
在宅透析システム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 31.92 十億米ドル |
| 市場規模 (2032) | 52.20 十億米ドル |
| 成長率 (2027 - 2032) | 10.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる在宅透析システム市場分析
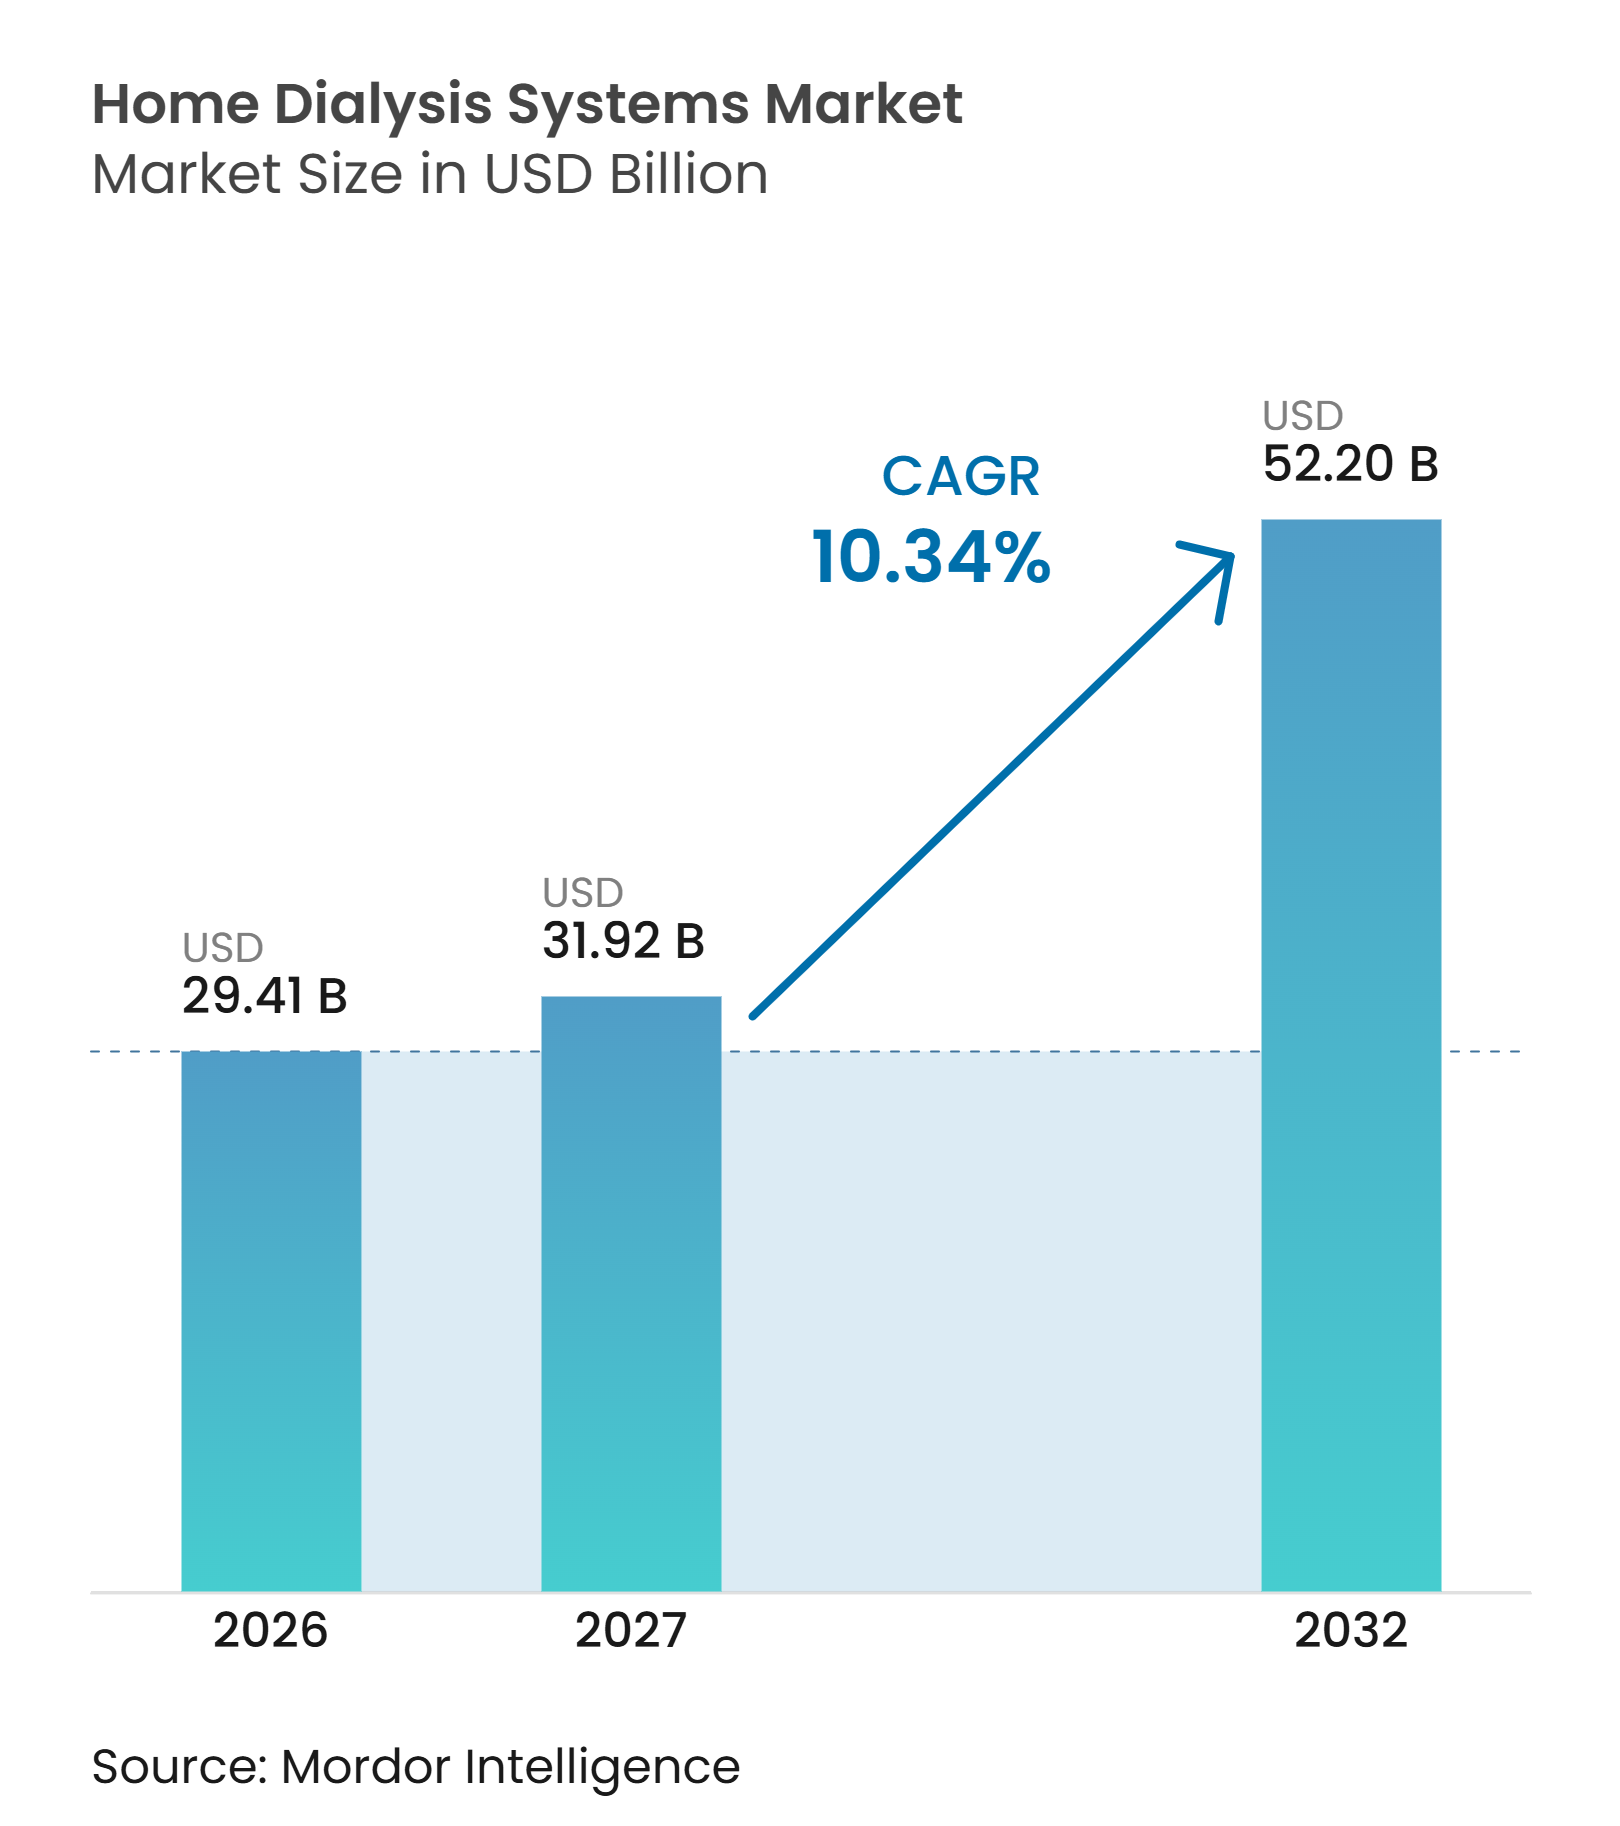
在宅透析システム市場規模は、2026年の29.41 ビリオン 米ドルから2027年には31.92 ビリオン 米ドルに増加し、2032年までに52.20 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて10.34%のCAGRで成長します。
糖尿病と高血圧の増加により、長期的な腎臓ケアを必要とする患者数が増加しています。米国疾病予防管理センターは、2026年に慢性腎臓病が米国成人3,700万人に影響を与え、毎日360人の患者が透析を開始していると述べており、これが治療能力に対する安定した需要を支えています。支払者の方針は、在宅治療がケアコストを削減し、特定の患者に適しているため、より多くのケアを在宅へと移行させています。急性腎障害に対する在宅透析のメディケア適用は2025年1月1日に発効し、在宅システムを利用できる対象者が拡大しました。在宅透析システム市場は、患者の需要だけでなく、トレーニング、介護者の能力、信頼性の高い診療報酬、および連携した臨床サポートにも依存しています。在宅透析システム市場は、透析センターの収容能力が増加する患者ニーズに対応できない国々において成長の余地があります。また、診療報酬、教育、および実践的な在宅サポートが在宅透析システム市場の中心であり続ける理由も説明しています。
レポートの主要ポイント
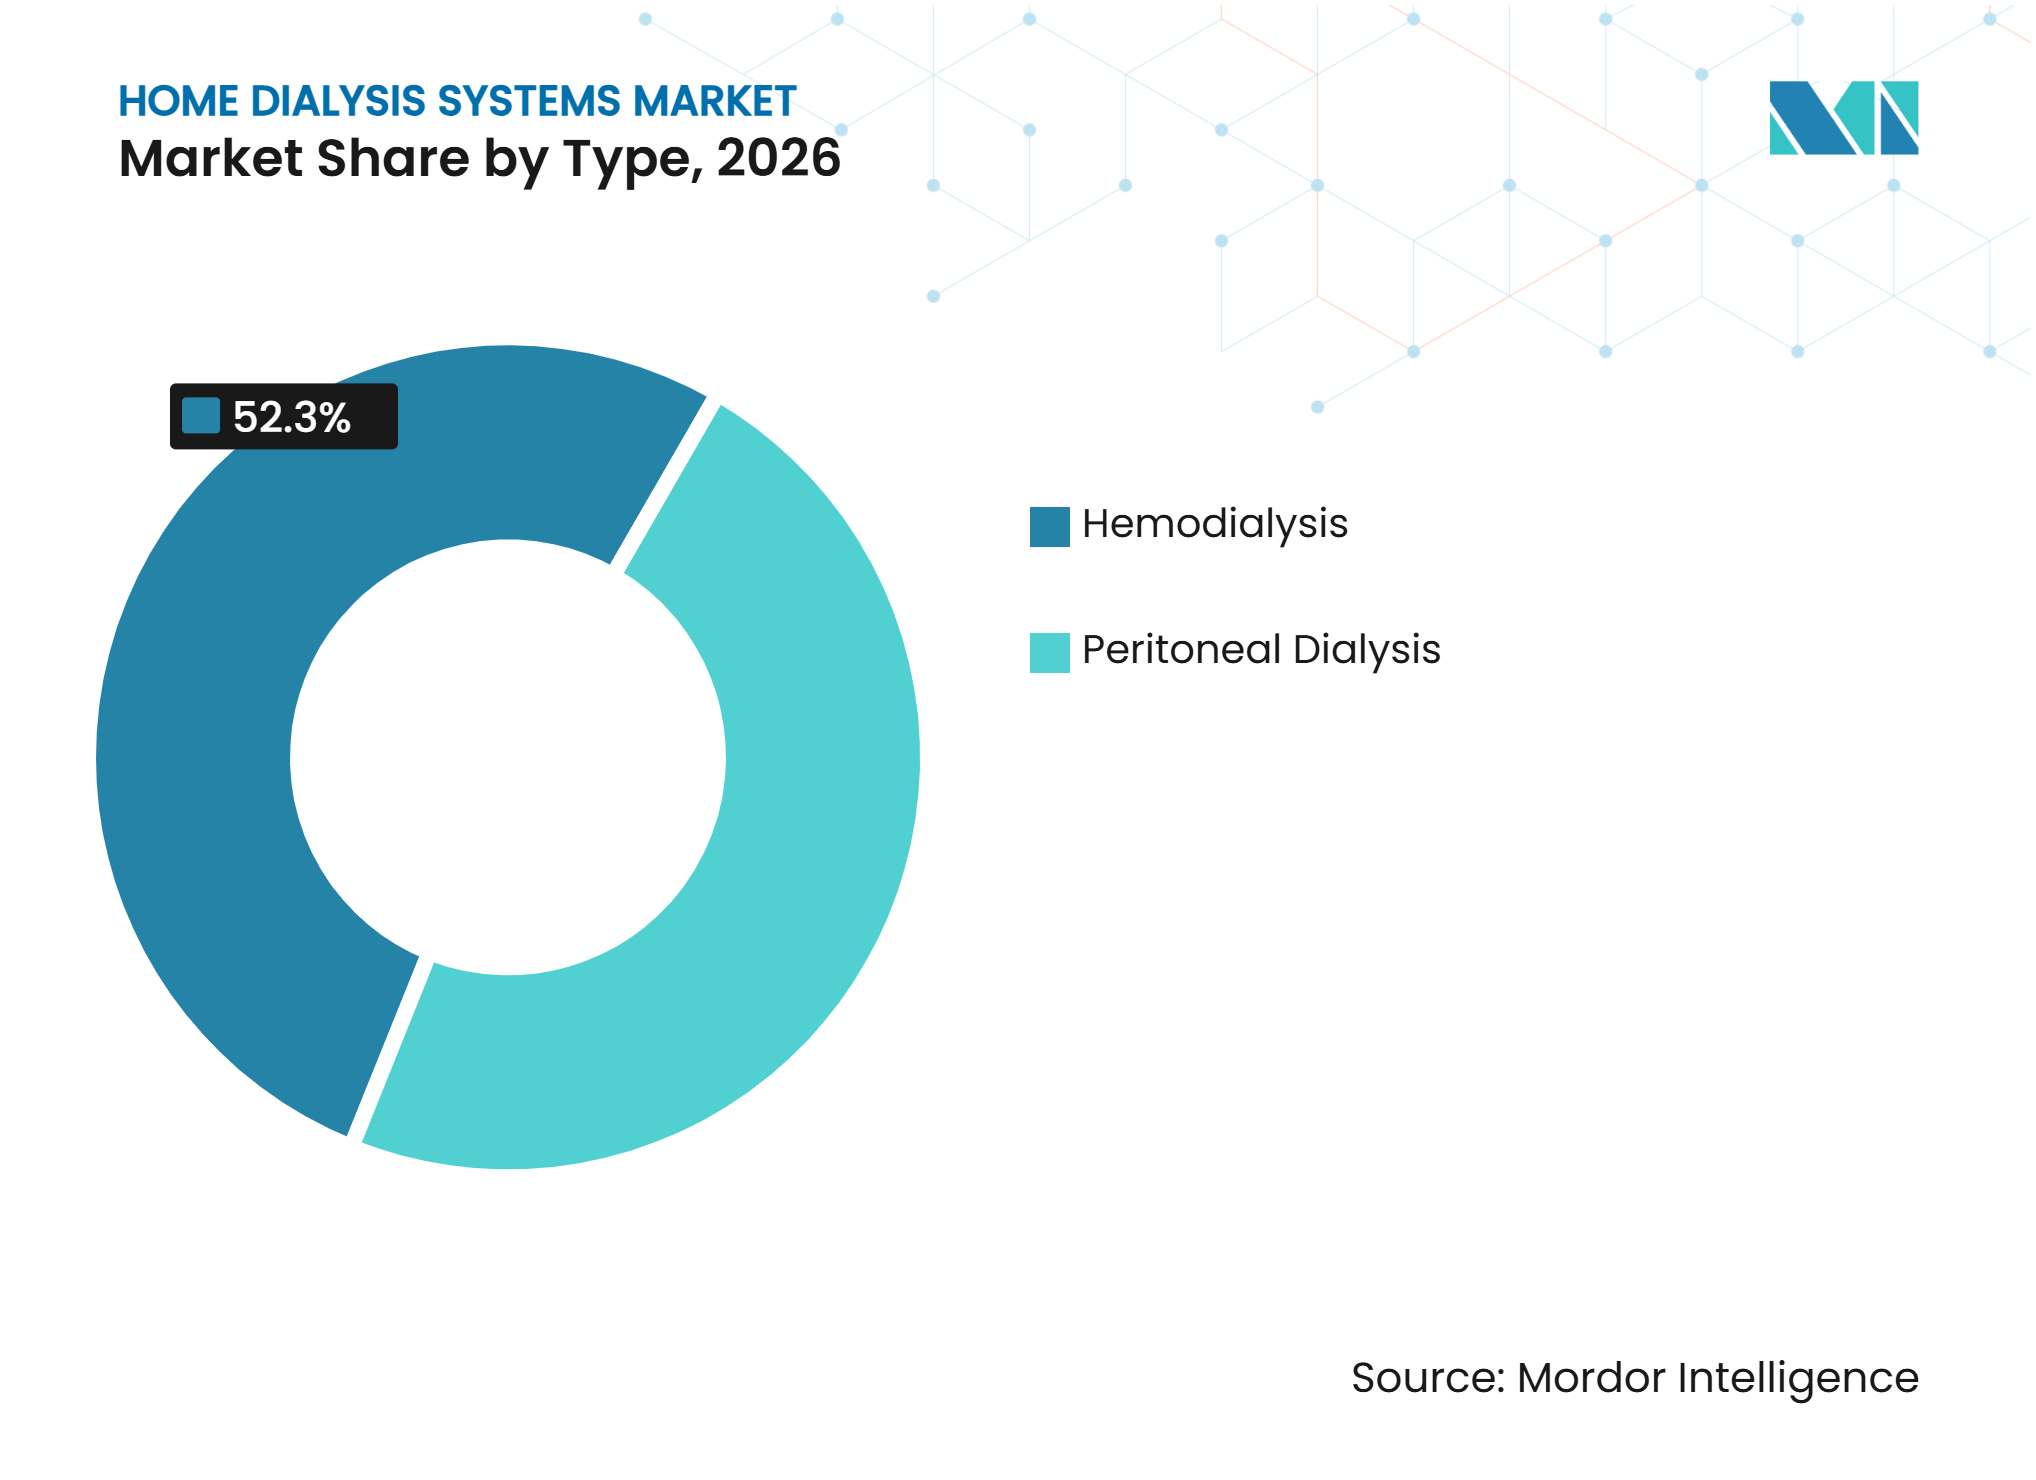
- タイプ別では、血液透析が2026年の在宅透析システム市場シェアの52.25%を占め、腹膜透析は2032年にかけて11.12%のCAGRで成長すると予測されています。
- 製品タイプ別では、機器が2026年の在宅透析システム市場シェアの43.63%を占め、消耗品は2032年にかけて10.85%のCAGRで拡大すると予測されています。
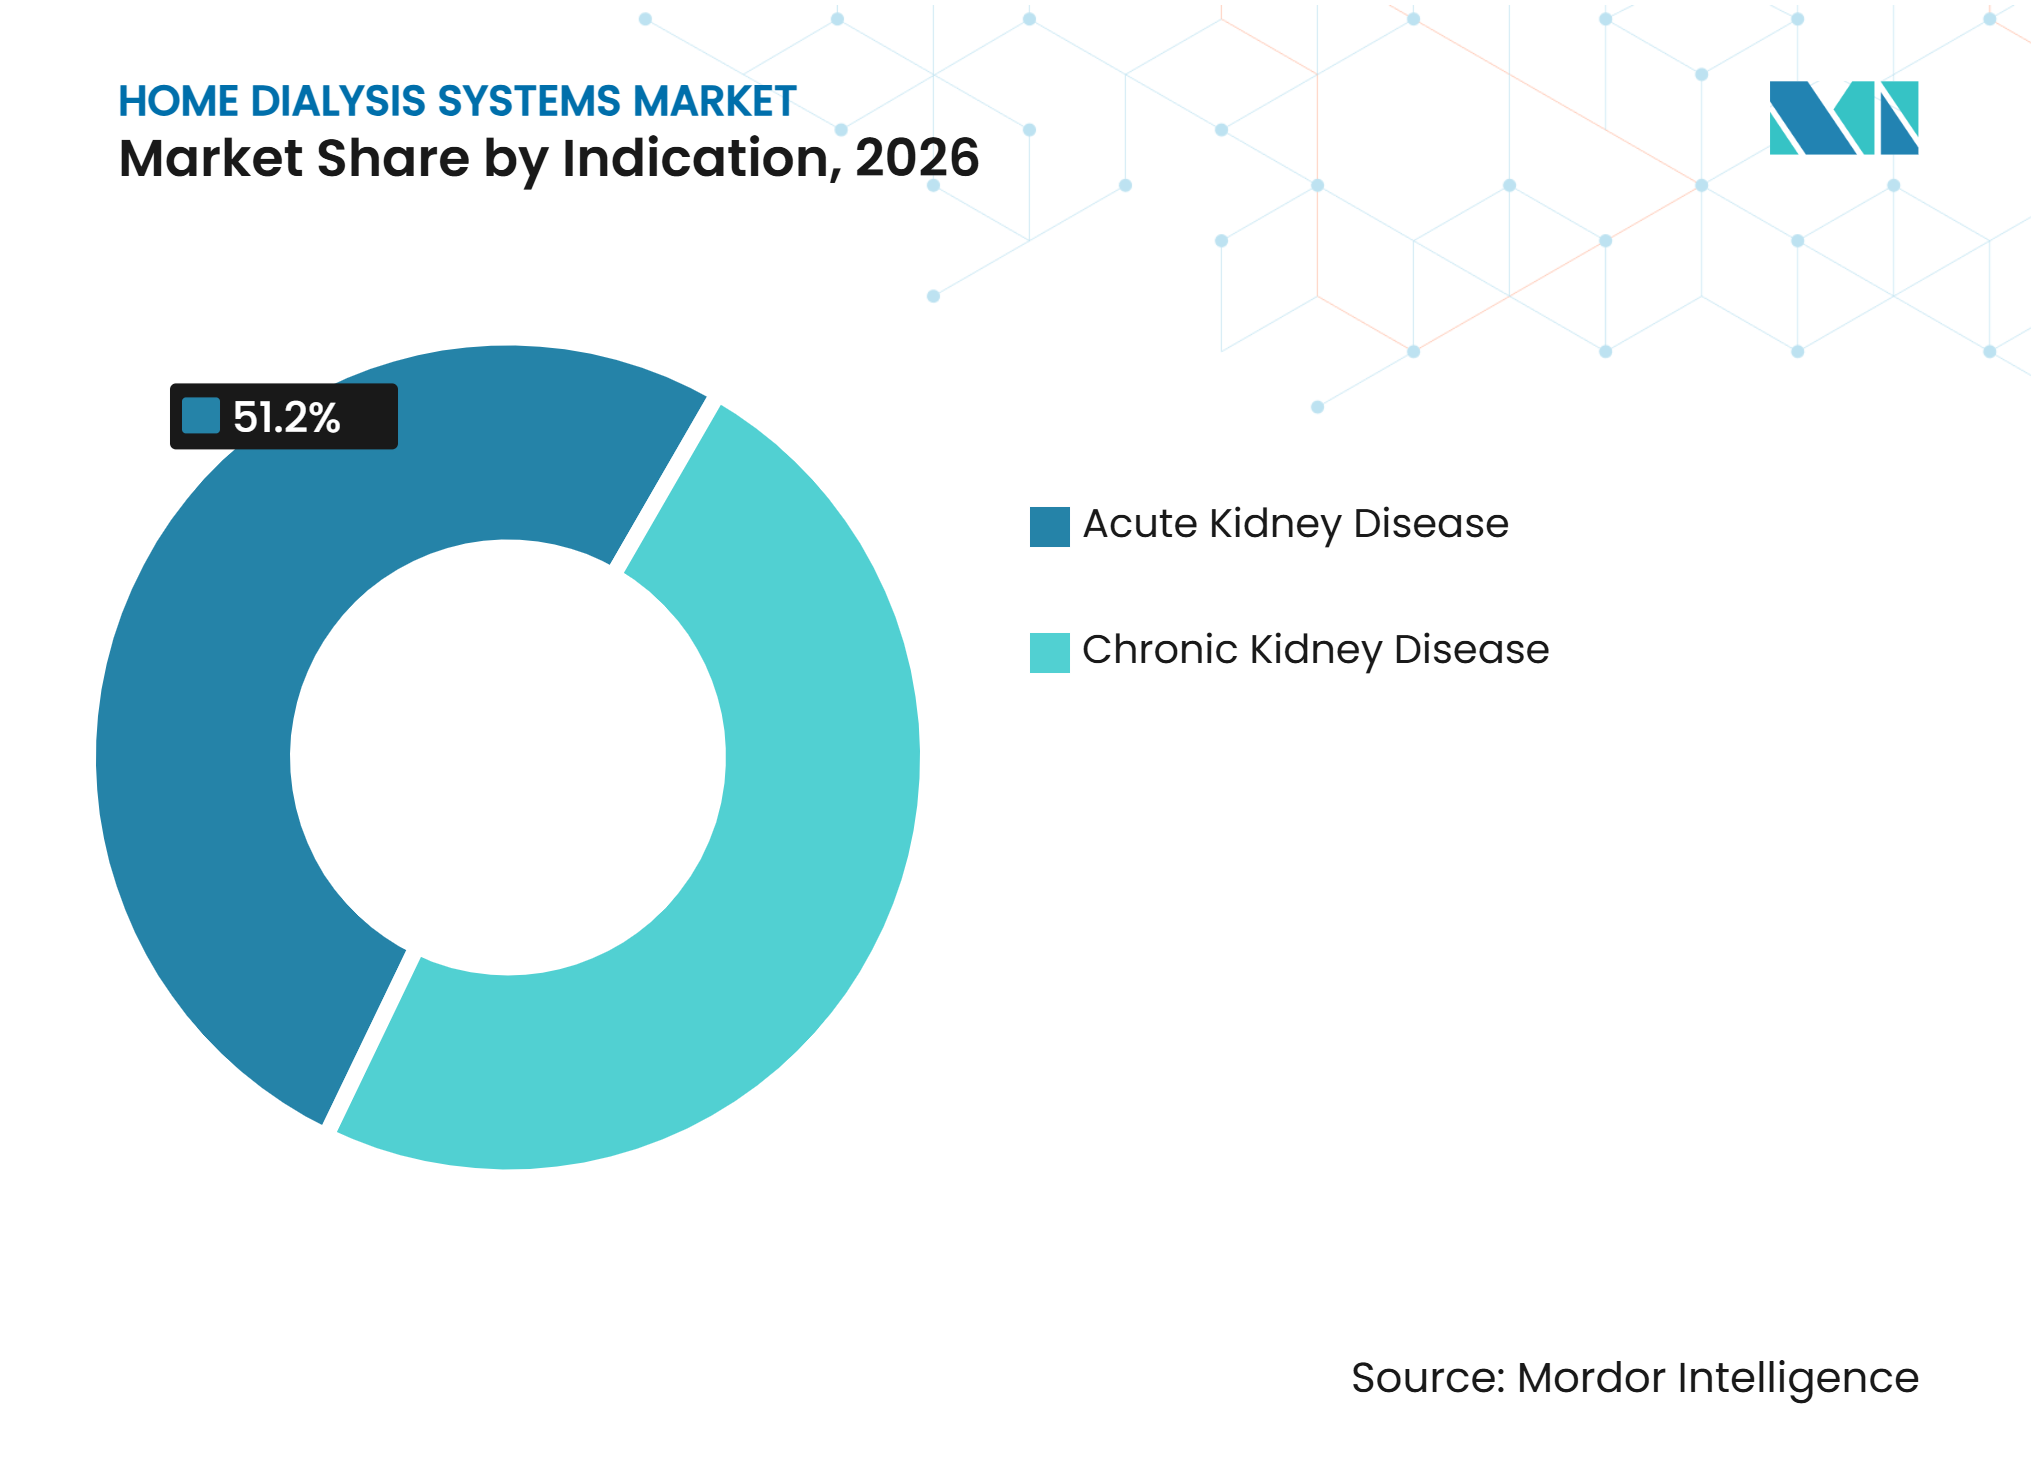
- 適応症別では、急性腎臓病が2026年の在宅透析システム市場シェアの51.22%を占め、慢性腎臓病は2032年にかけて11.83%のCAGRで成長すると予測されています。
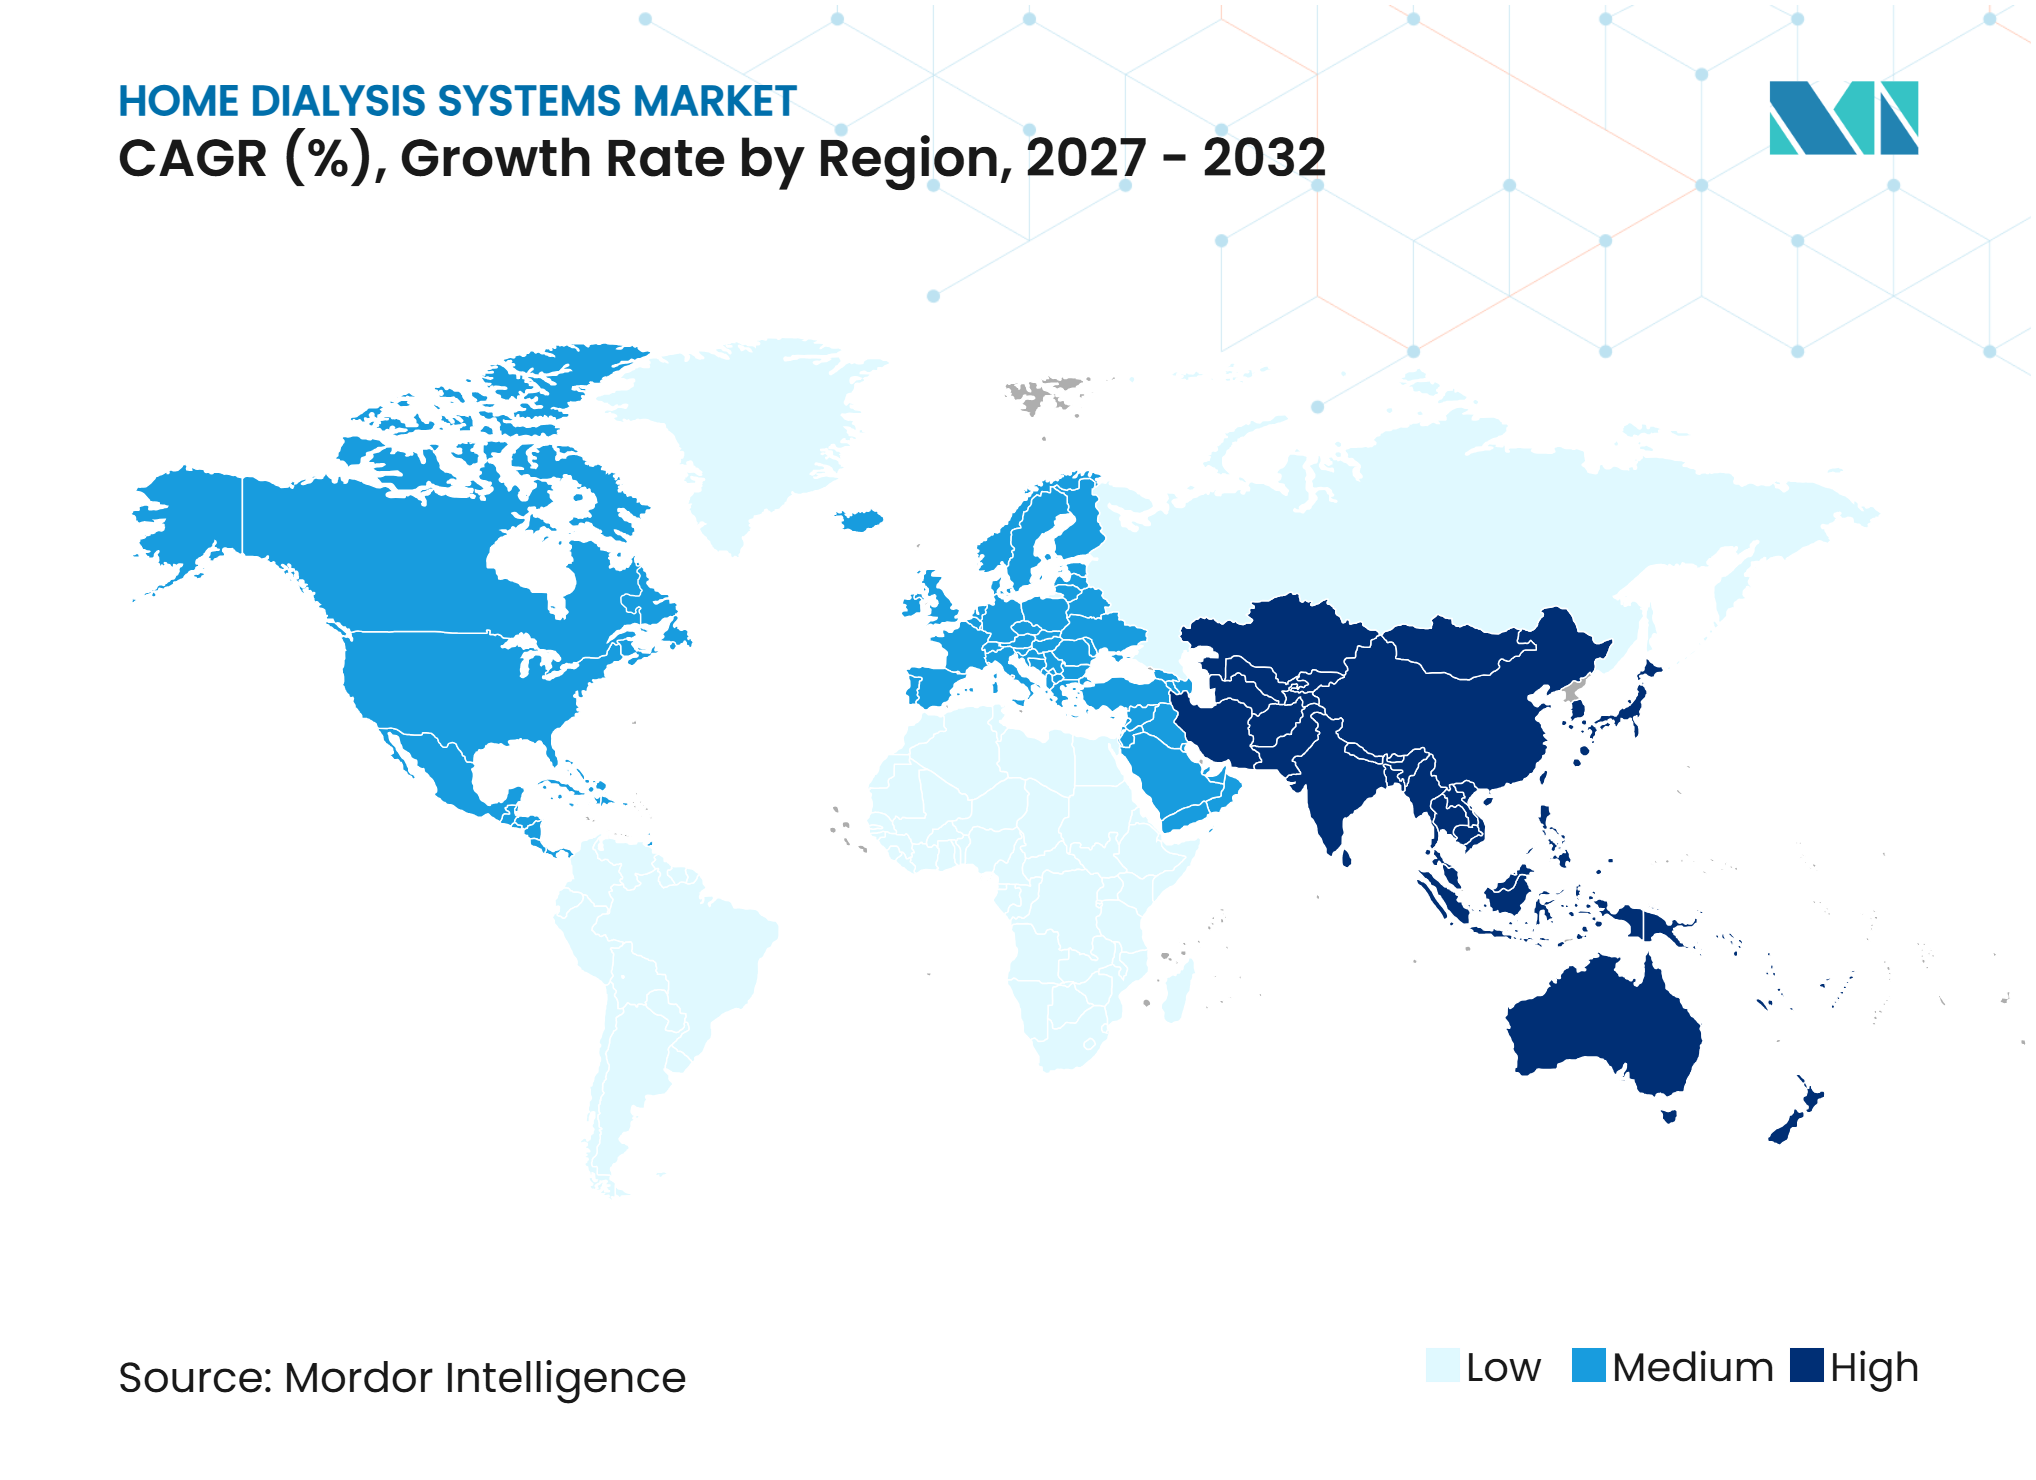
- 地域別では、北米が2026年の在宅透析システム市場シェアの46.27%を占め、アジア太平洋は2032年にかけて12.36%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 慢性腎臓病および末期腎臓病負担の増大 | +3.2% | アジア太平洋および北米で最も高い強度のグローバル | 長期 (4年以上) |
| 価値に基づく医療と在宅透析診療報酬の拡大 | +2.5% | ドイツおよびフランスを含む北米および欧州 | 中期 (2〜4年) |
| 患者中心かつ柔軟な治療に対する需要 | +2.0% | グローバル | 中期 (2〜4年) |
| コネクテッドデバイスと遠隔患者管理 | +1.8% | 北米、欧州、およびアジア太平洋の都市部 | 短期 (2年以内) |
| ポイント・オブ・ケアにおける透析液生成と治療ロジスティクスの低減 | +1.1% | 北米、欧州、および新興アジア太平洋 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
慢性腎臓病および末期腎臓病負担の増大
慢性腎臓病および末期腎臓病患者の増加は、在宅治療に対する持続的な需要源であり続けています。慢性腎臓病は2026年に米国成人3,700万人(成人人口の14%)に影響を与え、毎日360人の患者が透析を開始しました。[1] 糖尿病と高血圧は、複数の地域で大規模な維持透析患者集団を生み出し続けています。南アジアとサブサハラアフリカでは負担が増大していますが、在宅透析の利用は依然として限られており、メーカーはよりシンプルなシステムと消耗品主導の製品提供を通じて未充足のアクセスに対応しています。日本では2024年に36,404件の新規透析開始が記録され、糖尿病性腎症が症例の37.6%を占め、平均開始年齢は71.7歳でした。[2] これらの患者は、複数の健康状態を持つ高齢者向けに設計された在宅プログラムのサポートを必要としています。
価値に基づく医療と在宅透析診療報酬の拡大
診療報酬政策は、施設外での治療、トレーニング、およびケアに対して支払いが行われる場合に、在宅透析システム市場を支援します。CMSの2025年末期腎臓病前払い制度は、1回の治療につき273.8 米ドルの基本料金を設定し、急性腎障害患者への在宅透析のメディケア適用を拡大しました。[3] CMSは2026年の基本料金を1回の治療につき281.7 米ドルに引き上げ、7,600の末期腎臓病施設への6 ビリオン 米ドルの支払いを見込んでいます。ドイツは2025年1月に、在宅プログラムの最初の52週間について、新規在宅透析患者に対して1治療週あたり96.5ユーロ(106 米ドル)の在宅透析開始インセンティブを導入しました。ドイツはまた、年次調整メカニズムの下で2026年1月に透析コスト定額料金を再び引き上げました。これらの措置は、在宅プログラムの導入を遅らせる可能性のある初期プロバイダーコストに対処するものです。
患者中心かつ柔軟な治療に対する需要
患者は日常生活を維持し、透析センターでの滞在時間を短縮できる治療スケジュールをますます重視しています。自動腹膜透析は夜間に実施できるため、患者は日中の活動を継続することができます。短時間毎日在宅血液透析と夜間在宅血液透析は、在宅で安全に治療を管理できる患者に同様の柔軟性を提供します。2026年の多施設研究では、Quanta透析システムを使用した患者が週標準化Kt/Vの平均値2.1以上を達成し、柔軟なスケジューリングをサポートしながら報告された適切性のベンチマークを満たしていることが確認されました。在宅治療は介護者により多くの責任を移行させる可能性があるため、家族の能力が柔軟性を持続的な利用につなげられるかどうかに影響します。2025年の腹膜透析患者への遠隔サポートに関する研究では、構造化された家族参加により自己管理と介護者の能力が向上したことが報告されました。
コネクテッドデバイスと遠隔患者管理
コネクテッドプラットフォームにより、臨床医は施設への訪問を必要とせずに治療データを監視し対応することができます。治療パラメータの遠隔レビュー、処方管理、および合併症の早期特定をサポートすることができます。コネクテッドデバイスはまた、製品設計と認可においてサイバーセキュリティの重要性を高めています。Outset Medicalは、次世代Tabloシステムが2026年1月にFDA認可を取得し、FDAの2025年サイバーセキュリティガイダンスを組み込んだと述べています。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 患者および介護者のトレーニング負担 | -1.5% | アジア太平洋およびサブサハラアフリカで最も深刻なグローバル | 短期 (2年以内) |
| 不均一な診療報酬とプロバイダー経済性 | -1.0% | 新興アジア太平洋、中東・アフリカ、南米、および一部の欧州市場 | 中期 (2〜4年) |
| 在宅インフラ、安全性、およびアドヒアランスの制約 | -0.8% | 新興アジア太平洋、中東・アフリカ、南米、およびグローバルの農村地域 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
患者および介護者のトレーニング負担
トレーニング要件は、在宅治療のより広範な普及に対する主要な制限として残っています。在宅血液透析では、患者と介護者が8〜12週間にわたって血管アクセス管理、装置のセットアップ、無菌技術、および緊急手順を習得する必要があります。必要な時間と労力は、患者が在宅への移行を完了する前の早期離脱リスクを高める可能性があります。日本の2024年透析レポートは、高度な腎臓病サービスにもかかわらず、在宅透析の利用が非常に低いことを記録しています。在宅インフラ、安全性、およびアドヒアランスのニーズは、特に農村部や新興地域において、このトレーニングの課題を複合させる可能性があります。デジタルツールはトレーニングプロセスの一部を短縮する可能性がありますが、集団全体にわたる結果に関する利用可能なエビデンスは依然として限られています。
不均一な診療報酬とプロバイダー経済性
支払いが在宅プログラムの初期コストよりも予測可能な施設内治療を優遇する場合、プロバイダー経済性は不均一なままです。在宅プログラムは、定期的な治療を提供できるようになる前に、患者トレーニグ、機器設置、および遠隔監視への支出を必要とします。末期腎臓病治療選択モデルは2025年12月31日に終了し、在宅透析への移行に対する米国のプロバイダーレベルの財政的インセンティブが撤廃されました。中東、南米、および東南アジアの複数の市場では、患者が在宅機器と消耗品に対して相当な自己負担コストを負う可能性があります。メーカーはまた、参入のコストとタイミングを延長するISO 13485要件および国別の機器承認にも直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
腹膜透析が夜間療法を通じて選好を獲得血液透析は2026年の在宅透析システム市場の52.25%を占め、主要な治療タイプであり続けました。短時間毎日在宅血液透析と夜間在宅血液透析は、従来型在宅血液透析よりも速いペースで進歩しています。よりシンプルなセットアップと無水デバイス設計により、より集中的なスケジュールが在宅でより実用的になっています。製品参入とスケールアップは、中国のNMPA基準や欧州連合医療機器規則に基づくCEマーキングを含む国別要件の対象となっています。
腹膜透析は2027年から2032年にかけて11.12%のCAGRで拡大すると予測されており、在宅透析システム市場で最も成長の速い治療タイプとなっています。自動腹膜透析は夜間に実施され、仕事や日中の活動への支障を軽減することができます。このスケジュールは、より大きな日常的自律性を重視する患者に適しています。持続携行式腹膜透析は、1日最大4回の手動交換を必要とします。手動プロセスは、自動療法と比較して介護者の時間要件を高めます。


製品タイプ別:
消耗品がデバイス利用拡大に伴い継続的収益を構築機器は2026年の在宅透析システム市場シェアの43.63%を占めました。在宅血液透析装置、ダイアライザー、および水処理システムは、在宅プログラムに不可欠な機器を提供します。Outset Medical、Mozarc Medical、Quanta Dialysis Technologies、およびFresenius Medical Careは、システムセットアップ、水精製、接続性、およびサイバーセキュリティで競合しています。したがって、設置ベースはプロバイダーとメーカーの収益モデルにとって引き続き重要です。
消耗品は2032年にかけて10.85%のCAGRで成長すると予測されています。血液回路、濃縮液、カテーテル、およびその他の単回使用品は、各治療セッションで使用されます。それらの需要は、より多くの患者が在宅デバイスを使用するにつれて直接増加します。2025年の研究では、インターネット病院とコミュニティ連携モデルが維持腹膜透析患者の自己管理と介護者の能力を向上させたことが確認されました。
適応症別:
慢性腎臓病が長期治療需要を支援急性腎臓病は2026年の在宅透析システム市場シェアの51.22%を占めました。その地位は、急性腎障害向けに認可されたデバイスの範囲とメディケアの2025年1月の適用拡大を反映しています。CMSは在宅透析の適用を急性腎障害患者に拡大し、末期腎臓病を超えた商業的範囲を広げました。この政策は、低限外濾過治療が残存腎機能の回復をサポートする可能性があることを認識しました。また、異なる臨床ニーズに対応できるシステムの関連性も高まりました。
慢腎臓病は2032年にかけて11.83%のCAGRで成長すると予測されており、適応症の中で最も高い成長率です。糖尿病と高血圧により、長期維持透析を必要とする患者数が増加しています。糖尿病性腎症は2024年の日本における新規透析開始の37.6%を占めました。また、米国の末期腎臓病患者の37%を占めました。このパターンは、長期治療期間にわたるデバイス、消耗品、およびコネクテッドケアへの需要を支えています。治療ハードウェアと遠隔管理および継続的な供給を組み合わせるサプライヤーは、この長期ケアモデルに沿っています。

地域分析
北米
北米は2026年の在宅透析システム市場の46.27%を占め、米国が主要な収益貢献者でした。メディケアの末期腎臓病基本料金は2026年に1回の治療につき281.7 米ドルです。CMSは2026年中に7,600の末期腎臓病施設への総支払額として6 ビリオン 米ドルを見込んでいます。2025年の末期腎臓病治療選択モデルの終了により、プロバイダーへの直接的な移行インセンティブが撤廃されました。患者の需要と製品革新が、在宅プログラム成長の責任をより多く担うようになっています。カナダとメキシコは貢献度が低いままですが、カナダの州制度では施設収容能力が限られている地域で腹膜透析優先政策を検討しています。施設支払いの変更は、在宅移行を自動的に生み出すことなく、より広範な腎臓ケア環境を改善することができます。短期的な結果は、プロバイダー、患者、およびデバイスメーカーが変化したインセンティブ構造にどのように対応するかによって決まります。
欧州
欧州はドイツとフランスの診療報酬改革によって形成されています。ドイツは2025年1月に新規在宅透析患者に対して1治療週あたり96.5ユーロのインセンティブを導入しました。このプログラムには1,500万ユーロの追加資金が含まれており、在宅透析普及率5〜7%に対処するもので、目標範囲は20〜30%とされています。ドイツは2026年1月に再び透析コスト定額料金を引き上げました。英国、フランス、イタリア、およびスペインも需要に貢献しています。英国の在宅優先コミッショニングアプローチとフランスの個別化された週次定額診療報酬への移行は、地域の方向性を支えています。これらの政策は、診療報酬が透析セッション以上のものをカバーする必要があることを認識しています。また、トレーニング、在宅セットアップ、および継続的な臨床監督を認識する必要があります。在宅透析システム市場は、これらの要素が地域の支払い設計に反映されている場合に、より明確な導入経路を持ちます。
アジア太平洋、中東、アフリカ、および南米
アジア太平洋は2032年にかけて12.36%のCAGRで拡大すると予測されており、在宅透析システム市場で最も速い地域成長率です。中国は2025年末に130万人の透析患者を抱えており、そのうち113.8万人が血液透析、16.2万人が腹膜透析を受けていました。インドと韓国が地域需要に加わり、オースラリアとニュージーランドは在宅優先政策のベンチマークであり続けています。中東、アフリカ、および南米は初期段階の地域であり、都市部の医療拡大と国家腎臓ケアプログラムに関連した潜在性を持っています。中国は、大規模な透析患者集団が依然として腹膜透析への参加が限られているため、地域の機会の規模を示しています。日本は、高度な臨床インフラだけでは在宅治療の高い利用率を確保できないことを示しています。したがって、在宅透析システム市場は、政策支援、教育、および地域の家庭環境に適した製品を必要としています。
競合環境
市場集中度
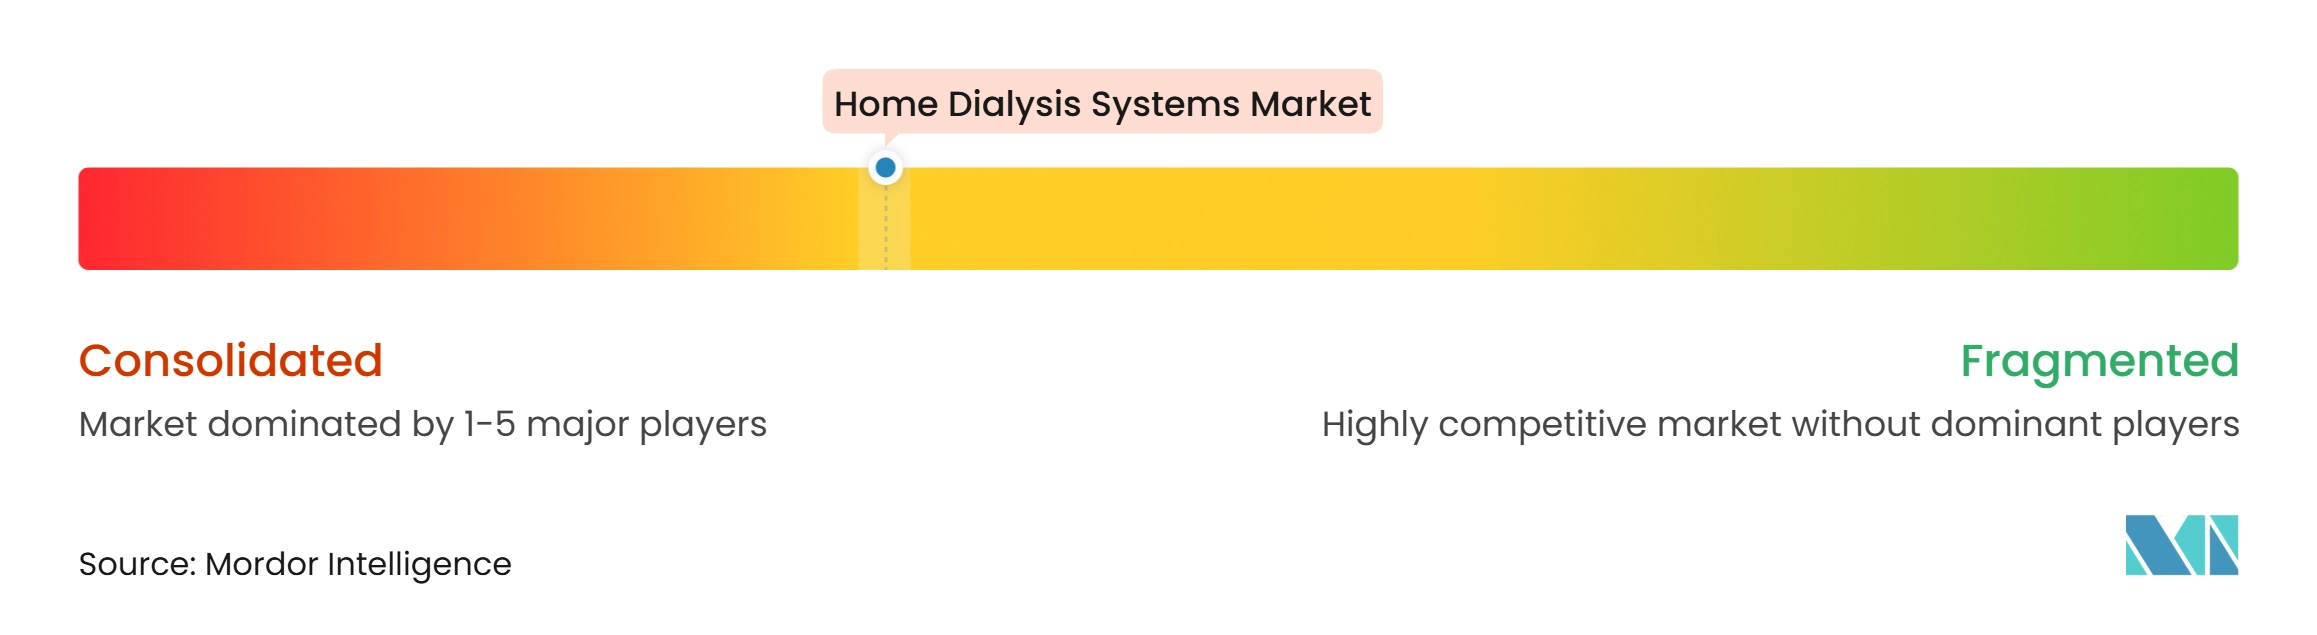
在宅透析システム市場は中程度に集中しています。Fresenius Medical CareとVantiveは、コネクテッドケアエコシステムと腹膜透析消耗品において強固な地位を保持しています。Fresenius Medical Careは2026年6月にKinexusを導入し、遠隔腹膜透析と在宅血液透析サポートを1つのプラットフォームに統合しました。同社はまた、2026年半ばまでに米国の透析装置の10%が5008X CAREsystemに置き換えられ、60万件以上の治療が実施されたと報告しました。在宅透析システム市場は、治療全体を通じて患者と臨床チームをサポートできるサプライヤーをますます評価するようになっています。デジタルツールは腹膜透析と在宅血液透析のワークフロー間の分離を減らすことができます。また、長期的なサービス関係を競争においてより中心的なものにすることもできます。これにより、機器と臨床データサポートの両方の信頼性に価値が置かれます。
Outset Medicalは、統合された水精製と施設および在宅設定の両方での使用を中心にTabloを位置づけています。Mozarc Medicalは2026年3月にSolvマルチパス血液透析システムの条件付きIDE承認を取得しました。吸着剤ベースの設計は水使用量の削減を目指しており、臨床的に検証されれば携帯性とコストの期待を変える可能性があります。Quantaの在宅血液透析プラットフォームは、センターベースの治療に匹敵する臨床性能を求めるプロバイダーに別の選択肢を提供します。2026年の多施設研究は、高流量在宅システムの臨床エビデンスを追加しました。在宅透析システム市場における競争は、したがってデバイス自体を超えて拡大しています。サプライヤーはまた、設置ニーズ、水使用量、遠隔サポート、および臨床医が在宅ベースの性能に対して持つ信頼性においても競合しています。
ホワイトスペースの機会は、ウェアラブル透析、ポイント・オブ・ケアにおける透析液生成、および医療サービスが不十分な地域へのサービスに集中しています。Vivanceは2025年8月までにウェアラブル腹膜透析デバイスの後期実現可能性臨床試験を完了し、2,000万 米ドル以上を調達していました。ISO 13485およびFDA 510(k)要件は、デバイスと消耗品の参入閾値を設定し続けています。実世界の臨床エビデンスへの注目が高まっており、2026年7月に発表されたFresenius Medical CareのBEACON-USイニシアチブにより示されています。エビデンス生成は、コネクテッドシステムが多様な患者グループ全体でどのように機能するかをプライヤーが示すのに役立つ可能性があります。在宅透析システム市場は、トレーニング、水、およびロジスティクスの障壁を軽減するシステムの余地を保持しています。これらの分野は、既存の在宅プログラムインフラが限られている場所で引き続き関連性があります。
在宅透析システム産業のリーダー企業
-
Fresenius Medical Care AG & Co. KGaA
-
Vantive Health LLC
-
Nipro Corporation
-
B. Braun Melsungen AG
-
Outset Medical, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
在宅透析システム市場 このレポートでカバーされる企業
- Abbvie
- Asahi Kasei
- AWAK Technologies Pte Ltd
- B. Braun
- DaVita
- Dialyze Direct
- Dialysis Clinic, Inc.
- Fresenius
- Innovative Renal Care
- Mozarc Medical
- Nikkiso Co., Ltd.
- Nipro
- Outset Medical, Inc.
- Physidia S.A.S.
- Quanta Dialysis Technologies Ltd.
- Rockwell Medical
- Satellite Healthcare, Inc.
- Terumo
- Toray Industries, Inc.
- Vantive Health LLC
最近の産業開発事情 在宅透析システム市場
- 2026年8月:Fresenius Medical Careは2026年第2四半期に営業利益が23%成長したと報告し、米国の透析装置の約10%が5008X CAREsystemに置き換えられ、累計60万件以上の治療が実施されました。2026年7月29日に発表された同社のBEACON-USイニシアチブは、多様な米国患者集団にわたる高容量血液透析濾過に関する実世界エビデンスを生成し、コネクテッドケアの臨床データ優位性を拡大します。
- 2026年6月:Fresenius Medical Careは欧州腎臓学会議でKinexusをグローバルに発売しました。これは腹膜透析と在宅血液透析の遠隔療法モニタリング、遠隔処方管理、および臨床意思決定支援を単一のモジュラーインターフェースに統合した統合デジタル在宅透析プラットフォームです。
- 2026年5月:Quanta Dialysis Technologiesは、在宅血液透析におけるQuanta透析システムの前向き多施設非盲検有効性・安全性研究をKidney Medicine誌に発表し、在宅環境での週標準化Kt/Vの平均値2.1以上を確認しました。
グローバル在宅透析システム市場レポートの範囲
レポートの範囲によると、在宅透析システム市場とは、患者の自宅での使用を目的とした透析機器およびソリューションを提供する産業を指し、従来の臨床環境外での治療を可能にします。在宅血液透析および腹膜透析システム、ならびに関連する消耗品とサポートサービスをカバーしています。
在宅透析システム市場は、タイプ、製品タイプ、適応症、および地域に区分されています。タイプ別では、市場は血液透析と腹膜透析に区分されています。血液透析はさらに、従来型在宅血液透析、短時間毎日在宅血液透析、および夜間在宅血液透析に区分されています。腹膜透析はさらに、持続携行式腹膜透析と自動腹膜透析に区分されています。製品タイプ別では、市場は機器と消耗品に区分されています。機器はさらに、在宅血液透析装置、ダイアライザー、水処理システム、およびその他の機器タイプに区分されています。消耗品はさらに、血液回路、濃縮液、カテーテル、およびその他の消耗品に区分されています。適応症別では、市場は急性腎臓病と慢性腎臓病に区分されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米に区分されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 血液透析 | 従来型在宅血液透析 |
| 短時間毎日在宅血液透析 | |
| 夜間在宅血液透析 | |
| 腹膜透析 | 持続携行式腹膜透析 |
| 自動腹膜透析 |
| 機器 | 在宅血液透析装置 |
| ダイアライザー | |
| 水処理システム | |
| その他の機器タイプ | |
| 消耗品 | 血液回路 |
| 濃縮液 | |
| カテーテル | |
| その他の消耗品 |
| 急性腎臓病 |
| 慢性腎臓病 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| タイプ別 | 血液透析 | 従来型在宅血液透析 |
| 短時間毎日在宅血液透析 | ||
| 夜間在宅血液透析 | ||
| 腹膜透析 | 持続携行式腹膜透析 | |
| 自動腹膜透析 | ||
| 製品タイプ別 | 機器 | 在宅血液透析装置 |
| ダイアライザー | ||
| 水処理システム | ||
| その他の機器タイプ | ||
| 消耗品 | 血液回路 | |
| 濃縮液 | ||
| カテーテル | ||
| その他の消耗品 | ||
| 適応症別 | 急性腎臓病 | |
| 慢性腎臓病 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの在宅透析システムの予測成長率はどのくらいですか?
在宅透析システム市場は2026年の29.41 ビリオン 米ドルから2027年には31.92 ビリオン 米ドルに成長し、2032年までに52.20 ビリオン 米ドルに達すると予測されており、CAGRは10.34%です。
最も成長が速い在宅透析治療タイプはどれですか?
腹膜透析は2032年にかけて11.12%のCAGRで最も成長の速い治療タイプになると予測されています。
2032年にかけて最も急速に成長する製品カテゴリーはどれですか?
消耗品は、血液回路、濃縮液、カテーテル、および単回使用セットが各セッションで必要とされるため、10.85%のCAGRで成長すると予測されています。
2032年にかけて最も速く成長すると予測される地域はどこですか?
アジア太平洋は中国、インド、日本、および韓国の需要に支えられ、12.36%のCAGRで成長すると予測されています。