
Taille et part du marché des systèmes de dialyse à domicile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 31.92 Milliards de dollars |
| Taille du Marché (2032) | 52.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de dialyse à domicile par Mordor Intelligence
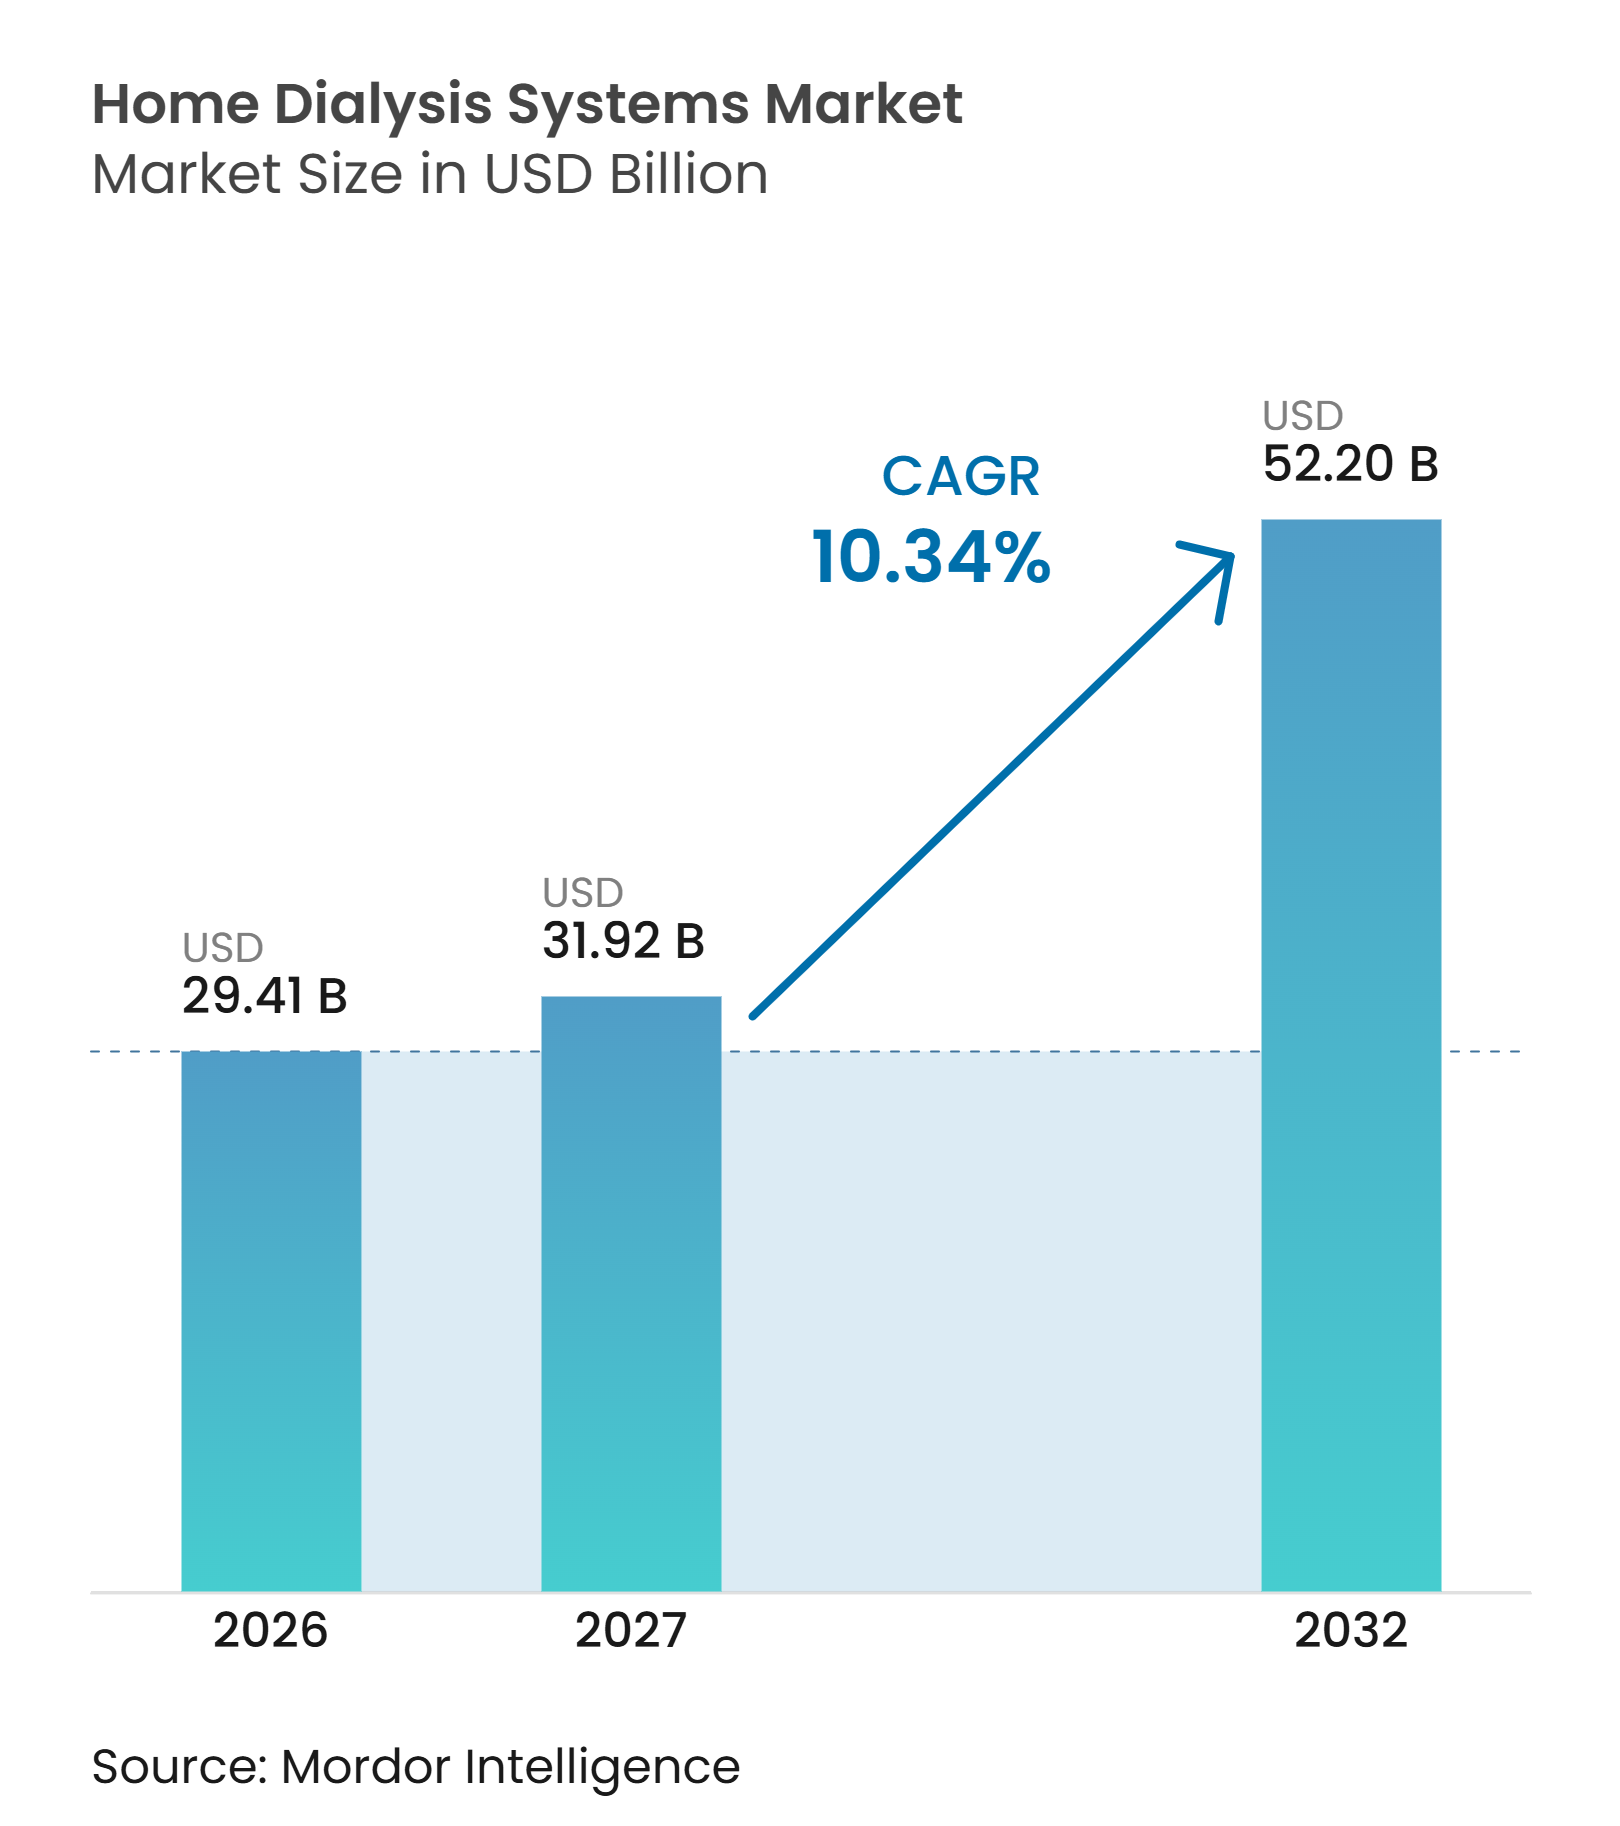
La taille du marché des systèmes de dialyse à domicile devrait augmenter de 29,41 milliards USD en 2026 à 31,92 milliards USD en 2027 et atteindre 52,20 milliards USD d'ici 2032, avec un CAGR de 10,34 % sur la période 2027-2032.
La progression du diabète et de l'hypertension augmente le nombre de personnes nécessitant des soins rénaux à long terme. Les Centers for Disease Control and Prevention ont indiqué que la maladie rénale chronique touchait 37 millions d'adultes aux États-Unis en 2026, et que 360 patients commençaient une dialyse chaque jour, ce qui soutient un besoin constant de capacité de traitement. La politique des payeurs oriente davantage de soins vers le domicile, car le traitement à domicile peut réduire les coûts de soins et convenir à certains patients. La couverture Medicare pour la dialyse à domicile en cas de lésion rénale aiguë est entrée en vigueur le 1er janvier 2025, élargissant le groupe pouvant utiliser les systèmes à domicile. Le marché des systèmes de dialyse à domicile dépend également de la formation, de la capacité des aidants, d'un remboursement fiable et d'un soutien clinique connecté, et pas uniquement de la demande des patients. Le marché des systèmes de dialyse à domicile dispose d'une marge de croissance dans les pays où la capacité des centres de dialyse ne peut pas répondre aux besoins croissants des patients. Cela explique également pourquoi le remboursement, l'éducation et le soutien pratique à domicile restent au cœur du marché des systèmes de dialyse à domicile.
Principaux enseignements du rapport
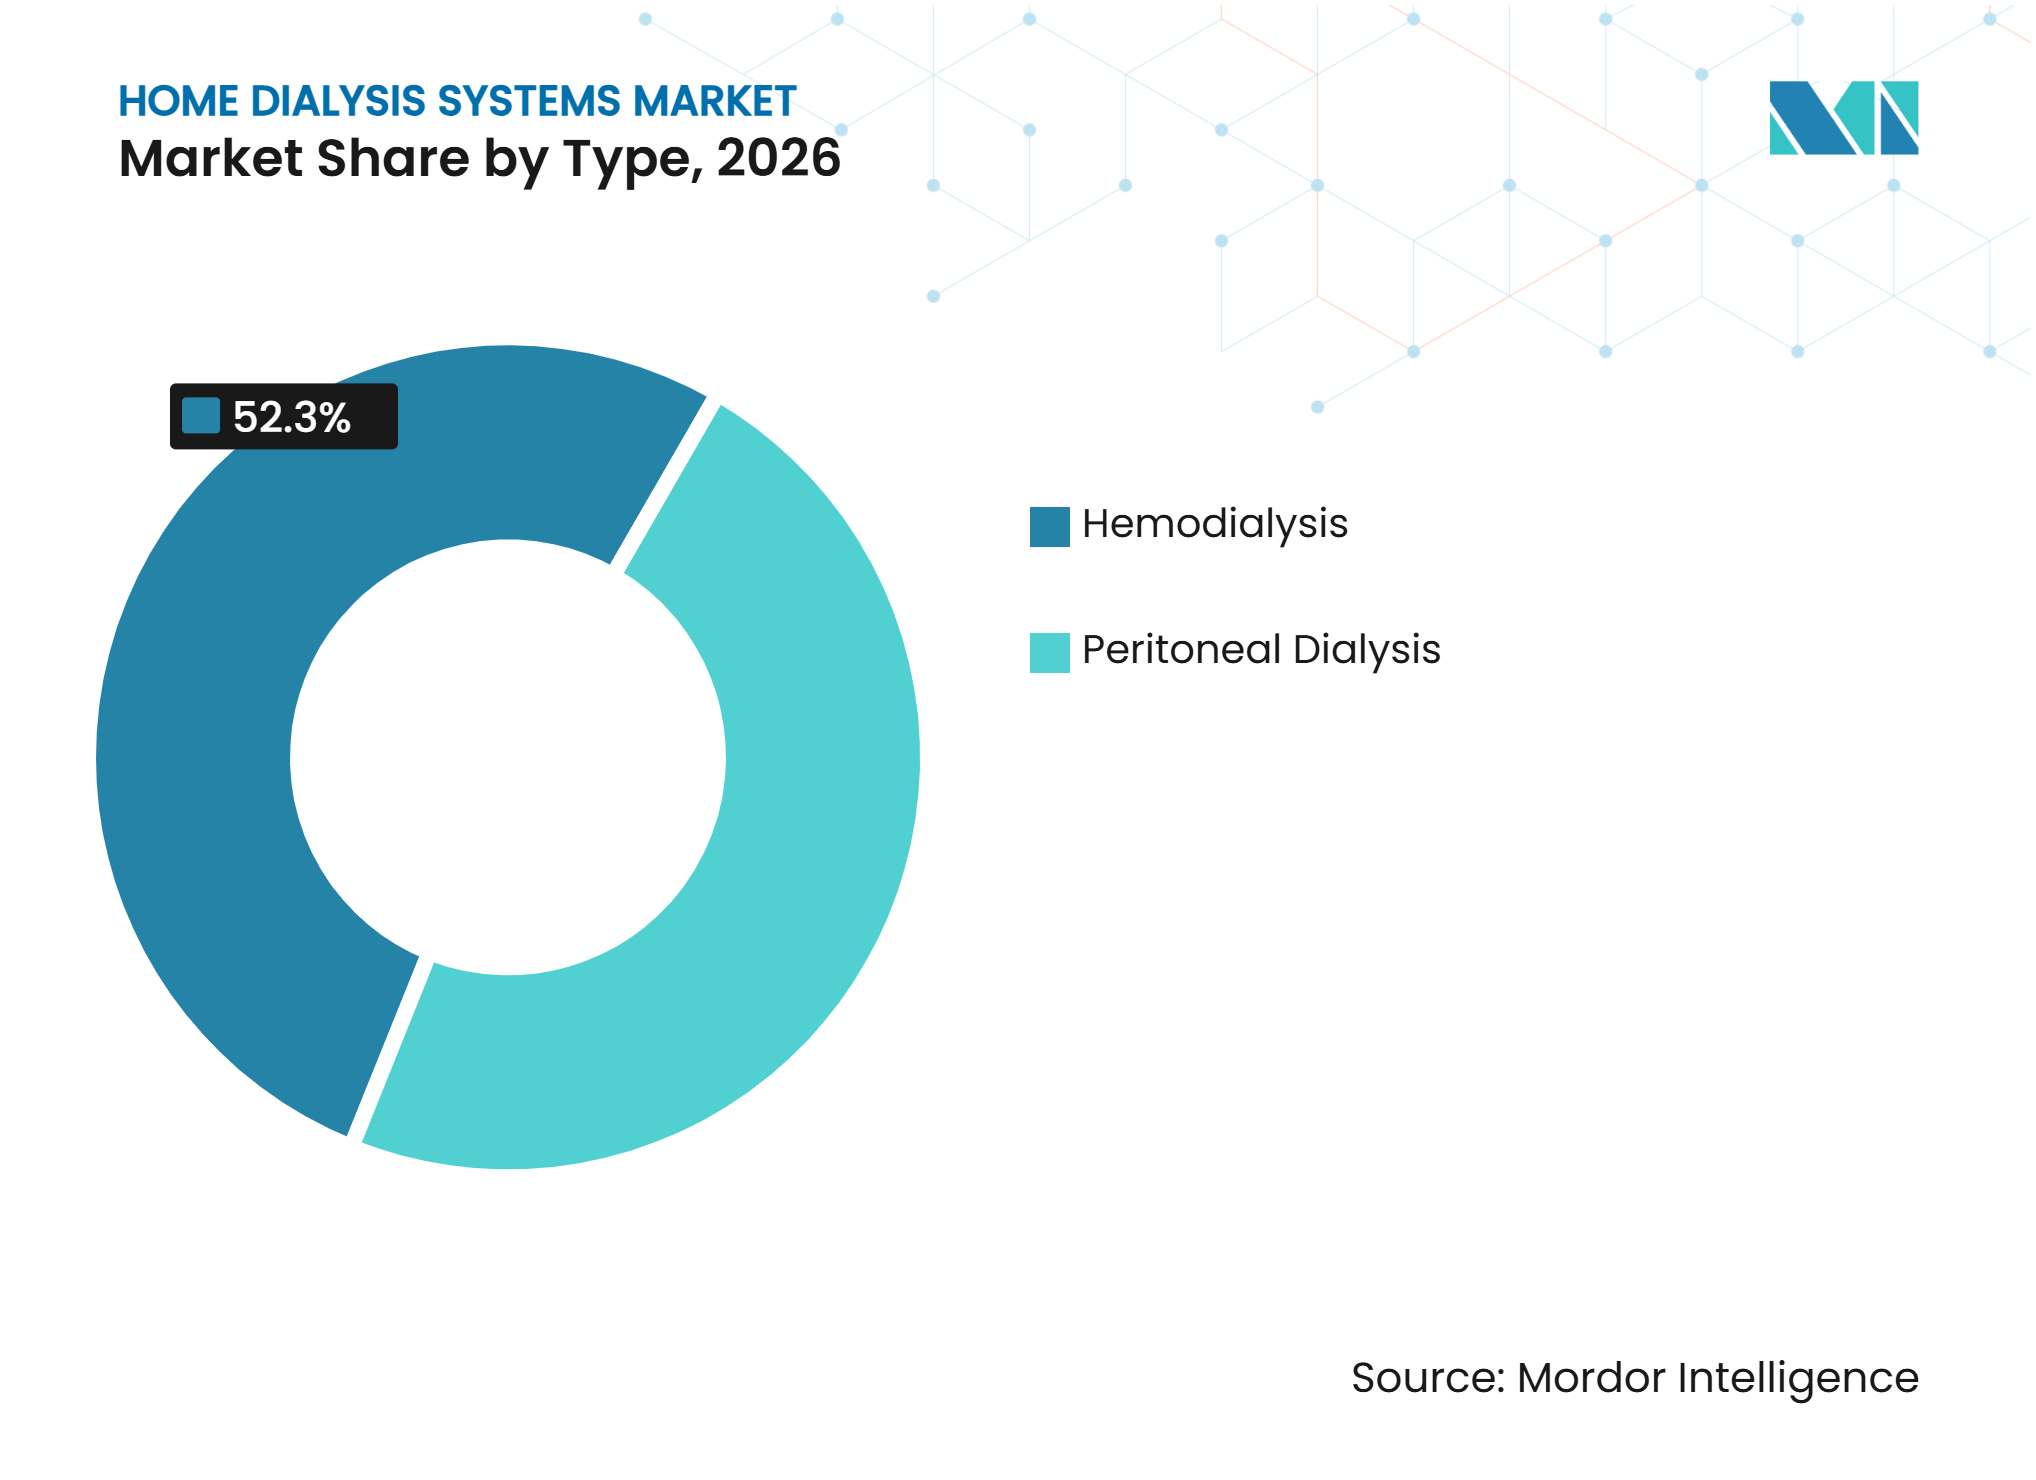
- Par type, l'hémodialyse détenait 52,25 % de la part du marché des systèmes de dialyse à domicile en 2026, tandis que la dialyse péritonéale devrait croître à un CAGR de 11,12 % jusqu'en 2032.
- Par type de produit, les dispositifs représentaient 43,63 % de la part du marché des systèmes de dialyse à domicile en 2026, tandis que les consommables devraient se développer à un CAGR de 10,85 % jusqu'en 2032.
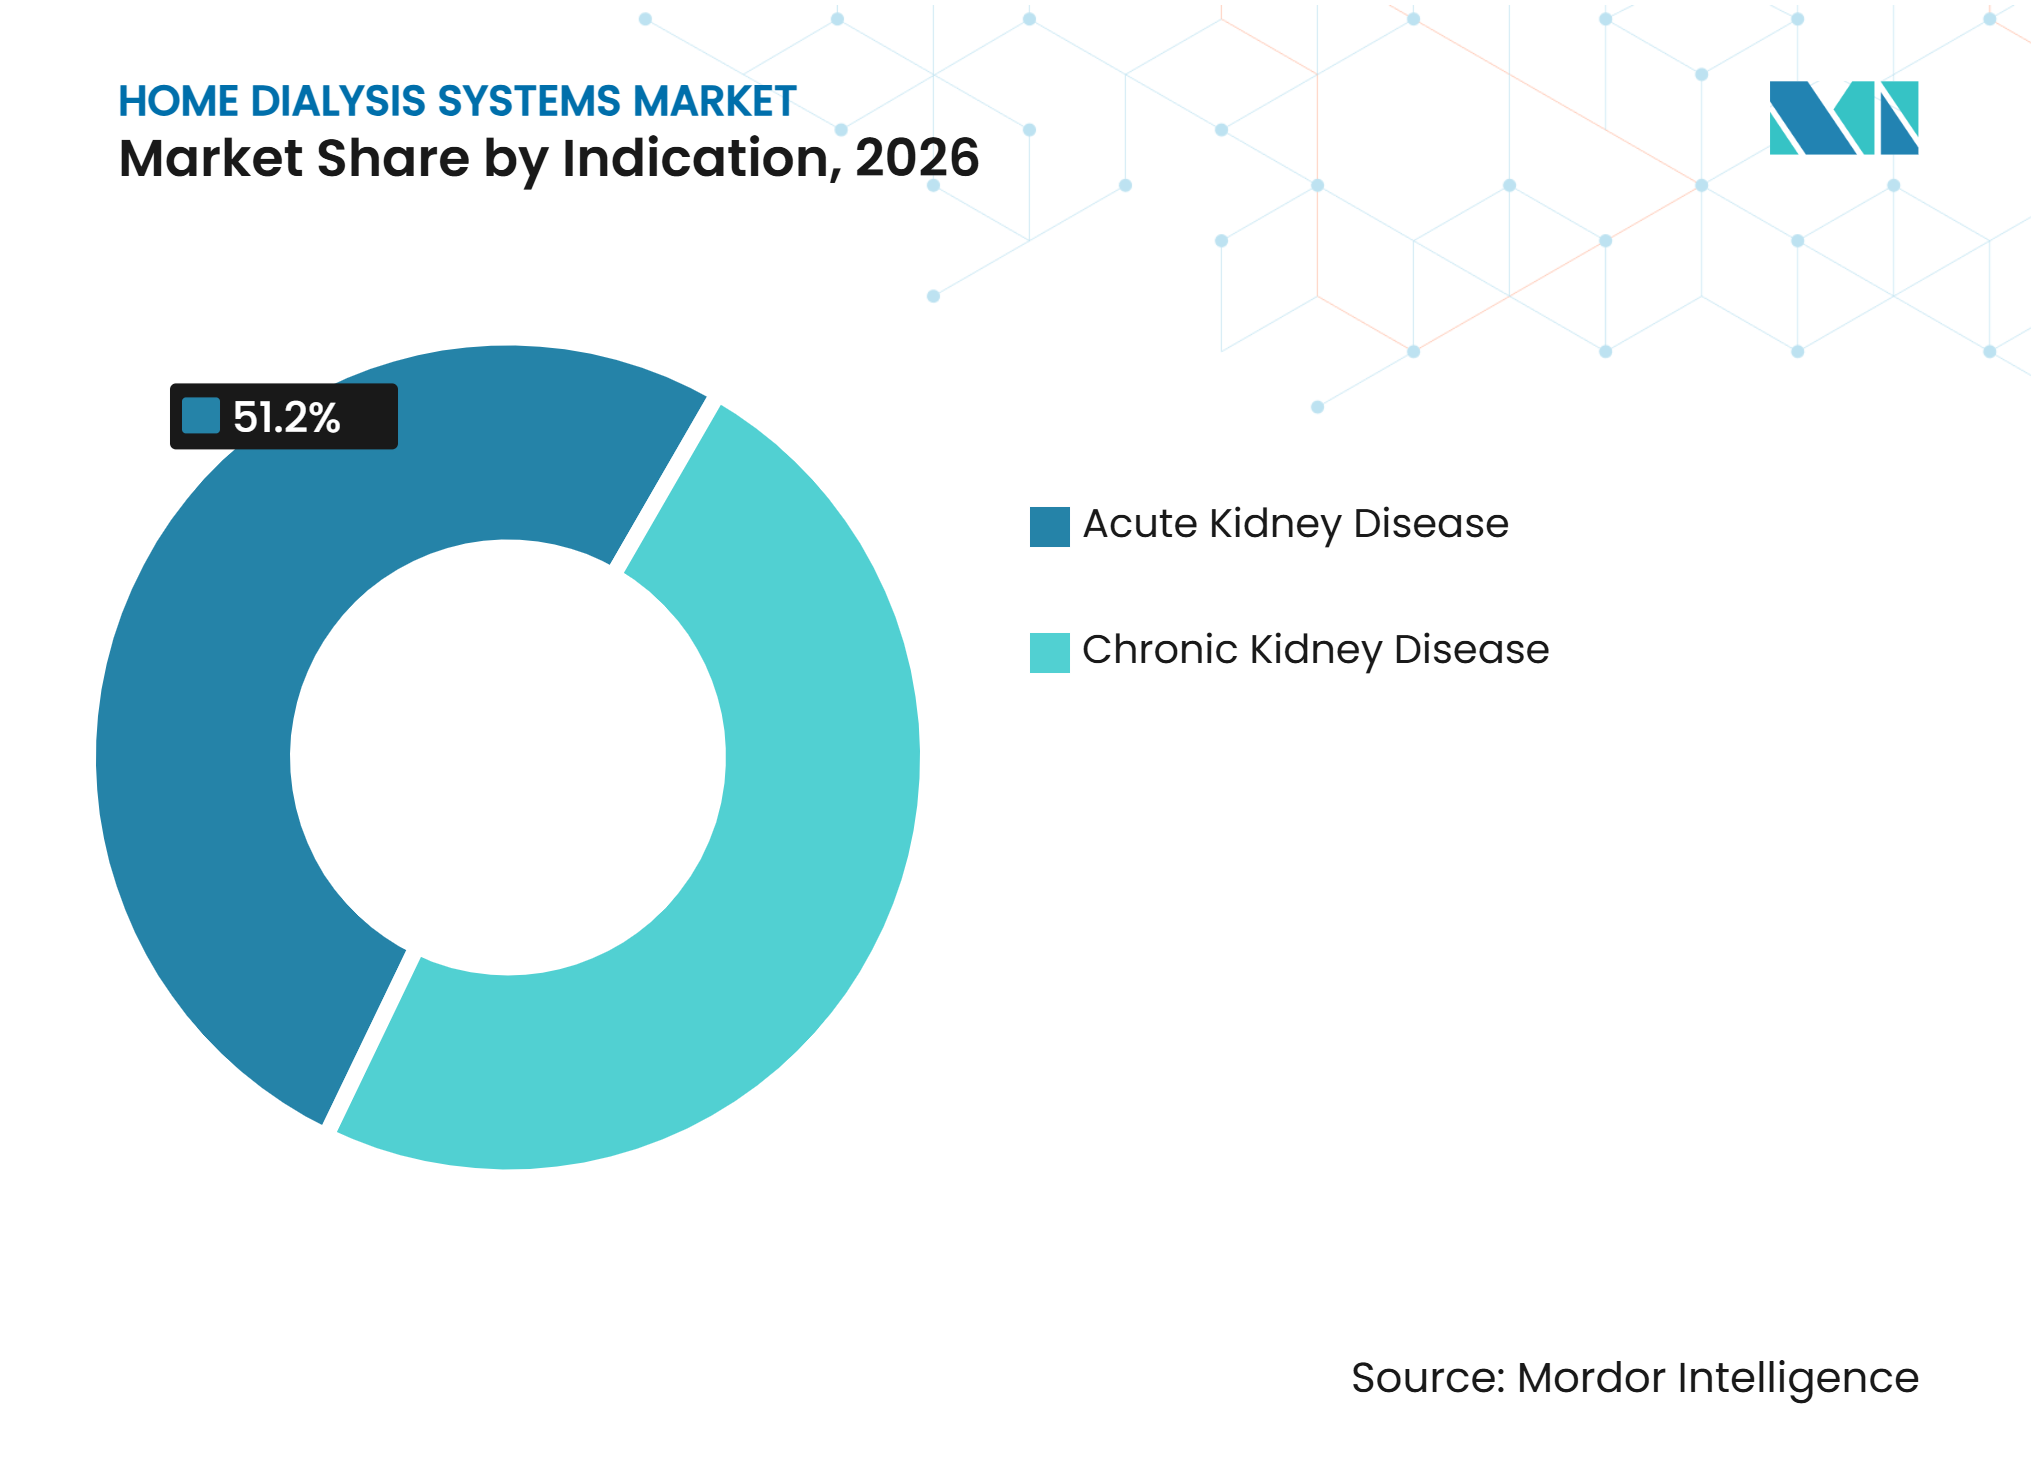
- Par indication, la maladie rénale aiguë détenait 51,22 % de la part du marché des systèmes de dialyse à domicile en 2026, tandis que la maladie rénale chronique devrait croître à un CAGR de 11,83 % jusqu'en 2032.
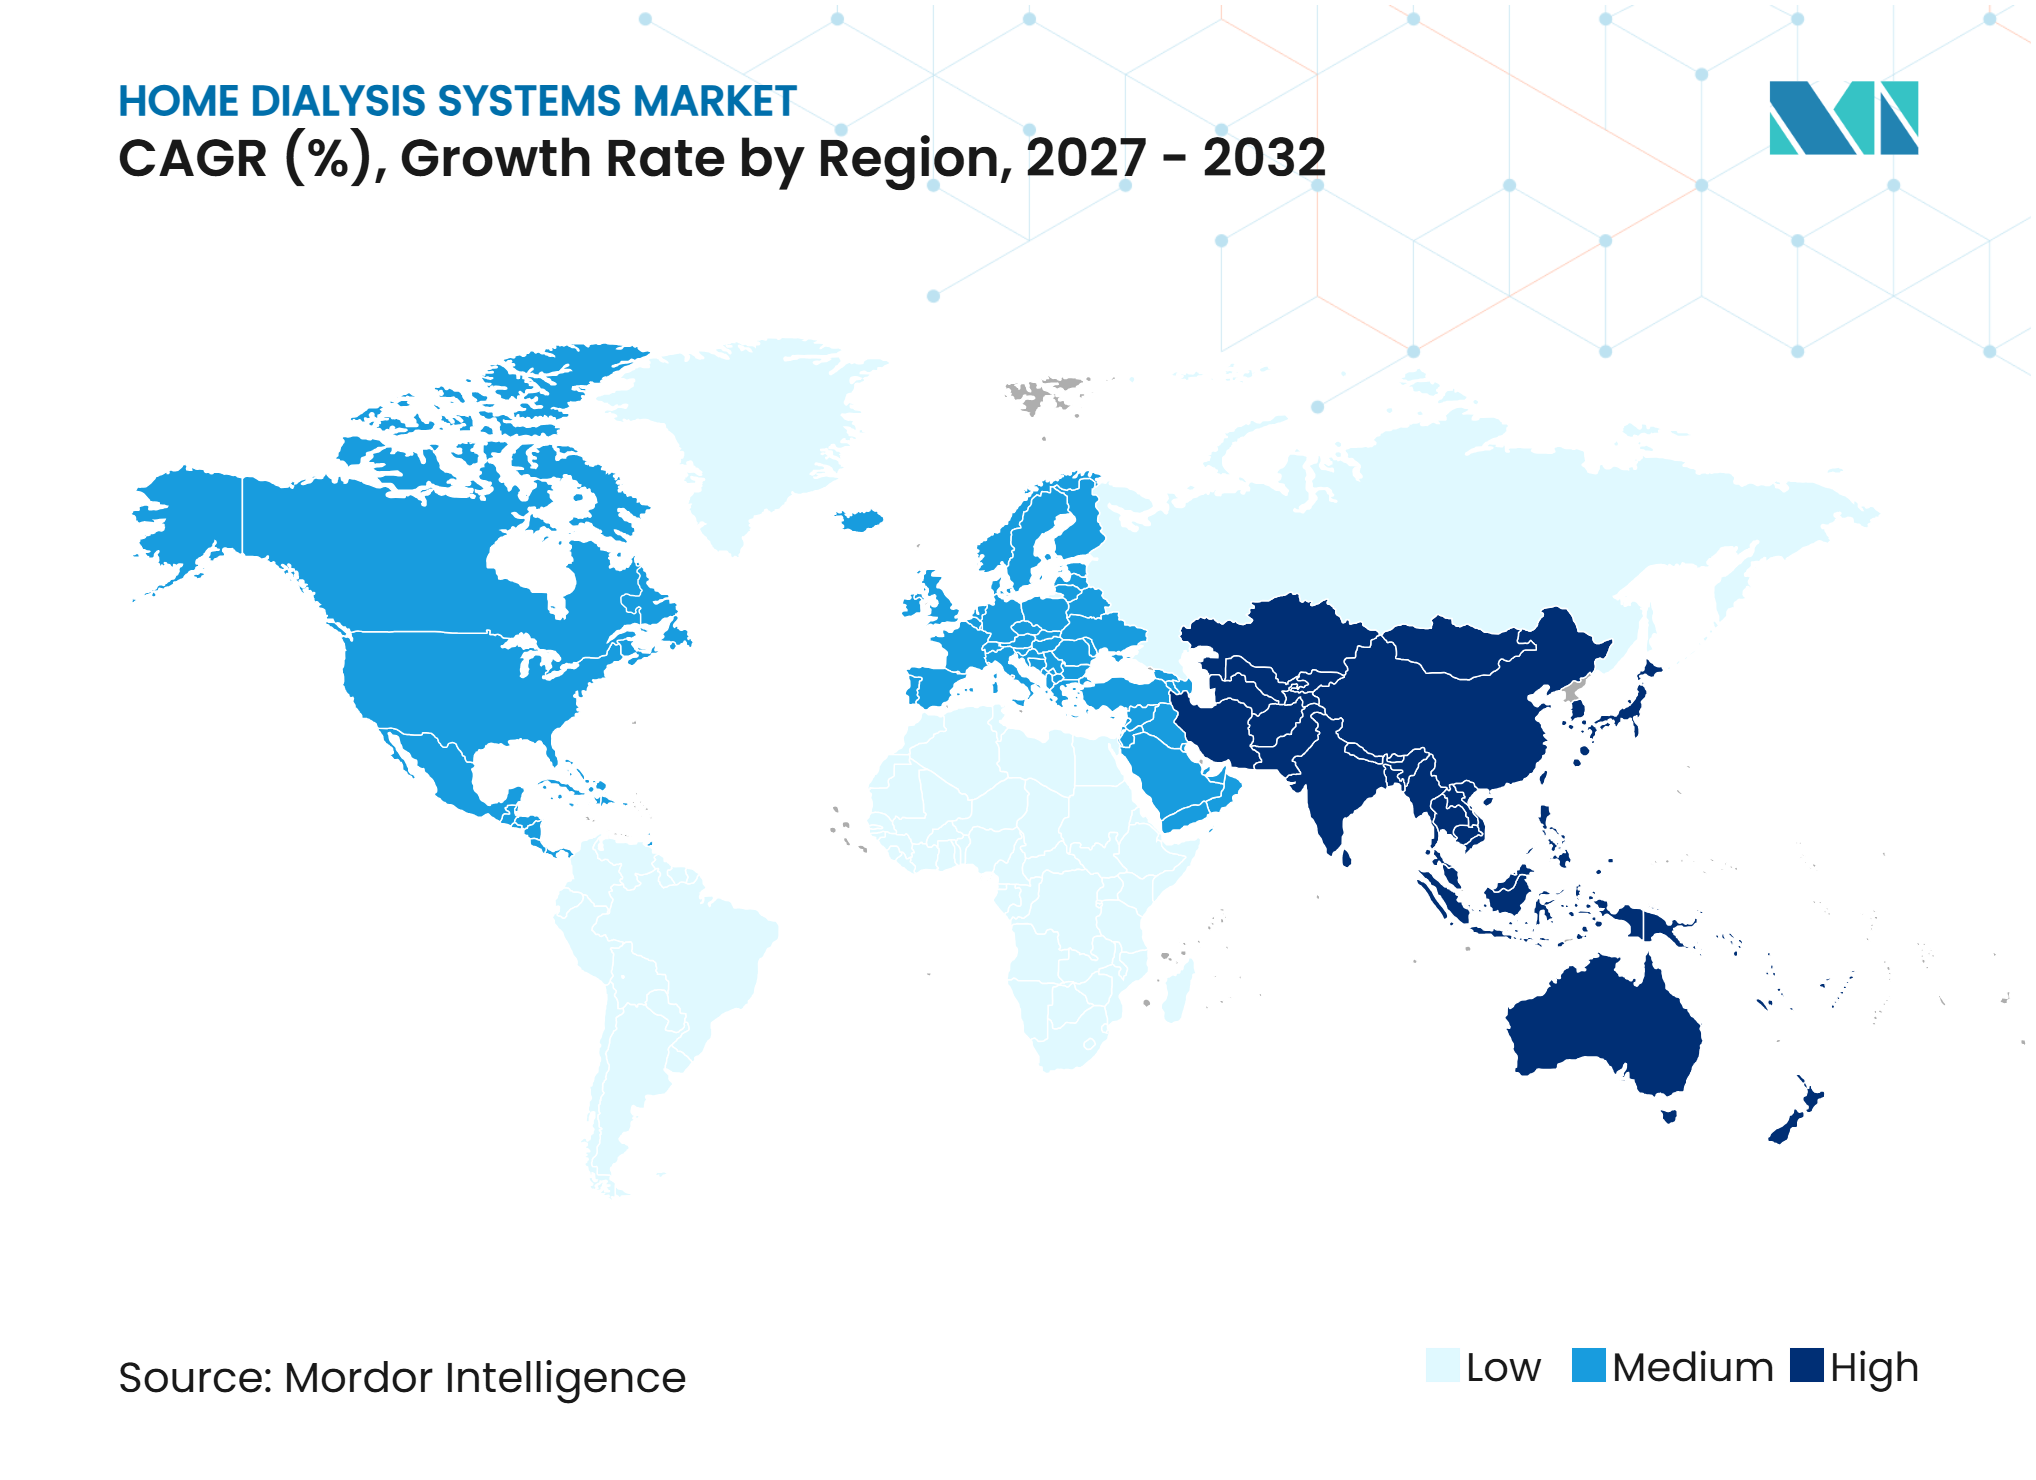
- Par géographie, l'Amérique du Nord représentait 46,27 % de la part du marché des systèmes de dialyse à domicile en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Progression du fardeau de la maladie rénale chronique et de la maladie rénale en phase terminale | +3.2% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Élargissement du remboursement basé sur la valeur et de la dialyse à domicile | +2.5% | Amérique du Nord et Europe, notamment l'Allemagne et la France | Moyen terme (2-4 ans) |
| Demande de traitements centrés sur le patient et flexibles | +2.0% | Mondial | Moyen terme (2-4 ans) |
| Dispositifs connectés et gestion à distance des patients | +1.8% | Amérique du Nord, Europe et centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Génération de dialysat au point de soins et réduction de la logistique de traitement | +1.1% | Amérique du Nord, Europe et Asie-Pacifique émergente | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Progression du fardeau de la maladie rénale chronique et de la maladie rénale en phase terminale
La population croissante atteinte de maladie rénale chronique et de maladie rénale en phase terminale reste une source durable de demande pour le traitement à domicile. La maladie rénale chronique touchait 37 millions d'adultes aux États-Unis en 2026, soit 14 % de la population adulte, tandis que 360 patients commençaient une dialyse chaque jour.[1] Le diabète et l'hypertension continuent de produire une large population sous dialyse d'entretien dans plusieurs régions. L'Asie du Sud et l'Afrique subsaharienne supportent un fardeau croissant, mais l'utilisation de la dialyse à domicile reste limitée, ce qui amène les fabricants à répondre aux besoins non satisfaits en matière d'accès par des systèmes plus simples et des offres axées sur les consommables. Le Japon a enregistré 36 404 nouveaux démarrages de dialyse en 2024, la néphropathie diabétique étant responsable de 37,6 % des cas et l'âge moyen de démarrage étant de 71,7 ans.[2] Ces patients ont besoin de programmes à domicile adaptés aux personnes âgées présentant plusieurs problèmes de santé.
Élargissement du remboursement basé sur la valeur et de la dialyse à domicile
La politique de remboursement soutient le marché des systèmes de dialyse à domicile lorsqu'elle prend en charge le traitement, la formation et les soins en dehors d'un établissement. Le système de paiement prospectif ESRD 2025 du CMS a fixé un taux de base de 273,8 USD par traitement et a étendu la couverture Medicare de la dialyse à domicile aux patients atteints de lésion rénale aiguë.[3] Le CMS a relevé le taux de base à 281,7 USD par traitement pour 2026 et a prévu 6 milliards USD de paiements à 7 600 établissements ESRD. L'Allemagne a introduit en janvier 2025 une incitation au démarrage de la dialyse à domicile de 96,5 EUR (106 USD) par semaine de traitement pour les 52 premières semaines d'un programme à domicile. L'Allemagne a également relevé les tarifs forfaitaires de dialyse en janvier 2026 dans le cadre d'un mécanisme d'ajustement annuel. Ces mesures répondent aux coûts initiaux des prestataires qui peuvent retarder l'adoption des programmes à domicile.
Demande de traitements centrés sur le patient et flexibles
Les patients accordent de plus en plus d'importance aux calendriers de traitement qui préservent leurs routines quotidiennes et réduisent le temps passé dans les centres de dialyse. La dialyse péritonéale automatisée peut fonctionner la nuit, ce qui permet aux patients de maintenir leurs engagements diurnes. L'hémodialyse quotidienne courte à domicile et l'hémodialyse nocturne à domicile offrent une flexibilité similaire aux patients capables de gérer leur traitement en toute sécurité à domicile. Une étude multicentrique de 2026 a révélé que les patients utilisant le système de dialyse Quanta Dialysis ont atteint un Kt/V hebdomadaire standardisé moyen d'au moins 2,1, répondant au critère d'adéquation rapporté tout en favorisant une planification flexible. Le traitement à domicile peut transférer davantage de responsabilités aux aidants, de sorte que la capacité familiale influe sur la transformation de la flexibilité en utilisation soutenue. Une étude de 2025 sur le soutien à distance pour les patients sous dialyse péritonéale a rapporté une meilleure auto-gestion et une meilleure compétence des aidants grâce à une participation familiale structurée.
Dispositifs connectés et gestion à distance des patients
Les plateformes connectées permettent aux cliniciens de surveiller les données de traitement et d'intervenir sans nécessiter une visite en établissement. Elles peuvent soutenir les examens à distance des paramètres de traitement, la gestion des prescriptions et l'identification précoce des complications. Les dispositifs connectés augmentent également l'importance de la cybersécurité dans la conception et l'homologation des produits. Outset Medical a déclaré que son système Tablo de nouvelle génération a reçu l'autorisation de la FDA en janvier 2026 et intègre les recommandations de cybersécurité 2025 de la FDA.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge de formation des patients et des aidants | -1.5% | Mondial, plus aiguë en Asie-Pacifique et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Remboursement inégal et économie des prestataires | -1.0% | Asie-Pacifique émergente, Moyen-Orient et Afrique, Amérique du Sud et certains marchés européens | Moyen terme (2-4 ans) |
| Contraintes liées à l'infrastructure à domicile, à la sécurité et à l'observance | -0.8% | Asie-Pacifique émergente, Moyen-Orient et Afrique, Amérique du Sud et zones rurales à l'échelle mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge de formation des patients et des aidants
Les exigences de formation restent un frein majeur à l'élargissement de l'utilisation du traitement à domicile. L'hémodialyse à domicile exige que les patients et les aidants apprennent la gestion de l'accès vasculaire, la mise en place de la machine, la technique stérile et les procédures d'urgence sur une période de 8 à 12 semaines. Le temps et les efforts requis peuvent augmenter le risque d'abandon précoce avant qu'un patient n'achève la transition vers le domicile. Le rapport japonais sur la dialyse de 2024 a documenté une utilisation très faible de la dialyse à domicile malgré des services de néphrologie avancés. Les besoins en infrastructure à domicile, en sécurité et en observance peuvent aggraver ce défi de formation, en particulier dans les milieux ruraux et émergents. Les outils numériques peuvent raccourcir certaines parties du processus de formation, mais les données disponibles sur les résultats à travers les populations restent limitées.
Remboursement inégal et économie des prestataires
L'économie des prestataires reste inégale lorsque le paiement favorise le traitement prévisible en centre plutôt que le coût initial des programmes à domicile. Un programme à domicile nécessite des dépenses en formation des patients, en installation d'équipements et en surveillance à distance avant de pouvoir assurer un traitement régulier. Le modèle de choix de traitement ESRD a pris fin le 31 décembre 2025, supprimant une incitation financière au niveau des prestataires aux États-Unis pour les transitions vers la dialyse à domicile. Dans plusieurs marchés du Moyen-Orient, d'Amérique du Sud et d'Asie du Sud-Est, les patients peuvent faire face à des coûts importants à leur charge pour les équipements et consommables à domicile. Les fabricants sont également soumis aux exigences de la norme ISO 13485 et aux approbations de dispositifs spécifiques à chaque pays, ce qui prolonge le coût et le calendrier d'entrée sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la dialyse péritonéale gagne en préférence grâce à la thérapie nocturneL'hémodialyse détenait 52,25 % du marché des systèmes de dialyse à domicile en 2026 et est restée le principal type de traitement. L'hémodialyse quotidienne courte et l'hémodialyse nocturne à domicile progressent plus rapidement que l'hémodialyse conventionnelle à domicile. Des conceptions de dispositifs plus simples et sans eau rendent les calendriers plus intensifs plus pratiques à domicile. L'entrée sur le marché et la montée en puissance restent soumises aux exigences nationales, notamment les normes NMPA en Chine et le marquage CE dans le cadre du règlement de l'Union européenne sur les dispositifs médicaux.
La dialyse péritonéale devrait se développer à un CAGR de 11,12 % de 2027 à 2032, ce qui en fait le type de traitement à la croissance la plus rapide sur le marché des systèmes de dialyse à domicile. La dialyse péritonéale automatisée fonctionne la nuit et peut réduire les perturbations du travail et des activités diurnes. Ce calendrier favorise les patients qui valorisent une plus grande autonomie quotidienne. La dialyse péritonéale ambulatoire continue nécessite des échanges manuels jusqu'à 4 fois par jour. Le processus manuel augmente les exigences en temps des aidants par rapport à la thérapie automatisée.


Par type de produit :
les consommables génèrent des revenus récurrents à mesure que l'utilisation des dispositifs s'élargitLes dispositifs détenaient 43,63 % de la part du marché des systèmes de dialyse à domicile en 2026. Les machines d'hémodialyse à domicile, les dialyseurs et les systèmes de traitement de l'eau constituent l'équipement essentiel des programmes à domicile. Outset Medical, Mozarc Medical, Quanta Dialysis Technologies et Fresenius Medical Care se font concurrence sur la mise en place des systèmes, la purification de l'eau, la connectivité et la cybersécurité. La base installée reste donc importante pour le modèle de revenus des prestataires et des fabricants.
Les consommables devraient croître à un CAGR de 10,85 % jusqu'en 2032. Les lignes de sang, les concentrés, les cathéters et autres articles à usage unique sont utilisés lors de chaque séance de traitement. Leur demande augmente directement à mesure que davantage de patients utilisent des dispositifs à domicile. Une étude de 2025 a révélé qu'un modèle de liaison entre hôpital en ligne et communauté améliorait l'auto-gestion et la compétence des aidants pour les patients sous dialyse péritonéale d'entretien.
Par indication :
la maladie rénale chronique soutient la demande de traitement à long termeLa maladie rénale aiguë représentait 51,22 % de la part du marché des systèmes de dialyse à domicile en 2026. Sa position reflétait l'éventail des dispositifs autorisés pour la lésion rénale aiguë et l'élargissement de la couverture Medicare en janvier 2025. Le CMS a étendu la couverture de la dialyse à domicile aux patients atteints de lésion rénale aiguë, ce qui a élargi le périmètre commercial au-delà de la maladie rénale en phase terminale. La politique a reconnu qu'un traitement par ultrafiltration réduite peut soutenir la récupération de la fonction rénale résiduelle. Elle a également accru la pertinence des systèmes capables de répondre à différents besoins cliniques.
La maladie rénale chronique devrait croître à un CAGR de 11,83 % jusqu'en 2032, le taux le plus élevé parmi les indications. Le diabète et l'hypertension augmentent le nombre de patients nécessitant une dialyse d'entretien de longue durée. La néphropathie diabétique représentait 37,6 % des nouveaux démarrages de dialyse au Japon en 2024. Elle représentait également 37 % des patients américains atteints de maladie rénale en phase terminale. Ce schéma soutient la demande de dispositifs, de consommables et de soins connectés sur des périodes de traitement prolongées. Les fournisseurs qui combinent le matériel de traitement avec la gestion à distance et les fournitures continues sont alignés sur ce modèle de soins de longue durée.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 46,27 % du marché des systèmes de dialyse à domicile en 2026, avec les États-Unis comme principal contributeur aux revenus. Le taux de base Medicare ESRD est de 281,7 USD par traitement en 2026. Le CMS a prévu 6 milliards USD de paiements totaux à 7 600 établissements ESRD en 2026. La fin du modèle de choix de traitement ESRD en 2025 a supprimé une incitation directe à la transition pour les prestataires. La demande des patients et l'innovation produit portent désormais davantage la responsabilité de la croissance des programmes à domicile. Le Canada et le Mexique restent des contributeurs plus modestes, bien que les systèmes provinciaux au Canada envisagent des politiques de dialyse péritonéale en première intention là où la capacité des établissements est limitée. Les changements de paiement des établissements peuvent améliorer l'environnement général des soins rénaux sans produire automatiquement une transition vers le domicile. Le résultat à court terme dépend de la façon dont les prestataires, les patients et les fabricants de dispositifs répondent à la nouvelle structure d'incitation.
Europe
L'Europe est façonnée par la réforme du remboursement en Allemagne et en France. L'Allemagne a introduit en janvier 2025 des incitations de 96,5 EUR par semaine de traitement pour les nouveaux patients sous dialyse à domicile. Le programme bénéficiait de 15 millions EUR de financement supplémentaire et visait à remédier à un taux de pénétration de la dialyse à domicile de 5 à 7 %, contre un objectif déclaré de 20 à 30 %. L'Allemagne a de nouveau augmenté les tarifs forfaitaires de dialyse en janvier 2026. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à la demande. L'approche de commissionnement axée sur le domicile au Royaume-Uni et l'évolution de la France vers un remboursement forfaitaire hebdomadaire individualisé soutiennent l'orientation de la région. Ces politiques reconnaissent que le remboursement doit couvrir plus qu'une séance de dialyse. Il doit également prendre en compte la formation, l'installation à domicile et la supervision clinique continue. Le marché des systèmes de dialyse à domicile dispose d'une voie d'adoption plus claire lorsque ces éléments sont reflétés dans la conception des paiements locaux.
Asie-Pacifique, Moyen-Orient, Afrique et Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 12,36 % jusqu'en 2032, le taux régional le plus rapide sur le marché des systèmes de dialyse à domicile. La Chine comptait 1,3 million de patients sous dialyse fin 2025, dont 1,138 million sous hémodialyse et 162 000 sous dialyse péritonéale. L'Inde et la Corée du Sud s'ajoutent à la demande régionale, tandis que l'Australie et la Nouvelle-Zélande restent des références en matière de politique axée sur le domicile. Le Moyen-Orient, l'Afrique et l'Amérique du Sud restent des régions en phase précoce, avec un potentiel lié à l'expansion des soins de santé urbains et aux programmes nationaux de soins rénaux. La Chine illustre l'ampleur de l'opportunité régionale, car la grande population sous dialyse présente encore une participation limitée à la dialyse péritonéale. Le Japon montre qu'une infrastructure clinique avancée seule ne garantit pas une utilisation élevée du traitement à domicile. Le marché des systèmes de dialyse à domicile nécessite donc un soutien politique, une éducation et des produits adaptés aux conditions des ménages locaux.
Paysage concurrentiel
Concentration du Marché
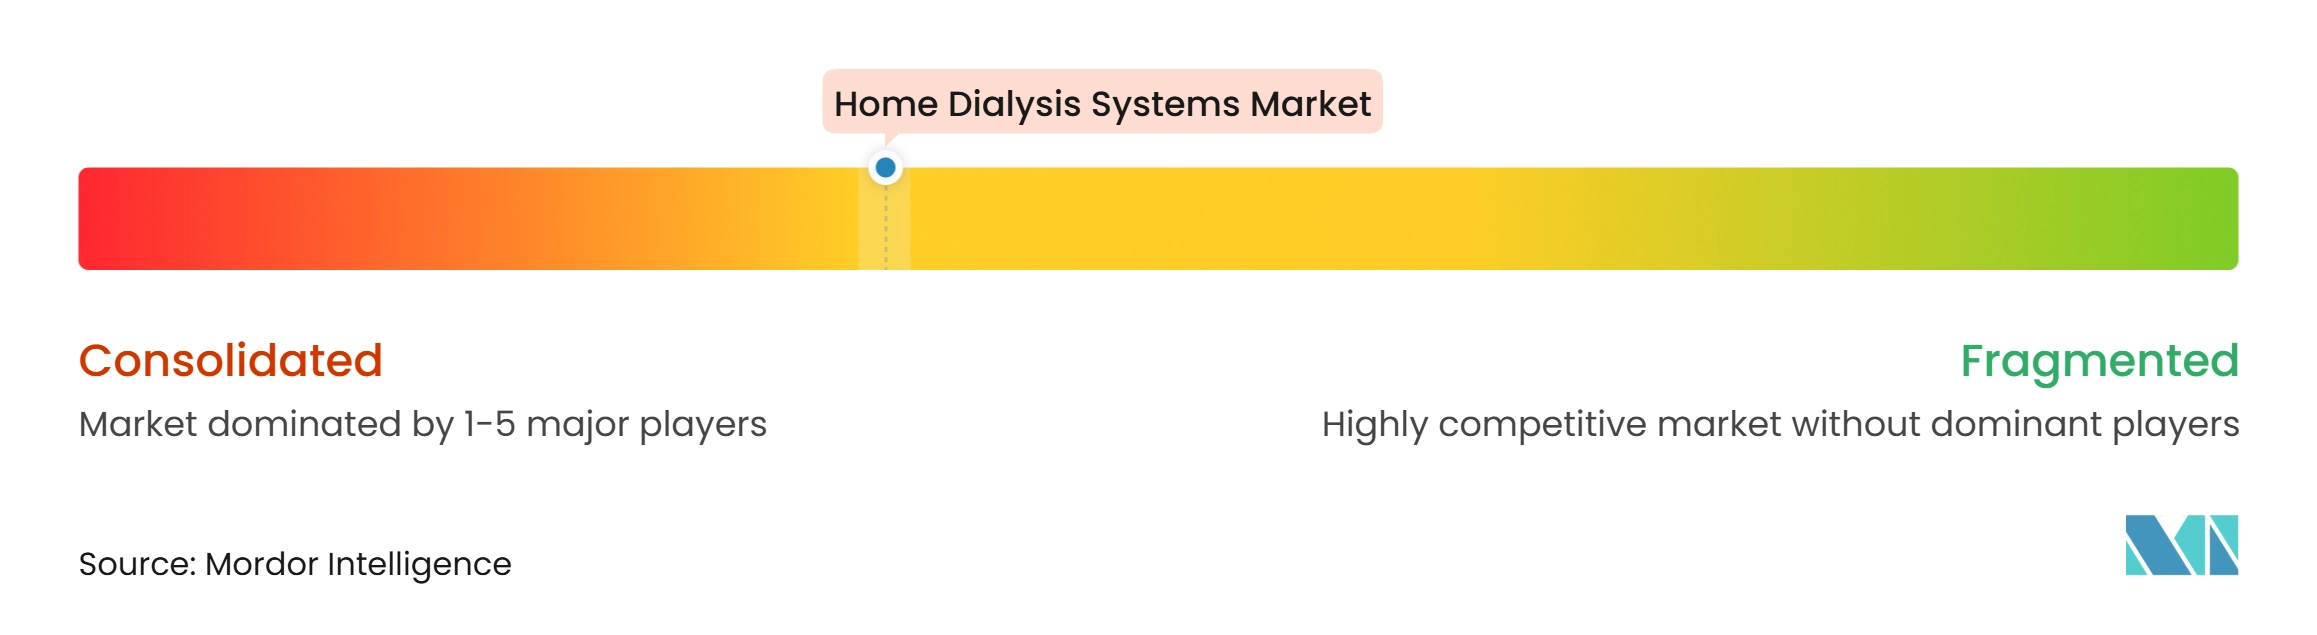
Le marché des systèmes de dialyse à domicile est modérément concentré. Fresenius Medical Care et Vantive occupent des positions solides dans les écosystèmes de soins connectés et les consommables de dialyse péritonéale. Fresenius Medical Care a lancé Kinexus en juin 2026 pour regrouper le soutien à la dialyse péritonéale à distance et à l'hémodialyse à domicile sur une seule plateforme. La société a également indiqué que 10 % de ses machines de dialyse aux États-Unis avaient été remplacées par le système 5008X CAREsystem à mi-2026, avec plus de 600 000 traitements effectués. Le marché des systèmes de dialyse à domicile récompense de plus en plus les fournisseurs capables de soutenir le patient et l'équipe clinique tout au long du traitement. Les outils numériques peuvent réduire la séparation entre les flux de travail de la dialyse péritonéale et de l'hémodialyse à domicile. Ils peuvent également rendre les relations de service à long terme plus centrales à la concurrence. Cela valorise la fiabilité à la fois des équipements et du soutien aux données cliniques.
Outset Medical positionne Tablo autour de la purification intégrée de l'eau et de son utilisation aussi bien en établissement qu'à domicile. Mozarc Medical a reçu une approbation IDE conditionnelle pour son système d'hémodialyse multi-passage Solv en mars 2026. La conception basée sur les sorbants vise à réduire la consommation d'eau et pourrait modifier les attentes en matière de portabilité et de coût si elle est validée cliniquement. La plateforme d'hémodialyse à domicile de Quanta offre une autre option aux prestataires recherchant des performances cliniques comparables au traitement en centre. Son étude multicentrique de 2026 a apporté des preuves cliniques pour un système à domicile à haut débit. La concurrence sur le marché des systèmes de dialyse à domicile s'étend donc au-delà du dispositif lui-même. Les fournisseurs se font également concurrence sur les besoins d'installation, la consommation d'eau, le soutien à distance et la confiance que les cliniciens accordent aux performances à domicile.
Les opportunités de niches sont centrées sur la dialyse portable, la génération de dialysat au point de soins et les services pour les régions mal desservies. Vivance a achevé un essai clinique de faisabilité avancée pour son dispositif de dialyse péritonéale portable en août 2025 et avait levé plus de 20 millions USD. Les exigences de la norme ISO 13485 et du processus FDA 510(k) continuent de fixer un seuil d'entrée pour les dispositifs et les consommables. L'accent mis sur les preuves cliniques en conditions réelles est croissant, comme l'illustre l'initiative BEACON-US de Fresenius Medical Care annoncée en juillet 2026. La génération de preuves peut aider les fournisseurs à démontrer les performances des systèmes connectés auprès de groupes de patients variés. Le marché des systèmes de dialyse à domicile conserve de la place pour des systèmes qui réduisent les obstacles liés à la formation, à l'eau et à la logistique. Ces domaines restent pertinents là où l'infrastructure existante des programmes à domicile est limitée.
Leaders du secteur des systèmes de dialyse à domicile
-
Fresenius Medical Care AG & Co. KGaA
-
Vantive Health LLC
-
Nipro Corporation
-
B. Braun Melsungen AG
-
Outset Medical, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Dialyse à Domicile Entreprises couvertes dans ce rapport
- Abbvie
- Asahi Kasei
- AWAK Technologies Pte Ltd
- B. Braun
- DaVita
- Dialyze Direct
- Dialysis Clinic, Inc.
- Fresenius
- Innovative Renal Care
- Mozarc Medical
- Nikkiso Co., Ltd.
- Nipro
- Outset Medical, Inc.
- Physidia S.A.S.
- Quanta Dialysis Technologies Ltd.
- Rockwell Medical
- Satellite Healthcare, Inc.
- Terumo
- Toray Industries, Inc.
- Vantive Health LLC
Développements industriels récents dans Marché des Systèmes de Dialyse à Domicile
- Août 2026 : Fresenius Medical Care a annoncé une croissance de 23 % de son résultat opérationnel au deuxième trimestre 2026, avec environ 10 % des machines de dialyse aux États-Unis remplacées par le système 5008X CAREsystem et plus de 600 000 traitements cumulés effectués ; l'initiative BEACON-US de la société, annoncée le 29 juillet 2026, générera des preuves en conditions réelles sur l'hémofiltration à haut volume auprès de populations de patients américains diversifiées, renforçant son avantage en matière de données cliniques de soins connectés.
- Juin 2026 : Fresenius Medical Care a lancé Kinexus à l'échelle mondiale lors du Congrès de l'Association européenne de néphrologie, une plateforme numérique unifiée de dialyse à domicile combinant la surveillance à distance de la thérapie par dialyse péritonéale et par hémodialyse à domicile, la gestion à distance des prescriptions et l'aide à la décision clinique dans une interface modulaire unique.
- Mai 2026 : Quanta Dialysis Technologies a publié une étude prospective, multicentrique, en ouvert sur l'efficacité et la sécurité du système de dialyse Quanta Dialysis pour l'hémodialyse à domicile dans Kidney Medicine, confirmant un Kt/V hebdomadaire standardisé moyen d'au moins 2,1 en milieu domiciliaire.
Périmètre du rapport sur le marché mondial des systèmes de dialyse à domicile
Selon le périmètre du rapport, le marché des systèmes de dialyse à domicile désigne le secteur fournissant des équipements et des solutions de dialyse conçus pour être utilisés au domicile des patients, permettant un traitement en dehors des établissements cliniques traditionnels. Il couvre les systèmes d'hémodialyse à domicile et de dialyse péritonéale, ainsi que les consommables et services de soutien associés.
Le marché des systèmes de dialyse à domicile est segmenté par type, type de produit, indication et géographie. Par type, le marché est segmenté en hémodialyse et dialyse péritonéale. L'hémodialyse est ensuite segmentée en hémodialyse conventionnelle à domicile, hémodialyse quotidienne courte à domicile et hémodialyse nocturne à domicile. La dialyse péritonéale est ensuite segmentée en dialyse péritonéale ambulatoire continue et dialyse péritonéale automatisée. Par type de produit, le marché est segmenté en dispositifs et consommables. Les dispositifs sont ensuite segmentés en machines d'hémodialyse à domicile, dialyseurs, systèmes de traitement de l'eau et autres types de dispositifs. Les consommables sont ensuite segmentés en lignes de sang, concentrés, cathéters et autres consommables. Par indication, le marché est segmenté en maladie rénale aiguë et maladie rénale chronique. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Hémodialyse | Hémodialyse conventionnelle à domicile |
| Hémodialyse quotidienne courte à domicile | |
| Hémodialyse nocturne à domicile | |
| Dialyse péritonéale | Dialyse péritonéale ambulatoire continue |
| Dialyse péritonéale automatisée |
| Dispositifs | Machines d'hémodialyse à domicile |
| Dialyseurs | |
| Systèmes de traitement de l'eau | |
| Autres types de dispositifs | |
| Consommables | Lignes de sang |
| Concentrés | |
| Cathéters | |
| Autres consommables |
| Maladie rénale aiguë |
| Maladie rénale chronique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type | Hémodialyse | Hémodialyse conventionnelle à domicile |
| Hémodialyse quotidienne courte à domicile | ||
| Hémodialyse nocturne à domicile | ||
| Dialyse péritonéale | Dialyse péritonéale ambulatoire continue | |
| Dialyse péritonéale automatisée | ||
| Par type de produit | Dispositifs | Machines d'hémodialyse à domicile |
| Dialyseurs | ||
| Systèmes de traitement de l'eau | ||
| Autres types de dispositifs | ||
| Consommables | Lignes de sang | |
| Concentrés | ||
| Cathéters | ||
| Autres consommables | ||
| Par indication | Maladie rénale aiguë | |
| Maladie rénale chronique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les systèmes de dialyse à domicile jusqu'en 2032 ?
Le marché des systèmes de dialyse à domicile devrait croître de 29,41 milliards USD en 2026 à 31,92 milliards USD en 2027, et atteindre 52,20 milliards USD d'ici 2032, avec un CAGR de 10,34 %.
Quel type de traitement de dialyse à domicile connaît la croissance la plus rapide ?
La dialyse péritonéale devrait être le type de traitement à la croissance la plus rapide, avec un CAGR prévu de 11,12 % jusqu'en 2032.
Quelle catégorie de produits connaîtra la croissance la plus rapide jusqu'en 2032 ?
Les consommables devraient croître à un CAGR de 10,85 %, car les lignes de sang, les concentrés, les cathéters et les sets à usage unique sont nécessaires à chaque séance.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 12,36 %, soutenue par la demande en Chine, en Inde, au Japon et en Corée du Sud.