
Tamaño y Participación del Mercado de Sistemas de Diálisis Domiciliaria
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 31.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 52.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Diálisis Domiciliaria por Mordor Intelligence
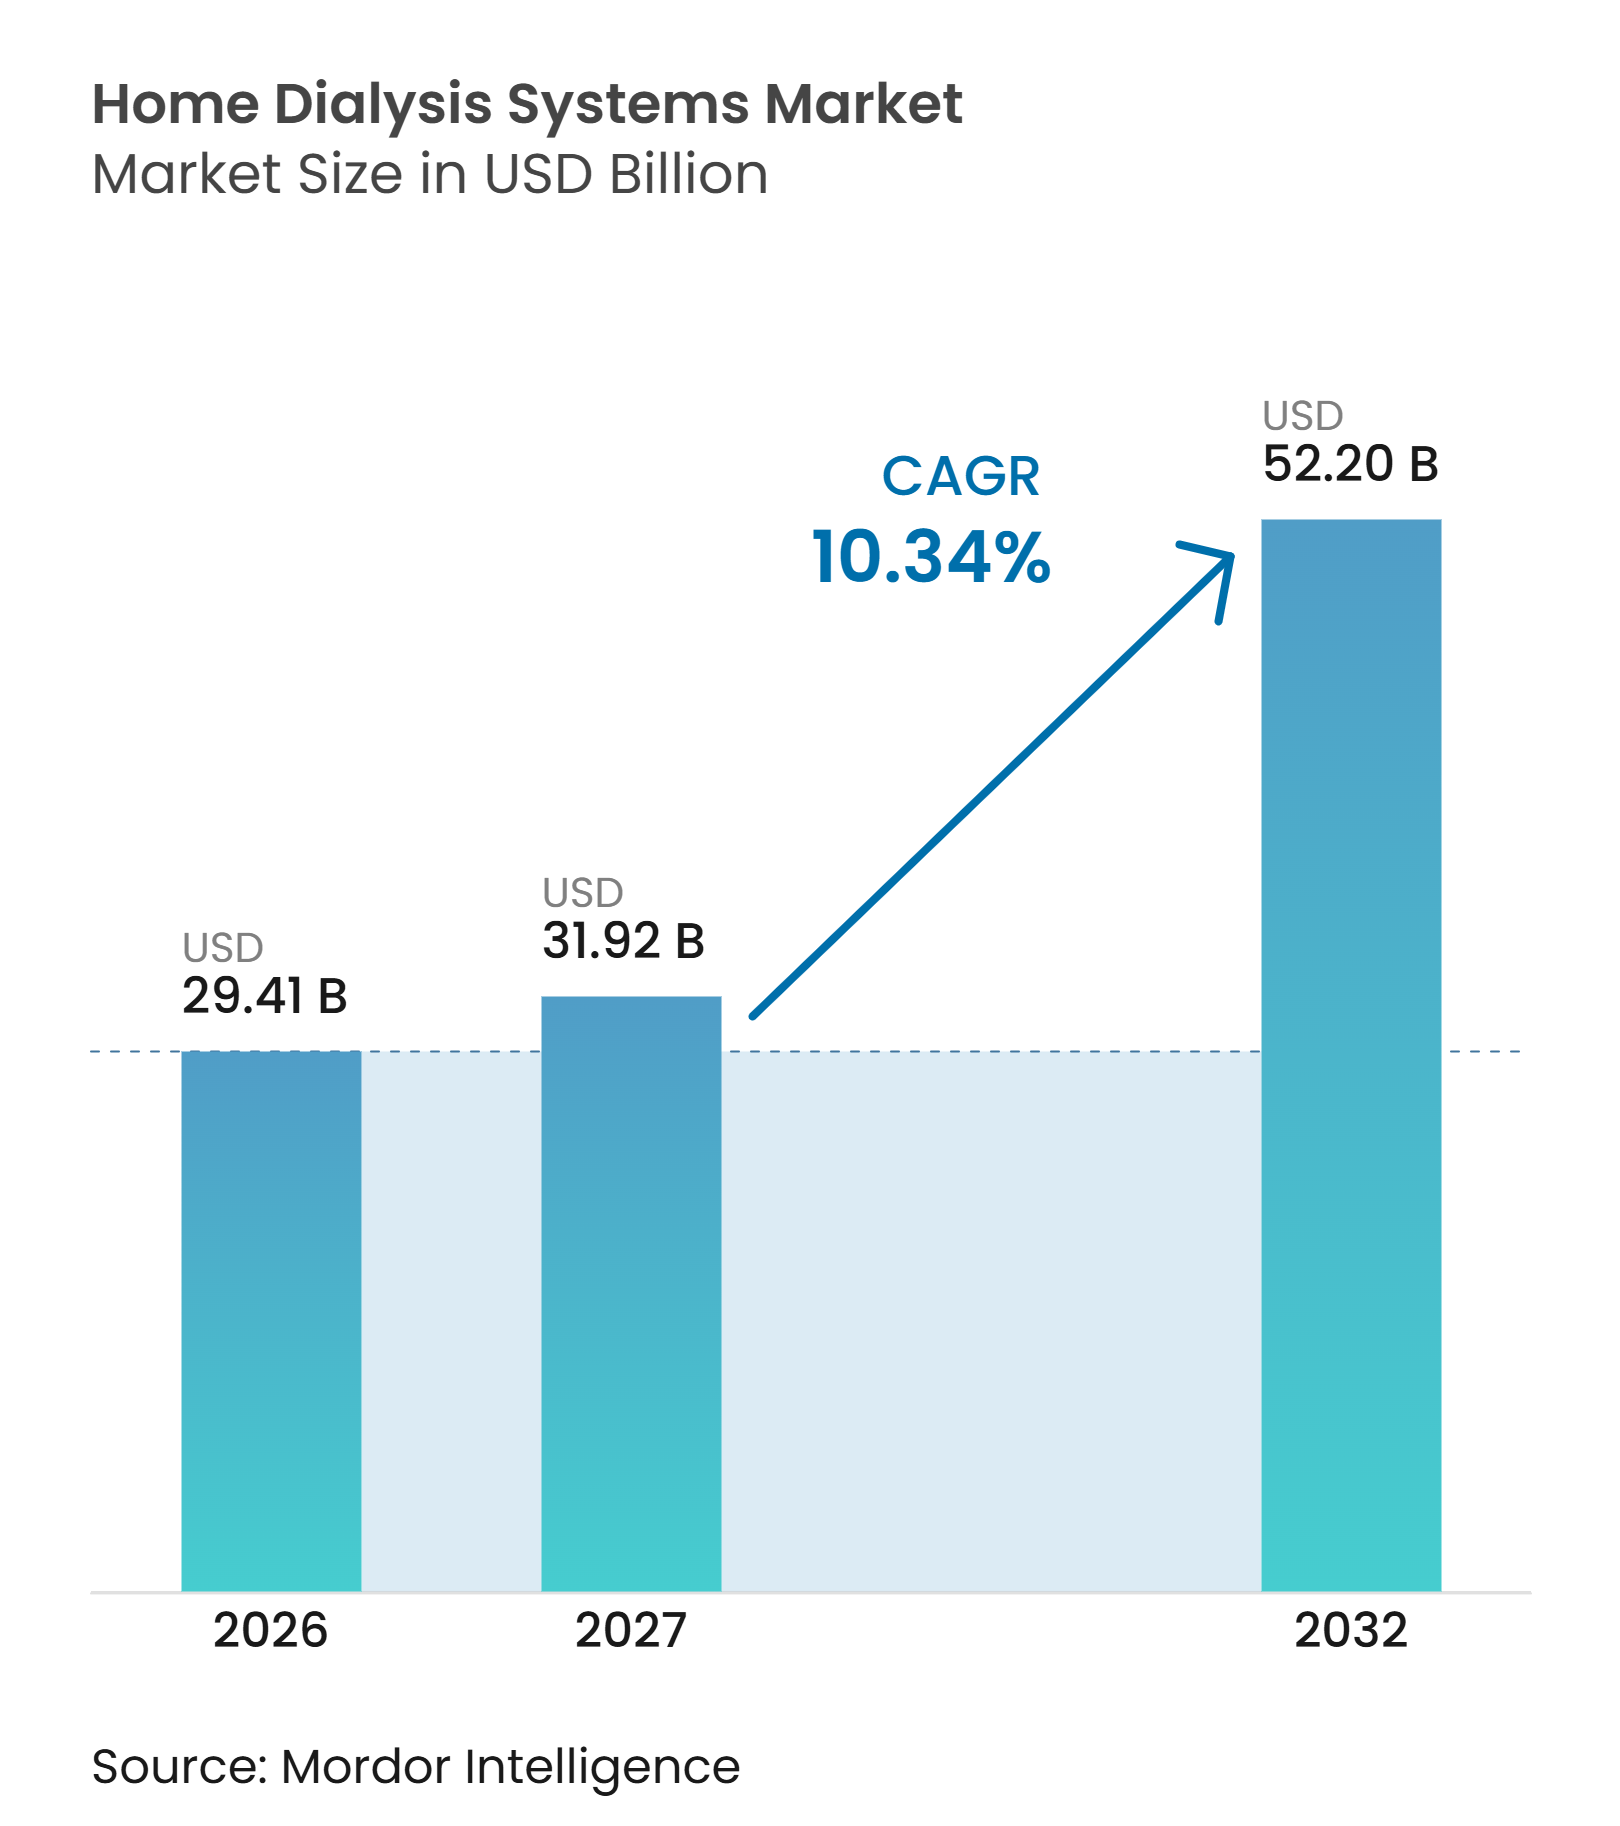
Se espera que el tamaño del Mercado de Sistemas de Diálisis Domiciliaria aumente de 29,41 mil millones de USD en 2026 a 31,92 mil millones de USD en 2027 y alcance los 52,20 mil millones de USD para 2032, creciendo a una CAGR del 10,34% durante 2027-2032.
El aumento de la diabetes y la hipertensión está incrementando el número de personas que requieren atención renal a largo plazo. Los Centros para el Control y la Prevención de Enfermedades declararon que la enfermedad renal crónica afectó a 37 millones de adultos en los Estados Unidos en 2026, y 360 pacientes comenzaron diálisis cada día, lo que sustenta una necesidad constante de capacidad de tratamiento. La política de los pagadores está trasladando más atención al hogar porque el tratamiento domiciliario puede reducir los costos de atención y adaptarse a determinados pacientes. La cobertura de Medicare para la diálisis domiciliaria en lesión renal aguda entró en vigor el 1 de enero de 2025, ampliando el grupo que puede utilizar sistemas domiciliarios. El mercado de sistemas de diálisis domiciliaria también depende de la formación, la capacidad del cuidador, el reembolso confiable y el apoyo clínico conectado, más que de la demanda del paciente por sí sola. El mercado de sistemas de diálisis domiciliaria tiene margen de crecimiento en países donde la capacidad de los centros de diálisis no puede satisfacer las crecientes necesidades de los pacientes. Esto también explica por qué el reembolso, la educación y el apoyo práctico en el hogar siguen siendo fundamentales para el mercado de sistemas de diálisis domiciliaria.
Conclusiones Clave del Informe
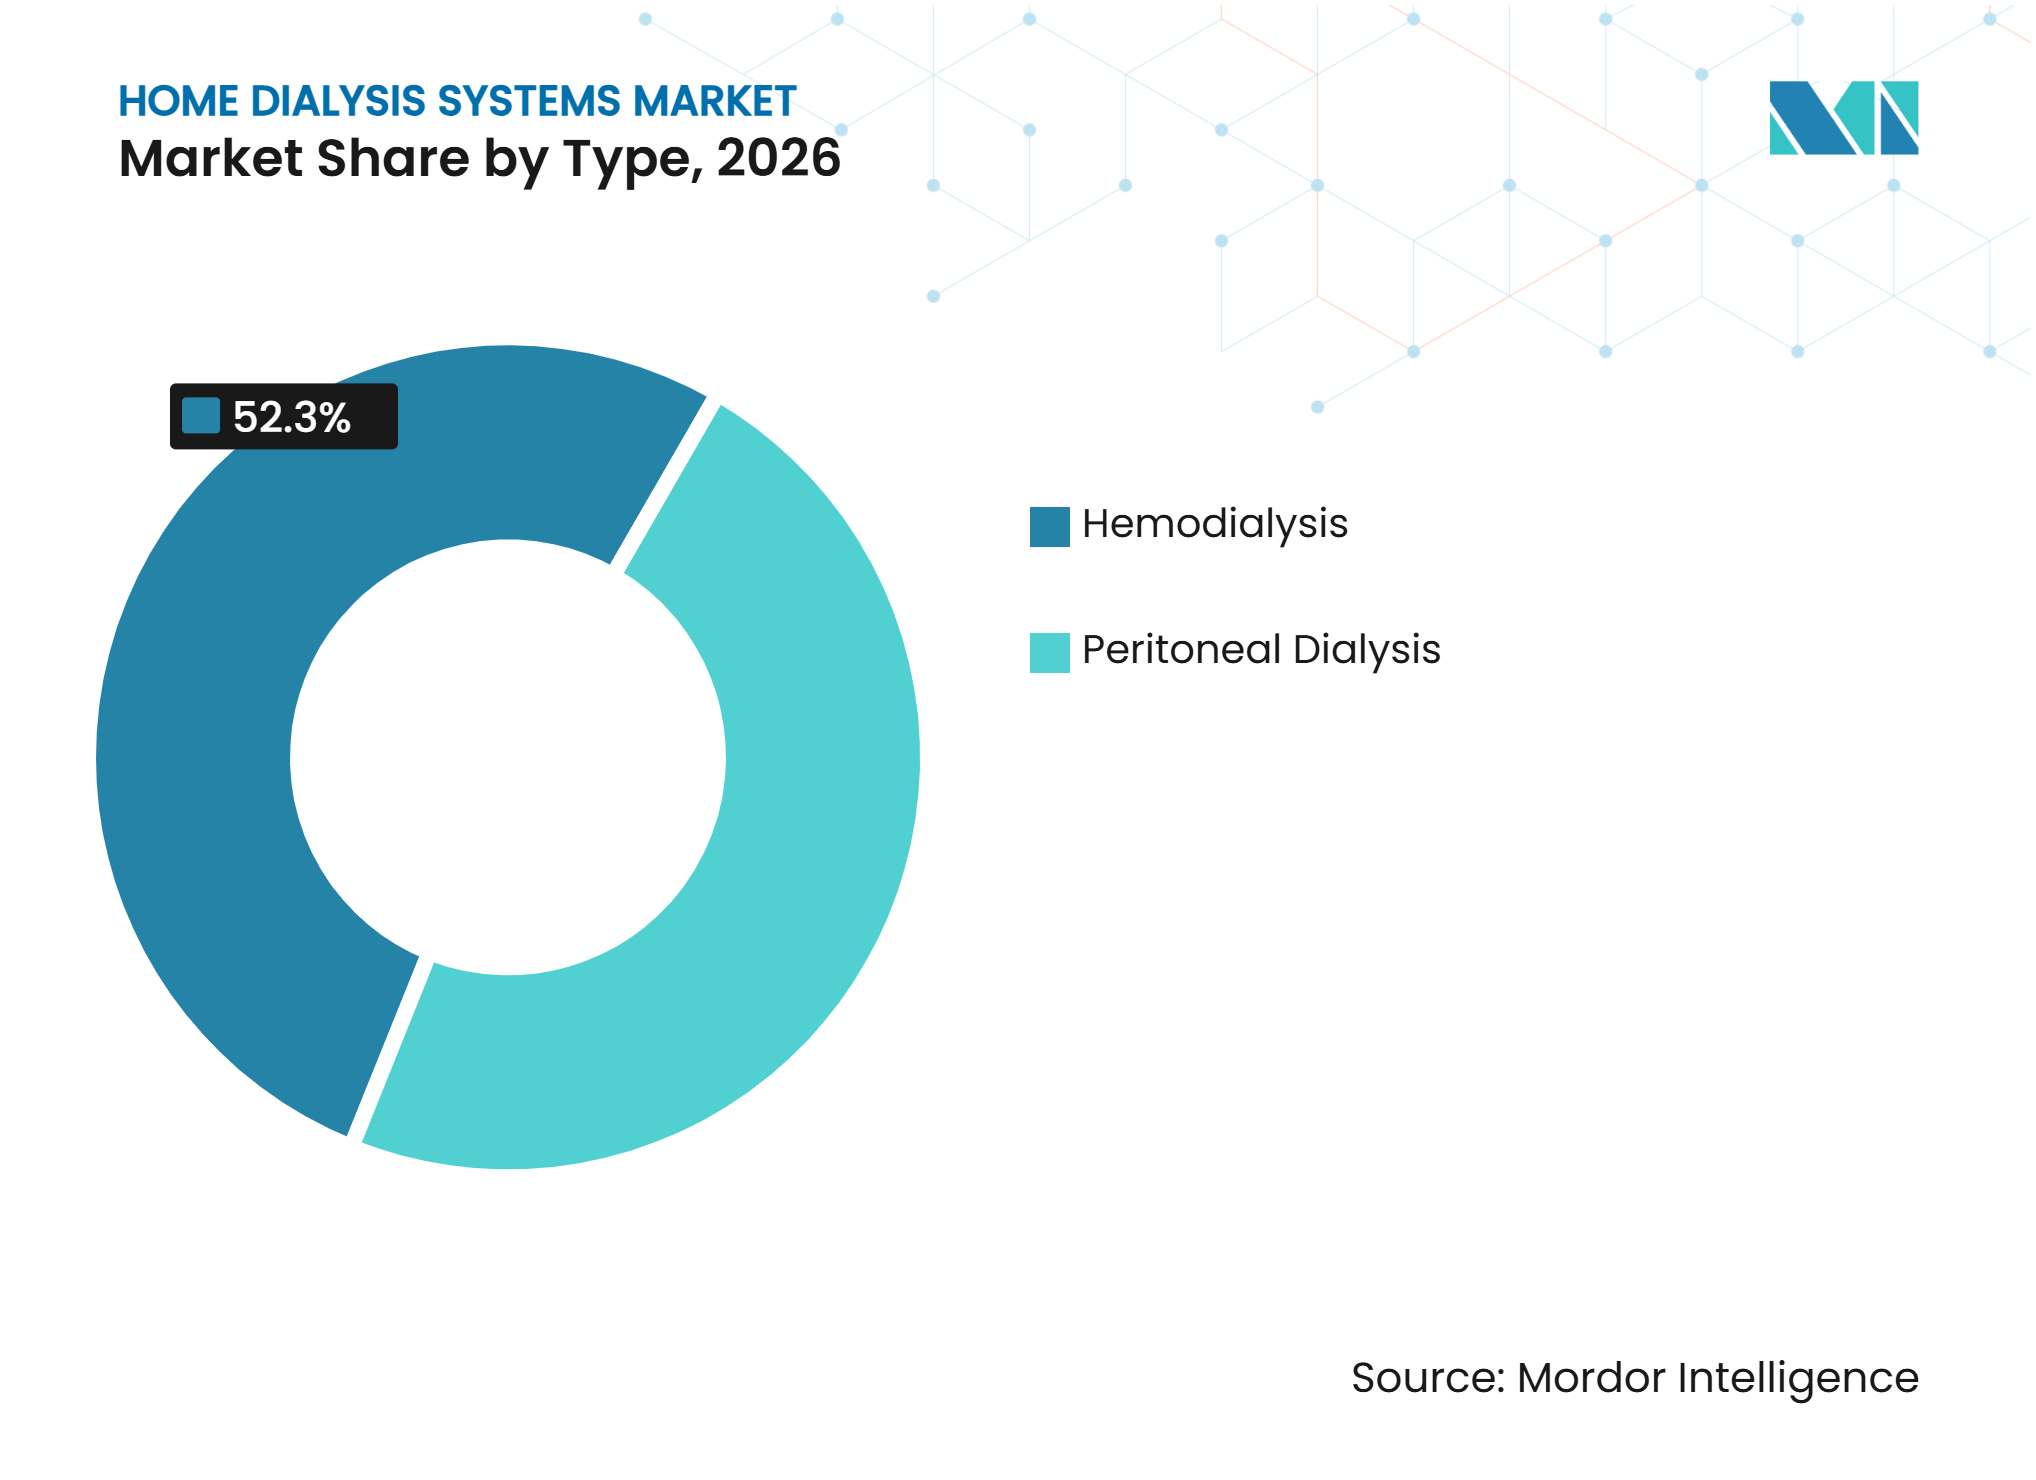
- Por tipo, la hemodiálisis representó el 52,25% de la participación del mercado de sistemas de diálisis domiciliaria en 2026, mientras que se proyecta que la diálisis peritoneal crezca a una CAGR del 11,12% hasta 2032.
- Por tipo de producto, los dispositivos representaron el 43,63% de la participación del mercado de sistemas de diálisis domiciliaria en 2026, mientras que se prevé que los consumibles se expandan a una CAGR del 10,85% hasta 2032.
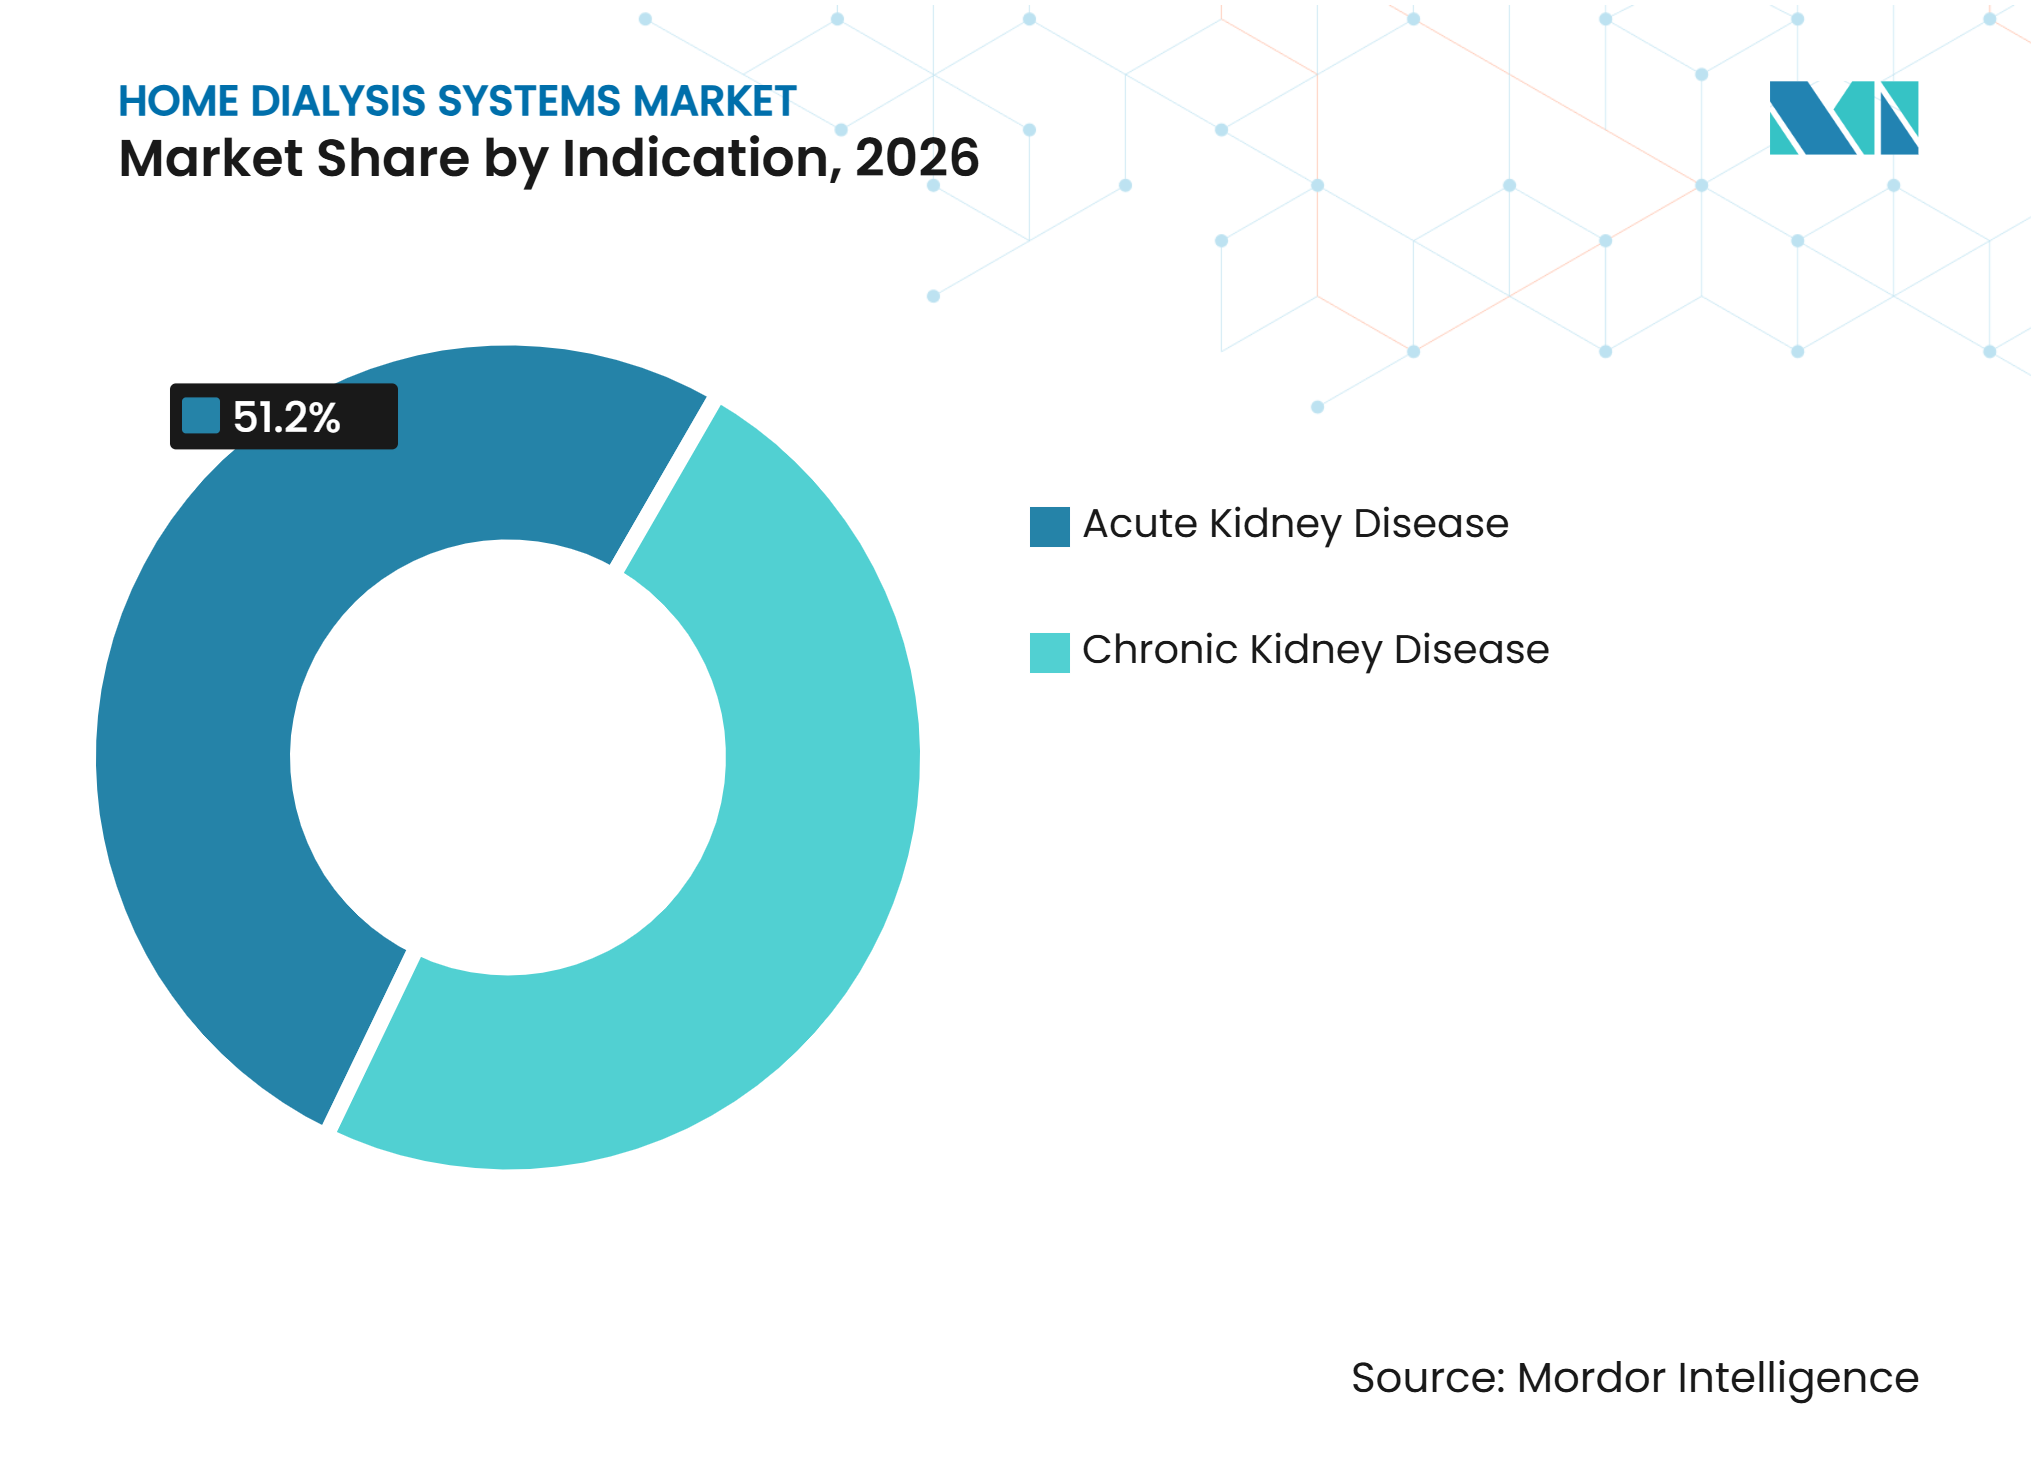
- Por indicación, la enfermedad renal aguda representó el 51,22% de la participación del mercado de sistemas de diálisis domiciliaria en 2026, mientras que se proyecta que la enfermedad renal crónica crezca a una CAGR del 11,83% hasta 2032.
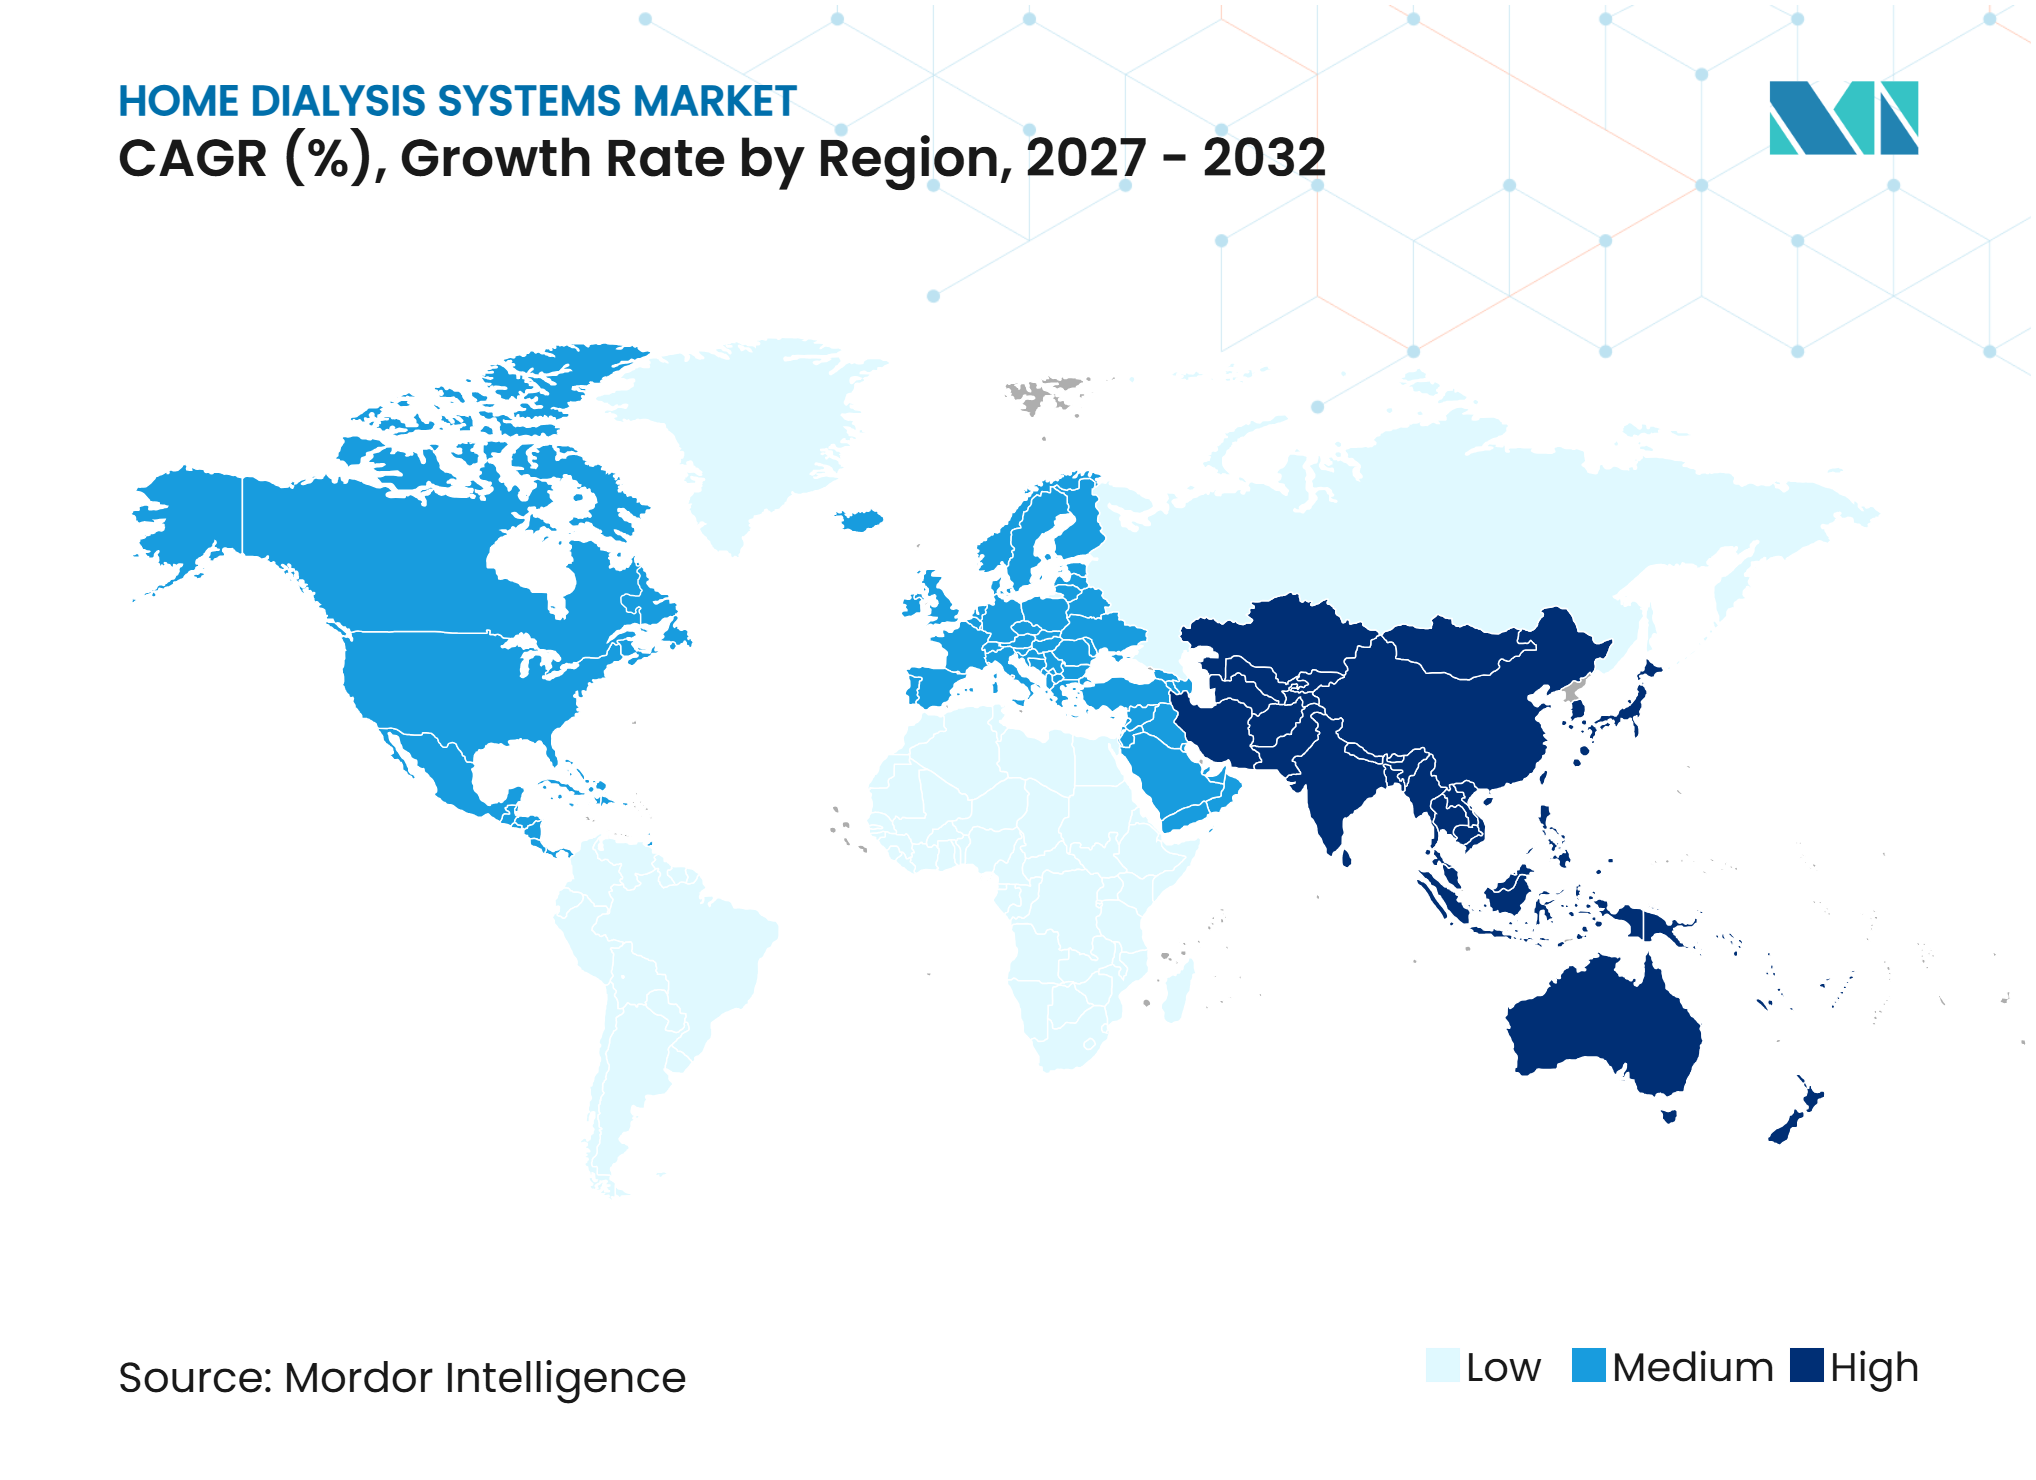
- Por geografía, América del Norte representó el 46,27% de la participación del mercado de sistemas de diálisis domiciliaria en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 12,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Enfermedad Renal Crónica y Enfermedad Renal en Etapa Terminal | +3.2% | Global, con mayor intensidad en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Expansión del Reembolso Basado en Valor y de la Diálisis Domiciliaria | +2.5% | América del Norte y Europa, incluidos Alemania y Francia | Mediano plazo (2-4 años) |
| Demanda de Tratamiento Centrado en el Paciente y Flexible | +2.0% | Global | Mediano plazo (2-4 años) |
| Dispositivos Conectados y Gestión Remota del Paciente | +1.8% | América del Norte, Europa y los centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Generación de Dializante en el Punto de Atención y Menor Logística de Tratamiento | +1.1% | América del Norte, Europa y el emergente Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedad Renal Crónica y Enfermedad Renal en Etapa Terminal
La creciente población con enfermedad renal crónica y enfermedad renal en etapa terminal sigue siendo una fuente duradera de demanda de tratamiento domiciliario. La enfermedad renal crónica afectó a 37 millones de adultos en los Estados Unidos en 2026, es decir, al 14% de la población adulta, mientras que 360 pacientes comenzaron diálisis cada día.[1] La diabetes y la hipertensión continúan generando una gran población en diálisis de mantenimiento en varias regiones. El sur de Asia y el África subsahariana soportan una carga creciente, pero el uso de la diálisis domiciliaria sigue siendo limitado, lo que lleva a los fabricantes a abordar el acceso no satisfecho mediante sistemas más simples y ofertas basadas en consumibles. Japón registró 36.404 nuevos inicios de diálisis en 2024, con la nefropatía diabética responsable del 37,6% de los casos y una edad media de inicio de 71,7 años.[2] Estos pacientes necesitan programas domiciliarios de apoyo diseñados para personas mayores con múltiples condiciones de salud.
Expansión del Reembolso Basado en Valor y de la Diálisis Domiciliaria
La política de reembolso apoya el mercado de sistemas de diálisis domiciliaria cuando cubre el tratamiento, la formación y la atención fuera de un centro. El Sistema de Pago Prospectivo para la Enfermedad Renal en Etapa Terminal de los Centros de Servicios de Medicare y Medicaid para 2025 estableció una tarifa base de 273,8 USD por tratamiento y amplió la cobertura de Medicare para la diálisis domiciliaria a pacientes con lesión renal aguda.[3] Los Centros de Servicios de Medicare y Medicaid elevaron la tarifa base a 281,7 USD por tratamiento para 2026 y proyectaron 6 mil millones de USD en pagos a 7.600 instalaciones para la Enfermedad Renal en Etapa Terminal. Alemania introdujo un incentivo de inicio de diálisis domiciliaria de 96,5 EUR (106 USD) por semana de tratamiento para los primeros 52 semanas de un programa domiciliario en enero de 2025. Alemania también aumentó las tarifas planas de costos de diálisis en enero de 2026 bajo un mecanismo de ajuste anual. Estas medidas abordan los costos iniciales del proveedor que pueden retrasar la adopción del programa domiciliario.
Demanda de Tratamiento Centrado en el Paciente y Flexible
Los pacientes valoran cada vez más los horarios de tratamiento que preservan las rutinas diarias y reducen el tiempo dedicado a los centros de diálisis. La diálisis peritoneal automatizada puede realizarse durante la noche, lo que permite a los pacientes mantener sus compromisos diurnos. La hemodiálisis domiciliaria diaria corta y la hemodiálisis domiciliaria nocturna ofrecen una flexibilidad similar para los pacientes que pueden gestionar el tratamiento de forma segura en casa. Un estudio multicéntrico de 2026 encontró que los pacientes que utilizaban el Sistema de Diálisis de Quanta Dialysis Technologies alcanzaron un Kt/V semanal estandarizado medio de al menos 2,1, cumpliendo el criterio de referencia de adecuación reportado y apoyando la programación flexible. El tratamiento domiciliario puede trasladar más responsabilidad a los cuidadores, por lo que la capacidad familiar influye en si la flexibilidad se convierte en un uso sostenido. Un estudio de 2025 sobre apoyo remoto para pacientes en diálisis peritoneal reportó una mejor autogestión y competencia del cuidador con la participación familiar estructurada.
Dispositivos Conectados y Gestión Remota del Paciente
Las plataformas conectadas permiten a los médicos monitorear los datos del tratamiento y responder sin necesidad de una visita a un centro. Pueden apoyar las revisiones remotas de los parámetros de tratamiento, la gestión de prescripciones y la identificación temprana de complicaciones. Los dispositivos conectados también aumentan la importancia de la ciberseguridad en el diseño y la autorización de productos. Outset Medical declaró que su sistema Tablo de próxima generación recibió la autorización de la Administración de Alimentos y Medicamentos en enero de 2026 e incorporó la guía de ciberseguridad de 2025 de dicha administración.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de Formación para el Paciente y el Cuidador | -1.5% | Global, más aguda en Asia-Pacífico y el África subsahariana | Corto plazo (≤ 2 años) |
| Reembolso Desigual y Economía del Proveedor | -1.0% | Asia-Pacífico emergente, Oriente Medio y África, América del Sur y determinados mercados europeos | Mediano plazo (2-4 años) |
| Restricciones de Infraestructura Domiciliaria, Seguridad y Adherencia | -0.8% | Asia-Pacífico emergente, Oriente Medio y África, América del Sur y zonas rurales a nivel global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Carga de Formación para el Paciente y el Cuidador
Los requisitos de formación siguen siendo un límite importante para un uso más amplio del tratamiento domiciliario. La hemodiálisis domiciliaria requiere que los pacientes y cuidadores aprendan el manejo del acceso vascular, la configuración de la máquina, la técnica estéril y los procedimientos de emergencia durante 8 a 12 semanas. El tiempo y el esfuerzo requeridos pueden aumentar el riesgo de abandono temprano antes de que el paciente complete la transición al hogar. El informe de diálisis de Japón de 2024 documentó un uso muy bajo de la diálisis domiciliaria a pesar de los avanzados servicios de nefrología. Las necesidades de infraestructura domiciliaria, seguridad y adherencia pueden agravar este desafío de formación, especialmente en entornos rurales y emergentes. Las herramientas digitales pueden acortar partes del proceso de formación, pero la evidencia disponible sobre los resultados en distintas poblaciones sigue siendo limitada.
Reembolso Desigual y Economía del Proveedor
La economía del proveedor sigue siendo desigual cuando el pago favorece el tratamiento predecible en el centro sobre el costo inicial de los programas domiciliarios. Un programa domiciliario requiere gasto en formación del paciente, instalación de equipos y monitoreo remoto antes de poder ofrecer tratamiento regular. El Modelo de Opciones de Tratamiento para la Enfermedad Renal en Etapa Terminal finalizó el 31 de diciembre de 2025, eliminando un incentivo financiero a nivel de proveedor en los Estados Unidos para las transiciones a la diálisis domiciliaria. En varios mercados de Oriente Medio, América del Sur y el Sudeste Asiático, los pacientes pueden enfrentar costos sustanciales de bolsillo para equipos y consumibles domiciliarios. Los fabricantes también se enfrentan a los requisitos de la norma ISO 13485 y a las aprobaciones de dispositivos específicas de cada país, que amplían el costo y el plazo de entrada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Diálisis Peritoneal Gana Preferencia a Través de la Terapia NocturnaLa hemodiálisis representó el 52,25% del mercado de sistemas de diálisis domiciliaria en 2026 y se mantuvo como el tipo de tratamiento líder. La hemodiálisis domiciliaria diaria corta y la nocturna están avanzando más rápido que la hemodiálisis domiciliaria convencional. La configuración más sencilla y los diseños de dispositivos sin agua hacen que los horarios más intensivos sean más prácticos en el hogar. La entrada de productos y el escalado siguen sujetos a requisitos nacionales, incluidas las normas de la Administración Nacional de Productos Médicos en China y el marcado CE bajo el Reglamento de Dispositivos Médicos de la Unión Europea.
Se proyecta que la diálisis peritoneal se expanda a una CAGR del 11,12% de 2027 a 2032, convirtiéndola en el tipo de tratamiento de más rápido crecimiento en el mercado de sistemas de diálisis domiciliaria. La diálisis peritoneal automatizada se realiza durante la noche y puede reducir la interrupción del trabajo y las actividades diurnas. Este horario favorece a los pacientes que valoran una mayor autonomía diaria. La diálisis peritoneal ambulatoria continua requiere intercambios manuales hasta 4 veces al día. El proceso manual aumenta los requisitos de tiempo del cuidador en comparación con la terapia automatizada.


Por Tipo de Producto:
Los Consumibles Generan Ingresos Recurrentes a Medida que se Expande el Uso de DispositivosLos dispositivos representaron el 43,63% de la participación del mercado de sistemas de diálisis domiciliaria en 2026. Las máquinas de hemodiálisis domiciliaria, los dializadores y los sistemas de tratamiento de agua proporcionan el equipo esencial para los programas domiciliarios. Outset Medical, Mozarc Medical, Quanta Dialysis Technologies y Fresenius Medical Care compiten en configuración del sistema, purificación del agua, conectividad y ciberseguridad. La base instalada, por tanto, sigue siendo importante para el modelo de ingresos de proveedores y fabricantes.
Se prevé que los consumibles crezcan a una CAGR del 10,85% hasta 2032. Las líneas de sangre, los concentrados, los catéteres y otros artículos de un solo uso se utilizan durante cada sesión de tratamiento. Su demanda aumenta directamente a medida que más pacientes utilizan dispositivos domiciliarios. Un estudio de 2025 encontró que un modelo de vinculación entre hospital de internet y comunidad mejoró la autogestión y la competencia del cuidador para los pacientes en diálisis peritoneal de mantenimiento.
Por Indicación:
La Enfermedad Renal Crónica Sustenta la Demanda de Tratamiento a Largo PlazoLa enfermedad renal aguda representó el 51,22% de la participacin del mercado de sistemas de diálisis domiciliaria en 2026. Su posición reflejó la gama de dispositivos autorizados para la lesión renal aguda y la expansión de la cobertura de Medicare en enero de 2025. Los Centros de Servicios de Medicare y Medicaid ampliaron la cobertura de diálisis domiciliaria a los pacientes con lesión renal aguda, lo que amplió el alcance comercial más allá de la enfermedad renal en etapa terminal. La política reconoció que el tratamiento de ultrafiltración reducida puede apoyar la recuperación de la función renal residual. También aumentó la relevancia de los sistemas que pueden atender diferentes necesidades clínicas.
Se prevé que la enfermedad renal crónica crezca a una CAGR del 11,83% hasta 2032, la tasa más alta entre las indicaciones. La diabetes y la hipertensión están aumentando el número de pacientes que necesitan diálisis de mantenimiento de larga duración. La nefropatía diabética representó el 37,6% de los nuevos inicios de diálisis en Japón en 2024. También representó el 37% de los pacientes con enfermedad renal en etapa terminal en los Estados Unidos. Este patrón sustenta la demanda de dispositivos, consumibles y atención conectada durante períodos de tratamiento prolongados. Los proveedores que combinan hardware de tratamiento con gestión remota y suministros continuos están alineados con este modelo de atención de larga duración.

Análisis Geográfico
América del Norte
América del Norte representó el 46,27% del mercado de sistemas de diálisis domiciliaria en 2026, con los Estados Unidos como principal contribuyente de ingresos. La tarifa base de Medicare para la Enfermedad Renal en Etapa Terminal es de 281,7 USD por tratamiento en 2026. Los Centros de Servicios de Medicare y Medicaid proyectaron 6 mil millones de USD en pagos totales a 7.600 instalaciones para la Enfermedad Renal en Etapa Terminal durante 2026. El fin del Modelo de Opciones de Tratamiento para la Enfermedad Renal en Etapa Terminal en 2025 eliminó un incentivo directo de transición para los proveedores. La demanda de los pacientes y la innovación en productos ahora asumen más responsabilidad en el crecimiento del programa domiciliario. Canadá y México siguen siendo contribuyentes menores, aunque los sistemas provinciales en Canadá están considerando políticas de diálisis peritoneal como primera opción donde la capacidad de los centros es limitada. Los cambios en los pagos a los centros pueden mejorar el entorno general de atención renal sin producir automáticamente una transición domiciliaria. El resultado a corto plazo depende de cómo respondan los proveedores, los pacientes y los fabricantes de dispositivos a la estructura de incentivos modificada.
Europa
Europa está moldeada por la reforma del reembolso en Alemania y Francia. Alemania introdujo incentivos de 96,5 EUR por semana de tratamiento para nuevos pacientes en diálisis domiciliaria en enero de 2025. El programa contó con 15 millones de EUR en financiación adicional y abordó una penetración de la diálisis domiciliaria del 5-7%, frente a un rango objetivo declarado del 20-30%. Alemania volvió a aumentar las tarifas planas de costos de diálisis en enero de 2026. El Reino Unido, Francia, Italia y España también contribuyen a la demanda. El enfoque de comisionamiento con prioridad domiciliaria del Reino Unido y el avance de Francia hacia el reembolso de tarifa plana semanal individualizada apoyan la dirección de la región. Estas políticas reconocen que el reembolso debe cubrir más que una sesión de diálisis. También debe reconocer la formación, la configuración domiciliaria y la supervisión clínica continua. El mercado de sistemas de diálisis domiciliaria tiene una ruta más clara hacia la adopción cuando esos elementos se reflejan en el diseño del pago local.
Asia-Pacífico, Oriente Medio, África y América del Sur
Se proyecta que Asia-Pacífico se expanda a una CAGR del 12,36% hasta 2032, la tasa regional más rápida en el mercado de sistemas de diálisis domiciliaria. China tenía 1,3 millones de pacientes en diálisis a finales de 2025, incluidos 1,138 millones en hemodiálisis y 162.000 en diálisis peritoneal. India y Corea del Sur añaden demanda regional, mientras que Australia y Nueva Zelanda siguen siendo referentes en política de prioridad domiciliaria. Oriente Medio, África y América del Sur siguen siendo regiones en etapa temprana, con potencial vinculado a la expansión de la atención sanitaria urbana y los programas nacionales de atención renal. China ilustra la escala de la oportunidad regional porque la gran población en diálisis aún tiene una participación limitada en diálisis peritoneal. Japón demuestra que la infraestructura clínica avanzada por sí sola no garantiza un alto uso del tratamiento domiciliario. El mercado de sistemas de diálisis domiciliaria, por tanto, necesita apoyo político, educación y productos adaptados a las condiciones domésticas locales.
Panorama Competitivo
Concentración del Mercado
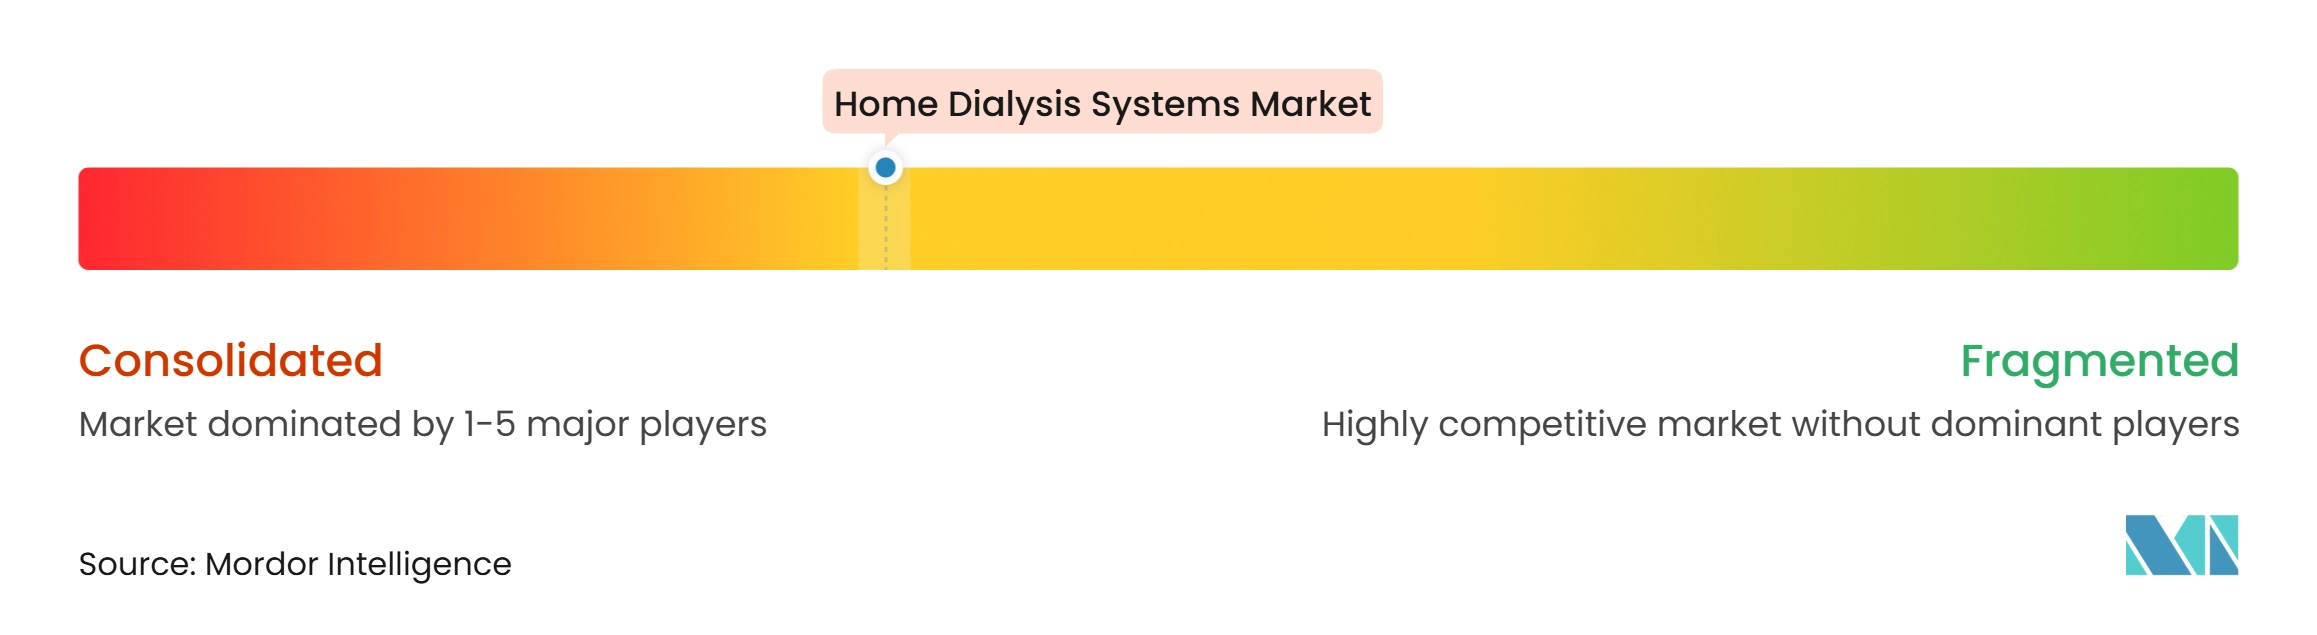
El mercado de sistemas de diálisis domiciliaria está moderadamente concentrado. Fresenius Medical Care y Vantive mantienen posiciones sólidas en ecosistemas de atención conectada y consumibles de diálisis peritoneal. Fresenius Medical Care introdujo Kinexus en junio de 2026 para integrar el apoyo remoto a la diálisis peritoneal y la hemodiálisis domiciliaria en una sola plataforma. La empresa también informó que el 10% de sus máquinas de diálisis en los Estados Unidos habían sido reemplazadas por el sistema 5008X CAREsystem a mediados de 2026, con más de 600.000 tratamientos realizados. El mercado de sistemas de diálisis domiciliaria recompensa cada vez más a los proveedores que pueden apoyar al paciente y al equipo clínico durante todo el tratamiento. Las herramientas digitales pueden reducir la separación entre los flujos de trabajo de la diálisis peritoneal y la hemodiálisis domiciliaria. También pueden hacer que las relaciones de servicio a largo plazo sean más centrales para la competencia. Esto otorga valor a la fiabilidad tanto del equipo como del soporte de datos clínicos.
Outset Medical posiciona Tablo en torno a la purificación integrada del agua y su uso tanto en centros como en entornos domiciliarios. Mozarc Medical recibió la aprobación condicional del Dispositivo de Investigación Exento para su sistema de hemodiálisis multipaso Solv en marzo de 2026. El diseño basado en sorbentes busca reducir el uso de agua y podría cambiar las expectativas de portabilidad y costo si se valida clínicamente. La plataforma de hemodiálisis domiciliaria de Quanta Dialysis Technologies ofrece otra opción para los proveedores que buscan un rendimiento clínico comparable al tratamiento en el centro. Su estudio multicéntrico de 2026 añadió evidencia clínica para un sistema domiciliario de alto flujo. La competencia en el mercado de sistemas de diálisis domiciliaria se está extendiendo, por tanto, más allá del propio dispositivo. Los proveedores también compiten en necesidades de instalación, uso de agua, soporte remoto y la confianza que los médicos tienen en el rendimiento domiciliario.
Las oportunidades de espacio en blanco se centran en la diálisis portátil, la generación de dializante en el punto de atención y los servicios para regiones desatendidas. Vivance completó un ensayo clínico de viabilidad tardía para su dispositivo de diálisis peritoneal portátil en agosto de 2025 y había recaudado más de 20 millones de USD. Los requisitos de la norma ISO 13485 y de la autorización 510(k) de la Administración de Alimentos y Medicamentos siguen estableciendo un umbral de entrada para dispositivos y consumibles. El enfoque en la evidencia clínica del mundo real está aumentando, como ilustra la iniciativa BEACON-US de Fresenius Medical Care anunciada en julio de 2026. La generación de evidencia puede ayudar a los proveedores a demostrar cómo los sistemas conectados funcionan en grupos de pacientes variados. El mercado de sistemas de diálisis domiciliaria conserva espacio para sistemas que reduzcan las barreras de formación, agua y logística. Estas áreas siguen siendo relevantes donde la infraestructura de programas domiciliarios existente es limitada.
Líderes de la Industria de Sistemas de Diálisis Domiciliaria
-
Fresenius Medical Care AG & Co. KGaA
-
Vantive Health LLC
-
Nipro Corporation
-
B. Braun Melsungen AG
-
Outset Medical, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Diálisis en el Hogar Empresas cubiertas en este informe
- Abbvie
- Asahi Kasei
- AWAK Technologies Pte Ltd
- B. Braun
- DaVita
- Dialyze Direct
- Dialysis Clinic, Inc.
- Fresenius
- Innovative Renal Care
- Mozarc Medical
- Nikkiso Co., Ltd.
- Nipro
- Outset Medical, Inc.
- Physidia S.A.S.
- Quanta Dialysis Technologies Ltd.
- Rockwell Medical
- Satellite Healthcare, Inc.
- Terumo
- Toray Industries, Inc.
- Vantive Health LLC
Desarrollos recientes de la industria en Mercado de Sistemas de Diálisis en el Hogar
- Agosto de 2026: Fresenius Medical Care reportó un crecimiento del 23% en el ingreso operativo en el segundo trimestre de 2026, con aproximadamente el 10% de las máquinas de diálisis en los Estados Unidos reemplazadas por el sistema 5008X CAREsystem y más de 600.000 tratamientos acumulados realizados; la iniciativa BEACON-US de la empresa, anunciada el 29 de julio de 2026, generará evidencia del mundo real sobre la hemodiafiltración de alto volumen en diversas poblaciones de pacientes en los Estados Unidos, extendiendo su ventaja en datos clínicos de atención conectada.
- Junio de 2026: Fresenius Medical Care lanzó Kinexus a nivel mundial en el Congreso de la Asociación Renal Europea, una plataforma digital unificada de diálisis domiciliaria que combina el monitoreo remoto de la terapia de diálisis peritoneal y hemodiálisis domiciliaria, la gestión remota de prescripciones y el soporte de decisiones clínicas en una única interfaz modular.
- Mayo de 2026: Quanta Dialysis Technologies publicó un estudio prospectivo, multicéntrico, abierto de eficacia y seguridad del Sistema de Diálisis de Quanta Dialysis Technologies para hemodiálisis domiciliaria en Kidney Medicine, confirmando un Kt/V semanal estandarizado medio de al menos 2,1 en entornos domiciliarios.
Alcance del Informe Global del Mercado de Sistemas de Diálisis Domiciliaria
Según el alcance del informe, el mercado de sistemas de diálisis domiciliaria se refiere a la industria que proporciona equipos y soluciones de diálisis diseñados para su uso en los hogares de los pacientes, permitiendo el tratamiento fuera de los entornos clínicos tradicionales. Abarca los sistemas de hemodiálisis domiciliaria y diálisis peritoneal, junto con los consumibles y servicios de apoyo relacionados.
El mercado de sistemas de diálisis domiciliaria está segmentado por tipo, tipo de producto, indicación y geografía. Por tipo, el mercado está segmentado en hemodiálisis y diálisis peritoneal. La hemodiálisis se segmenta adicionalmente en hemodiálisis domiciliaria convencional, hemodiálisis domiciliaria diaria corta y hemodiálisis domiciliaria nocturna. La diálisis peritoneal se segmenta adicionalmente en diálisis peritoneal ambulatoria continua y diálisis peritoneal automatizada. Por tipo de producto, el mercado está segmentado en dispositivos y consumibles. Los dispositivos se segmentan adicionalmente en máquinas de hemodiálisis domiciliaria, dializadores, sistemas de tratamiento de agua y otros tipos de dispositivos. Los consumibles se segmentan adicionalmente en líneas de sangre, concentrados, catéteres y otros consumibles. Por indicación, el mercado está segmentado en enfermedad renal aguda y enfermedad renal crónica. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel global. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Hemodiálisis | Hemodiálisis Domiciliaria Convencional |
| Hemodiálisis Domiciliaria Diaria Corta | |
| Hemodiálisis Domiciliaria Nocturna | |
| Diálisis Peritoneal | Diálisis Peritoneal Ambulatoria Continua |
| Diálisis Peritoneal Automatizada |
| Dispositivos | Máquinas de Hemodiálisis Domiciliaria |
| Dializadores | |
| Sistemas de Tratamiento de Agua | |
| Otros Tipos de Dispositivos | |
| Consumibles | Líneas de Sangre |
| Concentrados | |
| Catéteres | |
| Otros Consumibles |
| Enfermedad Renal Aguda |
| Enfermedad Renal Crónica |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo | Hemodiálisis | Hemodiálisis Domiciliaria Convencional |
| Hemodiálisis Domiciliaria Diaria Corta | ||
| Hemodiálisis Domiciliaria Nocturna | ||
| Diálisis Peritoneal | Diálisis Peritoneal Ambulatoria Continua | |
| Diálisis Peritoneal Automatizada | ||
| Por Tipo de Producto | Dispositivos | Máquinas de Hemodiálisis Domiciliaria |
| Dializadores | ||
| Sistemas de Tratamiento de Agua | ||
| Otros Tipos de Dispositivos | ||
| Consumibles | Líneas de Sangre | |
| Concentrados | ||
| Catéteres | ||
| Otros Consumibles | ||
| Por Indicación | Enfermedad Renal Aguda | |
| Enfermedad Renal Crónica | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los sistemas de diálisis domiciliaria hasta 2032?
Se proyecta que el mercado de sistemas de diálisis domiciliaria crezca de 29,41 mil millones de USD en 2026 a 31,92 mil millones de USD en 2027, y alcance los 52,20 mil millones de USD para 2032, a una CAGR del 10,34%.
¿Qué tipo de tratamiento de diálisis domiciliaria está creciendo más rápido?
Se espera que la diálisis peritoneal sea el tipo de tratamiento de más rápido crecimiento, con una CAGR proyectada del 11,12% hasta 2032.
¿Qué categoría de producto crecerá más rápidamente hasta 2032?
Se prevé que los consumibles crezcan a una CAGR del 10,85%, ya que las líneas de sangre, los concentrados, los catéteres y los conjuntos de un solo uso son necesarios para cada sesión.
¿Qué región se espera que crezca más rápido hasta 2032?
Se proyecta que Asia-Pacífico crezca a una CAGR del 12,36%, respaldada por la demanda en China, India, Japón y Corea del Sur.