
Tamanho e Participação do Mercado de Alimentos Hispânicos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 55.88 Bilhões de dólares |
| Tamanho do Mercado (2032) | 75.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.14 % |
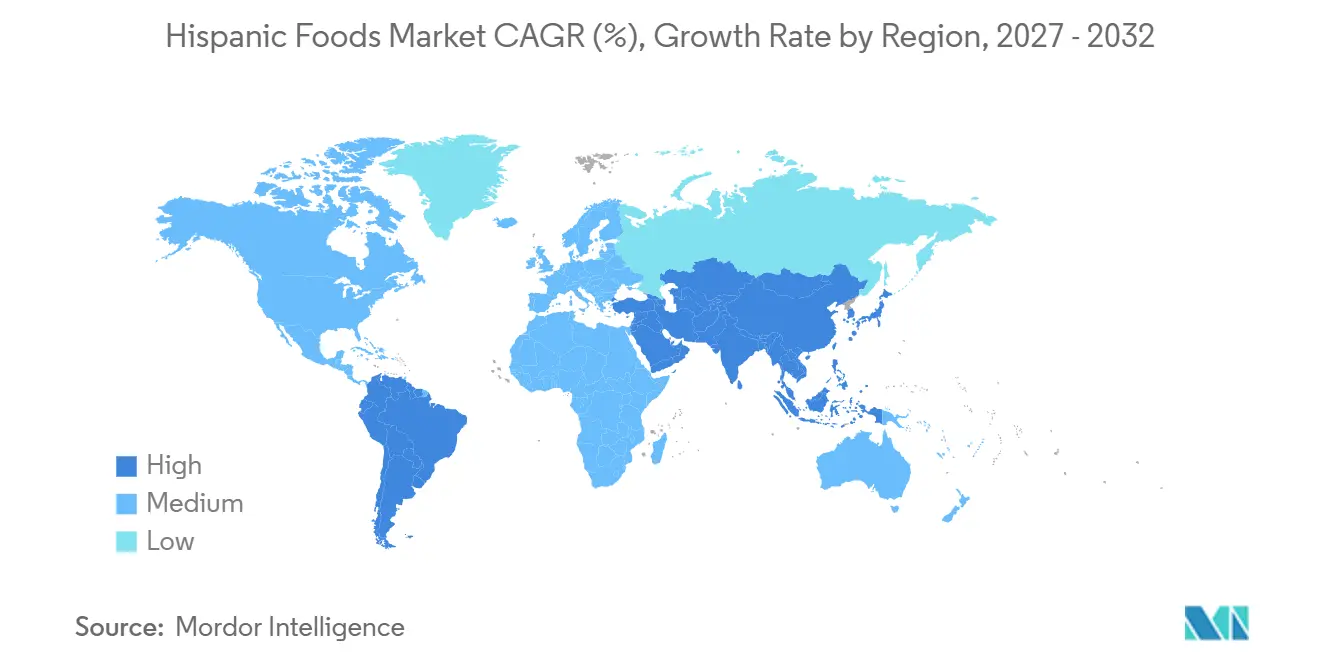
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
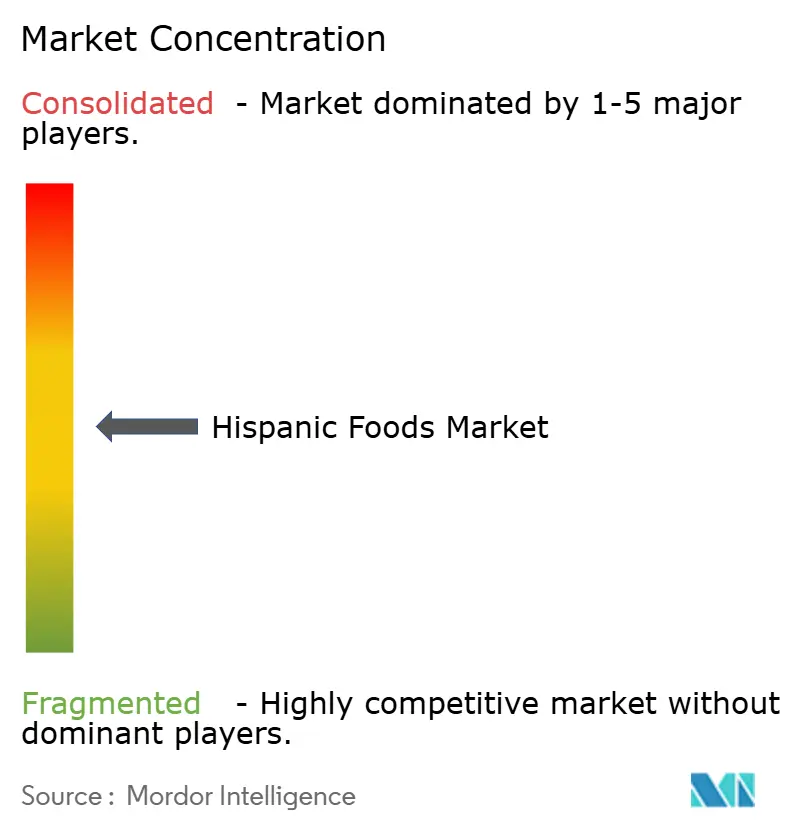
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alimentos Hispânicos por Mordor Intelligence
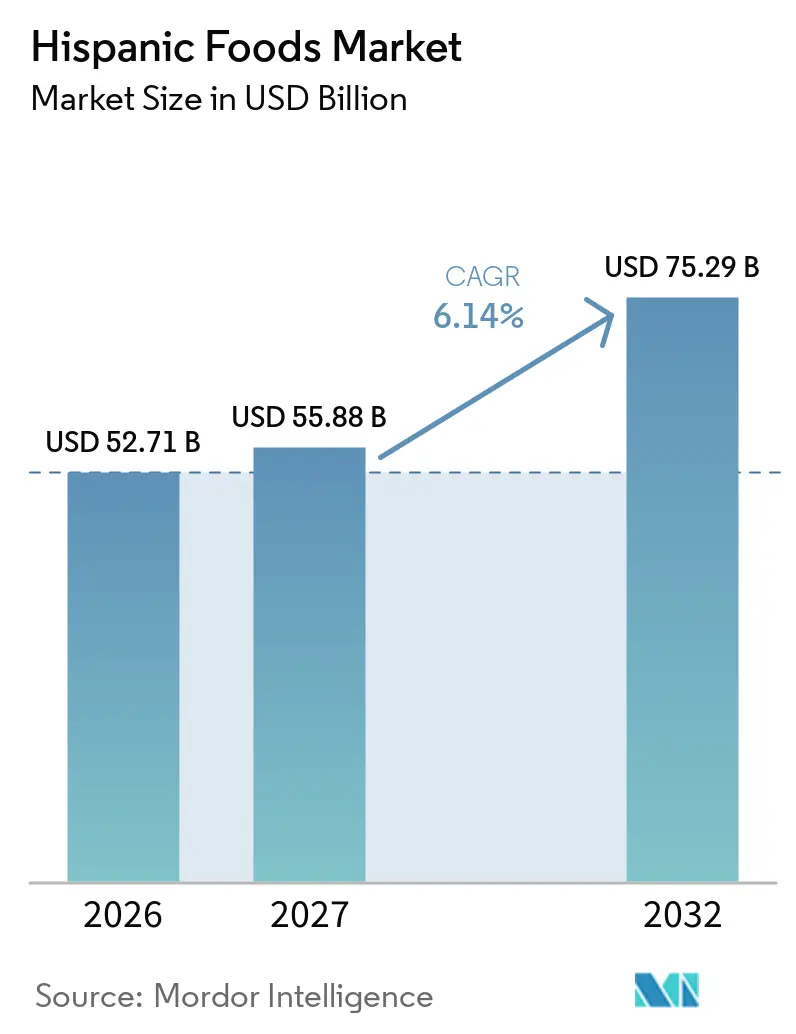
O tamanho do mercado de alimentos hispânicos deve crescer de 52,71 bilhões de USD em 2026 para 55,88 bilhões de USD em 2027 e está previsto para atingir 75,29 bilhões de USD até 2032, a um CAGR de 6,14% no período de 2027 a 2032. O mercado de alimentos hispânicos está se expandindo além das categorias tradicionais de alimentos étnicos, à medida que mais consumidores adotam uma variedade mais ampla de produtos. Uma forte população hispânica nos Estados Unidos sustenta a demanda contínua, enquanto uma distribuição varejista mais ampla melhora a acessibilidade dos produtos. Os fabricantes estão introduzindo formatos convenientes, receitas mais saudáveis e sabores diversificados para atender às preferências dos consumidores em evolução. O fornecimento eficiente e os preços competitivos ajudam as marcas a atender diferentes grupos de consumidores, enquanto aquisições e redes de distribuição estabelecidas permitem que grandes empresas alimentícias fortaleçam sua presença no mercado e ampliem suas ofertas de produtos.
Principais Conclusões do Relatório
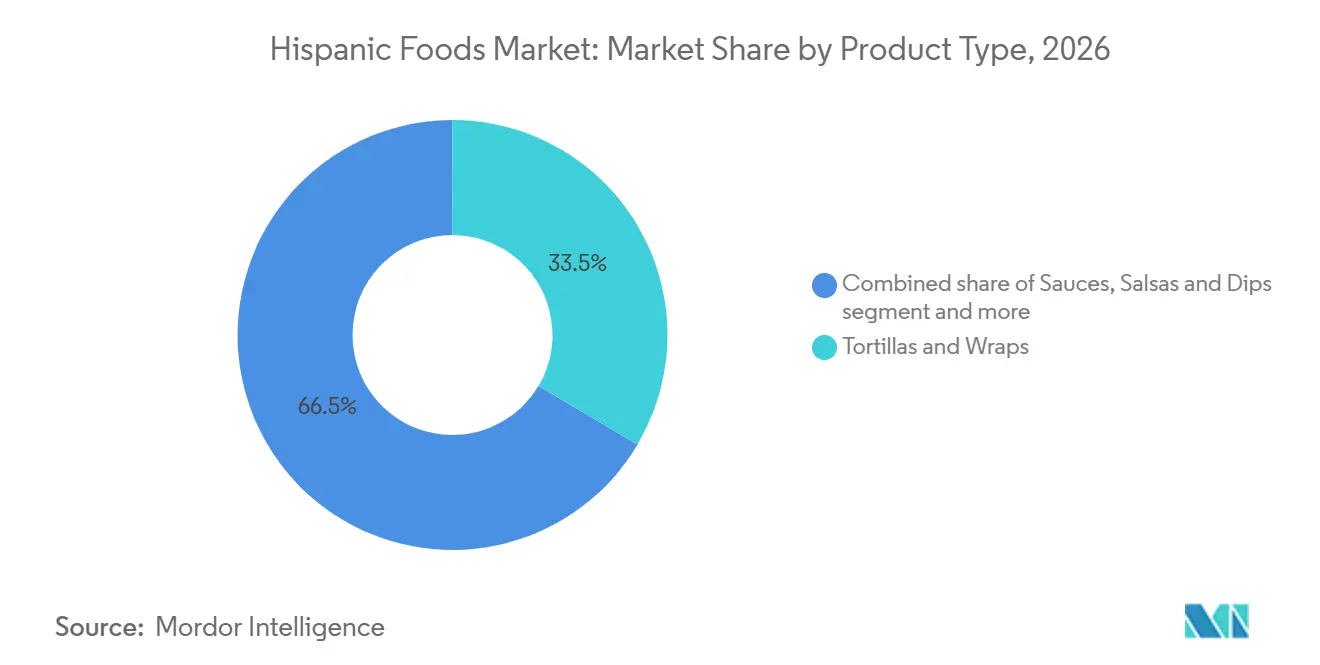
- Por tipo de produto, tortilhas e wraps detinham 33,51% da participação do mercado de alimentos hispânicos em 2026, enquanto molhos, salsas e pastas estão projetados para expandir a um CAGR de 7,21% até 2032.
- Por tipo de culinária, a mexicana representou 58,21% da participação do mercado de alimentos hispânicos em 2026, enquanto outros tipos de culinária estão previstos para expandir a um CAGR de 7,52% até 2032.
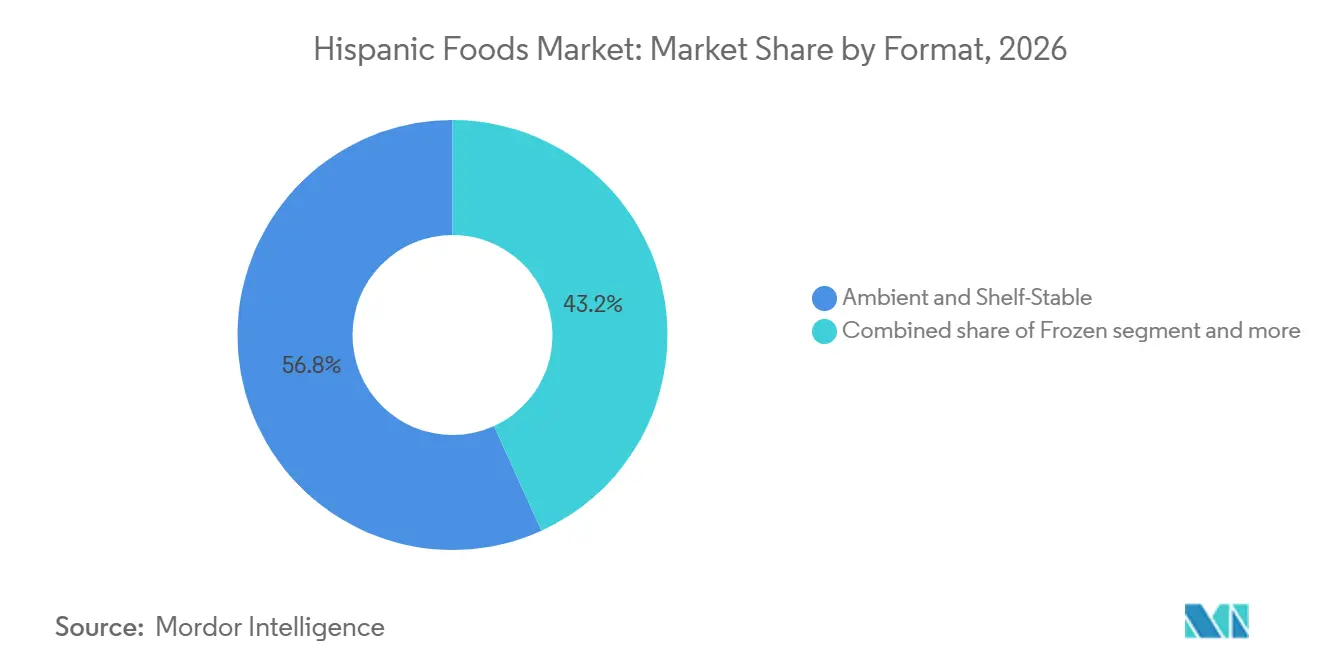
- Por formato, ambiente e estável em prateleira detinham 56,88% da participação do mercado de alimentos hispânicos em 2026, enquanto o congelado está previsto para expandir a um CAGR de 7,15% até 2032.
- Por canal de distribuição, o offline representou 88,12% da participação do mercado de alimentos hispânicos em 2026, enquanto o online está projetado para expandir a um CAGR de 9,12% até 2032.
- Por geografia, a América do Norte detinha 63,33% da participação do mercado de alimentos hispânicos em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 7,55% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da população hispânica e demanda por alimentos tradicionais | +1.5% | América do Norte, com repercussão para a América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Crescente adoção mainstream de alimentos hispânicos | +1.8% | América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Crescente preferência por produtos alimentícios hispânicos mais saudáveis e com rótulo limpo | +1.3% | Global, com ganhos iniciais nos mercados urbanos da América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda crescente por alimentos hispânicos convenientes e prontos para consumo | +0.9% | América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Sabores de inspiração hispânica em alimentos embalados | +0.7% | América do Norte, com adoção em estágio inicial na Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Crescente interesse dos consumidores em culinárias hispânicas regionais | +0.5% | América do Norte, expandindo-se para o Reino Unido, Países Baixos e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Hispânica e Demanda por Alimentos Tradicionais
O mercado de alimentos hispânicos se beneficia da expansão da população hispânica nos Estados Unidos, que sustenta a base de consumidores de produtos alimentícios tradicionais. Por exemplo, em agosto de 2026, de acordo com o Departamento do Censo dos Estados Unidos, a população hispânica atingiu 70,1 milhões em julho, representando 21% da população total dos Estados Unidos [1]. Essa presença demográfica cria oportunidades para os fabricantes de alimentos oferecerem produtos familiares, como tortilhas, molhos, feijão, arroz e refeições preparadas. As tradições alimentares estabelecidas e as preferências domésticas contribuem ainda mais para a demanda por esses produtos, criando uma base sólida para o mercado de alimentos hispânicos.
Crescente Adoção Mainstream de Alimentos Hispânicos
Os alimentos hispânicos estão ganhando oportunidades para uma adoção varejista mais ampla, à medida que os varejistas de supermercados respondem às mudanças na demanda dos consumidores e à crescente influência dos compradores hispânicos. Por exemplo, em 2026, de acordo com o relatório do Comprador Hispânico de Supermercado da Associação da Indústria Alimentícia, os consumidores hispânicos representam aproximadamente um em cada cinco residentes dos Estados Unidos, enquanto o consumo domiciliar hispânico atingiu 2,8 trilhões de USD e está crescendo quase 3 vezes mais rápido do que o consumo não hispânico [2]. Essas tendências destacam a crescente importância dos consumidores hispânicos para o setor de supermercados e criam oportunidades para os varejistas expandirem os sortimentos de produtos relevantes.
Crescente Preferência por Produtos Alimentícios Hispânicos Mais Saudáveis e com Rótulo Limpo
Os consumidores estão priorizando cada vez mais o valor nutricional e a transparência dos ingredientes, criando oportunidades para os fabricantes de alimentos hispânicos expandirem suas ofertas de produtos mais saudáveis. Por exemplo, em 2025, de acordo com a pesquisa de alimentação e saúde do Conselho Internacional de Informação Alimentar, 28% dos americanos consideraram o processamento mínimo ou nenhum processamento uma característica de alimento saudável, enquanto 25% valorizavam produtos com ingredientes artificiais ou conservantes limitados ou nenhum [3]. Essas preferências incentivam os fabricantes a oferecer tortilhas com baixo teor de carboidratos, molhos com sódio reduzido e produtos alimentícios hispânicos com listas de ingredientes mais simples, ajudando as marcas a alinhar os sabores tradicionais com as preferências de saúde e bem-estar em evolução.
Demanda Crescente por Alimentos Hispânicos Convenientes e Prontos para Consumo
Estilos de vida agitados e hábitos alimentares em mudança estão aumentando a demanda por produtos alimentícios hispânicos que requerem preparação mínima e se encaixam facilmente nas rotinas diárias. Os consumidores buscam opções convenientes de refeições e lanches que ofereçam preparo rápido sem comprometer o sabor, a qualidade e os sabores familiares. Isso está incentivando os fabricantes a expandir formatos de produtos convenientes em todo o mercado de alimentos hispânicos e a atender a diferentes ocasiões de consumo, incluindo refeições rápidas e consumo em casa. Embalagens aprimoradas, armazenamento fácil e métodos de preparo simples também ajudam a tornar esses produtos mais acessíveis a uma gama mais ampla de consumidores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de ingredientes importados e interrupções na cadeia de suprimentos | -0.8% | América do Norte, com repercussão para a Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Sensibilidade ao preço entre os principais segmentos de consumidores hispânicos | -0.5% | América do Norte | Médio prazo (2 a 4 anos) |
| Preferências regionais diversas e desafios na manutenção da autenticidade | -0.2% | Global | Longo prazo (≥ 4 anos) |
| Limitações da cadeia de frio para alimentos hispânicos refrigerados e congelados fora da América do Norte | -0.3% | Ásia-Pacífico, Oriente Médio e África, e América do Sul fora dos principais centros urbanos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Ingredientes Importados e Interrupções na Cadeia de Suprimentos
O mercado de alimentos hispânicos depende do comércio transfronteiriço para vários ingredientes utilizados em molhos, salsas e alimentos preparados. Mudanças nas políticas comerciais, tarifas de importação e produção agrícola podem afetar a disponibilidade de ingredientes e os custos de aquisição para os fabricantes. Essas condições incentivam as empresas a diversificar as estratégias de fornecimento, fortalecer os relacionamentos com fornecedores e melhorar o planejamento da cadeia de suprimentos. O gerenciamento dos custos de ingredientes é particularmente importante para produtos que dependem de insumos agrícolas, pois os fabricantes devem equilibrar as despesas de produção com os preços competitivos no varejo.
Sensibilidade ao Preço entre os Principais Segmentos de Consumidores Hispânicos
A sensibilidade ao preço continua sendo um desafio no mercado de alimentos hispânicos, particularmente para produtos do dia a dia, como tortilhas, feijão, arroz e molhos básicos. Quando os orçamentos domésticos estão sob pressão, os consumidores podem mudar para marcas próprias de preço mais baixo ou escolher embalagens menores para gerenciar os gastos. Isso cria concorrência entre marcas estabelecidas e produtos de marca própria, especialmente em categorias de alimentos básicos onde os preços são fáceis de comparar. Os fabricantes devem equilibrar a acessibilidade com a qualidade do produto e o valor da marca esperado pelos consumidores. Oferecer diferentes tamanhos de embalagem e faixas de preço pode ajudar as marcas a atender tanto compradores conscientes do orçamento quanto consumidores dispostos a pagar mais por produtos premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Tortilhas Lideram Enquanto Molhos, Salsas e Dips Expandem Mais RapidamenteAs tortilhas e wraps representaram 33,51% do mercado de alimentos hispânicos em 2026 e permanecem a maior categoria de produto. Seu uso como alternativa flexível ao pão convencional também amplia seu apelo para além da culinária mexicana tradicional. Os fabricantes atendem às diversas preferências dos consumidores por meio de uma ampla gama de ofertas, incluindo tortilhas tradicionais, variedades mais saudáveis e produtos focados em frescor e conveniência. O desenvolvimento contínuo de produtos em torno de ingredientes, textura, sabor e benefícios nutricionais permite que as marcas alcancem diferentes grupos de consumidores e criem ofertas de produtos diferenciadas.
Molhos, salsas e pastas estão projetados para registrar um CAGR de 7,21% até 2032. Molhos, salsas e pastas impulsionam o crescimento no mercado de alimentos hispânicos ao adicionar sabores distintos a lanches, culinária doméstica e refeições do dia a dia. Esses produtos permitem que os consumidores explorem sabores hispânicos regionais em formatos familiares e fáceis de usar. Variedades como molho de birria, chamoy, salsa macha e molho picante oferecem às marcas oportunidades de diferenciar seus produtos por meio de perfis de sabor únicos e usos culinários específicos. Sua versatilidade em sanduíches, ovos, alimentos grelhados e lanches amplia ainda mais seu apelo em diferentes ocasiões de consumo.

Por Tipo de Culinária:
A Culinária Mexicana Fornece Escala Enquanto Outras Culinárias Constroem DemandaA culinária mexicana representou 58,21% da participação do mercado de alimentos hispânicos em 2026 e continua sendo a maior categoria de culinária. A culinária mexicana ocupa uma posição de liderança no mercado de alimentos hispânicos, apoiada pela ampla familiaridade dos consumidores com tacos, tortilhas, salsa, feijão e refeições preparadas ao estilo mexicano. Sua presença estabelecida em restaurantes e lojas de varejo dos Estados Unidos apoia a ampla disponibilidade de produtos e o forte reconhecimento dos consumidores. Isso cria oportunidades para os fabricantes introduzirem produtos em múltiplas categorias, incluindo molhos, kits de refeição, lanches e alimentos refrigerados. Os varejistas podem oferecer uma gama diversificada de produtos alimentícios mexicanos para atender à demanda em diferentes ocasiões de refeição e preferências dos consumidores.
Outros tipos de culinária estão projetados para registrar um CAGR de 7,52% até 2032. Molhos, salsas e dips apoiam o crescimento no mercado de alimentos hispânicos. As culinárias hispânicas regionais, incluindo as tradições alimentares da América Central, América do Sul e Caribe, estão ampliando a variedade de ofertas no mercado de alimentos hispânicos. A crescente visibilidade dos sabores cubanos, peruanos e colombianos no setor de alimentação fora do lar cria oportunidades para introduzir produtos embalados relacionados aos consumidores. Essas opções regionais permitem que os compradores explorem novos sabores enquanto continuam a adquirir produtos alimentícios mexicanos familiares. A disponibilidade mais ampla em varejistas convencionais e lojas especializadas pode melhorar ainda mais a acessibilidade dos produtos e a conscientização dos consumidores.
Por Formato:
Produtos Estáveis em Prateleira Mantêm Escala Enquanto Produtos Congelados Ganham ImpulsoAmbiente e estável em prateleira representou 56,88% da participação do mercado de alimentos hispânicos em 2026. Os produtos de ambiente e estáveis em prateleira desempenham um papel importante no mercado de alimentos hispânicos devido à sua longa vida útil, armazenamento conveniente e amplo potencial de distribuição. Produtos como feijão, molhos, salgadinhos, itens de mercearia seca e temperos são adequados para compras domésticas rotineiras e necessidades culinárias do dia a dia. Sua flexibilidade de armazenamento permite que os varejistas mantenham um amplo sortimento de produtos em diferentes locais, incluindo áreas com infraestrutura refrigerada limitada. Esses produtos também atraem consumidores conscientes do valor ao oferecer tamanhos de embalagem adequados para diferentes necessidades domésticas e permitir que as compras sejam armazenadas para uso futuro.
O congelado está projetado para registrar um CAGR de 7,15% até 2032. Os produtos alimentícios hispânicos congelados estão ganhando relevância à medida que os consumidores buscam opções convenientes de refeições que ofereçam sabores ao estilo de restaurante em casa. Produtos como tacos, enchiladas, burritos e pupusas atendem tanto a refeições em família quanto a ocasiões de consumo individual, oferecendo flexibilidade e facilidade de preparo. Os formatos congelados também permitem que os fabricantes ofereçam uma variedade mais ampla de produtos alimentícios hispânicos, ao mesmo tempo em que apoiam o armazenamento e o consumo convenientes. Uma infraestrutura confiável de cadeia de frio, incluindo armazéns com controle de temperatura, transporte refrigerado e instalações de freezer em supermercados, ajuda a manter a qualidade do produto e expandir a distribuição.
Por Canal de Distribuição:
As Vendas Offline Permanecem Dominantes Enquanto as Vendas Online AvançamO offline representou 88,12% da participação do mercado de alimentos hispânicos em 2026. O offline continua sendo importante para o mercado de alimentos hispânicos ao fornecer aos consumidores acesso conveniente a uma ampla gama de produtos em um único local. Supermercados, hipermercados, clubes de atacado, lojas especializadas e lojas de conveniência apoiam compras regulares de alimentos básicos e compras domésticas maiores. Os clubes de atacado oferecem oportunidades para tortilhas em embalagens múltiplas, molhos, alimentos congelados e produtos de despensa, enquanto as exposições em lojas físicas ajudam os consumidores a descobrir novas marcas e variedades de produtos. A colocação mais ampla nas seções de produtos frescos, laticínios, refrigerados e lanches também permite que os produtos alimentícios hispânicos alcancem os consumidores além dos corredores tradicionais de alimentos étnicos.
O online está projetado para registrar um CAGR de 9,12% até 2032. As plataformas online estão criando novas oportunidades para o mercado de alimentos hispânicos ao ajudar os consumidores a descobrir marcas regionais, ingredientes especializados e sabores distintos que podem não estar prontamente disponíveis nas lojas locais. As plataformas digitais também fornecem aos fabricantes menores uma rota acessível para alcançar clientes e construir reconhecimento de marca antes de expandir para uma distribuição varejista mais ampla. As compras de supermercado online e as ferramentas de descoberta de produtos permitem que os consumidores explorem uma gama mais ampla de produtos alimentícios hispânicos e encontrem opções adequadas às suas preferências. Os canais diretos ao consumidor também podem ajudar os fabricantes a entender o feedback dos clientes e identificar a demanda por produtos específicos e culinárias regionais.
Análise Geográfica
Mercado de Alimentos Hispânicos da América do Norte
A América do Norte representou 63,33% da participação no mercado de Alimentos Hispânicos em 2026. Os Estados Unidos são o principal mercado, com Califórnia, Texas e Flórida como grandes centros de população hispânica e demanda. O Canadá oferece oportunidades adicionais de crescimento, à medida que comunidades hispânicas estabelecidas impulsionam a demanda por produtos alimentícios tradicionais e incentivam uma adoção mais ampla por parte dos consumidores. O México também desempenha um papel importante por meio de seu mercado doméstico de alimentos embalados e de suas capacidades consolidadas de produção alimentícia. Redes de varejo robustas permitem que os fabricantes distribuam produtos de alimentos hispânicos em supermercados, lojas especializadas, lojas de conveniência e outros canais.
Mercado de Alimentos Hispânicos da Ásia-Pacífico
A Ásia-Pacífico deve registrar um CAGR de 7,55% até 2032. A Ásia-Pacífico oferece oportunidades de crescimento para o mercado de alimentos hispânicos, à medida que restaurantes e o varejo moderno apresentam aos consumidores uma gama mais ampla de sabores internacionais. Mercados como Japão, Austrália, Coreia do Sul, China, Indonésia e Índia oferecem aos consumidores oportunidades de descobrir produtos como tacos, molhos picantes e salsas por meio de experiências gastronômicas e conteúdo alimentar global. Essa crescente conscientização pode incentivar os consumidores a incorporar produtos de alimentos hispânicos embalados em suas compras regulares. A expansão do varejo moderno e o interesse por sabores diversificados sustentam ainda mais o desenvolvimento da região.
Mercado de Alimentos Hispânicos na EMEA e América do Sul
Produtos de longa duração, incluindo molhos, temperos e salgadinhos, oferecem aos fabricantes opções acessíveis para entrar em novos mercados e adaptar-se às condições locais de armazenamento. A Europa está expandindo sua presença no mercado de alimentos hispânicos, apoiada por comunidades de consumidores estabelecidas e pelo crescente interesse em sabores internacionais marcantes na Espanha, no Reino Unido, na Alemanha, nos Países Baixos e na França. A Espanha se beneficia de relações comerciais consolidadas com o México, o que favorece a disponibilidade de produtos e as conexões comerciais. O crescente acesso ao varejo e o interesse dos consumidores por opções alimentares diversificadas criam oportunidades para que os fabricantes ampliem suas ofertas de produtos em toda a região. A América do Sul também oferece oportunidades em mercados como Brasil, Argentina e Colômbia, enquanto o Oriente Médio e a África podem se beneficiar de comunidades de expatriados e do desenvolvimento de redes de varejo moderno.
Cenário Competitivo
O mercado de alimentos hispânicos é moderadamente fragmentado, com empresas estabelecidas como GRUMA, Goya Foods, General Mills, PepsiCo e Grupo Herdez competindo ao lado de numerosos produtores regionais e especializados. Enquanto as empresas maiores se beneficiam de redes de distribuição estabelecidas, capacidades de aquisição e relacionamentos com varejistas, os players menores contribuem por meio de sabores regionais autênticos, ofertas de produtos especializados e expertise em nichos de mercado. A concorrência abrange categorias como tortilhas, molhos, salgadinhos e alimentos congelados, com marcas se diferenciando por meio de qualidade do produto, variedade de sabores e reconhecimento dos consumidores.
As principais empresas no mercado de alimentos hispânicos estão fortalecendo suas posições por meio de aquisições, inovação de produtos e expansão da distribuição. A aquisição da Siete Foods pela PepsiCo expandiu seu portfólio com tortilhas sem grãos, molhos de enchilada, temperos para tacos e salsas, ao mesmo tempo em que proporcionou oportunidades de aumentar o alcance dos produtos por meio de sua extensa rede de distribuição. A McCormick também está fortalecendo sua presença em sabores e condimentos mexicanos ao aumentar sua participação na McCormick de Mexico. A GRUMA continua focada na inovação de produtos e nas capacidades de distribuição para apoiar seu negócio de tortilhas.
Esses desenvolvimentos destacam como as empresas estabelecidas estão expandindo seus portfólios de produtos, melhorando o alcance no mercado e respondendo às preferências dos consumidores em evolução. A atividade de aquisições no mercado de alimentos hispânicos reflete o crescente interesse em marcas que combinam sabores autênticos com oportunidades de distribuição mais ampla. A aquisição da Texas Tamale Company pela Nuevo Garcia Foods expandiu seu portfólio com tamales premium, ao mesmo tempo em que conectou a marca a capacidades de fabricação mais amplas. Da mesma forma, a aquisição da Tia Lupita Foods pela Vilore Foods adicionou molhos picantes mais saudáveis, salgadinhos de tortilha de cacto sem grãos e chili crunch mexicano à sua linha de produtos. Esses desenvolvimentos destacam oportunidades para as empresas fortalecerem seus portfólios e expandirem o acesso a produtos alimentícios hispânicos distintos.
Líderes do Setor de Alimentos Hispânicos
-
Goya Foods, Inc.
-
GRUMA, S.A.B. de C.V.
-
PepsiCo, Inc. (Siete Foods)
-
Grupo Bimbo, S.A.B. de C.V.
-
General Mills, Inc. (Old El Paso)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos Hispânicos Empresas cobertas neste relatório
- Goya Foods, Inc.
- GRUMA, S.A.B. de C.V.
- PepsiCo, Inc. (Siete Foods)
- Grupo Bimbo, S.A.B. de C.V.
- General Mills, Inc. (Old El Paso)
- Grupo Herdez, S.A.B. de C.V.
- Corporación Multi Inversiones (CMI) (Del Real Foods)
- Hormel Foods Corporation (MegaMex Foods, LLC)
- B&G Foods, Inc. (Ortega)
- Conservas La Costeña, S.A. de C.V.
- McCormick & Company, Incorporated (Cholula)
- The Campbell's Company (Pace)
- Conagra Brands, Inc. (Frontera)
- Olé Mexican Foods, Inc.
- La Tortilla Factory
- El Milagro Company
- Sigma Alimentos, S.A.B. de C.V.
- Ruiz Food Products, Inc. (Ruiz Foods)
- Reynaldo's Mexican Food Company, LLC
- Cacique Foods, LLC
Desenvolvimentos industriais recentes em Mercado de Alimentos Hispânicos
- Outubro de 2026: A 7-Eleven lançou a Selección 7, uma linha de produtos de marca própria de inspiração hispânica com produtos de panificação embalados, salgadinhos e doces. Os produtos incluem conchas, mantecadas e bolo de nozes, disponíveis nas lojas participantes da 7-Eleven, Stripes e Speedway nos Estados Unidos.
- Fevereiro de 2026: A Dawn Foods expandiu suas ofertas de panificação hispânica para incluir conchas e mantecadas congeladas para padarias nos Estados Unidos. Os produtos ajudam os operadores de padaria a simplificar o preparo, melhorar a consistência da produção e oferecer itens tradicionais de panificação hispânica.
- Agosto de 2025: A Tyson Foods lançou a Buena Mesa, uma marca de inspiração hispânica com 22 produtos, incluindo proteínas marinadas e pré-temperadas, como fajitas, carnitas, barbacoa, al pastor e pollo asado, além de aperitivos prontos para aquecer. Os produtos foram lançados em mais de 450 lojas Walmart no Texas.
Escopo do Relatório Global do Mercado de Alimentos Hispânicos
O mercado de alimentos hispânicos inclui produtos alimentícios tradicionais e modernos inspirados nas culinárias hispânicas. O mercado é segmentado por Tipo de Produto, Tipo de Culinária, Formato, Canal de Distribuição e Geografia. Os tipos de produto incluem tortilhas e wraps, molhos, salsas e dips, feijão, arroz e mercearia seca, e outros alimentos hispânicos. Os tipos de culinária incluem mexicana, caribenha hispânica, centro-americana, sul-americana e outros tipos de culinária. Os formatos incluem ambiente e estável em prateleira, congelado, fresco e preparado, e outros formatos. Os canais de distribuição incluem online e offline. Geograficamente, o mercado abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. As previsões de mercado são fornecidas em valor (USD).
Visão geral da segmentação
| Tortilhas e Wraps |
| Molhos, Salsas e Dips |
| Feijão, Arroz e Mercearia Seca |
| Outros Alimentos Hispânicos |
| Mexicana |
| Caribenha Hispânica |
| Centro-Americana |
| Sul-Americana |
| Outros Tipos de Culinária |
| Ambiente e Estável em Prateleira |
| Congelado |
| Fresco e Preparado |
| Outros Formatos |
| Online | |
| Offline | Supermercados/Hipermercados |
| Lojas Especializadas Hispânicas | |
| Lojas de Conveniência | |
| Lojas de Alimentos Étnicos | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| Japão | |
| Austrália | |
| China | |
| Indonésia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Tortilhas e Wraps | |
| Molhos, Salsas e Dips | ||
| Feijão, Arroz e Mercearia Seca | ||
| Outros Alimentos Hispânicos | ||
| Por Tipo de Culinária | Mexicana | |
| Caribenha Hispânica | ||
| Centro-Americana | ||
| Sul-Americana | ||
| Outros Tipos de Culinária | ||
| Por Formato | Ambiente e Estável em Prateleira | |
| Congelado | ||
| Fresco e Preparado | ||
| Outros Formatos | ||
| Por Canal de Distribuição | Online | |
| Offline | Supermercados/Hipermercados | |
| Lojas Especializadas Hispânicas | ||
| Lojas de Conveniência | ||
| Lojas de Alimentos Étnicos | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| Japão | ||
| Austrália | ||
| China | ||
| Indonésia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de alimentos hispânicos?
O mercado foi avaliado em 52,71 bilhões de USD em 2026 e deve atingir 75,29 bilhões de USD até 2032, a um CAGR de 6,14%.
O que está impulsionando o crescimento nos alimentos hispânicos?
O crescimento é apoiado pela expansão da população hispânica nos Estados Unidos, pela adoção mainstream mais ampla, pelos formatos de refeições convenientes e pelo desenvolvimento de produtos mais saudáveis.
Qual região oferece o crescimento mais rápido?
A Ásia-Pacífico deve crescer a um CAGR de 7,55% até 2032, impulsionada pelo varejo moderno, pela exposição ao setor de alimentação fora do lar e pelo interesse em sabores globais.
Quais são os principais riscos para os produtores de alimentos hispânicos?
A exposição a ingredientes importados, interrupções comerciais, sensibilidade ao preço dos consumidores e lacunas na cadeia de frio para produtos congelados e refrigerados continuam sendo os principais riscos.