
Marktgröße und Marktanteil für hispanische Lebensmittel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 55.88 Milliarden US-Dollar |
| Marktgröße (2032) | 75.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.14 % |
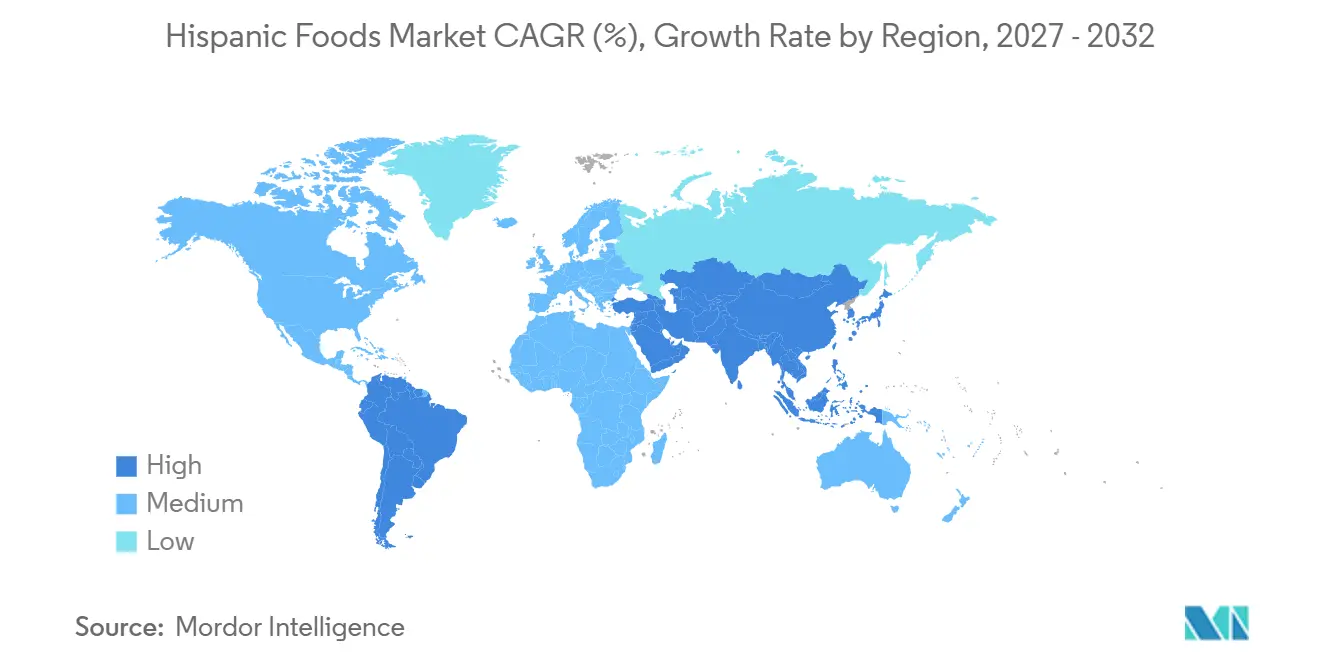
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
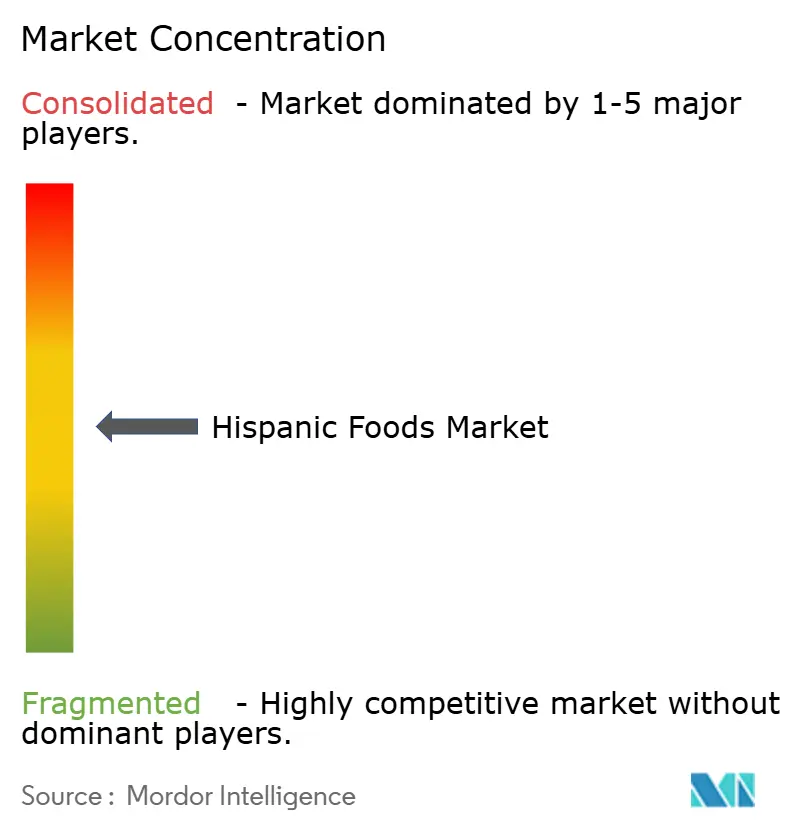
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hispanische Lebensmittel von Mordor Intelligence
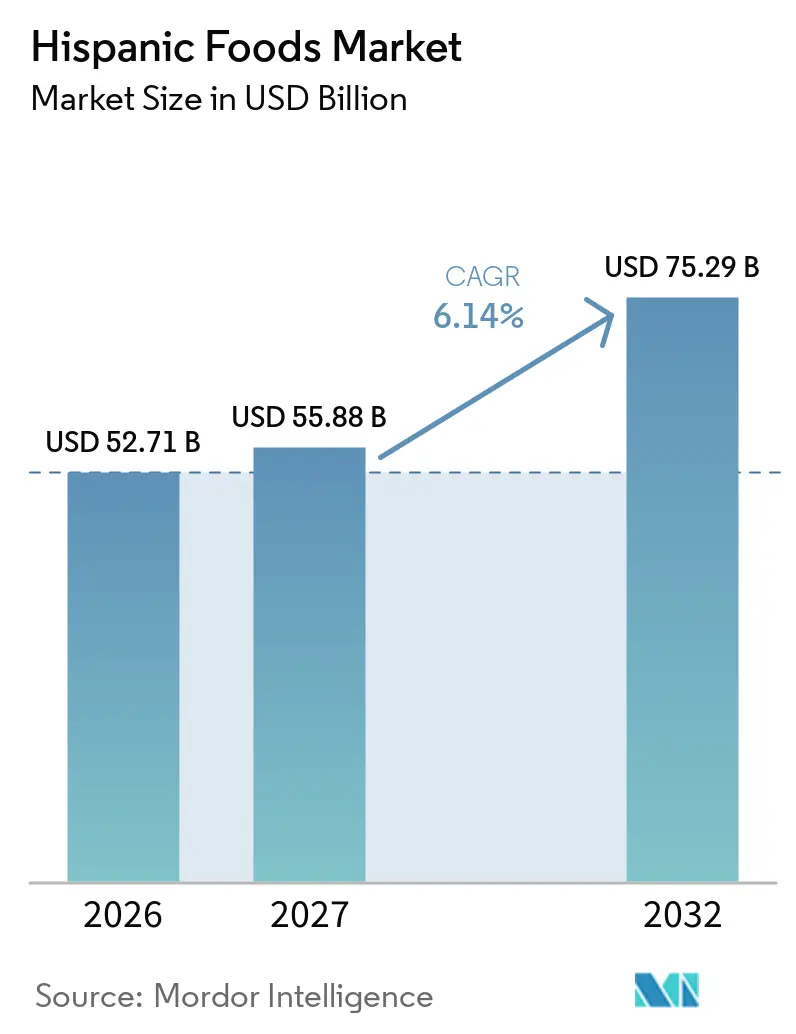
Die Marktgröße für hispanische Lebensmittel wird voraussichtlich von 52,71 Milliarden USD im Jahr 2026 auf 55,88 Milliarden USD im Jahr 2027 wachsen und bis 2032 eine Prognose von 75,29 Milliarden USD bei einem CAGR von 6,14 % über den Zeitraum 2027–2032 erreichen. Der Markt für hispanische Lebensmittel expandiert über traditionelle ethnische Lebensmittelkategorien hinaus, da immer mehr Verbraucher eine breitere Produktvielfalt annehmen. Eine starke hispanische Bevölkerung in den Vereinigten Staaten stützt die anhaltende Nachfrage, während eine breitere Einzelhandelsverteilung die Produktverfügbarkeit verbessert. Hersteller führen praktische Formate, gesündere Rezepte und vielfältige Aromen ein, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Effiziente Beschaffung und wettbewerbsfähige Preisgestaltung helfen Marken, verschiedene Verbrauchergruppen zu bedienen, während Akquisitionen und etablierte Vertriebsnetzwerke großen Lebensmittelunternehmen ermöglichen, ihre Marktpräsenz zu stärken und ihr Produktangebot zu erweitern.
Wichtigste Erkenntnisse des Berichts
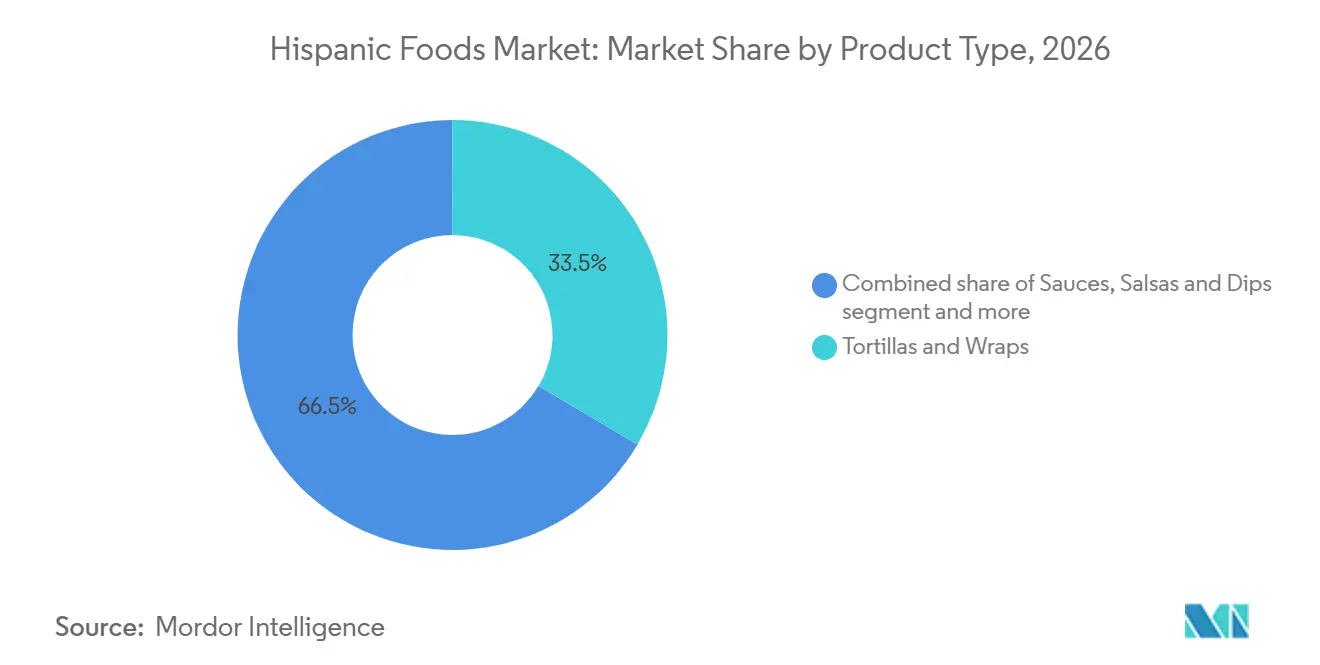
- Nach Produkttyp hielten Tortillas und Wraps im Jahr 2026 einen Marktanteil von 33,51 % am Markt für Hispanic Foods, während Soßen, Salsas und Dips bis 2032 voraussichtlich mit einem CAGR von 7,21 % wachsen werden.
- Nach Küchentyp entfiel im Jahr 2026 ein Marktanteil von 58,21 % am Markt für Hispanic Foods auf die mexikanische Küche, während andere Küchentypen bis 2032 voraussichtlich mit einem CAGR von 7,52 % wachsen werden.
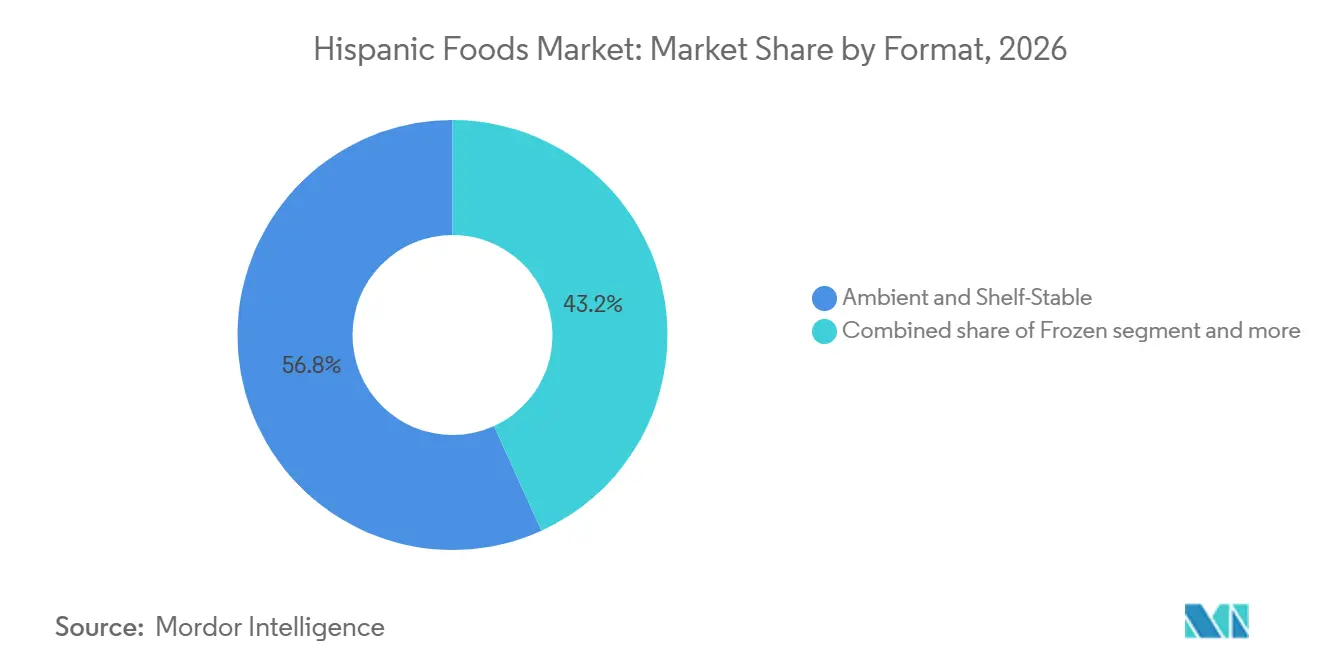
- Nach Format hielten Produkte bei Umgebungstemperatur und haltbare Produkte im Jahr 2026 einen Marktanteil von 56,88 % am Markt für Hispanic Foods, während Tiefkühlkost bis 2032 voraussichtlich mit einem CAGR von 7,15 % wachsen wird.
- Nach Vertriebskanal entfiel im Jahr 2026 ein Marktanteil von 88,12 % am Markt für Hispanic Foods auf den Offline-Handel, während der Online-Handel bis 2032 voraussichtlich mit einem CAGR von 9,12 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 63,33 % am Markt für Hispanic Foods, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einem CAGR von 7,55 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende hispanische Bevölkerung und Nachfrage nach traditionellen Lebensmitteln | +1.5% | Nordamerika, mit Ausstrahlungseffekten auf Südamerika und den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz hispanischer Lebensmittel im Mainstream | +1.8% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für gesündere hispanische Lebensmittelprodukte mit sauberer Zutatenliste | +1.3% | Global, mit frühen Gewinnen in Nordamerika und urbanen Märkten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach praktischen hispanischen Lebensmitteln und Fertiggerichten | +0.9% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Hispanisch inspirierte Aromen in verpackten Lebensmitteln | +0.7% | Nordamerika, mit früher Akzeptanz im Asien-Pazifik-Raum und im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Zunehmendes Verbraucherinteresse an regionalen hispanischen Küchen | +0.5% | Nordamerika, mit Ausweitung auf das Vereinigte Königreich, die Niederlande und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende hispanische Bevölkerung und Nachfrage nach traditionellen Lebensmitteln
Der Markt für hispanische Lebensmittel profitiert von der wachsenden hispanischen Bevölkerung in den Vereinigten Staaten, die die Verbraucherbasis für traditionelle Lebensmittelprodukte stützt. So erreichte beispielsweise im August 2026 laut dem Volkszählungsamt der Vereinigten Staaten die hispanische Bevölkerung im Juli 70,1 Millionen und machte damit 21 % der Gesamtbevölkerung der Vereinigten Staaten aus [1]. Diese demografische Präsenz schafft Möglichkeiten für Lebensmittelhersteller, vertraute Produkte wie Tortillas, Saucen, Bohnen, Reis und Fertiggerichte anzubieten. Etablierte Lebensmitteltraditionen und Haushaltspräferenzen tragen ebenfalls zur Nachfrage nach diesen Produkten bei und schaffen eine solide Grundlage für den Markt für hispanische Lebensmittel.
Zunehmende Akzeptanz hispanischer Lebensmittel im Mainstream
Hispanische Lebensmittel gewinnen Möglichkeiten für eine breitere Akzeptanz im Einzelhandel, da Lebensmittelhändler auf die sich verändernde Verbrauchernachfrage und den wachsenden Einfluss hispanischer Käufer reagieren. So entfielen beispielsweise im Jahr 2026 laut dem Bericht der Food Industry Association über hispanische Lebensmittelkäufer auf hispanische Verbraucher etwa jeder fünfte Einwohner der Vereinigten Staaten, während der Konsum hispanischer Haushalte 2,8 Billionen USD erreicht hat und fast dreimal schneller wächst als der Konsum nicht-hispanischer Haushalte [2]. Diese Trends unterstreichen die wachsende Bedeutung hispanischer Verbraucher für die Lebensmittelbranche und schaffen Möglichkeiten für Einzelhändler, relevante Produktsortimente zu erweitern.
Wachsende Präferenz für gesündere hispanische Lebensmittelprodukte mit sauberer Zutatenliste
Verbraucher priorisieren zunehmend Nährwert und Zutaten-Transparenz, was Herstellern hispanischer Lebensmittel Möglichkeiten bietet, ihr gesünderes Produktangebot zu erweitern. So gaben beispielsweise im Jahr 2025 laut der Lebensmittel- und Gesundheitsumfrage des International Food Information Council 28 % der Amerikaner an, minimale oder keine Verarbeitung als Merkmal gesunder Lebensmittel zu betrachten, während 25 % Produkte mit begrenzten oder keinen künstlichen Zutaten oder Konservierungsstoffen schätzten [3]. Diese Präferenzen ermutigen Hersteller, kohlenhydratärmere Tortillas, natriumreduzierte Saucen und hispanische Lebensmittelprodukte mit einfacheren Zutatenlisten anzubieten, was Marken dabei hilft, traditionelle Aromen mit sich wandelnden Gesundheits- und Wellnesspräferenzen in Einklang zu bringen.
Steigende Nachfrage nach praktischen hispanischen Lebensmitteln und Fertiggerichten
Hektische Lebensstile und veränderte Essgewohnheiten steigern die Nachfrage nach hispanischen Lebensmittelprodukten, die minimale Zubereitung erfordern und sich leicht in den Alltag integrieren lassen. Verbraucher suchen nach praktischen Mahlzeiten- und Snackoptionen, die eine schnelle Zubereitung bieten, ohne Abstriche bei Geschmack, Qualität und vertrauten Aromen zu machen. Dies ermutigt Hersteller, praktische Produktformate im gesamten Markt für hispanische Lebensmittel zu erweitern und verschiedene Essgelegenheiten zu bedienen, einschließlich schneller Mahlzeiten und des Konsums zu Hause. Verbesserte Verpackungen, einfache Lagerung und unkomplizierte Zubereitungsmethoden tragen ebenfalls dazu bei, diese Produkte für ein breiteres Verbraucherspektrum zugänglicher zu machen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von importierten Zutaten und Störungen in der Lieferkette | -0.8% | Nordamerika, mit Ausstrahlungseffekten auf Europa und den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Preissensibilität unter den Kernzielgruppen hispanischer Verbraucher | -0.5% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Vielfältige regionale Präferenzen und Herausforderungen bei der Wahrung der Authentizität | -0.2% | Global | Langfristig (≥ 4 Jahre) |
| Einschränkungen der Kühlkette für gekühlte und tiefgekühlte hispanische Lebensmittel außerhalb Nordamerikas | -0.3% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika außerhalb der Kernstädte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von importierten Zutaten und Störungen in der Lieferkette
Der Markt für hispanische Lebensmittel ist für mehrere in Saucen, Salsas und Fertiggerichten verwendete Zutaten auf den grenzüberschreitenden Handel angewiesen. Änderungen der Handelspolitik, Einfuhrzölle und die landwirtschaftliche Produktion können die Verfügbarkeit von Zutaten und die Beschaffungskosten für Hersteller beeinflussen. Diese Bedingungen veranlassen Unternehmen, Beschaffungsstrategien zu diversifizieren, Lieferantenbeziehungen zu stärken und die Lieferkettenplanung zu verbessern. Das Management der Zutatenkosten ist besonders wichtig für Produkte, die von landwirtschaftlichen Inputs abhängen, da Hersteller Produktionskosten mit wettbewerbsfähigen Einzelhandelspreisen in Einklang bringen müssen.
Preissensibilität unter den Kernzielgruppen hispanischer Verbraucher
Die Preissensibilität bleibt eine Herausforderung im Markt für hispanische Lebensmittel, insbesondere bei Alltagsprodukten wie Tortillas, Bohnen, Reis und einfachen Saucen. Wenn Haushaltsbudgets unter Druck geraten, können Verbraucher zu günstigeren Eigenmarken wechseln oder kleinere Packungsgrößen wählen, um ihre Ausgaben zu steuern. Dies schafft Wettbewerb zwischen etablierten Marken und Eigenmarkenprodukten, insbesondere in Grundnahrungsmittelkategorien, in denen Preise leicht zu vergleichen sind. Hersteller müssen Erschwinglichkeit mit Produktqualität und dem von Verbrauchern erwarteten Markenwert in Einklang bringen. Das Anbieten verschiedener Packungsgrößen und Preispunkte kann Marken dabei helfen, sowohl preisbewusste Käufer als auch Verbraucher zu bedienen, die bereit sind, mehr für Premiumprodukte zu zahlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Tortillas führen, während Saucen, Salsas und Dips am schnellsten wachsenTortillas und Wraps machten im Jahr 2026 einen Anteil von 33,51 % am Markt für Hispanic Foods aus und bleiben die größte Produktkategorie. Ihre Verwendung als flexible Alternative zu herkömmlichem Brot erweitert ihre Attraktivität auch über die traditionelle mexikanische Küche hinaus. Hersteller bedienen vielfältige Verbraucherpräferenzen durch ein breites Angebotsspektrum, darunter traditionelle Tortillas, gesündere Varianten sowie Produkte mit Fokus auf Frische und Bequemlichkeit. Die kontinuierliche Produktentwicklung in Bezug auf Zutaten, Textur, Geschmack und Nährwertvorteile ermöglicht es Marken, verschiedene Verbrauchergruppen anzusprechen und unverwechselbare Produktangebote zu schaffen.
Soßen, Salsas und Dips werden bis 2032 voraussichtlich einen CAGR von 7,21 % verzeichnen. Soßen, Salsas und Dips fördern das Wachstum im Markt für Hispanic Foods, indem sie Snacks, der Hausmannskost und alltäglichen Mahlzeiten unverwechselbare Aromen verleihen. Diese Produkte ermöglichen es Verbrauchern, regionale hispanische Aromen in vertrauten, einfach zu verwendenden Formaten zu entdecken. Varianten wie Birria-Soße, Chamoy, Salsa Macha und scharfe Soße bieten Marken Möglichkeiten, ihre Produkte durch einzigartige Geschmacksprofile und spezifische kulinarische Verwendungszwecke zu differenzieren. Ihre Vielseitigkeit bei Sandwiches, Eierspeisen, gegrillten Speisen und Snacks erweitert ihre Attraktivität zusätzlich über verschiedene Verzehranlässe hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Küchentyp:
Mexikanische Küche bietet Skalierung, während andere Küchen Nachfrage aufbauenDie mexikanische Küche machte im Jahr 2026 einen Marktanteil von 58,21 % am Markt für hispanische Lebensmittel aus und bleibt die größte Küchenkategorie. Die mexikanische Küche nimmt eine führende Position im Markt für hispanische Lebensmittel ein, gestützt durch die weit verbreitete Vertrautheit der Verbraucher mit Tacos, Tortillas, Salsa, Bohnen und mexikanisch zubereiteten Fertiggerichten. Ihre etablierte Präsenz in Restaurants und Einzelhandelsgeschäften der Vereinigten Staaten unterstützt eine breite Produktverfügbarkeit und eine starke Verbraucherbekanntheit. Dies schafft Möglichkeiten für Hersteller, Produkte in mehreren Kategorien einzuführen, darunter Saucen, Mahlzeitenkits, Snacks und gekühlte Lebensmittel. Einzelhändler können ein vielfältiges Sortiment mexikanischer Lebensmittelprodukte anbieten, um die Nachfrage über verschiedene Mahlzeitengelegenheiten und Verbraucherpräferenzen hinweg zu decken.
Andere Küchentypen werden bis 2032 voraussichtlich einen CAGR von 7,52 % verzeichnen. Saucen, Salsas und Dips unterstützen das Wachstum im Markt für hispanische Lebensmittel. Regionale hispanische Küchen, darunter zentralamerikanische, südamerikanische und karibische Lebensmitteltraditionen, erweitern die Angebotsvielfalt im Markt für hispanische Lebensmittel. Die wachsende Sichtbarkeit kubanischer, peruanischer und kolumbianischer Aromen in der Gastronomie schafft Möglichkeiten, verwandte verpackte Produkte für Verbraucher einzuführen. Diese regionalen Optionen ermöglichen es Käufern, neue Geschmacksrichtungen zu entdecken und gleichzeitig vertraute mexikanische Lebensmittelprodukte zu kaufen. Eine breitere Verfügbarkeit in Mainstream-Einzelhandelsgeschäften und Spezialgeschäften kann die Produktzugänglichkeit und das Verbraucherbewusstsein weiter verbessern.
Nach Format:
Haltbare Produkte behalten ihre Skalierung, während tiefgekühlte Produkte an Dynamik gewinnenProdukte bei Umgebungstemperatur und haltbare Produkte machten im Jahr 2026 einen Marktanteil von 56,88 % am Markt für hispanische Lebensmittel aus. Produkte bei Umgebungstemperatur und haltbare Produkte spielen im Markt für hispanische Lebensmittel aufgrund ihrer langen Haltbarkeit, der bequemen Lagerung und des breiten Vertriebspotenzials eine wichtige Rolle. Produkte wie Bohnen, Saucen, Chips, Trockenwaren und Gewürze eignen sich gut für regelmäßige Haushaltseinkäufe und alltägliche Kochbedürfnisse. Ihre Lagerflexibilität ermöglicht es Einzelhändlern, ein breites Produktsortiment an verschiedenen Standorten zu führen, einschließlich Gebieten mit begrenzter Kühlinfrastruktur. Diese Produkte sprechen auch preisbewusste Verbraucher an, indem sie Packungsgrößen anbieten, die für verschiedene Haushaltsbedürfnisse geeignet sind und Käufe für die zukünftige Verwendung ermöglichen.
Tiefgekühlte Produkte werden bis 2032 voraussichtlich einen CAGR von 7,15 % verzeichnen. Tiefgekühlte hispanische Lebensmittelprodukte gewinnen an Relevanz, da Verbraucher nach praktischen Mahlzeitenoptionen suchen, die Restaurantaromen zu Hause bieten. Produkte wie Tacos, Enchiladas, Burritos und Pupusas bedienen sowohl Familienmahlzeiten als auch individuelle Essgelegenheiten und bieten Flexibilität und einfache Zubereitung. Tiefkühlformate ermöglichen es Herstellern auch, eine breitere Vielfalt hispanischer Lebensmittelprodukte anzubieten und gleichzeitig eine bequeme Lagerung und einen bequemen Konsum zu unterstützen. Eine zuverlässige Kühlketteninfrastruktur, einschließlich temperaturgesteuerter Lager, Kühltransporte und Supermarkt-Gefriereinrichtungen, trägt dazu bei, die Produktqualität zu erhalten und den Vertrieb auszuweiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Offline-Verkäufe bleiben dominant, während Online-Verkäufe zunehmenDer Offline-Kanal machte im Jahr 2026 einen Marktanteil von 88,12 % am Markt für hispanische Lebensmittel aus. Der Offline-Kanal bleibt für den Markt für hispanische Lebensmittel wichtig, da er Verbrauchern bequemen Zugang zu einem breiten Produktsortiment an einem Ort bietet. Supermärkte, Verbrauchermärkte, Großhandelsmärkte, Spezialgeschäfte und Convenience-Stores unterstützen regelmäßige Käufe von Grundnahrungsmitteln und größere Haushaltseinkäufe. Großhandelsmärkte bieten Möglichkeiten für Mehrfachpackungen von Tortillas, Saucen, Tiefkühlkost und Vorratsartikeln, während physische Ladenauslagen Verbrauchern helfen, neue Marken und Produktvarianten zu entdecken. Eine breitere Platzierung in den Bereichen Frische, Molkerei, Kühlwaren und Snacks ermöglicht es hispanischen Lebensmittelprodukten auch, Verbraucher über traditionelle Ethno-Lebensmittelgänge hinaus zu erreichen.
Der Online-Kanal wird bis 2032 voraussichtlich einen CAGR von 9,12 % verzeichnen. Online-Plattformen schaffen neue Möglichkeiten für den Markt für hispanische Lebensmittel, indem sie Verbrauchern helfen, regionale Marken, spezialisierte Zutaten und unverwechselbare Aromen zu entdecken, die möglicherweise nicht ohne Weiteres in lokalen Geschäften erhältlich sind. Digitale Plattformen bieten auch kleineren Herstellern einen zugänglichen Weg, Kunden zu erreichen und Markenbekanntheit aufzubauen, bevor sie in den breiteren Einzelhandelsvertrieb expandieren. Online-Lebensmitteleinkäufe und Produktentdeckungstools ermöglichen es Verbrauchern, ein breiteres Sortiment hispanischer Lebensmittelprodukte zu erkunden und Optionen zu finden, die ihren Präferenzen entsprechen. Direktvertriebskanäle können Herstellern auch dabei helfen, Kundenfeedback zu verstehen und die Nachfrage nach bestimmten Produkten und regionalen Küchen zu identifizieren.
Geografische Analyse
Markt für hispanische Lebensmittel in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 63,33 % am Markt für hispanische Lebensmittel. Die Vereinigten Staaten sind der primäre Markt, wobei Kalifornien, Texas und Florida die wichtigsten Zentren der hispanischen Bevölkerung und Nachfrage darstellen. Kanada bietet weitere Wachstumschancen, da etablierte hispanische Gemeinschaften die Nachfrage nach traditionellen Lebensmittelprodukten ankurbeln und eine breitere Verbraucherakzeptanz fördern. Mexiko spielt ebenfalls eine wichtige Rolle durch seinen inländischen Markt für verpackte Lebensmittel und etablierte Lebensmittelproduktionskapazitäten. Starke Einzelhandelsnetzwerke ermöglichen es den Herstellern, hispanische Lebensmittelprodukte über Supermärkte, Fachgeschäfte, Convenience-Stores und andere Kanäle zu vertreiben.
Markt für hispanische Lebensmittel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 eine CAGR von 7,55 % verzeichnen. Der asiatisch-pazifische Raum bietet Wachstumschancen für den Markt für hispanische Lebensmittel, da Restaurants und der moderne Einzelhandel die Verbraucher mit einem breiteren Spektrum internationaler Aromen vertraut machen. Märkte wie Japan, Australien, Südkorea, China, Indonesien und Indien bieten Verbrauchern die Möglichkeit, Produkte wie Tacos, scharfe Saucen und Salsas durch Restauranterlebnisse und globale Lebensmittelinhalte zu entdecken. Dieses wachsende Bewusstsein kann Verbraucher dazu veranlassen, verpackte hispanische Lebensmittelprodukte in ihren regulären Einkauf zu integrieren. Die Expansion des modernen Einzelhandels und das Interesse an vielfältigen Aromen unterstützen die Entwicklung der Region zusätzlich.
Markt für hispanische Lebensmittel in EMEA und Südamerika
Haltbare Produkte, darunter Saucen, Gewürze und Snacks, bieten Herstellern zugängliche Optionen für den Eintritt in neue Märkte und die Anpassung an lokale Lagerbedingungen. Europa baut seine Präsenz im Markt für hispanische Lebensmittel aus, unterstützt durch etablierte Verbrauchergemeinschaften und wachsendes Interesse an kräftigen, internationalen Aromen in Spanien, dem Vereinigten Königreich, Deutschland, den Niederlanden und Frankreich. Spanien profitiert von etablierten Handelsbeziehungen mit Mexiko, was die Produktverfügbarkeit und kommerzielle Verbindungen fördert. Wachsender Einzelhandelszugang und das Interesse der Verbraucher an vielfältigen Lebensmitteloptionen schaffen Möglichkeiten für Hersteller, ihr Produktangebot in der gesamten Region zu erweitern. Südamerika bietet ebenfalls Chancen in Märkten wie Brasilien, Argentinien und Kolumbien, während der Nahe Osten und Afrika von Expatriate-Gemeinschaften und der Entwicklung moderner Einzelhandelsnetzwerke profitieren können.
Wettbewerbslandschaft
Der Markt für hispanische Lebensmittel ist mäßig fragmentiert, wobei etablierte Unternehmen wie GRUMA, Goya Foods, General Mills, PepsiCo und Grupo Herdez neben zahlreichen regionalen und Spezialherstellern konkurrieren. Während größere Unternehmen von etablierten Vertriebsnetzwerken, Beschaffungskapazitäten und Beziehungen zu Einzelhändlern profitieren, tragen kleinere Akteure durch authentische regionale Aromen, spezialisierte Produktangebote und Nischenmarkt-Expertise bei. Der Wettbewerb erstreckt sich über Kategorien wie Tortillas, Saucen, Snacks und Tiefkühlkost, wobei sich Marken durch Produktqualität, Geschmacksvielfalt und Verbraucherbekanntheit differenzieren.
Führende Unternehmen im Markt für hispanische Lebensmittel stärken ihre Positionen durch Akquisitionen, Produktinnovationen und Vertriebserweiterungen. PepsiCos Übernahme von Siete Foods erweiterte sein Portfolio um getreidefreie Tortillas, Enchilada-Saucen, Taco-Gewürze und Salsas und bietet gleichzeitig Möglichkeiten, die Produktreichweite durch sein umfangreiches Vertriebsnetz zu erhöhen. McCormick stärkt ebenfalls seine Präsenz bei mexikanischen Aromen und Würzmitteln, indem es seinen Anteil an McCormick de Mexico erhöht. GRUMA konzentriert sich weiterhin auf Produktinnovation und Vertriebskapazitäten zur Unterstützung seines Tortilla-Geschäfts.
Diese Entwicklungen verdeutlichen, wie etablierte Unternehmen ihre Produktportfolios erweitern, die Marktreichweite verbessern und auf sich wandelnde Verbraucherpräferenzen reagieren. Akquisitionsaktivitäten im Markt für hispanische Lebensmittel spiegeln das wachsende Interesse an Marken wider, die authentische Aromen mit Möglichkeiten für eine breitere Distribution verbinden. Die Übernahme der Texas Tamale Company durch Nuevo Garcia Foods erweiterte sein Portfolio um Premium-Tamales und verband die Marke mit breiteren Produktionskapazitäten. Ebenso fügte die Übernahme von Tia Lupita Foods durch Vilore Foods gesündere scharfe Saucen, getreidefreie Kaktus-Tortilla-Chips und mexikanisches Chili-Crunch zu seinem Produktsortiment hinzu. Diese Entwicklungen verdeutlichen Möglichkeiten für Unternehmen, ihre Portfolios zu stärken und den Zugang zu unverwechselbaren hispanischen Lebensmittelprodukten zu erweitern.
Marktführer für hispanische Lebensmittel
-
Goya Foods, Inc.
-
GRUMA, S.A.B. de C.V.
-
PepsiCo, Inc. (Siete Foods)
-
Grupo Bimbo, S.A.B. de C.V.
-
General Mills, Inc. (Old El Paso)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für hispanische Lebensmittel Unternehmen in diesem Bericht
- Goya Foods, Inc.
- GRUMA, S.A.B. de C.V.
- PepsiCo, Inc. (Siete Foods)
- Grupo Bimbo, S.A.B. de C.V.
- General Mills, Inc. (Old El Paso)
- Grupo Herdez, S.A.B. de C.V.
- Corporación Multi Inversiones (CMI) (Del Real Foods)
- Hormel Foods Corporation (MegaMex Foods, LLC)
- B&G Foods, Inc. (Ortega)
- Conservas La Costeña, S.A. de C.V.
- McCormick & Company, Incorporated (Cholula)
- The Campbell's Company (Pace)
- Conagra Brands, Inc. (Frontera)
- Olé Mexican Foods, Inc.
- La Tortilla Factory
- El Milagro Company
- Sigma Alimentos, S.A.B. de C.V.
- Ruiz Food Products, Inc. (Ruiz Foods)
- Reynaldo's Mexican Food Company, LLC
- Cacique Foods, LLC
Neueste Industrielle Entwicklungen in Markt für hispanische Lebensmittel
- Oktober 2026: 7-Eleven führte Selección 7 ein, eine hispanisch inspirierte Eigenmarkenproduktreihe mit verpackten Backwaren, salzigen Snacks und Süßigkeiten. Zu den Produkten gehören Conchas, Mantecadas und Pecan Pound Cake, erhältlich in teilnehmenden 7-Eleven-, Stripes- und Speedway-Filialen in den Vereinigten Staaten.
- Februar 2026: Dawn Foods erweiterte sein hispanisches Backwarenangebot um tiefgekühlte Conchas und Mantecadas für Bäckereien in den Vereinigten Staaten. Die Produkte helfen Bäckereibetreibern, die Zubereitung zu vereinfachen, die Produktionskonsistenz zu verbessern und traditionelle hispanische Backwaren anzubieten.
- August 2025: Tyson Foods führte Buena Mesa ein, eine hispanisch inspirierte Marke mit 22 Produkten, darunter marinierte, vorgewürzte Proteine wie Fajitas, Carnitas, Barbacoa, Al Pastor und Pollo Asado sowie verzehrfertige Vorspeisen. Die Produkte wurden in mehr als 450 Walmart-Filialen in Texas eingeführt.
Berichtsumfang des globalen Marktes für hispanische Lebensmittel
Der Markt für hispanische Lebensmittel umfasst traditionelle und moderne Lebensmittelprodukte, die von hispanischen Küchen inspiriert sind. Der Markt ist nach Produkttyp, Küchentyp, Format, Vertriebskanal und Geografie segmentiert. Produkttypen umfassen Tortillas und Wraps, Saucen, Salsas und Dips, Bohnen, Reis und Trockenwaren sowie andere hispanische Lebensmittel. Küchentypen umfassen mexikanisch, hispanisch-karibisch, zentralamerikanisch, südamerikanisch und andere Küchentypen. Formate umfassen Umgebungstemperatur und haltbar, tiefgekühlt, frisch und zubereitet sowie andere Formate. Vertriebskanäle umfassen online und offline. Geografisch deckt der Markt Nordamerika, Europa, den Asien-Pazifik-Raum, Südamerika sowie den Nahen Osten und Afrika ab. Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Tortillas und Wraps |
| Saucen, Salsas und Dips |
| Bohnen, Reis und Trockenwaren |
| Andere hispanische Lebensmittel |
| Mexikanisch |
| Hispanisch-karibisch |
| Zentralamerikanisch |
| Südamerikanisch |
| Andere Küchentypen |
| Umgebungstemperatur und haltbar |
| Tiefgekühlt |
| Frisch und zubereitet |
| Andere Formate |
| Online | |
| Offline | Supermärkte/Verbrauchermärkte |
| Hispanische Spezialgeschäfte | |
| Convenience-Stores | |
| Ethno-Lebensmittelgeschäfte | |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| Japan | |
| Australien | |
| China | |
| Indonesien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Tortillas und Wraps | |
| Saucen, Salsas und Dips | ||
| Bohnen, Reis und Trockenwaren | ||
| Andere hispanische Lebensmittel | ||
| Nach Küchentyp | Mexikanisch | |
| Hispanisch-karibisch | ||
| Zentralamerikanisch | ||
| Südamerikanisch | ||
| Andere Küchentypen | ||
| Nach Format | Umgebungstemperatur und haltbar | |
| Tiefgekühlt | ||
| Frisch und zubereitet | ||
| Andere Formate | ||
| Nach Vertriebskanal | Online | |
| Offline | Supermärkte/Verbrauchermärkte | |
| Hispanische Spezialgeschäfte | ||
| Convenience-Stores | ||
| Ethno-Lebensmittelgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| Japan | ||
| Australien | ||
| China | ||
| Indonesien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für hispanische Lebensmittel?
Der Markt wurde im Jahr 2026 auf 52,71 Milliarden USD geschätzt und wird bis 2032 voraussichtlich 75,29 Milliarden USD bei einem CAGR von 6,14 % erreichen.
Was treibt das Wachstum bei hispanischen Lebensmitteln an?
Das Wachstum wird durch die wachsende hispanische Bevölkerung in den Vereinigten Staaten, eine breitere Akzeptanz im Mainstream, praktische Mahlzeitenformate und die Entwicklung gesünderer Produkte unterstützt.
Welche Region bietet das schnellste Wachstum?
Der Asien-Pazifik-Raum wird bis 2032 voraussichtlich mit einem CAGR von 7,55 % wachsen, unterstützt durch den modernen Einzelhandel, die Gastronomie und das Interesse an globalen Aromen.
Was sind die Hauptrisiken für Hersteller hispanischer Lebensmittel?
Das Risiko durch importierte Zutaten, Handelsstörungen, Preissensibilität der Verbraucher und Lücken in der Kühlkette für tiefgekühlte und gekühlte Produkte bleiben die wichtigsten Risiken.