
Tamaño y Participación del Mercado de Alimentos Hispanos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 55.88 Mil millones de dólares |
| Tamaño del Mercado (2032) | 75.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.14 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos Hispanos por Mordor Intelligence
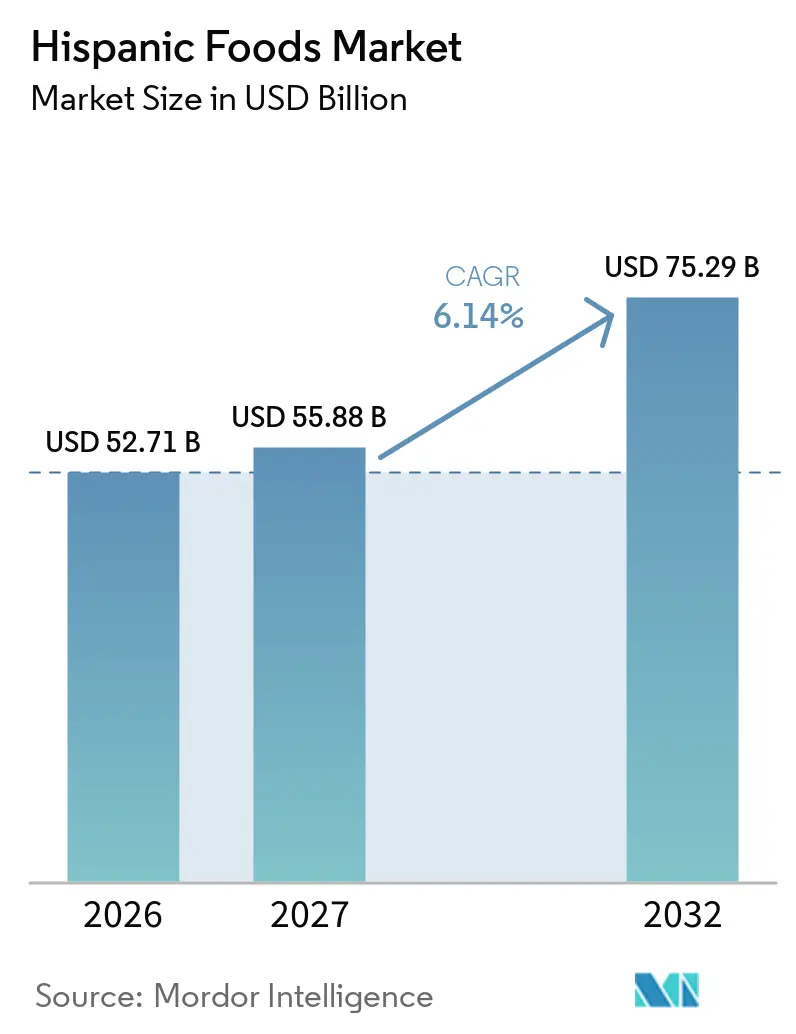
Se espera que el tamaño del mercado de alimentos hispanos crezca de 52,71 mil millones de USD en 2026 a 55,88 mil millones de USD en 2027 y se prevé que alcance los 75,29 mil millones de USD para 2032 a una CAGR del 6,14% durante 2027-2032. El mercado de alimentos hispanos se está expandiendo más allá de las categorías tradicionales de alimentos étnicos a medida que más consumidores adoptan una mayor variedad de productos. Una sólida población hispana en los Estados Unidos respalda la demanda sostenida, mientras que una distribución minorista más amplia mejora la accesibilidad de los productos. Los fabricantes están introduciendo formatos convenientes, recetas más saludables y sabores diversos para satisfacer las preferencias cambiantes de los consumidores. El abastecimiento eficiente y los precios competitivos ayudan a las marcas a atender a diferentes grupos de consumidores, mientras que las adquisiciones y las redes de distribución establecidas permiten a las grandes empresas alimentarias fortalecer su presencia en el mercado y ampliar su oferta de productos.
Conclusiones Clave del Informe
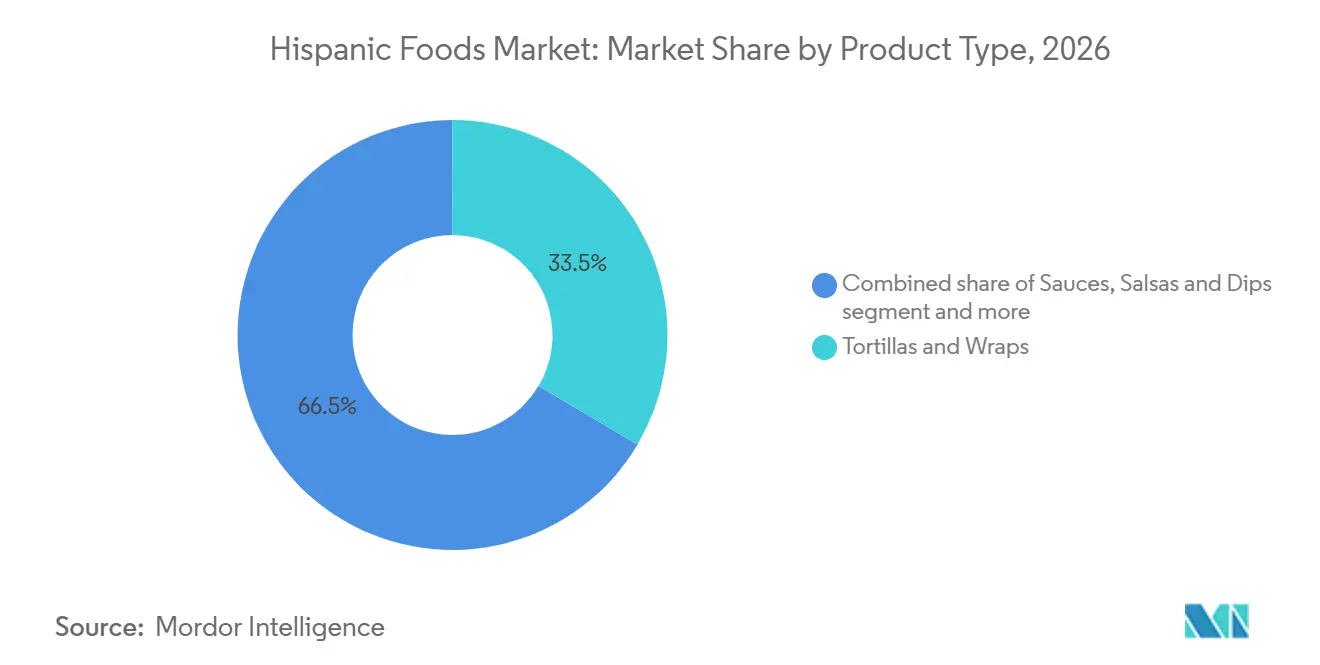
- Por tipo de producto, las tortillas y los wraps representaron el 33,51% de la cuota del mercado de alimentos hispanos en 2026, mientras que se proyecta que las salsas, los salsas y los dips se expandirán a una CAGR del 7,21% hasta 2032.
- Por tipo de cocina, la mexicana representó el 58,21% de la cuota del mercado de alimentos hispanos en 2026, mientras que se prevé que otros tipos de cocina se expandirán a una CAGR del 7,52% hasta 2032.
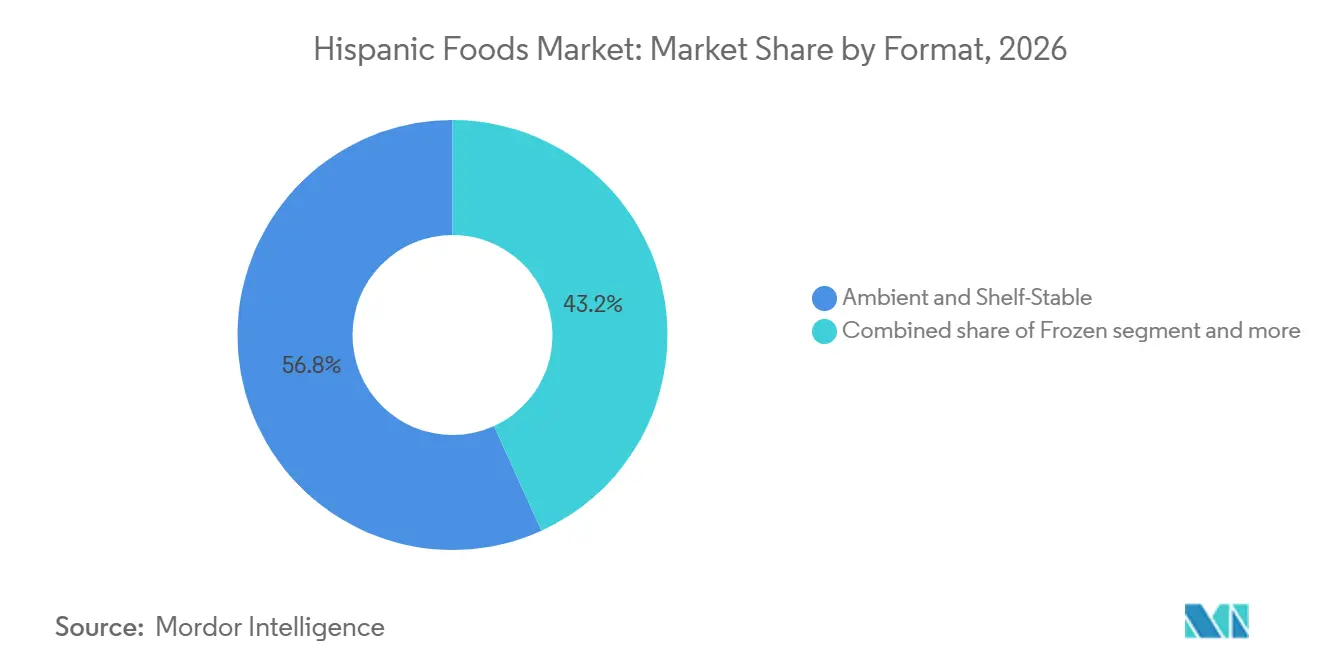
- Por formato, el ambiente y larga vida representaron el 56,88% de la cuota del mercado de alimentos hispanos en 2026, mientras que se prevé que los congelados se expandirán a una CAGR del 7,15% hasta 2032.
- Por canal de distribución, el canal fuera de línea representó el 88,12% de la cuota del mercado de alimentos hispanos en 2026, mientras que se proyecta que el canal en línea se expandirá a una CAGR del 9,12% hasta 2032.
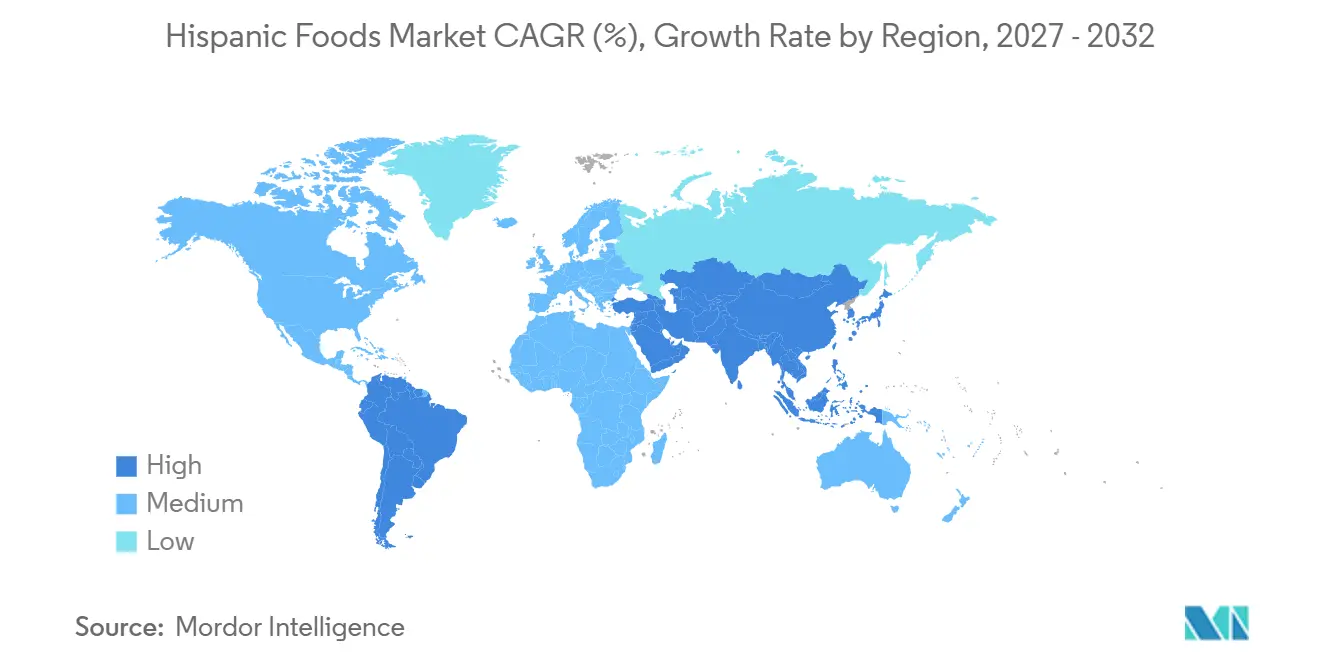
- Por geografía, América del Norte representó el 63,33% de la cuota del mercado de alimentos hispanos en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 7,55% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la población hispana y demanda de alimentos tradicionales | +1.5% | América del Norte, con repercusión en América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Creciente adopción generalizada de alimentos hispanos | +1.8% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Creciente preferencia por productos de alimentos hispanos más saludables y con etiqueta limpia | +1.3% | Global, con ganancias tempranas en América del Norte y mercados urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la demanda de alimentos hispanos convenientes y listos para consumir | +0.9% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Sabores de inspiración hispana en alimentos envasados | +0.7% | América del Norte, con adopción en etapa temprana en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Creciente interés de los consumidores en las cocinas hispanas regionales | +0.5% | América del Norte, expandiéndose al Reino Unido, Países Bajos y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Población Hispana y Demanda de Alimentos Tradicionales
El mercado de alimentos hispanos se beneficia de la expansión de la población hispana en los Estados Unidos, que respalda la base de consumidores de productos alimenticios tradicionales. Por ejemplo, en agosto de 2026, según la Oficina del Censo de los Estados Unidos, la población hispana alcanzó los 70,1 millones en julio, representando el 21% de la población total de los Estados Unidos [1]. Esta presencia demográfica crea oportunidades para que los fabricantes de alimentos ofrezcan productos familiares como tortillas, salsas, frijoles, arroz y comidas preparadas. Las tradiciones alimentarias establecidas y las preferencias del hogar contribuyen aún más a la demanda de estos productos, creando una base sólida para el mercado de alimentos hispanos.
Creciente Adopción Generalizada de Alimentos Hispanos
Los alimentos hispanos están ganando oportunidades para una adopción minorista más amplia a medida que los minoristas de comestibles responden a la cambiante demanda de los consumidores y a la creciente influencia de los compradores hispanos. Por ejemplo, en 2026, según el informe del Comprador de Comestibles Hispano de la Asociación de la Industria Alimentaria, los consumidores hispanos representan aproximadamente uno de cada cinco residentes de los Estados Unidos, mientras que el consumo de los hogares hispanos ha alcanzado los 2,8 billones de USD y está creciendo casi 3 veces más rápido que el consumo no hispano [2]. Estas tendencias destacan la creciente importancia de los consumidores hispanos para la industria de comestibles y crean oportunidades para que los minoristas amplíen los surtidos de productos relevantes.
Creciente Preferencia por Productos de Alimentos Hispanos más Saludables y con Etiqueta Limpia
Los consumidores priorizan cada vez más el valor nutricional y la transparencia de los ingredientes, creando oportunidades para que los fabricantes de alimentos hispanos amplíen su oferta de productos más saludables. Por ejemplo, en 2025, según la encuesta de alimentación y salud del Consejo Internacional de Información Alimentaria, el 28% de los estadounidenses consideró el procesamiento mínimo o nulo como una característica de los alimentos saludables, mientras que el 25% valoró los productos con ingredientes artificiales o conservantes limitados o nulos [3]. Estas preferencias alientan a los fabricantes a ofrecer tortillas con menor contenido de carbohidratos, salsas con sodio reducido y productos de alimentos hispanos con listas de ingredientes más simples, ayudando a las marcas a alinear los sabores tradicionales con las preferencias cambiantes de salud y bienestar.
Aumento de la Demanda de Alimentos Hispanos Convenientes y Listos para Consumir
Los estilos de vida ocupados y los hábitos alimenticios cambiantes están aumentando la demanda de productos de alimentos hispanos que requieren una preparación mínima y se integran fácilmente en las rutinas diarias. Los consumidores buscan opciones convenientes de comidas y aperitivos que ofrezcan una preparación rápida sin comprometer el sabor, la calidad y los sabores familiares. Esto está alentando a los fabricantes a ampliar los formatos de productos convenientes en el mercado de alimentos hispanos y a atender diferentes ocasiones de consumo, incluidas las comidas rápidas y el consumo en el hogar. El embalaje mejorado, el almacenamiento fácil y los métodos de preparación sencillos también ayudan a hacer estos productos más accesibles para una gama más amplia de consumidores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia de ingredientes importados y disrupciones en la cadena de suministro | -0.8% | América del Norte, con repercusión en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Sensibilidad al precio entre los segmentos de consumidores hispanos principales | -0.5% | América del Norte | Mediano plazo (2-4 años) |
| Diversas preferencias regionales y desafíos para mantener la autenticidad | -0.2% | Global | Largo plazo (≥ 4 años) |
| Limitaciones de la cadena de frío para alimentos hispanos refrigerados y congelados fuera de América del Norte | -0.3% | Asia-Pacífico, Oriente Medio y África, y América del Sur fuera de las ciudades principales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de Ingredientes Importados y Disrupciones en la Cadena de Suministro
El mercado de alimentos hispanos depende del comercio transfronterizo para varios ingredientes utilizados en salsas, salsas picantes y alimentos preparados. Los cambios en las políticas comerciales, los aranceles de importación y la producción agrícola pueden afectar la disponibilidad de ingredientes y los costos de compra para los fabricantes. Estas condiciones alientan a las empresas a diversificar las estrategias de abastecimiento, fortalecer las relaciones con los proveedores y mejorar la planificación de la cadena de suministro. La gestión de los costos de los ingredientes es particularmente importante para los productos que dependen de insumos agrícolas, ya que los fabricantes deben equilibrar los gastos de producción con los precios minoristas competitivos.
Sensibilidad al Precio entre los Segmentos de Consumidores Hispanos Principales
La sensibilidad al precio sigue siendo un desafío en el mercado de alimentos hispanos, particularmente para productos de uso diario como tortillas, frijoles, arroz y salsas básicas. Cuando los presupuestos del hogar están bajo presión, los consumidores pueden cambiar a marcas propias de menor precio o elegir tamaños de envase más pequeños para gestionar el gasto. Esto crea competencia entre las marcas establecidas y los productos de marca propia, especialmente en las categorías de alimentos básicos donde los precios son fáciles de comparar. Los fabricantes deben equilibrar la asequibilidad con la calidad del producto y el valor de marca esperado por los consumidores. Ofrecer diferentes tamaños de envase y puntos de precio puede ayudar a las marcas a atender tanto a los compradores conscientes del presupuesto como a los consumidores dispuestos a pagar más por productos premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Tortillas Lideran Mientras que las Salsas, Salsas Picantes y Dips se Expanden más RápidoLas tortillas y los wraps representaron el 33,51% del mercado de alimentos hispanos en 2026 y siguen siendo la categoría de producto más grande. Su uso como alternativa flexible al pan convencional también amplía su atractivo más allá de la cocina mexicana tradicional. Los fabricantes satisfacen las diversas preferencias de los consumidores a través de una amplia gama de ofertas, que incluyen tortillas tradicionales, variedades más saludables y productos centrados en la frescura y la conveniencia. El continuo desarrollo de productos en torno a los ingredientes, la textura, el sabor y los beneficios nutricionales permite a las marcas llegar a diferentes grupos de consumidores y crear ofertas de productos distintivas.
Se proyecta que las salsas, los salsas y los dips registrarán una CAGR del 7,21% hasta 2032. Las salsas, los salsas y los dips impulsan el crecimiento en el mercado de alimentos hispanos al añadir sabores distintivos a los aperitivos, la cocina casera y las comidas cotidianas. Estos productos permiten a los consumidores explorar los sabores hispanos regionales en formatos familiares y fáciles de usar. Variedades como la salsa de birria, el chamoy, la salsa macha y la salsa picante ofrecen a las marcas oportunidades para diferenciar sus productos a través de perfiles de sabor únicos y usos culinarios específicos. Su versatilidad en sándwiches, huevos, alimentos a la parrilla y aperitivos amplía an más su atractivo en diferentes ocasiones de consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cocina:
La Cocina Mexicana Proporciona Escala Mientras que Otras Cocinas Construyen DemandaLa cocina mexicana representó el 58,21% de la participación del mercado de alimentos hispanos en 2026 y sigue siendo la categoría de cocina más grande. La cocina mexicana ocupa una posición de liderazgo en el mercado de alimentos hispanos, respaldada por la amplia familiaridad de los consumidores con los tacos, las tortillas, la salsa, los frijoles y las comidas preparadas al estilo mexicano. Su presencia establecida en los restaurantes y tiendas minoristas de los Estados Unidos respalda una amplia disponibilidad de productos y un fuerte reconocimiento por parte de los consumidores. Esto crea oportunidades para que los fabricantes introduzcan productos en múltiples categorías, incluidas salsas, kits de comidas, aperitivos y alimentos refrigerados. Los minoristas pueden ofrecer una amplia gama de productos de comida mexicana para satisfacer la demanda en diferentes ocasiones de comida y preferencias de los consumidores.
Se proyecta que otros tipos de cocina registren una CAGR del 7,52% hasta 2032. Las salsas, salsas picantes y dips apoyan el crecimiento en el mercado de alimentos hispanos. Las cocinas hispanas regionales, incluidas las tradiciones alimentarias centroamericanas, sudamericanas y caribeñas, están ampliando la variedad de ofertas en el mercado de alimentos hispanos. La creciente visibilidad de los sabores cubanos, peruanos y colombianos en el sector de servicios de alimentos crea oportunidades para introducir productos envasados relacionados a los consumidores. Estas opciones regionales permiten a los compradores explorar nuevos sabores mientras continúan comprando productos de comida mexicana familiares. Una mayor disponibilidad en los minoristas convencionales y las tiendas especializadas puede mejorar aún más la accesibilidad de los productos y el conocimiento de los consumidores.
Por Formato:
Los Productos de Larga Vida Mantienen su Escala Mientras que los Productos Congelados Ganan ImpulsoEl ambiente y larga vida representó el 56,88% de la participación del mercado de alimentos hispanos en 2026. Los productos de ambiente y larga vida desempeñan un papel importante en el mercado de alimentos hispanos debido a su larga vida útil, almacenamiento conveniente y amplio potencial de distribución. Productos como frijoles, salsas, chips, artículos de abarrotes secos y condimentos son adecuados para las compras habituales del hogar y las necesidades de cocina cotidiana. Su flexibilidad de almacenamiento permite a los minoristas mantener un amplio surtido de productos en diferentes ubicaciones, incluidas áreas con infraestructura refrigerada limitada. Estos productos también atraen a los consumidores conscientes del valor al ofrecer tamaños de envase adecuados para diferentes necesidades del hogar y permitir que las compras se almacenen para uso futuro.
Se proyecta que el congelado registre una CAGR del 7,15% hasta 2032. Los productos de alimentos hispanos congelados están ganando relevancia a medida que los consumidores buscan opciones de comidas convenientes que ofrezcan sabores de estilo restaurante en el hogar. Productos como tacos, enchiladas, burritos y pupusas atienden tanto las comidas familiares como las ocasiones de consumo individual, ofreciendo flexibilidad y facilidad de preparación. Los formatos congelados también permiten a los fabricantes ofrecer una mayor variedad de productos de alimentos hispanos al tiempo que apoyan el almacenamiento y el consumo convenientes. Una infraestructura confiable de cadena de frío, que incluye almacenes con control de temperatura, transporte refrigerado e instalaciones de congeladores en supermercados, ayuda a mantener la calidad del producto y a ampliar la distribución.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Ventas Fuera de Línea Siguen Siendo Dominantes Mientras que las Ventas en Línea AvanzanEl canal fuera de línea representó el 88,12% de la participación del mercado de alimentos hispanos en 2026. El canal fuera de línea sigue siendo importante para el mercado de alimentos hispanos al proporcionar a los consumidores un acceso conveniente a una amplia gama de productos en un solo lugar. Los supermercados, hipermercados, clubes de almacén, tiendas especializadas y tiendas de conveniencia respaldan las compras regulares de alimentos básicos y las compras domésticas más grandes. Los clubes de almacén ofrecen oportunidades para tortillas en multipaquete, salsas, alimentos congelados y productos de despensa, mientras que los expositores en tiendas físicas ayudan a los consumidores a descubrir nuevas marcas y variedades de productos. Una colocación más amplia en las secciones de frescos, lácteos, refrigerados y aperitivos también permite que los productos de alimentos hispanos lleguen a los consumidores más allá de los pasillos tradicionales de alimentos étnicos.
Se proyecta que el canal en línea registre una CAGR del 9,12% hasta 2032. Las plataformas en línea están creando nuevas oportunidades para el mercado de alimentos hispanos al ayudar a los consumidores a descubrir marcas regionales, ingredientes especializados y sabores distintivos que pueden no estar fácilmente disponibles en las tiendas locales. Las plataformas digitales también proporcionan a los fabricantes más pequeños una ruta accesible para llegar a los clientes y construir reconocimiento de marca antes de expandirse a una distribución minorista más amplia. Las compras de comestibles en línea y las herramientas de descubrimiento de productos permiten a los consumidores explorar una gama más amplia de productos de alimentos hispanos y encontrar opciones adecuadas a sus preferencias. Los canales directos al consumidor también pueden ayudar a los fabricantes a comprender los comentarios de los clientes e identificar la demanda de productos específicos y cocinas regionales.
Análisis Geográfico
Mercado de Alimentos Hispanos de América del Norte
América del Norte representó el 63,33% de la cuota del mercado de Alimentos Hispanos en 2026. Estados Unidos es el mercado principal, con California, Texas y Florida como los principales centros de población hispana y demanda. Canadá ofrece oportunidades de crecimiento adicionales, ya que las comunidades hispanas establecidas impulsan la demanda de productos alimenticios tradicionales y fomentan una adopción más amplia por parte de los consumidores. México también desempeña un papel importante a través de su mercado interno de alimentos envasados y sus capacidades consolidadas de producción alimentaria. Las sólidas redes de distribución minorista permiten a los fabricantes distribuir productos alimenticios hispanos en supermercados, tiendas especializadas, tiendas de conveniencia y otros canales.
Mercado de Alimentos Hispanos de Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 7,55% hasta 2032. Asia-Pacífico ofrece oportunidades de crecimiento para el mercado de alimentos hispanos, ya que los restaurantes y el comercio minorista moderno presentan a los consumidores una gama más amplia de sabores internacionales. Mercados como Japón, Australia, Corea del Sur, China, Indonesia e India ofrecen a los consumidores la oportunidad de descubrir productos como tacos, salsas picantes y salsas a través de experiencias gastronómicas y contenido alimentario global. Esta creciente conciencia puede impulsar a los consumidores a incorporar productos alimenticios hispanos envasados en sus compras habituales. La expansión del comercio minorista moderno y el interés por sabores diversos respaldan aún más el desarrollo de la región.
Mercado de Alimentos Hispanos en EMEA y América del Sur
Los productos estables en anaquel, incluidas salsas, condimentos y aperitivos, ofrecen a los fabricantes opciones accesibles para ingresar a nuevos mercados y adaptarse a las condiciones locales de almacenamiento. Europa está ampliando su presencia en el mercado de alimentos hispanos, respaldada por comunidades de consumidores establecidas y un creciente interés en sabores internacionales intensos en España, el Reino Unido, Alemania, los Países Bajos y Francia. España se beneficia de las relaciones comerciales establecidas con México, lo que favorece la disponibilidad de productos y las conexiones comerciales. El creciente acceso minorista y el interés de los consumidores en opciones alimentarias diversas crean oportunidades para que los fabricantes amplíen su oferta de productos en toda la región. América del Sur también ofrece oportunidades en mercados como Brasil, Argentina y Colombia, mientras que Oriente Medio y África pueden beneficiarse de las comunidades de expatriados y el desarrollo de redes de comercio minorista moderno.
Panorama Competitivo
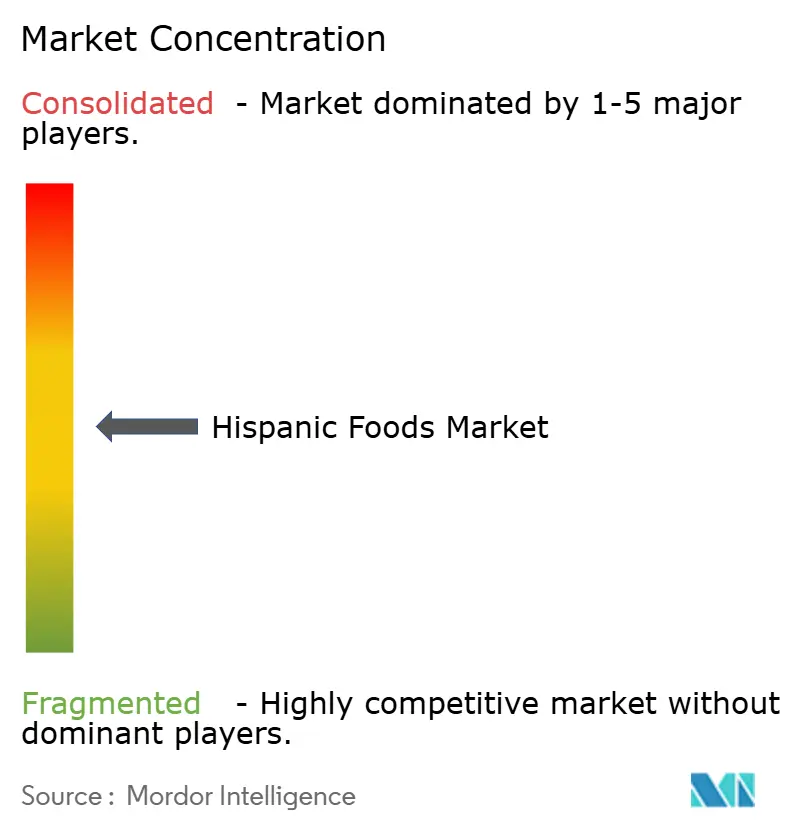
El mercado de alimentos hispanos está moderadamente fragmentado, con empresas establecidas como GRUMA, Goya Foods, General Mills, PepsiCo y Grupo Herdez compitiendo junto a numerosos productores regionales y especializados. Si bien las empresas más grandes se benefician de redes de distribución establecidas, capacidades de adquisición y relaciones con los minoristas, los actores más pequeños contribuyen a través de sabores regionales auténticos, ofertas de productos especializados y experiencia en nichos de mercado. La competencia abarca categorías como tortillas, salsas, aperitivos y alimentos congelados, con marcas que se diferencian a través de la calidad del producto, la variedad de sabores y el reconocimiento de los consumidores.
Las empresas líderes en el mercado de alimentos hispanos están fortaleciendo sus posiciones a través de adquisiciones, innovación de productos y expansión de la distribución. La adquisición de Siete Foods por parte de PepsiCo amplió su cartera con tortillas sin cereales, salsas de enchilada, condimentos para tacos y salsas, al tiempo que brindó oportunidades para aumentar el alcance de los productos a través de su extensa red de distribución. McCormick también está fortaleciendo su presencia en sabores y condimentos mexicanos al aumentar su participación en McCormick de Mexico. GRUMA continúa enfocándose en la innovación de productos y las capacidades de distribución para respaldar su negocio de tortillas.
Estos desarrollos destacan cómo las empresas establecidas están ampliando sus carteras de productos, mejorando el alcance en el mercado y respondiendo a las preferencias cambiantes de los consumidores. La actividad de adquisiciones en el mercado de alimentos hispanos refleja el creciente interés en marcas que combinan sabores auténticos con oportunidades para una distribución más amplia. La adquisición de Texas Tamale Company por parte de Nuevo Garcia Foods amplió su cartera con tamales premium al tiempo que conectó la marca con capacidades de fabricación más amplias. De manera similar, la adquisición de Tia Lupita Foods por parte de Vilore Foods añadió salsas picantes más saludables, chips de tortilla de cactus sin cereales y chili crunch mexicano a su gama de productos. Estos desarrollos destacan las oportunidades para que las empresas fortalezcan sus carteras y amplíen el acceso a productos de alimentos hispanos distintivos.
Líderes de la Industria de Alimentos Hispanos
-
Goya Foods, Inc.
-
GRUMA, S.A.B. de C.V.
-
PepsiCo, Inc. (Siete Foods)
-
Grupo Bimbo, S.A.B. de C.V.
-
General Mills, Inc. (Old El Paso)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos Hispanos Empresas cubiertas en este informe
- Goya Foods, Inc.
- GRUMA, S.A.B. de C.V.
- PepsiCo, Inc. (Siete Foods)
- Grupo Bimbo, S.A.B. de C.V.
- General Mills, Inc. (Old El Paso)
- Grupo Herdez, S.A.B. de C.V.
- Corporación Multi Inversiones (CMI) (Del Real Foods)
- Hormel Foods Corporation (MegaMex Foods, LLC)
- B&G Foods, Inc. (Ortega)
- Conservas La Costeña, S.A. de C.V.
- McCormick & Company, Incorporated (Cholula)
- The Campbell's Company (Pace)
- Conagra Brands, Inc. (Frontera)
- Olé Mexican Foods, Inc.
- La Tortilla Factory
- El Milagro Company
- Sigma Alimentos, S.A.B. de C.V.
- Ruiz Food Products, Inc. (Ruiz Foods)
- Reynaldo's Mexican Food Company, LLC
- Cacique Foods, LLC
Desarrollos recientes de la industria en Mercado de Alimentos Hispanos
- Octubre de 2026: 7-Eleven lanzó Selección 7, una línea de productos de marca propia de inspiración hispana que incluye productos de panadería envasados, aperitivos salados y dulces. Los productos incluyen conchas, mantecadas y pastel de nuez, disponibles en tiendas participantes de 7-Eleven, Stripes y Speedway en los Estados Unidos.
- Febrero de 2026: Dawn Foods amplió su oferta de panadería hispana para incluir conchas y mantecadas congeladas para panaderías en los Estados Unidos. Los productos ayudan a los operadores de panaderías a simplificar la preparación, mejorar la consistencia de la producción y ofrecer artículos tradicionales de panadería hispana.
- Agosto de 2025: Tyson Foods introdujo Buena Mesa, una marca de inspiración hispana que presenta 22 productos, incluidas proteínas marinadas y pre-sazonadas como fajitas, carnitas, barbacoa, al pastor y pollo asado, así como aperitivos listos para calentar. Los productos se lanzaron en más de 450 tiendas Walmart en Texas.
Alcance del Informe Global del Mercado de Alimentos Hispanos
El mercado de alimentos hispanos incluye productos alimenticios tradicionales y modernos inspirados en las cocinas hispanas. El mercado está segmentado por Tipo de Producto, Tipo de Cocina, Formato, Canal de Distribución y Geografía. Los tipos de productos incluyen tortillas y wraps, salsas, salsas picantes y dips, frijoles, arroz y abarrotes secos, y otros alimentos hispanos. Los tipos de cocina incluyen mexicana, caribeña hispana, centroamericana, sudamericana y otros tipos de cocina. Los formatos incluyen ambiente y larga vida, congelado, fresco y preparado, y otros formatos. Los canales de distribución incluyen en línea y fuera de línea. Geográficamente, el mercado cubre América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en valor (USD).
Resumen de la segmentación
| Tortillas y Wraps |
| Salsas, Salsas Picantes y Dips |
| Frijoles, Arroz y Abarrotes Secos |
| Otros Alimentos Hispanos |
| Mexicana |
| Caribeña Hispana |
| Centroamericana |
| Sudamericana |
| Otros Tipos de Cocina |
| Ambiente y Larga Vida |
| Congelado |
| Fresco y Preparado |
| Otro Formato |
| En Línea | |
| Fuera de Línea | Supermercados/Hipermercados |
| Tiendas Especializadas en Alimentos Hispanos | |
| Tiendas de Conveniencia | |
| Tiendas de Alimentos Étnicos | |
| Otro Canal de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | India |
| Japón | |
| Australia | |
| China | |
| Indonesia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Tortillas y Wraps | |
| Salsas, Salsas Picantes y Dips | ||
| Frijoles, Arroz y Abarrotes Secos | ||
| Otros Alimentos Hispanos | ||
| Por Tipo de Cocina | Mexicana | |
| Caribeña Hispana | ||
| Centroamericana | ||
| Sudamericana | ||
| Otros Tipos de Cocina | ||
| Por Formato | Ambiente y Larga Vida | |
| Congelado | ||
| Fresco y Preparado | ||
| Otro Formato | ||
| Por Canal de Distribución | En Línea | |
| Fuera de Línea | Supermercados/Hipermercados | |
| Tiendas Especializadas en Alimentos Hispanos | ||
| Tiendas de Conveniencia | ||
| Tiendas de Alimentos Étnicos | ||
| Otro Canal de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| Japón | ||
| Australia | ||
| China | ||
| Indonesia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de alimentos hispanos?
El mercado fue valorado en 52,71 mil millones de USD en 2026 y se espera que alcance los 75,29 mil millones de USD para 2032 a una CAGR del 6,14%.
¿Qué está impulsando el crecimiento en los alimentos hispanos?
El crecimiento está respaldado por la expansión de la población hispana en los Estados Unidos, una adopción generalizada más amplia, formatos de comidas convenientes y el desarrollo de productos más saludables.
¿Qué región ofrece el crecimiento más rápido?
Se espera que Asia-Pacífico crezca a una CAGR del 7,55% hasta 2032, impulsado por el comercio minorista moderno, la exposición en el sector de servicios de alimentos y el interés en sabores globales.
¿Cuáles son los principales riesgos para los productores de alimentos hispanos?
La exposición a ingredientes importados, la disrupción comercial, la sensibilidad al precio de los consumidores y las brechas en la cadena de frío para productos congelados y refrigerados siguen siendo los principales riesgos.