
ヒスパニック系食品市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 55.88 十億米ドル |
| 市場規模 (2032) | 75.29 十億米ドル |
| 成長率 (2027 - 2032) | 6.14 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヒスパニック系食品市場分析
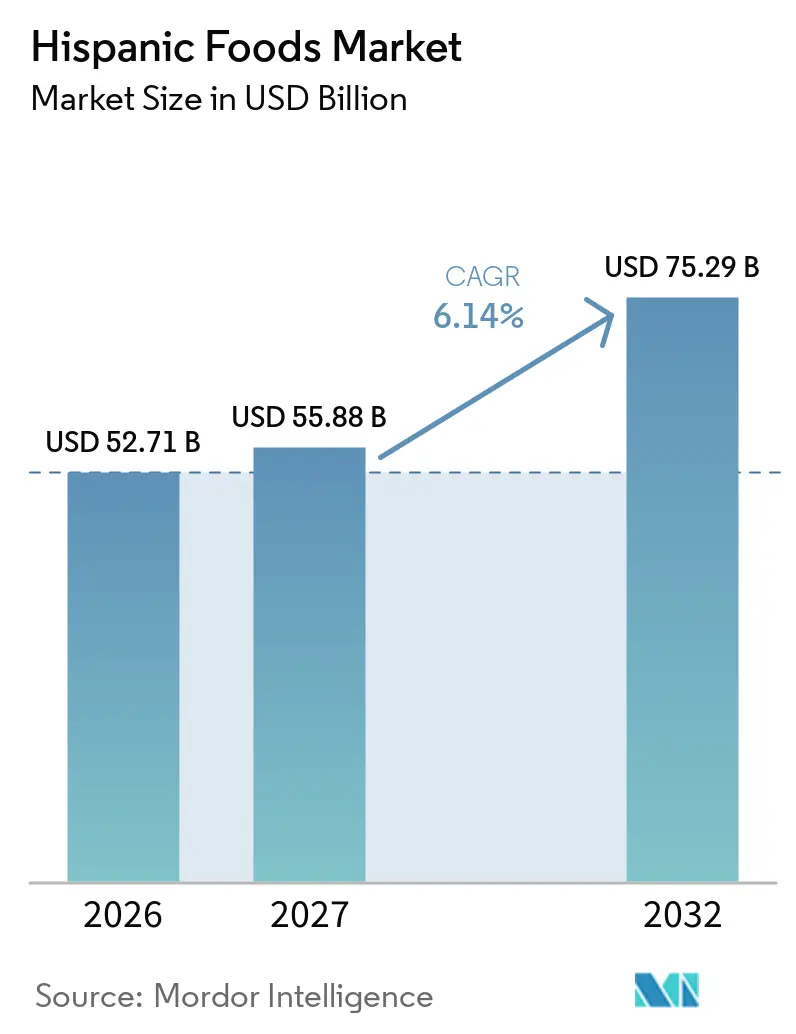
ヒスパニック系食品市場規模は、2026年の52.71 ビリオン 米ドルから2027年には55.88 ビリオン 米ドルへと成長し、2027年から2032年にかけて6.14%のCAGRで2032年までに75.29 ビリオン 米ドルに達すると予測されています。ヒスパニック系食品市場は、より多くの消費者が幅広い製品を受け入れるようになるにつれ、従来の民族系食品カテゴリーを超えて拡大しています。米国における強固なヒスパニック系人口が伝統的食品への持続的な需要を支え、小売流通の拡大が製品へのアクセスを向上させています。メーカーは、進化する消費者ニーズに応えるため、利便性の高いフォーマット、より健康的なレシピ、多様なフレーバーを導入しています。効率的な調達と競争力のある価格設定により、ブランドはさまざまな消費者層にサービスを提供し、買収と確立された流通ネットワークにより大手食品企業は市場プレゼンスを強化し、製品ラインナップを拡大しています。
レポートの主要ポイント
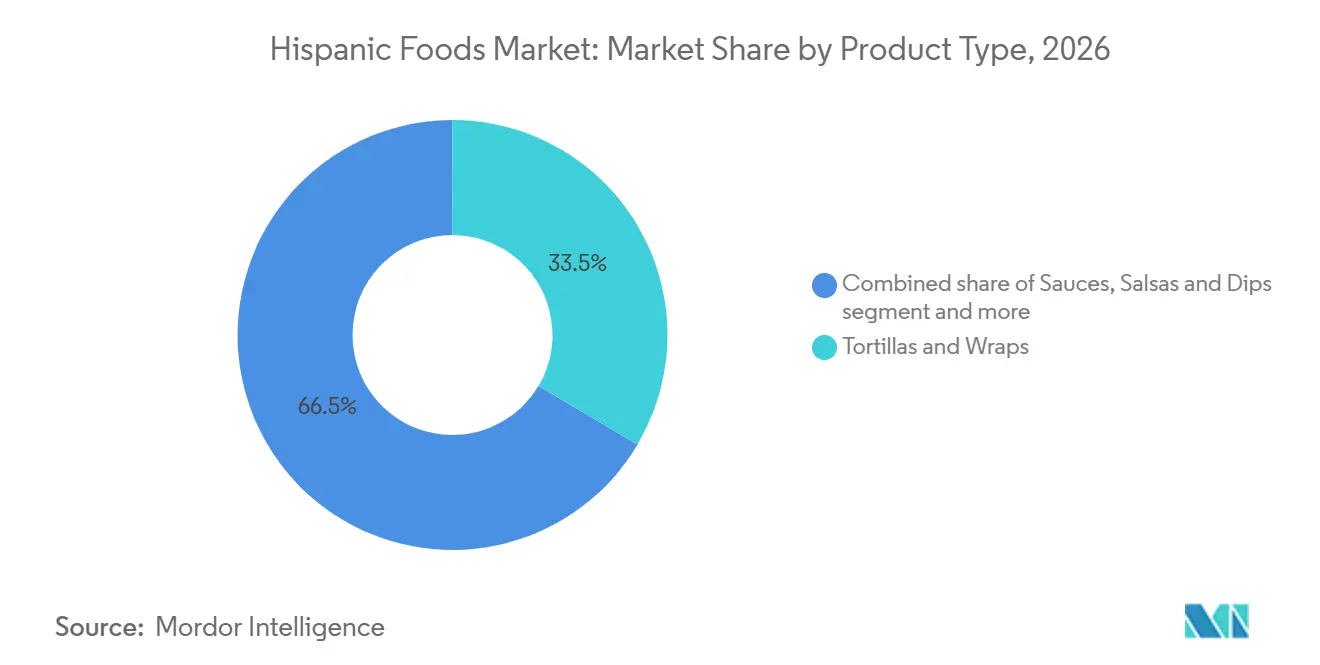
- 製品タイプ別では、トルティーおよびラップが2026年のヒスパニック系食品市場シェアの33.51%を占め、ソース・サルサ・ディップ類は2032年までに7.21%のCAGRで拡大すると予測されています。
- 料理タイプ別では、メキシコ料理が2026年のヒスパニック系食品市場シェアの58.21%を占め、その他の料理タイプは2032年までに7.52%のCAGRで拡大すると予測されています。
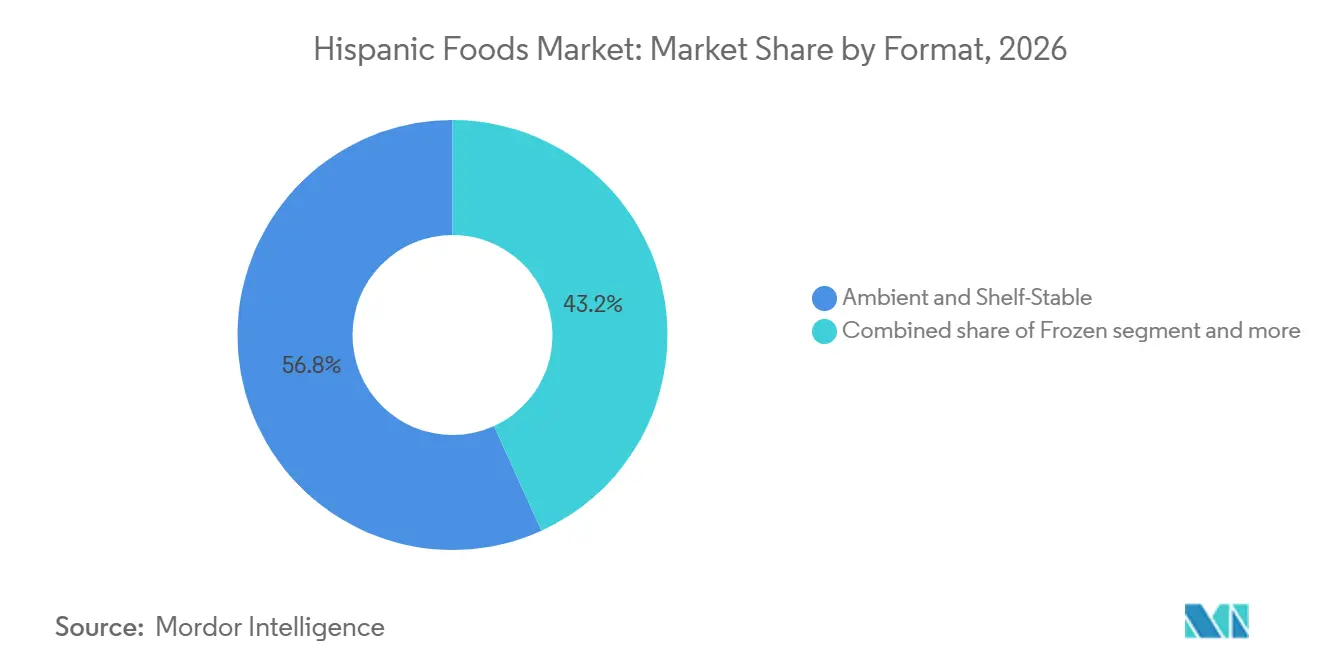
- フォーマット別では、常温・長期保存可能品が2026年のヒスパニック系食品市場シェアの56.88%を占め、冷凍品は2032年までに7.15%のCAGRで拡大すると予測されています。
- 流通チャネル別では、オフラインが2026年のヒスパニック系食品市場シェアの88.12%を占め、オンラインは2032年までに9.12%のCAGRで拡大すると予測されています。
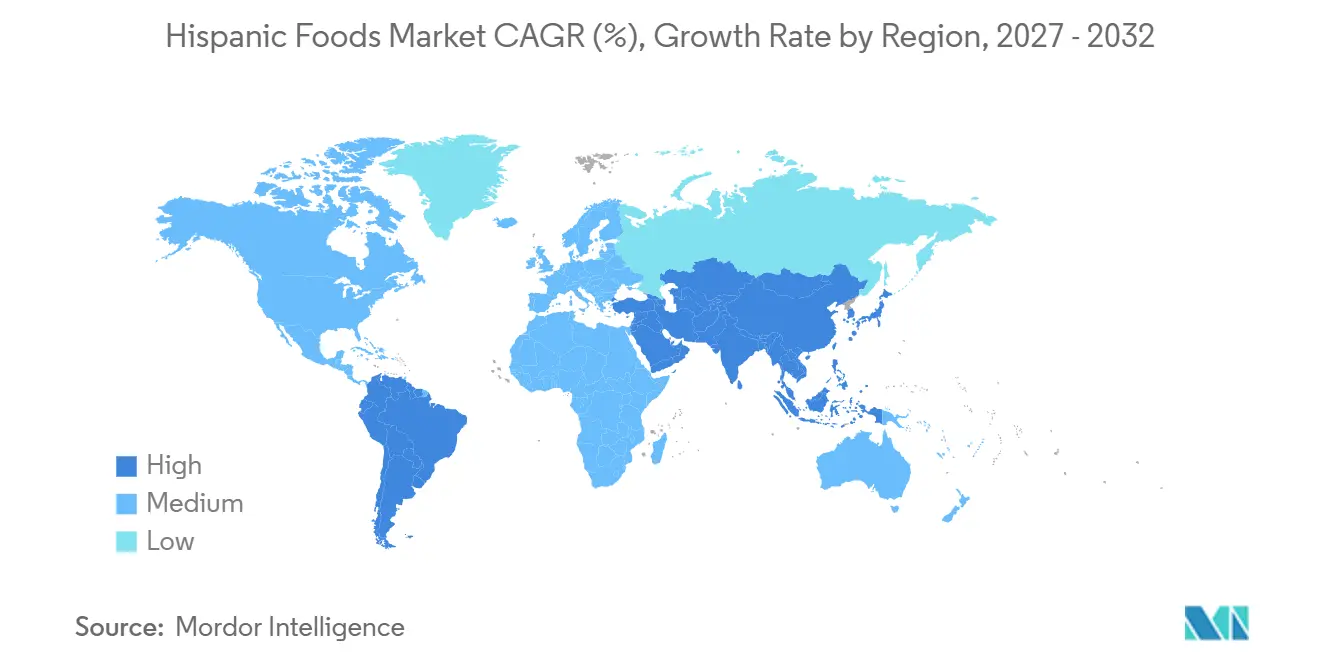
- 地域別では、北米が2026年のヒスパニック系食品市場シェアの63.33%を占め、アジア太平洋地域は2032年までに7.55%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヒスパニック系人口の増加と伝統的食品への需要 | +1.5% | 北米(南米および中東・アフリカへの波及あり) | 長期(4年以上) |
| ヒスパニック系食品の主流採用の拡大 | +1.8% | 北米および西欧 | 中期(2〜4年) |
| より健康的でクリンラベルのヒスパニック系食品への需要の高まり | +1.3% | 世界全体(北米およびアジア太平洋都市部市場での早期成長あり) | 中期(2〜4年) |
| 利便性の高いすぐに食べられるヒスパニック系食品への需要の増加 | +0.9% | 北米および西欧 | 中期(2〜4年) |
| 包装食品におけるヒスパニック系インスパイアドフレーバー | +0.7% | 北米(アジア太平洋および中東での早期段階の採用あり) | 短期(2年以内) |
| 地域別ヒスパニック料理への消費者関心の高まり | +0.5% | 北米(英国、オランダ、オーストラリアへの拡大) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヒスパニック系人口の増加と伝統的食品への需要
ヒスパニック系食品市場は、米国におけるヒスパニック系人口の拡大から恩恵を受けており、これが伝統的食品への消費者基盤を支えています。例えば、2026年8月、米国国勢調査局によると、ヒスパニック系人口は7月に7,010万人に達し、米国総人口の21%を占めました [1]。この人口動態の存在は、食品メーカーにトルティーヤ、ソース、豆類、米、調理済み食品などの馴染みある製品を提供する機会をもたらしています。確立された食の伝統と家庭内の嗜好がこれらの製品への需要をさらに高め、ヒスパニック系食品市場の強固な基盤を形成しています。
ヒスパニック系食品の主流採用の拡大
ヒスパニック系食品は、食料品小売業者が変化する消費者需要とヒスパニック系買い物客の影響力の高まりに対応するにつれ、より広範な小売採用の機会を獲得しています。例えば、2026年、食品産業協会のヒスパニック系食料品購買者レポートによると、ヒスパニック系消費者は米国居住者の約5人に1人を占め、ヒスパニック系世帯の消費は2.8 トリリオン 米ドルに達し、非ヒスパニック系消費の約3倍の速さで成長しています [2]。これらのトレンドは、食料品業界におけるヒスパニック系消費者の重要性の高まりを示しており、小売業者が関連製品の品揃えを拡大する機会を生み出しています。
より健康的でクリーンラベルのヒスパニック系食品への需要の高まり
消費者は栄養価と原材料の透明性をますます重視するようになっており、ヒスパニック系食品メーカーがより健康的な製品ラインナップを拡大する機会を生み出しています。例えば、2025年、国際食品情報評議会の食品・健康調査によると、米国人の28%が最小限または無加工を健康食品の特徴と考え、25%が人工添加物や保存料が少ないまたは含まれない製品を重視しました [3]。これらの嗜好は、メーカーが低炭水化物トルティーヤ、低ナトリウムソース、よりシンプルな原材料リストを持つヒスパニック系食品を提供するよう促し、ブランが伝統的なフレーバーを進化する健康・ウェルネスの嗜好に合わせることを支援しています。
利便性の高いすぐに食べられるヒスパニック系食品への需要の増加
多忙なライフスタイルと変化する食習慣が、最小限の準備で日常生活に容易に組み込めるヒスパニック系食品への需要を高めています。消費者は、味・品質・馴染みのあるフレーバーを損なうことなく素早く準備できる、利便性の高い食事やスナックの選択肢を求めています。これにより、メーカーはヒスパニック系食品市場全体で利便性の高い製品フォーマットを拡大し、簡単な食事や自宅での消費を含むさまざまな食事機会に対応するよう促されています。改善されたパッケージング、容易な保存、シンプルな調理方法も、これらの製品をより幅広い消費者層にとってアクセスしやすいものにしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入原材料への依存とサプライチェーンの混乱 | -0.8% | 北米(欧州およびアジア太平洋への波及あり) | 短期(2年以内) |
| 中核的ヒスパニック系消費者セグメントにおける価格感応度 | -0.5% | 北米 | 中期(2〜4年) |
| 多様な地域的嗜好と本物らしさの維持における課題 | -0.2% | 世界全体 | 長期(4年以上) |
| 北米以外における冷蔵・冷凍ヒスパニック系食品のコールドチェーンの制限 | -0.3% | アジア太平洋、中東・アフリカ、および主要都市以外の南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸入原材料への依存とサプライチェーンの混乱
ヒスパニック系食品市場は、ソース、サルサ、調理み食品に使用されるいくつかの原材料について国境を越えた貿易に依存しています。貿易政策、輸入関税、農業生産の変化は、メーカーの原材料の入手可能性と調達コストに影響を与える可能性があります。これらの状況は、企業が調達戦略を多様化し、サプライヤーとの関係を強化し、サプライチェーン計画を改善するよう促しています。農業投入物に依存する製品では原材料コストの管理が特に重要であり、メーカーは生産費用と競争力のある小売価格のバランスを取る必要があります。
中核的ヒスパニック系消費者セグメントにおける価格感応度
価格感応度は、特にトルティーヤ、豆類、米、基本的なソースなどの日常的な製品において、ヒスパニック系食品市場における課題であり続けています。家計が圧迫されると、消費者は支出を管理するために低価格のプライベートブランドに切り替えたり、小さいパックサイズを選んだりする場合があります。これにより、価格比較が容易な主食カテゴリーにおいて、確立されたブランドとプライベートブランド製品との間で競争が生じます。メーカーは、消費者が期待する製品品質とブランド価値を維持しながら、手頃な価格を実現する必要があります。異なるパックサイズと価格帯を提供することで、ブランドは予算を意識した買い物客と、プレミアム製品により多くを支払う意欲のある消費者の両方にサービスを提供できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
トルティーヤがリードし、ソース・サルサ・ディップ類が最速で拡大トルティーヤおよびラップは2026年のヒスパニック系食品市場の33.51%を占め、最大の製品カテゴリーであり続けています。従来のパンに代わる軟な選択肢としての用途は、伝統的なメキシコ料理を超えた幅広い訴求力をもたらしています。メーカーは、伝統的なトルティーヤ、健康志向のバリエーション、鮮度と利便性を重視した製品など、幅広いラインアップを通じて多様な消費者ニーズに対応しています。原材料、食感、味、栄養上のメリットに関する継続的な製品開発により、ブランドは異なる消費者層にリーチし、独自の製品ラインアップを構築することが可能となっています。
ソース・サルサ・ディップ類は2032年までに7.21%のCAGRを記録すると予測されています。ソース・サルサ・ディップ類は、スナック、家庭料理、日常の食事に独特の風味を加えることで、ヒスパニック系食品市場の成長を後押ししています。これらの製品は、消費者が親しみやすく使いやすいフォーマットで地域ごとのヒスパニック系フレーバーを体験することを可能にします。ビリアソース、チャモイ、サルサ・マチャ、ホットソースなどのバリエーションは、独自のフレーバープロファイルと特定の料理用途を通じて製品を差別化する機会をブランドに提供してます。サンドイッチ、卵料理、グリル料理、スナックなど幅広い用途への対応力が、さまざまな食事シーンにおける訴求力をさらに高めています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
料理タイプ別:
メキシコ料理が規模を提供し、その他の料理が需要を構築メキシコ料理は2026年のヒスパニック系食品市場シェアの58.21%を占め、最大の料理カテゴリーであり続けています。メキシコ料理は、タコス、トルティーヤ、サルサ、豆類、メキシコスタイルの調理済み食品に対する消費者の広範な親しみに支えられ、ヒスパニック系食品市場でリーディングポジションを維持しています。米国のレストランや小売店における確立されたプレゼンスが、幅広い製品の入手可能性と強い消費者認知を支えています。これにより、メーカーはソース、ミールキット、スナック、冷蔵食品など複数のカテゴリーにわたって製品を導入する機会が生まれます。小売業者は、さまざまな食事機会と消費者の嗜好に応える多様なメキシコ料理製品を提供できます。
その他の料理タイプは2032年までに7.52%のCAGRで成長すると予測されています。ソース、サルサ、ディップ類がヒスパニック系食品市場の成長を支えています。中米、南米、カリブ海の食の伝統を含む地域のヒスパニック料理が、ヒスパニック系食品市場の提供品の多様性を広げています。フードサービスにおけるキューバ、ペルー、コロンビアのフレーバーの認知度の高まりが、関連する包装製品を消費者に紹介する機会を生み出しています。これらの地域的な選択肢により、買い物客は馴染みのあるメキシコ料理製品を購入し続けながら新しい味を探求できます。主流の小売業者や専門店での幅広い入手可能性が、製品へのアクセスと消費者の認知をさらに向上させることができます。
フォーマット別:
長期保存可能品が規模を維持し、冷凍品が勢いを増す常温・長期保存可能品は2026年のヒスパニック系食品市場シェアの56.88%を占めています。常温・長期保存可能品は、長い賞味期限、便利な保存、幅広い流通の可能性により、ヒスパニック系食品市場において重要な役割を果たしています。豆類、ソース、チップス、乾物食料品、調味料などの製品は、定期的な家庭購入や日常の調理ニーズに適しています。保存の柔軟性により、小売業者は冷蔵インフラが限られた地域を含むさまざまな場所で幅広い製品品揃えを維持できます。これらの製品は、さまざまな家庭のニーズに適したパックサイズを提供し、将来の使用のために購入を保存できることで、価格を意識した消費者にも訴求します。
冷凍品は2032年までに7.15%のCAGRで成長すると予測されています。冷凍ヒスパニック系食品は、消費者が自宅でレストランスタイルのフレーバーを提供する利便性の高い食事オプションを求めるにつれ、重要性を増しています。タコス、エンチラーダ、ブリトー、ププサなどの製品は、家族の食事と個人の食事機会の両方に対応し、柔軟性と調理の容易さを提供します。冷凍フォーマットにより、メーカーはより幅広いヒスパニック系食品を提供しながら、便利な保存と消費をサポートできます。温度管理された倉庫、冷蔵輸送、スーパーマーケットの冷凍設備を含む信頼性の高いコールドチェーンインフラが、製品品質の維持と流通の拡大を支援します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
オフライン販売が引き続き優位を保ち、オンライン販売が前進オフラインは2026年のヒスパニック系食品市場シェアの88.12%を占めています。オフラインは、消費者が一か所で幅広い製品に便利にアクセスできる環境を提供することで、ヒスパニック系食品市場において引き続き重要な役割を果たしています。スーパーマーケット、ハイパーマーケット、倉庫型クラブ、専門店、コンビニエンスストアが、主食の定期購入や大規模な家庭用品の買い物をサポートしています。倉庫型クラブはマルチパックのトルティーヤ、ソース、冷凍食品、パントリー製品の機会を提供し、実店舗のディスプレイは消費者が新しいブランドや製品バリエーションを発見するのに役立ちます。生鮮、乳製品、冷蔵、スナックセクションへの幅広い配置により、ヒスパニック系食品は従来の民族系食品コーナーを超えた消費者にリーチできます。
オンラインは2032年までに9.12%のCAGRで成長すると予測されています。オンラインプラットフォームは、消費者が地元の店舗では容易に入手できない地域ブランド、特殊な原材料、独特のフレーバーを発見するのを支援することで、ヒスパニック系食品市場に新たな機会を生み出しています。デジタルプラットフォームはまた、小規模メーカーが顧客にリーチし、より広範な小売流通に拡大する前にブランド認知を構築するためのアクセスしやすいルートを提供します。オンライン食料品の購入と製品発見ツールにより、消費者はより幅広いヒスパニック系食品を探索し、自分の嗜好に合ったオプションを見つけることができます。直接消費者向けチャネルはまた、メーカーが顧客のフィードバックを理解し、特定の製品や地域料理への需要を特定するのに役立ちます。
地域分析
北米ヒスパニック系食品市場
北米は2026年のヒスパニック系食品市場シェアの63.33%を占めました。米国が主要市場であり、カリフォルニア州、テキサス州、フロリダ州がヒスパニック系人口と需要の主要拠点となっています。カナダでは、定着したヒスパニック系コミュニティが伝統的な食品への需要を牽引し、より幅広い消費者層への普及を促進することで、さらなる成長機会が生まれています。メキシコも国内の包装食品市場と確立された食品生産能力を通じて重要な役割を果たしています。強固な小売ネットワークにより、メーカーはスーパーマーケット、専門店、コンビニエンスストア、その他のチャネルを通じてヒスパニック系食品を流通させることができます。
アジア太平洋ヒスパニック系食品市場
アジア太平洋地域は2032年までCAGR 7.55%を記録すると予測されています。アジア太平洋地域では、レストランや近代的な小売業が消費者に幅広い国際的な味を紹介することで、ヒスパニック系食品市場の成長機会が生まれています。日本、オーストラリア、韓国、中国、インドネシア、インドなどの市場では、外食体験やグローバルな食コンテンツを通じて、タコス、ホットソース、サルサなどの製品を発見する機会が消費者に提供されています。こうした認知の高まりにより、消費者は包装されたヒスパニック系食品を日常の買い物に取り入れるようになる可能性があります。近代的な小売の拡大と多様な味への関心が、この地域の発展をさらに後押ししています。
EMEAおよび南米ヒスパニック系食品市場
ソース、調味料、スナックなどの常温保存可能な製品は、メーカーが新市場に参入し、現地の保管条件に適応するためのアクセスしやすい選択肢を提供しています。欧州では、スペイン、英国、ドイツ、オランダ、フランスにおいて、定着した消費者コミュニティと力強い国際的な味への関心の高まりに支えられ、ヒスパニック系食品市場でのプレゼンスが拡大しています。スペインはメキシコとの確立された貿易関係から恩恵を受けており、製品の入手可能性と商業的なつながりを支えています。小売アクセスの拡大と多様な食の選択肢への消費者の関心が、メーカーが地域全体で製品ラインナップを拡充する機会を生み出しています。南米においても、ブラジル、アルゼンチン、コロンビアなどの市場で機会が生まれており、中東・アフリカでは在外コミュニティと近代的な小売ネットワークの発展が恩恵をたらす可能性があります。
競合環境
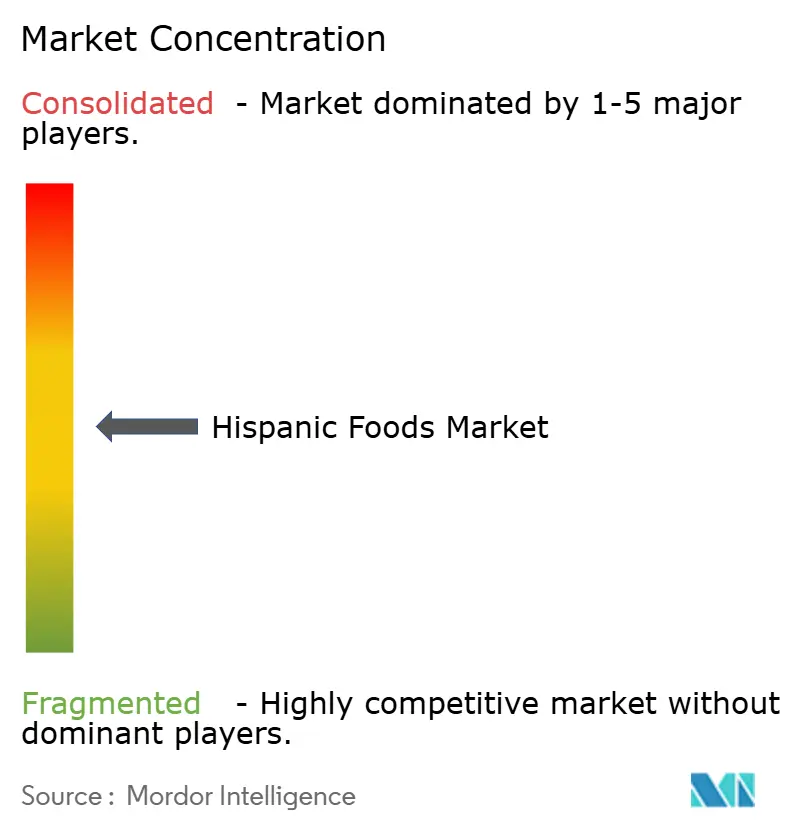
ヒスパニック系食品市場は中程度に分散しており、GRUMA、Goya Foods、General Mills、PepsiCo、Grupo Herdezなどの確立された企業が多数の地域・専門メーカーと競合しています。大手企業は確立された流通ネットワーク、調達能力、小売業者との関係から恩恵を受ける一方、中小プレーヤーは本物の地域フレーバー、特化した製品ラインナップ、ニッチ市場の専門知識を通じて貢献しています。競争はトルティーヤ、ソース、スナック、冷凍食品などのカテゴリーにわたり、ブランドは製品品質、フレーバーの多様性、消費者認知によって差別化を図っています。
ヒスパニック系食品市場のリーディング企業は、買収、製品革新、流通拡大を通じてポジションを強化しています。PepsiCo によるSiete Foodsの買収により、グレインフリートルティーヤ、エンチラーダソース、タコシーズニング、サルサを含むポートフォリオが拡大し、広範な流通ネットワークを通じて製品リーチを拡大する機会が生まれました。McCormickもMcCormick de Mexicoの所有権を高めることで、メキシコ料理のフレーバーとコンディメントにおけるプレゼンスを強化しています。GRUMAはトルティーヤ事業を支えるため、製品革新と流通能力に引き続き注力しています。
これらの動向は、確立された企業が製品ポートフォリオを拡大し、市場リーチを改善し、進化する消費者の嗜好に対応している様子を示しています。ヒスパニック系食品市場における買収活動は、本物のフレーバーとより広範な流通の機会を組み合わせたブランドへの関心の高まりを反映しています。Nuevo Garcia FoodsによるTexas Tamale Companyの買収により、プレミアムタマレを含むポートフォリオが拡大し、ブランドはより広範な製造能力と結びつきました。同様に、Vilore FoodsによるTia Lupita Foodsの買収により、より健康的なホットソース、グレインフリーのサボテントルティーヤチップス、メキシカンチリクランチが製品ラインナップに加わりました。これらの動向は、企業がポートフォリオを強化し、独自のヒスパニック系食品へのアクセスを拡大する機会を示しています。
ヒスパニック系食品産業リーダー
-
Goya Foods, Inc.
-
GRUMA, S.A.B. de C.V.
-
PepsiCo, Inc. (Siete Foods)
-
Grupo Bimbo, S.A.B. de C.V.
-
General Mills, Inc. (Old El Paso)
- 注:主要企業の掲載順は順位を示すものではありません。
ヒスパニック系食品市場 このレポートでカバーされる企業
- Goya Foods, Inc.
- GRUMA, S.A.B. de C.V.
- PepsiCo, Inc. (Siete Foods)
- Grupo Bimbo, S.A.B. de C.V.
- General Mills, Inc. (Old El Paso)
- Grupo Herdez, S.A.B. de C.V.
- Corporación Multi Inversiones (CMI) (Del Real Foods)
- Hormel Foods Corporation (MegaMex Foods, LLC)
- B&G Foods, Inc. (Ortega)
- Conservas La Costeña, S.A. de C.V.
- McCormick & Company, Incorporated (Cholula)
- The Campbell's Company (Pace)
- Conagra Brands, Inc. (Frontera)
- Olé Mexican Foods, Inc.
- La Tortilla Factory
- El Milagro Company
- Sigma Alimentos, S.A.B. de C.V.
- Ruiz Food Products, Inc. (Ruiz Foods)
- Reynaldo's Mexican Food Company, LLC
- Cacique Foods, LLC
最近の産業開発事情 ヒスパニック系食品市場
- 2026年10月:7-Elevenは、包装された焼き菓子、塩味スナック、キャンディーを特徴とするヒスパニック系インスパイアドのプライベートブランド製品ラインSelección 7を発売しました。製品にはコンチャ、マンテカーダ、ピーカンパウンドケーキが含まれ、米国全土の参加7-Eleven、Stripes、Speedwayストアで販売されています。
- 2026年2月:Dawn Foodsは、米国全土のベーカリー向けに冷凍コンチャとマンテカーダを含むヒスパニック系ベーカリー製品ラインナップを拡大しました。これらの製品は、ベーカリー事業者が準備を簡素化し、生産の一貫性を向上させ、伝統的なヒスパニック系ベーカリーアイテムを提供するのに役立ちます。
- 2025年8月:Tyson Foodsは、ファヒータ、カルニタス、バルバコア、アルパスター、ポヨアサードなどのマリネ・プレシーズニングされたタンパク質22製品と、すぐに温めて食べられるアペタイザーを特徴とするヒスパニック系インスパイアドブランドBuena Mesaを発売しました。製品はテキサス州の450店舗以上のウォルマートで発売されました。
世界のヒスパニック系食品市場レポートの調査範囲
ヒスパニック系食品市場には、ヒスパニック料理にインスパイアされた伝統的および現代的な食品が含まれます。市場は製品タイプ、料理タイプ、フォーマット、流通チャネル、地域別にセグメント化されています。製品タイプには、トルティーヤおよびラップ、ソース・サルサ・ディップ類、豆類・米・乾物食料品、その他のヒスパニック系食品が含まれます。料理タイプには、メキシコ料理、ヒスパニック系カリブ料理、中米料理、南米料理、その他の料理タイプが含まれます。フォーマットには、常温・長期保存可能品、冷凍品、生鮮・調理済み品、その他のフォーマットが含まれます。流通チャネルにはオンラインとオフラインが含まれます。地理的には、市場は北米、欧州、アジア太平洋、南米、中東およびアフリカをカバーしています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| トルティーヤおよラップ |
| ソース・サルサ・ディップ類 |
| 豆類・米・乾物食料品 |
| その他のヒスパニック系食品 |
| メキシコ料理 |
| ヒスパニック系カリブ料理 |
| 中米料理 |
| 南米料理 |
| その他の料理タイプ |
| 常温・長期保存可能品 |
| 冷凍品 |
| 生鮮・調理済み品 |
| その他のフォーマット |
| オンライン | |
| オフライン | スーパーマーケット・ハイパーマーケット |
| ヒスパニック系専門店 | |
| コンビニエンスストア | |
| 民族系食品店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 日本 | |
| オーストラリア | |
| 中国 | |
| インドネシア | |
| 韓国 | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東およびアフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | トルティーヤおよラップ | |
| ソース・サルサ・ディップ類 | ||
| 豆類・米・乾物食料品 | ||
| その他のヒスパニック系食品 | ||
| 料理タイプ別 | メキシコ料理 | |
| ヒスパニック系カリブ料理 | ||
| 中米料理 | ||
| 南米料理 | ||
| その他の料理タイプ | ||
| フォーマット別 | 常温・長期保存可能品 | |
| 冷凍品 | ||
| 生鮮・調理済み品 | ||
| その他のフォーマット | ||
| 流通チャネル別 | オンライン | |
| オフライン | スーパーマーケット・ハイパーマーケット | |
| ヒスパニック系専門店 | ||
| コンビニエンスストア | ||
| 民族系食品店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 日本 | ||
| オーストラリア | ||
| 中国 | ||
| インドネシア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東およびアフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ヒスパニック系食品市場の規模はどのくらいですか?
市場は2026年に52.71 ビリオン 米ドルと評価され、6.14%のCAGRで2032年までに75.29 ビリオン 米ドルに達すると予測されています。
ヒスパニック系食品の成長を牽引しているものは何ですか?
成長は、米国のヒスパニック系人口の拡大、より広範な主流採用、利便性の高い食事フォーマット、より健康的な製品開発によって支えられています。
最も成長が速い地域はどこですか?
アジア太平洋は、現代的な小売、フードサービスへの露出、グローバルなフレーバーへの関心に支えられ、2032年までに7.55%のCAGRで成長すると予測されています。
ヒスパニック系食品メーカーにとっての主なリスクは何ですか?
輸入原材料へのエクスポージャー、貿易の混乱、消費者の価格感応度、冷凍・冷蔵製品のコールドチェーンのギャップが主なリスクとして残っています。