
Taille et part du marché des aliments hispaniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 55.88 Milliards de dollars |
| Taille du Marché (2032) | 75.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aliments hispaniques par Mordor Intelligence
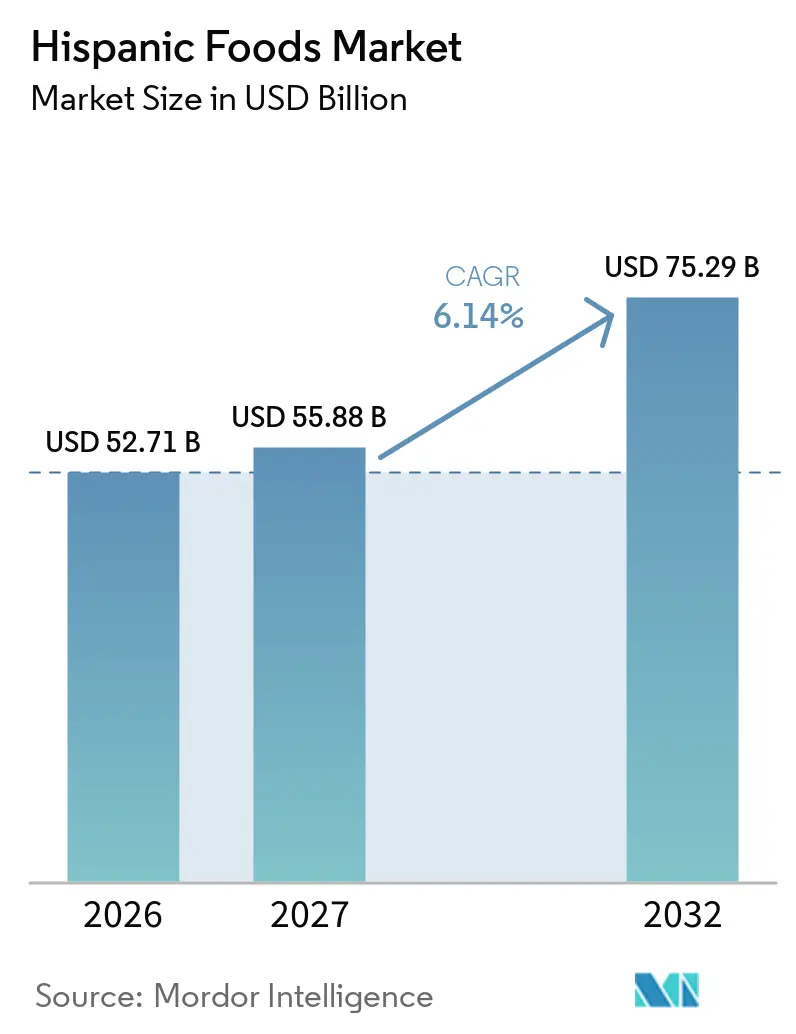
La taille du marché des aliments hispaniques devrait croître de 52,71 milliards USD en 2026 à 55,88 milliards USD en 2027 et devrait atteindre 75,29 milliards USD d'ici 2032 à un CAGR de 6,14 % sur la période 2027-2032. Le marché des aliments hispaniques s'étend au-delà des catégories d'aliments ethniques traditionnels, car de plus en plus de consommateurs adoptent une plus grande variété de produits. Une forte population hispanique aux États-Unis soutient une demande soutenue, tandis qu'une distribution au détail plus large améliore l'accessibilité des produits. Les fabricants introduisent des formats pratiques, des recettes plus saines et des saveurs diversifiées pour répondre à l'évolution des préférences des consommateurs. Un approvisionnement efficace et des prix compétitifs aident les marques à servir différents groupes de consommateurs, tandis que les acquisitions et les réseaux de distribution établis permettent aux grandes entreprises alimentaires de renforcer leur présence sur le marché et d'élargir leurs offres de produits.
Principaux enseignements du rapport
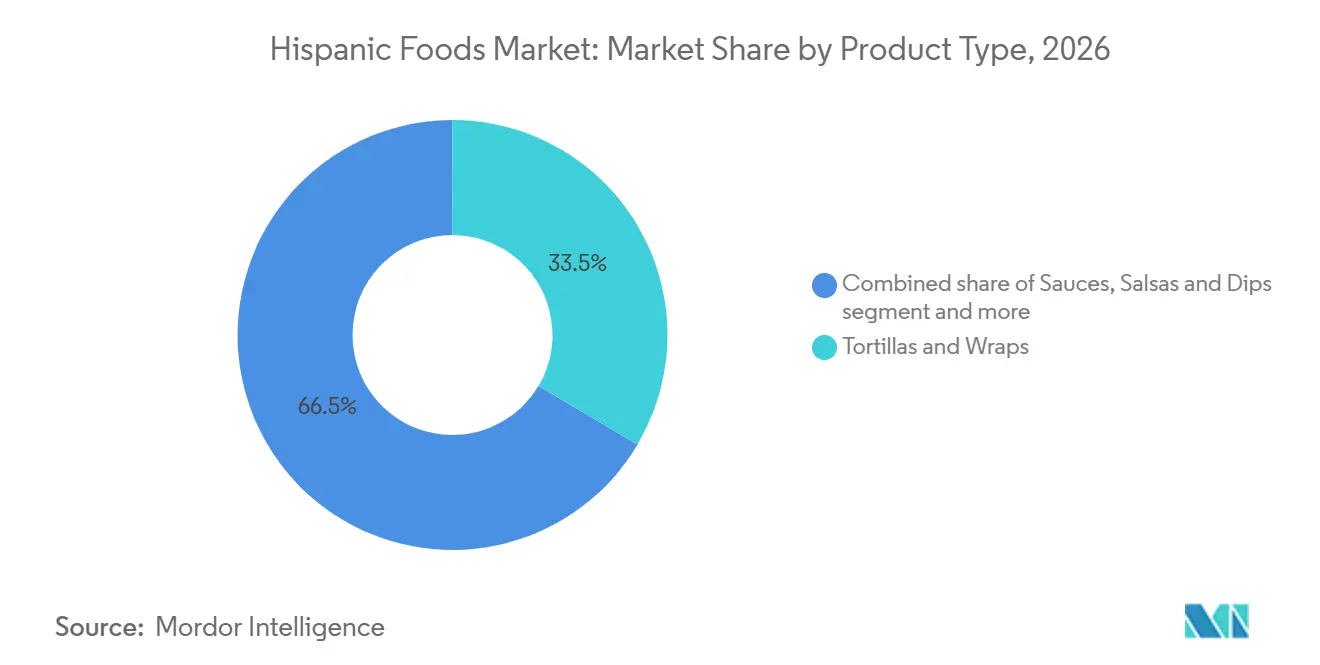
- Par type de produit, les tortillas et wraps détenaient 33,51 % de la part de marché des aliments hispaniques en 2026, tandis que les sauces, salsas et dips devraient se développer à un CAGR de 7,21 % jusqu'en 2032.
- Par type de cuisine, la cuisine mexicaine représentait 58,21 % de la part de marché des aliments hispaniques en 2026, tandis que les autres types de cuisine devraient se développer à un CAGR de 7,52 % jusqu'en 2032.
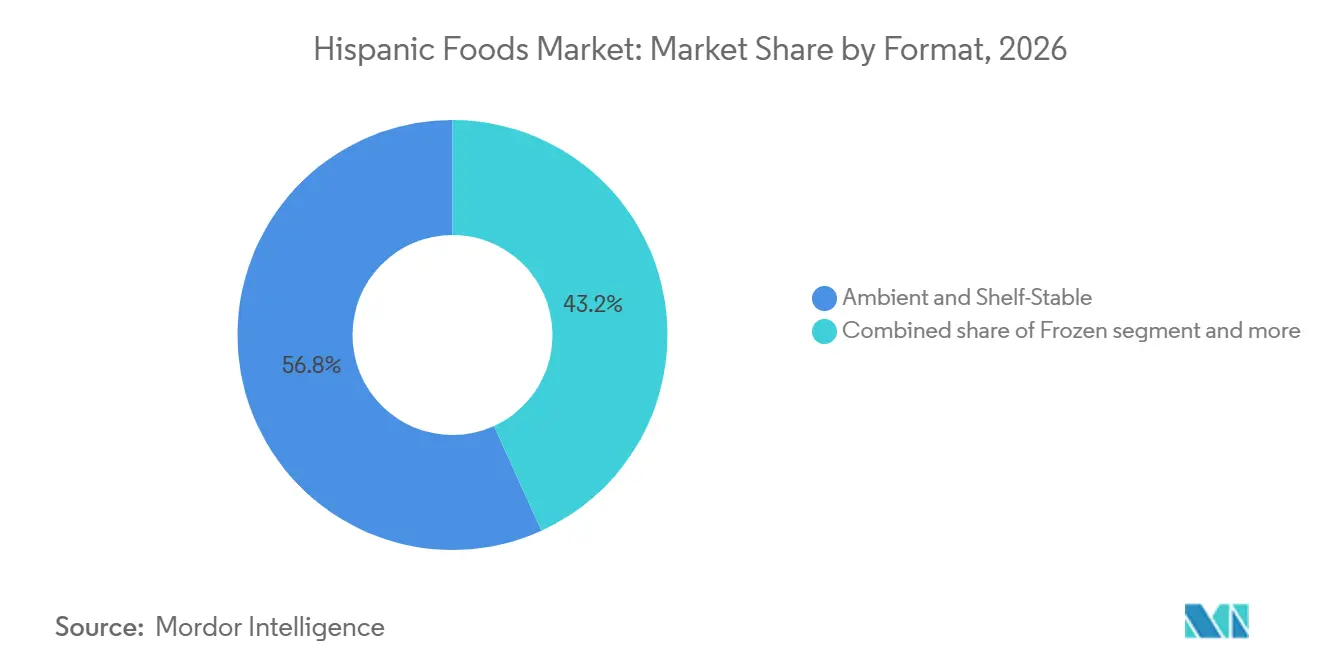
- Par format, l'ambiant et stable à température ambiante détenait 56,88 % de la part de marché des aliments hispaniques en 2026, tandis que le surgelé devrait se développer à un CAGR de 7,15 % jusqu'en 2032.
- Par canal de distribution, le hors ligne représentait 88,12 % de la part de marché des aliments hispaniques en 2026, tandis que le canal en ligne devrait se développer à un CAGR de 9,12 % jusqu'en 2032.
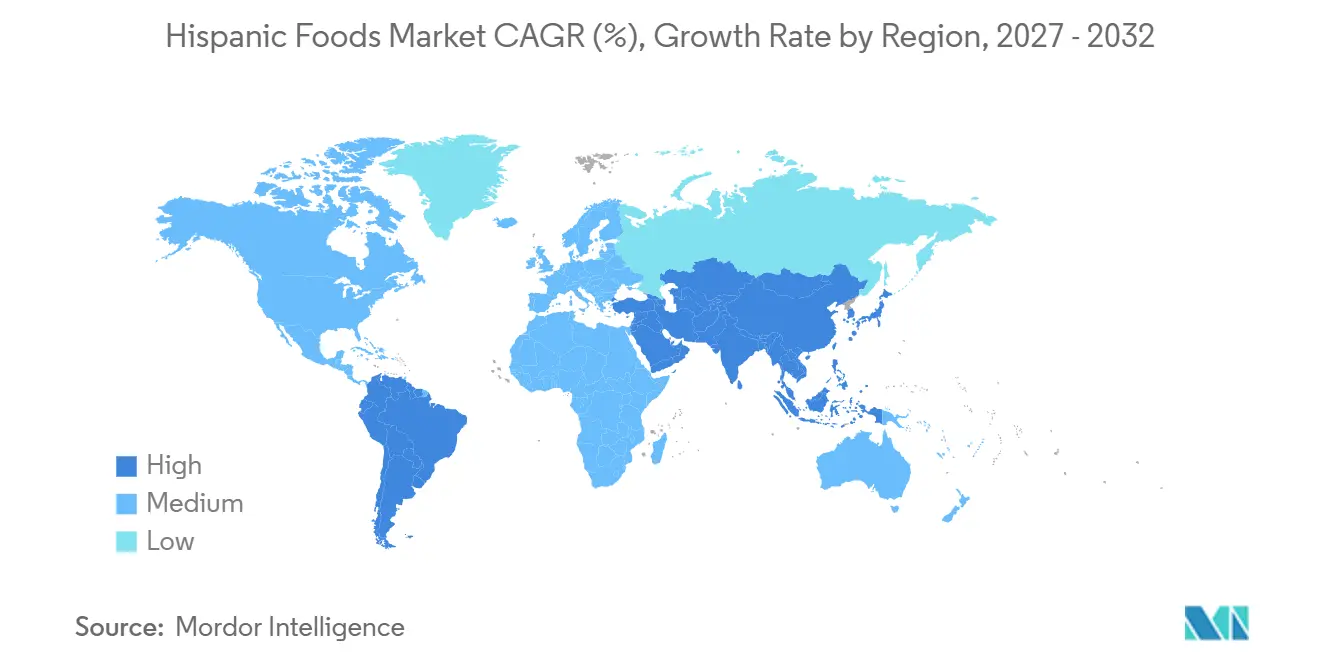
- Par géographie, l'Amérique du Nord détenait 63,33 % de la part de marché des aliments hispaniques en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,55 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la population hispanique et demande d'aliments traditionnels | +1.5% | Amérique du Nord, avec des répercussions sur l'Amérique du Sud et le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Adoption croissante des aliments hispaniques par le grand public | +1.8% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Préférence croissante pour des produits alimentaires hispaniques plus sains et à étiquette propre | +1.3% | Mondial, avec des gains précoces sur les marchés urbains d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante d'aliments hispaniques pratiques et prêts à consommer | +0.9% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Saveurs d'inspiration hispanique dans les aliments emballés | +0.7% | Amérique du Nord, avec une adoption en phase précoce en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Intérêt croissant des consommateurs pour les cuisines hispaniques régionales | +0.5% | Amérique du Nord, s'étendant au Royaume-Uni, aux Pays-Bas et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la population hispanique et demande d'aliments traditionnels
Le marché des aliments hispaniques bénéficie de l'expansion de la population hispanique aux États-Unis, qui soutient la base de consommateurs pour les produits alimentaires traditionnels. Par exemple, en août 2026, selon le Bureau du recensement des États-Unis, la population hispanique a atteint 70,1 millions en juillet, représentant 21 % de la population totale des États-Unis [1]. Cette présence démographique crée des opportunités pour les fabricants alimentaires d'offrir des produits familiers tels que les tortillas, les sauces, les haricots, le riz et les plats préparés. Les traditions alimentaires établies et les préférences des ménages contribuent également à la demande pour ces produits, créant une base solide pour le marché des aliments hispaniques.
Adoption croissante des aliments hispaniques par le grand public
Les aliments hispaniques gagnent des opportunités d'adoption plus large dans la distribution au détail, car les épiceries répondent à l'évolution de la demande des consommateurs et à l'influence croissante des acheteurs hispaniques. Par exemple, en 2026, selon le rapport de la Food Industry Association sur les acheteurs d'épicerie hispaniques, les consommateurs hispaniques représentent environ un résident sur cinq aux États-Unis, tandis que la consommation des ménages hispaniques a atteint 2,8 milliards USD et croît près de 3 fois plus vite que la consommation non hispanique [2]. Ces tendances soulignent l'importance croissante des consommateurs hispaniques pour le secteur de l'épicerie et créent des opportunités pour les détaillants d'élargir les assortiments de produits pertinents.
Préférence croissante pour des produits alimentaires hispaniques plus sains et à étiquette propre
Les consommateurs accordent de plus en plus la priorité à la valeur nutritionnelle et à la transparence des ingrédients, créant des opportunités pour les fabricants d'aliments hispaniques d'élargir leurs offres de produits plus sains. Par exemple, en 2025, selon l'enquête sur l'alimentation et la santé de l'International Food Information Council, 28 % des Américains considéraient une transformation minimale ou nulle comme une caractéristique d'un aliment sain, tandis que 25 % valorisaient les produits avec des ingrédients artificiels ou des conservateurs limités ou absents [3]. Ces préférences encouragent les fabricants à proposer des tortillas à faible teneur en glucides, des sauces à teneur réduite en sodium et des produits alimentaires hispaniques avec des listes d'ingrédients plus simples, aidant les marques à aligner les saveurs traditionnelles avec l'évolution des préférences en matière de santé et de bien-être.
Demande croissante d'aliments hispaniques pratiques et prêts à consommer
Les modes de vie chargés et l'évolution des habitudes alimentaires augmentent la demande de produits alimentaires hispaniques nécessitant une préparation minimale et s'intégrant facilement dans les routines quotidiennes. Les consommateurs recherchent des options de repas et de collations pratiques offrant une préparation rapide sans compromettre le goût, la qualité et les saveurs familières. Cela encourage les fabricants à élargir les formats de produits pratiques sur le marché des aliments hispaniques et à répondre à différentes occasions de consommation, notamment les repas rapides et la consommation à domicile. Un emballage amélioré, un stockage facile et des méthodes de préparation simples contribuent également à rendre ces produits plus accessibles à un plus large éventail de consommateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance aux ingrédients importés et perturbations de la chaîne d'approvisionnement | -0.8% | Amérique du Nord, avec des répercussions sur l'Europe et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Sensibilité aux prix parmi les segments de consommateurs hispaniques principaux | -0.5% | Amérique du Nord | Moyen terme (2-4 ans) |
| Préférences régionales diverses et difficultés à maintenir l'authenticité | -0.2% | Mondial | Long terme (≥ 4 ans) |
| Limites de la chaîne du froid pour les aliments hispaniques réfrigérés et surgelés en dehors de l'Amérique du Nord | -0.3% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud hors grandes villes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux ingrédients importés et perturbations de la chaîne d'approvisionnement
Le marché des aliments hispaniques dépend du commerce transfrontalier pour plusieurs ingrédients utilisés dans les sauces, salsas et plats préparés. Les changements de politiques commerciales, les droits d'importation et la production agricole peuvent affecter la disponibilité des ingrédients et les coûts d'achat pour les fabricants. Ces conditions encouragent les entreprises à diversifier leurs stratégies d'approvisionnement, à renforcer les relations avec les fournisseurs et à améliorer la planification de la chaîne d'approvisionnement. La gestion des coûts des ingrédients est particulièrement importante pour les produits qui dépendent des intrants agricoles, car les fabricants doivent équilibrer les dépenses de production avec des prix de détail compétitifs.
Sensibilité aux prix parmi les segments de consommateurs hispaniques principaux
La sensibilité aux prix reste un défi sur le marché des aliments hispaniques, en particulier pour les produits du quotidien tels que les tortillas, les haricots, le riz et les sauces de base. Lorsque les budgets des ménages sont sous pression, les consommateurs peuvent se tourner vers des marques de distributeur moins chères ou choisir des formats plus petits pour gérer leurs dépenses. Cela crée une concurrence entre les marques établies et les produits à marque propre, en particulier dans les catégories d'aliments de base où les prix sont faciles à comparer. Les fabricants doivent équilibrer l'accessibilité financière avec la qualité des produits et la valeur de marque attendue par les consommateurs. Proposer différentes tailles d'emballage et différents niveaux de prix peut aider les marques à servir à la fois les acheteurs soucieux de leur budget et les consommateurs prêts à payer plus pour des produits premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les tortillas dominent tandis que les sauces, salsas et dips connaissent la croissance la plus rapideLes tortillas et wraps représentaient 33,51 % du marché des aliments hispaniques en 2026 et demeurent la plus grande catégorie de produits. Leur utilisation en tant qu'alternative flexible au pain conventionnel élargit également leur attrait au-delà de la cuisine mexicaine traditionnelle. Les fabricants répondent aux diverses préférences des consommateurs grâce à une large gamme d'offres, comprenant des tortillas traditionnelles, des variétés plus saines et des produits axés sur la fraîcheur et la commodité. Le développement continu de produits autour des ingrédients, de la texture, du goût et des bénéfices nutritionnels permet aux marques d'atteindre différents groupes de consommateurs et de créer des offres de produits distinctives.
Les sauces, salsas et dips devraient enregistrer un CAGR de 7,21 % jusqu'en 2032. Les sauces, salsas et dips soutiennent la croissance du marché des aliments hispaniques en ajoutant des saveurs distinctives aux snacks, à la cuisine maison et aux repas quotidiens. Ces produits permettent aux consommateurs d'explorer les saveurs hispaniques régionales dans des formats familiers et faciles à utiliser. Des variétés telles que la sauce birria, le chamoy, la salsa macha et la sauce piquante offrent aux marques des opportunités de différencier leurs produits grâce à des profils de saveurs uniques et des utilisations culinaires spécifiques. Leur polyvalence dans les sandwichs, les œufs, les grillades et les snacks élargit encore davantage leur attrait pour différentes occasions de consommation.

Par type de cuisine :
la cuisine mexicaine assure l'échelle tandis que les autres cuisines développent la demandeLa cuisine mexicaine représentait 58,21 % de la part du marché des aliments hispaniques en 2026 et reste la plus grande catégorie de cuisine. La cuisine mexicaine occupe une position dominante sur le marché des aliments hispaniques, soutenue par la familiarité répandue des consommateurs avec les tacos, les tortillas, la salsa, les haricots et les plats préparés de style mexicain. Sa présence établie dans les restaurants et les commerces de détail aux États-Unis soutient une large disponibilité des produits et une forte reconnaissance des consommateurs. Cela crée des opportunités pour les fabricants d'introduire des produits dans plusieurs catégories, notamment les sauces, les kits de repas, les collations et les aliments réfrigérés. Les détaillants peuvent proposer une gamme diversifiée de produits alimentaires mexicains pour répondre à la demande lors de différentes occasions de repas et selon les préférences des consommateurs.
Les autres types de cuisine devraient enregistrer un CAGR de 7,52 % jusqu'en 2032. Les sauces, salsas et dips soutiennent la croissance du marché des aliments hispaniques. Les cuisines hispaniques régionales, notamment les traditions alimentaires d'Amérique centrale, d'Amérique du Sud et des Caraïbes, élargissent la variété des offres sur le marché des aliments hispaniques. La visibilité croissante des saveurs cubaines, péruviennes et colombiennes dans la restauration crée des opportunités d'introduire des produits emballés connexes auprès des consommateurs. Ces options régionales permettent aux acheteurs d'explorer de nouveaux goûts tout en continuant à acheter des produits alimentaires mexicains familiers. Une disponibilité plus large dans les grandes surfaces et les épiceries spécialisées peut encore améliorer l'accessibilité des produits et la notoriété des consommateurs.
Par format :
les produits à longue conservation maintiennent leur échelle tandis que les produits surgelés gagnent en dynamismeLes produits ambiants et à longue conservation représentaient 56,88 % de la part du marché des aliments hispaniques en 2026. Les produits ambiants et à longue conservation jouent un rôle important sur le marché des aliments hispaniques en raison de leur longue durée de conservation, de leur stockage pratique et de leur large potentiel de distribution. Les produits tels que les haricots, les sauces, les chips, les épiceries sèches et les assaisonnements sont bien adaptés aux achats réguliers des ménages et aux besoins culinaires quotidiens. Leur flexibilité de stockage permet aux détaillants de maintenir un large assortiment de produits dans différents points de vente, y compris dans les zones disposant d'une infrastructure réfrigérée limitée. Ces produits séduisent également les consommateurs soucieux de la valeur en proposant des formats adaptés aux différents besoins des ménages et permettant des achats à stocker pour une utilisation future.
Les produits surgelés devraient enregistrer un CAGR de 7,15 % jusqu'en 2032. Les produits alimentaires hispaniques surgelés gagnent en pertinence à mesure que les consommateurs recherchent des options de repas pratiques offrant des saveurs de type restaurant à domicile. Des produits tels que les tacos, les enchiladas, les burritos et les pupusas répondent aux repas familiaux et aux occasions de consommation individuelles, offrant flexibilité et facilité de préparation. Les formats surgelés permettent également aux fabricants de proposer une plus grande variété de produits alimentaires hispaniques tout en facilitant le stockage et la consommation pratiques. Une infrastructure fiable de chaîne du froid, comprenant des entrepôts à température contrôlée, des transports réfrigérés et des installations de congélation en supermarché, contribue à maintenir la qualité des produits et à élargir la distribution.
Par canal de distribution :
les ventes hors ligne restent dominantes tandis que les ventes en ligne progressentLe hors ligne représentait 88,12 % de la part du marché des aliments hispaniques en 2026. Le hors ligne reste important pour le marché des aliments hispaniques en offrant aux consommateurs un accès pratique à une large gamme de produits en un seul endroit. Les supermarchés, les hypermarchés, les clubs entrepôts, les épiceries spécialisées et les commerces de proximité soutiennent les achats réguliers d'aliments de base et les courses ménagères importantes. Les clubs entrepôts offrent des opportunités pour les tortillas en multipacks, les sauces, les aliments surgelés et les produits de garde-manger, tandis que les présentoirs en magasin physique aident les consommateurs à découvrir de nouvelles marques et variétés de produits. Un placement plus large dans les rayons frais, produits laitiers, réfrigérés et collations permet également aux produits alimentaires hispaniques d'atteindre les consommateurs au-delà des allées d'aliments ethniques traditionnels.
Le canal en ligne devrait enregistrer un CAGR de 9,12 % jusqu'en 2032. Les plateformes en ligne créent de nouvelles opportunités pour le marché des aliments hispaniques en aidant les consommateurs à découvrir des marques régionales, des ingrédients spécialisés et des saveurs distinctives qui peuvent ne pas être facilement disponibles dans les magasins locaux. Les plateformes numériques offrent également aux petits fabricants une voie accessible pour atteindre les clients et développer la notoriété de la marque avant de s'étendre à une distribution au détail plus large. Les achats d'épicerie en ligne et les outils de découverte de produits permettent aux consommateurs d'explorer une plus large gamme de produits alimentaires hispaniques et de trouver des options adaptées à leurs préférences. Les canaux de vente directe aux consommateurs peuvent également aider les fabricants à comprendre les retours des clients et à identifier la demande pour des produits spécifiques et des cuisines régionales.
Analyse géographique
Marché des Aliments Hispaniques en Amérique du Nord
L'Amérique du Nord représentait 63,33 % de la part de marché des aliments hispaniques en 2026. Les États-Unis constituent le marché principal, avec la Californie, le Texas et la Floride comme principaux centres de population hispanique et de demande. Le Canada offre des opportunités de croissance supplémentaires, car les communautés hispaniques établies stimulent la demande de produits alimentaires traditionnels et encouragent une adoption plus large par les consommateurs. Le Mexique joue également un rôle important grâce à son marché intérieur des aliments conditionnés et à ses capacités de production alimentaire établies. Des réseaux de distribution solides permettent aux fabricants de distribuer des produits alimentaires hispaniques dans les supermarchés, les épiceries spécialisées, les commerces de proximité et d'autres circuits.
Marché des Aliments Hispaniques en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer un CAGR de 7,55 % jusqu'en 2032. L'Asie-Pacifique offre des opportunités de croissance pour le marché des aliments hispaniques, car les restaurants et la grande distribution moderne font découvrir aux consommateurs une gamme plus large de saveurs internationales. Des marchés tels que le Japon, l'Australie, la Corée du Sud, la Chine, l'Indonésie et l'Inde offrent aux consommateurs la possibilité de découvrir des produits tels que les tacos, les sauces piquantes et les salsas à travers les expériences culinaires et les contenus alimentaires mondiaux. Cette sensibilisation croissante peut inciter les consommateurs à intégrer des produits alimentaires hispaniques conditionnés dans leurs achats réguliers. L'expansion de la grande distribution moderne et l'intérêt pour des saveurs variées soutiennent davantage le développement de la région.
Marché des Aliments Hispaniques en EMEA et en Amérique du Sud
Les produits à longue conservation, notamment les sauces, les assaisonnements et les snacks, offrent aux fabricants des options accessibles pour pénétrer de nouveaux marchés et s'adapter aux conditions de stockage locales. L'Europe renforce sa présence sur le marché des aliments hispaniques, soutenue par des communautés de consommateurs établies et un intérêt croissant pour les saveurs audacieuses et internationales en Espagne, au Royaume-Uni, en Allemagne, aux Pays-Bas et en France. L'Espagne bénéficie de relations commerciales établies avec le Mexique, favorisant la disponibilité des produits et les liens commerciaux. L'amélioration de l'accès à la distribution et l'intérêt des consommateurs pour des options alimentaires variées créent des opportunités pour les fabricants d'élargir leur offre de produits dans toute la région. L'Amérique du Sud offre également des opportunités sur des marchés tels que le Brésil, l'Argentine et la Colombie, tandis que le Moyen-Orient et l'Afrique peuvent bénéficier des communautés d'expatriés et du développement des réseaux de grande distribution moderne.
Paysage concurrentiel
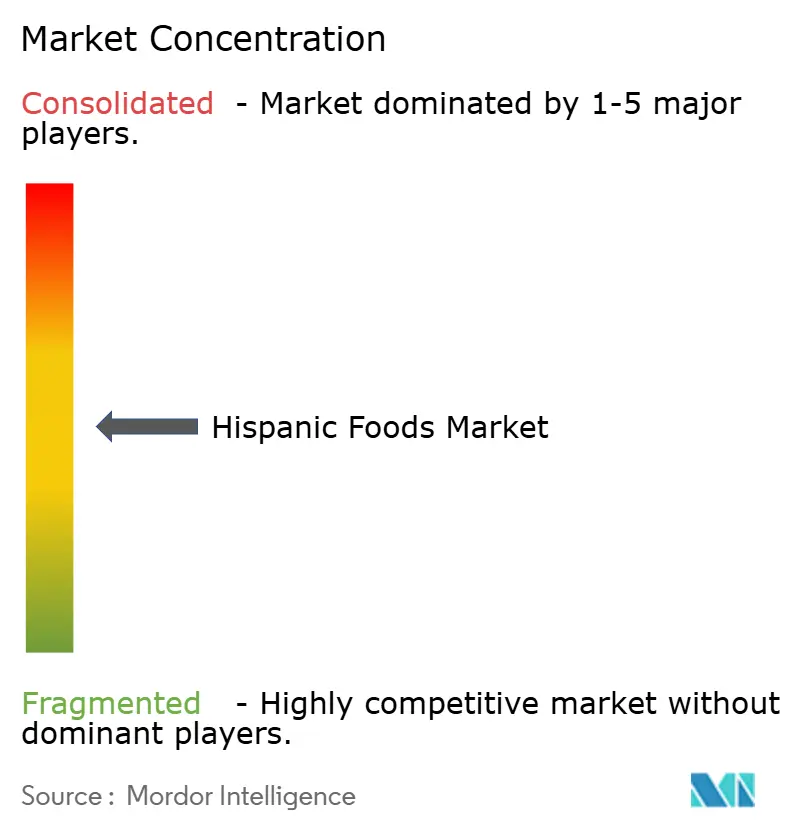
Le marché des aliments hispaniques est modérément fragmenté, avec des entreprises établies telles que GRUMA, Goya Foods, General Mills, PepsiCo et Grupo Herdez en concurrence aux côtés de nombreux producteurs régionaux et spécialisés. Tandis que les grandes entreprises bénéficient de réseaux de distribution établis, de capacités d'approvisionnement et de relations avec les détaillants, les acteurs plus petits contribuent grâce à des saveurs régionales authentiques, des offres de produits spécialisées et une expertise de niche. La concurrence s'étend à des catégories telles que les tortillas, les sauces, les collations et les aliments surgelés, les marques se différenciant par la qualité des produits, la variété des saveurs et la reconnaissance des consommateurs.
Les principales entreprises du marché des aliments hispaniques renforcent leurs positions grâce à des acquisitions, à l'innovation produit et à l'expansion de la distribution. L'acquisition de Siete Foods par PepsiCo a élargi son portefeuille avec des tortillas sans céréales, des sauces enchilada, des assaisonnements pour tacos et des salsas, tout en offrant des opportunités d'accroître la portée des produits grâce à son vaste réseau de distribution. McCormick renforce également sa présence dans les saveurs mexicaines et les condiments en augmentant sa participation dans McCormick de Mexico. GRUMA continue de se concentrer sur l'innovation produit et les capacités de distribution pour soutenir son activité de tortillas.
Ces développements illustrent comment les entreprises établies élargissent leurs portefeuilles de produits, améliorent leur portée sur le marché et répondent à l'évolution des préférences des consommateurs. L'activité d'acquisition sur le marché des aliments hispaniques reflète un intérêt croissant pour les marques qui combinent des saveurs authentiques avec des opportunités de distribution plus large. L'acquisition de Texas Tamale Company par Nuevo Garcia Foods a élargi son portefeuille avec des tamales premium tout en connectant la marque à des capacités de fabrication plus larges. De même, l'acquisition de Tia Lupita Foods par Vilore Foods a ajouté des sauces piquantes améliorées pour la santé, des chips de tortilla à base de cactus sans céréales et du chili crunch mexicain à sa gamme de produits. Ces développements mettent en évidence les opportunités pour les entreprises de renforcer leurs portefeuilles et d'élargir l'accès à des produits alimentaires hispaniques distinctifs.
Leaders du secteur des aliments hispaniques
-
Goya Foods, Inc.
-
GRUMA, S.A.B. de C.V.
-
PepsiCo, Inc. (Siete Foods)
-
Grupo Bimbo, S.A.B. de C.V.
-
General Mills, Inc. (Old El Paso)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aliments Hispaniques Entreprises couvertes dans ce rapport
- Goya Foods, Inc.
- GRUMA, S.A.B. de C.V.
- PepsiCo, Inc. (Siete Foods)
- Grupo Bimbo, S.A.B. de C.V.
- General Mills, Inc. (Old El Paso)
- Grupo Herdez, S.A.B. de C.V.
- Corporación Multi Inversiones (CMI) (Del Real Foods)
- Hormel Foods Corporation (MegaMex Foods, LLC)
- B&G Foods, Inc. (Ortega)
- Conservas La Costeña, S.A. de C.V.
- McCormick & Company, Incorporated (Cholula)
- The Campbell's Company (Pace)
- Conagra Brands, Inc. (Frontera)
- Olé Mexican Foods, Inc.
- La Tortilla Factory
- El Milagro Company
- Sigma Alimentos, S.A.B. de C.V.
- Ruiz Food Products, Inc. (Ruiz Foods)
- Reynaldo's Mexican Food Company, LLC
- Cacique Foods, LLC
Développements industriels récents dans Marché des Aliments Hispaniques
- Octobre 2026 : 7-Eleven a lancé Selección 7, une gamme de produits à marque propre d'inspiration hispanique comprenant des produits de boulangerie emballés, des collations salées et des confiseries. Les produits comprennent des conchas, des mantecadas et un gâteau aux noix de pécan, disponibles dans les magasins 7-Eleven, Stripes et Speedway participants aux États-Unis.
- Février 2026 : Dawn Foods a élargi ses offres de boulangerie hispanique pour inclure des conchas et mantecadas surgelées pour les boulangeries à travers les États-Unis. Les produits aident les exploitants de boulangeries à simplifier la préparation, à améliorer la cohérence de la production et à proposer des articles de boulangerie hispaniques traditionnels.
- Août 2025 : Tyson Foods a lancé Buena Mesa, une marque d'inspiration hispanique proposant 22 produits, notamment des protéines marinées et pré-assaisonnées telles que les fajitas, les carnitas, la barbacoa, l'al pastor et le pollo asado, ainsi que des amuse-bouches prêts à chauffer. Les produits ont été lancés dans plus de 450 magasins Walmart au Texas.
Périmètre du rapport mondial sur le marché des aliments hispaniques
Le marché des aliments hispaniques comprend les produits alimentaires traditionnels et modernes inspirés des cuisines hispaniques. Le marché est segmenté par type de produit, type de cuisine, format, canal de distribution et géographie. Les types de produits comprennent les tortillas et wraps, les sauces, salsas et dips, les haricots, le riz et l'épicerie sèche, et autres aliments hispaniques. Les types de cuisine comprennent la cuisine mexicaine, caribéenne hispanique, centraméricaine, sud-américaine et autres types de cuisine. Les formats comprennent les produits ambiants et à longue conservation, surgelés, frais et préparés, et autres formats. Les canaux de distribution comprennent le canal en ligne et le canal hors ligne. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Les prévisions du marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Tortillas et wraps |
| Sauces, salsas et dips |
| Haricots, riz et épicerie sèche |
| Autres aliments hispaniques |
| Mexicaine |
| Caribéenne hispanique |
| Centraméricaine |
| Sud-américaine |
| Autres types de cuisine |
| Ambiant et longue conservation |
| Surgelé |
| Frais et préparé |
| Autre format |
| En ligne | |
| Hors ligne | Supermarchés/Hypermarchés |
| Épiceries spécialisées hispaniques | |
| Commerces de proximité | |
| Épiceries d'aliments ethniques | |
| Autre canal de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Japon | |
| Australie | |
| Chine | |
| Indonésie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Tortillas et wraps | |
| Sauces, salsas et dips | ||
| Haricots, riz et épicerie sèche | ||
| Autres aliments hispaniques | ||
| Par type de cuisine | Mexicaine | |
| Caribéenne hispanique | ||
| Centraméricaine | ||
| Sud-américaine | ||
| Autres types de cuisine | ||
| Par format | Ambiant et longue conservation | |
| Surgelé | ||
| Frais et préparé | ||
| Autre format | ||
| Par canal de distribution | En ligne | |
| Hors ligne | Supermarchés/Hypermarchés | |
| Épiceries spécialisées hispaniques | ||
| Commerces de proximité | ||
| Épiceries d'aliments ethniques | ||
| Autre canal de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Japon | ||
| Australie | ||
| Chine | ||
| Indonésie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des aliments hispaniques ?
Le marché était évalué à 52,71 milliards USD en 2026 et devrait atteindre 75,29 milliards USD d'ici 2032 à un CAGR de 6,14 %.
Qu'est-ce qui stimule la croissance des aliments hispaniques ?
La croissance est soutenue par l'expansion de la population hispanique aux États-Unis, une adoption plus large par le grand public, des formats de repas pratiques et le développement de produits améliorés pour la santé.
Quelle région offre la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,55 % jusqu'en 2032, aidée par la grande distribution moderne, l'exposition à la restauration et l'intérêt pour les saveurs mondiales.
Quels sont les principaux risques pour les producteurs d'aliments hispaniques ?
L'exposition aux ingrédients importés, les perturbations commerciales, la sensibilité aux prix des consommateurs et les lacunes de la chaîne du froid pour les produits surgelés et réfrigérés restent les principaux risques.