
Tamanho e Participação do Mercado de Títulos de Alto Rendimento
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.5 Trilhões de dólares |
| Tamanho do Mercado (2032) | 3.10 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.30 % |
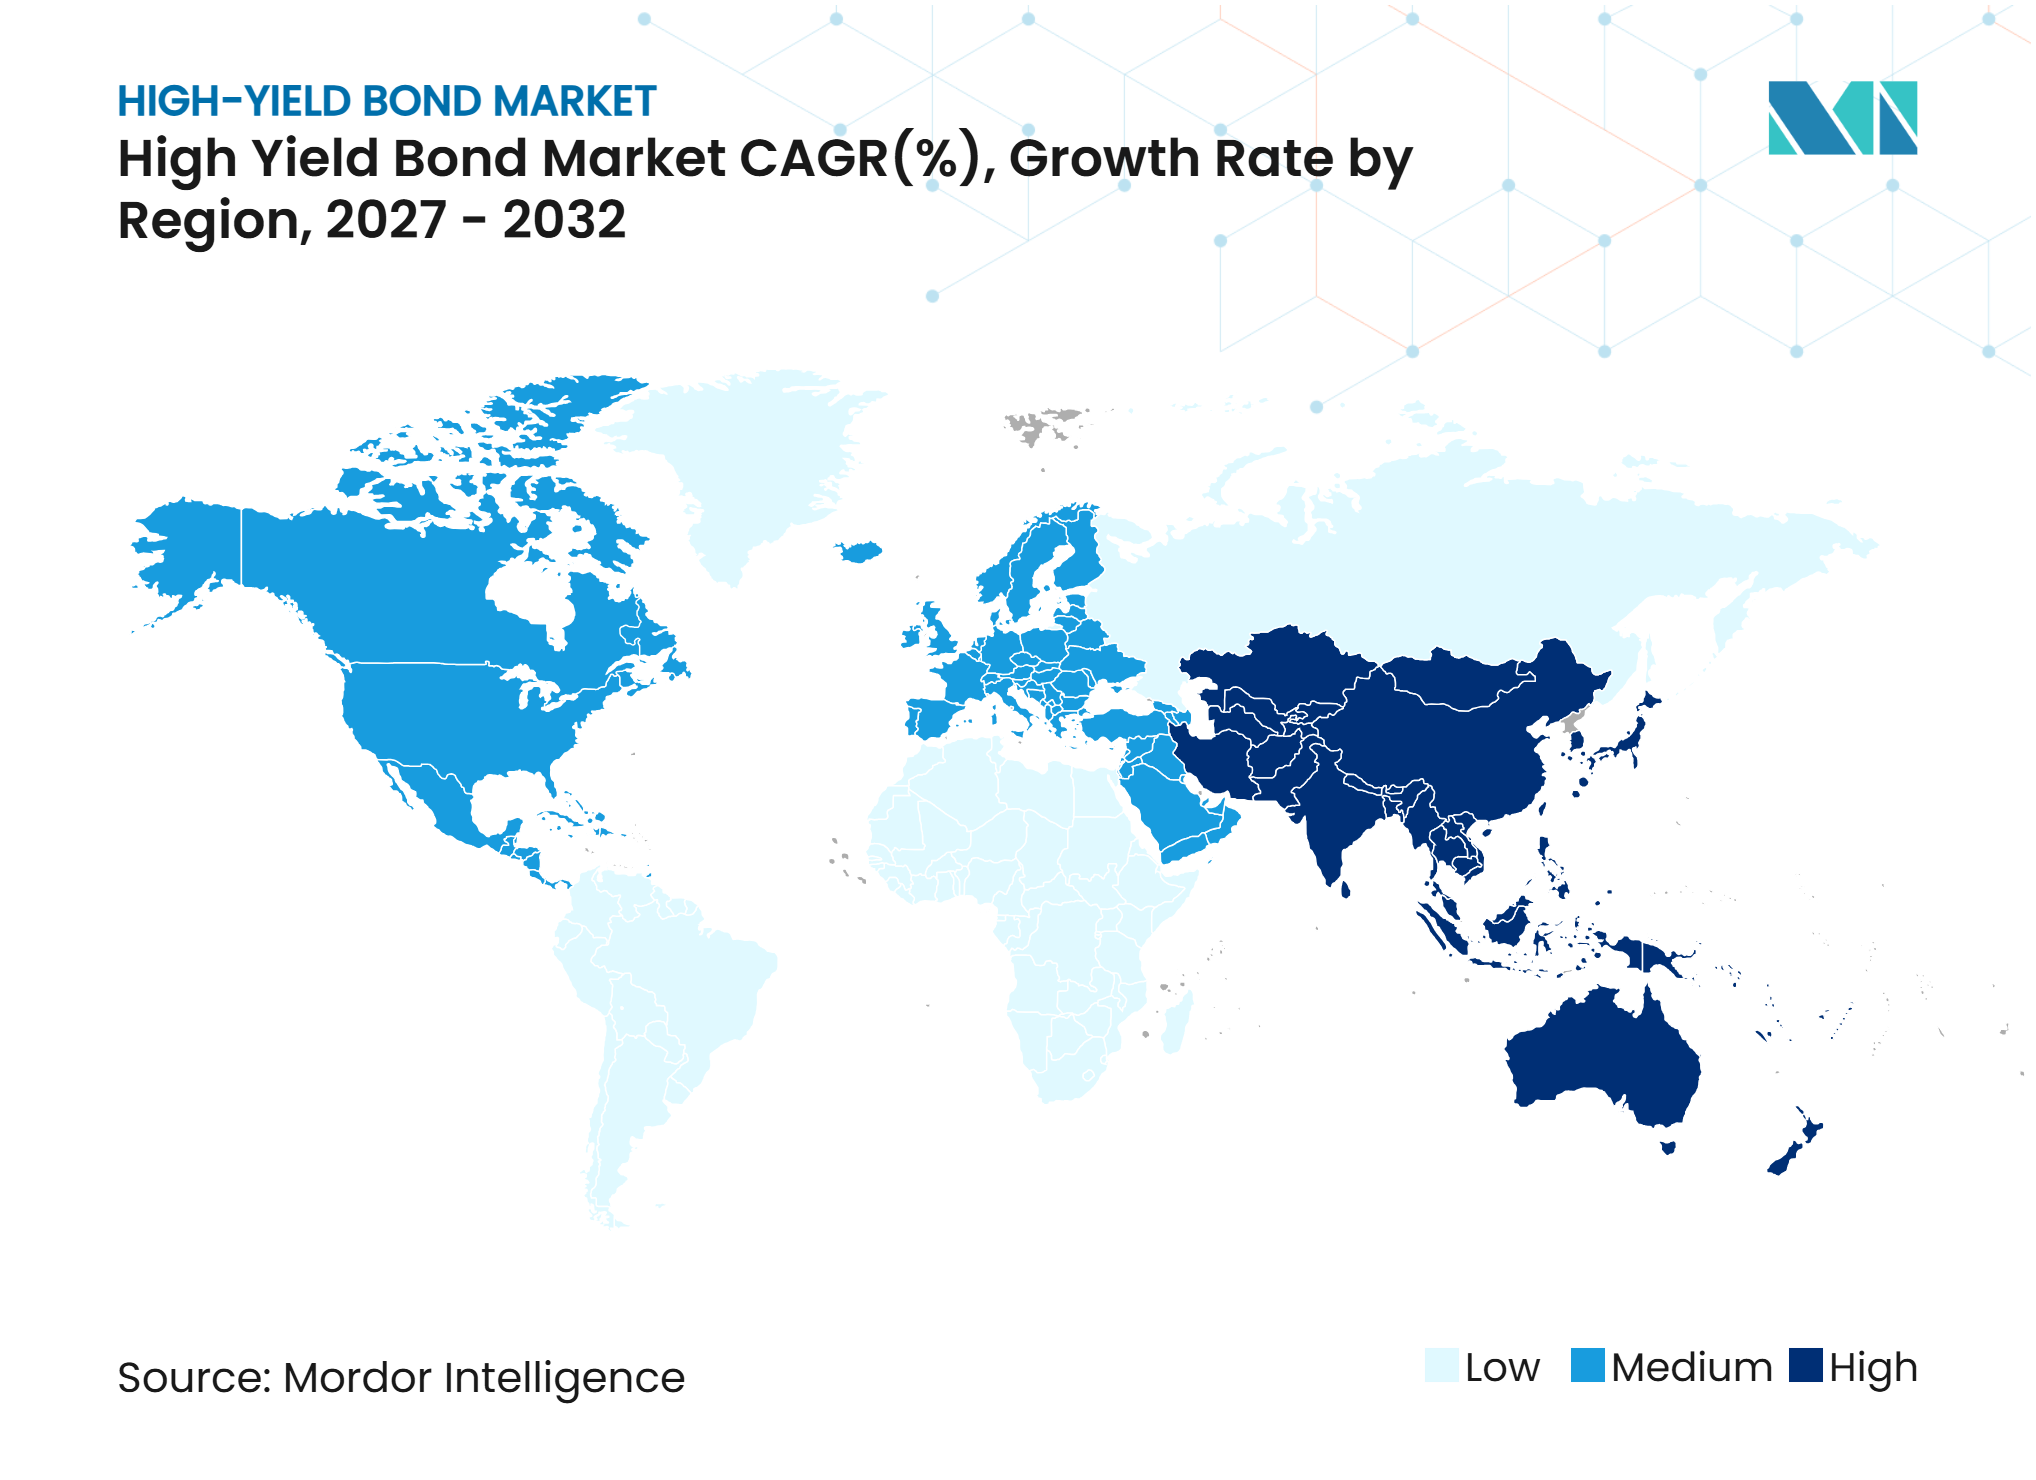
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Títulos de Alto Rendimento por Mordor Intelligence
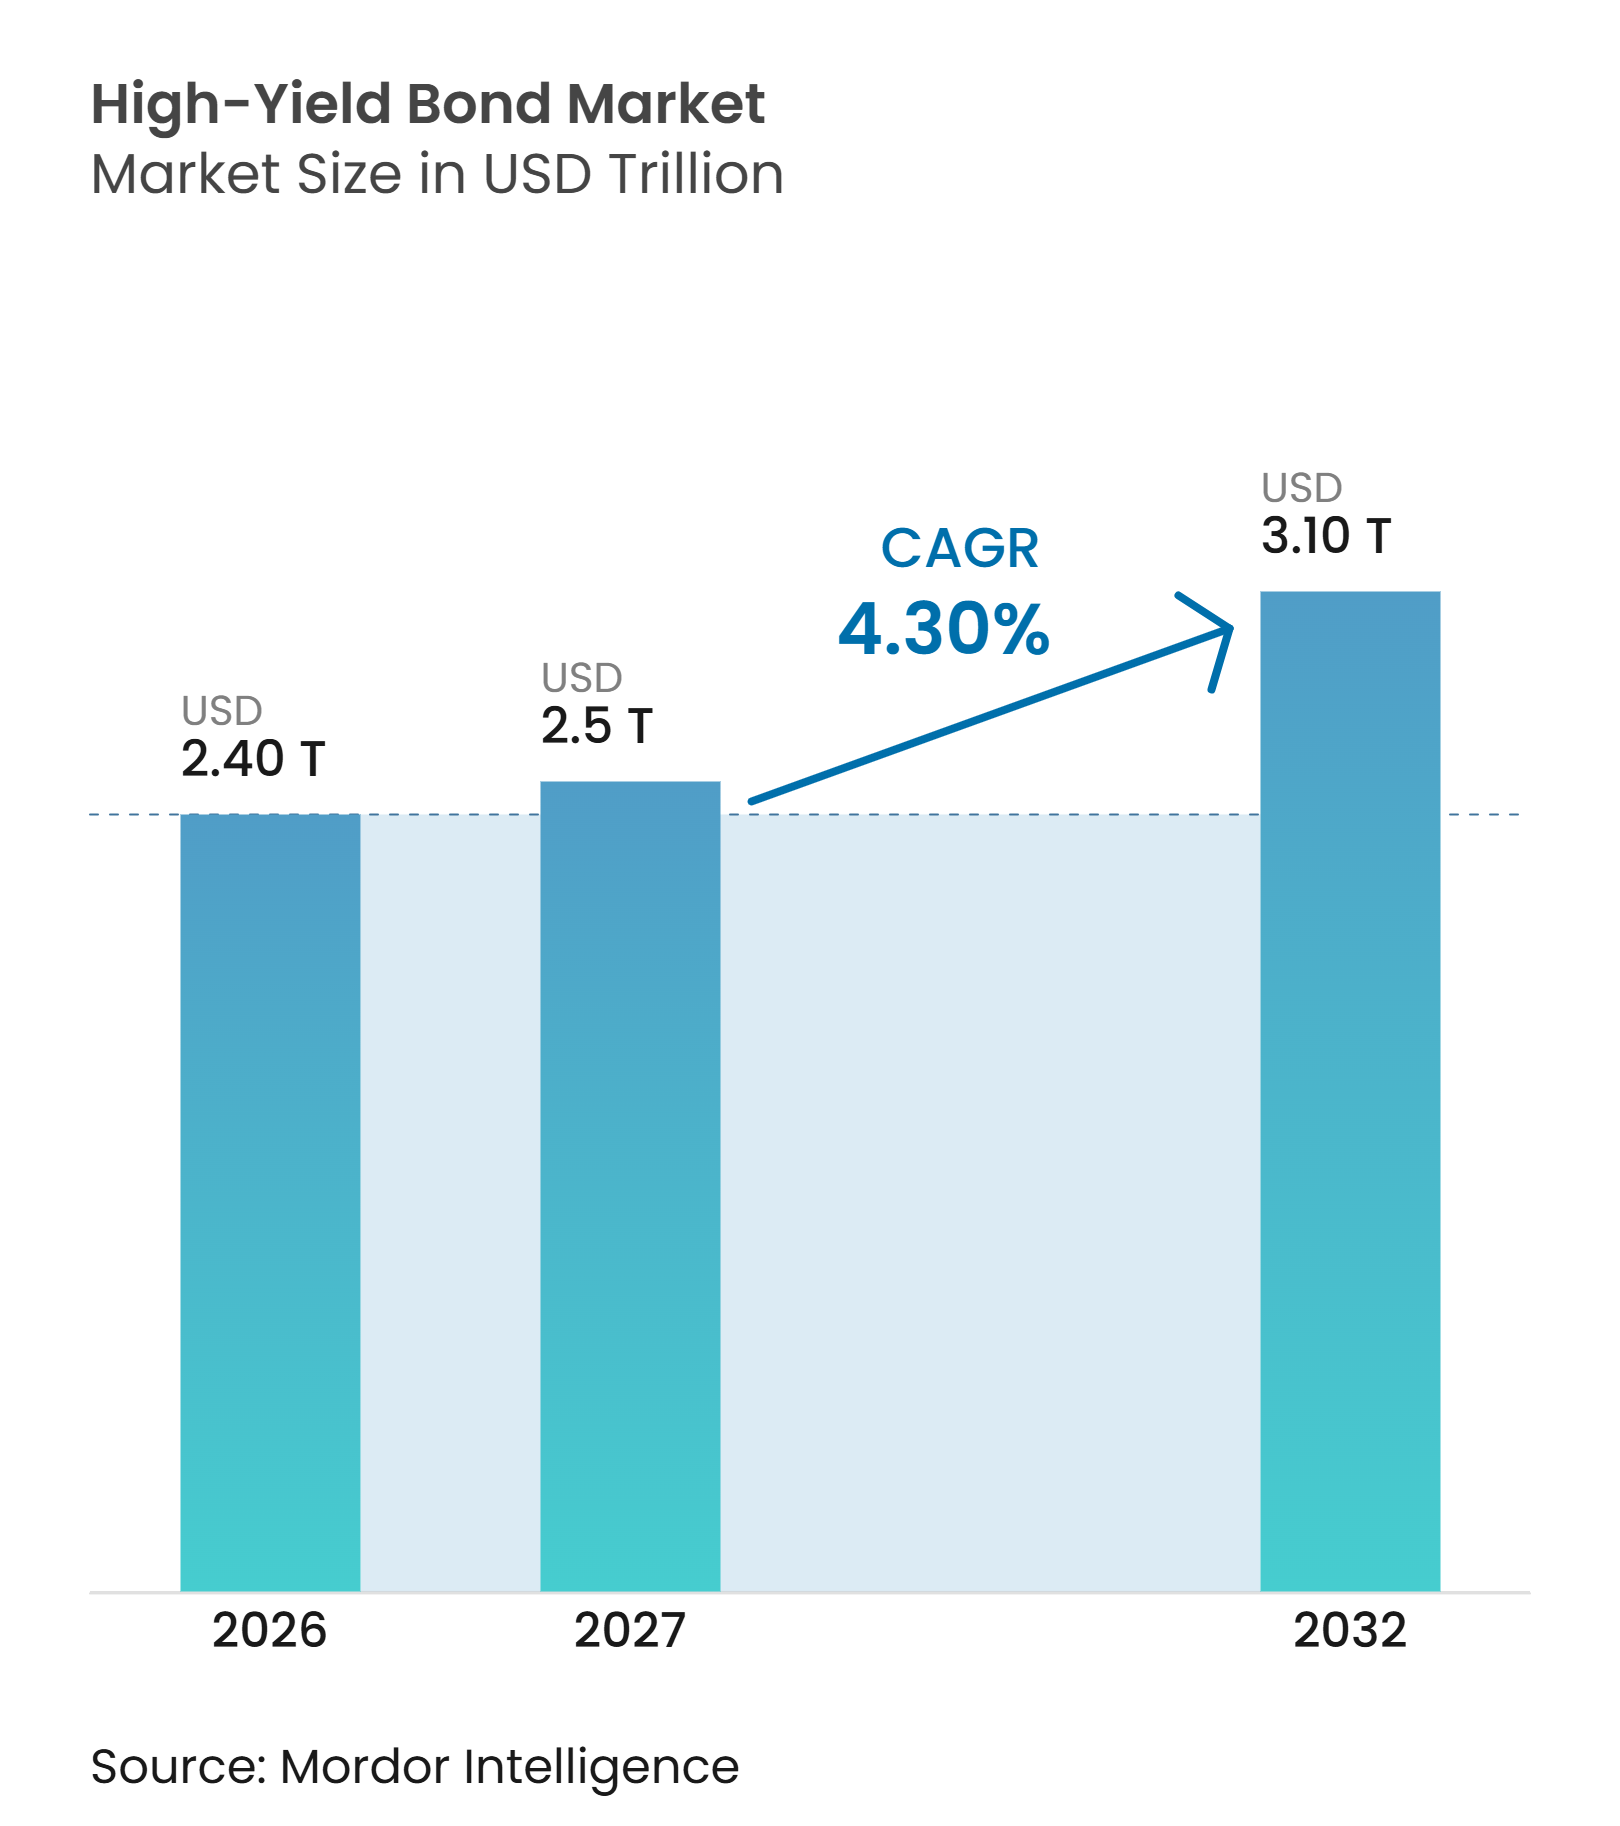
O tamanho do Mercado de Títulos de Alto Rendimento deve crescer de 2,40 trilhões de USD em 2026 para 2,5 trilhões de USD em 2027 e tem previsão de atingir 3,10 trilhões de USD até 2032, a um CAGR de 4,30% no período de 2027 a 2032.
Os investidores institucionais continuam a buscar renda acima das alternativas de grau de investimento, enquanto as necessidades de refinanciamento mantêm o pipeline de emissões ativo. O mercado de títulos de alto rendimento também está ganhando suporte do financiamento de data centers, à medida que os operadores utilizam dívida de grau especulativo para financiar instalações respaldadas por contratos de locação de longo prazo com hyperscalers. As condições de crédito permanecem desiguais, pois a forte demanda e os índices de inadimplência mais baixos coexistem com maior estresse entre os emissores com classificações mais baixas. O crédito privado compete por algumas transações, mas os títulos públicos mantêm um papel em necessidades de financiamento maiores, precificação transparente e ampla distribuição institucional. O mercado de títulos de alto rendimento dependerá, portanto, de uma seleção de crédito disciplinada, especialmente à medida que os custos de refinanciamento são redefinidos e o muro de vencimentos avança em direção a 2028-2032.
Principais Conclusões do Relatório
- Por tipo de emissor, os corporativos não financeiros capturaram 78,2% da participação do mercado de títulos de alto rendimento em 2026, enquanto os títulos soberanos e quase soberanos de mercados emergentes têm projeção de crescimento a um CAGR de 6,6% até 2032.
- Por classificação de crédito, os títulos com classificação BB detinham 59,6% da participação do mercado de títulos de alto rendimento em 2026, enquanto os títulos com classificação CCC e abaixo têm projeção de crescimento a um CAGR de 5,2% até 2032.
- Por prazo restante até o vencimento, os títulos com prazo de 1 ano a menos de 5 anos capturaram 47,3% da participação do mercado de títulos de alto rendimento em 2026, enquanto a categoria de 5 anos a menos de 10 anos tem projeção de crescimento a um CAGR de 5,4% até 2032.
- Por senioridade e garantia, os títulos sênior não garantidos responderam por 58,1% da participação do mercado de títulos de alto rendimento em 2026, enquanto os títulos sênior garantidos têm projeção de crescimento a um CAGR de 6,1% até 2032.
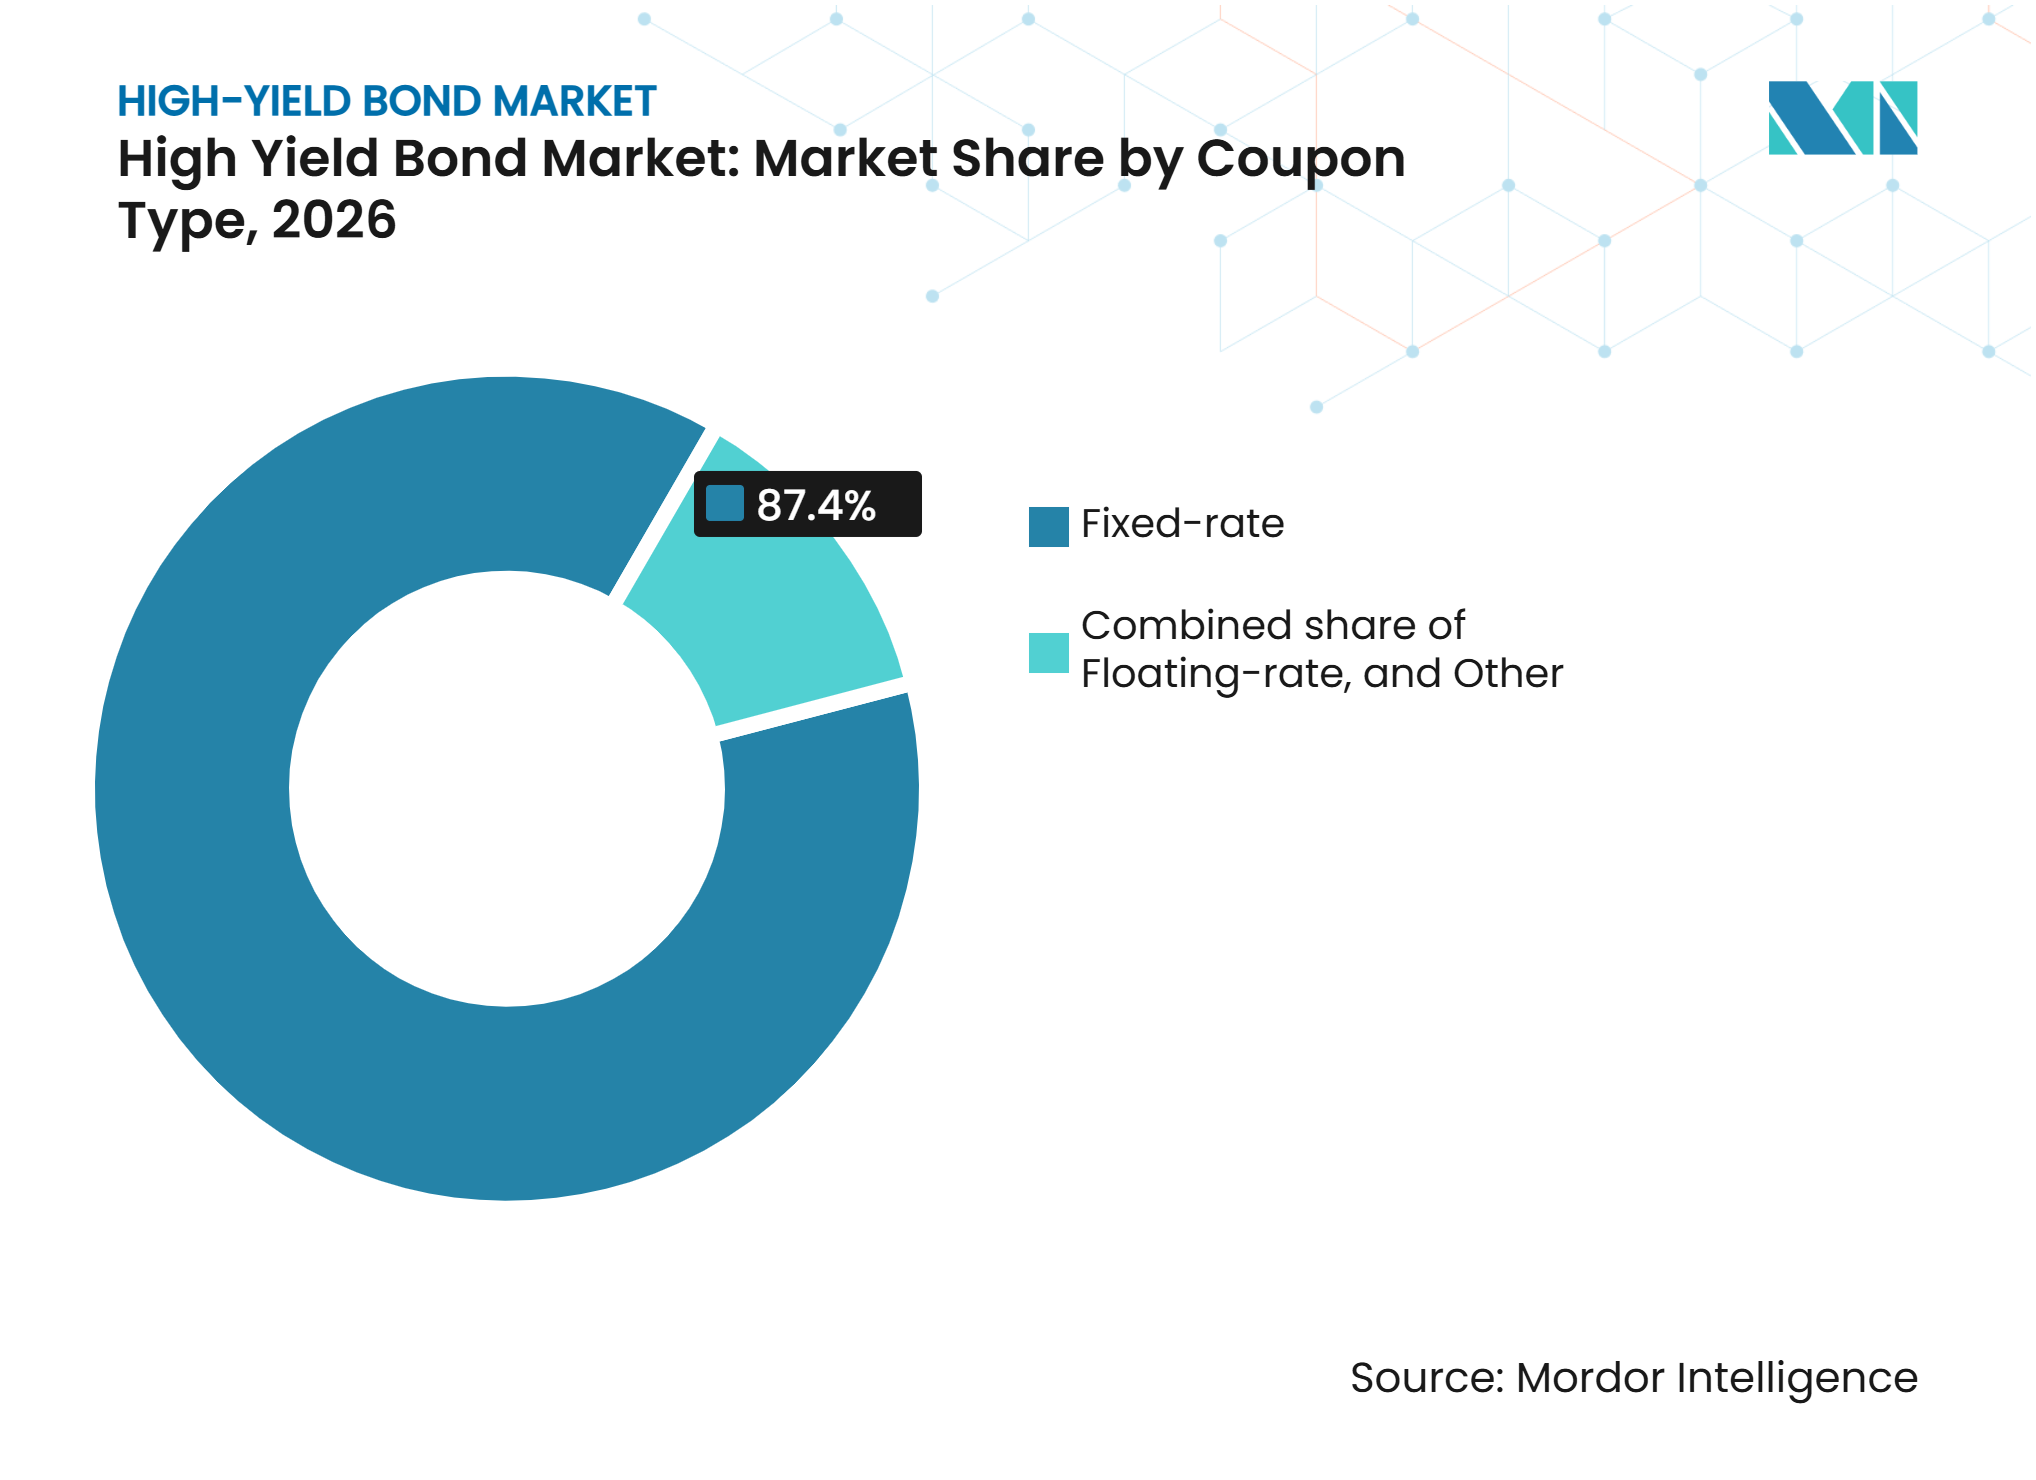
- Por tipo de cupom, os títulos de taxa fixa detinham 87,4% da participação do mercado de títulos de alto rendimento em 2026, enquanto os títulos de taxa flutuante têm projeção de crescimento a um CAGR de 7,2% até 2032.
- Por moeda, os títulos denominados em USD capturaram 69,6% da participação do mercado de títulos de alto rendimento em 2026, enquanto o segmento de outras moedas tem projeção de crescimento a um CAGR de 5,8% até 2032.
- Por geografia, a América do Norte detinha 59,7% da participação do mercado de títulos de alto rendimento em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 6,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Institucional por Renda de Alto Rendimento | +1.1% | Global | Médio prazo (2-4 anos) |
| Refinanciamento de Dívida Corporativa e Gestão de Vencimentos | +0.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Necessidades de Financiamento de Infraestrutura de IA e Data Centers | +0.7% | América do Norte, com repercussão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Recuperação em Fusões, Aquisições e Alavancagem em Compras | +0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Melhoria da Qualidade de Crédito e Acesso ao Mercado para Emissores Elegíveis | +0.4% | Global | Longo prazo (≥ 4 anos) |
| Financiamento Atrativo a Taxa Fixa em Relação a Canais de Financiamento Alternativos | +0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de Investidores Institucionais por Renda de Alto Rendimento
A demanda institucional continua sendo um suporte importante para o mercado de títulos de alto rendimento, pois planos de pensão, seguradoras e carteiras multiativos precisam de renda além dos títulos de grau de investimento. O mercado primário de crédito dos Estados Unidos está operando no nível mais competitivo já registrado, com base na análise do Barclays de mais de 1 milhão de ordens de investidores desde 2017, e a sobresubscrição reduziu as concessões em novas emissões. Em junho de 2025, a JPMorgan Asset Management lançou o JPMorgan Active High Yield ETF com um investimento de 2,00 bilhões de USD do CalPERS, que a empresa descreveu como o maior lançamento de ETF ativo já registrado. A emissão recorde de obrigações de empréstimos garantidos também canaliza capital para o crédito de alto rendimento e sustenta a demanda durante períodos de volatilidade de mercado. A previsão mediana dos bancos de investimento para os retornos totais de títulos de alto rendimento dos Estados Unidos em 2026 é de 6,2%, com previsões variando de 5% a 8,5%[1]. Essa base de demanda sustenta as emissões, mas não elimina a necessidade de distinguir entre créditos BB de maior qualidade e créditos CCC em situação de estresse.
Refinanciamento de Dívida Corporativa e Gestão de Vencimentos
O refinanciamento dominou a oferta por 3 anos consecutivos e continua sendo um fator-chave para o mercado de títulos de alto rendimento. A OCDE informou que 31% da dívida não grau de investimento em circulação deve ser refinanciada de 2026 a 2028, e 67% dessa dívida tem cupons de 6% ou menos. O refinanciamento representou 72% dos recursos de operações de alto rendimento europeias em 2025 e 50% no primeiro trimestre de 2026, o que demonstra que os emissores estão tratando dos vencimentos antes que a pressão atinja o pico[2]. Os refinanciamentos antecipados estendem os vencimentos para 2028-2032, concentrando um muro de vencimentos posterior que poderá sustentar as emissões durante o período de previsão. Os tomadores com classificação BB e B com acesso ao mercado têm estendido os vencimentos, enquanto as empresas com classificações mais baixas enfrentam maiores reajustes de cupons e acesso mais limitado ao capital. Esse contraste confere aos gestores ativos um papel maior na avaliação da resiliência do balanço patrimonial e da capacidade de refinanciamento.
Necessidades de Financiamento de Infraestrutura de IA e Data Centers
A construção de data centers criou um novo canal de emissão para o mercado de títulos de alto rendimento. As emissões de alto rendimento relacionadas à IA nos Estados Unidos atingiram 26,60 bilhões de USD nos primeiros 4 meses de 2026, mais do que o dobro do total do ano completo de 2025. A Meridian Arc Holdco captou um título de alto rendimento de 5,70 bilhões de USD em abril de 2026, atraindo quase 20,00 bilhões de USD em ordens para financiar dois data centers em Indiana. A Legal & General Asset Management estimou que os data centers poderiam representar de 5% a 10% da oferta de alto rendimento dos Estados Unidos em 2026. As estruturas de arrendamento triplo líquido com inquilinos hyperscalers de grau de investimento estão ajudando emissores com classificações mais baixas a obter financiamento institucional com spreads mais estreitos. A J.P. Morgan atuou como coordenador líder na oferta de notas sênior garantidas de 4,25 bilhões de USD do Beacon Point da Hut 8 em junho de 2026, demonstrando a demanda dos investidores por estruturas de alto rendimento de infraestrutura de IA garantidas[3].
Recuperação em Fusões, Aquisições e Alavancagem em Compras
As fusões, aquisições e alavancagem em compras estão se recuperando após vários anos de menor atividade causada por diferenças de avaliação e cautela dos patrocinadores. Em fevereiro de 2026, os bancos estavam trabalhando em 100,00 bilhões de USD de dívida de alavancagem em compras, com 3 quartos desse valor sendo ativamente sindicalizados[4]. O Barclays projetou de 100,00 bilhões de USD a 120,00 bilhões de USD em financiamento de fusões e aquisições e de 70,00 bilhões de USD a 90,00 bilhões de USD em emissões de alavancagem em compras em 2026. O mercado de títulos de alto rendimento provavelmente receberá uma parcela maior de transações transfronteiriças maiores, enquanto patrocinadores menores continuam a usar credores diretos. As emissões de empréstimos relacionados a fusões e aquisições nos Estados Unidos aumentaram 9% em 2025, para 142,00 bilhões de USD, com 46 operações acima de 1,00 bilhão de USD, em comparação com 36 em 2024. Esse padrão favorece créditos maiores que podem acessar amplos mercados de dívida sindicada e podem sustentar uma nova oferta de maior qualidade.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Inadimplências e Deterioração da Qualidade de Crédito entre Emissores com Classificações Mais Baixas | -1.1% | Global | Curto prazo (≤ 2 anos) |
| Custos de Captação Elevados e Condições Adversas de Taxa de Juros | -0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Erosão de Cláusulas Restritivas e Riscos de Gestão de Passivos | -0.5% | América do Norte, com repercussão na Europa | Médio prazo (2-4 anos) |
| Concorrência do Crédito Privado e do Financiamento por Empréstimos Alavancados | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Inadimplências e Deterioração da Qualidade de Crédito entre Emissores com Classificações Mais Baixas
O risco de inadimplência está concentrado na parte de menor classificação do mercado de títulos de alto rendimento, em vez de estar distribuído uniformemente entre os emissores. A Moody's situou a probabilidade esperada de inadimplência em 1 ano para empresas de alto rendimento dos Estados Unidos em 3,2% no primeiro trimestre de 2026, enquanto os emissores com classificação CCC e abaixo enfrentaram taxas de inadimplência de 14,2% a 18,6%. As trocas em situação de dificuldade responderam por 65% das inadimplências corporativas em 2025, o que significa que as taxas de inadimplência reportadas podem não capturar toda a fraqueza de crédito subjacente. Na Europa, a taxa de inadimplência de títulos de grau especulativo nos últimos 12 meses atingiu 4% no final de 2025, antes de recuar para 2,6% no segundo trimestre de 2026, após 31 rebaixamentos e 13 elevações no primeiro trimestre. A proteção mais fraca por cláusulas restritivas também pode reduzir as recuperações em títulos não garantidos, aumentando o risco de perda para investidores sub-B. A diferença entre tomadores BB resilientes e emissores CCC em situação de dificuldade torna a análise de crédito no nível do emissor mais consequente.
Custos de Captação Elevados e Condições Adversas de Taxa de Juros
Os custos de captação permanecem acima dos níveis que prevaleciam quando grande parte do estoque atual de dívida de alto rendimento foi emitida em 2020 e 2021. A OCDE constatou que 67% da dívida não grau de investimento com vencimento de 2026 a 2028 tem cupons de 6% ou menos, de modo que o refinanciamento pode redirecionar caixa do investimento para o pagamento de juros. A PIMCO indicou que os cupons sobre a dívida com vencimento poderiam dobrar para tomadores com classificação B e CCC. As despesas com juros mais elevadas restringem o fluxo de caixa livre e limitam as oportunidades de melhoria do perfil de crédito em empresas altamente alavancadas. Spreads mais estreitos não compensam totalmente o custo total de captação para emissores com classificações mais baixas. Essas condições podem limitar o acesso ao mercado para tomadores sub-BB e favorecer empresas com balanços patrimoniais mais sólidos, garantias reais ou planos de refinanciamento antecipados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Emissor:
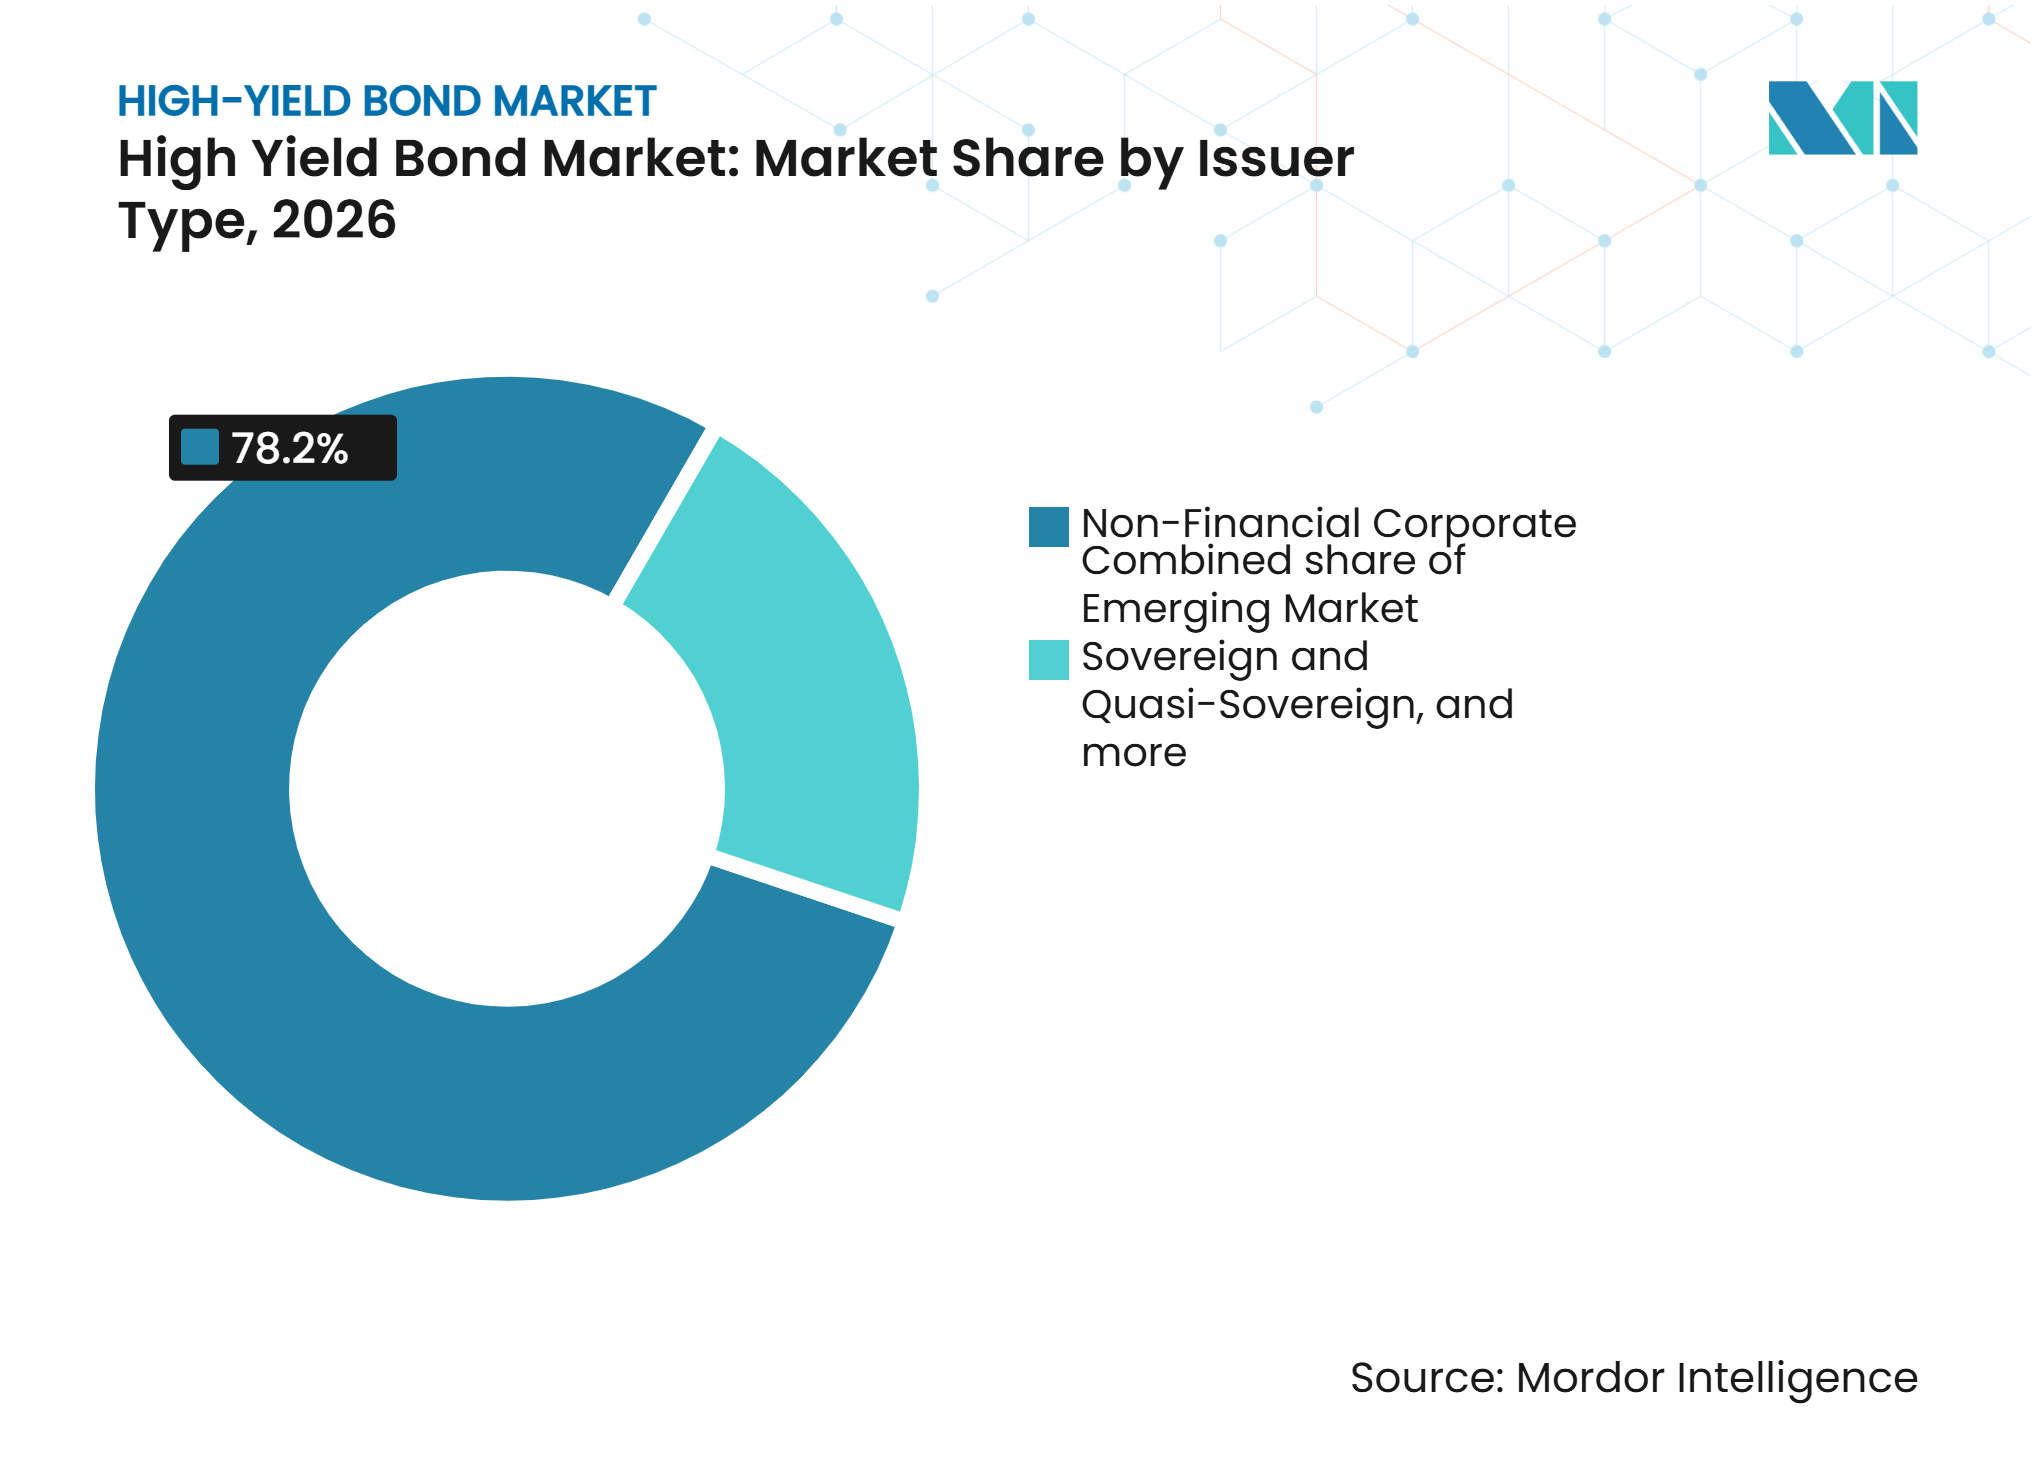
A Emissão Corporativa Continua sendo a Base Enquanto os Soberanos se ExpandemOs corporativos não financeiros responderam por 78,2% do tamanho do mercado de títulos de alto rendimento em 2026. Empresas de comunicações, energia, saúde e consumo utilizam títulos como canal principal de mercado de capitais para financiamento corporativo alavancado. Os emissores corporativos financeiros continuam sendo um grupo menor, mas significativo, que inclui bancos, seguradoras e outras instituições. Os instrumentos de Nível 1 Adicional e Nível 2 dos bancos europeus fornecem um canal recorrente moldado pelos requisitos de capital de Basileia III. Os operadores de infraestrutura de IA também estão ingressando na base de emissores com estruturas que combinam características de financiamento de projetos e formatos de títulos corporativos.
Os emissores soberanos e quase soberanos de mercados emergentes têm projeção de crescimento a um CAGR de 6,6% de 2027 a 2032. O índice de alto rendimento asiático mudou à medida que os emissores do setor imobiliário chinês diminuíram e os soberanos de fronteira e operadores de infraestrutura quase soberanos se tornaram mais proeminentes. Em maio de 2026, as emissões primárias soberanas de mercados emergentes atingiram 13,50 bilhões de USD, superando a média mensal de 10 anos de 10,70 bilhões de USD. Bolívia, Egito e República Democrática do Congo acessaram os mercados internacionais durante o mês. Os programas de reforma apoiados pelo Fundo Monetário Internacional na África Subsaariana e no Sul da Ásia estão ampliando a base de emissores elegíveis e sustentando um crescimento mais rápido.


Por Classificação de Crédito:
Os Títulos BB Formam o Núcleo Enquanto os Títulos CCC Permanecem de Alto RiscoOs títulos com classificação BB responderam por 59,6% do mercado de títulos de alto rendimento em 2026 e formam o núcleo de muitos mandatos institucionais. Cerca de 55% do índice de alto rendimento dos Estados Unidos tinha classificação BB em meados de 2026, o que representava 10 pontos percentuais a mais do que uma década antes. Os anjos caídos e o movimento de emissores mais arriscados em direção ao crédito privado sustentaram essa composição de maior qualidade. Os títulos com classificação B continuam sendo o nível intermediário e são vistos por vários gestores ativos como atrativos para renda ajustada ao risco. As taxas globais de inadimplência de alto rendimento eram de 1,5% no final de 2025 e estavam concentradas principalmente no segmento CCC.
Os títulos com classificação CCC e abaixo têm projeção de crescimento a um CAGR de 5,2% até 2032. O crescimento reflete um universo maior de emissores de grau especulativo, maior acesso a mercados emergentes, migração de classificação após reajustes de cupons e demanda de gestores de dívida em situação de dificuldade. O setor de títulos de alto rendimento deve equilibrar essa oportunidade de crescimento com o risco de inadimplência materialmente mais elevado na categoria. Os títulos CCC+ tinham uma taxa de inadimplência em 1 ano de 16,2%, enquanto a Moody's situou a categoria CCC mais ampla em uma faixa de 14,2% a 18,6%. Os requisitos da Regra 144A da SEC e de relatórios do FINRA TRACE continuam a melhorar os padrões de divulgação e relatórios em todo o espectro de classificações.
Por Prazo Restante até o Vencimento:
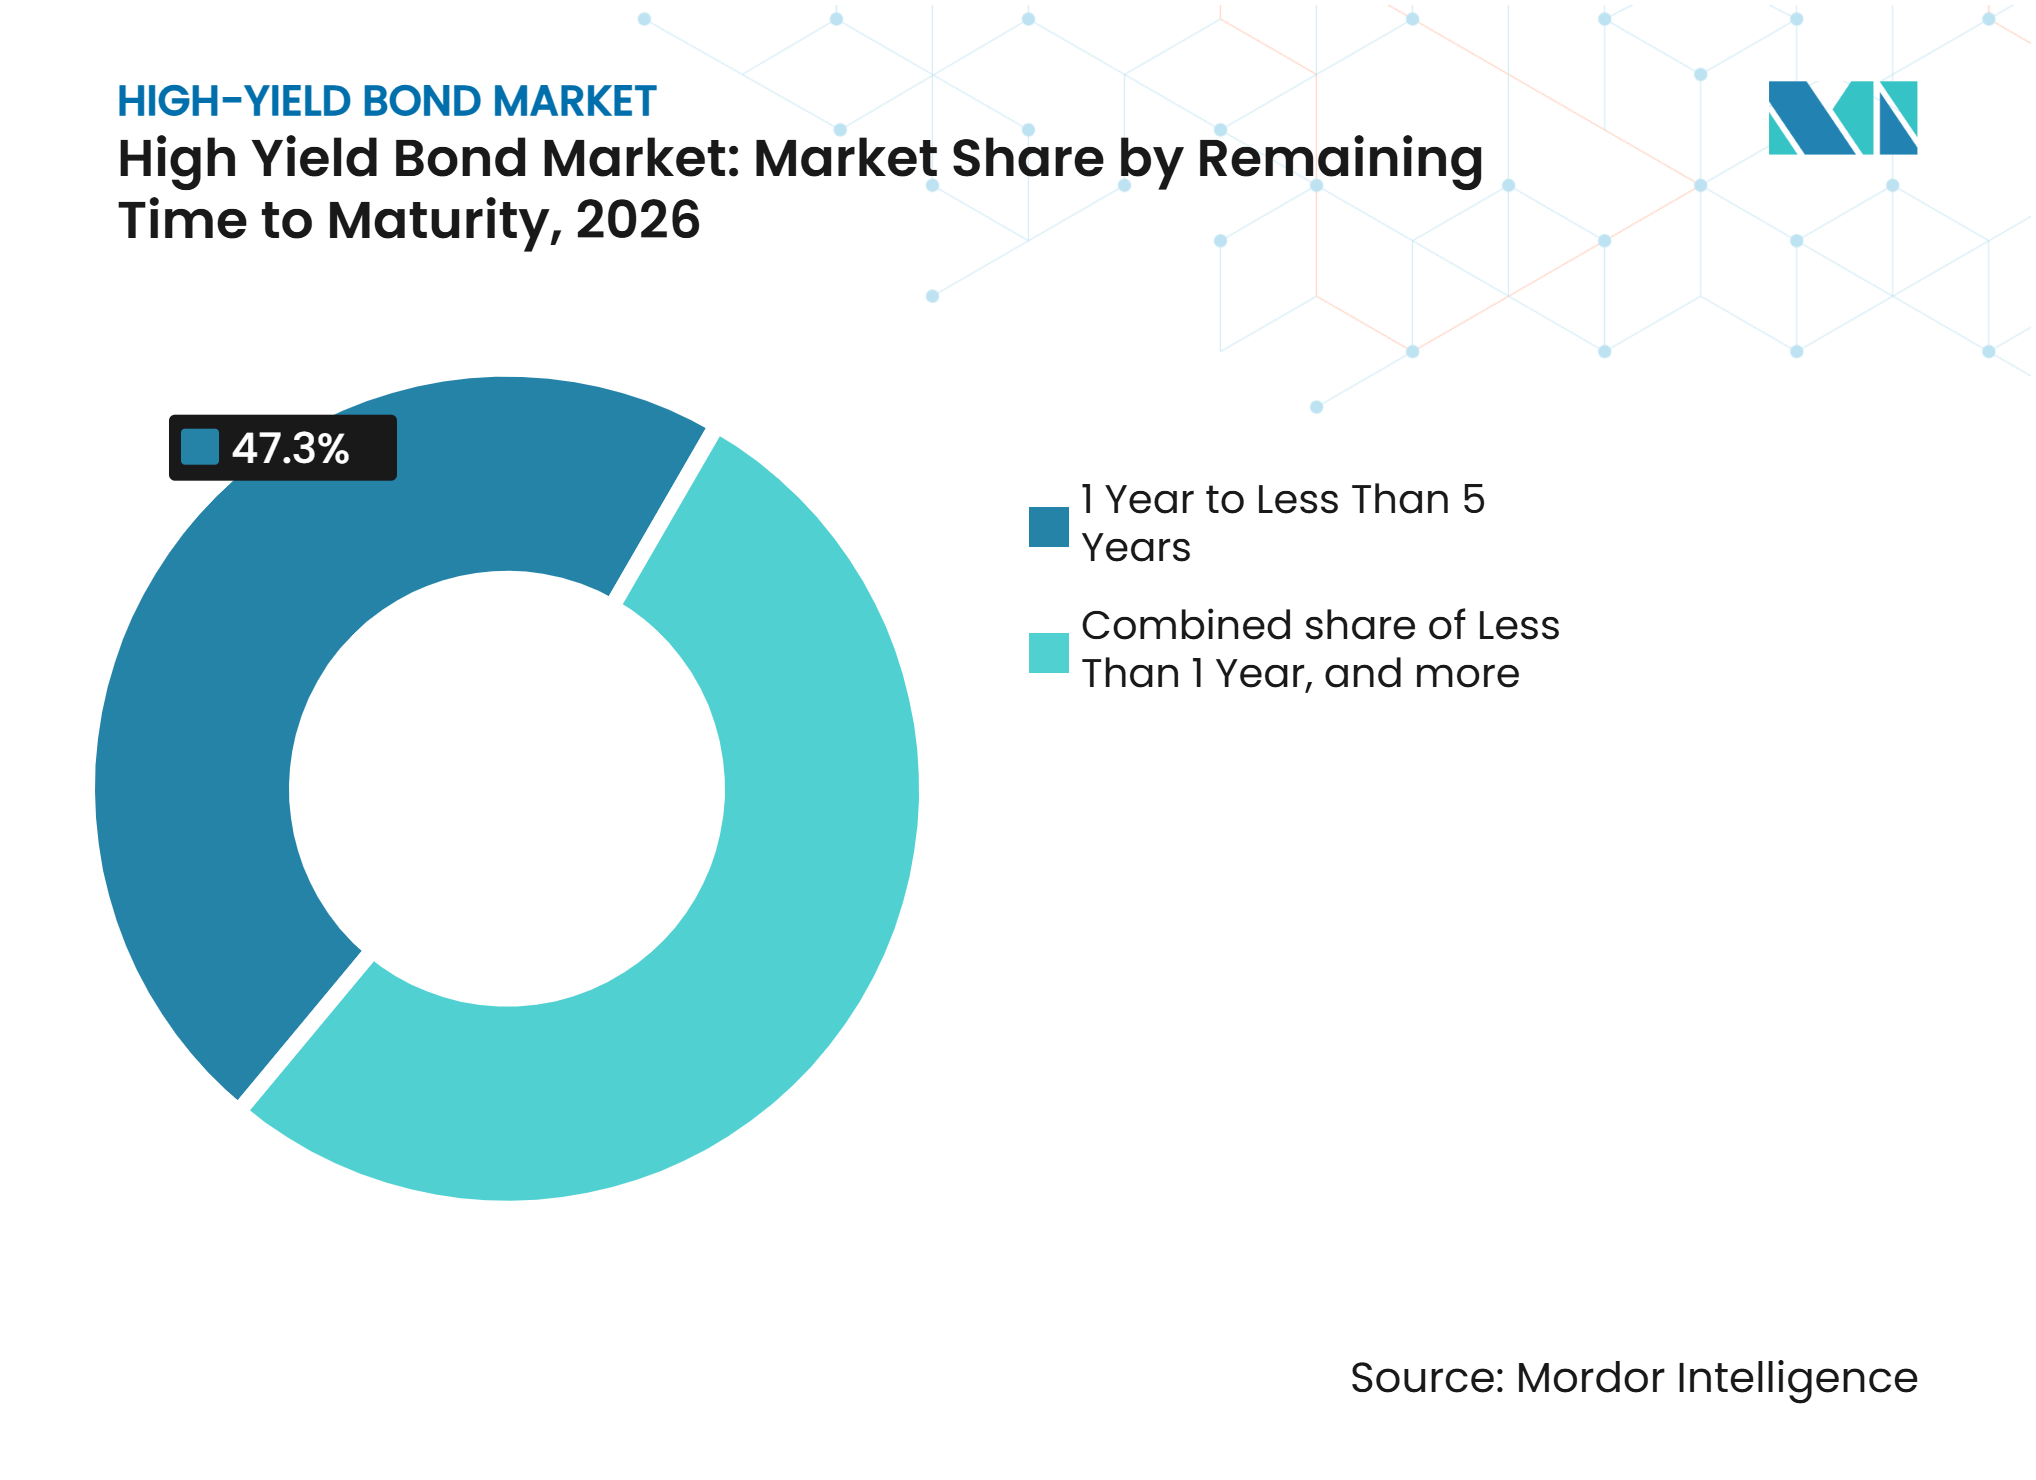
Títulos de Curto Prazo Lideram Enquanto os Prazos Médios se ConsolidamOs títulos com prazo restante de 1 ano a menos de 5 anos detinham uma participação de 47,3% em 2026. Os emissores preferem durações mais curtas em um ambiente de taxas elevadas, enquanto os investidores buscam renda com menor sensibilidade às variações de taxas. O prazo médio dos títulos de alto rendimento europeus recém-emitidos caiu para 5,6 anos em 2025, ante 5,8 anos em 2024. As estratégias de curta duração também atraem investidores orientados por passivos que desejam renda sem risco de duração estendida. Os títulos com menos de 1 ano de prazo restante continuarão sendo um indicador útil das necessidades de refinanciamento à medida que o próximo muro de vencimentos se aproxima.
A categoria de 5 anos a menos de 10 anos tem projeção de crescimento a um CAGR de 5,4% de 2027 a 2032. Espera-se que os emissores de maior qualidade que concluírem o refinanciamento em 2026 e 2027 estendam os vencimentos à medida que as taxas se moderem. Isso pode fixar os custos de financiamento e reduzir a frequência de refinanciamentos futuros. O mercado de títulos de alto rendimento se beneficia quando os emissores BB adjacentes ao grau de investimento desenvolvem escala suficiente para acessar estruturas de prazo mais longo com eficiência. Os títulos com prazo restante de 10 anos ou mais provavelmente continuarão sendo uma categoria menor, utilizada principalmente por quase soberanos e corporativos adjacentes ao grau de investimento. Esses emissores utilizam prazos mais longos para alinhar o financiamento com ativos e passivos de longa duração.

Por Senioridade e Garantia:
Títulos Não Garantidos Lideram Enquanto as Estruturas Garantidas Ganham TerrenoOs títulos sênior não garantidos responderam por uma participação de 58,1% em 2026. Eles continuam sendo o instrumento padrão para emissores recorrentes de alto rendimento que não precisam penhorar ativos específicos. Os títulos subordinados e os instrumentos júnior ou híbridos são utilizados principalmente por empresas financeiras para gestão de capital regulatório sob Basileia III e Solvência II. Os bancos europeus emitiram títulos selecionados de Nível 1 Adicional e Nível 2, enquanto os títulos júnior e híbridos sustentam estruturas de conglomerados e holdings. O setor de títulos de alto rendimento continua a utilizar financiamento não garantido onde emissores estabelecidos têm acesso confiável ao mercado e confiança suficiente dos investidores.
Os títulos sênior garantidos têm projeção de crescimento a um CAGR de 6,1% até 2032. A Oaktree observou que mais títulos de alto rendimento estão sendo emitidos na forma sênior garantida. Os financiamentos de data centers ajudaram a impulsionar essa mudança, pois os arrendamentos triplos líquidos com inquilinos hyperscalers de grau de investimento podem sustentar estruturas garantidas. Os títulos garantidos podem alcançar spreads mais baixos mesmo quando o emissor está abaixo do grau de investimento. As recuperações mais baixas em títulos não garantidos em um ambiente com poucas cláusulas restritivas também tornam o financiamento lastreado em ativos mais atraente para os investidores. Isso pode aumentar gradualmente o valor estratégico dos ativos penhorados no mercado de títulos de alto rendimento.
Por Tipo de Cupom:
Títulos de Taxa Fixa Dominam Enquanto a Demanda por Taxa Flutuante AumentaOs títulos de taxa fixa capturaram uma participação de 87,4% em 2026 e continuam sendo o principal formato de renda contratual no mercado de títulos de alto rendimento. Os emissores preferem custos de juros previsíveis para o planejamento financeiro. Os fundos de pensão e as carteiras de seguros também utilizam títulos de taxa fixa para corresponder aos requisitos de renda e duração. A maioria das transações de alavancagem em compras e refinanciamento continua a utilizar estruturas de taxa fixa. O prêmio de rendimento sobre a dívida de grau de investimento sustenta sua relevância contínua para investidores focados em renda.
Os títulos de taxa flutuante têm projeção de crescimento a um CAGR de 7,2% até 2032. Seu crescimento reflete uma relação mais estreita entre as estruturas de títulos públicos e as estruturas de crédito privado ou empréstimos amplamente sindicados. Os tomadores podem emitir notas de taxa flutuante que fornecem exposição compatível com obrigações de empréstimos garantidos sem utilizar um formato de empréstimo totalmente sindicado. As novas emissões de obrigações de empréstimos garantidos superaram 150,00 bilhões de USD em um único trimestre em 2025, o que sustentou a demanda por instrumentos de taxa flutuante que podem integrar pools de garantias. O corte de 25 pontos-base na taxa pelo Federal Reserve em dezembro de 2025 e sua orientação prospectiva cautelosa também sustentaram o interesse em renda de taxa flutuante como proteção parcial contra a incerteza de taxas.
Por Moeda:
Títulos em Dólar dos Estados Unidos Lideram Enquanto Outras Moedas Ampliam o AcessoOs títulos denominados em USD responderam por uma participação de 69,6% em 2026, sustentados pela base de investidores mais profunda e pela maior liquidez no mercado secundário. O mercado de títulos de alto rendimento dos Estados Unidos em circulação era de 1,47 trilhões de USD no final de 2025. O alto rendimento denominado em EUR era de EUR 574 bilhões (675,20 bilhões de USD), e o alto rendimento asiático era de 114,00 bilhões de USD. O segmento em EUR é a segunda maior categoria de moeda e atende principalmente emissores corporativos europeus. Os requisitos de divulgação da ESMA sob o Regulamento de Prospecto da União Europeia moldam as emissões nessa parte do mercado de títulos de alto rendimento.
Outras moedas, incluindo GBP e denominações selecionadas em moeda forte de mercados emergentes, têm projeção de crescimento a um CAGR de 5,8% até 2032. O Egito emitiu um título em dólar dos Estados Unidos de dupla tranche com rendimentos de 8,625% a 9,45% no início de 2025, enquanto o Quênia precificou um título em dólar dos Estados Unidos de 11 anos com cupom de 9,5%. A Arábia Saudita captou 11,50 bilhões de USD em janeiro de 2026 a partir de um livro de ordens superior a 28,00 bilhões de USD. A expansão do acesso soberano de mercados emergentes pode ampliar as oportunidades de moeda para mandatos globais. Os programas de reforma apoiados pelo Fundo Monetário Internacional são um fator importante para os países que buscam acesso duradouro aos mercados de capitais externos.
Análise Geográfica
A América do Norte detinha uma participação de 59,7% do mercado de títulos de alto rendimento em 2026 e continua sendo o principal centro das finanças alavancadas globais. As emissões de alto rendimento dos Estados Unidos totalizaram 328,00 bilhões de USD em 2025, o maior total anual desde 2021. As previsões dos dealers situam as emissões de 2026 entre 340,00 bilhões de USD e 380,00 bilhões de USD. Os títulos BB representavam 55% do índice dos Estados Unidos em meados de 2026, enquanto a taxa de inadimplência projetada para 2026 era de 1,75%.
A Europa é o segundo maior mercado regional e registrou emissões primárias de EUR 148,9 bilhões (175,13 bilhões de USD) em 2025. As emissões primárias europeias atingiram EUR 50,4 bilhões (59,29 bilhões de USD) no segundo trimestre de 2026, um aumento de 6,7% em relação ao ano anterior. O Reino Unido, a Alemanha e a França ancoram a base de emissores, enquanto a Espanha e a Itália contribuem com emissores dos setores de consumo, telecomunicações e industrial. Os mercados europeus emergentes registraram mais elevações do que rebaixamentos no primeiro trimestre de 2026, embora os setores de produtos químicos, embalagens e bens de consumo continuassem a enfrentar pressão de classificação.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 6,9% de 2027 a 2032, a taxa mais rápida entre as regiões. O índice de alto rendimento asiático era de 114,00 bilhões de USD a 115,00 bilhões de USD no início de 2026, e seus 10 maiores emissores respondiam por 40% do peso do índice de referência. O alto rendimento asiático retornou 9,81% em 2025 até novembro, sustentado por taxas de inadimplência de 0,5% excluindo o setor imobiliário chinês. O Banco Asiático de Desenvolvimento informou que os mercados financeiros regionais permaneceram resilientes no final de 2025 e início de 2026, sustentados por política monetária acomodatícia e melhora das condições econômicas. No Oriente Médio e na África, a transação de títulos da Arábia Saudita em janeiro de 2026 e as emissões soberanas da África Subsaariana vinculadas a programas de reforma do Fundo Monetário Internacional estão expandindo o conjunto de oportunidades regionais.
Cenário Competitivo
Concentração do Mercado
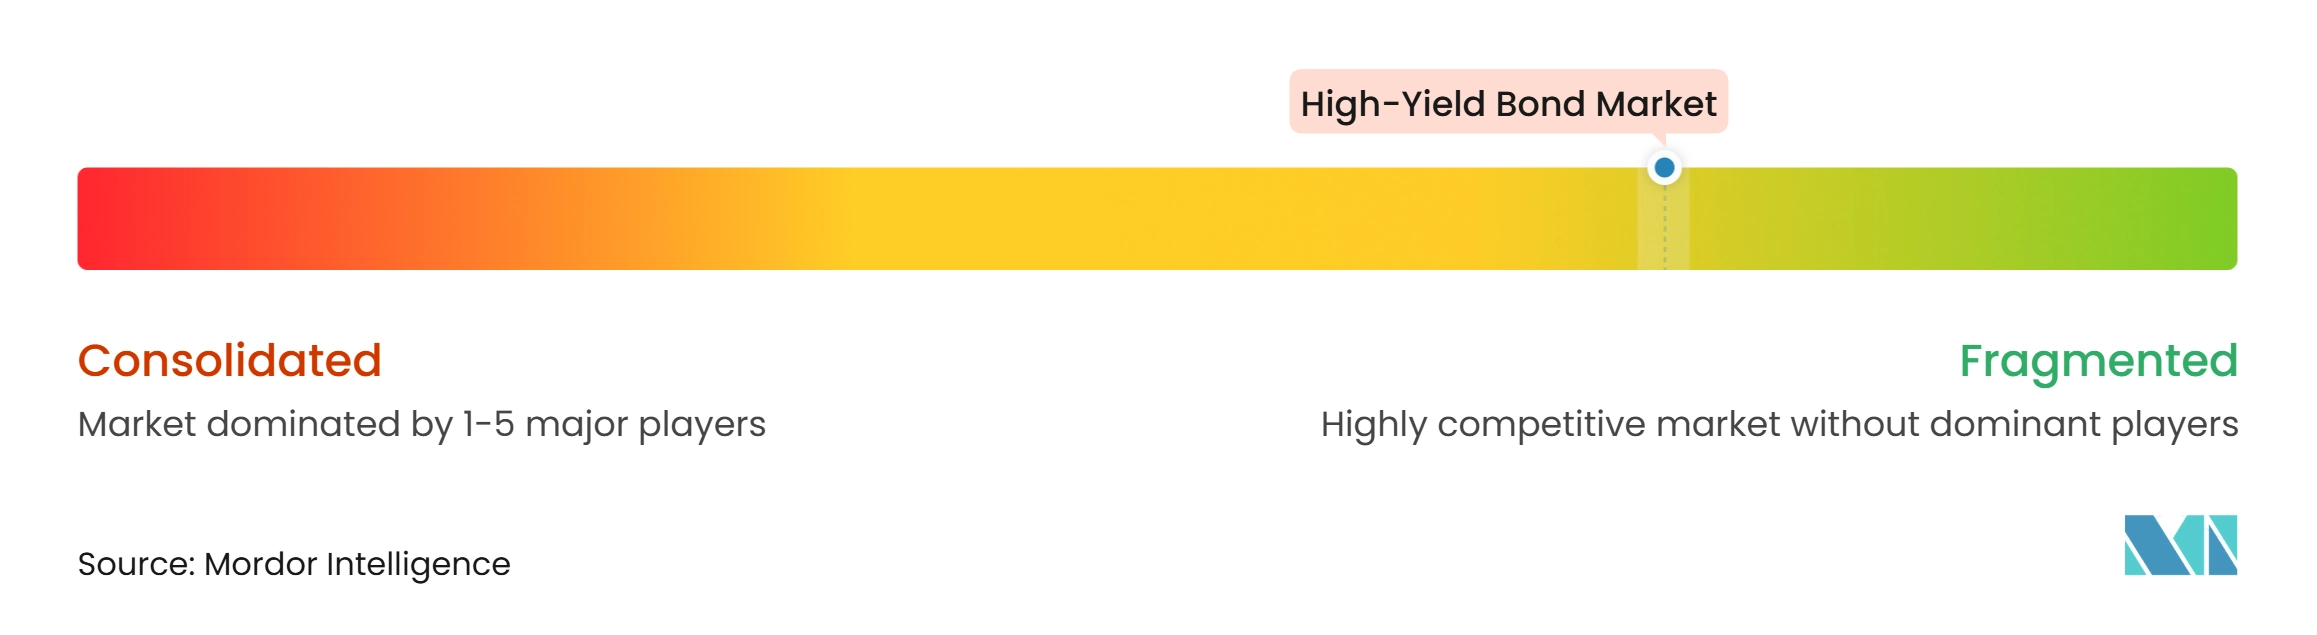
O mercado de títulos de alto rendimento é fragmentado, com a concorrência distribuída entre gestores de ativos tradicionais, investidores especializados em crédito, gestores de ativos alternativos e plataformas de negociação eletrônica. BlackRock, PGIM, PIMCO, JPMorgan Asset Management, Wellington Management, Oaktree, Apollo, KKR e Ares competem por meio de estratégias de investimento diferenciadas, redes de distribuição e capacidades de pesquisa de crédito. A concorrência está cada vez mais centrada em fundos negociados em bolsa (ETFs) de baixo custo, produtos de curta duração e estratégias de crédito público-privado combinadas. Em junho de 2025, a JPMorgan Asset Management lançou seu ETF ativo de títulos de alto rendimento, JPHY, ancorado por um investimento de 2,00 bilhões de USD do CalPERS, com uma taxa de administração de 0,45%. Em fevereiro de 2025, a BlackRock converteu seu Fundo Municipal de Alto Rendimento no iShares High Yield Muni Active ETF, refletindo a mudança em direção a estruturas de investimento negociadas em bolsa.
Gestores de ativos alternativos como Oaktree, Apollo, KKR e Ares competem por alocações institucionais por meio de estratégias que abrangem dívida pública de alto rendimento e crédito privado. A Wellington Management destacou como o crédito privado pode financiar tomadores de alto rendimento mais fracos, potencialmente deixando os mercados públicos de títulos com um perfil de risco de emissor diferente. As oportunidades de investimento regionais também influenciam a concorrência, particularmente na Ásia, onde as perspectivas da Fidelity para janeiro de 2026 citaram rendimentos de alto rendimento de 7,8%, em comparação com 7,0% nos Estados Unidos. Os gestores, portanto, se diferenciam por meio de subscrição de crédito, capacidades de pesquisa, expertise regional e capacidade de investir em mercados públicos e privados.
A tecnologia está se tornando um diferenciador cada vez mais importante na negociação e pesquisa de títulos de alto rendimento. Em junho de 2026, a Tradeweb lançou o TARA, um assistente de pesquisa com tecnologia de IA que permite aos negociadores institucionais de crédito consultar atividades de negociação e condições de liquidez usando prompts em linguagem natural. A Trumid reportou 10,40 bilhões de USD em volume médio diário de negociação em maio de 2026, um aumento de 53% em relação ao ano anterior, à medida que a atividade em sua plataforma eletrônica de negociação de crédito se expandiu. Os gestores de ativos também estão aplicando análises preditivas e dados alternativos para identificar mais cedo a deterioração dos fundamentos dos emissores, potenciais inadimplências e riscos de cláusulas restritivas. A conformidade com as disposições aplicáveis da Regra 144A da SEC e os requisitos de relatórios do FINRA TRACE acrescenta demandas operacionais e de relatórios, ao mesmo tempo que apoia maior transparência de mercado.
Líderes do Setor de Títulos de Alto Rendimento
-
BlackRock, Inc.
-
PGIM, Inc.
-
Barings LLC
-
Swiss Life Asset Managers
-
Neuberger
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Títulos de Alto Rendimento Empresas cobertas neste relatório
- BlackRock, Inc.
- PGIM, Inc.
- PIMCO LLC
- JPMorgan Asset Management
- Fidelity Investments
- T. Rowe Price Group, Inc.
- Neuberger
- Barings LLC
- AllianceBernstein Holding L.P.
- Wellington Management Group LLP
- Franklin Templeton
- Invesco Ltd.
- The Vanguard Group, Inc.
- Janus Henderson Group plc
- Nuveen LLC
- MFS Investment Management
- Oaktree Capital Management, L.P.
- Apollo Global Management, Inc.
- KKR & Co. Inc.
- Swiss Life Asset Managers
Desenvolvimentos industriais recentes em Mercado de Títulos de Alto Rendimento
- Setembro de 2026: A Tradeweb aprimorou seu modelo de IA-Price para títulos corporativos de grau de investimento e alto rendimento, alcançando uma melhoria de 30% na precisão de precificação em relação ao benchmark de impressão TRACE anterior, expandindo a cobertura para títulos de mercados emergentes e habilitando análises avançadas de pré-negociação.
- Julho de 2026: A PIMCO lançou o Fundo GIS Global Bond Opportunities sob sua linha UCITS, uma estratégia flexível de títulos globais principais com alocação dinâmica entre crédito, taxas e moedas, com base em uma plataforma que gerencia mais de 150,00 bilhões de USD em títulos globais.
- Junho de 2026: A J.P. Morgan atuou como coordenador líder em uma oferta de notas sênior garantidas de 4,25 bilhões de USD para o data center Beacon Point da Hut 8 no Texas, a maior relação empréstimo-custo já registrada para um título de computação de alto desempenho, ilustrando o crescente apetite institucional por estruturas de alto rendimento de infraestrutura de IA garantidas.
- Junho de 2026: A Tradeweb lançou o TARA, um assistente conversacional com tecnologia de IA para participantes institucionais do mercado de crédito dos Estados Unidos, permitindo consultas em linguagem natural sobre fluxos de negociação, liquidez e inteligência de precificação, com expansão planejada para classes de ativos adicionais.
Escopo do Relatório Global do Mercado de Títulos de Alto Rendimento
Visão geral da segmentação
| Corporativo Não Financeiro |
| Corporativo Financeiro (Bancos + Seguros + Outras Instituições Financeiras) |
| Soberano e Quase Soberano de Mercados Emergentes |
| Categoria BB |
| Categoria B |
| Categoria CCC e Abaixo |
| Títulos Sem Classificação |
| Menos de 1 Ano |
| 1 Ano a Menos de 5 Anos |
| 5 Anos a Menos de 10 Anos |
| 10 Anos e Acima |
| Sênior Garantido |
| Sênior Não Garantido |
| Subordinado |
| Júnior / Híbrido |
| Taxa Fixa |
| Taxa Flutuante |
| Outros |
| USD |
| EUR |
| GBP |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Emissor | Corporativo Não Financeiro | |
| Corporativo Financeiro (Bancos + Seguros + Outras Instituições Financeiras) | ||
| Soberano e Quase Soberano de Mercados Emergentes | ||
| Por Classificação de Crédito | Categoria BB | |
| Categoria B | ||
| Categoria CCC e Abaixo | ||
| Títulos Sem Classificação | ||
| Por Prazo Restante até o Vencimento | Menos de 1 Ano | |
| 1 Ano a Menos de 5 Anos | ||
| 5 Anos a Menos de 10 Anos | ||
| 10 Anos e Acima | ||
| Por Senioridade e Garantia | Sênior Garantido | |
| Sênior Não Garantido | ||
| Subordinado | ||
| Júnior / Híbrido | ||
| Por Tipo de Cupom | Taxa Fixa | |
| Taxa Flutuante | ||
| Outros | ||
| Por Moeda | USD | |
| EUR | ||
| GBP | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento dos títulos de alto rendimento até 2032?
As necessidades de refinanciamento, a demanda institucional por renda, o financiamento de data centers e um pipeline em recuperação de fusões, aquisições e alavancagem em compras sustentam o crescimento até 2032.
Qual tipo de emissor lidera as emissões de alto rendimento?
Os corporativos não financeiros responderam por uma participação de 78,2% em 2026, enquanto os emissores soberanos e quase soberanos de mercados emergentes têm projeção de crescimento a um CAGR de 6,6% até 2032.
Por que os títulos com classificação BB são importantes para os investidores?
Os títulos com classificação BB responderam por uma participação de 59,6% em 2026 e fornecem o núcleo de maior qualidade de muitas alocações institucionais de alto rendimento.
Qual região está crescendo mais rapidamente para títulos de alto rendimento?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 6,9% até 2032, sustentada por mudanças na base de emissores regionais e condições financeiras resilientes.
Como o crédito privado afeta os títulos públicos de alto rendimento?
O crédito privado compete por algumas transações de finanças alavancadas, particularmente entre tomadores mais fracos, enquanto os títulos públicos continuam sendo importantes para financiamentos maiores e distribuição institucional líquida.
Por que os títulos sênior garantidos estão ganhando atenção?
Os títulos sênior garantidos têm projeção de crescimento a um CAGR de 6,1% até 2032, pois as garantias reais podem melhorar a proteção dos investidores e ajudar os emissores a alcançar spreads de captação mais baixos.