
Größe und Marktanteil des Hochzinsanleihenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.5 Billionen US-Dollar |
| Marktgröße (2032) | 3.10 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Hochzinsanleihenmarkts von Mordor Intelligence
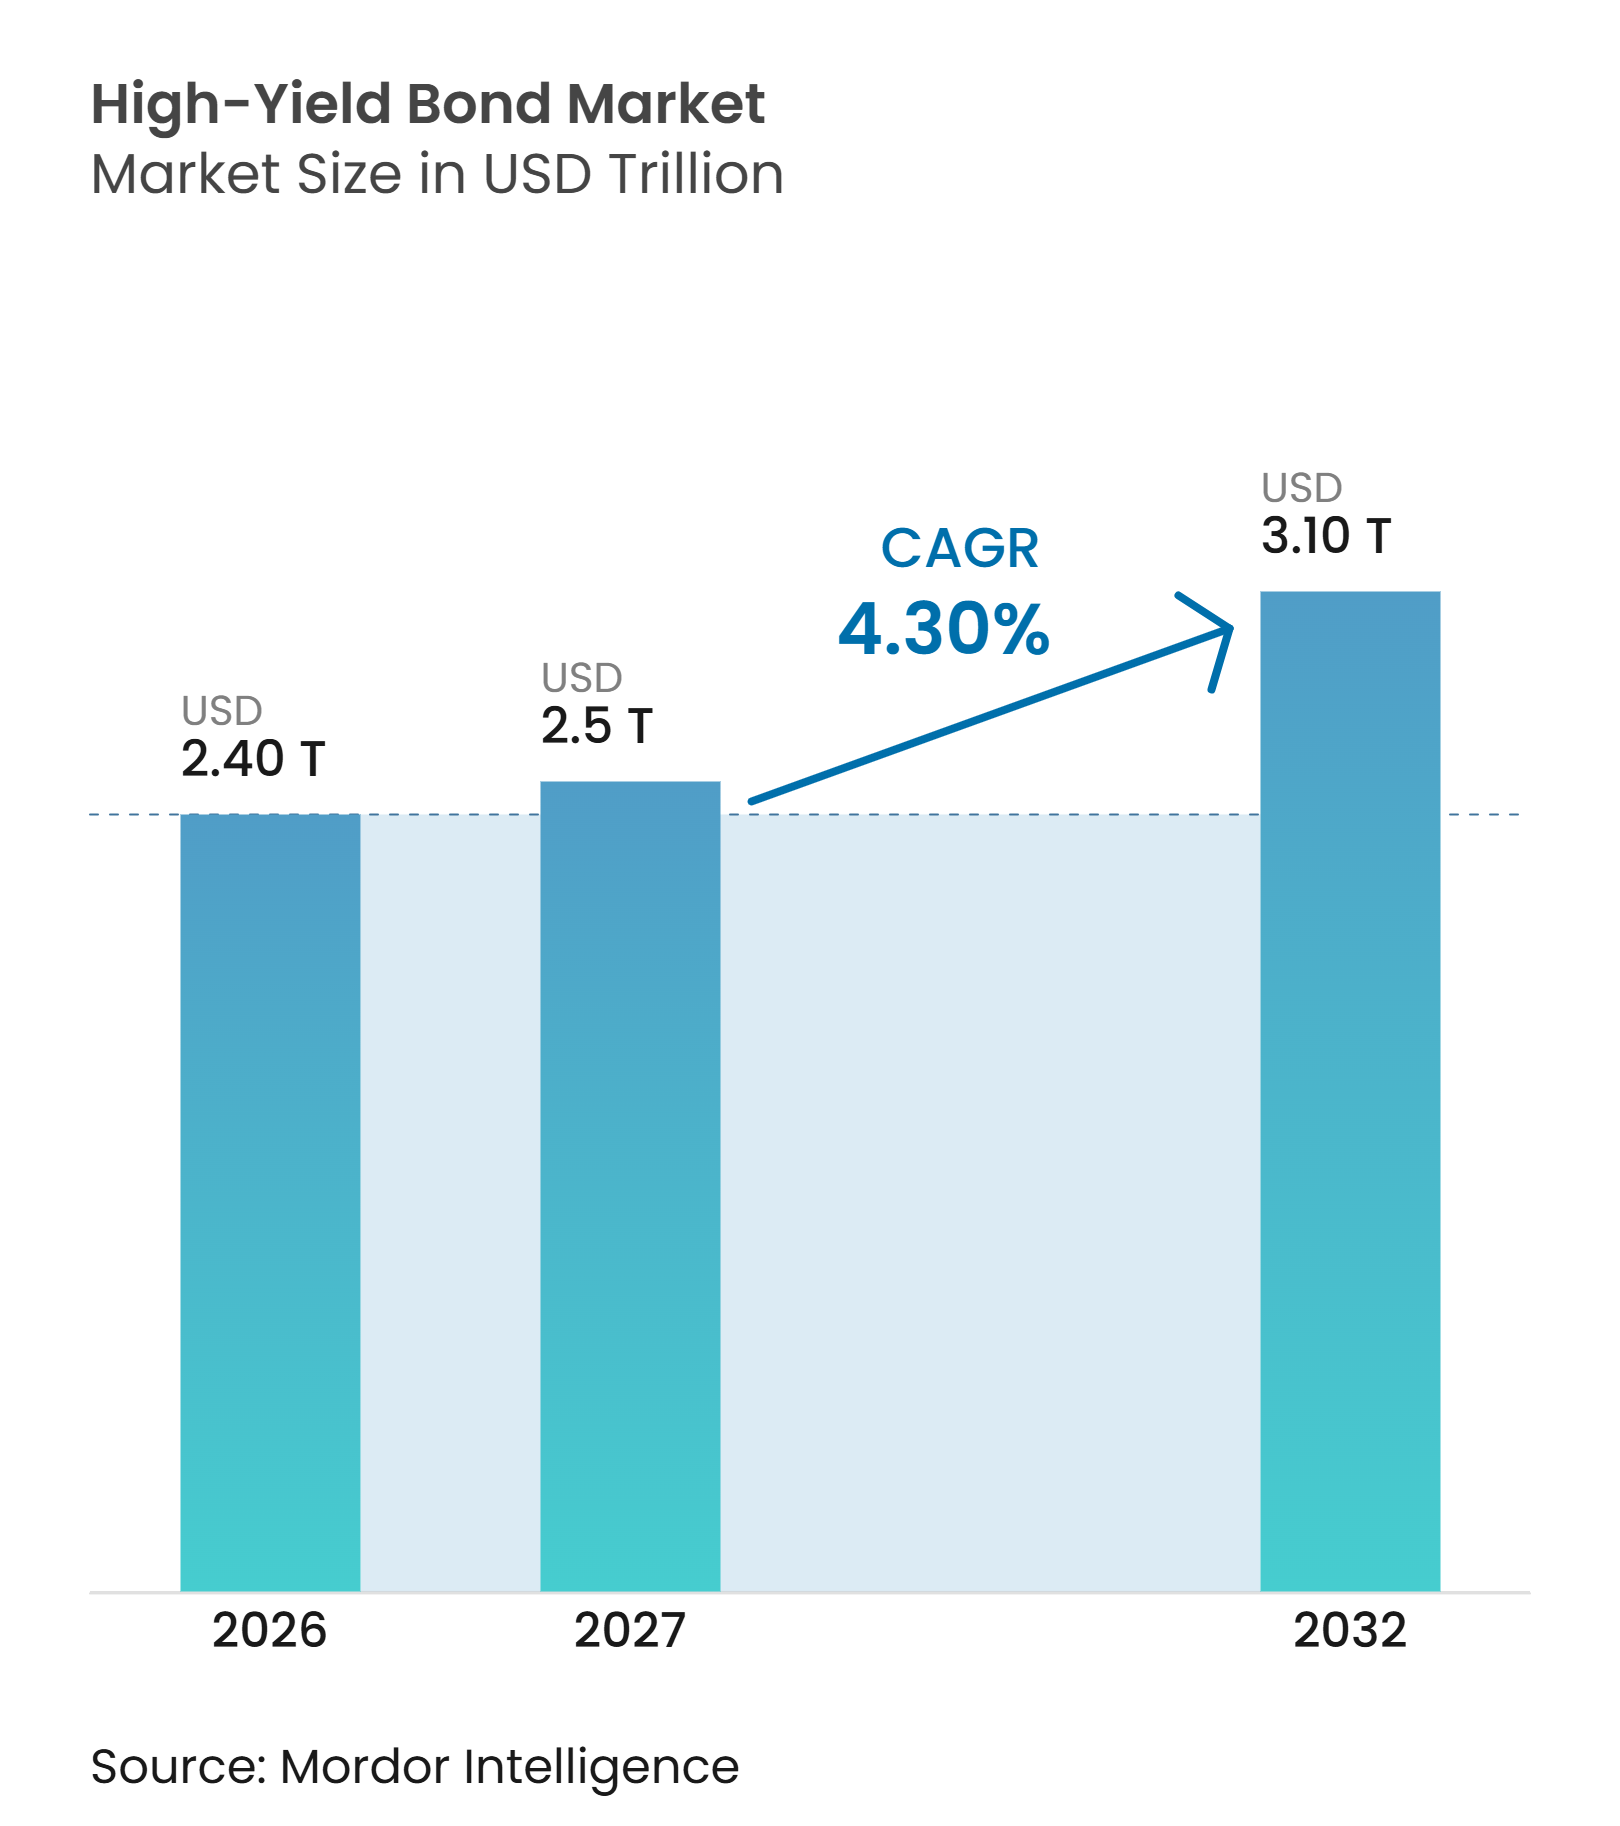
Die Größe des Hochzinsanleihenmarkts soll von 2,40 Billionen USD im Jahr 2026 auf 2,5 Billionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 3,10 Billionen USD bei einer CAGR von 4,30 % über den Zeitraum 2027–2032 erreichen.
Institutionelle Anleger suchen weiterhin nach Erträgen oberhalb von Investment-Grade-Alternativen, während Refinanzierungsbedarf die Emissionspipeline aktiv hält. Der Hochzinsanleihenmarkt erhält zudem Unterstützung durch die Finanzierung von Rechenzentren, da Betreiber spekulative Schuldtitel einsetzen, um Einrichtungen zu finanzieren, die durch langfristige Hyperscaler-Mietverträge gedeckt sind. Die Kreditbedingungen bleiben uneinheitlich, da starke Nachfrage und niedrigere Ausfallraten bei Schlagzeilen mit größerem Stress bei niedriger bewerteten Emittenten koexistieren. Private Kredite konkurrieren bei einigen Transaktionen, aber öffentliche Anleihen behalten ihre Rolle bei größeren Finanzierungsbedürfnissen, transparenter Preisgestaltung und breiter institutioneller Distribution. Der Hochzinsanleihenmarkt wird daher von einer disziplinierten Kreditauswahl abhängen, insbesondere da sich Refinanzierungskosten zurücksetzen und die Fälligkeitsmauer sich in Richtung 2028 bis 2032 verschiebt.
Wichtigste Erkenntnisse des Berichts
- Nach Emittentenart entfielen im Jahr 2026 78,2 % des Marktanteils im Hochzinsanleihenmarkt auf nichtfinanzielle Unternehmen, während Anleihen von Schwellenmarkt-Staaten und quasi-staatlichen Emittenten bis 2032 voraussichtlich mit einer CAGR von 6,6 % wachsen werden.
- Nach Kreditrating hielten BB-bewertete Anleihen im Jahr 2026 einen Marktanteil von 59,6 % im Hochzinsanleihenmarkt, während CCC-bewertete Anleihen und darunter bis 2032 voraussichtlich mit einer CAGR von 5,2 % wachsen werden.
- Nach verbleibender Laufzeit entfielen im Jahr 2026 47,3 % des Marktanteils im Hochzinsanleihenmarkt auf Anleihen mit 1 Jahr bis weniger als 5 Jahren, während die Kategorie 5 Jahre bis weniger als 10 Jahre bis 2032 voraussichtlich mit einer CAGR von 5,4 % wachsen wird.
- Nach Rang und Besicherung entfielen im Jahr 2026 58,1 % des Marktanteils im Hochzinsanleihenmarkt auf erstrangig unbesicherte Anleihen, während erstrangig besicherte Anleihen bis 2032 voraussichtlich mit einer CAGR von 6,1 % wachsen werden.
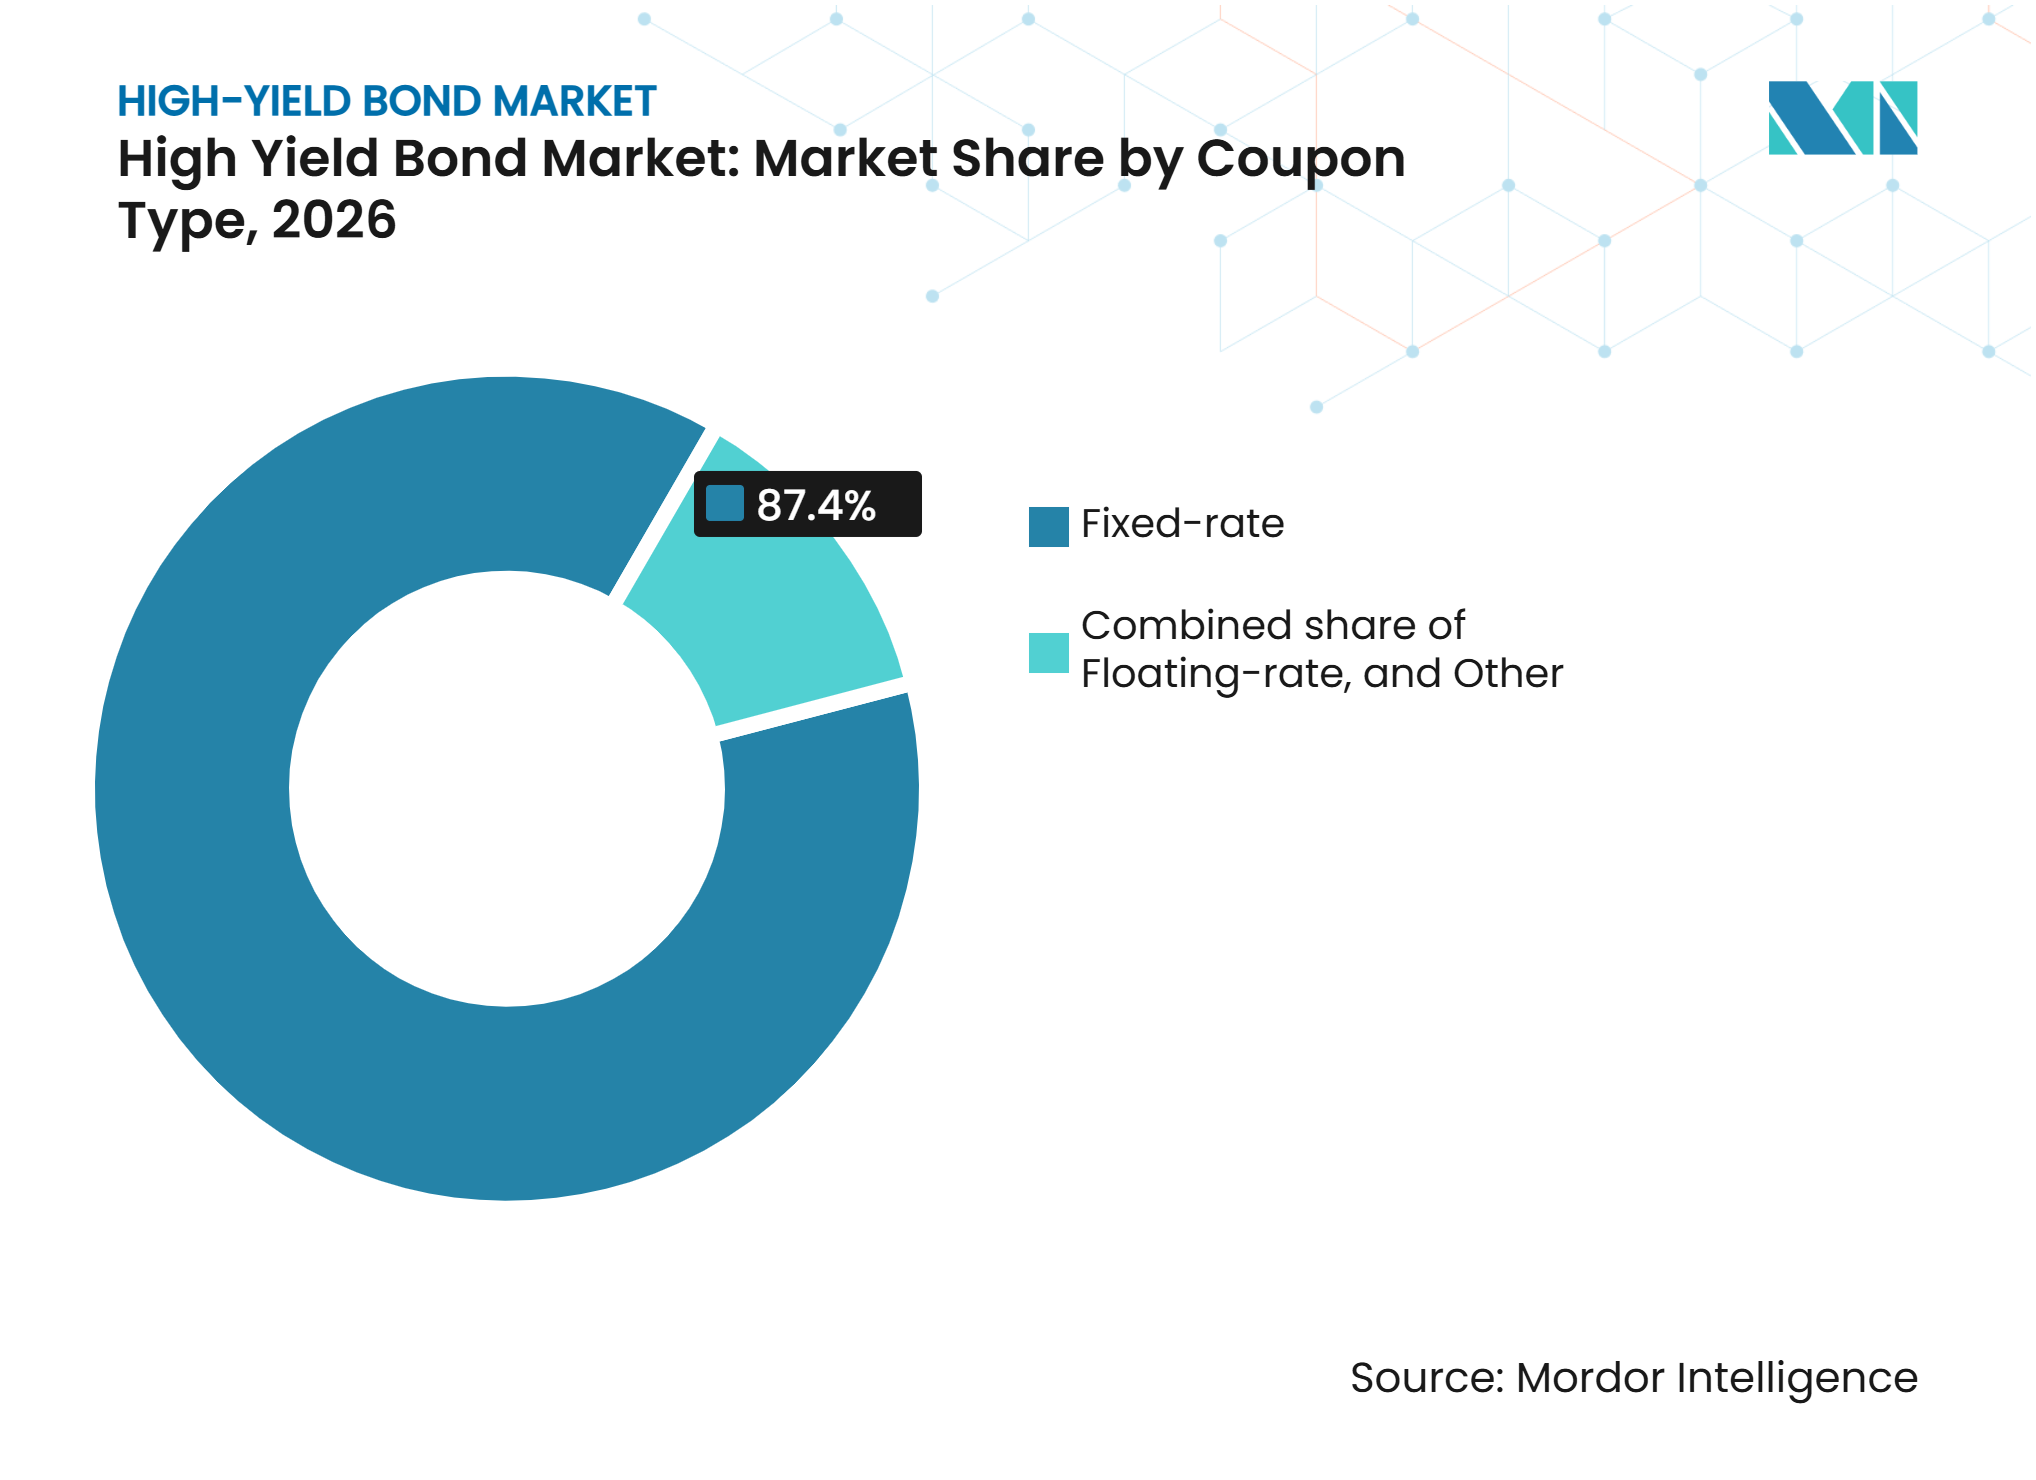
- Nach Kuponart hielten Festzinsanleihen im Jahr 2026 einen Marktanteil von 87,4 % im Hochzinsanleihenmarkt, während variabel verzinsliche Anleihen bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
- Nach Währung entfielen im Jahr 2026 69,6 % des Marktanteils im Hochzinsanleihenmarkt auf USD-denominierte Anleihen, während das Segment sonstiger Währungen bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 59,7 % im Hochzinsanleihenmarkt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 6,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Institutionelle Nachfrage nach hochverzinslichen Erträgen | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Refinanzierung von Unternehmensschulden und Laufzeitmanagement | +0.9% | Nord- amerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI- Infrastruktur und Finanzierungsbedarf für Rechenzentren | +0.7% | Nord- amerika, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Erholung bei Fusionen, Übernahmen und fremdfinanzierten Unternehmenskäufen | +0.6% | Nord- amerika und Europa | Mittelfristig (2–4 Jahre) |
| Verbesserte Kreditqualität und Marktzugang für geeignete Emittenten | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Attraktive Festzinsfinanzierung im Vergleich zu alternativen Finanzierungskanälen | +0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Institutionelle Nachfrage nach hochverzinslichen Erträgen
Die institutionelle Nachfrage bleibt eine wichtige Stütze für den Hochzinsanleihenmarkt, da Pensionspläne, Versicherer und Multi-Asset-Portfolios Erträge über Investment-Grade-Wertpapiere hinaus benötigen. Der primäre Kreditmarkt in den Vereinigten Staaten operiert auf dem wettbewerbsfähigsten Niveau seit Beginn der Aufzeichnungen, basierend auf Barclays' Auswertung von mehr als 1 Million Anlegeraufträgen seit 2017, und Überzeichnungen haben die Neuemissionskonzessionen reduziert. Im Juni 2025 lancierte JPMorgan Asset Management den JPMorgan Active High Yield ETF mit einer Investition von 2,00 Milliarden USD von CalPERS, die das Unternehmen als den größten aktiven ETF-Launch aller Zeiten bezeichnete. Auch die Rekord-Neuemissionen von besicherten Kreditverbriefungen (Collateralized Loan Obligations) lenken Kapital in Hochzinsanleihen und stützen die Nachfrage in Phasen der Marktvolatilität. Die mittlere Investmentbank-Prognose für die Gesamtrendite von US-Hochzinsanleihen im Jahr 2026 beträgt 6,2 %, mit Prognosen zwischen 5 % und 8,5 %[1]. Diese Nachfragebasis stützt die Emissionstätigkeit, beseitigt jedoch nicht die Notwendigkeit, zwischen qualitativ höherwertigen BB-Anleihen und belasteten CCC-Anleihen zu unterscheiden.
Refinanzierung von Unternehmensschulden und Laufzeitmanagement
Die Refinanzierung hat das Angebot 3 Jahre in Folge dominiert und bleibt ein wichtiger Treiber für den Hochzinsanleihenmarkt. Die OECD berichtete, dass 31 % der ausstehenden Non-Investment-Grade-Schulden von 2026 bis 2028 refinanziert werden müssen, und 67 % dieser Schulden tragen Kupons von 6 % oder weniger. Die Refinanzierung machte 2025 72 % der europäischen Hochzinsanleihen-Erlöse aus und 50 % im ersten Quartal 2026, was zeigt, dass Emittenten Fälligkeiten angehen, bevor der Druck seinen Höhepunkt erreicht[2]. Frühzeitige Refinanzierungen verlängern Laufzeiten bis 2028 bis 2032 und konzentrieren eine spätere Fälligkeitsmauer, die die Emissionstätigkeit während des Prognosezeitraums aufrechterhalten könnte. BB- und B-bewertete Kreditnehmer mit Marktzugang haben Laufzeiten verlängert, während niedriger bewertete Unternehmen größere Kupon-Rücksetzungen und eingeschränkteren Kapitalzugang gegenüberstehen. Dieser Kontrast gibt aktiven Managern eine größere Rolle bei der Beurteilung der Bilanzresilienz und Refinanzierungskapazität.
KI-Infrastruktur und Finanzierungsbedarf für Rechenzentren
Der Bau von Rechenzentren hat einen neuen Emissionskanal für den Hochzinsanleihenmarkt geschaffen. Die KI-bezogenen Hochzinsanleihenemissionen in den Vereinigten Staaten erreichten in den ersten 4 Monaten des Jahres 2026 26,60 Milliarden USD, mehr als doppelt so viel wie das Gesamtjahr 2025. Meridian Arc Holdco emittierte im April 2026 eine Hochzinsanleihe über 5,70 Milliarden USD und zog dabei fast 20,00 Milliarden USD an Aufträgen an, um zwei Rechenzentren in Indiana zu finanzieren. Legal & General Asset Management schätzte, dass Rechenzentren im Jahr 2026 5 % bis 10 % des US-Hochzinsanleihenangebots ausmachen könnten. Triple-Net-Lease-Strukturen mit Investment-Grade-Hyperscaler-Mietern helfen niedriger bewerteten Emittenten, institutionelle Finanzierung zu engeren Spreads zu erhalten. JPMorgan fungierte im Juni 2026 als federführender Bookrunner bei Hut 8's 4,25 Milliarden USD umfassendem Angebot erstrangig besicherter Schuldverschreibungen für Beacon Point und demonstrierte damit die Nachfrage der Anleger nach besicherten KI-Infrastrukturstrukturen[3].
Erholung bei Fusionen, Übernahmen und fremdfinanzierten Unternehmenskäufen
Fusionen, Übernahmen und fremdfinanzierte Unternehmenskäufe erholen sich nach mehreren Jahren geringerer Aktivität infolge von Bewertungsunterschieden und Sponsor-Vorsicht. Bis Februar 2026 arbeiteten Banken an 100,00 Milliarden USD an Leveraged-Buyout-Schulden, wobei drei Viertel dieses Betrags aktiv syndiziert wurden[4]. Barclays prognostizierte 100,00 Milliarden USD bis 120,00 Milliarden USD an Fusions- und Übernahmefinanzierungen sowie 70,00 Milliarden USD bis 90,00 Milliarden USD an Leveraged-Buyout-Emissionen im Jahr 2026. Der Hochzinsanleihenmarkt dürfte einen größeren Anteil an größeren grenzüberschreitenden Transaktionen erhalten, während kleinere Sponsoren weiterhin Direktkreditgeber nutzen. Die US-amerikanischen fusions- und übernahmebezogenen Kreditemissionen stiegen 2025 um 9 % auf 142,00 Milliarden USD, mit 46 Transaktionen über 1,00 Milliarden USD, verglichen mit 36 im Jahr 2024. Dieses Muster begünstigt größere Kreditnehmer, die auf breite syndizierte Schuldenmärkte zugreifen können und qualitativ hochwertiges neues Angebot unterstützen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Ausfälle und sich verschlechternde Kreditwürdigkeit bei niedriger bewerteten Emittenten | -1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Erhöhte Kreditkosten und ungünstige Zinskonditionen | -0.8% | Nord- amerika und Europa | Mittelfristig (2–4 Jahre) |
| Erosion von Kreditschutzklauseln und Risiken des Verbindlichkeitsmanagements | -0.5% | Nord- amerika, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Private Credit und Leveraged-Loan-Finanzierungen | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Ausfälle und sich verschlechternde Kreditwürdigkeit bei niedriger bewerteten Emittenten
Das Ausfallrisiko konzentriert sich im am niedrigsten bewerteten Teil des Hochzinsanleihenmarkts und ist nicht gleichmäßig auf die Emittenten verteilt. Moody's bezifferte die 1-Jahres-Ausfallwahrscheinlichkeit für US-Hochzinsunternehmen im ersten Quartal 2026 auf 3,2 %, während CCC-bewertete Emittenten und darunter Ausfallraten von 14,2 % bis 18,6 % gegenüberstanden. Notleidende Umtauschgeschäfte machten 2025 65 % der Unternehmensausfälle aus, was bedeutet, dass gemeldete Ausfallraten möglicherweise nicht alle zugrunde liegenden Kreditschwächen erfassen. In Europa erreichte die nachlaufende 12-Monats-Ausfallrate für spekulative Anleihen Ende 2025 4 %, bevor sie im zweiten Quartal 2026 auf 2,6 % zurückging, nach 31 Herabstufungen und 13 Heraufstufungen im ersten Quartal. Ein schwächerer Schutz durch Kreditschutzklauseln kann auch die Verwertungserlöse bei unbesicherten Anleihen verringern und das Verlustrisiko für Sub-B-Investoren erhöhen. Der Unterschied zwischen resilienten BB-Kreditnehmern und notleidenden CCC-Emittenten macht die Kreditanalyse auf Emittentenebene folgenreicher.
Erhöhte Kreditkosten und ungünstige Zinskonditionen
Die Kreditkosten bleiben über dem Niveau, das vorherrschte, als ein Großteil des aktuellen Hochzinsanleihebestands in den Jahren 2020 und 2021 emittiert wurde. Die OECD stellte fest, dass 67 % der Non-Investment-Grade-Schulden mit Fälligkeit von 2026 bis 2028 Kupons von 6 % oder weniger aufweisen, sodass die Refinanzierung Mittel von Investitionen hin zu Zinszahlungen umlenken kann. PIMCO wies darauf hin, dass sich die Kupons auf fällig werdende Schulden für B- und CCC-bewertete Kreditnehmer verdoppeln könnten. Höhere Zinsaufwendungen schränken den freien Cashflow ein und begrenzen die Möglichkeiten zur Verbesserung des Kreditprofils bei hochverschuldeten Unternehmen. Engere Spreads gleichen die Gesamtfinanzierungskosten für niedriger bewertete Emittenten nicht vollständig aus. Diese Bedingungen können den Marktzugang für Sub-BB-Kreditnehmer einschränken und Unternehmen mit stärkeren Bilanzen, besicherten Sicherheiten oder frühzeitigen Refinanzierungsplänen begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Emittentenart:
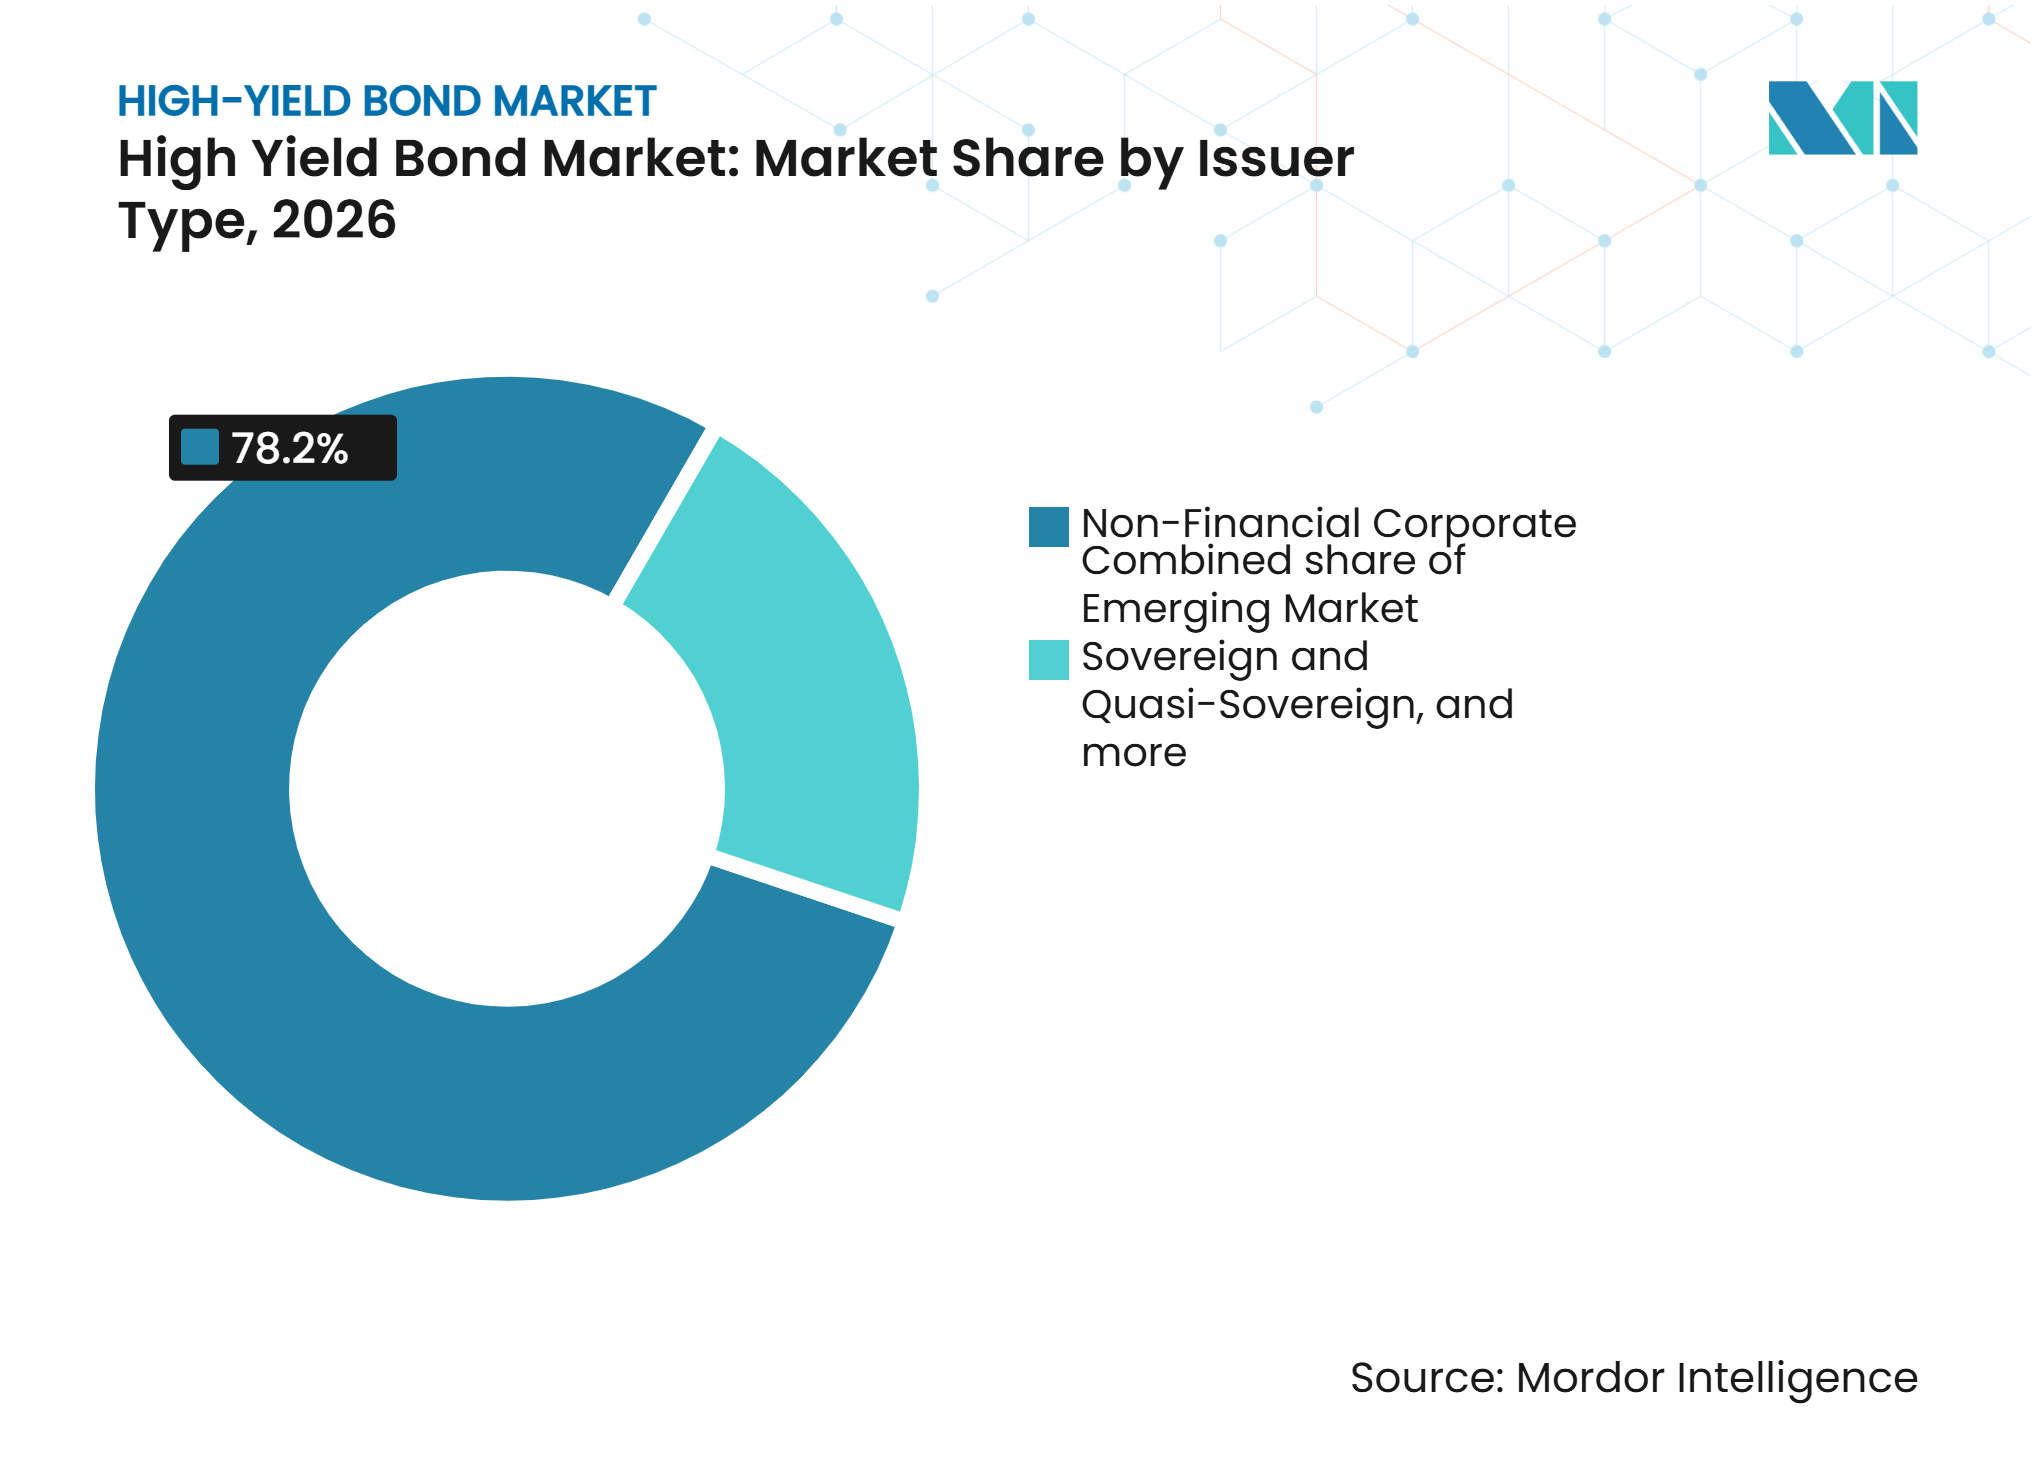
Unternehmensemissionen bleiben das Rückgrat, während Staaten expandierenNichtfinanzielle Unternehmen machten 2026 78,2 % der Größe des Hochzinsanleihenmarkts aus. Kommunikations-, Energie-, Gesundheits- und Konsumgüterunternehmen nutzen Anleihen als zentralen Kapitalmarktkanal für fremdfinanzierte Unternehmensfinanzierungen. Finanzielle Unternehmensemittenten bleiben eine kleinere, aber bedeutende Gruppe, zu der Banken, Versicherer und andere Institutionen gehören. Zusätzliche Tier-1- und Tier-2-Instrumente europäischer Banken bieten einen wiederkehrenden Kanal, der durch die Eigenkapitalanforderungen von Basel III geprägt wird. KI-Infrastrukturbetreiber treten ebenfalls in die Emittentenbasis ein, mit Strukturen, die Projektfinanzierungsmerkmale und Unternehmensanleiheformate kombinieren.
Schwellenmarkt-Staaten und quasi-staatliche Emittenten sollen von 2027 bis 2032 mit einer CAGR von 6,6 % wachsen. Der asiatische Hochzinsindex hat sich verändert, da chinesische Immobilienunternehmen zurückgegangen sind und Frontier-Staaten sowie quasi-staatliche Infrastrukturbetreiber prominenter geworden sind. Im Mai 2026 erreichten die Primäremissionen von Schwellenmarkt-Staaten 13,50 Milliarden USD und übertrafen damit den 10-Jahres-Monatsdurchschnitt von 10,70 Milliarden USD. Bolivien, Ägypten und die Demokratische Republik Kongo erschlossen im Laufe des Monats internationale Märkte. Reformprogramme, die vom Internationalen Währungsfonds in Subsahara-Afrika und Südasien unterstützt werden, erweitern die Basis geeigneter Emittenten und unterstützen ein schnelleres Wachstum.


Nach Kreditrating:
BB-Anleihen bilden den Kern, während CCC-Anleihen ein hohes Risiko aufweisenBB-bewertete Anleihen machten 2026 59,6 % des Hochzinsanleihenmarkts aus und bilden den Kern vieler institutioneller Mandate. Rund 55 % des US-Hochzinsindex waren Mitte 2026 mit BB bewertet, was 10 Prozentpunkte höher war als ein Jahrzehnt zuvor. Gefallene Engel und die Verlagerung risikoreicherer Emittenten in Richtung Private Credit haben diese qualitativ höherwertige Zusammensetzung unterstützt. B-bewertete Anleihen bleiben das mittlere Segment und werden von mehreren aktiven Managern als attraktiv für risikoadjustierte Erträge angesehen. Die globalen Hochzinsausfallraten lagen Ende 2025 bei 1,5 % und konzentrierten sich hauptsächlich im CCC-Segment.
CCC-bewertete Anleihen und darunter sollen bis 2032 mit einer CAGR von 5,2 % wachsen. Das Wachstum spiegelt ein größeres spekulatives Emittentenuniversum, einen verbesserten Schwellenmarktzugang, Rating-Migration nach Kupon-Rücksetzungen und die Nachfrage von Distressed-Debt-Managern wider. Die Hochzinsanleihenbranche muss diese Wachstumschance gegen das materiell höhere Ausfallrisiko in dieser Kategorie abwägen. CCC+-Anleihen hatten eine 1-Jahres-Ausfallrate von 16,2 %, während Moody's die breitere CCC-Kategorie in einem Bereich von 14,2 % bis 18,6 % einordnete. Die SEC-Regel 144A und die FINRA-TRACE-Anforderungen verbessern weiterhin die Offenlegungs- und Berichtsstandards im gesamten Ratingspektrum.
Nach verbleibender Laufzeit:
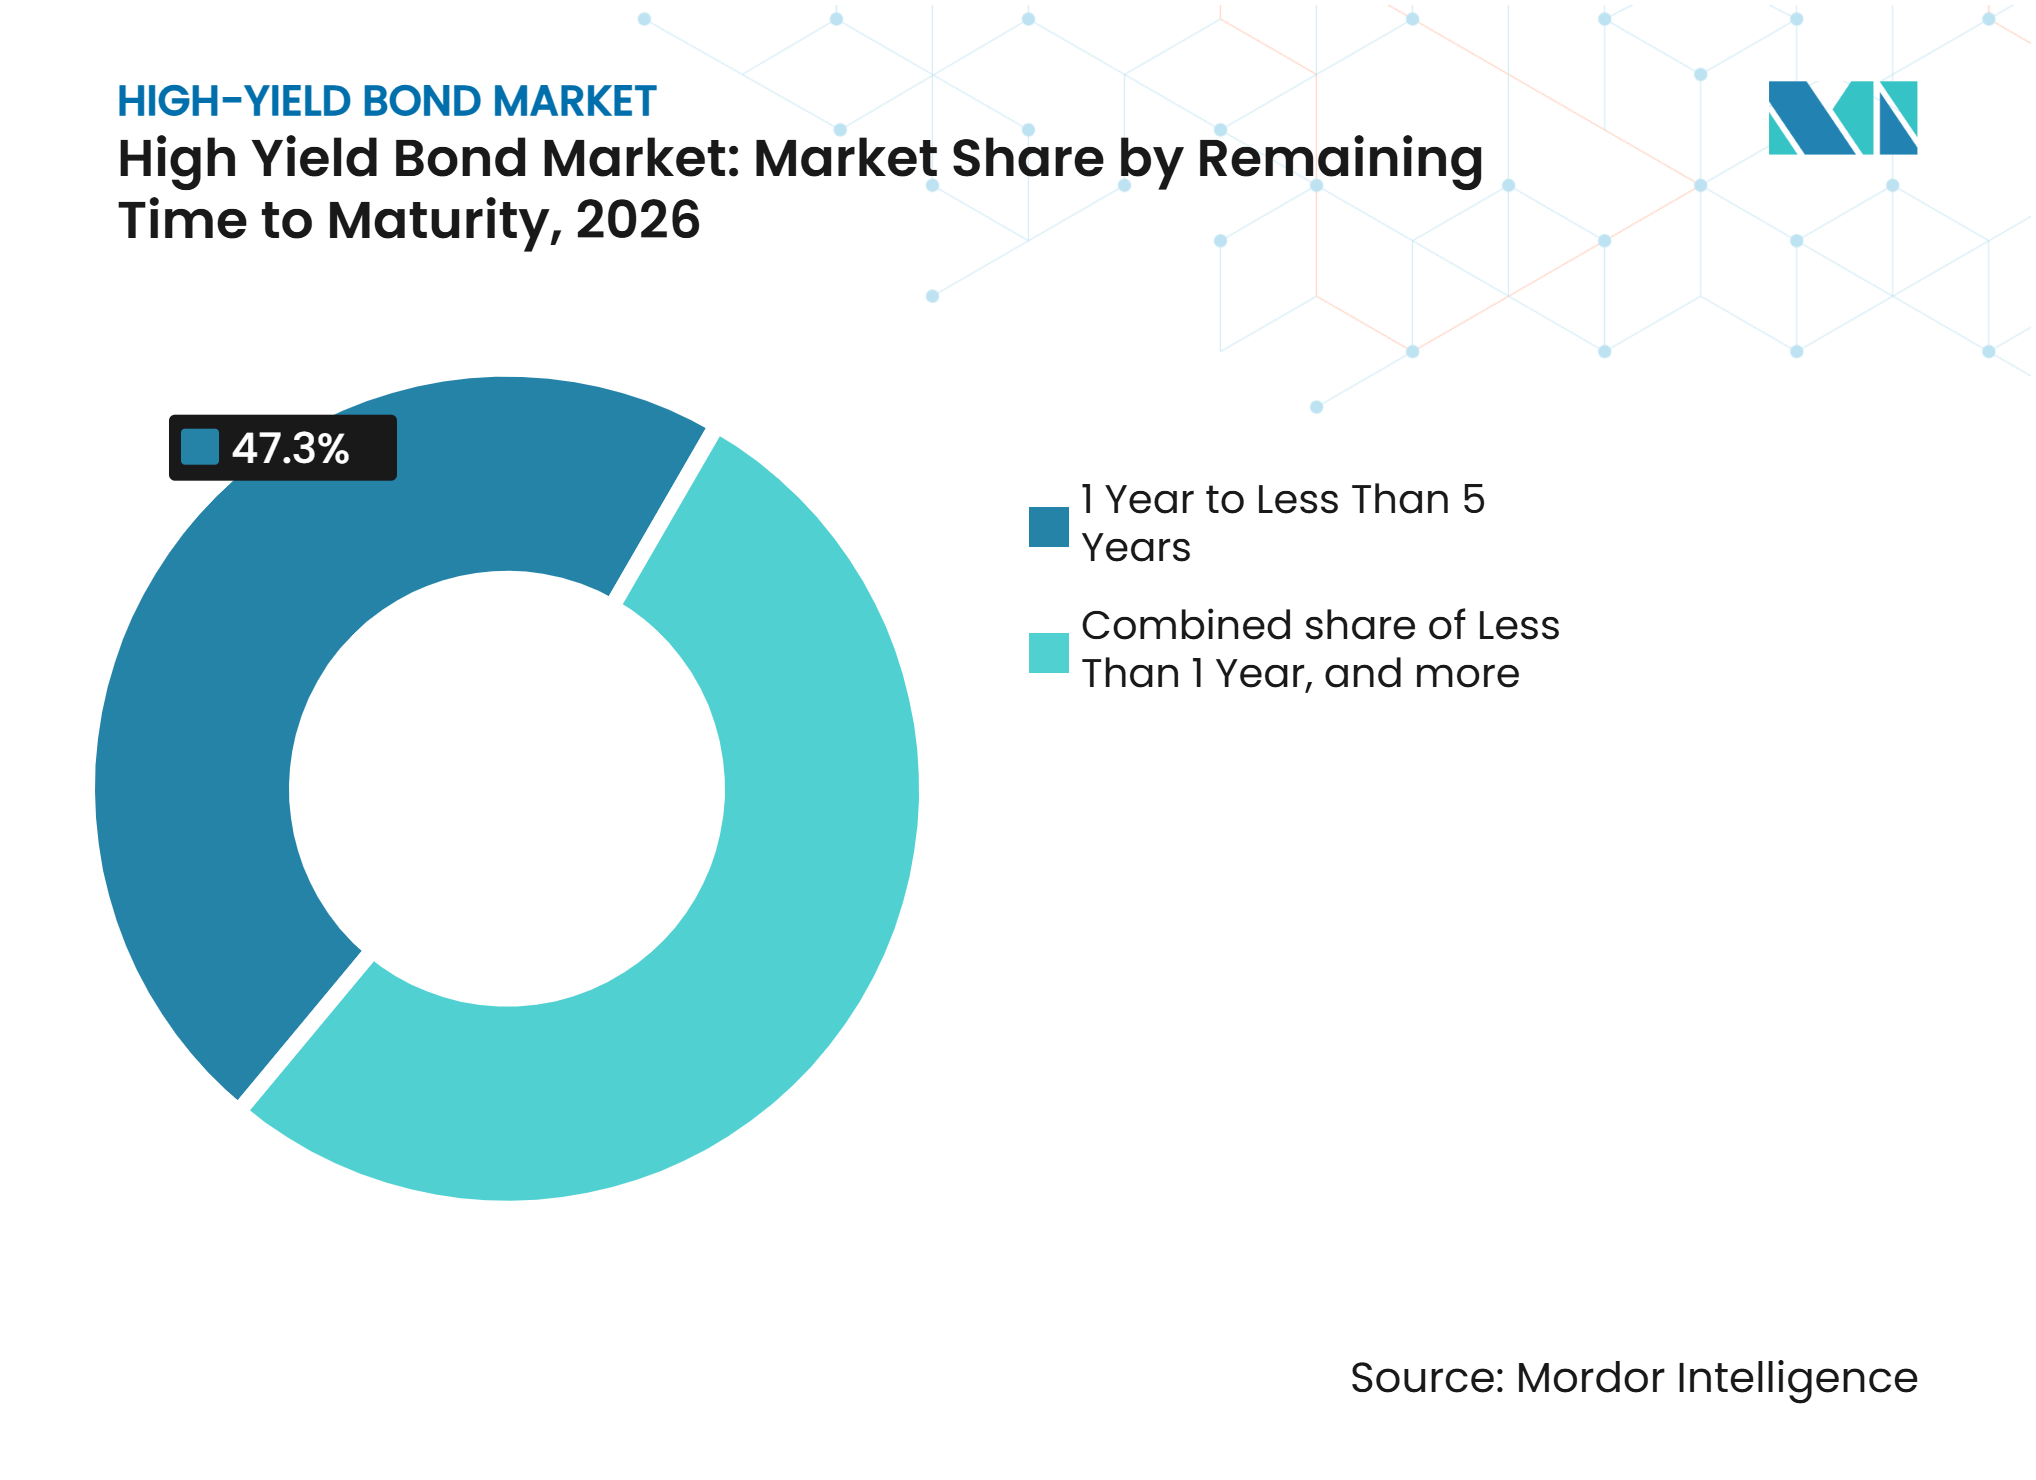
Kurzlaufende Anleihen führen, während mittlere Laufzeiten zunehmenAnleihen mit einer verbleibenden Laufzeit von 1 Jahr bis weniger als 5 Jahren hielten 2026 einen Anteil von 47,3 %. Emittenten bevorzugen kürzere Laufzeiten in einem Umfeld erhöhter Zinsen, während Anleger Erträge mit geringerer Zinssensitivität suchen. Die durchschnittliche Laufzeit neu emittierter europäischer Hochzinsanleihen sank 2025 von 5,8 Jahren im Jahr 2024 auf 5,6 Jahre. Kurzlaufende Strategien sprechen auch haftungsgesteuerte Anleger an, die Erträge ohne verlängerte Durationsrisiken wünschen. Anleihen mit einer verbleibenden Laufzeit von weniger als 1 Jahr bleiben ein nützlicher Indikator für den Refinanzierungsbedarf, wenn sich die nächste Fälligkeitsmauer nähert.
Die Kategorie 5 Jahre bis weniger als 10 Jahre soll von 2027 bis 2032 mit einer CAGR von 5,4 % wachsen. Qualitativ höherwertige Emittenten, die 2026 und 2027 Refinanzierungen abschließen, werden voraussichtlich Laufzeiten verlängern, wenn sich die Zinsen mäßigen. Dies kann Finanzierungskosten festschreiben und die Häufigkeit künftiger Refinanzierungen reduzieren. Der Hochzinsanleihenmarkt profitiert, wenn Investment-Grade-nahe BB-Emittenten die Größe entwickeln, um effizient auf längerfristige Strukturen zuzugreifen. Anleihen mit einer verbleibenden Laufzeit von 10 Jahren oder mehr werden wahrscheinlich eine kleinere Kategorie bleiben, die hauptsächlich von quasi-staatlichen Emittenten und Investment-Grade-nahen Unternehmen genutzt wird. Diese Emittenten nutzen längere Laufzeiten, um die Finanzierung mit langlebigen Vermögenswerten und Verbindlichkeiten in Einklang zu bringen.

Nach Rang und Besicherung:
Unbesicherte Anleihen führen, während besicherte Strukturen an Boden gewinnenErstrangig unbesicherte Anleihen machten 2026 einen Anteil von 58,1 % aus. Sie bleiben das Standardinstrument für wiederkehrende Hochzinsemittenten, die keine spezifischen Vermögenswerte verpfänden müssen. Nachrangige Anleihen und Junior- oder Hybridinstrumente werden hauptsächlich von Finanzunternehmen für das regulatorische Kapitalmanagement gemäß Basel III und Solvency II eingesetzt. Europäische Banken haben ausgewählte Zusätzliche-Tier-1- und Tier-2-Wertpapiere emittiert, während Junior- und Hybridanleihen Konglomerat- und Holdinggesellschaftsstrukturen unterstützen. Die Hochzinsanleihenbranche nutzt weiterhin unbesicherte Finanzierungen, wo etablierte Emittenten zuverlässigen Marktzugang und ausreichendes Anlegervertrauen haben.
Erstrangig besicherte Anleihen sollen bis 2032 mit einer CAGR von 6,1 % wachsen. Oaktree stellte fest, dass mehr Hochzinsanleihen in erstrangig besicherter Form emittiert werden. Rechenzentrumsfinanzierungen haben diese Verschiebung mitgeprägt, da Triple-Net-Lease-Strukturen mit Investment-Grade-Hyperscaler-Mietern besicherte Strukturen unterstützen können. Besicherte Anleihen können engere Spreads erzielen, selbst wenn der Emittent unter Investment Grade liegt. Niedrigere Verwertungserlöse bei unbesicherten Anleihen in einem Umfeld mit schwachen Kreditschutzklauseln machen auch die vermögensgedeckte Finanzierung für Anleger attraktiver. Dies kann den strategischen Wert verpfändeter Vermögenswerte im Hochzinsanleihenmarkt schrittweise erhöhen.
Nach Kuponart:
Festzinsanleihen dominieren, während die Nachfrage nach variabel verzinslichen Anleihen steigtFestzinsanleihen erzielten 2026 einen Anteil von 87,4 % und bleiben das wichtigste Format für vertragliche Erträge im Hochzinsanleihenmarkt. Emittenten bevorzugen planbare Zinskosten für die Finanzplanung. Pensionsfonds und Versicherungsportfolios nutzen Festzinsanleihen auch zur Abstimmung von Ertrags- und Durationsanforderungen. Die meisten fremdfinanzierten Unternehmenskauf- und Refinanzierungstransaktionen nutzen weiterhin Festzinsstrukturen. Der Renditeaufschlag gegenüber Investment-Grade-Schulden unterstützt ihre anhaltende Relevanz für ertragsorientierte Anleger.
Variabel verzinsliche Anleihen sollen bis 2032 mit einer CAGR von 7,2 % wachsen. Ihr Wachstum spiegelt eine engere Beziehung zwischen öffentlichen Anleihestrukturen und Private-Credit- oder breit syndizierten Kreditstrukturen wider. Kreditnehmer können variabel verzinsliche Schuldverschreibungen emittieren, die ein mit besicherten Kreditverbriefungen kompatibles Engagement bieten, ohne ein vollständig syndiziertes Kreditformat zu verwenden. Neuemissionen von besicherten Kreditverbriefungen überstiegen 2025 in einem einzigen Quartal 150,00 Milliarden USD, was die Nachfrage nach variabel verzinslichen Instrumenten stützte, die in Sicherheitenpools eintreten können. Die Zinssenkung der US-Notenbank um 25 Basispunkte im Dezember 2025 und ihre vorsichtige Zukunftsguidance unterstützten ebenfalls das Interesse an variabel verzinslichen Erträgen als partielle Absicherung gegen Zinsunsicherheit.
Nach Währung:
US-Dollar-Anleihen führen, während andere Währungen den Zugang erweiternUSD-denominierte Anleihen machten 2026 einen Anteil von 69,6 % aus, gestützt durch die tiefste Anlegerbasis und die größte Sekundärmarktliquidität. Der ausstehende US-Hochzinsanleihenmarkt betrug Ende 2025 1,47 Billionen USD. EUR-denominierte Hochzinsanleihen beliefen sich auf 574 Milliarden EUR (675,20 Milliarden USD), und asiatische Hochzinsanleihen auf 114,00 Milliarden USD. Das EUR-Segment ist die zweitgrößte Währungskategorie und bedient hauptsächlich europäische Unternehmensemittenten. Die ESMA-Offenlegungsanforderungen gemäß der EU-Prospektverordnung prägen die Emissionstätigkeit in diesem Teil des Hochzinsanleihenmarkts.
Andere Währungen, einschließlich GBP und ausgewählter Hartwährungsdenominierungen aus Schwellenmärkten, sollen bis 2032 mit einer CAGR von 5,8 % wachsen. Ägypten emittierte Anfang 2025 eine zweitrangige US-Dollar-Anleihe mit Renditen von 8,625 % bis 9,45 %, während Kenia eine 11-jährige US-Dollar-Anleihe mit einem Kupon von 9,5 % platzierte. Saudi-Arabien nahm im Januar 2026 11,50 Milliarden USD aus einem Orderbuch auf, das 28,00 Milliarden USD überstieg. Die Ausweitung des Schwellenmarkt-Staatszugangs kann Währungsmöglichkeiten für globale Mandate erweitern. Vom Internationalen Währungsfonds unterstützte Reformprogramme sind ein wichtiger Faktor für Länder, die dauerhaften Zugang zu externen Kapitalmärkten anstreben.
Geografische Analyse
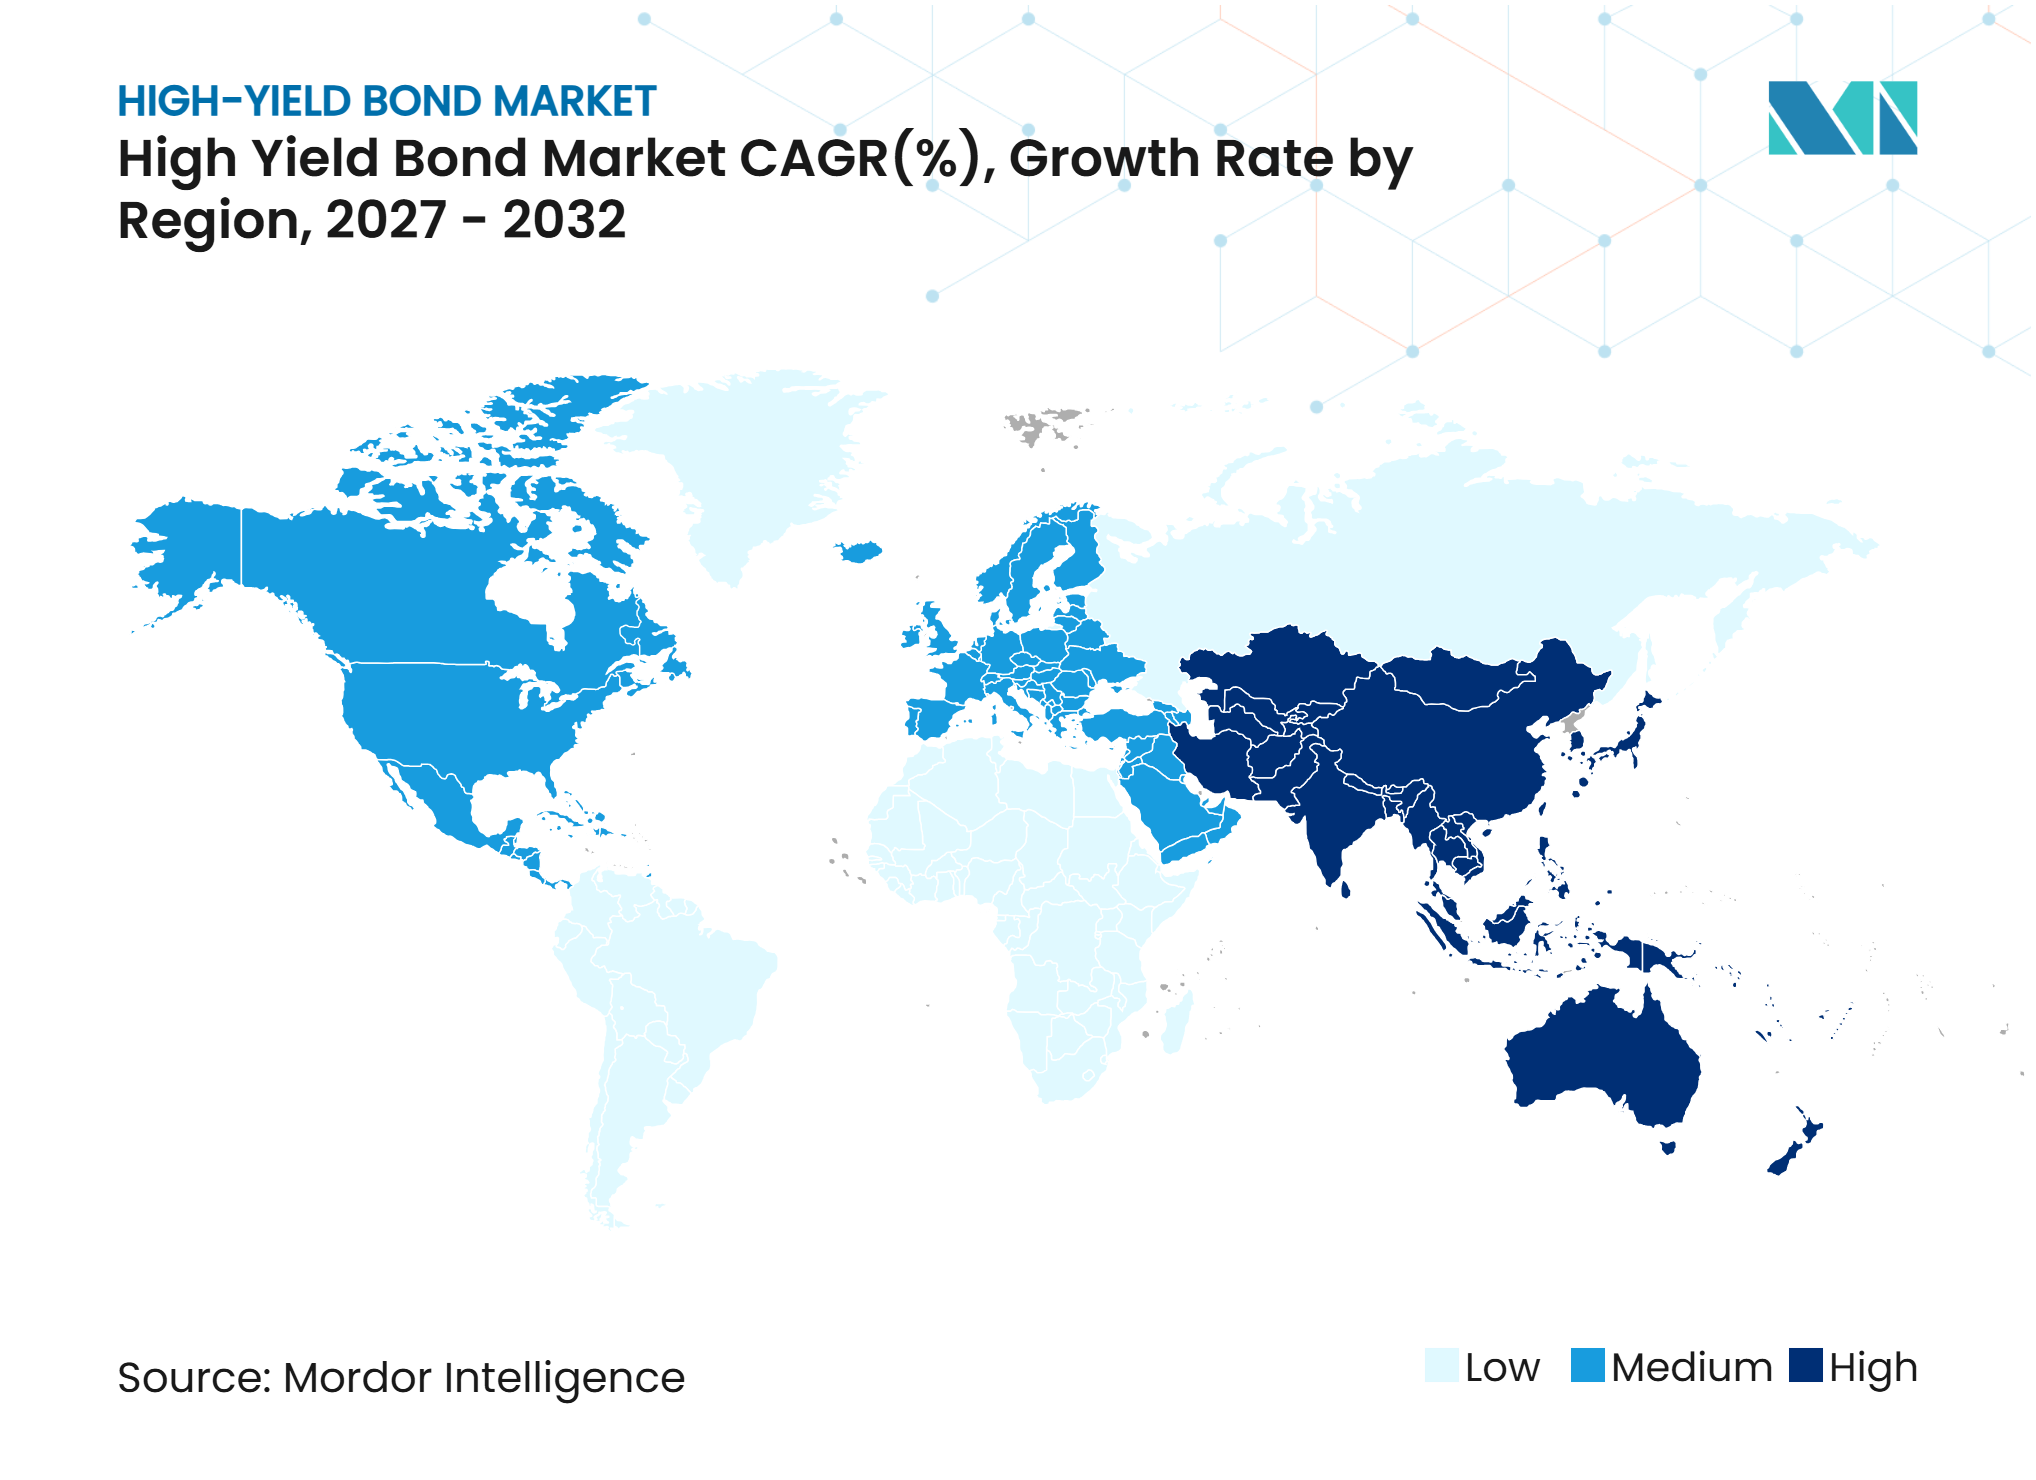
Nordamerika hielt 2026 einen Anteil von 59,7 % am Hochzinsanleihenmarkt und bleibt das wichtigste Zentrum der globalen Leveraged-Finance-Märkte. Die US-Hochzinsanleihenemissionen beliefen sich 2025 auf 328,00 Milliarden USD, das höchste Jahresvolumen seit 2021. Händlerprognosen setzen die Emissionen 2026 zwischen 340,00 Milliarden USD und 380,00 Milliarden USD an. BB-Anleihen machten Mitte 2026 55 % des US-Index aus, während die prognostizierte Ausfallrate für 2026 bei 1,75 % lag.
Europa ist der zweitgrößte regionale Markt und verzeichnete 2025 Primäremissionen von 148,9 Milliarden EUR (175,13 Milliarden USD). Die europäischen Primäremissionen erreichten im zweiten Quartal 2026 50,4 Milliarden EUR (59,29 Milliarden USD), ein Anstieg von 6,7 % gegenüber dem Vorjahr. Das Vereinigte Königreich, Deutschland und Frankreich bilden das Fundament der Emittentenbasis, während Spanien und Italien Emittenten aus den Bereichen Konsumgüter, Telekommunikation und Industrie beisteuern. Aufstrebende europäische Märkte verzeichneten im ersten Quartal 2026 mehr Heraufstufungen als Herabstufungen, obwohl Chemie, Verpackung und Konsumgüter weiterhin unter Ratingdruck standen.
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einer CAGR von 6,9 % wachsen, der schnellsten Rate unter allen Regionen. Der asiatische Hochzinsindex lag Anfang 2026 bei 114,00 Milliarden USD bis 115,00 Milliarden USD, und seine 10 größten Emittenten machten 40 % des Benchmark-Gewichts aus. Asiatische Hochzinsanleihen erzielten 2025 bis November eine Rendite von 9,81 %, gestützt durch Ausfallraten außerhalb des chinesischen Immobiliensektors von 0,5 %. Die Asiatische Entwicklungsbank berichtete, dass die regionalen Finanzmärkte bis Ende 2025 und Anfang 2026 resilient blieben, gestützt durch eine akkommodierende Geldpolitik und sich verbessernde wirtschaftliche Bedingungen. Im Nahen Osten und Afrika erweitern Saudi-Arabiens Anleihentransaktion vom Januar 2026 und die Subsahara-Staatsemissionen im Zusammenhang mit Reformprogrammen des Internationalen Währungsfonds das regionale Chancenspektrum.
Wettbewerbslandschaft
Marktkonzentration
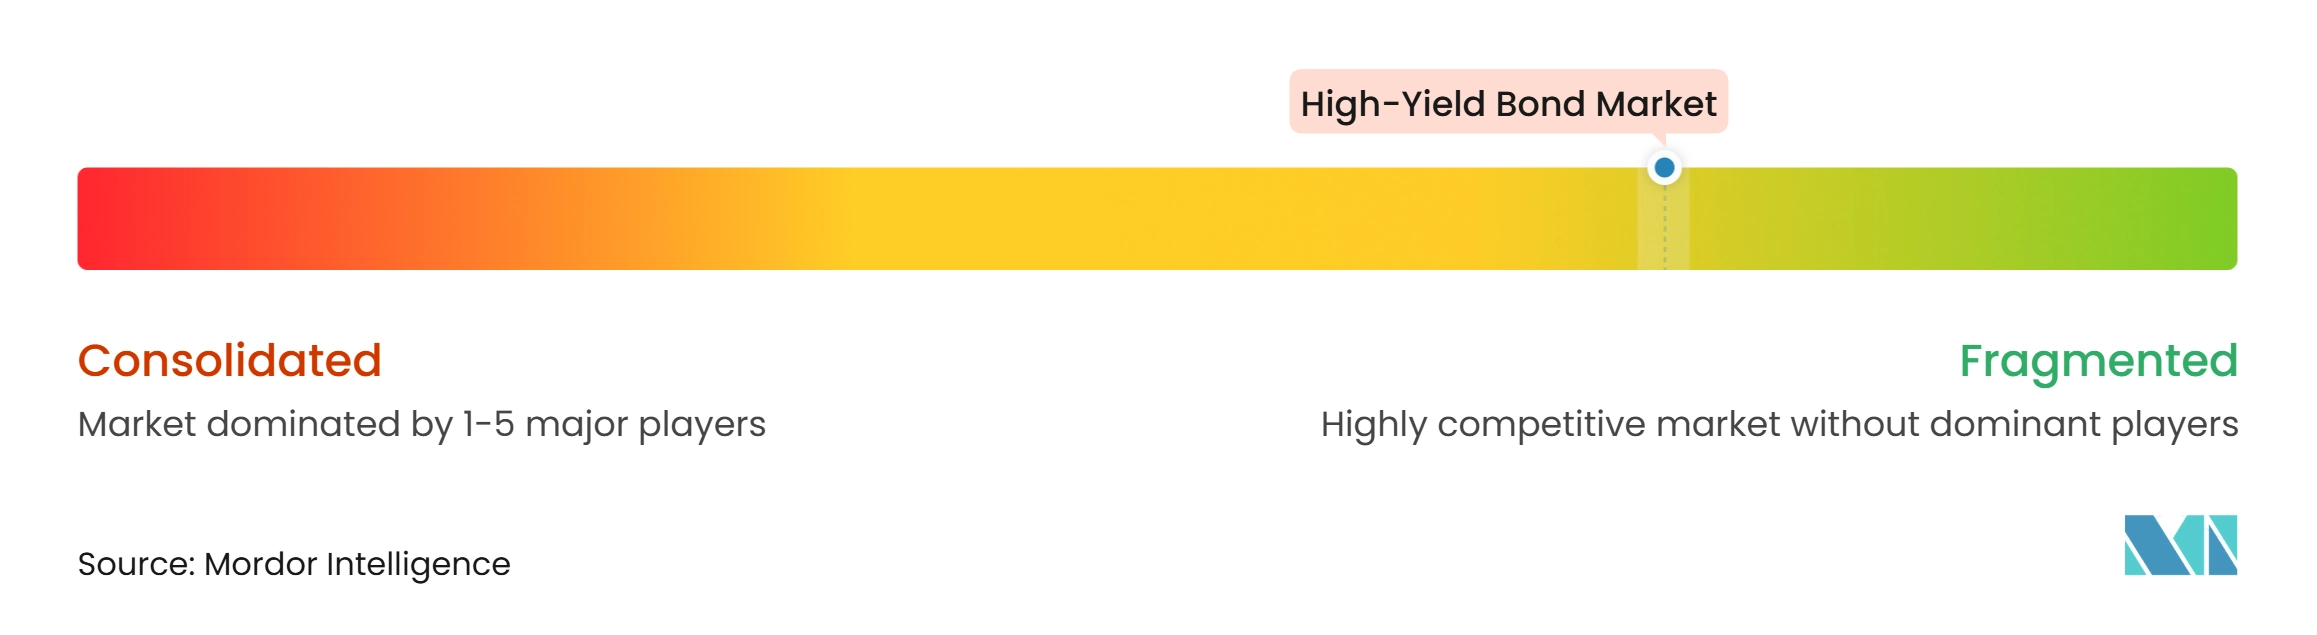
Der Hochzinsanleihenmarkt ist fragmentiert, mit Wettbewerb über traditionelle Vermögensverwalter, spezialisierte Kreditinvestoren, alternative Vermögensverwalter und elektronische Handelsplattformen hinweg. BlackRock, PGIM, PIMCO, JPMorgan Asset Management, Wellington Management, Oaktree, Apollo, KKR und Ares konkurrieren durch differenzierte Anlagestrategien, Vertriebsnetzwerke und Kreditforschungskapazitäten. Der Wettbewerb konzentriert sich zunehmend auf kostengünstige börsengehandelte Fonds (ETFs), kurzlaufende Produkte und gemischte öffentlich-private Kreditstrategien. Im Juni 2025 lancierte JPMorgan Asset Management seinen aktiven Hochzinsanleihen-ETF JPHY, verankert durch eine Investition von 2,00 Milliarden USD von CalPERS, mit einer Verwaltungsgebühr von 0,45 %. Im Februar 2025 wandelte BlackRock seinen High Yield Municipal Fund in den iShares High Yield Muni Active ETF um, was den Wandel hin zu börsengehandelten Anlagestrukturen widerspiegelt.
Alternative Vermögensverwalter wie Oaktree, Apollo, KKR und Ares konkurrieren um institutionelle Allokationen durch Strategien, die öffentliche Hochzinsschulden und Private Credit umfassen. Wellington Management hat hervorgehoben, wie Private Credit schwächere Hochzinskreditnehmer finanzieren kann, was möglicherweise öffentliche Anleihemärkte mit einem anderen Emittentenrisikoprofil zurücklässt. Regionale Anlagemöglichkeiten beeinflussen ebenfalls den Wettbewerb, insbesondere in Asien, wo Fidelitys Ausblick vom Januar 2026 Hochzinsrenditen von 7,8 % zitierte, verglichen mit 7,0 % in den Vereinigten Staaten. Manager differenzieren sich daher durch Kreditzeichnung, Forschungskapazitäten, regionale Expertise und die Fähigkeit, über öffentliche und private Märkte hinweg zu investieren.
Technologie wird zu einem immer wichtigeren Differenzierungsmerkmal im Hochzinsanleihenhandel und in der Forschung. Im Juni 2026 lancierte Tradeweb TARA, einen KI-gestützten Forschungsassistenten, der institutionellen Kreditträgern ermöglicht, Handelsaktivitäten und Liquiditätsbedingungen mithilfe von Abfragen in natürlicher Sprache abzufragen. Trumid meldete für Mai 2026 ein durchschnittliches tägliches Handelsvolumen von 10,40 Milliarden USD, ein Anstieg von 53 % im Jahresvergleich, da die Aktivität auf seiner elektronischen Kredithandelsplattform zunahm. Vermögensverwalter wenden auch prädiktive Analysen und alternative Daten an, um sich verschlechternde Emittenten-Fundamentaldaten, potenzielle Ausfälle und Risiken bei Kreditschutzklauseln früher zu identifizieren. Die Einhaltung der geltenden SEC-Regel-144A-Bestimmungen und der FINRA-TRACE-Berichtspflichten erhöht den operativen und Berichtsaufwand und unterstützt gleichzeitig eine größere Markttransparenz.
Marktführer in der Hochzinsanleihenbranche
-
BlackRock, Inc.
-
PGIM, Inc.
-
Barings LLC
-
Swiss Life Asset Managers
-
Neuberger
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hochzinsanleihenmarkt Unternehmen in diesem Bericht
- BlackRock, Inc.
- PGIM, Inc.
- PIMCO LLC
- JPMorgan Asset Management
- Fidelity Investments
- T. Rowe Price Group, Inc.
- Neuberger
- Barings LLC
- AllianceBernstein Holding L.P.
- Wellington Management Group LLP
- Franklin Templeton
- Invesco Ltd.
- The Vanguard Group, Inc.
- Janus Henderson Group plc
- Nuveen LLC
- MFS Investment Management
- Oaktree Capital Management, L.P.
- Apollo Global Management, Inc.
- KKR & Co. Inc.
- Swiss Life Asset Managers
Neueste Industrielle Entwicklungen in Hochzinsanleihenmarkt
- September 2026: Tradeweb verbesserte sein KI-Preismodell für Investment-Grade- und Hochzinsunternehmensanleihen und erzielte eine 30-prozentige Verbesserung der Preisgenauigkeit gegenüber dem vorherigen TRACE-Print-Benchmark, erweiterte die Abdeckung auf Schwellenmarktanleihen und ermöglichte erweiterte Pre-Trade-Analysen.
- Juli 2026: PIMCO lancierte den GIS Global Bond Opportunities Fund unter seiner UCITS-Palette, eine flexible globale Kernanleihe-Strategie, die dynamisch über Kredit, Zinsen und Währungen allokiert und auf einer Plattform aufbaut, die über 150,00 Milliarden USD in globalen Anleihen verwaltet.
- Juni 2026: JPMorgan fungierte als federführender Bookrunner bei einem Angebot erstrangig besicherter Schuldverschreibungen über 4,25 Milliarden USD für Hut 8's Beacon Point Rechenzentrum in Texas, dem höchsten Kredit-zu-Kosten-Verhältnis, das je für eine Hochleistungsrechenanleihe erzielt wurde, und verdeutlichte damit die wachsende institutionelle Nachfrage nach besicherten KI-Infrastruktur-Hochzinsstrukturen.
- Juni 2026: Tradeweb lancierte TARA, einen konversationellen KI-gestützten Assistenten für institutionelle Teilnehmer am US-Kreditmarkt, der Abfragen in natürlicher Sprache zu Handelsflüssen, Liquidität und Preisinformationen ermöglicht, mit geplanter Erweiterung auf weitere Anlageklassen.
Berichtsumfang des globalen Hochzinsanleihenmarkts
Segmentierungsübersicht
| Nichtfinanzielle Unternehmen |
| Finanzielle Unternehmen (Banken + Versicherungen + Sonstige Finanzinstitute) |
| Schwellenmarkt-Staaten und quasi-staatliche Emittenten |
| BB-Kategorie |
| B-Kategorie |
| CCC-Kategorie und darunter |
| Nicht bewertete Anleihen |
| Weniger als 1 Jahr |
| 1 Jahr bis weniger als 5 Jahre |
| 5 Jahre bis weniger als 10 Jahre |
| 10 Jahre und darüber |
| Erstrangig besichert |
| Erstrangig unbesichert |
| Nachrangig |
| Junior / Hybrid |
| Festzins |
| Variabler Zins |
| Sonstige |
| USD |
| EUR |
| GBP |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Emittentenart | Nichtfinanzielle Unternehmen | |
| Finanzielle Unternehmen (Banken + Versicherungen + Sonstige Finanzinstitute) | ||
| Schwellenmarkt-Staaten und quasi-staatliche Emittenten | ||
| Nach Kreditrating | BB-Kategorie | |
| B-Kategorie | ||
| CCC-Kategorie und darunter | ||
| Nicht bewertete Anleihen | ||
| Nach verbleibender Laufzeit | Weniger als 1 Jahr | |
| 1 Jahr bis weniger als 5 Jahre | ||
| 5 Jahre bis weniger als 10 Jahre | ||
| 10 Jahre und darüber | ||
| Nach Rang und Besicherung | Erstrangig besichert | |
| Erstrangig unbesichert | ||
| Nachrangig | ||
| Junior / Hybrid | ||
| Nach Kuponart | Festzins | |
| Variabler Zins | ||
| Sonstige | ||
| Nach Währung | USD | |
| EUR | ||
| GBP | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei Hochzinsanleihen bis 2032 an?
Refinanzierungsbedarf, institutionelle Ertragsnachfrage, Rechenzentrumsfinanzierung und eine sich erholende Pipeline aus Fusionen, Übernahmen und fremdfinanzierten Unternehmenskäufen stützen das Wachstum bis 2032.
Welche Emittentenart führt bei Hochzinsanleiheemissionen?
Nichtfinanzielle Unternehmen machten 2026 einen Anteil von 78,2 % aus, während Schwellenmarkt-Staaten und quasi-staatliche Emittenten bis 2032 voraussichtlich mit einer CAGR von 6,6 % wachsen werden.
Warum sind BB-bewertete Anleihen für Anleger wichtig?
BB-bewertete Anleihen machten 2026 einen Anteil von 59,6 % aus und bilden den qualitativ höherwertigen Kern vieler institutioneller Hochzinsallokationen.
Welche Region wächst am schnellsten bei Hochzinsanleihen?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 6,9 % wachsen, gestützt durch Veränderungen in der regionalen Emittentenbasis und resiliente Finanzbedingungen.
Wie beeinflusst Private Credit öffentliche Hochzinsanleihen?
Private Credit konkurriert bei einigen Leveraged-Finance-Transaktionen, insbesondere bei schwächeren Kreditnehmern, während öffentliche Anleihen für größere Finanzierungen und liquide institutionelle Distribution wichtig bleiben.
Warum gewinnen erstrangig besicherte Anleihen an Aufmerksamkeit?
Erstrangig besicherte Anleihen sollen bis 2032 mit einer CAGR von 6,1 % wachsen, da Sicherheiten den Anlegerschutz verbessern und Emittenten helfen können, niedrigere Finanzierungsspreads zu erzielen.