
Taille et part du marché des obligations à haut rendement
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.5 Trillions de dollars américains |
| Taille du Marché (2032) | 3.10 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.30 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des obligations à haut rendement par Mordor Intelligence
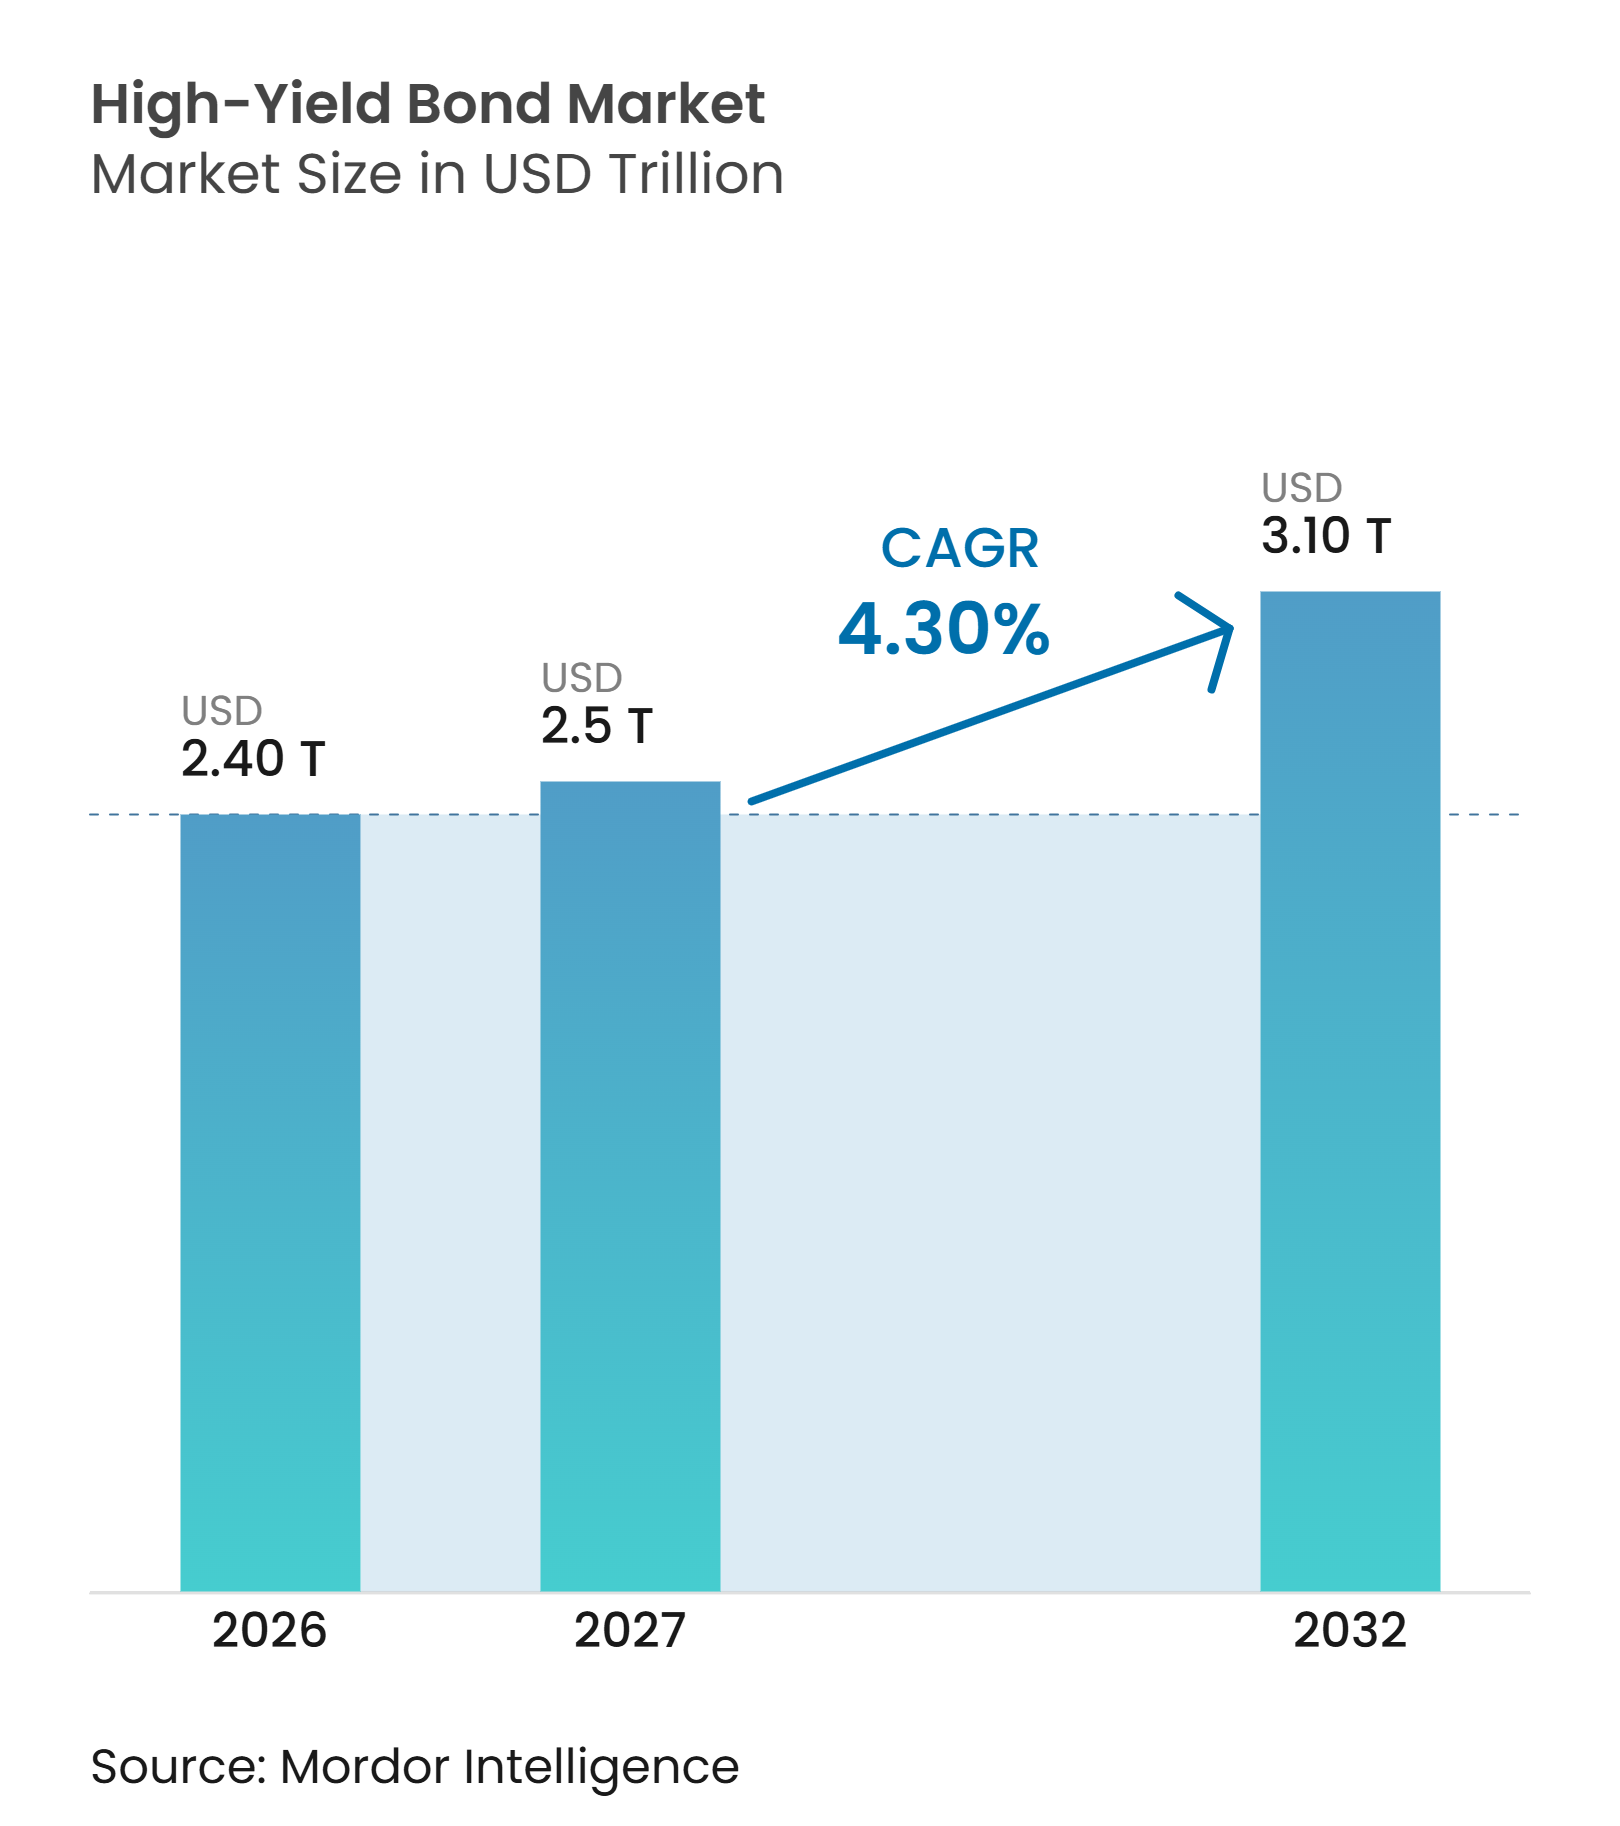
La taille du marché des obligations à haut rendement devrait passer de 2,40 trillions USD en 2026 à 2,5 trillions USD en 2027 et atteindre 3,10 trillions USD d'ici 2032, à un CAGR de 4,30 % sur la période 2027-2032.
Les investisseurs institutionnels continuent de rechercher des revenus supérieurs aux alternatives de qualité investissement, tandis que les besoins de refinancement maintiennent le pipeline d'émissions actif. Le marché des obligations à haut rendement bénéficie également du financement des centres de données, les opérateurs utilisant des dettes de qualité spéculative pour financer des installations adossées à des baux à long terme conclus avec des hyperscalers. Les conditions de crédit restent inégales, car une forte demande et des défauts de paiement globalement faibles coexistent avec une pression accrue parmi les émetteurs les moins bien notés. Le crédit privé est en concurrence pour certaines transactions, mais les obligations publiques conservent un rôle dans les besoins de financement plus importants, la transparence des prix et la distribution institutionnelle large. Le marché des obligations à haut rendement dépendra donc d'une sélection de crédit rigoureuse, notamment à mesure que les coûts de refinancement se réinitialisent et que le mur d'échéances se rapproche de la période 2028-2032.
Points clés du rapport
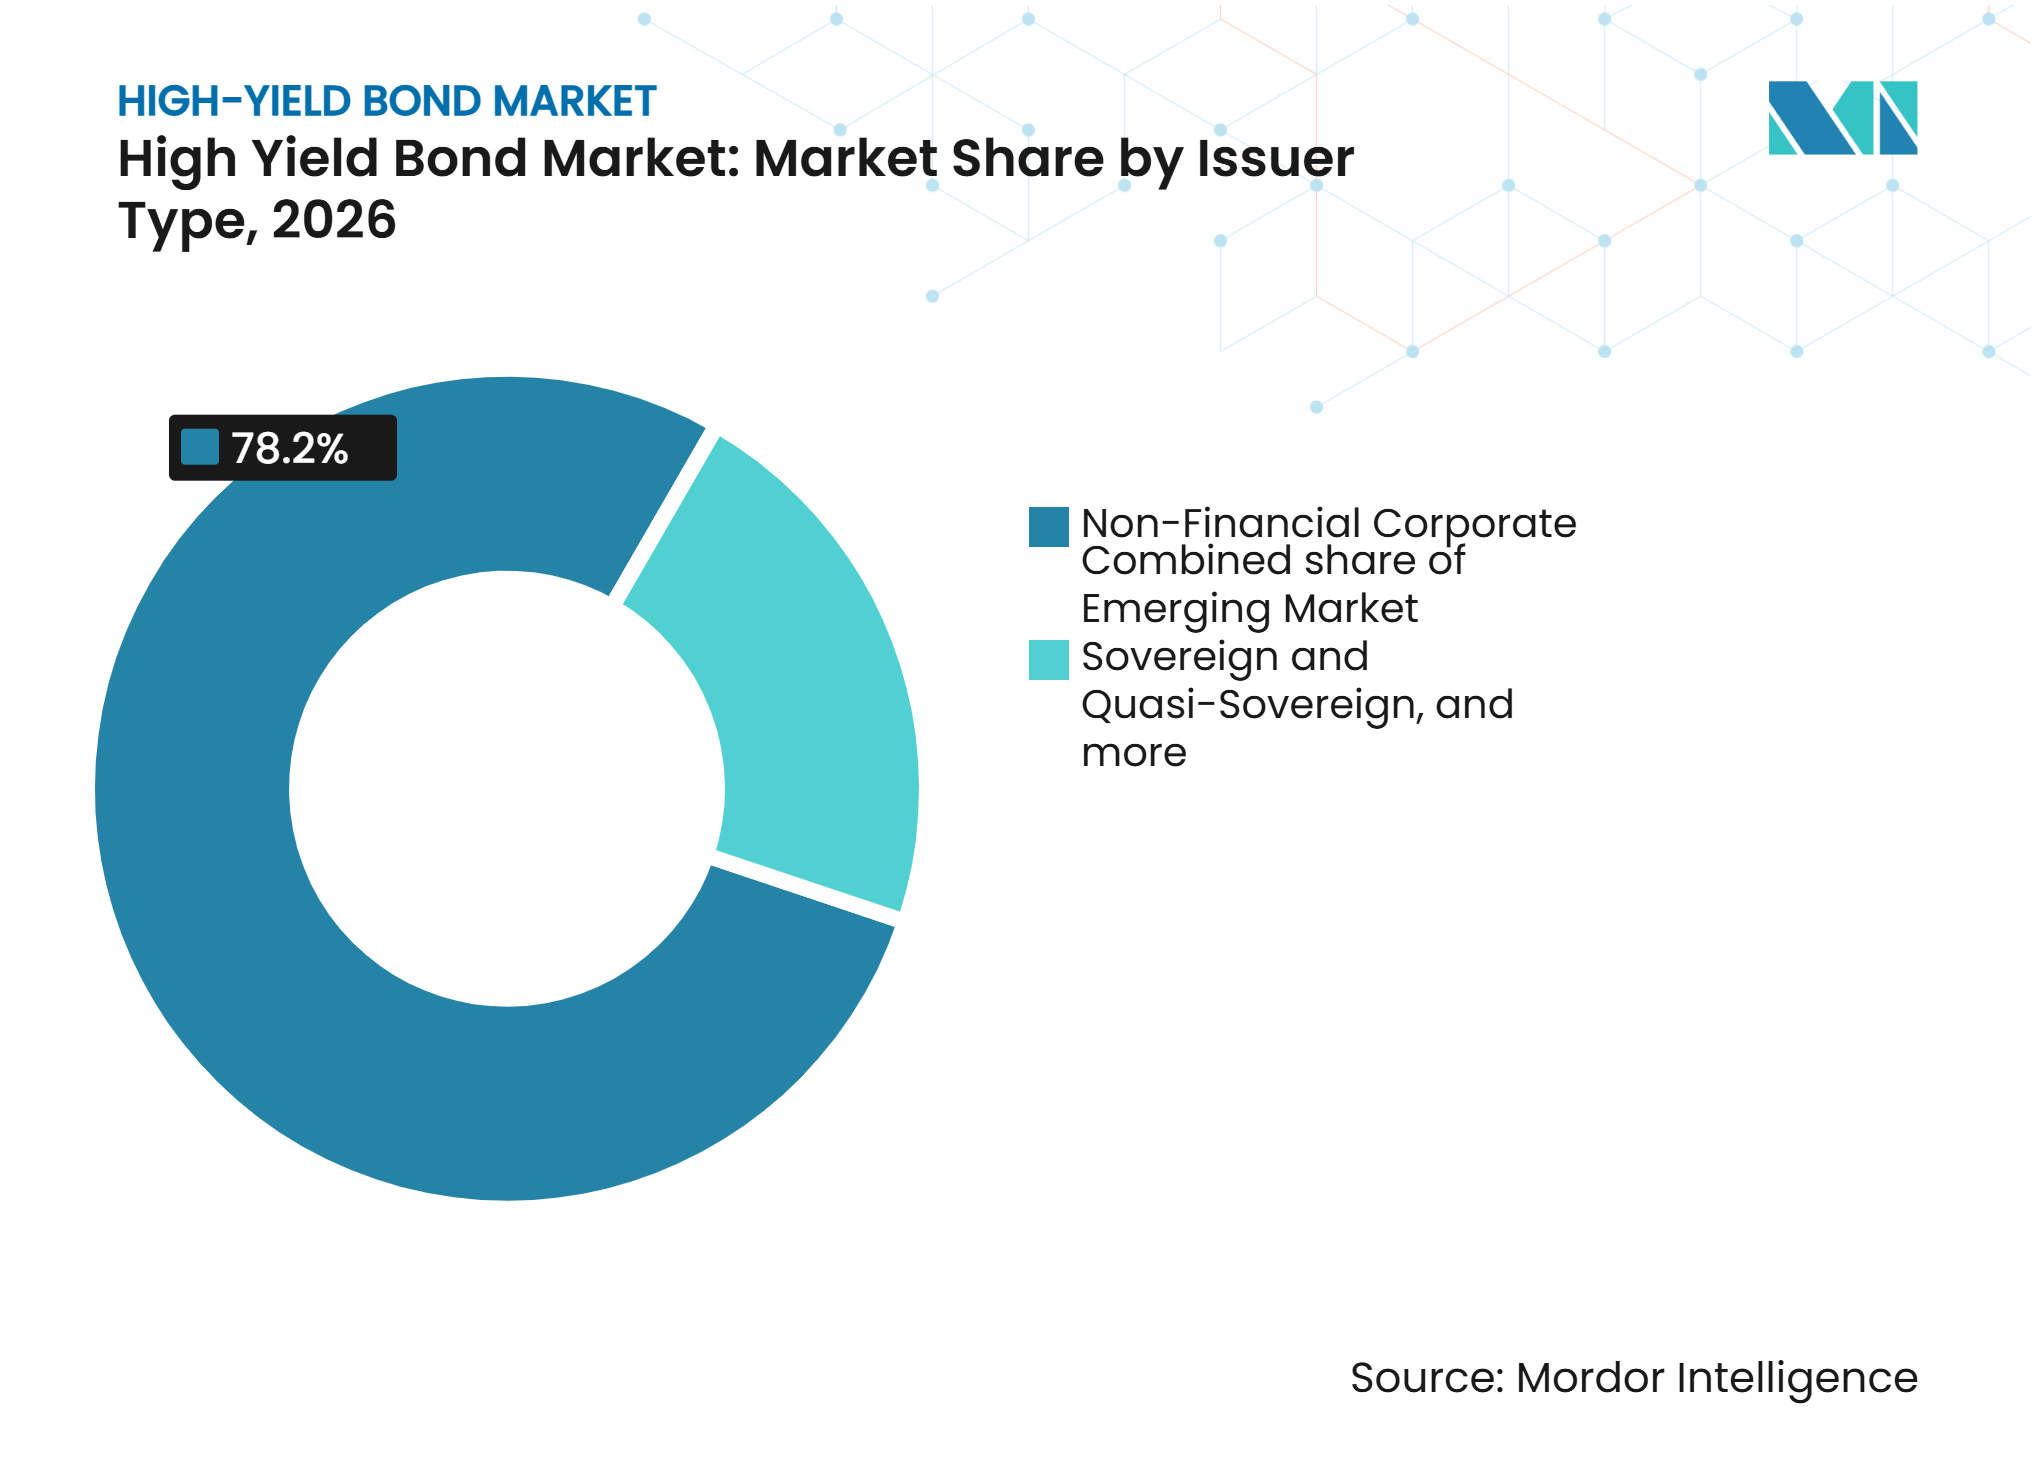
- Par type d'émetteur, les entreprises non financières ont capté 78,2 % de la part du marché des obligations à haut rendement en 2026, tandis que les obligations souveraines et quasi-souveraines des marchés émergents devraient croître à un CAGR de 6,6 % jusqu'en 2032.
- Par notation de crédit, les obligations notées BB détenaient 59,6 % de la part du marché des obligations à haut rendement en 2026, tandis que les obligations notées CCC et en dessous devraient croître à un CAGR de 5,2 % jusqu'en 2032.
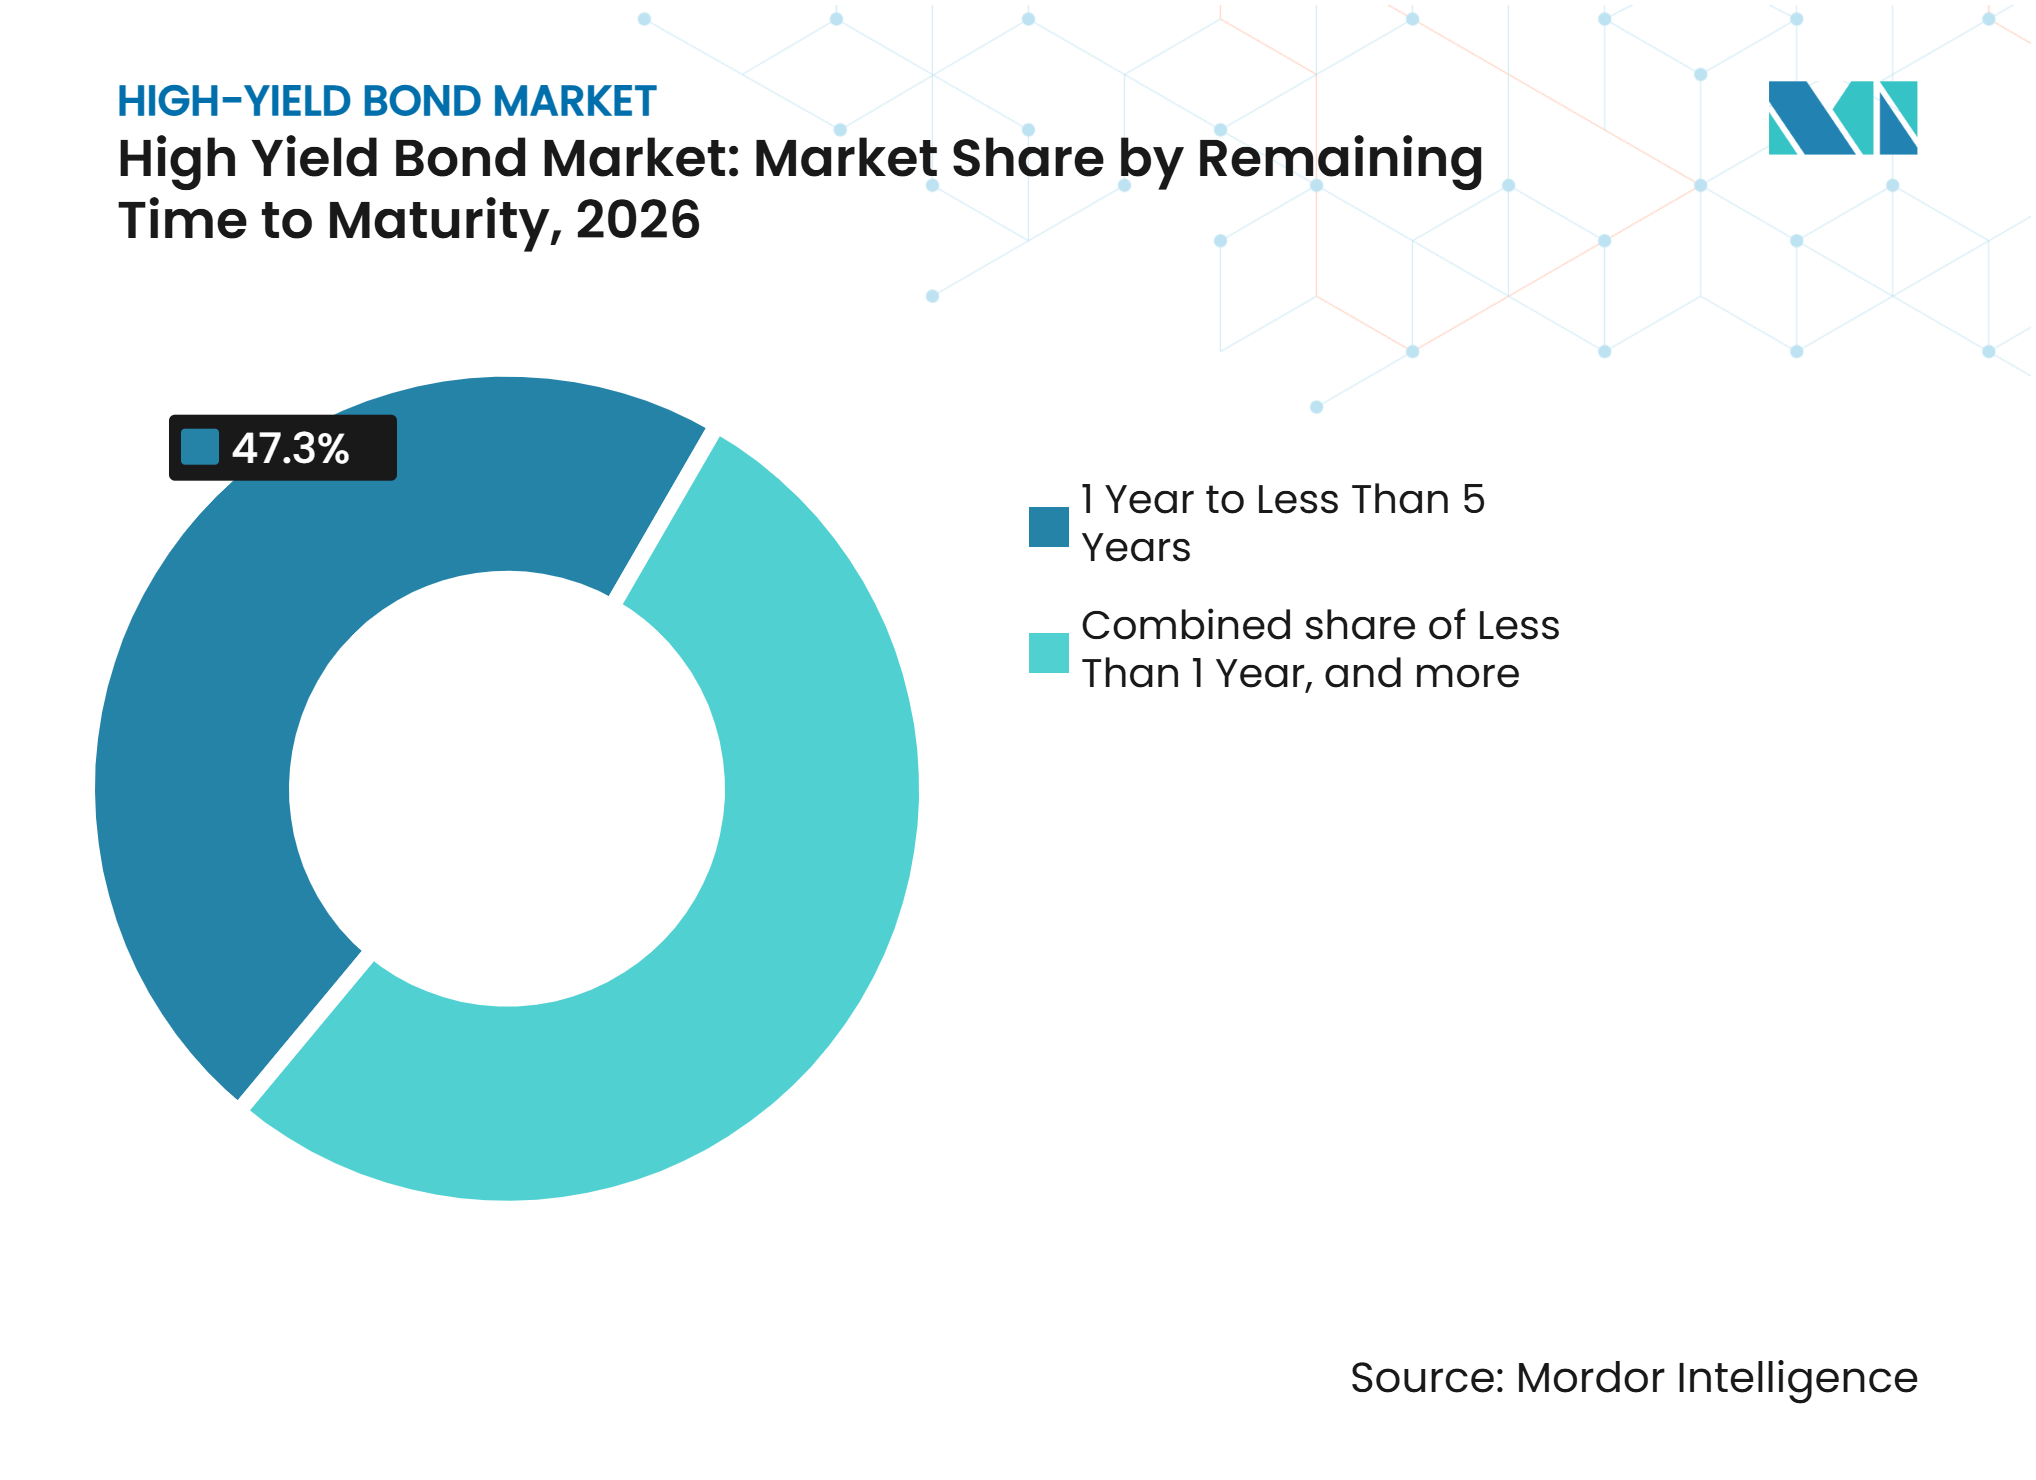
- Par durée résiduelle jusqu'à l'échéance, les obligations d'une durée de 1 an à moins de 5 ans ont capté 47,3 % de la part du marché des obligations à haut rendement en 2026, tandis que la catégorie de 5 ans à moins de 10 ans devrait croître à un CAGR de 5,4 % jusqu'en 2032.
- Par rang et garantie, les obligations senior non garanties représentaient 58,1 % de la part du marché des obligations à haut rendement en 2026, tandis que les obligations senior garanties devraient croître à un CAGR de 6,1 % jusqu'en 2032.
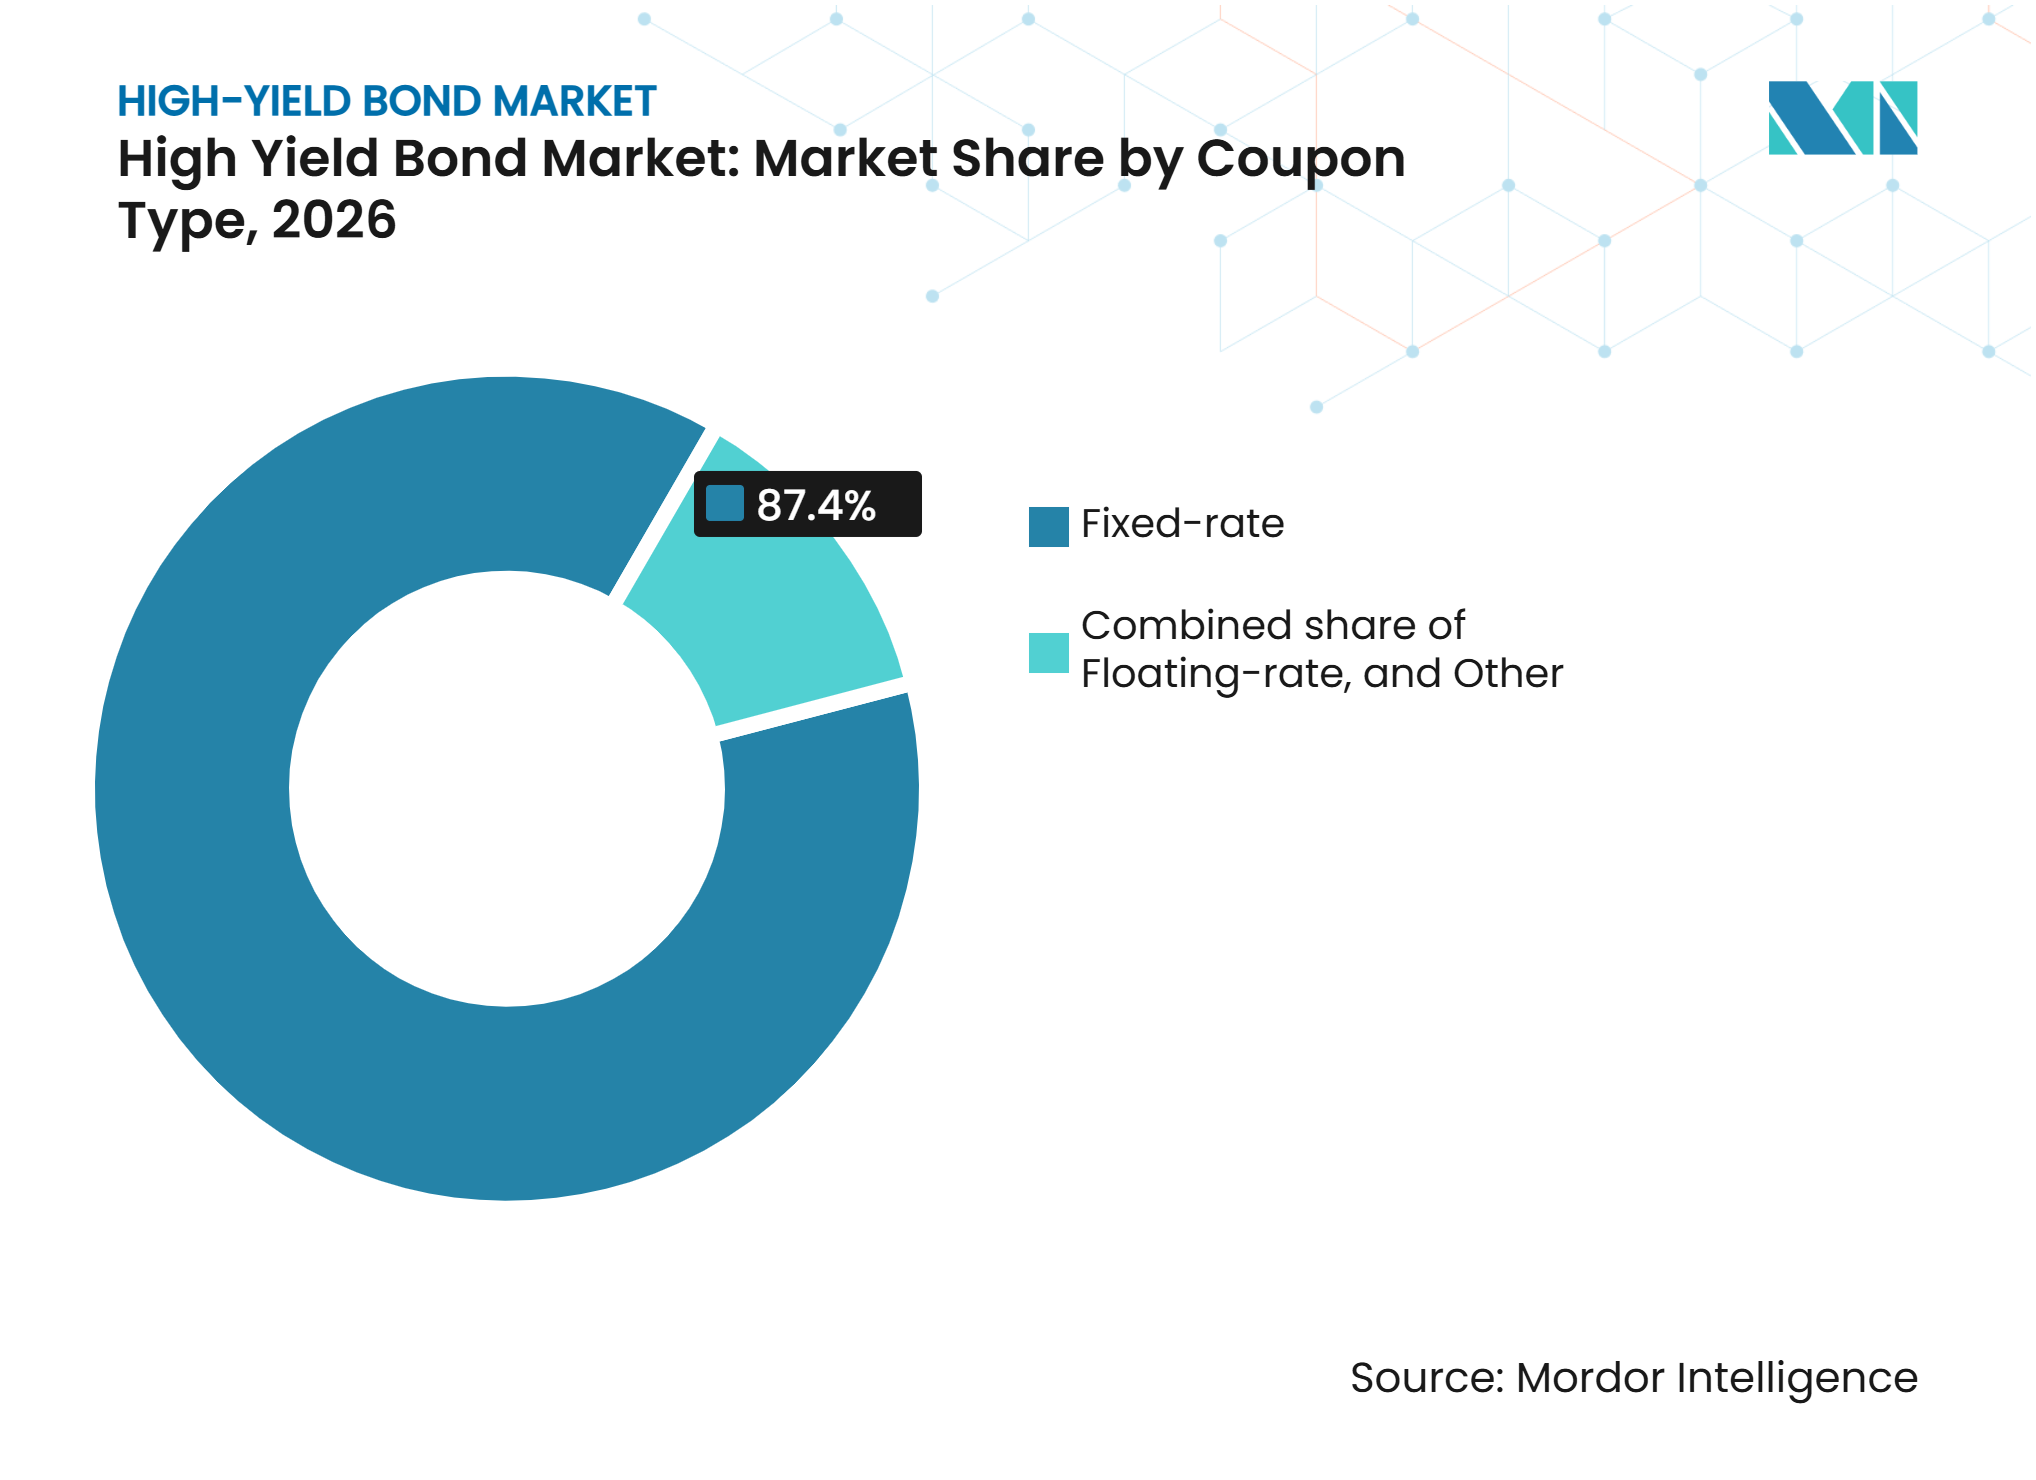
- Par type de coupon, les obligations à taux fixe détenaient 87,4 % de la part du marché des obligations à haut rendement en 2026, tandis que les obligations à taux variable devraient croître à un CAGR de 7,2 % jusqu'en 2032.
- Par devise, les obligations libellées en USD ont capté 69,6 % de la part du marché des obligations à haut rendement en 2026, tandis que le segment des autres devises devrait croître à un CAGR de 5,8 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 59,7 % de la part du marché des obligations à haut rendement en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande institutionnelle pour des revenus à haut rendement | +1.1% | Mondial | Moyen terme (2-4 ans) |
| Refinancement de la dette des entreprises et gestion des échéances | +0.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Besoins de financement des infrastructures d'IA et des centres de données | +0.7% | Amérique du Nord, avec répercussions sur l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Reprise des fusions, acquisitions et rachats par effet de levier | +0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Amélioration de la qualité de crédit et de l'accès au marché pour les émetteurs éligibles | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Financement à taux fixe attractif par rapport aux autres canaux de financement | +0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande des investisseurs institutionnels pour des revenus à haut rendement
La demande institutionnelle reste un soutien important pour le marché des obligations à haut rendement, car les fonds de pension, les assureurs et les portefeuilles multi-actifs ont besoin de revenus au-delà des titres de qualité investissement. Le marché primaire de crédit aux États-Unis fonctionne à son niveau le plus compétitif jamais enregistré, selon l'examen par Barclays de plus d'un million d'ordres d'investisseurs depuis 2017, et la sursouscription a réduit les concessions sur les nouvelles émissions. En juin 2025, JPMorgan Asset Management a lancé le JPMorgan Active High Yield ETF avec un investissement de 2,00 milliards USD de CalPERS, que la société a décrit comme le plus grand lancement d'ETF actif jamais réalisé. L'émission record de titres adossés à des prêts (CLO) canalise également des capitaux vers le crédit à haut rendement et soutient la demande pendant les périodes de volatilité des marchés. La prévision médiane des banques d'investissement pour les rendements totaux des obligations à haut rendement américaines en 2026 est de 6,2 %, avec des prévisions allant de 5 % à 8,5 %[1]. Cette base de demande soutient les émissions, mais elle ne supprime pas la nécessité de distinguer les crédits BB de meilleure qualité des crédits CCC sous pression.
Refinancement de la dette des entreprises et gestion des échéances
Le refinancement a dominé l'offre pendant 3 années consécutives et reste un moteur clé du marché des obligations à haut rendement. L'OCDE a indiqué que 31 % de la dette non-investment grade en cours doit être refinancée de 2026 à 2028, et que 67 % de cette dette porte des coupons de 6 % ou moins. Le refinancement représentait 72 % du produit des transactions européennes à haut rendement en 2025 et 50 % au premier trimestre 2026, ce qui montre que les émetteurs s'attaquent aux échéances avant que la pression n'atteigne son pic[2]. Les refinancements anticipés prolongent les échéances jusqu'à la période 2028-2032, concentrant un mur d'échéances ultérieur qui pourrait soutenir les émissions pendant la période de prévision. Les emprunteurs notés BB et B ayant accès au marché ont prolongé leurs échéances, tandis que les entreprises moins bien notées font face à des réinitialisations de coupons plus importantes et à un accès aux capitaux plus limité. Ce contraste donne aux gestionnaires actifs un rôle plus important dans l'évaluation de la résilience des bilans et de la capacité de refinancement.
Besoins de financement des infrastructures d'IA et des centres de données
La construction de centres de données a créé un nouveau canal d'émission pour le marché des obligations à haut rendement. Les émissions à haut rendement liées à l'IA aux États-Unis ont atteint 26,60 milliards USD au cours des 4 premiers mois de 2026, soit plus du double du total de l'année entière 2025. Meridian Arc Holdco a levé une obligation à haut rendement de 5,70 milliards USD en avril 2026, attirant près de 20,00 milliards USD d'ordres pour financer deux centres de données en Indiana. Legal & General Asset Management a estimé que les centres de données pourraient représenter 5 % à 10 % de l'offre américaine d'obligations à haut rendement en 2026. Les structures de bail triple net avec des locataires hyperscalers de qualité investissement aident les émetteurs moins bien notés à obtenir un financement institutionnel à des spreads plus serrés. JPMorgan Asset Management a agi en tant que chef de file sur l'offre de billets senior garantis de 4,25 milliards USD de Hut 8 pour le centre de données Beacon Point en juin 2026, démontrant la demande des investisseurs pour des structures d'infrastructure d'IA sécurisées à haut rendement[3].
Reprise des fusions, acquisitions et rachats par effet de levier
Les fusions, acquisitions et rachats par effet de levier se reconstituent après plusieurs années d'activité réduite due aux différences de valorisation et à la prudence des sponsors. En février 2026, les banques travaillaient sur 100,00 milliards USD de dette liée aux rachats par effet de levier, dont les trois quarts étaient activement syndiqués[4]. Barclays a projeté 100,00 à 120,00 milliards USD de financement lié aux fusions et acquisitions et 70,00 à 90,00 milliards USD d'émissions liées aux rachats par effet de levier en 2026. Le marché des obligations à haut rendement devrait recevoir une part plus importante des grandes transactions transfrontalières, tandis que les sponsors plus petits continuent de recourir aux prêteurs directs. Les émissions de prêts liées aux fusions et acquisitions aux États-Unis ont augmenté de 9 % en 2025 pour atteindre 142,00 milliards USD, avec 46 transactions supérieures à 1,00 milliard USD, contre 36 en 2024. Ce schéma favorise les crédits plus importants qui peuvent accéder aux marchés de dette syndiquée large et soutenir une nouvelle offre de meilleure qualité.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des défauts et détérioration de la solvabilité des émetteurs les moins bien notés | -1.1% | Mondial | Court terme (≤ 2 ans) |
| Coûts d'emprunt élevés et conditions de taux d'intérêt défavorables | -0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Érosion des clauses restrictives et risques liés à la gestion du passif | -0.5% | Amérique du Nord, avec répercussions sur l'Europe | Moyen terme (2-4 ans) |
| Concurrence du crédit privé et du financement par prêts à effet de levier | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des défauts et détérioration de la solvabilité des émetteurs les moins bien notés
Le risque de défaut est concentré dans la partie la moins bien notée du marché des obligations à haut rendement plutôt que réparti uniformément entre les émetteurs. Moody's a placé la probabilité de défaut attendue à 1 an pour les entreprises américaines à haut rendement à 3,2 % au premier trimestre 2026, tandis que les émetteurs notés CCC et en dessous faisaient face à des taux de défaut de 14,2 % à 18,6 %. Les échanges en difficulté représentaient 65 % des défauts d'entreprises en 2025, ce qui signifie que les taux de défaut déclarés peuvent ne pas refléter toute la faiblesse sous-jacente du crédit. En Europe, le taux de défaut des obligations spéculatives sur les 12 derniers mois a atteint 4 % fin 2025 avant de s'atténuer à 2,6 % au deuxième trimestre 2026, à la suite de 31 dégradations et 13 relèvements de notation au premier trimestre. La faiblesse de la protection par clauses restrictives peut également réduire les taux de recouvrement sur les obligations non garanties, augmentant le risque de perte pour les investisseurs en obligations sub-B. La différence entre les emprunteurs BB résilients et les émetteurs CCC en difficulté rend l'analyse de crédit au niveau de l'émetteur plus déterminante.
Coûts d'emprunt élevés et conditions de taux d'intérêt défavorables
Les coûts d'emprunt restent supérieurs aux niveaux qui prévalaient lorsqu'une grande partie du stock actuel de dette à haut rendement a été émise en 2020 et 2021. L'OCDE a constaté que 67 % de la dette non-investment grade arrivant à échéance de 2026 à 2028 porte des coupons de 6 % ou moins, de sorte que le refinancement peut rediriger les flux de trésorerie de l'investissement vers le paiement des intérêts. PIMCO a indiqué que les coupons sur la dette arrivant à échéance pourraient doubler pour les emprunteurs notés B et CCC. Des charges d'intérêts plus élevées contraignent le flux de trésorerie disponible et limitent les possibilités d'amélioration du profil de crédit des entreprises très endettées. Des spreads plus serrés ne compensent pas entièrement le coût global d'emprunt pour les émetteurs les moins bien notés. Ces conditions peuvent limiter l'accès au marché pour les emprunteurs sub-BB et favoriser les entreprises disposant de bilans plus solides, de garanties ou de plans de refinancement anticipés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'émetteur :
l'émission des entreprises reste le pilier principal tandis que les souverains se développentLes entreprises non financières représentaient 78,2 % de la taille du marché des obligations à haut rendement en 2026. Les entreprises des secteurs des communications, de l'énergie, de la santé et de la consommation utilisent les obligations comme canal principal des marchés de capitaux pour le financement des entreprises à effet de levier. Les émetteurs financiers d'entreprises restent un groupe plus restreint mais significatif qui comprend les banques, les assureurs et d'autres institutions. Les instruments Additional Tier 1 et Tier 2 des banques européennes constituent un canal récurrent façonné par les exigences en capital de Bâle III. Les opérateurs d'infrastructures d'IA intègrent également la base d'émetteurs avec des structures combinant des caractéristiques de financement de projet et des formats d'obligations d'entreprise.
Les émetteurs souverains et quasi-souverains des marchés émergents devraient croître à un CAGR de 6,6 % de 2027 à 2032. L'indice asiatique à haut rendement a évolué à mesure que les émetteurs immobiliers chinois ont décliné et que les souverains frontières et les opérateurs d'infrastructures quasi-souverains sont devenus plus importants. En mai 2026, les émissions primaires souveraines des marchés émergents ont atteint 13,50 milliards USD, dépassant la moyenne mensuelle sur 10 ans de 10,70 milliards USD. La Bolivie, l'Égypte et la République démocratique du Congo ont accédé aux marchés internationaux au cours du mois. Les programmes de réforme soutenus par le Fonds monétaire international en Afrique subsaharienne et en Asie du Sud élargissent la base des émetteurs éligibles et soutiennent une croissance plus rapide.


Par notation de crédit :
les obligations BB forment le cœur tandis que les obligations CCC restent à haut risqueLes obligations notées BB représentaient 59,6 % du marché des obligations à haut rendement en 2026 et constituent le cœur de nombreux mandats institutionnels. Environ 55 % de l'indice américain à haut rendement était noté BB à mi-2026, soit 10 points de pourcentage de plus qu'une décennie auparavant. Les anges déchus et le mouvement des émetteurs plus risqués vers le crédit privé ont soutenu cette composition de meilleure qualité. Les obligations notées B restent le niveau intermédiaire et sont considérées par plusieurs gestionnaires actifs comme attractives pour un revenu ajusté au risque. Les taux de défaut mondiaux à haut rendement étaient de 1,5 % fin 2025 et étaient concentrés principalement dans le segment CCC.
Les obligations notées CCC et en dessous devraient croître à un CAGR de 5,2 % jusqu'en 2032. Cette croissance reflète un univers d'émetteurs spéculatifs plus large, un meilleur accès aux marchés émergents, la migration des notations après les réinitialisations de coupons et la demande des gestionnaires de dette en difficulté. Le secteur des obligations à haut rendement doit équilibrer cette opportunité de croissance face au risque de défaut matériellement plus élevé dans cette catégorie. Les obligations CCC+ avaient un taux de défaut à 1 an de 16,2 %, tandis que Moody's plaçait la catégorie CCC plus large dans une fourchette de 14,2 % à 18,6 %. Les exigences de la règle 144A de la SEC et les obligations de déclaration FINRA TRACE continuent d'améliorer les normes de divulgation et de reporting dans l'ensemble du spectre des notations.
Par durée résiduelle jusqu'à l'échéance :
les obligations à court terme mènent tandis que les maturités moyennes se développentLes obligations d'une durée résiduelle de 1 an à moins de 5 ans détenaient une part de 47,3 % en 2026. Les émetteurs privilégient les durées plus courtes dans un environnement de taux élevés, tandis que les investisseurs recherchent des revenus avec une sensibilit moindre aux mouvements de taux. La maturité moyenne des obligations européennes à haut rendement nouvellement émises est tombée à 5,6 ans en 2025 contre 5,8 ans en 2024. Les stratégies à courte duration séduisent également les investisseurs axés sur le passif qui souhaitent des revenus sans risque de duration prolongée. Les obligations d'une durée résiduelle inférieure à 1 an resteront un indicateur utile des besoins de refinancement à l'approche du prochain mur d'échéances.
La catégorie de 5 ans à moins de 10 ans devrait croître à un CAGR de 5,4 % de 2027 à 2032. Les émetteurs de meilleure qualité qui achèvent leur refinancement en 2026 et 2027 devraient prolonger leurs échéances à mesure que les taux se modèrent. Cela peut permettre de fixer les coûts de financement et de réduire la fréquence des refinancements futurs. Le marché des obligations à haut rendement bénéficie lorsque les émetteurs BB proches de la qualité investissement développent la taille nécessaire pour accéder efficacement à des structures à plus long terme. Les obligations d'une durée résiduelle de 10 ans ou plus devraient rester une catégorie plus restreinte utilisée principalement par les quasi-souverains et les entreprises proches de la qualité investissement. Ces émetteurs utilisent des maturités plus longues pour aligner le financement sur des actifs et des passifs à longue durée de vie.

Par rang et garantie :
les obligations non garanties mènent tandis que les structures garanties gagnent du terrainLes obligations senior non garanties représentaient une part de 58,1 % en 2026. Elles restent l'instrument standard pour les émetteurs récurrents à haut rendement qui n'ont pas besoin de nantir des actifs spécifiques. Les obligations subordonnées et les instruments juniors ou hybrides sont utilisés principalement par les entreprises financières pour la gestion du capital réglementaire dans le cadre de Bâle III et de Solvabilité II. Les banques européennes ont émis certains titres Additional Tier 1 et Tier 2, tandis que les obligations juniors et hybrides soutiennent les structures de conglomérats et de holdings. Le secteur des obligations à haut rendement continue d'utiliser le financement non garanti là où les émetteurs établis disposent d'un accès fiable au marché et d'une confiance suffisante des investisseurs.
Les obligations senior garanties devraient croître à un CAGR de 6,1 % jusqu'en 2032. Oaktree a noté qu'un plus grand nombre d'obligations à haut rendement sont émises sous forme senior garantie. Les financements de centres de données ont contribué à cette évolution, car les baux triple net avec des locataires hyperscalers de qualité investissement peuvent soutenir des structures garanties. Les obligations garanties peuvent atteindre des spreads plus faibles même lorsque l'émetteur est en dessous de la qualité investissement. Les taux de recouvrement plus faibles sur les obligations non garanties dans un environnement à clauses restrictives allégées rendent également le financement adossé à des actifs plus attrayant pour les investisseurs. Cela peut progressivement accroître la valeur stratégique des actifs nantis sur le marché des obligations à haut rendement.
Par type de coupon :
les obligations à taux fixe dominent tandis que la demande pour les taux variables augmenteLes obligations à taux fixe ont capté une part de 87,4 % en 2026 et restent le principal format de revenu contractuel sur le marché des obligations à haut rendement. Les émetteurs préfèrent des coûts d'intérêt prévisibles pour la planification financière. Les fonds de pension et les portefeuilles d'assurance utilisent également les obligations à taux fixe pour correspondre aux exigences de revenus et de duration. La plupart des transactions de rachat par effet de levier et de refinancement continuent d'utiliser des structures à taux fixe. La prime de rendement par rapport à la dette de qualité investissement soutient leur pertinence continue pour les investisseurs axés sur le revenu.
Les obligations à taux variable devraient croître à un CAGR de 7,2 % jusqu'en 2032. Leur croissance reflète une relation plus étroite entre les structures d'obligations publiques et les structures de crédit privé ou de prêts syndiqués larges. Les emprunteurs peuvent émettre des billets à taux variable offrant une exposition compatible avec les titres adossés à des prêts (CLO) sans utiliser un format de prêt entièrement syndiqué. Les nouvelles émissions de CLO ont dépassé 150,00 milliards USD en un seul trimestre en 2025, ce qui a soutenu la demande d'instruments à taux variable pouvant entrer dans les pools de garanties. La baisse de taux de 25 points de base de la Réserve fédérale en décembre 2025 et ses orientations prospectives prudentes ont également soutenu l'intérêt pour les revenus à taux variable comme couverture partielle contre l'incertitude des taux.
Par devise :
les obligations en dollar américain mènent tandis que les autres devises élargissent l'accèsLes obligations libellées en USD représentaient une part de 69,6 % en 2026, soutenues par la base d'investisseurs la plus profonde et la plus grande liquidité sur le marché secondaire. L'encours du marché américain des obligations à haut rendement était de 1,47 trillion USD fin 2025. Le haut rendement libellé en EUR s'élevait à 574 milliards EUR (675,20 milliards USD), et le haut rendement asiatique à 114,00 milliards USD. Le segment EUR est la deuxième catégorie de devises en importance et sert principalement les émetteurs d'entreprises européens. Les exigences de divulgation de l'ESMA au titre du règlement Prospectus de l'Union européenne façonnent les émissions dans cette partie du marché des obligations à haut rendement.
Les autres devises, notamment la GBP et certaines dénominations en devises fortes des marchés émergents, devraient croître à un CAGR de 5,8 % jusqu'en 2032. L'Égypte a émis une obligation en dollar américain à double tranche à des rendements de 8,625 % à 9,45 % début 2025, tandis que le Kenya a tarifé une obligation en dollar américain à 11 ans avec un coupon de 9,5 %. L'Arabie saoudite a levé 11,50 milliards USD en janvier 2026 à partir d'un carnet d'ordres dépassant 28,00 milliards USD. L'élargissement de l'accès souverain aux marchés émergents peut diversifier les opportunités de devises pour les mandats mondiaux. Les programmes de réforme soutenus par le Fonds monétaire international sont un facteur important pour les pays cherchant un accès durable aux marchés de capitaux externes.
Analyse géographique
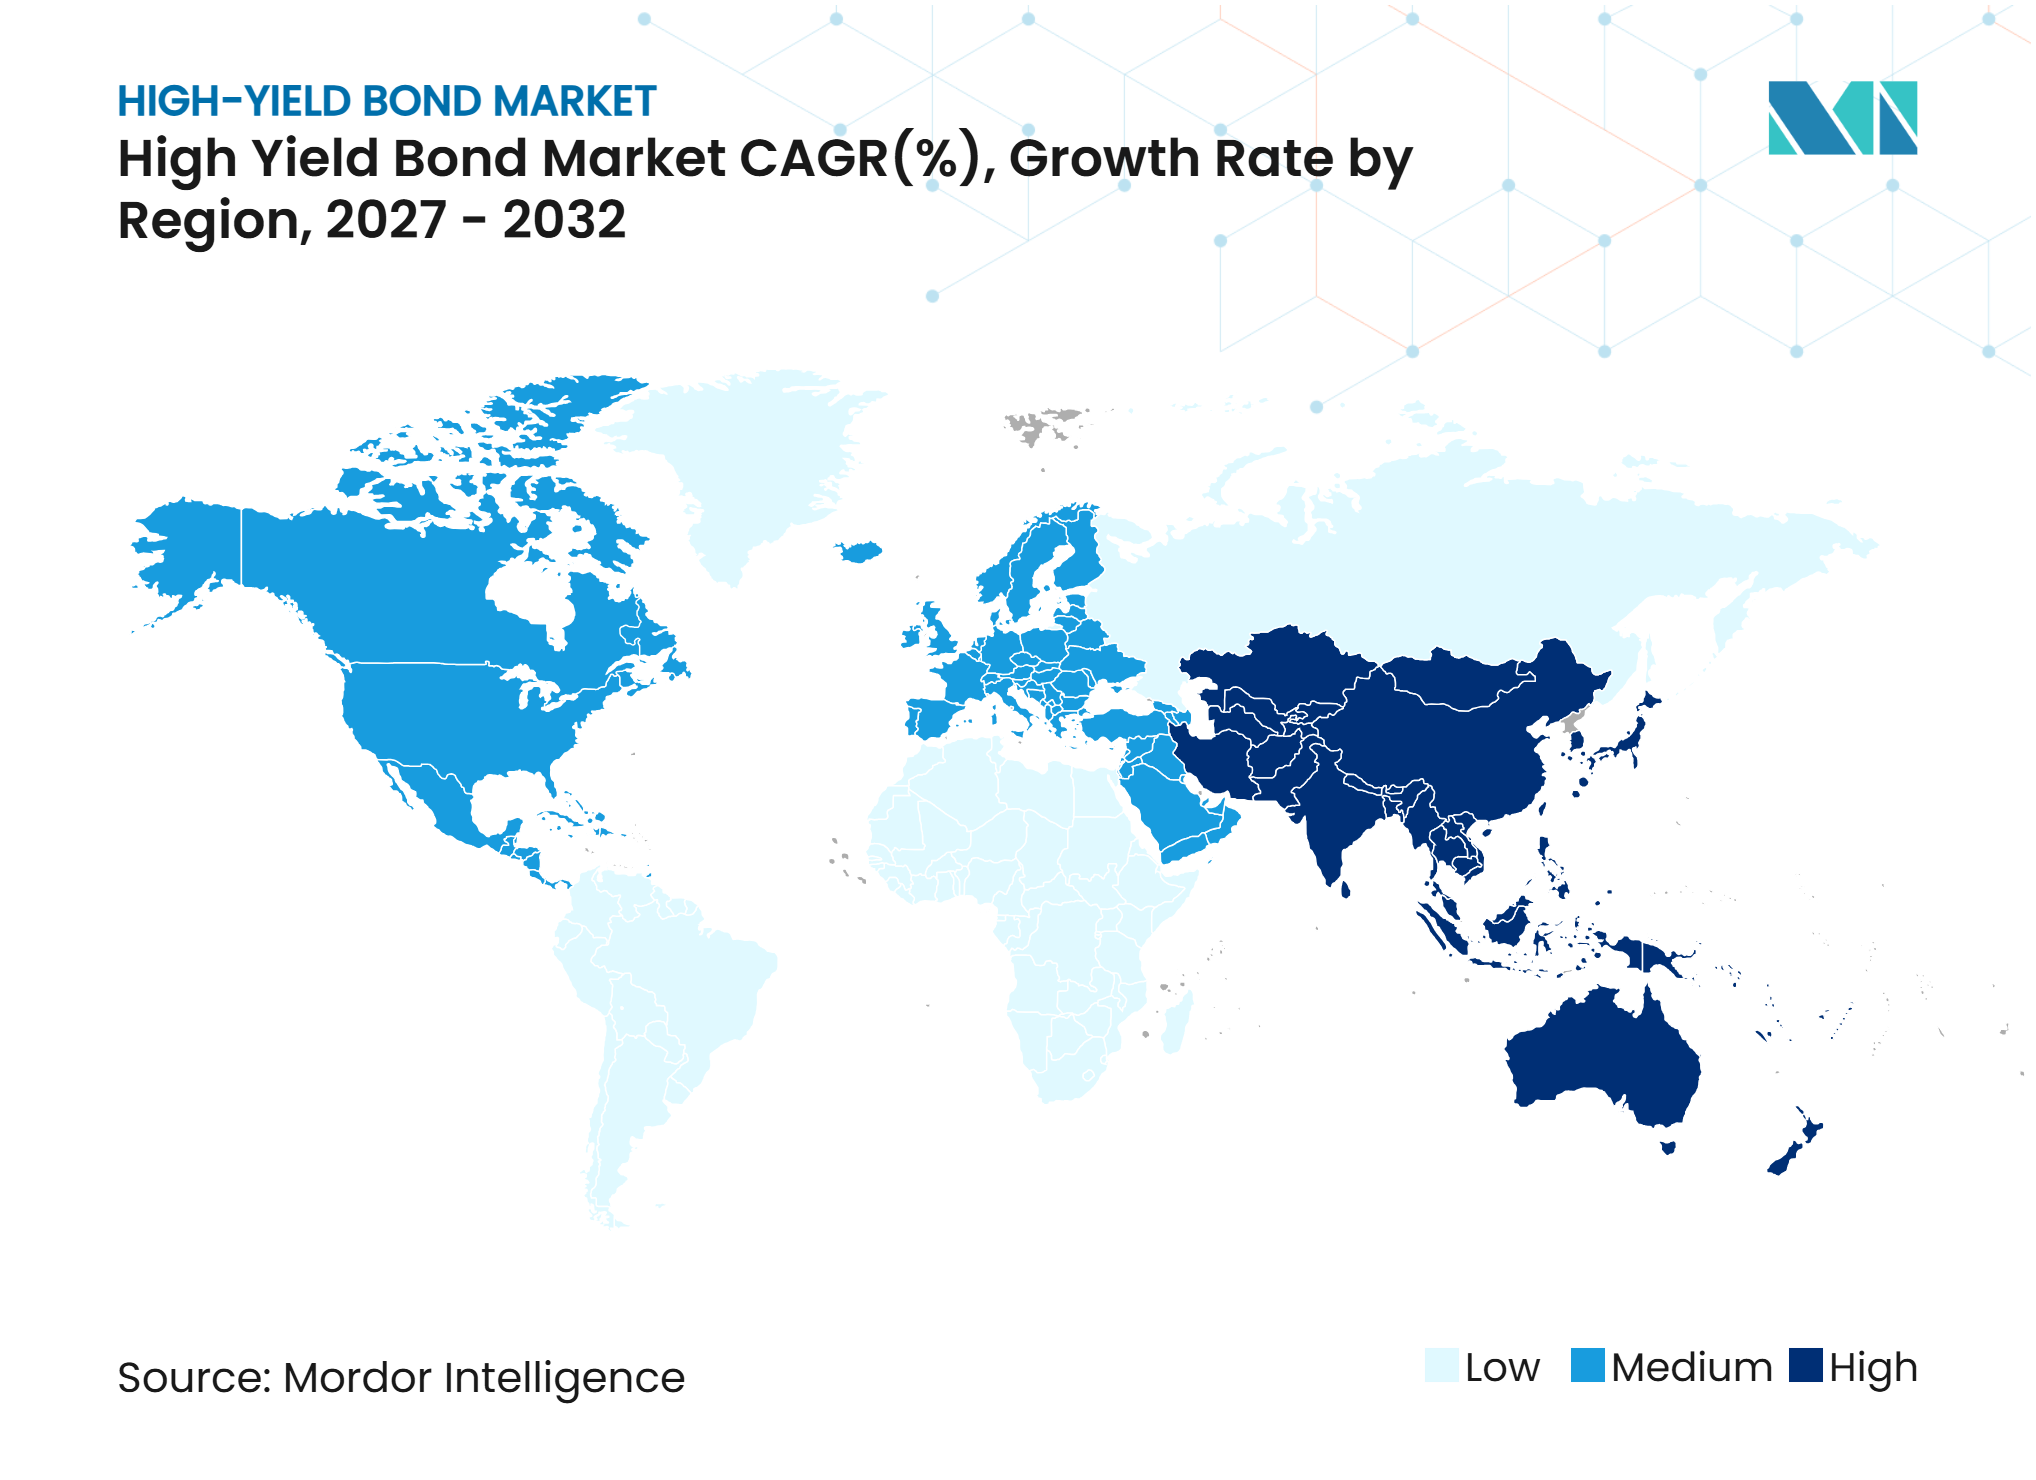
L'Amérique du Nord détenait une part de 59,7 % du marché des obligations à haut rendement en 2026 et reste le principal centre mondial de la finance à effet de levier. Les émissions américaines d'obligations à haut rendement ont totalisé 328,00 milliards USD en 2025, le total annuel le plus élevé depuis 2021. Les prévisions des courtiers placent les émissions 2026 entre 340,00 et 380,00 milliards USD. Les obligations BB représentaient 55 % de l'indice américain à mi-2026, tandis que le taux de défaut projeté pour 2026 était de 1,75 %.
L'Europe est le deuxième marché régional et a enregistré des émissions primaires de 148,9 milliards EUR (175,13 milliards USD) en 2025. Les émissions primaires européennes ont atteint 50,4 milliards EUR (59,29 milliards USD) au deuxième trimestre 2026, soit une augmentation de 6,7 % par rapport à l'année précédente. Le Royaume-Uni, l'Allemagne et la France ancrent la base des émetteurs, tandis que l'Espagne et l'Italie contribuent avec des émetteurs des secteurs de la consommation, des télécommunications et de l'industrie. Les marchés européens émergents ont enregistré plus de relèvements que de dégradations de notation au premier trimestre 2026, bien que les produits chimiques, l'emballage et les biens de consommation aient continué à subir des pressions sur les notations.
L'Asie-Pacifique devrait croître à un CAGR de 6,9 % de 2027 à 2032, le taux le plus rapide parmi les régions. L'indice asiatique à haut rendement s'établissait entre 114,00 et 115,00 milliards USD début 2026, et ses 10 plus grands émetteurs représentaient 40 % du poids de référence. Le haut rendement asiatique a affiché un rendement de 9,81 % en 2025 jusqu'en novembre, soutenu par des taux de défaut hors immobilier chinois de 0,5 %. La Banque asiatique de développement a indiqué que les marchés financiers régionaux sont restés résilients jusqu'à fin 2025 et début 2026, soutenus par une politique monétaire accommodante et une amélioration des conditions économiques. Au Moyen-Orient et en Afrique, la transaction obligataire de l'Arabie saoudite en janvier 2026 et les émissions souveraines d'Afrique subsaharienne liées aux programmes de réforme du Fonds monétaire international élargissent l'ensemble des opportunités régionales.
Paysage concurrentiel
Concentration du Marché
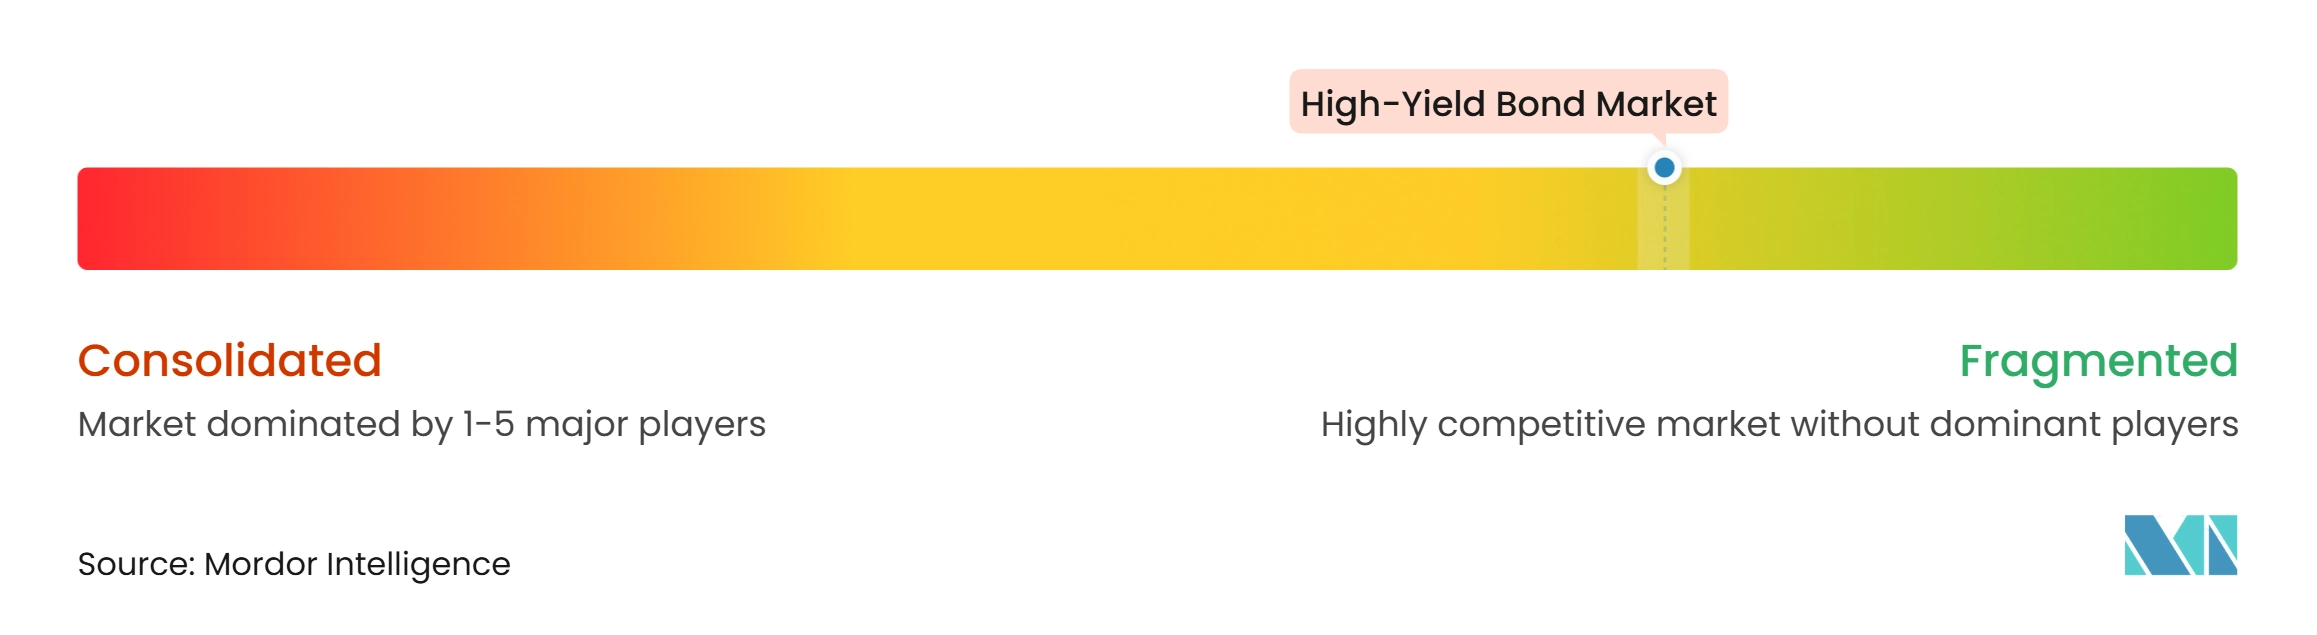
Le marché des obligations à haut rendement est fragmenté, avec une concurrence répartie entre les gestionnaires d'actifs traditionnels, les investisseurs spécialisés en crédit, les gestionnaires d'actifs alternatifs et les plateformes de négociation électronique. BlackRock, PGIM, PIMCO, JPMorgan Asset Management, Wellington Management, Oaktree, Apollo, KKR et Ares se font concurrence à travers des stratégies d'investissement différenciées, des réseaux de distribution et des capacités de recherche en crédit. La concurrence se concentre de plus en plus sur les fonds négociés en bourse (ETF) à faible coût, les produits à courte duration et les stratégies de crédit public-privé mixtes. En juin 2025, JPMorgan Asset Management a lancé son ETF actif d'obligations à haut rendement, JPHY, ancré par un investissement de 2,00 milliards USD de CalPERS, avec des frais de gestion de 0,45 %. En février 2025, BlackRock a converti son High Yield Municipal Fund en iShares High Yield Muni Active ETF, reflétant l'évolution vers des structures d'investissement négociées en bourse.
Les gestionnaires d'actifs alternatifs tels qu'Oaktree, Apollo, KKR et Ares se disputent les allocations institutionnelles à travers des stratégies couvrant la dette publique à haut rendement et le crédit privé. Wellington Management a mis en évidence la manière dont le crédit privé peut financer les emprunteurs à haut rendement les plus faibles, laissant potentiellement les marchés obligataires publics avec un profil de risque d'émetteur différent. Les opportunités d'investissement régionales influencent également la concurrence, notamment en Asie, où les perspectives de Fidelity pour janvier 2026 citaient des rendements à haut rendement de 7,8 %, contre 7,0 % aux États-Unis. Les gestionnaires se différencient donc par la souscription de crédit, les capacités de recherche, l'expertise régionale et la capacité à investir sur les marchés publics et privés.
La technologie devient un facteur de différenciation de plus en plus important dans la négociation et la recherche sur les obligations à haut rendement. En juin 2026, Tradeweb a lancé TARA, un assistant de recherche alimenté par l'IA qui permet aux négociants institutionnels en crédit d'interroger l'activité de négociation et les conditions de liquidité à l'aide de requêtes en langage naturel. Trumid a déclaré un volume moyen quotidien de négociation de 10,40 milliards USD pour mai 2026, soit une augmentation de 53 % en glissement annuel, à mesure que l'activité sur sa plateforme de négociation électronique de crédit s'est développée. Les gestionnaires d'actifs appliquent également l'analyse prédictive et les données alternatives pour identifier plus tôt la détérioration des fondamentaux des émetteurs, les défauts potentiels et les risques liés aux clauses restrictives. La conformité aux dispositions applicables de la règle 144A de la SEC et aux exigences de déclaration FINRA TRACE ajoute des contraintes opérationnelles et de reporting, tout en favorisant une plus grande transparence du marché.
Leaders du secteur des obligations à haut rendement
-
BlackRock, Inc.
-
PGIM, Inc.
-
Barings LLC
-
Swiss Life Asset Managers
-
Neuberger
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des obligations à haut rendement Entreprises couvertes dans ce rapport
- BlackRock, Inc.
- PGIM, Inc.
- PIMCO LLC
- JPMorgan Asset Management
- Fidelity Investments
- T. Rowe Price Group, Inc.
- Neuberger
- Barings LLC
- AllianceBernstein Holding L.P.
- Wellington Management Group LLP
- Franklin Templeton
- Invesco Ltd.
- The Vanguard Group, Inc.
- Janus Henderson Group plc
- Nuveen LLC
- MFS Investment Management
- Oaktree Capital Management, L.P.
- Apollo Global Management, Inc.
- KKR & Co. Inc.
- Swiss Life Asset Managers
Développements industriels récents dans Marché des obligations à haut rendement
- Septembre 2026 : Tradeweb a amélioré son modèle AI-Price pour les obligations d'entreprise de qualité investissement et à haut rendement, atteignant une amélioration de 30 % de la précision des prix par rapport au précédent benchmark d'impression TRACE, élargissant la couverture aux obligations des marchés émergents et permettant des analyses pré-négociation avancées.
- Juillet 2026 : PIMCO a lancé le fonds GIS Global Bond Opportunities dans sa gamme UCITS, une stratégie obligataire mondiale flexible allouant dynamiquement entre le crédit, les taux et les devises, s'appuyant sur une plateforme gérant plus de 150,00 milliards USD d'obligations mondiales.
- Juin 2026 : JPMorgan Asset Management a agi en tant que chef de file sur une offre de billets senior garantis de 4,25 milliards USD pour le centre de données Beacon Point de Hut 8 au Texas, le ratio prêt-coût le plus élevé jamais atteint pour une obligation de calcul haute performance, illustrant l'appétit croissant des investisseurs pour les structures à haut rendement d'infrastructure d'IA sécurisées.
- Juin 2026 : Tradeweb a lancé TARA, un assistant conversationnel alimenté par l'IA pour les participants institutionnels au marché américain du crédit, permettant des requêtes en langage naturel sur les flux de négociation, la liquidité et l'intelligence des prix, avec une expansion prévue vers d'autres classes d'actifs.
Périmètre du rapport mondial sur le marché des obligations à haut rendement
Aperçu de la segmentation
| Entreprises non financières |
| Entreprises financières (banques + assurances + autres institutions financières) |
| Souverains et quasi-souverains des marchés émergents |
| Catégorie BB |
| Catégorie B |
| Catégorie CCC et en dessous |
| Obligations non notées |
| Moins d'1 an |
| 1 an à moins de 5 ans |
| 5 ans à moins de 10 ans |
| 10 ans et plus |
| Senior garanti |
| Senior non garanti |
| Subordonné |
| Junior / Hybride |
| Taux fixe |
| Taux variable |
| Autre |
| USD |
| EUR |
| GBP |
| Autre |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'émetteur | Entreprises non financières | |
| Entreprises financières (banques + assurances + autres institutions financières) | ||
| Souverains et quasi-souverains des marchés émergents | ||
| Par notation de crédit | Catégorie BB | |
| Catégorie B | ||
| Catégorie CCC et en dessous | ||
| Obligations non notées | ||
| Par durée résiduelle jusqu'à l'échéance | Moins d'1 an | |
| 1 an à moins de 5 ans | ||
| 5 ans à moins de 10 ans | ||
| 10 ans et plus | ||
| Par rang et garantie | Senior garanti | |
| Senior non garanti | ||
| Subordonné | ||
| Junior / Hybride | ||
| Par type de coupon | Taux fixe | |
| Taux variable | ||
| Autre | ||
| Par devise | USD | |
| EUR | ||
| GBP | ||
| Autre | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les moteurs de la croissance des obligations à haut rendement jusqu'en 2032 ?
Les besoins de refinancement, la demande institutionnelle pour des revenus, le financement des centres de données et un pipeline en reprise de fusions, acquisitions et rachats par effet de levier soutiennent la croissance jusqu'en 2032.
Quel type d'émetteur domine les émissions à haut rendement ?
Les entreprises non financières représentaient une part de 78,2 % en 2026, tandis que les émetteurs souverains et quasi-souverains des marchés émergents devraient croître à un CAGR de 6,6 % jusqu'en 2032.
Pourquoi les obligations notées BB sont-elles importantes pour les investisseurs ?
Les obligations notées BB représentaient une part de 59,6 % en 2026 et constituent le cœur de meilleure qualité de nombreuses allocations institutionnelles à haut rendement.
Quelle région connaît la croissance la plus rapide pour les obligations à haut rendement ?
L'Asie-Pacifique devrait croître à un CAGR de 6,9 % jusqu'en 2032, soutenue par l'évolution de la base d'émetteurs régionaux et la résilience des conditions financières.
Comment le crédit privé affecte-t-il les obligations à haut rendement publiques ?
Le crédit privé est en concurrence pour certaines transactions de finance à effet de levier, notamment parmi les emprunteurs les plus faibles, tandis que les obligations publiques restent importantes pour les financements plus importants et la distribution institutionnelle liquide.
Pourquoi les obligations senior garanties attirent-elles l'attention ?
Les obligations senior garanties devraient croître à un CAGR de 6,1 % jusqu'en 2032, car les garanties peuvent améliorer la protection des investisseurs et aider les émetteurs à obtenir des spreads d'emprunt plus faibles.