
Tamaño y Participación del Mercado de Bonos de Alto Rendimiento
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.5 Billones de dólares |
| Tamaño del Mercado (2032) | 3.10 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.30 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bonos de Alto Rendimiento por Mordor Intelligence
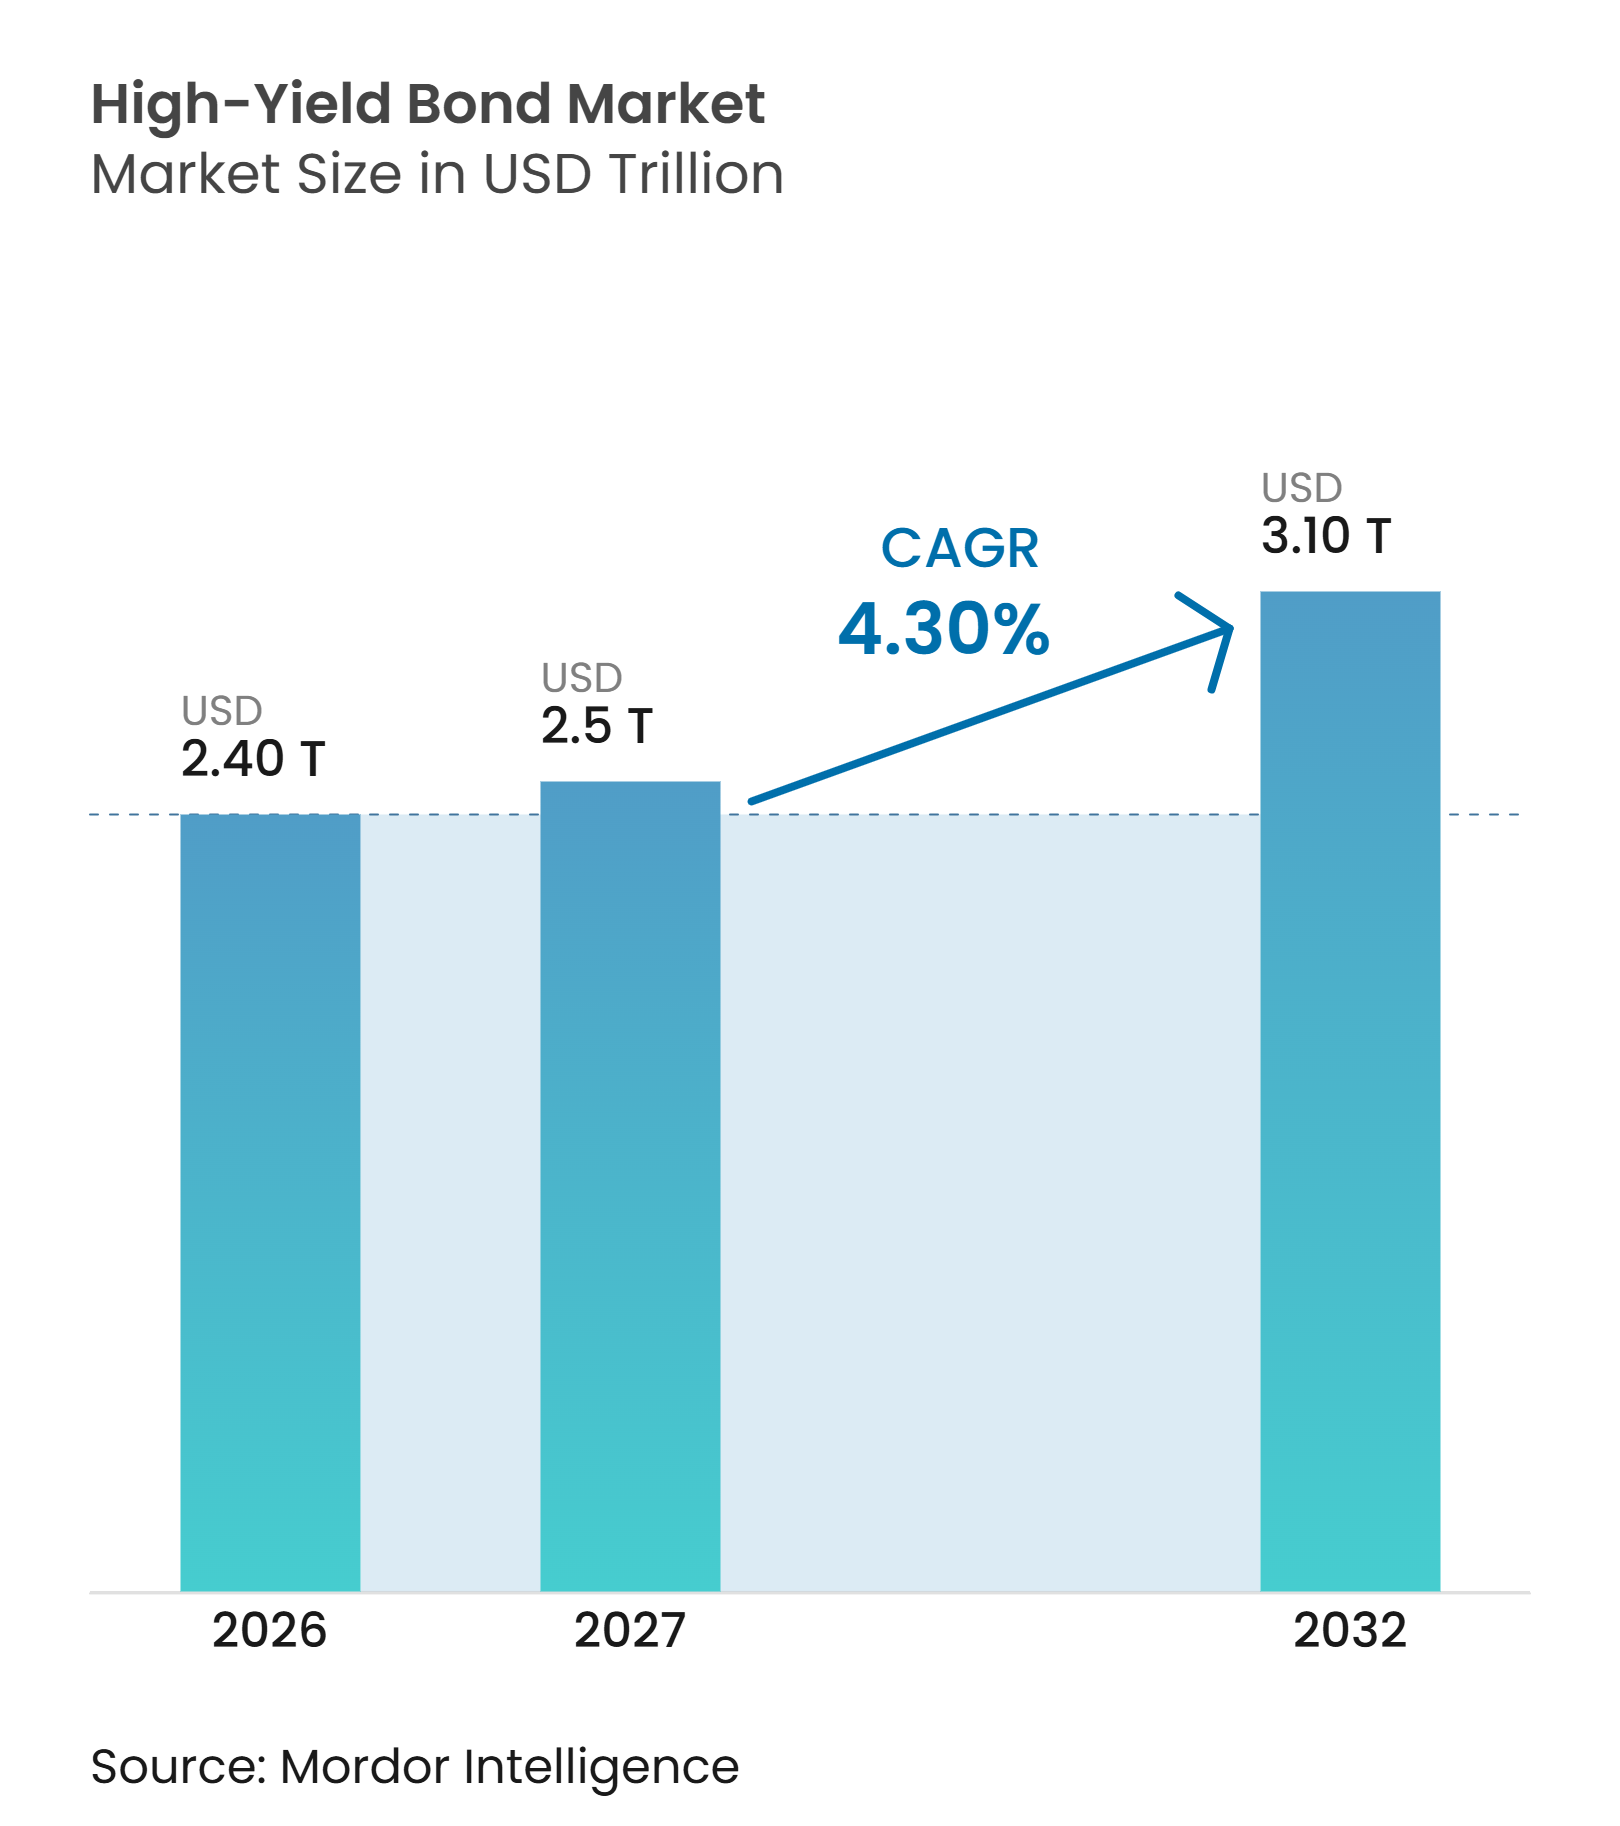
Se espera que el tamaño del Mercado de Bonos de Alto Rendimiento crezca de 2,40 billones de USD en 2026 a 2,5 billones de USD en 2027 y se prevé que alcance los 3,10 billones de USD para 2032 a una CAGR del 4,30% durante 2027-2032.
Los inversores institucionales continúan buscando ingresos por encima de las alternativas de grado de inversión, mientras que las necesidades de refinanciación mantienen activo el flujo de emisiones. El mercado de bonos de alto rendimiento también está ganando apoyo del financiamiento de centros de datos, ya que los operadores utilizan deuda de grado especulativo para financiar instalaciones respaldadas por arrendamientos a largo plazo con hiperescaladores. Las condiciones crediticias siguen siendo desiguales porque la fuerte demanda y los impagos globales más bajos coexisten con mayor tensión entre los emisores con calificaciones más bajas. El crédito privado compite por algunas transacciones, pero los bonos públicos conservan un papel en las necesidades de financiación más grandes, la fijación de precios transparente y la distribución institucional amplia. El mercado de bonos de alto rendimiento dependerá, por tanto, de una selección crediticia disciplinada, especialmente a medida que los costos de refinanciación se reajusten y el muro de vencimientos se desplace hacia 2028-2032.
Conclusiones Clave del Informe
- Por tipo de emisor, los corporativos no financieros captaron el 78,2% de la participación del mercado de bonos de alto rendimiento en 2026, mientras que se proyecta que los bonos soberanos y cuasi-soberanos de mercados emergentes crezcan a una CAGR del 6,6% hasta 2032.
- Por calificación crediticia, los bonos con calificación BB mantuvieron el 59,6% de la participación del mercado de bonos de alto rendimiento en 2026, mientras que se proyecta que los bonos con calificación CCC e inferior crezcan a una CAGR del 5,2% hasta 2032.
- Por tiempo restante hasta el vencimiento, los bonos con 1 año a menos de 5 años captaron el 47,3% de la participación del mercado de bonos de alto rendimiento en 2026, mientras que se proyecta que la categoría de 5 años a menos de 10 años crezca a una CAGR del 5,4% hasta 2032.
- Por antigüedad y garantía, los bonos senior no garantizados representaron el 58,1% de la participación del mercado de bonos de alto rendimiento en 2026, mientras que se proyecta que los bonos senior garantizados crezcan a una CAGR del 6,1% hasta 2032.
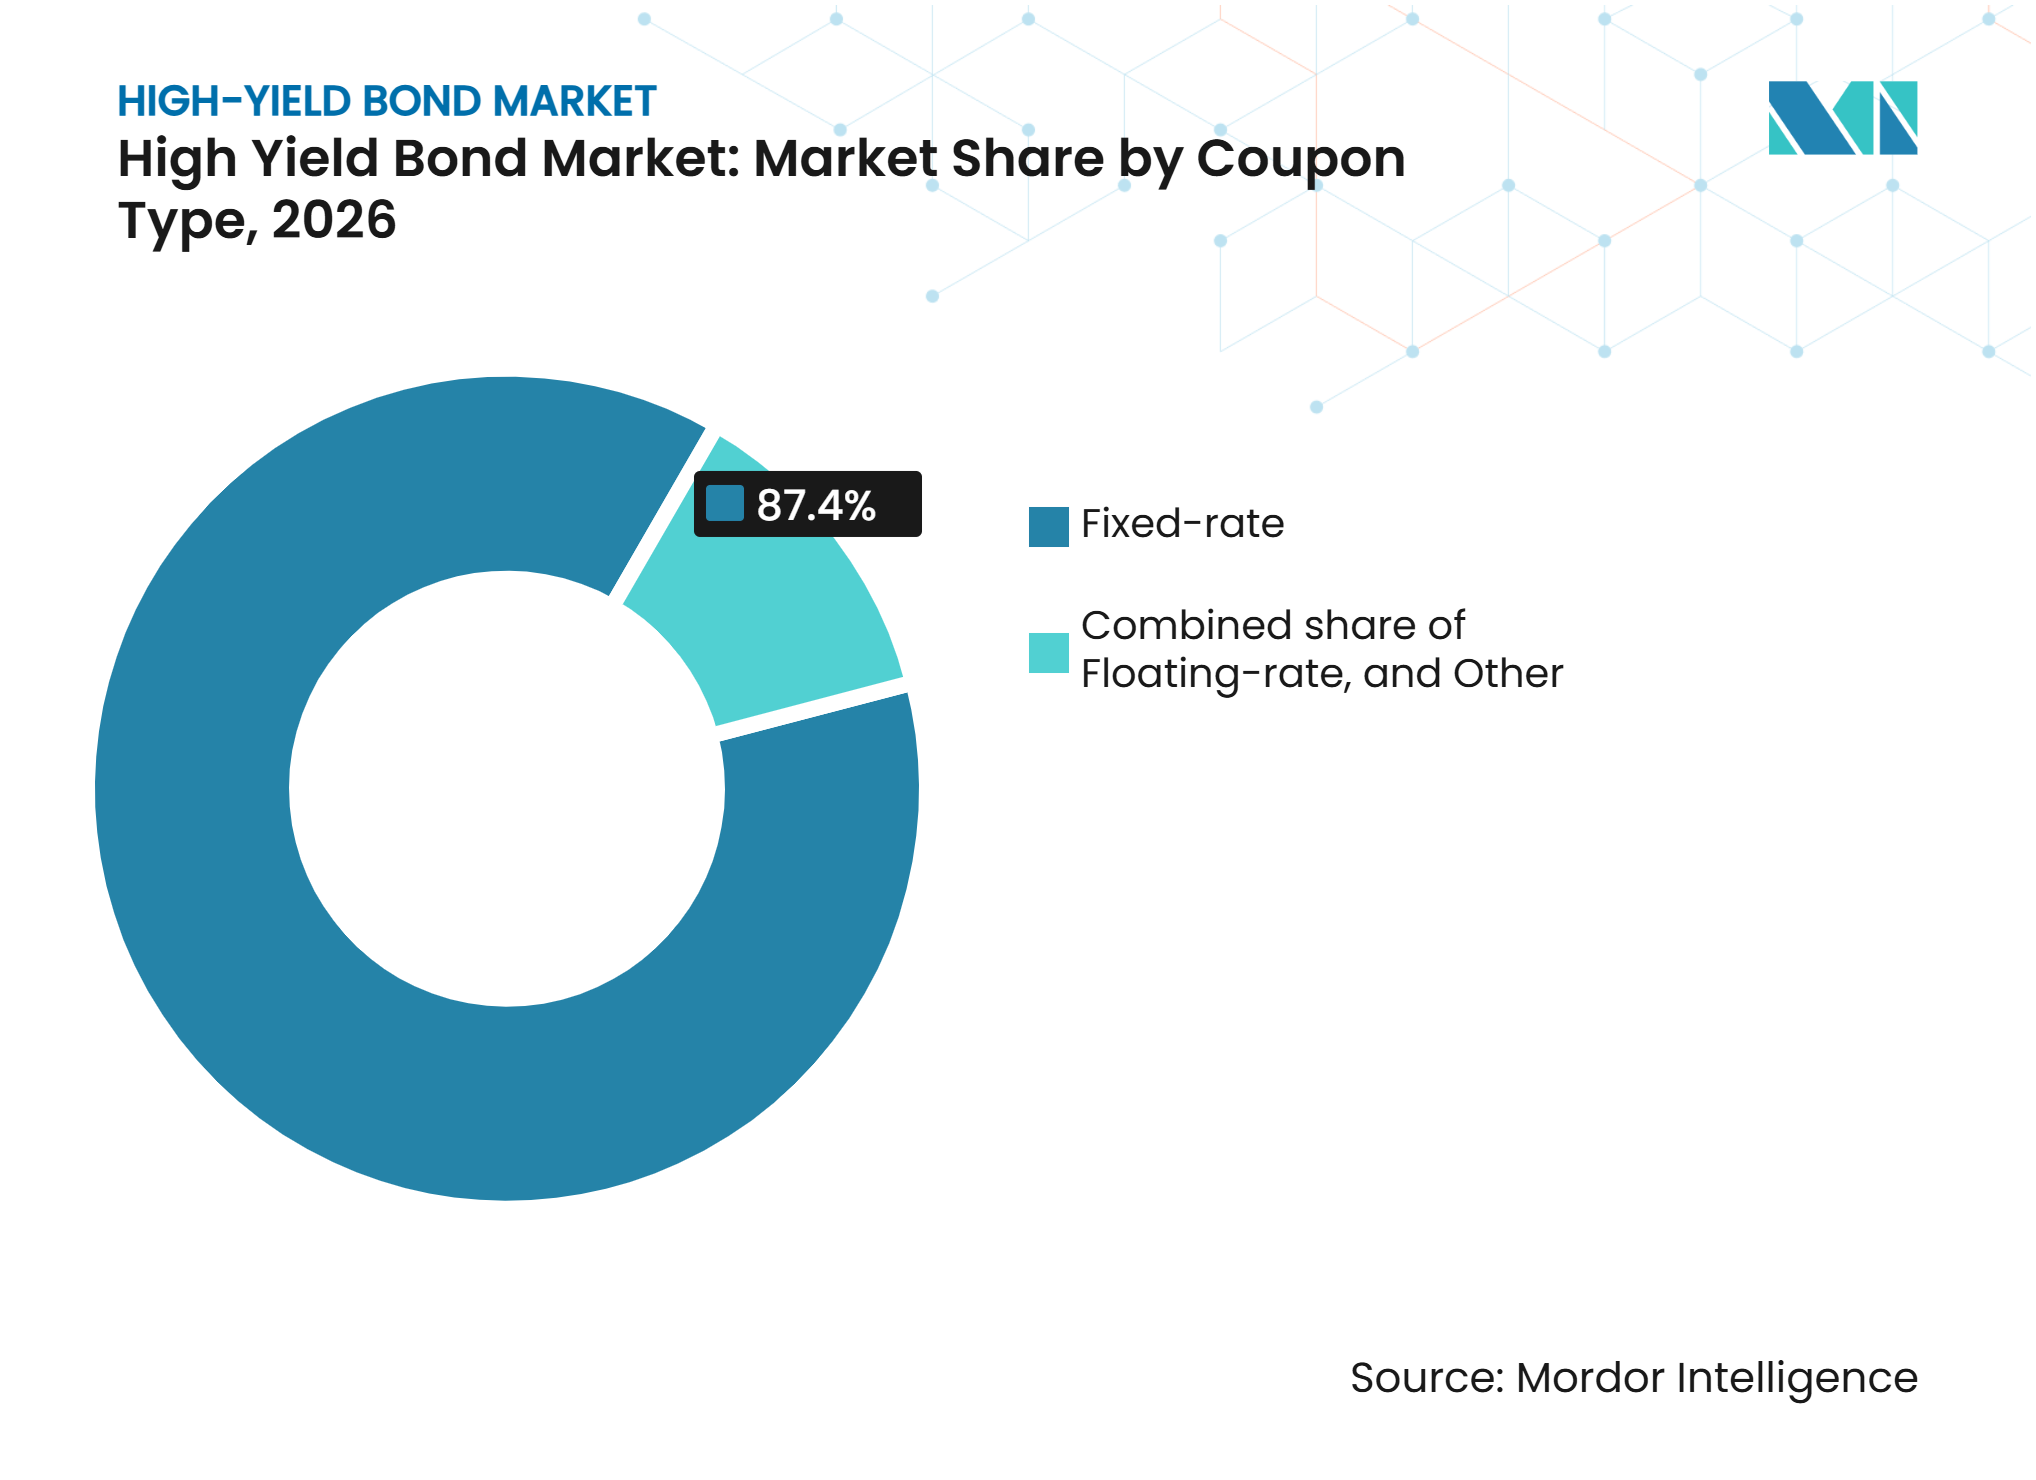
- Por tipo de cupón, los bonos de tasa fija mantuvieron el 87,4% de la participación del mercado de bonos de alto rendimiento en 2026, mientras que se proyecta que los bonos de tasa flotante crezcan a una CAGR del 7,2% hasta 2032.
- Por moneda, los bonos denominados en USD captaron el 69,6% de la participación del mercado de bonos de alto rendimiento en 2026, mientras que se proyecta que el segmento de otras monedas crezca a una CAGR del 5,8% hasta 2032.
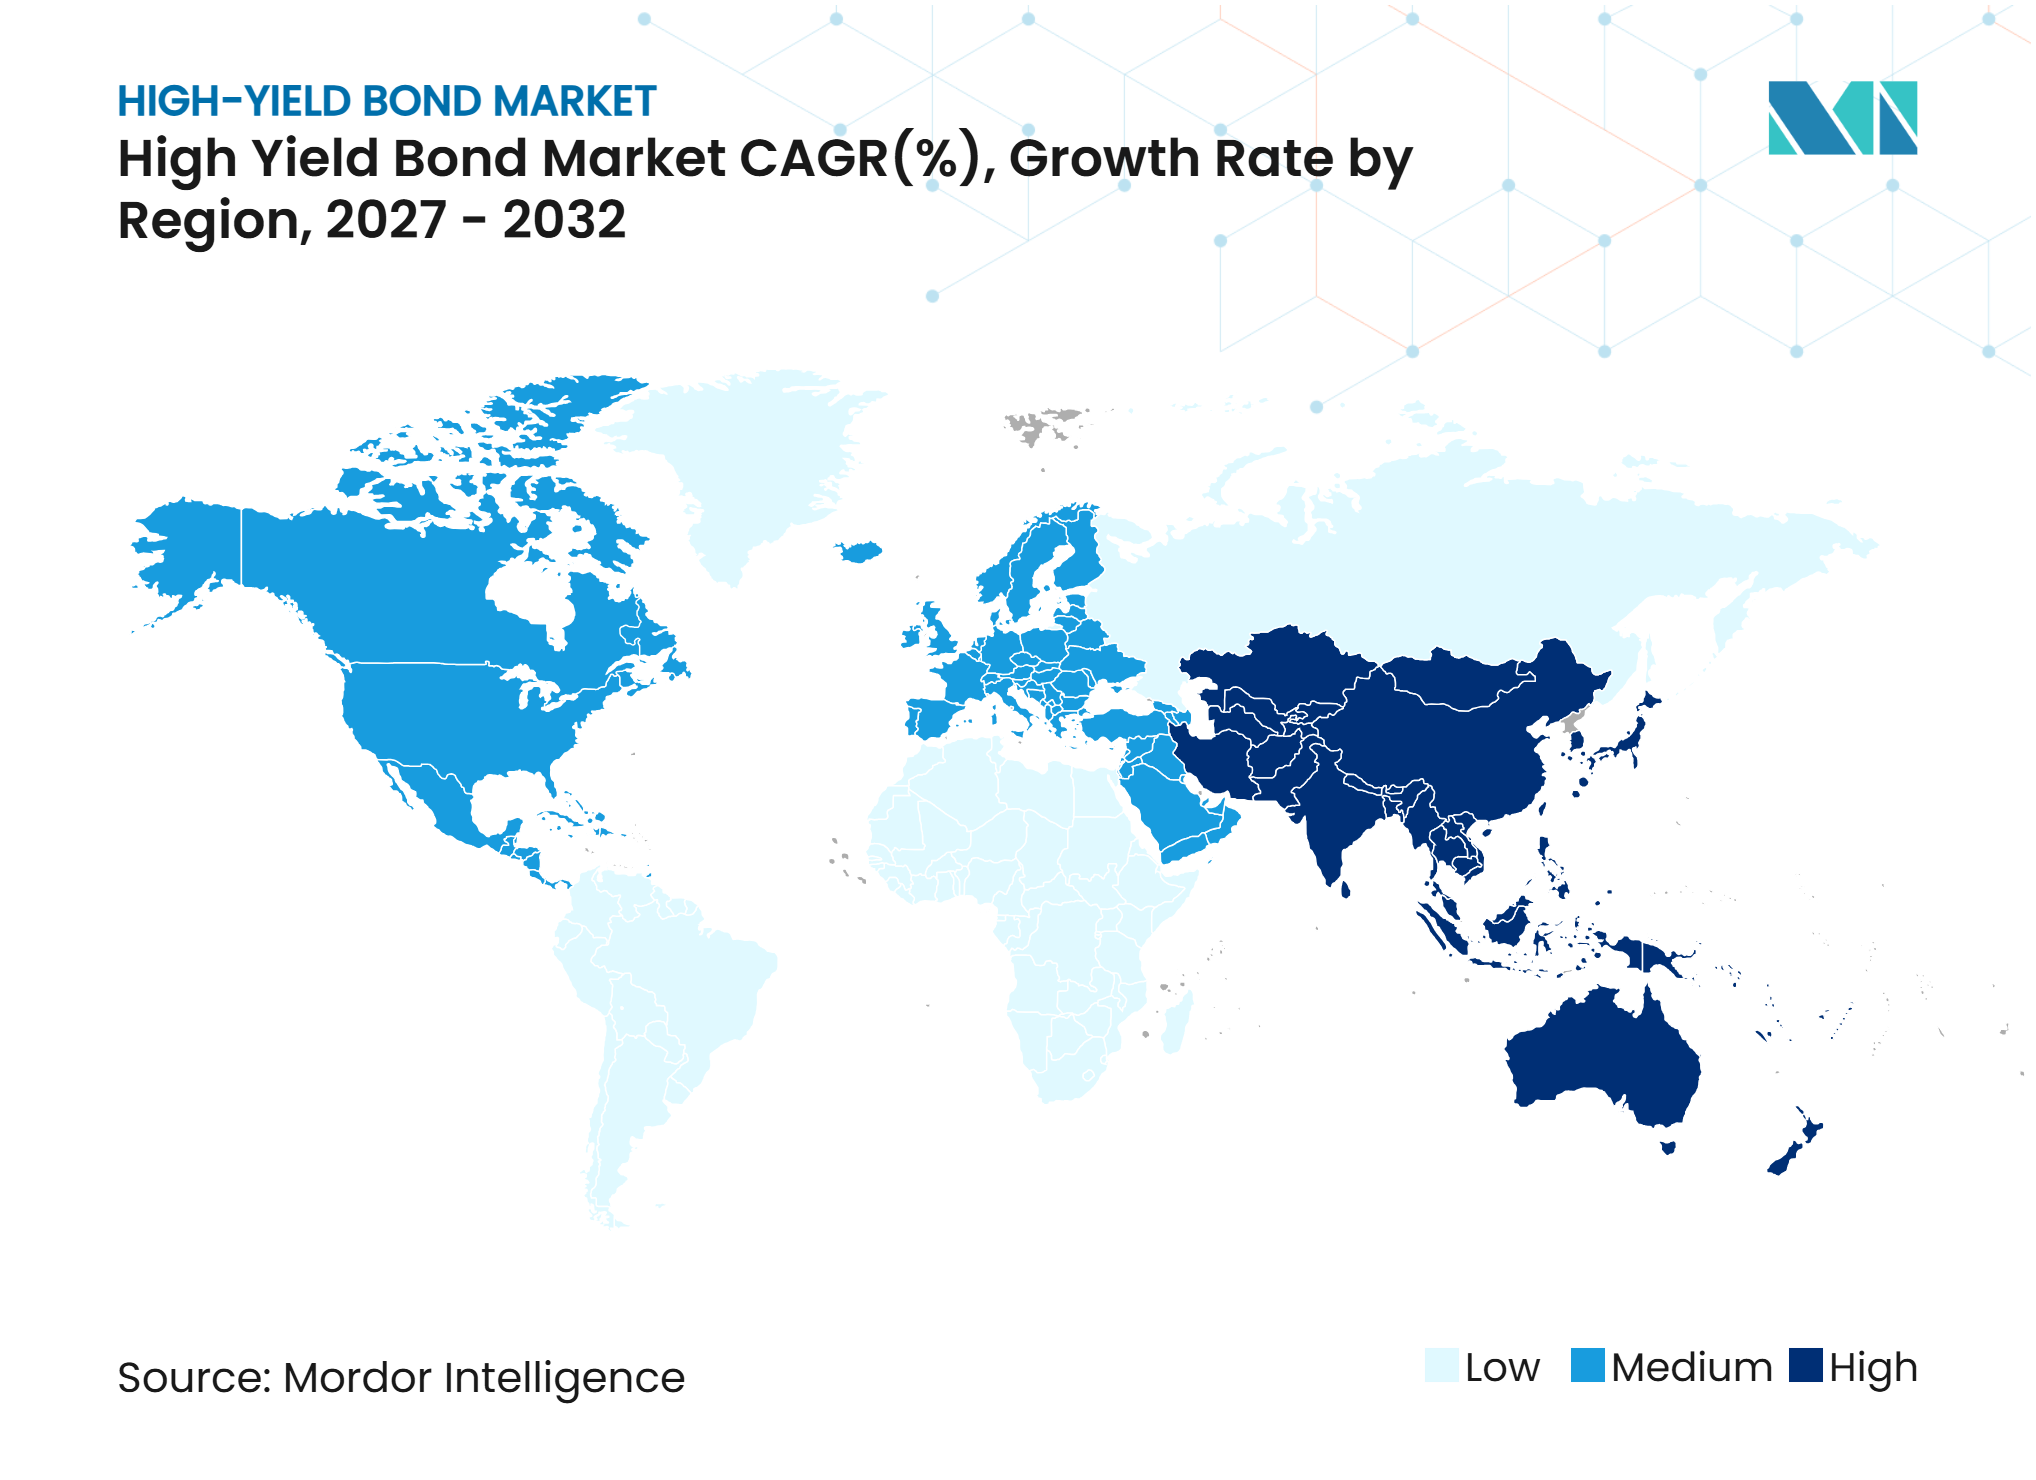
- Por geografía, América del Norte mantuvo el 59,7% de la participación del mercado de bonos de alto rendimiento en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 6,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda Institucional de Ingresos de Alto Rendimiento | +1.1% | Global | Mediano plazo (2-4 años) |
| Refinanciación de Deuda Corporativa y Gestión de Vencimientos | +0.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Necesidades de Financiación de Infraestructura de IA y Centros de Datos | +0.7% | América del Norte, con repercusión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Recuperación en Fusiones, Adquisiciones y Compras Apalancadas | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Mejora de la Calidad Crediticia y Acceso al Mercado para Emisores Elegibles | +0.4% | Global | Largo plazo (≥ 4 años) |
| Financiación a Tasa Fija Atractiva en Comparación con Canales de Financiación Alternativos | +0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de los Inversores Institucionales por Ingresos de Alto Rendimiento
La demanda institucional sigue siendo un apoyo importante para el mercado de bonos de alto rendimiento porque los planes de pensiones, las aseguradoras y las carteras multiactivos necesitan ingresos más allá de los valores de grado de inversión. El mercado de crédito primario de Estados Unidos opera en su nivel más competitivo registrado, según la revisión de Barclays de más de 1 millón de órdenes de inversores desde 2017, y la sobreasignación ha reducido las concesiones en nuevas emisiones. En junio de 2025, JPMorgan Asset Management lanzó el JPMorgan Active High Yield ETF con una inversión de 2.000 millones de USD de CalPERS, que la empresa describió como el mayor lanzamiento de un ETF activo registrado. La emisión récord de obligaciones de préstamo garantizadas también canaliza capital hacia el crédito de alto rendimiento y apoya la demanda durante períodos de volatilidad del mercado. El pronóstico medio de los bancos de inversión para los rendimientos totales de los bonos de alto rendimiento de Estados Unidos en 2026 es del 6,2%, con pronósticos que oscilan entre el 5% y el 8,5%[1]. Esta base de demanda apoya la emisión, pero no elimina la necesidad de distinguir entre créditos BB de mayor calidad y créditos CCC en situación de tensión.
Refinanciación de Deuda Corporativa y Gestión de Vencimientos
La refinanciación ha dominado la oferta durante 3 años consecutivos y sigue siendo un impulsor clave del mercado de bonos de alto rendimiento. La OCDE informó que el 31% de la deuda no grado de inversión pendiente debe refinanciarse entre 2026 y 2028, y el 67% de esa deuda tiene cupones del 6% o menos. La refinanciación representó el 72% de los ingresos de las operaciones europeas de alto rendimiento en 2025 y el 50% en el primer trimestre de 2026, lo que demuestra que los emisores están abordando los vencimientos antes de que la presión alcance su punto máximo[2]. Las refinanciaciones anticipadas extienden los vencimientos hasta 2028-2032, concentrando un muro de vencimientos posterior que podría sostener la emisión durante el período de pronóstico. Los prestatarios con calificación BB y B con acceso al mercado han estado extendiendo vencimientos, mientras que las empresas con calificaciones más bajas enfrentan mayores reajustes de cupones y un acceso más limitado al capital. Este contraste otorga a los gestores activos un papel más importante en la evaluación de la solidez del balance y la capacidad de refinanciación.
Necesidades de Financiación de Infraestructura de IA y Centros de Datos
La construcción de centros de datos ha creado un nuevo canal de emisión para el mercado de bonos de alto rendimiento. La emisión de alto rendimiento relacionada con la IA en Estados Unidos alcanzó los 26.600 millones de USD en los primeros 4 meses de 2026, más del doble del total del año completo 2025. Meridian Arc Holdco recaudó un bono de alto rendimiento de 5.700 millones de USD en abril de 2026, atrayendo casi 20.000 millones de USD en órdenes para financiar dos centros de datos en Indiana. Legal & General Asset Management estimó que los centros de datos podrían representar entre el 5% y el 10% de la oferta de alto rendimiento de Estados Unidos en 2026. Las estructuras de arrendamiento neto triple con inquilinos hiperescaladores de grado de inversión están ayudando a los emisores con calificaciones más bajas a obtener financiación institucional con diferenciales más ajustados. JPMorgan actuó como coordinador principal en la oferta de notas senior garantizadas de 4.250 millones de USD de Hut 8 para Beacon Point en junio de 2026, demostrando la demanda de los inversores por estructuras de alto rendimiento de infraestructura de IA garantizada[3].
Recuperación en Fusiones, Adquisiciones y Compras Apalancadas
Las fusiones, adquisiciones y compras apalancadas se están reconstruyendo tras varios años de menor actividad causada por diferencias de valoración y cautela de los patrocinadores. Para febrero de 2026, los bancos estaban trabajando en 100.000 millones de USD de deuda de compras apalancadas, con 3 cuartas partes de ese monto siendo sindicadas activamente[4]. Barclays proyectó entre 100.000 millones y 120.000 millones de USD de financiación para fusiones y adquisiciones y entre 70.000 millones y 90.000 millones de USD de emisión de compras apalancadas en 2026. Es probable que el mercado de bonos de alto rendimiento reciba una mayor proporción de las transacciones transfronterizas más grandes, mientras que los patrocinadores más pequeños continúan utilizando prestamistas directos. La emisión de préstamos relacionados con fusiones y adquisiciones en Estados Unidos aumentó un 9% en 2025 hasta los 142.000 millones de USD, con 46 operaciones por encima de los 1.000 millones de USD, en comparación con 36 en 2024. Este patrón favorece a los créditos más grandes que pueden acceder a amplios mercados de deuda sindicada y pueden respaldar una nueva oferta de mayor calidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de Impagos y Deterioro de la Solvencia entre los Emisores con Calificaciones Más Bajas | -1.1% | Global | Corto plazo (≤ 2 años) |
| Elevados Costos de Endeudamiento y Condiciones Adversas de Tasas de Interés | -0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Erosión de Cláusulas Restrictivas y Riesgos de Gestión de Pasivos | -0.5% | América del Norte, con repercusión en Europa | Mediano plazo (2-4 años) |
| Competencia del Crédito Privado y la Financiación mediante Préstamos Apalancados | -0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Impagos y Deterioro de la Solvencia entre los Emisores con Calificaciones Más Bajas
El riesgo de impago se concentra en la parte con calificaciones más bajas del mercado de bonos de alto rendimiento, en lugar de distribuirse uniformemente entre los emisores. Moody's situó la probabilidad de impago esperada a 1 año para las empresas de alto rendimiento de Estados Unidos en el 3,2% en el primer trimestre de 2026, mientras que los emisores con calificación CCC e inferior enfrentaron tasas de impago del 14,2% al 18,6%. Los canjes en situación de dificultad representaron el 65% de los impagos corporativos en 2025, lo que significa que las tasas de impago reportadas pueden no capturar toda la debilidad crediticia subyacente. En Europa, la tasa de impago de bonos de grado especulativo de los últimos 12 meses alcanzó el 4% a finales de 2025 antes de moderarse al 2,6% en el segundo trimestre de 2026, tras 31 rebajas y 13 mejoras de calificación en el primer trimestre. Una protección de cláusulas restrictivas más débil también puede reducir las recuperaciones en bonos no garantizados, aumentando el riesgo de pérdida para los inversores sub-B. La diferencia entre los prestatarios BB resilientes y los emisores CCC en situación de dificultad hace que el análisis crediticio a nivel de emisor sea más determinante.
Elevados Costos de Endeudamiento y Condiciones Adversas de Tasas de Interés
Los costos de endeudamiento siguen siendo superiores a los niveles que prevalecían cuando gran parte del stock actual de deuda de alto rendimiento fue emitida en 2020 y 2021. La OCDE encontró que el 67% de la deuda no grado de inversión con vencimiento entre 2026 y 2028 tiene cupones del 6% o menos, por lo que la refinanciación puede redirigir el efectivo de la inversión hacia el pago de intereses. PIMCO indicó que los cupones de la deuda con vencimiento podrían duplicarse para los prestatarios con calificación B y CCC. El mayor gasto en intereses limita el flujo de caja libre y restringe las oportunidades de mejora del perfil crediticio en empresas con alto apalancamiento. Los diferenciales más ajustados no compensan completamente el costo total del endeudamiento para los emisores con calificaciones más bajas. Estas condiciones pueden limitar el acceso al mercado para los prestatarios sub-BB y favorecer a las empresas con balances más sólidos, garantías aseguradas o planes de refinanciación anticipada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Emisor:
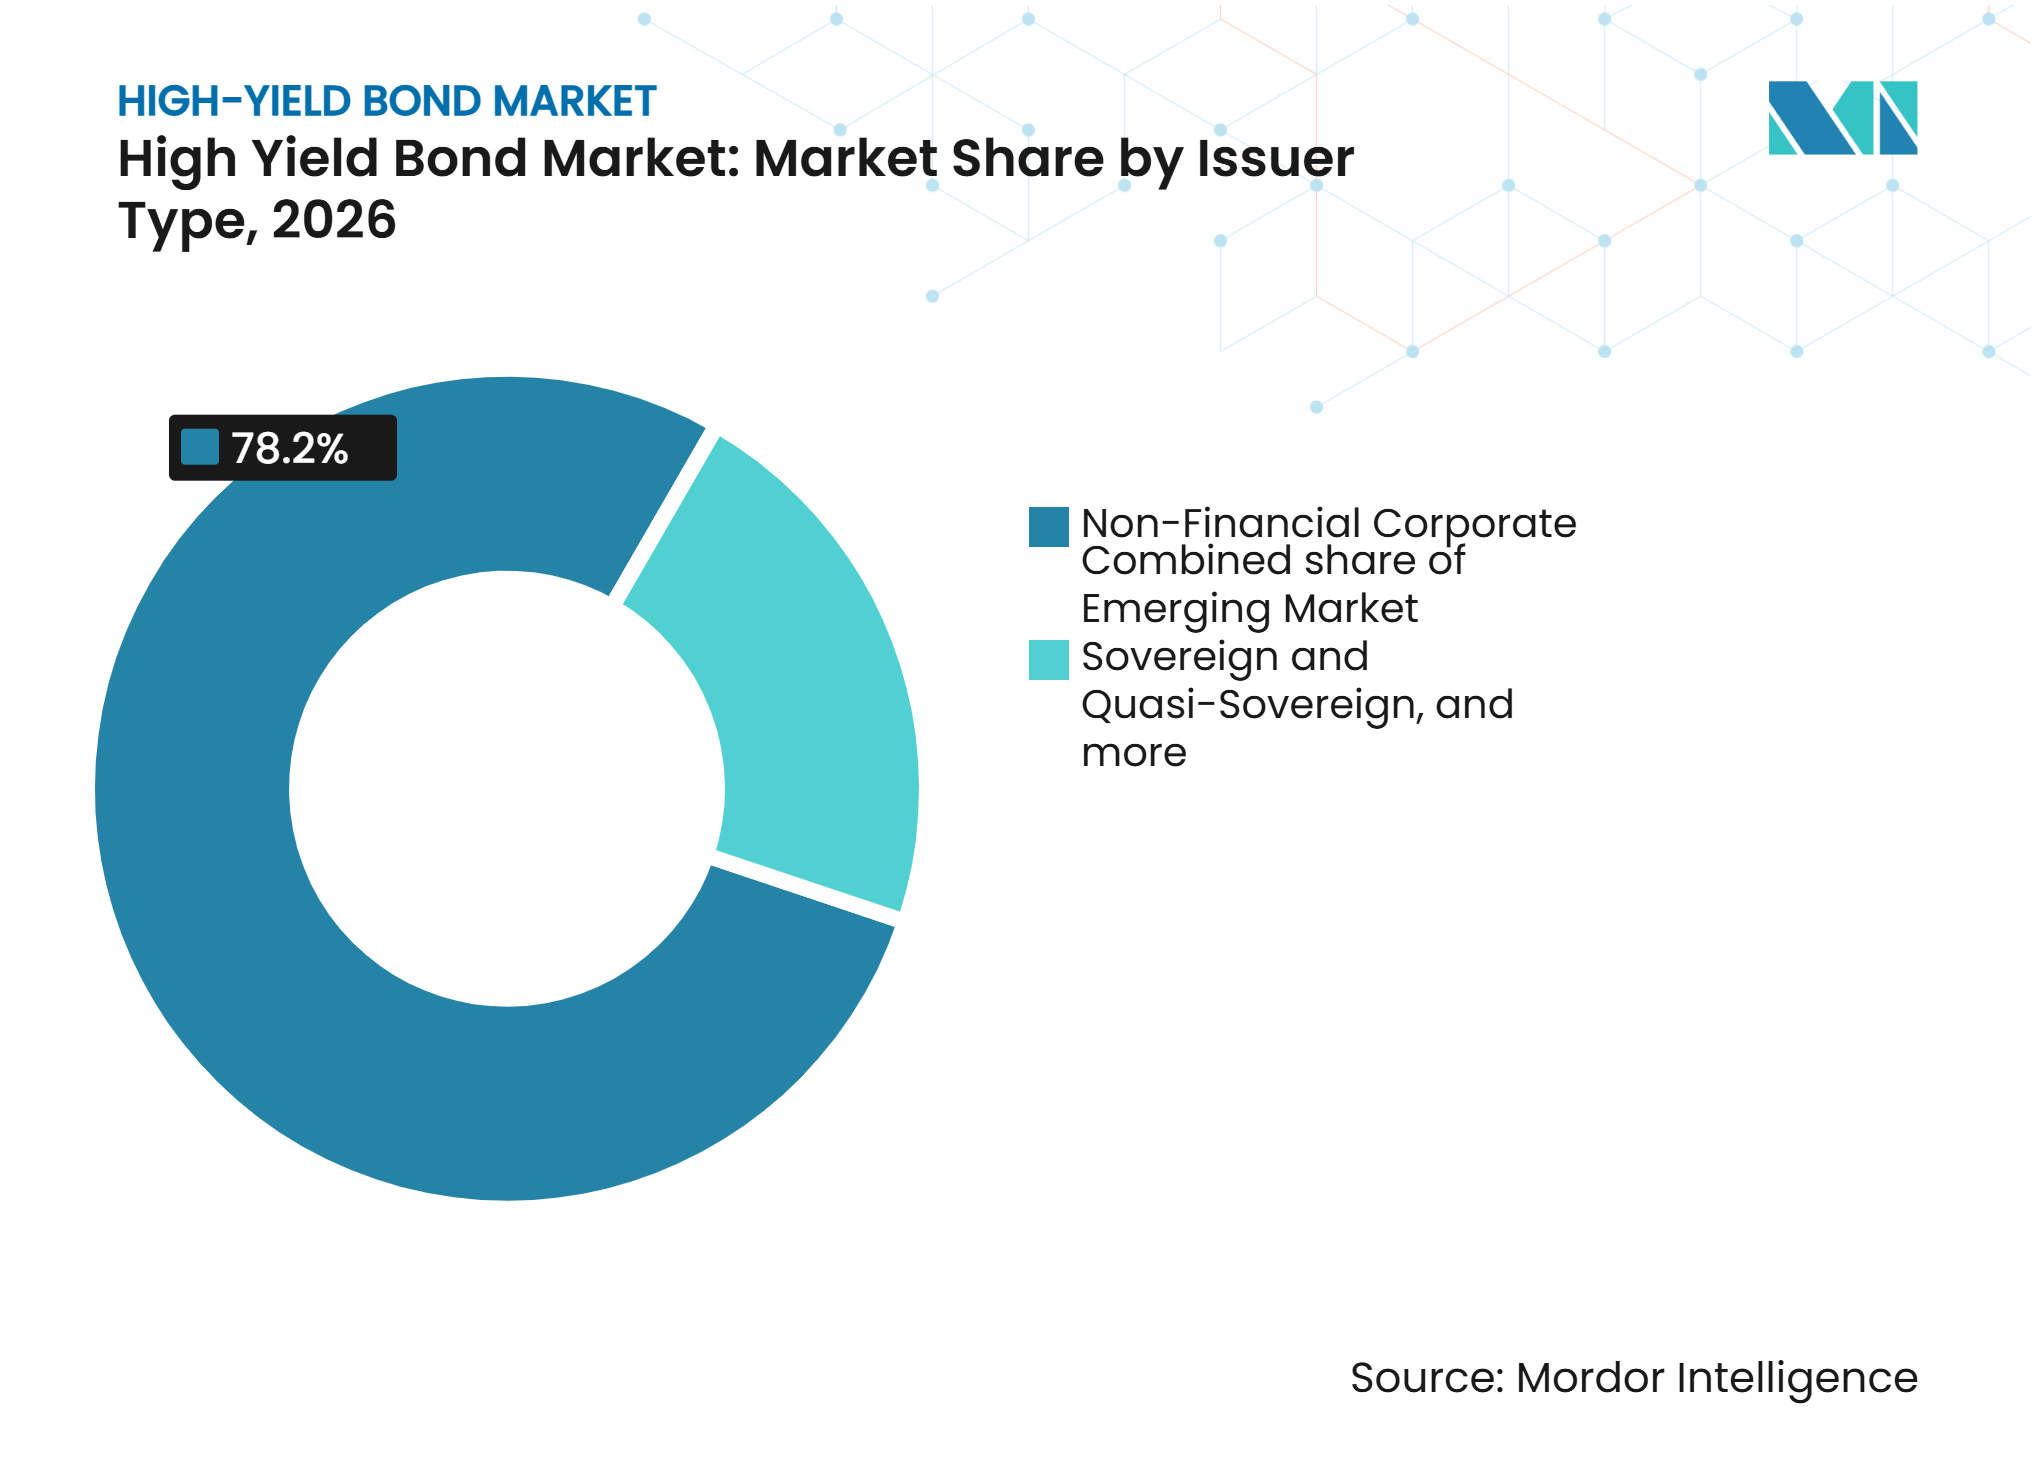
La Emisión Corporativa Sigue Siendo el Pilar Fundamental Mientras los Soberanos se ExpandenLos corporativos no financieros representaron el 78,2% del tamaño del mercado de bonos de alto rendimiento en 2026. Las empresas de comunicaciones, energía, salud y consumo utilizan los bonos como canal principal de mercados de capitales para la financiación corporativa apalancada. Los emisores corporativos financieros siguen siendo un grupo más pequeño pero significativo que incluye bancos, aseguradoras y otras instituciones. Los instrumentos de Nivel 1 Adicional y Nivel 2 de los bancos europeos proporcionan un canal recurrente que está determinado por los requisitos de capital de Basilea III. Los operadores de infraestructura de IA también están incorporándose a la base de emisores con estructuras que combinan características de financiación de proyectos y formatos de bonos corporativos.
Se proyecta que los emisores soberanos y cuasi-soberanos de mercados emergentes crezcan a una CAGR del 6,6% de 2027 a 2032. El índice de alto rendimiento de Asia ha cambiado a medida que los emisores del sector inmobiliario chino han disminuido y los soberanos fronterizos y los operadores de infraestructura cuasi-soberana se han vuelto más prominentes. En mayo de 2026, la emisión primaria soberana de mercados emergentes alcanzó los 13.500 millones de USD, superando el promedio mensual de 10 años de 10.700 millones de USD. Bolivia, Egipto y la República Democrática del Congo accedieron a los mercados internacionales durante el mes. Los programas de reforma respaldados por el Fondo Monetario Internacional en el África Subsahariana y el Asia Meridional están ampliando la base de emisores elegibles y apoyando un crecimiento más rápido.


Por Calificación Crediticia:
Los Bonos BB Forman el Núcleo Mientras los Bonos CCC Siguen Siendo de Alto RiesgoLos bonos con calificación BB representaron el 59,6% del mercado de bonos de alto rendimiento en 2026 y forman el núcleo de muchos mandatos institucionales. Alrededor del 55% del índice de alto rendimiento de Estados Unidos tenía calificación BB a mediados de 2026, lo que supone 10 puntos porcentuales más que una década antes. Los ángeles caídos y el movimiento de emisores más arriesgados hacia el crédito privado han apoyado esta composición de mayor calidad. Los bonos con calificación B siguen siendo el nivel intermedio y son considerados por varios gestores activos como atractivos para los ingresos ajustados al riesgo. Las tasas de impago globales de alto rendimiento fueron del 1,5% a finales de 2025 y se concentraron principalmente en el segmento CCC.
Se proyecta que los bonos con calificación CCC e inferior crezcan a una CAGR del 5,2% hasta 2032. El crecimiento refleja un universo de emisores de grado especulativo más amplio, mayor acceso a mercados emergentes, migración de calificaciones tras los reajustes de cupones y la demanda de gestores de deuda en situación de dificultad. La industria de bonos de alto rendimiento debe equilibrar esta oportunidad de crecimiento frente al riesgo de impago materialmente mayor en la categoría. Los bonos CCC+ tuvieron una tasa de impago a 1 año del 16,2%, mientras que Moody's situó la categoría CCC más amplia en un rango del 14,2% al 18,6%. Los requisitos de la Regla 144A de la SEC y de reporte TRACE de FINRA continúan mejorando los estándares de divulgación e información en todo el espectro de calificaciones.
Por Tiempo Restante hasta el Vencimiento:
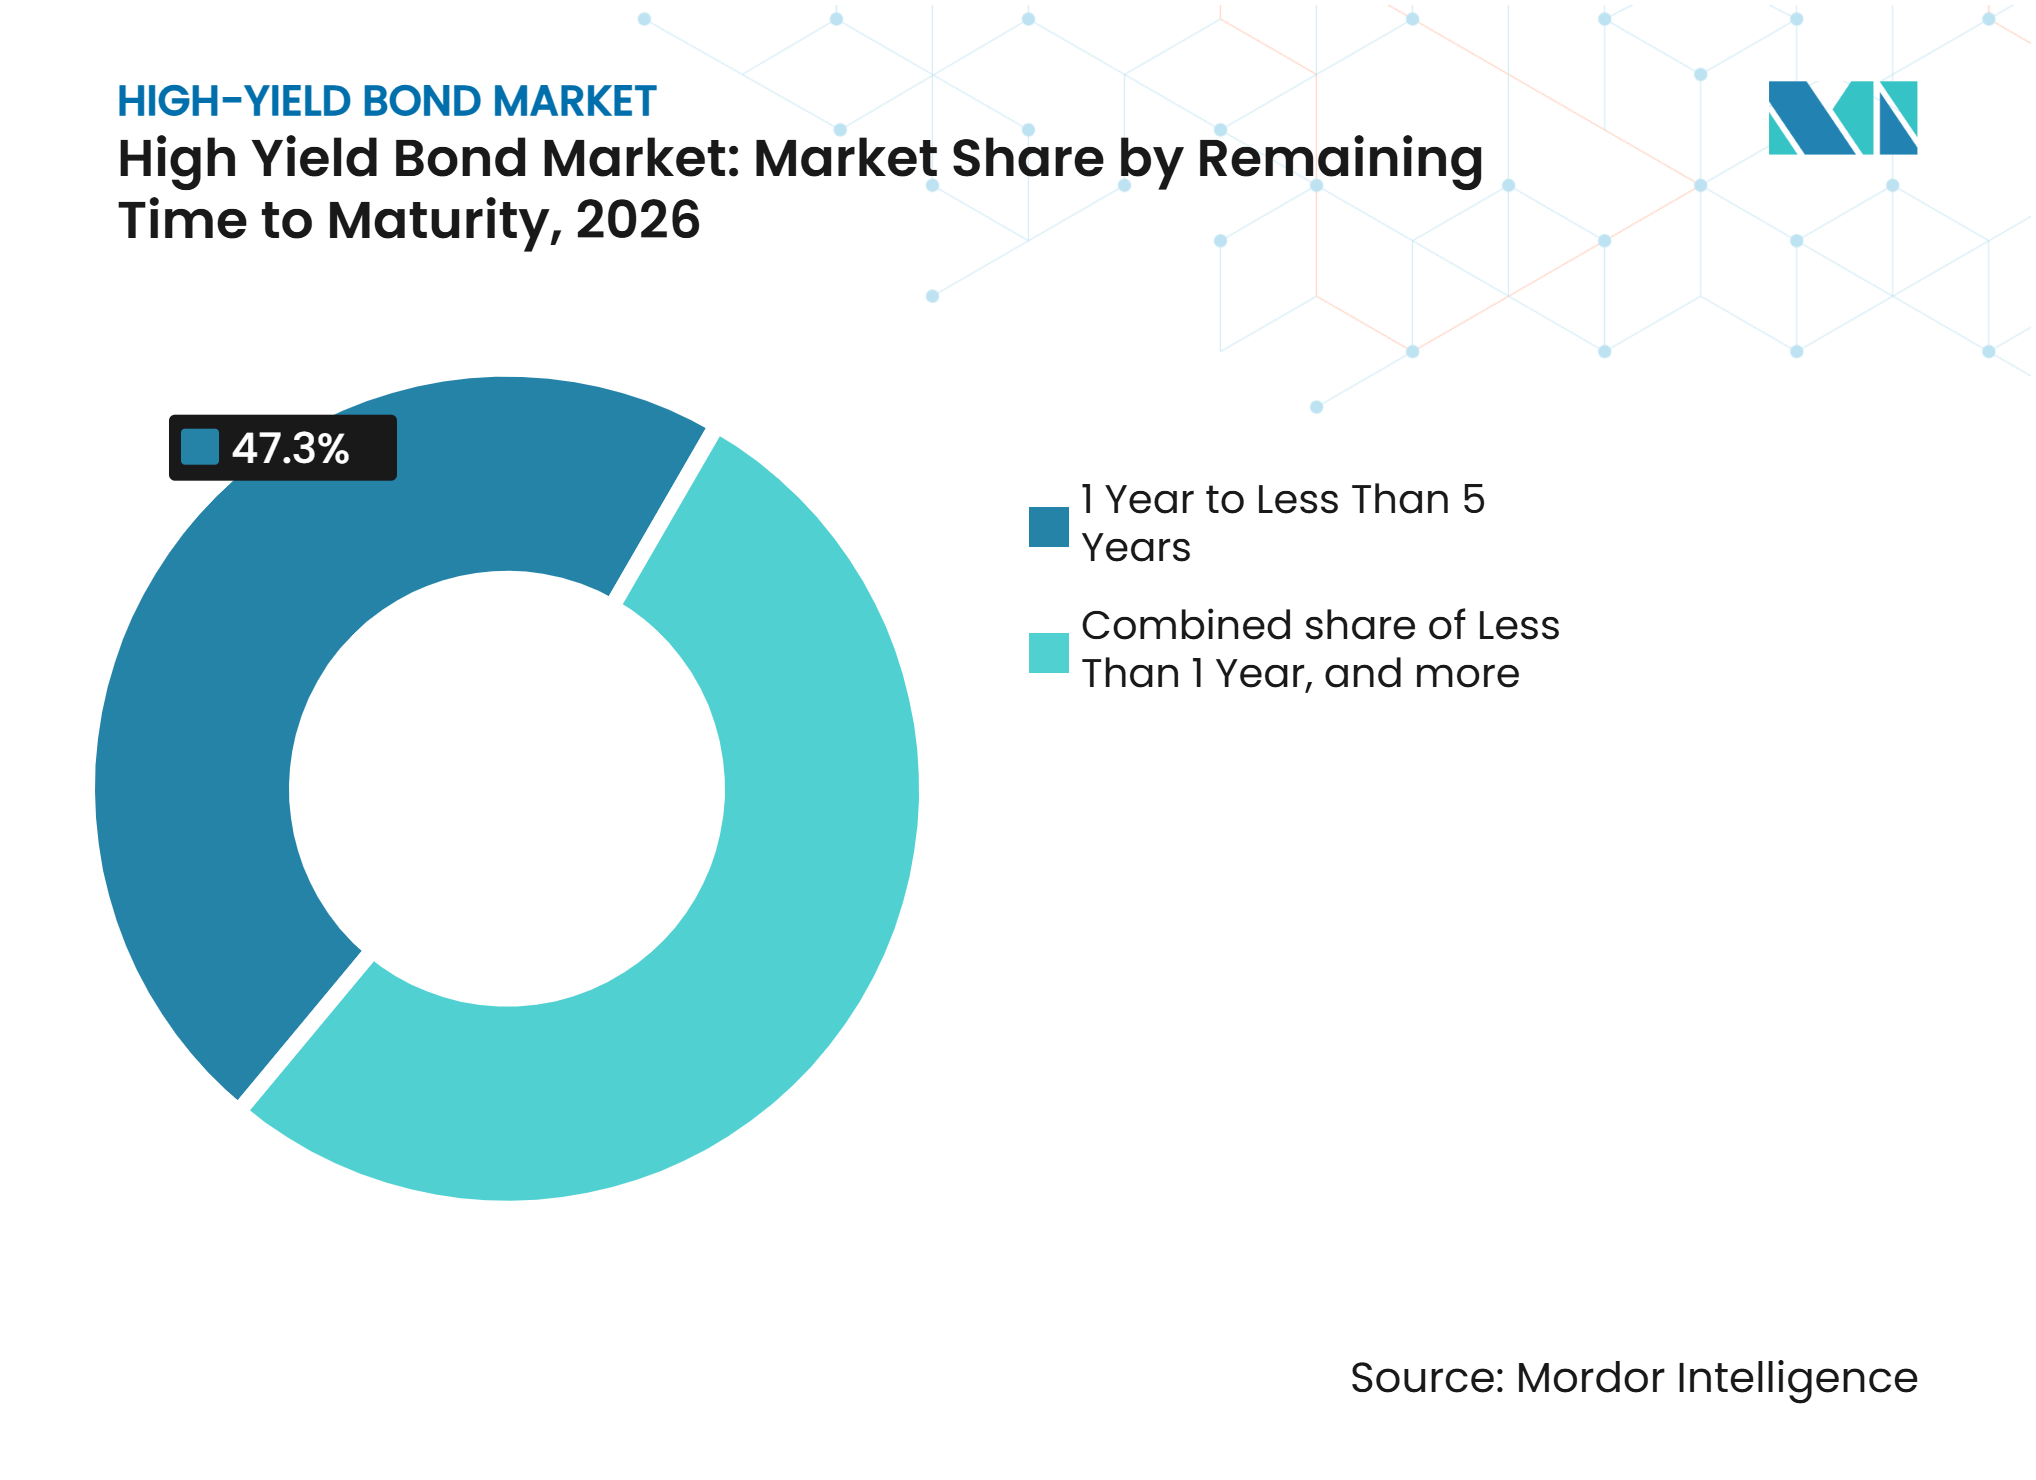
Los Bonos a Corto Plazo Lideran Mientras los Plazos Medios se ConsolidanLos bonos con un vencimiento restante de 1 año a menos de 5 años mantuvieron una participación del 47,3% en 2026. Los emisores prefieren duraciones más cortas en un entorno de tasas elevadas, mientras que los inversores buscan ingresos con menor sensibilidad a los movimientos de tasas. El vencimiento promedio de los bonos europeos de alto rendimiento recién emitidos cayó a 5,6 años en 2025 desde 5,8 años en 2024. Las estrategias de corta duración también atraen a los inversores orientados a pasivos que desean ingresos sin riesgo de duración extendida. Los bonos con menos de 1 año de vencimiento restante seguirán siendo un indicador útil de las necesidades de refinanciación a medida que se aproxime el próximo muro de vencimientos.
Se proyecta que la categoría de 5 años a menos de 10 años crezca a una CAGR del 5,4% de 2027 a 2032. Se espera que los emisores de mayor calidad que completen la refinanciación en 2026 y 2027 extiendan los vencimientos a medida que las tasas se moderen. Esto puede fijar los costos de financiación y reducir la frecuencia de futuras refinanciaciones. El mercado de bonos de alto rendimiento se beneficia cuando los emisores BB adyacentes al grado de inversión desarrollan la escala necesaria para acceder eficientemente a estructuras a más largo plazo. Es probable que los bonos con 10 años o más de vencimiento restante sigan siendo una categoría más pequeña utilizada principalmente por cuasi-soberanos y corporativos adyacentes al grado de inversión. Estos emisores utilizan vencimientos más largos para alinear la financiación con activos y pasivos de larga duración.

Por Antigüedad y Garantía:
Los Bonos No Garantizados Lideran Mientras las Estructuras Garantizadas Ganan TerrenoLos bonos senior no garantizados representaron una participación del 58,1% en 2026. Siguen siendo el instrumento estándar para los emisores recurrentes de alto rendimiento que no necesitan comprometer activos específicos. Los bonos subordinados e instrumentos junior o híbridos son utilizados principalmente por empresas financieras para la gestión de capital regulatorio bajo Basilea III y Solvencia II. Los bancos europeos han emitido determinados valores de Nivel 1 Adicional y Nivel 2, mientras que los bonos junior e híbridos respaldan las estructuras de conglomerados y sociedades holding. La industria de bonos de alto rendimiento continúa utilizando financiación no garantizada donde los emisores establecidos tienen acceso fiable al mercado y suficiente confianza de los inversores.
Se proyecta que los bonos senior garantizados crezcan a una CAGR del 6,1% hasta 2032. Oaktree señaló que más bonos de alto rendimiento se están emitiendo en forma senior garantizada. Los financiamientos de centros de datos han contribuido a impulsar este cambio porque los arrendamientos netos triples con inquilinos hiperescaladores de grado de inversión pueden respaldar estructuras garantizadas. Los bonos garantizados pueden lograr diferenciales más bajos incluso cuando el emisor está por debajo del grado de inversión. Las menores recuperaciones en bonos no garantizados en un entorno con cláusulas restrictivas ligeras también hacen que la financiación respaldada por activos sea más atractiva para los inversores. Esto puede aumentar gradualmente el valor estratégico de los activos comprometidos en el mercado de bonos de alto rendimiento.
Por Tipo de Cupón:
Los Bonos de Tasa Fija Dominan Mientras Aumenta la Demanda de Tasa FlotanteLos bonos de tasa fija captaron una participación del 87,4% en 2026 y siguen siendo el formato principal de ingresos contractuales en el mercado de bonos de alto rendimiento. Los emisores prefieren costos de interés predecibles para la planificación financiera. Los fondos de pensiones y las carteras de seguros también utilizan bonos de tasa fija para satisfacer los requisitos de ingresos y duración. La mayoría de las transacciones de compras apalancadas y refinanciación continúan utilizando estructuras de tasa fija. La prima de rendimiento sobre la deuda de grado de inversión apoya su continua relevancia para los inversores orientados a los ingresos.
Se proyecta que los bonos de tasa flotante crezcan a una CAGR del 7,2% hasta 2032. Su crecimiento refleja una relación más estrecha entre las estructuras de bonos públicos y las estructuras de crédito privado o préstamos sindicados ampliamente. Los prestatarios pueden emitir notas de tasa flotante que proporcionan exposición compatible con obligaciones de préstamo garantizadas sin utilizar un formato de préstamo totalmente sindicado. La nueva emisión de obligaciones de préstamo garantizadas superó los 150.000 millones de USD en un solo trimestre en 2025, lo que apoyó la demanda de instrumentos de tasa flotante que pueden entrar en los fondos de garantías. El recorte de tasas de 25 puntos básicos de la Reserva Federal en diciembre de 2025 y su cautelosa orientación futura también apoyaron el interés en los ingresos de tasa flotante como cobertura parcial contra la incertidumbre de tasas.
Por Moneda:
Los Bonos en Dólares Estadounidenses Lideran Mientras Otras Monedas Amplían el AccesoLos bonos denominados en USD representaron una participación del 69,6% en 2026, respaldados por la base de inversores más profunda y la mayor liquidez en el mercado secundario. El mercado de bonos de alto rendimiento de Estados Unidos en circulación era de 1,47 billones de USD a finales de 2025. El alto rendimiento denominado en EUR era de 574.000 millones de EUR (675.200 millones de USD), y el alto rendimiento asiático era de 114.000 millones de USD. El segmento en EUR es la segunda categoría de moneda más grande y sirve principalmente a los emisores corporativos europeos. Los requisitos de divulgación de la ESMA bajo el Reglamento de Folletos de la Unión Europea determinan la emisión en esta parte del mercado de bonos de alto rendimiento.
Se proyecta que otras monedas, incluidas la libra esterlina y determinadas denominaciones en moneda fuerte de mercados emergentes, crezcan a una CAGR del 5,8% hasta 2032. Egipto emitió un bono en dólares estadounidenses de doble tramo con rendimientos del 8,625% al 9,45% a principios de 2025, mientras que Kenia fijó el precio de un bono en dólares estadounidenses a 11 años con un cupón del 9,5%. Arabia Saudita recaudó 11.500 millones de USD en enero de 2026 a partir de un libro de órdenes que superó los 28.000 millones de USD. La expansión del acceso soberano de los mercados emergentes puede ampliar las oportunidades de moneda para los mandatos globales. Los programas de reforma respaldados por el Fondo Monetario Internacional son un factor importante para los países que buscan un acceso duradero a los mercados de capital externos.
Análisis Geográfico
América del Norte mantuvo una participación del 59,7% del mercado de bonos de alto rendimiento en 2026 y sigue siendo el principal centro de las finanzas apalancadas globales. La emisión de alto rendimiento de Estados Unidos totalizó 328.000 millones de USD en 2025, el total anual más alto desde 2021. Los pronósticos de los intermediarios sitúan la emisión de 2026 entre 340.000 millones y 380.000 millones de USD. Los bonos BB representaron el 55% del índice de Estados Unidos a mediados de 2026, mientras que la tasa de impago proyectada para 2026 era del 1,75%.
Europa es el segundo mercado regional más grande y registró una emisión primaria de 148.900 millones de EUR (175.130 millones de USD) en 2025. La emisión primaria europea alcanzó los 50.400 millones de EUR (59.290 millones de USD) en el segundo trimestre de 2026, un aumento del 6,7% respecto al año anterior. El Reino Unido, Alemania y Francia anclan la base de emisores, mientras que España e Italia contribuyen con emisores de consumo, telecomunicaciones e industria. Los mercados europeos emergentes registraron más mejoras que rebajas de calificación en el primer trimestre de 2026, aunque los productos químicos, el embalaje y los bienes de consumo continuaron enfrentando presión en las calificaciones.
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,9% de 2027 a 2032, la tasa más rápida entre las regiones. El índice de alto rendimiento de Asia era de entre 114.000 millones y 115.000 millones de USD a principios de 2026, y sus 10 mayores emisores representaban el 40% del peso de referencia. El alto rendimiento asiático obtuvo un rendimiento del 9,81% en 2025 hasta noviembre, respaldado por tasas de impago fuera del sector inmobiliario chino del 0,5%. El Banco Asiático de Desarrollo informó que los mercados financieros regionales se mantuvieron resilientes hasta finales de 2025 y principios de 2026, respaldados por una política monetaria acomodaticia y la mejora de las condiciones económicas. En Oriente Medio y África, la transacción de bonos de Arabia Saudita de enero de 2026 y la emisión soberana del África Subsahariana vinculada a los programas de reforma del Fondo Monetario Internacional están ampliando el conjunto de oportunidades regionales.
Panorama Competitivo
Concentración del Mercado
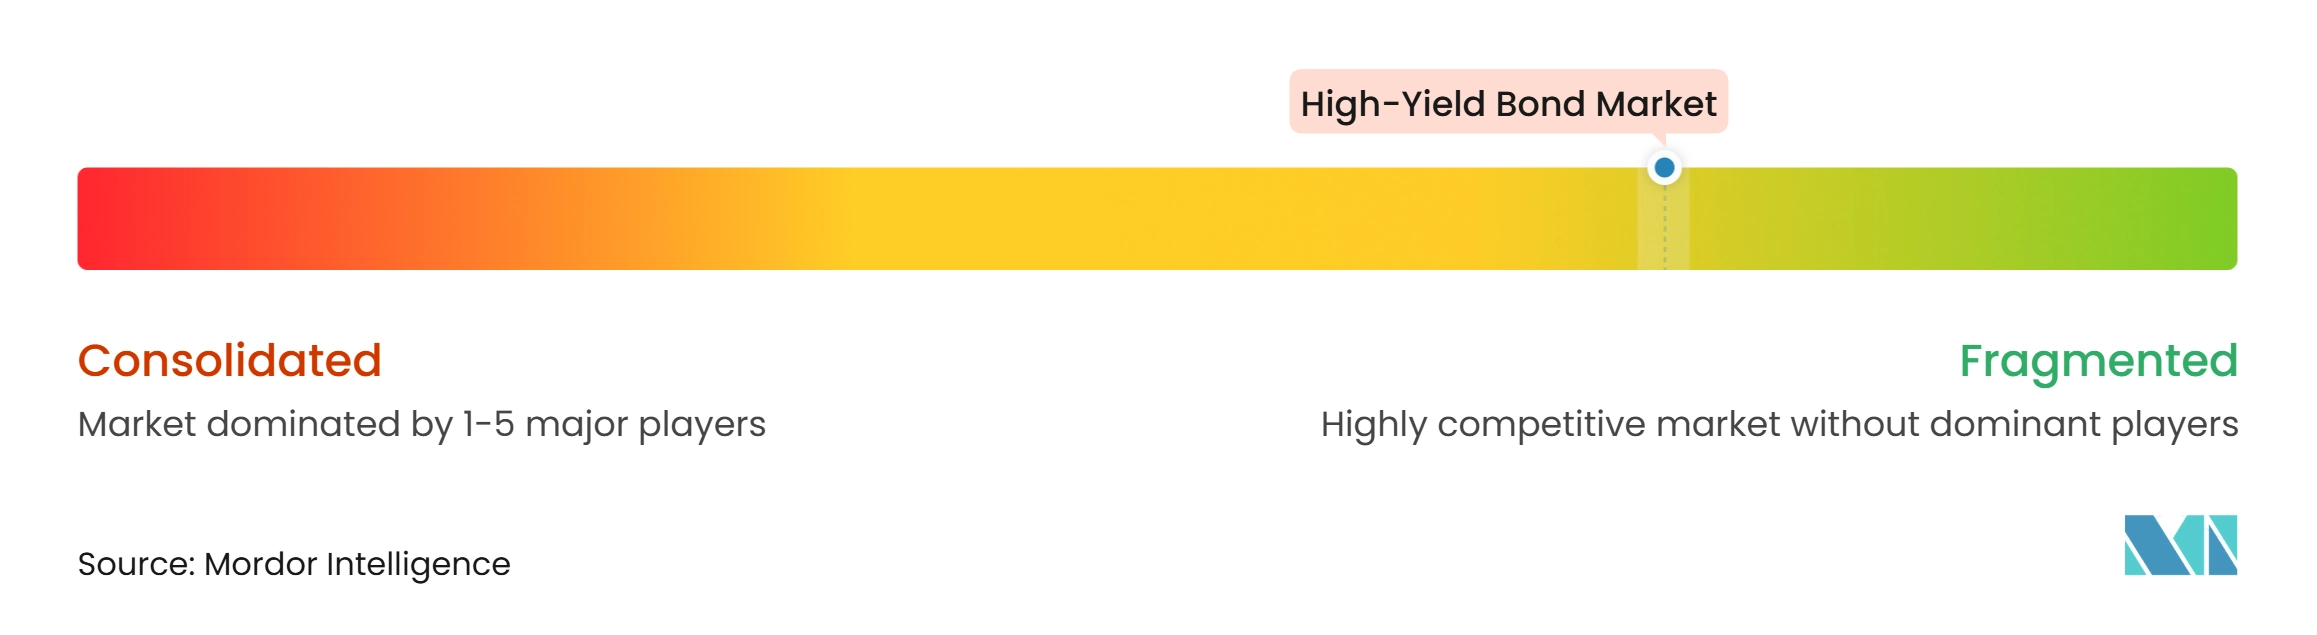
El mercado de bonos de alto rendimiento está fragmentado, con competencia distribuida entre gestores de activos tradicionales, inversores especializados en crédito, gestores de activos alternativos y plataformas de negociación electrónica. BlackRock, PGIM, PIMCO, JPMorgan Asset Management, Wellington Management, Oaktree, Apollo, KKR y Ares compiten a través de estrategias de inversión diferenciadas, redes de distribución y capacidades de investigación crediticia. La competencia se centra cada vez más en los fondos cotizados en bolsa (ETF) de bajo costo, los productos de corta duración y las estrategias de crédito público-privado combinadas. En junio de 2025, JPMorgan Asset Management lanzó su ETF activo de bonos de alto rendimiento, JPHY, anclado por una inversión de 2.000 millones de USD de CalPERS, con una comisión de gestión del 0,45%. En febrero de 2025, BlackRock convirtió su Fondo Municipal de Alto Rendimiento en el iShares High Yield Muni Active ETF, reflejando el cambio hacia estructuras de inversión cotizadas en bolsa.
Los gestores de activos alternativos como Oaktree, Apollo, KKR y Ares compiten por las asignaciones institucionales a través de estrategias que abarcan la deuda pública de alto rendimiento y el crédito privado. Wellington Management ha destacado cómo el crédito privado puede financiar a los prestatarios de alto rendimiento más débiles, dejando potencialmente a los mercados de bonos públicos con un perfil de riesgo de emisor diferente. Las oportunidades de inversión regionales también influyen en la competencia, particularmente en Asia, donde las perspectivas de enero de 2026 de Fidelity citaron rendimientos de alto rendimiento del 7,8%, en comparación con el 7,0% en Estados Unidos. Los gestores se diferencian, por tanto, a través de la suscripción de crédito, las capacidades de investigación, la experiencia regional y la capacidad de invertir en mercados públicos y privados.
La tecnología se está convirtiendo en un diferenciador cada vez más importante en la negociación e investigación de bonos de alto rendimiento. En junio de 2026, Tradeweb lanzó TARA, un asistente de investigación impulsado por IA que permite a los operadores institucionales de crédito consultar la actividad de negociación y las condiciones de liquidez mediante indicaciones en lenguaje natural. Trumid reportó un volumen de negociación diario promedio de 10.400 millones de USD para mayo de 2026, un aumento del 53% interanual, a medida que la actividad en su plataforma de negociación electrónica de crédito se expandió. Los gestores de activos también están aplicando análisis predictivos y datos alternativos para identificar el deterioro de los fundamentos de los emisores, los posibles impagos y los riesgos de cláusulas restrictivas con mayor anticipación. El cumplimiento de las disposiciones aplicables de la Regla 144A de la SEC y los requisitos de reporte TRACE de FINRA añade demandas operativas y de reporte, al tiempo que apoya una mayor transparencia del mercado.
Líderes de la Industria de Bonos de Alto Rendimiento
-
BlackRock, Inc.
-
PGIM, Inc.
-
Barings LLC
-
Swiss Life Asset Managers
-
Neuberger
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bonos de Alto Rendimiento Empresas cubiertas en este informe
- BlackRock, Inc.
- PGIM, Inc.
- PIMCO LLC
- JPMorgan Asset Management
- Fidelity Investments
- T. Rowe Price Group, Inc.
- Neuberger
- Barings LLC
- AllianceBernstein Holding L.P.
- Wellington Management Group LLP
- Franklin Templeton
- Invesco Ltd.
- The Vanguard Group, Inc.
- Janus Henderson Group plc
- Nuveen LLC
- MFS Investment Management
- Oaktree Capital Management, L.P.
- Apollo Global Management, Inc.
- KKR & Co. Inc.
- Swiss Life Asset Managers
Desarrollos recientes de la industria en Mercado de Bonos de Alto Rendimiento
- Septiembre de 2026: Tradeweb mejoró su modelo AI-Price para bonos corporativos de grado de inversión y alto rendimiento, logrando una mejora del 30% en la precisión de precios frente al punto de referencia de impresión TRACE anterior, ampliando la cobertura a bonos de mercados emergentes y habilitando análisis avanzados de pre-negociación.
- Julio de 2026: PIMCO lanzó el Fondo GIS Global Bond Opportunities bajo su gama UCITS, una estrategia flexible de bonos globales básicos que asigna dinámicamente entre crédito, tasas y monedas, basándose en una plataforma que gestiona más de 150.000 millones de USD en bonos globales.
- Junio de 2026: JPMorgan actuó como coordinador principal en una oferta de notas senior garantizadas de 4.250 millones de USD para el centro de datos Beacon Point de Hut 8 en Texas, la mayor relación préstamo-costo registrada para un bono de computación de alto rendimiento, ilustrando el creciente apetito institucional por estructuras de alto rendimiento de infraestructura de IA garantizada.
- Junio de 2026: Tradeweb lanzó TARA, un asistente conversacional impulsado por IA para los participantes institucionales del mercado de crédito de Estados Unidos, que permite consultas en lenguaje natural sobre flujos de negociación, liquidez e inteligencia de precios, con expansión planificada a clases de activos adicionales.
Alcance del Informe Global del Mercado de Bonos de Alto Rendimiento
Resumen de la segmentación
| Corporativo No Financiero |
| Corporativo Financiero (Bancos + Seguros + Otras Instituciones Financieras) |
| Soberano y Cuasi-Soberano de Mercados Emergentes |
| Categoría BB |
| Categoría B |
| Categoría CCC e Inferior |
| Bonos Sin Calificación |
| Menos de 1 Año |
| 1 Año a Menos de 5 Años |
| 5 Años a Menos de 10 Años |
| 10 Años y Más |
| Senior Garantizado |
| Senior No Garantizado |
| Subordinado |
| Junior / Híbrido |
| Tasa Fija |
| Tasa Flotante |
| Otros |
| USD |
| EUR |
| GBP |
| Otras |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Emisor | Corporativo No Financiero | |
| Corporativo Financiero (Bancos + Seguros + Otras Instituciones Financieras) | ||
| Soberano y Cuasi-Soberano de Mercados Emergentes | ||
| Por Calificación Crediticia | Categoría BB | |
| Categoría B | ||
| Categoría CCC e Inferior | ||
| Bonos Sin Calificación | ||
| Por Tiempo Restante hasta el Vencimiento | Menos de 1 Año | |
| 1 Año a Menos de 5 Años | ||
| 5 Años a Menos de 10 Años | ||
| 10 Años y Más | ||
| Por Antigüedad y Garantía | Senior Garantizado | |
| Senior No Garantizado | ||
| Subordinado | ||
| Junior / Híbrido | ||
| Por Tipo de Cupón | Tasa Fija | |
| Tasa Flotante | ||
| Otros | ||
| Por Moneda | USD | |
| EUR | ||
| GBP | ||
| Otras | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa el crecimiento de los bonos de alto rendimiento hasta 2032?
Las necesidades de refinanciación, la demanda institucional de ingresos, el financiamiento de centros de datos y una cartera en recuperación de fusiones, adquisiciones y compras apalancadas respaldan el crecimiento hasta 2032.
¿Qué tipo de emisor lidera la emisión de alto rendimiento?
Los corporativos no financieros representaron una participación del 78,2% en 2026, mientras que se proyecta que los emisores soberanos y cuasi-soberanos de mercados emergentes crezcan a una CAGR del 6,6% hasta 2032.
¿Por qué son importantes los bonos con calificación BB para los inversores?
Los bonos con calificación BB representaron una participación del 59,6% en 2026 y proporcionan el núcleo de mayor calidad de muchas asignaciones institucionales de alto rendimiento.
¿Qué región crece más rápido en bonos de alto rendimiento?
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,9% hasta 2032, respaldada por cambios en la base de emisores regionales y condiciones financieras resilientes.
¿Cómo afecta el crédito privado a los bonos de alto rendimiento públicos?
El crédito privado compite por algunas transacciones de finanzas apalancadas, particularmente entre los prestatarios más débiles, mientras que los bonos públicos siguen siendo importantes para las financiaciones más grandes y la distribución institucional líquida.
¿Por qué están ganando atención los bonos senior garantizados?
Se proyecta que los bonos senior garantizados crezcan a una CAGR del 6,1% hasta 2032 porque las garantías pueden mejorar la protección del inversor y ayudar a los emisores a lograr diferenciales de endeudamiento más bajos.