
ハイイールド債市場規模シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.5 兆米ドル |
| 市場規模 (2032) | 3.10 兆米ドル |
| 成長率 (2027 - 2032) | 4.30 % |
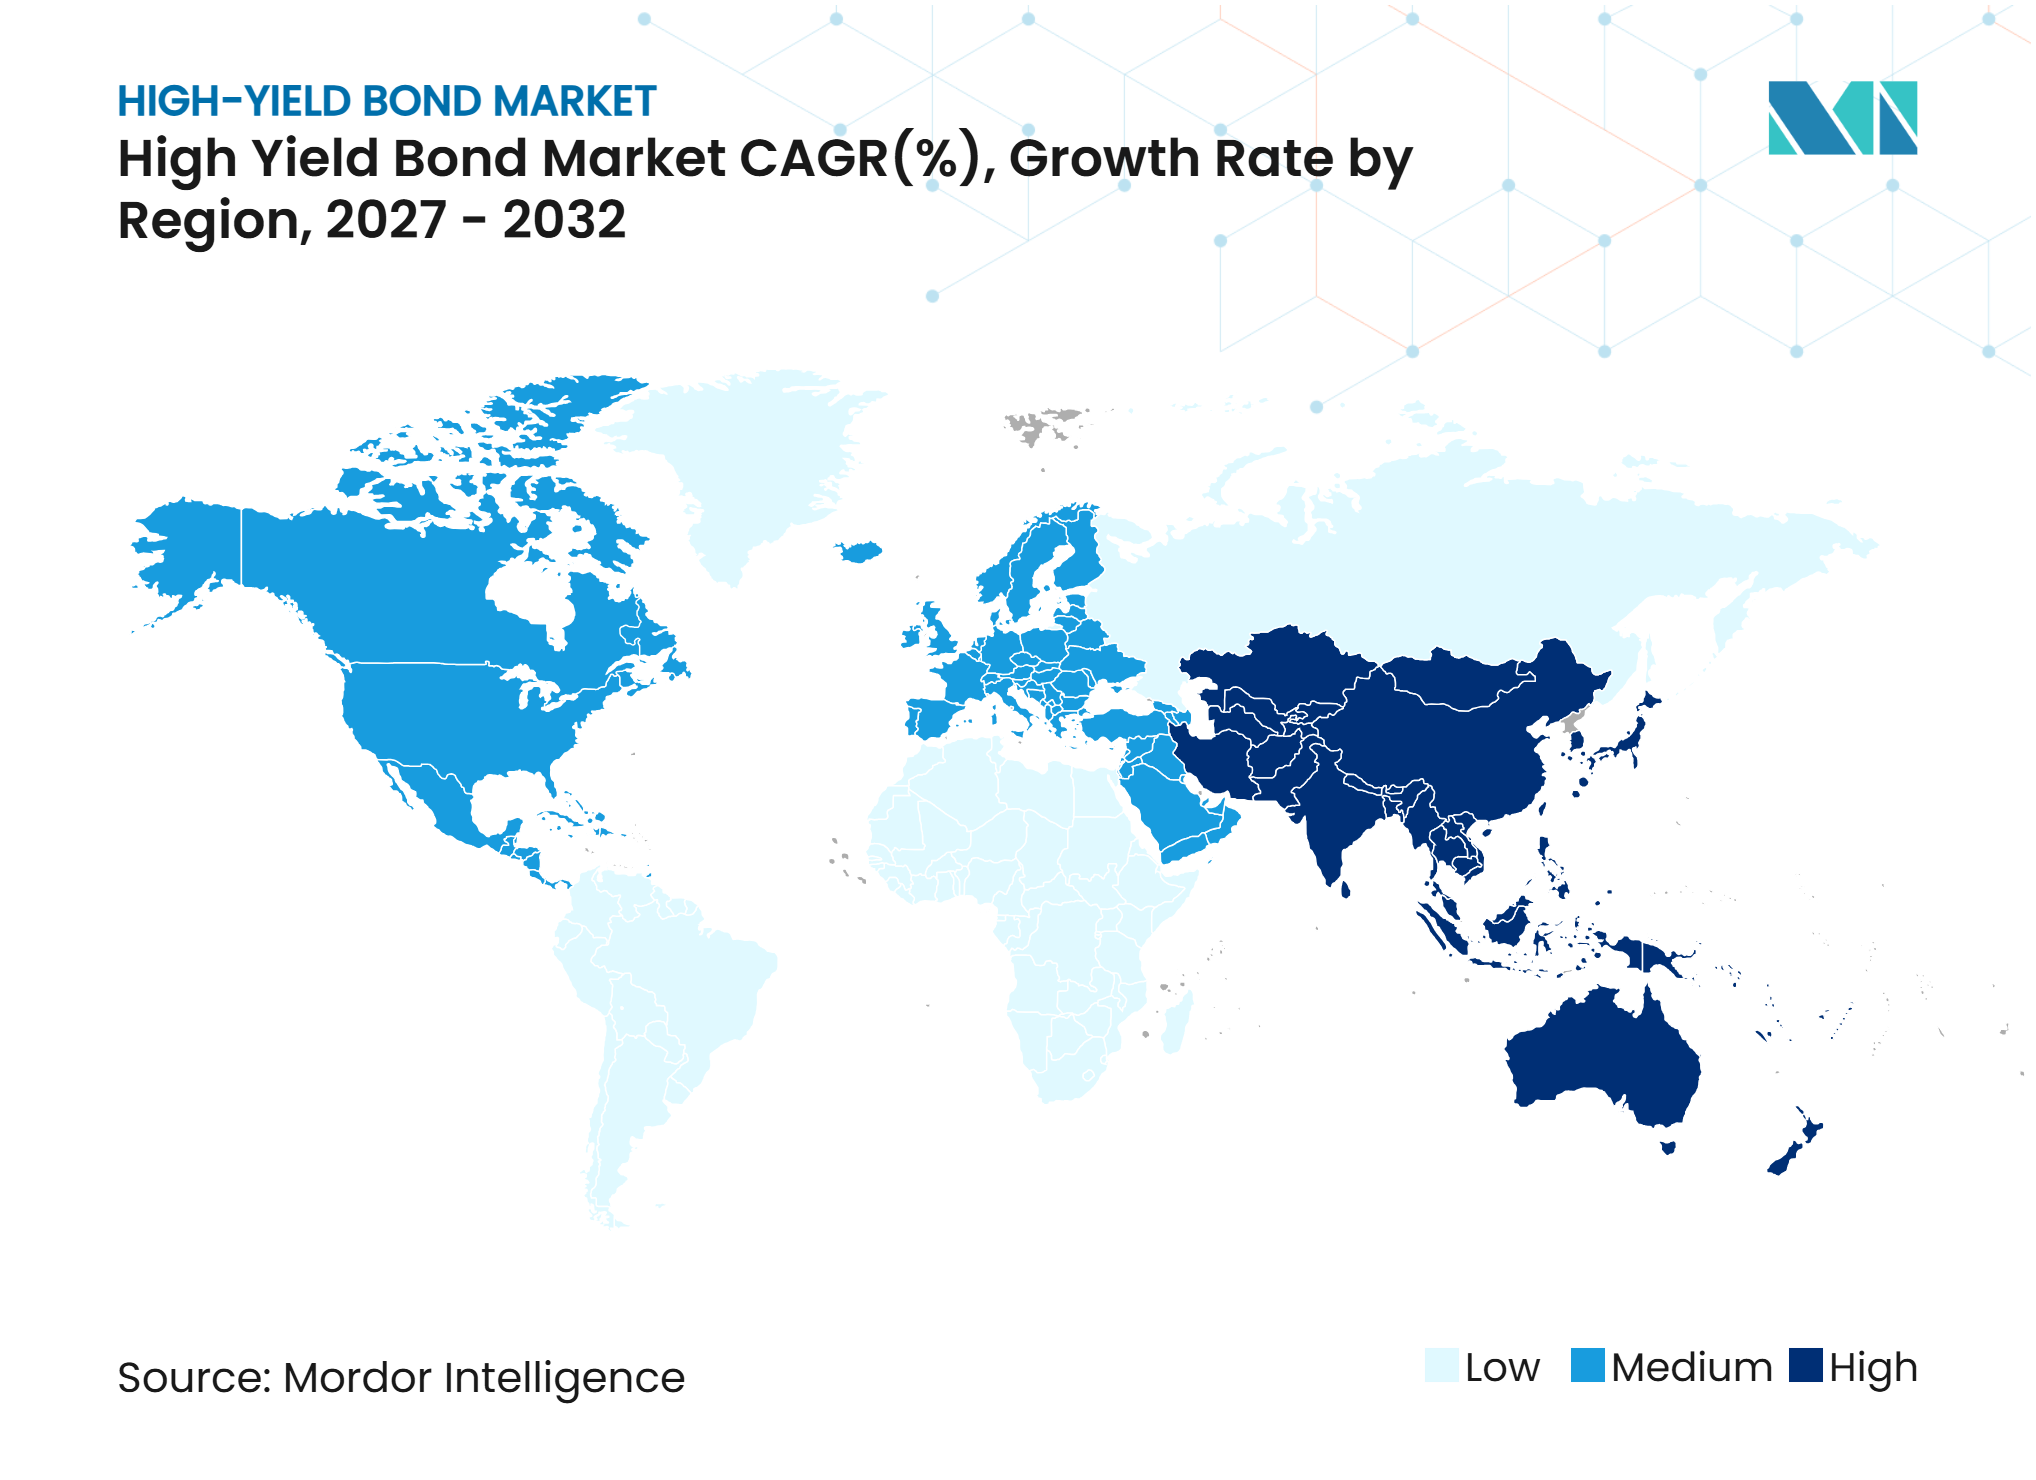
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハイイールド債市場分析
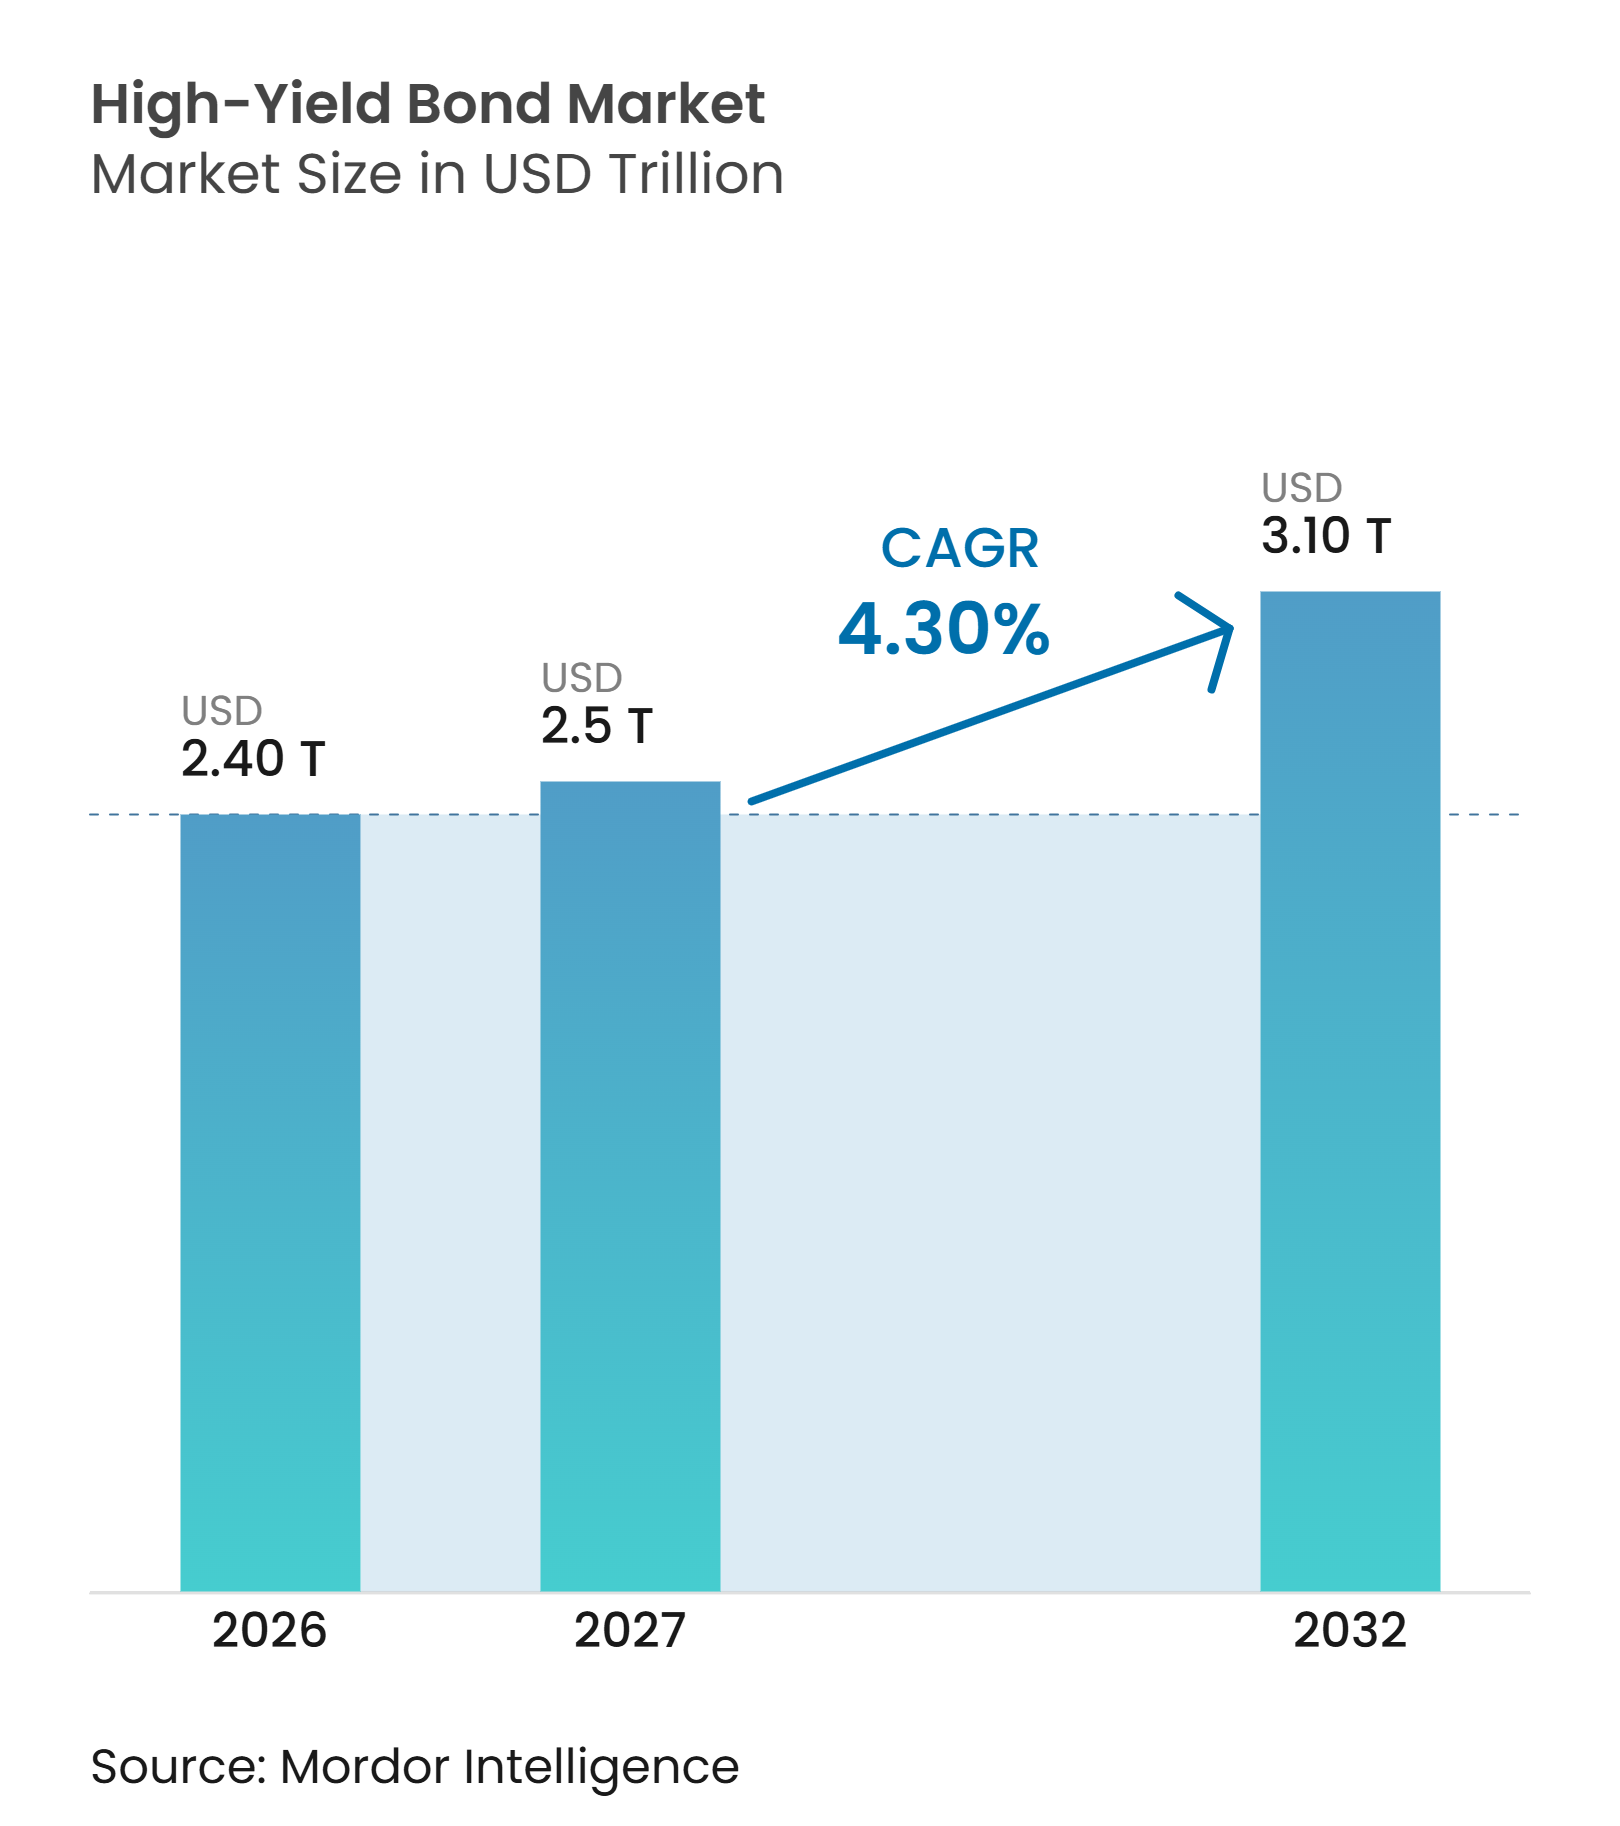
ハイイールド債市場規模は、2026年の2.40 トリリオン 米ドルから2027年には2.5 トリリオン 米ドルに成長し、2027年から2032年にかけて4.30%のCAGRで2032年までに3.10 トリリオン 米ドルに達すると予測されています。
機関投資家は引き続き投資適格代替商品を上回る収益を求めており、一方でリファイナンスニーズが発行パイプラインを活発に保っています。ハイイールド債市場はまた、データセンターファイナンスからも支持を得ており、オペレーターは長期ハイパースケーラーリースに裏付けられた施設の資金調達に投機的格付け債務を活用しています。強い需要と低い表面上のデフォルト率が共存する一方で、低格付け発行体の間でストレスが高まっており、信用環境は依然として不均一です。プライベートクレジットが一部の取引で競合していますが、公開債券は大規模なファイナンスニーズ、透明な価格形成、および幅広い機関投資家への配布において引き続き重要な役割を果たしています。したがって、ハイイールド債市場は、特にリファイナンスコストがリセットされ、満期の壁が2028年から2032年に向け迫る中、規律ある信用選択に依存することになります。
主要レポートのポイント
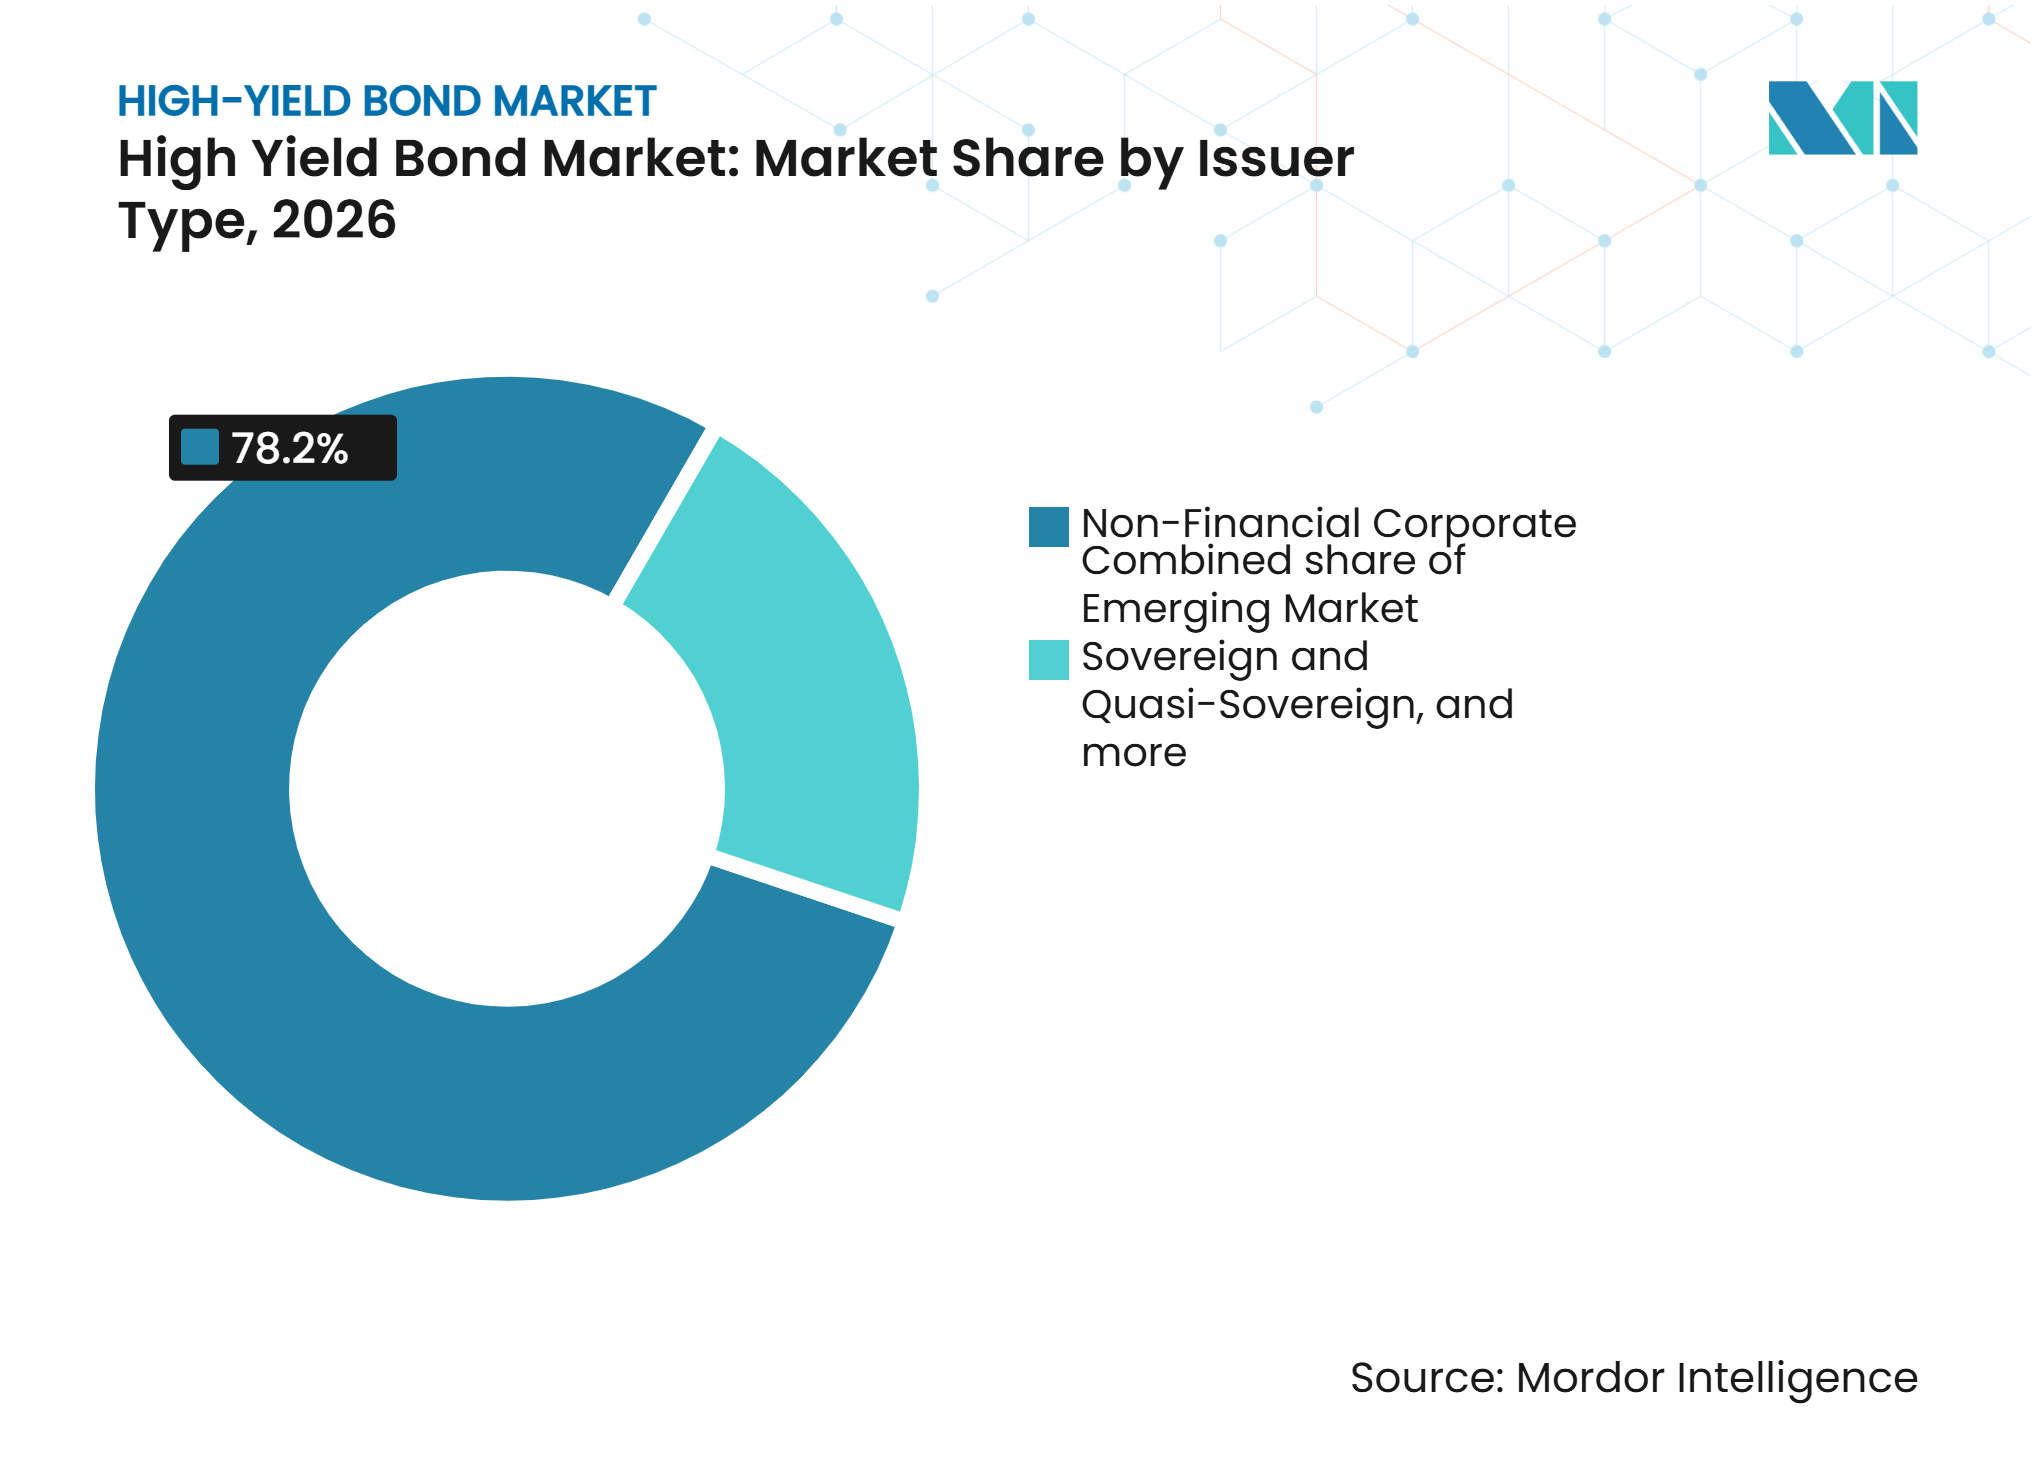
- 発行体タイプ別では、非金融法人が2026年のハイイールド債市場シェアの78.2%を占め、一方で新興市場のソブリンおよび準ソブリン債は2032年までに6.6%のCAGRで成長すると予測されています。
- 信用格付け別では、BB格付け債が2026年のハイイールド債市場シェアの59.6%を占め、一方でCCC格付け以下の債券は2032年までに5.2%のCAGRで成長すると予測されています。
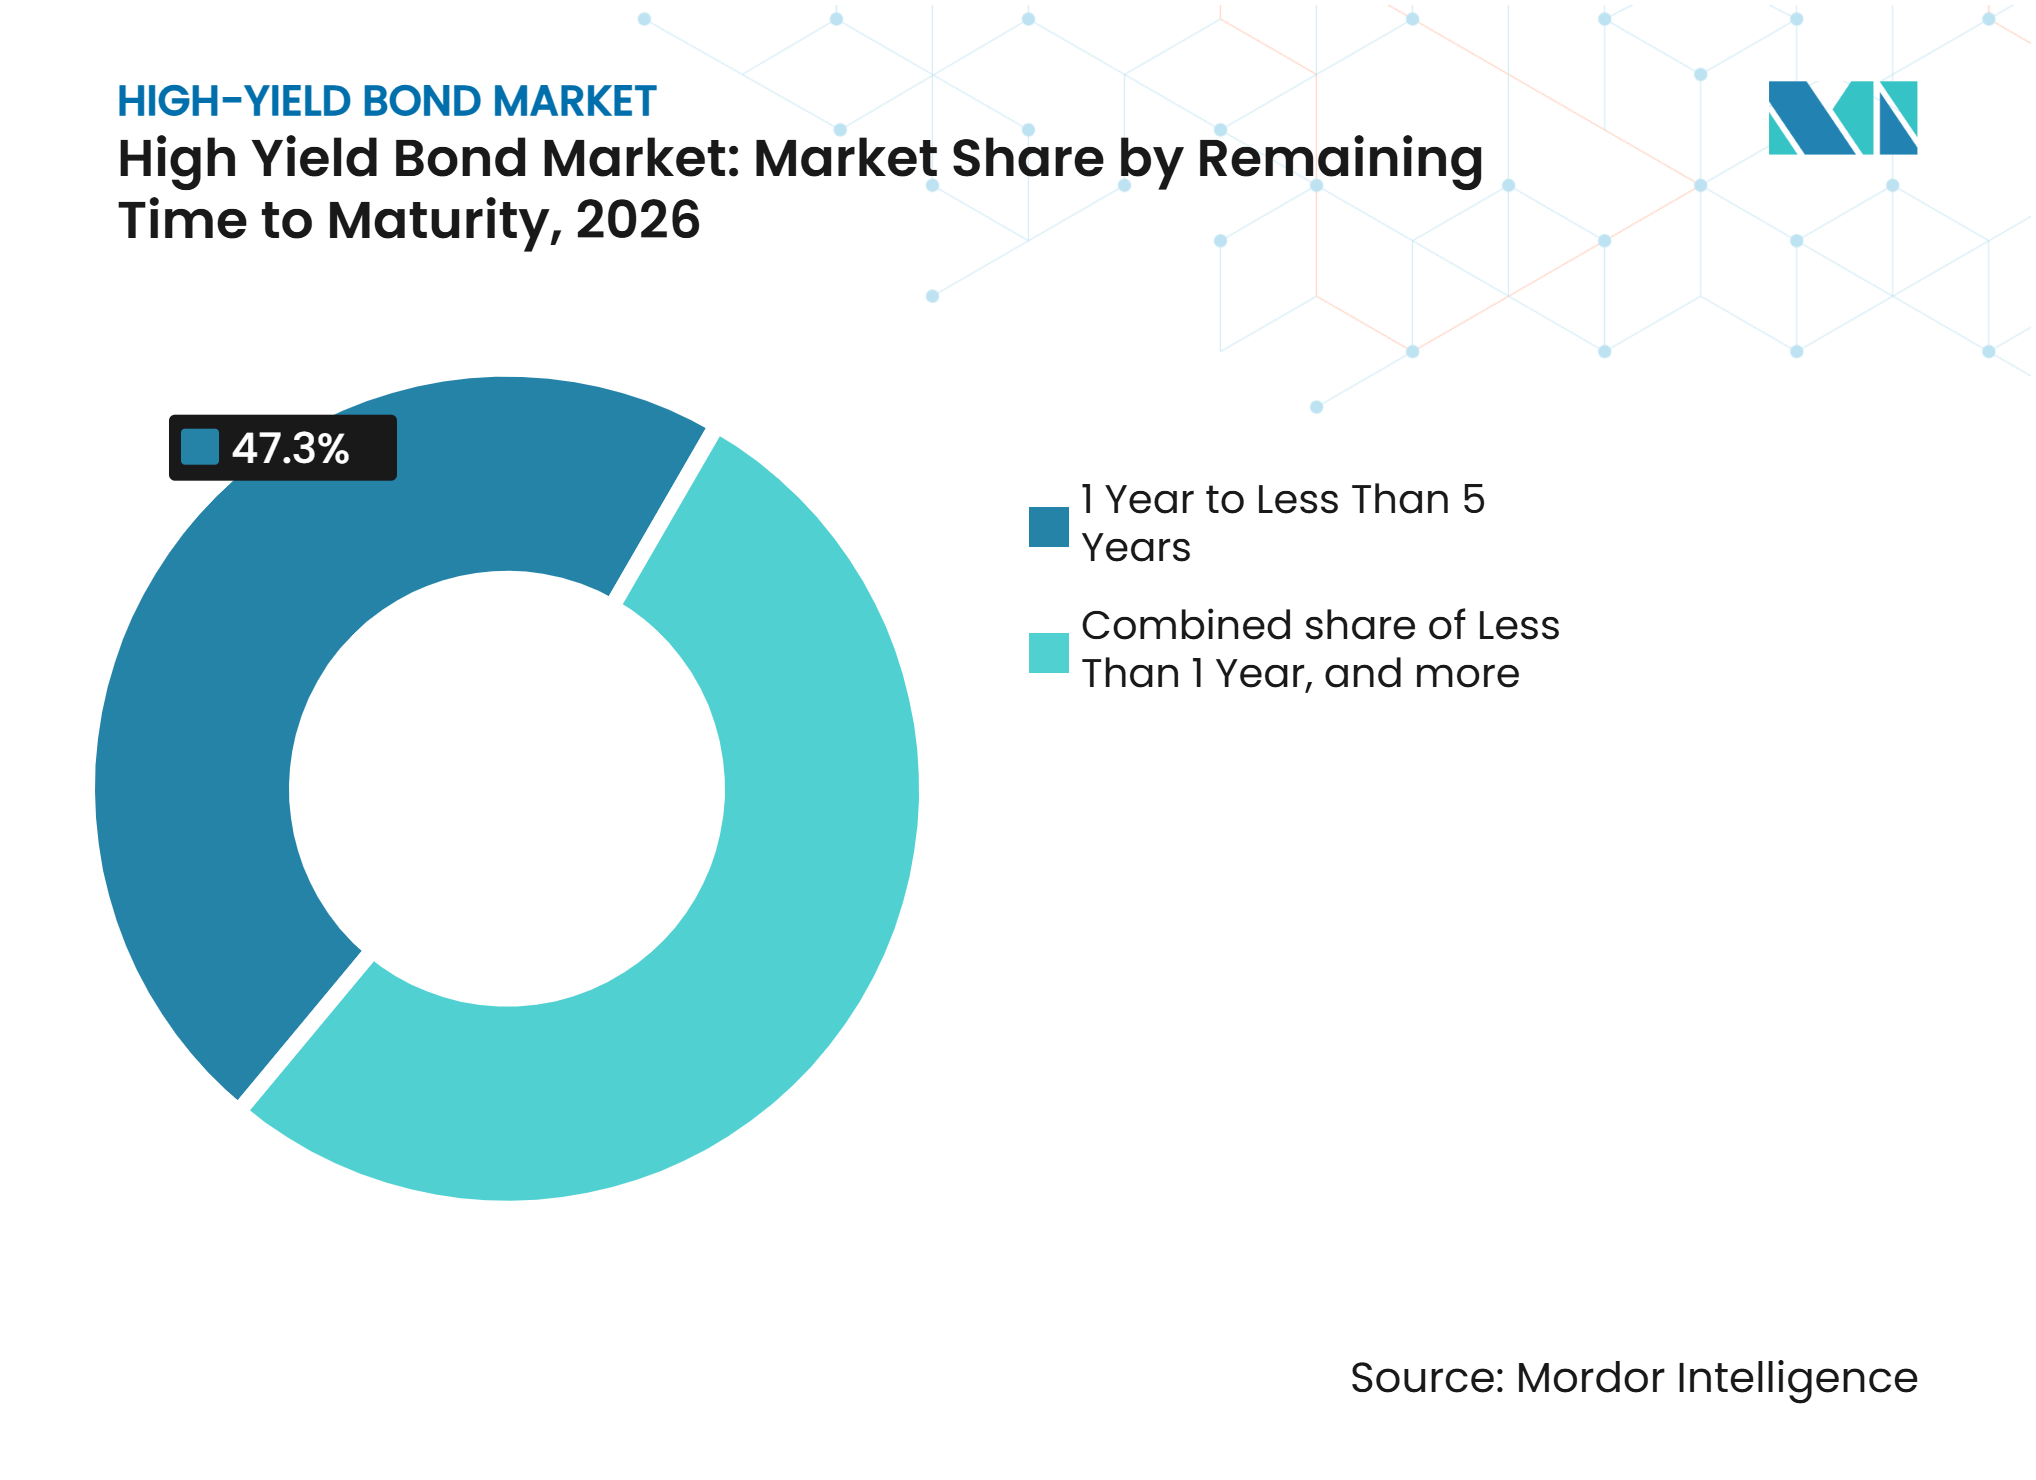
- 残存期間別では、1年以上5年未満の債券が2026年のハイイールド債市場シェアの47.3%を占め、一方で5年以上10年未満のカテゴリーは2032年までに5.4%のCAGRで成長すると予測されています。
- 優先順位・担保別では、シニア無担保債が2026年のハイイールド債市場シェアの58.1%を占め、一方でシニア担保付き債は2032年までに6.1%のCAGRで成長すると予測されています。
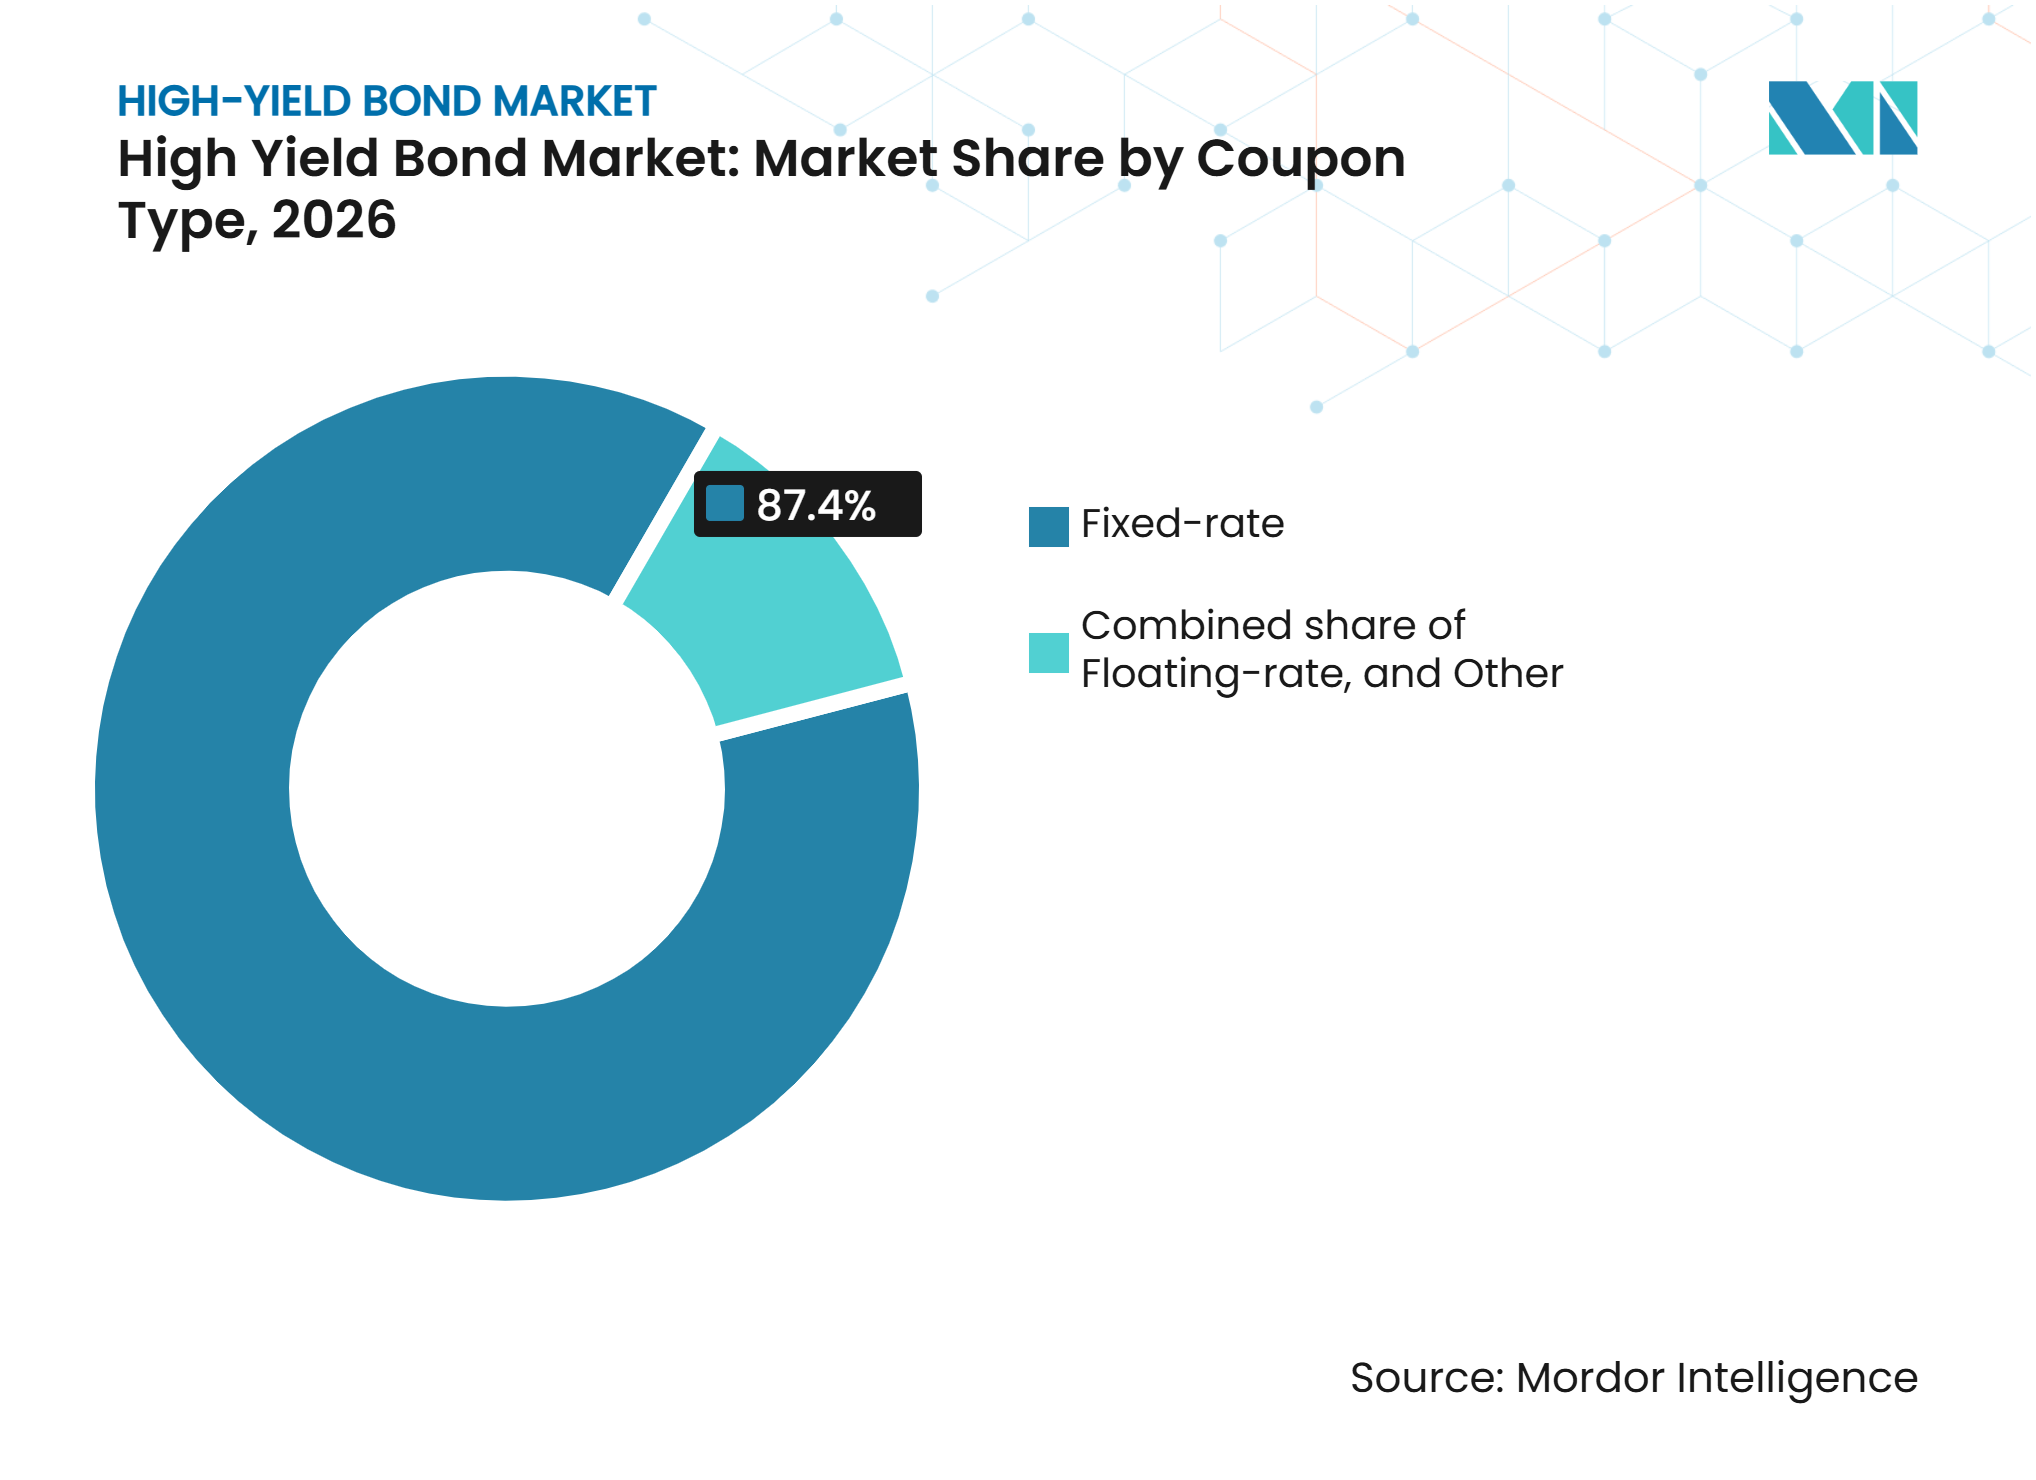
- クーポンタイプ別では、固定金利債が2026年のハイイールド債市場シェアの87.4%を占め、一方で変動金利債は2032年までに7.2%のCAGRで成長すると予測されています。
- 通貨別では、米ドル建て債が2026年のハイイールド債市場シェアの69.6%を占め、一方でその他通貨セグメントは2032年までに5.8%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のハイイールド債市場シェアの59.7%を占め、一方でアジア太平洋地域は2032年までに6.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 機関投資家による ハイイールド収益への需要 | +1.1% | グローバル | 中期 (2〜4年) |
| 企業債務の リファイナンスと満期管理 | +0.9% | 北米 およびヨーロッパ | 短期 (≤2年) |
| AI インフラおよびデータセンターのファイナンスニーズ | +0.7% | 北米、 アジア太平洋地域への波及あり | 短期 (≤2年) |
| 合併・買収および レバレッジドバイアウトの回復 | +0.6% | 北米 およびヨーロッパ | 中期 (2〜4年) |
| 適格発行体の 信用品質改善と市場アクセス向上 | +0.4% | グローバル | 長期 (≥4年) |
| 代替資金調達手段と比較した 魅力的な固定金利ファイナンス | +0.3% | グローバル | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
機関投資家によるハイイールド収益への需要
機関投資家の需要は、年金基金、保険会社、マルチアセットポートフォリオが投資適格証券を超える収益を必要としているため、ハイイールド債市場の重要な支柱であり続けています。米国のプライマリークレジット市場は、バークレイズが2017年以降の100万件超の投資家注文を調査した結果、記録上最も競争が激しい水準で推移しており、過剰申し込みにより新規発行コンセッションが縮小しています。2025年6月、JPMorgan Asset ManagementはJPMorgan Active High Yield ETFを2.0 ビリオン 米ドルのカルパース(CalPERS)投資を伴って立ち上げ、同社はこれを記録上最大のアクティブETF立ち上げと説明しました。記録的なコラテラライズド・ローン・オブリゲーション(CLO)の発行もハイイールドクレジットへの資本を誘導し、市場ボラティリティの時期における需要を支えています。2026年の米国ハイイールド総リターンに関する投資銀行の中央値予測は6.2%であり、予測レンジは5%から8.5%です[1]。この需要基盤は発行を支えていますが、高品質なBB格付けとストレスを抱えるCCC格付けの信用を区別する必要性をなくすものではありません。
企業債務のリファイナンスと満期管理
リファイナンスは3年連続で供給を主導しており、ハイイールド債市場の主要ドライバーであり続けています。OECDは、未償還の非投資適格債務の31%が2026年から2028年にかけてリファイナンスされる必要があり、その債務の67%がクーポン6%以下であると報告しました。リファイナンスは2025年の欧州ハイイールドのディールプロシーの72%、2026年第1四半期には50%を占めており、発行体がピーク前に満期に対処していることを示しています[2]。早期リファイナンスにより満期が2028年から2032年に延長され、予測期間中の発行を持続させる可能性のある後期の満期の壁が集中しています。市場アクセスを持つBBおよびB格付けの借り手は満期を延長してきた一方、低格付け企業はより大きなクーポンリセットと資本へのアクセス制限に直面しています。このコントラストにより、バランスシートの回復力とリファイナンス能力の評価においてアクティブマネジャーの役割が大きくなっています。
AIインフラおよびデータセンターのファイナンスニーズ
データセンターの建設はハイイールド債市場に新たな発行チャネルを生み出しました。米国のAI関連ハイイールド発行額は2026年最初の4ヶ月間で26.6 ビリオン 米ドルに達し、2025年通年の2倍以上となりました。メリディアン・アーク・ホールドコは2026年4月に5.7 ビリオン 米ドルのハイイールド債を発行し、インディアナ州の2つのデータセンターの資金調達のために約20 ビリオン 米ドルの注文を集めました。リーガル・アンド・ジェネラル・アセット・マネジメントは、データセンターが2026年の米国ハイイールド供給の5%から10%を占める可能性があると推定しました。投資適格ハイパースケーラーテナントとのトリプルネットリース構造は、低格付け発行体がより狭いスプレッドで機関投資家の資金を調達するのに役立っています。JPモルガンは2026年6月にハット8(Hut 8)のビーコン・ポイント(Beacon Point)シニア担保付きノートの4.25 ビリオン 米ドルの発行においてリードブックランナーを務め、担保付きAIインフラ構造への投資家需要を示しました[3]。
合併・買収およびレバレッジドバイアウトの回復
合併・買収およびレバレッジドバイアウトは、バリュエーションの差異とスポンサーの慎重姿勢による数年間の低迷の後、回復しつつあります。2026年2月までに、銀行は1,000億米ドルのレバレッジドバイアウト債務に取り組んでおり、その4分の3が積極的にシンジケートされていました[4]。バークレイズは2026年に1,000億米ドルから1,200億米ドルの合併・買収ファイナンスと700億米ドルから900億米ドルのレバレッジドバイアウト発行を予測しました。ハイイールド債市場は大規模なクロスボーダー取引でより大きなシェアを獲得する可能性が高い一方、小規模スポンサーはダイレクトレンーを引き続き利用しています。米国の合併・買収関連ローン発行は2025年に9%増加して1,420億米ドルとなり、10億米ドル超の案件は46件で、2024年の36件から増加しました。このパターンは、幅広いシンジケート債務市場にアクセスでき、より高品質な新規供給を支えられる大規模な信用に有利に働きます。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 低格付け発行体における デフォルト増加と信用力悪化 | -1.1% | グローバル | 短期 (≤2年) |
| 借入コストの上昇と 不利な金利環境 | -0.8% | 北米 およびヨーロッパ | 中期 (2〜4年) |
| コベナンツの侵食と 負債管理リスク | -0.5% | 北米、 ヨーロッパへの波及あり | 中期 (2〜4年) |
| プライベートクレジットおよび レバレッジドローンファイナンスとの競合 | -0.7% | グローバル | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
低格付け発行体におけるデフォルト増加と信用力悪化
デフォルトリスクは、発行体全体に均等に分散されているのではなく、ハイイールド債市場の最低格付け部分に集中しています。ムーディーズは2026年第1四半期における米国ハイイールド企業の1年間の予想デフォルト確率を3.2%と算出した一方、CCC格付け以下の発行体は14.2%から18.6%のデフォルト率に直面しました。ディストレスト・エクスチェンジが2025年の企業デフォルトの65%を占めており、報告されたデフォルト率が潜在的な信用の弱さをすべて捉えていない可能性があることを意味します。欧州では、過去12ヶ月の投機的格付け債のデフォルト率が2025年末に4%に達した後、第1四半期の31件の格下げと13件の格上げを経て、2026年第2四半期には2.6%に低下しました。コベナンツ保護の弱体化は無担保債のリカバリーを低下させる可能性もあり、サブB格投資家の損失リスクを高めます。回復力のあるBB格借り手とディストレスト状態のCCC格発行体の差異は、発行体レベルの信用分析をより重要なものにしています。
借入コストの上昇と不利な金利環境
借入コストは、現在のハイイールド債ストックの多くが発行された2020年および2021年当時の水準を依然として上回っています。OECDは、2026年から2028年に満期を迎える非投資適格債務の67%がクーポン6%以下であることを明らかにしており、リファイナンスにより投資から利払いへのキャッシュの振り替えが生じる可能性があります。PIMCOは、満期を迎える債務のクーポンがBおよびCCC格付けの借り手にとって2倍になる可能性があると指摘しました。高い支払利息はフリーキャッシュフローを制約し、高レバレッジ企業の信用プロファイル改善の機会を制限します。スプレッドの縮小は、低格付け発行体の借入の総コストを完全には相殺しません。これらの状況はサブBB格借り手の市場アクセスを制限し、より強固なバランスシート、担保付き資産、または早期リファイナンス計画を持つ企業を優遇する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発行体タイプ別:
法人発行が主流を維持しながらソブリンが拡大非金融法人は2026年のハイイールド債市場規模の78.2%を占めました。通信、エネルギー、ヘルスケア、消費者企業は、レバレッジド法人ファイナンスのコア資本市場チャネルとして債券を活用しています。金融法人発行体は、銀行、保険会社、その他の金融機関を含む小規模ながら重要なグループであり続けています。欧州銀行の追加Tier1およびTier2証券は、バーゼルIII自己資本要件によって形成される定期的なチャネルを提供しています。AIインフラオペレーターも、プロジェクトファイナンスの特徴と法人債フォーマットを組み合わせた構造で発行体基盤に参入しています。
新興市場のソブリンおよび準ソブリン発行体は、2027年から2032年にかけて6.6%のCAGRで成長すると予測されています。アジアのハイイールドインデックスは、中国の不動産発行体が減少し、フロンティアソブリンおよび準ソブリンインフラオペレーターがより目立つようになるにつれて変化しています。2026年5月、新興市場ソブリンのプライマリー発行額は135億米ドルに達し、107億米ドルの10年月次平均を上回りました。ボリビア、エジプト、コンゴ民主共和国が当月に国際市場にアクセスしました。サブサハラアフリカおよび南アジアにおける国際通貨基金(IMF)支援の改革プログラムは、適格発行体基盤を拡大し、より速い成長を支えています。


信用格付け別:
BB債がコアを形成しCCC債は高リスクのままBB格付け債は2026年のハイイールド債市場の59.6%を占め、多くの機関投資家マンデートのコアを形成しています。2026年半ばまでに米国ハイイールドインデックスの約55%がBB格付けとなり、10年前より10パーセントポイント高くなりました。フォールン・エンジェルとリスクの高い発行体のプライベートクレジットへの移行が、この高品質な構成を支えています。B格付け債は中間層であり続け、複数のアクティブマネジャーからリスク調整後収益として魅力的と見なされています。グローバルハイイールドのデフォルト率は2025年末に1.5%であり、主にCCCセグメントに集中していました。
CCC格付け以下の債券は2032年までに5.2%のCAGRで成長すると予測されています。成長は、より大きな投機的格付け発行体ユニバース、新興市場アクセスの拡大、クーポンリセット後の格付け移行、およびディストレスト債マネジャーからの需要を反映しています。ハイイールド債業界は、このカテゴリーにおける成長機会と実質的に高いデフォルトリスクのバランスを取る必要があります。CCC+債の1年デフォルト率は16.2%であり、ムーディーズはより広いCCCカテゴリーを14.2%から18.6%のレンジに位置付けました。SECルール144AおよびFINRA TRACEの要件は、格付けスペクトル全体にわたる開示および報告基準の改善を継続しています。
残存期間別:
短期債がリードしながら中期テナーが構築残存期間1年以上5年未満の債券は2026年に47.3%のシェアを占めました。発行体は金利上昇環境において短い期間を好み、一方で投資家は金利変動への感応度が低い収益を求めています。新規発行された欧州ハイイールド債の平均満期は2024年の5.8年から2025年には5.6年に短縮しました。短期デュレーション戦略は、デュレーションリスクを延長せずに収益を求める負債主導型投資家にも魅力的です。残存期間1年未満の債券は、次の満期の壁が近づくにつれてリファイナンスニーズの有用な指標であり続けるでしょう。
5年以上10年未満のカテゴリーは2027年から2032年にかけて5.4%のCAGRで成長すると予測されています。2026年および2027年にリファイナンスを完了する高品質発行体は、金利が緩和するにつれて満期を延長すると予想されます。これにより資金調達コストを固定し、将来のリファイナンスの頻度を減らすことができます。ハイイールド債市場は、投資適格に近接するBB格発行体が長期構造に効率的にアクセスできる規模を開発する際に恩恵を受けます。残存期間10年以上の債券は、主に準ソブリンおよび投資適格に近接する法人が使用する小規模なカテゴリーにとどまる可能性があります。これらの発行体は、長期資産および負債に合わせてファイナンスを調整するために長期満期を使用します。

優先順位・担保別:
無担保債がリードしながら担保付き構造が台頭シニア無担保債は2026年に58.1%のシェアを占めました。特定の資産を担保に入れる必要のない繰り返し発行するハイイールド発行体にとって標準的な手段であり続けています。劣後債およびジュニアまたはハイブリッド証券は、主にバーゼルIIIおよびソルベンシーIIに基づく規制資本管理のために金融会社が使用しています。欧州銀行は一部の追加Tier1およびTier2証券を発行しており、ジュニアおよびハイブリッド債はコングロマリットおよびホールディングカンパニー構造を支えています。ハイイールド債業界は、確立された発行体が信頼できる市場アクセスと十分な投資家信頼を持つ場合に無担保ファイナンスを引き続き使用しています。
シニア担保付き債は2032年までに6.1%のCAGRで成長すると予測されています。オークツリーは、より多くのハイイールド債がシニア担保付き形式で発行されていることに注目しました。データセンターファイナンスがこのシフトを促進しており、投資適格ハイパースケーラーテナントとのトリプルネットリースが担保付き構造を支えることができます。担保付き債は、発行体が投資適格を下回る場合でも低いスプレッドを達成できます。コベナンツ・ライト環境における無担保債のリカバリー低下も、投資家にとって資産担保ファイナンスをより魅力的にしています。これにより、ハイイールド債市場における担保資産の戦略的価値が徐々に高まる可能性があります。
クーポンタイプ別:
固定金利債が支配的で変動金利需要が上昇固定金利債は2026年に87.4%のシェアを占め、ハイイールド債市場における主要な契約収益フォーマットであり続けています。発行体は財務計画のために予測可能な利息コストを好みます。年金基金および保険ポートフォリオも、収益とデュレーション要件を一致させるために固定金利債を使用しています。ほとんどのレバレッジドバイアウトおよびリファイナンス取引は引き続き固定金利構造を使用しています。投資適格債に対するイールドプレミアムは、収益重視の投資家にとっての継続的な関連性を支えています。
変動金利債は2032年までに7.2%のCAGRで成長すると予測されています。その成長は、公開債券構造とプライベートクレジットまたは広くシンジケートされたローン構造との間のより密接な関係を反映しています。借り手は、完全にシンジケートされたローン形式を使用せずにコラテラライズド・ローン・オブリゲーション(CLO)適合エクスポージャーを提する変動金利ノートを発行できます。CLOの新規発行は2025年の1四半期に1,500億米ドルを超え、担保プールに組み入れられる変動金利商品への需要を支えました。連邦準備制度理事会の2025年12月の25ベーシスポイントの利下げとその慎重な先行きガイダンスも、金利不確実性に対する部分的なヘッジとして変動金利収益への関心を支えました。
通貨別:
米ドル建て債がリードしながらその他通貨がアクセスを拡大米ドル建て債は2026年に69.6%のシェアを占め、最も深い投資家基盤と最大の流通市場流動性に支えられています。米国ハイイールド債の残高は2025年末に1.47 トリリオン 米ドルでした。ユーロ建てハイイールドは5,740億ユーロ(6,752億米ドル)、アジアハイイールドは1,140億米ドルでした。ユーロセグメントは第2位の通貨カテゴリーであり、主に欧州の法人発行体にサービスを提供しています。欧州連合目論見書規制に基づくESMAの開示要件が、ハイイールド債市場のこの部分における発行を形成しています。
英ポンドおよび一部の新興市場ハードカレンシー建てを含むその他通貨は、2032年までに5.8%のCAGRで成長すると予測されています。エジプトは2025年初頭に8.625%から9.45%のイールドで二本立て米ドル債を発行し、ケニアは9.5%クーポンの11年物米ドル債を価格設定しました。サウジアラビアは2026年1月に280億米ドルを超えるオーダーブックから115億米ドルを調達しました。新興市場ソブリンアクセスの拡大は、グローバルマンデートの通貨機会を広げることができます。IMF支援の改革プログラムは、外部資本市場への持続的なアクセスを求める国々にとって重要な要因です。
地域分析
北米は2026年のハイイールド債市場の59.7%のシェアを占め、グローバルレバレッジドファイナンスの主要センターであり続けています。米国のハイイールド発行額は2025年に3,280億米ドルとなり、2021年以来最高の年間総額となりました。ディーラー予測は2026年の発行額を3,400億米ドルから3,800億米ドルの間に置いています。BB債は2026年半ばまでに米国インデックスの55%を占め、2026年の予測デフォルト率は1.75%でした。
欧州は第2位の地域市場であり、2025年に1,489億ユーロ(1,751.3億米ドル)のプライマリー発行を記録しました。欧州のプライマリー発行は2026年第2四半期に504億ユーロ(592.9億米ドル)に達し、前年比6.7%増となりました。英国、ドイツ、フランスが発行体基盤を支え、スペインとイタリアが消費者、通信、産業発行体を提供しています。新興欧州市場は2026年第1四半期に格下げより格上げが多かったものの、化学品、包装材、消費財は引き続き格付け圧力に直面しました。
アジア太平洋地域は2027年から2032年にかけて6.9%のCAGRで成長すると予測されており、地域の中で最も速い成長率です。アジアハイイールドインデックスは2026年初頭に1,140億米ドルから1,150億米ドルであり、上位10社の発行体がベンチマークウェイトの40%を占めました。アジアハイイールドは11月までの2025年に9.81%のリターンを記録し、中国不動産以外のデフォルト率0.5%に支えられました。アジア開発銀行は、地域の金融市場が2025年後半から2026年初頭にかけ緩和的な金融政策と改善する経済状況に支えられて回復力を維持したと報告しました。中東・アフリカでは、サウジアラビアの2026年1月の債券取引とIMF改革プログラムに連動したサブサハラソブリン発行が地域の機会セットを拡大しています。
競合環境
市場集中度
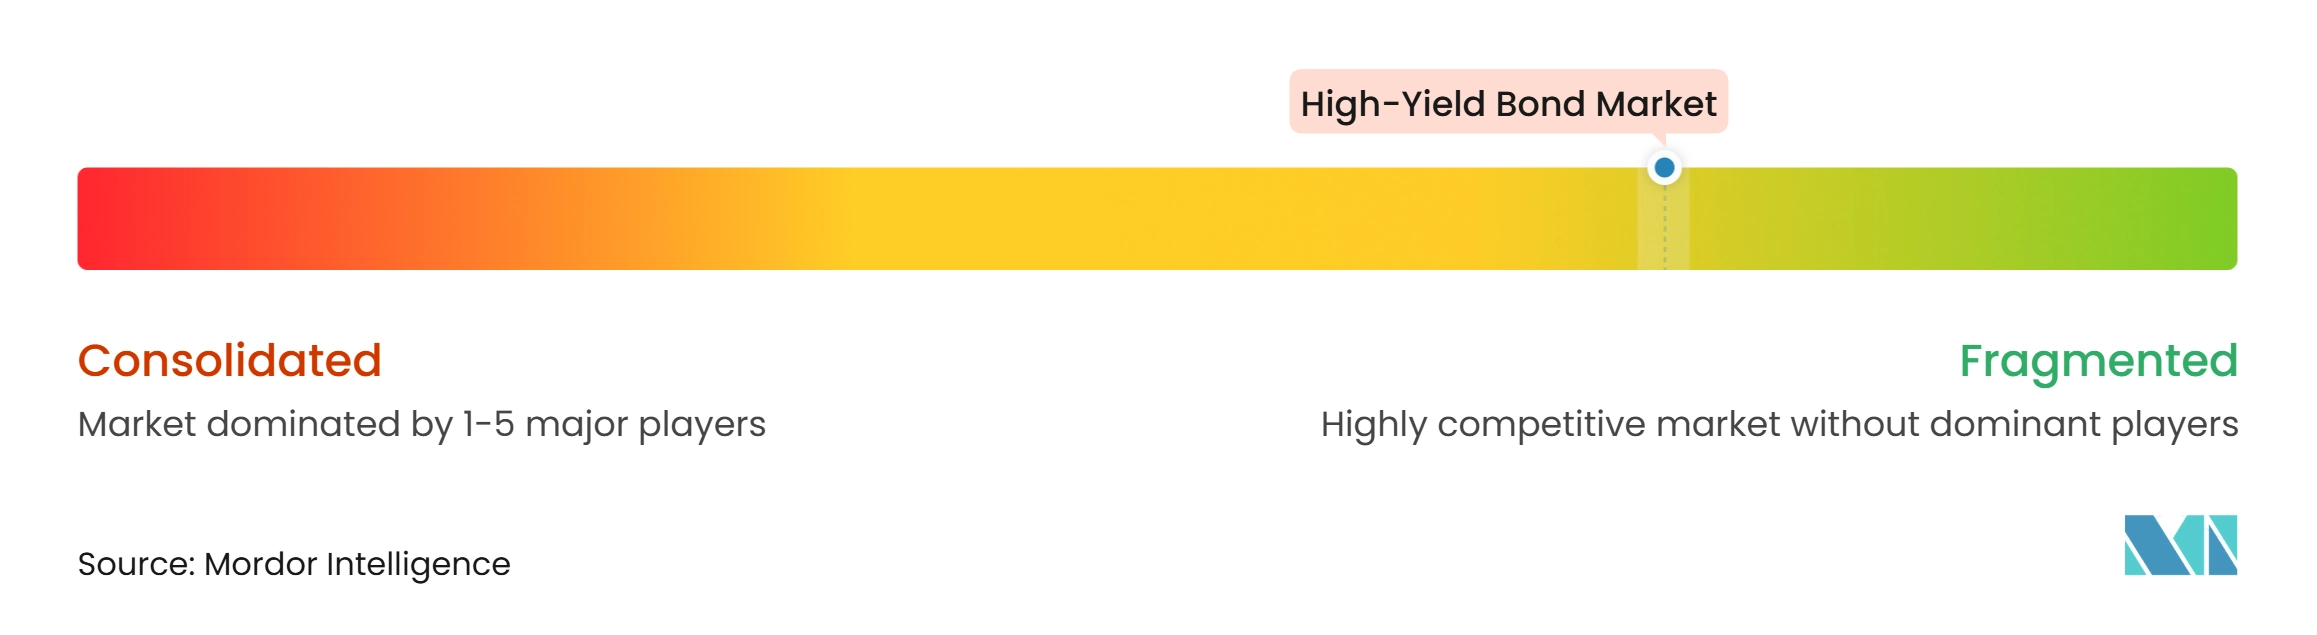
ハイイールド債市場は断片化しており、競争は伝統的な資産運用会社、専門クレジット投資家、オルタナティブ資産運用会社、電子取引プラットフォームに分散しています。BlackRock、PGIM、PIMCO、JPMorgan Asset Management、Wellington Management、Oaktree、Apollo、KKR、Aresは、差別化された投資戦略、販売ネットワーク、信用調査能力を通じて競争しています。競争はますます低コストの上場投資信託(ETF)、短期デュレーション商品、公開・プライベートクレジットのブレンド戦略に集中しています。2025年6月、JPMorgan Asset ManagementはアクティブハイイールドETFであるJPHYを立ち上げ、カルパース(CalPERS)からの20億米ドルの投資を基盤とし、管理手数料は0.45%でした。2025年2月、BlackRockはハイイールド地方債ファンドをiSharesハイイールド地方債アクティブETFに転換し、上場投資構造へのシフトを反映しました。
Oaktree、Apollo、KKR、Aresなどのオルタナティブ資産運用会社は、公開ハイイールド債とプライベートクレジットにまたがる戦略を通じて機関投資家の配分を競っています。Wellington Managementは、プライベートクレジットが弱いハイイールド借り手にファイナンスを提供し、公開債券市場に異なる発行体リスクプロファイルをもたらす可能性があることを強調しました。地域の投資機会も競争に影響を与えており、特にアジアでは、Fidelityの2026年1月のアウトルックが米国の7.0%と比較してハイイールドイールド7.8%を引用しました。したがって、マネジャーは信用引受、調査能力、地域専門知識、および公開・プライベート市場にまたがって投資する能力によって差別化を図っています。
テクノロジーはハイイールド債の取引と調査においてますます重要な差別化要因となっています。2026年6月、トレードウェブ(Tradeweb)はTARAを立ち上げました。これはAI搭載の調査アシスタントであり、機関投資家のクレジットトレーダーが自然言語プロンプトを使用して取引活動と流動性状況を照会できるようにします。トルーミッド(Trumid)は2026年5月の平均日次取引量が104億米ドルと報告し、電子クレジット取引プラットフォームでの活動が拡大するにつれて前年比53%増となりました。資産運用会社はまた、予測分析と代替データを適用して、発行体ファンダメンタルズの悪化、潜在的なデフォルト、コベナンツリスクをより早期に特定しています。適用されるSECルール144A条項およびFINRA TRACEの報告要件への準拠は、運用上および報告上の要求を追加する一方で、市場の透明性向上を支えています。
ハイイールド債業界リーダー
-
BlackRock, Inc.
-
PGIM, Inc.
-
Barings LLC
-
Swiss Life Asset Managers
-
Neuberger
- 注:主要企業の掲載順は順位を示すものではありません。
ハイイールド債市場 このレポートでカバーされる企業
- BlackRock, Inc.
- PGIM, Inc.
- PIMCO LLC
- JPMorgan Asset Management
- Fidelity Investments
- T. Rowe Price Group, Inc.
- Neuberger
- Barings LLC
- AllianceBernstein Holding L.P.
- Wellington Management Group LLP
- Franklin Templeton
- Invesco Ltd.
- The Vanguard Group, Inc.
- Janus Henderson Group plc
- Nuveen LLC
- MFS Investment Management
- Oaktree Capital Management, L.P.
- Apollo Global Management, Inc.
- KKR & Co. Inc.
- Swiss Life Asset Managers
最近の産業開発事情 ハイイールド債市場
- 2026年9月:トレードウェブ(Tradeweb)は投資適格およびハイイールド社債向けのAI価格モデルを強化し、前回のTRACE印刷ベンチマークと比較して価格精度を30%改善し、新興市場債へのカバレッジを拡大し、高度な取引前分析を可能にしました。
- 2026年7月:PIMCOはUCITSレンジの下でGISグローバル・ボンド・オポチュニティーズ・ファンドを立ち上げました。これはクレジット、金利、通貨にわたって動的に配分する柔軟なグローバルコア債券戦略であり、グローバル債券で1,500億米ドル超を運用するプラットフォームを基盤としています。
- 2026年6月:JPモルガンはテキサス州のハット8(Hut 8)のビーコン・ポイント(Beacon Point)データセンター向けの42.5億米ドルのシニア担保付きノート発行においてリードブックランナーを務め、ハイパフォーマンスコンピューティング債として過去最高のローン・トゥ・コスト比率を達成し、担保付きAIインフラのハイイールド構造への機関投資家の需要の高まりを示しました。
- 2026年6月:トレードウェブ(Tradeweb)はTARAを立ち上げました。これは機関投資家向け米国クレジット市場参加者向けの会話型AI搭載アシスタントであり、取引フロー、流動性、価格インテリジェンスに関する自然言語クエリを可能にし、追加資産クラスへの拡張が計画されています。
グローバルハイイールド債市場レポートの範囲
セグメンテーション概要
| 非金融法人 |
| 金融法人(銀行・保険・その他金融機関) |
| 新興市場ソブリンおよび準ソブリン |
| BBカテゴリー |
| Bカテゴリー |
| CCCカテゴリー以下 |
| 無格付け債 |
| 1年未満 |
| 1年以上5年未満 |
| 5年以上10年未満 |
| 10年以上 |
| シニア担保付き |
| シニア無担保 |
| 劣後 |
| ジュニア・ハイブリッド |
| 固定金利 |
| 変動金利 |
| その他 |
| 米ドル |
| ユーロ |
| 英ポンド |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 発行体タイプ別 | 非金融法人 | |
| 金融法人(銀行・保険・その他金融機関) | ||
| 新興市場ソブリンおよび準ソブリン | ||
| 信用格付け別 | BBカテゴリー | |
| Bカテゴリー | ||
| CCCカテゴリー以下 | ||
| 無格付け債 | ||
| 残存期間別 | 1年未満 | |
| 1年以上5年未満 | ||
| 5年以上10年未満 | ||
| 10年以上 | ||
| 優先順位・担保別 | シニア担保付き | |
| シニア無担保 | ||
| 劣後 | ||
| ジュニア・ハイブリッド | ||
| クーポンタイプ別 | 固定金利 | |
| 変動金利 | ||
| その他 | ||
| 通貨別 | 米ドル | |
| ユーロ | ||
| 英ポンド | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年に向けてハイイールド債の成長を牽引しているものは何ですか?
リファイナンスニーズ、収益への機関投資家需要、データセンターファイナンス、および合併・買収とレバレッジドバイアウトの回復するパイプラインが2032年に向けた成長を支えています。
どの発行体タイプがハイイールド発行をリードしていますか?
非金融法人が2026年に78.2%のシェアを占め、一方で新興市場のソブリンおよび準ソブリン発行体は2032年までに6.6%のCAGRで成長すると予測されています。
なぜBB格付け債は投資家にとって重要ですか?
BB格付け債は2026年に59.6%のシェアを占め、多くの機関投資家のハイイールド配分の高品質なコアを提供しています。
ハイイールド債で最も速く成長している地域はどこですか?
アジア太平洋地域は2032年までに6.9%のCAGRで成長すると予測されており、地域の発行体基盤の変化と回復力のある金融状況に支えられています。
プライベートクレジットは公開ハイイールド債にどのような影響を与えますか?
プライベートクレジットは、特に弱い借り手の間で一部のレバレッジドファイナンス取引で競合していますが、公開債券は大規模なファイナンスと流動性のある機関投資家への配布において引き続き重要です。
なぜシニア担保付き債が注目を集めているのですか?
シニア担保付き債は2032年までに6.1%のCAGRで成長すると予測されており、担保が投資家保護を改善し、発行体がより低い借入スプレッドを達成するのに役立つためです。