
Tamanho e Participação do Mercado de Motores de Alta Velocidade
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 13.88 Bilhões de dólares |
| Tamanho do Mercado (2032) | 21.42 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.07 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
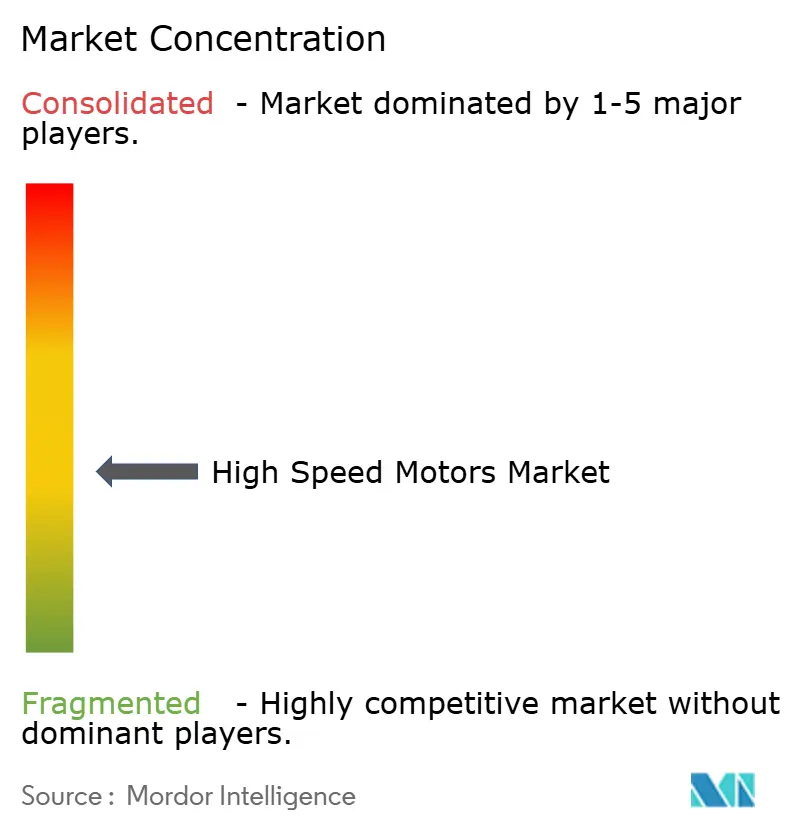
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motores de Alta Velocidade pela Mordor Intelligence
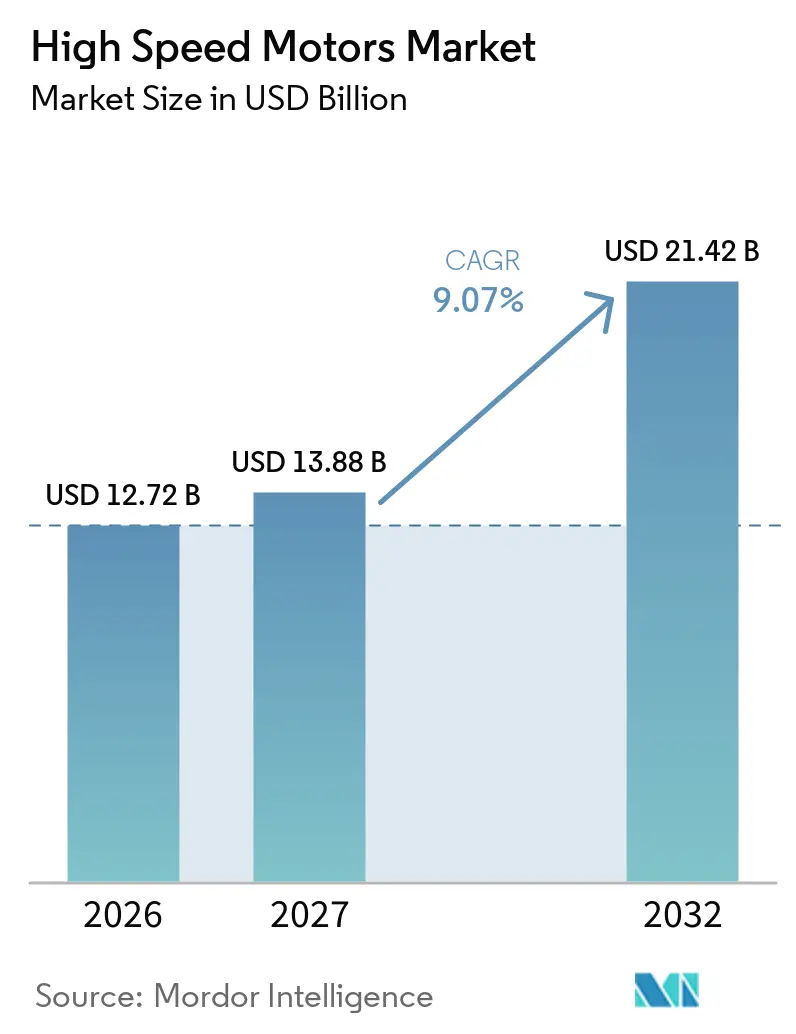
O tamanho do Mercado de Motores de Alta Velocidade deve crescer de 12,72 bilhões de USD em 2026 para 13,88 bilhões de USD em 2027 e tem previsão de atingir 21,42 bilhões de USD até 2032, a um CAGR de 9,07% no período de 2027 a 2032. O mercado global de motores de alta velocidade está se orientando para equipamentos de acionamento direto, o que atribui maior responsabilidade de desempenho ao motor e reduz a dependência de conjuntos com engrenagens. A automação industrial, a eletrificação de veículos e a eletrônica de inversores mais capaz estão sustentando a demanda por motores que conseguem manter altas velocidades rotacionais. Essas forças também favorecem fornecedores capazes de combinar motores, acionamentos, proteção térmica e funções de monitoramento em um único pacote validado. O desenvolvimento de produtos está cada vez mais vinculado à contenção do rotor, confiabilidade dos rolamentos, durabilidade do isolamento e desempenho de resfriamento. O mercado global de motores de alta velocidade, portanto, oferece oportunidades para fornecedores estabelecidos com capacidades de sistema e para especialistas que resolvem restrições mecânicas ou elétricas específicas.
Principais Conclusões do Relatório
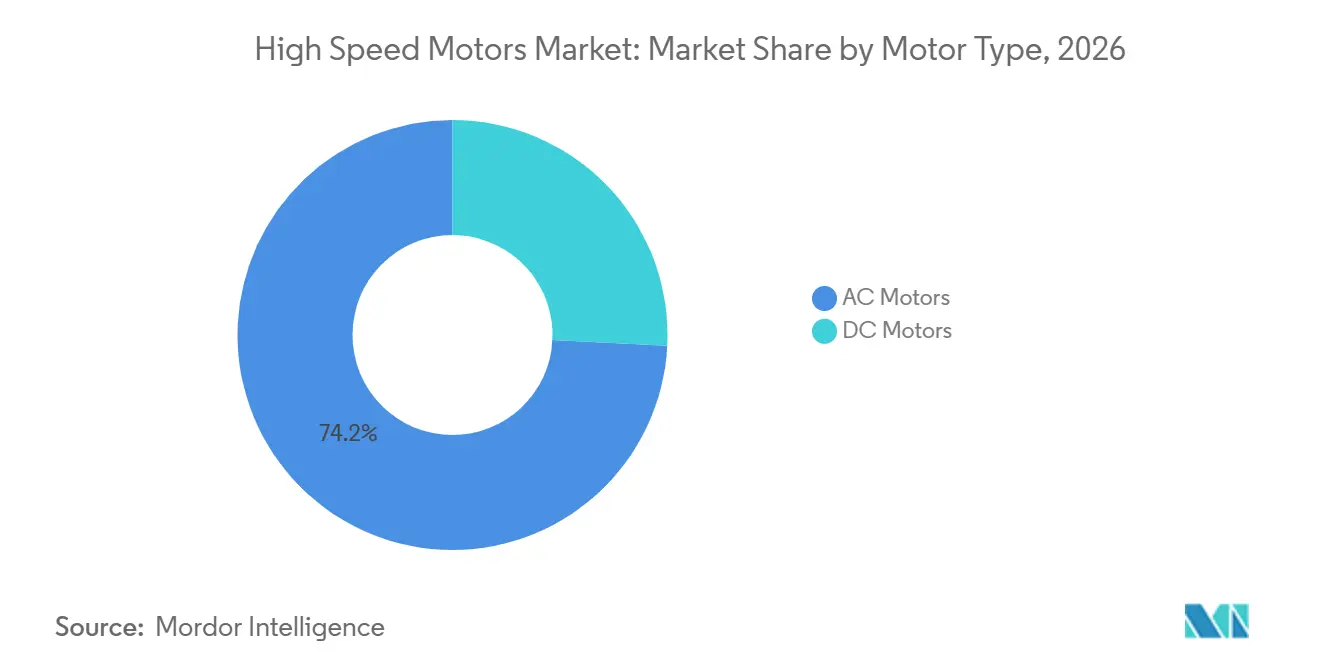
- Por tipo de motor, os motores CA detinham 74,2% da participação global no mercado de motores de alta velocidade em 2026 e estão previstos para crescer a um CAGR de 9,4% até 2032.
- Por faixa de tensão, os motores de baixa tensão representavam 95,4% da participação global no mercado de motores de alta velocidade em 2026 e estão previstos para crescer a um CAGR de 9,7% até 2032.
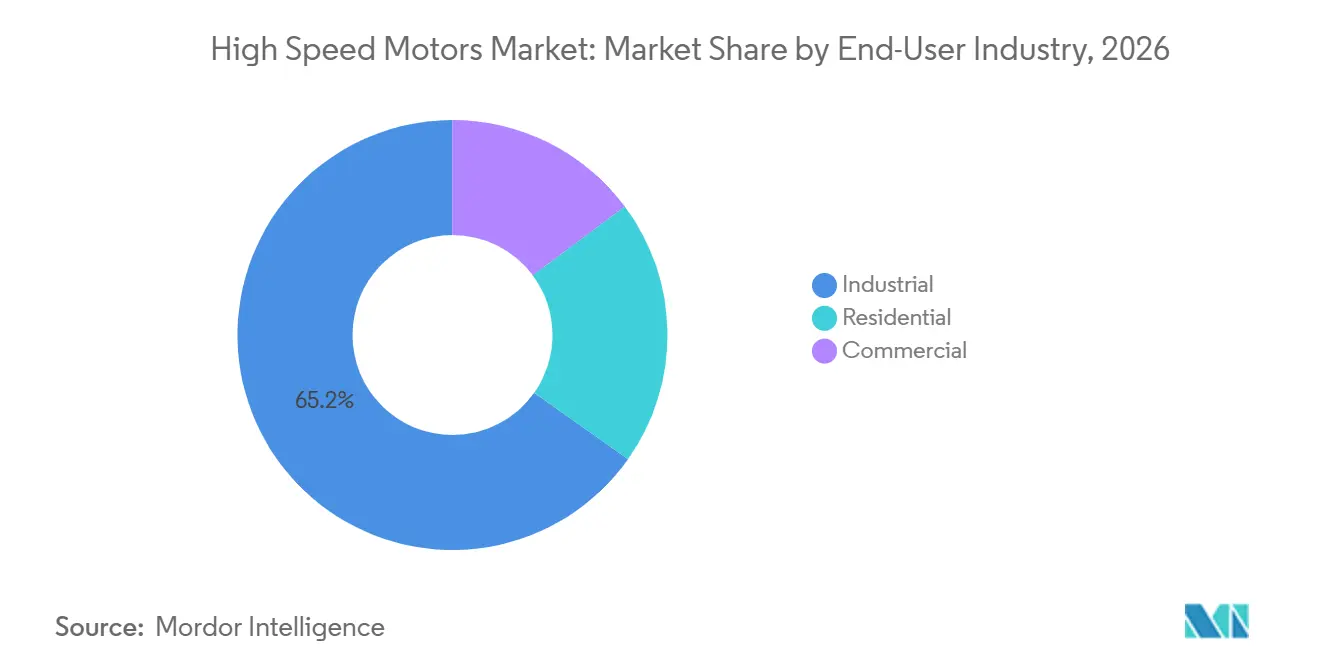
- Por setor de usuário final, os usuários industriais detinham 65,2% da participação global no mercado de motores de alta velocidade em 2026 e estão previstos para expandir a um CAGR de 9,5% até 2032.
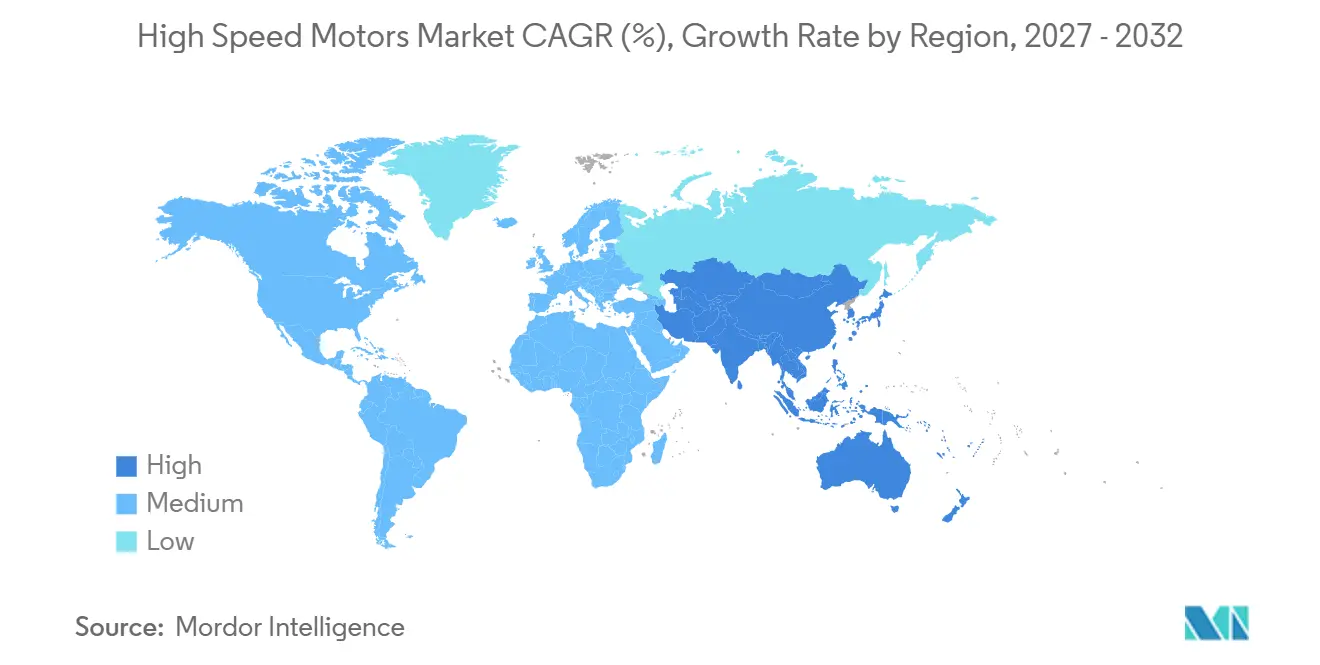
- Por geografia, a Ásia-Pacífico detinha 44,2% da participação global no mercado de motores de alta velocidade em 2026 e está projetada para crescer a um CAGR de 10,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Automação Industrial e da Fabricação de Precisão | +2.1% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Eletrificação de Veículos, Sistemas Aeroespaciais e Unidades de Potência Auxiliar | +1.8% | Ásia-Pacífico para plataformas de veículos elétricos, América do Norte e Europa para aeroespacial | Longo prazo (≥ 4 anos) |
| Demanda por Eficiência Energética e Eliminação de Caixas de Engrenagens | +1.4% | Global | Médio prazo (2 a 4 anos) |
| Implantação de Compressores de Alta Velocidade e Turbomáquinas | +1.2% | Global, concentrado no Oriente Médio e África, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Pacotes Integrados de Motor-Acionamento para Equipamentos com Restrições de Espaço | +0.8% | Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Eletrônica de Potência de Banda Larga Habilitando Velocidades de Operação Mais Altas | +1% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Automação Industrial e da Fabricação de Precisão
Os gastos de capital em fabricação de semicondutores, produção de células de bateria e automação logística estão proporcionando ao mercado global de motores de alta velocidade uma base de demanda duradoura. Sistemas de manuseio de wafers, linhas de revestimento de eletrodos e transportadores de triagem de alta velocidade necessitam de motores que operem continuamente com calor e vibração controlados. Desvios mínimos podem paralisar uma linha de produção, o que eleva o valor do monitoramento ativo de rolamentos e da proteção térmica integrada. O mercado de servos CA de uso geral da China cresceu 7,4% em relação ao ano anterior no primeiro semestre de 2025, enquanto a demanda por motores lineares aumentou 8%, refletindo o investimento contínuo em semicondutores, eletrônicos e capacidade avançada de baterias. Controles conectados, dados de encoder e sistemas de manutenção preditiva ajudam os operadores a melhorar a disponibilidade e avaliar o custo do ciclo de vida com mais clareza. Esse ambiente favorece fornecedores capazes de documentar precisão, tempo de atividade e desempenho de serviço, em vez de competir apenas pelo preço inicial.
Eletrificação de Veículos, Sistemas Aeroespaciais e Unidades de Potência Auxiliar
A eletrificação de veículos está deslocando o desenvolvimento de motores de alta velocidade para uma faixa anteriormente associada a equipamentos aeroespaciais. BYD, Xiaomi e GAC anunciaram plataformas de motor de tração que excedem 30.000 rpm em 2025, aumentando a necessidade de contenção do rotor e controle avançado de inversores. A GE Aerospace está avançando em demonstradores de trem de força híbrido-elétrico de classe megawatt que integram motor-geradores em arquiteturas relacionadas a turbofans com a NASA e a Boeing. Pesquisas sobre propulsão de aeronaves elétricas identificam motores supercondutores e motores síncronos de ímã permanente como tecnologias importantes, com eletrônica de carboneto de silício e nitreto de gálio apoiando sua operação.[1] A eletrificação de unidades de potência auxiliar também substitui partidas pneumáticas por motor-geradores de alta velocidade em aeronaves comerciais e militares. Esses requisitos ampliam o mercado global de motores de alta velocidade para aplicações onde qualificação, segurança e densidade de potência têm peso substancial.
Demanda por Eficiência Energética e Eliminação de Caixas de Engrenagens
As configurações de motor de acionamento direto reduzem as perdas no trem de força e eliminam os requisitos de manutenção de caixas de engrenagens em aplicações adequadas. Isso é mais relevante em instalações de processo contínuo onde o tempo de inatividade não planejado pode ser custoso e onde a disponibilidade do equipamento influencia a economia da planta. As normas de eficiência estão apoiando ciclos de substituição, incluindo a introdução pela China da norma GB 30253-2024 para motores síncronos de ímã permanente, que entrou em vigor em outubro de 2025. A ABB expandiu seu portfólio de motores de relutância síncrona IE5 em setembro de 2025, adicionando tamanhos de carcaça menores e estendendo a eficiência ultrapremium em uma faixa de 0,75 kW a 450 kW.[2] O design sem ímã também reduz a exposição às restrições de materiais de terras raras. No mercado global de motores de alta velocidade, a economia de energia e os layouts mecânicos mais simples fortalecem o argumento a favor de equipamentos de acionamento direto qualificados.
Implantação de Compressores de Alta Velocidade e Turbomáquinas
Motores de acionamento direto de alta velocidade são utilizados em separação de ar, compressores para células de combustível e compressão de processos industriais. Seu apelo decorre de menores perdas no trem de força, menos necessidades de manutenção relacionadas à caixa de engrenagens e uma pegada de equipamento menor. Pesquisas sobre aeronaves com célula de combustível de hidrogênio apresentaram um compressor de ar centrífugo de velocidade ultrassônica operando a 150.000 rpm, demonstrando as exigentes condições operacionais em desenvolvimento.[3] A Shanghai Electric apresentou um acionamento elétrico de separação de ar de classe 40 MW produzido domesticamente e um motor de acionamento direto a 9.540 rpm para um trem de compressor de ácido nítrico em setembro de 2025.[4] Os requisitos da API 546 e da IEC 60034-1 elevam as expectativas de qualificação para fornecedores que atendem a esses usos. O mercado global de motores de alta velocidade se beneficia onde projetos de compressores valorizam confiabilidade, disponibilidade da planta e desempenho mecânico certificado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Complexidade de Engenharia | -1.2% | Global, mais agudo em mercados emergentes e usuários industriais de médio porte | Longo prazo (≥ 4 anos) |
| Integridade do Rotor, Qualificação de Sobrevelocidade e Requisitos de Contenção | -0.6% | Global | Médio prazo (2 a 4 anos) |
| Gestão Térmica e Perdas em Alta Frequência | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Exposição ao Fornecimento de Ímãs de Terras Raras, Cobre e Rolamentos de Precisão | -0.8% | Global, com maior impacto fora da China | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Complexidade de Engenharia
Sistemas de alta velocidade requerem mais engenharia do que instalações de motores de indução padrão. Seu custo inclui análise rotor-dinâmica, rolamentos de precisão, invólucros personalizados e acionamentos de frequência variável compatíveis. Os projetos frequentemente necessitam de testes especializados de sobrevelocidade, iterações de projeto eletromagnético e mecânico, e procedimentos estendidos de aceitação em fábrica. Esses requisitos podem limitar a adoção entre operadores menores que avaliam investimentos com base em um período de retorno de 36 meses. Em velocidades de 20.000 rotações por minuto (rpm) a 30.000 rpm, a qualificação do isolamento e a análise de tensão da manga de retenção acrescentam custos e prazos adicionais. Pacotes pré-projetados com compatibilidade de acionamento validada e documentos de qualificação podem reduzir essa barreira, mas não eliminam a necessidade de engenharia de aplicação cuidadosa.
Exposição ao Fornecimento de Ímãs de Terras Raras, Cobre e Rolamentos de Precisão
A exposição ao fornecimento permanece uma restrição material para fabricantes que utilizam ímãs permanentes e sistemas de rolamentos especializados. Os controles de licenciamento de exportação da China em 2025 causaram uma redução acentuada nas remessas de ímãs de terras raras no pico da perturbação, levando os fabricantes a qualificar outros canais de fornecimento. A linha SynRM (motor de relutância síncrona) da ABB oferece uma alternativa de eficiência ultrapremium sem ímãs de terras raras. A Nidec Motor Corporation assinou um acordo de cinco anos para mais de 1.000 toneladas de ímãs de neodímio-ferro-boro sinterizados fabricados nos Estados Unidos, com entregas iniciando em 2025. Variações no preço do cobre e prazos de entrega para rolamentos cerâmicos ou híbridos classificados acima de 15.000 rpm acrescentam risco de aquisição. Essas condições incentivam acordos de fornecimento de longo prazo, duplo fornecimento e projetos de motores que utilizam materiais menos restritos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Motor:
A Arquitetura CA Ancora Tanto a Liderança em Escala quanto em VelocidadeOs motores CA detinham 74,2% da participação do mercado global de motores de alta velocidade em 2026 e também eram o tipo de motor de crescimento mais rápido. Essa posição mantém a competição focada em eficiência, desempenho térmico e integração de controle dentro de uma única família tecnológica. Os motores síncronos de ímã permanente e os motores de relutância síncrona estão substituindo motores de indução mais antigos em muitas aplicações acima de 5.000 rpm. Seu desempenho de torque por volume e eficiência em carga parcial são relevantes em equipamentos compactos e sistemas de serviço contínuo. A ABB ampliou sua linha de relutância síncrona IE5 para 0,75 kW a 450 kW em setembro de 2025, incluindo 3 tamanhos de carcaça menores. A linha de produtos é livre de ímãs, o que vincula melhorias de eficiência com menor exposição a materiais de terras raras.
A norma de eficiência GB 30253-2024 da China está renovando a atenção no nível premium dos motores síncronos de ímã permanente. A norma entrou em vigor em outubro de 2025 e apoia a substituição de frotas onde motores mais antigos não atendem mais aos níveis de eficiência esperados. A plataforma MELSERVO-JET da Mitsubishi Electric atinge uma resposta de frequência de velocidade de 3,2 kHz e uma velocidade máxima de 6.700 rpm, incorporando funções de segurança e encoders sem bateria de 24 bits. Tais capacidades são relevantes para fabricação de precisão e robótica colaborativa. Os motores CC mantêm funções em equipamentos móveis alimentados por bateria e posicionamento de precisão. No entanto, as reduções de custo dos inversores e controles mais capazes continuam a apoiar os projetos CA em todo o mercado global de motores de alta velocidade.

Por Faixa de Tensão:
O Ecossistema de Baixa Tensão Impulsiona a Penetração UniversalOs produtos de baixa tensão representavam 95,4% do tamanho do mercado global de motores de alta velocidade em 2026 e devem permanecer como a categoria de tensão de crescimento mais rápido até 2032. As redes trifásicas padrão apoiam seu uso em acionamentos auxiliares de veículos elétricos, juntas robóticas, compressores de HVAC e fusos industriais. A ABB lançou seu Motor de Velocidade Variável de Baixa Tensão (BT) Titanium em junho de 2025 como uma plataforma integrada de motor-acionamento IE5 cobrindo 1,5 kW a 30 kW e velocidades de 1.500 rpm a 4.500 rpm. O pacote destina-se a simplificar a instalação e estender a integração motor-acionamento para usos industriais comuns. Seu design ilustra por que os produtos de baixa tensão alcançam um amplo grupo de clientes. Também mostra como os fornecedores podem capturar mais valor de sistema por meio de ofertas integradas.
Os motores de média tensão permanecem importantes em grandes compressores e turbomáquinas para instalações petroquímicas, de mineração e de geração de energia. Suas aplicações são mais restritas e tendem a seguir ciclos de projeto mais longos, o que limita sua participação em relação aos equipamentos de baixa tensão. Os motores de alta tensão atendem a geradores conectados à rede e grandes máquinas de utilidade pública onde tensões acima de 6 kV atendem aos requisitos de transmissão e instalação. Os requisitos de isolamento e proteção nessas instalações são definidos pela Comissão Eletrotécnica Internacional (IEC) 60034-1 e pelos códigos de rede nacionais. A Siemens concluiu a aquisição do negócio de tecnologia de acionamento industrial da ebm-papst em julho de 2025 e incorporou os sistemas sem escovas de 24 V e 48 V ao seu portfólio Simotics E. A iniciativa demonstra que as aplicações de alta velocidade também se estendem a veículos guiados automatizados de tensão mais baixa e equipamentos de intralogística.
Por Setor do Usuário Final:
A Demanda Industrial Define o Teto e o RitmoOs usuários industriais detinham 65,2% do tamanho do mercado global de motores de alta velocidade em 2026 e têm projeção de ser o grupo de usuários finais de crescimento mais rápido até 2032. Esse grupo inclui máquinas-ferramenta CNC, compressores centrífugos, turbossopradores, robôs industriais e equipamentos de processo de semicondutores. Essas aplicações requerem operação contínua, precisão e longos intervalos de serviço. A remoção da caixa de engrenagens em sistemas de compressores e sopradores reduz o trabalho de manutenção, a pegada de instalação e a vibração mecânica. Uma plataforma de compressor de ar para célula de combustível descrita no SAE Technical Paper 2025-01-8547 relatou 99% de eficiência do controlador de carboneto de silício e 95% de eficiência do sistema. O investimento em fabricação avançada está apoiando tanto a substituição de equipamentos instalados quanto novos requisitos de aplicação no mercado global de motores de alta velocidade.
Os usuários comerciais formam o próximo importante conjunto de demanda, particularmente em equipamentos de aquecimento, ventilação e ar condicionado (HVAC), resfriamento de data centers, sistemas médicos e instrumentos de precisão. O tamanho menor do equipamento, o menor ruído e a eficiência moldam as decisões de compra nesses ambientes. Os equipamentos de saúde e semicondutores estão crescendo mais rapidamente do que o mercado geral, pois suas necessidades de equipamentos favorecem sistemas de motor compactos e precisos. As aplicações residenciais permanecem menores e estão concentradas em compressores de eletrodomésticos eficientes e ventiladores de ventilação. Os programas de rotulagem energética estão movendo alguns compradores sensíveis ao custo em direção a produtos equipados com motores premium, à medida que os custos de energia afetam os períodos de retorno. As diferentes necessidades operacionais de usuários industriais, comerciais e residenciais exigem que os fornecedores equilibrem engenharia de alto desempenho com projetos de produtos mais simples e escaláveis.
Análise Geográfica
A Ásia-Pacífico detinha 44,2% da participação do mercado global de motores de alta velocidade em 2026 e tem projeção de crescer a um CAGR de 10,7% até 2032. A região combina produção de veículos elétricos, implantação de robôs industriais e fabricação de semicondutores em uma escala que apoia tanto a demanda quanto o desenvolvimento local de produtos. O Grupo Xiangdian inaugurou uma base de fabricação de motores de alta velocidade em Hunan em 2025 para trabalhos com motores de tração, aviação e levitação magnética com a Universidade de Ciência e Tecnologia de Huazhong. O Japão e a Coreia do Sul contribuem com demanda por meio de máquinas-ferramenta de precisão e robótica avançada. A Yaskawa Electric e a Mitsubishi Electric permanecem ativas em sistemas de servo na extremidade superior da capacidade de velocidade dos motores de corrente alternada (CA). A Índia está emergindo como uma área de crescimento secundária por meio de atividades de fabricação, defesa e veículos elétricos.
A América do Norte e a Europa são as próximas maiores áreas regionais para o mercado global de motores de alta velocidade. A demanda norte-americana está vinculada ao investimento em transição energética, modernizações industriais e programas aeroespaciais. A GE Aerospace está desenvolvendo demonstradores de trem de força híbrido-elétrico de classe megawatt que integram motor-geradores com motores turboshaft CT7. Os incentivos à fabricação doméstica reforçam o argumento a favor de motores de alta eficiência na base industrial norte-americana. A demanda europeia está concentrada na Alemanha, França e Reino Unido, onde os requisitos de eficiência energética e descarbonização apoiam soluções de acionamento direto. A ABB concluiu sua aquisição do negócio de eletrônica de potência da Gamesa Electric em dezembro de 2025, ampliando seu alcance de serviço de conversão de energia renovável.
A América do Sul e o Oriente Médio e África têm posições menores, mas permanecem relevantes para aplicações específicas. As atividades de mineração, processamento agrícola e petróleo e gás do Brasil apoiam a demanda por acionamentos de compressores e bombas. O Oriente Médio tem uma base sólida em compressão de petróleo e gás, especialmente na Arábia Saudita e nos Emirados Árabes Unidos. Marrocos e África do Sul oferecem oportunidades emergentes de fabricação de precisão que poderiam ampliar a demanda regional. A implantação de motores de alta velocidade nessas localidades depende do investimento em projetos, do acesso a serviços locais e da necessidade de equipamentos confiáveis em condições operacionais exigentes. O padrão geográfico mostra que grandes programas industriais e necessidades específicas de aplicação importam mais do que a adoção regional uniforme.
Cenário Competitivo
O mercado global de motores de alta velocidade é moderadamente consolidado no nível de integração de sistemas. ABB, Siemens, Nidec, Yaskawa e Mitsubishi Electric detêm posições de liderança por meio de portfólios amplos, redes de serviço e combinações certificadas de motor-acionamento. Essas capacidades são importantes porque as aplicações de alta velocidade requerem coordenação entre o motor, o inversor, os rolamentos, o resfriamento e as funções de segurança. A ABB está combinando eficiência e integração de sistemas por meio de seu Motor de Velocidade Variável de Baixa Tensão (BT) Titanium e seus produtos de relutância síncrona de alta eficiência sem ímãs. A expansão do portfólio em 2025 trouxe tamanhos de carcaça menores para a linha IE5 SynRM. Essa abordagem aborda tanto o uso de energia quanto as preocupações com o fornecimento de materiais.
A Siemens ampliou seu escopo de tecnologia de acionamento industrial quando concluiu a aquisição da tecnologia de acionamento industrial da ebm-papst em julho de 2025. O negócio foi integrado como Simotics E e inclui sistemas de motor sem escovas de 24 V e 48 V para veículos guiados automatizados e intralogística. A iniciativa fortalece a conexão da Siemens entre sistemas de automação e acionamentos de robótica móvel. A Nidec também está abordando a resiliência da cadeia de suprimentos por meio de seu acordo de longo prazo para ímãs de terras raras fabricados nos Estados Unidos. Fornecedores menores com capacidades de rolamentos de levitação magnética podem competir em usos de compressores e sopradores onde a operação sem manutenção justifica um custo de compra mais elevado. O mercado global de motores de alta velocidade, portanto, tem espaço para especialistas, embora os requisitos de qualificação permaneçam uma barreira.
As aplicações de hidrogênio, incluindo compressores de ar para células de combustível, sopradores para eletrólise e compressores de gasoduto, permanecem menos desenvolvidas do que sua demanda projetada sugere. Muitos projetos existentes foram adaptados de aplicações próximas em vez de serem projetados exclusivamente para o serviço de hidrogênio. O campo de propulsão de aeronaves de decolagem e pouso vertical elétrico (eVTOL) está atraindo empresas com experiência em certificação estrutural e qualificação de sobrevelocidade. A retenção do rotor acima de 50.000 r/min e o controle ativo de rolamentos magnéticos são áreas técnicas importantes para novos entrantes. Pesquisas apresentadas em fóruns do IEEE em 2025 também apontam para o papel da simulação multifísica na redução do trabalho de qualificação de motores.
Líderes do Setor de Motores de Alta Velocidade
-
Siemens AG
-
ABB Ltd.
-
Nidec Corporation
-
Mitsubishi Electric Corporation
-
Regal Rexnord Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motores de Alta Velocidade Empresas cobertas neste relatório
- ABB Ltd.
- Allied Motion Technologies Inc.
- Delta Electronics, Inc.
- Fuji Electric Co., Ltd.
- Hitachi, Ltd.
- Johnson Electric Holdings Limited
- Kollmorgen Corporation
- Maxon International AG
- Mitsubishi Electric Corporation
- Moog Inc.
- Nidec Corporation
- Oriental Motor Co., Ltd.
- Parker-Hannifin Corporation
- Regal Rexnord Corporation
- Robert Bosch GmbH
- Schneider Electric SE
- Siemens AG
- Toshiba Corporation
- WEG S.A.
- Yaskawa Electric Corporation
Desenvolvimentos industriais recentes em Mercado de Motores de Alta Velocidade
- Dezembro de 2025: A ABB conclui a aquisição do negócio de eletrônica de potência da Gamesa Electric (Siemens Gamesa, Espanha): O portfólio, cobrindo conversores eólicos, inversores de armazenamento de energia em bateria e inversores solares, registrou receitas anuais de 145 milhões de EUR. O negócio aumenta a base instalada atendível de conversores eólicos da ABB em 46 GW e estende seu alcance de integração motor-acionamento para a conversão de energia renovável globalmente.
- Dezembro de 2025: O Conselho da Siemens Limited (Índia) aprova a venda do negócio de Motores de Baixa Tensão e Motores com Engrenagens por INR 2.200 crore (USD 262 milhões) para a Innomotics India: Sujeita à aprovação da Comissão de Concorrência da Índia, a transação consolida as operações de fabricação de motores da Siemens na Índia sob a entidade dedicada Innomotics criada a partir da separação global de motores, com fechamento previsto para junho de 2026.
- Setembro de 2025: A Shanghai Electric apresenta a primeira série de acionamento elétrico de separação de ar em grande escala produzida domesticamente na China e a série de motores de acionamento direto de velocidade ultrassônica: O acionamento de separação de ar de classe 40 MW é a primeira demonstração da China nessa escala de potência em aplicações químicas de carvão, e o motor de acionamento direto de velocidade ultrassônica complementar a 9.540 rpm para um trem de compressor quádruplo de ácido nítrico substituiu unidades anteriormente importadas, marcando a localização doméstica completa desse segmento.
- Agosto de 2025: A Regal Rexnord e a ABB Robotics certificam a primeira integração de sétimo eixo de robô colaborativo: A Unidade de Transferência de Cobot Thomson Movotrak tornou-se a primeira tecnologia de sétimo eixo certificada no ecossistema de parceiros da ABB Robotics, integrando motores Kollmorgen, cabeças de engrenagem Boston Gear e acoplamentos Huco em um conjunto pré-configurado de número de peça único para implantação de cobot em múltiplas estações de trabalho.
Escopo do Relatório do Mercado Global de Motores de Alta Velocidade
Um motor de alta velocidade é um motor elétrico que tipicamente opera a uma velocidade rotacional superior a 10.000 rotações por minuto (RPM), com muitos modelos industriais avançados ou especializados funcionando a 20.000 RPM a mais de 100.000 RPM.
O mercado de motores de alta velocidade é segmentado por tipo de motor, faixa de tensão, setor do usuário final e geografia. Por tipo de motor, o mercado é segmentado em Motores CA e Motores CC. Por faixa de tensão, o mercado é dividido em baixa tensão, média tensão e alta tensão. Por setor do usuário final, o mercado é segmentado em residencial, comercial e industrial. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de motores de alta velocidade em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Motores CA |
| Motores CC |
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Residencial |
| Comercial |
| Industrial |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Motor | Motores CA | |
| Motores CC | ||
| Por Faixa de Tensão | Baixa Tensão | |
| Média Tensão | ||
| Alta Tensão | ||
| Por Setor do Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado global de motores de alta velocidade até 2032?
O mercado global de motores de alta velocidade tem projeção de atingir 21,42 bilhões de USD até 2032, a partir de 12,72 bilhões de USD em 2026, a um CAGR de 9,07% de 2027 a 2032.
Qual tipo de motor lidera as aplicações de alta velocidade?
Os motores CA lideraram com 74,2% de participação em 2026 e também são o tipo de motor de crescimento mais rápido até 2032. Os projetos síncronos de ímã permanente e de relutância síncrona estão se tornando mais importantes acima de 5.000 rpm.
Por que os motores de acionamento direto estão ganhando adoção?
Os sistemas de acionamento direto podem reduzir as perdas no trem de força, eliminar as necessidades de manutenção da caixa de engrenagens, diminuir a vibração e apoiar projetos de equipamentos mais compactos. Esses benefícios são importantes para compressores, sopradores e outros equipamentos de serviço contínuo.
Qual faixa de tensão tem a demanda mais ampla?
Os motores de baixa tensão representavam 95,4% da demanda de 2026 e têm previsão de permanecer como a categoria de tensão de crescimento mais rápido. Seu amplo uso reflete a implantação a partir de redes trifásicas padrão em muitas aplicações industriais e comerciais.
Quais usuários finais criam a maior demanda por motores de alta velocidade?
Os usuários industriais detinham 65,2% da demanda de 2026, apoiados por equipamentos de semicondutores, compressores, robôs e outros sistemas de serviço contínuo. Esses equipamentos necessitam de precisão, controle confiável de temperatura e longos intervalos de serviço.
Qual região está crescendo mais rapidamente para motores de alta velocidade?
A Ásia-Pacífico detinha 44,2% da demanda de 2026 e tem projeção de crescer a um CAGR de 10,7% até 2032. O crescimento regional é apoiado pela produção de veículos elétricos, robôs industriais e fabricação de semicondutores.