
Marktgröße und Marktanteile für Hochgeschwindigkeitsmotoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 13.88 Milliarden US-Dollar |
| Marktgröße (2032) | 21.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hochgeschwindigkeitsmotoren von Mordor Intelligence
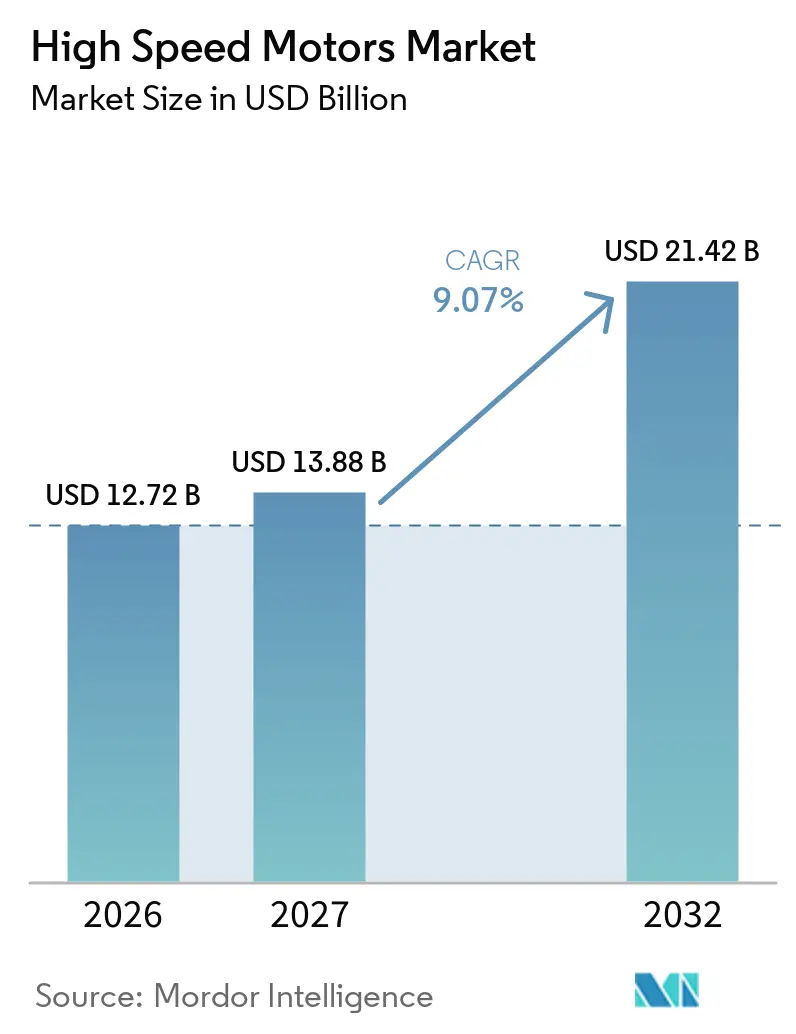
Die Marktgröße für Hochgeschwindigkeitsmotoren soll von 12,72 Milliarden USD im Jahr 2026 auf 13,88 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 21,42 Milliarden USD bei einem CAGR von 9,07 % über den Zeitraum 2027–2032 erreichen. Der globale Markt für Hochgeschwindigkeitsmotoren entwickelt sich in Richtung direktangetriebener Geräte, was die Leistungsverantwortung stärker auf den Motor verlagert und die Abhängigkeit von Getriebeeinheiten verringert. Industrielle Automatisierung, Fahrzeugelektrifizierung und leistungsfähigere Wechselrichterelektronik unterstützen die Nachfrage nach Motoren, die hohe Drehzahlen dauerhaft aufrechterhalten können. Diese Kräfte begünstigen auch Lieferanten, die Motoren, Antriebe, Wärmeschutz und Überwachungsfunktionen in einem validierten Paket kombinieren können. Die Produktentwicklung ist zunehmend mit Rotoreinschluss, Lagerbeständigkeit, Isolierungshaltbarkeit und Kühlleistung verknüpft. Der globale Markt für Hochgeschwindigkeitsmotoren bietet daher Chancen für etablierte Lieferanten mit Systemkompetenz sowie für Spezialisten, die spezifische mechanische oder elektrische Einschränkungen lösen.
Wichtigste Erkenntnisse des Berichts
- Nach Motortyp hielten AC-Motoren im Jahr 2026 einen Anteil von 74,2 % am globalen Markt für Hochgeschwindigkeitsmotoren und werden voraussichtlich bis 2032 mit einem CAGR von 9,4 % wachsen.
- Nach Spannungsbereich entfielen im Jahr 2026 95,4 % des globalen Marktanteils für Hochgeschwindigkeitsmotoren auf Niederspannungsmotoren, die bis 2032 voraussichtlich mit einem CAGR von 9,7 % wachsen werden.
- Nach Endverbraucherbranche hielten industrielle Nutzer im Jahr 2026 einen Anteil von 65,2 % am globalen Markt für Hochgeschwindigkeitsmotoren und werden voraussichtlich bis 2032 mit einem CAGR von 9,5 % expandieren.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 44,2 % am globalen Markt für Hochgeschwindigkeitsmotoren und wird voraussichtlich bis 2032 mit einem CAGR von 10,7 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der industriellen Automatisierung und Präzisionsfertigung | +2.1% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Fahrzeugen, Luft- und Raumfahrtsystemen und Hilfsstromaggregaten | +1.8% | Asien-Pazifik für Elektrofahrzeugplattformen, Nordamerika und Europa für die Luft- und Raumfahrt | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Energieeffizienz und Getriebeelimination | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Einsatz von Hochgeschwindigkeitsverdichtern und Turbomaschinen | +1.2% | Global, konzentriert im Nahen Osten und Afrika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Integrierte Motor-Antriebs-Pakete für platzbeschränkte Geräte | +0.8% | Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Breitbandlücken-Leistungselektronik zur Ermöglichung höherer Betriebsdrehzahlen | +1% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der industriellen Automatisierung und Präzisionsfertigung
Kapitalausgaben für die Halbleiterfertigung, die Produktion von Batteriezellen und die Logistikautomatisierung verschaffen dem globalen Markt für Hochgeschwindigkeitsmotoren eine dauerhafte Nachfragebasis. Wafer-Handhabungssysteme, Elektrodenbeschichtungslinien und Hochgeschwindigkeitssortierförderanlagen benötigen Motoren, die kontinuierlich mit kontrollierter Wärme und Vibration betrieben werden. Geringfügige Abweichungen können eine Produktionslinie zum Stillstand bringen, was den Wert der aktiven Lagerüberwachung und des integrierten Wärmeschutzes erhöht. Chinas Markt für Allzweck-Wechselstromservomotoren wuchs im ersten Halbjahr 2025 um 7,4 % im Jahresvergleich, während die Nachfrage nach Linearmotoren um 8 % stieg, was die anhaltenden Investitionen in Halbleiter-, Elektronik- und fortschrittliche Batteriekapazitäten widerspiegelt. Vernetzte Steuerungen, Encoderdaten und Systeme zur vorausschauenden Wartung helfen Betreibern, die Verfügbarkeit zu verbessern und die Lebenszykluskosten klarer zu bewerten. Dieses Umfeld unterstützt Lieferanten, die Präzision, Betriebszeit und Serviceleistung dokumentieren können, anstatt nur über den Anfangspreis zu konkurrieren.
Elektrifizierung von Fahrzeugen, Luft- und Raumfahrtsystemen und Hilfsstromaggregaten
Die Fahrzeugelektrifizierung verlagert die Entwicklung von Hochgeschwindigkeitsmotoren in einen Bereich, der bisher mit Luft- und Raumfahrtgeräten assoziiert wurde. BYD, Xiaomi und GAC kündigten 2025 Traktionsmotorplattformen an, die 30.000 U/min überschreiten, was den Bedarf an Rotoreinschluss und fortschrittlicher Wechselrichtersteuerung erhöht. GE Aerospace entwickelt Megawatt-Klasse-Hybrid-Elektroantriebsdemonstratoren, die Motor-Generatoren in Turbofan-verwandte Architekturen mit der NASA und Boeing integrieren. Forschungen zur elektrischen Flugzeugantriebstechnik identifizieren supraleitende Motoren und permanentmagneterregte Synchronmotoren als wichtige Technologien, wobei Siliziumkarbid- und Galliumnitrid-Elektronik ihren Betrieb unterstützt.[1] Die Elektrifizierung von Hilfsstromaggregaten ersetzt auch pneumatische Anlasser durch Hochgeschwindigkeits-Motor-Generatoren in zivilen und militärischen Flugzeugen. Diese Anforderungen erweitern den globalen Markt für Hochgeschwindigkeitsmotoren auf Anwendungen, bei denen Zulassung, Sicherheit und Leistungsdichte erhebliches Gewicht haben.
Nachfrage nach Energieeffizienz und Getriebeelimination
Direktantriebskonfigurationen reduzieren Antriebsstrangverluste und beseitigen Getriebewartunsanforderungen in geeigneten Anwendungen. Dies ist am wichtigsten in kontinuierlichen Prozessanlagen, wo ungeplante Ausfallzeiten kostspielig sein können und die Geräteverfügbarkeit die Werksökonomie beeinflusst. Effizienzvorschriften unterstützen Ersatzzyklen, darunter Chinas GB 30253-2024-Norm für permanentmagneterregte Synchronmotoren, die im Oktober 2025 in Kraft trat. ABB erweiterte im September 2025 sein IE5-Synchronreluktanzmotor-Portfolio, fügte kleinere Baugrößen hinzu und erweiterte die Ultra-Premium-Effizienz auf einen Bereich von 0,75 kW bis 450 kW.[2] Das magnetfreie Design reduziert auch die Abhängigkeit von Seltenerdematerialien. Im globalen Markt für Hochgeschwindigkeitsmotoren stärken Energieeinsparungen und einfachere mechanische Layouts den Fall für qualifizierte Direktantriebsgeräte.
Einsatz von Hochgeschwindigkeitsverdichtern und Turbomaschinen
Hochgeschwindigkeits-Direktantriebsmotoren werden in der Luftzerlegung, bei Brennstoffzellenverdichtern und in der industriellen Prozesskompression eingesetzt. Ihre Attraktivität ergibt sich aus geringeren Antriebsstrangverlusten, weniger getriebebedingten Wartungsanforderungen und einem kleineren Gerätestellfläche. Forschungen zu Wasserstoff-Brennstoffzellen-Flugzeugen präsentierten einen Ultrahochgeschwindigkeits-Zentrifugalluftverdichter, der bei 150.000 U/min betrieben wird und die anspruchsvollen Betriebsbedingungen in der Entwicklung zeigt.[3] Shanghai Electric stellte im September 2025 einen im Inland produzierten elektrischen Antrieb der 40-MW-Klasse für die Luftzerlegung und einen Direktantriebsmotor mit 9.540 U/min für einen Salpetersäureverdichterzug vor.[4] Die Anforderungen von API 546 und IEC 60034-1 erhöhen die Qualifikationserwartungen an Lieferanten, die diese Anwendungen bedienen. Der globale Markt für Hochgeschwindigkeitsmotoren profitiert dort, wo Verdichterprojekte Zuverlässigkeit, Anlagenverfügbarkeit und zertifizierte mechanische Leistung schätzen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten und technische Komplexität | -1.2% | Global, am stärksten in Schwellenmärkten und mittelständischen Industrienutzern | Langfristig (≥ 4 Jahre) |
| Rotorstrukturelle Integrität, Überdrehzahlqualifikation und Einschlussanforderungen | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Wärmemanagement und Hochfrequenzverluste | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Versorgungsrisiko bei Seltenerdmagneten, Kupfer und Präzisionslagern | -0.8% | Global, mit den höchsten Auswirkungen außerhalb Chinas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten und technische Komplexität
Hochgeschwindigkeitssysteme erfordern mehr Engineering als Standard-Asynchronmotorinstallationen. Ihre Kosten umfassen rotordynamische Analysen, Präzisionslager, kundenspezifische Gehäuse und abgestimmte Frequenzumrichter. Projekte erfordern häufig spezialisierte Überdrehzahltests, elektromagnetische und mechanische Designiterationen sowie erweiterte Werksabnahmeverfahren. Diese Anforderungen können die Akzeptanz bei kleineren Betreibern einschränken, die Investitionen anhand einer 36-monatigen Amortisationszeit bewerten. Bei Drehzahlen von 20.000 Umdrehungen pro Minute (U/min) bis 30.000 U/min erhöhen Isolierungsqualifikation und Spannhülsenspannungsanalyse die Kosten und Vorlaufzeiten weiter. Vorgefertigte Pakete mit validierter Antriebsabstimmung und Qualifikationsdokumenten können diese Hürde senken, beseitigen jedoch nicht den Bedarf an sorgfältigem Anwendungs-Engineering.
Versorgungsrisiko bei Seltenerdmagneten, Kupfer und Präzisionslagern
Das Versorgungsrisiko bleibt eine wesentliche Einschränkung für Hersteller, die Permanentmagnete und spezialisierte Lagersysteme verwenden. Chinas Exportlizenzkontrollen für 2025 verursachten auf dem Höhepunkt der Störung einen starken Rückgang der Seltenerdmagnetlieferungen, was Hersteller dazu veranlasste, andere Versorgungskanäle zu qualifizieren. ABBs SynRM-Palette (Synchronreluktanzmotor) bietet eine Ultra-Premium-Effizienz-Alternative ohne Seltenerdmagnete. Nidec Motor Corporation unterzeichnete eine Fünfjahresvereinbarung für mehr als 1.000 Tonnen in den USA hergestellter gesinterter Neodym-Eisen-Bor-Magnete, mit Lieferungen ab 2025. Kupferpreisänderungen und Vorlaufzeiten für Keramik- oder Hybridlager mit einer Nennleistung über 15.000 U/min erhöhen das Beschaffungsrisiko. Diese Bedingungen fördern langfristige Liefervereinbarungen, doppelte Beschaffungsquellen und Motordesigns, die weniger eingeschränkte Materialien verwenden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp:
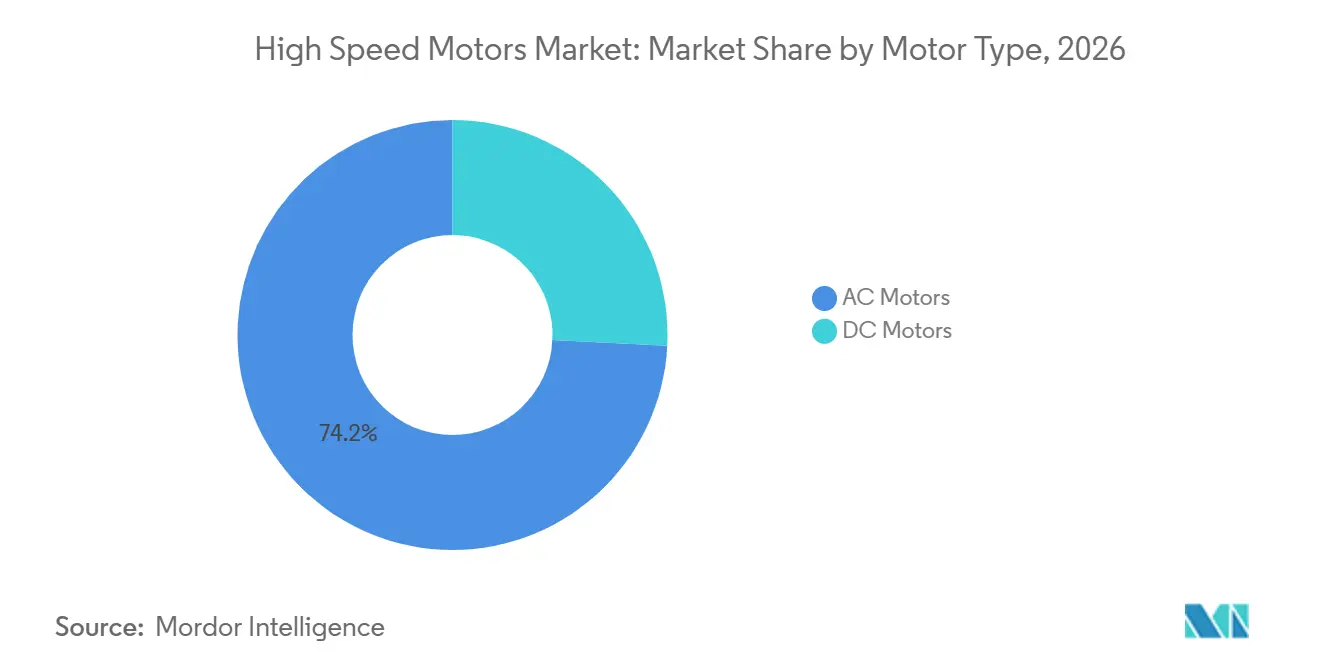
Wechselstromarchitektur verankert sowohl Skalenführerschaft als auch GeschwindigkeitsführerschaftWechselstrommotoren hielten im Jahr 2026 einen Marktanteil von 74,2 % am globalen Markt für Hochgeschwindigkeitsmotoren und waren auch der am schnellsten wachsende Motortyp. Diese Position hält den Wettbewerb auf Effizienz, Wärmeleistung und Steuerungsintegration innerhalb einer einzigen Technologiefamilie fokussiert. Permanentmagneterregte Synchronmotoren und Synchronreluktanzmotoren ersetzen in vielen Anwendungen über 5.000 U/min ältere Asynchronmotoren. Ihre Drehmoment-Volumen-Leistung und Teillasteffizienz sind in kompakten Geräten und Dauerbetriebssystemen relevant. ABB erweiterte im September 2025 seine IE5-Synchronreluktanzpalette auf 0,75 kW bis 450 kW, einschließlich 3 kleinerer Baugrößen. Die Produktlinie ist magnetfrei, was Effizienzverbesserungen mit geringerer Seltenerdmaterialexposition verbindet.
Chinas GB 30253-2024-Effizienzstandard erneuert die Aufmerksamkeit auf das Premium-Segment der permanentmagneterregten Synchronmotoren. Der Standard trat im Oktober 2025 in Kraft und unterstützt den Flottenersatz, wo ältere Motoren die erwarteten Effizienzwerte nicht mehr erfüllen. Mitsubishi Electrics MELSERVO-JET-Plattform erreicht eine Drehzahlfrequenzantwort von 3,2 kHz und eine maximale Drehzahl von 6.700 U/min und integriert dabei Sicherheitsfunktionen und 24-Bit-batterielose Encoder. Solche Fähigkeiten sind für die Präzisionsfertigung und kollaborative Robotik relevant. Gleichstrommotoren behalten ihre Rolle in batteriebetriebenen mobilen Geräten und der Präzisionspositionierung. Sinkende Wechselrichterkosten und leistungsfähigere Steuerungen unterstützen jedoch weiterhin Wechselstromdesigns im gesamten globalen Markt für Hochgeschwindigkeitsmotoren.

Nach Spannungsbereich:
Niederspannungs-Ökosystem treibt universelle Durchdringung voranNiederspannungsprodukte repräsentierten im Jahr 2026 95,4 % der globalen Marktgröße für Hochgeschwindigkeitsmotoren und sollen bis 2032 die am schnellsten wachsende Spannungskategorie bleiben. Standard-Dreiphasennetze unterstützen ihren Einsatz in Elektrofahrzeug-Hilfsantrieben, Robotergelenken, Klimaanlagenverdichtern und industriellen Spindeln. ABB brachte im Juni 2025 seinen Niederspannungs-Titanium-Drehzahlvariablen Motor als integrierte IE5-Motor-Antriebs-Plattform mit einem Leistungsbereich von 1,5 kW bis 30 kW und Drehzahlen von 1.500 U/min bis 4.500 U/min auf den Markt. Das Paket soll die Installation vereinfachen und die Motor-Antriebs-Integration in gängige industrielle Anwendungen erweitern. Sein Design veranschaulicht, warum Niederspannungsprodukte eine breite Kundengruppe erreichen. Es zeigt auch, wie Lieferanten durch integrierte Angebote mehr Systemwert erfassen können.
Mittelspannungsmotoren bleiben in großen Verdichtern und Turbomaschinen für petrochemische, Bergbau- und Stromerzeugungsanlagen wichtig. Ihre Anwendungen sind enger gefasst und folgen tendenziell längeren Projektzyklen, was ihren Anteil im Vergleich zu Niederspannungsgeräten begrenzt. Hochspannungsmotoren dienen netzgekoppelten Generatoren und großen Versorgungsmaschinen, bei denen Spannungen über 6 kV die Übertragungs- und Standortanforderungen erfüllen. Die Anforderungen der Internationalen Elektrotechnischen Kommission (IEC) 60034-1 und nationale Netzcodes definieren Isolierungs- und Schutzanforderungen in diesen Installationen. Siemens schloss im Juli 2025 die Übernahme des Industrieantriebstechnologiegeschäfts von ebm-papst ab und integrierte die bürstenlosen 24-V- und 48-V-Systeme in sein Simotics-E-Portfolio. Der Schritt zeigt, dass sich Hochgeschwindigkeitsanwendungen auch auf Fahrerlose Transportsysteme und Intralogistikgeräte mit niedrigerer Spannung erstrecken.
Nach Endverbraucherbranche:
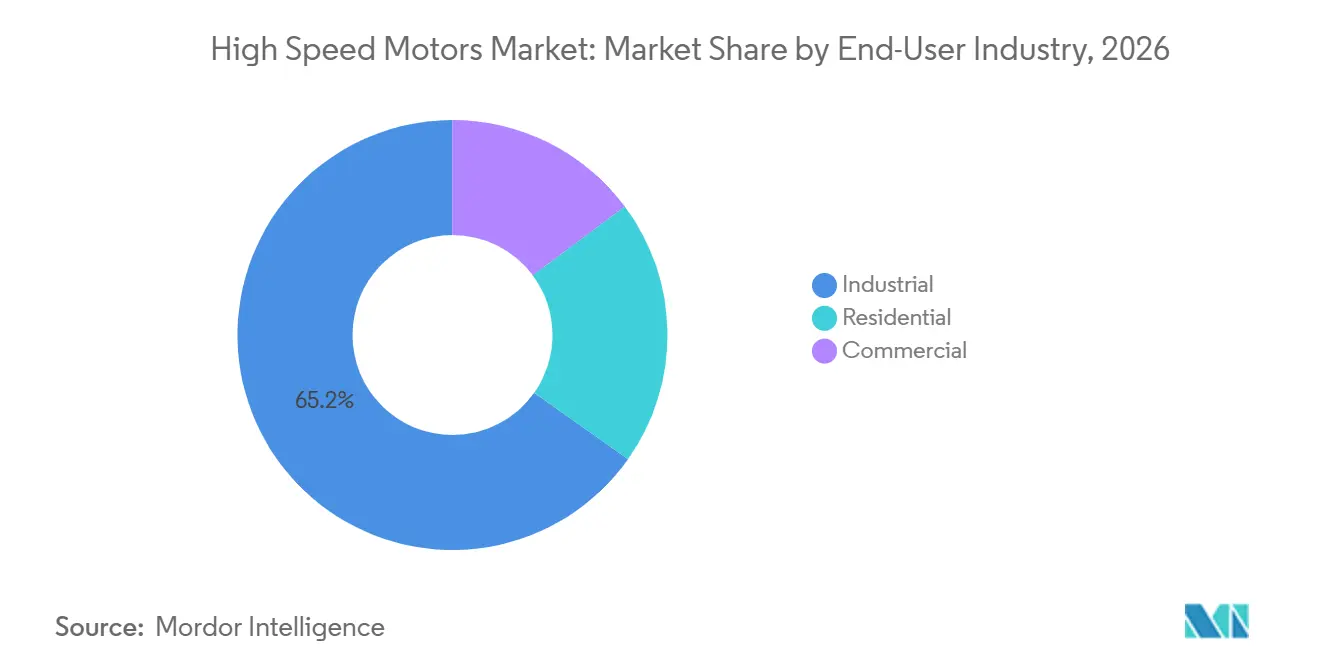
Industrielle Nachfrage setzt die Obergrenze und das TempoIndustrielle Nutzer hielten im Jahr 2026 einen Marktanteil von 65,2 % an der globalen Marktgröße für Hochgeschwindigkeitsmotoren und sollen bis 2032 die am schnellsten wachsende Endverbrauchergruppe sein. Diese Gruppe umfasst CNC-Werkzeugmaschinen, Zentrifugalverdichter, Turbobläser, Industrieroboter und Halbleiterprozessanlagen. Diese Anwendungen erfordern Dauerbetrieb, Genauigkeit und lange Wartungsintervalle. Die Getriebeentfernung in Verdichter- und Gebläsesystemen reduziert Wartungsaufwand, Installationsstellfläche und mechanische Vibration. Eine in SAE Technical Paper 2025-01-8547 beschriebene Brennstoffzellen-Luftverdichterplattform berichtete von einer Siliziumkarbid-Reglereffizient von 99 % und einer Systemeffizienz von 95 %. Investitionen in die fortschrittliche Fertigung unterstützen sowohl den Ersatz installierter Geräte als auch neue Anwendungsanforderungen im globalen Markt für Hochgeschwindigkeitsmotoren.
Gewerbliche Nutzer bilden den nächsten wichtigen Nachfragepool, insbesondere bei Heizungs-, Lüftungs- und Klimaanlagen (HLK), Rechenzentrumskühlung, medizinischen Systemen und Präzisionsinstrumenten. Kleinere Gerätegröße, geringere Geräuschentwicklung und Effizienz prägen Kaufentscheidungen in diesen Bereichen. Gesundheitswesen und Halbleitergeräte wachsen schneller als der Gesamtmarkt, da ihr Gerätebedarf kompakte und präzise Motorsysteme bevorzugt. Wohnanwendungen bleiben kleiner und konzentrieren sich auf effiziente Geräteverdichter und Lüftungsventilatoren. Energiekennzeichnungsprogramme bewegen einige kostensensible Käufer zu Produkten mit Premium-Motorausstattung, da Energiekosten die Amortisationszeiten beeinflussen. Die unterschiedlichen Betriebsanforderungen von industriellen, gewerblichen und privaten Nutzern erfordern von Lieferanten, Hochleistungs-Engineering mit einfacheren, skalierbaren Produktdesigns in Einklang zu bringen.
Geografische Analyse
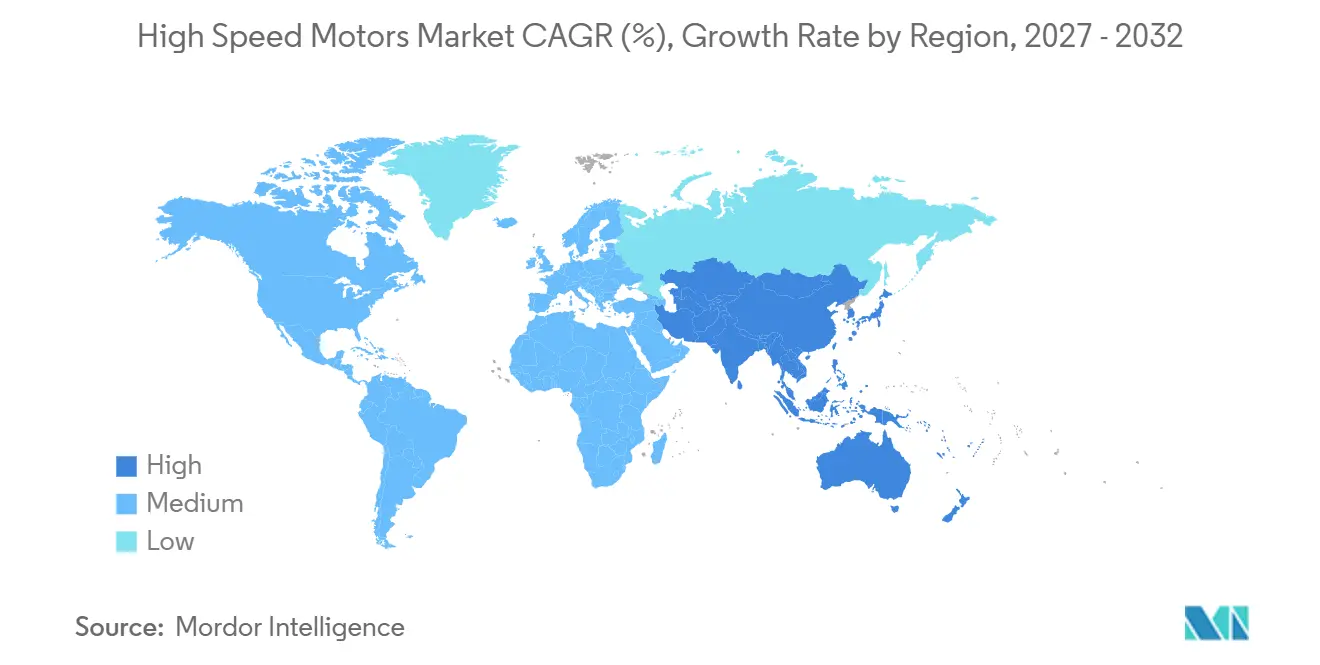
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 44,2 % am globalen Markt für Hochgeschwindigkeitsmotoren und soll bis 2032 mit einem CAGR von 10,7 % wachsen. Die Region kombiniert Elektrofahrzeugproduktion, Einsatz von Industrierobotern und Halbleiterfertigung in einem Ausmaß, das sowohl die Nachfrage als auch die lokale Produktentwicklung unterstützt. Die Xiangdian Group eröffnete 2025 in Hunan eine Fertigungsbasis für Hochgeschwindigkeitsmotoren für Traktions-, Luftfahrt- und Magnetschwebemotorarbeiten mit der Huazhong University of Science and Technology. Japan und Südkorea tragen durch Präzisionswerkzeugmaschinen und fortschrittliche Robotik zur Nachfrage bei. Yaskawa Electric und Mitsubishi Electric bleiben im oberen Bereich der Wechselstrommotor-Drehzahlkapazität in Servosystemen aktiv. Indien entwickelt sich durch Fertigungs-, Verteidigungs- und Elektrofahrzeugaktivitäten zu einem sekundären Wachstumsbereich.
Nordamerika und Europa sind die nächstgrößten regionalen Bereiche für den globalen Markt für Hochgeschwindigkeitsmotoren. Die nordamerikanische Nachfrage ist mit Investitionen in die Energiewende, industriellen Upgrades und Luft- und Raumfahrtprogrammen verbunden. GE Aerospace entwickelt Megawatt-Klasse-Hybrid-Elektroantriebsdemonstratoren, die Motor-Generatoren mit CT7-Turbowellentriebwerken integrieren. Inländische Fertigungsanreize stärken den Fall für hocheffiziente Motoren in der nordamerikanischen Industriebasis. Die europäische Nachfrage konzentriert sich auf Deutschland, Frankreich und das Vereinigte Königreich, wo Energieeffizienz- und Dekarbonisierungsanforderungen Direktantriebslösungen unterstützen. ABB schloss im Dezember 2025 die Übernahme des Leistungselektronikgeschäfts von Gamesa Electric ab und erweiterte damit seine Reichweite im Bereich der erneuerbaren Energieumwandlung.
Südamerika sowie der Nahe Osten und Afrika haben kleinere Positionen, bleiben aber für spezifische Anwendungen relevant. Brasiliens Bergbau-, Agrarverarbeitungs- und Öl- und Gasaktivitäten unterstützen die Nachfrage nach Verdichter- und Pumpenantrieben. Der Nahe Osten verfügt über eine starke Basis in der Öl- und Gaskompression, insbesondere in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Marokko und Südafrika bieten sich entwickelnde Präzisionsfertigungsmöglichkeiten, die die regionale Nachfrage verbreitern könnten. Der Einsatz von Hochgeschwindigkeitsmotoren an diesen Standorten hängt von Projektinvestitionen, lokalem Servicezugang und dem Bedarf an zuverlässigen Geräten unter anspruchsvollen Betriebsbedingungen ab. Das geografische Muster zeigt, dass große Industrieprogramme und anwendungsspezifische Bedürfnisse wichtiger sind als eine einheitliche regionale Akzeptanz.
Wettbewerbslandschaft
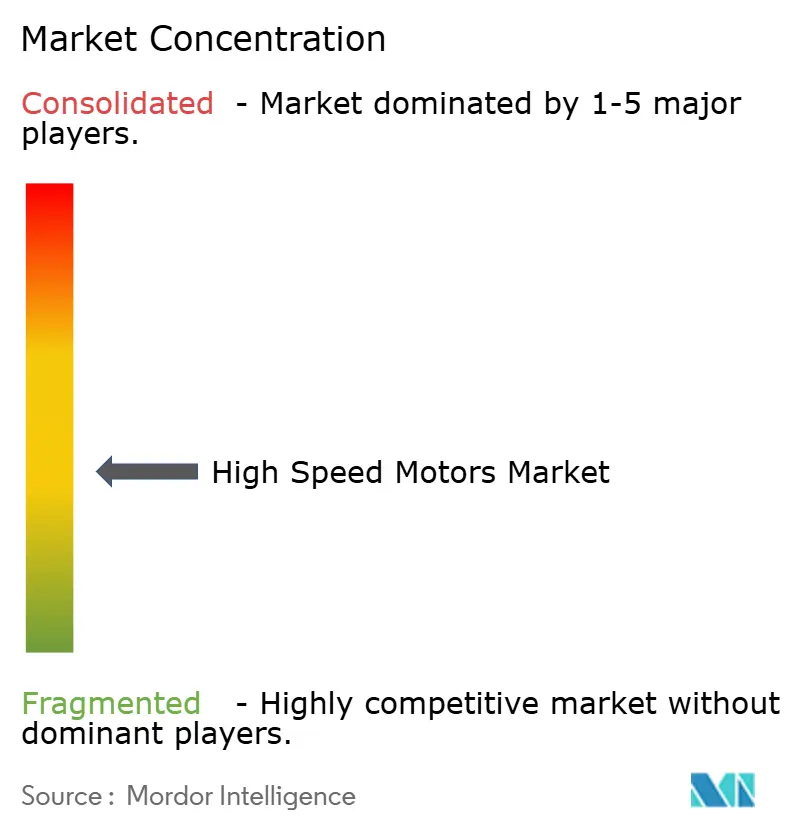
Der globale Markt für Hochgeschwindigkeitsmotoren ist auf der Ebene der Systemintegration mäßig konsolidiert. ABB, Siemens, Nidec, Yaskawa und Mitsubishi Electric halten führende Positionen durch breite Portfolios, Servicenetzwerke und zertifizierte Motor-Antriebs-Kombinationen. Diese Fähigkeiten sind wichtig, da Hochgeschwindigkeitsanwendungen eine Koordination zwischen Motor, Wechselrichter, Lagern, Kühlung und Sicherheitsfunktionen erfordern. ABB kombiniert Effizienz und Systemintegration durch seinen Niederspannungs-Titanium-Drehzahlvariablen Motor und seine magnetfreien hocheffizienten Synchronreluktanzprodukte. Die Portfolioerweiterung 2025 brachte kleinere Baugrößen in die IE5-SynRM-Palette. Dieser Ansatz adressiert sowohl den Energieverbrauch als auch Materialversorgungsbedenken.
Siemens erweiterte seinen Industrieantriebstechnologieumfang, als es im Juli 2025 die Übernahme der Industrieantriebstechnologie von ebm-papst abschloss. Das Geschäft wurde als Simotics E integriert und umfasst bürstenlose 24-V- und 48-V-Motorsysteme für Fahrerlose Transportsysteme und Intralogistik. Der Schritt stärkt Siemens' Verbindung zwischen Automatisierungssystemen und mobilen Robotikantrieben. Nidec adressiert auch die Lieferkettenresilienz durch seine langfristige Vereinbarung für in den USA hergestellte Seltenerdmagnete. Kleinere Lieferanten mit Magnetschwebelager-Fähigkeiten können in Verdichter- und Gebläseanwendungen konkurrieren, wo wartungsfreier Betrieb höhere Anschaffungskosten rechtfertigt. Der globale Markt für Hochgeschwindigkeitsmotoren hat daher Raum für Spezialisten, obwohl Qualifikationsanforderungen eine Hürde bleiben.
Wasserstoffanwendungen, einschließlich Brennstoffzellen-Luftverdichter, Elektrolysebläser und Rohrleitungsverdichter, sind weniger entwickelt als ihre prognostizierte Nachfrage vermuten lässt. Viele bestehende Designs wurden aus benachbarten Anwendungen adaptiert, anstatt ausschließlich für den Wasserstoffbetrieb konzipiert zu werden. Das Feld der elektrischen Senkrecht-Start-und-Lande-Antriebstechnik zieht Unternehmen mit Erfahrung in der strukturellen Zertifizierung und Überdrehzahlqualifikation an. Rotorrückhaltung über 50.000 U/min und aktive Magnetlagersteuerung sind wichtige technische Bereiche für neue Marktteilnehmer. Auf IEEE-Foren 2025 vorgestellte Forschungen weisen auch auf die Rolle der Multiphysik-Simulation bei der Verkürzung von Motorqualifikationsarbeiten hin.
Marktführer in der Hochgeschwindigkeitsmotorenbranche
-
Siemens AG
-
ABB Ltd.
-
Nidec Corporation
-
Mitsubishi Electric Corporation
-
Regal Rexnord Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hochgeschwindigkeitsmotoren Unternehmen in diesem Bericht
- ABB Ltd.
- Allied Motion Technologies Inc.
- Delta Electronics, Inc.
- Fuji Electric Co., Ltd.
- Hitachi, Ltd.
- Johnson Electric Holdings Limited
- Kollmorgen Corporation
- Maxon International AG
- Mitsubishi Electric Corporation
- Moog Inc.
- Nidec Corporation
- Oriental Motor Co., Ltd.
- Parker-Hannifin Corporation
- Regal Rexnord Corporation
- Robert Bosch GmbH
- Schneider Electric SE
- Siemens AG
- Toshiba Corporation
- WEG S.A.
- Yaskawa Electric Corporation
Neueste Industrielle Entwicklungen in Markt für Hochgeschwindigkeitsmotoren
- Dezember 2025: ABB schließt Übernahme des Leistungselektronikgeschäfts von Gamesa Electric (Siemens Gamesa, Spanien) ab: Das Portfolio, das Windumrichter, Batteriespeicherwechselrichter und Solarwechselrichter umfasst, verzeichnete Jahresumsätze von 145 Millionen EUR. Der Deal erhöht ABBs wartungsfähige installierte Basis von Windumrichtern um 46 GW und erweitert seine Motor-Antriebs-Integrationsreichweite in die globale Umwandlung erneuerbarer Energie.
- Dezember 2025: Vorstand von Siemens Limited (Indien) genehmigt Verkauf des Niederspannungsmotor- und Getriebegeschäfts für 2.200 Crore INR (262 Millionen USD) an Innomotics India: Vorbehaltlich der Genehmigung der Wettbewerbskommission Indiens konsolidiert die Transaktion Siemens' indische Motorfertigungsoperationen unter der dedizierten Innomotics-Einheit, die aus der globalen Motortrennung herausgelöst wurde; der Abschluss wurde bis Juni 2026 erwartet.
- September 2025: Shanghai Electric stellt Chinas ersten im Inland produzierten großmaßstäblichen elektrischen Antrieb für die Luftzerlegung und eine Ultrahochgeschwindigkeits-Direktantriebsmotorserie vor: Der elektrische Antrieb der 40-MW-Klasse für die Luftzerlegung ist Chinas erste Demonstration in diesem Leistungsmaßstab in kohlechemischen Anwendungen, und der begleitende Ultrahochgeschwindigkeits-Direktantriebsmotor mit 9.540 U/min für einen Salpetersäure-Viereinheitsverdichterzug ersetzte zuvor importierte Einheiten und markiert die vollständige inländische Lokalisierung dieses Segments.
- August 2025: Regal Rexnord und ABB Robotics zertifizieren erste kollaborative Roboter-Siebte-Achse-Integration: Die Thomson Movotrak Cobot Transfer Unit wurde als erste Siebte-Achse-Technologie im ABB Robotics-Partnerökosystem zertifiziert und integriert Kollmorgen-Motoren, Boston Gear-Getriebeköpfe und Huco-Kupplungen in einer vorkonfigurierten Einzel-Teilenummer-Baugruppe für den Einsatz kollaborativer Roboter an mehreren Arbeitsstationen.
Globaler Berichtsumfang für den Markt für Hochgeschwindigkeitsmotoren
Ein Hochgeschwindigkeitsmotor ist ein Elektromotor, der typischerweise bei einer Drehzahl von mehr als 10.000 Umdrehungen pro Minute (U/min) betrieben wird, wobei viele fortschrittliche oder spezialisierte Industriemodelle bei 20.000 U/min bis über 100.000 U/min laufen.
Der Markt für Hochgeschwindigkeitsmotoren ist nach Motortyp, Spannungsbereich, Endverbraucherbranche und Geografie segmentiert. Nach Motortyp ist der Markt in Wechselstrommotoren und Gleichstrommotoren segmentiert. Nach Spannungsbereich ist der Markt in Niederspannung, Mittelspannung und Hochspannung unterteilt. Nach Endverbraucherbranche ist der Markt in Wohnbereich, Gewerbe und Industrie segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Hochgeschwindigkeitsmotoren in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgrößen und Prognosen auf der Grundlage von Werten (USD) bereitgestellt.
Segmentierungsübersicht
| Wechselstrommotoren |
| Gleichstrommotoren |
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Motortyp | Wechselstrommotoren | |
| Gleichstrommotoren | ||
| Nach Spannungsbereich | Niederspannung | |
| Mittelspannung | ||
| Hochspannung | ||
| Nach Endverbraucherbranche | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt für Hochgeschwindigkeitsmotoren bis 2032 erreichen?
Der globale Markt für Hochgeschwindigkeitsmotoren soll bis 2032 einen Wert von 21,42 Milliarden USD erreichen, ausgehend von 12,72 Milliarden USD im Jahr 2026, bei einem CAGR von 9,07 % von 2027 bis 2032.
Welcher Motortyp führt bei Hochgeschwindigkeitsanwendungen?
Wechselstrommotoren führten 2026 mit einem Anteil von 74,2 % und sind bis 2032 auch der am schnellsten wachsende Motortyp. Permanentmagneterregte Synchronmotoren und Synchronreluktanzdesigns gewinnen über 5.000 U/min zunehmend an Bedeutung.
Warum gewinnen Direktantriebsmotoren an Akzeptanz?
Direktantriebssysteme können Antriebsstrangverluste reduzieren, Getriebewartunsanforderungen beseitigen, Vibrationen verringern und kompaktere Gerätedesigns unterstützen. Diese Vorteile sind wichtig für Verdichter, Gebläse und andere Dauerbetriebsgeräte.
Welcher Spannungsbereich hat die breiteste Nachfrage?
Niederspannungsmotoren machten 95,4 % der Nachfrage im Jahr 2026 aus und sollen die am schnellsten wachsende Spannungskategorie bleiben. Ihre breite Nutzung spiegelt den Einsatz aus Standard-Dreiphasennetzen in vielen industriellen und gewerblichen Anwendungen wider.
Welche Endverbraucher erzeugen die größte Nachfrage nach Hochgeschwindigkeitsmotoren?
Industrielle Nutzer hielten 65,2 % der Nachfrage im Jahr 2026, unterstützt durch Halbleitergeräte, Verdichter, Roboter und andere Dauerbetriebssysteme. Diese Geräte benötigen Präzision, zuverlässige Temperaturkontrolle und verlängerte Wartungsintervalle.
Welche Region wächst am schnellsten bei Hochgeschwindigkeitsmotoren?
Asien-Pazifik hielt 44,2 % der Nachfrage im Jahr 2026 und soll bis 2032 mit einem CAGR von 10,7 % wachsen. Das regionale Wachstum wird durch Elektrofahrzeugproduktion, Industrieroboter und Halbleiterfertigung unterstützt.