
高速モーター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 13.88 十億米ドル |
| 市場規模 (2032) | 21.42 十億米ドル |
| 成長率 (2027 - 2032) | 9.07 % |
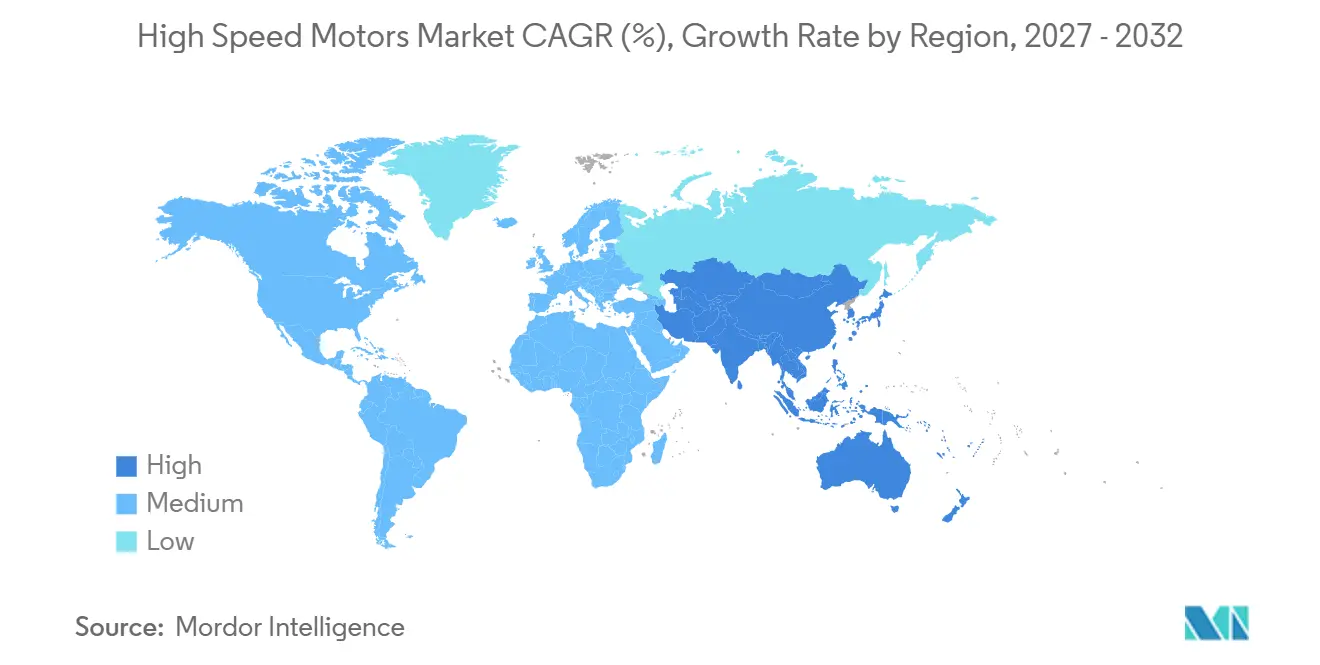
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
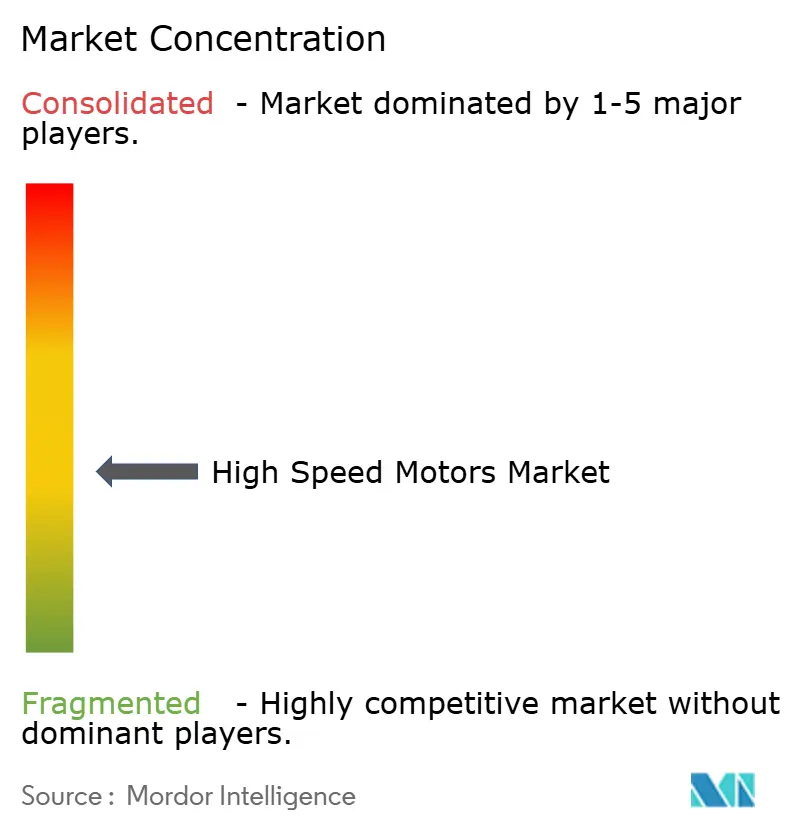
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高速モーター市場分析
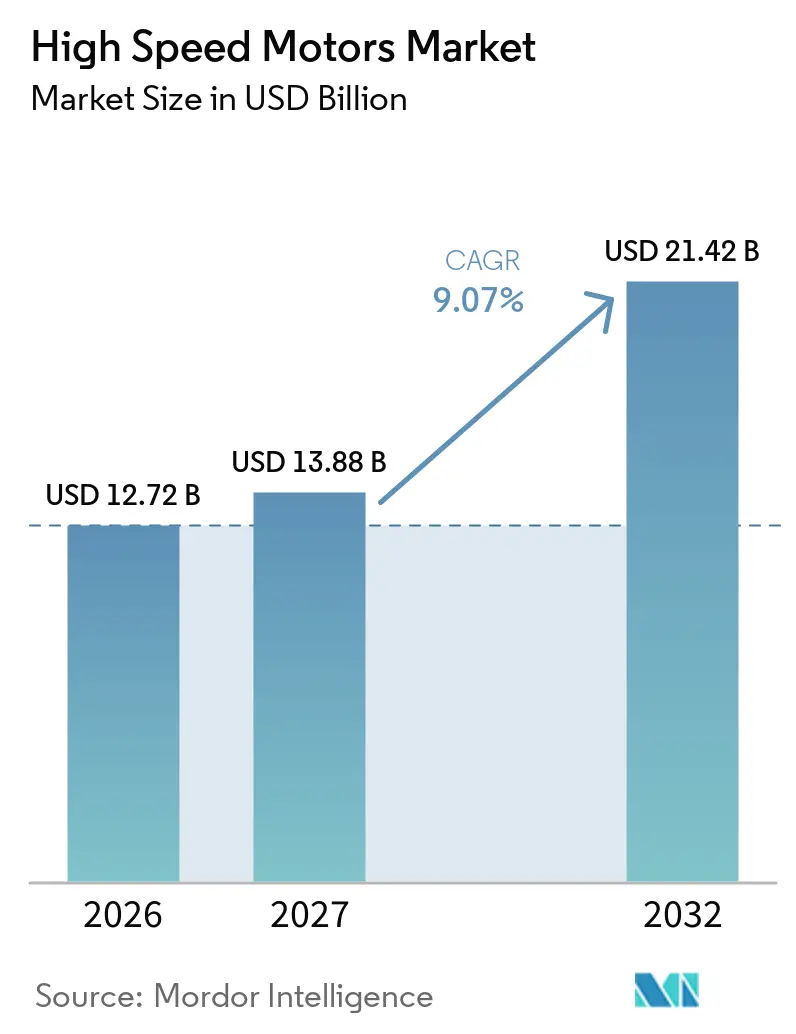
高速モーター市場規模は、2026年の12.72 ビリオン 米ドルから2027年には13.88 ビリオン 米ドルに成長し、2027年から2032年にかけて9.07%のCAGRで2032年までに21.42 ビリオン 米ドルに達すると予測されています。グローバル高速モーター市場は、モーターへの性能責任をより多く課し、歯車式アセンブリへの依存を低減するダイレクトドライブ機器へと移行しています。産業オートメーション、車両の電動化、およびより高性能なインバーターエレクトロニクスが、高回転速度を持続できるモーターへの需要を支えています。これらの力は、モーター、ドライブ、熱保護、および監視機能を一つの検証済みパッケージに統合できるサプライヤーにも有利に働きます。製品開発は、ローター封じ込め、軸受信頼性、絶縁耐久性、および冷却性能とますます結びついています。したがって、グローバル高速モーター市場は、システム能力を持つ確立されたサプライヤーと、特定の機械的または電気的制約を解決するスペシャリストの両方に機会を提供しています。
主要レポートのポイント
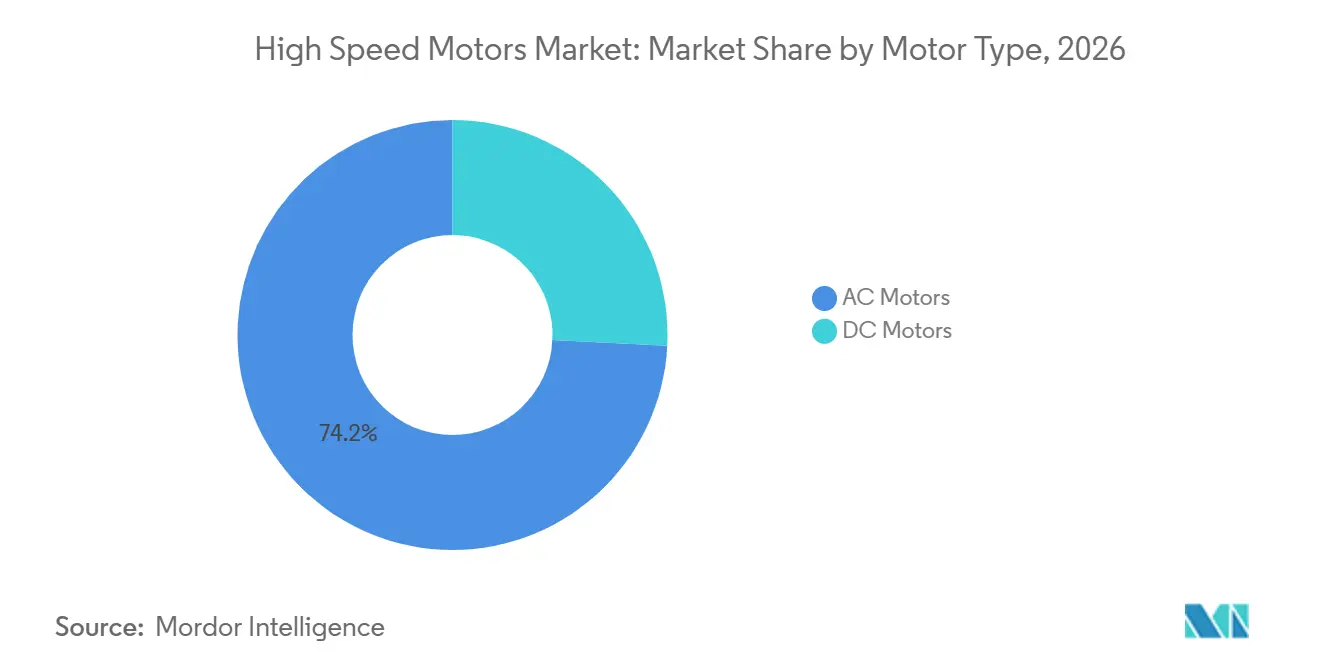
- モータータイプ別では、ACモーターが2026年の世界高速モーター市場シェアの74.2%を占め、2032年にかけて9.4%のCAGRで成長すると予測されています。
- 電圧範囲別では、低電圧モーターが2026年の世界高速モーター市場シェアの95.4%を占め、2032年にかけて9.7%のCAGRで成長すると予測されています。
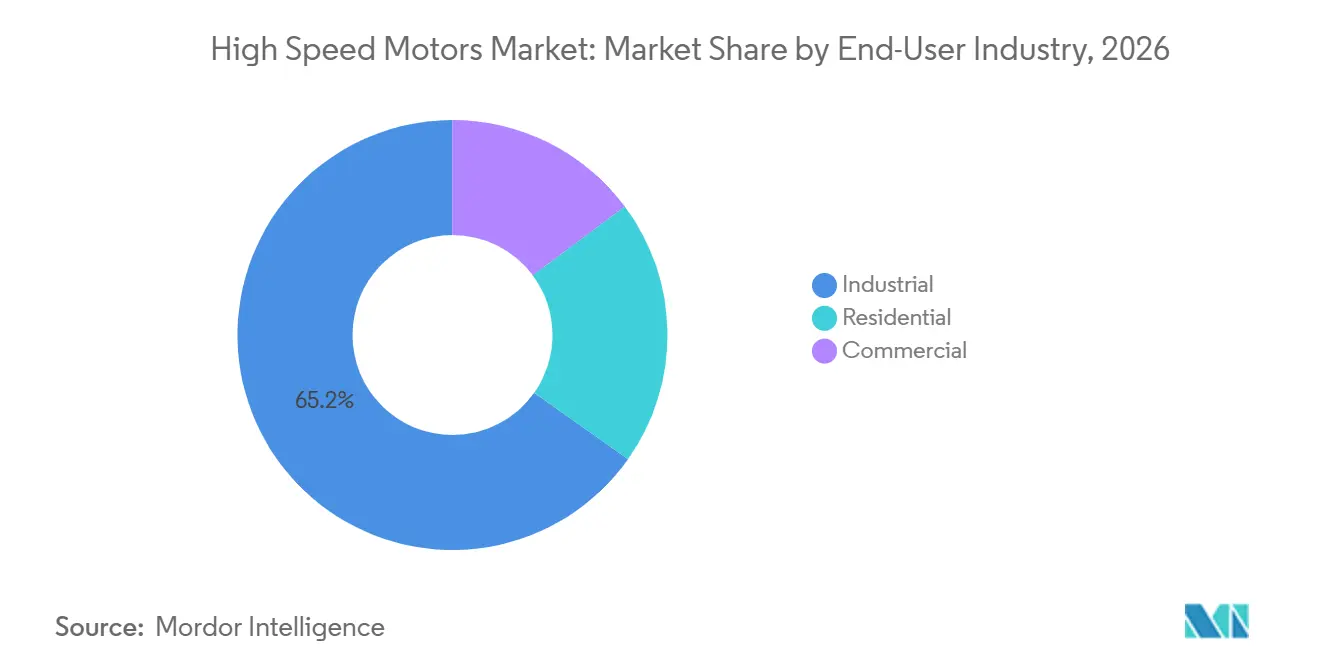
- エンドユーザー産業別では、産業用ユーザーが2026年の世界高速モーター市場シェアの65.2%を占め、2032年にかけて9.5%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2026年の世界高速モーター市場シェアの44.2%を占め、2032年にかけて10.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 産業オートメーションおよび精密製造の拡大 | +2.1% | アジア太平洋および北米が主導するグローバル | 中期(2〜4年) |
| 車両、航空宇宙システム、および補助動力装置の電動化 | +1.8% | EVプラットフォームはアジア太平洋、航空宇宙は北米および欧州 | 長期(4年以上) |
| エネルギー効率需要とギアボックスの排除 | +1.4% | グローバル | 中期(2〜4年) |
| 高速コンプレッサーおよびターボ機械の導入 | +1.2% | グローバル、中東・アフリカ、欧州、アジア太平洋に集中 | 長期(4年上) |
| スペースが制約された機器向けの統合モーター・ドライブパッケージ | +0.8% | アジア太平洋および北米 | 短期(2年以内) |
| より高い動作速度を可能にするワイドバンドギャップパワーエレクトロニクス | +1% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業オートメーションおよび精密製造の拡大
半導体製造、電池セル生産、および物流オートメーションへの設備投資が、グローバル高速モーター市場に持続的な需要基盤を与えています。ウェーハハンドリングシステム、電極コーティングライン、および高速仕分けコンベヤーは、制御された熱と振動で継続的に動作するモーターを必要とします。わずかな偏差が生産ラインを停止させる可能性があり、これによりアクティブ軸受監視と統合熱保護の価値が高まります。中国の汎用ACサーボ市場は2025年上半期に前年比7.4%成長し、リニアモーター需要は8%増加し、半導体、電子機器、および先進電池容量への継続的な投資を反映しています。接続されたコントロール、エンコーダーデータ、および予知保全システムは、オペレーターが可用性を向上させ、ライフサイクルコストをより明確に評価するのに役立ちます。この環境は、初期価格のみで競争するのではなく、精度、稼働時間、およびサービスパフォーマンスを文書化できるサプライヤーを支援します。
車両、航空宇宙システム、および補助動力装置の電動化
車両の電動化は、高速モーター開発を以前は航空宇宙機器に関連していた範囲へとシフトさせています。BYD、Xiaomi、およびGACは2025年に30,000 rpmを超えるトラクションモータープラットフォームを発表し、ローター封じ込めと高度なインバーター制御の必要性を高めています。GEアエロスペースは、NASAおよびボーイングとともに、モータージェネレーターをターボファン関連アーキテクチャに統合するメガワット級ハイブリッド電気パワートレインデモンストレーターを進めています。電気航空機推進に関する研究では、超電導モーターと永久磁石同期モーターが重要な技術として特定されており、炭化ケイ素と窒化ガリウムエレクトロニクスがその動作を支援しています。[1] 補助動力装置の電動化は、商用および軍用航空機において空気圧スターターを高速モータージェネレーターに置き換えています。これらの要件は、資格認定、安全性、および電力密度が相当な重みを持つアプリケーションへとグローバル高速モーター市場を拡大させています。
エネルギー効率需要とギアボックスの排除
ダイレクトドライブモーター構成は、適切なアプリケーションにおいてドライブトレインの損失を低減し、ギアボックスのメンテナンス要件を排除します。これは、計画外のダウンタイムがコスト高になる可能性があり、機器の可用性がプラント経済に影響する連続プロセスサイトで最も重要です。効率規制が交換サイクルを支援しており、中国は2025年10月に発効した永久磁石同期モーター向GB 30253-2024規格を導入しました。ABBは2025年9月にIE5同期リラクタンスモーターポートフォリオを拡大し、より小さいフレームサイズを追加して、0.75 kWから450 kWの範囲でウルトラプレミアム効率を拡張しました。[2] マグネットフリー設計はまた、希土類材料制約へのエクスポージャーを低減します。グローバル高速モーター市場において、エネルギー節約とよりシンプルな機械レイアウトが、認定されたダイレクトドライブ機器の採用を強化しています。
高速コンプレッサーおよびターボ機械の導入
高速ダイレクトドライブモーターは、空気分離、燃料電池コンプレッサー、および産業プロセス圧縮に使用されています。その魅力は、ドライブトレインの損失の低減、ギアボックス関連のメンテナンスニーズの削減、および機器フットプリントの縮小から来ています。水素燃料電池航空機に関する研究では、150,000 rpmで動作する超高速遠心空気コンプレッサーが提示され、開発中の厳しい動作条件を示しています。[3] 上海電気は2025年9月に、国内生産の40 MWクラス空気分離電気ドライブと、硝酸コンプレッサートレイン向け9,540 rpm ダイレクトドライブモーターを発表しました。[4] API 546およびIEC 60034-1の要件は、これらの用途に対応するサプライヤーの資格認定への期待を高めています。グローバル高速モーター市場は、コンプレッサープロジェクトが信頼性、プラント可用性、および認定された機械性能を重視する場所で恩恵を受けます。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期コストとエンジニアリングの複雑さ | -1.2% | グローバル、新興市場および中堅産業ユーザーで最も深刻 | 長期(4年以上) |
| ローターの完全性、過速度資格認定、および封じ込め要件 | -0.6% | グローバル | 中期(2〜4年) |
| 熱管理と高周波損失 | -0.5% | グローバル | 短期(2年以内) |
| 希土類磁石、銅、および精密軸受の供給エクスポージャー | -0.8% | グローバル、中国以外で最も高い影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期コストとエンジニアリングの複雑さ
高速システムは、標準的な誘導モーターの設置よりも多くのエンジニアリングを必要とします。そのコストには、ローターダイナミクス解析、精密軸受カスタムエンクロージャー、および適合した可変周波数ドライブが含まれます。プロジェクトは多くの場合、専門的な過速度試験、電磁および機械設計の反復、および延長された工場受け入れ手順を必要とします。これらの要件は、36ヶ月の回収期間に対して投資を評価する小規模オペレーターの採用を制限する可能性があります。20,000 rpm(毎分回転数)から30,000 rpmの速度では、絶縁資格認定と保持スリーブ応力解析がさらなるコストとリードタイムを追加します。検証済みドライブマッチングと資格認定文書を備えた事前設計パッケージはこの障壁を低減できますが、慎重なアプリケーションエンジニアリングの必要性を排除するものではありません。
希土類磁石、銅、および精密軸受の供給エクスポージャー
供給エクスポージャーは、永久磁石と特殊軸受システムを使用するメーカーにとって材料上の制約として残っています。中国の2025年輸出ライセンス管理は、混乱のピーク時に希土類磁石の出荷を急激に減少させ、メーカーが他の供給チャネルを認定するよう促しました。ABBのSynRM(同期リラクタンスモーター)シリーズは、希土類磁石を使用しないウルトラプレミアム効率の代替品を提供しています。Nidec Motor Corporationは、2025年から納品が開始される米国製焼結ネオジム鉄ボロン磁石1,000トン以上の5年間契約を締結しました。銅価格の変動と15,000 rpm以上に定格されたセラミックまたはハイブリッド軸受のリードタイムが調達リスクを増大させています。これらの状況は、長期供給契約、デュアルソーシング、および制約の少ない材料を使用するモーター設計を促進しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:
ACアーキテクチャが規模と速度リーダーシップの両方を支えるACモーターは2026年のグローバル高速モーター市場シェアの74.2%を占め、最も成長の速いモータータイプでもありました。この地位は、単一の技術ファミリー内での効率、熱性能、および制御統合に競争を集中させています。永久磁石同期モーターと同期リラクタンスモーターは、5,000 rpm以上の多くのアプリケーションで古い誘導モーターに取って代わっています。そのトルク対体積性能と部分負荷効率は、コンパクトな機器と連続使用システムに関連しています。ABBは2025年9月にIE5同期リラクタンス範囲を0.75 kWから450 kWに拡大し、3つの小さいフレームサイズを追加しました。この製品ラインはマグネットフリーであり、効率改善と希土類材料エクスポージャーの低減を結びつけています。
中国のGB 30253-2024効率規格は、永久磁石同期モーターのプレミアム層への注目を新たにしています。この規格は2025年10月に発効し、古いモーターが期待される効率レベルを満たさなくなった場合のフリート交換を支援します。三菱電機のMELSERVO-JETプラットフォームは3.2 kHzの速度周波数応答と6,700 rpmの最高速度に達し、安全機能と24ビットバッテリーレスエンコーダーを組み込んでいます。このような機能は、精密製造と協働ロボティクスに関連しています。DCモーターは、バッテリー駆動のモバイル機器と精密位置決めにおける役割を維持しています。しかし、インバーターコストの削減とより高性能なコントロールが、グローバル高速モーター市場全体でACデザインを引き続き支援しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
電圧範囲別:
低電圧エコシステムが普遍的な普及を推進低電圧製品は2026年のグローバル高速モーター市場規模の95.4%を占め、2032年にかけて最も成長の速い電圧カテゴリーであり続けると予想されています。標準的な三相グリッドは、EV補助ドライブ、ロボットジョイント、HVACコンプレッサー、および産業スピンドルにわたるその使用を支援しています。ABBは2025年6月に、1.5 kWから30 kWおよび1,500 rpmから4,500 rpmをカバーする統合IE5モーター・ドライブプラットフォームとして低電圧(LV)チタニウム可変速モーターを発売しました。このパッケージは、設置を簡素化し、モーター・ドライブ統合を一般的な産業用途に拡張することを目的としています。その設計は、低電圧製品が幅広い顧客層に到達する理由を示しています。また、統合されたオファリングを通じてサプライヤーがより多くのシステム価値を獲得できる方法も示しています。
中電圧モーターは、石油化学、鉱業、および発電施設の大型コンプレッサーおよびターボ機械において引き続き重要です。それらのアプリケーションはより狭く、より長いプロジェクトサイクルに従う傾向があり、低電圧機器に対するシェアを制限しています。高電圧モーターは、6 kVを超える電圧が送電およびサイト要件を満たすグリッド接続発電機および大型ユーティリティ機械に対応しています。国際電気標準会議(IEC)60034-1および国内グリッドコードは、これらの設置における絶縁および保護要件を定義しています。Siemensは2025年7月にebm-papstの産業ドライブ技術事業の買収を完了し、24 Vおよび48 VブラシレスシステムをそのシモティクスEポートフォリオに組み込みました。この動きは、高速アプリケーションが低電圧の自動搬送車および物流内搬送機器にも拡張されることを示しています。
エンドユーザー産業別:
産業需要が上限とペースを設定産業ユーザーは2026年のグローバル高速モーター市場規模の65.2%を占め、2032年にかけて最も成長の速いエンドユーザーグループになると予測されています。このグループには、CNC工作機械、遠心コンプレッサー、ターボブロワー、産業ロボット、および半導体プロセス機器が含まれます。これらのアプリケーションは、継続的な動作、精度、および長いサービス間隔を必要とします。コンプレッサーおよびブロワーシステムにおけるギアボックスの除去は、メンテナンス作業、設置フットプリント、および機械的振動を低減します。SAEテクニカルペーパー2025-01-8547に記載された燃料電池空気コンプレッサープラットフォームは、99%の炭化ケイ素コントローラー効率と95%のシステム効率を報告しました。先進製造への投資は、グローバル高速モーター市場において設置済み機器の交換と新しいアプリケーション要件の両方を支援しています。
商業ユーザーは次の重要な需要プールを形成しており、特に暖房・換気・空調(HVAC)機器、データセンター冷却、医療システム、および精密機器において重要です。これらの設定では、より小さい機器サイズ、低騒音、および効率が購買決定を形成します。ヘルスケアおよび半導体機器は、その機器ニーズがコンパクトで精密なモーターシステムを好むため、市場全体よりも速く成長しています。住宅用アプリケーションは依然として小さく、効率的な家電コンプレッサーと換気ファンに集中しています。エネルギーラベリングプログラムは、エネルギーコストが回収期間に影響するにつれて、一部のコスト重視の購買者をプレミアムモーター搭載製品に向けています。産業、商業、および住宅ユーザーの異なる動作ニーズは、サプライヤーが高性能エンジニアリングとよりシンプルでスケーラブルな製品設計のバランスを取ることを要求しています。
地域分析
アジア太平洋は2026年のグローバル高速モーター市場シェアの44.2%を占め、2032年にかけて10.7%のCAGRで成長すると予測されています。この地域は、需要と地域製品開発の両方を支援する規模でEV生産、産業ロボット導入、および半導体製造を組み合わせています。湘電グループは2025年に、華中科技大学との牽引、航空、および磁気浮上モーター研究のために湖南省に高速モーター製造拠点を開設しました。日本と韓国は、精密工作機械と先進ロボティクスを通じて需要に貢献しています。安川電機と三菱電機は、交流(AC)モーター速度能力の上限でサーボシステムにおいて引き続き活発です。インドは、製造、防衛、およびEV活動を通じて二次的な成長エリアとして台頭しています。
北米と欧州は、グローバル高速モーター市場において次に大きな地域エリアです。北米の需要は、エネルギー転換投資、産業アップグレード、および航空宇宙プログラムに結びついています。GEアエロスペースは、モータージェネレーターをCT7ターボシャフトエンジンと統合するメガワット級ハイブリッド電気パワートレインデモンストレーターを開発しています。国内製造インセンティブは、北米産業基盤における高効率モーターの採用を強化しています。欧州の需要は、エネルギー効率と脱炭素化要件がダイレクトドライブソリューションを支援するドイツ、フランス、および英国に集中しています。ABBは2025年12月にGamesa Electricのパワーエレクトロニクス事業の買収を完了し、再生可能エネルギー電力変換サービスの範囲を拡大しました。
南米と中東・アフリカはより小さいポジションを持ちますが、特定のアプリケーションに引き続き関連しています。ブラジルの鉱業、農産物加工、および石油・ガス活動は、コンプレッサーおよびポンプドライブへの需要を支援しています。中東は、特にサウジアラビアとアラブ首長国連邦において、石油・ガス圧縮に強い基盤を持っています。モロッコと南アフリカは、地域需要を広げる可能性のある発展途上の精密製造機会を提供しています。これらの場所での高速モーター導入は、プロジェクト投資、地域サービスアクセス、および厳しい動作条件での信頼性の高い機器の必要性に依存しています。地理的パターンは、大規模な産業プログラムとアプリケーション固有のニーズが、均一な地域採用よりも重要であることを示しています。
競合環境
グローバル高速モーター市場は、システムインテグレーションレベルで適度に集中しています。ABB、Siemens、Nidec、Yaskawa、および三菱電機は、幅広いポートフォリオ、サービスネットワーク、および認定されたモーター・ドライブの組み合わせを通じてリーディングポジションを保持しています。高速アプリケーションはモーター、インバーター、軸受、冷却、および安全機能間の調整を必要とするため、これらの能力は重要です。ABBは、低電圧(LV)チタニウム可変速モーターとマグネットフリー高効率同期リラクタンス製品を通じて効率とシステム統合を組み合わせています。2025年のポートフォリオ拡大により、IE5 SynRM範囲に小さいフレームサイズが追加されました。このアプローチは、エネルギー使用と材料供給の懸念の両方に対応しています。
Siemensは、2025年7月にebm-papstの産業ドライブ技術買収を完了した際に産業ドライブ技術の範囲を拡大しました。この事業はシモティクスEとして統合され、自動搬送車および物流内搬送向けの24 Vおよび48 Vブラシレスモーターシステムを含んでいます。この動きは、オートメーションシステムとモバイルロボティクスドライブ間のSiemensの接続を強化します。Nidecはまた、米国製希土類磁石の長期契約を通じてサプライチェーンの回復力に取り組んでいます。磁気浮上軸受能力を持つ小規模サプライヤーは、メンテナンスフリー動作がより高い購入コストを支持するコンプレッサーおよびブロワー用途で競争できます。したがって、グローバル高速モーター市場にはスペシャリストの余地がありますが、資格認定要件は依然として障壁となっています。
燃料電池空気コンプレッサー、電解ブロワー、およびパイプラインコンプレッサーを含む水素アプリケーションは、予測される需要が示すほど発展していません。多くの既存設計は、水素サービス専用に設計されるのではなく、近接するアプリケーションから適応されました。電動垂直離着陸(eVTOL)推進分野は、構造認定と過速度資格認定の経験を持つ企業を引き付けています。50,000 r/min以上でのローター保持とアクティブ磁気軸受制御は、新規参入者にとって重要な技術分野です。2025年のIEEEフォーラムで発表された研究は、モーター資格認定作業を短縮するためのマルチフィジックスシミュレーションの役割も指摘しています。
高速モーター産業リーダー
-
Siemens AG
-
ABB Ltd.
-
Nidec Corporation
-
Mitsubishi Electric Corporation
-
Regal Rexnord Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
高速モーター市場 このレポートでカバーされる企業
- ABB Ltd.
- Allied Motion Technologies Inc.
- Delta Electronics, Inc.
- Fuji Electric Co., Ltd.
- Hitachi, Ltd.
- Johnson Electric Holdings Limited
- Kollmorgen Corporation
- Maxon International AG
- Mitsubishi Electric Corporation
- Moog Inc.
- Nidec Corporation
- Oriental Motor Co., Ltd.
- Parker-Hannifin Corporation
- Regal Rexnord Corporation
- Robert Bosch GmbH
- Schneider Electric SE
- Siemens AG
- Toshiba Corporation
- WEG S.A.
- Yaskawa Electric Corporation
最近の産業開発事情 高速モーター市場
- 2025年12月:ABBがGamesa ElectricのパワーエレクトロニクスビジネスをSiemens Gamesa(スペイン)から買収完了:風力コンバーター、バッテリーエネルギー貯蔵インバーター、および太陽光インバーターをカバーするポートフォリオは、年間収益1.45 ビリオン ユーロを報告しました。この取引により、ABBの風力コンバーターのサービス可能な設置基盤が46 GW増加し、再生可能エネルギー電力変換へのモーター・ドライブ統合の範囲がグローバルに拡大しました。
- 2025年12月:Siemens Limited(インド)取締役会が低電圧モーターおよびギアードモーター事業のInnomotics Indiaへの2,200クロール インドルピー(262 ミリオン 米ドル)売却を承認:インド競争委員会の承認を条件として、この取引はグローバルモーター分離から切り出された専用Innomoticsエンティティの下でSiemensのインドモーター製造事業を統合し、2026年6月までのクロージングが予定されていました。
- 2025年9月:上海電気が中国初の国内生産大規模空気分離電気ドライブおよび超高速ダイレクトドライブモーターシリーズを発表:40 MWクラス空気分離ドライブは石炭化学アプリケーションにおけるその電力規模での中国初のデモンストレーションであり、硝酸四合一コンプレッサートレイン向け9,540 rpmの超高速ダイレクトドライブモーターは以前輸入されていたユニットを置き換え、そのセグメントの完全な国内ローカライゼーションを達成しました。
- 2025年8月:Regal RexnordとABB Roboticsが初の協働ロボット第7軸統合を認定:Thomson Movotrak コボット転送ユニットは、ABB Roboticsパートナーエコシステム内で認定された最初の第7軸技術となり、マルチワークステーションコボット展開向けの事前設定済み単一部品番号アセンブリにKollmorgenモーター、Boston Gearギアヘッド、およびHucoカップリングを統合しました。
グローバル高速モーター市場レポートの範囲
高速モーターとは、通常10,000 rpm(毎分回転数)を超える回転速度で動作する電気モーターであり、多くの先進的または特殊な産業モデルは20,000 rpmから100,000 rpm以上で動作します。
高速モーター市場は、モータータイプ、電圧範囲、エンドユーザー産業、および地域にセグメント化されています。モータータイプ別では、市場はACモーターとDCモーターにセグメント化されています。電圧範囲別では、市場は低電圧、中電圧、および高電圧に分割されています。エンドユーザー産業別では、市場は住宅、商業、および産業にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル高速モーター市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ACモーター |
| DCモーター |
| 低電圧 |
| 中電圧 |
| 高電圧 |
| 住宅 |
| 商業 |
| 産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| モータータイプ別 | ACモーター | |
| DCモーター | ||
| 電圧範囲別 | 低電圧 | |
| 中電圧 | ||
| 高電圧 | ||
| エンドユーザー産業別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのグローバル高速モーター市場の予測値は?
グローバル高速モーター市場は、2026年の12.72 ビリオン 米ドルから2027年から2032年にかけて9.07%のCAGRで、2032年までに21.42 ビリオン 米ドルに達すると予測されています。
高速アプリケーションをードするモータータイプはどれですか?
ACモーターは2026年に74.2%のシェアでリードし、2032年にかけて最も成長の速いモータータイプでもあります。永久磁石同期および同期リラクタンス設計は、5,000 rpm以上でますます重要になっています。
ダイレクトドライブモーターが採用を拡大している理由は何ですか?
ダイレクトドライブシステムは、ドライブトレインの損失を低減し、ギアボックスのメンテナンスニーズを排除し、振動を低減し、よりコンパクトな機器設計を支援できます。これらの利点は、コンプレッサー、ブロワー、およびその他の連続使用機器にとって重要です。
最も幅広い需要を持つ電圧範囲はどれですか?
低電圧モーターは2026年の需要の95.4%を占め、最も成長の速い電圧カテゴリーであり続けると予測されています。その幅広い使用は、多くの産業および商業アプリケーションにおける標準三相グリッドからの導入を反映しています。
高速モーターへの最大の需要を生み出すエンドユーザーはどこですか?
産業ユーザーは2026年の需要の65.2%を占め、半導体機器、コンプレッサー、ロボット、およびその他の連続使用システムによって支援されています。この機器は精度、信頼性の高い温度制御、および延長されたサービス間隔を必要とします。
高速モーターで最も速く成長している地域はどこですか?
アジア太平洋は2026年の需要の44.2%を占め、2032年にかけて10.7%のCAGRで成長すると予測されています。地域の成長は、EV生産、産業ロボット、および半導体製造によって支援されています。