
Tamaño y Participación del Mercado de Motores de Alta Velocidad
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
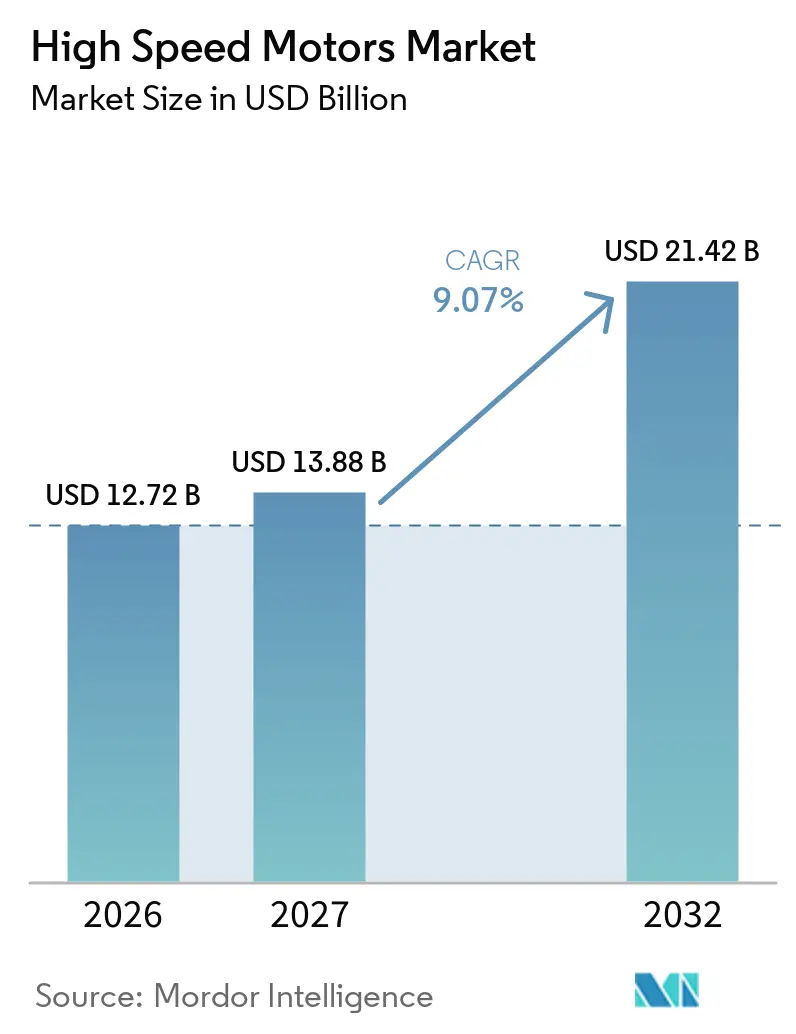
| Tamaño del Mercado (2027) | 13.88 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.42 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.07 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motores de Alta Velocidad por Mordor Intelligence
Se espera que el tamaño del Mercado de Motores de Alta Velocidad crezca de 12,72 mil millones de USD en 2026 a 13,88 mil millones de USD en 2027 y se prevé que alcance los 21,42 mil millones de USD para 2032 a una CAGR del 9,07% durante 2027-2032. El mercado global de motores de alta velocidad avanza hacia equipos de accionamiento directo, lo que deposita mayor responsabilidad de rendimiento en el motor y reduce la dependencia de conjuntos con engranajes. La automatización industrial, la electrificación de vehículos y una electrónica de inversores más capaz están respaldando la demanda de motores que puedan mantener altas velocidades de rotación. Estas fuerzas también favorecen a los proveedores que pueden combinar motores, variadores, protección térmica y funciones de monitoreo en un paquete validado. El desarrollo de productos está cada vez más vinculado a la contención del rotor, la fiabilidad de los rodamientos, la durabilidad del aislamiento y el rendimiento de refrigeración. El mercado global de motores de alta velocidad ofrece, por tanto, oportunidades para proveedores establecidos con capacidades de sistema y para especialistas que resuelven restricciones mecánicas o eléctricas específicas.
Conclusiones Clave del Informe
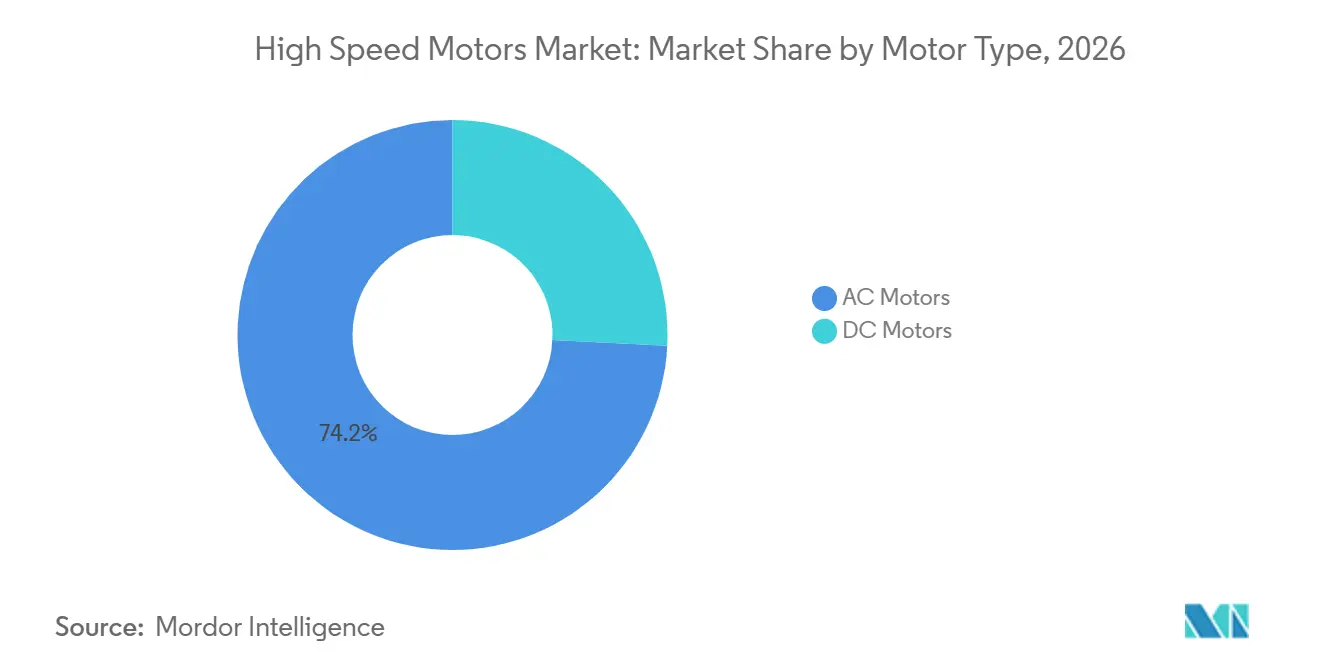
- Por tipo de motor, los motores de CA representaron el 74,2% de la cuota del mercado global de motores de alta velocidad en 2026 y se prevé que crezcan a una CAGR del 9,4% hasta 2032.
- Por rango de voltaje, los motores de baja tensión representaron el 95,4% de la cuota del mercado global de motores de alta velocidad en 2026 y se prevé que crezcan a una CAGR del 9,7% hasta 2032.
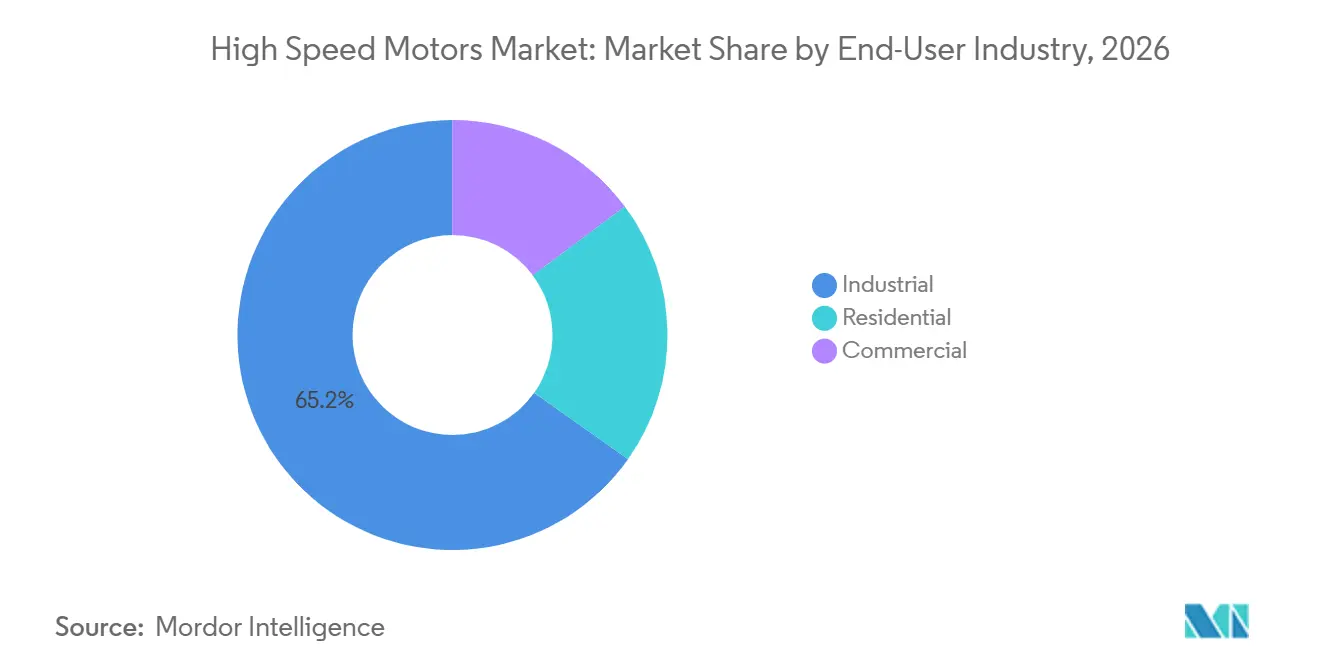
- Por industria de usuario final, los usuarios industriales representaron el 65,2% de la cuota del mercado global de motores de alta velocidad en 2026 y se prevé que se expandan a una CAGR del 9,5% hasta 2032.
- Por geografía, Asia-Pacífico representó el 44,2% de la cuota del mercado global de motores de alta velocidad en 2026 y se proyecta que crezca a una CAGR del 10,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Automatización Industrial y Expansión de la Fabricación de Precisión | +2.1% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Electrificación de Vehículos, Sistemas Aeroespaciales y Unidades de Potencia Auxiliar | +1.8% | Asia-Pacífico para plataformas de vehículos eléctricos, América del Norte y Europa para aeroespacial | Largo plazo (≥ 4 años) |
| Demanda de Eficiencia Energética y Eliminación de Cajas de Engranajes | +1.4% | Global | Mediano plazo (2-4 años) |
| Despliegue de Compresores de Alta Velocidad y Turbomaquinaria | +1.2% | Global, concentrado en Oriente Medio y África, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Paquetes Integrados de Motor-Variador para Equipos con Espacio Limitado | +0.8% | Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Electrónica de Potencia de Banda Ancha que Permite Velocidades de Operación Más Altas | +1% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Automatización Industrial y Expansión de la Fabricación de Precisión
El gasto de capital en fabricación de semiconductores, producción de celdas de batería y automatización logística está proporcionando al mercado global de motores de alta velocidad una base de demanda duradera. Los sistemas de manipulación de obleas, las líneas de recubrimiento de electrodos y los transportadores de clasificación de alta velocidad necesitan motores que operen de forma continua con calor y vibración controlados. Las desviaciones menores pueden detener una línea de producción, lo que aumenta el valor del monitoreo activo de rodamientos y la protección térmica integrada. El mercado de servomotores de CA de uso general de China creció un 7,4% interanual en el primer semestre de 2025, mientras que la demanda de motores lineales aumentó un 8%, lo que refleja la inversión continua en semiconductores, electrónica y capacidad avanzada de baterías. Los controles conectados, los datos de encoders y los sistemas de mantenimiento predictivo ayudan a los operadores a mejorar la disponibilidad y evaluar el costo del ciclo de vida con mayor claridad. Este entorno favorece a los proveedores que pueden documentar precisión, tiempo de actividad y rendimiento del servicio en lugar de competir únicamente en precio inicial.
Electrificación de Vehículos, Sistemas Aeroespaciales y Unidades de Potencia Auxiliar
La electrificación de vehículos está desplazando el desarrollo de motores de alta velocidad hacia un rango anteriormente asociado con equipos aeroespaciales. BYD, Xiaomi y GAC anunciaron plataformas de motores de tracción que superan las 30.000 rpm en 2025, aumentando la necesidad de contención del rotor y control avanzado del inversor. GE Aerospace está avanzando en demostradores de tren de potencia híbrido-eléctrico de clase megavatio que integran motor-generadores en arquitecturas relacionadas con turbofanes con NASA y Boeing. La investigación sobre propulsión de aeronaves eléctricas identifica los motores superconductores y los motores síncronos de imanes permanentes como tecnologías importantes, con electrónica de carburo de silicio y nitruro de galio que respalda su operación.[1] La electrificación de unidades de potencia auxiliar también reemplaza los arrancadores neumáticos con motor-generadores de alta velocidad en aeronaves comerciales y militares. Estos requisitos extienden el mercado global de motores de alta velocidad hacia aplicaciones donde la homologación, la seguridad y la densidad de potencia tienen un peso sustancial.
Demanda de Eficiencia Energética y Eliminación de Cajas de Engranajes
Las configuraciones de motor de accionamiento directo reducen las pérdidas en el tren de transmisión y eliminan los requisitos de mantenimiento de la caja de engranajes en las aplicaciones adecuadas. Esto importa más en los sitios de proceso continuo donde el tiempo de inactividad no planificado puede ser costoso y donde la disponibilidad del equipo influye en la economía de la planta. Las normas de eficiencia están respaldando los ciclos de reemplazo, incluida la norma GB 30253-2024 de China para motores síncronos de imanes permanentes, que entró en vigor en octubre de 2025. ABB amplió su cartera de motores de reluctancia síncrona IE5 en septiembre de 2025, añadiendo tamaños de bastidor más pequeños y extendiendo la eficiencia ultraprémium en un rango de 0,75 kW a 450 kW.[2] El diseño sin imanes también reduce la exposición a las restricciones de materiales de tierras raras. En el mercado global de motores de alta velocidad, el ahorro energético y los diseños mecánicos más simples refuerzan el argumento a favor de equipos de accionamiento directo homologados.
Despliegue de Compresores de Alta Velocidad y Turbomaquinaria
Los motores de accionamiento directo de alta velocidad se utilizan en la separación de aire, compresores para celdas de combustible y compresión de procesos industriales. Su atractivo proviene de menores pérdidas en el tren de transmisión, menos necesidades de mantenimiento relacionadas con la caja de engranajes y una huella de equipo más pequeña. La investigación sobre aeronaves de celda de combustible de hidrógeno presentó un compresor de aire centrífugo de velocidad ultraelevada que opera a 150.000 rpm, mostrando las exigentes condiciones de operación en desarrollo.[3] Shanghai Electric presentó un accionamiento eléctrico de separación de aire de clase 40 MW de producción nacional y un motor de accionamiento directo a 9.540 rpm para un tren de compresor de ácido nítrico en septiembre de 2025.[4] Los requisitos de la API 546 y la IEC 60034-1 elevan las expectativas de homologación para los proveedores que atienden estos usos. El mercado global de motores de alta velocidad se beneficia donde los proyectos de compresores valoran la fiabilidad, la disponibilidad de la planta y el rendimiento mecánico certificado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Complejidad de Ingeniería | -1.2% | Global, más agudo en mercados emergentes y usuarios industriales de nivel medio | Largo plazo (≥ 4 años) |
| Integridad del Rotor, Homologación de Sobrevelocidad y Requisitos de Contención | -0.6% | Global | Mediano plazo (2-4 años) |
| Gestión Térmica y Pérdidas de Alta Frecuencia | -0.5% | Global | Corto plazo (≤ 2 años) |
| Exposición al Suministro de Imanes de Tierras Raras, Cobre y Rodamientos de Precisión | -0.8% | Global, con mayor impacto fuera de China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Complejidad de Ingeniería
Los sistemas de alta velocidad requieren más ingeniería que las instalaciones estándar de motores de inducción. Su costo incluye análisis rotor-dinámico, rodamientos de precisión, carcasas personalizadas y variadores de frecuencia variable compatibles. Los proyectos a menudo necesitan pruebas especializadas de sobrevelocidad, iteraciones de diseño electromagnético y mecánico, y procedimientos extendidos de aceptación en fábrica. Estos requisitos pueden limitar la adopción entre operadores más pequeños que evalúan las inversiones frente a un período de recuperación de 36 meses. A velocidades de 20.000 revoluciones por minuto (rpm) a 30.000 rpm, la homologación del aislamiento y el análisis de tensión de la manga de retención añaden costos y plazos de entrega adicionales. Los paquetes preconfigurados con compatibilidad de variador validada y documentos de homologación pueden reducir esta barrera, pero no eliminan la necesidad de una ingeniería de aplicación cuidadosa.
Exposición al Suministro de Imanes de Tierras Raras, Cobre y Rodamientos de Precisión
La exposición al suministro sigue siendo una restricción material para los fabricantes que utilizan imanes permanentes y sistemas de rodamientos especializados. Los controles de licencias de exportación de China en 2025 causaron una fuerte reducción en los envíos de imanes de tierras raras en el pico de la perturbación, lo que llevó a los fabricantes a homologar otros canales de suministro. La gama SynRM (motor de reluctancia síncrona) de ABB proporciona una alternativa de eficiencia ultraprémium sin imanes de tierras raras. Nidec Motor Corporation firmó un acuerdo de cinco años por más de 1.000 toneladas de imanes de neodimio-hierro-boro sinterizados fabricados en Estados Unidos, con entregas que comenzaron en 2025. Los cambios en el precio del cobre y los plazos de entrega de rodamientos cerámicos o híbridos clasificados por encima de las 15.000 rpm añaden riesgo de adquisición. Estas condiciones fomentan acuerdos de suministro a largo plazo, doble abastecimiento y diseños de motores que utilizan materiales menos restringidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Motor:
La Arquitectura de CA Ancla tanto la Escala como el Liderazgo en VelocidadLos motores de CA representaron el 74,2% de la participación del mercado global de motores de alta velocidad en 2026 y también fueron el tipo de motor de mayor crecimiento. Esta posición mantiene la competencia centrada en la eficiencia, el rendimiento térmico y la integración de control dentro de una única familia tecnológica. Los motores síncronos de imanes permanentes y los motores de reluctancia síncrona están reemplazando a los motores de inducción más antiguos en muchas aplicaciones por encima de las 5.000 rpm. Su rendimiento de par por volumen y su eficiencia a carga parcial son relevantes en equipos compactos y sistemas de servicio continuo. ABB amplió su gama de reluctancia síncrona IE5 a 0,75 kW - 450 kW en septiembre de 2025, incluyendo 3 tamaños de bastidor más pequeños. La línea de productos no tiene imanes, lo que vincula las mejoras de eficiencia con una menor exposición a materiales de tierras raras.
La norma de eficiencia GB 30253-2024 de China está renovando la atención en el nivel prémium de los motores síncronos de imanes permanentes. La norma entró en vigor en octubre de 2025 y respalda el reemplazo de flotas donde los motores más antiguos ya no cumplen los niveles de eficiencia esperados. La plataforma MELSERVO-JET de Mitsubishi Electric alcanza una respuesta de frecuencia de velocidad de 3,2 kHz y una velocidad máxima de 6.700 rpm, al tiempo que incorpora funciones de seguridad y encoders sin batería de 24 bits. Tales capacidades son relevantes para la fabricación de precisión y la robótica colaborativa. Los motores de CC conservan roles en equipos móviles alimentados por batería y posicionamiento de precisión. Sin embargo, las reducciones en el costo de los inversores y controles más capaces continúan respaldando los diseños de CA en todo el mercado global de motores de alta velocidad.

Por Rango de Voltaje:
El Ecosistema de Bajo Voltaje Impulsa la Penetración UniversalLos productos de bajo voltaje representaron el 95,4% del tamaño del mercado global de motores de alta velocidad en 2026 y se espera que sigan siendo la categoría de voltaje de mayor crecimiento hasta 2032. Las redes trifásicas estándar respaldan su uso en accionamientos auxiliares de vehículos eléctricos, articulaciones robóticas, compresores de climatización y husillos industriales. ABB lanzó su Motor de Velocidad Variable Titanium de Bajo Voltaje (BV) en junio de 2025 como una plataforma integrada de motor-variador IE5 que cubre de 1,5 kW a 30 kW y velocidades de 1.500 rpm a 4.500 rpm. El paquete está destinado a simplificar la instalación y extender la integración motor-variador a usos industriales comunes. Su diseño ilustra por qué los productos de bajo voltaje llegan a un amplio grupo de clientes. También muestra cómo los proveedores pueden capturar más valor del sistema a través de ofertas integradas.
Los motores de voltaje medio siguen siendo importantes en grandes compresores y turbomaquinaria para instalaciones petroquímicas, mineras y de generación de energía. Sus aplicaciones son más limitadas y tienden a seguir ciclos de proyecto más largos, lo que limita su participación en relación con los equipos de bajo voltaje. Los motores de alto voltaje sirven a generadores conectados a la red y a grandes maquinarias de servicios públicos donde los voltajes superiores a 6 kV cumplen los requisitos de transmisión y del sitio. La IEC (Comisión Electrotécnica Internacional) 60034-1 y los códigos de red nacionales definen los requisitos de aislamiento y protección en estas instalaciones. Siemens completó la adquisición del negocio de tecnología de accionamiento industrial de ebm-papst en julio de 2025 e incorporó los sistemas sin escobillas de 24 V y 48 V en su cartera Simotics E. El movimiento muestra que las aplicaciones de alta velocidad también se extienden a vehículos de guiado automático de menor voltaje y equipos de intralogística.
Por Industria de Usuario Final:
La Demanda Industrial Establece el Techo y el RitmoLos usuarios industriales representaron el 65,2% del tamaño del mercado global de motores de alta velocidad en 2026 y se proyecta que sean el grupo de usuarios finales de mayor crecimiento hasta 2032. Este grupo incluye máquinas herramienta CNC, compresores centrífugos, turbosoplantes, robots industriales y equipos de proceso de semiconductores. Estas aplicaciones requieren operación continua, precisión e intervalos de servicio prolongados. La eliminación de la caja de engranajes en sistemas de compresores y soplantes reduce el trabajo de mantenimiento, la huella de instalación y la vibración mecánica. Una plataforma de compresor de aire para celda de combustible descrita en el Documento Técnico SAE 2025-01-8547 reportó una eficiencia del controlador de carburo de silicio del 99% y una eficiencia del sistema del 95%. La inversión en fabricación avanzada está respaldando tanto el reemplazo de equipos instalados como los nuevos requisitos de aplicación en el mercado global de motores de alta velocidad.
Los usuarios comerciales forman el siguiente grupo de demanda importante, particularmente en equipos de calefacción, ventilación y aire acondicionado (HVAC), refrigeración de centros de datos, sistemas médicos e instrumentos de precisión. El tamaño más pequeño del equipo, el menor ruido y la eficiencia determinan las decisiones de compra en estos entornos. Los equipos de atención médica y semiconductores están creciendo más rápido que el mercado en general, ya que sus necesidades de equipos favorecen sistemas de motor compactos y precisos. Las aplicaciones residenciales siguen siendo menores y se concentran en compresores de electrodomésticos eficientes y ventiladores de ventilación. Los programas de etiquetado energético están moviendo a algunos compradores sensibles al precio hacia productos equipados con motores prémium a medida que los costos de energía afectan los períodos de recuperación. Las diferentes necesidades operativas de los usuarios industriales, comerciales y residenciales requieren que los proveedores equilibren la ingeniería de alto rendimiento con diseños de productos más simples y escalables.
Análisis Geográfico
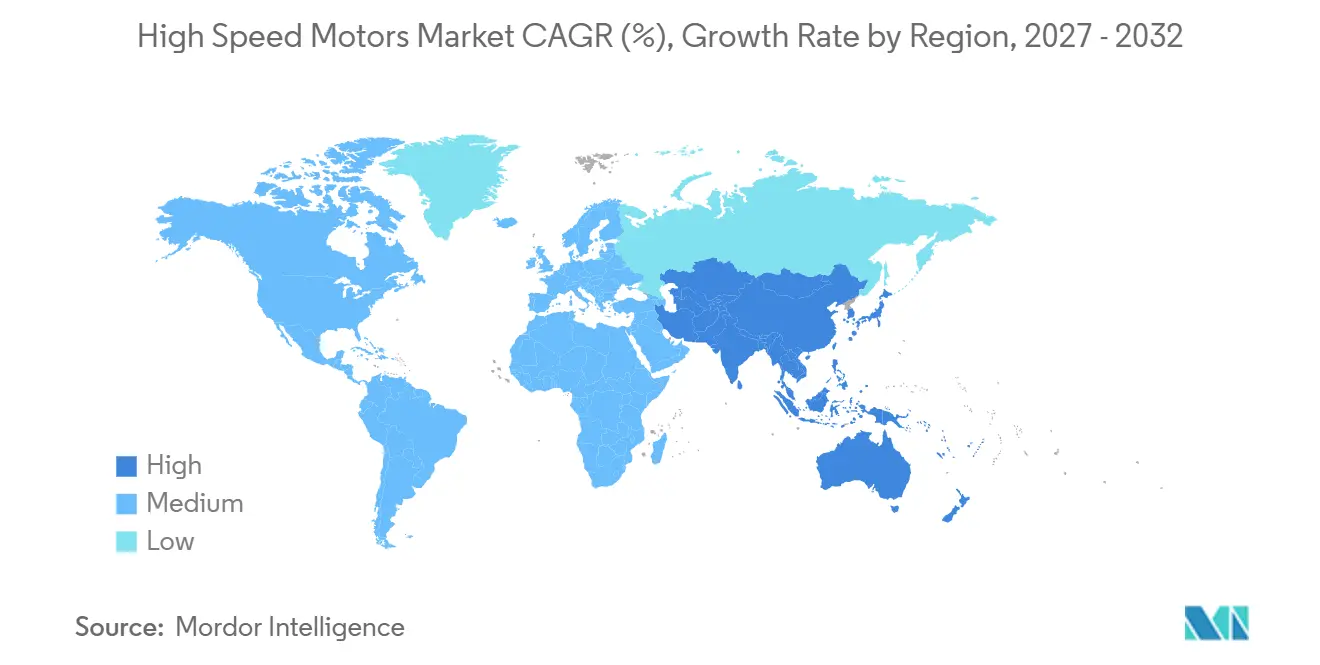
Asia-Pacífico representó el 44,2% de la participación del mercado global de motores de alta velocidad en 2026 y se proyecta que crezca a una CAGR del 10,7% hasta 2032. La región combina la producción de vehículos eléctricos, el despliegue de robots industriales y la fabricación de semiconductores a una escala que respalda tanto la demanda como el desarrollo de productos locales. El Grupo Xiangdian inauguró una base de fabricación de motores de alta velocidad en Hunan en 2025 para trabajos de motores de tracción, aviación y levitación magnética con la Universidad de Ciencia y Tecnología de Huazhong. Japón y Corea del Sur contribuyen con demanda a través de máquinas herramienta de precisión y robótica avanzada. Yaskawa Electric y Mitsubishi Electric siguen activos en sistemas de servomotores en el extremo superior de la capacidad de velocidad de los motores de corriente alterna (CA). India está emergiendo como una zona de crecimiento secundaria a través de la actividad manufacturera, de defensa y de vehículos eléctricos.
América del Norte y Europa son las siguientes áreas regionales más grandes para el mercado global de motores de alta velocidad. La demanda norteamericana está vinculada a la inversión en transición energética, actualizaciones industriales y programas aeroespaciales. GE Aerospace está desarrollando demostradores de tren de potencia híbrido-eléctrico de clase megavatio que integran motor-generadores con motores turboejes CT7. Los incentivos de fabricación nacional añaden argumentos a favor de los motores de alta eficiencia en la base industrial norteamericana. La demanda europea se concentra en Alemania, Francia y el Reino Unido, donde los requisitos de eficiencia energética y descarbonización respaldan las soluciones de accionamiento directo. ABB completó su adquisición del negocio de electrónica de potencia de Gamesa Electric en diciembre de 2025, ampliando su alcance de servicio de conversión de energía renovable.
América del Sur y Oriente Medio y África tienen posiciones más pequeñas pero siguen siendo relevantes para aplicaciones específicas. Las actividades mineras, de agroindustria y de petróleo y gas de Brasil respaldan la demanda de accionamientos para compresores y bombas. Oriente Medio tiene una sólida base en la compresión de petróleo y gas, especialmente en Arabia Saudita y los Emiratos Árabes Unidos. Marruecos y Sudáfrica ofrecen oportunidades de fabricación de precisión en desarrollo que podrían ampliar la demanda regional. El despliegue de motores de alta velocidad en estas ubicaciones depende de la inversión en proyectos, el acceso a servicios locales y la necesidad de equipos fiables en condiciones de operación exigentes. El patrón geográfico muestra que los grandes programas industriales y las necesidades específicas de aplicación importan más que la adopción regional uniforme.
Panorama Competitivo
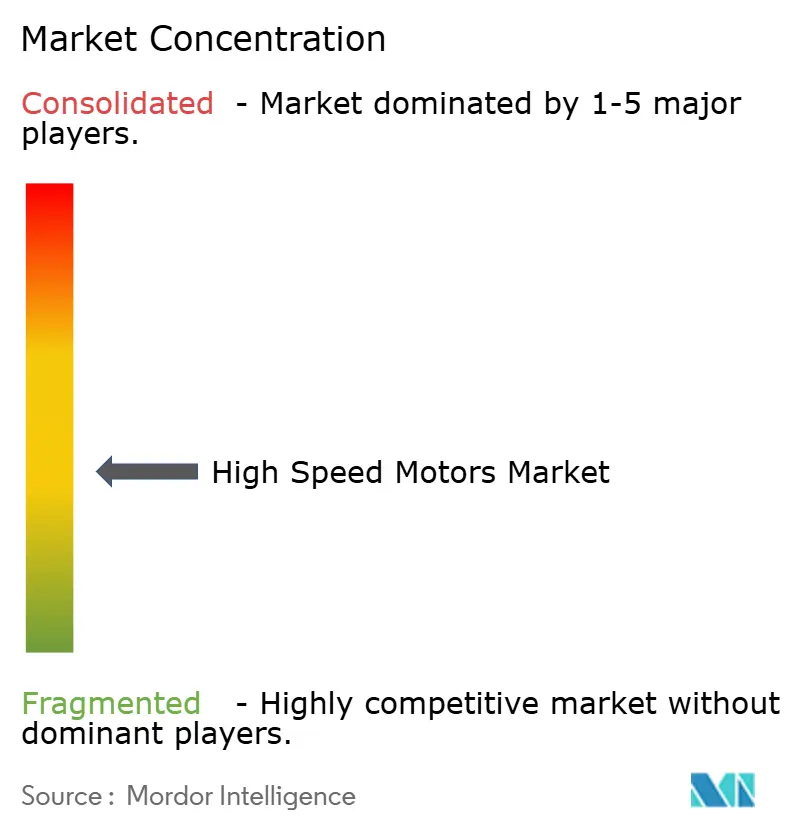
El mercado global de motores de alta velocidad está moderadamente consolidado a nivel de integración de sistemas. ABB, Siemens, Nidec, Yaskawa y Mitsubishi Electric ocupan posiciones de liderazgo a través de amplias carteras, redes de servicio y combinaciones certificadas de motor-variador. Estas capacidades importan porque las aplicaciones de alta velocidad requieren coordinación entre el motor, el inversor, los rodamientos, la refrigeración y las funciones de seguridad. ABB está combinando eficiencia e integración de sistemas a través de su Motor de Velocidad Variable Titanium de Bajo Voltaje (BV) y sus productos de reluctancia síncrona de alta eficiencia sin imanes. Su expansión de cartera en 2025 incorporó tamaños de bastidor más pequeños en la gama IE5 SynRM. Este enfoque aborda tanto el uso de energía como las preocupaciones sobre el suministro de materiales.
Siemens amplió su alcance en tecnología de accionamiento industrial cuando completó la adquisición de la tecnología de accionamiento industrial de ebm-papst en julio de 2025. El negocio fue integrado como Simotics E e incluye sistemas de motor sin escobillas de 24 V y 48 V para vehículos de guiado automático e intralogística. El movimiento fortalece la conexión de Siemens entre los sistemas de automatización y los accionamientos de robótica móvil. Nidec también está abordando la resiliencia de la cadena de suministro a través de su acuerdo a largo plazo para imanes de tierras raras fabricados en Estados Unidos. Los proveedores más pequeños con capacidades de rodamientos de levitación magnética pueden competir en usos de compresores y soplantes donde la operación sin mantenimiento respalda un mayor costo de compra. El mercado global de motores de alta velocidad tiene, por tanto, espacio para especialistas, aunque los requisitos de homologación siguen siendo una barrera.
Las aplicaciones de hidrógeno, incluidos los compresores de aire para celdas de combustible, los soplantes para electrólisis y los compresores de tuberías, siguen estando menos desarrolladas de lo que sugiere su demanda proyectada. Muchos diseños existentes fueron adaptados de aplicaciones cercanas en lugar de ser diseñados exclusivamente para el servicio de hidrógeno. El campo de propulsión de aeronaves de despegue y aterrizaje vertical eléctrico (eVTOL) está atrayendo a empresas con experiencia en certificación estructural y homologación de sobrevelocidad. La retención del rotor por encima de las 50.000 r/min y el control activo de rodamientos magnéticos son áreas técnicas importantes para los nuevos participantes. La investigación presentada en foros IEEE en 2025 también señala el papel de la simulación multifísica en la reducción del trabajo de homologación de motores.
Líderes de la Industria de Motores de Alta Velocidad
-
Siemens AG
-
ABB Ltd.
-
Nidec Corporation
-
Mitsubishi Electric Corporation
-
Regal Rexnord Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Motores de Alta Velocidad Empresas cubiertas en este informe
- ABB Ltd.
- Allied Motion Technologies Inc.
- Delta Electronics, Inc.
- Fuji Electric Co., Ltd.
- Hitachi, Ltd.
- Johnson Electric Holdings Limited
- Kollmorgen Corporation
- Maxon International AG
- Mitsubishi Electric Corporation
- Moog Inc.
- Nidec Corporation
- Oriental Motor Co., Ltd.
- Parker-Hannifin Corporation
- Regal Rexnord Corporation
- Robert Bosch GmbH
- Schneider Electric SE
- Siemens AG
- Toshiba Corporation
- WEG S.A.
- Yaskawa Electric Corporation
Desarrollos recientes de la industria en Mercado de Motores de Alta Velocidad
- Diciembre de 2025: ABB completa la adquisición del negocio de electrónica de potencia de Gamesa Electric (Siemens Gamesa, España): La cartera, que cubre convertidores eólicos, inversores de almacenamiento de energía en baterías e inversores solares, reportó ingresos anuales de 145 millones de EUR. El acuerdo aumenta la base instalada de servicio de convertidores eólicos de ABB en 46 GW y extiende su alcance de integración motor-variador hacia la conversión de energía renovable a nivel global.
- Diciembre de 2025: El Consejo de Siemens Limited (India) aprueba la venta del negocio de Motores de Bajo Voltaje y Motores con Reductor a Innomotics India por INR 2.200 crore (262 millones de USD): Sujeto a la aprobación de la Comisión de Competencia de India, la transacción consolida las operaciones de fabricación de motores de Siemens en India bajo la entidad dedicada Innomotics, separada de la escisión global de motores, con cierre previsto para junio de 2026.
- Septiembre de 2025: Shanghai Electric presenta la primera serie de accionamiento eléctrico de separación de aire a gran escala de producción nacional de China y la serie de motores de accionamiento directo de velocidad ultraelevada: El accionamiento de separación de aire de clase 40 MW es la primera demostración de China a esa escala de potencia en aplicaciones químicas del carbón, y el motor de accionamiento directo de velocidad ultraelevada complementario a 9.540 rpm para un tren de compresor cuádruple de ácido nítrico reemplazó unidades previamente importadas, marcando la plena localización nacional de ese segmento.
- Agosto de 2025: Regal Rexnord y ABB Robotics certifican la primera integración de séptimo eje para robot colaborativo: La Unidad de Transferencia Cobot Thomson Movotrak se convirtió en la primera tecnología de séptimo eje certificada dentro del ecosistema de socios de ABB Robotics, integrando motores Kollmorgen, reductores Boston Gear y acoplamientos Huco en un conjunto preconfigurado de número de pieza único para el despliegue de cobots en múltiples estaciones de trabajo.
Alcance del Informe Global del Mercado de Motores de Alta Velocidad
Un motor de alta velocidad es un motor eléctrico que típicamente opera a una velocidad de rotación superior a 10.000 revoluciones por minuto (RPM), con muchos modelos industriales avanzados o especializados que funcionan a 20.000 RPM hasta más de 100.000 RPM.
El mercado de motores de alta velocidad está segmentado por tipo de motor, rango de voltaje, industria de usuario final y geografía. Por tipo de motor, el mercado está segmentado en Motores de CA y Motores de CC. Por rango de voltaje, el mercado se divide en bajo voltaje, voltaje medio y alto voltaje. Por industria de usuario final, el mercado está segmentado en residencial, comercial e industrial. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de motores de alta velocidad en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Motores de CA |
| Motores de CC |
| Bajo Voltaje |
| Voltaje Medio |
| Alto Voltaje |
| Residencial |
| Comercial |
| Industrial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Motor | Motores de CA | |
| Motores de CC | ||
| Por Rango de Voltaje | Bajo Voltaje | |
| Voltaje Medio | ||
| Alto Voltaje | ||
| Por Industria de Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado global de motores de alta velocidad para 2032?
Se proyecta que el mercado global de motores de alta velocidad alcance los 21,42 mil millones de USD para 2032, desde 12,72 mil millones de USD en 2026, a una CAGR del 9,07% de 2027 a 2032.
¿Qué tipo de motor lidera las aplicaciones de alta velocidad?
Los motores de CA lideraron con una participación del 74,2% en 2026 y también son el tipo de motor de mayor crecimiento hasta 2032. Los diseños síncronos de imanes permanentes y de reluctancia síncrona se están volviendo más importantes por encima de las 5.000 rpm.
¿Por qué los motores de accionamiento directo están ganando adopción?
Los sistemas de accionamiento directo pueden reducir las pérdidas en el tren de transmisión, eliminar las necesidades de mantenimiento de la caja de engranajes, reducir la vibración y respaldar diseños de equipos más compactos. Estos beneficios son importantes para compresores, soplantes y otros equipos de servicio continuo.
¿Qué rango de voltaje tiene la demanda más amplia?
Los motores de bajo voltaje representaron el 95,4% de la demanda de 2026 y se prevé que sigan siendo la categoría de voltaje de mayor crecimiento. Su amplio uso refleja el despliegue desde redes trifásicas estándar en muchas aplicaciones industriales y comerciales.
¿Qué usuarios finales generan la mayor demanda de motores de alta velocidad?
Los usuarios industriales representaron el 65,2% de la demanda de 2026, respaldados por equipos de semiconductores, compresores, robots y otros sistemas de servicio continuo. Este equipo necesita precisión, control de temperatura fiable e intervalos de servicio prolongados.
¿Qué región está creciendo más rápido en motores de alta velocidad?
Asia-Pacífico representó el 44,2% de la demanda de 2026 y se proyecta que crezca a una CAGR del 10,7% hasta 2032. El crecimiento regional está respaldado por la producción de vehículos eléctricos, robots industriales y fabricación de semiconductores.