
Taille et part du marché des moteurs à grande vitesse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.88 Milliards de dollars |
| Taille du Marché (2032) | 21.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.07 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
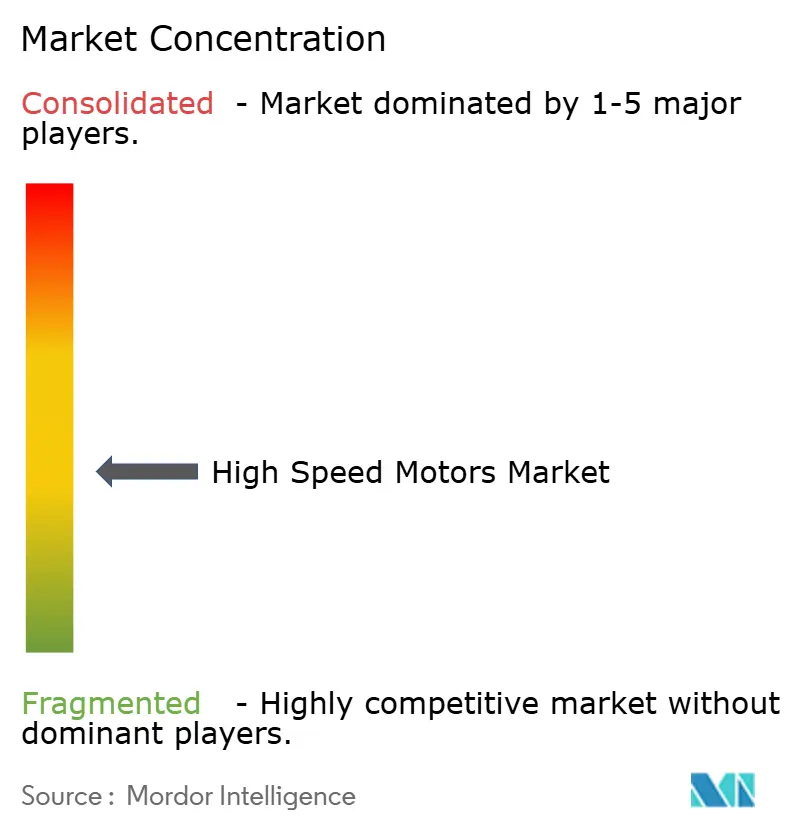
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des moteurs à grande vitesse par Mordor Intelligence
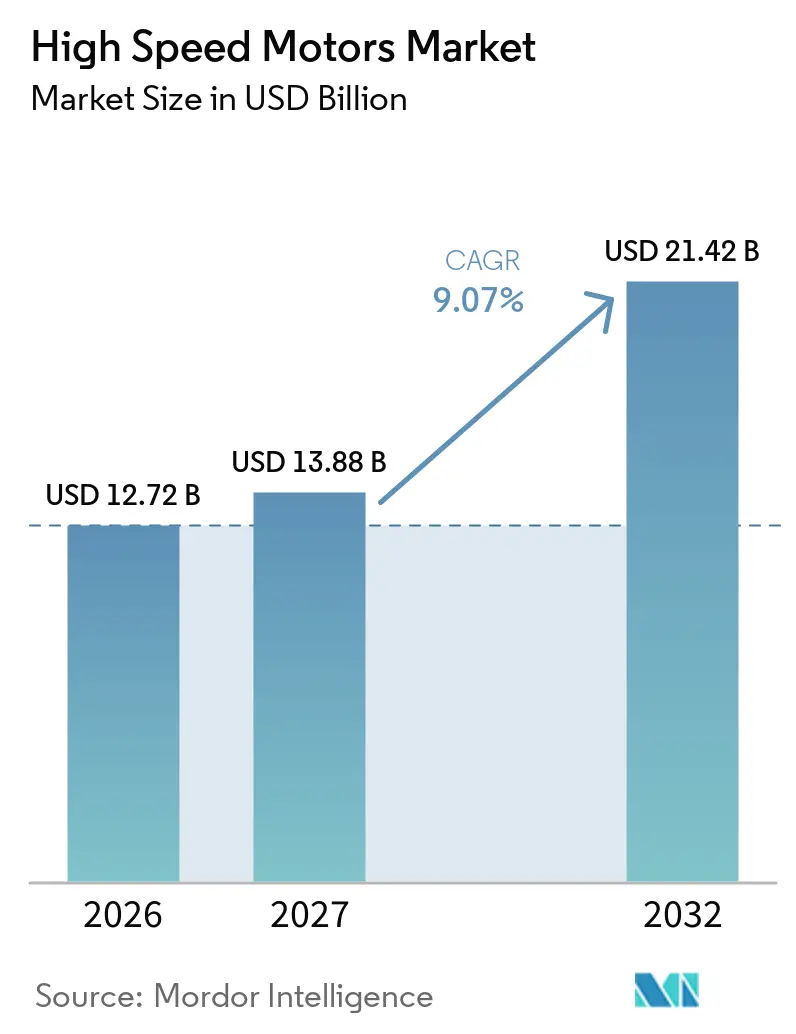
La taille du marché des moteurs à grande vitesse devrait croître de 12,72 milliards USD en 2026 à 13,88 milliards USD en 2027 et devrait atteindre 21,42 milliards USD d'ici 2032, à un CAGR de 9,07 % sur la période 2027-2032. Le marché mondial des moteurs à grande vitesse évolue vers des équipements à entraînement direct, ce qui accroît la responsabilité de performance du moteur et réduit la dépendance aux assemblages à engrenages. L'automatisation industrielle, l'électrification des véhicules et des électroniques d'onduleur plus performantes soutiennent la demande de moteurs capables de maintenir des vitesses de rotation élevées. Ces forces favorisent également les fournisseurs capables de combiner moteurs, variateurs, protection thermique et fonctions de surveillance en un seul ensemble validé. Le développement des produits est de plus en plus lié au confinement du rotor, à la fiabilité des roulements, à la durabilité de l'isolation et aux performances de refroidissement. Le marché mondial des moteurs à grande vitesse offre donc des opportunités aux fournisseurs établis disposant de capacités systèmes et aux spécialistes qui résolvent des contraintes mécaniques ou électriques spécifiques.
Principaux enseignements du rapport
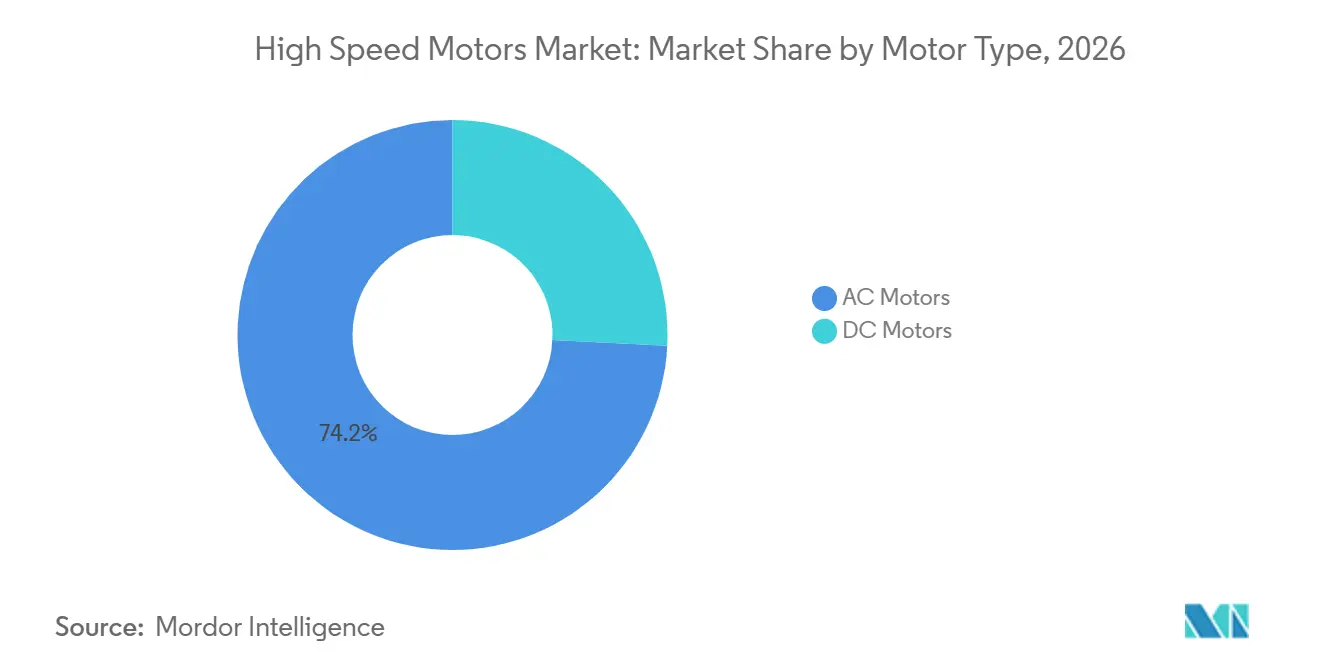
- Par type de moteur, les moteurs AC détenaient 74,2 % de la part de marché mondiale des moteurs à grande vitesse en 2026 et devraient croître à un CAGR de 9,4 % jusqu'en 2032.
- Par plage de tension, les moteurs basse tension représentaient 95,4 % de la part de marché mondiale des moteurs à grande vitesse en 2026 et devraient croître à un CAGR de 9,7 % jusqu'en 2032.
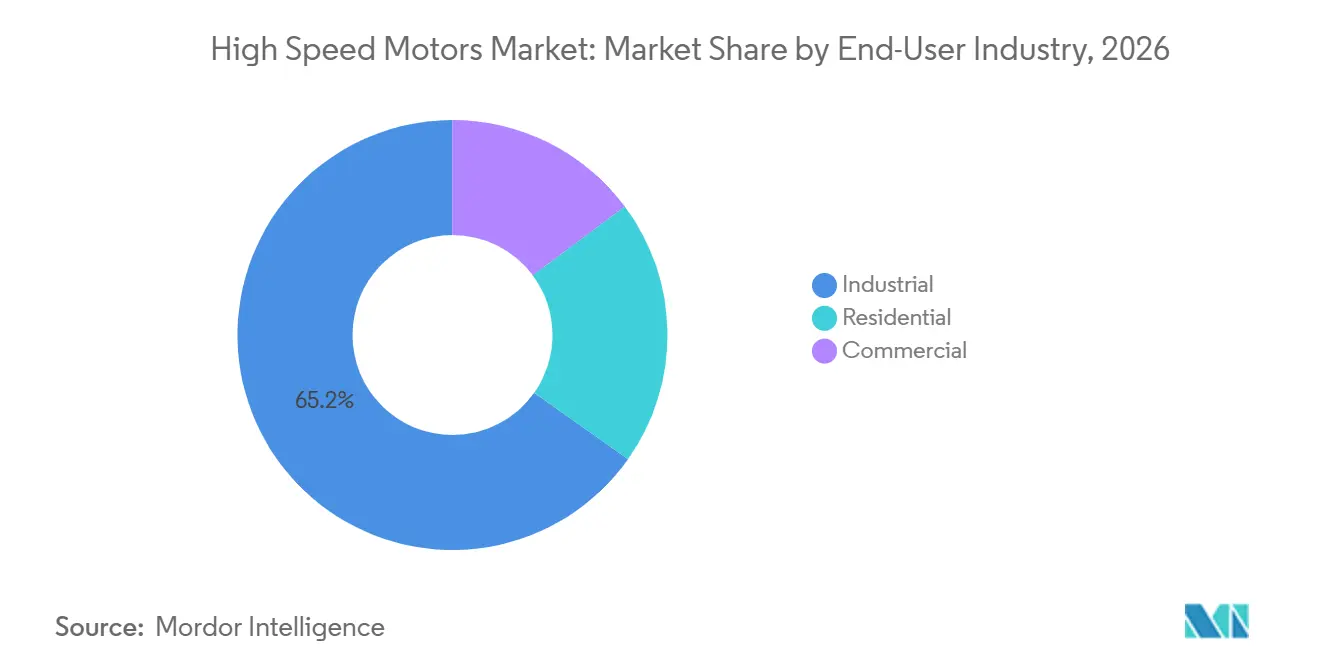
- Par secteur d'utilisation final, les utilisateurs industriels détenaient 65,2 % de la part de marché mondiale des moteurs à grande vitesse en 2026 et devraient progresser à un CAGR de 9,5 % jusqu'en 2032.
- Par zone géographique, l'Asie-Pacifique détenait 44,2 % de la part de marché mondiale des moteurs à grande vitesse en 2026 et devrait croître à un CAGR de 10,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'automatisation industrielle et de la fabrication de précision | +2.1% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Électrification des véhicules, des systèmes aérospatiaux et des groupes d'alimentation auxiliaires | +1.8% | Asie-Pacifique pour les plateformes de véhicules électriques, Amérique du Nord et Europe pour l'aérospatiale | Long terme (≥ 4 ans) |
| Demande d'efficacité énergétique et suppression des boîtes de vitesses | +1.4% | Mondial | Moyen terme (2 à 4 ans) |
| Déploiement de compresseurs à grande vitesse et de turbomachines | +1.2% | Mondial, concentré au Moyen-Orient et en Afrique, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Ensembles moteur-variateur intégrés pour les équipements à espace limité | +0.8% | Asie-Pacifique et Amérique du Nord | Court terme (≤ 2 ans) |
| Électronique de puissance à large bande interdite permettant des vitesses de fonctionnement plus élevées | +1% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'automatisation industrielle et de la fabrication de précision
Les dépenses d'investissement dans la fabrication de semi-conducteurs, la production de cellules de batteries et l'automatisation logistique confèrent au marché mondial des moteurs à grande vitesse une base de demande durable. Les systèmes de manutention de plaquettes, les lignes de revêtement d'électrodes et les convoyeurs de tri à grande vitesse nécessitent des moteurs fonctionnant en continu avec une chaleur et des vibrations maîtrisées. Des écarts mineurs peuvent arrêter une ligne de production, ce qui accroît la valeur de la surveillance active des roulements et de la protection thermique intégrée. Le marché chinois des servomoteurs AC à usage général a progressé de 7,4 % en glissement annuel au premier semestre 2025, tandis que la demande de moteurs linéaires a augmenté de 8 %, reflétant la poursuite des investissements dans les semi-conducteurs, l'électronique et les capacités de batteries avancées. Les commandes connectées, les données d'encodeur et les systèmes de maintenance prédictive aident les opérateurs à améliorer la disponibilité et à évaluer plus clairement le coût du cycle de vie. Cet environnement soutient les fournisseurs capables de documenter la précision, le temps de fonctionnement et les performances de service plutôt que de concurrencer uniquement sur le prix initial.
Électrification des véhicules, des systèmes aérospatiaux et des groupes d'alimentation auxiliaires
L'électrification des véhicules fait évoluer le développement des moteurs à grande vitesse vers une plage précédemment associée aux équipements aérospatiaux. BYD, Xiaomi et GAC ont annoncé des plateformes de moteurs de traction dépassant 30 000 tr/min en 2025, accroissant le besoin de confinement du rotor et de commande d'onduleur avancée. GE Aerospace fait progresser des démonstrateurs de groupes motopropulseurs hybrides électriques de classe mégawatt qui intègrent des moteurs-générateurs dans des architectures liées aux turboréacteurs avec la NASA et Boeing. La recherche sur la propulsion électrique des aéronefs identifie les moteurs supraconducteurs et les moteurs synchrones à aimants permanents comme des technologies importantes, avec l'électronique au carbure de silicium et au nitrure de gallium soutenant leur fonctionnement.[1] L'électrification des groupes d'alimentation auxiliaires remplace également les démarreurs pneumatiques par des moteurs-générateurs à grande vitesse dans les aéronefs commerciaux et militaires. Ces exigences étendent le marché mondial des moteurs à grande vitesse vers des applications où la qualification, la sécurité et la densité de puissance ont un poids considérable.
Demande d'efficacité énergétique et suppression des boîtes de vitesses
Les configurations de moteurs à entraînement direct réduisent les pertes dans la chaîne cinématique et suppriment les exigences de maintenance des boîtes de vitesses dans les applications appropriées. Cela importe surtout sur les sites à processus continu où les arrêts imprévus peuvent être coûteux et où la disponibilité des équipements influe sur l'économie de l'usine. Les réglementations sur l'efficacité soutiennent les cycles de remplacement, notamment la Chine qui a introduit sa norme GB 30253-2024 pour les moteurs synchrones à aimants permanents, entrée en vigueur en octobre 2025. ABB a élargi son portefeuille de moteurs à réluctance synchrone IE5 en septembre 2025, en ajoutant des tailles de châssis plus petites et en étendant l'efficacité ultra-premium sur une plage de 0,75 kW à 450 kW.[2] La conception sans aimant réduit également l'exposition aux contraintes d'approvisionnement en matériaux de terres rares. Sur le marché mondial des moteurs à grande vitesse, les économies d'énergie et les configurations mécaniques plus simples renforcent l'argumentaire en faveur des équipements à entraînement direct qualifiés.
Déploiement de compresseurs à grande vitesse et de turbomachines
Les moteurs à entraînement direct à grande vitesse sont utilisés dans la séparation de l'air, les compresseurs pour piles à combustible et la compression de processus industriels. Leur attrait provient de pertes réduites dans la chaîne cinématique, de moins de besoins de maintenance liés aux boîtes de vitesses et d'un encombrement réduit des équipements. La recherche sur les aéronefs à pile à combustible à hydrogène a présenté un compresseur d'air centrifuge ultra-haute vitesse fonctionnant à 150 000 tr/min, illustrant les conditions de fonctionnement exigeantes en cours de développement.[3] Shanghai Electric a présenté en septembre 2025 un entraînement électrique de séparation d'air de classe 40 MW produit localement et un moteur à entraînement direct à 9 540 tr/min pour un train de compresseurs d'acide nitrique.[4] Les exigences des normes API 546 et IEC 60034-1 élèvent les attentes de qualification pour les fournisseurs desservant ces usages. Le marché mondial des moteurs à grande vitesse en bénéficie lorsque les projets de compresseurs valorisent la fiabilité, la disponibilité des installations et les performances mécaniques certifiées.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et complexité d'ingénierie | -1.2% | Mondial, le plus aigu sur les marchés émergents et les utilisateurs industriels de niveau intermédiaire | Long terme (≥ 4 ans) |
| Intégrité du rotor, qualification à la survitesse et exigences de confinement | -0.6% | Mondial | Moyen terme (2 à 4 ans) |
| Gestion thermique et pertes à haute fréquence | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Exposition à l'approvisionnement en aimants de terres rares, en cuivre et en roulements de précision | -0.8% | Mondial, avec l'impact le plus élevé en dehors de la Chine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et complexité d'ingénierie
Les systèmes à grande vitesse nécessitent plus d'ingénierie que les installations de moteurs à induction standard. Leur coût comprend l'analyse rotordynamique, les roulements de précision, les enceintes sur mesure et les variateurs de fréquence adaptés. Les projets nécessitent souvent des essais de survitesse spécialisés, des itérations de conception électromagnétique et mécanique, et des procédures d'acceptation en usine prolongées. Ces exigences peuvent limiter l'adoption parmi les opérateurs de plus petite taille qui évaluent les investissements sur la base d'une période de retour sur investissement de 36 mois. À des vitesses de 20 000 tours par minute (tr/min) à 30 000 tr/min, la qualification de l'isolation et l'analyse des contraintes sur le manchon de retenue ajoutent des coûts et des délais supplémentaires. Les ensembles pré-conçus avec adaptation validée du variateur et documents de qualification peuvent réduire cet obstacle, mais ils ne suppriment pas le besoin d'une ingénierie d'application soignée.
Exposition à l'approvisionnement en aimants de terres rares, en cuivre et en roulements de précision
L'exposition à l'approvisionnement reste une contrainte matérielle pour les fabricants utilisant des aimants permanents et des systèmes de roulements spécialisés. Les contrôles à l'exportation chinois de 2025 sur les licences ont provoqué une forte réduction des expéditions d'aimants de terres rares au pic de la perturbation, incitant les fabricants à qualifier d'autres canaux d'approvisionnement. La gamme SynRM (moteur à réluctance synchrone) d'ABB offre une alternative à efficacité ultra-premium sans aimants de terres rares. Nidec Motor Corporation a signé un accord de cinq ans pour plus de 1 000 tonnes d'aimants néodyme-fer-bore frittés fabriqués aux États-Unis, avec des livraisons débutant en 2025. Les variations du prix du cuivre et les délais de livraison pour les roulements céramiques ou hybrides homologués au-dessus de 15 000 tr/min s'ajoutent au risque d'approvisionnement. Ces conditions encouragent les accords d'approvisionnement à long terme, le double sourcing et les conceptions de moteurs utilisant des matériaux moins contraints.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de moteur :
l'architecture AC ancre à la fois la position dominante et le leadership en vitesseLes moteurs AC détenaient 74,2 % de la part du marché mondial des moteurs à grande vitesse en 2026 et constituaient également le type de moteur à la croissance la plus rapide. Cette position maintient la concurrence axée sur l'efficacité, les performances thermiques et l'intégration des commandes au sein d'une seule famille technologique. Les moteurs synchrones à aimants permanents et les moteurs à réluctance synchrone remplacent les anciens moteurs à induction dans de nombreuses applications au-dessus de 5 000 tr/min. Leurs performances en termes de couple par volume et leur efficacité en charge partielle sont pertinentes dans les équipements compacts et les systèmes à service continu. ABB a élargi sa gamme de moteurs à réluctance synchrone IE5 à 0,75 kW à 450 kW en septembre 2025, incluant 3 tailles de châssis plus petites. La gamme de produits est sans aimant, ce qui associe les améliorations d'efficacité à une moindre exposition aux matériaux de terres rares.
La norme d'efficacité GB 30253-2024 de la Chine renouvelle l'attention sur le segment premium des moteurs synchrones à aimants permanents. La norme est entrée en vigueur en octobre 2025 et soutient le remplacement du parc installé là où les anciens moteurs ne répondent plus aux niveaux d'efficacité attendus. La plateforme MELSERVO-JET de Mitsubishi Electric atteint une réponse en fréquence de vitesse de 3,2 kHz et une vitesse maximale de 6 700 tr/min, tout en intégrant des fonctions de sécurité et des encodeurs sans batterie 24 bits. Ces capacités sont pertinentes pour la fabrication de précision et la robotique collaborative. Les moteurs DC conservent des rôles dans les équipements mobiles alimentés par batterie et le positionnement de précision. Cependant, les réductions de coût des onduleurs et des commandes plus performantes continuent de soutenir les conceptions AC sur l'ensemble du marché mondial des moteurs à grande vitesse.

Par plage de tension :
l'écosystème basse tension stimule la pénétration universelleLes produits basse tension représentaient 95,4 % de la taille du marché mondial des moteurs à grande vitesse en 2026 et devraient rester la catégorie de tension à la croissance la plus rapide jusqu'en 2032. Les réseaux triphasés standard soutiennent leur utilisation dans les entraînements auxiliaires de véhicules électriques, les articulations robotiques, les compresseurs de climatisation-ventilation-chauffage et les broches industrielles. ABB a lancé son moteur à vitesse variable basse tension Titanium en juin 2025 en tant que plateforme moteur-variateur IE5 intégrée couvrant 1,5 kW à 30 kW et des vitesses de 1 500 tr/min à 4 500 tr/min. L'ensemble est destiné à simplifier l'installation et à étendre l'intégration moteur-variateur aux usages industriels courants. Sa conception illustre pourquoi les produits basse tension atteignent un large groupe de clients. Elle montre également comment les fournisseurs peuvent capter davantage de valeur système grâce à des offres intégrées.
Les moteurs moyenne tension restent importants dans les grands compresseurs et les turbomachines pour les installations pétrochimiques, minières et de production d'énergie. Leurs applications sont plus étroites et tendent à suivre des cycles de projet plus longs, ce qui limite leur part par rapport aux équipements basse tension. Les moteurs haute tension servent les générateurs connectés au réseau et les grandes machines utilitaires où des tensions supérieures à 6 kV répondent aux exigences de transmission et de site. Les normes IEC 60034-1 de la Commission électrotechnique internationale et les codes de réseau nationaux définissent les exigences d'isolation et de protection dans ces installations. Siemens a finalisé l'acquisition de la division technologie d'entraînement industriel d'ebm-papst en juillet 2025 et a intégré les systèmes sans balais 24 V et 48 V dans son portefeuille Simotics E. Cette opération montre que les applications à grande vitesse s'étendent également aux véhicules à guidage automatique et aux équipements d'intralogistique à tension plus basse.
Par secteur d'utilisation finale :
la demande industrielle fixe le plafond et le rythmeLes utilisateurs industriels détenaient 65,2 % de la taille du marché mondial des moteurs à grande vitesse en 2026 et devraient constituer le groupe d'utilisateurs finaux à la croissance la plus rapide jusqu'en 2032. Ce groupe comprend les machines-outils à commande numérique, les compresseurs centrifuges, les turbosoufflantes, les robots industriels et les équipements de traitement de semi-conducteurs. Ces applications nécessitent un fonctionnement continu, de la précision et de longs intervalles de maintenance. La suppression des boîtes de vitesses dans les systèmes de compresseurs et de soufflantes réduit les travaux de maintenance, l'encombrement de l'installation et les vibrations mécaniques. Une plateforme de compresseur d'air pour pile à combustible décrite dans le document technique SAE 2025-01-8547 a rapporté une efficacité du contrôleur au carbure de silicium de 99 % et une efficacité système de 95 %. Les investissements dans la fabrication avancée soutiennent à la fois le remplacement des équipements installés et les nouvelles exigences d'application sur le marché mondial des moteurs à grande vitesse.
Les utilisateurs commerciaux constituent le prochain bassin de demande important, notamment dans les équipements de chauffage, ventilation et climatisation (CVC), le refroidissement des centres de données, les systèmes médicaux et les instruments de précision. La taille réduite des équipements, le faible niveau sonore et l'efficacité orientent les décisions d'achat dans ces contextes. Les équipements de santé et de semi-conducteurs croissent plus rapidement que le marché global, car leurs besoins en équipements favorisent les systèmes de moteurs compacts et précis. Les applications résidentielles restent plus modestes et sont concentrées dans les compresseurs d'appareils électroménagers efficaces et les ventilateurs de ventilation. Les programmes d'étiquetage énergétique orientent certains acheteurs sensibles aux coûts vers des produits équipés de moteurs premium, car les coûts énergétiques affectent les périodes de retour sur investissement. Les différents besoins opérationnels des utilisateurs industriels, commerciaux et résidentiels obligent les fournisseurs à équilibrer l'ingénierie haute performance avec des conceptions de produits plus simples et évolutives.
Analyse géographique
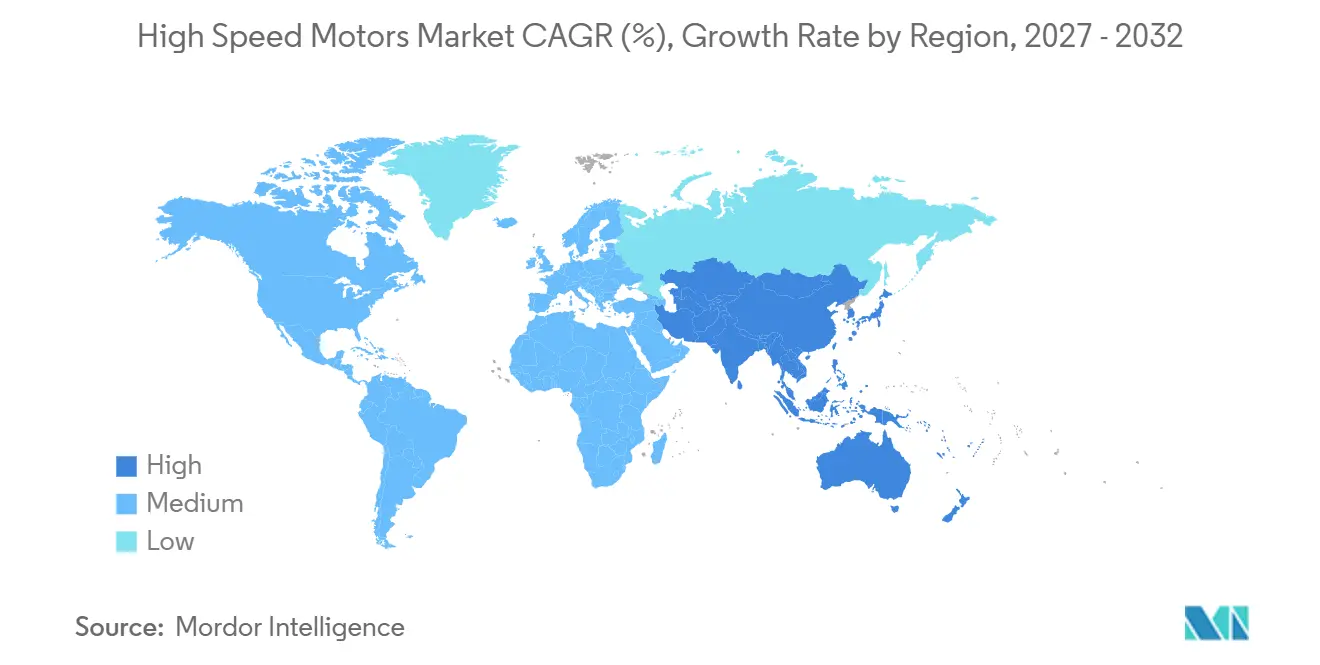
L'Asie-Pacifique détenait 44,2 % de la part du marché mondial des moteurs à grande vitesse en 2026 et devrait croître à un CAGR de 10,7 % jusqu'en 2032. La région combine la production de véhicules électriques, le déploiement de robots industriels et la fabrication de semi-conducteurs à une échelle qui soutient à la fois la demande et le développement local de produits. Le groupe Xiangdian a ouvert une base de fabrication de moteurs à grande vitesse dans le Hunan en 2025 pour les travaux sur les moteurs de traction, d'aviation et à lévitation magnétique avec l'Université des sciences et technologies de Huazhong. Le Japon et la Corée du Sud contribuent à la demande par le biais des machines-outils de précision et de la robotique avancée. Yaskawa Electric et Mitsubishi Electric restent actifs dans les systèmes de servocommande à l'extrémité supérieure des capacités de vitesse des moteurs à courant alternatif (AC). L'Inde émerge comme une zone de croissance secondaire grâce à l'activité manufacturière, de défense et de véhicules électriques.
L'Amérique du Nord et l'Europe sont les prochaines zones régionales les plus importantes pour le marché mondial des moteurs à grande vitesse. La demande nord-américaine est liée aux investissements dans la transition énergétique, aux modernisations industrielles et aux programmes aérospatiaux. GE Aerospace développe des démonstrateurs de groupes motopropulseurs hybrides électriques de classe mégawatt qui intègrent des moteurs-générateurs aux moteurs à turbine CT7. Les incitations à la fabrication nationale renforcent l'argumentaire en faveur des moteurs à haute efficacité dans la base industrielle nord-américaine. La demande européenne est concentrée en Allemagne, en France et au Royaume-Uni, où les exigences d'efficacité énergétique et de décarbonation soutiennent les solutions à entraînement direct. ABB a finalisé l'acquisition de l'activité électronique de puissance de Gamesa Electric en décembre 2025, élargissant sa portée de service dans la conversion d'énergie renouvelable.
L'Amérique du Sud et le Moyen-Orient et l'Afrique occupent des positions plus modestes mais restent pertinents pour des applications spécifiques. Les activités minières, d'agro-transformation et pétrolières et gazières du Brésil soutiennent la demande d'entraînements pour compresseurs et pompes. Le Moyen-Orient dispose d'une base solide dans la compression pétrolière et gazière, notamment en Arabie saoudite et aux Émirats arabes unis. Le Maroc et l'Afrique du Sud offrent des opportunités de fabrication de précision en développement qui pourraient élargir la demande régionale. Le déploiement de moteurs à grande vitesse dans ces zones dépend des investissements dans les projets, de l'accès aux services locaux et du besoin d'équipements fiables dans des conditions d'exploitation exigeantes. Le schéma géographique montre que les grands programmes industriels et les besoins spécifiques aux applications importent davantage que l'adoption régionale uniforme.
Paysage concurrentiel
Le marché mondial des moteurs à grande vitesse est modérément consolidé au niveau de l'intégration de systèmes. ABB, Siemens, Nidec, Yaskawa et Mitsubishi Electric occupent des positions de premier plan grâce à des portefeuilles larges, des réseaux de service et des combinaisons moteur-variateur certifiées. Ces capacités sont importantes car les applications à grande vitesse nécessitent une coordination entre le moteur, l'onduleur, les roulements, le refroidissement et les fonctions de sécurité. ABB combine efficacité et intégration système grâce à son moteur à vitesse variable basse tension Titanium et ses produits à réluctance synchrone à haute efficacité sans aimant. L'expansion de son portefeuille en 2025 a introduit des tailles de châssis plus petites dans la gamme IE5 SynRM. Cette approche répond à la fois aux préoccupations liées à la consommation d'énergie et à l'approvisionnement en matériaux.
Siemens a élargi son périmètre de technologie d'entraînement industriel en finalisant l'acquisition de la division technologie d'entraînement industriel d'ebm-papst en juillet 2025. L'activité a été intégrée sous la marque Simotics E et comprend des systèmes de moteurs sans balais 24 V et 48 V pour les véhicules à guidage automatique et l'intralogistique. Cette opération renforce le lien de Siemens entre les systèmes d'automatisation et les entraînements de robotique mobile. Nidec s'attaque également à la résilience de la chaîne d'approvisionnement grâce à son accord à long terme pour des aimants de terres rares fabriqués aux États-Unis. Les fournisseurs de plus petite taille disposant de capacités de roulements à lévitation magnétique peuvent être compétitifs dans les applications de compresseurs et de soufflantes où un fonctionnement sans maintenance justifie un coût d'achat plus élevé. Le marché mondial des moteurs à grande vitesse offre donc de la place aux spécialistes, bien que les exigences de qualification restent un obstacle.
Les applications hydrogène, notamment les compresseurs d'air pour piles à combustible, les soufflantes pour électrolyse et les compresseurs de pipelines, restent moins développées que leur demande projetée ne le suggère. De nombreuses conceptions existantes ont été adaptées à partir d'applications voisines plutôt que conçues uniquement pour le service hydrogène. Le domaine de la propulsion des aéronefs à décollage et atterrissage verticaux électriques (eVTOL) attire des entreprises ayant une expérience en certification structurelle et en qualification à la survitesse. La rétention du rotor au-dessus de 50 000 tr/min et la commande active par paliers magnétiques sont des domaines techniques importants pour les nouveaux entrants. Les recherches présentées lors des forums IEEE en 2025 soulignent également le rôle de la simulation multiphysique dans la réduction des travaux de qualification des moteurs.
Leaders du secteur des moteurs à grande vitesse
-
Siemens AG
-
ABB Ltd.
-
Nidec Corporation
-
Mitsubishi Electric Corporation
-
Regal Rexnord Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Moteurs à Grande Vitesse Entreprises couvertes dans ce rapport
- ABB Ltd.
- Allied Motion Technologies Inc.
- Delta Electronics, Inc.
- Fuji Electric Co., Ltd.
- Hitachi, Ltd.
- Johnson Electric Holdings Limited
- Kollmorgen Corporation
- Maxon International AG
- Mitsubishi Electric Corporation
- Moog Inc.
- Nidec Corporation
- Oriental Motor Co., Ltd.
- Parker-Hannifin Corporation
- Regal Rexnord Corporation
- Robert Bosch GmbH
- Schneider Electric SE
- Siemens AG
- Toshiba Corporation
- WEG S.A.
- Yaskawa Electric Corporation
Développements industriels récents dans Marché des Moteurs à Grande Vitesse
- Décembre 2025 : ABB finalise l'acquisition de l'activité électronique de puissance de Gamesa Electric (Siemens Gamesa, Espagne) : Le portefeuille, couvrant les convertisseurs éoliens, les onduleurs de stockage d'énergie par batterie et les onduleurs solaires, a déclaré des revenus annuels de 145 millions EUR. L'opération augmente la base installée de convertisseurs éoliens d'ABB de 46 GW et étend sa portée d'intégration moteur-variateur dans la conversion d'énergie renouvelable à l'échelle mondiale.
- Décembre 2025 : Le conseil d'administration de Siemens Limited (Inde) approuve la cession de l'activité moteurs basse tension et moto-réducteurs à Innomotics India pour 2 200 crores INR (262 millions USD) : Sous réserve de l'autorisation de la Commission de la concurrence de l'Inde, la transaction consolide les opérations de fabrication de moteurs de Siemens en Inde sous l'entité dédiée Innomotics issue de la séparation mondiale des moteurs, la clôture étant prévue pour juin 2026.
- Septembre 2025 : Shanghai Electric présente la première série d'entraînements électriques de séparation d'air à grande échelle et de moteurs à entraînement direct ultra-haute vitesse produits localement en Chine : L'entraînement de séparation d'air de classe 40 MW est la première démonstration de la Chine à cette échelle de puissance dans les applications chimiques du charbon, et le moteur à entraînement direct ultra-haute vitesse associé à 9 540 tr/min pour un train de compresseurs quatre-en-un d'acide nitrique a remplacé des unités précédemment importées, marquant la localisation domestique complète de ce segment.
- Août 2025 : Regal Rexnord et ABB Robotics certifient la première intégration de septième axe pour robot collaboratif : L'unité de transfert Cobot Thomson Movotrak est devenue la première technologie de septième axe certifiée au sein de l'écosystème partenaire ABB Robotics, intégrant des moteurs Kollmorgen, des réducteurs Boston Gear et des accouplements Huco dans un ensemble préconfiguré à numéro de pièce unique pour le déploiement de robots collaboratifs sur plusieurs postes de travail.
Périmètre du rapport mondial sur le marché des moteurs à grande vitesse
Un moteur à grande vitesse est un moteur électrique qui fonctionne généralement à une vitesse de rotation supérieure à 10 000 tours par minute (tr/min), de nombreux modèles industriels avancés ou spécialisés fonctionnant à 20 000 tr/min jusqu'à plus de 100 000 tr/min.
Le marché des moteurs à grande vitesse est segmenté par type de moteur, plage de tension, secteur d'utilisation finale et géographie. Par type de moteur, le marché est segmenté en moteurs AC et moteurs DC. Par plage de tension, le marché est divisé en basse tension, moyenne tension et haute tension. Par secteur d'utilisation finale, le marché est segmenté en résidentiel, commercial et industriel. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des moteurs à grande vitesse dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Moteurs AC |
| Moteurs DC |
| Basse tension |
| Moyenne tension |
| Haute tension |
| Résidentiel |
| Commercial |
| Industriel |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de moteur | Moteurs AC | |
| Moteurs DC | ||
| Par plage de tension | Basse tension | |
| Moyenne tension | ||
| Haute tension | ||
| Par secteur d'utilisation finale | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché mondial des moteurs à grande vitesse d'ici 2032 ?
Le marché mondial des moteurs à grande vitesse devrait atteindre 21,42 milliards USD d'ici 2032, contre 12,72 milliards USD en 2026, à un CAGR de 9,07 % de 2027 à 2032.
Quel type de moteur domine les applications à grande vitesse ?
Les moteurs AC ont dominé avec une part de 74,2 % en 2026 et constituent également le type de moteur à la croissance la plus rapide jusqu'en 2032. Les conceptions synchrones à aimants permanents et à réluctance synchrone deviennent de plus en plus importantes au-dessus de 5 000 tr/min.
Pourquoi les moteurs à entraînement direct gagnent-ils en adoption ?
Les systèmes à entraînement direct peuvent réduire les pertes dans la chaîne cinématique, supprimer les besoins de maintenance des boîtes de vitesses, réduire les vibrations et permettre des conceptions d'équipements plus compactes. Ces avantages sont importants pour les compresseurs, les soufflantes et autres équipements à service continu.
Quelle plage de tension présente la demande la plus large ?
Les moteurs basse tension représentaient 95,4 % de la demande de 2026 et devraient rester la catégorie de tension à la croissance la plus rapide. Leur large utilisation reflète le déploiement à partir de réseaux triphasés standard dans de nombreuses applications industrielles et commerciales.
Quels utilisateurs finaux créent la plus grande demande de moteurs à grande vitesse ?
Les utilisateurs industriels détenaient 65,2 % de la demande de 2026, soutenus par les équipements de semi-conducteurs, les compresseurs, les robots et autres systèmes à service continu. Ces équipements nécessitent de la précision, un contrôle fiable de la température et de longs intervalles de maintenance.
Quelle région connaît la croissance la plus rapide pour les moteurs à grande vitesse ?
L'Asie-Pacifique détenait 44,2 % de la demande de 2026 et devrait croître à un CAGR de 10,7 % jusqu'en 2032. La croissance régionale est soutenue par la production de véhicules électriques, les robots industriels et la fabrication de semi-conducteurs.