
Tamanho e Participação do Mercado de Sistemas de Imagem Industrial de Alta Velocidade
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
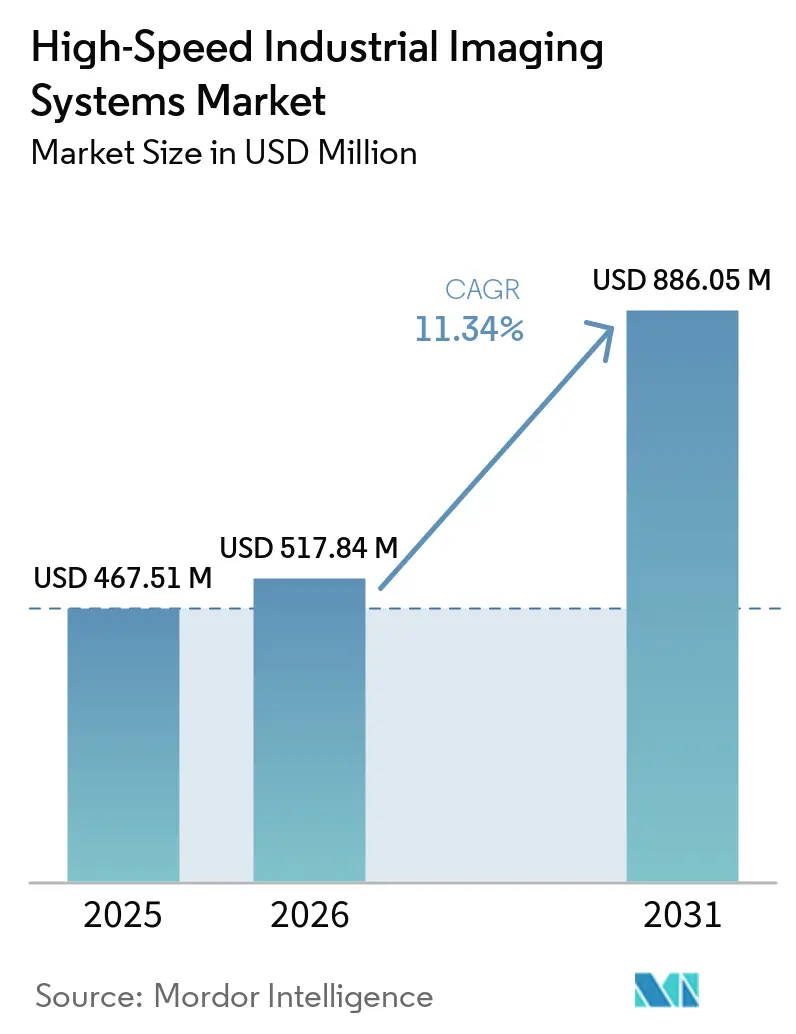
| Tamanho do Mercado (2026) | 517.84 Milhões de dólares |
| Tamanho do Mercado (2031) | 886.05 Milhões de dólares |
| Growth Rate (2026 - 2031) | 11.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
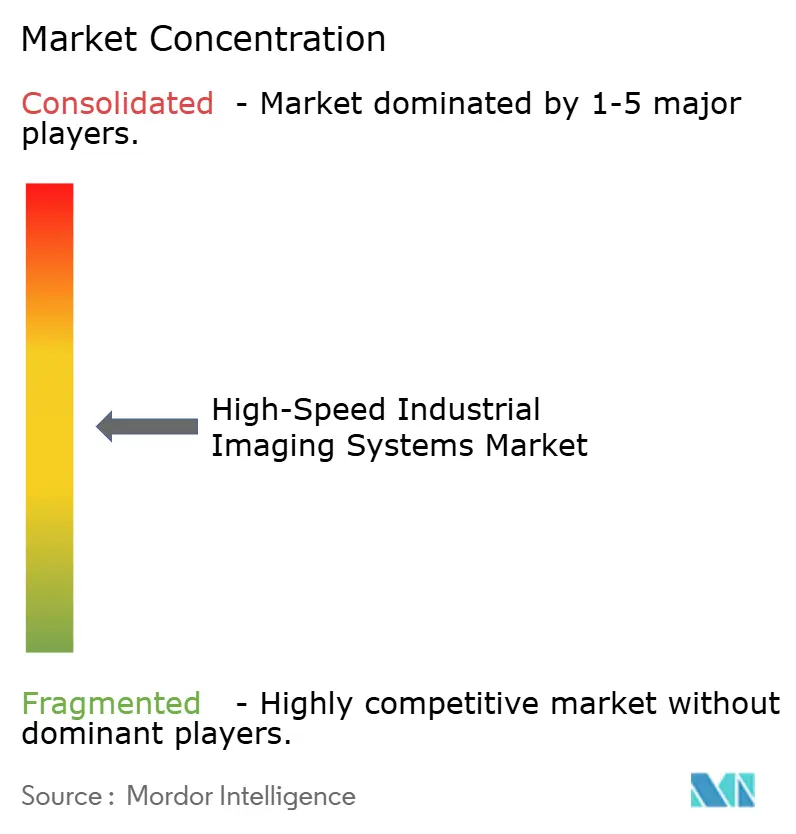
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Imagem Industrial de Alta Velocidade por Mordor Intelligence
Espera-se que o tamanho do mercado de sistemas de imagem industrial de alta velocidade aumente de 467,51 milhões de USD em 2025 para 517,84 milhões de USD em 2026 e atinja 886,05 milhões de USD até 2031, crescendo a um CAGR de 11,34% no período de 2026-2031. A demanda é sustentada pelos requisitos de zero defeitos na produção de eletrônicos, automotiva e farmacêutica, onde os dados de inspeção fazem parte da qualificação de linha. Os investimentos na Indústria 4.0 também estão aumentando a demanda por dados visuais que possam apoiar o controle automatizado de processos. Os fornecedores estão cada vez mais combinando câmeras, interfaces, software e capacidades de inteligência artificial embarcada para reduzir o esforço de integração e melhorar as decisões em tempo real. A América do Norte continua sendo a maior base regional, enquanto a Ásia-Pacífico está preparada para crescer mais rapidamente à medida que a capacidade de semicondutores, displays e eletrônicos se expande. O mercado de sistemas de imagem industrial de alta velocidade também enfrenta restrições de implantação decorrentes dos custos de infraestrutura de dados, disponibilidade limitada de especialistas, fragmentação de interfaces e restrições no fornecimento de sensores.
Principais Conclusões do Relatório
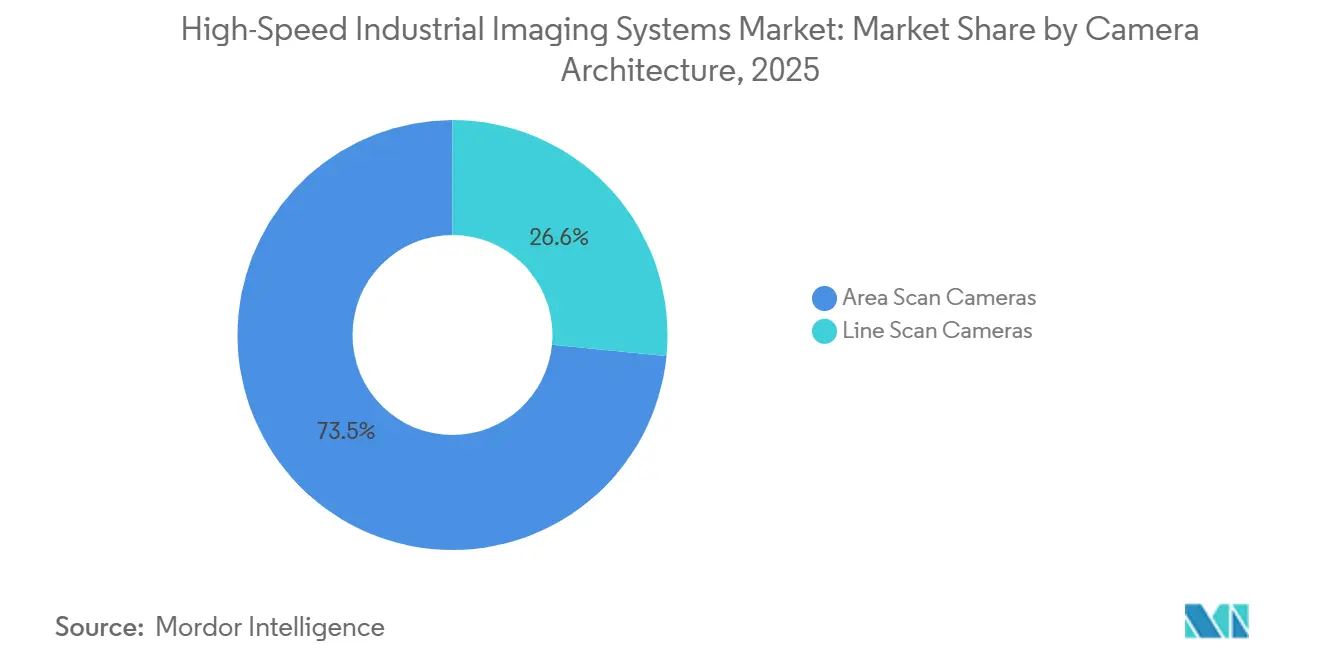
- Por arquitetura de câmera, as câmeras de varredura de área representaram 73,45% do Mercado de Sistemas de Imagem Industrial de Alta Velocidade em 2025, enquanto as câmeras de varredura de linha devem se expandir a um CAGR de 12,35% até 2031.
- Por resolução, a faixa de 2-5 MP representou 42,78% da receita em 2025, enquanto o segmento de 5-12 MP deve crescer a um CAGR de 13,21% até 2031.
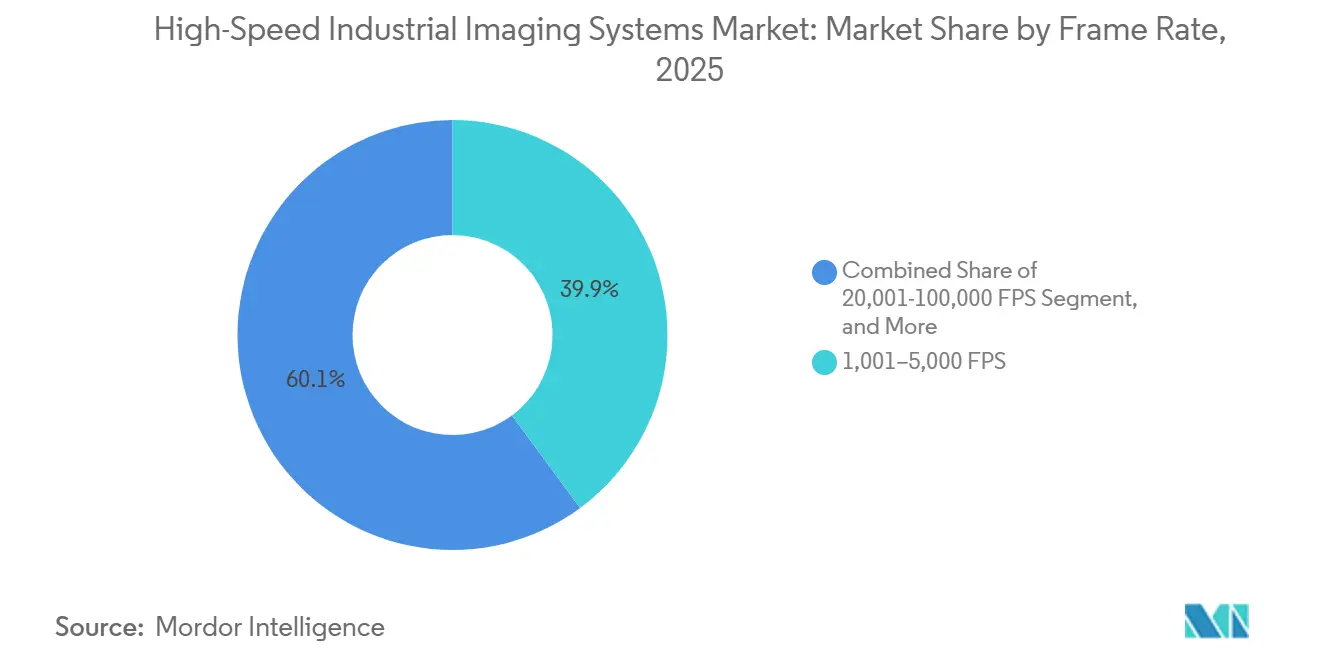
- Por taxa de quadros, a faixa de 1.001-5.000 FPS capturou 39,87% da receita em 2025, enquanto as câmeras acima de 100.000 FPS devem crescer a um CAGR de 12,91% até 2031.
- Por espectro de imagem, as câmeras de luz visível detinham 73,46% da receita em 2025, enquanto as câmeras NIR e SWIR devem se expandir a um CAGR de 13,19% até 2031.
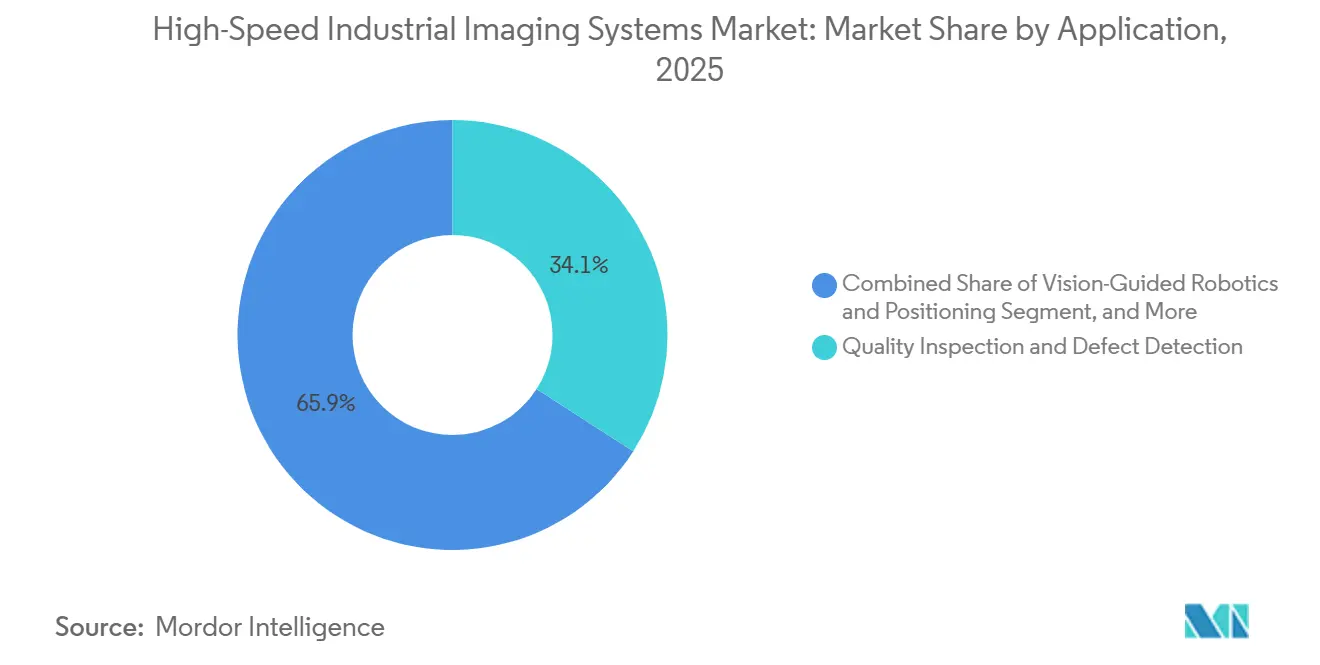
- Por aplicação, a inspeção de qualidade e detecção de defeitos representou 34,10% da receita em 2025, enquanto a robótica guiada por visão e o posicionamento devem avançar a um CAGR de 12,55% até 2031.
- Por indústria do usuário final, eletrônicos e semicondutores representaram 25,32% da receita em 2025, enquanto eletrônicos e semicondutores devem crescer a um CAGR de 13,78% até 2031.
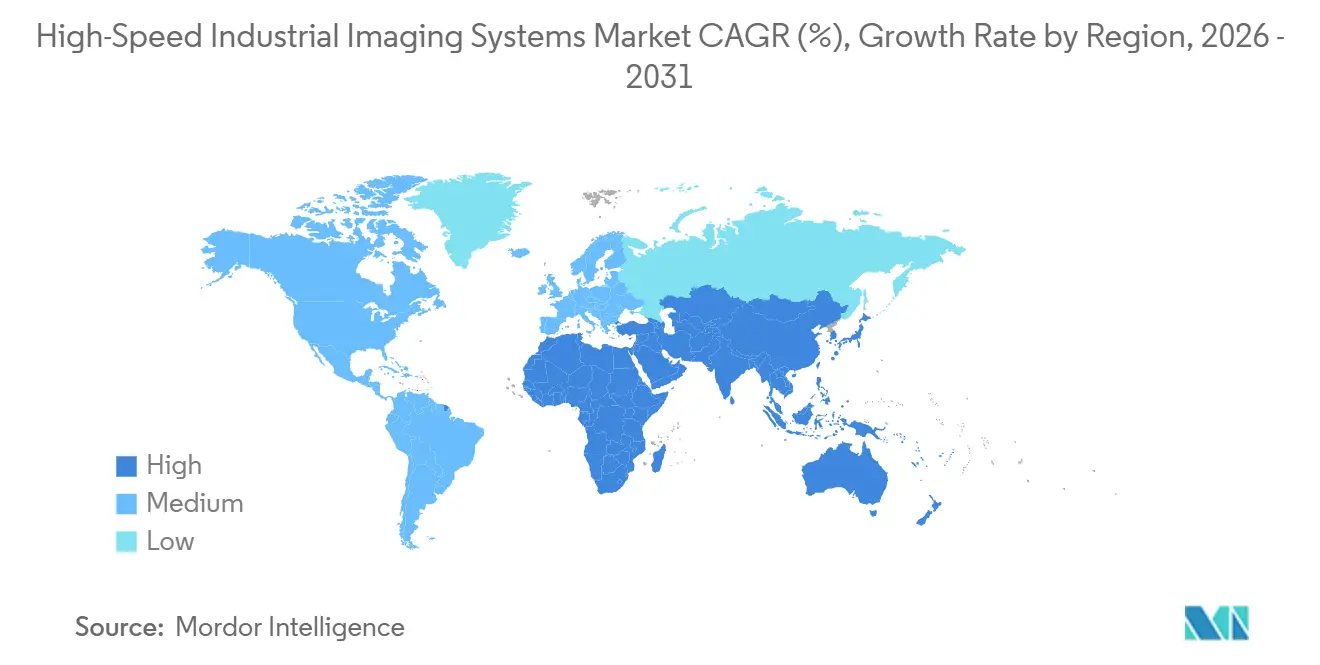
- Por geografia, a América do Norte detinha 31,23% do valor de mercado em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 12,95% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Imagem Industrial de Alta Velocidade
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Automação Industrial e Inspeção de Zero Defeitos | +3.2% | Global | Curto prazo (≤ 2 anos) |
| A Inteligência Artificial de Borda Reduz os Gargalos de Dados de Imagem de Alta Velocidade | +2.5% | Global, com ganhos iniciais na América do Norte e no Leste Asiático | Médio prazo (2-4 anos) |
| Intensidade de Inspeção de Semicondutores e Baterias para Veículos Elétricos | +2.0% | Núcleo na Ásia-Pacífico, com expansão para a América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Interfaces de Alta Largura de Banda Permitem Maior Resolução na Velocidade de Linha | +1.5% | Global | Médio prazo (2-4 anos) |
| Robótica Guiada por Visão e Controle de Processo em Malha Fechada | +1.2% | Global, mais forte na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Demanda por Imagem de Alta Velocidade em Gêmeos Digitais de Linha de Produção | +0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Automação Industrial e Inspeção de Zero Defeitos
Os programas de zero defeitos tornaram os sistemas de inspeção de alta velocidade uma parte central da qualificação de linha de produção nas indústrias automotiva, eletrônica e de processamento de alimentos. O mercado de sistemas de imagem industrial de alta velocidade se beneficia porque os fabricantes utilizam esses sistemas para identificar falhas antes que os produtos avancem para etapas posteriores da produção. A ISO 26262 e a FDA 21 CFR Parte 820 tratam os registros de inspeção em processo como evidência de conformidade com os requisitos de segurança funcional e qualidade de dispositivos. Um estudo de 2026 publicado na Scientific Reports constatou que um método de aquisição de imagens por rolo magnético elevou o rendimento de inspeção de latas de bateria de 140 para 240 unidades por minuto, alcançando uma precisão de 99,6%.[1]W. Yang, C. Huang e P. Ji, "Um Método Rápido de Aquisição de Imagens para Inspeção de Defeitos Externos em Latas de Bateria," Scientific Reports, nature.com O resultado demonstra por que os fornecedores de equipamentos estão se concentrando em sistemas que melhoram tanto o rendimento quanto a rastreabilidade. Uma vez que uma linha é qualificada com uma determinada configuração de imagem, os operadores frequentemente preferem atualizações dentro desse sistema instalado em vez de uma substituição de especificação inferior.
A Inteligência Artificial de Borda Reduz os Gargalos de Dados de Imagem de Alta Velocidade
O mercado de sistemas de imagem industrial de alta velocidade está migrando para o processamento de borda porque a saída dos sensores pode sobrecarregar a infraestrutura convencional de armazenamento e rede. Uma câmera de varredura de linha TDI de 8 quilopixels operando a 1 MHz pode gerar fluxos de dados superiores a 8 TB por hora. A inteligência artificial de borda executa modelos de inspeção na câmera ou em um FPGA adjacente e filtra quadros irrelevantes antes da transmissão. A Cognex apresentou o In-Sight 3900 em maio de 2026, com processamento Qualcomm DragonWing para inspeção por inteligência artificial em tempo real sem um PC host separado. Esse design pode reduzir a latência e manter imagens sensíveis dentro da rede da planta. As ferramentas de implantação de software e os modelos de inspeção treinados estão se tornando tão importantes quanto as especificações das câmeras.
Intensidade de Inspeção de Semicondutores e Baterias para Veículos Elétricos
A produção de semicondutores avançados requer sistemas de inspeção capazes de processar muitos quadros por segundo, pois pequenos defeitos podem reduzir o rendimento de wafers. A inspeção de wafers, a verificação de interconexões e o empacotamento de alta densidade exigem captura de imagem estável na velocidade de produção. A Teledyne DALSA lançou a câmera Linea HS2 8k TDI em junho de 2026 com uma taxa de linha de 1 MHz e um sensor CMOS TDI com iluminação traseira para aplicações de inspeção em baixa luminosidade. A produção de baterias para veículos elétricos também requer inspeção de células em bolsa, prismáticas e cilíndricas antes da montagem. Um artigo da Conferência Europeia de Ensaios Não Destrutivos de 2026 descreveu varreduras completas de células cilíndricas em segundos usando uma fonte de raios X de microfoco e um detector de contagem de fótons de alta taxa de quadros. Essa necessidade sustenta o mercado de sistemas de imagem industrial de alta velocidade porque o custo de recalls de baterias pode superar o custo de capital da detecção de defeitos em linha.
Interfaces de Alta Largura de Banda Permitem Maior Resolução na Velocidade de Linha
As novas interfaces estão aliviando o compromisso histórico entre resolução de inspeção e velocidade de linha. O CoaXPress 2.0 suporta até 12,5 Gbps por cabo e até 50 Gbps em 4 canais sob a iniciativa de padronização de visão global G3. A Allied Vision lançou as câmeras fxo925 e fxo926 de 100 Gigabit Ethernet em julho de 2026 com streaming RDMA. As câmeras entregaram imagens de 24,6 MP a até 192 FPS e imagens de 12,4 MP a até 339 FPS, respectivamente. Espera-se que o CoaXPress v3.0 estenda essa direção com uma meta de 25 Gbps por canal e integração de fibra óptica. Essas mudanças podem apoiar o mercado de sistemas de imagem industrial de alta velocidade ao permitir que integradores substituam várias câmeras de menor largura de banda por menos dispositivos de maior largura de banda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Especialistas em Integração de Visão de Máquina | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Altos Custos de Tratamento, Armazenamento e Resfriamento de Dados | -1.2% | Global | Médio prazo (2-4 anos) |
| Fragmentação de Interfaces e Compatibilidade com Redes Legadas | -0.8% | Global | Médio prazo (2-4 anos) |
| Controles de Exportação de Sensores e Atrasos na Qualificação da Cadeia de Suprimentos | -0.6% | Ásia-Pacífico, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Especialistas em Integração de Visão de Máquina
A instalação de sistemas de imagem de alta velocidade requer conhecimento em óptica, programação embarcada, software de visão de máquina e processos de fabricação. O conjunto combinado de habilidades leva tempo para ser desenvolvido e não está amplamente disponível. A VDMA identificou a escassez de mão de obra qualificada como uma das principais restrições ao investimento em automação europeia em 2025. As implantações de alta velocidade requerem configurações precisas para gatilhos, sincronização, regiões de interesse e modelos de inteligência artificial de borda. A base de especialistas disponível está concentrada na América do Norte, no Japão e na Alemanha. A escassez pode deixar os fabricantes com hardware capaz que não está configurado para atingir o rendimento pretendido, atrasando as compras de sistemas de imagem industrial de alta velocidade.
Altos Custos de Tratamento, Armazenamento e Resfriamento de Dados
A imagem de alta resolução em altas taxas de quadros aumenta os requisitos de computação, rede, armazenamento e gerenciamento de calor. Esses custos podem crescer mais rapidamente do que o preço de compra da câmera à medida que as taxas de quadros aumentam. A Teledyne DALSA identifica a infraestrutura de cabo óptico ativo Camera Link HS CX4 como parte dos requisitos do sistema para seus produtos avançados de varredura de linha. Os buffers na câmera podem suportar a captura pós-evento, mas limitam os períodos de gravação contínua. SSDs integrados e o resfriamento associado adicionam requisitos de energia e design de gabinete. Esses custos podem retardar a adoção de sistemas de imagem industrial de alta velocidade quando as capacidades premium não são necessárias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Arquitetura de Câmera: A Adoção de Varredura de Linha Cresce com a Inspeção de Substrato Contínuo
As câmeras de varredura de área representaram 73,45% da participação do mercado de sistemas de imagem industrial de alta velocidade em 2025. Seu amplo uso na verificação de wafers, inspeção óptica automatizada de PCBs e inspeção de embalagens blister sustenta sua base instalada. Os sistemas de varredura de área funcionam com configurações estabelecidas de frame-grabber CoaXPress 2.0 e GigE Vision. As rotinas de calibração existentes, os dados de treinamento e a experiência dos operadores podem elevar o custo de mudança de arquitetura de câmera. Esses fatores mantêm os sistemas de varredura de área importantes na inspeção de objetos discretos.
As câmeras de varredura de linha devem crescer a um CAGR de 12,35% até 2031. Elas são adequadas para a produção de substrato contínuo, como revestimento de eletrodos de íons de lítio, filmes de display flexíveis e inspeção de compósitos de fibra de carbono. Essas aplicações requerem imagem por varredura em linha que os designs de varredura de área não conseguem entregar com rendimento equivalente. A Allied Vision lançou a série FXO CXP-12 em maio de 2026 em formato 50×50 mm com 4 canais CoaXPress-12, Power-over-CXP e resfriamento sem ventilador. À medida que a produção de substratos contínuos se expande, o mercado de sistemas de imagem industrial de alta velocidade provavelmente verá os sistemas de varredura de linha sendo usados além de seus papéis tradicionais em impressão e papel.


Por Resolução: A Faixa de 5-12 MP Apoia a Implantação de Inteligência Artificial em Linha
A faixa de 2-5 MP detinha 42,78% da receita em 2025. A faixa equilibrou o tamanho da imagem e a taxa de quadros nas configurações estabelecidas de CoaXPress e Camera Link. Ela continua sendo adequada para muitos sistemas que precisam de inspeção confiável sem uma extensa infraestrutura de dados. A demanda abaixo de 2 MP permanece focada no monitoramento de linhas legadas e na verificação de códigos de barras. Os sistemas de alta resolução acima de 12 MP permanecem focados na inspeção de wafer completo e na metrologia exigente de semicondutores.
O segmento de 5-12 MP deve avançar a um CAGR de 13,21% até 2031. A plataforma Pregius S da Sony com obturador global de iluminação traseira suportou imagens de 12 MP ou mais a 192 FPS ou mais via 100 Gigabit Ethernet em vários fornecedores de câmeras. Esse desempenho suporta maior detalhe de imagem enquanto mantém a velocidade de linha. Nessa resolução, a inteligência artificial integrada pode identificar características de superfície sem a carga de largura de banda associada a arquivos de imagem muito maiores. O tamanho do mercado de sistemas de imagem industrial de alta velocidade para sistemas de resolução intermediária se beneficia desse equilíbrio entre carga de dados, custo e capacidade de detecção.
Por Taxa de Quadros: Câmeras de Ultra-Alta Velocidade Migram para Uso em Produção
As câmeras operando a 1.001-5.000 FPS capturaram 39,87% da receita em 2025. Essa faixa suporta inspeção de eletrônicos, inspeção de embalagens blister farmacêuticas e monitoramento de conformação de metais. Ela fornece a velocidade necessária para muitas aplicações de produção em volume sem criar as cargas mais exigentes de armazenamento e resfriamento. A faixa está bem alinhada com as linhas de produção construídas em torno da infraestrutura atual do CoaXPress 2.0. A faixa de 250-1.000 FPS continua a apoiar o trabalho de inspeção de alimentos, bebidas e rótulos no mercado de sistemas de imagem industrial de alta velocidade.
As câmeras acima de 100.000 FPS devem se expandir a um CAGR de 12,91% até 2031. O aumento reflete o uso industrial mais amplo de uma capacidade que antes estava concentrada em laboratórios e ambientes de teste de colisão. O FASTCAM NOVA R5-4K da Photron, lançado em dezembro de 2025, alcançou 200.000 FPS em resolução reduzida e imagem 4K UHD a 1.250 FPS.[2]Photron "FASTCAM NOVA R3-4K e R5-4K," photron.com A faixa de 5.001-20.000 FPS atende aos testes de componentes automotivos, enquanto a faixa de 20.001-100.000 FPS serve à caracterização rápida de materiais. Essa expansão amplia o mercado de sistemas de imagem industrial de alta velocidade em ambientes de produção e teste.

Por Espectro de Imagem: NIR e SWIR Apoiam a Inspeção Subsuperficial
As câmeras de luz visível representaram 73,46% da receita espectral em 2025. Elas se beneficiam de sensores CMOS de alta resolução amplamente disponíveis, otimizados para a faixa de comprimento de onda de 400-700 nm. Os sensores à base de silício também apresentam custos de fabricação mais baixos do que os materiais semicondutores compostos III-V usados para detectores NIR e SWIR. A luz visível continua sendo suficiente para muitas tarefas de inspeção de superfície. Os sistemas UV, multiespectrais, hiperespectrais e de raios X atendem a necessidades especializadas onde a imagem visível não consegue identificar a condição relevante.
As câmeras NIR e SWIR devem crescer a um CAGR de 13,19% até 2031. Esses sistemas podem fornecer contraste para revestimentos de eletrodos de íons de lítio, contaminação de wafers de silício e substratos de circuitos flexíveis onde os defeitos não são visíveis na superfície. A Teledyne DALSA apresentou a câmera hiperespectral SWIR Kaleido em maio de 2026 para inspeção multicomprimento de onda na velocidade de linha. Suas aplicações declaradas incluem detecção de contaminação em alimentos, verificação da distribuição de ingredientes ativos farmacêuticos e triagem de plásticos reciclados. As medições padronizadas podem facilitar a qualificação de fornecedores para compradores farmacêuticos e de semicondutores e apoiar o mercado de sistemas de imagem industrial de alta velocidade.
Por Aplicação: A Robótica Guiada por Visão Expande o Controle de Processo em Tempo Real
A inspeção de qualidade e a detecção de defeitos detinham 34,10% da receita de aplicações em 2025. A aplicação tem sido há muito tempo o principal uso comercial da visão de máquina em eletrônicos, produtos farmacêuticos e produção de alimentos. Ela já está amplamente instalada, portanto o crescimento depende cada vez mais de atualizações de especificações mais elevadas. Câmeras mais rápidas, melhor sensibilidade em baixa luminosidade e software de inteligência artificial são elementos-chave dessas atualizações. Medição, metrologia, identificação, OCR e análise de movimento permanecem aplicações estabelecidas no mercado de sistemas de imagem industrial de alta velocidade.
A robótica guiada por visão e o posicionamento devem crescer a um CAGR de 12,55% até 2031. A aplicação coloca informações visuais diretamente nas decisões de montagem robótica, triagem e manuseio de materiais. Ela desloca a demanda por sistemas de câmera de identificar defeitos após um processo para ajustar um processo durante a operação. A imagem científica e especializada fornece um caminho tecnológico importante, pois os sensores TDI com iluminação traseira e os imageadores CMOS de um milhão de FPS geralmente entram nos sistemas industriais após validação inicial em ambientes científicos. Esse caminho apoia as atualizações de sistemas de imagem industrial de alta velocidade na fabricação.
Por Indústria do Usuário Final: A Demanda de Eletrônicos e Semicondutores Impulsiona o Crescimento
Eletrônicos e semicondutores representaram 25,32% da receita em 2025 e devem registrar o maior CAGR de usuário final de 13,78% até 2031. O gerenciamento de rendimento em nós avançados, o empacotamento heterogêneo 3D e o alinhamento de memória de alta largura de banda requerem imagem precisa na velocidade de produção. O segmento necessita de posicionamento preciso e detecção de defeitos à medida que as tolerâncias se tornam menores. A produção automotiva e de baterias para veículos elétricos é outra fonte importante de demanda. Os fabricantes farmacêuticos e de ciências da vida continuam a investir em serialização e verificações de integridade de enchimento e acabamento para atender às expectativas de qualidade.
Os produtores de alimentos e bebidas utilizam principalmente câmeras de alta velocidade para detecção de corpos estranhos e verificação de rótulos. Logística e armazenagem são áreas emergentes porque as velocidades de triagem robótica podem exceder as capacidades das câmeras de taxa de quadros padrão. As altas velocidades das esteiras exigem leitura precisa de rótulos e identificação de itens embalados incorretamente. A indústria de sistemas de imagem industrial de alta velocidade atende a esses segmentos verticais com diferentes combinações de taxa de quadros, resolução, espectro e software. Essa diversidade incentiva os fornecedores a oferecer sistemas que possam ser adaptados a processos de produção individuais.
Análise Geográfica
A América do Norte detinha 31,23% da receita regional em 2025. O mercado de sistemas de imagem industrial de alta velocidade se beneficia da fabricação de semicondutores, dos serviços estabelecidos de integração de visão de máquina e das atividades de pesquisa em defesa e aeroespacial na região. Os Estados Unidos tinham a maior base de usuários finais, incluindo fabricantes de equipamentos para semicondutores, fornecedores automotivos e contratantes aeroespaciais. A Cognex reportou 268 milhões de USD em receita no primeiro trimestre de 2026, alta de 24% em relação ao ano anterior, impulsionada pela demanda nos setores de logística, semicondutores, eletrônicos e embalagens. O Canadá e o México contribuem por meio das cadeias de suprimentos automotivas, enquanto o Canadá também apoia a imagem especializada por meio de sua atividade em fotônica.
O mercado europeu de sistemas de imagem industrial de alta velocidade é sustentado pela base automotiva e de máquinas especiais da Alemanha. A VDMA reportou faturamentos estáveis em 2025 para componentes de visão, apesar das condições industriais mais fracas. A Basler reportou receita de 224,5 milhões de EUR (244,7 milhões de USD) em 2025, alta de 22%, com a região EMEA respondendo por 32% das vendas.[3]Basler AG "Relatório Anual 2025," baslerweb.com. O Reino Unido sustenta a demanda por meio de embalagens farmacêuticas e testes de compósitos aeroespaciais, enquanto a França e a Itália adicionam demanda proveniente do processamento de alimentos, autenticação de bens de luxo e montagem de veículos especiais. Os fornecedores europeus participam do desenvolvimento de padrões CoaXPress, o que pode acelerar a qualificação regional de produtos.
O mercado de sistemas de imagem industrial de alta velocidade na Ásia-Pacífico deve crescer a um CAGR de 12,95% até 2031. A agenda de autossuficiência em semicondutores da China apoia a demanda doméstica, e a SinceVision apresentou a série SH8 em junho de 2026 com um máximo declarado de 1.100.000 FPS e eficiência quântica verificada pela EMVA 1288 de pelo menos 85%. O investimento da Coreia do Sul em DRAM e NAND, a base de óptica de precisão do Japão incluindo o FASTCAM NOVA R-4K da Photron, e o esquema de Incentivo Vinculado à Produção da Índia sustentam vários centros de demanda. A América do Sul, o Oriente Médio e a África permanecem áreas de menor demanda, com a montagem automotiva do Brasil, os programas de automação industrial do Golfo e o processamento de mineração e alimentos africano criando oportunidades iniciais.

Cenário Competitivo
O mercado de sistemas de imagem industrial de alta velocidade é moderadamente concentrado no segmento de desempenho premium. A Photron possui posições construídas sobre arquiteturas proprietárias de sensor e leitura. Basler, Allied Vision, Emergent Vision Technologies, JAI e XIMEA competem no mercado intermediário mais amplo em termos de escolha de sensor, opções de interface e suporte de software. Essa estrutura torna o mercado mais competitivo fora das aplicações especializadas de alto desempenho. Os fornecedores estabelecidos mantêm vantagem onde os clientes exigem integração comprovada e longos ciclos de suporte ao produto.
A Cognex lançou as plataformas de visão por inteligência artificial In-Sight 6900 e In-Sight 3900 no primeiro trimestre de 2026, refletindo uma mudança em direção ao processamento de inteligência artificial embarcada e ferramentas de software implantáveis. O portfólio da Teledyne inclui DALSA, FLIR IIS, Lumenera e design de sensor e2v, o que apoia o desenvolvimento em componentes de imagem relacionados. A Basler adquiriu uma participação de 76% na Alpha TechSys Automation na Índia em 2025 para ampliar o acesso direto a uma base crescente de fabricação de eletrônicos. A aquisição está alinhada com a abordagem de Fornecedor de Gama Completa da Basler, que combina câmeras com lentes, equipamentos de processamento, cabos e software. No mercado de sistemas de imagem industrial de alta velocidade, esses movimentos podem reduzir a dependência dos clientes de fornecedores de componentes separados.
O mercado de sistemas de imagem industrial de alta velocidade tem oportunidades em combinações de software e hardware que reduzem a complexidade de integração. Bibliotecas de inspeção embarcadas e ferramentas de gerenciamento de modelos de inteligência artificial podem reduzir o esforço especializado necessário por fabricantes de médio porte que não conseguem manter equipes dedicadas de engenharia de visão. Os fornecedores emergentes estão construindo credibilidade por meio de testes de desempenho padronizados, e a câmera Gemini 8K TDI-sCMOS da Tucsen apresentou uma interface Chip-on-Flex de 100 Gbps para inspeção avançada de semicondutores em março de 2025.[4]Tucsen Photonics "Tucsen Lança Câmera Gemini 8K TDI-sCMOS para Inspeção em Nanoescala," tucsen.com. A concorrência provavelmente permanecerá mais intensa em sistemas onde os padrões internacionais tornam as comparações de desempenho mais claras.
Líderes da Indústria de Sistemas de Imagem Industrial de Alta Velocidade
Photron Ltd.
nac Image Technology Inc.
Optronis GmbH
Excelitas Technologies
Fastec Imaging Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: A Teledyne DALSA lançou o Falcon4-CLHS M8200-Scientific, uma câmera de varredura de área de 67 megapixels construída sobre o sensor CMOS Teledyne e2v Emerald 67M, entregando 3 e⁻ de ruído de leitura, 70% de eficiência quântica a 550 nm e até 64 dB de faixa dinâmica. A câmera tem como alvo a imagem de lâmina inteira, genômica e omics espacial em ciências da vida, expandindo o alcance da Teledyne para segmentos verticais de imagem científica com requisitos adjacentes à inspeção.
- Julho de 2026: A Allied Vision lançou as câmeras fxo925x100GigE e fxo926x100GigE, posicionando a empresa entre os primeiros fornecedores de visão de máquina a oferecer câmeras de varredura de área de 100 Gigabit Ethernet para produção. Alimentadas pelos sensores Sony Pregius S IMX925 e IMX926 com streaming RDMA, as câmeras entregam imagens de 24,6 MP e 12,4 MP a até 192 FPS e 339 FPS, respectivamente, com foco na inspeção de inspeção óptica automatizada 2D e 3D de semicondutores e inspeção de eletrônicos de alto rendimento.
- Junho de 2026: A Teledyne DALSA anunciou a câmera Linea HS2 8k TDI, a mais recente adição à sua família de varredura de linha de Integração de Atraso de Tempo com iluminação traseira a 1 MHz. Projetada para inspeção de wafer de semicondutor e interconexão de alta densidade em condições de baixa luminosidade, a câmera apresenta conectores de cabo óptico ativo Camera Link HS CX4 e modos de matriz TDI configuráveis.
- Maio de 2026: A Teledyne DALSA apresentou o Kaleido, uma câmera hiperespectral SWIR para inspeção industrial de alta velocidade. O sistema permite imagem simultânea em múltiplos comprimentos de onda em velocidades de varredura de linha para detecção de contaminação em alimentos, verificação da distribuição de ingredientes ativos farmacêuticos e identificação de plásticos reciclados.


Escopo do Relatório Global do Mercado de Sistemas de Imagem Industrial de Alta Velocidade
O mercado de sistemas de imagem industrial de alta velocidade abrange soluções de imagem que capturam, processam e analisam objetos e processos em movimento rápido em ambientes industriais. Esses sistemas geralmente compreendem câmeras de alta velocidade, sensores, iluminação, lentes, hardware de aquisição de imagem e software utilizados para inspeção, controle de qualidade, monitoramento de processos, análise de movimento e manutenção preditiva.
O Relatório do Mercado de Sistemas de Imagem Industrial de Alta Velocidade é Segmentado por Arquitetura de Câmera (Câmeras de Varredura de Área e Câmeras de Varredura de Linha), Resolução (Menos de 2 MP, 2-5 MP, 5-12 MP e Mais de 12 MP), Taxa de Quadros (250-1.000 FPS, 1.001-5.000 FPS, 5.001-20.000 FPS, 20.001-100.000 FPS e Mais de 100.000 FPS), Espectro de Imagem (Luz Visível, Infravermelho Próximo (NIR) e Infravermelho de Onda Curta (SWIR), Infravermelho de Onda Média e Longa (MWIR/LWIR), Ultravioleta (UV) e Outros Espectros de Imagem), Aplicação (Inspeção de Qualidade e Detecção de Defeitos, Medição e Metrologia, Identificação, OCR e Rastreabilidade, Robótica Guiada por Visão e Posicionamento, Análise de Movimento e Monitoramento de Processos, e Imagem Científica, de P&D e Especializada), Indústria do Usuário Final (Eletrônicos e Semicondutores, Automotivo e Bateria para Veículos Elétricos, Alimentos e Bebidas, Farmacêutico e Ciências da Vida, Aeroespacial e Defesa, Logística e Armazenagem e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Câmeras de Varredura de Área |
| Câmeras de Varredura de Linha |
| Menos de 2 MP |
| 2-5 MP |
| 5-12 MP |
| Mais de 12 MP |
| 250-1.000 FPS |
| 1.001-5.000 FPS |
| 5.001-20.000 FPS |
| 20.001-100.000 FPS |
| Mais de 100.000 FPS |
| Luz Visível |
| Infravermelho Próximo (NIR) e Infravermelho de Onda Curta (SWIR) |
| Infravermelho de Onda Média e Longa (MWIR/LWIR) |
| Ultravioleta (UV) |
| Outros Espectros de Imagem |
| Inspeção de Qualidade e Detecção de Defeitos |
| Medição e Metrologia |
| Identificação, OCR e Rastreabilidade |
| Robótica Guiada por Visão e Posicionamento |
| Análise de Movimento e Monitoramento de Processos |
| Imagem Científica, de P&D e Especializada |
| Eletrônicos e Semicondutores |
| Automotivo e Bateria para Veículos Elétricos |
| Alimentos e Bebidas |
| Farmacêutico e Ciências da Vida |
| Aeroespacial e Defesa |
| Logística e Armazenagem |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Catar | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Arquitetura de Câmera | Câmeras de Varredura de Área | |
| Câmeras de Varredura de Linha | ||
| Por Resolução | Menos de 2 MP | |
| 2-5 MP | ||
| 5-12 MP | ||
| Mais de 12 MP | ||
| Por Taxa de Quadros | 250-1.000 FPS | |
| 1.001-5.000 FPS | ||
| 5.001-20.000 FPS | ||
| 20.001-100.000 FPS | ||
| Mais de 100.000 FPS | ||
| Por Espectro de Imagem | Luz Visível | |
| Infravermelho Próximo (NIR) e Infravermelho de Onda Curta (SWIR) | ||
| Infravermelho de Onda Média e Longa (MWIR/LWIR) | ||
| Ultravioleta (UV) | ||
| Outros Espectros de Imagem | ||
| Por Aplicação | Inspeção de Qualidade e Detecção de Defeitos | |
| Medição e Metrologia | ||
| Identificação, OCR e Rastreabilidade | ||
| Robótica Guiada por Visão e Posicionamento | ||
| Análise de Movimento e Monitoramento de Processos | ||
| Imagem Científica, de P&D e Especializada | ||
| Por Indústria do Usuário Final | Eletrônicos e Semicondutores | |
| Automotivo e Bateria para Veículos Elétricos | ||
| Alimentos e Bebidas | ||
| Farmacêutico e Ciências da Vida | ||
| Aeroespacial e Defesa | ||
| Logística e Armazenagem | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Catar | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de imagem industrial de alta velocidade?
Espera-se que o mercado aumente de 517,84 milhões de USD em 2026 para 886,05 milhões de USD até 2031, a um CAGR de 11,34%.
O que está impulsionando a demanda por sistemas de imagem industrial de alta velocidade?
Os requisitos de produção de zero defeitos, a inspeção de semicondutores, as verificações de qualidade de baterias para veículos elétricos e o controle automatizado de processos estão sustentando a demanda.
Qual arquitetura de câmera está crescendo mais rapidamente?
As câmeras de varredura de linha devem crescer a um CAGR de 12,35% até 2031 porque suportam a inspeção de substrato contínuo.
Qual espectro de imagem está se expandindo mais rapidamente?
As câmeras NIR e SWIR devem se expandir a um CAGR de 13,19% até 2031 para aplicações que requerem contraste subsuperficial.
Qual setor do usuário final tem o maior crescimento projetado?
Eletrônicos e semicondutores devem crescer a um CAGR de 13,78% até 2031.
O que limita a adoção mais ampla de sistemas de imagem de alta velocidade?
As principais restrições são a disponibilidade limitada de especialistas em integração, os altos custos de armazenamento e resfriamento, as interfaces incompatíveis e os atrasos na qualificação da cadeia de suprimentos.
Página atualizada pela última vez em:



