
Tamaño y Participación del Mercado de Sistemas de Imágenes Industriales de Alta Velocidad
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 517.84 Millones de dólares |
| Tamaño del Mercado (2031) | 886.05 Millones de dólares |
| Growth Rate (2026 - 2031) | 11.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Imágenes Industriales de Alta Velocidad por Mordor Intelligence
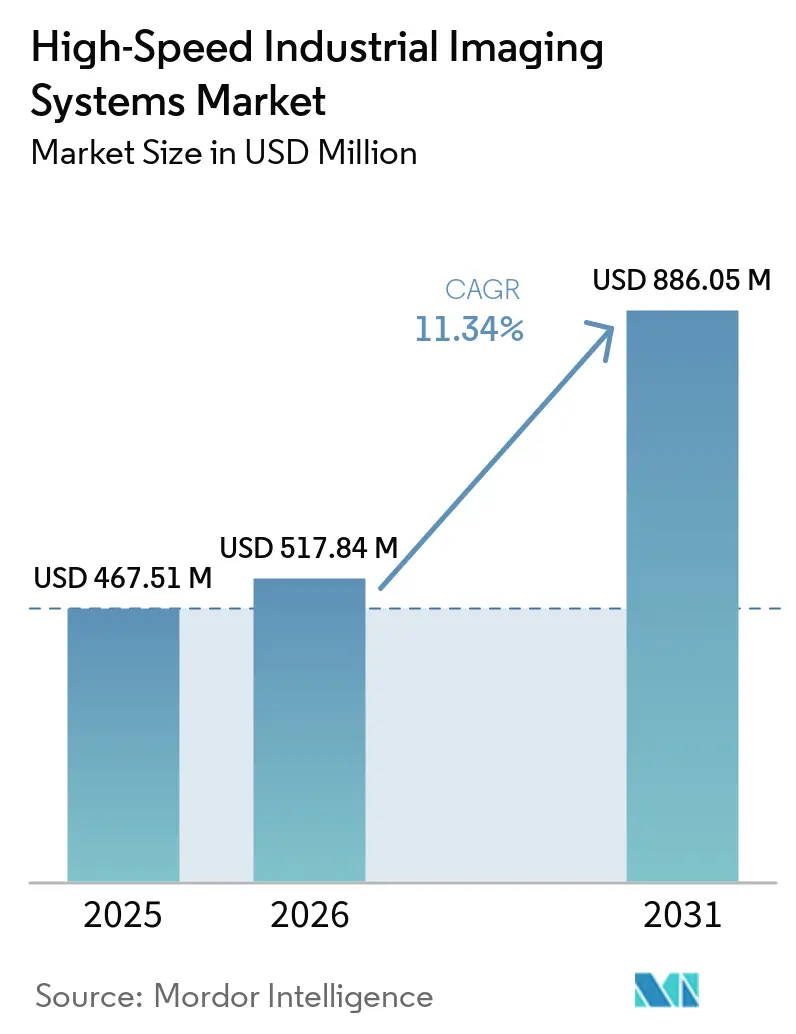
Se espera que el tamaño del mercado de sistemas de imágenes industriales de alta velocidad aumente de 467,51 millones de USD en 2025 a 517,84 millones de USD en 2026 y alcance 886,05 millones de USD en 2031, creciendo a una CAGR del 11,34% durante 2026-2031. La demanda está respaldada por los requisitos de cero defectos en la producción electrónica, automotriz y farmacéutica, donde los datos de inspección forman parte de la calificación de línea. Las inversiones en Industria 4.0 también están incrementando la demanda de datos visuales que puedan respaldar el control automatizado de procesos. Los proveedores combinan cada vez más cámaras, interfaces, software y capacidades de inteligencia artificial integrada para reducir el esfuerzo de integración y mejorar las decisiones en tiempo real. América del Norte sigue siendo la mayor base regional, mientras que Asia-Pacífico está preparada para crecer más rápido a medida que se expande la capacidad en semiconductores, pantallas y electrónica. El mercado de sistemas de imágenes industriales de alta velocidad también enfrenta restricciones de implementación derivadas de los costos de infraestructura de datos, la disponibilidad limitada de especialistas, la fragmentación de interfaces y las restricciones en el suministro de sensores.
Conclusiones Clave del Informe
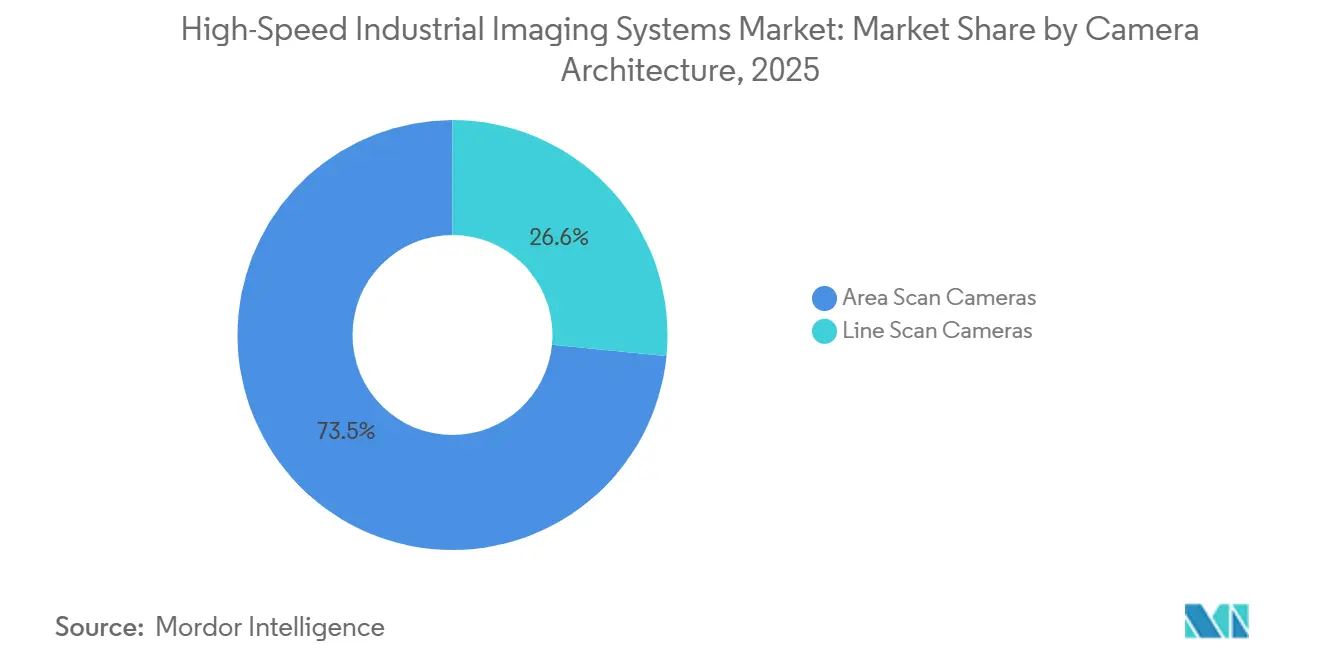
- Por arquitectura de cámara, las cámaras de área de barrido representaron el 73,45% del Mercado de Sistemas de Imágenes Industriales de Alta Velocidad en 2025, mientras que se proyecta que las cámaras de barrido lineal se expandan a una CAGR del 12,35% hasta 2031.
- Por resolución, el rango de 2-5 MP representó el 42,78% de los ingresos en 2025, mientras que se proyecta que el segmento de 5-12 MP crezca a una CAGR del 13,21% hasta 2031.
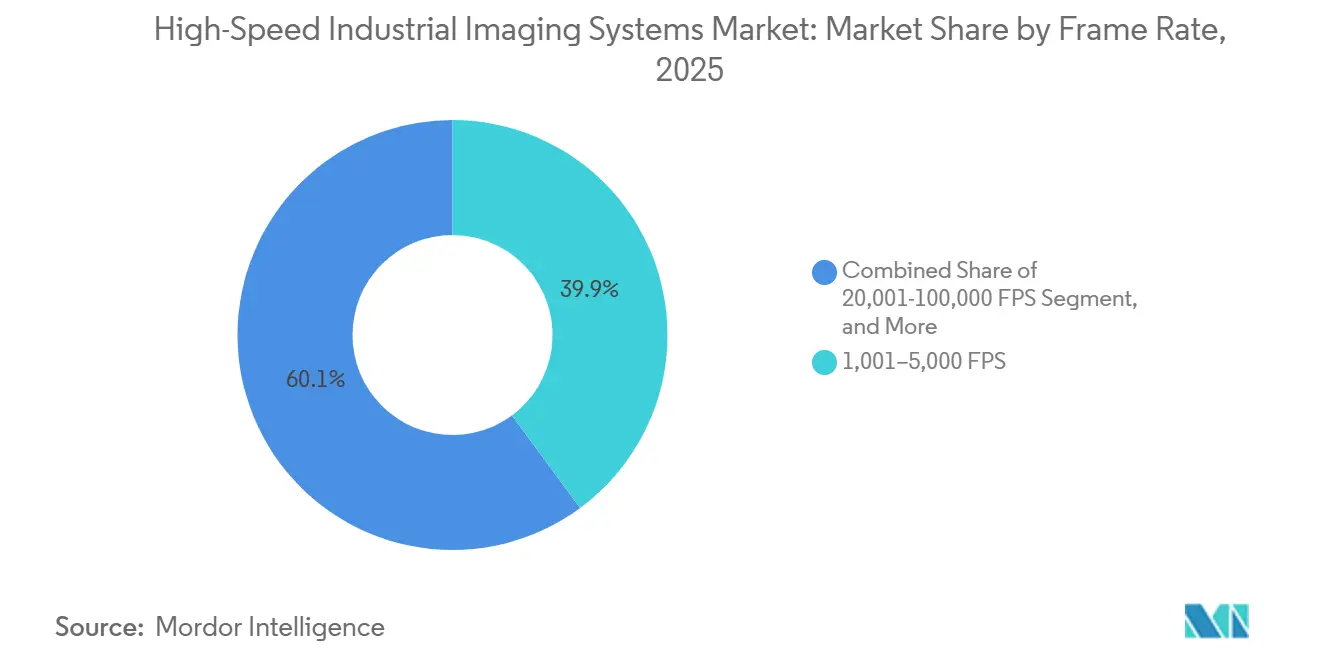
- Por velocidad de fotogramas, el rango de 1.001-5.000 FPS capturó el 39,87% de los ingresos en 2025, mientras que se proyecta que las cámaras por encima de 100.000 FPS crezcan a una CAGR del 12,91% hasta 2031.
- Por espectro de imagen, las cámaras de luz visible mantuvieron el 73,46% de los ingresos en 2025, mientras que se proyecta que las cámaras NIR y SWIR se expandan a una CAGR del 13,19% hasta 2031.
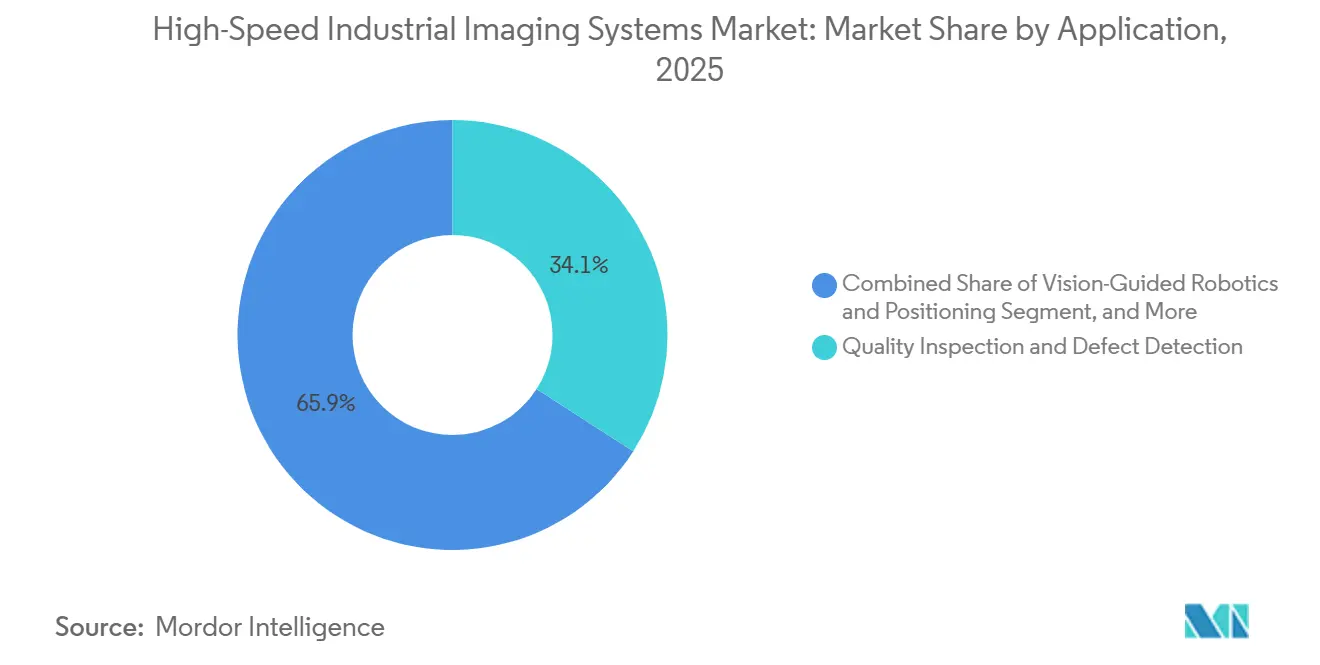
- Por aplicación, la inspección de calidad y detección de defectos representó el 34,10% de los ingresos en 2025, mientras que se proyecta que la robótica guiada por visión y el posicionamiento avancen a una CAGR del 12,55% hasta 2031.
- Por industria de usuario final, la electrónica y los semiconductores representaron el 25,32% de los ingresos en 2025, mientras que se proyecta que la electrónica y los semiconductores crezcan a una CAGR del 13,78% hasta 2031.
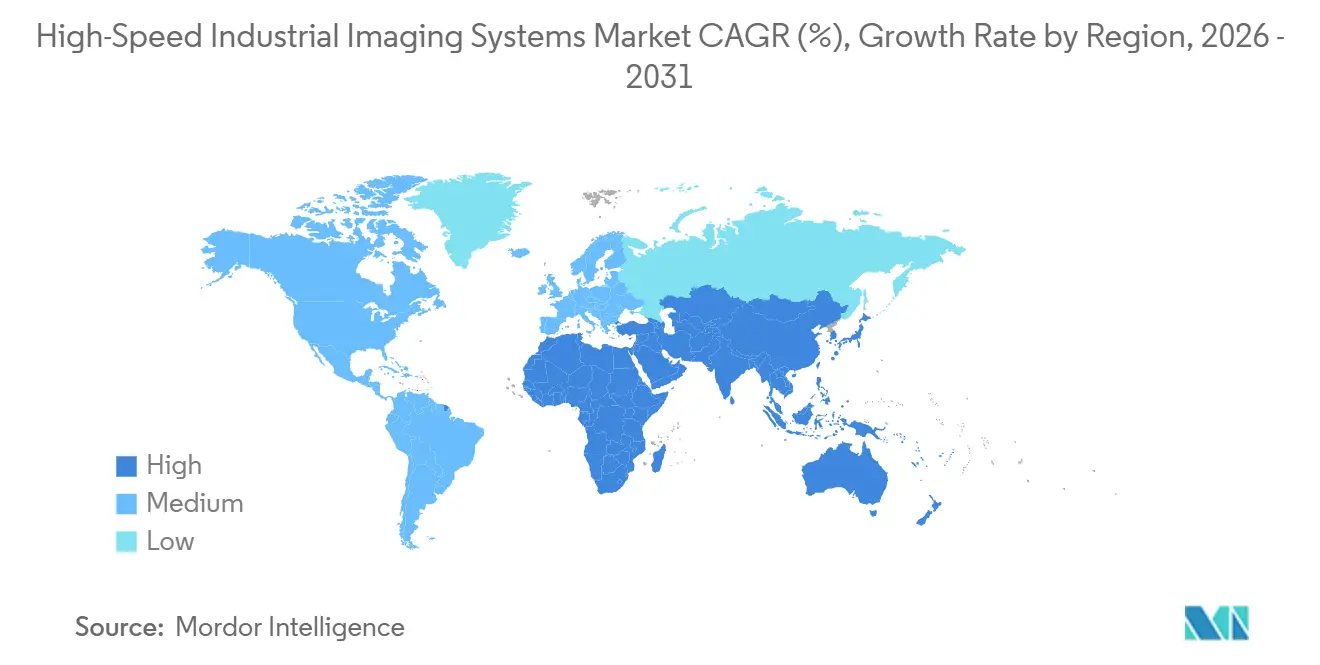
- Por geografía, América del Norte mantuvo el 31,23% del valor de mercado en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 12,95% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Imágenes Industriales de Alta Velocidad
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Automatización de Fábricas e Inspección de Cero Defectos | +3.2% | Global | Corto plazo (≤ 2 años) |
| La Inteligencia Artificial en el Borde Reduce los Cuellos de Botella de Datos de Imágenes de Alta Velocidad | +2.5% | Global, con ganancias tempranas en América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Intensidad de Inspección en Semiconductores y Baterías para Vehículos Eléctricos | +2.0% | Núcleo en Asia-Pacífico, con expansión a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Las Interfaces de Alto Ancho de Banda Permiten Mayor Resolución a Velocidad de Línea | +1.5% | Global | Mediano plazo (2-4 años) |
| Robótica Guiada por Visión y Control de Procesos en Bucle Cerrado | +1.2% | Global, más fuerte en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Demanda de Imágenes de Alta Velocidad en Gemelos Digitales de Líneas de Producción | +0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Automatización de Fábricas e Inspección de Cero Defectos
Los programas de cero defectos han convertido los sistemas de inspección de alta velocidad en una parte fundamental de la calificación de líneas de producción en las industrias automotriz, electrónica y de procesamiento de alimentos. El mercado de sistemas de imágenes industriales de alta velocidad se beneficia porque los fabricantes utilizan estos sistemas para identificar fallas antes de que los productos avancen a etapas posteriores de la producción. La norma ISO 26262 y la regulación FDA 21 CFR Parte 820 tratan los registros de inspección en proceso como evidencia de cumplimiento con los requisitos de seguridad funcional y calidad de dispositivos. Un estudio de Scientific Reports de 2026 encontró que un método de adquisición de imágenes con rodillo magnético elevó el rendimiento de inspección de latas de batería de 140 a 240 unidades por minuto, logrando una precisión del 99,6%.[1]W. Yang, C. Huang y P. Ji, "A Rapid Image Acquisition Method for External Defect Inspection of Battery Can," Scientific Reports, nature.com El resultado muestra por qué los proveedores de equipos se centran en sistemas que mejoran tanto el rendimiento como la trazabilidad. Una vez que una línea es calificada con una configuración de imagen particular, los operadores suelen preferir actualizaciones dentro de ese sistema instalado en lugar de un reemplazo de menor especificación.
La Inteligencia Artificial en el Borde Reduce los Cuellos de Botella de Datos de Imágenes de Alta Velocidad
El mercado de sistemas de imágenes industriales de alta velocidad avanza hacia el procesamiento en el borde porque la salida de los sensores puede saturar la infraestructura convencional de almacenamiento y red. Una cámara de barrido lineal TDI de 8 kilopíxeles que opera a 1 MHz puede generar flujos de datos superiores a 8 TB por hora. La inteligencia artificial en el borde ejecuta modelos de inspección en la cámara o en una FPGA adyacente y filtra los fotogramas irrelevantes antes de la transmisión. Cognex presentó el In-Sight 3900 en mayo de 2026, con procesamiento Qualcomm DragonWing para inspección de inteligencia artificial en tiempo real sin un PC anfitrión separado. Este diseño puede reducir la latencia y mantener las imágenes sensibles dentro de la red de la planta. Las herramientas de implementación de software y los modelos de inspección entrenados se están volviendo tan importantes como las especificaciones de la cámara.
Intensidad de Inspección en Semiconductores y Baterías para Vehículos Eléctricos
La producción de semiconductores avanzados requiere sistemas de inspección capaces de procesar muchos fotogramas por segundo, ya que los defectos pequeños pueden reducir el rendimiento de los obleas. La inspección de obleas, la verificación de interconexiones y el empaquetado de alta densidad requieren captura de imagen estable a velocidad de producción. Teledyne DALSA lanzó la cámara Linea HS2 8k TDI en junio de 2026 con una velocidad de línea de 1 MHz y un sensor CMOS TDI con iluminación trasera para aplicaciones de inspección con poca luz. La producción de baterías para vehículos eléctricos también requiere la inspección de celdas en bolsa, prismáticas y cilíndricas antes del ensamblaje. Un artículo de la Conferencia Europea de Ensayos No Destructivos de 2026 describió escaneos completos de celdas cilíndricas en segundos utilizando una fuente de rayos X de microfoco y un detector de conteo de fotones de alta velocidad de fotogramas. Esta necesidad respalda el mercado de sistemas de imágenes industriales de alta velocidad porque el costo de los retiros de baterías puede superar el costo de capital de la detección de defectos en línea.
Las Interfaces de Alto Ancho de Banda Permiten Mayor Resolución a Velocidad de Línea
Las nuevas interfaces están aliviando la compensación histórica entre resolución de inspección y velocidad de línea. CoaXPress 2.0 admite hasta 12,5 Gbps por cable y hasta 50 Gbps en 4 canales bajo la iniciativa de estandarización de visión global G3. Allied Vision lanzó las cámaras fxo925 y fxo926 de 100 Gigabit Ethernet en julio de 2026 con transmisión RDMA. Las cámaras ofrecieron imágenes de 24,6 MP a hasta 192 FPS e imágenes de 12,4 MP a hasta 339 FPS, respectivamente. Se espera que CoaXPress v3.0 extienda esta dirección con un objetivo de 25 Gbps por canal e integración de fibra óptica. Estos cambios pueden respaldar el mercado de sistemas de imágenes industriales de alta velocidad al permitir a los integradores reemplazar varias cámaras de menor ancho de banda con menos dispositivos de mayor ancho de banda.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Especialistas en Integración de Visión Artificial | -1.5% | Global | Corto plazo (≤ 2 años) |
| Altos Costos de Gestión de Datos, Almacenamiento y Refrigeración | -1.2% | Global | Mediano plazo (2-4 años) |
| Fragmentación de Interfaces y Compatibilidad con Redes Heredadas | -0.8% | Global | Mediano plazo (2-4 años) |
| Controles de Exportación de Sensores y Retrasos en la Calificación de la Cadena de Suministro | -0.6% | Asia-Pacífico, con expansión a América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Especialistas en Integración de Visión Artificial
La instalación de sistemas de imágenes de alta velocidad requiere conocimientos de óptica, programación integrada, software de visión artificial y procesos de fabricación. El conjunto de habilidades combinadas requiere tiempo para desarrollarse y no está ampliamente disponible. VDMA identificó la escasez de mano de obra calificada como una de las principales restricciones para la inversión en automatización europea en 2025. Las implementaciones de alta velocidad requieren configuraciones precisas para disparadores, sincronización, regiones de interés y modelos de inteligencia artificial en el borde. La base de especialistas disponibles está concentrada en América del Norte, Japón y Alemania. La escasez puede dejar a los fabricantes con hardware capaz que no está configurado para lograr el rendimiento previsto, retrasando las compras de sistemas de imágenes industriales de alta velocidad.
Altos Costos de Gestión de Datos, Almacenamiento y Refrigeración
Las imágenes de alta resolución a altas velocidades de fotogramas aumentan los requisitos de computación, redes, almacenamiento y gestión térmica. Estos costos pueden aumentar más rápido que el precio de compra de la cámara a medida que aumentan las velocidades de fotogramas. Teledyne DALSA identifica la infraestructura de cable óptico activo Camera Link HS CX4 como parte de los requisitos del sistema para sus productos avanzados de barrido lineal. Los búferes en cámara pueden admitir la captura posterior al evento, pero limitan los períodos de grabación continua. Los SSD integrados y la refrigeración asociada añaden requisitos de energía y diseño de carcasa. Estos costos pueden ralentizar la adopción de sistemas de imágenes industriales de alta velocidad cuando las capacidades premium no son necesarias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Arquitectura de Cámara: La Adopción de Barrido Lineal Aumenta con la Inspección de Materiales en Continuo
Las cámaras de área de barrido representaron el 73,45% de la participación del mercado de sistemas de imágenes industriales de alta velocidad en 2025. Su amplio uso en la verificación de obleas, la inspección óptica automatizada de PCB y la inspección de blísteres respalda su base instalada. Los sistemas de área de barrido funcionan con las configuraciones establecidas de capturadores de fotogramas CoaXPress 2.0 y GigE Vision. Las rutinas de calibración existentes, los datos de entrenamiento y la experiencia del operador pueden elevar el costo de cambiar la arquitectura de la cámara. Estos factores mantienen a los sistemas de área de barrido como importantes en la inspección de objetos discretos.
Se proyecta que las cámaras de barrido lineal crezcan a una CAGR del 12,35% hasta 2031. Son adecuadas para la producción de materiales en continuo, como el recubrimiento de electrodos de iones de litio, películas de pantallas flexibles e inspección de compuestos de fibra de carbono. Estas aplicaciones requieren imágenes de barrido en escoba que los diseños de área de barrido no pueden ofrecer con un rendimiento equivalente. Allied Vision lanzó la serie FXO CXP-12 en mayo de 2026 en un formato de 50×50 mm con 4 canales CoaXPress-12, alimentación a través de CXP y refrigeración sin ventilador. A medida que se expande la producción de sustratos continuos, es probable que el mercado de sistemas de imágenes industriales de alta velocidad vea los sistemas de barrido lineal utilizados más allá de sus roles tradicionales en impresión y papel.


Por Resolución: El Rango de 5-12 MP Respalda la Implementación de Inteligencia Artificial en Línea
El rango de 2-5 MP mantuvo el 42,78% de los ingresos en 2025. El rango ha equilibrado el tamaño de imagen y la velocidad de fotogramas en las configuraciones establecidas de CoaXPress y Camera Link. Sigue siendo apropiado para muchos sistemas que necesitan una inspección confiable sin una infraestructura de datos extensa. La demanda por debajo de 2 MP sigue centrada en el monitoreo de líneas heredadas y la verificación de códigos de barras. Los sistemas de alta resolución por encima de 12 MP siguen centrados en la inspección de obleas completas y la metrología de semiconductores exigente.
Se proyecta que el segmento de 5-12 MP avance a una CAGR del 13,21% hasta 2031. La plataforma de obturador global con iluminación trasera Pregius S de Sony admitió imágenes de 12 MP o más a 192 FPS o más a través de 100 Gigabit Ethernet en varios proveedores de cámaras. Este rendimiento admite mayor detalle de imagen mientras mantiene la velocidad de línea. A esta resolución, la inteligencia artificial integrada puede identificar características de superficie sin la carga de ancho de banda asociada con archivos de imagen mucho más grandes. El tamaño del mercado de sistemas de imágenes industriales de alta velocidad para sistemas de resolución media se beneficia de este equilibrio entre carga de datos, costo y capacidad de detección.
Por Velocidad de Fotogramas: Las Cámaras de Ultra Alta Velocidad Pasan a Uso en Producción
Las cámaras que operan a 1.001-5.000 FPS capturaron el 39,87% de los ingresos en 2025. Este nivel respalda la inspección electrónica, la inspección de blísteres farmacéuticos y el monitoreo de conformado de metales. Proporciona la velocidad requerida para muchas aplicaciones de producción en volumen sin crear las cargas de almacenamiento y refrigeración más exigentes. El rango está bien alineado con las líneas de producción construidas en torno a la infraestructura CoaXPress 2.0 actual. El nivel de 250-1.000 FPS continúa respaldando el trabajo de inspección de alimentos, bebidas y etiquetas en el mercado de sistemas de imágenes industriales de alta velocidad.
Se proyecta que las cámaras por encima de 100.000 FPS se expandan a una CAGR del 12,91% hasta 2031. El aumento refleja un uso industrial más amplio de una capacidad que anteriormente estaba concentrada en laboratorios y entornos de pruebas de choque. El FASTCAM NOVA R5-4K de Photron, lanzado en diciembre de 2025, alcanzó 200.000 FPS a resolución reducida e imágenes 4K UHD a 1.250 FPS.[2]Photron "FASTCAM NOVA R3-4K y R5-4K," photron.com El rango de 5.001-20.000 FPS aborda las pruebas de componentes automotrices, mientras que el rango de 20.001-100.000 FPS sirve para la caracterización rápida de materiales. Esta expansión amplía el mercado de sistemas de imágenes industriales de alta velocidad en entornos de producción y prueba.

Por Espectro de Imagen: NIR y SWIR Respaldan la Inspección Subsuperficial
Las cámaras de luz visible representaron el 73,46% de los ingresos espectrales en 2025. Se benefician de sensores CMOS de alta resolución ampliamente disponibles optimizados para el rango de longitud de onda de 400-700 nm. Los sensores basados en silicio también tienen costos de fabricación más bajos que los materiales semiconductores compuestos III-V utilizados para los detectores NIR y SWIR. La luz visible sigue siendo suficiente para muchas tareas de inspección de superficie. Los sistemas UV, multiespectrales, hiperespectrales y de rayos X sirven para necesidades especializadas donde las imágenes visibles no pueden identificar la condición relevante.
Se proyecta que las cámaras NIR y SWIR crezcan a una CAGR del 13,19% hasta 2031. Estos sistemas pueden proporcionar contraste para recubrimientos de electrodos de iones de litio, contaminación de obleas de silicio y sustratos de circuitos flexibles donde los defectos no son visibles en la superficie. Teledyne DALSA presentó la cámara hiperespectral SWIR Kaleido en mayo de 2026 para inspección a velocidad de línea y múltiples longitudes de onda. Sus aplicaciones declaradas incluyen la detección de contaminación en alimentos, la verificación de la distribución del ingrediente activo farmacéutico y la clasificación de plástico reciclado. Las mediciones estandarizadas pueden facilitar la calificación de proveedores para compradores farmacéuticos y de semiconductores y respaldar el mercado de sistemas de imágenes industriales de alta velocidad.
Por Aplicación: La Robótica Guiada por Visión Expande el Control de Procesos en Tiempo Real
La inspección de calidad y la detección de defectos mantuvieron el 34,10% de los ingresos por aplicación en 2025. La aplicacin ha sido durante mucho tiempo el principal uso comercial de la visión artificial en la electrónica, los productos farmacéuticos y la producción de alimentos. Ya está ampliamente instalada, por lo que el crecimiento depende cada vez más de actualizaciones de mayor especificación. Las cámaras más rápidas, una mejor sensibilidad a la poca luz y el software de inteligencia artificial son elementos clave de esas actualizaciones. La medición, la metrología, la identificación, el reconocimiento óptico de caracteres y el análisis de movimiento siguen siendo aplicaciones establecidas en el mercado de sistemas de imágenes industriales de alta velocidad.
Se proyecta que la robótica guiada por visión y el posicionamiento crezcan a una CAGR del 12,55% hasta 2031. La aplicación coloca información visual directamente en las decisiones de ensamblaje robótico, clasificación y manejo de materiales. Desplaza la demanda de sistemas de cámara de identificar defectos después de un proceso a ajustar un proceso durante la operación. Las imágenes científicas y especializadas proporcionan un camino tecnológico importante, ya que los sensores TDI con iluminación trasera y los sensores CMOS de millones de FPS suelen ingresar a los sistemas industriales después de la validación inicial en entornos científicos. Este camino respalda las actualizaciones de los sistemas de imágenes industriales de alta velocidad en la fabricación.
Por Industria de Usuario Final: La Demanda de Electrónica y Semiconductores Impulsa el Crecimiento
La electrónica y los semiconductores representaron el 25,32% de los ingresos en 2025 y se proyecta que registren la CAGR más alta de usuario final del 13,78% hasta 2031. La gestión del rendimiento en nodos avanzados, el empaquetado heterogéneo 3D y la alineación de memoria de alto ancho de banda requieren imágenes precisas a velocidad de producción. El segmento necesita posicionamiento preciso y detección de defectos a medida que las tolerancias se vuelven más pequeñas. La producción automotriz y de baterías para vehículos eléctricos es otra fuente importante de demanda. Los fabricantes farmacéuticos y de ciencias de la vida continúan invirtiendo en serialización y verificaciones de integridad de llenado y acabado para cumplir con las expectativas de calidad.
Los productores de alimentos y bebidas utilizan principalmente cámaras de alta velocidad para la detección de objetos extraños y la verificación de etiquetas. La logística y el almacenamiento son áreas emergentes porque las velocidades de clasificación robótica pueden superar las capacidades de las cámaras de velocidad de fotogramas estándar. Las altas velocidades de las cintas transportadoras requieren una lectura precisa de etiquetas y la identificación de artículos empaquetados incorrectamente. La industria de sistemas de imágenes industriales de alta velocidad sirve a estos sectores con diferentes combinaciones de velocidad de fotogramas, resolución, espectro y software. Esta diversidad alienta a los proveedores a ofrecer sistemas que puedan adaptarse a los procesos de producción individuales.
Análisis Geográfico
América del Norte mantuvo el 31,23% de los ingresos regionales en 2025. El mercado de sistemas de imágenes industriales de alta velocidad se beneficia de la fabricación de semiconductores, los servicios establecidos de integración de visión artificial y la actividad de investigación en defensa y aeroespacial en la región. Los Estados Unidos tenían la mayor base de usuarios finales, incluidos fabricantes de equipos para semiconductores, proveedores automotrices y contratistas aeroespaciales. Cognex reportó 268 millones de USD en ingresos del primer trimestre de 2026, un aumento del 24% interanual, impulsado por la demanda en los sectores de logística, semiconductores, electrónica y embalaje. Canadá y México contribuyen a través de las cadenas de suministro automotrices, mientras que Canadá también respalda las imágenes especializadas a través de su actividad en fotónica.
El mercado europeo de sistemas de imágenes industriales de alta velocidad está respaldado por la base automotriz y de maquinaria especializada de Alemania. VDMA reportó facturaciones estables en 2025 para componentes de visión a pesar de las condiciones industriales más débiles. Basler reportó ingresos de 2025 de 224,5 millones de EUR (244,7 millones de USD), un aumento del 22%, con EMEA representando el 32% de las ventas.[3]Basler AG "Informe Anual 2025," baslerweb.com. El Reino Unido respalda la demanda a través del embalaje farmacéutico y las pruebas de compuestos aeroespaciales, mientras que Francia e Italia añaden demanda del procesamiento de alimentos, la autenticación de bienes de lujo y el ensamblaje de vehículos especiales. Los proveedores europeos participan en el desarrollo de estándares CoaXPress, lo que puede acelerar la calificación regional de productos.
Se proyecta que el mercado de sistemas de imágenes industriales de alta velocidad en Asia-Pacífico crezca a una CAGR del 12,95% hasta 2031. La agenda de autosuficiencia en semiconductores de China respalda la demanda interna, y SinceVision presentó la serie SH8 en junio de 2026 con un máximo declarado de 1.100.000 FPS y una eficiencia cuántica verificada por EMVA 1288 de al menos el 85%. La inversión de Corea del Sur en DRAM y NAND, la base de óptica de precisión de Japón que incluye el FASTCAM NOVA R-4K de Photron, y el esquema de Incentivos Vinculados a la Producción de India respaldan varios centros de demanda. América del Sur, Oriente Medio y África siguen siendo áreas de menor demanda, con el ensamblaje automotriz de Brasil, los programas de automatización industrial del Golfo y el procesamiento minero y alimentario africano creando oportunidades tempranas.

Panorama Competitivo
El mercado de sistemas de imágenes industriales de alta velocidad está moderadamente concentrado en el nivel de rendimiento premium. Photron tiene posiciones construidas sobre arquitecturas propietarias de sensores y lectura. Basler, Allied Vision, Emergent Vision Technologies, JAI y XIMEA compiten en el mercado medio más amplio en términos de elección de sensores, opciones de interfaz y soporte de software. Esta estructura hace que el mercado sea más competitivo fuera de las aplicaciones especializadas de alto rendimiento. Los proveedores establecidos mantienen una ventaja donde los clientes requieren integración probada y ciclos largos de soporte de productos.
Cognex lanzó las plataformas de visión de inteligencia artificial In-Sight 6900 e In-Sight 3900 en el primer trimestre de 2026, lo que refleja un cambio hacia el procesamiento de inteligencia artificial integrado y herramientas de software implementables. La cartera de Teledyne incluye DALSA, FLIR IIS, Lumenera y el diseño de sensores e2v, lo que respalda el desarrollo en componentes de imagen relacionados. Basler adquirió una participación del 76% en Alpha TechSys Automation en India en 2025 para ampliar el acceso directo a una base de fabricación electrónica en crecimiento. La adquisición se alinea con el enfoque de Proveedor de Gama Completa de Basler, que combina cámaras con lentes, equipos de procesamiento, cables y software. En el mercado de sistemas de imágenes industriales de alta velocidad, estos movimientos pueden reducir la dependencia del cliente de proveedores de componentes separados.
El mercado de sistemas de imágenes industriales de alta velocidad tiene oportunidades en combinaciones de software y hardware que reducen la complejidad de integración. Las bibliotecas de inspección integradas y las herramientas de gestión de modelos de inteligencia artificial pueden reducir el esfuerzo especializado necesario para los fabricantes medianos que no pueden mantener equipos dedicados de ingeniería de visión. Los proveedores emergentes están construyendo credibilidad a través de pruebas de rendimiento estandarizadas, y la cámara Gemini 8K TDI-sCMOS de Tucsen introdujo una interfaz Chip-on-Flex de 100 Gbps para la inspección avanzada de semiconductores en marzo de 2025.[4]Tucsen Photonics "Tucsen lanza la cámara Gemini 8K TDI-sCMOS para inspección a nanoescala," tucsen.com. Es probable que la competencia siga siendo más intensa en los sistemas donde los estándares internacionales hacen que las comparaciones de rendimiento sean más claras.
Líderes de la Industria de Sistemas de Imágenes Industriales de Alta Velocidad
Photron Ltd.
nac Image Technology Inc.
Optronis GmbH
Excelitas Technologies
Fastec Imaging Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Teledyne DALSA lanzó el Falcon4-CLHS M8200-Scientific, una cámara de área de barrido de 67 megapíxeles construida sobre el sensor CMOS Teledyne e2v Emerald 67M, que ofrece 3 e⁻ de ruido de lectura, 70% de eficiencia cuántica a 550 nm y hasta 64 dB de rango dinámico. La cámara está orientada a la obtención de imágenes de portaobjetos completos, la genómica y la ómica espacial en ciencias de la vida, ampliando el alcance de Teledyne hacia los segmentos verticales de imágenes científicas con requisitos adyacentes a la inspección.
- Julio de 2026: Allied Vision lanzó las cámaras fxo925x100GigE y fxo926x100GigE, posicionando a la empresa entre los primeros proveedores de visión artificial en ofrecer cámaras de área de barrido de 100 Gigabit Ethernet de producción. Impulsadas por los sensores Sony Pregius S IMX925 e IMX926 con transmisión RDMA, las cámaras ofrecen imágenes de 24,6 MP y 12,4 MP a hasta 192 FPS y 339 FPS, respectivamente, orientadas a la inspección óptica automatizada 2D y 3D de semiconductores y la inspección de electrónica de alto rendimiento.
- Junio de 2026: Teledyne DALSA anunció la cámara Linea HS2 8k TDI, la última incorporación a su familia de barrido lineal de Integración de Retardo de Tiempo con iluminación trasera a 1 MHz. Diseñada para la inspección de obleas de semiconductores e interconexiones de alta densidad en condiciones de poca luz, la cámara cuenta con conectores de cable óptico activo Camera Link HS CX4 y modos de matriz TDI configurables.
- Mayo de 2026: Teledyne DALSA presentó Kaleido, una cámara hiperespectral SWIR para inspección industrial de alta velocidad. El sistema permite imágenes simultáneas de múltiples longitudes de onda a velocidades de barrido lineal para la detección de contaminación en alimentos, la verificación de la distribución del ingrediente activo farmacéutico y la identificación de plásticos reciclados.


Alcance del Informe Global del Mercado de Sistemas de Imágenes Industriales de Alta Velocidad
El mercado de sistemas de imágenes industriales de alta velocidad abarca soluciones de imagen que capturan, procesan y analizan objetos y procesos en movimiento rápido en entornos industriales. Estos sistemas comprenden típicamente cámaras de alta velocidad, sensores, iluminación, lentes, hardware de adquisición de imágenes y software utilizados para inspección, control de calidad, monitoreo de procesos, análisis de movimiento y mantenimiento predictivo.
El Informe del Mercado de Sistemas de Imágenes Industriales de Alta Velocidad está segmentado por Arquitectura de Cámara (Cámaras de Área de Barrido y Cámaras de Barrido Lineal), Resolución (Menos de 2 MP, 2-5 MP, 5-12 MP y Más de 12 MP), Velocidad de Fotogramas (250-1.000 FPS, 1.001-5.000 FPS, 5.001-20.000 FPS, 20.001-100.000 FPS y Más de 100.000 FPS), Espectro de Imagen (Luz Visible, Infrarrojo Cercano (NIR) e Infrarrojo de Onda Corta (SWIR), Infrarrojo de Onda Media y Larga (MWIR/LWIR), Ultravioleta (UV) y Otros Espectros de Imagen), Aplicación (Inspección de Calidad y Detección de Defectos, Medición y Metrología, Identificación, Reconocimiento Óptico de Caracteres y Trazabilidad, Robótica Guiada por Visión y Posicionamiento, Análisis de Movimiento y Monitoreo de Procesos, e Imágenes Científicas, de I+D y Especializadas), Industria de Usuario Final (Electrónica y Semiconductores, Automotriz y Baterías para Vehículos Eléctricos, Alimentos y Bebidas, Farmacéutica y Ciencias de la Vida, Aeroespacial y Defensa, Logística y Almacenamiento, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Cámaras de Área de Barrido |
| Cámaras de Barrido Lineal |
| Menos de 2 MP |
| 2-5 MP |
| 5-12 MP |
| Más de 12 MP |
| 250-1.000 FPS |
| 1.001-5.000 FPS |
| 5.001-20.000 FPS |
| 20.001-100.000 FPS |
| Más de 100.000 FPS |
| Luz Visible |
| Infrarrojo Cercano (NIR) e Infrarrojo de Onda Corta (SWIR) |
| Infrarrojo de Onda Media y Larga (MWIR/LWIR) |
| Ultravioleta (UV) |
| Otros Espectros de Imagen |
| Inspección de Calidad y Detección de Defectos |
| Medición y Metrología |
| Identificación, Reconocimiento Óptico de Caracteres y Trazabilidad |
| Robótica Guiada por Visión y Posicionamiento |
| Análisis de Movimiento y Monitoreo de Procesos |
| Imágenes Científicas, de I+D y Especializadas |
| Electrónica y Semiconductores |
| Automotriz y Baterías para Vehículos Eléctricos |
| Alimentos y Bebidas |
| Farmacéutica y Ciencias de la Vida |
| Aeroespacial y Defensa |
| Logística y Almacenamiento |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Catar | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Arquitectura de Cámara | Cámaras de Área de Barrido | |
| Cámaras de Barrido Lineal | ||
| Por Resolución | Menos de 2 MP | |
| 2-5 MP | ||
| 5-12 MP | ||
| Más de 12 MP | ||
| Por Velocidad de Fotogramas | 250-1.000 FPS | |
| 1.001-5.000 FPS | ||
| 5.001-20.000 FPS | ||
| 20.001-100.000 FPS | ||
| Más de 100.000 FPS | ||
| Por Espectro de Imagen | Luz Visible | |
| Infrarrojo Cercano (NIR) e Infrarrojo de Onda Corta (SWIR) | ||
| Infrarrojo de Onda Media y Larga (MWIR/LWIR) | ||
| Ultravioleta (UV) | ||
| Otros Espectros de Imagen | ||
| Por Aplicación | Inspección de Calidad y Detección de Defectos | |
| Medición y Metrología | ||
| Identificación, Reconocimiento Óptico de Caracteres y Trazabilidad | ||
| Robótica Guiada por Visión y Posicionamiento | ||
| Análisis de Movimiento y Monitoreo de Procesos | ||
| Imágenes Científicas, de I+D y Especializadas | ||
| Por Industria de Usuario Final | Electrónica y Semiconductores | |
| Automotriz y Baterías para Vehículos Eléctricos | ||
| Alimentos y Bebidas | ||
| Farmacéutica y Ciencias de la Vida | ||
| Aeroespacial y Defensa | ||
| Logística y Almacenamiento | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Catar | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de imágenes industriales de alta velocidad?
Se espera que el mercado aumente de 517,84 millones de USD en 2026 a 886,05 millones de USD en 2031, a una CAGR del 11,34%.
¿Qué impulsa la demanda de sistemas de imágenes industriales de alta velocidad?
Los requisitos de producción de cero defectos, la inspección de semiconductores, las verificaciones de calidad de baterías para vehículos eléctricos y el control automatizado de procesos respaldan la demanda.
¿Qué arquitectura de cámara crece más rápido?
Se proyecta que las cámaras de barrido lineal crezcan a una CAGR del 12,35% hasta 2031 porque respaldan la inspección de materiales en continuo.
¿Qué espectro de imagen se expande más rápido?
Se proyecta que las cámaras NIR y SWIR se expandan a una CAGR del 13,19% hasta 2031 para aplicaciones que requieren contraste subsuperficial.
¿Qué sector de usuario final tiene el mayor crecimiento proyectado?
Se proyecta que la electrónica y los semiconductores crezcan a una CAGR del 13,78% hasta 2031.
¿Qué limita una adopción más amplia de los sistemas de imágenes de alta velocidad?
Las principales restricciones son la disponibilidad limitada de especialistas en integración, los altos costos de almacenamiento y refrigeración, las interfaces incompatibles y los retrasos en la calificación de la cadena de suministro.
Última actualización de la página el:



