
Marktgröße und Marktanteile für Hochgeschwindigkeits-Industriebildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 517.84 Millionen US-Dollar |
| Marktgröße (2031) | 886.05 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 11.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hochgeschwindigkeits-Industriebildgebungssysteme von Mordor Intelligence
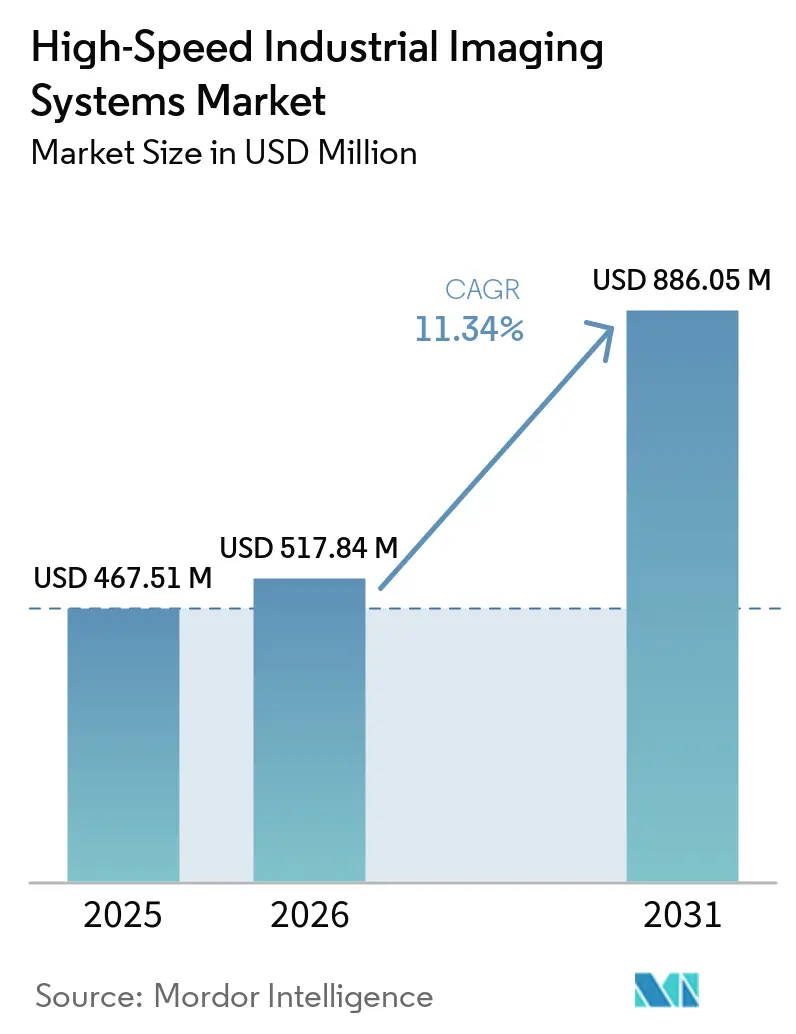
Die Marktgröße für Hochgeschwindigkeits-Industriebildgebungssysteme wird voraussichtlich von 467,51 Millionen USD im Jahr 2025 auf 517,84 Millionen USD im Jahr 2026 steigen und bis 2031 886,05 Millionen USD erreichen, mit einem CAGR von 11,34 % über den Zeitraum 2026–2031. Die Nachfrage wird durch Null-Fehler-Anforderungen in der Elektronik-, Automobil- und Pharmafertigung gestützt, wo Inspektionsdaten Teil der Linienqualifizierung sind. Investitionen in Industrie 4.0 steigern ebenfalls die Nachfrage nach visuellen Daten, die eine automatisierte Prozesssteuerung unterstützen können. Anbieter kombinieren zunehmend Kameras, Schnittstellen, Software und eingebettete KI-Funktionen, um den Integrationsaufwand zu reduzieren und Echtzeit-Entscheidungen zu verbessern. Nordamerika bleibt die größte regionale Basis, während der asiatisch-pazifische Raum schneller wachsen wird, da die Kapazitäten in den Bereichen Halbleiter, Displays und Elektronik ausgebaut werden. Der Markt für Hochgeschwindigkeits-Industriebildgebungssysteme sieht sich auch mit Einschränkungen bei der Bereitstellung konfrontiert, die auf Kosten der Dateninfrastruktur, begrenzte Verfügbarkeit von Spezialisten, Schnittstellenfragmentierung und Einschränkungen bei der Sensorversorgung zurückzuführen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Kameraarchitektur entfielen Flächenscan-Kameras im Jahr 2025 auf 73,45 % des Marktes für Hochgeschwindigkeits-Industriebildgebungssysteme, während Zeilenscan-Kameras bis 2031 voraussichtlich mit einem CAGR von 12,35 % wachsen werden.
- Nach Auflösung entfiel der Bereich 2–5 MP im Jahr 2025 auf 42,78 % des Umsatzes, während das Segment 5–12 MP bis 2031 voraussichtlich mit einem CAGR von 13,21 % wachsen wird.
- Nach Bildrate erfasste der Bereich 1.001–5.000 FPS im Jahr 2025 39,87 % des Umsatzes, während Kameras über 100.000 FPS bis 2031 voraussichtlich mit einem CAGR von 12,91 % wachsen werden.
- Nach Bildgebungsspektrum hielten Kameras für sichtbares Licht im Jahr 2025 73,46 % des Umsatzes, während NIR- und SWIR-Kameras bis 2031 voraussichtlich mit einem CAGR von 13,19 % wachsen werden.
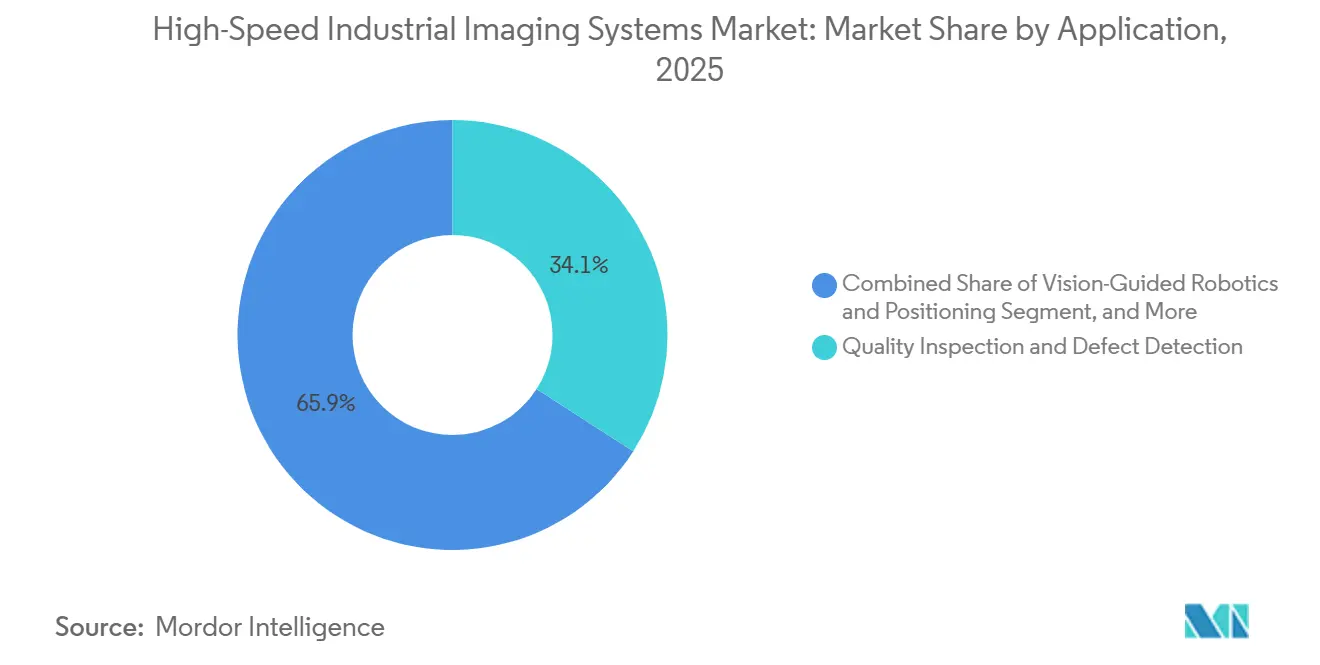
- Nach Anwendung entfielen Qualitätsprüfung und Fehlererkennung im Jahr 2025 auf 34,10 % des Umsatzes, während bildgeführte Robotik und Positionierung bis 2031 voraussichtlich mit einem CAGR von 12,55 % wachsen werden.
- Nach Endverbraucherbranche entfielen Elektronik und Halbleiter im Jahr 2025 auf 25,32 % des Umsatzes, während Elektronik und Halbleiter bis 2031 voraussichtlich mit einem CAGR von 13,78 % wachsen werden.
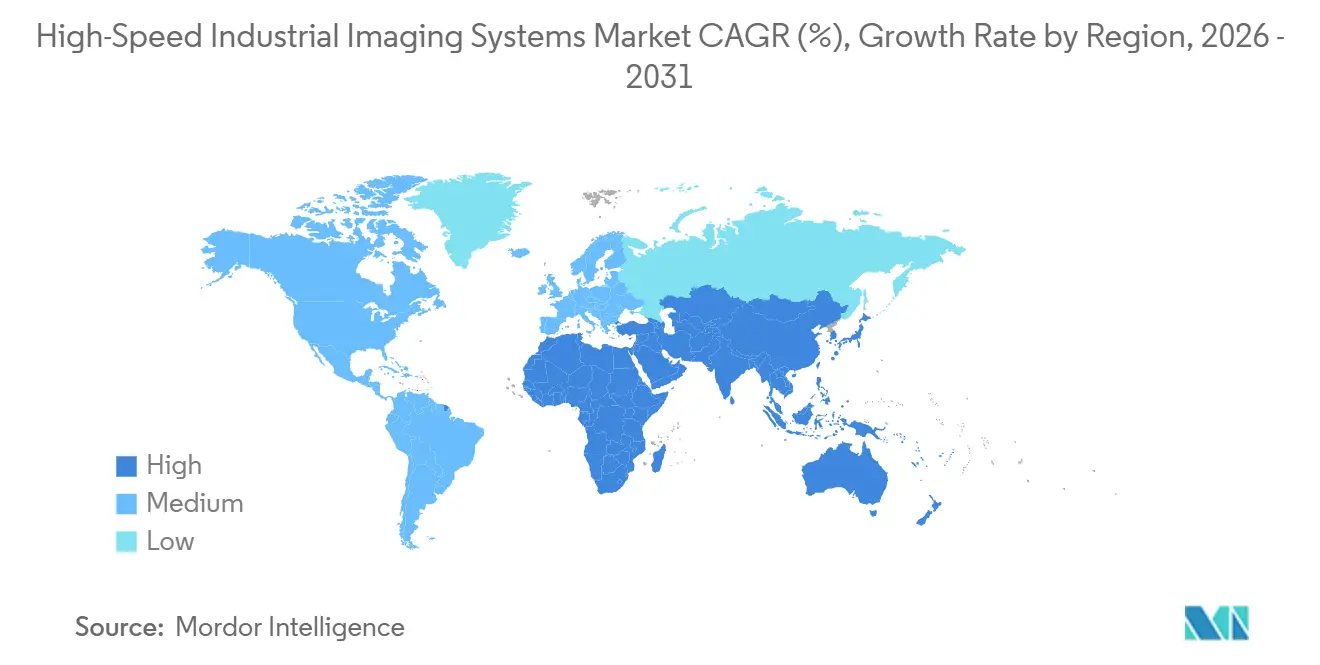
- Nach Geografie hielt Nordamerika im Jahr 2025 31,23 % des Marktwerts, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 12,95 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Hochgeschwindigkeits-Industriebildgebungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fabrikautomatisierung und Null-Fehler-Inspektion | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Edge-KI reduziert Datenbottlenecks bei Hochgeschwindigkeitsbildgebung | +2.5% | Global, mit frühen Gewinnen in Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Inspektionsintensität bei Halbleitern und EV-Batterien | +2.0% | Asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hochbandbreiten-Schnittstellen ermöglichen höhere Auflösung bei Liniengeschwindigkeit | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Bildgeführte Robotik und geschlossene Prozessregelung | +1.2% | Global, am stärksten im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Hochgeschwindigkeitsbildgebung in digitalen Zwillingen der Produktionslinie | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fabrikautomatisierung und Null-Fehler-Inspektion
Null-Fehler-Programme haben Hochgeschwindigkeits-Inspektionssysteme zu einem zentralen Bestandteil der Produktionslinienqualifizierung in der Automobil-, Elektronik- und Lebensmittelverarbeitungsindustrie gemacht. Der Markt für Hochgeschwindigkeits-Industriebildgebungssysteme profitiert davon, weil Hersteller diese Systeme einsetzen, um Fehler zu erkennen, bevor Produkte in spätere Produktionsstufen übergehen. ISO 26262 und FDA 21 CFR Part 820 behandeln In-Prozess-Inspektionsaufzeichnungen als Nachweis der Einhaltung funktionaler Sicherheits- und Gerätequalitätsanforderungen. Eine Studie in Scientific Reports aus dem Jahr 2026 ergab, dass eine Magnet-Rollen-Bilderfassungsmethode den Inspektionsdurchsatz von Batteriedosen von 140 auf 240 Einheiten pro Minute steigerte und dabei eine Genauigkeit von 99,6 % erzielte.[1]W. Yang, C. Huang und P. Ji, "A Rapid Image Acquisition Method for External Defect Inspection of Battery Can," Scientific Reports, nature.com Das Ergebnis zeigt, warum Geräteanbieter sich auf Systeme konzentrieren, die sowohl den Durchsatz als auch die Rückverfolgbarkeit verbessern. Sobald eine Linie mit einer bestimmten Bildgebungskonfiguration qualifiziert ist, bevorzugen Betreiber häufig Upgrades innerhalb des installierten Systems gegenüber einem Ersatz mit niedrigeren Spezifikationen.
Edge-KI reduziert Datenbottlenecks bei Hochgeschwindigkeitsbildgebung
Der Markt für Hochgeschwindigkeits-Industriebildgebungssysteme entwickelt sich in Richtung Edge-Verarbeitung, da der Sensorausgang herkömmliche Speicher- und Netzwerkinfrastrukturen überlasten kann. Eine 8-Kilopixel-TDI-Zeilenscan-Kamera, die mit 1 MHz betrieben wird, kann Datenströme von mehr als 8 TB pro Stunde erzeugen. Edge-KI führt Inspektionsmodelle in der Kamera oder einem benachbarten FPGA aus und filtert irrelevante Frames vor der Übertragung heraus. Cognex stellte im Mai 2026 die In-Sight 3900 vor, die Qualcomm DragonWing-Verarbeitung für Echtzeit-KI-Inspektion ohne separaten PC-Host bietet. Dieses Design kann die Latenz reduzieren und sensible Bilder im Werksnetzwerk halten. Software-Bereitstellungstools und trainierte Inspektionsmodelle werden ebenso wichtig wie Kameraspezifikationen.
Inspektionsintensität bei Halbleitern und EV-Batterien
Die fortschrittliche Halbleiterfertigung erfordert Inspektionssysteme, die viele Frames pro Sekunde verarbeiten können, da kleine Defekte die Wafer-Ausbeute reduzieren können. Wafer-Inspektion, Verbindungsverifizierung und hochdichte Verpackung erfordern alle eine stabile Bilderfassung bei Produktionsgeschwindigkeit. Teledyne DALSA brachte im Juni 2026 die Linea HS2 8k TDI-Kamera mit einer Zeilenrate von 1 MHz und einem rückseitig beleuchteten CMOS-TDI-Sensor für Inspektionsanwendungen bei schwachem Licht auf den Markt. Die EV-Batterieproduktion erfordert ebenfalls die Inspektion von Pouch-, prismatischen und zylindrischen Zellen vor der Montage. Ein Beitrag der Europäischen Konferenz für zerstörungsfreie Prüfung aus dem Jahr 2026 beschrieb vollständige zylindrische Zellscans innerhalb von Sekunden unter Verwendung einer Mikrofokus-Röntgenquelle und eines Photonenzähler-Detektors mit hoher Bildrate. Dieser Bedarf stützt den Markt für Hochgeschwindigkeits-Industriebildgebungssysteme, da die Kosten von Batterierückrufen die Investitionskosten für die inline-Fehlererkennung überwiegen können.
Hochbandbreiten-Schnittstellen ermöglichen höhere Auflösung bei Liniengeschwindigkeit
Neue Schnittstellen erleichtern den seit langem bestehenden Kompromiss zwischen Inspektionsauflösung und Liniengeschwindigkeit. CoaXPress 2.0 unterstützt bis zu 12,5 Gbps pro Kabel und bis zu 50 Gbps über 4 Leitungen im Rahmen der globalen Vision-Standardisierungsinitiative G3. Allied Vision brachte im Juli 2026 die Kameras fxo925 und fxo926 mit 100-Gigabit-Ethernet auf den Markt, mit RDMA-Streaming. Die Kameras lieferten 24,6-MP-Bildgebung mit bis zu 192 FPS bzw. 12,4-MP-Bildgebung mit bis zu 339 FPS. CoaXPress v3.0 soll diese Richtung mit einem Ziel von 25 Gbps pro Leitung und Glasfaserintegration fortsetzen. Diese Änderungen können den Markt für Hochgeschwindigkeits-Industriebildgebungssysteme unterstützen, indem sie Integratoren ermöglichen, mehrere Kameras mit schmalerer Bandbreite durch weniger Geräte mit höherer Bandbreite zu ersetzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Integrationsspezialisten für maschinelles Sehen | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für Datenverarbeitung, Speicherung und Kühlung | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Schnittstellenfragmentierung und Kompatibilität mit Legacy-Netzwerken | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Exportkontrollen für Sensoren und Verzögerungen bei der Lieferkettenqualifizierung | -0.6% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Integrationsspezialisten für maschinelles Sehen
Die Installation von Hochgeschwindigkeitsbildgebung erfordert Kenntnisse in Optik, eingebetteter Programmierung, Software für maschinelles Sehen und Fertigungsprozessen. Die kombinierte Qualifikation braucht Zeit zur Entwicklung und ist nicht weit verbreitet. Der VDMA identifizierte Fachkräftemangel im Jahr 2025 als eine der führenden Einschränkungen für europäische Automatisierungsinvestitionen. Hochgeschwindigkeits-Bereitstellungen erfordern präzise Einstellungen für Trigger, Synchronisation, Interessensbereiche und Edge-KI-Modelle. Die verfügbare Spezialistenbasis ist in Nordamerika, Japan und Deutschland konzentriert. Der Mangel kann dazu führen, dass Hersteller über leistungsfähige Hardware verfügen, die nicht so konfiguriert ist, dass sie den beabsichtigten Durchsatz erreicht, was den Kauf von Hochgeschwindigkeits-Industriebildgebungssystemen verzögert.
Hohe Kosten für Datenverarbeitung, Speicherung und Kühlung
Hochauflösende Bildgebung bei hohen Bildraten erhöht die Anforderungen an Rechenleistung, Vernetzung, Speicherung und Wärmemanagement. Diese Kosten können schneller steigen als der Kamerapreis, wenn die Bildraten zunehmen. Teledyne DALSA identifiziert die Camera Link HS CX4 Active Optical Cable-Infrastruktur als Teil der Systemanforderungen für seine fortschrittlichen Zeilenscan-Produkte. Kamerainterne Puffer können die Nacherfassung nach einem Ereignis unterstützen, begrenzen jedoch die Dauer der kontinuierlichen Aufzeichnung. Interne SSDs und die damit verbundene Kühlung erhöhen die Anforderungen an Leistung und Gehäusedesign. Diese Kosten können die Einführung von Hochgeschwindigkeits-Industriebildgebungssystemen verlangsamen, wenn Premium-Funktionen nicht benötigt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kameraarchitektur: Zeilenscan-Akzeptanz steigt mit der kontinuierlichen Bahninspektion
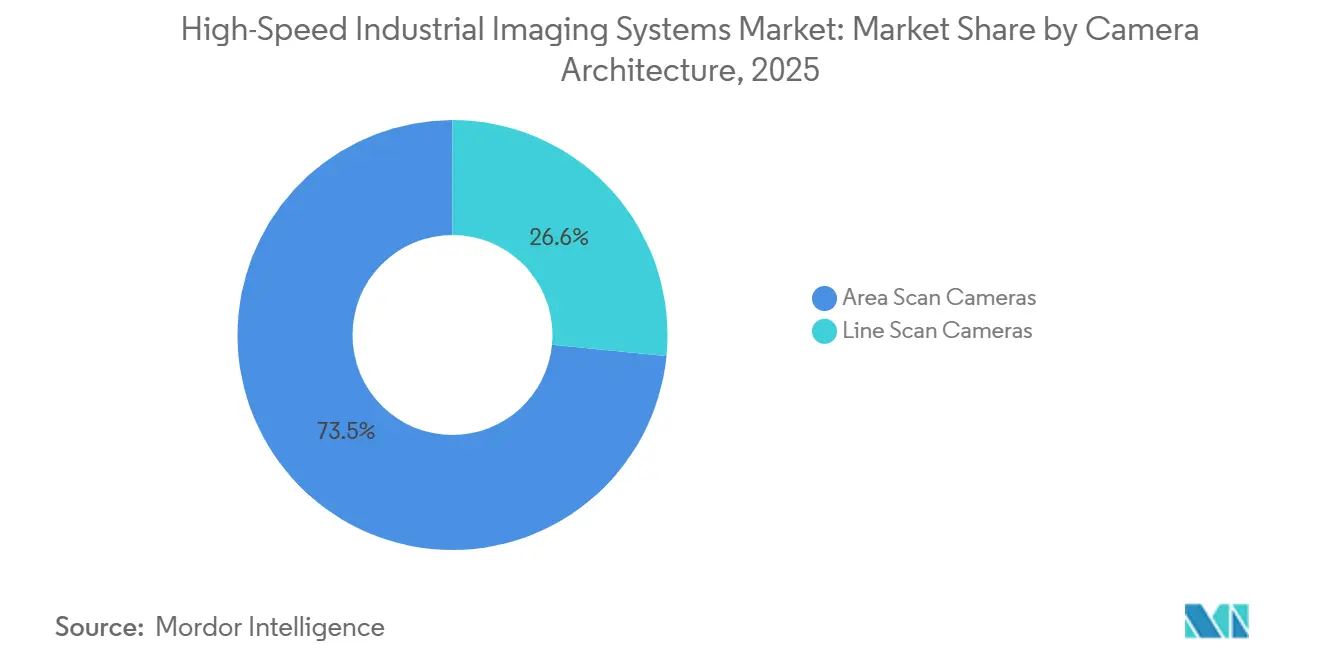
Flächenscan-Kameras entfielen im Jahr 2025 auf 73,45 % des Marktanteils für Hochgeschwindigkeits-Industriebildgebungssysteme. Ihre breite Verwendung bei der Wafer-Verifizierung, der automatisierten optischen Inspektion von Leiterplatten und der Blisterpackungsinspektion stützt ihre installierte Basis. Flächenscan-Systeme funktionieren mit etablierten CoaXPress 2.0- und GigE Vision-Frame-Grabber-Konfigurationen. Bestehende Kalibrierungsroutinen, Trainingsdaten und Bedienerfahrung können die Kosten für einen Wechsel der Kameraarchitektur erhöhen. Diese Faktoren halten Flächenscan-Systeme bei der Inspektion diskreter Objekte wichtig.
Zeilenscan-Kameras werden bis 2031 voraussichtlich mit einem CAGR von 12,35 % wachsen. Sie eignen sich für die kontinuierliche Bahnproduktion wie die Beschichtung von Lithium-Ionen-Elektroden, flexible Displayfolien und die Inspektion von Kohlefaserverbundwerkstoffen. Diese Anwendungen erfordern Push-Broom-Bildgebung, die Flächenscan-Designs bei gleichwertigem Durchsatz nicht liefern können. Allied Vision brachte im Mai 2026 die FXO CXP-12-Serie in einem 50×50-mm-Format mit 4 CoaXPress-12-Kanälen, Power-over-CXP und lüfterloser Kühlung auf den Markt. Da die kontinuierliche Substratproduktion zunimmt, wird der Markt für Hochgeschwindigkeits-Industriebildgebungssysteme wahrscheinlich Zeilenscan-Systeme über ihre traditionellen Rollen im Druck- und Papierbereich hinaus einsetzen.


Nach Auflösung: Der Bereich 5–12 MP unterstützt den Einsatz von KI in der Produktionslinie
Der Bereich 2–5 MP hielt im Jahr 2025 42,78 % des Umsatzes. Der Bereich hat Bildgröße und Bildrate über etablierte CoaXPress- und Camera Link-Konfigurationen hinweg ausgewogen. Er bleibt für viele Systeme geeignet, die eine zuverlässige Inspektion ohne umfangreiche Dateninfrastruktur benötigen. Die Nachfrage unter 2 MP konzentriert sich weiterhin auf die Legacy-Linienüberwachung und Barcode-Verifizierung. Hochauflösende Systeme über 12 MP konzentrieren sich weiterhin auf die vollständige Wafer-Inspektion und anspruchsvolle Halbleitermetrologie.
Das Segment 5–12 MP wird bis 2031 voraussichtlich mit einem CAGR von 13,21 % wachsen. Sonys rückseitig beleuchtete Global-Shutter-Plattform Pregius S unterstützte bei Kameraherstellern eine Bildgebung mit mehr als 12 MP bei 192 FPS oder mehr über 100-Gigabit-Ethernet. Diese Leistung unterstützt mehr Bilddetails bei gleichzeitiger Aufrechterhaltung der Liniengeschwindigkeit. Bei dieser Auflösung kann die bordeigene KI Oberflächenmerkmale identifizieren, ohne die Bandbreitenbelastung, die mit viel größeren Bilddateien verbunden ist. Die Marktgröße für Hochgeschwindigkeits-Industriebildgebungssysteme im mittleren Auflösungsbereich profitiert von diesem Gleichgewicht zwischen Datenlast, Kosten und Erkennungsfähigkeit.
Nach Bildrate: Ultrahochgeschwindigkeitskameras finden Einzug in die Produktion
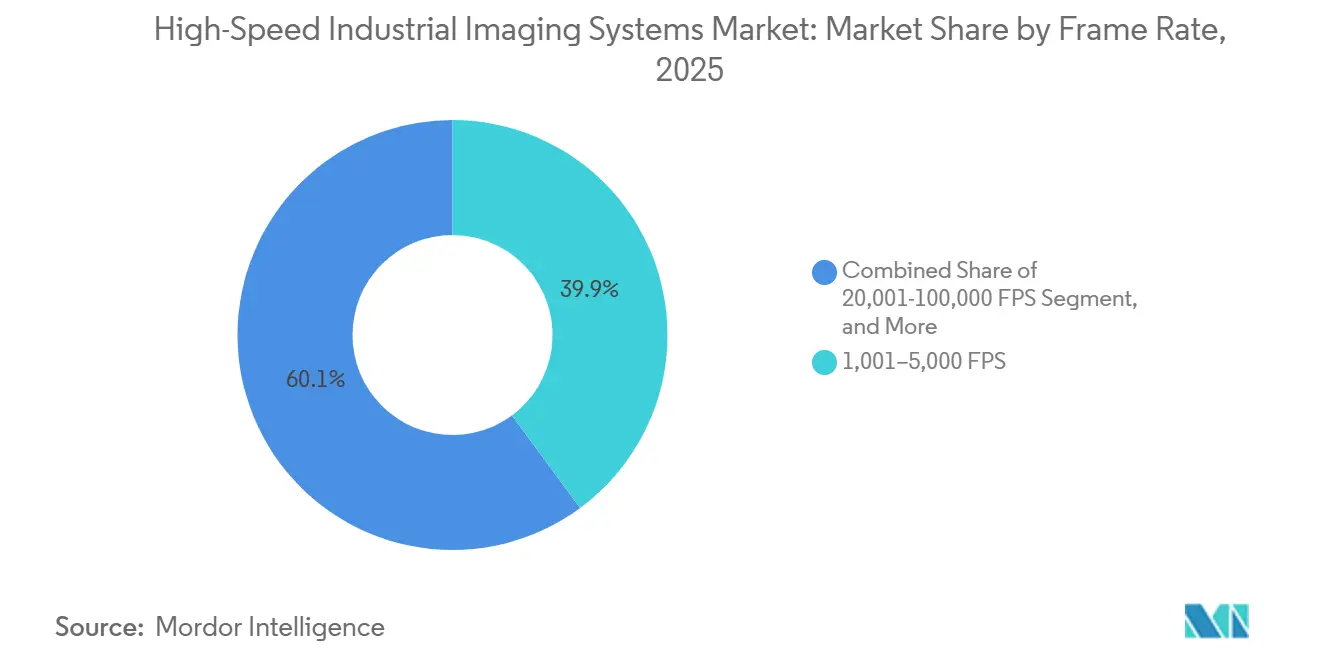
Kameras, die mit 1.001–5.000 FPS betrieben werden, erfassten im Jahr 2025 39,87 % des Umsatzes. Dieses Segment unterstützt die Elektronikinspektion, die pharmazeutische Blisterinspektion und die Überwachung der Metallumformung. Es bietet die für viele Volumenproduktionsanwendungen erforderliche Geschwindigkeit, ohne die anspruchsvollsten Speicher- und Kühllasten zu erzeugen. Der Bereich ist gut auf Produktionslinien abgestimmt, die auf der aktuellen CoaXPress 2.0-Infrastruktur aufgebaut sind. Das Segment 250–1.000 FPS unterstützt weiterhin Lebensmittel-, Getränke- und Etiketteninspektionsarbeiten im Markt für Hochgeschwindigkeits-Industriebildgebungssysteme.
Kameras über 100.000 FPS werden bis 2031 voraussichtlich mit einem CAGR von 12,91 % wachsen. Der Anstieg spiegelt eine breitere industrielle Nutzung einer Fähigkeit wider, die früher auf Labore und Crashtestumgebungen konzentriert war. Photrons FASTCAM NOVA R5-4K, veröffentlicht im Dezember 2025, erreichte 200.000 FPS bei reduzierter Auflösung und 4K-UHD-Bildgebung bei 1.250 FPS.[2]Photron "FASTCAM NOVA R3-4K und R5-4K," photron.com Der Bereich 5.001–20.000 FPS adressiert Tests von Automobilkomponenten, während der Bereich 20.001–100.000 FPS der schnellen Materialcharakterisierung dient. Diese Erweiterung verbreitert den Markt für Hochgeschwindigkeits-Industriebildgebungssysteme über Produktions- und Testumgebungen hinweg.

Nach Bildgebungsspektrum: NIR und SWIR unterstützen die Unterflächeninspektion
Kameras für sichtbares Licht entfielen im Jahr 2025 auf 73,46 % des spektralen Umsatzes. Sie profitieren von weit verbreiteten hochauflösenden CMOS-Sensoren, die für den Wellenlängenbereich 400–700 nm optimiert sind. Siliziumbasierte Sensoren haben auch niedrigere Herstellungskosten als III-V-Verbindungshalbleitermaterialien, die für NIR- und SWIR-Detektoren verwendet werden. Sichtbares Licht bleibt für viele Oberflächeninspektionsaufgaben ausreichend. UV-, Multispektral-, Hyperspektral- und Röntgensysteme dienen spezialisierten Anforderungen, bei denen die sichtbare Bildgebung den relevanten Zustand nicht identifizieren kann.
NIR- und SWIR-Kameras werden bis 2031 voraussichtlich mit einem CAGR von 13,19 % wachsen. Diese Systeme können Kontrast für Lithium-Ionen-Elektrodenbeschichtungen, Siliziumwafer-Kontaminationen und flexible Schaltungssubstrate liefern, bei denen Defekte an der Oberfläche nicht sichtbar sind. Teledyne DALSA stellte im Mai 2026 die Kaleido SWIR-Hyperspektralkamera für die Mehrwellenlängen-Inspektion bei Liniengeschwindigkeit vor. Zu den genannten Anwendungen gehören die Erkennung von Lebensmittelkontaminationen, die Verifizierung der Verteilung pharmazeutischer Wirkstoffe und die Sortierung von Recyclingkunststoff. Standardisierte Messungen können die Lieferantenqualifizierung für pharmazeutische und Halbleiterkäufer erleichtern und den Markt für Hochgeschwindigkeits-Industriebildgebungssysteme unterstützen.
Nach Anwendung: Bildgeführte Robotik erweitert die Echtzeit-Prozesssteuerung
Qualitätsprüfung und Fehlererkennung hielten im Jahr 2025 34,10 % des Anwendungsumsatzes. Die Anwendung ist seit langem die wichtigste kommerzielle Nutzung von maschinellem Sehen in der Elektronik-, Pharma- und Lebensmittelproduktion. Sie ist bereits weit verbreitet installiert, sodass das Wachstum zunehmend von Upgrades mit höheren Spezifikationen abhängt. Schnellere Kameras, bessere Lichtempfindlichkeit bei schwachem Licht und KI-Software sind Schlüsselelemente dieser Upgrades. Messung, Metrologie, Identifikation, OCR und Bewegungsanalyse bleiben etablierte Anwendungen im Markt für Hochgeschwindigkeits-Industriebildgebungssysteme.
Bildgeführte Robotik und Positionierung werden bis 2031 voraussichtlich mit einem CAGR von 12,55 % wachsen. Die Anwendung bringt visuelle Informationen direkt in robotische Montage-, Sortier- und Materialhandhabungsentscheidungen ein. Sie verlagert die Nachfrage nach Kamerasystemen von der Identifizierung von Defekten nach einem Prozess hin zur Anpassung eines Prozesses während des Betriebs. Wissenschaftliche und spezialisierte Bildgebung bieten einen wichtigen Technologiepfad, da rückseitig beleuchtete TDI-Sensoren und Millionen-FPS-CMOS-Imager häufig nach der ersten Validierung in wissenschaftlichen Umgebungen in industrielle Systeme eintreten. Dieser Pfad unterstützt Upgrades von Hochgeschwindigkeits-Industriebildgebungssystemen in der Fertigung.
Nach Endverbraucherbranche: Nachfrage aus Elektronik und Halbleiter treibt das Wachstum
Elektronik und Halbleiter entfielen im Jahr 2025 auf 25,32 % des Umsatzes und werden voraussichtlich den höchsten CAGR der Endverbraucher von 13,78 % bis 2031 verzeichnen. Das Ausbeute-Management bei fortschrittlichen Knoten, heterogene 3D-Verpackung und die Ausrichtung von Hochbandbreiten-Speicher erfordern präzise Bildgebung bei Produktionsgeschwindigkeit. Das Segment benötigt genaue Positionierung und Fehlererkennung, da die Toleranzen kleiner werden. Die Automobil- und EV-Batterieproduktion ist eine weitere wichtige Nachfragequelle. Hersteller aus der Pharma- und Biowissenschaftsbranche investieren weiterhin in Serialisierung und Integritätsprüfungen beim Abfüllen und Fertigstellen, um Qualitätserwartungen zu erfüllen.
Lebensmittel- und Getränkehersteller verwenden Hochgeschwindigkeitskameras hauptsächlich zur Erkennung von Fremdkörpern und zur Etikettenverifizierung. Logistik und Lagerhaltung sind aufkommende Bereiche, da robotische Sortiergeschwindigkeiten die Fähigkeiten von Kameras mit Standard-Bildrate überschreiten können. Hohe Fördergeschwindigkeiten erfordern genaues Etikettenlesen und die Identifizierung falsch verpackter Artikel. Die Branche der Hochgeschwindigkeits-Industriebildgebungssysteme bedient diese Branchen mit unterschiedlichen Kombinationen aus Bildrate, Auflösung, Spektrum und Software. Diese Vielfalt ermutigt Anbieter, Systeme anzubieten, die an individuelle Produktionsprozesse angepasst werden können.
Geografische Analyse
Nordamerika hielt im Jahr 2025 31,23 % des regionalen Umsatzes. Der Markt für Hochgeschwindigkeits-Industriebildgebungssysteme profitiert von der Halbleiterfertigung, etablierten Integrationsdiensten für maschinelles Sehen sowie Forschungsaktivitäten in den Bereichen Verteidigung und Luft- und Raumfahrt in der Region. Die Vereinigten Staaten hatten die größte Endverbraucherbasis, darunter Hersteller von Halbleiterausrüstungen, Automobilzulieferer und Luft- und Raumfahrtauftragnehmer. Cognex meldete im ersten Quartal 2026 einen Umsatz von 268 Millionen USD, ein Plus von 24 % im Jahresvergleich, getrieben durch die Nachfrage aus den Bereichen Logistik, Halbleiter, Elektronik und Verpackung. Kanada und Mexiko tragen durch Automobillieferketten bei, während Kanada auch spezialisierte Bildgebung durch seine Photonik-Aktivitäten unterstützt.
Der europäische Markt für Hochgeschwindigkeits-Industriebildgebungssysteme wird durch Deutschlands Automobil- und Spezialmaschinenbasis gestützt. Der VDMA meldete stabile Abrechnungen für Bildgebungskomponenten im Jahr 2025 trotz schwächerer Industriebedingungen. Basler meldete für 2025 einen Umsatz von 224,5 Millionen EUR (244,7 Millionen USD), ein Plus von 22 %, wobei EMEA 32 % des Umsatzes ausmachte.[3]Basler AG "Geschäftsbericht 2025," baslerweb.com. Das Vereinigte Königreich unterstützt die Nachfrage durch pharmazeutische Verpackung und Tests von Luft- und Raumfahrtverbundwerkstoffen, während Frankreich und Italien Nachfrage aus der Lebensmittelverarbeitung, der Authentifizierung von Luxusgütern und der Spezialfahrzeugmontage hinzufügen. Europäische Anbieter beteiligen sich an der Entwicklung von CoaXPress-Standards, was die regionale Produktqualifizierung beschleunigen kann.
Der Markt für Hochgeschwindigkeits-Industriebildgebungssysteme im asiatisch-pazifischen Raum wird bis 2031 voraussichtlich mit einem CAGR von 12,95 % wachsen. Chinas Agenda zur Halbleiter-Eigenständigkeit unterstützt die Inlandsnachfrage, und SinceVision stellte im Juni 2026 die SH8-Serie mit einem angegebenen Maximum von 1.100.000 FPS und einer EMVA 1288-verifizierten Quanteneffizienz von mindestens 85 % vor. Südkoreas DRAM- und NAND-Investitionen, Japans Präzisionsoptikbasis einschließlich Photrons FASTCAM NOVA R-4K und Indiens Production-Linked Incentive-Programm unterstützen mehrere Nachfragezentren. Südamerika, der Nahe Osten und Afrika bleiben kleinere Nachfragebereiche, wobei Brasiliens Automobilmontage, Industrieautomatisierungsprogramme am Golf und afrikanische Bergbau- und Lebensmittelverarbeitung frühe Chancen schaffen.

Wettbewerbslandschaft
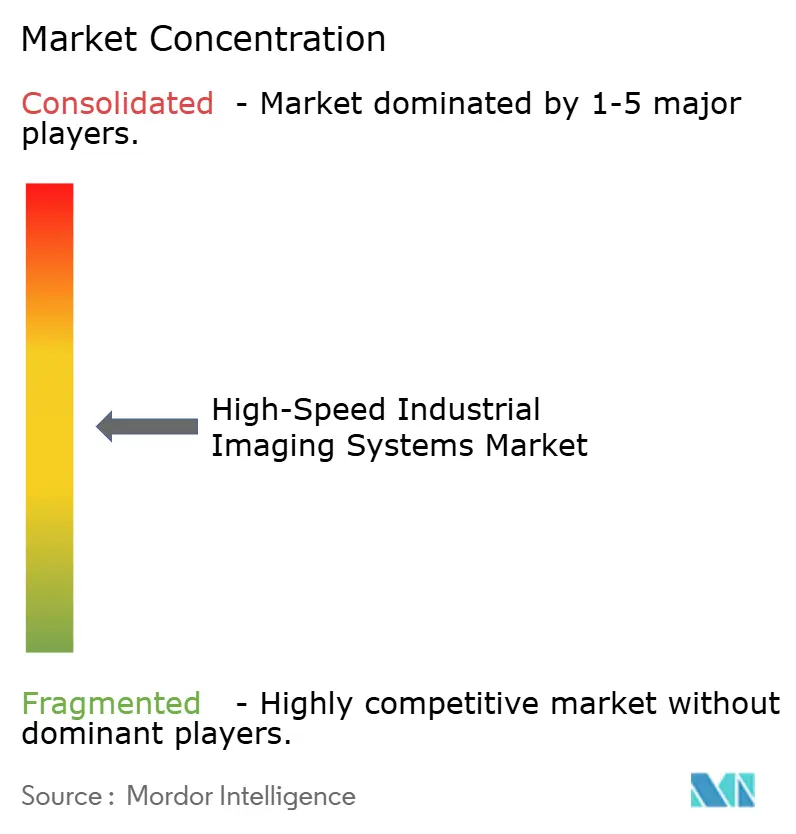
Der Markt für Hochgeschwindigkeits-Industriebildgebungssysteme ist im Premium-Leistungssegment mäßig konzentriert. Photron hat Positionen aufgebaut, die auf proprietären Sensor- und Auslesearchitekturen basieren. Basler, Allied Vision, Emergent Vision Technologies, JAI und XIMEA konkurrieren im breiteren mittleren Marktsegment in Bezug auf Sensorauswahl, Schnittstellenoptionen und Software-Support. Diese Struktur macht den Markt außerhalb spezialisierter Hochleistungsanwendungen wettbewerbsfähiger. Etablierte Anbieter behalten einen Vorteil, wo Kunden bewährte Integration und lange Produktsupportzyklen benötigen.
Cognex brachte im ersten Quartal 2026 die KI-Vision-Plattformen In-Sight 6900 und In-Sight 3900 auf den Markt, was einen Wandel hin zu eingebetteter KI-Verarbeitung und bereitstellbaren Software-Tools widerspiegelt. Teledynes Portfolio umfasst DALSA, FLIR IIS, Lumenera und e2v-Sensordesign, was die Entwicklung über verwandte Bildgebungskomponenten hinweg unterstützt. Basler erwarb 2025 einen Anteil von 76 % an Alpha TechSys Automation in Indien, um den direkten Zugang zu einer wachsenden Elektronikfertigungsbasis zu erweitern. Die Akquisition steht im Einklang mit Baslers Full-Range-Provider-Ansatz, der Kameras mit Objektiven, Verarbeitungsgeräten, Kabeln und Software kombiniert. Im Markt für Hochgeschwindigkeits-Industriebildgebungssysteme können diese Schritte die Abhängigkeit der Kunden von separaten Komponentenlieferanten verringern.
Der Markt für Hochgeschwindigkeits-Industriebildgebungssysteme bietet Chancen in Software- und Hardware-Kombinationen, die die Integrationskomplexität reduzieren. Eingebettete Inspektionsbibliotheken und KI-Modell-Management-Tools können den Spezialistenaufwand für mittelgroße Hersteller reduzieren, die keine dedizierten Vision-Engineering-Teams unterhalten können. Aufstrebende Anbieter bauen Glaubwürdigkeit durch standardisierte Leistungstests auf, und Tucsens Gemini 8K TDI-sCMOS-Kamera führte im März 2025 eine 100-Gbps-Chip-on-Flex-Schnittstelle für die fortschrittliche Halbleiterinspektion ein.[4]Tucsen Photonics "Tucsen Launches Gemini 8K TDI-sCMOS Camera for Nanoscale Inspection," tucsen.com. Der Wettbewerb wird voraussichtlich am stärksten in Systemen bleiben, bei denen internationale Standards Leistungsvergleiche klarer machen.
Marktführer für Hochgeschwindigkeits-Industriebildgebungssysteme
Photron Ltd.
nac Image Technology Inc.
Optronis GmbH
Excelitas Technologies
Fastec Imaging Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Teledyne DALSA veröffentlichte die Falcon4-CLHS M8200-Scientific, eine 67-Megapixel-Flächenscan-Kamera, die auf dem Teledyne e2v Emerald 67M CMOS-Sensor basiert und 3 e⁻ Ausleserauschen, 70 % Quanteneffizienz bei 550 nm und bis zu 64 dB Dynamikbereich bietet. Die Kamera zielt auf Ganzobjektträger-Bildgebung, Genomik und räumliche Omics in den Biowissenschaften ab und erweitert Teledynes Reichweite in wissenschaftliche Bildgebungsbereiche mit inspektionsnahen Anforderungen.
- Juli 2026: Allied Vision brachte die Kameras fxo925x100GigE und fxo926x100GigE auf den Markt und positionierte das Unternehmen unter den ersten Anbietern von maschinellem Sehen, die Produktions-100-Gigabit-Ethernet-Flächenscan-Kameras anbieten. Angetrieben von Sony Pregius S IMX925- und IMX926-Sensoren mit RDMA-Streaming liefern die Kameras 24,6-MP- und 12,4-MP-Bildgebung mit bis zu 192 FPS bzw. 339 FPS und zielen auf Halbleiter-2D- und 3D-AOI sowie hochdurchsatzfähige Elektronikinspektionen ab.
- Juni 2026: Teledyne DALSA kündigte die Linea HS2 8k TDI-Kamera an, die neueste Ergänzung seiner 1-MHz-rückseitig beleuchteten Time-Delay-Integration-Zeilenscan-Familie. Entwickelt für die Inspektion von Halbleiterwafern und hochdichten Verbindungen bei schwachem Licht, verfügt die Kamera über Camera Link HS CX4 Active Optical Cable-Anschlüsse und konfigurierbare TDI-Array-Modi.
- Mai 2026: Teledyne DALSA stellte Kaleido vor, eine SWIR-Hyperspektralkamera für die Hochgeschwindigkeits-Industrieinspektion. Das System ermöglicht simultane Mehrwellenlängen-Bildgebung bei Zeilenscan-Geschwindigkeiten für die Erkennung von Lebensmittelkontaminationen, die Verifizierung der pharmazeutischen Wirkstoffverteilung und die Identifizierung von Recyclingkunststoffen.


Globaler Berichtsumfang für den Markt für Hochgeschwindigkeits-Industriebildgebungssysteme
Der Markt für Hochgeschwindigkeits-Industriebildgebungssysteme umfasst Bildgebungslösungen, die sich schnell bewegende Objekte und Prozesse in industriellen Umgebungen erfassen, verarbeiten und analysieren. Diese Systeme umfassen typischerweise Hochgeschwindigkeitskameras, Sensoren, Beleuchtung, Objektive, Bilderfassungshardware und Software, die für Inspektion, Qualitätskontrolle, Prozessüberwachung, Bewegungsanalyse und vorausschauende Wartung eingesetzt werden.
Der Marktbericht für Hochgeschwindigkeits-Industriebildgebungssysteme ist segmentiert nach Kameraarchitektur (Flächenscan-Kameras und Zeilenscan-Kameras), Auflösung (weniger als 2 MP, 2–5 MP, 5–12 MP und mehr als 12 MP), Bildrate (250–1.000 FPS, 1.001–5.000 FPS, 5.001–20.000 FPS, 20.001–100.000 FPS und mehr als 100.000 FPS), Bildgebungsspektrum (sichtbares Licht, Nah-Infrarot (NIR) und kurzwelliges Infrarot (SWIR), mittelwelliges und langwelliges Infrarot (MWIR/LWIR), Ultraviolett (UV) und andere Bildgebungsspektren), Anwendung (Qualitätsprüfung und Fehlererkennung, Messung und Metrologie, Identifikation, OCR und Rückverfolgbarkeit, bildgeführte Robotik und Positionierung, Bewegungsanalyse und Prozessüberwachung sowie wissenschaftliche, F&E- und spezialisierte Bildgebung), Endverbraucherbranche (Elektronik und Halbleiter, Automobil und EV-Batterie, Lebensmittel und Getränke, Pharma und Biowissenschaften, Luft- und Raumfahrt sowie Verteidigung, Logistik und Lagerhaltung sowie andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Flächenscan-Kameras |
| Zeilenscan-Kameras |
| Weniger als 2 MP |
| 2–5 MP |
| 5–12 MP |
| Mehr als 12 MP |
| 250–1.000 FPS |
| 1.001–5.000 FPS |
| 5.001–20.000 FPS |
| 20.001–100.000 FPS |
| Mehr als 100.000 FPS |
| Sichtbares Licht |
| Nah-Infrarot (NIR) und kurzwelliges Infrarot (SWIR) |
| Mittelwelliges und langwelliges Infrarot (MWIR/LWIR) |
| Ultraviolett (UV) |
| Andere Bildgebungsspektren |
| Qualitätsprüfung und Fehlererkennung |
| Messung und Metrologie |
| Identifikation, OCR und Rückverfolgbarkeit |
| Bildgeführte Robotik und Positionierung |
| Bewegungsanalyse und Prozessüberwachung |
| Wissenschaftliche, F&E- und spezialisierte Bildgebung |
| Elektronik und Halbleiter |
| Automobil und EV-Batterie |
| Lebensmittel und Getränke |
| Pharma und Biowissenschaften |
| Luft- und Raumfahrt sowie Verteidigung |
| Logistik und Lagerhaltung |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Kameraarchitektur | Flächenscan-Kameras | |
| Zeilenscan-Kameras | ||
| Nach Auflösung | Weniger als 2 MP | |
| 2–5 MP | ||
| 5–12 MP | ||
| Mehr als 12 MP | ||
| Nach Bildrate | 250–1.000 FPS | |
| 1.001–5.000 FPS | ||
| 5.001–20.000 FPS | ||
| 20.001–100.000 FPS | ||
| Mehr als 100.000 FPS | ||
| Nach Bildgebungsspektrum | Sichtbares Licht | |
| Nah-Infrarot (NIR) und kurzwelliges Infrarot (SWIR) | ||
| Mittelwelliges und langwelliges Infrarot (MWIR/LWIR) | ||
| Ultraviolett (UV) | ||
| Andere Bildgebungsspektren | ||
| Nach Anwendung | Qualitätsprüfung und Fehlererkennung | |
| Messung und Metrologie | ||
| Identifikation, OCR und Rückverfolgbarkeit | ||
| Bildgeführte Robotik und Positionierung | ||
| Bewegungsanalyse und Prozessüberwachung | ||
| Wissenschaftliche, F&E- und spezialisierte Bildgebung | ||
| Nach Endverbraucherbranche | Elektronik und Halbleiter | |
| Automobil und EV-Batterie | ||
| Lebensmittel und Getränke | ||
| Pharma und Biowissenschaften | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Logistik und Lagerhaltung | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Hochgeschwindigkeits-Industriebildgebungssysteme?
Der Markt wird voraussichtlich von 517,84 Millionen USD im Jahr 2026 auf 886,05 Millionen USD bis 2031 wachsen, mit einem CAGR von 11,34 %.
Was treibt die Nachfrage nach Hochgeschwindigkeits-Industriebildgebungssystemen an?
Null-Fehler-Produktionsanforderungen, Halbleiterinspektion, EV-Batteriequalitätsprüfungen und automatisierte Prozesssteuerung unterstützen die Nachfrage.
Welche Kameraarchitektur wächst am schnellsten?
Zeilenscan-Kameras werden bis 2031 voraussichtlich mit einem CAGR von 12,35 % wachsen, da sie die kontinuierliche Bahninspektion unterstützen.
Welches Bildgebungsspektrum expandiert am schnellsten?
NIR- und SWIR-Kameras werden bis 2031 voraussichtlich mit einem CAGR von 13,19 % für Anwendungen wachsen, die Unterflächenkontrast erfordern.
Welcher Endverbrauchersektor hat das höchste prognostizierte Wachstum?
Elektronik und Halbleiter werden bis 2031 voraussichtlich mit einem CAGR von 13,78 % wachsen.
Was schränkt die breitere Einführung von Hochgeschwindigkeits-Bildgebungssystemen ein?
Die Haupteinschränkungen sind begrenzte Integrationsspezialisten, hohe Speicher- und Kühlkosten, inkompatible Schnittstellen und Verzögerungen bei der Lieferkettenqualifizierung.
Seite zuletzt aktualisiert am:



