
Taille et part du marché des systèmes d'imagerie industrielle à haute vitesse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 517.84 Millions de dollars américains |
| Taille du Marché (2031) | 886.05 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 11.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie industrielle à haute vitesse par Mordor Intelligence
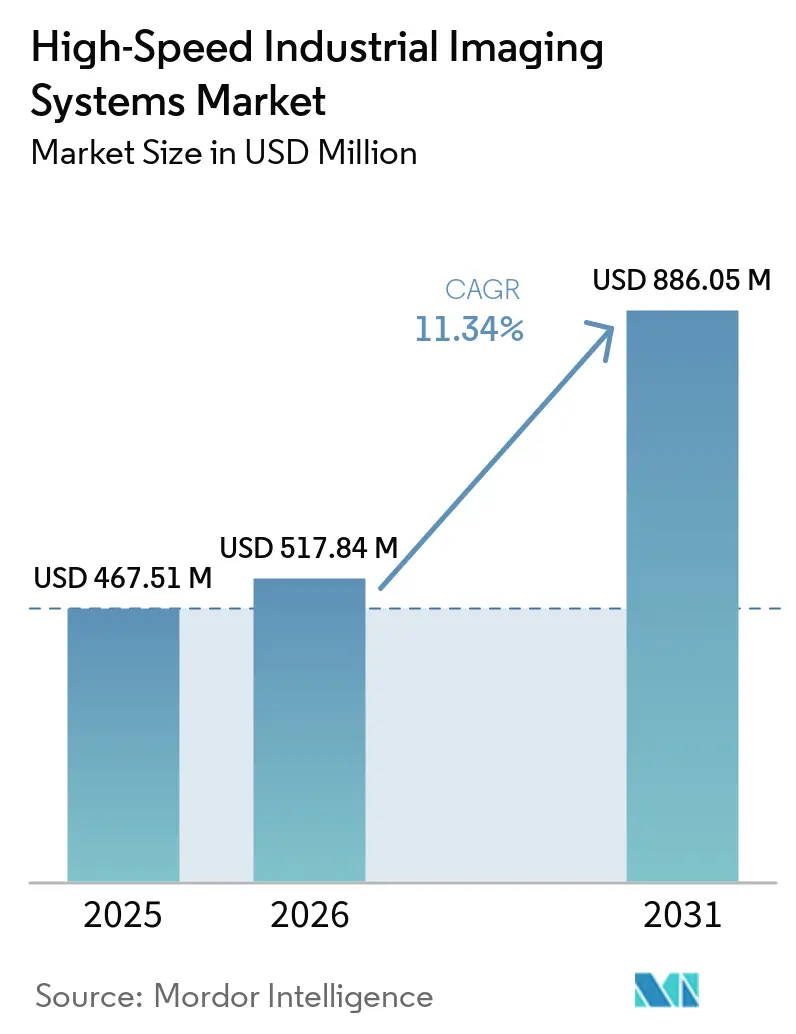
La taille du marché des systèmes d'imagerie industrielle à haute vitesse devrait augmenter de 467,51 millions USD en 2025 à 517,84 millions USD en 2026 et atteindre 886,05 millions USD d'ici 2031, avec un CAGR de 11,34 % sur la période 2026-2031. La demande est soutenue par les exigences de zéro défaut dans la production électronique, automobile et pharmaceutique, où les données d'inspection font partie de la qualification des lignes. Les investissements dans l'Industrie 4.0 stimulent également la demande de données visuelles pouvant soutenir le contrôle automatisé des processus. Les fournisseurs combinent de plus en plus les caméras, les interfaces, les logiciels et les capacités d'IA embarquée pour réduire les efforts d'intégration et améliorer les décisions en temps réel. L'Amérique du Nord reste la plus grande base régionale, tandis que l'Asie-Pacifique devrait croître plus rapidement à mesure que les capacités dans les secteurs des semi-conducteurs, des écrans et de l'électronique se développent. Le marché des systèmes d'imagerie industrielle à haute vitesse est également confronté à des contraintes de déploiement liées aux coûts d'infrastructure de données, à la disponibilité limitée de spécialistes, à la fragmentation des interfaces et aux restrictions d'approvisionnement en capteurs.
Principaux enseignements du rapport
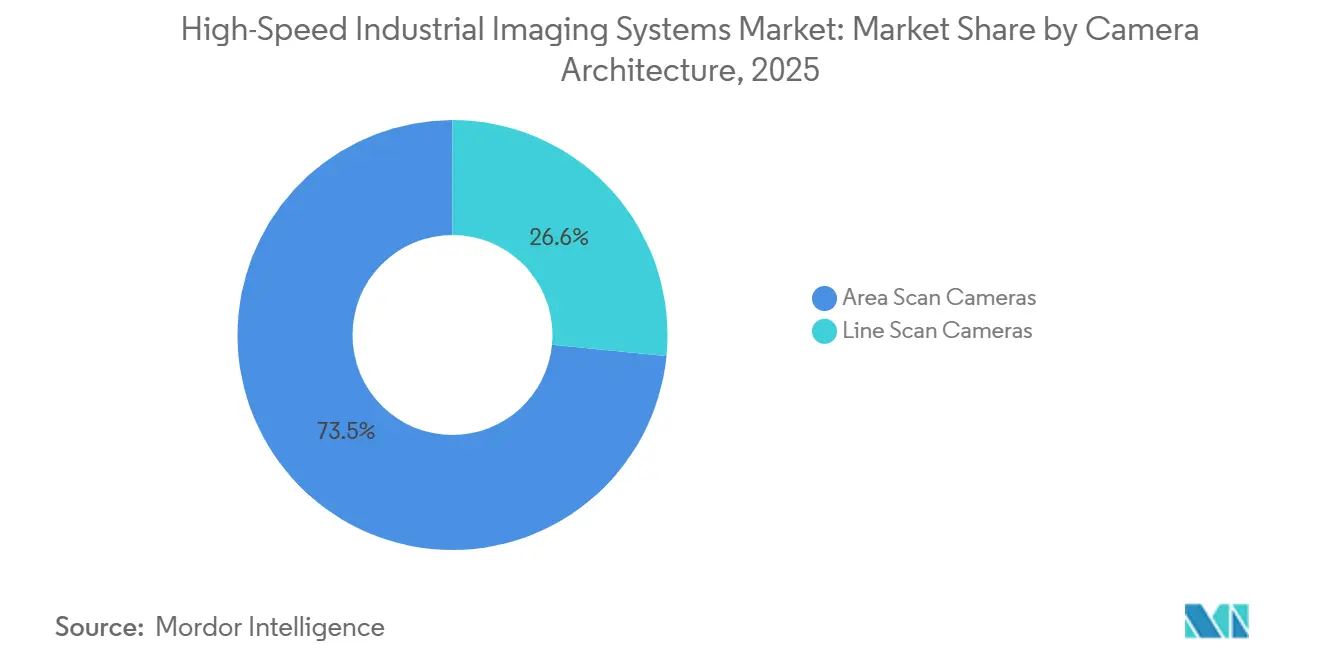
- Par architecture de caméra, les caméras à balayage de surface représentaient 73,45 % du marché des systèmes d'imagerie industrielle à haute vitesse en 2025, tandis que les caméras à balayage linéaire devraient se développer à un CAGR de 12,35 % jusqu'en 2031.
- Par résolution, la plage 2-5 MP représentait 42,78 % du chiffre d'affaires en 2025, tandis que le segment 5-12 MP devrait croître à un CAGR de 13,21 % jusqu'en 2031.
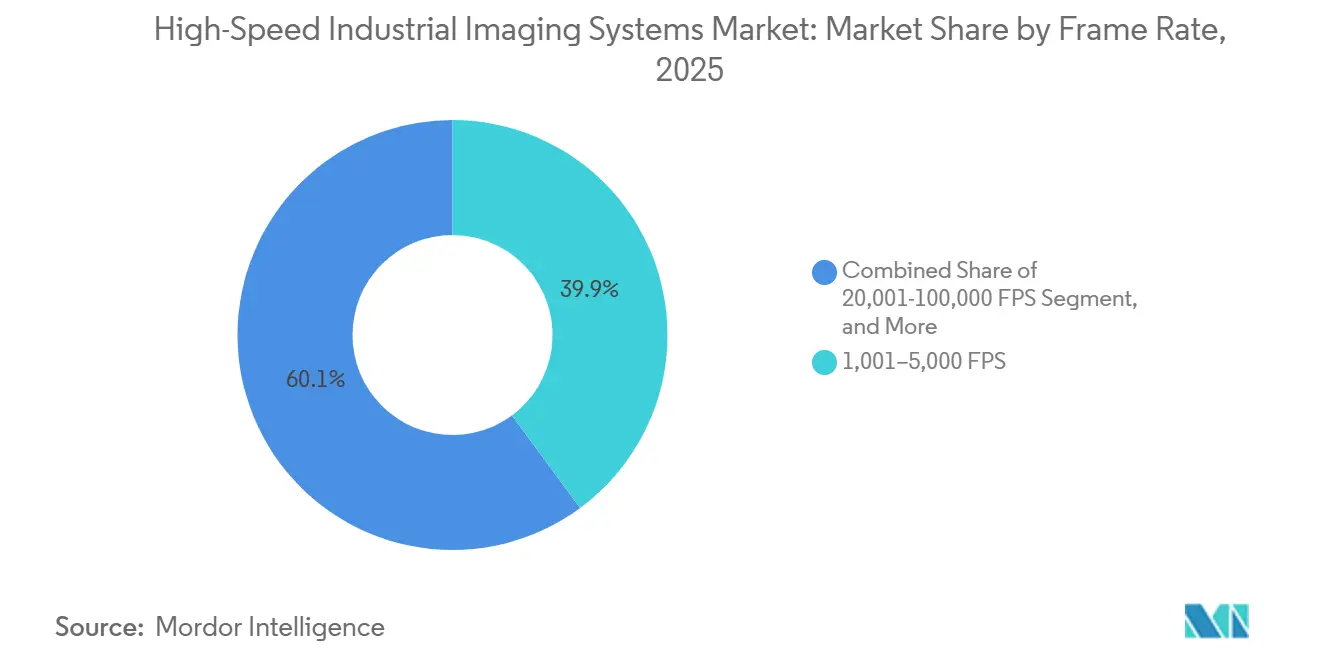
- Par cadence d'images, la plage 1 001-5 000 FPS a capturé 39,87 % du chiffre d'affaires en 2025, tandis que les caméras dépassant 100 000 FPS devraient se développer à un CAGR de 12,91 % jusqu'en 2031.
- Par spectre d'imagerie, les caméras à lumière visible détenaient 73,46 % du chiffre d'affaires en 2025, tandis que les caméras NIR et SWIR devraient se développer à un CAGR de 13,19 % jusqu'en 2031.
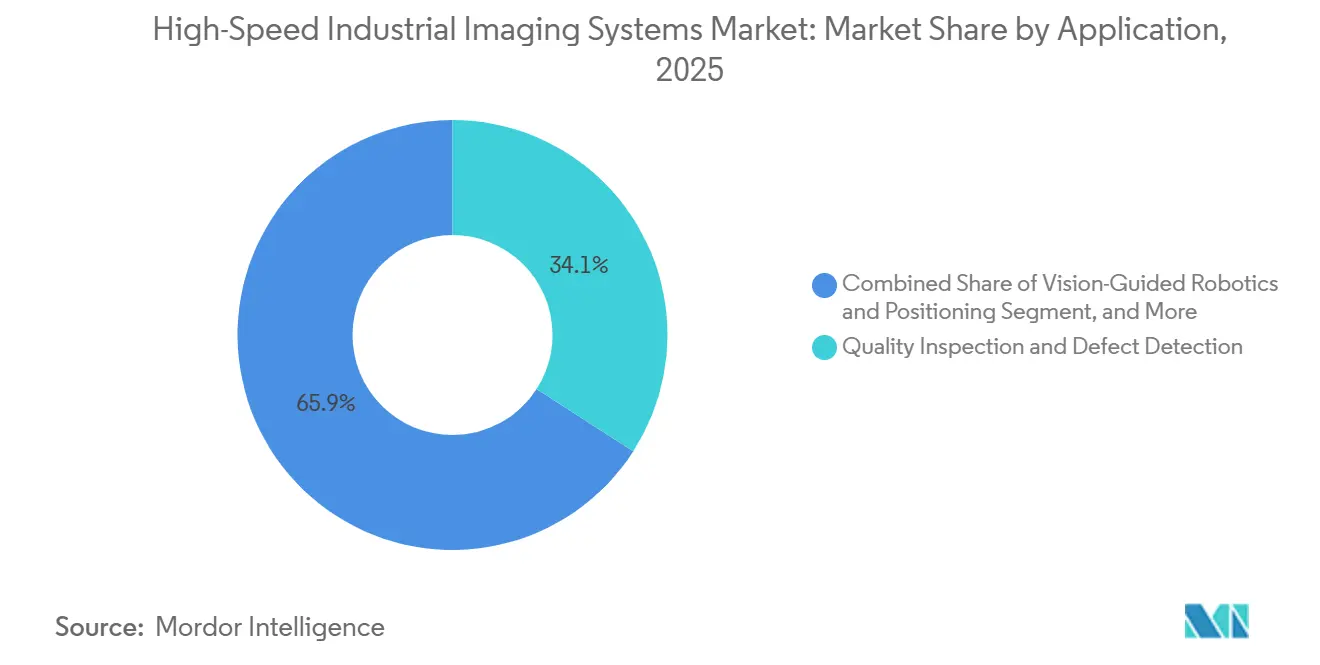
- Par application, l'inspection qualité et la détection de défauts représentaient 34,10 % du chiffre d'affaires en 2025, tandis que la robotique guidée par vision et le positionnement devraient progresser à un CAGR de 12,55 % jusqu'en 2031.
- Par secteur d'utilisation final, l'électronique et les semi-conducteurs représentaient 25,32 % du chiffre d'affaires en 2025, tandis que l'électronique et les semi-conducteurs devraient croître à un CAGR de 13,78 % jusqu'en 2031.
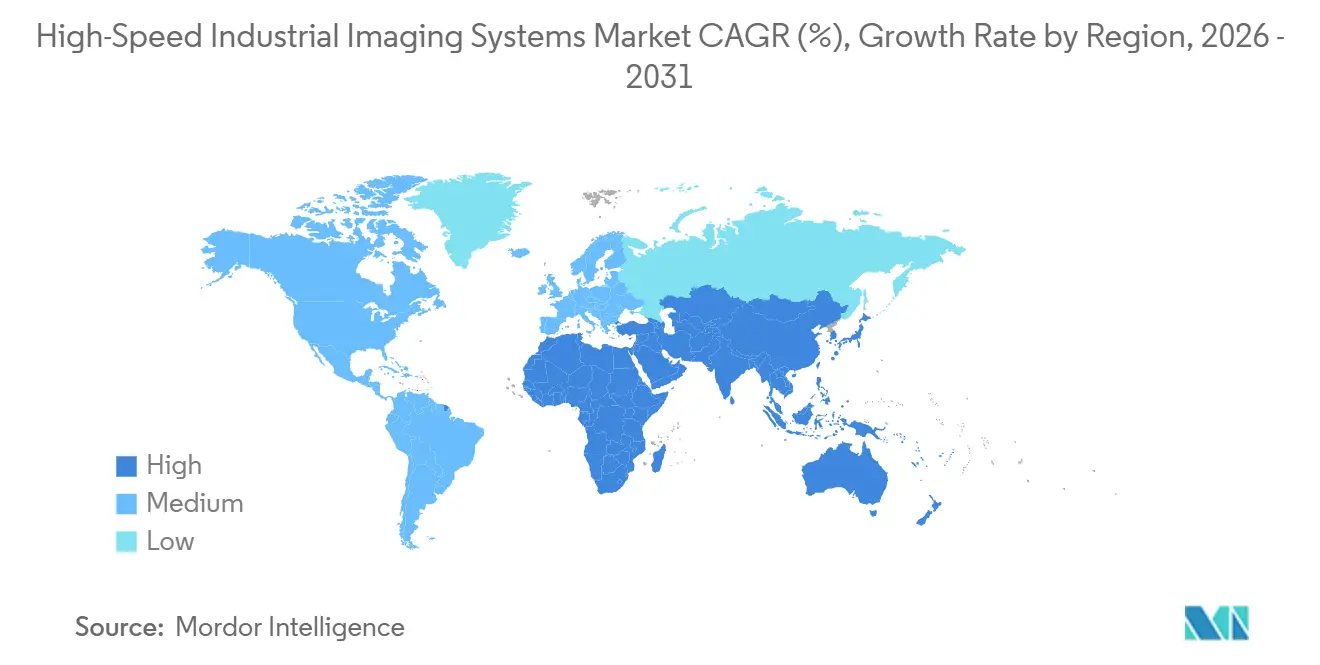
- Par géographie, l'Amérique du Nord détenait 31,23 % de la valeur du marché en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes d'imagerie industrielle à haute vitesse
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation des usines et inspection zéro défaut | +3.2% | Mondial | Court terme (≤ 2 ans) |
| L'IA en périphérie réduit les goulots d'étranglement liés aux données d'imagerie à haute vitesse | +2.5% | Mondial, avec des gains précoces en Amérique du Nord et en Asie de l'Est | Moyen terme (2-4 ans) |
| Intensité d'inspection des semi-conducteurs et des batteries de véhicules électriques | +2.0% | Cœur Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Les interfaces à haute bande passante permettent une résolution plus élevée à la vitesse de ligne | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Robotique guidée par vision et contrôle de processus en boucle fermée | +1.2% | Mondial, plus fort en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Demande d'imagerie à haute vitesse dans les jumeaux numériques de lignes de production | +0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Automatisation des usines et inspection zéro défaut
Les programmes zéro défaut ont fait des systèmes d'inspection à haute vitesse un élément central de la qualification des lignes de production dans les secteurs de l'automobile, de l'électronique et de la transformation alimentaire. Le marché des systèmes d'imagerie industrielle à haute vitesse en bénéficie car les fabricants utilisent ces systèmes pour identifier les défauts avant que les produits ne passent aux étapes ultérieures de la production. La norme ISO 26262 et la réglementation FDA 21 CFR Part 820 traitent les enregistrements d'inspection en cours de processus comme des preuves de conformité aux exigences de sécurité fonctionnelle et de qualité des dispositifs. Une étude de Scientific Reports de 2026 a révélé qu'une méthode d'acquisition d'images par rouleau magnétique a augmenté le débit d'inspection des boîtiers de batteries de 140 à 240 unités par minute tout en atteignant une précision de 99,6 %.[1]W. Yang, C. Huang, et P. Ji, "A Rapid Image Acquisition Method for External Defect Inspection of Battery Can," Scientific Reports, nature.com Ce résultat explique pourquoi les fournisseurs d'équipements se concentrent sur des systèmes qui améliorent à la fois le débit et la traçabilité. Une fois qu'une ligne est qualifiée avec une configuration d'imagerie particulière, les opérateurs préfèrent souvent les mises à niveau au sein de ce système installé plutôt qu'un remplacement de spécification inférieure.
L'IA en périphérie réduit les goulots d'étranglement liés aux données d'imagerie à haute vitesse
Le marché des systèmes d'imagerie industrielle à haute vitesse évolue vers le traitement en périphérie car la sortie des capteurs peut saturer les infrastructures de stockage et de réseau conventionnelles. Une caméra à balayage linéaire TDI de 8 kilopixels fonctionnant à 1 MHz peut générer des flux de données dépassant 8 To par heure. L'IA en périphérie exécute des modèles d'inspection dans la caméra ou un FPGA adjacent et filtre les images non pertinentes avant la transmission. Cognex a présenté l'In-Sight 3900 en mai 2026, doté d'un traitement Qualcomm DragonWing pour une inspection IA en temps réel sans PC hôte séparé. Cette conception peut réduire la latence et maintenir les images sensibles à l'intérieur du réseau de l'usine. Les outils de déploiement logiciel et les modèles d'inspection entraînés deviennent aussi importants que les spécifications des caméras.
Intensité d'inspection des semi-conducteurs et des batteries de véhicules électriques
La production de semi-conducteurs avancés nécessite des systèmes d'inspection capables de traiter de nombreuses images par seconde, car de petits défauts peuvent réduire le rendement des plaquettes. L'inspection des plaquettes, la vérification des interconnexions et l'emballage haute densité nécessitent tous une capture d'image stable à la vitesse de production. Teledyne DALSA a lancé la caméra TDI Linea HS2 8k en juin 2026 avec une cadence de ligne de 1 MHz et un capteur CMOS TDI à illumination par la face arrière pour les applications d'inspection en faible luminosité. La production de batteries pour véhicules électriques nécessite également l'inspection des cellules en pochette, prismatiques et cylindriques avant l'assemblage. Un article de la Conférence européenne sur les essais non destructifs de 2026 a décrit des scans complets de cellules cylindriques en quelques secondes à l'aide d'une source de rayons X à microfocus et d'un détecteur à comptage de photons à haute cadence d'images. Ce besoin soutient le marché des systèmes d'imagerie industrielle à haute vitesse car le coût des rappels de batteries peut dépasser le coût en capital de la détection de défauts en ligne.
Les interfaces à haute bande passante permettent une résolution plus élevée à la vitesse de ligne
Les nouvelles interfaces atténuent le compromis de longue date entre la résolution d'inspection et la vitesse de ligne. CoaXPress 2.0 prend en charge jusqu'à 12,5 Gbps par câble et jusqu'à 50 Gbps sur 4 voies dans le cadre de l'initiative de normalisation de la vision globale G3. Allied Vision a lancé les caméras fxo925 et fxo926 100 Gigabit Ethernet en juillet 2026 avec diffusion RDMA. Les caméras ont fourni une imagerie de 24,6 MP à jusqu'à 192 FPS et une imagerie de 12,4 MP à jusqu'à 339 FPS, respectivement. CoaXPress v3.0 devrait prolonger cette direction avec une cible de 25 Gbps par voie et une intégration fibre optique. Ces évolutions peuvent soutenir le marché des systèmes d'imagerie industrielle à haute vitesse en permettant aux intégrateurs de remplacer plusieurs caméras à bande passante plus étroite par moins de dispositifs à bande passante plus élevée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de spécialistes en intégration de vision industrielle | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Coûts élevés de traitement, de stockage et de refroidissement des données | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Fragmentation des interfaces et compatibilité avec les réseaux existants | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Contrôles à l'exportation des capteurs et retards de qualification de la chaîne d'approvisionnement | -0.6% | Asie-Pacifique, avec des retombées en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de spécialistes en intégration de vision industrielle
L'installation de systèmes d'imagerie à haute vitesse nécessite des connaissances en optique, en programmation embarquée, en logiciels de vision industrielle et en processus de fabrication. L'ensemble de compétences combinées prend du temps à développer et n'est pas largement disponible. La VDMA a identifié les pénuries de main-d'œuvre qualifiée comme l'une des principales contraintes pesant sur les investissements européens en automatisation en 2025. Les déploiements à haute vitesse nécessitent des réglages précis pour les déclencheurs, la synchronisation, les régions d'intérêt et les modèles d'IA en périphérie. La base de spécialistes disponibles est concentrée en Amérique du Nord, au Japon et en Allemagne. La pénurie peut laisser les fabricants avec du matériel performant qui n'est pas configuré pour atteindre le débit prévu, retardant les achats de systèmes d'imagerie industrielle à haute vitesse.
Coûts élevés de traitement, de stockage et de refroidissement des données
L'imagerie haute résolution à haute cadence d'images augmente les exigences en matière d'informatique, de réseau, de stockage et de gestion thermique. Ces coûts peuvent augmenter plus rapidement que le prix d'achat de la caméra à mesure que les cadences d'images augmentent. Teledyne DALSA identifie l'infrastructure de câbles optiques actifs Camera Link HS CX4 comme faisant partie des exigences système pour ses produits avancés à balayage linéaire. Les tampons embarqués dans la caméra peuvent prendre en charge la capture post-événement mais limitent les périodes d'enregistrement continu. Les SSD embarqués et le refroidissement associé ajoutent des exigences en matière d'alimentation et de conception du boîtier. Ces coûts peuvent ralentir l'adoption des systèmes d'imagerie industrielle à haute vitesse lorsque les capacités premium ne sont pas nécessaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par architecture de caméra : l'adoption du balayage linéaire progresse avec l'inspection en continu
Les caméras à balayage de surface représentaient 73,45 % de la part du marché des systèmes d'imagerie industrielle à haute vitesse en 2025. Leur large utilisation dans la vérification des plaquettes, l'inspection optique automatisée des circuits imprimés et l'inspection des blisters soutient leur base installée. Les systèmes à balayage de surface fonctionnent avec les configurations de cartes d'acquisition d'images CoaXPress 2.0 et GigE Vision établies. Les routines d'étalonnage existantes, les données d'entraînement et l'expérience des opérateurs peuvent augmenter le coût du changement d'architecture de caméra. Ces facteurs maintiennent l'importance des systèmes à balayage de surface dans l'inspection d'objets discrets.
Les caméras à balayage linéaire devraient croître à un CAGR de 12,35 % jusqu'en 2031. Elles sont adaptées à la production en continu telle que l'enduction d'électrodes lithium-ion, les films d'affichage flexibles et l'inspection des composites en fibre de carbone. Ces applications nécessitent une imagerie par balayage en peigne que les conceptions à balayage de surface ne peuvent pas fournir à un débit équivalent. Allied Vision a lancé la série FXO CXP-12 en mai 2026 dans un format 50×50 mm avec 4 canaux CoaXPress-12, Power-over-CXP et refroidissement sans ventilateur. À mesure que la production de substrats en continu se développe, le marché des systèmes d'imagerie industrielle à haute vitesse devrait voir les systèmes à balayage linéaire utilisés au-delà de leurs rôles traditionnels dans l'impression et le papier.


Par résolution : la plage 5-12 MP soutient le déploiement de l'IA en ligne
La plage 2-5 MP détenait 42,78 % du chiffre d'affaires en 2025. La plage a équilibré la taille des images et la cadence d'images dans les configurations CoaXPress et Camera Link établies. Elle reste appropriée pour de nombreux systèmes nécessitant une inspection fiable sans infrastructure de données étendue. La demande en dessous de 2 MP reste concentrée sur la surveillance de lignes existantes et la vérification de codes-barres. Les systèmes haute résolution au-dessus de 12 MP restent concentrés sur l'inspection complète des plaquettes et la métrologie exigeante des semi-conducteurs.
Le segment 5-12 MP devrait progresser à un CAGR de 13,21 % jusqu'en 2031. La plateforme Pregius S de Sony à obturateur global à illumination par la face arrière a pris en charge une imagerie de 12 MP et plus à 192 FPS ou plus sur 100 Gigabit Ethernet chez plusieurs fournisseurs de caméras. Cette performance permet un plus grand détail d'image tout en maintenant la vitesse de ligne. À cette résolution, l'IA embarquée peut identifier les caractéristiques de surface sans la charge de bande passante associée à des fichiers d'images beaucoup plus volumineux. La taille du marché des systèmes d'imagerie industrielle à haute vitesse pour les systèmes à résolution moyenne bénéficie de cet équilibre entre charge de données, coût et capacité de détection.
Par cadence d'images : les caméras ultra-haute vitesse entrent en production
Les caméras fonctionnant à 1 001-5 000 FPS ont capturé 39,87 % du chiffre d'affaires en 2025. Ce niveau prend en charge l'inspection électronique, l'inspection des blisters pharmaceutiques et la surveillance du formage des métaux. Il fournit la vitesse requise pour de nombreuses applications de production en volume sans créer les charges de stockage et de refroidissement les plus exigeantes. La plage est bien alignée avec les lignes de production construites autour de l'infrastructure CoaXPress 2.0 actuelle. Le niveau 250-1 000 FPS continue de soutenir les travaux d'inspection des aliments, des boissons et des étiquettes sur le marché des systèmes d'imagerie industrielle à haute vitesse.
Les caméras dépassant 100 000 FPS devraient se développer à un CAGR de 12,91 % jusqu'en 2031. Cette augmentation reflète une utilisation industrielle plus large d'une capacité qui était auparavant concentrée dans les laboratoires et les environnements de tests de collision. Le FASTCAM NOVA R5-4K de Photron, sorti en décembre 2025, a atteint 200 000 FPS à résolution réduite et une imagerie 4K UHD à 1 250 FPS.[2]Photron "FASTCAM NOVA R3-4K and R5-4K," photron.com La plage 5 001-20 000 FPS répond aux tests de composants automobiles, tandis que la plage 20 001-100 000 FPS sert à la caractérisation rapide des matériaux. Cette expansion élargit le marché des systèmes d'imagerie industrielle à haute vitesse dans les environnements de production et de test.

Par spectre d'imagerie : le NIR et le SWIR soutiennent l'inspection sous-surfacique
Les caméras à lumière visible représentaient 73,46 % du chiffre d'affaires spectral en 2025. Elles bénéficient de capteurs CMOS haute résolution largement disponibles et optimisés pour la plage de longueurs d'onde 400-700 nm. Les capteurs à base de silicium présentent également des coûts de fabrication inférieurs à ceux des matériaux semi-conducteurs composés III-V utilisés pour les détecteurs NIR et SWIR. La lumière visible reste suffisante pour de nombreuses tâches d'inspection de surface. Les systèmes UV, multispectraux, hyperspectraux et à rayons X répondent à des besoins spécialisés où l'imagerie visible ne peut pas identifier la condition pertinente.
Les caméras NIR et SWIR devraient croître à un CAGR de 13,19 % jusqu'en 2031. Ces systèmes peuvent fournir un contraste pour les enductions d'électrodes lithium-ion, la contamination des plaquettes de silicium et les substrats de circuits flexibles où les défauts ne sont pas visibles en surface. Teledyne DALSA a présenté la caméra hyperspectrale Kaleido SWIR en mai 2026 pour une inspection multi-longueurs d'onde à la vitesse de ligne. Ses applications déclarées comprennent la détection de contamination alimentaire, la vérification de la distribution des principes actifs pharmaceutiques et le tri des plastiques recyclés. Des mesures standardisées peuvent faciliter la qualification des fournisseurs pour les acheteurs pharmaceutiques et de semi-conducteurs et soutenir le marché des systèmes d'imagerie industrielle à haute vitesse.
Par application : la robotique guidée par vision élargit le contrôle de processus en temps réel
L'inspection qualité et la détection de défauts détenaient 34,10 % du chiffre d'affaires des applications en 2025. L'application a longtemps été la principale utilisation commerciale de la vision industrielle dans l'électronique, les produits pharmaceutiques et la production alimentaire. Elle est déjà largement installée, de sorte que la croissance dépend de plus en plus de mises à niveau vers des spécifications plus élevées. Des caméras plus rapides, une meilleure sensibilité en faible luminosité et des logiciels d'IA sont des éléments clés de ces mises à niveau. La mesure, la métrologie, l'identification, l'OCR et l'analyse du mouvement restent des applications établies sur le marché des systèmes d'imagerie industrielle à haute vitesse.
La robotique guidée par vision et le positionnement devraient croître à un CAGR de 12,55 % jusqu'en 2031. L'application intègre directement les informations visuelles dans les décisions d'assemblage robotique, de tri et de manutention des matériaux. Elle fait évoluer la demande de systèmes de caméras de l'identification des défauts après un processus à l'ajustement d'un processus pendant son fonctionnement. L'imagerie scientifique et spécialisée offre une voie technologique importante, car les capteurs TDI à illumination par la face arrière et les imageurs CMOS à un million de FPS entrent généralement dans les systèmes industriels après une validation initiale dans des environnements scientifiques. Cette voie soutient les mises à niveau des systèmes d'imagerie industrielle à haute vitesse dans la fabrication.
Par secteur d'utilisation final : la demande de l'électronique et des semi-conducteurs stimule la croissance
L'électronique et les semi-conducteurs représentaient 25,32 % du chiffre d'affaires en 2025 et devraient enregistrer le CAGR d'utilisation finale le plus élevé de 13,78 % jusqu'en 2031. La gestion du rendement des nœuds avancés, l'emballage hétérogène 3D et l'alignement de la mémoire à haute bande passante nécessitent une imagerie précise à la vitesse de production. Le segment nécessite un positionnement précis et une détection des défauts à mesure que les tolérances deviennent plus petites. La production automobile et de batteries pour véhicules électriques est une autre source importante de demande. Les fabricants pharmaceutiques et des sciences de la vie continuent d'investir dans la sérialisation et les contrôles d'intégrité du remplissage-finition pour répondre aux exigences de qualité.
Les producteurs de produits alimentaires et de boissons utilisent principalement des caméras à haute vitesse pour la détection de corps étrangers et la vérification des étiquettes. La logistique et l'entreposage sont des domaines émergents car les vitesses de tri robotique peuvent dépasser les capacités des caméras à cadence d'images standard. Les vitesses élevées des convoyeurs nécessitent une lecture précise des étiquettes et l'identification des articles mal emballés. Le secteur des systèmes d'imagerie industrielle à haute vitesse sert ces secteurs verticaux avec différentes combinaisons de cadence d'images, de résolution, de spectre et de logiciels. Cette diversité encourage les fournisseurs à proposer des systèmes pouvant être adaptés aux processus de production individuels.
Analyse géographique
L'Amérique du Nord détenait 31,23 % du chiffre d'affaires régional en 2025. Le marché des systèmes d'imagerie industrielle à haute vitesse bénéficie de la fabrication de semi-conducteurs, des services d'intégration de vision industrielle établis et des activités de recherche en défense et aérospatiale dans la région. Les États-Unis avaient la plus grande base d'utilisateurs finaux, comprenant des fabricants d'équipements pour semi-conducteurs, des fournisseurs automobiles et des contractants aérospatiaux. Cognex a déclaré un chiffre d'affaires de 268 millions USD au premier trimestre 2026, en hausse de 24 % d'une année sur l'autre, porté par la demande dans les secteurs de la logistique, des semi-conducteurs, de l'électronique et de l'emballage. Le Canada et le Mexique contribuent via les chaînes d'approvisionnement automobiles, tandis que le Canada soutient également l'imagerie spécialisée grâce à son activité en photonique.
Le marché européen des systèmes d'imagerie industrielle à haute vitesse est soutenu par la base automobile et de machines spéciales de l'Allemagne. La VDMA a signalé une facturation stable en 2025 pour les composants de vision malgré des conditions industrielles plus faibles. Basler a déclaré un chiffre d'affaires 2025 de 224,5 millions EUR (244,7 millions USD), en hausse de 22 %, la région EMEA représentant 32 % des ventes.[3]Basler AG "Annual Report 2025," baslerweb.com. Le Royaume-Uni soutient la demande via l'emballage pharmaceutique et les tests de composites aérospatiaux, tandis que la France et l'Italie ajoutent de la demande provenant de la transformation alimentaire, de l'authentification de produits de luxe et de l'assemblage de véhicules spéciaux. Les fournisseurs européens participent au développement des normes CoaXPress, ce qui peut accélérer la qualification régionale des produits.
Le marché des systèmes d'imagerie industrielle à haute vitesse en Asie-Pacifique devrait croître à un CAGR de 12,95 % jusqu'en 2031. L'agenda d'autosuffisance en semi-conducteurs de la Chine soutient la demande intérieure, et SinceVision a présenté la série SH8 en juin 2026 avec un maximum déclaré de 1 100 000 FPS et une efficacité quantique vérifiée EMVA 1288 d'au moins 85 %. Les investissements de la Corée du Sud dans la DRAM et la NAND, la base d'optique de précision du Japon incluant le FASTCAM NOVA R-4K de Photron, et le programme d'incitation lié à la production de l'Inde soutiennent plusieurs centres de demande. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones de demande plus modestes, avec l'assemblage automobile au Brésil, les programmes d'automatisation industrielle du Golfe et le traitement minier et alimentaire africain créant des opportunités précoces.

Paysage concurrentiel
Le marché des systèmes d'imagerie industrielle à haute vitesse est modérément concentré dans le segment de performance premium. Photron dispose de positions construites sur des architectures propriétaires de capteurs et de circuits de lecture. Basler, Allied Vision, Emergent Vision Technologies, JAI et XIMEA se font concurrence sur l'ensemble du marché intermédiaire en termes de choix de capteurs, d'options d'interface et de support logiciel. Cette structure rend le marché plus concurrentiel en dehors des applications haute performance spécialisées. Les fournisseurs établis conservent un avantage là où les clients exigent une intégration éprouvée et de longs cycles de support produit.
Cognex a lancé les plateformes de vision IA In-Sight 6900 et In-Sight 3900 au premier trimestre 2026, reflétant une évolution vers le traitement IA embarqué et les outils logiciels déployables. Le portefeuille de Teledyne comprend DALSA, FLIR IIS, Lumenera et la conception de capteurs e2v, ce qui soutient le développement dans les composants d'imagerie connexes. Basler a acquis une participation de 76 % dans Alpha TechSys Automation en Inde en 2025 pour élargir l'accès direct à une base de fabrication électronique en croissance. L'acquisition s'aligne sur l'approche Fournisseur Gamme Complète de Basler, qui combine caméras, objectifs, équipements de traitement, câbles et logiciels. Sur le marché des systèmes d'imagerie industrielle à haute vitesse, ces mouvements peuvent réduire la dépendance des clients vis-à-vis de fournisseurs de composants séparés.
Le marché des systèmes d'imagerie industrielle à haute vitesse présente des opportunités dans les combinaisons logicielles et matérielles qui réduisent la complexité d'intégration. Les bibliothèques d'inspection embarquées et les outils de gestion de modèles d'IA peuvent réduire l'effort spécialisé nécessaire aux fabricants de taille moyenne qui ne peuvent pas maintenir des équipes d'ingénierie vision dédiées. Les fournisseurs émergents renforcent leur crédibilité grâce à des tests de performance standardisés, et la caméra Gemini 8K TDI-sCMOS de Tucsen a introduit une interface Chip-on-Flex de 100 Gbps pour l'inspection avancée des semi-conducteurs en mars 2025.[4]Tucsen Photonics "Tucsen Launches Gemini 8K TDI-sCMOS Camera for Nanoscale Inspection," tucsen.com. La concurrence devrait rester la plus forte dans les systèmes où les normes internationales rendent les comparaisons de performances plus claires.
Leaders du secteur des systèmes d'imagerie industrielle à haute vitesse
Photron Ltd.
nac Image Technology Inc.
Optronis GmbH
Excelitas Technologies
Fastec Imaging Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Teledyne DALSA a lancé le Falcon4-CLHS M8200-Scientific, une caméra à balayage de surface de 67 mégapixels construite sur le capteur CMOS Teledyne e2v Emerald 67M, offrant un bruit de lecture de 3 e⁻, une efficacité quantique de 70 % à 550 nm et une plage dynamique allant jusqu'à 64 dB. La caméra cible l'imagerie de lames entières, la génomique et l'omique spatiale dans les sciences de la vie, élargissant la portée de Teledyne dans les secteurs d'imagerie scientifique aux exigences adjacentes à l'inspection.
- Juillet 2026 : Allied Vision a lancé les caméras fxo925x100GigE et fxo926x100GigE, positionnant l'entreprise parmi les premiers fournisseurs de vision industrielle à proposer des caméras à balayage de surface 100 Gigabit Ethernet en production. Alimentées par les capteurs Sony Pregius S IMX925 et IMX926 avec diffusion RDMA, les caméras offrent une imagerie de 24,6 MP et 12,4 MP à jusqu'à 192 FPS et 339 FPS respectivement, ciblant l'inspection AOI 2D et 3D des semi-conducteurs et l'inspection électronique à haut débit.
- Juin 2026 : Teledyne DALSA a annoncé la caméra TDI Linea HS2 8k, le dernier ajout à sa famille de balayage linéaire à intégration à décalage temporel à illumination par la face arrière à 1 MHz. Conçue pour l'inspection des plaquettes de semi-conducteurs et des interconnexions haute densité en faible luminosité, la caméra dispose de connecteurs de câbles optiques actifs Camera Link HS CX4 et de modes de réseau TDI configurables.
- Mai 2026 : Teledyne DALSA a présenté Kaleido, une caméra hyperspectrale SWIR pour l'inspection industrielle à haute vitesse. Le système permet une imagerie multi-longueurs d'onde simultanée à des vitesses de balayage linéaire pour la détection de contamination alimentaire, la vérification de la distribution des principes actifs pharmaceutiques et l'identification des plastiques recyclés.


Périmètre du rapport mondial sur le marché des systèmes d'imagerie industrielle à haute vitesse
Le marché des systèmes d'imagerie industrielle à haute vitesse englobe les solutions d'imagerie qui capturent, traitent et analysent des objets et des processus en mouvement rapide dans des environnements industriels. Ces systèmes comprennent généralement des caméras à haute vitesse, des capteurs, des éclairages, des objectifs, du matériel d'acquisition d'images et des logiciels utilisés pour l'inspection, le contrôle qualité, la surveillance des processus, l'analyse du mouvement et la maintenance prédictive.
Le rapport sur le marché des systèmes d'imagerie industrielle à haute vitesse est segmenté par architecture de caméra (caméras à balayage de surface et caméras à balayage linéaire), résolution (moins de 2 MP, 2-5 MP, 5-12 MP et plus de 12 MP), cadence d'images (250-1 000 FPS, 1 001-5 000 FPS, 5 001-20 000 FPS, 20 001-100 000 FPS et plus de 100 000 FPS), spectre d'imagerie (lumière visible, proche infrarouge (NIR) et infrarouge à ondes courtes (SWIR), infrarouge à ondes moyennes et longues (MWIR/LWIR), ultraviolet (UV) et autres spectres d'imagerie), application (inspection qualité et détection de défauts, mesure et métrologie, identification, OCR et traçabilité, robotique guidée par vision et positionnement, analyse du mouvement et surveillance des processus, et imagerie scientifique, R&D et spécialisée), secteur d'utilisation final (électronique et semi-conducteurs, automobile et batteries de véhicules électriques, alimentation et boissons, pharmaceutique et sciences de la vie, aérospatiale et défense, logistique et entreposage, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras à balayage de surface |
| Caméras à balayage linéaire |
| Moins de 2 MP |
| 2-5 MP |
| 5-12 MP |
| Plus de 12 MP |
| 250-1 000 FPS |
| 1 001-5 000 FPS |
| 5 001-20 000 FPS |
| 20 001-100 000 FPS |
| Plus de 100 000 FPS |
| Lumière visible |
| Proche infrarouge (NIR) et infrarouge à ondes courtes (SWIR) |
| Infrarouge à ondes moyennes et longues (MWIR/LWIR) |
| Ultraviolet (UV) |
| Autres spectres d'imagerie |
| Inspection qualité et détection de défauts |
| Mesure et métrologie |
| Identification, OCR et traçabilité |
| Robotique guidée par vision et positionnement |
| Analyse du mouvement et surveillance des processus |
| Imagerie scientifique, R&D et spécialisée |
| Électronique et semi-conducteurs |
| Automobile et batteries de véhicules électriques |
| Alimentation et boissons |
| Pharmaceutique et sciences de la vie |
| Aérospatiale et défense |
| Logistique et entreposage |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par architecture de caméra | Caméras à balayage de surface | |
| Caméras à balayage linéaire | ||
| Par résolution | Moins de 2 MP | |
| 2-5 MP | ||
| 5-12 MP | ||
| Plus de 12 MP | ||
| Par cadence d'images | 250-1 000 FPS | |
| 1 001-5 000 FPS | ||
| 5 001-20 000 FPS | ||
| 20 001-100 000 FPS | ||
| Plus de 100 000 FPS | ||
| Par spectre d'imagerie | Lumière visible | |
| Proche infrarouge (NIR) et infrarouge à ondes courtes (SWIR) | ||
| Infrarouge à ondes moyennes et longues (MWIR/LWIR) | ||
| Ultraviolet (UV) | ||
| Autres spectres d'imagerie | ||
| Par application | Inspection qualité et détection de défauts | |
| Mesure et métrologie | ||
| Identification, OCR et traçabilité | ||
| Robotique guidée par vision et positionnement | ||
| Analyse du mouvement et surveillance des processus | ||
| Imagerie scientifique, R&D et spécialisée | ||
| Par secteur d'utilisation final | Électronique et semi-conducteurs | |
| Automobile et batteries de véhicules électriques | ||
| Alimentation et boissons | ||
| Pharmaceutique et sciences de la vie | ||
| Aérospatiale et défense | ||
| Logistique et entreposage | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'imagerie industrielle à haute vitesse ?
Le marché devrait augmenter de 517,84 millions USD en 2026 à 886,05 millions USD d'ici 2031, à un CAGR de 11,34 %.
Qu'est-ce qui stimule la demande de systèmes d'imagerie industrielle à haute vitesse ?
Les exigences de production zéro défaut, l'inspection des semi-conducteurs, les contrôles de qualité des batteries de véhicules électriques et le contrôle automatisé des processus soutiennent la demande.
Quelle architecture de caméra connaît la croissance la plus rapide ?
Les caméras à balayage linéaire devraient croître à un CAGR de 12,35 % jusqu'en 2031 car elles prennent en charge l'inspection en continu.
Quel spectre d'imagerie se développe le plus rapidement ?
Les caméras NIR et SWIR devraient se développer à un CAGR de 13,19 % jusqu'en 2031 pour les applications nécessitant un contraste sous-surfacique.
Quel secteur d'utilisation final présente la croissance projetée la plus élevée ?
L'électronique et les semi-conducteurs devraient croître à un CAGR de 13,78 % jusqu'en 2031.
Qu'est-ce qui limite l'adoption plus large des systèmes d'imagerie à haute vitesse ?
Les principales contraintes sont le manque de spécialistes en intégration, les coûts élevés de stockage et de refroidissement, les interfaces incompatibles et les retards de qualification de la chaîne d'approvisionnement.
Dernière mise à jour de la page le:



