
Tamanho e Participação do Mercado de Metais de Base de Alta Pureza
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 385.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 495.92 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.14 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Metais de Base de Alta Pureza por Mordor Intelligence
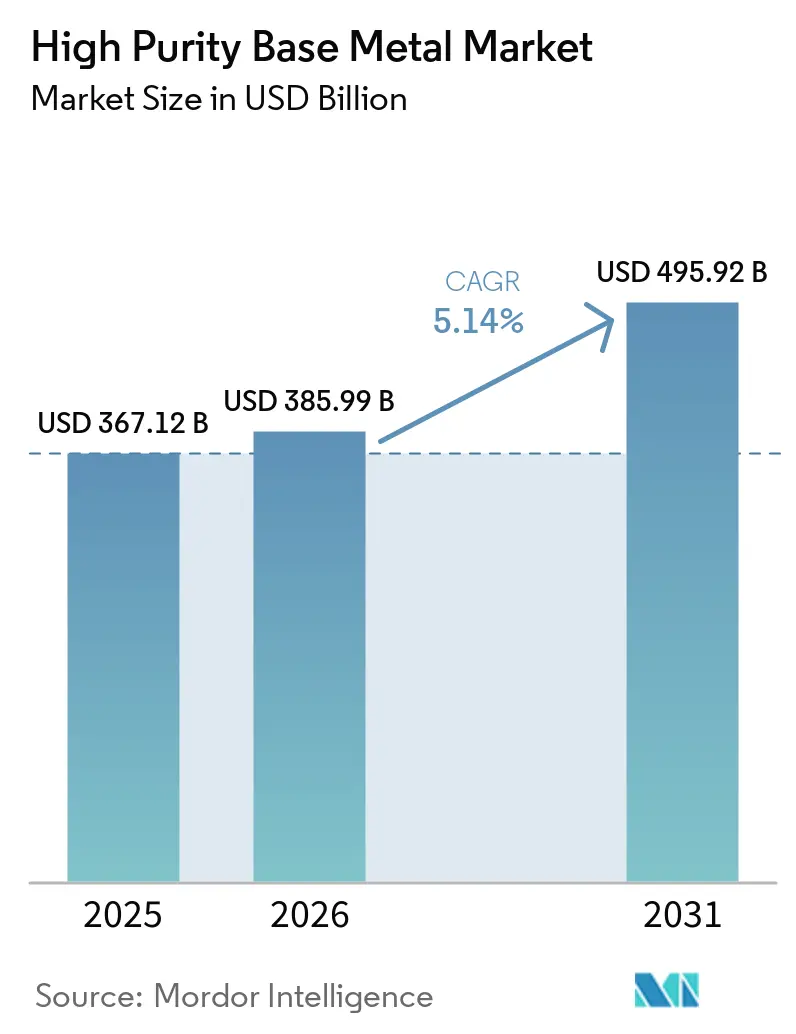
O tamanho do Mercado de Metais de Base de Alta Pureza foi avaliado em 367,12 bilhões de USD em 2025 e estima-se que cresça de 385,99 bilhões de USD em 2026 para atingir 495,92 bilhões de USD até 2031, a um CAGR de 5,14% durante o período de previsão (2026-2031). A demanda está cada vez mais vinculada à fabricação de semicondutores, produção de baterias, redes de energia e sistemas aeroespaciais que necessitam de composição de material rigorosamente controlada. Requisitos de pureza mais elevados tornam a qualificação, a rastreabilidade e a capacidade de refino consistente mais importantes do que a produção em escala de commodities. Os produtores estão respondendo por meio de investimentos em refino regional, reciclagem e acordos de fornecimento de longo prazo com fabricantes a jusante. Isso cria oportunidades para fornecedores que conseguem atender a requisitos de qualidade documentados enquanto gerenciam o uso de energia e o risco de matéria-prima. O mercado de metais de base de alta pureza permanece exposto a altos custos de conversão e capacidades especializadas concentradas, o que pode atrasar o novo fornecimento mesmo quando a demanda está em crescimento.
Principais Conclusões do Relatório
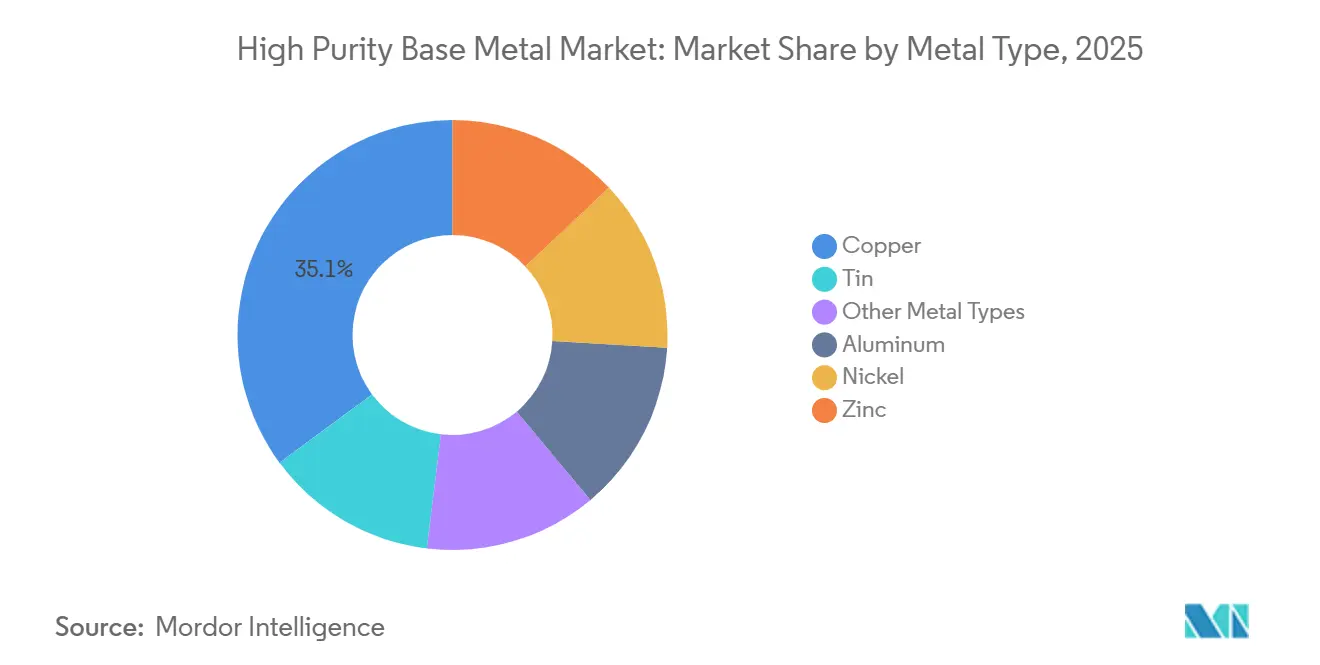
- Por tipo de metal, o cobre detinha 35,13% da participação do mercado de metais de base de alta pureza em 2025, enquanto o alumínio deve avançar a um CAGR de 5,64% até 2031.
- Por nível de pureza, a pureza superior a 99,99% detinha 55,67% da participação do mercado de metais de base de alta pureza em 2025 e deve avançar a um CAGR de 5,77% até 2031.
- Por forma, os lingotes detinham 42,82% da participação do mercado de metais de base de alta pureza em 2025, enquanto os fios devem avançar a um CAGR de 5,58% até 2031.
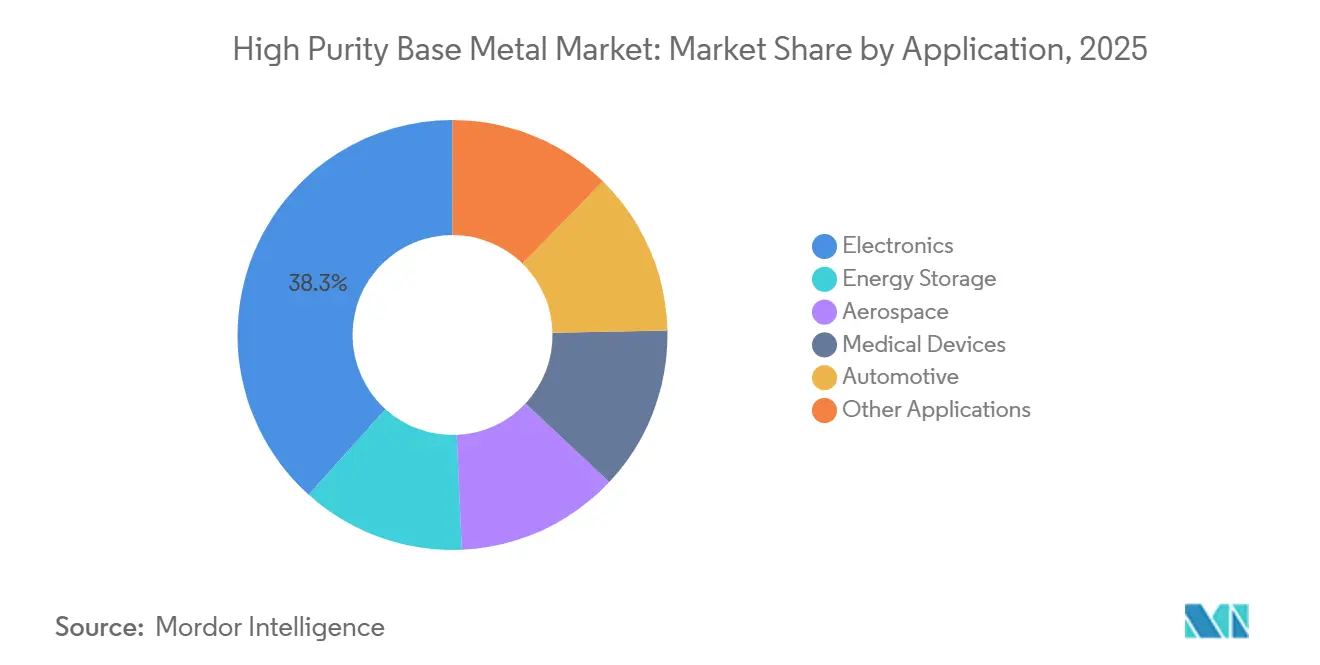
- Por aplicação, os eletrônicos detinham 38,34% da participação do mercado de metais de base de alta pureza em 2025, enquanto o setor aeroespacial deve avançar a um CAGR de 6,06% até 2031.
- Por geografia, a Ásia-Pacífico detinha 38,36% da participação do mercado de metais de base de alta pureza em 2025 e deve avançar a um CAGR de 5,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Metais de Base de Alta Pureza
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Expansão de Semicondutores e Eletrônicos Avançados | +1.8% | Global; intensidade central na APAC (Japão, Coreia do Sul, Taiwan, China) e clusters de fabricação em expansão na América do Norte sob o CHIPS Act | Médio prazo (2 a 4 anos) |
| Eletrificação e Hardware de Energia de Alta Tensão | +1.5% | Global; América do Norte e Europa para modernização da rede elétrica; APAC para fabricação de baterias para veículos elétricos e eletrônica de potência | Longo prazo (≥4 anos) |
| Demanda de Qualificação por Metal Rastreável e Pronto para Aplicação | +0.9% | América do Norte, Europa e Japão (centros de qualificação de fabricantes de equipamentos originais aeroespaciais); Coreia do Sul e Taiwan (semicondutores) | Médio prazo (2 a 4 anos) |
| Localização do Refino e Investimento em Segurança de Fornecimento | +0.7% | América do Norte (CHIPS Act, Lei de Redução da Inflação), Europa (Lei de Matérias-Primas Críticas da UE), Índia | Longo prazo (≥4 anos) |
| Recuperação Circular de Resíduos Eletrônicos, Massa Negra e Sucata de Processo | +0.5% | Europa e América do Norte (mandato regulatório); China (dois terços do crescimento da capacidade de reciclagem de baterias desde 2020) | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Semicondutores e Eletrônicos Avançados
Chips lógicos avançando para 2 nanômetros e abaixo requerem materiais de cobre com níveis de pureza de 6N ou superior para alvos de pulverização catódica e precursores de deposição química a vapor. Em nós abaixo de 3 nanômetros, a contaminação por traços pode aumentar a resistividade e reduzir os rendimentos de fabricação. A JX Advanced Metals Corporation iniciou a produção em massa de compostos de molibdênio de alta pureza para deposição química a vapor e deposição de camada atômica em seu Escritório de Ibaraki em março de 2026. Os materiais são destinados a aplicações de NAND 3D, memória de alta largura de banda e lógica avançada. A nova linha demonstra como a demanda de fabricação avançada está se expandindo além do cobre para materiais de deposição especializados. O mercado de metais de base de alta pureza se beneficia quando a embalagem avançada e a integração heterogênea exigem que mais fornecedores atendam aos mesmos padrões de pureza e qualificação.
Eletrificação e Hardware de Energia de Alta Tensão
O alumínio e o cobre de alta pureza suportam veículos elétricos, armazenamento de energia em escala de rede e transmissão de energia a longa distância. Os sistemas de cabos e os coletores de corrente de baterias precisam de baixos níveis de impurezas para limitar as perdas resistivas e manter a estabilidade eletroquímica durante ciclos repetidos de carga. A Norsk Hydro ASA confirmou um investimento de NOK 1,65 bilhão (aproximadamente 154 milhões de USD) em uma fundição de vergalhão de fio de 110.000 toneladas métricas por ano em Karmøy durante 2025. A produção deve começar no início de 2028 e atenderá à infraestrutura elétrica europeia. Em 2026, a Norsk Hydro ASA assinou um acordo de cinco anos com a Nexans para 85.000 toneladas métricas de vergalhão de fio de alumínio de baixo carbono até 2030. Esses compromissos mostram que projetos de infraestrutura com ciclos de aquisição de materiais de vários anos sustentam o mercado de metais de base de alta pureza.
Demanda de Qualificação por Metal Rastreável e Pronto para Aplicação
Compradores de semicondutores e aeroespacial exigem rastreabilidade desde a origem da mina até o refino, conformação e certificação de composição. A Norma Europeia EN 6118:2025 abrange revestimentos de deposição de vapor de íons de alumínio puro para fixadores aeroespaciais e exige qualificação de processo, documentação de lote e aprovação de fornecedor. Esses requisitos tornam o controle de processo documentado parte da especificação do produto. Fornecedores estabelecidos podem manter alavancagem de preços porque os clientes enfrentam trabalho de validação antes de mudar as fontes de material. O mercado de metais de base de alta pureza, portanto, recompensa refinadores com histórico de qualidade repetível e aprovações específicas para cada aplicação. Essa barreira é particularmente relevante onde uma mudança de material pode afetar a confiabilidade dos componentes ou os rendimentos de produção.
Localização do Refino e Investimento em Segurança de Fornecimento
As políticas de segurança de fornecimento estão incentivando investimentos em refinarias fora dos corredores de fornecimento estabelecidos no Leste Asiático. O Departamento de Comércio dos EUA concedeu 210 milhões de USD em financiamento do CHIPS and Science Act à Crucible Metals, LLC em dezembro de 2025 para uma instalação planejada de 6,6 bilhões de USD em Clarksville, Tennessee[1]Departamento de Comércio dos EUA, "Department of Commerce Awards CHIPS Incentives to a Subsidiary of Korea Zinc," Instituto Nacional de Padrões e Tecnologia, nist.gov. Espera-se que o local produza 540.000 toneladas métricas por ano em 13 minerais críticos e estratégicos, incluindo cobre, gálio e índio, até 2029. Tais programas conectam a política industrial à capacidade de processamento doméstico. O mercado de metais de base de alta pureza pode se beneficiar de mais opções de fornecimento regional, embora grandes projetos possam adicionar capacidade de grau intermediário antes de atender às especificações mais rigorosas. Refinadores com acesso local a matéria-prima e sistemas de qualidade robustos estão melhor posicionados para se beneficiar deste ciclo de investimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Refino de Alta Intensidade Energética e Alto Custo de Conversão | -1.2% | Global; mais agudo na Europa Ocidental e América do Norte, onde as tarifas de energia industrial são proibitivamente altas em relação aos benchmarks asiáticos e do Oriente Médio | Longo prazo (≥4 anos) |
| Longos Ciclos de Qualificação e Requalificação de Clientes | -0.8% | América do Norte e Europa (cadeias de qualificação de fabricantes de equipamentos originais aeroespaciais, médicos e de semicondutores); repercussão global onde o novo fornecimento visa esses mercados | Médio prazo (2 a 4 anos) |
| Fornecimento Concentrado de Matéria-Prima, Equipamentos e Capacidades Especializadas | -0.6% | Global; maior exposição em regiões sem operações de mineração doméstica, fabricantes de equipamentos de refino por zona e expertise em processos metalúrgicos | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Refino de Alta Intensidade Energética e Alto Custo de Conversão
A produção de graus 4N, 5N e 6N requer refino eletrolítico em múltiplos estágios, fusão por zona ou destilação a vácuo. Esses processos têm altas necessidades energéticas que são difíceis de reduzir sem alterar a rota de produção. Uma pesquisa publicada na Energy Conversion and Management em 2026 constatou que a eletrificação avançada, incluindo bombas de calor de alta temperatura, pode reduzir as emissões de gases de efeito estufa do refino de bauxita em até 33%. O estudo também observou que esses sistemas requerem investimento inicial substancial. Tarifas de energia elevadas podem limitar a viabilidade econômica de nova capacidade próxima aos principais centros de demanda. O mercado de metais de base de alta pureza deve, portanto, equilibrar os objetivos de segurança de fornecimento local com uma estrutura de custo de refino que permanece sensível aos preços de eletricidade.
Fornecimento Concentrado de Matéria-Prima, Equipamentos e Capacidades Especializadas
O refino de alta pureza depende de equipamentos especializados, matéria-prima confiável e equipes metalúrgicas treinadas. Essas capacidades estão concentradas em um número limitado de locais de mineração, processamento e equipamentos. A Agência Internacional de Energia relatou que a participação combinada dos 3 principais países mineradores de minerais-chave para energia aumentou de 73% em 2020 para 77% em 2024[2]Agência Internacional de Energia, "Global Critical Minerals Outlook 2025," Agência Internacional de Energia, iea.org. Essa concentração pode afetar o acesso a matérias-primas adequadas para refinadores regionais. Novas instalações também precisam de tempo para estabelecer o conhecimento operacional necessário para a produção repetível de ultra alta pureza. O mercado de metais de base de alta pureza permanece vulnerável quando perturbações afetam um grupo restrito de fornecedores qualificados de matéria-prima ou equipamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Metal: O Cobre Ancora a Receita Enquanto o Alumínio Ganha Terreno
O cobre detinha 35,13% da receita do mercado de metais de base de alta pureza em 2025, sustentado por interconexões de semicondutores, caminhos térmicos e arquiteturas de circuitos de alta frequência. Em nós abaixo de 3 nanômetros, as interconexões de cobre precisam de limites de impurezas abaixo de 0,0001%, o que restringe a aquisição de ponta a fornecedores de grau 6N. Esse requisito torna a qualidade do cobre um fator direto na produção de fabricação, em vez de um insumo de material rotineiro. O níquel suporta superligas para motores a jato e materiais de cátodo de níquel manganês cobalto e níquel cobalto alumínio. O zinco e o estanho servem a usos de soldagem de precisão e galvanoplastia eletrônica, onde a consistência do material permanece importante.
O alumínio deve avançar a um CAGR de 5,64% até 2031, impulsionado por coletores de corrente de baterias para veículos elétricos e alvos de pulverização catódica para semicondutores. Ele também serve a condutores compactos e equipamentos de energia, onde tanto a condutividade quanto o peso influenciam o design dos componentes. A embalagem de semicondutores aumenta a importância dos graus de alumínio entre 4N e 6N. A produção de menor pureza não pode substituir esses usos porque os limites de impurezas são definidos nas especificações de material do cliente. O setor de metais de base de alta pureza está vendo o alumínio ganhar importância ao lado do cobre em aplicações eletricamente intensivas.


Por Nível de Pureza: Pureza Superior a 99,99% Define o Padrão do Mercado
A pureza superior a 99,99% detinha 55,67% do tamanho do mercado de metais de base de alta pureza em 2025 e deve avançar a um CAGR de 5,77% até 2031. Estruturas de semicondutores avançadas, memória de alta largura de banda e componentes de baterias mais recentes requerem limites de impurezas mais rigorosos. Uma revisão de 2025 constatou que impurezas em traços podem reduzir as propriedades mecânicas, a resistência à corrosão e a estabilidade a longo prazo em usos aeroespaciais e de microeletrônica. Cada aplicação depende de desempenho de material estável e repetível em lotes de produção. Fornecedores com saídas confiáveis de 5N e 6N podem atender a usos onde a qualificação é obrigatória.
Os graus de pureza inferior a 99,99% permanecem relevantes para condutores elétricos, fundições automotivas e revestimentos anticorrosão, onde as especificações aceitam mais impurezas em traços. Os trens de força elétricos e os equipamentos de rede estão, no entanto, elevando os requisitos de pureza em alguns usos. Isso move mais valor em direção a graus mais elevados, mantendo um papel para produtos de menor pureza. O mercado de metais de base de alta pureza está cada vez mais diferenciado pelo nível de contaminação que um uso final pode aceitar.
Por Forma: Lingotes Lideram, Fios Aceleram ao Lado da Eletrificação
Os lingotes detinham 42,82% do tamanho do mercado de metais de base de alta pureza em 2025 porque são o principal insumo comercializado para laminação de folhas, trefilação de fios, atomização de pós e fabricação de alvos de pulverização catódica. Os processadores a jusante frequentemente utilizam lingotes de composição verificada e realizam a conversão em suas próprias instalações. Isso reduz o risco de contaminação durante o manuseio e permite que os clientes alinhem a conversão com as especificações internas. Os lingotes atendem a aplicações de eletrônicos, energia e processamento industrial. Sua ampla compatibilidade preserva sua importância no mercado de metais de base de alta pureza.
Os fios devem avançar a um CAGR de 5,58% até 2031, à medida que o investimento em redes elétricas e a embalagem avançada de semicondutores se expandem. A Norsk Hydro ASA concordou em fornecer à NKT 274.000 toneladas métricas de vergalhão de fio de alumínio de baixo carbono de 2026 a 2033. Seu acordo com a Nexans fornece mais 85.000 toneladas métricas de 2026 a 2030. As folhas suportam coletores de corrente de cátodo de bateria, enquanto os pós são usados na fabricação aditiva aeroespacial. Vergalhões especiais, pellets e formas personalizadas atendem a requisitos de pesquisa, catálise e deposição de filme fino.
Por Aplicação: Eletrônicos Mantém Dominância Enquanto Aeroespacial Supera
Os eletrônicos detinham 38,34% da participação do mercado de metais de base de alta pureza em 2025, sustentados pela fabricação de semicondutores, hardware 5G e redes de energia de data centers. A aplicação utiliza cobre de alta pureza em interconexões e materiais especializados em processos de deposição e embalagem. A produção de eletrônicos também requer rastreabilidade em lotes de material e repetibilidade durante a fabricação. O mercado de metais de base de alta pureza suporta essa demanda por meio de fornecimento de material qualificado e documentação de processo. O investimento em nós avançados aumenta a demanda por materiais de deposição com composição rigorosamente controlada.
O setor aeroespacial deve avançar a um CAGR de 6,06% até 2031, sustentado por ligas de alumínio-lítio, superligas de níquel de alta pureza e revestimentos depositados com precisão. A EN 6118:2025 exige qualificação de processo documentada para revestimentos de deposição de vapor de íons de alumínio puro usados em fixadores aeroespaciais. Os sistemas aeroespaciais e de defesa utilizam cobre e níquel de alta pureza em aviônica e eletrônica de orientação. Os dispositivos médicos requerem materiais controlados para implantes e instrumentos de diagnóstico. A demanda automotiva e de armazenamento de energia está concentrada em coletores de corrente, barramentos, enrolamentos de motores e folha de alumínio de grau para baterias.
Análise Geográfica
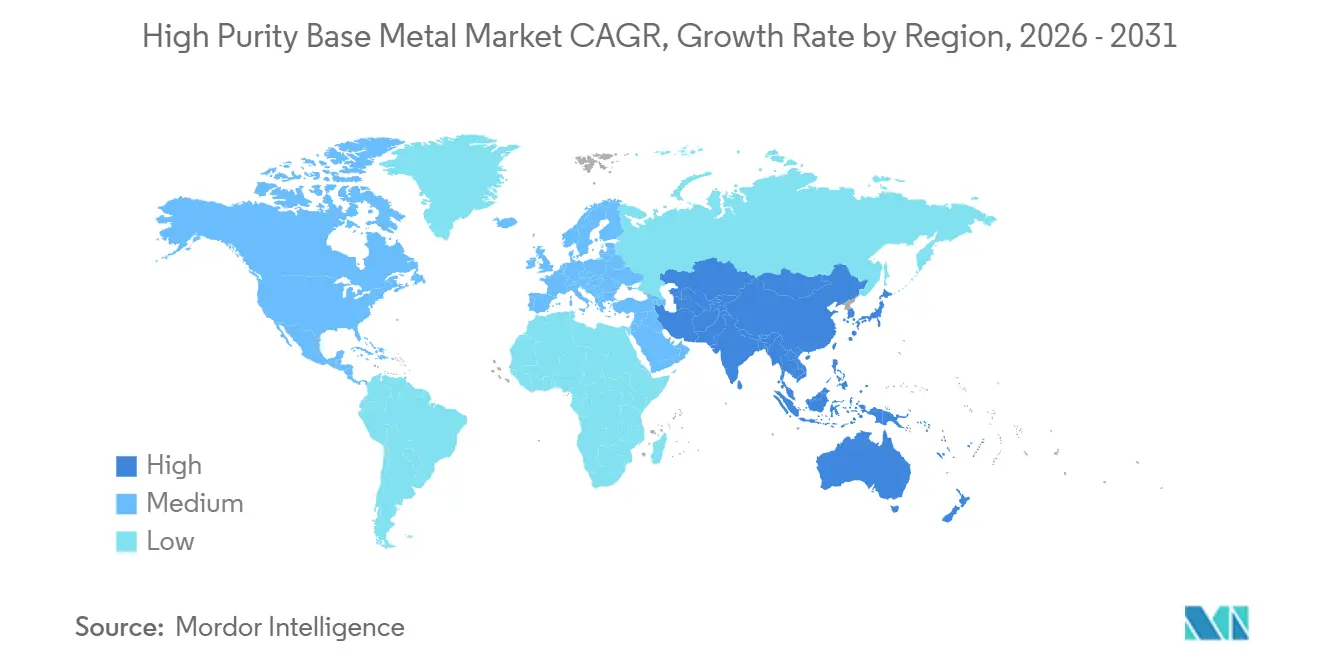
A Ásia-Pacífico detinha 38,36% da participação do mercado de metais de base de alta pureza em 2025 e deve avançar a um CAGR de 5,21% até 2031. Japão, Coreia do Sul, Taiwan e China combinam fabricação de semicondutores, produção de baterias e produção de eletrônicos de consumo. A JX Advanced Metals Corporation está expandindo a capacidade para 60% acima dos níveis do ano fiscal de 2023 até o segundo semestre do ano fiscal de 2027. Seus investimentos sustentam o fornecimento de materiais para semicondutores na região.
A Índia está desenvolvendo capacidades de refino doméstico dentro da base de fornecimento regional. A CVMR Corporation e a Maheshwari Mining anunciaram a primeira refinaria de níquel de alta pureza da Índia em Andhra Pradesh em março de 2025. O projeto reflete a demanda por maior capacidade de processamento local de metais críticos. A diversificação regional pode reduzir a exposição a locais concentrados de matéria-prima e processamento especializado. A profundidade da fabricação de eletrônicos e o investimento em refino da Ásia-Pacífico sustentam o mercado de metais de base de alta pureza.
A América do Norte e a Europa formam uma importante zona de demanda para fabricação de semicondutores, cadeias de fornecimento aeroespaciais e de defesa, e aquisição de materiais orientada por conformidade. A Aurubis AG iniciou a produção em sua instalação de Richmond Hill, Geórgia, em setembro de 2025, criando capacidade para processar até 180.000 toneladas métricas de material de reciclagem complexo por ano. A instalação de reciclagem de Hamburgo da empresa entrou em operação em julho de 2026 após um investimento de EUR 190 milhões (aproximadamente 209 milhões de USD). A América do Sul, o Oriente Médio e África, e a Rússia permanecem importantes para o fornecimento de mineração e fundição primária. Os menores custos de energia no Oriente Médio sustentam a produção competitiva de alumínio, enquanto os produtores europeus enfrentam uma posição de custo de energia mais difícil.

Cenário Competitivo
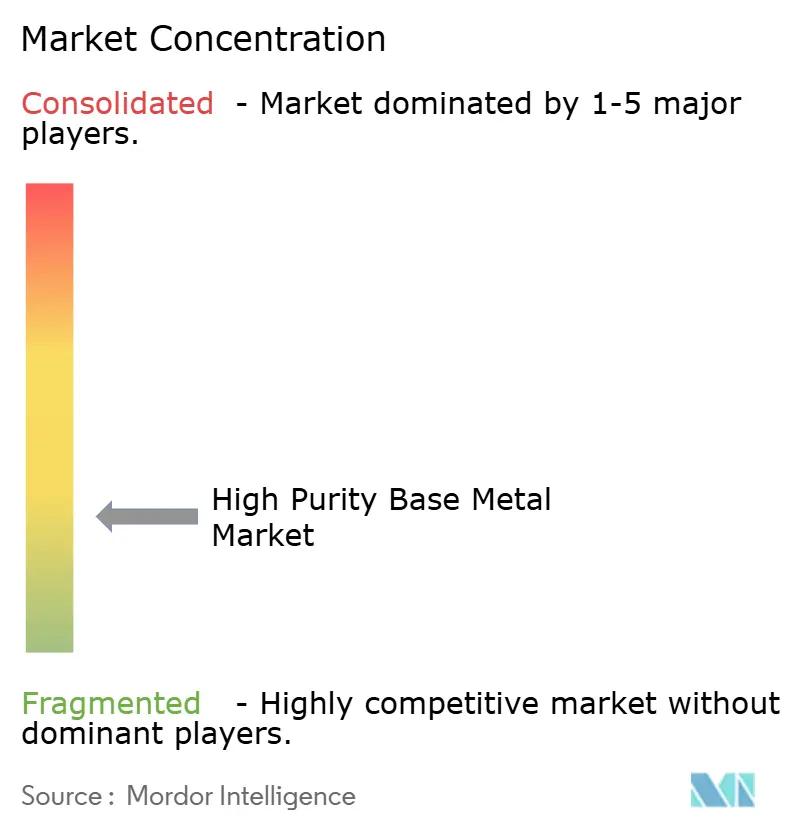
O mercado de metais de base de alta pureza é altamente fragmentado, com os cinco principais participantes incluindo Aurubis AG, Aluminum Corporation of China Limited, Norsk Hydro ASA, JX Advanced Metals Corporation e DOWA ELECTRONICS MATERIALS CO., LTD. Fornecedores integrados que gerenciam refino, conformação e certificação de qualidade detêm uma posição mais forte. JX Advanced Metals Corporation, Aurubis AG, Mitsubishi Materials Corporation e DOWA ELECTRONICS MATERIALS CO., LTD. combinam capacidades metalúrgicas com vias de qualificação para semicondutores e aeroespacial.
A JX Advanced Metals Corporation lançou sua linha de produção em massa de Ibaraki para materiais de deposição química a vapor e deposição de camada atômica de alta pureza em março de 2026. A Aurubis AG inaugurou sua instalação de Reciclagem Complexa de Hamburgo em julho de 2026 para recuperar metais estratégicos de matérias-primas complexas. A Norsk Hydro ASA celebrou acordos de fornecimento de longo prazo com NKT e Nexans para vergalhão de fio de alumínio utilizado em projetos de rede elétrica europeus. Esses movimentos asseguram a demanda, melhoram a disponibilidade de material e fortalecem as cadeias de fornecimento regionais.
O mercado de metais de base de alta pureza favorece participantes que combinam qualidade técnica com proveniência credível e arranjos de fornecimento de longo prazo com clientes. O refino secundário em escala e o refino regional fora do Leste Asiático permanecem áreas de oportunidade. As instalações da Aurubis AG na Geórgia e em Hamburgo mostram como as redes de reciclagem podem sustentar um modelo de matéria-prima rastreável. Suas perspectivas dependem de alcançar os níveis de pureza e confiabilidade que os clientes estabelecidos exigem.
Líderes do Setor de Metais de Base de Alta Pureza
Aurubis AG
Aluminum Corporation of China Limited
Norsk Hydro ASA
JX Advanced Metals Corporation
DOWA ELECTRONICS MATERIALS CO., LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Moses Lake Industries demonstrou um novo processo para recuperar e purificar cobre de fluxos de resíduos de fabricação de semicondutores até os níveis de pureza exigidos para aplicações avançadas de semicondutores. O desenvolvimento sustenta a demanda por cobre de alta pureza enquanto cria uma rota de fornecimento circular para metais de base de grau para semicondutores à medida que a produção de chips impulsionada por inteligência artificial (IA) se expande.
- Abril de 2026: A Indium Corporation recebeu uma concessão de 3,2 milhões de USD do Departamento de Energia dos EUA para desenvolver a recuperação doméstica de gálio de alta pureza a partir de subprodutos de processamento de metais, visando a produção de pelo menos 1 tonelada por ano de gálio de grau 4N. O projeto apoia o desenvolvimento do fornecimento doméstico de metais de alta pureza para semicondutores, sistemas de defesa e eletrônicos avançados.


Escopo do Relatório Global do Mercado de Metais de Base de Alta Pureza
Os metais de base de alta pureza são materiais metálicos refinados com níveis muito baixos de impurezas para aplicações que requerem propriedades químicas e físicas consistentes. Sua composição controlada suporta desempenho confiável na fabricação avançada e em outras aplicações de precisão.
O Mercado de Metais de Base de Alta Pureza é segmentado por tipo de metal, nível de pureza, forma, aplicação e geografia. Por tipo de metal, o mercado é segmentado em cobre, alumínio, níquel, zinco, estanho e outros tipos de metal. Por nível de pureza, o mercado é segmentado em pureza inferior a 99,99% e pureza superior a 99,99%. Por forma, o mercado é segmentado em lingotes, folhas, fios, pós e outras formas. Por aplicação, o mercado é segmentado em eletrônicos, aeroespacial, dispositivos médicos, automotivo, armazenamento de energia e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para metais de base de alta pureza em 16 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Cobre |
| Alumínio |
| Níquel |
| Zinco |
| Estanho |
| Outros Tipos de Metal |
| Pureza Inferior a 99,99% |
| Pureza Superior a 99,99% |
| Lingotes |
| Folhas |
| Fios |
| Pós |
| Outras Formas |
| Eletrônicos |
| Aeroespacial |
| Dispositivos Médicos |
| Automotivo |
| Armazenamento de Energia |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Metal | Cobre | |
| Alumínio | ||
| Níquel | ||
| Zinco | ||
| Estanho | ||
| Outros Tipos de Metal | ||
| Por Nível de Pureza | Pureza Inferior a 99,99% | |
| Pureza Superior a 99,99% | ||
| Por Forma | Lingotes | |
| Folhas | ||
| Fios | ||
| Pós | ||
| Outras Formas | ||
| Por Aplicação | Eletrônicos | |
| Aeroespacial | ||
| Dispositivos Médicos | ||
| Automotivo | ||
| Armazenamento de Energia | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de metais de base de alta pureza?
O mercado de metais de base de alta pureza está em 385,99 bilhões de USD em 2026 e deve atingir 495,92 bilhões de USD até 2031.
O que está impulsionando a demanda por metais de base de alta pureza?
A fabricação de semicondutores, as baterias para veículos elétricos, a infraestrutura de redes elétricas e os componentes aeroespaciais estão aumentando a demanda por materiais com pureza controlada.
Qual tipo de metal detinha a maior participação em 2025?
O cobre detinha 35,13% da receita em 2025 porque suporta interconexões de semicondutores, caminhos térmicos e designs de circuitos de alta frequência.
Qual nível de pureza detinha a maior participação em 2025?
A pureza superior a 99,99% detinha 55,67% da receita em 2025.
Página atualizada pela última vez em:



