
Tamaño y Participación del Mercado de Metales Base de Alta Pureza
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 385.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 495.92 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.14 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Metales Base de Alta Pureza por Mordor Intelligence
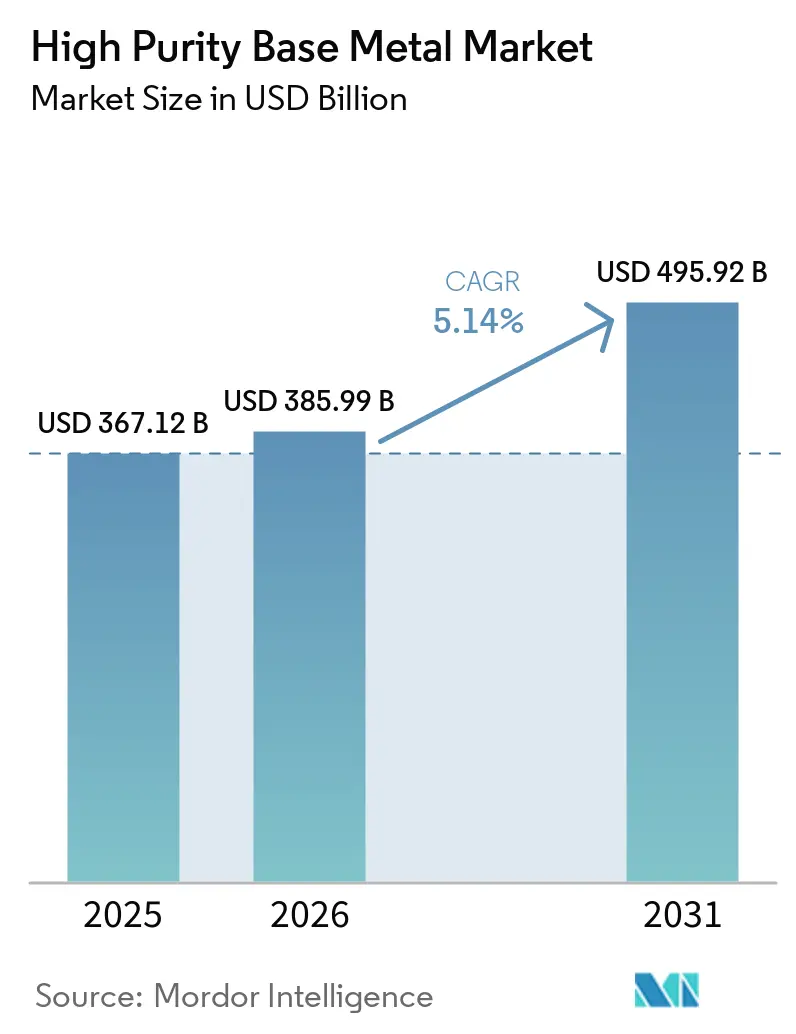
El tamaño del Mercado de Metales Base de Alta Pureza fue valorado en 367,12 mil millones de USD en 2025 y se estima que crecerá desde 385,99 mil millones de USD en 2026 hasta alcanzar los 495,92 mil millones de USD en 2031, a una CAGR del 5,14% durante el período de pronóstico (2026-2031). La demanda está cada vez más vinculada a la fabricación de semiconductores, la producción de baterías, las redes eléctricas y los sistemas aeroespaciales que requieren una composición de materiales estrictamente controlada. Los mayores requisitos de pureza hacen que la calificación, la trazabilidad y la capacidad de refinación consistente sean más importantes que la producción a escala de productos básicos. Los productores están respondiendo mediante inversiones en refinación regional, reciclaje y acuerdos de suministro a largo plazo con fabricantes intermedios. Esto crea oportunidades para los proveedores que pueden cumplir con los requisitos de calidad documentados mientras gestionan el uso de energía y el riesgo de materias primas. El mercado de metales base de alta pureza sigue expuesto a altos costos de conversión y capacidades especializadas concentradas, lo que puede retrasar el nuevo suministro incluso cuando la demanda está en aumento.
Conclusiones Clave del Informe
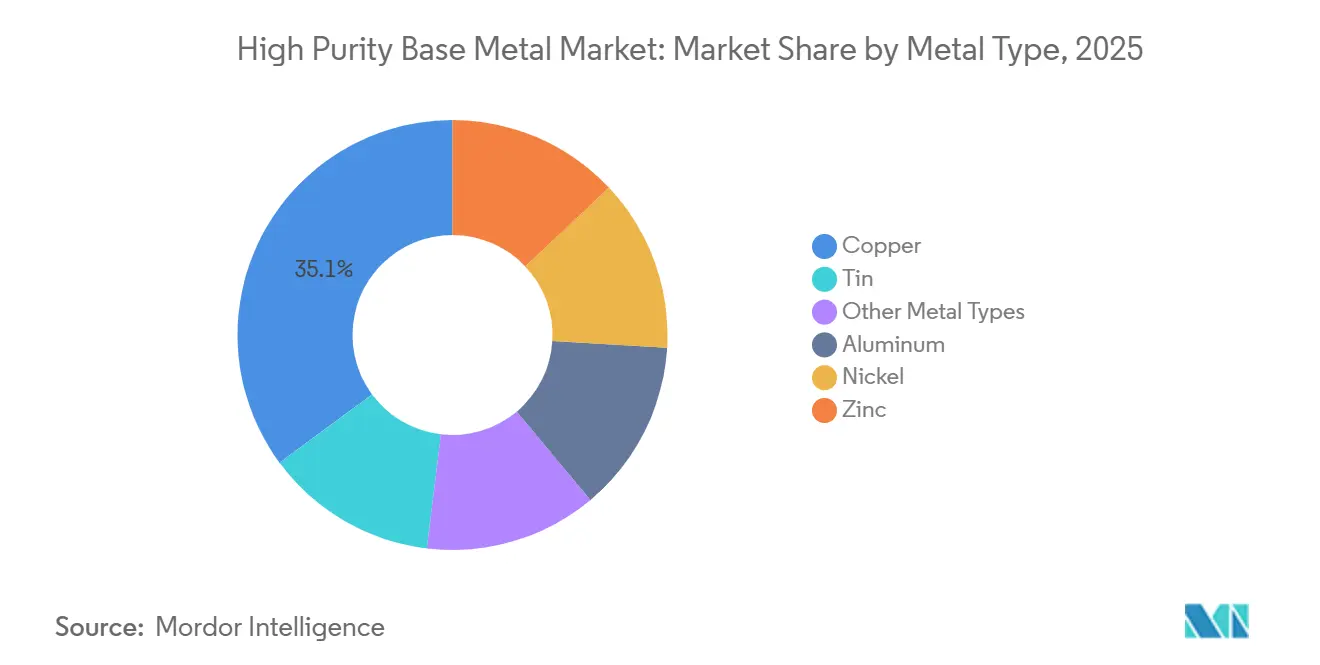
- Por tipo de metal, el cobre representó el 35,13% de la participación del mercado de metales base de alta pureza en 2025, mientras que se proyecta que el aluminio avance a una CAGR del 5,64% hasta 2031.
- Por nivel de pureza, la pureza superior al 99,99% representó el 55,67% de la participación del mercado de metales base de alta pureza en 2025 y se proyecta que avance a una CAGR del 5,77% hasta 2031.
- Por forma, los lingotes representaron el 42,82% de la participación del mercado de metales base de alta pureza en 2025, mientras que se proyecta que los alambres avancen a una CAGR del 5,58% hasta 2031.
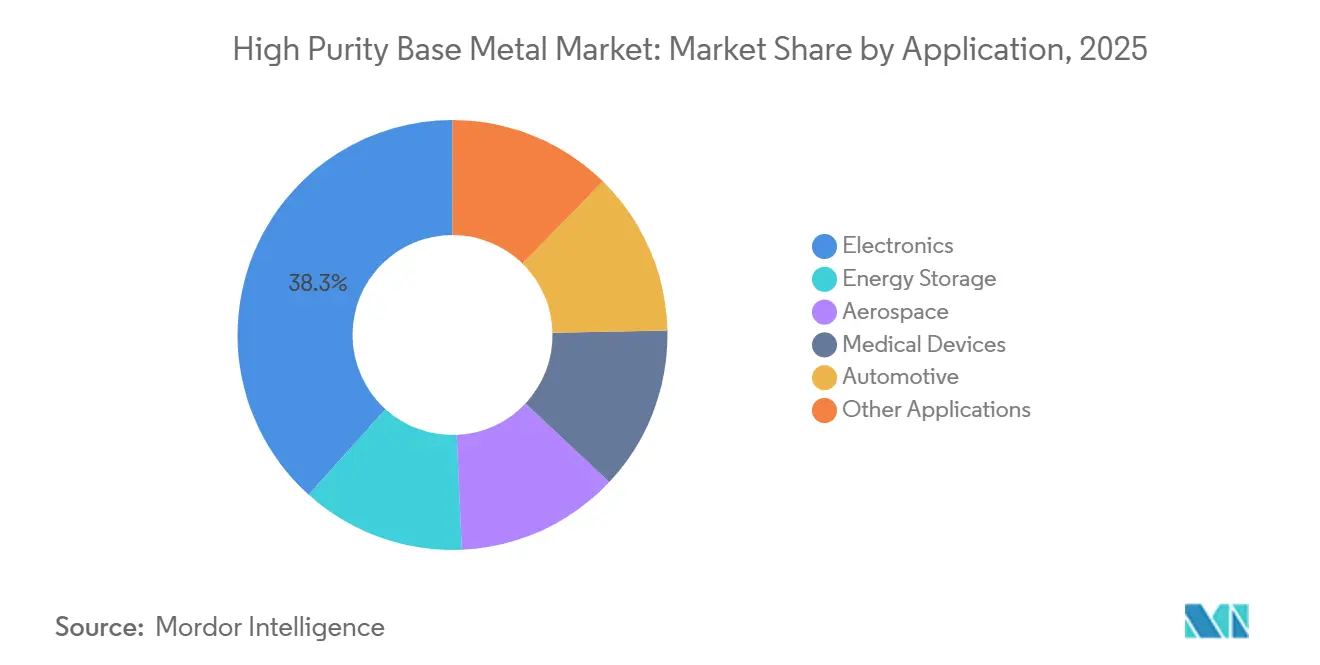
- Por aplicación, la electrónica representó el 38,34% de la participación del mercado de metales base de alta pureza en 2025, mientras que se proyecta que el sector aeroespacial avance a una CAGR del 6,06% hasta 2031.
- Por geografía, Asia-Pacífico representó el 38,36% de la participación del mercado de metales base de alta pureza en 2025 y se proyecta que avance a una CAGR del 5,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Metales Base de Alta Pureza
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalado de Semiconductores y Electrónica Avanzada | +1.8% | Global; intensidad central en APAC (Japón, Corea del Sur, Taiwán, China) y clústeres de fabricación en expansión en América del Norte bajo la Ley CHIPS | Mediano plazo (2–4 años) |
| Electrificación y Hardware de Energía de Alta Tensión | +1.5% | Global; América del Norte y Europa para la modernización de la red eléctrica; APAC para la fabricación de baterías para vehículos eléctricos y electrónica de potencia | Largo plazo (≥4 años) |
| Demanda de Calificación para Metal Trazable y Listo para la Aplicación | +0.9% | América del Norte, Europa y Japón (centros de calificación de fabricantes de equipos originales aeroespaciales); Corea del Sur y Taiwán (semiconductores) | Mediano plazo (2–4 años) |
| Localización de la Refinación e Inversión en Seguridad del Suministro | +0.7% | América del Norte (Ley CHIPS, Ley de Reducción de la Inflación), Europa (Ley de Materias Primas Críticas de la UE), India | Largo plazo (≥4 años) |
| Recuperación Circular de Residuos Electrónicos, Masa Negra y Chatarra de Proceso | +0.5% | Europa y América del Norte (mandato regulatorio); China (dos tercios del crecimiento de la capacidad de reciclaje de baterías desde 2020) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Escalado de Semiconductores y Electrónica Avanzada
Los chips lógicos que avanzan hacia los 2 nanómetros y por debajo requieren materiales de cobre con niveles de pureza de 6N o superiores para blancos de pulverización catódica y precursores de deposición química en fase vapor. En nodos por debajo de los 3 nanómetros, la contaminación por trazas puede aumentar la resistividad y reducir los rendimientos de fabricación. JX Advanced Metals Corporation inició la producción en masa de compuestos de molibdeno de alta pureza para deposición química en fase vapor y deposición de capas atómicas en su Oficina de Ibaraki en marzo de 2026. Los materiales están destinados a aplicaciones de NAND 3D, memoria de alto ancho de banda y lógica avanzada. La nueva línea muestra cómo la demanda de fabricación avanzada se está extendiendo más allá del cobre hacia materiales de deposición especializados. El mercado de metales base de alta pureza se beneficia cuando el envasado avanzado y la integración heterogénea requieren que más proveedores cumplan con los mismos estándares de pureza y calificación.
Electrificación y Hardware de Energía de Alta Tensión
El aluminio y el cobre de alta pureza son fundamentales para los vehículos eléctricos, el almacenamiento de energía a escala de red y la transmisión de energía a larga distancia. Los sistemas de cables y los colectores de corriente de las baterías necesitan bajos niveles de impurezas para limitar las pérdidas resistivas y mantener la estabilidad electroquímica durante los ciclos de carga repetidos. Norsk Hydro ASA confirmó una inversión de 1,65 mil millones de NOK (aproximadamente 154 millones de USD) en una planta de colada de varilla de alambre de 110.000 toneladas métricas por año en Karmøy durante 2025. Se espera que la producción comience a principios de 2028 y servirá a la infraestructura eléctrica europea. En 2026, Norsk Hydro ASA firmó un acuerdo de cinco años con Nexans para 85.000 toneladas métricas de varilla de alambre de aluminio bajo en carbono hasta 2030. Estos compromisos demuestran que los proyectos de infraestructura con ciclos de adquisición de materiales de varios años respaldan el mercado de metales base de alta pureza.
Demanda de Calificación para Metal Trazable y Listo para la Aplicación
Los compradores de semiconductores y aeroespacial requieren trazabilidad desde el origen minero hasta la refinación, la conformación y la certificación de composición. La Norma Europea EN 6118:2025 cubre los recubrimientos de deposición de vapor de iones de aluminio puro para sujetadores aeroespaciales y requiere calificación del proceso, documentación de lotes y aprobación del proveedor. Estos requisitos hacen del control documentado del proceso parte de la especificación del producto. Los proveedores establecidos pueden mantener el poder de fijación de precios porque los clientes enfrentan trabajo de validación antes de cambiar las fuentes de material. El mercado de metales base de alta pureza, por lo tanto, recompensa a los refinadores con un historial de calidad repetible y aprobaciones específicas para cada aplicación. Esta barrera es especialmente importante cuando un cambio de material podría afectar la fiabilidad de los componentes o los rendimientos de producción.
Localización de la Refinación e Inversión en Seguridad del Suministro
Las políticas de seguridad del suministro están fomentando inversiones en refinerías fuera de los corredores de suministro establecidos en Asia Oriental. El Departamento de Comercio de los Estados Unidos otorgó 210 millones de USD en financiamiento de la Ley CHIPS y Ciencia a Crucible Metals, LLC en diciembre de 2025 para una instalación planificada de 6,6 mil millones de USD en Clarksville, Tennessee[1]Departamento de Comercio de los Estados Unidos, "El Departamento de Comercio otorga incentivos CHIPS a una subsidiaria de Korea Zinc," Instituto Nacional de Estándares y Tecnología, nist.gov. Se espera que el sitio produzca 540.000 toneladas métricas por año en 13 minerales críticos y estratégicos, incluidos cobre, galio e indio, para 2029. Dichos programas conectan la política industrial con la capacidad de procesamiento doméstico. El mercado de metales base de alta pureza puede beneficiarse de más opciones de suministro regional, aunque los grandes proyectos pueden añadir capacidad de grado intermedio antes de poder cumplir con las especificaciones más estrictas. Los refinadores con acceso local a materias primas y sólidos sistemas de calidad están mejor posicionados para beneficiarse de este ciclo de inversión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Refinación de Alta Intensidad Energética y Alto Costo de Conversión | -1.2% | Global; más agudo en Europa Occidental y América del Norte, donde las tarifas de energía industrial son prohibitivamente altas en relación con los puntos de referencia asiáticos y de Oriente Medio | Largo plazo (≥4 años) |
| Largos Ciclos de Calificación y Recalificación de Clientes | -0.8% | América del Norte y Europa (cadenas de calificación de fabricantes de equipos originales en aeroespacial, médico y semiconductores); repercusión a nivel global donde el nuevo suministro apunta a estos mercados | Mediano plazo (2–4 años) |
| Suministro Concentrado de Materias Primas, Equipos y Capacidades Especializadas | -0.6% | Global; mayor exposición en regiones que carecen de operaciones mineras domésticas, fabricantes de equipos de refinación por zonas y experiencia en procesos metalúrgicos | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Refinación de Alta Intensidad Energética y Alto Costo de Conversión
La producción de grados 4N, 5N y 6N requiere refinación electrolítica de múltiples etapas, fusión por zonas o destilación al vacío. Estos procesos tienen altas necesidades energéticas que son difíciles de reducir sin cambiar la ruta de producción. Una investigación publicada en Energy Conversion and Management durante 2026 encontró que la electrificación avanzada, incluidas las bombas de calor de alta temperatura, puede reducir las emisiones de gases de efecto invernadero de la refinación de bauxita hasta en un 33%. El estudio también señaló que estos sistemas requieren una inversión inicial sustancial. Las altas tarifas eléctricas pueden limitar la viabilidad económica de la nueva capacidad cerca de los principales centros de demanda. El mercado de metales base de alta pureza debe, por lo tanto, equilibrar los objetivos de seguridad del suministro local frente a una estructura de costos de refinación que sigue siendo sensible a los precios de la electricidad.
Suministro Concentrado de Materias Primas, Equipos y Capacidades Especializadas
La refinación de alta pureza depende de equipos especializados, materias primas confiables y equipos metalúrgicos capacitados. Estas capacidades están concentradas en un número limitado de ubicaciones mineras, de procesamiento y de equipos. La Agencia Internacional de Energía informó que la participación combinada de los 3 principales países mineros en minerales energéticos clave aumentó del 73% en 2020 al 77% en 2024[2]Agencia Internacional de Energía, "Perspectiva Global de Minerales Críticos 2025," Agencia Internacional de Energía, iea.org. Esta concentración puede afectar el acceso a materias primas adecuadas para los refinadores regionales. Las nuevas instalaciones también necesitan tiempo para establecer el conocimiento operativo requerido para una producción repetible de ultra alta pureza. El mercado de metales base de alta pureza sigue siendo vulnerable cuando las interrupciones afectan a un grupo reducido de proveedores calificados de materias primas o equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Metal: El Cobre Ancla los Ingresos Mientras el Aluminio Gana Terreno
El cobre representó el 35,13% de los ingresos del mercado de metales base de alta pureza en 2025, respaldado por las interconexiones de semiconductores, las vías térmicas y las arquitecturas de circuitos de alta frecuencia. En nodos por debajo de los 3 nanómetros, las interconexiones de cobre necesitan límites de impurezas por debajo del 0,0001%, lo que limita la adquisición de vanguardia a proveedores de grado 6N. Este requisito convierte la calidad del cobre en un factor directo en la producción de fabricación, en lugar de un insumo de material rutinario. El níquel es compatible con las superaleaciones para motores a reacción y los materiales de cátodo de níquel manganeso cobalto y níquel cobalto aluminio. El zinc y el estaño sirven para usos de soldadura de precisión y galvanoplastia electrónica donde la consistencia del material sigue siendo importante.
Se proyecta que el aluminio avance a una CAGR del 5,64% hasta 2031, impulsado por los colectores de corriente de baterías para vehículos eléctricos y los blancos de pulverización catódica para semiconductores. También sirve para conductores compactos y equipos de potencia donde tanto la conductividad como el peso influyen en el diseño de los componentes. El envasado de semiconductores aumenta la importancia de los grados de aluminio entre 4N y 6N. La producción de menor pureza no puede sustituir estos usos porque los límites de impurezas están establecidos dentro de las especificaciones de material del cliente. La industria de metales base de alta pureza está viendo cómo el aluminio gana importancia junto al cobre en aplicaciones de alta intensidad eléctrica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Nivel de Pureza: La Pureza Superior al 99,99% Define el Estándar del Mercado
La pureza superior al 99,99% representó el 55,67% del tamaño del mercado de metales base de alta pureza en 2025 y se proyecta que avance a una CAGR del 5,77% hasta 2031. Las estructuras de semiconductores avanzados, la memoria de alto ancho de banda y los componentes de baterías más nuevos requieren límites de impurezas más estrictos. Una revisión de 2025 encontró que las impurezas en trazas pueden reducir las propiedades mecánicas, la resistencia a la corrosión y la estabilidad a largo plazo en usos aeroespaciales y de microelectrónica. Cada aplicación depende de un rendimiento del material estable y repetible en todos los lotes de producción. Los proveedores con producciones confiables de 5N y 6N pueden atender usos donde la calificación es obligatoria.
Los grados de pureza inferior al 99,99% siguen siendo relevantes para conductores eléctricos, piezas de fundición automotrices y recubrimientos anticorrosión, donde las especificaciones aceptan más impurezas en trazas. Los trenes de transmisión eléctricos y los equipos de red están, no obstante, elevando los requisitos de pureza en algunos usos. Esto desplaza más valor hacia los grados superiores mientras se mantiene un papel para los productos de menor pureza. El mercado de metales base de alta pureza está cada vez más diferenciado por el nivel de contaminación que un uso final puede aceptar.
Por Forma: Los Lingotes Lideran, los Alambres se Aceleran junto con la Electrificación
Los lingotes representaron el 42,82% del tamaño del mercado de metales base de alta pureza en 2025 porque son el principal insumo comercializado para el laminado de láminas, el trefilado de alambres, la atomización de polvos y la fabricación de blancos de pulverización catódica. Los procesadores intermedios suelen utilizar lingotes de composición verificada y realizan la conversión en sus propias instalaciones. Esto reduce el riesgo de contaminación durante la manipulación y permite a los clientes alinear la conversión con las especificaciones internas. Los lingotes sirven para aplicaciones de electrónica, energía y procesamiento industrial. Su amplia compatibilidad preserva su importancia en el mercado de metales base de alta pureza.
Se proyecta que los alambres avancen a una CAGR del 5,58% hasta 2031 a medida que la inversión en redes eléctricas y el envasado avanzado de semiconductores se expanden. Norsk Hydro ASA acordó suministrar a NKT 274.000 toneladas métricas de varilla de alambre de aluminio bajo en carbono desde 2026 hasta 2033. Su acuerdo con Nexans proporciona otras 85.000 toneladas métricas desde 2026 hasta 2030. Las láminas son compatibles con los colectores de corriente del cátodo de las baterías, mientras que los polvos se utilizan en la fabricación aditiva aeroespacial. Las varillas especiales, los pellets y las formas personalizadas sirven para requisitos de investigación, catálisis y deposición de películas delgadas.
Por Aplicación: La Electrónica Mantiene el Dominio Mientras el Sector Aeroespacial Supera
La electrónica representó el 38,34% de la participación del mercado de metales base de alta pureza en 2025, respaldada por la fabricación de semiconductores, el hardware 5G y las redes de energía de los centros de datos. La aplicación utiliza cobre de alta pureza en interconexiones y materiales especializados en procesos de deposición y envasado. La producción de electrónica también requiere trazabilidad en todos los lotes de material y repetibilidad durante la fabricación. El mercado de metales base de alta pureza respalda esta demanda a través del suministro de material calificado y la documentación del proceso. La inversión en nodos avanzados aumenta la demanda de materiales de deposición con composición estrictamente controlada.
Se proyecta que el sector aeroespacial avance a una CAGR del 6,06% hasta 2031, respaldado por aleaciones de aluminio-litio, superaleaciones de níquel de alta pureza y recubrimientos depositados con precisión. La EN 6118:2025 requiere calificación documentada del proceso para los recubrimientos de deposición de vapor de iones de aluminio puro utilizados en sujetadores aeroespaciales. Los sistemas aeroespaciales y de defensa utilizan cobre y níquel de alta pureza en aviónica y electrónica de guiado. Los dispositivos médicos requieren materiales controlados para implantes e instrumentos de diagnóstico. La demanda automotriz y de almacenamiento de energía se concentra en colectores de corriente, barras colectoras, bobinas de motores y láminas de aluminio de grado para baterías.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
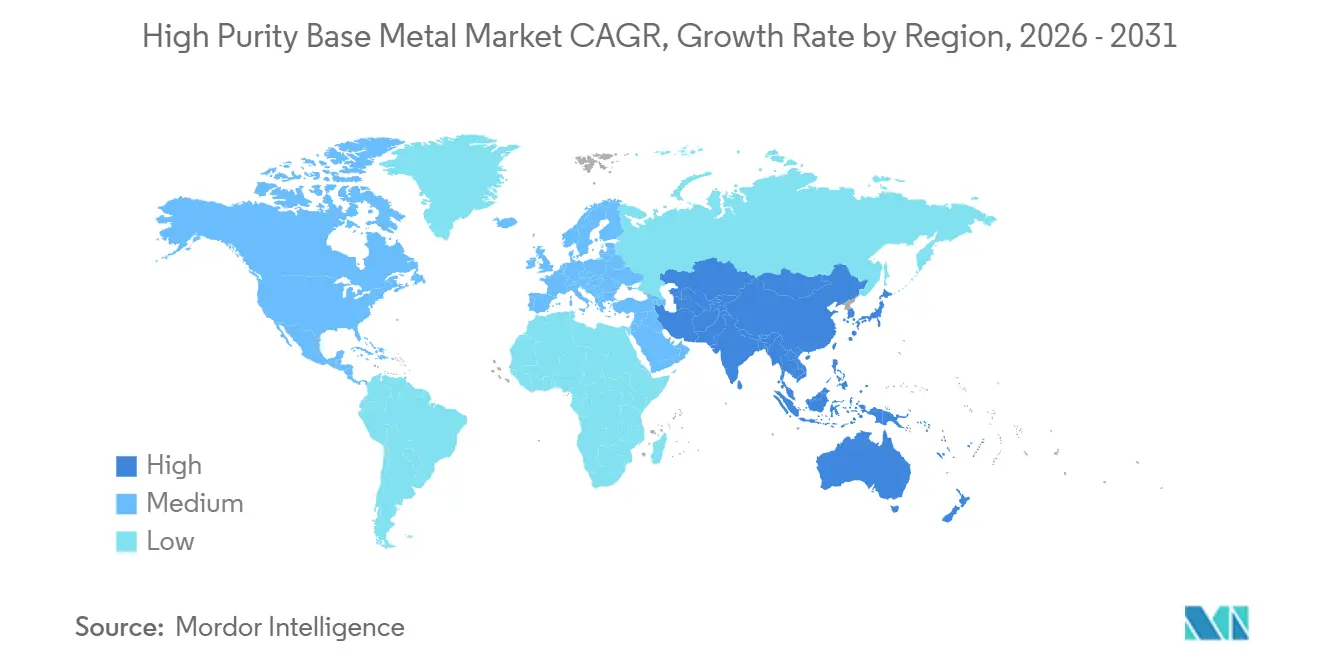
Asia-Pacífico representó el 38,36% de la participación del mercado de metales base de alta pureza en 2025 y se proyecta que avance a una CAGR del 5,21% hasta 2031. Japón, Corea del Sur, Taiwán y China combinan fabricación de semiconductores, producción de baterías y producción de electrónica de consumo. JX Advanced Metals Corporation está expandiendo su capacidad hacia un 60% por encima de los niveles del año fiscal 2023 para la segunda mitad del año fiscal 2027. Sus inversiones respaldan el suministro de materiales para semiconductores en la región.
India está desarrollando capacidades de refinación doméstica dentro de la base de suministro regional. CVMR Corporation y Maheshwari Mining anunciaron la primera refinería de níquel de alta pureza de India en Andhra Pradesh en marzo de 2025. El proyecto refleja la demanda de mayor capacidad de procesamiento local de metales críticos. La diversificación regional puede reducir la exposición a materias primas concentradas y ubicaciones de procesamiento especializado. La profundidad de la fabricación de electrónica y la inversión en refinación de Asia-Pacífico respaldan el mercado de metales base de alta pureza.
América del Norte y Europa forman una importante zona de demanda para la fabricación de semiconductores, las cadenas de suministro aeroespaciales y de defensa, y el abastecimiento de materiales orientado al cumplimiento normativo. Aurubis AG inició la producción en su instalación de Richmond Hill, Georgia, en septiembre de 2025, creando capacidad para procesar hasta 180.000 toneladas métricas de material de reciclaje complejo cada año. La instalación de reciclaje de Hamburgo de la empresa entró en operación en julio de 2026 tras una inversión de 190 millones de EUR (aproximadamente 209 millones de USD). América del Sur, Oriente Medio y África, y Rusia siguen siendo importantes para el suministro minero y la fundición primaria. Los menores costos de energía en Oriente Medio respaldan una producción de aluminio competitiva, mientras que los productores europeos enfrentan una posición de costos energéticos más difícil.

Panorama Competitivo
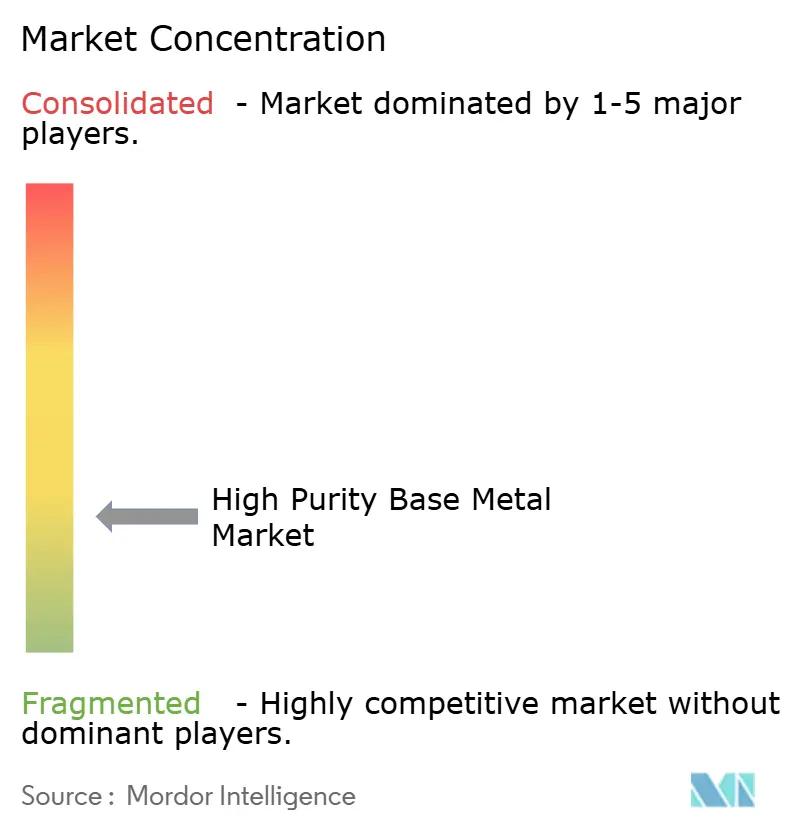
El mercado de metales base de alta pureza está muy fragmentado, con los cinco principales actores que incluyen a Aurubis AG, Aluminum Corporation of China Limited, Norsk Hydro ASA, JX Advanced Metals Corporation y DOWA ELECTRONICS MATERIALS CO., LTD. Los proveedores integrados que gestionan la refinación, la conformación y la certificación de calidad ocupan una posición más sólida. JX Advanced Metals Corporation, Aurubis AG, Mitsubishi Materials Corporation y DOWA ELECTRONICS MATERIALS CO., LTD. combinan capacidades metalúrgicas con vías de calificación para semiconductores y aeroespacial.
JX Advanced Metals Corporation lanzó su línea de producción en masa de Ibaraki para materiales de deposición química en fase vapor y deposición de capas atómicas de alta pureza en marzo de 2026. Aurubis AG inauguró su instalación de Reciclaje Complejo de Hamburgo en julio de 2026 para recuperar metales estratégicos de materias primas complejas. Norsk Hydro ASA firmó acuerdos de suministro a largo plazo con NKT y Nexans para varilla de alambre de aluminio utilizada en proyectos de red eléctrica europeos. Estos movimientos aseguran la demanda, mejoran la disponibilidad de materiales y fortalecen las cadenas de suministro regionales.
El mercado de metales base de alta pureza favorece a los actores que combinan calidad técnica con una procedencia creíble y acuerdos de suministro a largo plazo con los clientes. La refinación secundaria a escala y la refinación regional fuera de Asia Oriental siguen siendo áreas de oportunidad. Las instalaciones de Aurubis AG en Georgia y Hamburgo muestran cómo las redes de reciclaje pueden respaldar un modelo de materia prima trazable. Sus perspectivas dependen de alcanzar los niveles de pureza y fiabilidad que requieren los clientes establecidos.
Líderes de la Industria de Metales Base de Alta Pureza
Aurubis AG
Aluminum Corporation of China Limited
Norsk Hydro ASA
JX Advanced Metals Corporation
DOWA ELECTRONICS MATERIALS CO., LTD.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Moses Lake Industries demostró un nuevo proceso para recuperar y purificar cobre de los flujos de residuos de fabricación de semiconductores hasta los niveles de pureza requeridos para aplicaciones de semiconductores avanzados. El desarrollo respalda la demanda de cobre de alta pureza al tiempo que crea una ruta de suministro circular para metales base de grado semiconductor a medida que se expande la producción de chips impulsada por la inteligencia artificial (IA).
- Abril de 2026: Indium Corporation recibió una subvención de 3,2 millones de USD del Departamento de Energía de los Estados Unidos para desarrollar la recuperación doméstica de galio de alta pureza a partir de subproductos del procesamiento de metales, con el objetivo de producir al menos 1 tonelada por año de galio de grado 4N. El proyecto respalda el desarrollo del suministro doméstico de metales de alta pureza para semiconductores, sistemas de defensa y electrónica avanzada.


Alcance del Informe Global del Mercado de Metales Base de Alta Pureza
Los metales base de alta pureza son materiales metálicos refinados con niveles muy bajos de impurezas para aplicaciones que requieren propiedades químicas y físicas consistentes. Su composición controlada respalda un rendimiento confiable en la fabricación avanzada y otras aplicaciones de precisión.
El Mercado de Metales Base de Alta Pureza está segmentado por tipo de metal, nivel de pureza, forma, aplicación y geografía. Por tipo de metal, el mercado está segmentado en cobre, aluminio, níquel, zinc, estaño y otros tipos de metal. Por nivel de pureza, el mercado está segmentado en pureza inferior al 99,99% y pureza superior al 99,99%. Por forma, el mercado está segmentado en lingotes, láminas, alambres, polvos y otras formas. Por aplicación, el mercado está segmentado en electrónica, aeroespacial, dispositivos médicos, automotriz, almacenamiento de energía y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para los metales base de alta pureza en 16 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Cobre |
| Aluminio |
| Níquel |
| Zinc |
| Estaño |
| Otros Tipos de Metal |
| Pureza Inferior al 99,99% |
| Pureza Superior al 99,99% |
| Lingotes |
| Láminas |
| Alambres |
| Polvos |
| Otras Formas |
| Electrónica |
| Aeroespacial |
| Dispositivos Médicos |
| Automotriz |
| Almacenamiento de Energía |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Metal | Cobre | |
| Aluminio | ||
| Níquel | ||
| Zinc | ||
| Estaño | ||
| Otros Tipos de Metal | ||
| Por Nivel de Pureza | Pureza Inferior al 99,99% | |
| Pureza Superior al 99,99% | ||
| Por Forma | Lingotes | |
| Láminas | ||
| Alambres | ||
| Polvos | ||
| Otras Formas | ||
| Por Aplicación | Electrónica | |
| Aeroespacial | ||
| Dispositivos Médicos | ||
| Automotriz | ||
| Almacenamiento de Energía | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de metales base de alta pureza?
El mercado de metales base de alta pureza se sitúa en 385,99 mil millones de USD en 2026 y se proyecta que alcance los 495,92 mil millones de USD en 2031.
¿Qué está impulsando la demanda de metales base de alta pureza?
La fabricación de semiconductores, las baterías para vehículos eléctricos, la infraestructura de redes eléctricas y los componentes aeroespaciales están aumentando la demanda de materiales con pureza controlada.
¿Qué tipo de metal tuvo la mayor participación en 2025?
El cobre representó el 35,13% de los ingresos en 2025 porque es compatible con las interconexiones de semiconductores, las vías térmicas y los diseños de circuitos de alta frecuencia.
¿Qué nivel de pureza tuvo la mayor participación en 2025?
La pureza superior al 99,99% representó el 55,67% de los ingresos en 2025.
Última actualización de la página el:



