
Taille et Part du Marché des Métaux de Base Haute Pureté
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
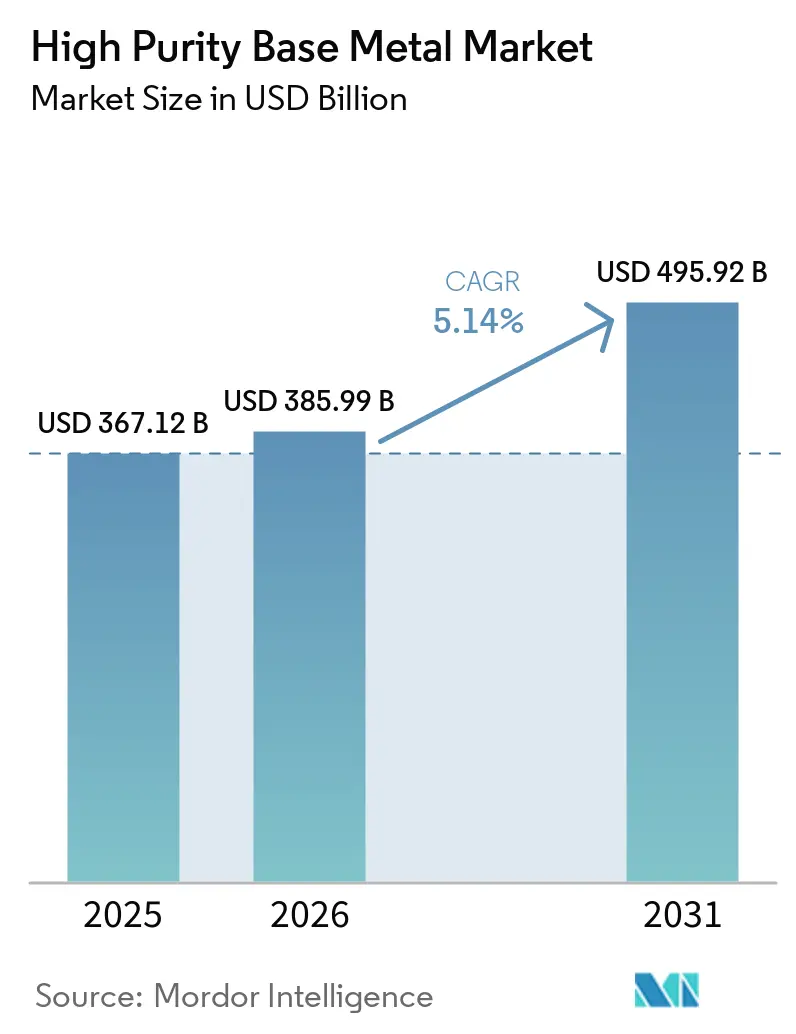
| Taille du Marché (2026) | 385.99 Milliards de dollars |
| Taille du Marché (2031) | 495.92 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Métaux de Base Haute Pureté par Mordor Intelligence
La taille du marché des métaux de base haute pureté était évaluée à 367,12 milliards USD en 2025 et devrait croître de 385,99 milliards USD en 2026 pour atteindre 495,92 milliards USD d'ici 2031, à un CAGR de 5,14 % durant la période de prévision (2026-2031). La demande est de plus en plus liée à la fabrication de semi-conducteurs, à la production de batteries, aux réseaux électriques et aux systèmes aérospatiaux qui nécessitent une composition matérielle étroitement contrôlée. Des exigences de pureté plus élevées rendent la qualification, la traçabilité et une capacité de raffinage cohérente plus importantes que la production à l'échelle des matières premières. Les producteurs répondent par des investissements dans le raffinage régional, le recyclage et des accords d'approvisionnement à plus long terme avec les fabricants en aval. Cela crée des opportunités pour les fournisseurs capables de satisfaire aux exigences de qualité documentées tout en gérant la consommation d'énergie et le risque lié aux matières premières. Le marché des métaux de base haute pureté reste exposé à des coûts de conversion élevés et à des capacités spécialisées concentrées, ce qui peut retarder la mise en place de nouvelles offres même lorsque la demande est en hausse.
Principaux Enseignements du Rapport
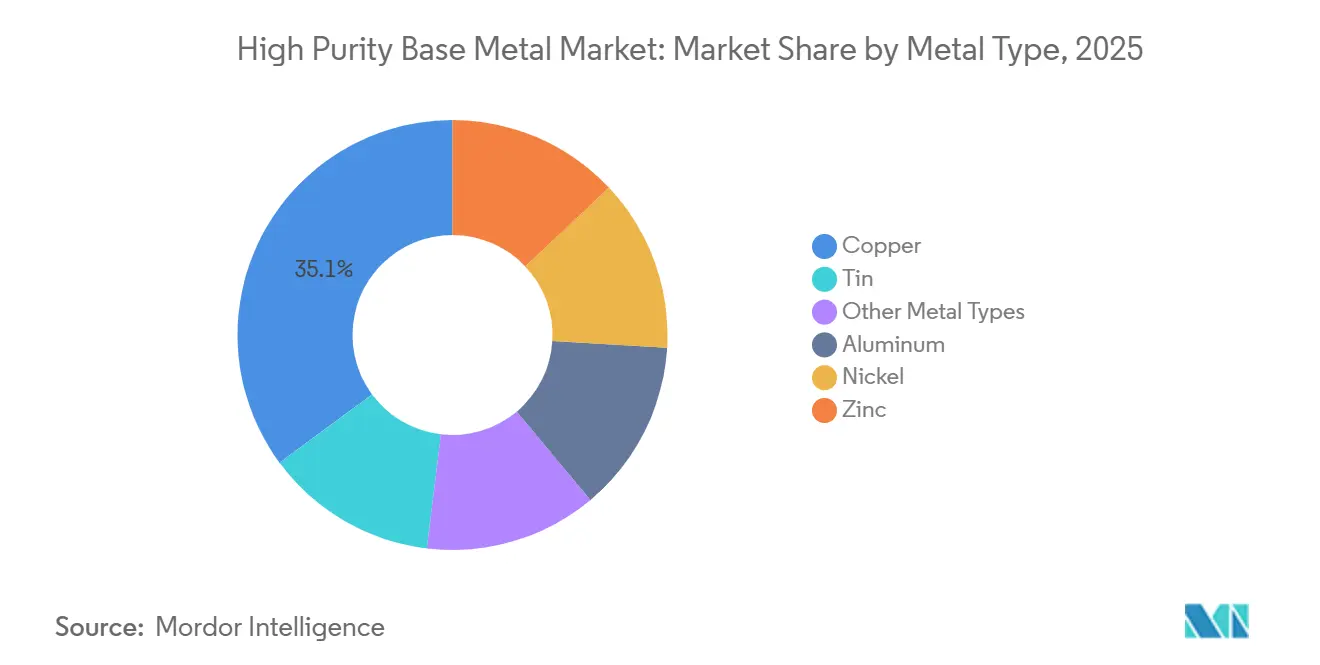
- Par type de métal, le cuivre détenait 35,13 % de la part du marché des métaux de base haute pureté en 2025, tandis que l'aluminium devrait progresser à un CAGR de 5,64 % jusqu'en 2031.
- Par niveau de pureté, une pureté supérieure à 99,99 % détenait 55,67 % de la part du marché des métaux de base haute pureté en 2025 et devrait progresser à un CAGR de 5,77 % jusqu'en 2031.
- Par forme, les lingots détenaient 42,82 % de la part du marché des métaux de base haute pureté en 2025, tandis que les fils devraient progresser à un CAGR de 5,58 % jusqu'en 2031.
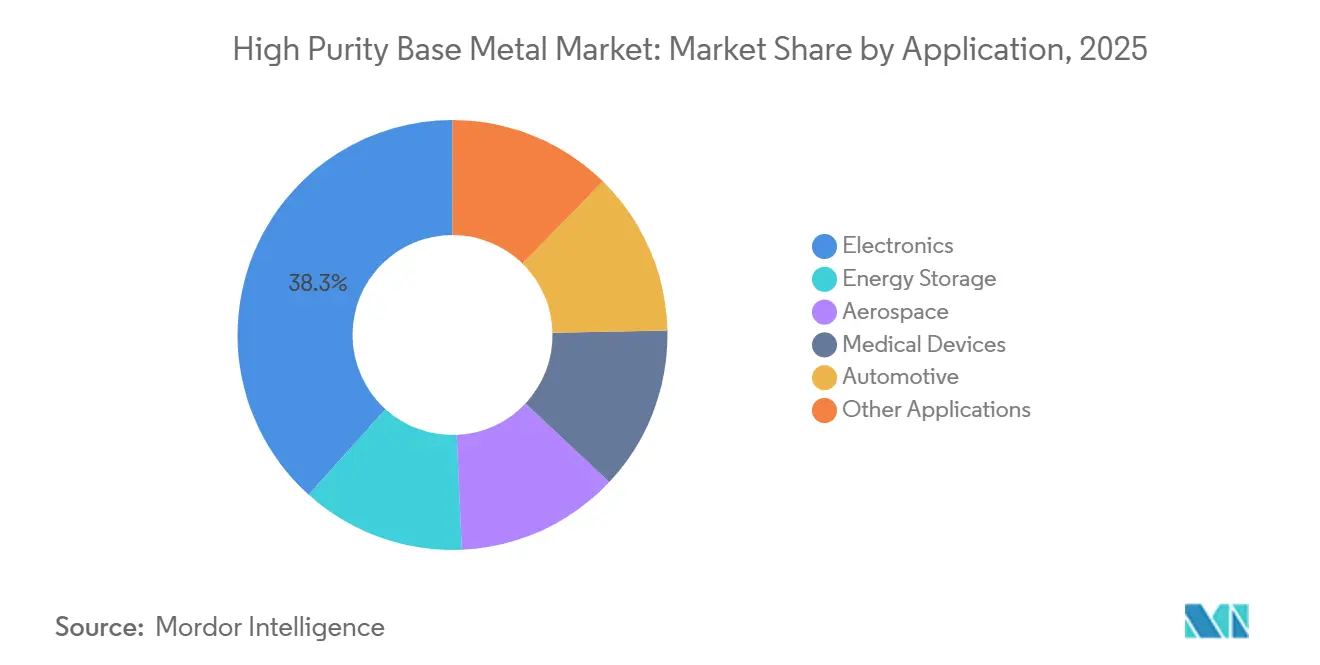
- Par application, l'électronique détenait 38,34 % de la part du marché des métaux de base haute pureté en 2025, tandis que l'aérospatiale devrait progresser à un CAGR de 6,06 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,36 % de la part du marché des métaux de base haute pureté en 2025 et devrait progresser à un CAGR de 5,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Métaux de Base Haute Pureté
Analyse de l'Impact des Facteurs*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Semi-conducteurs et de l'Électronique Avancée | +1.8% | Mondial ; intensité principale en Asie-Pacifique (Japon, Corée du Sud, Taïwan, Chine) et clusters de fabrication en expansion en Amérique du Nord dans le cadre du CHIPS Act | Moyen terme (2 à 4 ans) |
| Électrification et Matériel Électrique Haute Tension | +1.5% | Mondial ; Amérique du Nord et Europe pour la modernisation du réseau électrique ; Asie-Pacifique pour la fabrication de batteries pour véhicules électriques et d'électronique de puissance | Long terme (≥ 4 ans) |
| Demande de Qualification pour des Métaux Traçables et Prêts à l'Emploi | +0.9% | Amérique du Nord, Europe et Japon (centres de qualification des équipementiers aérospatiaux) ; Corée du Sud et Taïwan (semi-conducteurs) | Moyen terme (2 à 4 ans) |
| Localisation du Raffinage et Investissement dans la Sécurité de l'Approvisionnement | +0.7% | Amérique du Nord (CHIPS Act, Inflation Reduction Act), Europe (loi européenne sur les matières premières critiques), Inde | Long terme (≥ 4 ans) |
| Récupération Circulaire des Déchets Électroniques, de la Masse Noire et des Rebuts de Procédé | +0.5% | Europe et Amérique du Nord (mandat réglementaire) ; Chine (deux tiers de la croissance de la capacité de recyclage des batteries depuis 2020) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Semi-conducteurs et de l'Électronique Avancée
Les puces logiques évoluant vers 2 nanomètres et en dessous nécessitent des matériaux en cuivre d'une pureté de 6N ou supérieure pour les cibles de pulvérisation cathodique et les précurseurs de dépôt chimique en phase vapeur. En dessous de 3 nanomètres, une contamination par des traces peut augmenter la résistivité et réduire les rendements de fabrication. JX Advanced Metals Corporation a lancé la production en série de composés de molybdène haute pureté pour le dépôt chimique en phase vapeur et le dépôt de couches atomiques dans son bureau d'Ibaraki en mars 2026. Ces matériaux sont destinés aux applications NAND 3D, à la mémoire à haute bande passante et aux applications logiques avancées. Cette nouvelle ligne montre comment la demande de fabrication avancée s'étend au-delà du cuivre vers des matériaux de dépôt spécialisés. Le marché des métaux de base haute pureté bénéficie lorsque l'encapsulation avancée et l'intégration hétérogène exigent que davantage de fournisseurs respectent les mêmes normes de pureté et de qualification.
Électrification et Matériel Électrique Haute Tension
L'aluminium et le cuivre haute pureté soutiennent les véhicules électriques, le stockage d'énergie à l'échelle du réseau et le transport d'électricité sur de longues distances. Les systèmes de câbles et les collecteurs de courant de batteries nécessitent de faibles niveaux d'impuretés pour limiter les pertes résistives et maintenir la stabilité électrochimique lors de cycles de charge répétés. Norsk Hydro ASA a confirmé un investissement de 1,65 milliard NOK (environ 154 millions USD) dans une fonderie de tiges de fil d'une capacité de 110 000 tonnes métriques par an à Karmøy en 2025. La production devrait débuter début 2028 et servira l'infrastructure électrique européenne. En 2026, Norsk Hydro ASA a signé un accord de cinq ans avec Nexans portant sur 85 000 tonnes métriques de tiges de fil d'aluminium bas carbone jusqu'en 2030. Ces engagements montrent que les projets d'infrastructure avec des cycles d'approvisionnement en matériaux pluriannuels soutiennent le marché des métaux de base haute pureté.
Demande de Qualification pour des Métaux Traçables et Prêts à l'Emploi
Les acheteurs dans les secteurs des semi-conducteurs et de l'aérospatiale exigent une traçabilité depuis l'origine minière jusqu'au raffinage, à la mise en forme et à la certification de composition. La norme européenne EN 6118:2025 couvre les revêtements de dépôt physique en phase vapeur d'aluminium pur pour les fixations aérospatiales et exige une qualification du procédé, une documentation par lot et une approbation des fournisseurs. Ces exigences font du contrôle documenté des procédés une partie intégrante de la spécification du produit. Les fournisseurs établis peuvent conserver un levier de prix car les clients doivent effectuer un travail de validation avant de changer de source de matériaux. Le marché des métaux de base haute pureté récompense donc les raffineurs ayant un historique de qualité reproductible et des approbations spécifiques aux applications. Cette barrière est particulièrement importante lorsqu'un changement de matériau pourrait affecter la fiabilité des composants ou les rendements de production.
Localisation du Raffinage et Investissement dans la Sécurité de l'Approvisionnement
Les politiques de sécurité de l'approvisionnement encouragent les investissements dans les raffineries en dehors des corridors d'approvisionnement établis en Asie de l'Est. Le Département du Commerce des États-Unis a accordé 210 millions USD de financement au titre du CHIPS and Science Act à Crucible Metals, LLC en décembre 2025 pour une installation prévue de 6,6 milliards USD à Clarksville, Tennessee[1]Département du Commerce des États-Unis, "Le Département du Commerce accorde des incitations CHIPS à une filiale de Korea Zinc," Institut national des normes et de la technologie, nist.gov. Le site devrait produire 540 000 tonnes métriques par an sur 13 minéraux critiques et stratégiques, dont le cuivre, le gallium et l'indium, d'ici 2029. De tels programmes relient la politique industrielle à la capacité de traitement nationale. Le marché des métaux de base haute pureté peut bénéficier de davantage d'options d'approvisionnement régionales, bien que les grands projets puissent ajouter une capacité de qualité intermédiaire avant de pouvoir satisfaire aux spécifications les plus strictes. Les raffineurs disposant d'un accès local aux matières premières et de solides systèmes de qualité sont mieux placés pour tirer parti de ce cycle d'investissement.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Raffinage à Forte Intensité Énergétique et Coût de Conversion Élevé | -1.2% | Mondial ; le plus aigu en Europe occidentale et en Amérique du Nord où les tarifs industriels de l'électricité sont prohibitivement élevés par rapport aux références asiatiques et du Moyen-Orient | Long terme (≥ 4 ans) |
| Longs Cycles de Qualification et de Requalification des Clients | -0.8% | Amérique du Nord et Europe (chaînes de qualification des équipementiers aérospatiaux, médicaux et de semi-conducteurs) ; répercussions mondiales là où les nouvelles offres ciblent ces marchés | Moyen terme (2 à 4 ans) |
| Approvisionnement Concentré en Matières Premières, Équipements et Capacités Spécialisées | -0.6% | Mondial ; exposition la plus élevée dans les régions dépourvues d'opérations minières nationales, de fabricants d'équipements de fusion de zone et d'expertise en procédés métallurgiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Raffinage à Forte Intensité Énergétique et Coût de Conversion Élevé
La production de grades 4N, 5N et 6N nécessite un raffinage électrolytique multi-étapes, une fusion de zone ou une distillation sous vide. Ces procédés ont des besoins énergétiques élevés qui sont difficiles à réduire sans modifier la voie de production. Une recherche publiée dans Energy Conversion and Management en 2026 a révélé que l'électrification avancée, y compris les pompes à chaleur à haute température, peut réduire les émissions de gaz à effet de serre du raffinage de la bauxite jusqu'à 33 %. L'étude a également noté que ces systèmes nécessitent des investissements initiaux substantiels. Des tarifs d'électricité élevés peuvent limiter la viabilité économique de nouvelles capacités à proximité des principaux centres de demande. Le marché des métaux de base haute pureté doit donc équilibrer les objectifs de sécurité de l'approvisionnement local avec une structure de coûts de raffinage qui reste sensible aux prix de l'électricité.
Approvisionnement Concentré en Matières Premières, Équipements et Capacités Spécialisées
Le raffinage haute pureté dépend d'équipements spécialisés, de matières premières fiables et d'équipes métallurgiques qualifiées. Ces capacités sont concentrées dans un nombre limité de sites miniers, de traitement et d'équipements. L'Agence internationale de l'énergie a rapporté que la part combinée des 3 premiers pays miniers pour les minéraux énergétiques clés est passée de 73 % en 2020 à 77 % en 2024[2]Agence internationale de l'énergie, "Perspectives mondiales des minéraux critiques 2025," Agence internationale de l'énergie, iea.org. Cette concentration peut affecter l'accès aux matières premières appropriées pour les raffineurs régionaux. Les nouvelles installations ont également besoin de temps pour acquérir les connaissances opérationnelles nécessaires à une production reproductible de métaux ultra haute pureté. Le marché des métaux de base haute pureté reste vulnérable lorsque des perturbations affectent un groupe restreint de fournisseurs qualifiés de matières premières ou d'équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Métal : Le Cuivre Ancre les Revenus Tandis que l'Aluminium Gagne du Terrain
Le cuivre détenait 35,13 % des revenus du marché des métaux de base haute pureté en 2025, soutenu par les interconnexions de semi-conducteurs, les voies thermiques et les architectures de circuits haute fréquence. En dessous de 3 nanomètres, les interconnexions en cuivre nécessitent des plafonds d'impuretés inférieurs à 0,0001 %, ce qui limite les achats en pointe aux fournisseurs de grade 6N. Cette exigence fait de la qualité du cuivre un facteur direct dans la production de fabrication, plutôt qu'un apport matériel de routine. Le nickel soutient les superalliages pour moteurs à réaction et les matériaux cathodiques nickel-manganèse-cobalt et nickel-cobalt-aluminium. Le zinc et l'étain servent aux usages de brasage de précision et de placage électronique où la cohérence des matériaux reste importante.
L'aluminium devrait progresser à un CAGR de 5,64 % jusqu'en 2031, porté par les collecteurs de courant de batteries pour véhicules électriques et les cibles de pulvérisation cathodique pour semi-conducteurs. Il sert également de conducteurs compacts et d'équipements électriques où la conductivité et le poids influencent tous deux la conception des composants. L'encapsulation des semi-conducteurs accroît l'importance des grades d'aluminium entre 4N et 6N. Une production de pureté inférieure ne peut pas se substituer à ces usages car les limites d'impuretés sont fixées dans les spécifications matérielles des clients. Le secteur des métaux de base haute pureté voit l'aluminium gagner en importance aux côtés du cuivre dans les applications à forte intensité électrique.


Par Niveau de Pureté : Une Pureté Supérieure à 99,99 % Définit la Norme du Marché
Une pureté supérieure à 99,99 % détenait 55,67 % de la taille du marché des métaux de base haute pureté en 2025 et devrait progresser à un CAGR de 5,77 % jusqu'en 2031. Les structures de semi-conducteurs avancées, la mémoire à haute bande passante et les composants de batteries plus récents nécessitent des limites d'impuretés plus strictes. Une revue de 2025 a révélé que les impuretés à l'état de traces peuvent réduire les propriétés mécaniques, la résistance à la corrosion et la stabilité à long terme dans les applications aérospatiales et en microélectronique. Chaque application dépend de performances matérielles stables et reproductibles sur l'ensemble des lots de production. Les fournisseurs disposant de productions fiables en 5N et 6N peuvent répondre aux usages où la qualification est obligatoire.
Les grades de pureté inférieure à 99,99 % restent pertinents pour les conducteurs électriques, les pièces moulées automobiles et les revêtements anticorrosion, où les spécifications acceptent davantage d'impuretés à l'état de traces. Les groupes motopropulseurs électriques et les équipements de réseau élèvent néanmoins les exigences de pureté dans certains usages. Cela déplace davantage de valeur vers les grades supérieurs tout en maintenant un rôle pour les produits de pureté inférieure. Le marché des métaux de base haute pureté est de plus en plus différencié par le niveau de contamination qu'un usage final peut accepter.
Par Forme : Les Lingots en Tête, les Fils s'Accélèrent avec l'Électrification
Les lingots détenaient 42,82 % de la taille du marché des métaux de base haute pureté en 2025 car ils constituent le principal intrant échangé pour le laminage de feuilles, le tréfilage, l'atomisation de poudres et la fabrication de cibles de pulvérisation cathodique. Les transformateurs en aval utilisent souvent des lingots à composition vérifiée et effectuent la conversion dans leurs propres installations. Cela réduit le risque de contamination lors de la manipulation et permet aux clients d'aligner la conversion avec leurs spécifications internes. Les lingots servent aux applications électroniques, énergétiques et de traitement industriel. Leur large compatibilité préserve leur importance sur le marché des métaux de base haute pureté.
Les fils devraient progresser à un CAGR de 5,58 % jusqu'en 2031 avec l'expansion des investissements dans les réseaux électriques et l'encapsulation avancée des semi-conducteurs. Norsk Hydro ASA a accepté de fournir à NKT 274 000 tonnes métriques de tiges de fil d'aluminium bas carbone de 2026 à 2033. Son accord avec Nexans prévoit 85 000 tonnes métriques supplémentaires de 2026 à 2030. Les feuilles soutiennent les collecteurs de courant de cathodes de batteries, tandis que les poudres sont utilisées dans la fabrication additive aérospatiale. Les tiges spéciales, les granulés et les formes personnalisées répondent aux besoins de recherche, de catalyse et de dépôt en couches minces.
Par Application : L'Électronique Conserve sa Dominance Tandis que l'Aérospatiale Surpasse
L'électronique détenait 38,34 % de la part du marché des métaux de base haute pureté en 2025, soutenue par la fabrication de semi-conducteurs, le matériel 5G et les réseaux d'alimentation des centres de données. L'application utilise du cuivre haute pureté dans les interconnexions et des matériaux spécialisés dans les procédés de dépôt et d'encapsulation. La production électronique exige également une traçabilité sur l'ensemble des lots de matériaux et une reproductibilité lors de la fabrication. Le marché des métaux de base haute pureté soutient cette demande grâce à un approvisionnement en matériaux qualifiés et à une documentation des procédés. L'investissement dans les nœuds avancés accroît la demande de matériaux de dépôt à composition étroitement contrôlée.
L'aérospatiale devrait progresser à un CAGR de 6,06 % jusqu'en 2031, soutenue par les alliages aluminium-lithium, les superalliages de nickel haute pureté et les revêtements déposés avec précision. La norme EN 6118:2025 exige une qualification documentée des procédés pour les revêtements de dépôt physique en phase vapeur d'aluminium pur utilisés sur les fixations aérospatiales. Les systèmes aérospatiaux et de défense utilisent du cuivre et du nickel haute pureté dans l'avionique et l'électronique de guidage. Les dispositifs médicaux nécessitent des matériaux contrôlés pour les implants et les instruments de diagnostic. La demande automobile et de stockage d'énergie est concentrée dans les collecteurs de courant, les barres omnibus, les enroulements de moteurs et les feuilles d'aluminium de qualité batterie.
Analyse Géographique
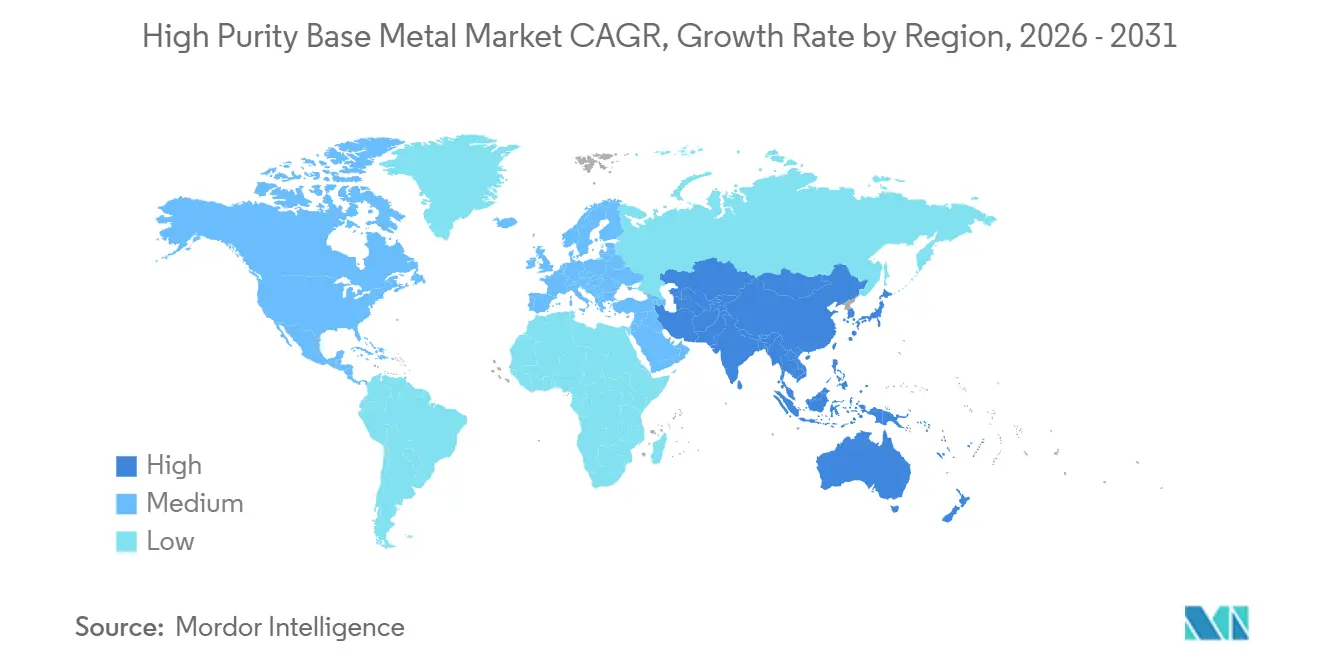
L'Asie-Pacifique détenait 38,36 % de la part du marché des métaux de base haute pureté en 2025 et devrait progresser à un CAGR de 5,21 % jusqu'en 2031. Le Japon, la Corée du Sud, Taïwan et la Chine combinent la fabrication de semi-conducteurs, la production de batteries et la production d'électronique grand public. JX Advanced Metals Corporation étend sa capacité vers 60 % au-dessus des niveaux de l'exercice fiscal 2023 d'ici le second semestre de l'exercice fiscal 2027. Ses investissements soutiennent l'approvisionnement en matériaux pour semi-conducteurs dans la région.
L'Inde développe des capacités de raffinage nationales au sein de la base d'approvisionnement régionale. CVMR Corporation et Maheshwari Mining ont annoncé la première raffinerie de nickel haute pureté d'Inde en Andhra Pradesh en mars 2025. Le projet reflète la demande d'une plus grande capacité de traitement local des métaux critiques. La diversification régionale peut réduire l'exposition aux matières premières concentrées et aux sites de traitement spécialisés. La profondeur de la fabrication électronique et les investissements dans le raffinage en Asie-Pacifique soutiennent le marché des métaux de base haute pureté.
L'Amérique du Nord et l'Europe constituent une zone de demande importante pour la fabrication de semi-conducteurs, les chaînes d'approvisionnement aérospatiales et de défense, et l'approvisionnement en matériaux axé sur la conformité. Aurubis AG a démarré la production dans son installation de Richmond Hill, en Géorgie, en septembre 2025, créant une capacité de traitement allant jusqu'à 180 000 tonnes métriques de matériaux de recyclage complexes par an. L'installation de recyclage de Hambourg de l'entreprise est entrée en service en juillet 2026 à la suite d'un investissement de 190 millions EUR (environ 209 millions USD). L'Amérique du Sud, le Moyen-Orient et l'Afrique, ainsi que la Russie restent importants pour l'approvisionnement minier et la fusion primaire. Des coûts d'énergie plus faibles au Moyen-Orient soutiennent une production d'aluminium compétitive, tandis que les producteurs européens font face à une position de coût énergétique plus difficile.

Paysage Concurrentiel
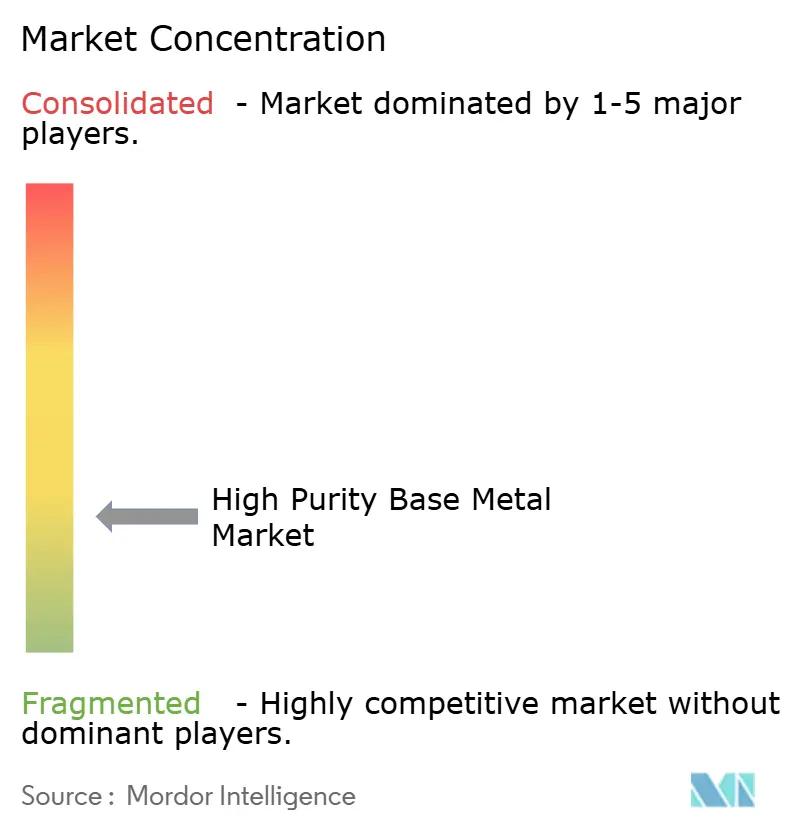
Le marché des métaux de base haute pureté est très fragmenté, les cinq premiers acteurs étant Aurubis AG, Aluminum Corporation of China Limited, Norsk Hydro ASA, JX Advanced Metals Corporation et DOWA ELECTRONICS MATERIALS CO., LTD. Les fournisseurs intégrés qui gèrent le raffinage, la mise en forme et la certification de qualité occupent une position plus solide. JX Advanced Metals Corporation, Aurubis AG, Mitsubishi Materials Corporation et DOWA ELECTRONICS MATERIALS CO., LTD. combinent des capacités métallurgiques avec des voies de qualification dans les semi-conducteurs et l'aérospatiale.
JX Advanced Metals Corporation a lancé sa ligne de production en série à Ibaraki pour les matériaux de dépôt chimique en phase vapeur et de dépôt de couches atomiques haute pureté en mars 2026. Aurubis AG a inauguré son installation de recyclage complexe de Hambourg en juillet 2026 pour récupérer des métaux stratégiques à partir de matières premières complexes. Norsk Hydro ASA a conclu des accords d'approvisionnement à long terme avec NKT et Nexans pour des tiges de fil d'aluminium utilisées dans des projets de réseau électrique européens. Ces mouvements sécurisent la demande, améliorent la disponibilité des matériaux et renforcent les chaînes d'approvisionnement régionales.
Le marché des métaux de base haute pureté favorise les acteurs qui associent la qualité technique à une provenance crédible et à des arrangements d'approvisionnement à long terme avec les clients. Le raffinage secondaire à grande échelle et le raffinage régional en dehors de l'Asie de l'Est restent des domaines d'opportunité. Les installations d'Aurubis AG en Géorgie et à Hambourg montrent comment les réseaux de recyclage peuvent soutenir un modèle de matières premières traçables. Leurs perspectives dépendent de l'atteinte des niveaux de pureté et de fiabilité exigés par les clients établis.
Leaders du Secteur des Métaux de Base Haute Pureté
Aurubis AG
Aluminum Corporation of China Limited
Norsk Hydro ASA
JX Advanced Metals Corporation
DOWA ELECTRONICS MATERIALS CO., LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Moses Lake Industries a démontré un nouveau procédé pour récupérer et purifier le cuivre des flux de déchets de fabrication de semi-conducteurs aux niveaux de pureté requis pour les applications avancées de semi-conducteurs. Ce développement soutient la demande de cuivre haute pureté tout en créant une voie d'approvisionnement circulaire pour les métaux de base de qualité semi-conducteur à mesure que la production de puces pilotée par l'intelligence artificielle (IA) se développe.
- Avril 2026 : Indium Corporation a reçu une subvention de 3,2 millions USD du Département de l'Énergie des États-Unis pour développer la récupération nationale de gallium haute pureté à partir de sous-produits de traitement des métaux, visant une production d'au moins 1 tonne par an de gallium de grade 4N. Le projet soutient le développement d'un approvisionnement national en métaux haute pureté pour les semi-conducteurs, les systèmes de défense et l'électronique avancée.


Portée du Rapport sur le Marché Mondial des Métaux de Base Haute Pureté
Les métaux de base haute pureté sont des matériaux métalliques raffinés présentant de très faibles niveaux d'impuretés pour les applications nécessitant des propriétés chimiques et physiques cohérentes. Leur composition contrôlée soutient des performances fiables dans la fabrication avancée et d'autres applications de précision.
Le marché des métaux de base haute pureté est segmenté par type de métal, niveau de pureté, forme, application et géographie. Par type de métal, le marché est segmenté en cuivre, aluminium, nickel, zinc, étain et autres types de métaux. Par niveau de pureté, le marché est segmenté en pureté inférieure à 99,99 % et pureté supérieure à 99,99 %. Par forme, le marché est segmenté en lingots, feuilles, fils, poudres et autres formes. Par application, le marché est segmenté en électronique, aérospatiale, dispositifs médicaux, automobile, stockage d'énergie et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les métaux de base haute pureté dans 16 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Cuivre |
| Aluminium |
| Nickel |
| Zinc |
| Étain |
| Autres Types de Métaux |
| Pureté Inférieure à 99,99 % |
| Pureté Supérieure à 99,99 % |
| Lingots |
| Feuilles |
| Fils |
| Poudres |
| Autres Formes |
| Électronique |
| Aérospatiale |
| Dispositifs Médicaux |
| Automobile |
| Stockage d'Énergie |
| Autres Applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Métal | Cuivre | |
| Aluminium | ||
| Nickel | ||
| Zinc | ||
| Étain | ||
| Autres Types de Métaux | ||
| Par Niveau de Pureté | Pureté Inférieure à 99,99 % | |
| Pureté Supérieure à 99,99 % | ||
| Par Forme | Lingots | |
| Feuilles | ||
| Fils | ||
| Poudres | ||
| Autres Formes | ||
| Par Application | Électronique | |
| Aérospatiale | ||
| Dispositifs Médicaux | ||
| Automobile | ||
| Stockage d'Énergie | ||
| Autres Applications | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des métaux de base haute pureté ?
Le marché des métaux de base haute pureté s'élève à 385,99 milliards USD en 2026 et devrait atteindre 495,92 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de métaux de base haute pureté ?
La fabrication de semi-conducteurs, les batteries pour véhicules électriques, l'infrastructure des réseaux électriques et les composants aérospatiaux augmentent la demande de matériaux à pureté contrôlée.
Quel type de métal détenait la plus grande part en 2025 ?
Le cuivre détenait 35,13 % des revenus en 2025 car il soutient les interconnexions de semi-conducteurs, les voies thermiques et les conceptions de circuits haute fréquence.
Quel niveau de pureté détenait la plus grande part en 2025 ?
Une pureté supérieure à 99,99 % détenait 55,67 % des revenus en 2025.
Dernière mise à jour de la page le:



