
Marktgröße und Marktanteil für hochreine Basismetalle
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 385.99 Milliarden US-Dollar |
| Marktgröße (2031) | 495.92 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hochreine Basismetalle von Mordor Intelligence
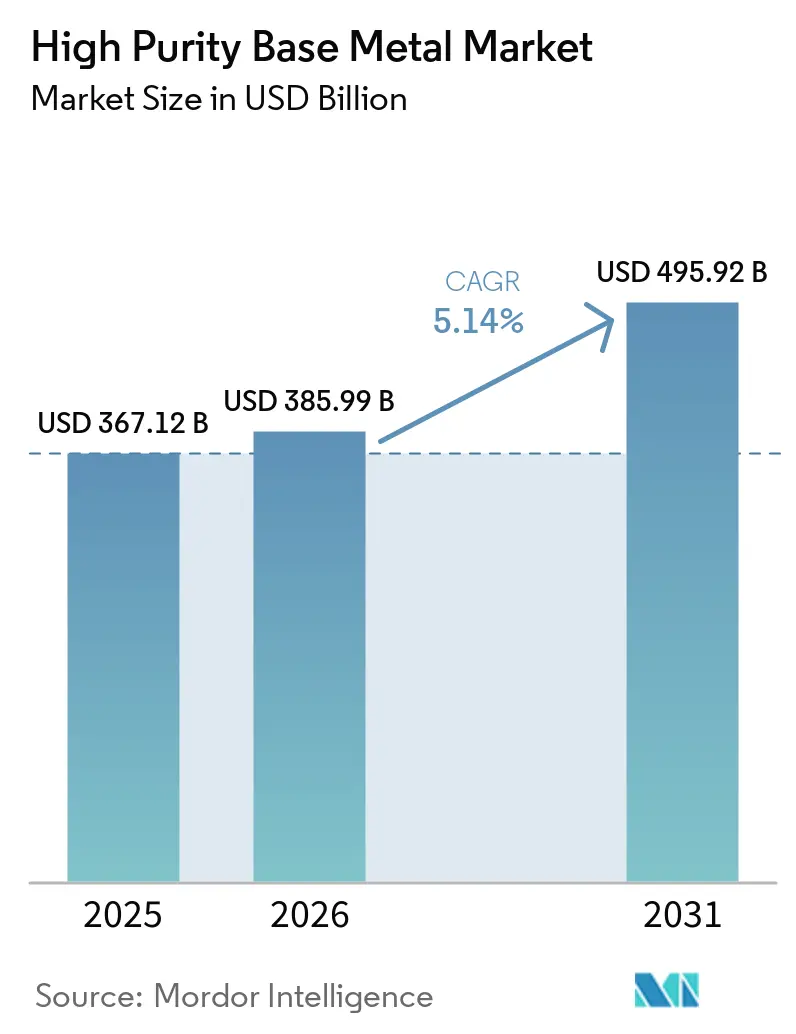
Die Marktgröße für hochreine Basismetalle wurde im Jahr 2025 auf 367,12 Milliarden USD geschätzt und wird voraussichtlich von 385,99 Milliarden USD im Jahr 2026 auf 495,92 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,14 % während des Prognosezeitraums (2026–2031). Die Nachfrage ist zunehmend an die Halbleiterfertigung, Batterieherstellung, Stromnetze und Luft- und Raumfahrtsysteme gebunden, die eine streng kontrollierte Materialzusammensetzung erfordern. Höhere Reinheitsanforderungen machen Qualifizierung, Rückverfolgbarkeit und konsistente Raffinierungskapazität wichtiger als die Produktion im Rohstoffmaßstab. Die Hersteller reagieren mit Investitionen in regionale Raffination, Recycling und langfristige Liefervereinbarungen mit nachgelagerten Herstellern. Dies schafft Chancen für Lieferanten, die dokumentierte Qualitätsanforderungen erfüllen und gleichzeitig den Energieverbrauch und das Rohstoffrisiko managen können. Der Markt für hochreine Basismetalle bleibt hohen Umwandlungskosten und konzentrierten Spezialkapazitäten ausgesetzt, was neue Versorgungsmengen selbst bei steigender Nachfrage verzögern kann.
Wichtigste Erkenntnisse des Berichts
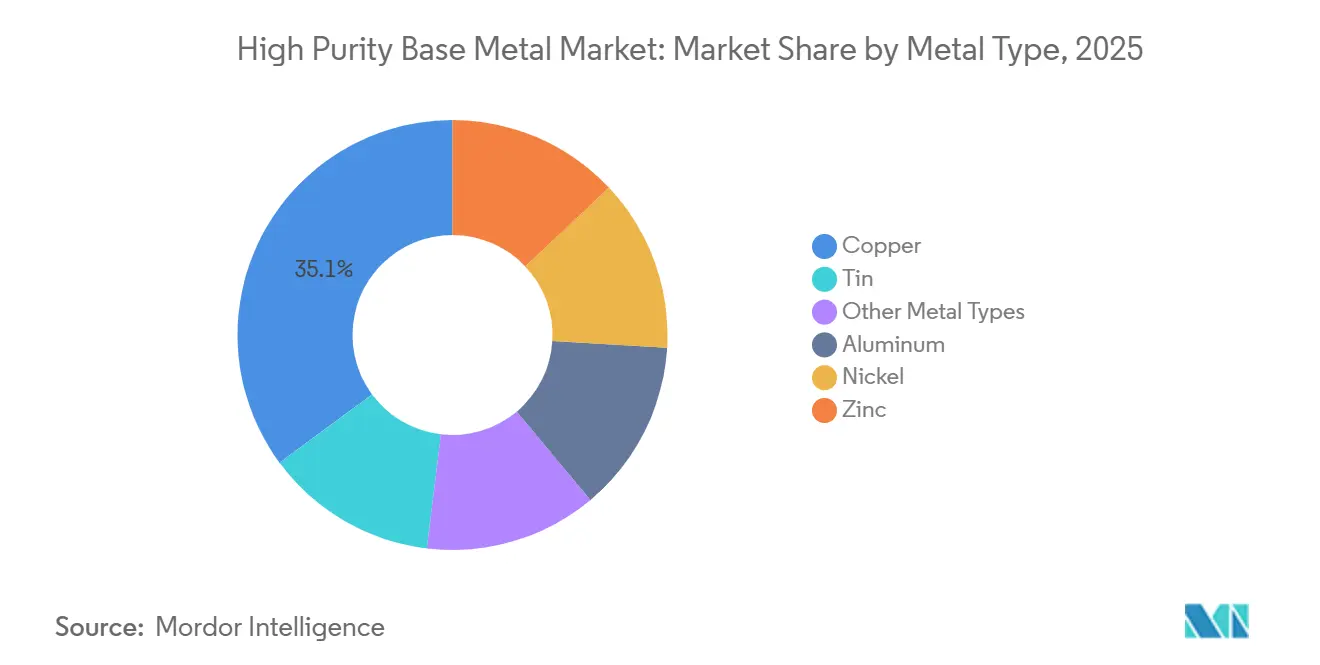
- Nach Metalltyp hielt Kupfer im Jahr 2025 einen Marktanteil von 35,13 % am Markt für hochreine Basismetalle, während Aluminium bis 2031 voraussichtlich mit einem CAGR von 5,64 % wachsen wird.
- Nach Reinheitsgrad hielt mehr als 99,99 % Reinheit im Jahr 2025 einen Marktanteil von 55,67 % am Markt für hochreine Basismetalle und wird bis 2031 voraussichtlich mit einem CAGR von 5,77 % wachsen.
- Nach Form hielten Barren im Jahr 2025 einen Marktanteil von 42,82 % am Markt für hochreine Basismetalle, während Drähte bis 2031 voraussichtlich mit einem CAGR von 5,58 % wachsen werden.
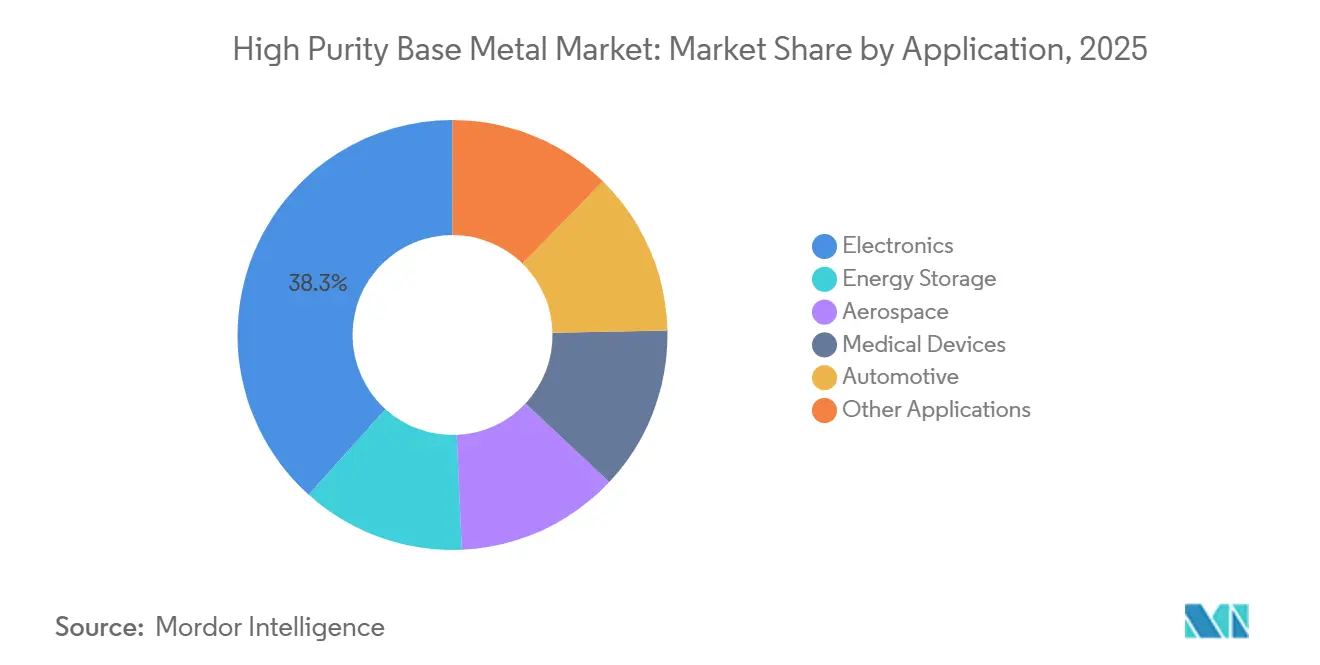
- Nach Anwendung hielt Elektronik im Jahr 2025 einen Marktanteil von 38,34 % am Markt für hochreine Basismetalle, während Luft- und Raumfahrt bis 2031 voraussichtlich mit einem CAGR von 6,06 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 38,36 % am Markt für hochreine Basismetalle und wird bis 2031 voraussichtlich mit einem CAGR von 5,21 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für hochreine Basismetalle
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Skalierung von Halbleitern und fortschrittlicher Elektronik | +1.8% | Global; Kernschwerpunkt in Asien-Pazifik (Japan, Südkorea, Taiwan, China) und wachsende Halbleiterfabrik-Cluster in Nordamerika im Rahmen des CHIPS Act | Mittelfristig (2–4 Jahre) |
| Elektrifizierung und Hochspannungs-Stromhardware | +1.5% | Global; Nordamerika und Europa für die Netzmodernisierung; Asien-Pazifik für die Herstellung von Elektrofahrzeugbatterien und Leistungselektronik | Langfristig (≥4 Jahre) |
| Qualifizierungsbedarf für rückverfolgbare, anwendungsfertige Metalle | +0.9% | Nordamerika, Europa und Japan (Qualifizierungszentren für Luft- und Raumfahrt-OEM); Südkorea und Taiwan (Halbleiter) | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Raffination und Investitionen in Versorgungssicherheit | +0.7% | Nordamerika (CHIPS Act, Inflation Reduction Act), Europa (EU-Gesetz über kritische Rohstoffe), Indien | Langfristig (≥4 Jahre) |
| Kreislaufwirtschaftliche Rückgewinnung von Elektroschrott, Schwarzmasse und Prozessschrott | +0.5% | Europa und Nordamerika (regulatorisches Mandat); China (zwei Drittel des Wachstums der Batterierecyclingkapazität seit 2020) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Skalierung von Halbleitern und fortschrittlicher Elektronik
Logikchips, die sich in Richtung 2 Nanometer und darunter entwickeln, erfordern Kupfermaterialien mit Reinheitsgraden von 6N oder höher für Sputtertargets und Vorläufer der chemischen Gasphasenabscheidung. Bei Knoten unterhalb von 3 Nanometern kann Spurenverunreinigung den Widerstand erhöhen und die Fertigungsausbeute verringern. JX Advanced Metals Corporation begann im März 2026 mit der Massenproduktion von hochreinen Verbindungen für die chemische Gasphasenabscheidung und die Atomlagenabscheidung aus Molybdän in seinem Büro in Ibaraki. Die Materialien sind für 3D-NAND-, Hochbandbreitenspeicher- und fortschrittliche Logikanwendungen bestimmt. Die neue Linie zeigt, wie die Nachfrage nach fortschrittlicher Fertigung über Kupfer hinaus auf spezialisierte Abscheidungsmaterialien ausgedehnt wird. Der Markt für hochreine Basismetalle profitiert, wenn fortschrittliche Verpackung und heterogene Integration mehr Lieferanten erfordern, die dieselben Reinheits- und Qualifizierungsstandards erfüllen.
Elektrifizierung und Hochspannungs-Stromhardware
Hochreines Aluminium und Kupfer unterstützen Elektrofahrzeuge, netzmaßstäbliche Energiespeicherung und Fernstromübertragung. Kabelsysteme und Batteriestromkollektoren benötigen niedrige Verunreinigungsgrade, um Widerstandsverluste zu begrenzen und die elektrochemische Stabilität während wiederholter Ladezyklen aufrechtzuerhalten. Norsk Hydro ASA bestätigte im Jahr 2025 eine Investition von 1,65 Milliarden NOK (ungefähr 154 Millionen USD) in ein Walzdraht-Gießwerk mit einer Kapazität von 110.000 Tonnen pro Jahr in Karmøy. Die Produktion soll Anfang 2028 beginnen und der europäischen Strominfrastruktur dienen. Im Jahr 2026 unterzeichnete Norsk Hydro ASA eine Fünfjahresvereinbarung mit Nexans über 85.000 Tonnen kohlenstoffarmen Aluminiumwalzdrahts bis 2030. Diese Verpflichtungen zeigen, dass Infrastrukturprojekte mit mehrjährigen Materialbeschaffungszyklen den Markt für hochreine Basismetalle unterstützen.
Qualifizierungsbedarf für rückverfolgbare, anwendungsfertige Metalle
Halbleiter- und Luft- und Raumfahrtkäufer erfordern Rückverfolgbarkeit vom Minenursprung über die Raffination, Formgebung und Zusammensetzungszertifizierung. Die europäische Norm EN 6118:2025 umfasst reine Aluminium-Ionendampfabscheidungsbeschichtungen für Luft- und Raumfahrtbefestiger und erfordert Prozessqualifizierung, Losdokumentation und Lieferantengenehmigung. Diese Anforderungen machen die dokumentierte Prozesskontrolle zu einem Teil der Produktspezifikation. Etablierte Lieferanten können ihre Preisgestaltungsmacht behalten, da Kunden Validierungsarbeit leisten müssen, bevor sie Materialquellen wechseln. Der Markt für hochreine Basismetalle belohnt daher Raffinerien mit einer nachgewiesenen Qualitätskonsistenz und anwendungsspezifischen Genehmigungen. Diese Eintrittsbarriere ist besonders relevant, wenn eine Materialänderung die Zuverlässigkeit von Komponenten oder die Fertigungsausbeute beeinflussen könnte.
Lokalisierung der Raffination und Investitionen in Versorgungssicherheit
Versorgungssicherheitspolitiken fördern Raffineriesinvestitionen außerhalb etablierter ostasiatischer Versorgungskorridore. Das U.S. Department of Commerce vergab im Dezember 2025 Fördermittel in Höhe von 210 Millionen USD aus dem CHIPS and Science Act an Crucible Metals, LLC für eine geplante Anlage im Wert von 6,6 Milliarden USD in Clarksville, Tennessee[1]U.S. Department of Commerce, „Das Handelsministerium vergibt CHIPS-Anreize an eine Tochtergesellschaft von Korea Zinc”, Nationales Institut für Standards und Technologie, nist.gov. Der Standort soll bis 2029 540.000 Tonnen pro Jahr über 13 kritische und strategische Mineralien produzieren, darunter Kupfer, Gallium und Indium. Solche Programme verbinden Industriepolitik mit inländischer Verarbeitungskapazität. Der Markt für hochreine Basismetalle kann von mehr regionalen Versorgungsoptionen profitieren, obwohl große Projekte möglicherweise zunächst Kapazitäten für mittlere Reinheitsgrade aufbauen, bevor sie die strengsten Spezifikationen erfüllen können. Raffinerien mit lokalem Rohstoffzugang und starken Qualitätssystemen sind besser positioniert, um von diesem Investitionszyklus zu profitieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensive Raffination und hohe Umwandlungskosten | -1.2% | Global; am stärksten ausgeprägt in Westeuropa und Nordamerika, wo industrielle Stromtarife im Vergleich zu asiatischen und nahöstlichen Benchmarks prohibitiv hoch sind | Langfristig (≥4 Jahre) |
| Lange Kunden-Qualifizierungs- und Neuqualifizierungszyklen | -0.8% | Nordamerika und Europa (Qualifizierungsketten für Luft- und Raumfahrt, Medizin und Halbleiter-OEM); globale Auswirkungen, wo neue Versorgung auf diese Märkte abzielt | Mittelfristig (2–4 Jahre) |
| Konzentrierte Rohstoff-, Ausrüstungs- und Spezialkapazitätsversorgung | -0.6% | Global; höchste Exposition in Regionen ohne inländischen Bergbau, Zonenraffinierungsanlagenhersteller und metallurgisches Prozess-Know-how | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Raffination und hohe Umwandlungskosten
Die Herstellung von 4N-, 5N- und 6N-Güten erfordert mehrstufige elektrolytische Raffination, Zonenerschmelzung oder Vakuumdestillation. Diese Prozesse haben einen hohen Energiebedarf, der ohne Änderung des Produktionsweges schwer zu reduzieren ist. Eine im Jahr 2026 in Energy Conversion and Management veröffentlichte Studie ergab, dass eine fortschrittliche Elektrifizierung, einschließlich Hochtemperaturwärmepumpen, die Treibhausgasemissionen aus der Bauxitraffination um bis zu 33 % reduzieren kann. Die Studie stellte auch fest, dass diese Systeme erhebliche Vorabinvestitionen erfordern. Hohe Stromtarife können den wirtschaftlichen Nutzen neuer Kapazitäten in der Nähe wichtiger Nachfragezentren einschränken. Der Markt für hochreine Basismetalle muss daher lokale Versorgungssicherheitsziele gegen eine Raffinierungskostenstruktur abwägen, die weiterhin empfindlich auf Strompreise reagiert.
Konzentrierte Rohstoff-, Ausrüstungs- und Spezialkapazitätsversorgung
Die Hochreinraffination hängt von Spezialausrüstung, zuverlässigen Rohstoffen und ausgebildeten metallurgischen Teams ab. Diese Kapazitäten sind auf eine begrenzte Anzahl von Bergbau-, Verarbeitungs- und Ausrüstungsstandorten konzentriert. Die Internationale Energieagentur berichtete, dass der kombinierte Anteil der drei größten Bergbauländer bei wichtigen Energiemineralien von 73 % im Jahr 2020 auf 77 % im Jahr 2024 gestiegen ist[2]Internationale Energieagentur, „Global Critical Minerals Outlook 2025”, Internationale Energieagentur, iea.org. Diese Konzentration kann den Zugang zu geeigneten Rohstoffen für regionale Raffinerien beeinträchtigen. Neue Anlagen benötigen auch Zeit, um das Betriebswissen aufzubauen, das für eine wiederholbare Ultrahochreinheitsproduktion erforderlich ist. Der Markt für hochreine Basismetalle bleibt anfällig, wenn Störungen eine enge Gruppe qualifizierter Rohstoff- oder Ausrüstungslieferanten betreffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Metalltyp: Kupfer verankert den Umsatz, während Aluminium an Boden gewinnt
Kupfer hielt im Jahr 2025 35,13 % des Umsatzes im Markt für hochreine Basismetalle, unterstützt durch Halbleiterverbindungen, thermische Pfade und Hochfrequenz-Schaltungsarchitekturen. Bei Knoten unterhalb von 3 Nanometern benötigen Kupferverbindungen Verunreinigungsobergrenzen unter 0,0001 %, was die Beschaffung für die Spitzentechnologie auf 6N-Lieferanten beschränkt. Diese Anforderung macht die Kupferqualität zu einem direkten Faktor für die Fertigungsausbeute und nicht zu einem routinemäßigen Materialeinsatz. Nickel unterstützt Düsentriebwerk-Superlegierungen sowie Nickel-Mangan-Kobalt- und Nickel-Kobalt-Aluminium-Kathodenmaterialien. Zink und Zinn dienen der Präzisionslötung und der elektronischen Galvanisierung, wo die Materialkonsistenz wichtig bleibt.
Aluminium wird bis 2031 voraussichtlich mit einem CAGR von 5,64 % wachsen, angetrieben durch Batteriestromkollektoren für Elektrofahrzeuge und Halbleiter-Sputtertargets. Es dient auch kompakten Leitern und Stromgeräten, bei denen sowohl Leitfähigkeit als auch Gewicht das Komponentendesign beeinflussen. Die Halbleiterverpackung erhöht die Bedeutung von Aluminiumgüten zwischen 4N und 6N. Produkte mit geringerer Reinheit können diese Verwendungen nicht ersetzen, da Verunreinigungsgrenzen in den Materialspezifikationen der Kunden festgelegt sind. Die Branche für hochreine Basismetalle beobachtet, wie Aluminium neben Kupfer in elektrisch intensiven Anwendungen an Bedeutung gewinnt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Reinheitsgrad: Mehr als 99,99 % Reinheit definiert den Marktstandard
Mehr als 99,99 % Reinheit hielt im Jahr 2025 55,67 % der Marktgröße für hochreine Basismetalle und wird bis 2031 voraussichtlich mit einem CAGR von 5,77 % wachsen. Fortschrittliche Halbleiterstrukturen, Hochbandbreitenspeicher und neuere Batteriekomponenten erfordern engere Verunreinigungsgrenzen. Eine Überprüfung aus dem Jahr 2025 ergab, dass Spurenverunreinigungen die mechanischen Eigenschaften, die Korrosionsbeständigkeit und die Langzeitstabilität in Luft- und Raumfahrt- sowie Mikroelektronikanwendungen verringern können. Jede Anwendung hängt von einer stabilen und wiederholbaren Materialleistung über Produktionschargen hinweg ab. Lieferanten mit zuverlässigen 5N- und 6N-Ausgaben können Anwendungen bedienen, bei denen eine Qualifizierung obligatorisch ist.
Reinheitsgrade unter 99,99 % bleiben für elektrische Leiter, Automobilgussteile und Korrosionsschutzbeschichtungen relevant, wo Spezifikationen mehr Spurenverunreinigungen akzeptieren. Elektrische Antriebsstränge und Netzausrüstungen erhöhen jedoch in einigen Anwendungen die Reinheitsanforderungen. Dies verlagert mehr Wert in Richtung höherer Güten, während eine Rolle für Produkte mit geringerer Reinheit erhalten bleibt. Der Markt für hochreine Basismetalle wird zunehmend durch den Verunreinigungsgrad differenziert, den ein Endverbrauch akzeptieren kann.
Nach Form: Barren führen, Drähte beschleunigen sich parallel zur Elektrifizierung
Barren hielten im Jahr 2025 42,82 % der Marktgröße für hochreine Basismetalle, da sie der wichtigste gehandelte Einsatzstoff für Folienwalzen, Drahtziehen, Pulveratomisierung und Sputtertargetfertigung sind. Nachgelagerte Verarbeiter verwenden häufig Barren mit verifizierter Zusammensetzung und führen die Umwandlung in ihren eigenen Anlagen durch. Dies reduziert das Kontaminationsrisiko während der Handhabung und ermöglicht es den Kunden, die Umwandlung an internen Spezifikationen auszurichten. Barren dienen Elektronik-, Energie- und industriellen Verarbeitungsanwendungen. Ihre breite Kompatibilität bewahrt ihre Bedeutung im Markt für hochreine Basismetalle.
Drähte werden bis 2031 voraussichtlich mit einem CAGR von 5,58 % wachsen, da Netzinvestitionen und fortschrittliche Halbleiterverpackung zunehmen. Norsk Hydro ASA vereinbarte die Lieferung von 274.000 Tonnen kohlenstoffarmen Aluminiumwalzdrahts an NKT von 2026 bis 2033. Die Vereinbarung mit Nexans sieht weitere 85.000 Tonnen von 2026 bis 2030 vor. Folien unterstützen Batteriestromkollektoren für Kathoden, während Pulver in der additiven Fertigung für die Luft- und Raumfahrt verwendet werden. Spezialstäbe, Pellets und kundenspezifische Formen dienen Forschungs-, Katalyse- und Dünnschichtabscheidungsanforderungen.
Nach Anwendung: Elektronik behält die Dominanz, während Luft- und Raumfahrt überholt
Elektronik hielt im Jahr 2025 38,34 % des Marktanteils für hochreine Basismetalle, unterstützt durch Halbleiterfertigung, 5G-Hardware und Rechenzentrum-Stromnetze. Die Anwendung verwendet hochreines Kupfer in Verbindungen und spezialisierte Materialien in Abscheidungs- und Verpackungsprozessen. Die Elektronikproduktion erfordert auch Rückverfolgbarkeit über Materialchargen hinweg und Wiederholbarkeit während der Fertigung. Der Markt für hochreine Basismetalle unterstützt diese Nachfrage durch qualifizierte Materialversorgung und Prozessdokumentation. Investitionen in fortschrittliche Knoten erhöhen die Nachfrage nach Abscheidungsmaterialien mit streng kontrollierter Zusammensetzung.
Luft- und Raumfahrt wird bis 2031 voraussichtlich mit einem CAGR von 6,06 % wachsen, unterstützt durch Aluminium-Lithium-Legierungen, hochreine Nickel-Superlegierungen und präzisionsabgeschiedene Beschichtungen. EN 6118:2025 erfordert eine dokumentierte Prozessqualifizierung für reine Aluminium-Ionendampfabscheidungsbeschichtungen, die auf Luft- und Raumfahrtbefestigern verwendet werden. Luft- und Raumfahrt- sowie Verteidigungssysteme verwenden hochreines Kupfer und Nickel in Avionik und Führungselektronik. Medizingeräte erfordern kontrollierte Materialien für Implantate und Diagnoseinstrumente. Die Nachfrage aus dem Automobil- und Energiespeicherbereich konzentriert sich auf Stromkollektoren, Sammelschienen, Motorwicklungen und Aluminiumfolie in Batteriequalität.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
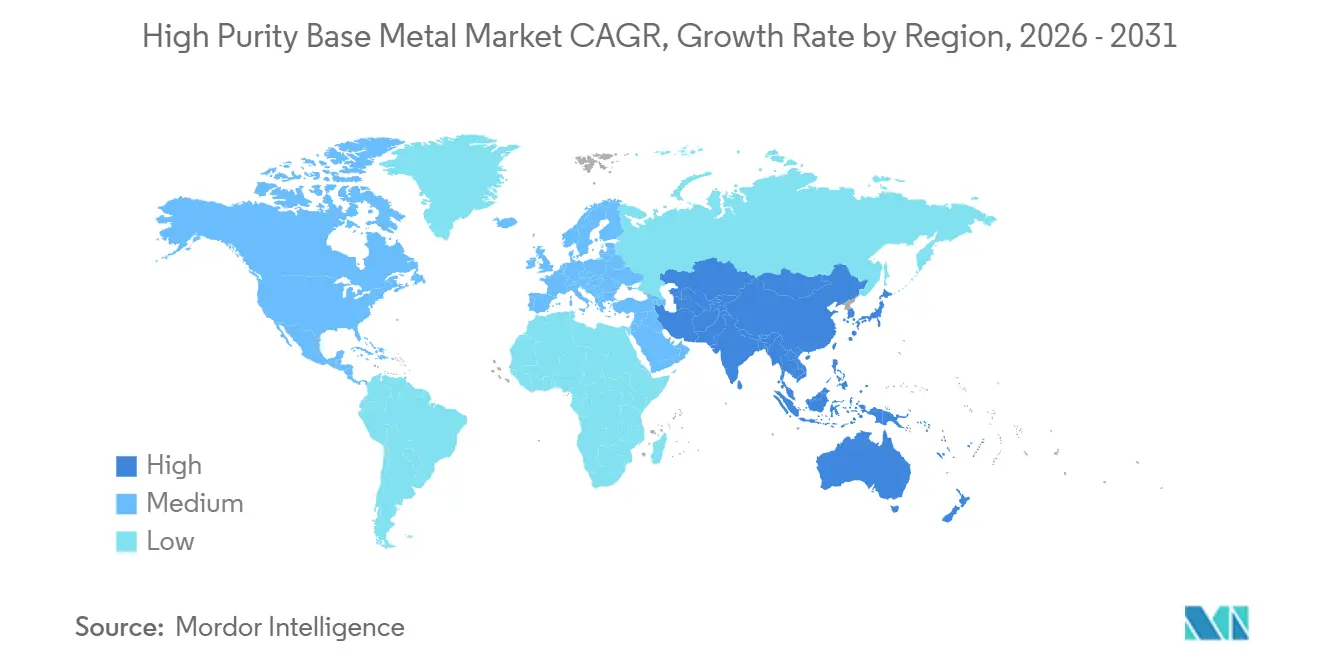
Asien-Pazifik hielt im Jahr 2025 38,36 % des Marktanteils für hochreine Basismetalle und wird bis 2031 voraussichtlich mit einem CAGR von 5,21 % wachsen. Japan, Südkorea, Taiwan und China kombinieren Halbleiterfertigung, Batterieherstellung und Unterhaltungselektronikproduktion. JX Advanced Metals Corporation baut die Kapazität bis zur zweiten Hälfte des Geschäftsjahres 2027 auf etwa 60 % über dem Niveau des Geschäftsjahres 2023 aus. Die Investitionen unterstützen die Versorgung mit Halbleitermaterialien in der Region.
Indien entwickelt inländische Raffinierungskapazitäten innerhalb der regionalen Versorgungsbasis. CVMR Corporation und Maheshwari Mining kündigten im März 2025 Indiens erste Hochrein-Nickelraffinerie in Andhra Pradesh an. Das Projekt spiegelt die Nachfrage nach mehr lokaler Verarbeitungskapazität für kritische Metalle wider. Die regionale Diversifizierung kann die Abhängigkeit von konzentrierten Rohstoff- und Spezialverarbeitungsstandorten verringern. Die Tiefe der Elektronikhersteller und die Raffinierungsinvestitionen in Asien-Pazifik unterstützen den Markt für hochreine Basismetalle.
Nordamerika und Europa bilden eine wichtige Nachfragezone für Halbleiterfertigung, Luft- und Raumfahrt- sowie Verteidigungslieferketten und compliance-orientierte Materialbeschaffung. Aurubis AG nahm im September 2025 die Produktion in seiner Anlage in Richmond Hill, Georgia, auf und schuf damit Kapazitäten zur Verarbeitung von bis zu 180.000 Tonnen komplexem Recyclingmaterial pro Jahr. Die Recyclinganlage des Unternehmens in Hamburg nahm im Juli 2026 nach einer Investition von 190 Millionen EUR (ungefähr 209 Millionen USD) den Betrieb auf. Südamerika, der Nahe Osten und Afrika sowie Russland bleiben für die Bergbauversorgung und die Primärschmelze wichtig. Niedrigere Energiekosten im Nahen Osten unterstützen eine wettbewerbsfähige Aluminiumproduktion, während europäische Hersteller eine schwierigere Energiekostenposition haben.

Wettbewerbslandschaft
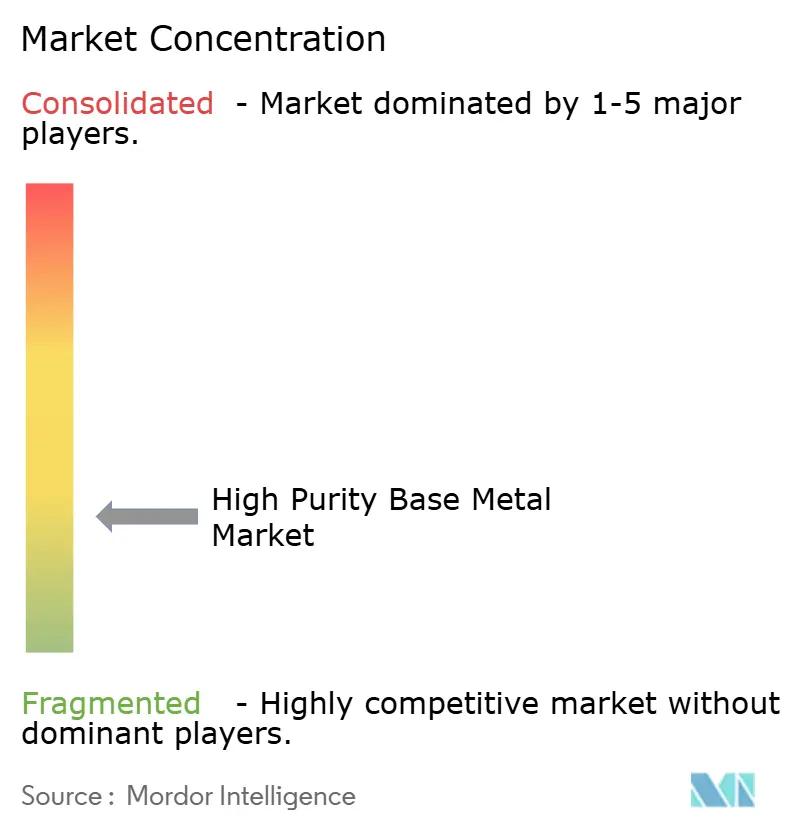
Der Markt für hochreine Basismetalle ist stark fragmentiert, wobei die fünf führenden Unternehmen Aurubis AG, Aluminum Corporation of China Limited, Norsk Hydro ASA, JX Advanced Metals Corporation und DOWA ELECTRONICS MATERIALS CO., LTD. umfassen. Integrierte Lieferanten, die Raffination, Formgebung und Qualitätszertifizierung verwalten, haben eine stärkere Position. JX Advanced Metals Corporation, Aurubis AG, Mitsubishi Materials Corporation und DOWA ELECTRONICS MATERIALS CO., LTD. kombinieren metallurgische Fähigkeiten mit Qualifizierungswegen für Halbleiter und Luft- und Raumfahrt.
JX Advanced Metals Corporation startete im März 2026 seine Massenproduktionslinie in Ibaraki für hochreine Materialien für die chemische Gasphasenabscheidung und die Atomlagenabscheidung. Aurubis AG eröffnete im Juli 2026 seine Anlage für komplexes Recycling in Hamburg, um strategische Metalle aus komplexen Rohstoffen zurückzugewinnen. Norsk Hydro ASA schloss langfristige Liefervereinbarungen mit NKT und Nexans für Aluminiumwalzdraht ab, der in europäischen Netzprojekten verwendet wird. Diese Schritte sichern die Nachfrage, verbessern die Materialverfügbarkeit und stärken regionale Lieferketten.
Der Markt für hochreine Basismetalle begünstigt Akteure, die technische Qualität mit glaubwürdiger Herkunft und langfristigen Kundenliefervereinbarungen verbinden. Sekundäre Raffination im großen Maßstab und regionale Raffination außerhalb Ostasiens bleiben Chancenbereiche. Die Anlagen von Aurubis AG in Georgia und Hamburg zeigen, wie Recyclingnetzwerke ein rückverfolgbares Rohstoffmodell unterstützen können. Ihre Aussichten hängen davon ab, die Reinheits- und Zuverlässigkeitsniveaus zu erreichen, die etablierte Kunden erfordern.
Marktführer in der Branche für hochreine Basismetalle
Aurubis AG
Aluminum Corporation of China Limited
Norsk Hydro ASA
JX Advanced Metals Corporation
DOWA ELECTRONICS MATERIALS CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Moses Lake Industries demonstrierte ein neues Verfahren zur Rückgewinnung und Reinigung von Kupfer aus Abfallströmen der Halbleiterfertigung auf die für fortschrittliche Halbleiteranwendungen erforderlichen Reinheitsgrade. Die Entwicklung unterstützt die Nachfrage nach hochreinem Kupfer und schafft gleichzeitig einen Kreislaufversorgungsweg für Basismetalle in Halbleiterqualität, da die durch künstliche Intelligenz (KI) angetriebene Chipproduktion zunimmt.
- April 2026: Indium Corporation erhielt einen Zuschuss des U.S. Department of Energy in Höhe von 3,2 Millionen USD zur Entwicklung der inländischen Rückgewinnung von hochreinem Gallium aus Nebenprodukten der Metallverarbeitung, mit dem Ziel, mindestens 1 Tonne pro Jahr Gallium der Güte 4N zu produzieren. Das Projekt unterstützt die Entwicklung einer inländischen Versorgung mit hochreinen Metallen für Halbleiter, Verteidigungssysteme und fortschrittliche Elektronik.


Umfang des globalen Marktberichts für hochreine Basismetalle
Hochreine Basismetalle sind raffinierte metallische Materialien mit sehr niedrigen Verunreinigungsgraden für Anwendungen, die konsistente chemische und physikalische Eigenschaften erfordern. Ihre kontrollierte Zusammensetzung unterstützt eine zuverlässige Leistung in der fortschrittlichen Fertigung und anderen Präzisionsanwendungen.
Der Markt für hochreine Basismetalle ist nach Metalltyp, Reinheitsgrad, Form, Anwendung und Geografie segmentiert. Nach Metalltyp ist der Markt in Kupfer, Aluminium, Nickel, Zink, Zinn und andere Metalltypen segmentiert. Nach Reinheitsgrad ist der Markt in weniger als 99,99 % Reinheit und mehr als 99,99 % Reinheit segmentiert. Nach Form ist der Markt in Barren, Folien, Drähte, Pulver und andere Formen segmentiert. Nach Anwendung ist der Markt in Elektronik, Luft- und Raumfahrt, Medizingeräte, Automobil, Energiespeicherung und andere Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für hochreine Basismetalle in 16 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Kupfer |
| Aluminium |
| Nickel |
| Zink |
| Zinn |
| Andere Metalltypen |
| Weniger als 99,99 % Reinheit |
| Mehr als 99,99 % Reinheit |
| Barren |
| Folien |
| Drähte |
| Pulver |
| Andere Formen |
| Elektronik |
| Luft- und Raumfahrt |
| Medizingeräte |
| Automobil |
| Energiespeicherung |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Metalltyp | Kupfer | |
| Aluminium | ||
| Nickel | ||
| Zink | ||
| Zinn | ||
| Andere Metalltypen | ||
| Nach Reinheitsgrad | Weniger als 99,99 % Reinheit | |
| Mehr als 99,99 % Reinheit | ||
| Nach Form | Barren | |
| Folien | ||
| Drähte | ||
| Pulver | ||
| Andere Formen | ||
| Nach Anwendung | Elektronik | |
| Luft- und Raumfahrt | ||
| Medizingeräte | ||
| Automobil | ||
| Energiespeicherung | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für hochreine Basismetalle?
Der Markt für hochreine Basismetalle hat im Jahr 2026 einen Wert von 385,99 Milliarden USD und wird bis 2031 voraussichtlich 495,92 Milliarden USD erreichen.
Was treibt die Nachfrage nach hochreinen Basismetallen an?
Halbleiterfertigung, Elektrofahrzeugbatterien, Stromnetzinfrastruktur und Luft- und Raumfahrtkomponenten erhöhen die Nachfrage nach Materialien mit kontrollierter Reinheit.
Welcher Metalltyp hielt im Jahr 2025 den größten Anteil?
Kupfer hielt im Jahr 2025 35,13 % des Umsatzes, da es Halbleiterverbindungen, thermische Pfade und Hochfrequenz-Schaltungsdesigns unterstützt.
Welcher Reinheitsgrad hielt im Jahr 2025 den größten Anteil?
Mehr als 99,99 % Reinheit hielt im Jahr 2025 55,67 % des Umsatzes.
Seite zuletzt aktualisiert am:



