
高純度ベースメタル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
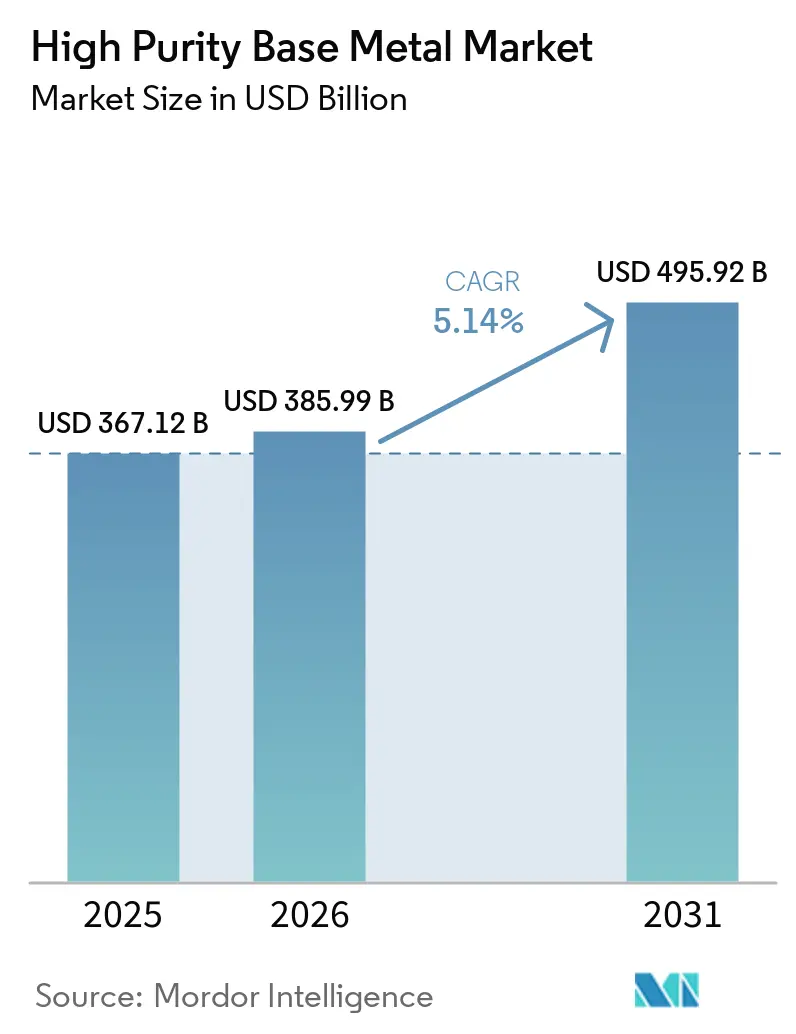
| 市場規模 (2026) | 385.99 十億米ドル |
| 市場規模 (2031) | 495.92 十億米ドル |
| Growth Rate (2026 - 2031) | 5.14 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高純度ベースメタル市場分析
高純度ベースメタル市場規模は2025年に3,671.2億米ドルと評価され、2026年の3,859.9億米ドルから2031年には4,959.2億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.14%となっています。需要は、厳密に管理された材料組成を必要とする半導体製造、電池製造、電力ネットワーク、航空宇宙システムとの結びつきを強めています。純度要件の高まりにより、品質認定、トレーサビリティ、一貫した精製能力がコモディティ規模の生産量よりも重要になっています。生産者は、地域精製、リサイクル、および川下メーカーとの長期供給契約への投資によって対応しています。これにより、エネルギー使用量と原料リスクを管理しながら文書化された品質要件を満たすことができるサプライヤーに機会が生まれています。高純度ベースメタル市場は、高い転換コストと専門能力の集中という課題に引き続きさらされており、需要が高まっている場合でも新規供給が遅延する可能性があります。
主要レポートのポイント
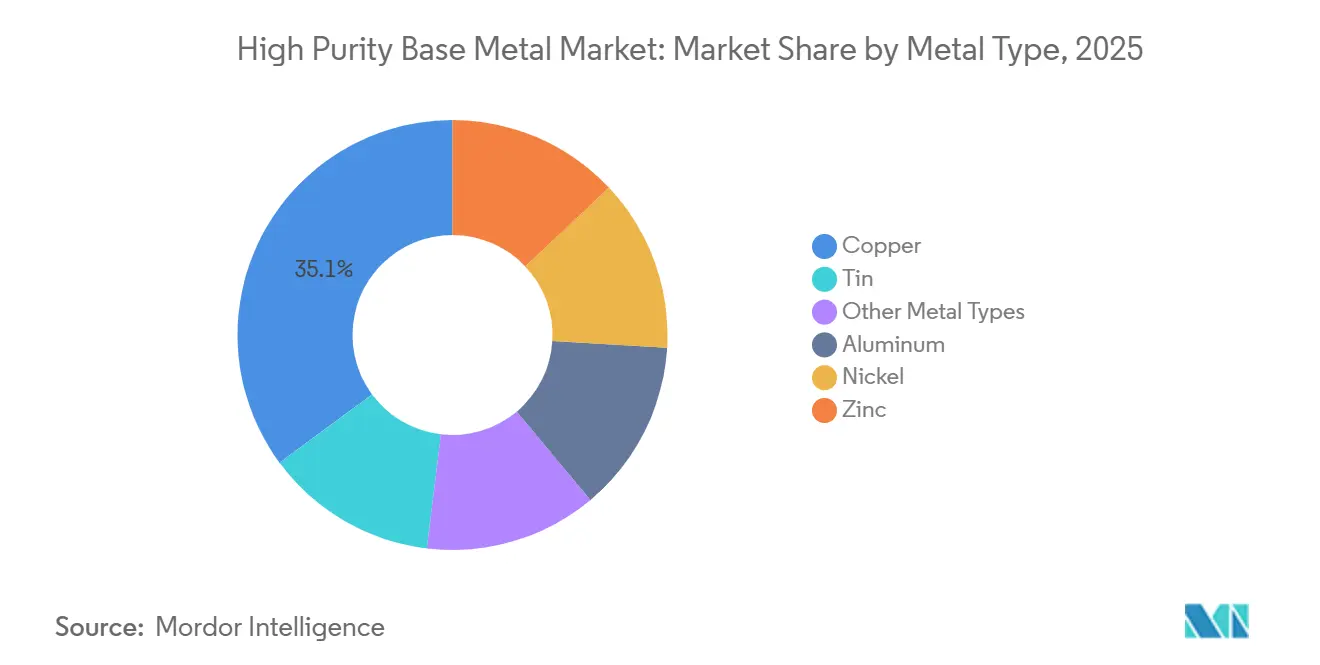
- 金属タイプ別では、銅が2025年の高純度ベースメタル市場シェアの35.13%を占め、アルミニウムは2031年にかけてCAGR 5.64%で成長すると予測されています。
- 純度レベル別では、99.99%超の純度が2025年の高純度ベースメタル市場シェアの55.67%を占め、2031年にかけてCAGR 5.77%で成長すると予測されています。
- 形態別では、インゴットが2025年の高純度ベースメタル市場シェアの42.82%を占め、ワイヤーは2031年にかけてCAGR 5.58%で成長すると予測されています。
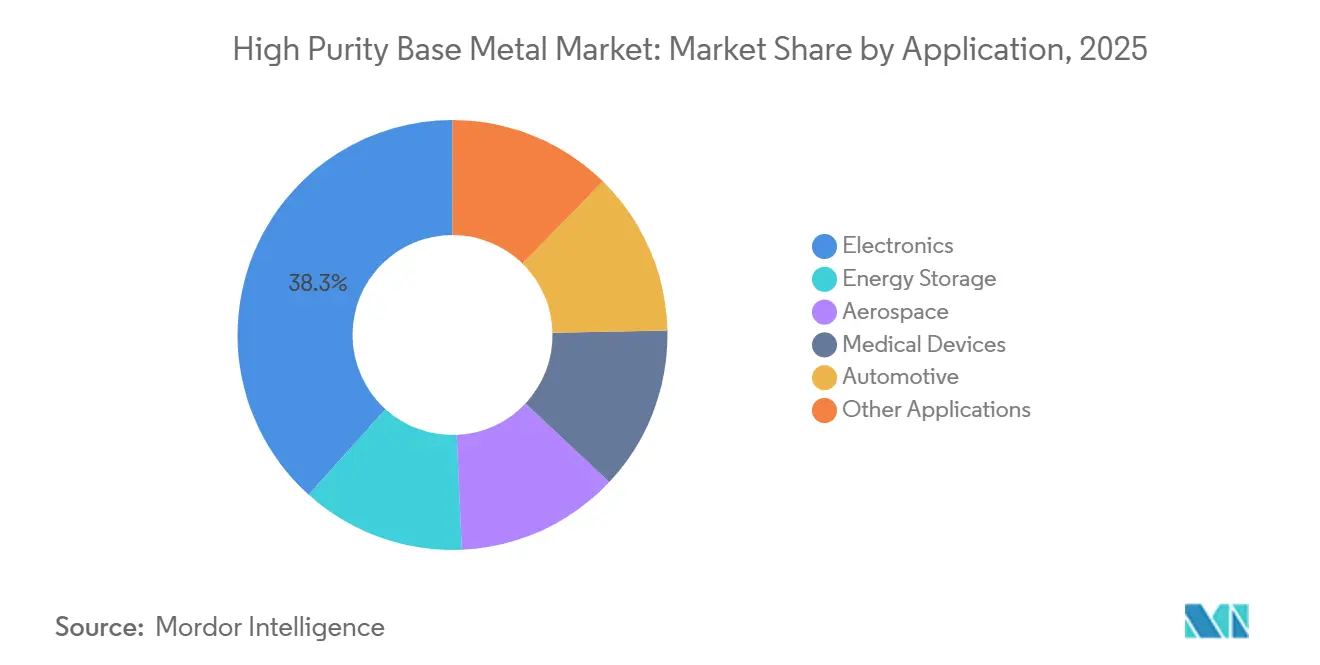
- 用途別では、エレクトロニクスが2025年の高純度ベースメタル市場シェアの38.34%を占め、航空宇宙は2031年にかけてCAGR 6.06%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の高純度ベースメタル市場シェアの38.36%を占め、2031年にかけてCAGR 5.21%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の高純度ベースメタル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体および先端エレクトロニクスの拡大 | +1.8% | 世界全体;アジア太平洋(日本、韓国、台湾、中国)を中心とし、CHIPS法のもと北米でもファブクラスターが拡大 | 中期(2~4年) |
| 電動化および高電圧電力ハードウェア | +1.5% | 世界全体;北米・欧州はグリッドの近代化、アジア太平洋はEV電池およびパワーエレクトロニクス製造 | 長期(4年以上) |
| トレーサブルなアプリケーション対応金属への品質認定需要 | +0.9% | 北米、欧州、日本(航空宇宙OEM品質認定ハブ);韓国・台湾(半導体) | 中期(2~4年) |
| 精製の地域化とサプライセキュリティへの投資 | +0.7% | 北米(CHIPSおよびサイエンス法、インフレ削減法)、欧州(EU重要原材料法)、インド | 長期(4年以上) |
| 電子廃棄物・ブラックマス・工程スクラップの循環回収 | +0.5% | 欧州・北米(規制上の義務);中国(2020年以降の電池リサイクル能力成長の3分の2) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
半導体および先端エレクトロニクスの拡大
2ナノメートル以下に向かうロジックチップは、スパッタリングターゲットおよび化学気相成長前駆体に6N以上の純度レベルの銅材料を必要とします。3ナノメートル未満のノードでは、微量汚染が抵抗率を高め、製造歩留まりを低下させる可能性があります。JX Advanced Metals Corporationは2026年3月、茨城事業所において高純度化学気相成長および原子層堆積モリブデン化合物の量産を開始しました。これらの材料は3D NAND、高帯域幅メモリ、および先端ロジック用途を対象としています。この新ラインは、先端製造需要が銅を超えて特殊堆積材料にまで拡大していることを示しています。先端パッケージングおよびヘテロジニアス統合が、より多くのサプライヤーに同一の純度・品質認定基準を求めるようになると、高純度ベースメタル市場は恩恵を受けます。
電動化および高電圧電力ハードウェア
高純度アルミニウムおよび銅は、電気自動車、グリッド規模のエネルギー貯蔵、および長距離電力送電を支えています。ケーブルシステムおよび電池集電体は、抵抗損失を抑制し、繰り返しの充放電サイクルにおける電気化学的安定性を維持するために低不純物レベルを必要とします。Norsk Hydro ASAは2025年、カルムイにおいて年産11万メトリックトンのワイヤーロッド鋳造工場への16.5億ノルウェークローネ(約1.54億米ドル)の投資を確認しました。生産は2028年初頭に開始される見込みで、欧州の電力インフラに供給されます。2026年、Norsk Hydro ASAはNexansと2030年まで8万5,000メトリックトンの低炭素アルミニウムワイヤーロッドを供給する5年間の契約を締結しました。これらのコミットメントは、複数年にわたる材料調達サイクルを持つインフラプロジェクトが高純度ベースメタル市場を支えることを示しています。
トレーサブルなアプリケーション対応金属への品質認定需要
半導体および航空宇宙の購買者は、鉱山の原産地から精製、成形、組成認証に至るまでのトレーサビリティを要求します。欧州規格EN 6118:2025は、航空宇宙ファスナー向けの純アルミニウムイオン蒸着コーティングを対象とし、プロセス品質認定、ロット文書化、およびサプライヤー承認を要求しています。これらの要件により、文書化されたプロセス管理が製品仕様の一部となっています。顧客は材料供給源を変更する前に検証作業が必要となるため、確立されたサプライヤーは価格交渉力を維持できます。しがって、高純度ベースメタル市場は、繰り返し可能な品質と用途別承認の実績を持つ精製業者を優遇します。この参入障壁は、材料変更がコンポーネントの信頼性や製造歩留まりに影響を与える可能性がある場合に特に重要です。
精製の地域化とサプライセキュリティへの投資
サプライセキュリティ政策は、確立された東アジアのサプライ回廊の外での精製所投資を促進しています。米国商務省は2025年12月、テネシー州クラークスビルに計画されている66億米ドルの施設に対し、CHIPSおよびサイエンス法に基づく2.1億米ドルの資金をCrucible Metals, LLCに交付しました[1]米国商務省、「商務省がKorea Zincの子会社にCHIPSインセンティブを授与」、米国国立標準技術研究所、nist.gov。同施設は2029年までに銅、ガリウム、インジウムを含む13種の重要・戦略鉱物にわたり年産54万メトリックトンを生産する見込みです。このようなプログラムは産業政策と国内処理能力を結びつけています。高純度ベースメタル市場はより多くの地域供給オプションから恩恵を受ける可能性がありますが、大規模プロジェクトは最も厳格な仕様を満たす前に中間グレードの能力を追加する場合があります。地域の原料へのアクセスと強固な品質システムを持つ精製業者は、この投資サイクルから恩恵を受けるうえで有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー集約型精製と高い転換コスト | -1.2% | 世界全体;産業用電力料金がアジアおよび中東の水準に比べて著しく高い西欧および北米で最も深刻 | 長期(4年以上) |
| 顧客の長い品質認定・再認定サイクル | -0.8% | 北米・欧州(航空宇宙、医療、半導体OEM品質認定チェーン);これらの市場を対象とする新規供給において世界的に波及 | 中期(2~4年) |
| 原料・設備・専門能力の供給集中 | -0.6% | 世界全体;国内採掘事業、ゾーン精製設備メーカー、冶金プロセス専門知識が不足している地域で最もリスクが高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー集約型精製と高い転換コスト
4N、5N、6Nグレードの生産には、多段階電解精製、ゾーン溶融、または真空蒸留が必要です。これらのプロセスは、生産ルートを変更せずにエネルギー需要を削減することが困難な高いエネルギー需要を持っています。2026年にEnergy Conversion and Management誌に掲載された研究では、高温ヒートポンプを含む先進的な電化により、ボーキサイト精製からの温室効果ガス排出量を最大33%削減できることが明らかになりました。同研究はまた、これらのシステムには多大な初期投資が必要であることも指摘しています。高い電力料金は、主要需要地近くでの新規能力増設のビジネスケースを制限する可能性があります。したがって、高純度ベースメタル市場は、電力価格に対して依然として敏感な精製コスト構造に対して、地域のサプライセキュリティ目標のバランスを取る必要があります。
原料・設備・専門能力の供給集中
高純度精製は、専門設備、信頼性の高い原料、および訓練された冶金チームに依存しています。これらの能力は、限られた数の採掘、処理、設備拠点に集中しています。国際エネルギー機関は、主要エネルギー鉱物における上位3か国の採掘シェアが2020年の73%から2024年には77%に増加したと報告しています[2]国際エネルギー機関、「世界重要鉱物アウトルック2025」、国際エネルギー機関、iea.org。この集中は、地域精製業者の適切な原料へのアクセスに影響を与える可能性があります。新規施設はまた、繰り返し可能な超高純度生産に必要な操業知識を確立するための時間を必要とします。高純度ベースメタル市場は、混乱が限られた数の認定原料または設備サプライヤーに影響を与える場合に脆弱なままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金属タイプ別:銅が収益を牽引し、アルミニウムが台頭
銅は2025年の高純度ベースメタル市場収益の35.13%を占め、半導体インターコネクト、熱経路、および高周波回路アーキテクチャによって支えられています。3ナノメート未満のノードでは、銅インターコネクトは不純物上限を0.0001%未満に抑える必要があり、最先端の調達を6Nグレードのサプライヤーに限定しています。この要件により、銅の品質は通常の材料投入ではなく、製造アウトプットの直接的な要因となっています。ニッケルはジェットエンジン超合金、ニッケルマンガンコバルトおよびニッケルコバルトアルミニウム正極材料を支えています。亜鉛とスズは、材料の一貫性が引き続き重要な精密はんだ付けおよび電子メッキ用途に使用されています。
アルミニウムは、電気自動車電池集電体および半導体スパッタリングターゲットに牽引され、2031年にかけてCAGR 5.64%で成長すると予測されています。また、導電性と重量の両方がコンポーネント設計に影響するコンパクトな導体および電力機器にも使用されています。半導体パッケージングは、4Nから6Nの間のアルミニウムグレードの重要性を高めています。不純物限界は顧客の材料仕様内で設定されているため、低純度の生産物はこれらの用途の代替となりません。高純度ベースメタル産業では、電気集約型用途にいてアルミニウムが銅と並んで重要性を増しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


純度レベル別:99.99%超の純度が市場標準を定義
99.99%超の純度は2025年の高純度ベースメタル市場規模の55.67%を占め、2031年にかけてCAGR 5.77%で成長すると予測されています。先端半導体構造、高帯域幅メモリ、および新しい電池コンポーネントは、より厳格な不純物限界を必要とします。2025年のレビューでは、微量不純物が航空宇宙およびマイクロエレクトロニクス用途における機械的特性、耐食性、および長期安定性を低下させる可能性があることが明らかになりました。各用途は、生産ロット全体にわたる安定した繰り返し可能な材料性能に依存しています。信頼性の高い5Nおよび6N出力を持つサプライヤーは、品質認定が必須の用途に対応できます。
99.99%未満の純度グレードは、より多くの微量不純物を許容する仕様を持つ電気導体、自動車鋳造品、および防食コーティングに引き続き関連性があります。しかし、電動ドライブトレインおよびグリッド機器は、一部の用途で純度要件を引き上げています。これにより、低純度製品の役割を維持しながら、より多くの価値が高グレードに向かっています。高純度ベースメタル市場は、最終用途が許容できる汚染レベルによってますます差別化されています。
形態別:インゴットが主導し、ワイヤーが電動化とともに加速
インゴットは2025年の高純度ベースメタル市場規模の42.82%を占めています。これは、フォイル圧延、ワイヤー伸線、粉末アトマイズ、およびスパッタリングターゲット製造の主要な取引投入物であるためです。川下プロセッサーは多くの場合、組成が確認されたインゴットを使用し、自社施設で転換を行いま。これにより、取り扱い中の汚染リスクが低減され、顧客は転換を内部仕様に合わせることができます。インゴットはエレクトロニクス、エネルギー、および産業処理用途に使用されています。その幅広い互換性が、高純度ベースメタル市場における重要性を維持しています。
ワイヤーは、グリッド投資および先端半導体パッケージングの拡大に伴い、2031年にかけてCAGR 5.58%で成長すると予測されています。Norsk Hydro ASAは、2026年から2033年にかけてNKTに27万4,000メトリックトンの低炭素アルミニウムワイヤーロッドを供給することに合意しました。Nexansとの契約では、2026年から2030年にかけてさらに8万5,000メトリックトンが提供されます。フォイルは電池正極集電体を支え、粉末は航空宇宙の積層造形に使用されています。特殊ロッド、ペレット、およびカスタム形態は、研究、触媒、および薄膜堆積要件に対応しています。
用途別:エレクトロニクスが優位を維持し、航空宇宙が上回る成長
エレクトロニクスは2025年の高純度ベースメタル市場シェアの38.34%を占め、半導体製造、5Gハードウェア、およびデータセンター電力ネットワークによって支えられています。この用途では、インターコネクトに高純度銅を使用し、堆積およびパッケージングプロセスに特殊材料を使用しています。エレクトロニクス生産はまた、材料ロット全体のトレーサビリティと製造中の繰り返し可能性を必要とします。高純度ベースメタル市場は、認定材料供給とプロセス文書化を通じてこの需要を支えています。先端ノードへの投資は、厳密に管理された組成を持つ堆積材料への需要を高めています。
航空宇宙は、アルミニウムリチウム合金、高純度ニッケル超合金、および精密堆積コーティングに支えられ、2031年にかけてCAGR 6.06%で成長すると予測されています。EN 6118:2025は、航空宇宙ファスナーに使用される純アルミニウムイオン蒸着コーティングに対して文書化されたプロセス品質認定を要求しています。航空宇宙・防衛システムは、アビオニクスおよび誘導エレクトロニクスに高純度銅とニッケルを使用しています。医療機器は、インプラントおよび診断機器に管理された材料を必要とします。自動車およエネルギー貯蔵の需要は、集電体、バスバー、モーター巻線、および電池グレードのアルミニウムフォイルに集中しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
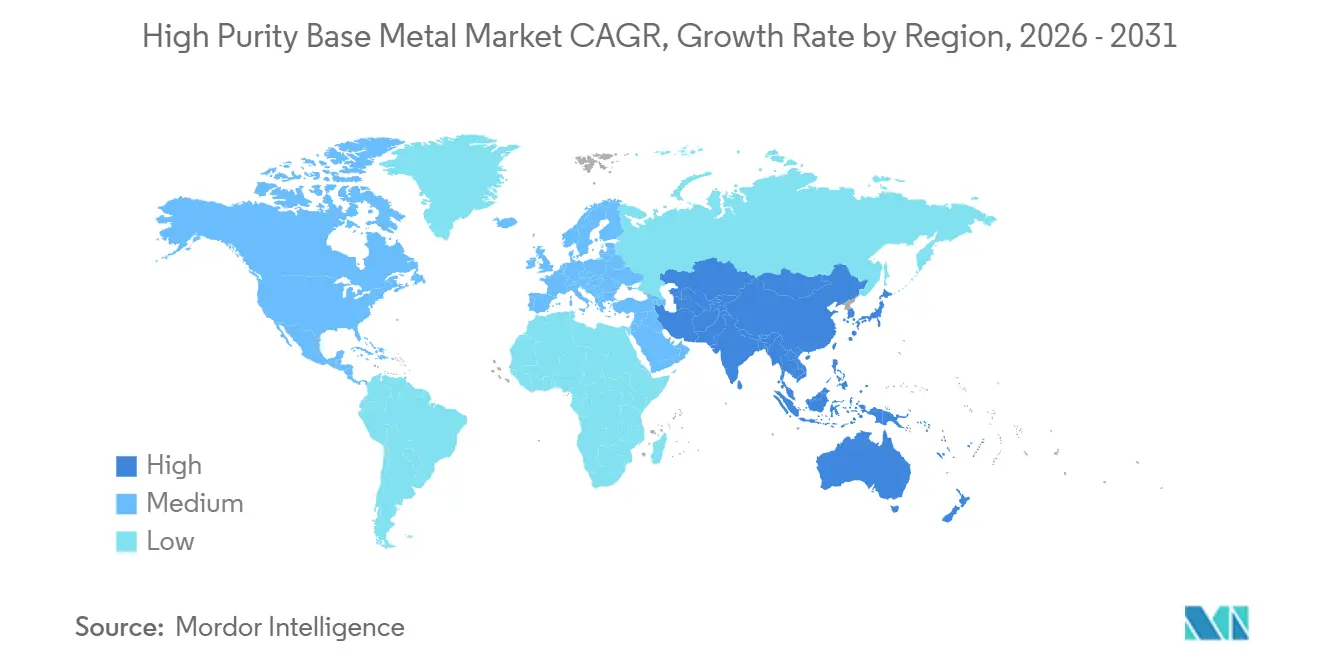
アジア太平洋は2025年の高純度ベースメタル市場シェアの38.36%を占め、2031年にかけてCAGR 5.21%で成長すると予測されています。日本、韓国、台湾、中国は半導体製造、電池製造、および民生用エレクトロニクス生産を組み合わせています。JX Advanced Metals Corporationは、2027年度下半期までに2023年度比60%超の能力増強に向けて拡大しています。同社の投資は地域における半導体材料供給を支えています。
インドは地域のサプライベース内で国内精製能力を開発しています。CVMR CorporationとMaheshwari Miningは2025年3月、アーンドラ・プラデーシュ州にインド初の高純度ニッケル精製所を発表しました。このプロジェクトは、より多くの地域重要金属処理能力への需要を反映しています。地域の多様化により、集中した原料および専門処理拠点へのエクスポージャーを低減できます。アジア太平洋のエレクトロニクス製造の深さと精製投資が高純度ベースメタル市場を支えています。
北米と欧州は、半導体製造、航空宇宙・防衛サプライチェーン、およびコンプライアンス主導の材料調達において重要な需要ゾーンを形成しています。Aurubis AGは2025年9月、ジョージア州リッチモンドヒルの施設での生産を開始し、年間最大18万メトリックトンの複合リサイクル材料を処理する能力を創出しました。同社のハンブルクリサイクル施設は、1.9億ユーロ(約2.09億米ドル)の投資を経て2026年7月に稼働を開始しました。南米、中東・アフリカ、ロシアは採掘供給と一次製錬において引き続き重要な役割を担っています。中東のい電力コストは競争力のあるアルミニウム生産を支えており、欧州の生産者はより困難なエネルギーコスト状況に直面しています。

競合環境
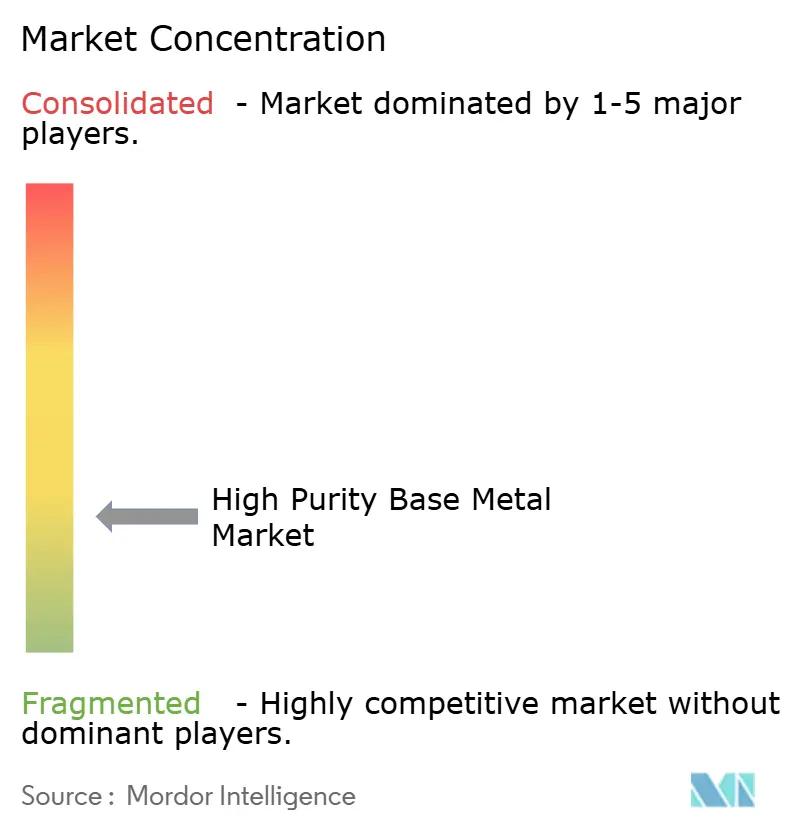
高純度ベースメタル市場は高度に断片化されており、上位5社にはAurubis AG、Aluminum Corporation of China Limited、Norsk Hydro ASA、JX Advanced Metals Corporation、DOWA ELECTRONICS MATERIALS CO., LTD.が含まれます。精製、成形、品質認定を管理する統合サプライヤーがより強固な立場を持っています。JX Advanced Metals Corporation、Aurubis AG、Mitsubishi Materials Corporation、DOWA ELECTRONICS MATERIALS CO., LTD.は、冶金能力と半導体・航空宇宙の品質認定経路を組み合わせています。
JX Advanced Metals Corporationは2026年3月、高純度化学気相成長および原子層堆積材料の茨城量産ラインを立ち上げました。Aurubis AGは2026年7月、複合原料から戦略金属を回収するためのComplex Recycling Hamburg施設を開設しました。Norsk Hydro ASAは、欧州グリッドプロジェクトに使用されるアルミニウムワイヤーロッドについてNKTおよびNexansと長期供給契約を締結しました。これらの動きは需要を確保し、材料の入手可能性を改善し、地域サプライチェーンを強化しています。
高純度ベースメタル市場は、技術的品質と信頼できる原産地証明および長期的な顧客供給体制を組み合わせたプレイヤーを優遇します。大規模な二次精製および東アジア以外での地域精製は引き続き機会の領域です。Aurubis AGのジョージアおよびハンブルクの施設は、リサイクルネットワークがトレーサブルな原料モデルを支援できることを示しています。その見通しは、確立された顧客が要求する純度と信頼性レベルの達成にかかっています。
高純ベースメタル産業のリーダー企業
Aurubis AG
Aluminum Corporation of China Limited
Norsk Hydro ASA
JX Advanced Metals Corporation
DOWA ELECTRONICS MATERIALS CO., LTD.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Moses Lake Industriesは、半導体製造廃棄物流から先端半導体用途に必要な純度レベルまで銅を回収・精製する新プロセスを実証しました。この開発は、人工知能(AI)主導のチップ生産が拡大する中、高純度銅への需要を支えるとともに、半導体グレードのベースメタルの循環供給ルートを創出します。
- 2026年4月:Indium Corporationは、金属処理副産物から高純度ガリウムの国内回収を開発するため、米国エネルギー省から320万米ドルの助成金を受領しました。目標は年間少なくとも1トンの4Nグレードガリウムの生産です。このプロジェクトは、半導体、防衛システム、および先端エレクトロニクス向けの国内高純度金属供給の開発を支援します。


世界の高純度ベースメタル市場レポートの調査範囲
高純度ベースメタルは、一貫した化学的・物理的特性を必要とする用途向けに不純物レベルが非常に低く精製された金属材料です。その管理された組成は、先端製造およびその他の精密用途における信頼性の高い性能を支えています。
高純度ベースメタル市場は、金属タイプ、純度レベル、形態、用途、および地域別にセグメント化されています。金属タイプ別では、銅、アルミニウム、ニッケル、亜鉛、スズ、およびその他の金属タイプにセグメント化されています。純度レベル別では、99.99%未満の純度と99.99%超の純度にセグメント化されています。形態別では、インゴット、フォイル、ワイヤー、粉末、およびその他の形態にセグメント化されています。用途別では、エレクトロニクス、航空宇宙、医療機器、自動車、エネルギー貯蔵、およびその他の用途にセグメント化されています。レポートはまた、主要地域の16か国における高純度ベースメタルの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| 銅 |
| アルミニウム |
| ニッケル |
| 亜鉛 |
| スズ |
| その他の金属タイプ |
| 99.99%未満の純度 |
| 99.99%超の純度 |
| インゴット |
| フォイル |
| ワイヤー |
| 粉末 |
| その他の形態 |
| エレクトロニクス |
| 航空宇宙 |
| 医療機器 |
| 自動車 |
| エネルギー貯蔵 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 金属タイプ別 | 銅 | |
| アルミニウム | ||
| ニッケル | ||
| 亜鉛 | ||
| スズ | ||
| その他の金属タイプ | ||
| 純度レベル別 | 99.99%未満の純度 | |
| 99.99%超の純度 | ||
| 形態別 | インゴット | |
| フォイル | ||
| ワイヤー | ||
| 粉末 | ||
| その他の形態 | ||
| 用途別 | エレクトロニクス | |
| 航空宇宙 | ||
| 医療機器 | ||
| 自動車 | ||
| エネルギー貯蔵 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
高純度ベースメタル市場の規模はどのくらいですか?
高純度ベースメタル市場は2026年に385.99 ビリオン 米ドルとなり、2031年までに495.92 ビリオン 米ドルに達すると予測されています。
高純度ベースメタルの需要を牽引しているものは何ですか?
半導体製造、電気自動車電池、電力グリッドインフラ、および航空宇宙コンポーネントが、管理された純度を持つ材料への需要を高めています。
2025年に最大のシェアを占めた金属タイプはどれですか?
銅は半導体インターコネクト、熱経路、および高周波回路設計を支えているため、2025年の収益の35.13%を占めました。
2025年に最大のシェアを占めた純度レベルはどれですか?
99.99%超の純度が2025年の収益の55.67%を占めました。
最終更新日:



