
Marktgröße und Marktanteil für Hochleistungskunststoffverbindungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
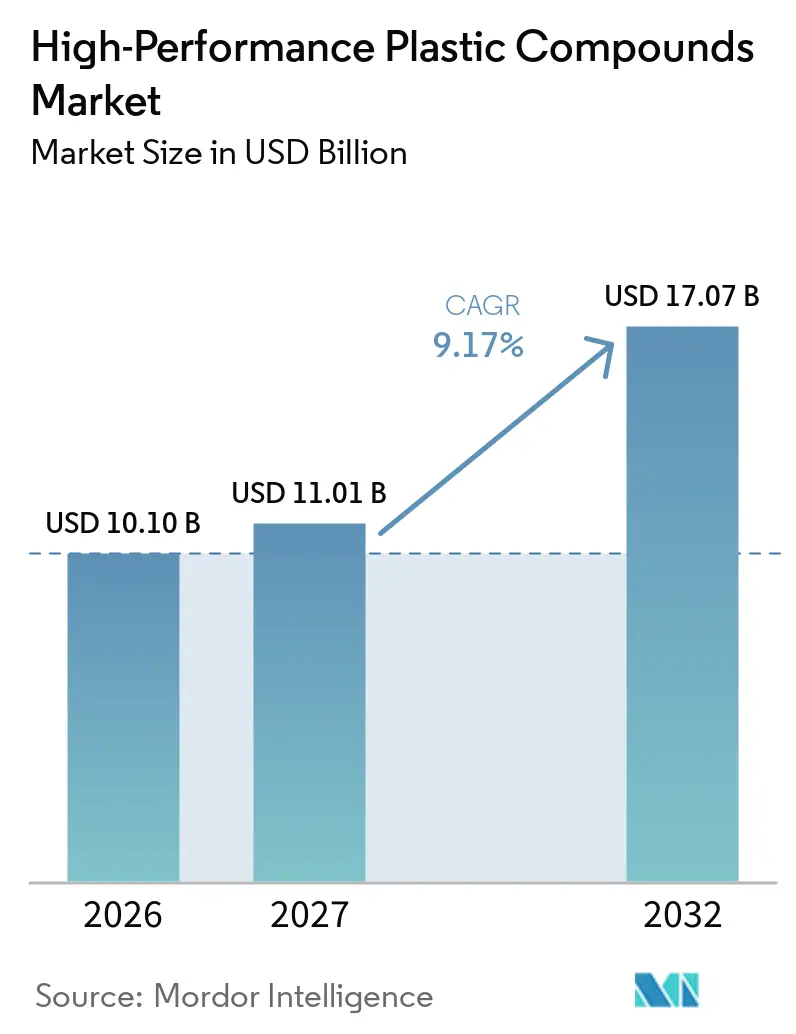
| Marktgröße (2027) | 11.01 Milliarden US-Dollar |
| Marktgröße (2032) | 17.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hochleistungskunststoffverbindungen von Mordor Intelligence
Die Marktgröße für Hochleistungskunststoffverbindungen wurde im Jahr 2026 auf 10,10 Milliarden USD geschätzt und soll von 11,01 Milliarden USD im Jahr 2027 auf 17,07 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,17 % während des Prognosezeitraums (2027–2032). Der Markt für Hochleistungskunststoffverbindungen wird durch den Materialersatz in der Automobil-, Elektronik-, Luft- und Raumfahrt- sowie Medizinbranche gestützt, die höhere thermische, mechanische, chemische und elektrische Leistungsanforderungen stellen. Elektrofahrzeugprogramme, der Bau von Rechenzentren, Halbleiterverpackungen und neue Flugzeugplattformen erhöhen den Bedarf an Spezialthermoplaste. Qualifikationsanforderungen unterstützen ebenfalls die wiederkehrende Nachfrage, da zugelassene Materialien mehrere Jahre lang in einer Originalgerätehersteller-Plattform verbleiben können. Lieferanten reagieren durch spezialisierte Formulierungen, lokale Kapazitätserweiterungen, technischen Support und Qualifikationshilfe. Volatilität der Rohstoffkosten, hohe Verarbeitungsanforderungen und begrenzter Recyclinganteil für kritische Güten bleiben Einschränkungen für den Markt für Hochleistungskunststoffverbindungen.
Wichtigste Erkenntnisse des Berichts
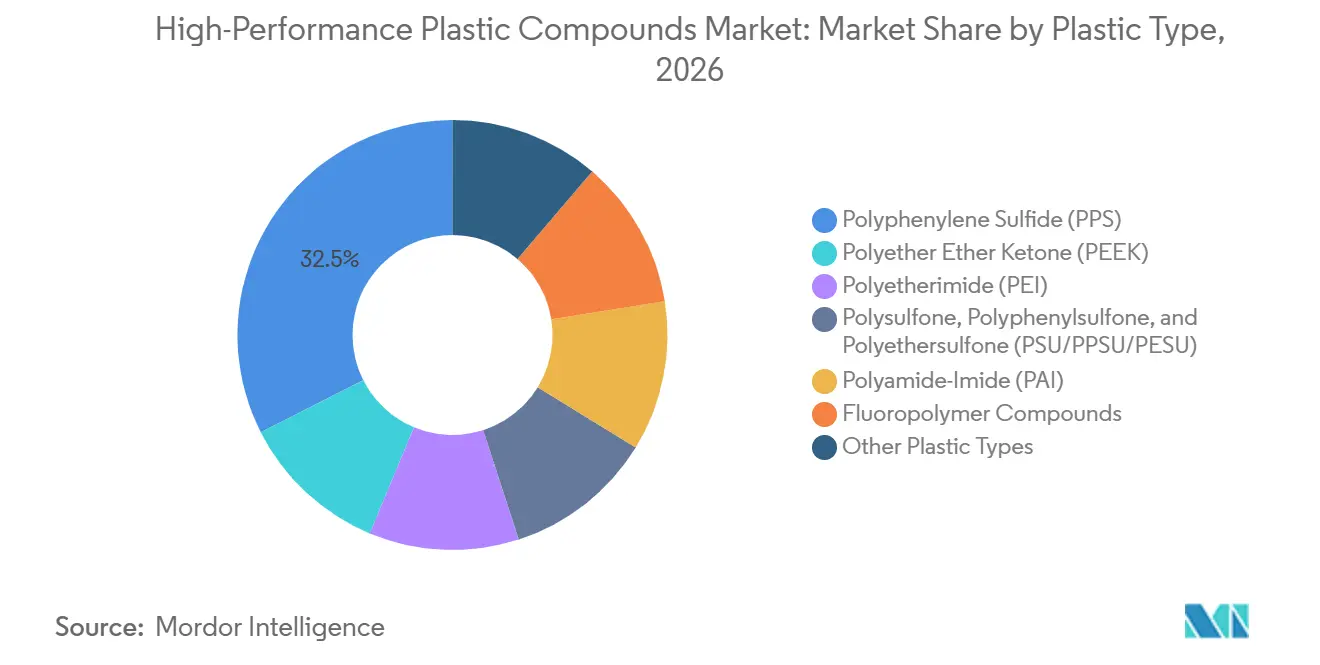
- Nach Kunststofftyp hielt Polyphenylensulfid (PPS) im Jahr 2026 einen Marktanteil von 32,46 % am Markt für Hochleistungskunststoffverbindungen, während Polyetheretherketon (PEEK) bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen wird.
- Nach Additivtyp hielt Glasfaser im Jahr 2026 einen Marktanteil von 46,13 % am Markt für Hochleistungskunststoffverbindungen, während Kohlenstofffaser bis 2032 voraussichtlich mit einer CAGR von 10,66 % wachsen wird.
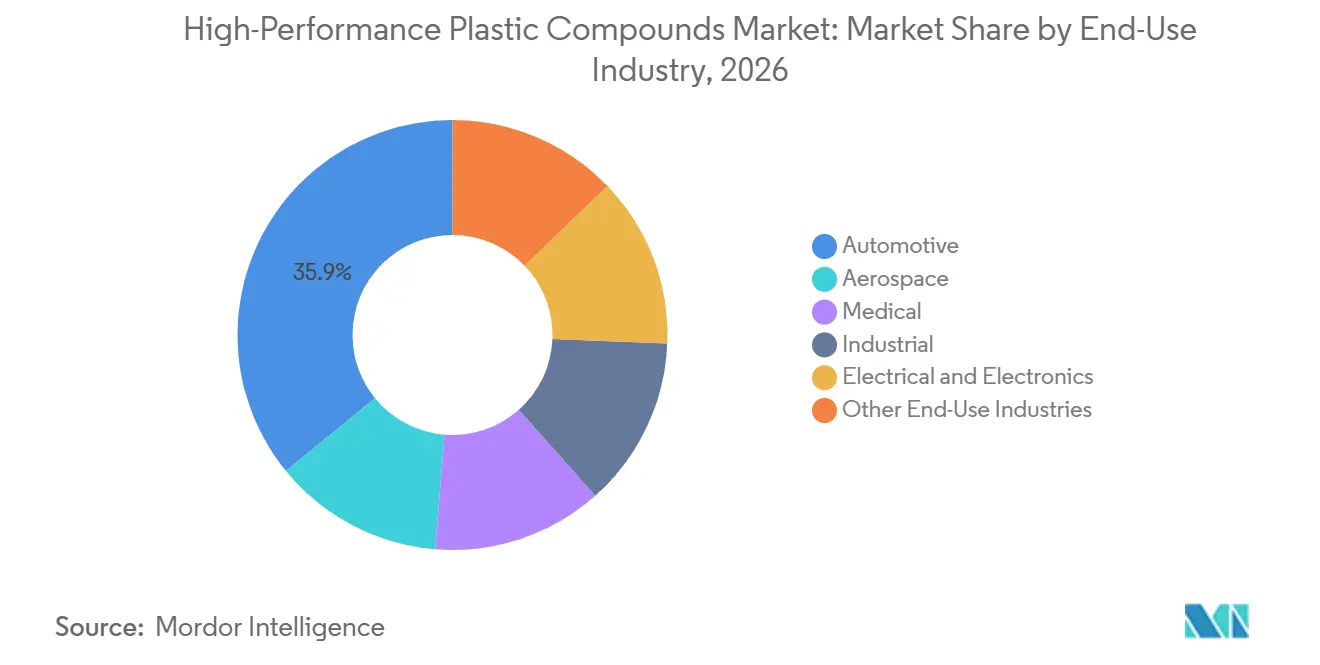
- Nach Endverbrauchsbranche hielt die Automobilbranche im Jahr 2026 einen Marktanteil von 35,91 % am Markt für Hochleistungskunststoffverbindungen, während die Luft- und Raumfahrt bis 2032 voraussichtlich mit einer CAGR von 11,13 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 50,57 % am Markt für Hochleistungskunststoffverbindungen und soll bis 2032 mit einer CAGR von 10,84 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung und Leichtbau in Automobilplattformen | +2.8% | Global, konzentrierte Auswirkung in China, Deutschland und Südkorea | Mittelfristig (2–4 Jahre) |
| Expansion in Halbleiter-, Rechenzentrum- und Hochfrequenzelektronik | +2.1% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Gewichtsreduzierung in der Luft- und Raumfahrt und Flottenmodernisierung | +1.7% | Nordamerika und Europa, aufkommende Nachfrage in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Medizinprodukte mit Anforderungen an Sterilisationsbeständigkeit und Biokompatibilität | +1.3% | Global, frühe Gewinne in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Qualifikationsgerechte Materialien für die additive Fertigung | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung und Leichtbau in Automobilplattformen
Der Markt für Hochleistungskunststoffverbindungen profitiert von Elektrofahrzeugdesigns, die hohe thermische und elektrische Anforderungen an Batterie-, Steckverbinder- und Wechselrichterkomponenten stellen. Systeme, die bei 800 V betrieben werden, erfordern Flammschutz, Elektrokorrosionsbeständigkeit und Dimensionsstabilität bei thermischen Zyklen von -40 °C bis 150 °C. Polyphthalamid- und Polyphenylensulfidverbindungen werden dort eingesetzt, wo diese Anforderungen die Leistungsfähigkeit konventioneller technischer Kunststoffe übersteigen. BASF führte im Juni 2025 Ultramid Advanced N3U42G6 für Hochspannungssteckverbinder in Wechselrichtern und Gleichstrom-Gleichstrom-Wandlern ein, mit UL 94 V-0-Leistung bei einer Wandstärke von 0,25 mm und einer Wärmeformbeständigkeitstemperatur von 265 °C[1]. Der Markt für Hochleistungskunststoffverbindungen profitiert auch von den Gewichtseinsparungen durch faserverstärkte Polymerverbundwerkstoffe, die laut einer 2025 veröffentlichten, begutachteten Studie bis zu 50 % gegenüber gleichwertigen Metallstrukturen erreichen können. Die halogenfreie Qualifikation wird für einige Hochspannungsanwendungen zur Grundvoraussetzung, was die Bedeutung von Verarbeitungsunterstützung und zugelassener Materialleistung erhöht.
Expansion in Halbleiter-, Rechenzentrum- und Hochfrequenzelektronik
Der Markt für Hochleistungskunststoffverbindungen expandiert über konventionelle Elektronikgehäuse hinaus, da Rechenzentren für künstliche Intelligenz und Netzwerkgeräte der fünften Generation leistungsfähigere Polymermaterialien erfordern. Laminate mit geringen Verlusten und Halbleiterverpackungssubstrate benötigen kontrollierte Feuchtigkeitsaufnahme, dielektrisches Verhalten und Dimensionsstabilität. Das Nationale Institut für Standards und Technologie berichtete 2025, dass Polymermaterialien für fortschrittliche Verpackungen neue Anforderungen im Zusammenhang mit der dreidimensionalen heterogenen Chipintegration erfüllen müssen[2]. Dieselbe Forschung stellte fest, dass ein neues Verpackungsmaterial 10 bis 25 Jahre benötigen kann, um den Produktionsmaßstab zu erreichen, was eine frühzeitige Zulassung besonders wertvoll macht. Dieser lange Zulassungsprozess kann die Position von Lieferanten stärken, die frühzeitig im Produktzyklus einen Spezifikationsstatus erlangen. Die Anforderungen der Internationalen Elektrotechnischen Kommission (IEC) und der Internationalen Organisation für Normung (ISO) an dielektrische Leistung und Flammschutz trennen qualifizierte Materiallieferanten von Lieferanten von Standardgüten.
Gewichtsreduzierung in der Luft- und Raumfahrt und Flottenmodernisierung
Der Markt für Hochleistungskunststoffverbindungen erhält langfristige Unterstützung durch die Erholung der kommerziellen Luftfahrt und Verteidigungsprogramme, die leichte und langlebige Strukturmaterialien erfordern. Luft- und Raumfahrthersteller verwenden Polyetheretherketon und verwandte Polyaryletherketonmaterialien in Halterungen, Klemmen, Einsätzen und elektrischen Isolierkomponenten, die Aluminiumteile ersetzen können. TORAY INDUSTRIES, INC. schloss im Dezember 2025 die Qualifikation des Nationalen Zentrums für fortschrittliche Materialleistung für das auf Gewebe basierende thermoplastische Verbundmaterial Cetex TC1225 aus Niedertemperatur-Polyaryletherketongewebe ab. Die öffentlich zugänglichen, von der Bundesluftfahrtbehörde akzeptierten Auslegungszulässigkeiten können den Zeit- und Kostenaufwand für Luft- und Raumfahrthersteller bei der Zertifizierung von Verbundstrukturen reduzieren. Die Anforderungen der Bundesluftfahrtbehörde (FAA) und der Europäischen Agentur für Flugsicherheit (EASA) stärken langfristige Beziehungen zwischen zugelassenen Materiallieferanten und Flugzeugprogrammen. Der Markt für Hochleistungskunststoffverbindungen ist daher in diesen Anwendungen weniger von kurzen Einkaufszyklen abhängig als vom Zugang zu qualifizierten Plattformen.
Medizinprodukte mit Anforderungen an Sterilisationsbeständigkeit und Biokompatibilität
Der Markt für Hochleistungskunststoffverbindungen wird durch Medizinprodukte gestützt, die wiederholte Sterilisationsbeständigkeit, Biokompatibilität und rückverfolgbare Materialversorgung benötigen. Polyetheretherketon und Polyetherimid können ihre mechanische Leistung durch Dampfsterilisation, Gammastrahlung und Ethylenoxidexposition aufrechterhalten. Diese Materialien sind relevant für die Anforderungen der Internationalen Organisation für Normung 17665, der Internationalen Organisation für Normung 11137 und der Internationalen Organisation für Normung 11135 Sterilisationsmethoden. Syensqo verwendete KetaSpire Polyetheretherketon in einem orthopädischen chirurgischen Führungsinstrument, das von Hanisch Medical und TechImport in Brasilien vermarktet wurde, wobei das Material das Instrumentengewicht reduzierte und die Bildgebungspräzision unterstützte. Polyetheretherketon ermöglicht auch röntgentransparente Implantatdesigns, die die Bildgebung nach der Operation unterstützen können. Die Biokompatibilitätsanforderungen der Internationalen Organisation für Normung 10993 und die Anforderungen der Amerikanischen Gesellschaft für Prüfung und Materialien (ASTM) F2026 für Polyetheretherketon-Wirbelsäulenimplantate erhöhen den Aufwand für den Wechsel eines zugelassenen Materials.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Spezialharze und Rohstoffe | -1.8% | Global, am stärksten ausgeprägt in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Komplexe Verarbeitung und kapitalintensive Fertigung | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit von Rezyklaten für qualifikationskritische Güten | -0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Spezialharze und Rohstoffe
Der Markt für Hochleistungskunststoffverbindungen steht unter Kostendruck, da Spezialharze eng kontrollierte Rohstoffe und energieintensive Umwandlung erfordern. Fluorpolymerverbindungen sind auf die Verfügbarkeit von Flussspat angewiesen, während Polyetheretherketon-Güten für anspruchsvolle Anwendungen höhere Materialkosten aufweisen als Standard-Technologiekunststoffe. Die Kostenbelastung ist für kleinere Auftragscompoundeure am schwierigsten, wenn Kundenvereinbarungen die Weitergabe von Harz- und Energieerhöhungen einschränken. Große integrierte Lieferanten können mehr der Wertschöpfungskette steuern und verfügen möglicherweise über stärkere Einkaufs- und Produktionsflexibilität. Dies kann die Betriebslücke zwischen integrierten Produzenten und kleineren Wettbewerbern vergrößern. Die daraus resultierende Kostenstruktur kann die Einführung in kostenempfindlichen Teilsystemen einschränken, selbst wenn das Material einen Leistungsvorteil bietet.
Komplexe Verarbeitung und kapitalintensive Fertigung
Der Markt für Hochleistungskunststoffverbindungen erfordert Verarbeitungsbedingungen, die anspruchsvoller sind als jene für Standard-Technologiekunststoffe. Einige Materialien benötigen Temperaturen über 350 °C, spezielles Werkzeug, Temperaturkontrolle und längere Produktionszyklen. Luft- und Raumfahrt- sowie Medizinprogramme erfordern außerdem Prozessvalidierung, Rückverfolgbarkeitssysteme und Drittanbieter-Zertifizierungen, bevor die Produktion beginnt. Diese Anforderungen können sich über mehrere Jahre erstrecken und erfordern Investitionen, bevor Einnahmen erzielt werden. Etablierte Lieferanten können Qualifikationskosten auf bestehende Produktionsprogramme verteilen, was den Neueintritt erschwert. Diese Struktur begünstigt die Konsolidierung unter Unternehmen, die Ausrüstung, Tests und lange Qualifikationszyklen finanzieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kunststofftyp:
Polyphenylensulfid (PPS) führt, während Polyetheretherketon (PEEK) expandiertPolyphenylensulfid (PPS) hielt im Jahr 2026 einen Marktanteil von 32,46 % am Markt für Hochleistungskunststoffverbindungen, gestützt durch den etablierten Einsatz in Kraftstoffsystemkomponenten, elektrischen Steckverbindern und industriellen Pumpengehäusen. Das Material kombiniert Wärmebeständigkeit über 200 °C, chemische Beständigkeit und Spritzgussfähigkeit für anspruchsvolle Teile. Es bleibt relevant für Elektrofahrzeugbaugruppen und Hochfrequenzelektronikgehäuse, bei denen die Maßhaltigkeit wichtig ist. Polyetherimid bedient einen anderen Teil des Kunststofftypspektrums, da seine Transparenz, Biokompatibilität und Autoklavbeständigkeit wiederverwendbare chirurgische Instrumente und Avionikgehäuse unterstützen. Polysulfon, Polyphenylsulfon und Polyethersulfon bedienen Filtrations-, Lebensmittelkontakt- und Sterilisationsgeräteanwendungen, die hydrolytische Stabilität erfordern. Fluorpolymerverbindungen und Polyamidimid bleiben Spezialmaterialien für die chemische Verarbeitung, die Nassverarbeitung von Halbleitern, Kompressoren und Industrieanlagen.
Polyetheretherketon (PEEK) soll bis 2032 mit einer CAGR von 10,45 % wachsen. Luft- und Raumfahrtstrukturkomponenten und implantatgerechte Medizinprodukte erweitern die Liste der Anwendungen, die dieses Material spezifizieren. Der Kunststofftypenmix verschiebt sich hin zu leistungsfähigeren Materialien, da einige Anwendungen, die Polyphenylensulfid verwendeten, Polyetheretherketon evaluieren. Andere Anwender evaluieren Polyaryletherketonhybride, die niedrigere Schmelztemperaturen und breitere Verarbeitungsfenster bieten. Evonik Industries AG brachte im April 2026 VESTAKEEP Easy Slide 2 für Hochtemperatur- und Hochdruckgleitlager auf den Markt. Das Material wurde ohne absichtlich hinzugefügte Fluorpolymere formuliert, was auf die Überprüfung von per- und polyfluorierten Alkylsubstanzen in relevanten Anwendungen reagiert. Die Hochleistungskunststoffverbindungsbranche nutzt diese Art der Formulierungsentwicklung, um sowohl Anwendungsanforderungen als auch sich ändernde regulatorische Aufmerksamkeit zu adressieren. Lieferanten müssen weiterhin die Materialleistung mit Verarbeitungsanforderungen und den Kosten der Qualifikation in Einklang bringen. Die Materialauswahl hängt auch von der Fähigkeit ab, eine konsistente Leistung durch den Fertigungsprozess eines Kunden zu validieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Additivtyp:
Kohlenstofffaser baut Nachfrage in hochwertigen Anwendungen aufGlasfaser hielt im Jahr 2026 einen Anteil von 46,13 % am Additivtypsegment, was ihr Kosten-Leistungs-Gleichgewicht in Automobil- und Industrieanwendungen widerspiegelt. Ihre Zugfestigkeit von 2.400 MPa und Materialkosten von 2,50 USD pro Kilogramm unterstützen ihren Einsatz in hochvolumigen spritzgegossenen Teilen. Das Additiv verbessert die strukturelle Leistung, wo Kosten-pro-Teil-Überlegungen die Materialauswahl beeinflussen. Mineralisch gefüllte Güten bieten Dimensionsstabilität und isotrope Wärmeleitfähigkeit für Elektronikgehäuse und Steckverbinder. Der Markt für Hochleistungskunststoffverbindungen verwendet diese Güten, wo eine gerichtete Faserverstärkung die Teilegeometrie beeinflussen könnte. RTP Company und Ensinger gehören zu den Spezialcompoundeuren, die Glasfaser und Mineralfüllstoffe in Hybridformulierungen für kundenspezifische Anforderungen kombinieren. Solche Kombinationen adressieren das Management des thermischen Ausdehnungskoeffizienten bei gleichzeitiger Beibehaltung der strukturellen Leistung. Der breite Einsatz von Glasfaser bietet auch eine Basis für den Markt für Hochleistungskunststoffverbindungen in massenvolumigen Anwendungen.
Kohlenstofffaser soll bis 2032 mit einer CAGR von 10,66 % wachsen, unterstützt durch die Luft- und Raumfahrtproduktion, strukturelle Batteriegehäuse und Robotiksanwendungen. Die Verstärkung bietet hohe spezifische Steifigkeit für Teile, bei denen die Gewichtsreduzierung einen größeren Wert hat als der Kostenaufschlag. Dies macht sie geeigneter für Anwendungen, die hohe mechanische Leistung und geringere Masse erfordern. Der Markt für Hochleistungskunststoffverbindungen profitiert, wenn Luft- und Raumfahrt- sowie Verteidigungsprogramme faserverstärkte Spezialverbindungen anstelle von Metallkomponenten spezifizieren. Kohlenstofffaser unterstützt auch Premium-Elektrofahrzeugdesigns, die strukturelle Batteriegehäuse verwenden. Die Wahl zwischen Glasfaser und Kohlenstofffaser bleibt abhängig von den Teilekosten, der Zielleistung und den Fertigungsbedingungen. Die Additivauswahl kann daher die Wirtschaftlichkeit der fertigen Verbindung verändern, selbst wenn das Basisharz gleich bleibt. Lieferanten, die Formulierung, Verarbeitung und Kundentests kontrollieren, können diese anwendungsspezifischen Entscheidungen unterstützen. Anwendungstests bleiben wichtig, bevor ein Verstärkungssystem in einem Kundendesign etabliert wird.
Nach Endverbrauchsbranche:
Luft- und Raumfahrt übertrifft das Wachstum der AutomobilbrancheDie Automobilbranche hielt im Jahr 2026 einen Anteil von 35,91 % am Endverbrauchsbranchensegment. Elektrofahrzeugsysteme erfordern thermisch stabile und elektrisch robuste Materialien für Batteriemanagementsysteme, Motorgehäuse und 800-V-Steckverbinder. Diese Verwendungen kompensieren einen Teil des Rückgangs bei konventionellen Verbrennungsmotoranwendungen. Automobilkunden benötigen auch Materialien, die Flammschutz-, Dimensionsstabilitäts- und Fertigungsanforderungen im großen Maßstab erfüllen können. Die Marktgröße für Hochleistungskunststoffverbindungen in der Automobilbranche profitiert von der Notwendigkeit, Metall und leistungsschwächere Polymere in ausgewählten Elektrofahrzeugkomponenten zu ersetzen. BASF entwickelte Ultramid Advanced N3U42G6 für Hochspannungssteckverbinder in Wechselrichtern und Gleichstrom-Gleichstrom-Wandlern. Die Güte bietet UL 94 V-0-Leistung bei einer Wandstärke von 0,25 mm und hat eine Wärmeformbeständigkeitstemperatur von 265 °C. Die Automobilnachfrage bleibt mit Fahrzeugelektrifizierungsplänen und den von Tier-1-Lieferanten zugelassenen Materialien verknüpft.
Die Luft- und Raumfahrt soll bis 2032 mit einer CAGR von 11,13 % wachsen. Produktionsrückstände in der Luftfahrt, Verteidigungsprogramme und Satellitenplattformen erfordern qualifizierte thermoplastische Verbundwerkstoffe für Halterungen, Wärmeschutz und elektrische Isolierung. Syensqo gab im Juli 2026 bekannt, fortschrittliche Verbundwerkstoffe, Klebstoffe und Spezialpolymere für Strukturkomponenten im US-Armee-Drehflügler MV-75 Cheyenne zu liefern. TORAY INDUSTRIES, INC. schloss im Dezember 2025 die Qualifikation des Nationalen Zentrums für fortschrittliche Materialleistung für Cetex TC1225 ab, was die Zertifizierungszeit und -kosten in der Luft- und Raumfahrt reduzieren kann. Medizinische Anwendungen erzielen hohe Preise pro Kilogramm aufgrund von Biokompatibilitäts-, Rückverfolgbarkeits- und Implantatqualifikationsanforderungen. Industrie-, Elektro- und Elektronikanwender schaffen eine Nachfragebasis durch Pumpengehäuse, Ventilkörper, Relais, Steckverbinder und Leiterplattenkomponenten. Spezialverbindungen unterstützen auch die Unterhaltungselektronik, wo kompakte Strukturkomponenten präzise Leistung benötigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Hochleistungskunststoffverbindungen im asiatisch-pazifischen Raum
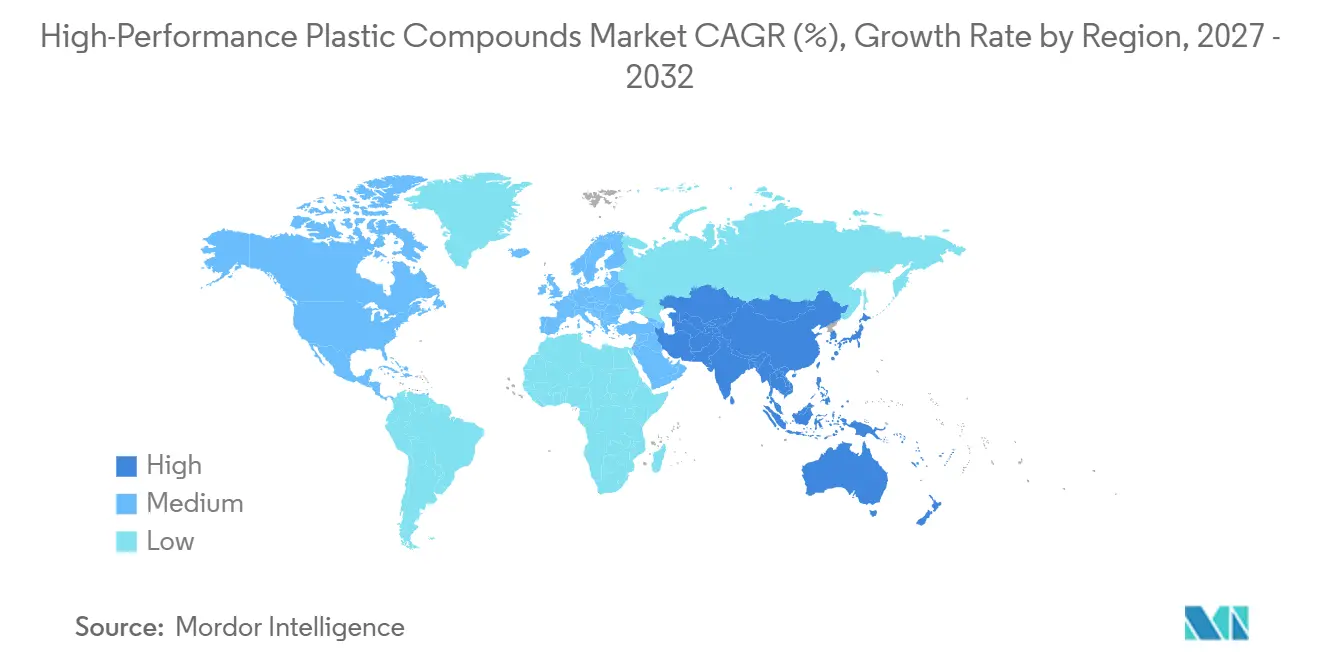
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 50,57 % am Markt für Hochleistungskunststoffverbindungen und wird voraussichtlich bis 2032 mit einer CAGR von 10,84 % wachsen. China bildet das Fundament der regionalen Nachfrage durch seine integrierte Fertigungsbasis in den Bereichen Polymere, Elektronik, Elektrofahrzeuge, Fünfte-Generation-Netzwerke und Halbleiter. Die Automobilproduktion, elektronische Komponenten und Batteriesysteme stützen die Nachfrage nach Polyphenylensulfid-, Polyetherimid- und Fluorpolymerverbindungen. Indien stärkt seine Rolle durch Fertigungsprogramme und eine lokalisierte Nachfrage von Automobil- und Haushaltsgeräteherstellern. Die ASEAN-Länder bieten eine Diversifizierungsoption, da Hersteller die Konzentration auf ein einzelnes Land in ihren Lieferketten reduzieren möchten.
Markt für Hochleistungskunststoffverbindungen in Nordamerika
Nordamerika ist eine Schlüsselregion für Luft- und Raumfahrt-Werkstoffe sowie medizinische Werkstoffe, in der die Zertifizierungsanforderungen der Federal Aviation Administration und die Rahmenbedingungen der Food and Drug Administration Markteintrittsbarrieren schaffen. Die US-amerikanische Verteidigungsbeschaffung für Drehflügler, Hyperschallplattformen und Satellitensysteme erzeugt eine Nachfrage, die weniger stark an Rohstoffpreiszyklen gebunden ist. Arkema schloss im Juni 2026 eine Kapazitätserweiterung für Polyvinylidenfluorid um 15 % im Wert von 20 Millionen USD am Standort Calvert City, Kentucky, ab. Die Kapazität ist darauf ausgerichtet, die Märkte für Lithium-Ionen-Batterien, Rechenzentrumskabel und Halbleiter in Nordamerika zu bedienen. Mexiko unterstützt die Nachfrage ebenfalls durch seine Position in den nordamerikanischen Automobillieferketten und seine Produktionsverbindungen mit regionalen Erstausrüstern.
Markt für Hochleistungskunststoffverbindungen in EMEA und Südamerika
Europa verzeichnet Nachfrage von Premium-Automobilerstausrüstern, der Luft- und Raumfahrtproduktion in Frankreich und Deutschland sowie von Medizingeräteunternehmen, die unter der Medizinprodukteverordnung der Europäischen Union 2017/745 tätig sind. BASF eröffnete im März 2026 seinen weltmaßstäblichen Verbund-Standort in Zhanjiang, China, mit einem Gesamtinvestitionsvolumen von 8,7 Milliarden EUR (ca. 9,4 Milliarden USD), der ein lokales Versorgungsmodell für Spezialwerkstoffe unterstützt. Der Markt für Hochleistungskunststoffverbindungen in Europa bleibt trotz Produktionsinvestitionen in Asien mit regionaler Forschung, Anwendungstechnik und der Qualifizierung von Premiumwerkstoffen verbunden. Südamerika, angeführt von Brasilien und Argentinien, sowie der Nahe Osten und Afrika weisen eine selektive Nachfrage in den Bereichen Automobil, Industrie und Öl und Gas auf, die chemisch beständige Komponenten erfordern.
Wettbewerbslandschaft
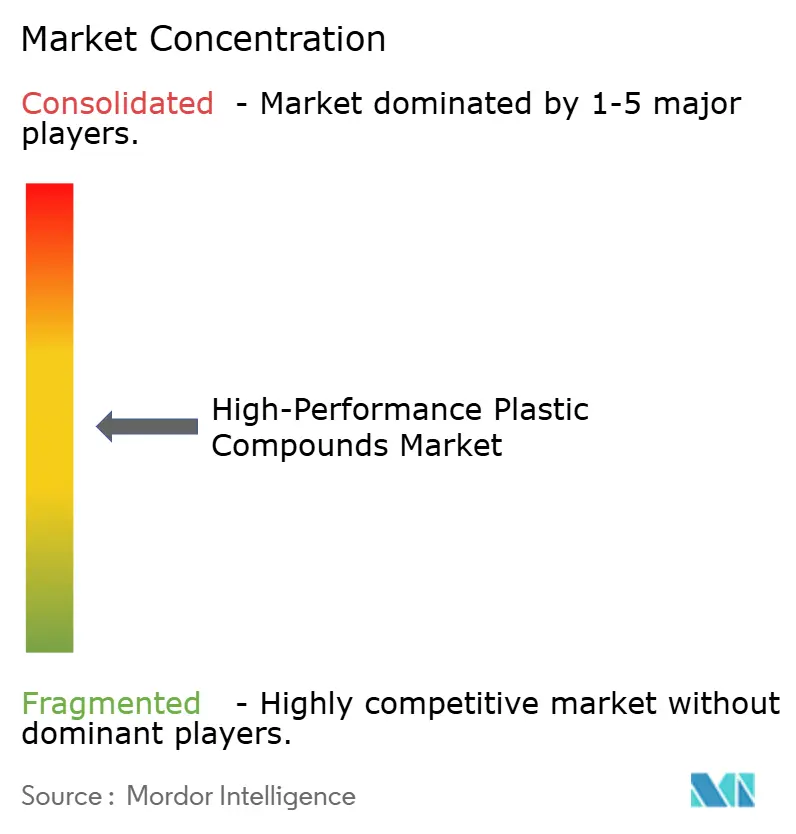
Der Markt für Hochleistungskunststoffverbindungen ist mäßig konzentriert, wobei die fünf größten Akteure BASF, Syensqo, SABIC, Victrex plc und Celanese Corporation umfassen. Arkema, BASF, Celanese Corporation, DAIKIN INDUSTRIES, Ltd., Evonik Industries AG, Mitsubishi Chemical Group Corporation, SABIC, Syensqo, The Chemours Company, TORAY INDUSTRIES, INC., Tosoh Corporation und Victrex plc verfügen über breite Kompetenzen in Spezialpolymeren oder verwandten Materialsystemen, während Ensinger, KURARAY PLASTICS CO.,Ltd., Polyplastics Co., Ltd. und RTP Company durch spezialisierte Materialien, Compoundierung und kundenspezifischen Support konkurrieren. Die Wettbewerbsstärke hängt von der Harzversorgung, dem Formulierungswissen, der globalen Produktion, dem Verarbeitungssupport und der Fähigkeit ab, Kunden bei der Qualifikation zu unterstützen. Der Markt für Hochleistungskunststoffverbindungen bevorzugt Lieferanten, die Teil einer Spezifikation werden, bevor ein Originalgerätehersteller mit der Vollproduktion beginnt. Zugelassene Leistung und technischer Service sind daher in vielen Luft- und Raumfahrt-, Medizin-, Automobil- und Elektronikeinsätzen wichtiger als der Harzpreis.
Victrex plc erhielt 2025 Branchenanerkennung für sein Niedertemperatur-Polyaryletherketonpolymer und 2026 einen JEC-Innovationspreis für thermoplastische Flügelrippenverbundwerkstoffe, die gemeinsam mit Daher entwickelt wurden. Der Co-Entwicklungsansatz kann Materialspezifikationen sichern, bevor Produktionsvolumina etabliert sind, während Victrex plc organische Wachstumsinvestitionen auf 5 % bis 8 % des Jahresumsatzes konzentriert hat. TORAY INDUSTRIES, INC. schloss im Dezember 2025 die Qualifikation des Nationalen Zentrums für fortschrittliche Materialleistung für Cetex TC1225 ab und stellte von der Bundesluftfahrtbehörde akzeptierte Daten der Lieferkette zur Verfügung. Dies kann den Qualifikationsaufwand für Luft- und Raumfahrtkunden verringern und die Einführung des Materials ausweiten. BASF hat auch eine halogenfreie, flammhemmende Polyphthalamidgüte für Hochspannungssteckverbinder in Elektrofahrzeugen entwickelt.
Der Markt für Hochleistungskunststoffverbindungen hat eine Chance im Bereich Recyclinganteil, aber kein Lieferant hat einen geschlossenen Kreislauf für qualifikationsgerechtes Polyetheretherketon oder Polyphenylensulfid etabliert, der die Anforderungen der Luft- und Raumfahrt oder medizinischen Requalifikation erfüllt. Ensinger und RTP Company können durch kundenspezifische Formulierungen und schnelleren Support für Niedrigvolumenprogramme konkurrieren, die hohe Margen haben können, da Kunden eng spezifizierte Materialien benötigen. Aufstrebende chinesische Produzenten erhöhen die Polyetheretherketon-Produktion und suchen Vertriebsbeziehungen in westlichen Märkten, was Preisdruck auf Standardgüten ausüben kann. Lieferanten nutzen Formulierungswerkzeuge, digitale Simulation und Prozessanalyse, um den Weg von der Materialauswahl zur Produktionsgenehmigung zu verkürzen. Der Wettbewerb wird weiterhin durch Qualifikationsstatus, technischen Support, Produktionskapazität und die Breite des Materialportfolios jedes Lieferanten geprägt sein.
Branchenführer im Markt für Hochleistungskunststoffverbindungen
-
BASF
-
Syensqo
-
SABIC
-
Victrex plc
-
Celanese Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hochleistungskunststoffverbindungen Unternehmen in diesem Bericht
- Arkema
- BASF
- Celanese Corporation
- DAIKIN INDUSTRIES, Ltd.
- Ensinger
- Evonik Industries AG
- KURARAY PLASTICS CO.,Ltd.
- Mitsubishi Chemical Group Corporation
- Polyplastics Co., Ltd.
- RTP Company
- SABIC
- Syensqo
- The Chemours Company
- TORAY INDUSTRIES, INC.
- Tosoh Corporation
- Victrex plc
Neueste Industrielle Entwicklungen in Markt für Hochleistungskunststoffverbindungen
- September 2026: Asahi Kasei Corporation stellte ein LEONA-Polyamidharz in Entwicklungsgüte vor, das per- und polyfluorierte Alkylsubstanzen (PFAS)-freie, reibungsarme und flammhemmende Eigenschaften aufweist. Diese Materialfortschritte unterstützen den Markt für Hochleistungskunststoffverbindungen, indem sie anspruchsvolle Leistungsanforderungen in technischen Kunststoffkomponenten erfüllen.
- April 2026: Teknor Apex Company und DCM Shriram gründeten ein Gemeinschaftsunternehmen unter der Marke PolyTek zur Entwicklung fortschrittlicher Polymerverbindungen, das Shriram Polytechs Vinylcompoundierungskompetenzen mit Teknor Apexs Formulierungsexpertise kombiniert. Die Partnerschaft unterstützt den Markt für Hochleistungskunststoffverbindungen durch die Erweiterung der Spezialverbindungsentwicklung und Fertigungskapazitäten in Indien.
Globaler Berichtsumfang für den Markt für Hochleistungskunststoffverbindungen
Hochleistungskunststoffverbindungen sind technisch entwickelte Polymerformulierungen, die darauf ausgelegt sind, unter anspruchsvollen Betriebsbedingungen verbesserte mechanische Festigkeit, thermische Stabilität, chemische Beständigkeit und Dimensionsleistung zu liefern. Sie kombinieren spezialisierte Polymere mit verstärkenden oder funktionellen Additiven, um die Anforderungen fortschrittlicher industrieller und technischer Anwendungen zu erfüllen.
Der Markt für Hochleistungskunststoffverbindungen ist nach Kunststofftyp, Additivtyp, Endverbrauchsbranche und Geografie segmentiert. Nach Kunststofftyp ist der Markt in Polyphenylensulfid (PPS), Polyetheretherketon (PEEK), Polyetherimid (PEI), Polysulfon, Polyphenylsulfon und Polyethersulfon (PSU/PPSU/PESU), Fluorpolymerverbindungen, Polyamidimid (PAI) und sonstige Kunststofftypen segmentiert. Nach Additivtyp ist der Markt in Glasfaser, Kohlenstofffaser, mineralisch gefüllt und sonstige Additivtypen segmentiert. Nach Endverbrauchsbranche ist der Markt in Automobil, Luft- und Raumfahrt, Medizin, Industrie, Elektro und Elektronik sowie sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Hochleistungskunststoffverbindungen in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Polyphenylensulfid (PPS) |
| Polyetheretherketon (PEEK) |
| Polyetherimid (PEI) |
| Polysulfon, Polyphenylsulfon und Polyethersulfon (PSU/PPSU/PESU) |
| Fluorpolymerverbindungen |
| Polyamidimid (PAI) |
| Sonstige Kunststofftypen |
| Glasfaser |
| Kohlenstofffaser |
| Mineralisch gefüllt |
| Sonstige Additivtypen |
| Automobil |
| Luft- und Raumfahrt |
| Medizin |
| Industrie |
| Elektro und Elektronik |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Kunststofftyp | Polyphenylensulfid (PPS) | |
| Polyetheretherketon (PEEK) | ||
| Polyetherimid (PEI) | ||
| Polysulfon, Polyphenylsulfon und Polyethersulfon (PSU/PPSU/PESU) | ||
| Fluorpolymerverbindungen | ||
| Polyamidimid (PAI) | ||
| Sonstige Kunststofftypen | ||
| Nach Additivtyp | Glasfaser | |
| Kohlenstofffaser | ||
| Mineralisch gefüllt | ||
| Sonstige Additivtypen | ||
| Nach Endverbrauchsbranche | Automobil | |
| Luft- und Raumfahrt | ||
| Medizin | ||
| Industrie | ||
| Elektro und Elektronik | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Hochleistungskunststoffverbindungen?
Die Marktgröße für Hochleistungskunststoffverbindungen wurde im Jahr 2026 auf 10,10 Milliarden USD geschätzt und soll von 11,01 Milliarden USD im Jahr 2027 auf 17,07 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,17 % während des Prognosezeitraums (2027–2032).
Welcher Kunststofftyp hatte 2026 den größten Marktanteil?
Polyphenylensulfid (PPS) führte 2026 mit einem Anteil von 32,46 %, gestützt durch Automobil-, Elektro- und Industrieanwendungen.
Welcher Additivtyp soll bis 2032 am schnellsten wachsen?
Kohlenstofffaser soll bis 2032 mit einer CAGR von 10,66 % wachsen, da Luft- und Raumfahrt, Premium-Elektrofahrzeuge und Robotik hohe Steifigkeit bei geringerem Gewicht erfordern.
Warum sind Elektrofahrzeuge für die Nachfrage wichtig?
Batteriesysteme, Hochspannungssteckverbinder, Wechselrichter und Motorgehäuse erfordern Materialien, die elektrische und thermische Leistung unter anspruchsvollen Bedingungen aufrechterhalten.