
高性能プラスチックコンパウンド市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
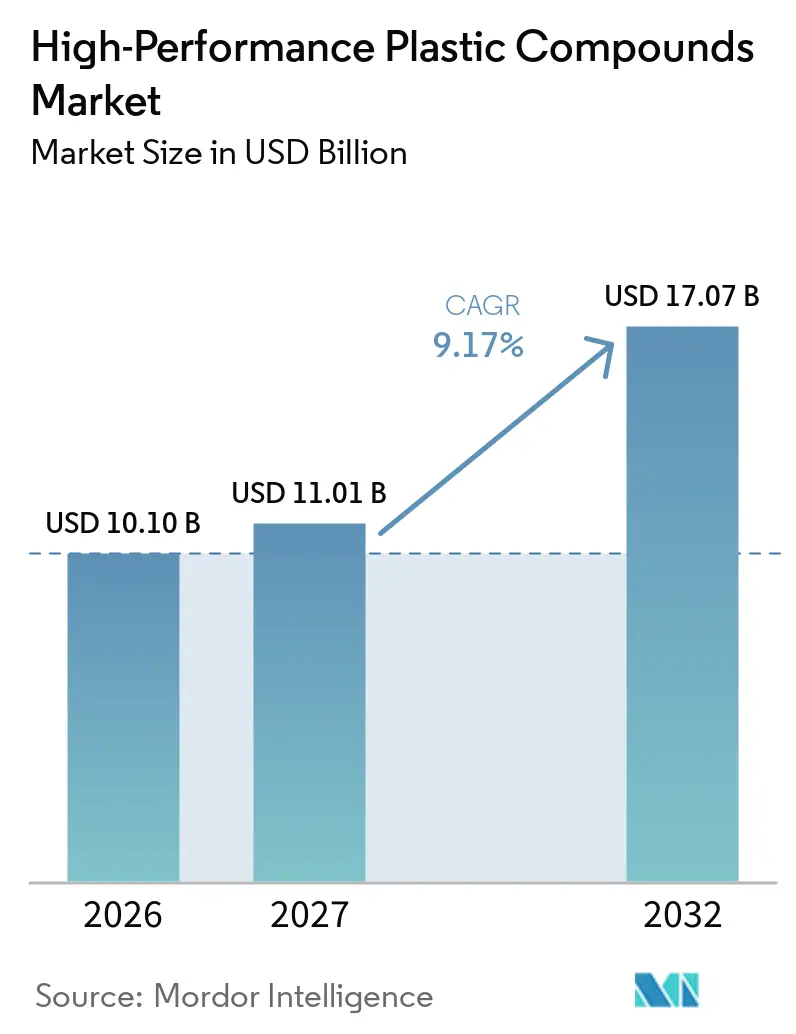
| 市場規模 (2027) | 11.01 十億米ドル |
| 市場規模 (2032) | 17.07 十億米ドル |
| 成長率 (2027 - 2032) | 9.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高性能プラスチックコンパウンド市場分析
高性能プラスチックコンパウンド市場規模は2026年に101.0 ビリオン 米ドルと評価され、2027年の110.1 ビリオン 米ドルから2032年には170.7 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは9.17%です。高性能プラスチックコンパウンド市場は、より高い熱的・機械的・化学的・電気的性能を必要とする自動車、電子機器、航空宇宙、医療用途における材料代替によって支えられています。電気自動プログラム、データセンター建設、半導体パッケージング、新型航空機プラットフォームが特殊熱可塑性プラスチックの需要を高めています。承認された材料が元の機器メーカーのプラットフォームに数年間留まることができるため、資格認定要件も継続的な需要を支えています。サプライヤーは特殊配合、現地生産能力の追加、技術サポート、資格認定支援を通じて対応しています。原料コストの変動、高い加工要件、重要グレードにおけるリサイクル含有量の限界が、高性能プラスチックコンパウンド市場の制約として残っています。
主要レポートのポイント
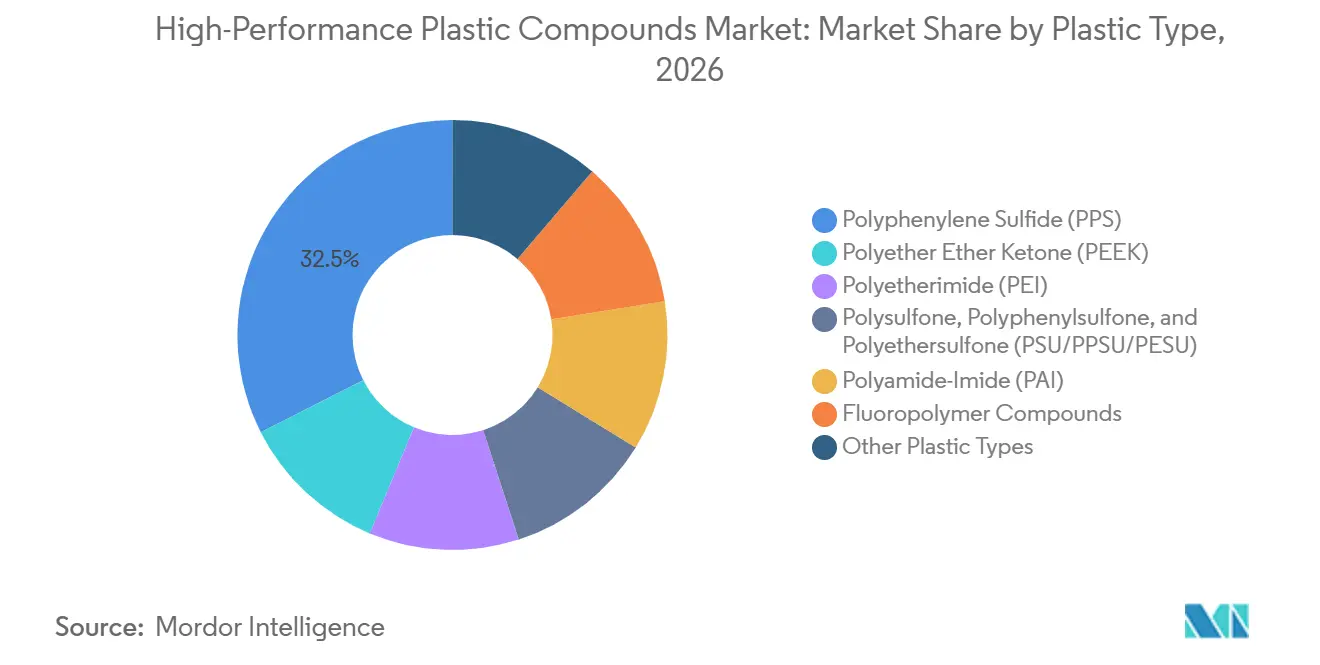
- プラスチックタイプ別では、ポリフェニレンスルフィド(PPS)が2026年の高性能プラスチックコンパウンド市場シェアの32.46%を占め、ポリエーテルエーテルケトン(PEEK)は2032年にかけて10.45%のCAGRで成長すると予測されています。
- 添加剤タイプ別では、ガラス繊維が2026年の高性能プラスチックコンパウンド市場シェアの46.13%を占め、炭素繊維は2032年にかけて10.66%のCAGRで成長すると予測されています。
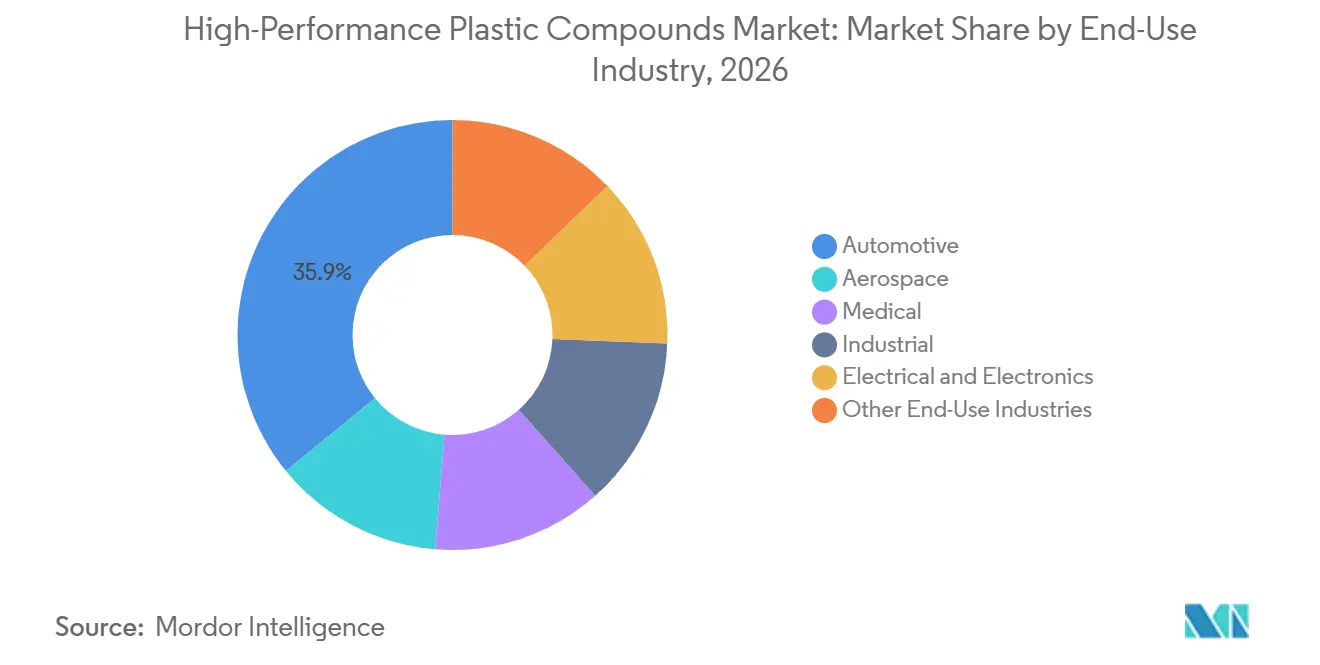
- 最終用途産業別では、自動車が2026年の高性能プラスチックコンパウンド市場シェアの35.91%を占め、航空宇宙は2032年にかけて11.13%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の高性能プラスチックコンパウンド市場シェアの50.57%を占め、2032年にかけて10.84%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車プラットフォームにおける電動化と軽量化 | +2.8% | 世界規模、中国・ドイツ・韓国に集中した影響 | 中期(2~4年) |
| 半導体・データセンター・高周波電子機器の拡大 | +2.1% | アジア太平洋がコア、北米・欧州への波及 | 短期(2年以内) |
| 航空宇宙の軽量化と機体近代化 | +1.7% | 北米・欧州、アジア太平洋での新興需要 | 長期(4年以上) |
| 滅菌耐性と生体適合性を必要とする医療機器 | +1.3% | 世界規模、北米・欧州・東アジアでの早期成長 | 長期(4年以上) |
| 積層造形向け資格認定グレード材料 | +0.8% | 北米・欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
自動車プラットフォームにおける電動化と軽量化
高性能プラスチックコンパウンド市場は、バッテリー・コネクター・インバーター部品に厳しい熱的・電気的要件を課す電気自動車設計から恩恵を受けています。800 Vで動作するシステムは、-40 °Cから150 °Cの熱サイクルを通じた難燃性、電食耐性、寸法安定性を必要とします。これらの要件が従来のエンジニアリングプラスチックの能力を超える場合、ポリフタルアミドおよびポリフェニレンスルフィドコンパウンドが使用されます。BASFは2025年6月、インバーターおよび直流対直流コンバーター用高電圧コネクター向けにUltramid Advanced N3U42G6を発売しました。この製品は、0.25 mm肉厚でUL 94 V-0性能を持ち、熱変形温度は265 °Cです[1]。高性能プラスチックコンパウンド市場は、繊維強化ポリマー複合材料による軽量からも恩恵を受けており、2025年の査読済み研究では、同等の金属構造に対して50%の軽量化が可能であることが示されています。ハロゲンフリー認定は一部の高電圧用途における基本条件になりつつあり、加工サポートと承認済み材料性能の重要性が高まっています。
半導体・データセンター・高周波電子機器の拡大
高性能プラスチックコンパウンド市場は、人工知能データセンターおよび第5世代ネットワーク機器がより高性能なポリマー材料を必要とするにつれ、従来の電子機器筐体を超えて拡大しています。低損失積層板および半導体パッケージング基板は、制御された吸湿性、誘電特性、寸法安定性を必要とします。米国国立標準技術研究所は2025年に、先進パッケージング向けポリマー材料が三次元異種チップ統合に関連する新たな要件を満たす必要があると報告しました[2]。同研究では、新しいパッケージング材料が量産規模に達するまでに10年から25年かかる可能性があり、早期承認が特に価値を持つことも指摘されています。この長い承認プロセスは、製品サイクルの早期に仕様ステータスを獲得したサプライヤーの地位を強化する可能性があります。誘電性能と難燃性に関する国際電気標準会議(IEC)および国際標準化機構(ISO)の要件も、資格認定済み材料サプライヤーと標準グレードサプライヤーを区別しています。
航空宇宙の軽量化と機体近代化
高性能プラスチックコンパウンド市場は、軽量で耐久性のある構造材料を必要とする民間航空の回復と防衛プログラムから長期的な支援を受けています。航空宇宙メーカーは、アルミニウム部品を代替できるブラケット、クランプ、インサート、電気絶縁部品にポリエーテルエーテルケトンおよび関連するポリアリールエーテルケトン材料を使用しています。TORAY INDUSTRIES, INC.は2025年12月、Cetex TC1225低融点ポリアリールエーテルケトン織物ベース熱可塑性複合材料の先進材料性能国立センター資格認定を完了しました。公開されている米国連邦航空局承認の設計許容値は、航空宇宙メーカーが複合材料構造の認証に要する時間とコストを削減できます。米国連邦航空局(FAA)および欧州連合航空安全機関(EASA)の要件は、承認済み材料サプライヤーと航空機プログラムの長期的な関係を強化します。したがって、高性能プラスチックコンパウンド市場はこれらの用途において、短期的な購買サイクルよりも資格認定プラットフォームへのアクセスに依存しています。
滅菌耐性と生体適合性を必要とする医療機器
高性能プラスチックコンパウンド市場は、繰り返しの滅菌耐性、生体適合性、追跡可能な材料供給を必要とする医療機器によって支えられています。ポリエーテルエーテルケトンおよびポリエーテルイミドは、蒸気オートクレーブ、ガンマ線照射、酸化エチレン暴露を通じて機械的性能を維持できます。これらの材料は、国際標準化機構17665、国際標準化機構11137、国際標準化機構11135の滅菌方法に関連する要件に適合しています。Syensqoは、ブラジルのHanisch MedicalおよびTechImportが商業化した整形外科用手術ガイドにKetaSpireポリエーテルエーテルケトンを使用し、器具の重量を削減し、イメージング精度を向上させました。ポリエーテルエーテルケトンは放射線透過性インプラント設計も可能にし、術後のイメージングをサポートします。国際標準化機構10993の生体適合性要件および米国材料試験協会(ASTM)F2026の脊椎インプラント用ポリエーテルエーテルケトン要件は、承認済み材料の変更に必要な労力を高めています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い特殊樹脂および原料コスト | -1.8% | 世界規模、欧州・北米で最も深刻 | 中期(2~4年) |
| 複雑な加工と資本集約的な製造 | -1.2% | 世界規模 | 長期(4年以上) |
| 資格認定重要グレードにおけるリサイクル材の入手可能性の限界 | -0.7% | 北米・欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い特殊樹脂および原料コスト
高性能プラスチックコンパウンド市場は、特殊樹脂が厳密に管理された原料とエネルギー集約的な変換を必要とするため、コスト圧力に直面しています。フルオロポリマーコンパウンドは蛍石の入手可能性に依存し、要求の厳しい用途に使用されるポリエーテルエーテルケトングレードは標準エンジニアリングプラスチックよりも材料コストが高くなっています。顧客との契約が樹脂およびエネルギーコスト増加の転嫁を制限する場合、コスト負担は小規模な受託コンパウンダーにとって最も困難です。大規模な垂直統合サプライヤーはバリューチェーンのより多くを管理でき、より強力な購買力と生産柔軟性を持つ可能性があります。これにより、垂直統合生産者と小規模競合他社の間の業務格差が拡大する可能性があります。結果として生じるコスト構造は、材料が性能上の利点を提供する場合でも、コスト重視のサブシステムでの採用を制限する可能性があります。
複雑な加工と資本集約的な製造
高性能プラスチックコンパウンド市場は、標準エンジニアリングプラスチックよりも要求の厳しい加工条件を必要とします。一部の材料は350 °C以上の温度、特殊な工具、熱制御、より長い生産サイクルを必要とします。航空宇宙および医療プログラムも、生産開始前にプロセス検証、トレーサビリティシステム、第三者認証を必要とします。これらの要件は数年にわたる場合があり、収益が実現する前に投資が必要です。既存のサプライヤーは確立された生産プログラム全体に資格認定コストを分散できるため、新規参入がより困難になります。この構造は、設備、試験、長い資格認定サイクルに資金を提供できる企業間の統合を支援します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラスチックタイプ別:
ポリフェニレンスルフィド(PPS)がリード、ポリエーテルエーテルケトン(PEEK)が拡大ポリフェニレンスルフィド(PPS)は2026年の高性能プラスチックコンパウンド市場シェアの32.46%を占め、燃料系部品、電気コネクター、産業用ポンプハウジングでの確立された使用によって支えられています。この材料は200 °C以上の耐熱性、耐薬品性、要求の厳しい部品への射出成形能力を兼ね備えています。寸法制御が重要な電気自動車アセンブリおよび高周波電子機器筐体にも引き続き関連しています。ポリエーテルイミドは、その透明性、生体適合性、オートクレーブ耐久性が再使用可能な手術器具および航空電子機器筐体をサポートするため、プラスチックタイプの範囲の別の分を担っています。ポリスルホン、ポリフェニルスルホン、ポリエーテルスルホンは、加水分解安定性を必要とするろ過、食品接触、滅菌装置用途に使用されています。フルオロポリマーコンパウンドおよびポリアミドイミドは、化学処理、半導体ウェット処理、圧縮機、産業機器向けの特殊材料として残っています。
ポリエーテルエーテルケトン(PEEK)は2032年にかけて10.45%のCAGRで成長すると予測されています。航空宇宙構造部品およびインプラントグレード医療機器が、この材料を指定する用途のリストを拡大しています。ポリフェニレンスルフィドを使用していた一部の用途がポリエーテルエーテルケトンを評価するにつれ、プラスチックタイプの組み合わせはより高性能な材料へと移行しています。他のユーザーは、より低い溶融温度と広い加工ウィンドウを提供するポリアリールエーテルケトンハイブリッドを評価しています。Evonik Industries AGは2026年4月、高温・高圧スライドベアリング向けにVESTAKEEP Easy Slide 2を発売しました。この材料は意図的に添加されたフルオロポリマーなしで配合されており、関連用途におけるペルフルオロアルキル物質およびポリフルオロアルキル物質への注目に対応しています。高性能プラスチックコンパウンド産業は、このような配合開発を通じて用途要件と変化する規制上の注目の両方に対応しています。サプライヤーは依然として材料性能と加工要件および資格認定コストのバランスを取る必要があります。材料選択は、顧客の製造プロセスを通じて一貫した性能を検証する能力にも依存します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
添加剤タイプ別:
炭素繊維が高付加価値用途での需要を構築ガラス繊維は2026年の添加剤タイプセグメントの46.13%を占め、自動車および産業用途におけるコストパフォーマンスのバランスを反映しています。2,400 MPaの引張強度と1キログラムあたり2.50米ドルの材料経済性が、大量射出成形部品での使用を支えています。この添加剤は、部品あたりのコスト考慮が材料選択に影響する場合に構造性能を向上させます。ミネラル充填グレードは、電子機器筐体およびコネクター向けに寸法安定性と等方性熱伝導率を提供します。高性能プラスチックコンパウンド市場は、方向性繊維強化が部品形状に影響する可能性がある場合にこれらのグレードを使用します。RTP CompanyおよびEnsingerは、顧客固有の要件に対応するハイブリッド配合においてガラス繊維とミネラルフィラーを組み合わせる特殊コンパウンダーの一例です。このような組み合わせは、構造性能を維持しながら熱膨張係数の管理に対応しますガラス繊維の広範な使用は、大量生産用途全体にわたる高性能プラスチックコンパウンド市場の基盤も提供します。
炭素繊維は、航空宇宙生産、構造用バッテリーエンクロージャー、ロボティクス用途に支えられ、2032年にかけて10.66%のCAGRで成長すると予測されています。この強化材は、重量削減がコストプレミアムよりも大きな価値を持つ部品に対して高い比剛性を提供します。これにより、高い機械的性能と低質量を必要とする用途により適しています。航空宇宙および防衛プログラムが金属部品ではなく繊維強化特殊コンパウンドを指定する場合、高性能プラスチックコンパウンド市場は恩恵を受けます。炭素繊維は、構造用バッテリーエンクロージャーを使用するプレミアム電気自動車設計もサポートします。ガラス繊維と炭素繊維の選択は、部品コスト、目標性能、製造条件に依存したままです。したがって、添加剤の選択は、ベース樹脂が同じままであっても完成コンパウンドの経済性を変える可能性があります。配合、加工、顧客試験を管理するサプライヤーは、これらの用途固有の決定をサポートできます。強化システムが顧客設計に確立される前に、用途試験が引き続き重要です。
最終用途産業別:
航空宇宙が自動車の成長を上回る自動車は2026年の最終用途産業セグメントの35.91%を占めました。電気自動車システムは、バッテリー管理システム、モーターハウジング、800 Vコネクター向けに熱的に安定した電気的に堅牢な材料を必要とします。これらの用途は、従来の内燃機関用途の減少の一部を相殺しています。自動車顧客はまた、大規模な難燃性、寸法安定性、製造要件を満たせる材料を必要としています。自動車における高性能プラスチックコンパウンド市場規模は、選択された電気自動車部品における金属および低性能ポリマーの代替需要から恩恵を受けています。BASFは、インバーターおよび直流対直流コンバーターに使用される高電圧コネクター向けにUltramid Advanced N3U42G6を開発しました。このグレードは0.25 mm肉厚でUL 94 V-0性能を提供し、熱変形温度は265 °Cです。自動車需要は車両電動化計画とTier 1サプライヤーが承認した材料に引き続き連動しています。
航空宇宙は2032年にかけて11.13%のCAGRで成長すると予測されています。航空機生産のバックログ、防衛プログラム、衛星プラットフォームは、ブラケット、熱保護、電気絶縁向けの資格認定済み熱可塑性複合材料を必要としています。Syensqoは2026年7月、米国陸軍MV-75チェイアン回転翼機プログラムの構造部品向けに先進複合材料、接着剤、特殊ポリマーを供給すると発表しました。TORAY INDUSTRIES, INC.は2025年12月にCetex TC1225の先進材料性能国立センター資格認定を完了し、航空宇宙認証の時間とコストを削減できます。医療用途は生体適合性、トレーサビリティ、インプラント資格認定要件のため、1キログラムあたりの高い価格を維持しています。産業・電気・電子ユーザーは、ポンプハウジング、バルブボディ、リレー、コネクター、回路基板部品を通じて需要基盤を形成しています。特殊コンパウンドは、コンパクトな構造部品に精密な性能が必要な民生用電子機器もサポートしています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域ハイパフォーマンスプラスチックコンパウンド市場
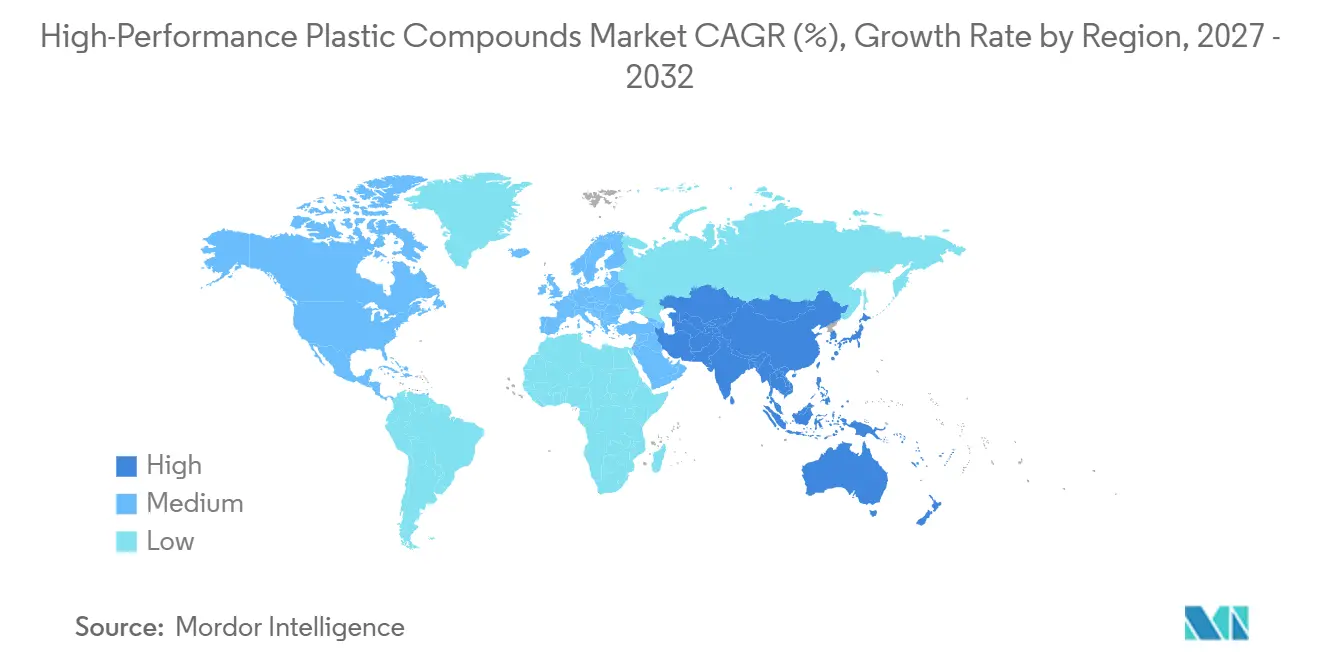
アジア太平洋地域は2026年のハイパフォーマンスプラスチックコンパウンド市場規模の50.57%を占め、2032年にかけて10.84%のCAGRで成長すると予測されている。中国は、統合されたポリマー、エレクトロクス、電気自動車、第5世代ネットワーク、および半導体製造基盤を通じて地域需要の中核を担っている。自動車生産、電子部品、およびバッテリーシステムが、ポリフェニレンスルフィド、ポリエーテルイミド、およびフルオロポリマーコンパウンドへの需要を支えている。インドは、製造プログラムおよび自動車・家電メーカーからの国内需要を通じてその役割を拡大している。ASEAN諸国は、メーカーがサプライチェーンにおける単一国集中を低減しようとする中で、多様化の選択肢を提供している。
北米ハイパフォーマンスプラスチックコンパウンド市場
北米は航空宇宙グレードおよび医療グレード材料における主要地域であり、連邦航空局の認証および食品医薬品局の規制枠組みが参入障壁を形成している。回転翼航空機、極超音速プラットフォーム、および衛星システム向けの米国防衛調達は、コモディティ価格サイクルとの連動が低い需要を提供している。Arkemaは2026年6月、ケンタッキー州カルバートシティにおいて2,000万米ドルを投じたポリフッ化ビニリデン製造能力の15%拡張を完了したこの製造能力は、北米のリチウムイオン電池、データセンターケーブル、および半導体市場への供給を目的としている。メキシコも、北米自動車サプライチェーンにおける地位および地域の完成車メーカーとの生産連携を通じて需要を支えている。
欧州・中東・アフリカおよび南米ハイパフォーマンスプラスチックコンパウンド市場
欧州では、プレミアム自動車完成車メーカー、フランスおよびドイツにおける航空宇宙生産、ならびに欧州連合医療機器規則2017/745のもとで事業を展開する医療機器企業からの需要がある。BASFは2026年3月、中国・湛江において総投資額87億ユーロ(約94億米ドル)の世界規模のフェアブント拠点を開設し、特殊材料の地産地消型供給モデルを支援している。欧州のハイパフォーマンスプラスチックコンパウンド市場は、アジアにおける生産投資にもかかわらず、地域の研究、応用エンジニアリング、およびプレミアム材料認定と引き続き結びついている。ブラジルおよびアルゼンチンが牽引する南米、ならびに中東・アフリカでは、耐薬品性部品を必要とする自動車、産業および石油・ガス用途において選択的な需要が存在する。
競合環境
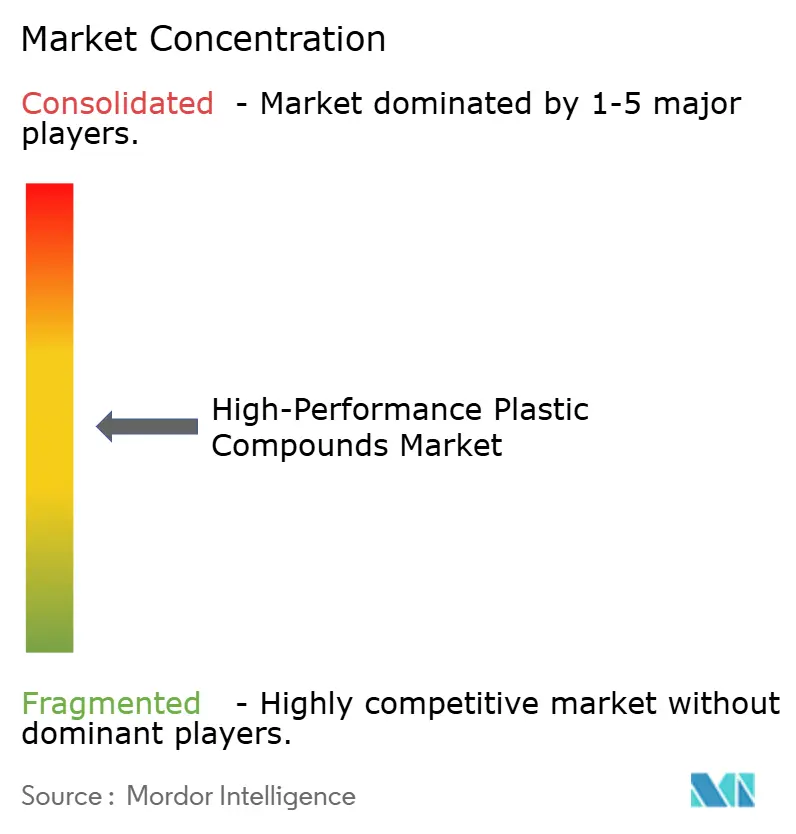
高性能プラスチックコンパウンド市場は中程度に集中しており、上位5社はBASF、Syensqo、SABIC、Victrex plc、Celanese Corporationです。Arkema、BASF、Celanese Corporation、DAIKIN INDUSTRIES, Ltd.、Evonik Industries AG、Mitsubishi Chemical Group Corporation、SABIC、Syensqo、The Chemours Company、TORAY INDUSTRIES, INC.、Tosoh Corporation、Victrex plcは特殊ポリマーまたは関連材料システムにわたる幅広い能力を持ち、Ensinger、KURARAY PLASTICS CO.,Ltd.、Polyplastics Co., Ltd.、RTP Companyは特殊材料、コンパウンディング、顧客固有のサポートを通じて競合しています。競争力は、樹脂供給、配合知識、グローバル生産、加工サポート、顧客の資格認定完了を支援する能力に依存しています。高性能プラスチックコンパウンド市場は、完成車メーカーが本格生産を開始する前に仕様の一部となったサプライヤーを優遇します。したがって、承認済み性能と技術サービスは、多くの航空宇宙、医療、自動車、電子機器用途において樹脂価格よりも重要です。
Victrex plcは2025年に低融点ポリアリールエーテルケトンポリマーで業界表彰を受け、2026年にはDaherと共同開発した熱可塑性ウィングリブ複合材料でJECイノベーション賞を受賞しました。共同開発アプローチは生産量が確立される前に材料仕様を確保でき、Victrex plcは年間収益の5%から8%の有機成長投資に注力しています。TORAY INDUSTRIES, INC.は2025年12月にCetex TC1225の先進材料性能国立センター資格認定を完了し、米国連邦航空局承認データをサプライチェーンに公開しました。これにより航空宇宙顧客の資格認定負担を減し、材料の採用を拡大できます。BASFはまた、電気自動車高電圧コネクター向けにハロゲンフリー難燃ポリフタルアミドグレードを開発しました。
高性能プラスチックコンパウンド市場にはリサイクルコンテンツの機会がありますが、航空宇宙または医療の再資格認定要件を満たす資格認定グレードのポリエーテルエーテルケトンまたはポリフェニレンスルフィドのクローズドループルートを確立したサプライヤーはいません。EnsingerとRTP Companyは、カスタム配合と低量プログラムへの迅速なサポートを通じて競合でき、顧客が狭く指定された材料を必要とするため高いマージンを持つ可能性があります。新興の中国メーカーはポリエーテルエーテルケトン生産を増加させ、西側市場での流通関係を求めており、標準グレードに価格圧力をかける可能性があります。サプライヤーは配合ツール、デジタルシミュレーション、プロセス分析を使用して、材料選択から生産承認までの道筋を短縮しています。競争は資格認定ステータス、技術サポート、生産能力、各サプライヤーの材料ポートフォリオの幅によって引き続き形成されます。
高性能プラスチックコンパウンド産業リーダー
-
BASF
-
Syensqo
-
SABIC
-
Victrex plc
-
Celanese Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ハイパフォーマンスプラスチックコンパウンド市場 このレポートでカバーされる企業
- Arkema
- BASF
- Celanese Corporation
- DAIKIN INDUSTRIES, Ltd.
- Ensinger
- Evonik Industries AG
- KURARAY PLASTICS CO.,Ltd.
- Mitsubishi Chemical Group Corporation
- Polyplastics Co., Ltd.
- RTP Company
- SABIC
- Syensqo
- The Chemours Company
- TORAY INDUSTRIES, INC.
- Tosoh Corporation
- Victrex plc
最近の産業開発事情 ハイパフォーマンスプラスチックコンパウンド市場
- 2026年9月:旭化成株式会社は、ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)フリー、低摩擦、難燃性を特徴とする開発グレードのLEONAポリアミド樹脂を発表しました。これらの材料の進歩は、エンジニアリングプラスチック部品における要求の厳しい性能要件に対応することで、高性能プラスチックコンパウンド市場を支援します。
- 2026年4月:Teknor Apex CompanyとDCM Shriramは、PolyTekブランドの下で合弁会社を設立し、Shriram Polytechのビニールコンパウンディング能力とTeknor Apexの配合専門知識を組み合わせて先進ポリマーコンパウンドを開発しました。このパートナーシップは、インドにおける特殊コンパウンド開発と製造能力を拡大することで、高性能プラスチックコンパウンド市場を支援します。
世界の高性能プラスチックコンパウンド市場レポートの範囲
高性能プラスチックコンパウンドは、要求の厳しい動作条件下で強化された機械的強度、熱安定性、耐薬品性、寸法性能を発揮するように設計されたエンジニアリングポリマー配合物です。特殊ポリマーと強化または機能性添加剤を組み合わせ、先進的な産業および技術用途の要件を満たします。
高性能プラスチックコンパウンド市場は、プラスチックタイプ、添加剤タイプ、最終用途産業、地域別にセグメント化されています。プラスチックタイプ別では、ポリフェニレンスルフィド(PPS)、ポリエーテルエーテルケトン(PEEK)、ポリエーテルイミド(PEI)、ポリスルホン・ポリフェニルスルホン・ポリエーテルスルホン(PSU/PPSU/PESU)、フルオロポリマーコンパウンド、ポリアミドイミド(PAI)、その他のプラスチックタイプにセグメント化されています。添加剤タイプ別では、ガラス繊維、炭素繊維、ミネラル充填、その他の添加剤タイプにセグメント化されています。最終用途産業別では、自動車、航空宇宙、医療、産業、電気・電子、その他の最終用途産業にセグメント化されています。レポートは15カ国の高性能プラスチックコンパウンドの市場規模と予測もカバーしています。各セグメントの市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ポリフェニレンスルフィド(PPS) |
| ポリエーテルエーテルケトン(PEEK) |
| ポリエーテルイミド(PEI) |
| ポリスルホン、ポリフェニルスルホン、ポリエーテルスルホン(PSU/PPSU/PESU) |
| フルオロポリマーコンパウンド |
| ポリアミドイミド(PAI) |
| その他のプラスチックタイプ |
| ガラス繊維 |
| 炭素繊維 |
| ミネラル充填 |
| その他の添加剤タイプ |
| 自動車 |
| 航空宇宙 |
| 医療 |
| 産業 |
| 電気・電子 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| プラスチックタイプ別 | ポリフェニレンスルフィド(PPS) | |
| ポリエーテルエーテルケトン(PEEK) | ||
| ポリエーテルイミド(PEI) | ||
| ポリスルホン、ポリフェニルスルホン、ポリエーテルスルホン(PSU/PPSU/PESU) | ||
| フルオロポリマーコンパウンド | ||
| ポリアミドイミド(PAI) | ||
| その他のプラスチックタイプ | ||
| 添加剤タイプ別 | ガラス繊維 | |
| 炭素繊維 | ||
| ミネラル充填 | ||
| その他の添加剤タイプ | ||
| 最終用途産業別 | 自動車 | |
| 航空宇宙 | ||
| 医療 | ||
| 産業 | ||
| 電気・電子 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
高性能プラスチックコンパウンド市場の規模はどのくらいですか?
高性能プラスチックコンパウンド市場規模は2026年に101.0 ビリオン 米ドルと評価され、2027年の110.1 ビリオン 米ドルから2032年には170.7 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは9.17%です。
2026年に最大のシェアを持ったプラスチックタイプはどれですか?
ポリフェニレンスルフィド(PPS)は2026年に32.46%のシェアでリードし、自動車、電気、産業用途によって支えられています。
2032年にかけて最も速く成長すると予測される添加剤タイプはどれですか?
炭素繊維は、航空宇宙、プレミアム電気自動車、ロボティクスが高剛性と低重量を必要とするため、2032年にかけて10.66%のCAGRで成長すると予測されています。
電気自動車が需要にとって重要な理由は何ですか?
バッテリーシステム、高電圧コネクター、インバーター、モーターハウジングは、要求の厳しい条件下で電気的・熱的性能を維持する材料を必要とします。