
Taille et part du marché des composés plastiques haute performance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
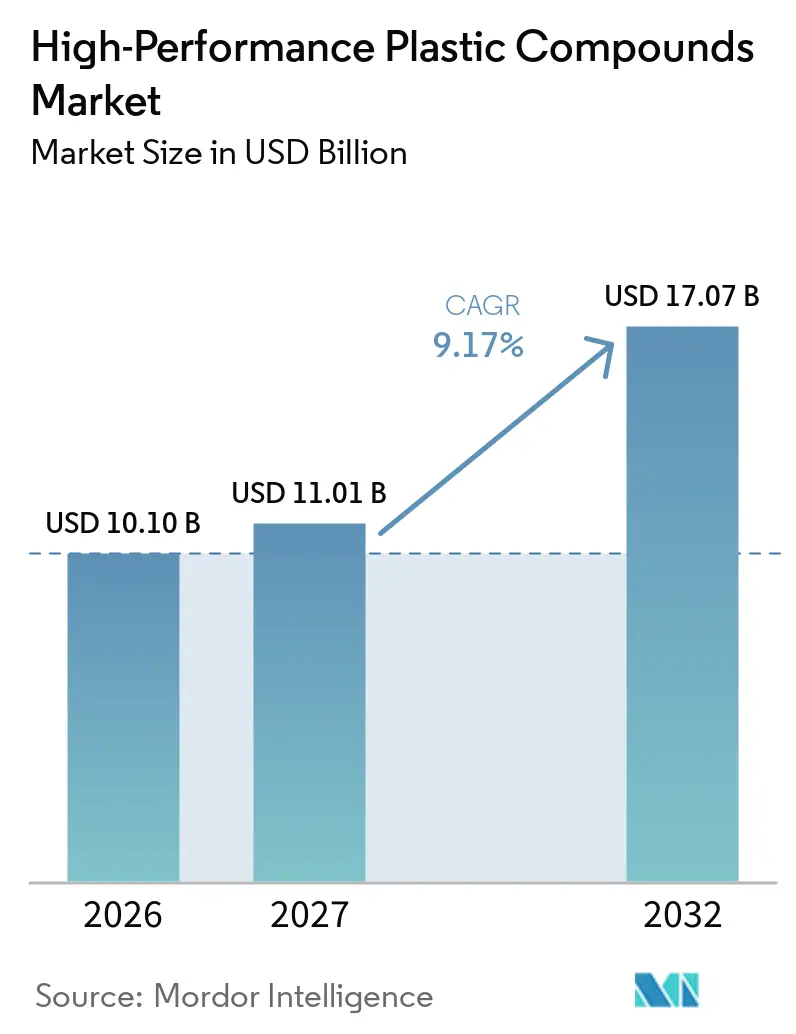
| Taille du Marché (2027) | 11.01 Milliards de dollars |
| Taille du Marché (2032) | 17.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composés plastiques haute performance par Mordor Intelligence
La taille du marché des composés plastiques haute performance était évaluée à 10,10 milliards USD en 2026 et devrait croître de 11,01 milliards USD en 2027 pour atteindre 17,07 milliards USD d'ici 2032, à un CAGR de 9,17 % durant la période de prévision (2027-2032). Le marché des composés plastiques haute performance est soutenu par la substitution de matériaux dans les applications automobiles, électroniques, aérospatiales et médicales qui exigent des performances thermiques, mécaniques, chimiques et électriques supérieures. Les programmes de véhicules électriques, la construction de centres de données, le conditionnement de semi-conducteurs et les nouvelles plateformes aéronautiques accroissent le besoin en thermoplastiques spéciaux. Les exigences de qualification soutiennent également la demande récurrente, car les matériaux approuvés peuvent rester sur une plateforme de fabricant d'équipement d'origine pendant plusieurs années. Les fournisseurs répondent par des formulations spécialisées, des ajouts de capacité locaux, un soutien technique et une assistance à la qualification. La volatilité des coûts des matières premières, les exigences élevées de traitement et la disponibilité limitée de contenu recyclé pour les grades critiques restent des contraintes pour le marché des composés plastiques haute performance.
Principaux enseignements du rapport
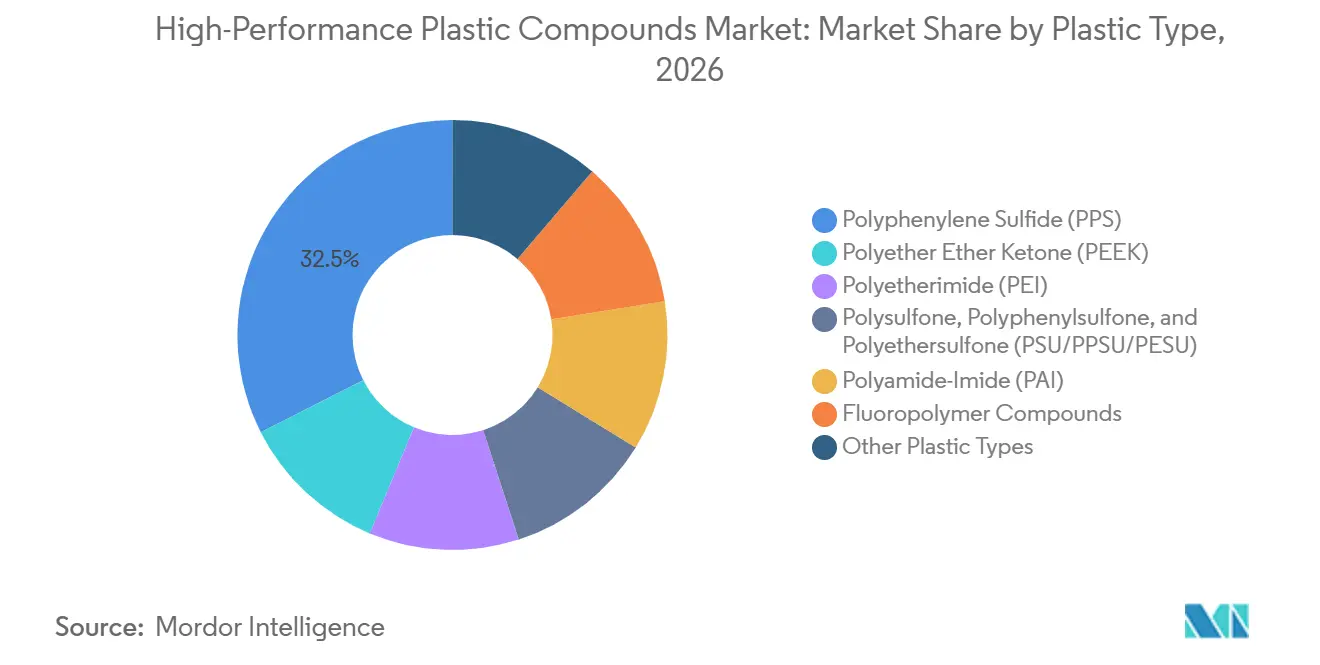
- Par type de plastique, le sulfure de polyphénylène (PPS) détenait 32,46 % de la part du marché des composés plastiques haute performance en 2026, tandis que le polyéther éther cétone (PEEK) devrait progresser à un CAGR de 10,45 % jusqu'en 2032.
- Par type d'additif, la fibre de verre détenait 46,13 % de la part du marché des composés plastiques haute performance en 2026, tandis que la fibre de carbone devrait progresser à un CAGR de 10,66 % jusqu'en 2032.
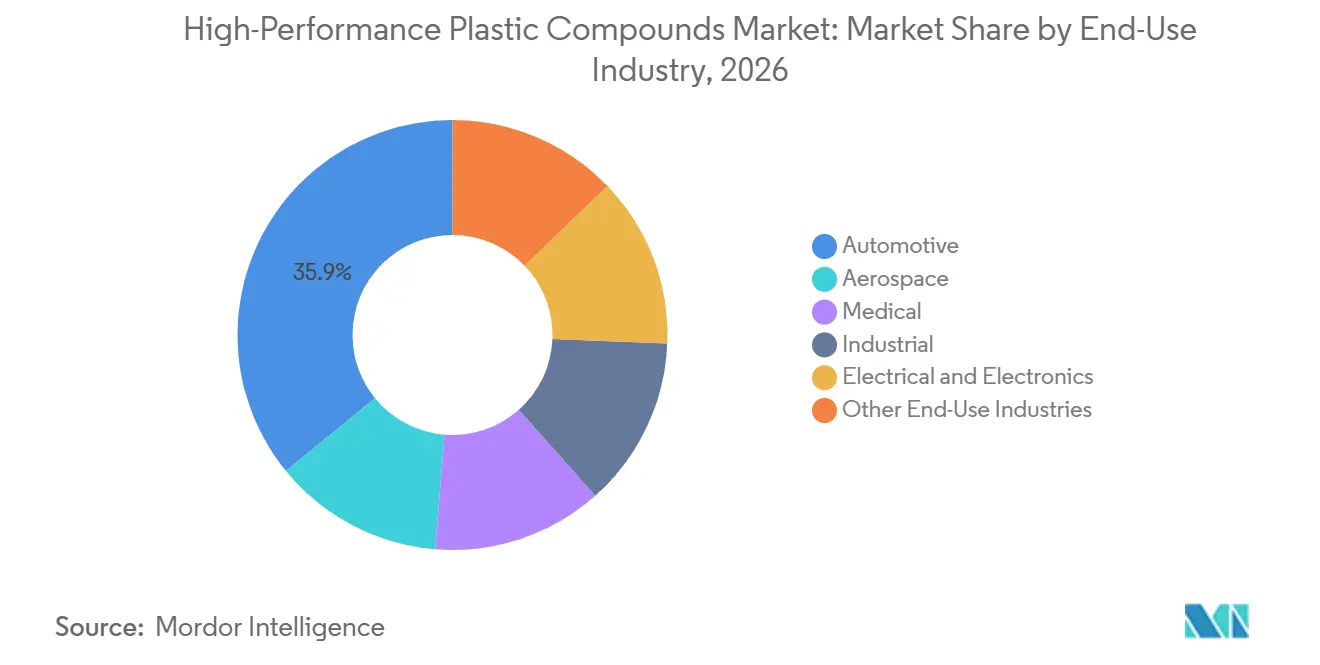
- Par secteur d'utilisation finale, l'automobile détenait 35,91 % de la part du marché des composés plastiques haute performance en 2026, tandis que l'aérospatiale devrait progresser à un CAGR de 11,13 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 50,57 % de la part du marché des composés plastiques haute performance en 2026 et devrait progresser à un CAGR de 10,84 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification et allègement des plateformes automobiles | +2.8% | Mondial, impact concentré en Chine, en Allemagne et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Expansion des semi-conducteurs, des centres de données et de l'électronique haute fréquence | +2.1% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Réduction du poids dans l'aérospatiale et modernisation des flottes | +1.7% | Amérique du Nord et Europe, demande émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Dispositifs médicaux nécessitant une résistance à la stérilisation et une biocompatibilité | +1.3% | Mondial, gains précoces en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Matériaux de grade qualification pour la fabrication additive | +0.8% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Électrification et allègement des plateformes automobiles
Le marché des composés plastiques haute performance bénéficie des conceptions de véhicules électriques qui imposent des exigences thermiques et électriques élevées aux composants de batteries, de connecteurs et d'onduleurs. Les systèmes fonctionnant à 800 V nécessitent une résistance aux flammes, une résistance à l'électrocorrosion et une stabilité dimensionnelle lors des cycles thermiques de -40 °C à 150 °C. Les composés de polyphtalamide et de sulfure de polyphénylène sont utilisés lorsque ces exigences dépassent les capacités des plastiques techniques conventionnels. BASF a introduit l'Ultramid Advanced N3U42G6 en juin 2025 pour les connecteurs haute tension dans les onduleurs et les convertisseurs courant continu vers courant continu, avec des performances UL 94 V-0 à une épaisseur de paroi de 0,25 mm et une température de déflexion thermique de 265 °C[1]. Le marché des composés plastiques haute performance bénéficie également des économies de poids offertes par les composites polymères renforcés de fibres, qu'une étude évaluée par des pairs en 2025 a révélé pouvoir atteindre 50 % par rapport aux structures métalliques équivalentes. La qualification sans halogénure devient une condition de base pour certaines applications haute tension, ce qui accroît l'importance du soutien au traitement et des performances des matériaux approuvés.
Expansion des semi-conducteurs, des centres de données et de l'électronique haute fréquence
Le marché des composés plastiques haute performance s'étend au-delà des boîtiers électroniques conventionnels, car les centres de données d'intelligence artificielle et les équipements de réseau de cinquième génération nécessitent des matériaux polymères plus performants. Les stratifiés à faibles pertes et les substrats de conditionnement de semi-conducteurs nécessitent une absorption d'humidité contrôlée, un comportement diélectrique et une stabilité dimensionnelle. L'Institut national des normes et de la technologie a rapporté en 2025 que les matériaux polymères pour le conditionnement avancé doivent répondre à de nouvelles exigences associées à l'intégration tridimensionnelle hétérogène de puces[2]. La même recherche a noté qu'un nouveau matériau de conditionnement peut prendre 10 à 25 ans pour atteindre l'échelle de production, ce qui rend l'approbation précoce particulièrement précieuse. Ce long processus d'approbation peut renforcer la position des fournisseurs qui obtiennent le statut de spécification tôt dans un cycle de produit. Les exigences de la Commission électrotechnique internationale (CEI) et de l'Organisation internationale de normalisation (ISO) en matière de performance diélectrique et de résistance aux flammes séparent également les fournisseurs de matériaux qualifiés des fournisseurs de grades standard.
Réduction du poids dans l'aérospatiale et modernisation des flottes
Le marché des composés plastiques haute performance reçoit un soutien à long terme de la reprise de l'aviation commerciale et des programmes de défense qui nécessitent des matériaux structurels légers et durables. Les fabricants aérospatiaux utilisent le polyéther éther cétone et les matériaux polyaryléthercétone apparentés dans des supports, des colliers, des inserts et des composants d'isolation électrique pouvant remplacer des pièces en aluminium. TORAY INDUSTRIES, INC. a achevé la qualification du Centre national pour les performances des matériaux avancés pour le composite thermoplastique à base de tissu polyaryléthercétone à bas point de fusion Cetex TC1225 en décembre 2025. Les données admissibles de conception acceptées par l'Administration fédérale de l'aviation, disponibles publiquement, peuvent réduire le temps et les dépenses auxquels les fabricants aérospatiaux font face pour certifier les structures composites. Les exigences de l'Administration fédérale de l'aviation (FAA) et de l'Agence de la sécurité aérienne de l'Union européenne (AESA) renforcent les relations durables entre les fournisseurs de matériaux approuvés et les programmes aéronautiques. Le marché des composés plastiques haute performance dépend donc moins des cycles d'achat courts dans ces applications que de l'accès aux plateformes qualifiées.
Dispositifs médicaux nécessitant une résistance à la stérilisation et une biocompatibilité
Le marché des composés plastiques haute performance est soutenu par des dispositifs médicaux nécessitant une résistance répétée à la stérilisation, une biocompatibilité et un approvisionnement en matériaux traçable. Le polyéther éther cétone et le polyétherimide peuvent conserver leurs performances mécaniques lors de l'autoclavage à la vapeur, de l'irradiation gamma et de l'exposition à l'oxyde d'éthylène. Ces matériaux sont pertinents pour les exigences associées aux méthodes de stérilisation de l'Organisation internationale de normalisation 17665, de l'Organisation internationale de normalisation 11137 et de l'Organisation internationale de normalisation 11135. Syensqo a utilisé le KetaSpire Polyéther Éther Cétone dans un guide chirurgical orthopédique commercialisé par Hanisch Medical et TechImport au Brésil, où le matériau a réduit le poids des instruments et soutenu la précision d'imagerie. Le polyéther éther cétone permet également des conceptions d'implants radiotransparents, ce qui peut faciliter l'imagerie après une intervention chirurgicale. Les exigences de biocompatibilité de l'Organisation internationale de normalisation 10993 et les exigences de la Société américaine pour les essais et les matériaux (ASTM) F2026 pour les implants rachidiens en polyéther éther cétone augmentent l'effort nécessaire pour changer un matériau approuvé.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des résines spéciales et des matières premières | -1.8% | Mondial, plus aigu en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Traitement complexe et fabrication à forte intensité de capital | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Disponibilité limitée de matières recyclées pour les grades critiques de qualification | -0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des résines spéciales et des matières premières
Le marché des composés plastiques haute performance est confronté à une pression sur les coûts, car les résines spéciales nécessitent des matières premières étroitement contrôlées et une conversion à forte intensité énergétique. Les composés fluoropolymères dépendent de la disponibilité de la fluorine, tandis que les grades de polyéther éther cétone utilisés dans les applications exigeantes ont des coûts de matériaux plus élevés que les plastiques techniques standard. L'exposition aux coûts est la plus difficile pour les petits compoundeurs sous contrat lorsque les accords clients limitent la répercussion des augmentations de résine et d'énergie. Les grands fournisseurs intégrés peuvent gérer une plus grande partie de la chaîne de valeur et peuvent avoir une plus grande flexibilité d'achat et de production. Cela peut élargir l'écart opérationnel entre les producteurs intégrés et les concurrents plus petits. La structure de coûts résultante peut limiter l'adoption dans les sous-systèmes sensibles aux coûts même lorsque le matériau offre un avantage en termes de performance.
Traitement complexe et fabrication à forte intensité de capital
Le marché des composés plastiques haute performance nécessite des conditions de traitement plus exigeantes que celles utilisées pour les plastiques techniques standard. Certains matériaux nécessitent des températures supérieures à 350 °C, des outillages spécialisés, un contrôle thermique et des cycles de production plus longs. Les programmes aérospatiaux et médicaux nécessitent également une validation des procédés, des systèmes de traçabilité et des certifications tierces avant le début de la production. Ces exigences peuvent s'étendre sur plusieurs années et nécessitent des investissements avant que les revenus ne soient réalisés. Les fournisseurs en place peuvent répartir les coûts de qualification sur des programmes de production établis, ce qui rend l'entrée de nouveaux acteurs plus difficile. Cette structure favorise la consolidation parmi les entreprises capables de financer les équipements, les tests et les longs cycles de qualification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de plastique :
le sulfure de polyphénylène (PPS) est en tête, tandis que le polyéther éther cétone (PEEK) se développeLe sulfure de polyphénylène (PPS) détenait 32,46 % de la part du marché des composés plastiques haute performance en 2026, soutenu par son utilisation établie dans les composants de systèmes de carburant, les connecteurs électriques et les boîtiers de pompes industrielles. Le matériau combine une résistance à la chaleur supérieure à 200 °C, une résistance chimique et une capacité de moulage par injection pour les pièces exigeantes. Il reste pertinent pour les assemblages de véhicules électriques et les boîtiers d'électronique haute fréquence où le contrôle dimensionnel est important. Le polyétherimide sert une autre partie de la gamme de types de plastiques car sa transparence, sa biocompatibilité et sa durabilité en autoclave soutiennent les instruments chirurgicaux réutilisables et les boîtiers avioniques. La polysulfone, la polyphnylsulfone et la polyéthersulfone servent les applications de filtration, de contact alimentaire et d'équipements de stérilisation qui nécessitent une stabilité hydrolytique. Les composés fluoropolymères et le polyamide-imide restent des matériaux spécialisés pour le traitement chimique, le traitement humide des semi-conducteurs, les compresseurs et les équipements industriels.
Le polyéther éther cétone (PEEK) devrait progresser à un CAGR de 10,45 % jusqu'en 2032. Les composants structurels aérospatiaux et les dispositifs médicaux de grade implant élargissent la liste des applications qui spécifient ce matériau. La gamme de types de plastiques évolue vers des matériaux plus performants, certaines applications qui utilisaient le sulfure de polyphénylène évaluant le polyéther éther cétone. D'autres utilisateurs évaluent des hybrides polyaryléthercétone qui offrent des températures de fusion plus basses et des fenêtres de traitement plus larges. Evonik Industries AG a lancé VESTAKEEP Easy Slide 2 en avril 2026 pour les paliers lisses à haute température et haute pression. Le matériau a été formulé sans fluoropolymères intentionnellement ajoutés, ce qui répond à l'examen des substances perfluoroalkylées et polyfluoroalkylées dans les applications concernées. Le secteur des composés plastiques haute performance utilise ce type de développement de formulation pour répondre à la fois aux exigences des applications et à l'attention réglementaire changeante. Les fournisseurs doivent encore équilibrer les performances des matériaux avec les exigences de traitement et le coût de la qualification. La sélection des matériaux dépend également de la capacité à valider des performances cohérentes tout au long du processus de fabrication du client.

Par type d'additif :
la fibre de carbone développe la demande dans les utilisations à haute valeur ajoutéeLa fibre de verre détenait 46,13 % du segment des types d'additifs en 2026, reflétant son équilibre coût-performance dans les applications automobiles et industrielles. Sa résistance à la traction de 2 400 MPa et son économie de matériaux de 2,50 USD par kilogramme soutiennent son utilisation dans les pièces moulées par injection à grand volume. L'additif améliore les performances structurelles là où les considérations de coût par pièce influencent la sélection des matériaux. Les grades chargés de minéraux offrent une stabilité dimensionnelle et une conductivité thermique isotrope pour les boîtiers et connecteurs électroniques. Le marché des composés plastiques haute performance utilise ces grades là où le renforcement directionnel par fibres pourrait affecter la géométrie des pièces. RTP Company et Ensinger font partie des compoundeurs spécialisés qui combinent la fibre de verre et les charges minérales dans des formulations hybrides pour les exigences spécifiques aux clients. De telles combinaisons traitent la gestion du coefficient de dilatation thermique tout en conservant les performances structurelles. L'utilisation généralisée de la fibre de verre fournit également une base pour le marché des composés plastiques haute performance dans les applications à grand volume.
La fibre de carbone devrait progresser à un CAGR de 10,66 % jusqu'en 2032, soutenue par la production aérospatiale, les boîtiers de batteries structurelles et les applications robotiques. Le renforcement offre une rigidité spécifique élevée pour les pièces où la réduction de poids a une valeur supérieure à la prime de coût. Cela le rend plus adapté aux applications qui nécessitent des performances mécaniques élevées et une masse plus faible. Le marché des composés plastiques haute performance bénéficie lorsque les programmes aérospatiaux et de défense spécifient des composés spéciaux renforcés de fibres plutôt que des composants métalliques. La fibre de carbone soutient également les conceptions de véhicules électriques haut de gamme qui utilisent des boîtiers de batteries structurelles. Le choix entre la fibre de verre et la fibre de carbone reste dépendant du coût des pièces, de la performance cible et des conditions de fabrication. La sélection des additifs peut donc modifier l'économie du composé fini même lorsque la résine de base reste la même. Les fournisseurs qui contrôlent la formulation, le traitement et les tests clients peuvent soutenir ces décisions spécifiques aux applications. Les tests d'application restent importants avant qu'un système de renforcement soit établi dans la conception d'un client.
Par secteur d'utilisation finale :
l'aérospatiale dépasse la croissance de l'automobileL'automobile détenait 35,91 % du segment des secteurs d'utilisation finale en 2026. Les systèmes de véhicules électriques nécessitent des matériaux thermiquement stables et électriquement robustes pour les systèmes de gestion de batteries, les boîtiers de moteurs et les connecteurs 800 V. Ces utilisations compensent une partie du déclin des applications conventionnelles à moteur à combustion interne. Les clients automobiles ont également besoin de matériaux capables de répondre aux exigences de résistance aux flammes, de stabilité dimensionnelle et de fabrication à grande échelle. La taille du marché des composés plastiques haute performance dans l'automobile bénéficie de la nécessité de remplacer les métaux et les polymères moins performants dans certains composants de véhicules électriques. BASF a développé l'Ultramid Advanced N3U42G6 pour les connecteurs haute tension utilisés dans les onduleurs et les convertisseurs courant continu vers courant continu. Le grade offre des performances UL 94 V-0 à une épaisseur de paroi de 0,25 mm et a une température de déflexion thermique de 265 °C. La demande automobile reste liée aux plans d'électrification des véhicules et aux matériaux approuvés par les fournisseurs de rang 1.
L'aérospatiale devrait progresser à un CAGR de 11,13 % jusqu'en 2032. Les carnets de commandes de production d'aéronefs, les programmes de défense et les plateformes satellitaires nécessitent des composites thermoplastiques qualifiés pour les supports, la protection thermique et l'isolation électrique. Syensqo a annoncé en juillet 2026 qu'il fournirait des composites avancés, des adhésifs et des polymères spéciaux pour les composants structurels du programme d'aéronef à rotors basculants MV-75 Cheyenne de l'armée américaine. TORAY INDUSTRIES, INC. a achevé la qualification du Centre national pour les performances des matériaux avancés pour le Cetex TC1225 en décembre 2025, ce qui peut réduire le temps et le coût de certification aérospatiale. Les applications médicales commandent des prix élevés par kilogramme en raison des exigences de biocompatibilité, de traçabilité et de qualification des implants. Les utilisateurs industriels, électriques et électroniques créent une base de demande à travers les boîtiers de pompes, les corps de vannes, les relais, les connecteurs et les composants de circuits imprimés. Les composés spéciaux soutiennent également l'électronique grand public où les composants structurels compacts nécessitent des performances précises.
Analyse géographique
Marché des Composés Plastiques Haute Performance en Asie-Pacifique
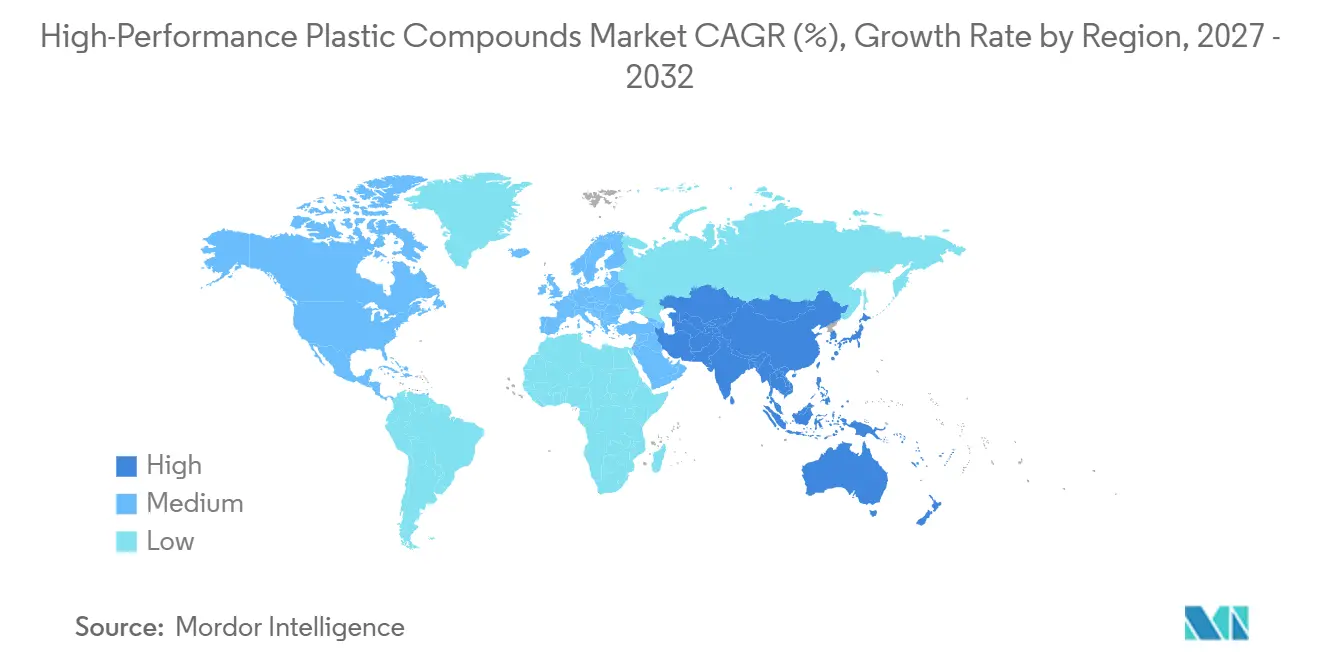
L'Asie-Pacifique détenait 50,57 % de la taille du marché des composés plastiques haute performance en 2026 et devrait progresser à un TCAC de 10,84 % jusqu'en 2032. La Chine ancre la demande régionale grâce à sa base intégrée de fabrication de polymères, d'électronique, de véhicules lectriques, de réseaux de cinquième génération et de semi-conducteurs. La production automobile, les composants électroniques et les systèmes de batteries soutiennent la demande de composés à base de sulfure de polyphénylène, de polyétherimide et de fluoropolymères. L'Inde renforce son rôle grâce à des programmes de fabrication et à une demande localisée provenant des producteurs automobiles et d'appareils électroménagers. Les pays de l'ASEAN offrent une option de diversification alors que les fabricants cherchent à réduire la concentration sur un seul pays dans les chaînes d'approvisionnement.
Marché des Composés Plastiques Haute Performance en Amérique du Nord
L'Amérique du Nord est une région clé pour les matériaux de qualité aérospatiale et médicale, où les certifications de la Federal Aviation Administration et les cadres réglementaires de la Food and Drug Administration créent des barrières à l'entrée. Les achats de défense américains pour les aéronefs à voilure tournante, les plateformes hypersoniques et les systèmes satellitaires génèrent une demande moins liée aux cycles de prix des matières premières. Arkema a achevé en juin 2026 une expansion de capacité de fluorure de polyvinylidène de 20 millions USD, soit 15 %, à Calvert City, Kentucky. Cette capacité est destinée à servir les marchés des batteries lithium-ion, des câbles pour centres de données et des semi-conducteurs en Amérique du Nord. Le Mexique soutient également la demande grâce à sa position dans les chaînes d'approvisionnement automobiles nord-américaines et à ses liens de production avec les équipementiers régionaux d'origine.
Marché des Composés Plastiques Haute Performance en EMEA et en Amérique du Sud
L'Europe bénéficie d'une demande provenant des équipementiers automobiles premium, de la production aérospatiale en France et en Allemagne, ainsi que des fabricants de dispositifs médicaux opérant dans le cadre du Règlement de l'Union européenne sur les dispositifs médicaux 2017/745. BASF a inauguré son site Verbund à grande échelle à Zhanjiang, en Chine, en mars 2026, avec un investissement total de 8,7 milliards EUR (environ 9,4 milliards USD) soutenant un modèle d'approvisionnement local pour local pour les matériaux de spécialité. Le marché des composés plastiques haute performance en Europe reste connecté à la recherche régionale, à l'ingénierie d'application et à la qualification des matériaux premium, malgré les investissements de production en Asie. L'Amérique du Sud, portée par le Brésil et l'Argentine, ainsi que le Moyen-Orient et l'Afrique présentent une demande sélective dans les applications automobiles, industrielles et pétrolières et gazières nécessitant des composants résistants aux produits chimiques.
Paysage concurrentiel
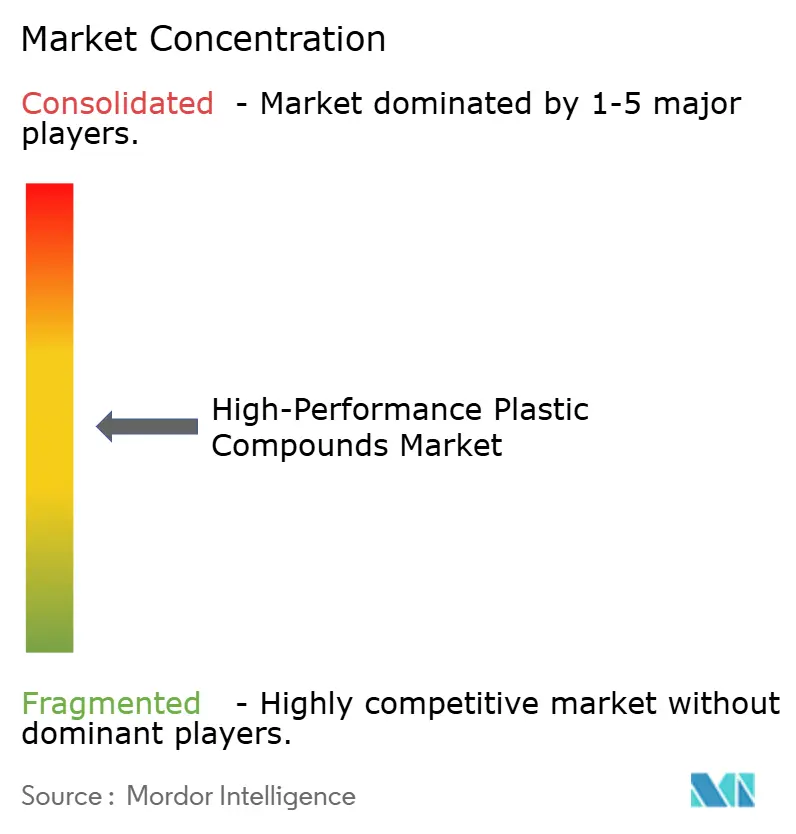
Le marché des composés plastiques haute performance est modérément concentré, les cinq premiers acteurs étant BASF, Syensqo, SABIC, Victrex plc et Celanese Corporation. Arkema, BASF, Celanese Corporation, DAIKIN INDUSTRIES, Ltd., Evonik Industries AG, Mitsubishi Chemical Group Corporation, SABIC, Syensqo, The Chemours Company, TORAY INDUSTRIES, INC., Tosoh Corporation et Victrex plc disposent de larges capacités dans les polymères spéciaux ou les systèmes de matériaux connexes, tandis qu'Ensinger, KURARAY PLASTICS CO.,Ltd., Polyplastics Co., Ltd. et RTP Company se distinguent par des matériaux spécialisés, le compoundage et un soutien spécifique aux clients. La force concurrentielle dépend de l'approvisionnement en résine, des connaissances en formulation, de la production mondiale, du soutien au traitement et de la capacité à aider les clients à compléter la qualification. Le marché des composés plastiques haute performance favorise les fournisseurs qui font partie d'une spécification avant qu'un fabricant d'équipement d'origine ne commence la production à plein régime. Les performances approuvées et le service technique sont donc plus importants que le prix de la résine dans de nombreuses utilisations aérospatiales, médicales, automobiles et électroniques.
Victrex plc a reçu une reconnaissance sectorielle pour son polymère polyaryléthercétone à bas point de fusion en 2025 et un prix JEC Innovation en 2026 pour les composites thermoplastiques de nervures d'ailes développés avec Daher. L'approche de co-développement peut sécuriser les spécifications de matériaux avant que les volumes de production ne soient établis, tandis que Victrex plc a concentré ses investissements de croissance organique à 5 % à 8 % du chiffre d'affaires annuel. TORAY INDUSTRIES, INC. a achevé la qualification du Centre national pour les performances des matériaux avancés pour le Cetex TC1225 en décembre 2025 et a mis les données acceptées par l'Administration fédérale de l'aviation à la disposition de la chaîne d'approvisionnement. Cela peut réduire la charge de qualification pour les clients aérospatiaux et élargir l'adoption du matériau. BASF a également développé un grade de polyphtalamide ignifuge sans halogène pour les connecteurs haute tension de véhicules électriques.
Le marché des composés plastiques haute performance a une opportunité dans le contenu recyclé, mais aucun fournisseur n'a établi de voie en boucle fermée pour le polyéther éther cétone ou le sulfure de polyphénylène de grade qualification qui répond aux exigences de requalification aérospatiale ou médicale. Ensinger et RTP Company peuvent se distinguer par des formulations personnalisées et un soutien plus rapide pour les programmes à faible volume, qui peuvent avoir des marges élevées car les clients ont besoin de matériaux étroitement spécifiés. Les producteurs chinois émergents augmentent la production de polyéther éther cétone et recherchent des relations de distribution sur les marchés occidentaux, ce qui peut exercer une pression sur les prix des grades standard. Les fournisseurs utilisent des outils de formulation, la simulation numérique et l'analyse des procédés pour raccourcir le chemin de la sélection des matériaux à l'approbation de production. La concurrence restera façonnée par le statut de qualification, le soutien technique, la capacité de production et l'étendue du portefeuille de matériaux de chaque fournisseur.
Leaders du secteur des composés plastiques haute performance
-
BASF
-
Syensqo
-
SABIC
-
Victrex plc
-
Celanese Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Composés Plastiques Haute Performance Entreprises couvertes dans ce rapport
- Arkema
- BASF
- Celanese Corporation
- DAIKIN INDUSTRIES, Ltd.
- Ensinger
- Evonik Industries AG
- KURARAY PLASTICS CO.,Ltd.
- Mitsubishi Chemical Group Corporation
- Polyplastics Co., Ltd.
- RTP Company
- SABIC
- Syensqo
- The Chemours Company
- TORAY INDUSTRIES, INC.
- Tosoh Corporation
- Victrex plc
Développements industriels récents dans Marché des Composés Plastiques Haute Performance
- Septembre 2026 : Asahi Kasei Corporation a introduit une résine polyamide LEONA de grade développement présentant des propriétés sans substances per- et polyfluoroalkylées (PFAS), à faible friction et ignifuges. Ces avancées en matière de matériaux soutiennent le marché des composés plastiques haute performance en répondant aux exigences de performance élevées dans les composants plastiques techniques.
- Avril 2026 : Teknor Apex Company et DCM Shriram ont créé une coentreprise sous la marque PolyTek pour développer des composés polymères avancés, combinant les capacités de compoundage vinylique de Shriram Polytech avec l'expertise en formulation de Teknor Apex. Le partenariat soutient le marché des composés plastiques haute performance en élargissant les capacités de développement et de fabrication de composés spéciaux en Inde.
Portée du rapport mondial sur le marché des composés plastiques haute performance
Les composés plastiques haute performance sont des formulations polymères techniques conçues pour offrir une résistance mécanique améliorée, une stabilité thermique, une résistance chimique et des performances dimensionnelles dans des conditions d'exploitation exigeantes. Ils combinent des polymères spécialisés avec des additifs de renforcement ou fonctionnels pour répondre aux exigences des applications industrielles et techniques avancées.
Le marché des composés plastiques haute performance est segmenté par type de plastique, type d'additif, secteur d'utilisation finale et géographie. Par type de plastique, le marché est segmenté en sulfure de polyphénylène (PPS), polyéther éther cétone (PEEK), polyétherimide (PEI), polysulfone, polyphénylsulfone et polyéthersulfone (PSU/PPSU/PESU), composés fluoropolymères, polyamide-imide (PAI) et autres types de plastiques. Par type d'additif, le marché est segmenté en fibre de verre, fibre de carbone, charge minérale et autres types d'additifs. Par secteur d'utilisation finale, le marché est segmenté en automobile, aérospatiale, médical, industriel, électrique et électronique, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les composés plastiques haute performance dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Sulfure de polyphénylène (PPS) |
| Polyéther éther cétone (PEEK) |
| Polyétherimide (PEI) |
| Polysulfone, polyphénylsulfone et polyéthersulfone (PSU/PPSU/PESU) |
| Composés fluoropolymères |
| Polyamide-imide (PAI) |
| Autres types de plastiques |
| Fibre de verre |
| Fibre de carbone |
| Charge minérale |
| Autres types d'additifs |
| Automobile |
| Aérospatiale |
| Médical |
| Industriel |
| Électrique et électronique |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de plastique | Sulfure de polyphénylène (PPS) | |
| Polyéther éther cétone (PEEK) | ||
| Polyétherimide (PEI) | ||
| Polysulfone, polyphénylsulfone et polyéthersulfone (PSU/PPSU/PESU) | ||
| Composés fluoropolymères | ||
| Polyamide-imide (PAI) | ||
| Autres types de plastiques | ||
| Par type d'additif | Fibre de verre | |
| Fibre de carbone | ||
| Charge minérale | ||
| Autres types d'additifs | ||
| Par secteur d'utilisation finale | Automobile | |
| Aérospatiale | ||
| Médical | ||
| Industriel | ||
| Électrique et électronique | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des composés plastiques haute performance ?
La taille du marché des composés plastiques haute performance était évaluée à 10,10 milliards USD en 2026 et devrait croître de 11,01 milliards USD en 2027 pour atteindre 17,07 milliards USD d'ici 2032, à un CAGR de 9,17 % durant la période de prévision (2027-2032).
Quel type de plastique détenait la plus grande part en 2026 ?
Le sulfure de polyphénylène (PPS) était en tête avec une part de 32,46 % en 2026, soutenu par les utilisations automobiles, électriques et industrielles.
Quel type d'additif devrait progresser le plus rapidement jusqu'en 2032 ?
La fibre de carbone devrait progresser à un CAGR de 10,66 % jusqu'en 2032, car l'aérospatiale, les véhicules électriques haut de gamme et la robotique nécessitent une rigidité élevée avec un poids plus faible.
Pourquoi les véhicules électriques sont-ils importants pour la demande ?
Les systèmes de batteries, les connecteurs haute tension, les onduleurs et les boîtiers de moteurs nécessitent des matériaux qui conservent leurs performances électriques et thermiques dans des conditions exigeantes.