
Tamanho e Participação do Mercado de Ligas de Alta Entropia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.60 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.59 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ligas de Alta Entropia por Mordor Intelligence
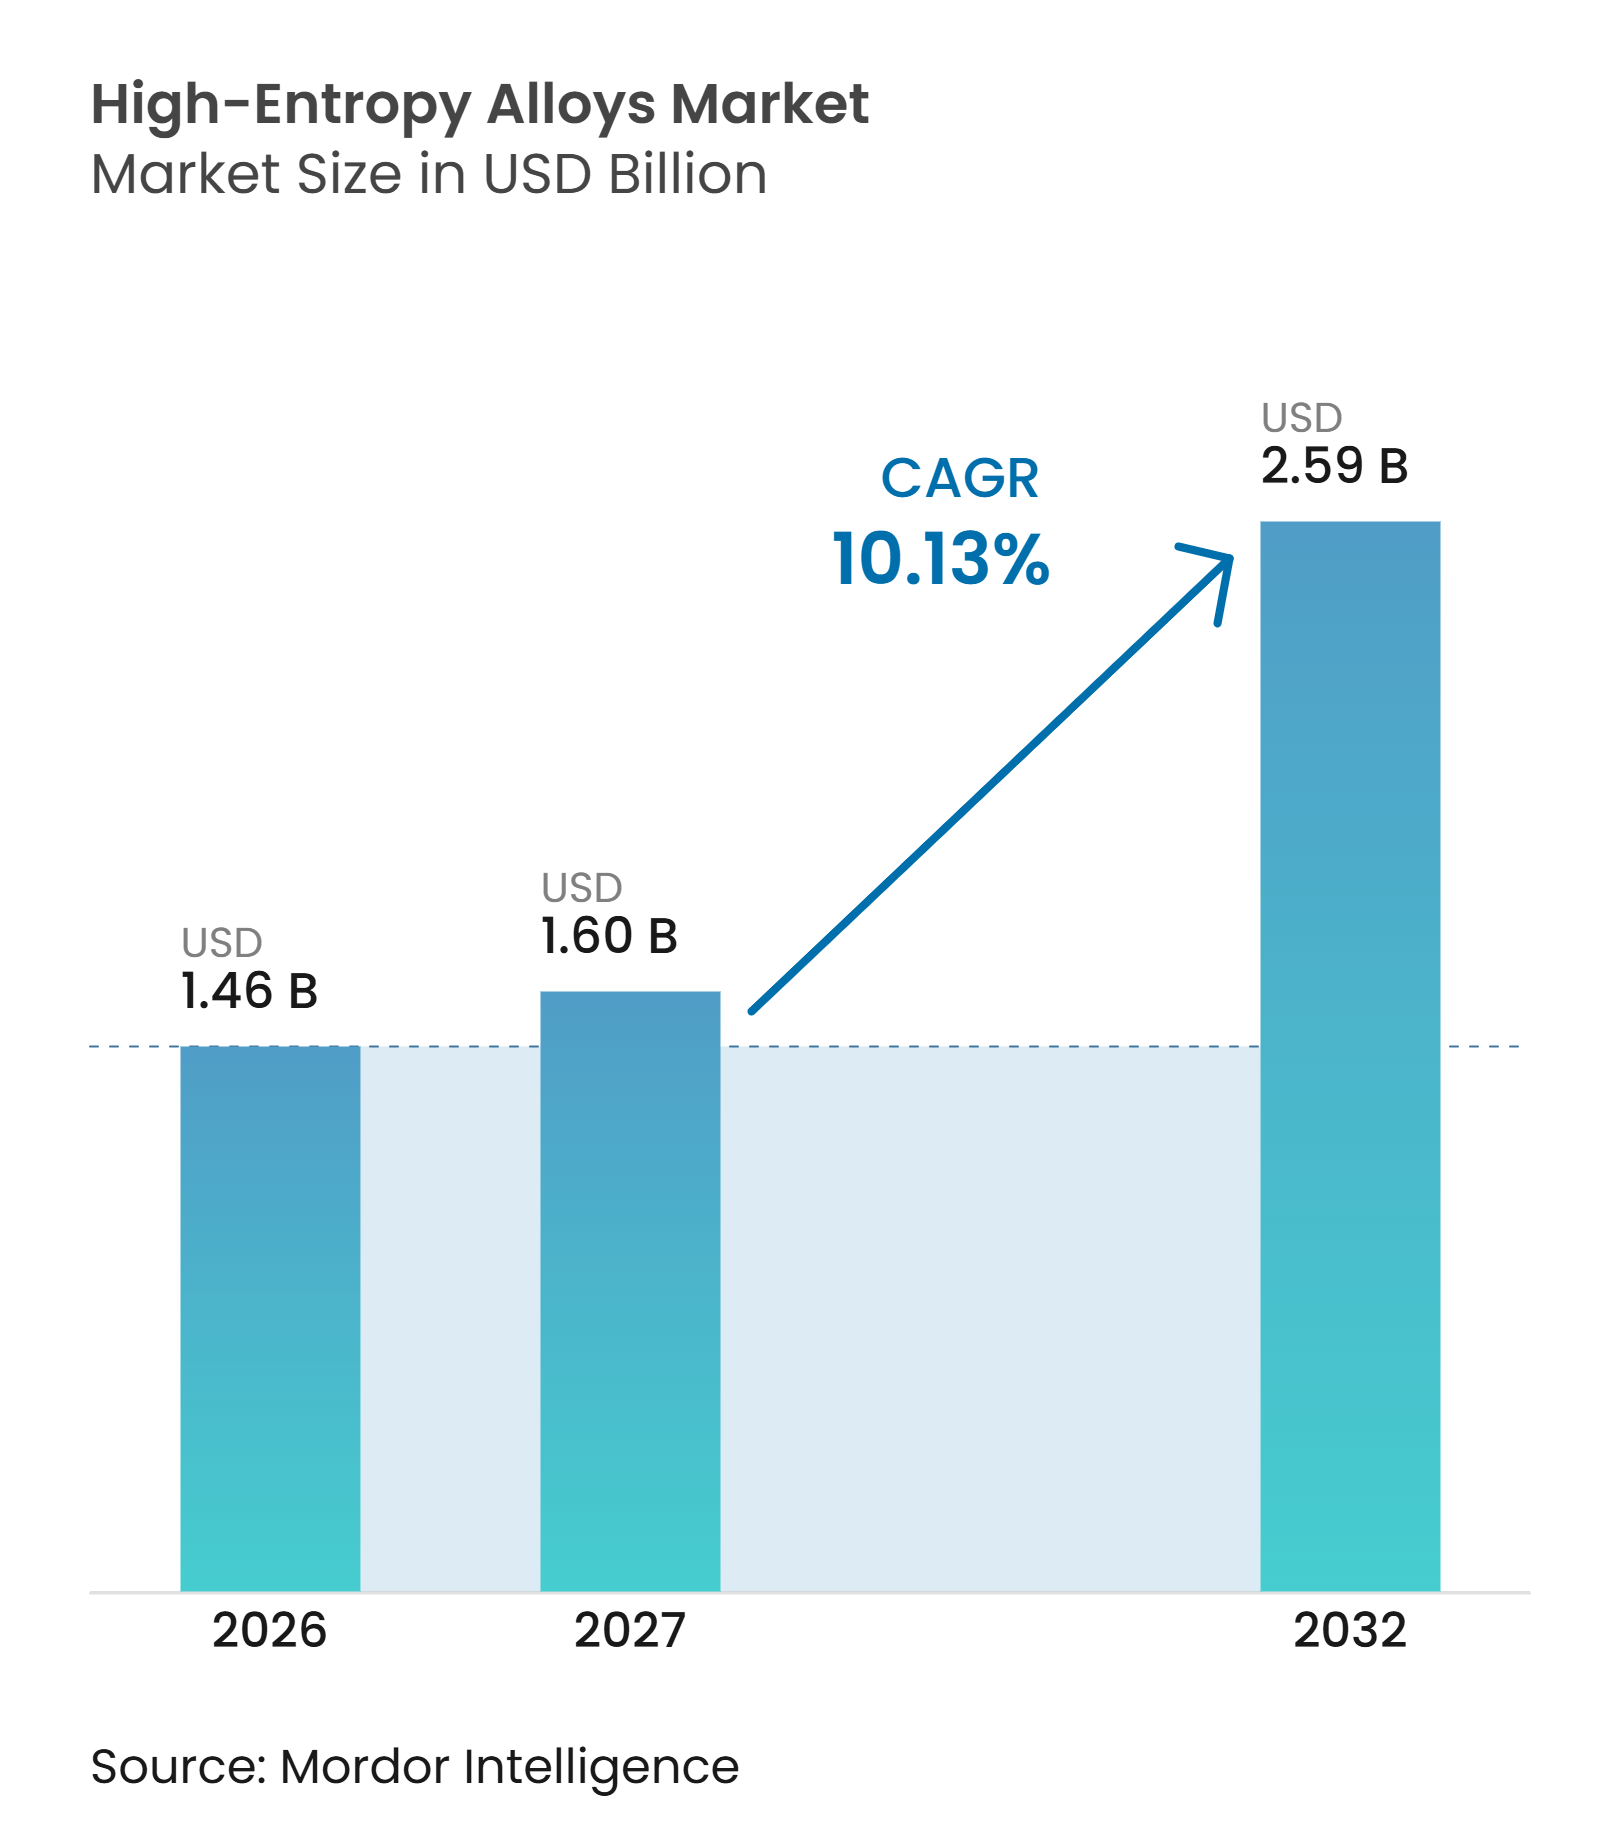
O tamanho do mercado de ligas de alta entropia foi avaliado em 1,46 bilhões de USD em 2026 e estima-se que cresça de 1,60 bilhões de USD em 2027 para 2,59 bilhões de USD até 2032, a um CAGR de 10,13% durante o período de previsão (2027-2032). O mercado de ligas de alta entropia está em transição do desenvolvimento conduzido em laboratório para o uso qualificado em aplicações aeroespaciais, de defesa, energéticas e de semicondutores. A demanda é impulsionada por materiais que mantêm desempenho sob calor, corrosão, radiação e carregamento mecânico repetido. Programas públicos estão melhorando o acesso a testes, produção de pó e dados de ligas, encurtando o caminho do projeto de composição à validação. A concorrência é cada vez mais moldada pela capacidade de um fornecedor de combinar produção qualificada de pó com projeto computacional e expertise em fabricação. A disponibilidade de matéria-prima e os longos ciclos de aprovação permanecem como principais restrições à capacidade do mercado de converter interesse técnico em receita.
Principais Conclusões do Relatório
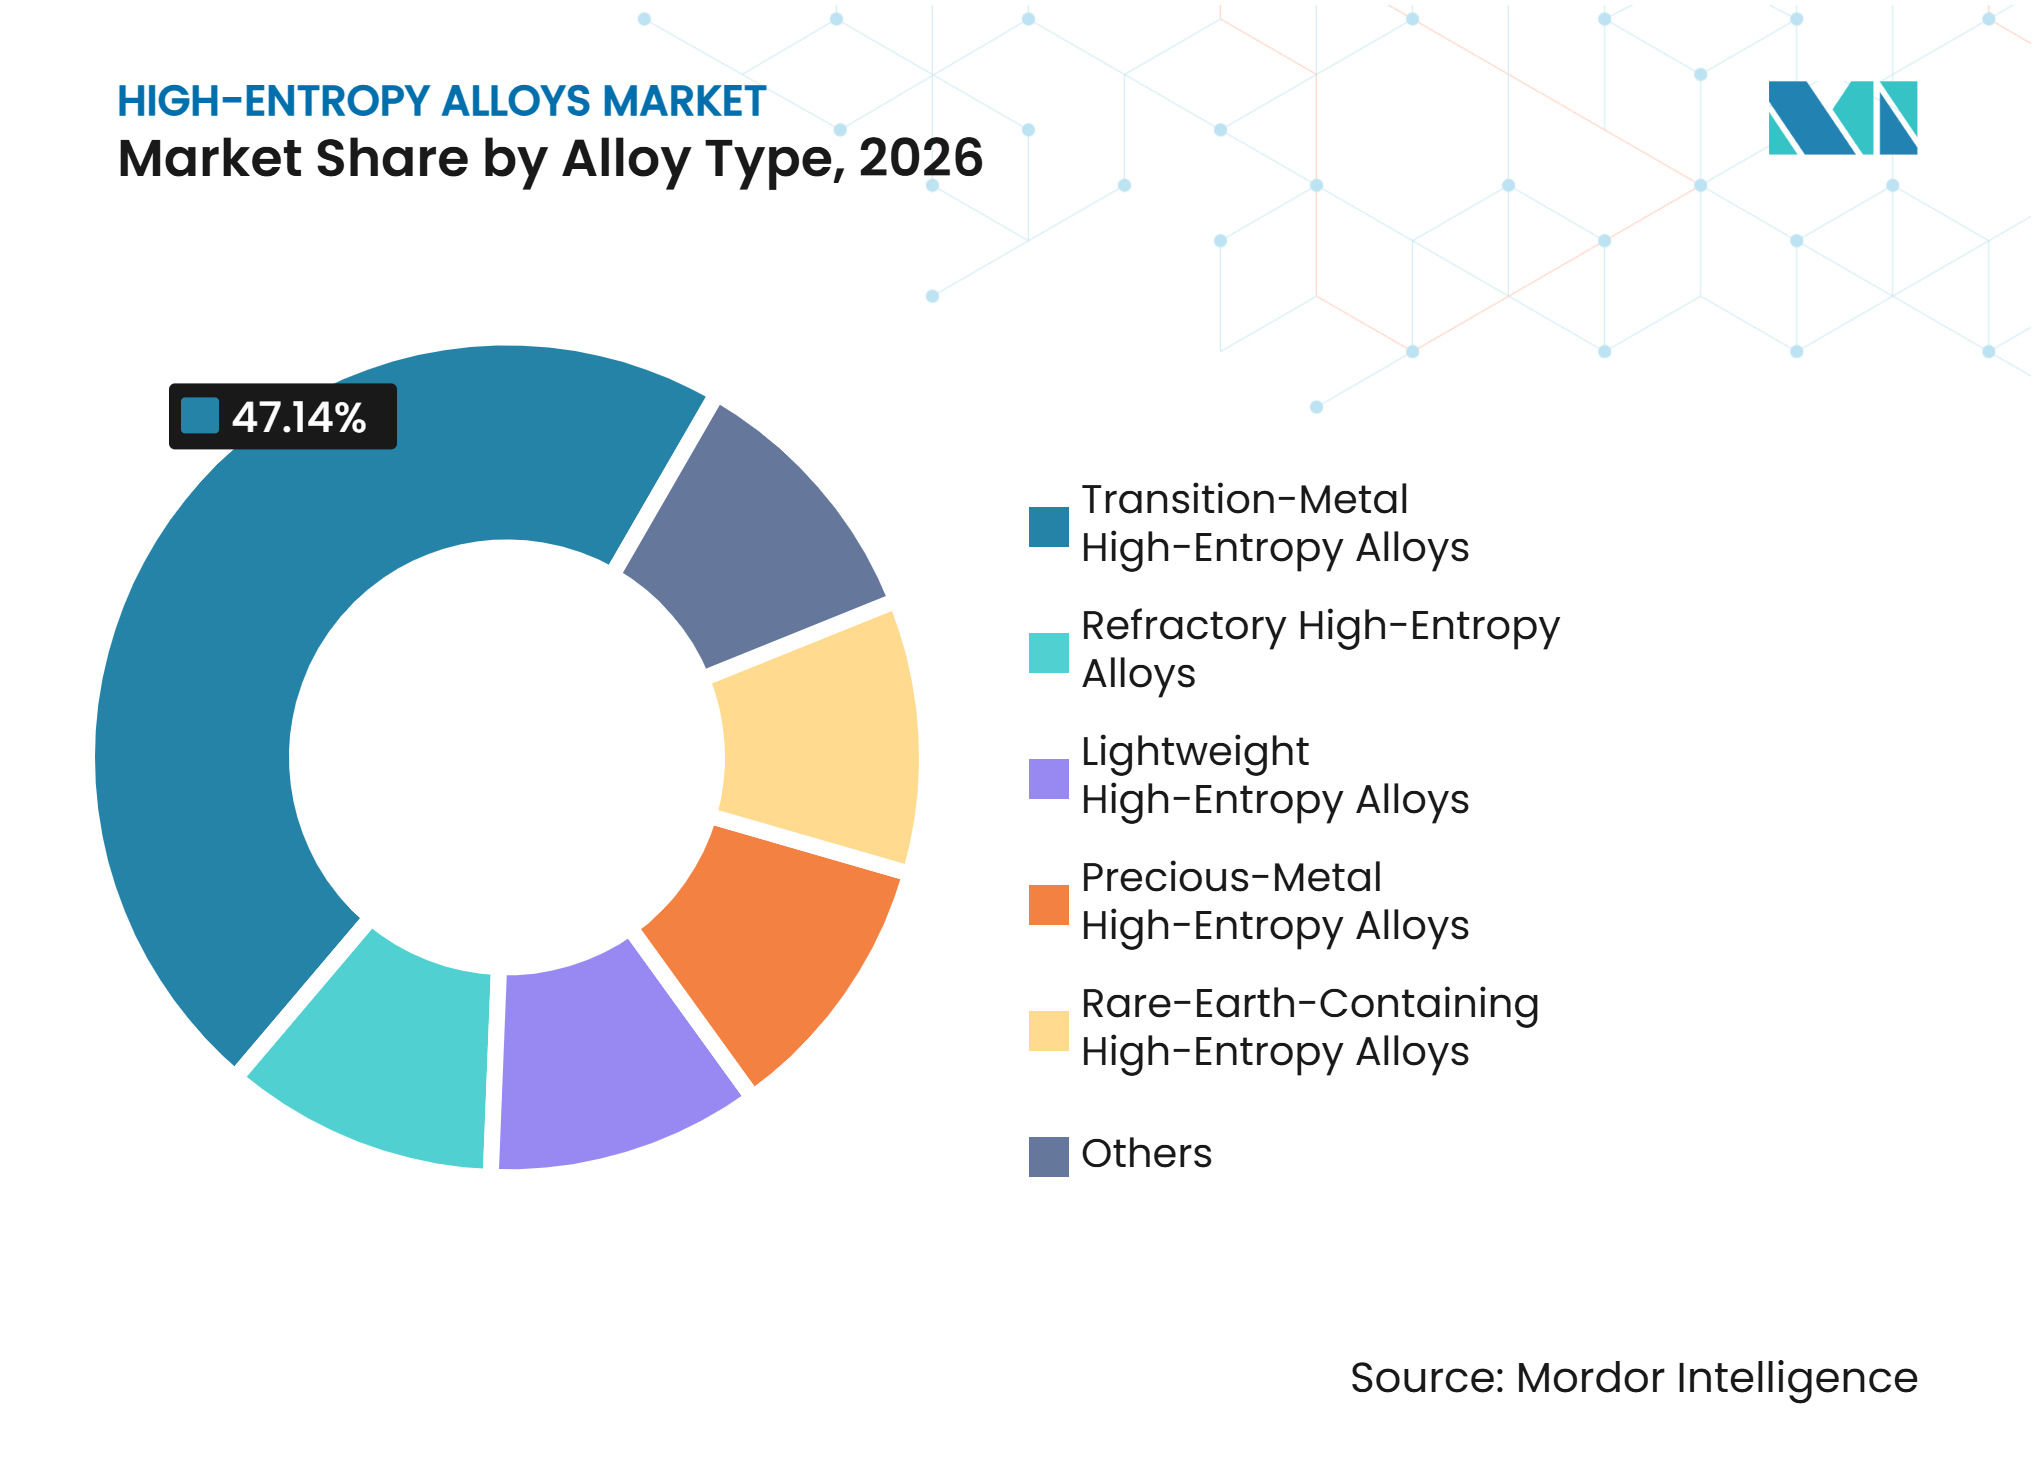
- Por tipo de liga, as ligas de alta entropia de metais de transição detinham 47,14% da participação do mercado de ligas de alta entropia em 2026, enquanto as ligas refratárias têm previsão de crescer a um CAGR de 10,89% até 2032.
- Por processo de fabricação, a fundição e solidificação detinha uma participação de mercado de 35,56% em 2026, enquanto a fabricação aditiva tem previsão de crescer a um CAGR de 11,32% até 2032.
- Por aplicação, os componentes estruturais representavam 41,37% da participação de mercado em 2026, enquanto as aplicações em ambientes extremos têm previsão de crescer a um CAGR de 11,63% até 2032.
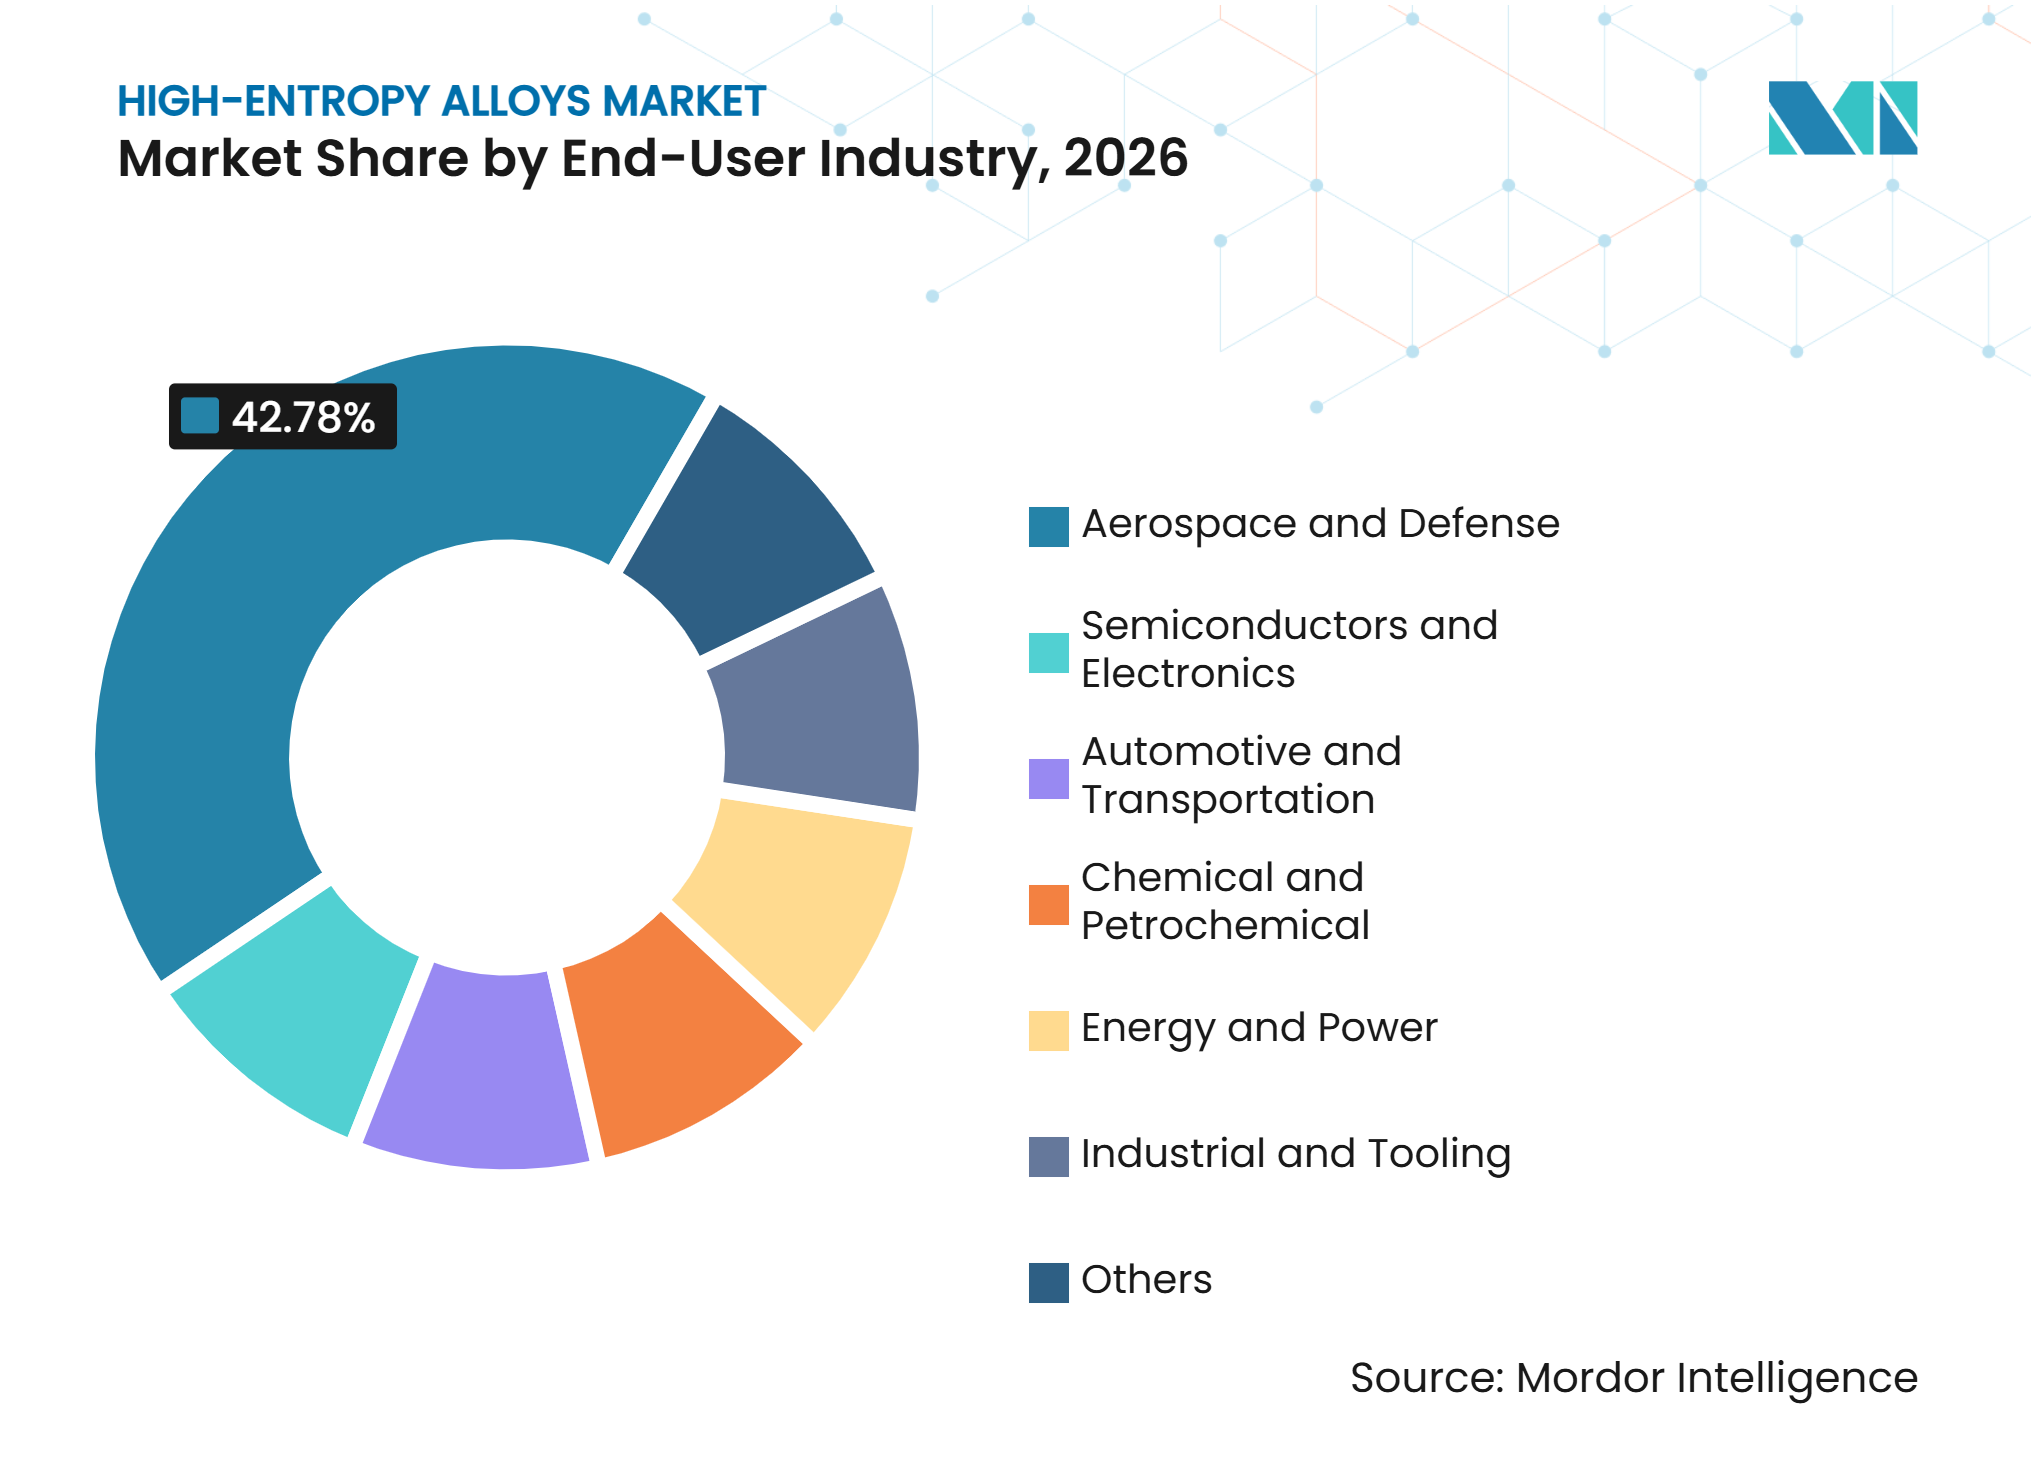
- Por setor de usuário final, aeroespacial e defesa representava uma participação de mercado de 42,78% em 2026, enquanto energia e geração de energia têm previsão de crescer a um CAGR de 11,89% até 2032.
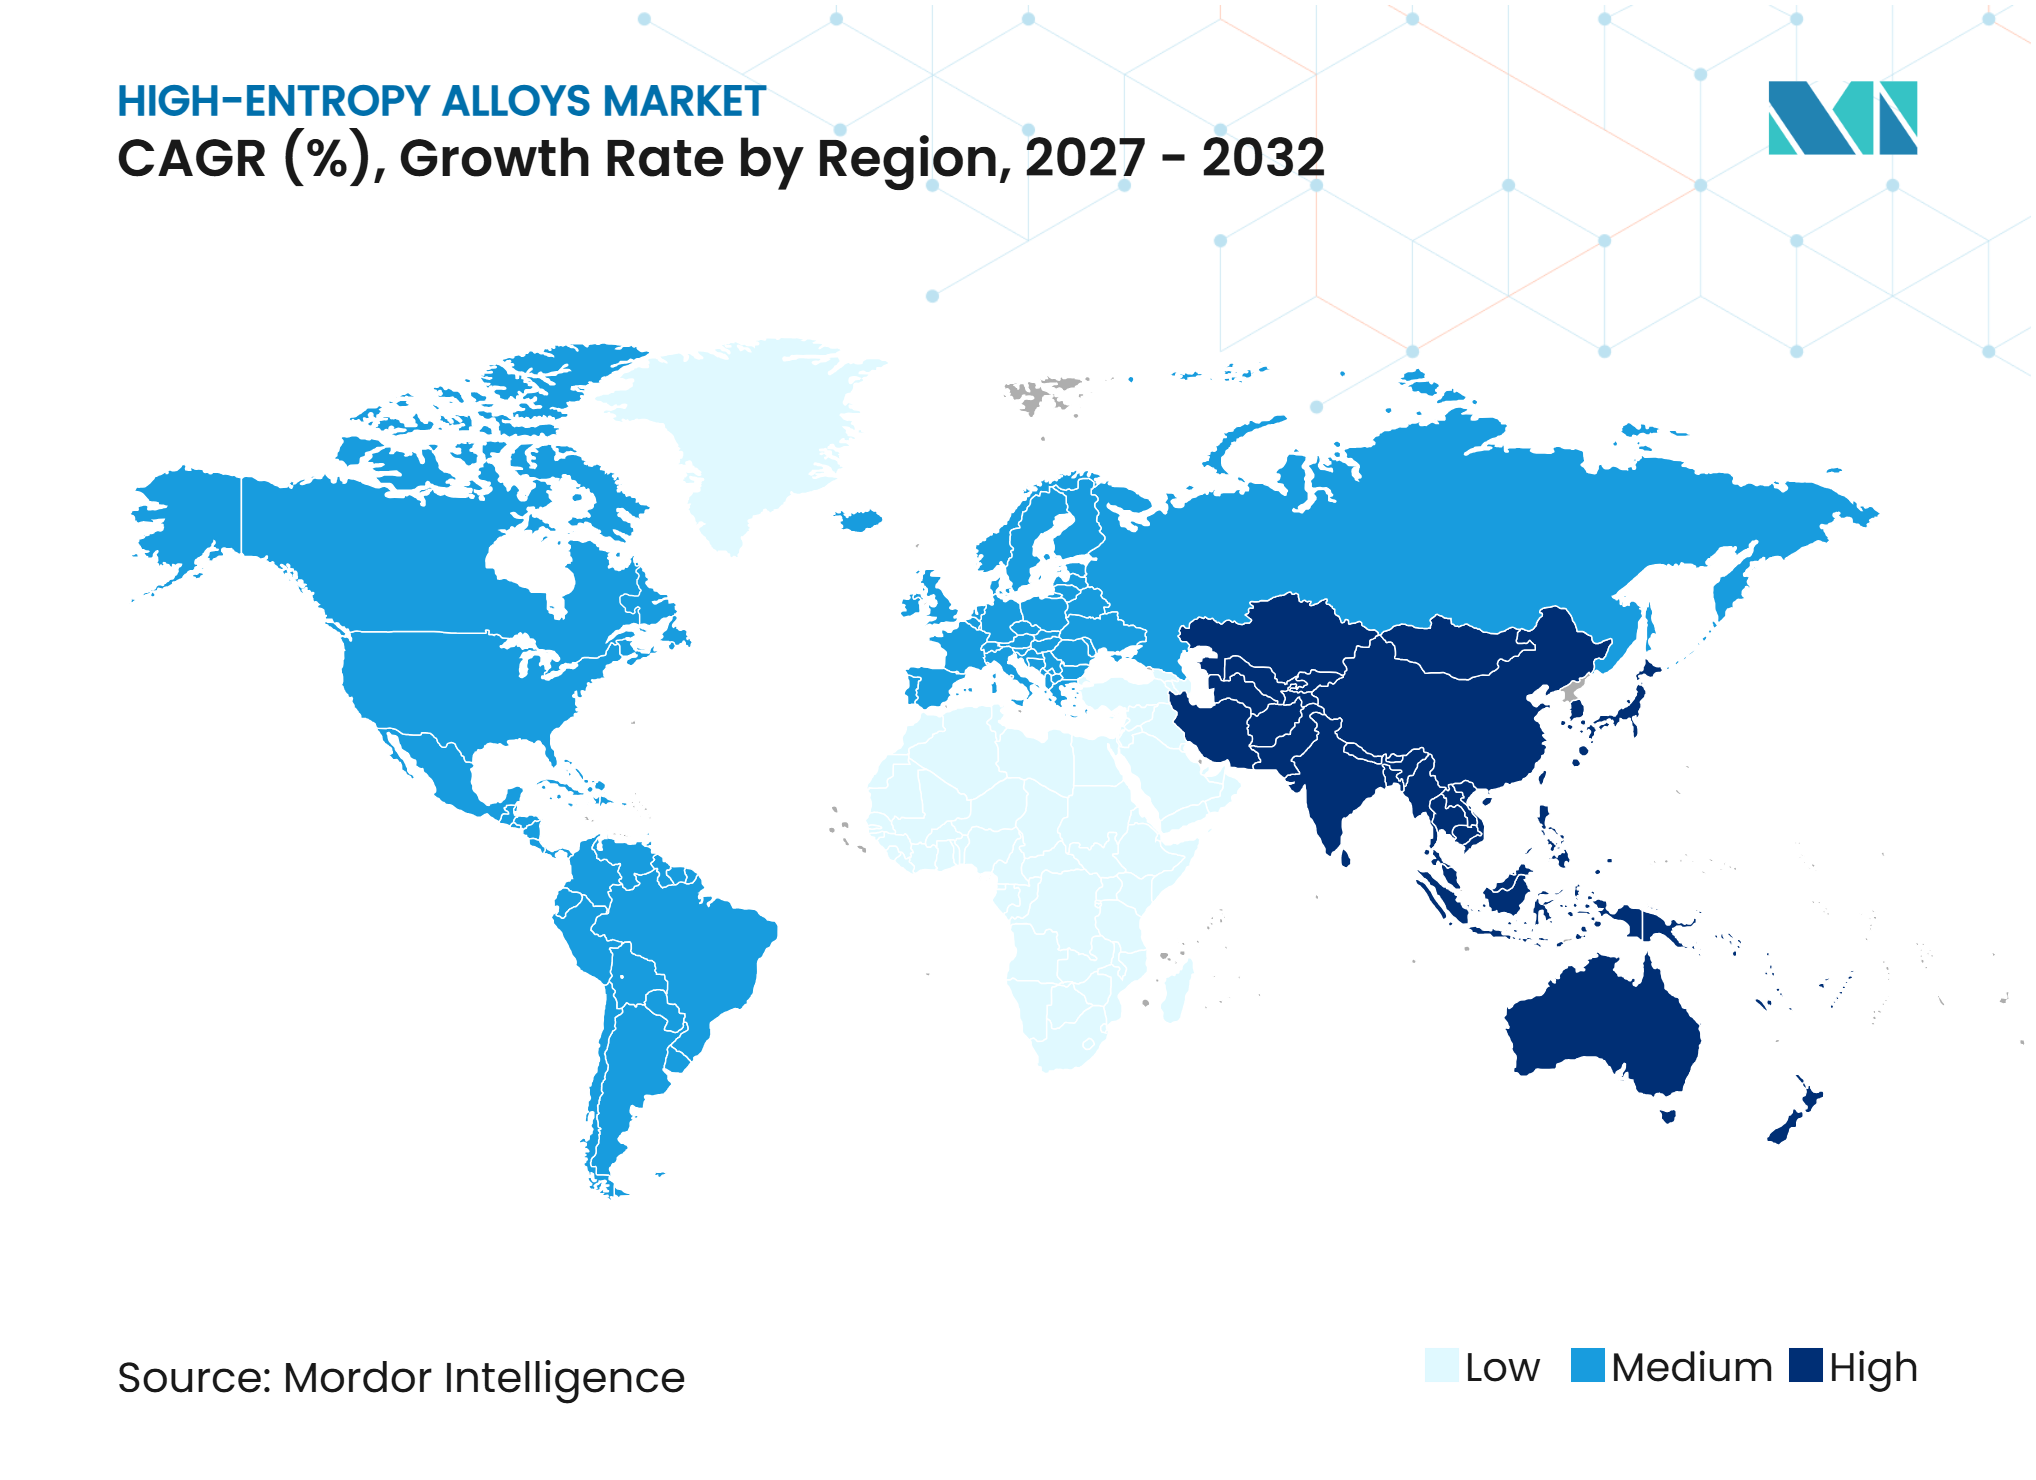
- Por geografia, a Ásia-Pacífico detinha uma participação de mercado de 36,33% em 2026 e tem previsão de crescer a um CAGR de 11,44% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | Impacto (~) % na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Materiais Aeroespaciais e de Defesa para Ambientes Extremos | +2.5% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Financiamento Governamental para Materiais Hipersônicos, Espaciais e de Defesa | +1.8% | América do Norte, Ásia-Pacífico, incluindo China, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Expansão da Fabricação Aditiva e da Produção Baseada em Pó | +2.2% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Aplicações em Semicondutores e Alvos de Pulverização Catódica | +1.5% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Projeto Computacional de Ligas e Descoberta de Materiais Assistida por Inteligência Artificial | +1.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Materiais Aeroespaciais e de Defesa para Ambientes Extremos
A necessidade de materiais que operem sob calor extremo está impulsionando a demanda por ligas de alta entropia em programas hipersônicos e de propulsão avançada. As superligas de níquel convencionais podem operar próximo a 1.100°C com resfriamento avançado, enquanto as superfícies de veículos hipersônicos experimentam cargas térmicas mais elevadas e sustentadas. Em agosto de 2025, a Universidade do Arizona recebeu 5 milhões de USD do Exército dos EUA para desenvolver processos de fabricação aditiva habilitados por aprendizado de máquina para peças hipersônicas críticas, após um prêmio anterior de 3,1 milhões de USD para o desenvolvimento de ligas refratárias, com a Raytheon apoiando a produção de protótipos[1]. O Departamento de Defesa identifica as ligas de alta entropia como uma classe de material relevante para a sobrevivência de plataformas em ambientes extremos. Esse respaldo institucional estende a demanda além da pesquisa exploratória e fornece aos produtores um caminho mais claro para financiar trabalhos de validação. Também fortalece a posição dos fornecedores que podem oferecer qualidade de pó, processamento de componentes e dados de teste rastreáveis.
Financiamento Governamental para Materiais Hipersônicos, Espaciais e de Defesa
Programas de teste e desenvolvimento financiados pelo governo estão reduzindo as barreiras técnicas e financeiras para o mercado de ligas de alta entropia. A Kratos recebeu um contrato de 68,3 milhões de USD dos EUA em outubro de 2025 para construir o Projeto Helios, um centro de testes a jato de arco e laser destinado a atender à base industrial mais ampla. No Japão, o programa de materiais para motores de aeronaves da Organização para o Desenvolvimento de Novas Energias e Tecnologias Industriais (NEDO) tem como meta pelo menos duas ligas leves e resistentes ao calor e uma produção anual de 20.000 conjuntos de dados experimentais por meio de síntese e análise automatizadas. O Ministério da Indústria e Tecnologia da Informação da China incluiu medidas de apoio a novos materiais em seu plano de metais não ferrosos para 2025 a 2026, abrangendo reciclagem e medidas de fornecimento doméstico para metais especiais. A Comissão Europeia também buscou feedback sobre uma Lei de Materiais Avançados destinada a apoiar a capacidade de produção e certificação para classes de materiais avançados. Esses programas criam rotas separadas de aquisição e desenvolvimento nas principais regiões produtoras, reduzindo a dependência de uma única fonte de demanda.
Expansão da Fabricação Aditiva e da Produção Baseada em Pó
A fabricação aditiva expande o mercado de ligas de alta entropia ao permitir a produção de componentes com geometrias difíceis de alcançar por meio de fundição. Pesquisadores apoiados pela Agência Japonesa de Ciência e Tecnologia relataram em março de 2025 que uma liga Ti-Zr-Nb-Mo-Ta impressa em 3D desenvolveu uma estrutura de contorno de célula que aumentou a resistência por meio de solidificação rápida. Essa descoberta é significativa porque o processamento pode criar microestruturas úteis em vez de simplesmente replicar as propriedades do material fundido. O Consórcio de Fabricação Aditiva da EWI incluiu o desenvolvimento de parâmetros de processo para a liga AlCoCrFeNiCu em sua agenda de pesquisa de 2025. Os fornecedores de pó para aeroespacial devem atender a exigentes requisitos de rastreabilidade e qualidade, incluindo sistemas de qualidade baseados na AS9100 onde aplicável. Esses requisitos elevam as barreiras de entrada, mas também favorecem os produtores que podem controlar a morfologia do pó, a química e a documentação de lotes.
Aplicações em Semicondutores e Alvos de Pulverização Catódica
As aplicações em semicondutores oferecem ao mercado de ligas de alta entropia uma rota com ciclos de qualificação mais curtos do que os dos programas aeroespaciais estruturais. Os alvos de pulverização catódica de múltiplos elementos principais podem suportar composições de filme fino que não estão disponíveis em alvos de elemento único ou binários. A Materion reportou 1,79 bilhões de USD em vendas líquidas no ano completo de 2025 e expandiu sua posição em materiais para semicondutores na Coreia do Sul por meio de seus ativos de fabricação de tântalo. Um estudo do Laboratório de Pesquisa do Exército dos EUA de março de 2026 descobriu que as composições HfNbTaTi e HfNbTaTiV formaram estruturas homogêneas, de baixa porosidade e de fase única após tratamento térmico, uma descoberta relevante para o desempenho dos alvos de pulverização catódica. Os nós avançados de semicondutores requerem filmes de barreira e funcionais com química rigorosamente controlada. Esse canal pode, portanto, diversificar a demanda além dos cronogramas de aprovação de estruturas aeronáuticas e apoiar o fornecimento de pó e alvos de maior valor.
Análise de Impacto das Restrições*
| Restrições | Impacto (~) % na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Elementos de Liga e de Matéria-Prima Refratária | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Qualificação e Certificação | -1.2% | Global, mais agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Padronização Limitada de Morfologia e Composição de Pó | -0.8% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Elementos de Liga e de Matéria-Prima Refratária
Os custos de matéria-prima refratária permanecem como a restrição comercial mais imediata ao mercado de ligas de alta entropia. Tungstênio, nióbio, tântalo, rênio e háfnio são provenientes de um número limitado de minas e instalações de processamento. A Sandvik declarou em seu relatório anual de 2025 que a escassez de tungstênio aumentou a demanda e os preços durante o ano e que os efeitos relacionados a tarifas exigiram ajustes de preços[2]. Uma composição de múltiplos elementos principais requer várias entradas de pureza controlada, de modo que um movimento em uma entrada pode afetar o custo total da liga de forma mais acentuada do que em sistemas de ligas mais simples. O plano de política da China para 2025 a 2026 reconhece a necessidade de reciclagem e suporte do lado da oferta em metais não ferrosos. Os produtores com acordos de fornecimento de longo prazo ou capacidades de processamento interno estão, portanto, melhor posicionados para proteger as margens e cumprir os prazos de entrega dos clientes.
Longos Ciclos de Qualificação e Certificação
Os prazos de qualificação limitam a velocidade com que composições promissoras chegam ao uso comercial no mercado de ligas de alta entropia. Os clientes aeroespaciais e nucleares exigem dados sobre fluência, fadiga, tenacidade à fratura, corrosão e serviço de longa duração antes de aceitar um novo material. As práticas da AS9100 e as Especificações de Materiais Aeroespaciais (AMS) podem exigir anos de evidências de suporte, enquanto os requisitos da Seção III da ASME para serviço nuclear demandam extensos dados de teste de longo prazo. A VDM Metals recebeu um Caso de Código ASME para a Liga VDM 699 XA em outubro de 2025 após um processo de teste de vários anos, ilustrando o investimento necessário para obter aprovação formal de material. Os fornecedores existentes muitas vezes podem estender plataformas de ligas qualificadas com mais facilidade do que novos entrantes, o que fortalece sua posição em aplicações regulamentadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Liga:
Graus Refratários Ganham Impulso Frente à Dominância dos Metais de TransiçãoAs ligas de metais de transição representam 47,14% da participação do mercado de ligas de alta entropia em 2026, sustentadas por rotas de processamento estabelecidas, como fundição, metalurgia do pó e fabricação aditiva. Suas bibliotecas de composição incluem a família CoCrFeMnNi e variantes relacionadas, que se beneficiam de uma base mais ampla de conhecimento de pesquisa e processamento. Isso apoia o uso em peças estruturais, revestimentos funcionais e alvos de pulverização catódica. A variedade de aplicações permite que os fornecedores atendam clientes aeroespaciais, eletrônicos e de ferramentas industriais a partir de plataformas de ligas relacionadas. Ligas leves usando alumínio, magnésio ou titânio também estão ganhando atenção onde tanto a redução de peso quanto a resistência ao calor são necessárias. Uma revisão de 2025 na cMat documentou a estrutura, as propriedades e as aplicações de ligas de alta entropia leves. Os graus contendo metais preciosos e terras raras permanecem mais especializados, pois seus custos de matéria-prima limitam a adoção ampla. Esses graus são principalmente relevantes para aplicações catalíticas e magnéticas, onde seu desempenho justifica um custo de material mais elevado.
As ligas refratárias têm previsão de expandir a um CAGR de 10,89% até 2032, a maior taxa dentro do segmento de tipo de liga. O tamanho do mercado de ligas de alta entropia para ligas refratárias é sustentado por programas de pesquisa conectados a aplicações de defesa, energia e aeroespacial. O Laboratório de Pesquisa do Exército dos EUA avaliou 15 composições refratárias e identificou HfNbTaTi e HfNbTaTiV como candidatos promissores de fase única para produção em escala. O banco de dados ULTERA tinha mais de 12.540 pontos de dados experimentais extraídos manualmente em mais de 4.270 composições até maio de 2025, melhorando o acesso a dados de triagem para essas ligas. Melhores dados podem reduzir o trabalho experimental necessário antes do início dos testes físicos direcionados. Uma revisão de 2025 relatou que composições refratárias de estrutura cúbica de corpo centrado podem superar o desempenho em alta temperatura das superligas à base de níquel acima de 1.200°C. Sua adoção permanece dependente do controle do custo de matéria-prima, da fabricabilidade e das evidências de qualificação.



Por Processo de Fabricação:
A Fabricação Aditiva Desafia a Supremacia da FundiçãoA fundição e solidificação representou 35,56% da participação do processo de fabricação em 2026. O processo permanece atraente para a produção em larga escala de composições de metais de transição com faixas de fusão gerenciáveis e controle de processo estabelecido. A metalurgia do pó suporta a fabricação de forma próxima à final e microestruturas finas que a fundição pode não alcançar. A iniciativa de materiais para motores de aeronaves da Organização para o Desenvolvimento de Novas Energias e Tecnologias Industriais (NEDO) apoia o desenvolvimento de ligas de alto rendimento e avaliação automatizada, o que também pode melhorar o conhecimento de produção necessário para rotas baseadas em pó. A deposição de filme fino é usada em aplicações de alvos de pulverização catódica e revestimentos de sensores, onde a química uniforme do filme é importante. Outras rotas incluem conformação por spray, liga mecânica e abordagens eletroquímicas, que são usadas quando o processamento por fusão é inadequado. Juntas, essas rotas oferecem ao setor de ligas de alta entropia várias opções de processamento para composições que diferem consideravelmente em temperatura de fusão e reatividade. A escolha do processo está se tornando tão importante quanto a composição da liga na determinação do desempenho e do custo do material.
A fabricação aditiva tem previsão de crescer a um CAGR de 11,32% até 2032. Esse método faz mais do que reproduzir propriedades de fundição, pois seu resfriamento rápido pode influenciar a distribuição elemental, a formação de fases e a estrutura de deslocamento. O trabalho apoiado pela Agência Japonesa de Ciência e Tecnologia em uma liga Ti-Zr-Nb-Mo-Ta impressa em 3D demonstrou que as características de contorno de célula podem aumentar a resistência. A NEDO financiou seis projetos de consórcio no Japão para desenvolver sistemas avançados de fabricação aditiva de metais que integram produção de pó, conformação e garantia de qualidade. Essa abordagem integrada pode melhorar a confiabilidade das cadeias de fornecimento domésticas para aplicações críticas. Os requisitos da AS9100 e do Programa Nacional de Acreditação de Contratantes Aeroespaciais e de Defesa (NADCAP) permanecem fatores importantes de conformidade para componentes aeroespaciais produzidos por métodos aditivos. O mercado de ligas de alta entropia favorecerá empresas que possam demonstrar controle de processo repetível em construções e lotes de pó sucessivos. A fabricação aditiva, portanto, provavelmente competirá mais diretamente com a fundição em peças complexas, de baixa quantidade e alto valor, em vez de formas de commodities.
Por Aplicação:
Aplicações em Ambientes Extremos Avançam para Uso em Missões CríticasOs componentes estruturais representaram 41,37% da demanda por aplicação em 2026. Sua participação em ligas de alta entropia reflete a demanda de estruturas aeroespaciais, ferramentas industriais e equipamentos de defesa. Essas aplicações requerem uma combinação de resistência, ductilidade, resistência à fadiga e estabilidade em temperaturas elevadas. As aplicações funcionais incluem funções magnéticas, termoelétricas e catalíticas, onde o ajuste da composição pode produzir combinações úteis de propriedades. Em junho de 2025, a Universidade de Nagoya relatou um catalisador mesoporoso de monocristal de múltiplos elementos principais com 2,9 vezes o desempenho de decomposição de metanol da platina e 93% de retenção após 2.500 ciclos. Revestimentos e tratamentos de superfície também empregam composições de alta entropia para aumentar a resistência à oxidação. Pesquisa publicada em 2025 descobriu que revestimentos de ligação FeCoNiCrAl aplicados por HVOF superaram os revestimentos MCrAlX padrão em resistência à oxidação a 1.150°C após 150 horas. Esses exemplos oferecem aos produtores um portfólio que se estende além das peças estruturais.
As aplicações em ambientes extremos têm previsão de crescer a um CAGR de 11,63% até 2032. Essa expansão conecta o desenvolvimento de materiais com sistemas nucleares avançados, ciclos de energia de alta temperatura, motores de foguetes reutilizáveis e veículos hipersônicos. O Laboratório Nacional de Idaho relatou resultados preliminares sobre ligas de referência produzidas no laboratório e sobre fabricação aditiva por arco de arame para aplicações avançadas de vapor ultrassupercrítico. Um registro separado do DOE abrange projetos rápidos de ligas Bayesianas fabricadas por fabricação aditiva por arco de arame. A Metalysis está desenvolvendo pó de liga refratária para um projeto de propulsão espacial da Agência Espacial Europeia (ESA) financiado pela Skyrora, trazendo materiais relacionados a HEA para o desenvolvimento de motores de foguetes reutilizáveis. O mercado de ligas de alta entropia se beneficia quando esses canais de demanda progridem de forma independente, pois uma desaceleração em um uso final não elimina todas as necessidades de materiais avançados. No entanto, cada canal ainda requer testes específicos de componentes antes da implantação ampla. Os fornecedores com dados de desempenho em condições térmicas, de corrosão e mecânicas estarão melhor posicionados dentro deste grupo de aplicações.
Por Setor de Usuário Final:
Energia e Geração de Energia Emergem como Catalisador de CrescimentoAeroespacial e defesa representou 42,78% da demanda do usuário final em 2026. Os longos ciclos de qualificação podem bloquear materiais em programas após a aprovação, sustentando a demanda duradoura por formas de ligas especializadas. Os pedidos pendentes da aviação comercial também incentivam o desenvolvimento de materiais para sistemas de motores de temperatura mais elevada. A ATI reportou 4,6 bilhões de USD em receita no exercício fiscal de 2025, com aeroespacial e defesa representando 68% das vendas. Em junho de 2025, a ATI colocou em operação uma instalação de chapas de liga de titânio na Carolina do Sul sob um acordo plurianual com a Airbus. O setor de ligas de alta entropia se beneficia da mesma necessidade de formas de ligas tecnicamente exigentes, embora a qualificação de materiais permaneça específica para cada composição. Ferramentas industriais, semicondutores, automotivo, processamento químico e eletrônicos fornecem canais de demanda adicionais. Os alvos de pulverização catódica e os revestimentos de ferramentas estão entre as aplicações mais comercialmente estabelecidas fora do aeroespacial e da defesa.
Energia e geração de energia tem previsão de crescer a um CAGR de 11,89% até 2032, a taxa mais forte entre os grupos de usuários finais. As ligas de alta entropia podem abordar desafios de corrosão e oxidação em ciclos de vapor ultrassupercrítico, sistemas de sal fundido e receptores solares térmicos. Os sistemas avançados de vapor podem operar a 650°C a 700°C sob condições químicas agressivas, onde os limites dos materiais convencionais podem afetar a eficiência e a vida útil. Os programas de modernização nuclear nos Estados Unidos, França, Coreia do Sul e Japão também estão avaliando materiais capazes de suportar radiação, fluência e ambientes corrosivos. Um estudo de 2025 do Journal of Alloys and Compounds descobriu que os revestimentos HEA por Combustão de Oxicombustível de Alta Velocidade (HVOF) e por aspersão a frio mostraram comportamento de corrosão melhorado em ambientes agressivos. Os operadores químicos e petroquímicos também podem se beneficiar de superfícies mais resistentes à corrosão em correntes contendo cloreto e enxofre. O tamanho do mercado de ligas de alta entropia para aplicações energéticas dependerá de se os dados de teste podem ser traduzidos em códigos de projeto reconhecidos. A longa vida útil dos ativos de energia torna a confiabilidade comprovada mais importante do que o desempenho inicial em laboratório.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico representou 36,33% da participação do mercado de ligas de alta entropia em 2026 e tem previsão de crescer a um CAGR de 11,44% até 2032. A China incluiu suporte relacionado a materiais em medidas de política para metais não ferrosos, abrangendo estabilidade de fornecimento, reciclagem e capacidade doméstica. O programa NEDO do Japão visa comercializar pelo menos dois candidatos a ligas leves e resistentes ao calor e produzir 20.000 conjuntos de dados experimentais por ano por meio de sistemas de pesquisa automatizados. Pesquisadores sul-coreanos revisaram rotas de metalurgia do pó para ligas CoCrFeMnNi em 2025, incluindo abordagens de reforço de contorno de grão e dispersão. A região combina capacidade de pesquisa com fabricação de semicondutores, atividade aeroespacial e acesso relativamente direto a certas cadeias de fornecimento de metais de terras raras e refratários. Essa combinação apoia tanto a produção de componentes quanto a demanda por alvos de pulverização catódica, revestimentos e materiais de alta temperatura. O mercado de ligas de alta entropia na região também se beneficia de uma ampla base de capacidades de processamento de metais, embora os padrões de qualidade de materiais e os controles de exportação possam afetar as decisões de fornecimento.
América do Norte
A América do Norte tem uma ampla base de pesquisa financiada pela defesa, desenvolvimento de pó e clientes de materiais avançados. Em agosto de 2025, a Radical AI recebeu um contrato AFWERX Direct-to-Phase II de 1,2 milhões de USD para descoberta de composição orientada por inteligência artificial para aplicações termomecânicas hipersônicas. O Projeto Helios destina-se a fornecer capacidades de teste a jato de arco e laser acoplado entre a triagem laboratorial e os maiores locais de teste governamentais. A 6K Additive reportou uma oferta pública inicial e financiamento de 31,4 milhões de USD que apoia um aumento de capacidade de 200 toneladas métricas para 1.000 toneladas métricas por ano em sua instalação na Pensilvânia. A Materion reportou 1,79 bilhões de USD em vendas em 2025 e fornece materiais avançados para aplicações relacionadas à defesa, ilustrando a amplitude da demanda por materiais especializados na região. Os requisitos regulatórios, incluindo AS9100, Especificações de Materiais Aeroespaciais (AMS) e padrões de qualificação de defesa, criam altas barreiras de entrada. Esses requisitos podem retardar a entrada no mercado, mas também protegem os fornecedores que estabeleceram sistemas de qualidade e aprovações de clientes.
Europa, América do Sul e Oriente Médio e África
A Europa está construindo um arcabouço institucional para materiais avançados, enquanto a América do Sul, o Oriente Médio e a África permanecem em um estágio anterior de desenvolvimento. A Comissão Europeia consultou as partes interessadas sobre uma Lei de Materiais Avançados destinada a melhorar os caminhos de certificação, a capacidade de produção e a resiliência do fornecimento. Essa direção regulatória pode ajudar os produtores europeus a desenvolver maior capacidade local em materiais refratários e especiais. A Metalysis forneceu pó refratário para um programa de propulsão espacial apoiado pela Agência Espacial Europeia (ESA), demonstrando uma rota europeia para aplicações aeroespaciais exigentes. A atividade sul-americana está principalmente ligada à pesquisa acadêmica e à base mineral da região, incluindo recursos de nióbio e terras raras. A atividade no Oriente Médio e na África está mais estreitamente associada a revestimentos resistentes à corrosão para operações químicas e petroquímicas. Esse grupo de geografia mista tem espaço para crescimento, mas requer infraestrutura de processamento e qualificação mais escalável antes de poder desafiar os líderes regionais atuais.
Cenário Competitivo
Concentração do Mercado
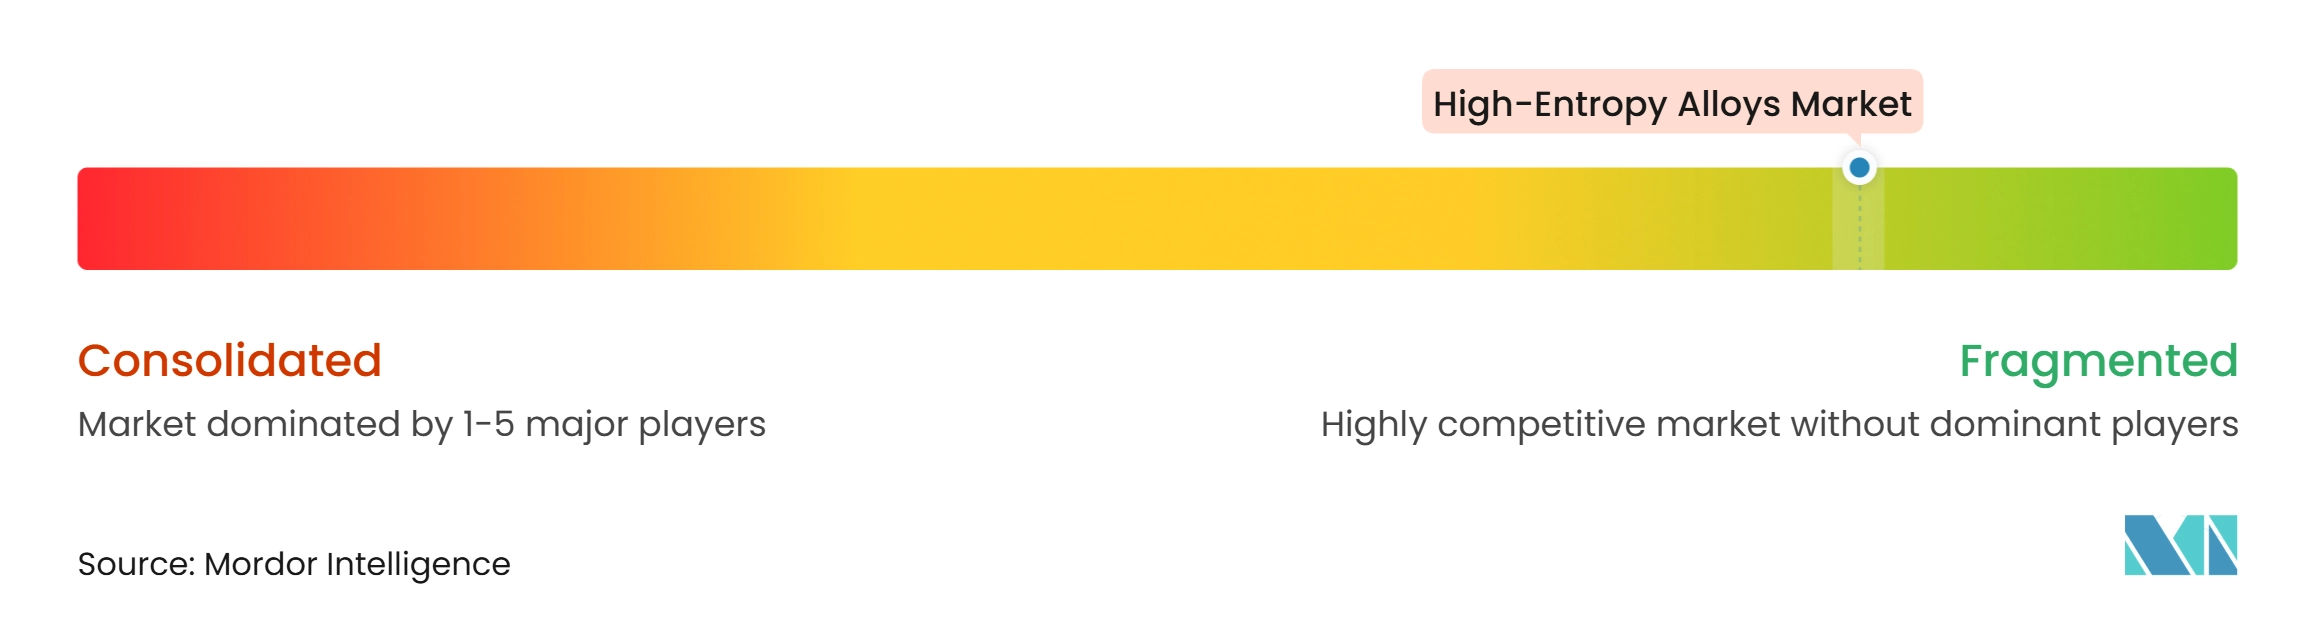
O mercado de ligas de alta entropia é fragmentado, sem nenhum fornecedor identificado como controlando mais do que uma participação de baixos dois dígitos em todas as composições e formas de produto. Os fornecedores de ligas especiais integradas competem em amplitude de portfólio, relacionamentos com clientes e escala de produção. A ATI, a Aperam e as atividades de pó da Sandvik representam capacidades estabelecidas no fornecimento de ligas avançadas. A ATI reportou um backlog de 3,7 bilhões de USD no exercício fiscal de 2025, indicando visibilidade de demanda de longo ciclo que pode apoiar o investimento em novas capacidades de materiais. Especialistas em refratários como Plansee, VDM Metals e Höganäs trazem experiência em metalurgia do pó e processamento de metais de alto ponto de fusão. A Sandvik também lançou o Osprey MAR 55 em 2025, uma liga de alta resistência projetada para soldabilidade, refletindo o desenvolvimento contínuo de produtos em pó de metal especial. A concorrência é, portanto, baseada na profundidade das qualificações e na expertise de processo tanto quanto na escala de produção.
O projeto computacional de ligas está se tornando uma camada competitiva importante no mercado de ligas de alta entropia. A QuesTek aplicou sua plataforma de Projeto de Materiais Computacional Integrado (ICMD) ao desenvolvimento de ligas imprimíveis e resistentes à combustão para aplicações espaciais comerciais. Em junho de 2025, a Aubert & Duval e a QuesTek anunciaram trabalho para avançar no projeto preditivo de ligas usando a plataforma ICMD. Essas capacidades podem encurtar o estágio inicial de projeto, mas as composições resultantes ainda requerem validação de processos e serviços. Os fornecedores com capacidade de pó, mas com capacidade de projeto limitada, podem buscar licenciamento ou parcerias técnicas. A Metalysis usa uma abordagem eletroquímica que pode produzir pós de liga sem processamento por fusão, o que é útil quando os elementos têm pontos de fusão muito diferentes. O mercado de ligas de alta entropia provavelmente favorecerá empresas que vinculem rotas proprietárias de pó com ferramentas de projeto e evidências de qualificação específicas para aplicações.
A propriedade intelectual e a certificação também estão moldando posições competitivas. A Oerlikon Metco recebeu uma patente dos EUA em julho de 2025 para revestimentos de topo de barreira térmica de óxido de alta entropia destinados a manter estruturas cristalinas de fase única em altas temperaturas de operação. A empresa também lançou uma plataforma digital de aspersão térmica em julho de 2025, que apoia o gerenciamento de processos para operações de revestimento. O Caso de Código ASME da VDM Metals demonstra o valor dos testes de longo prazo e das aprovações reconhecidas em aplicações de energia e química. Novos entrantes podem oferecer composições novas, mas enfrentam um caminho exigente para aceitação em programas aeroespaciais, nucleares e de defesa. Os fornecedores estabelecidos têm vantagem onde materiais existentes, sistemas de qualidade e relacionamentos com clientes podem ser estendidos a graus relacionados. As startups especializadas permanecem relevantes porque podem introduzir projeto computacional e processos eletroquímicos que os produtores estabelecidos baseados em fundição podem não possuir. A liderança de mercado dependerá da integração de projeto de composição, controle de pó, propriedade intelectual e execução de qualificação.
Líderes do Setor de Ligas de Alta Entropia
-
Sandvik AB
-
Oerlikon Management AG
-
American Elements
-
Plansee SE
-
CRS Holdings, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ligas de Alta Entropia Empresas cobertas neste relatório
- 6K Inc.
- American Elements
- Aperam S.A.
- ATI
- CRS Holdings, LLC
- HAYNES INTERNATIONAL
- Hitachi, Ltd.
- Höganäs AB
- Materion Corporation
- Metalysis
- Oerlikon Management AG
- Plansee SE
- QuesTek Innovations LLC
- Sandvik AB
- VDM Metals
Desenvolvimentos industriais recentes em Mercado de Ligas de Alta Entropia
- Outubro de 2025: O Departamento de Guerra dos EUA concedeu à Kratos Defense um contrato de 68,3 milhões de USD (Projeto Helios) para projetar e construir um centro de testes de materiais hipersônicos de nível intermediário com jato de arco e laser de fibra acoplado. A instalação combina um jato de arco de 20-25 MW com 200 kW de capacidade laser, abordando diretamente as lacunas na infraestrutura de qualificação de ligas de alta entropia na base industrial de defesa dos EUA.
- Outubro de 2025: A VDM Metals International GmbH recebeu um novo Caso de Código ASME para a Liga VDM 699 XA sob o sistema de padronização ASME, permitindo seu uso no projeto de vasos de pressão. Esse marco de qualificação exigiu extensos testes de vários anos e expandiu o mercado endereçável para ligas de alta entropia em aplicações de processamento químico e energia.
Escopo do Relatório do Mercado Global de Ligas de Alta Entropia
As ligas de alta entropia (HEAs) são materiais metálicos compostos por cinco ou mais elementos principais em proporções atômicas iguais ou quase iguais, tipicamente variando de 5% a 35% cada. Ao contrário das ligas tradicionais, que dependem de um único metal base dominante, como ferro ou alumínio, com aditivos menores, as HEAs distribuem o peso composicional entre múltiplos elementos.
O mercado de ligas de alta entropia é segmentado por tipo de liga, processo de fabricação, aplicação, setor de usuário final e geografia. Por tipo de liga, o mercado é segmentado em ligas de alta entropia de metais de transiço, ligas de alta entropia refratárias, ligas de alta entropia leves, ligas de alta entropia de metais preciosos, ligas de alta entropia contendo terras raras e outros. Por processo de fabricação, o mercado é segmentado em fundição e solidificação, metalurgia do pó, fabricação aditiva, deposição de filme fino e outros. Por aplicação, o mercado é segmentado em componentes estruturais, aplicações funcionais, revestimentos e tratamentos de superfície, aplicações em ambientes extremos e outros. Por setor de usuário final, o mercado é segmentado em aeroespacial e defesa, energia e geração de energia, industrial e ferramentas, semicondutores e eletrônicos, automotivo e transporte, químico e petroquímico e outros. O relatório também abrange tamanhos de mercado e previsões para ligas de alta entropia em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Ligas de Alta Entropia de Metais de Transição |
| Ligas de Alta Entropia Refratárias |
| Ligas de Alta Entropia Leves |
| Ligas de Alta Entropia de Metais Preciosos |
| Ligas de Alta Entropia Contendo Terras Raras |
| Outros |
| Fundição e Solidificação |
| Metalurgia do Pó |
| Fabricação Aditiva |
| Deposição de Filme Fino |
| Outros |
| Componentes Estruturais |
| Aplicações Funcionais |
| Revestimentos e Tratamentos de Superfície |
| Aplicações em Ambientes Extremos |
| Outros |
| Aeroespacial e Defesa |
| Energia e Geração de Energia |
| Industrial e Ferramentas |
| Semicondutores e Eletrônicos |
| Automotivo e Transporte |
| Químico e Petroquímico |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Liga | Ligas de Alta Entropia de Metais de Transição | |
| Ligas de Alta Entropia Refratárias | ||
| Ligas de Alta Entropia Leves | ||
| Ligas de Alta Entropia de Metais Preciosos | ||
| Ligas de Alta Entropia Contendo Terras Raras | ||
| Outros | ||
| Por Processo de Fabricação | Fundição e Solidificação | |
| Metalurgia do Pó | ||
| Fabricação Aditiva | ||
| Deposição de Filme Fino | ||
| Outros | ||
| Por Aplicação | Componentes Estruturais | |
| Aplicações Funcionais | ||
| Revestimentos e Tratamentos de Superfície | ||
| Aplicações em Ambientes Extremos | ||
| Outros | ||
| Por Setor de Usuário Final | Aeroespacial e Defesa | |
| Energia e Geração de Energia | ||
| Industrial e Ferramentas | ||
| Semicondutores e Eletrônicos | ||
| Automotivo e Transporte | ||
| Químico e Petroquímico | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Ligas de Alta Entropia?
O tamanho do mercado de ligas de alta entropia foi avaliado em 1,46 bilhões de USD em 2026 e estima-se que cresça de 1,60 bilhões de USD em 2027 para 2,59 bilhões de USD até 2032, a um CAGR de 10,13% durante o período de previsão (2027-2032).
Qual tipo de liga está crescendo mais rapidamente?
As ligas refratárias têm previsão de crescer a um CAGR de 10,89% até 2032 devido à demanda por aplicações de defesa, aeroespacial e energia em alta temperatura.
Por que a fabricação aditiva é relevante para as ligas de alta entropia?
Tem previsão de crescer a um CAGR de 11,32% e pode produzir componentes complexos com microestruturas que diferem das dos materiais fundidos.
Qual região lidera a demanda por ligas de alta entropia?
A Ásia-Pacífico detinha uma participação de 36,33% em 2026 e tem previsão de crescer a um CAGR de 11,44% até 2032.