
Marktgröße und Marktanteil für Hochentropie-Legierungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
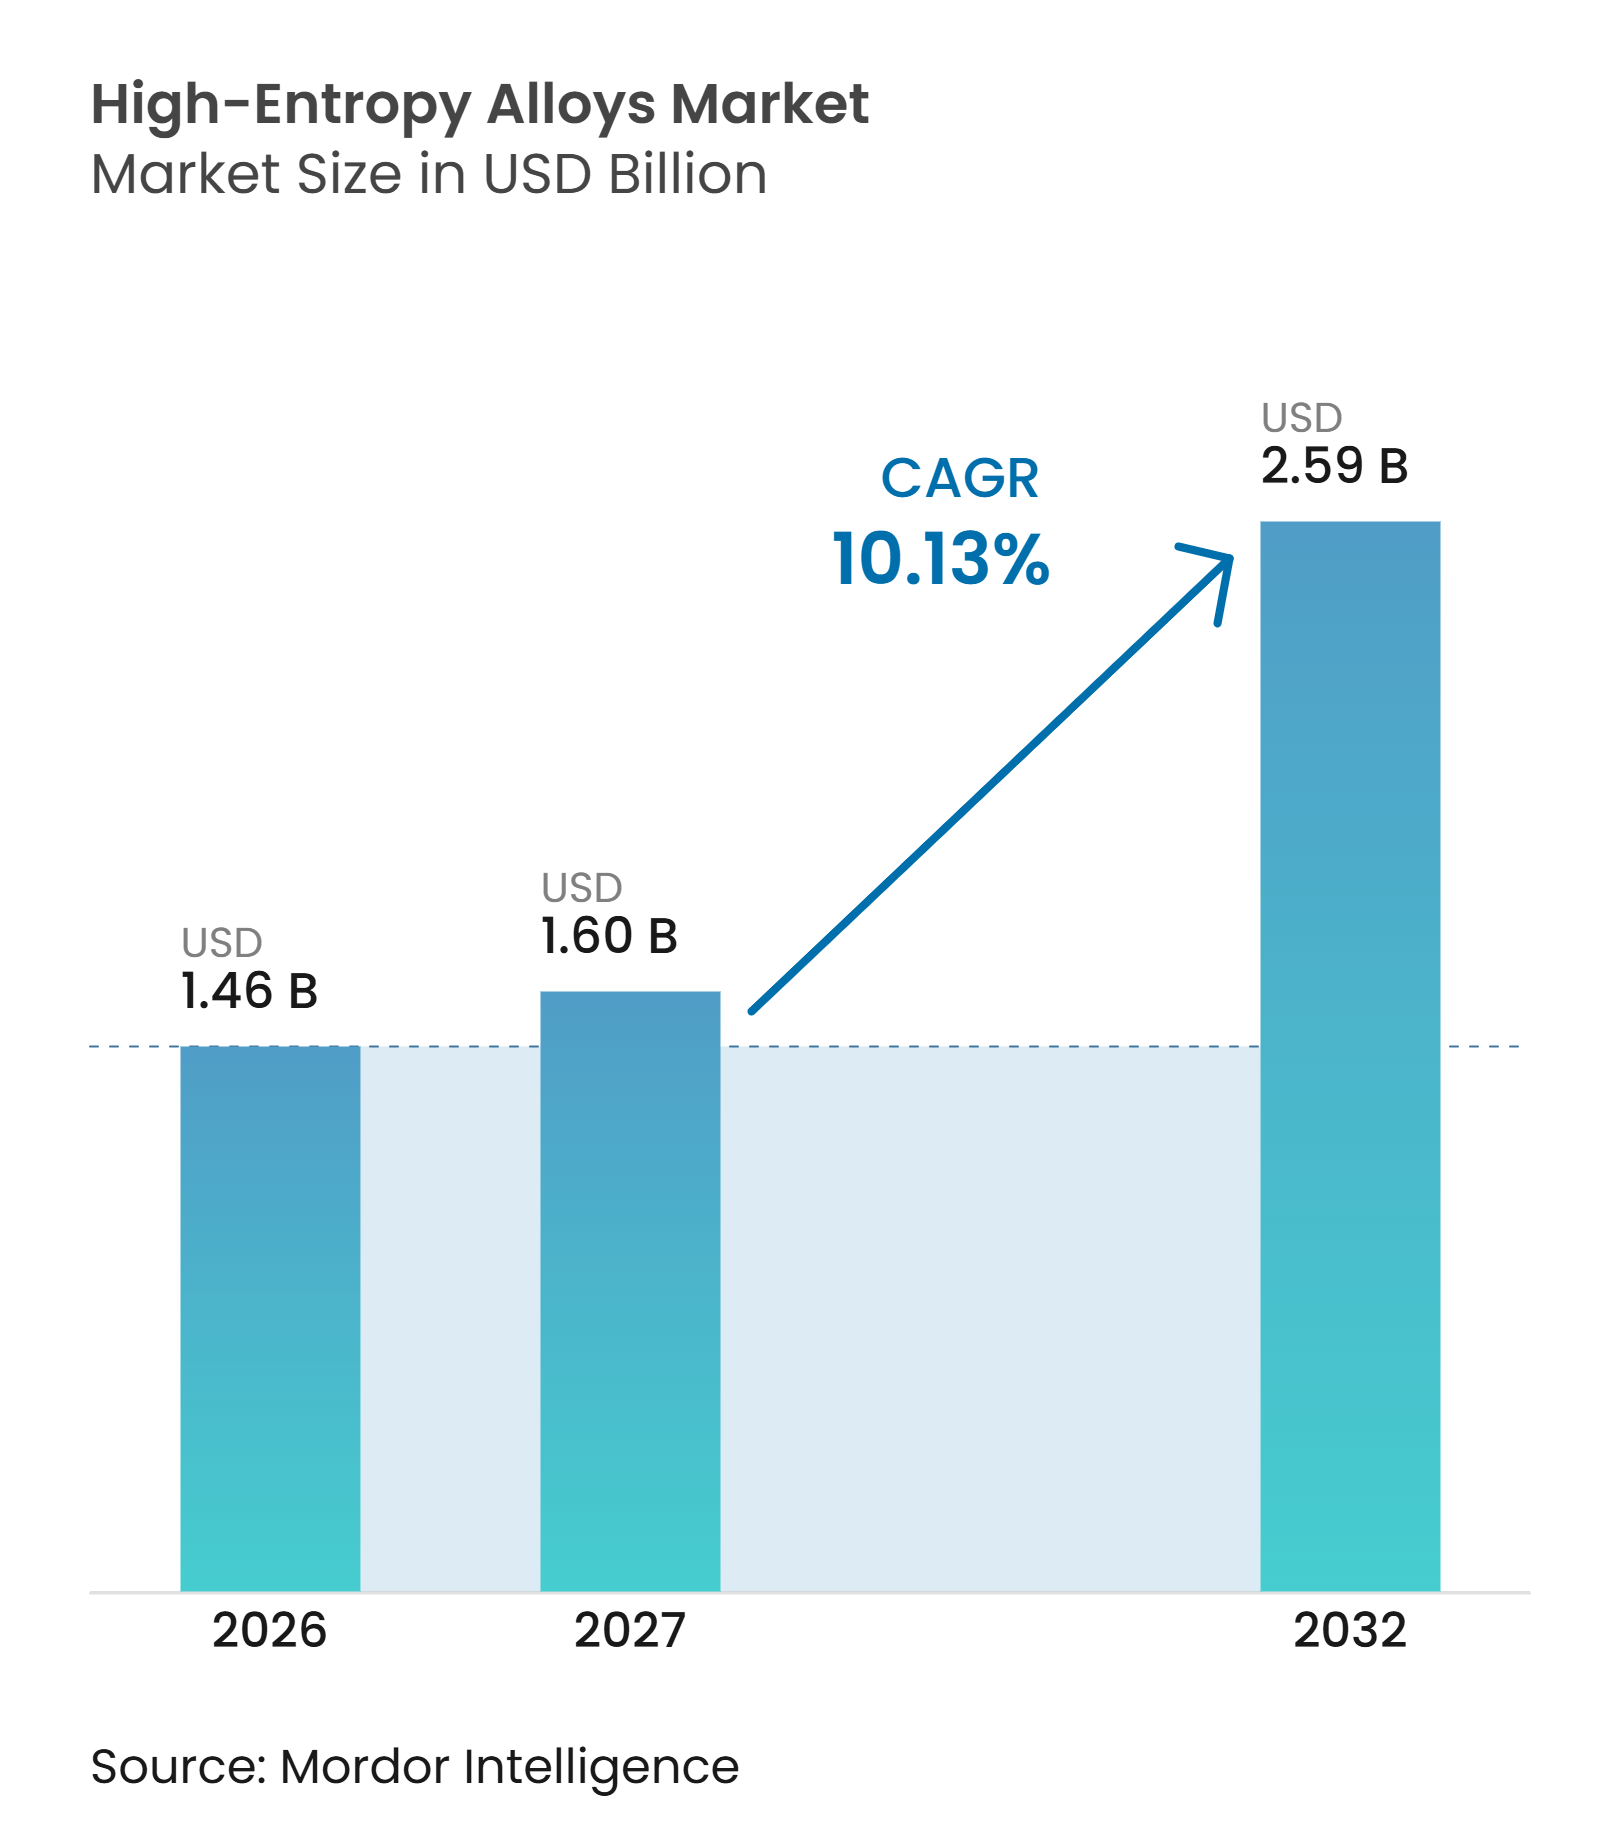
| Marktgröße (2027) | 1.60 Milliarden US-Dollar |
| Marktgröße (2032) | 2.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hochentropie-Legierungen von Mordor Intelligence
Die Marktgröße für Hochentropie-Legierungen wurde im Jahr 2026 auf 1,46 Milliarden USD geschätzt und wird voraussichtlich von 1,60 Milliarden USD im Jahr 2027 auf 2,59 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,13% während des Prognosezeitraums (2027–2032). Der Markt für Hochentropie-Legierungen befindet sich im Übergang von der laborgestützten Entwicklung hin zur qualifizierten Nutzung in der Luft- und Raumfahrt, der Verteidigung, der Energiebranche und der Halbleiteranwendung. Die Nachfrage wird durch Materialien angetrieben, die unter Hitze, Korrosion, Strahlung und wiederholter mechanischer Belastung leistungsfähig bleiben. Öffentliche Programme verbessern den Zugang zu Tests, Pulverproduktion und Legierungsdaten und verkrzen den Weg vom Kompositionsdesign bis zur Validierung. Der Wettbewerb wird zunehmend durch die Fähigkeit eines Lieferanten geprägt, qualifizierte Pulverproduktion mit computergestütztem Design und Fertigungskompetenz zu verbinden. Die Verfügbarkeit von Ausgangsmaterialien und langwierige Genehmigungszyklen bleiben wesentliche Einschränkungen für die Fähigkeit des Marktes, technisches Interesse in Umsatz umzuwandeln.
Wichtigste Erkenntnisse des Berichts
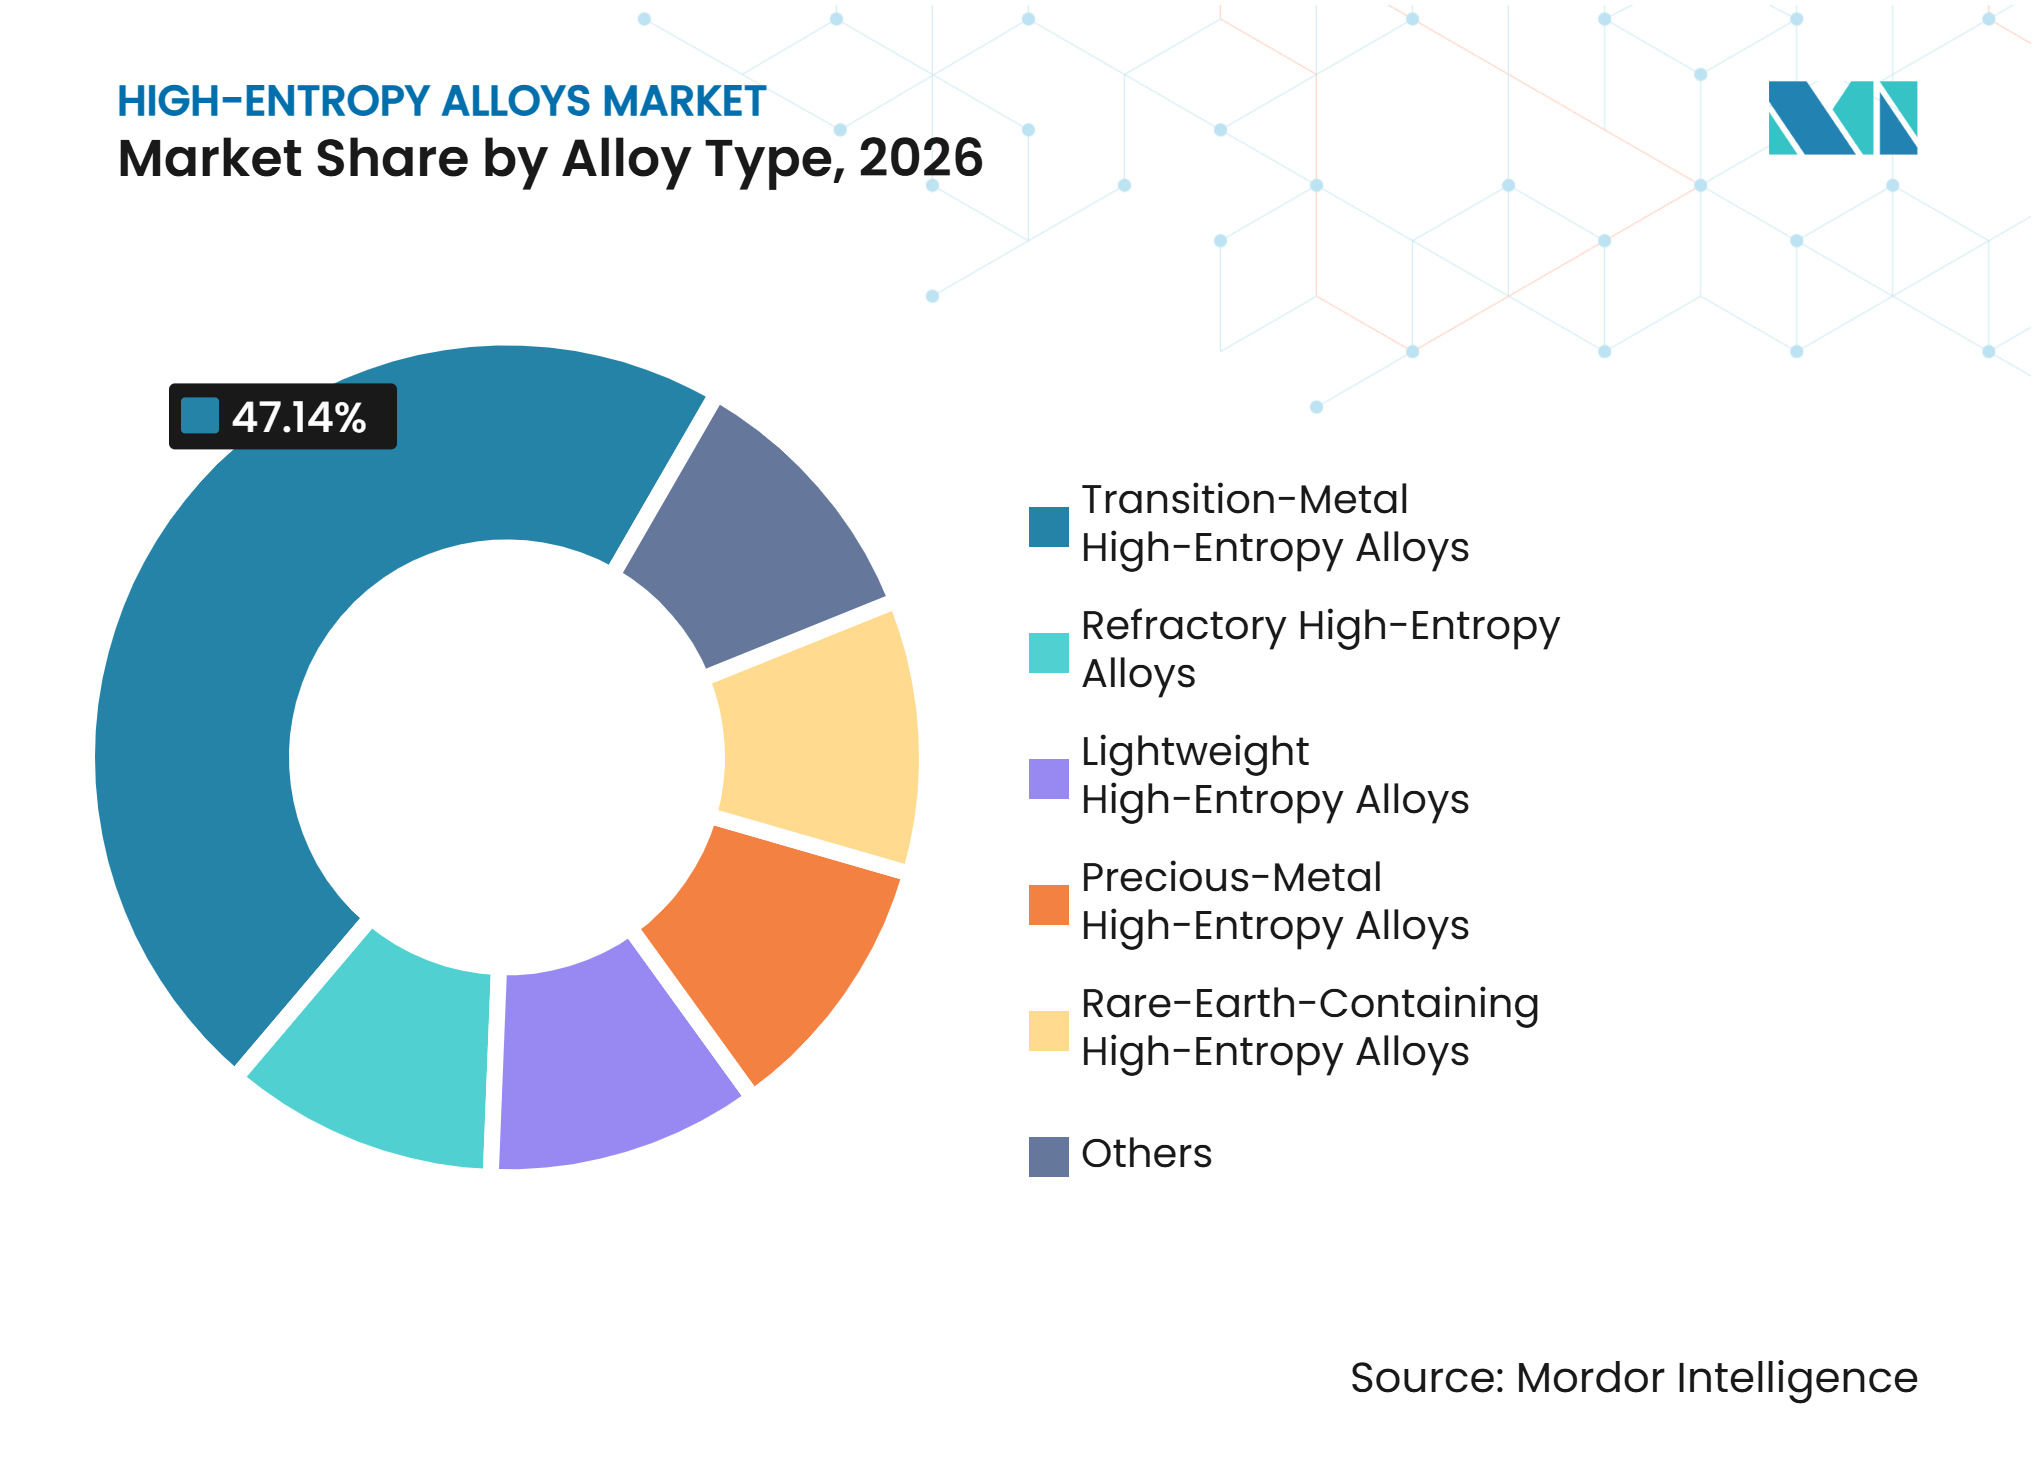
- Nach Legierungstyp hielten Übergangsmetall-Hochentropie-Legierungen im Jahr 2026 einen Marktanteil von 47,14% am Markt für Hochentropie-Legierungen, während für feuerfeste Legierungen bis 2032 eine CAGR von 10,89% prognostiziert wird.
- Nach Herstellungsverfahren hielt Gießen und Erstarrung im Jahr 2026 einen Marktanteil von 35,56%, während für additive Fertigung bis 2032 eine CAGR von 11,32% prognostiziert wird.
- Nach Anwendung entfielen im Jahr 2026 41,37% des Marktanteils auf Strukturkomponenten, während für Anwendungen in extremen Umgebungen bis 2032 eine CAGR von 11,63% prognostiziert wird.
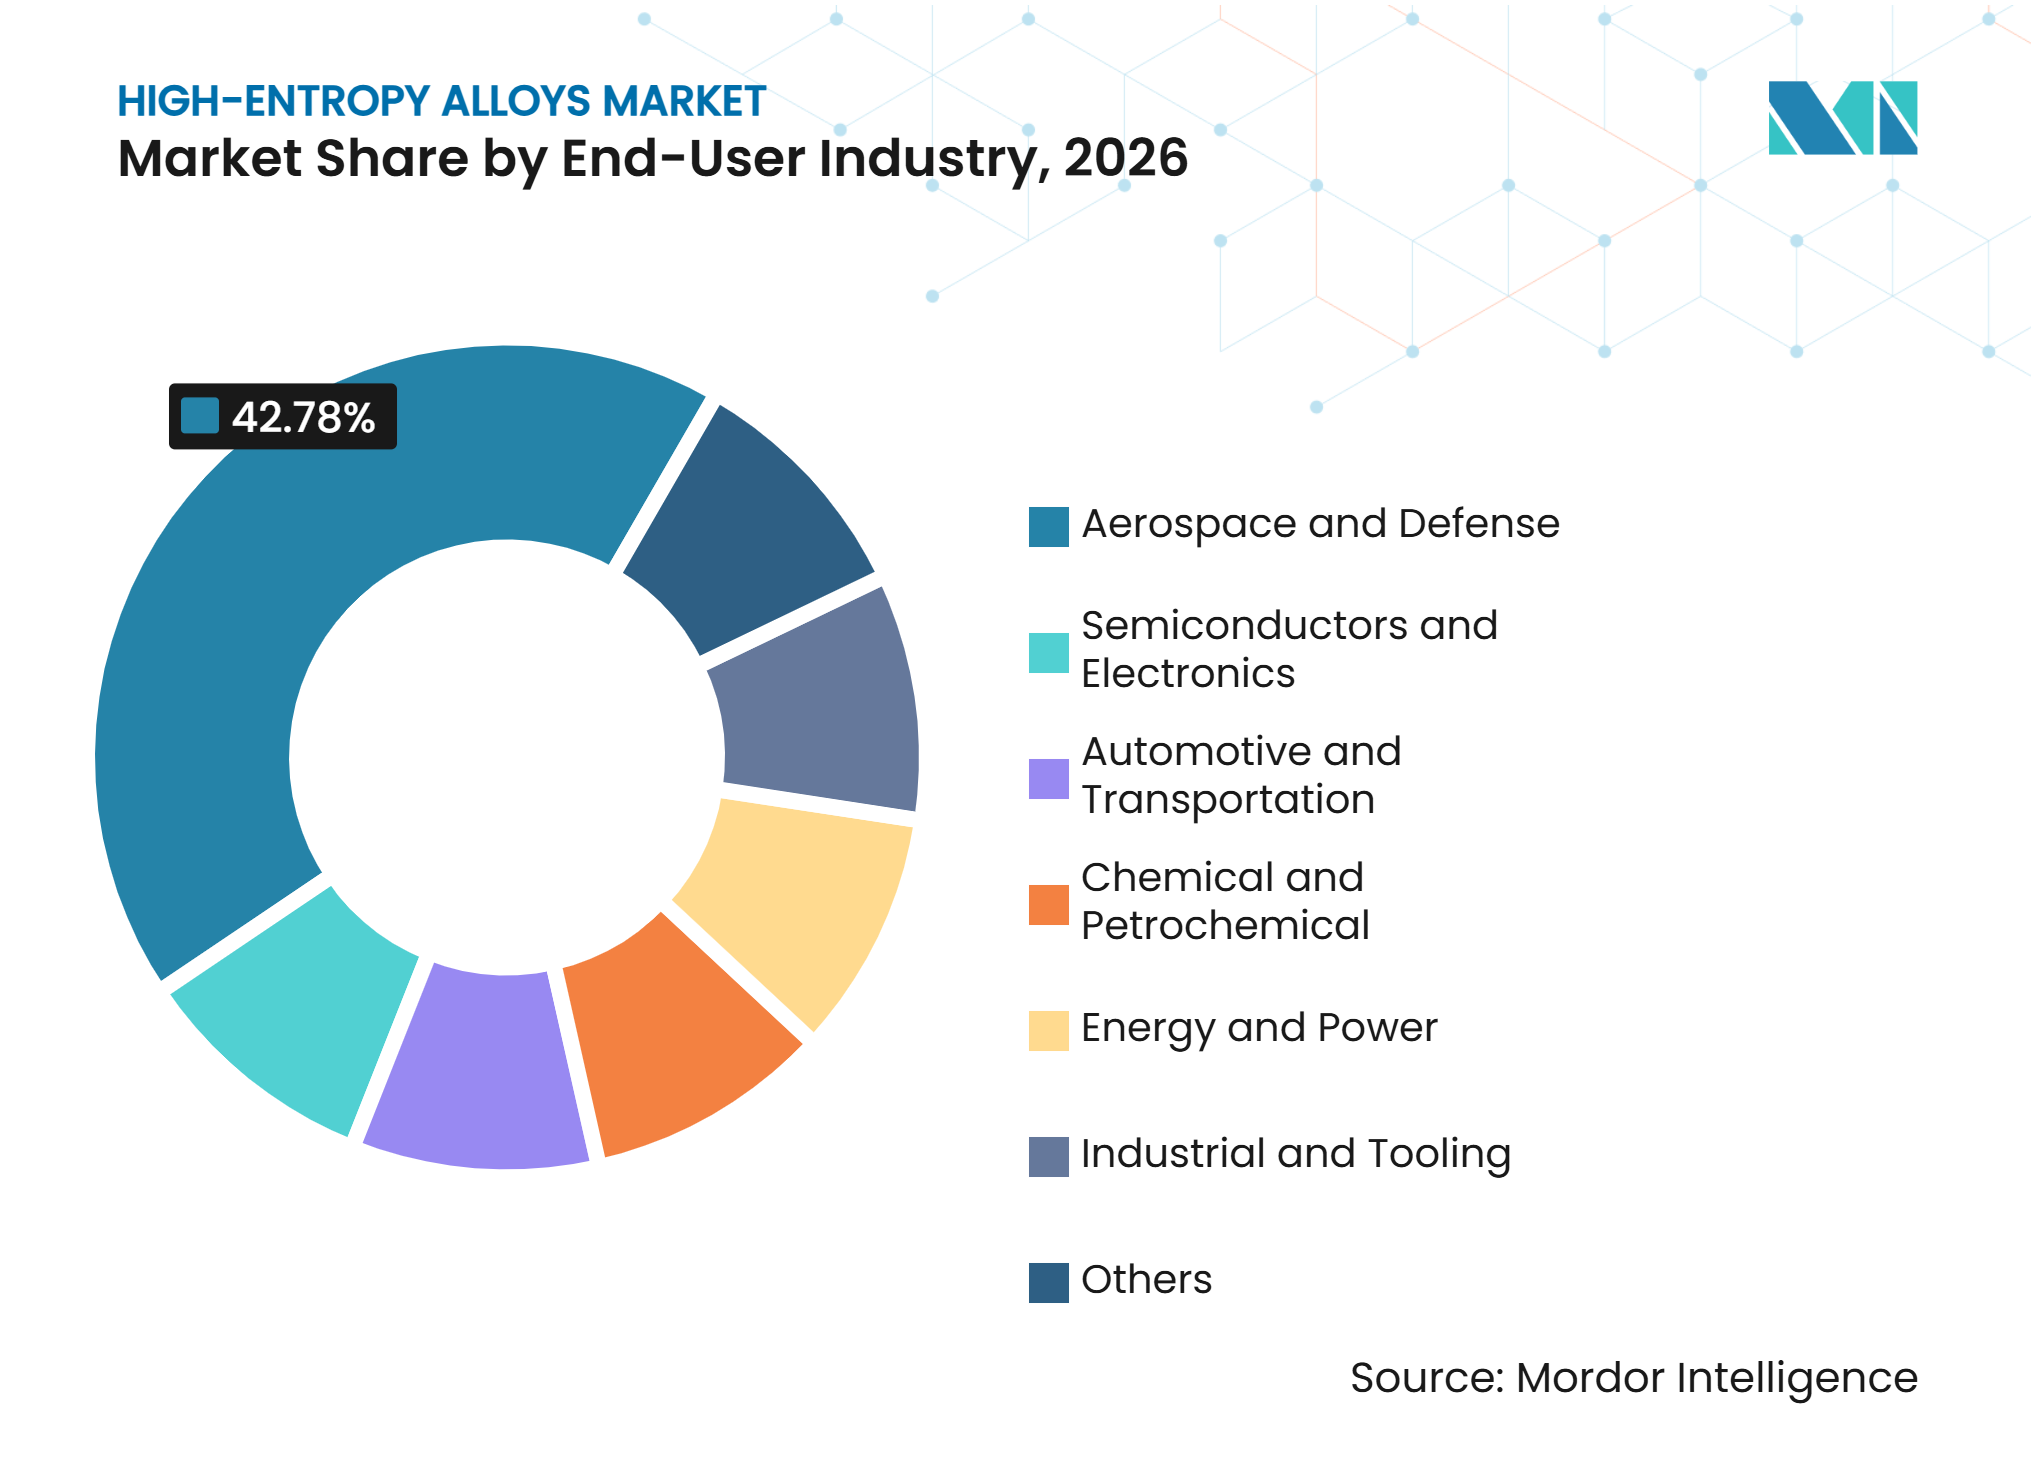
- Nach Endverbraucherbranche entfielen im Jahr 2026 42,78% des Marktanteils auf Luft- und Raumfahrt sowie Verteidigung, während für Energie und Strom bis 2032 eine CAGR von 11,89% prognostiziert wird.
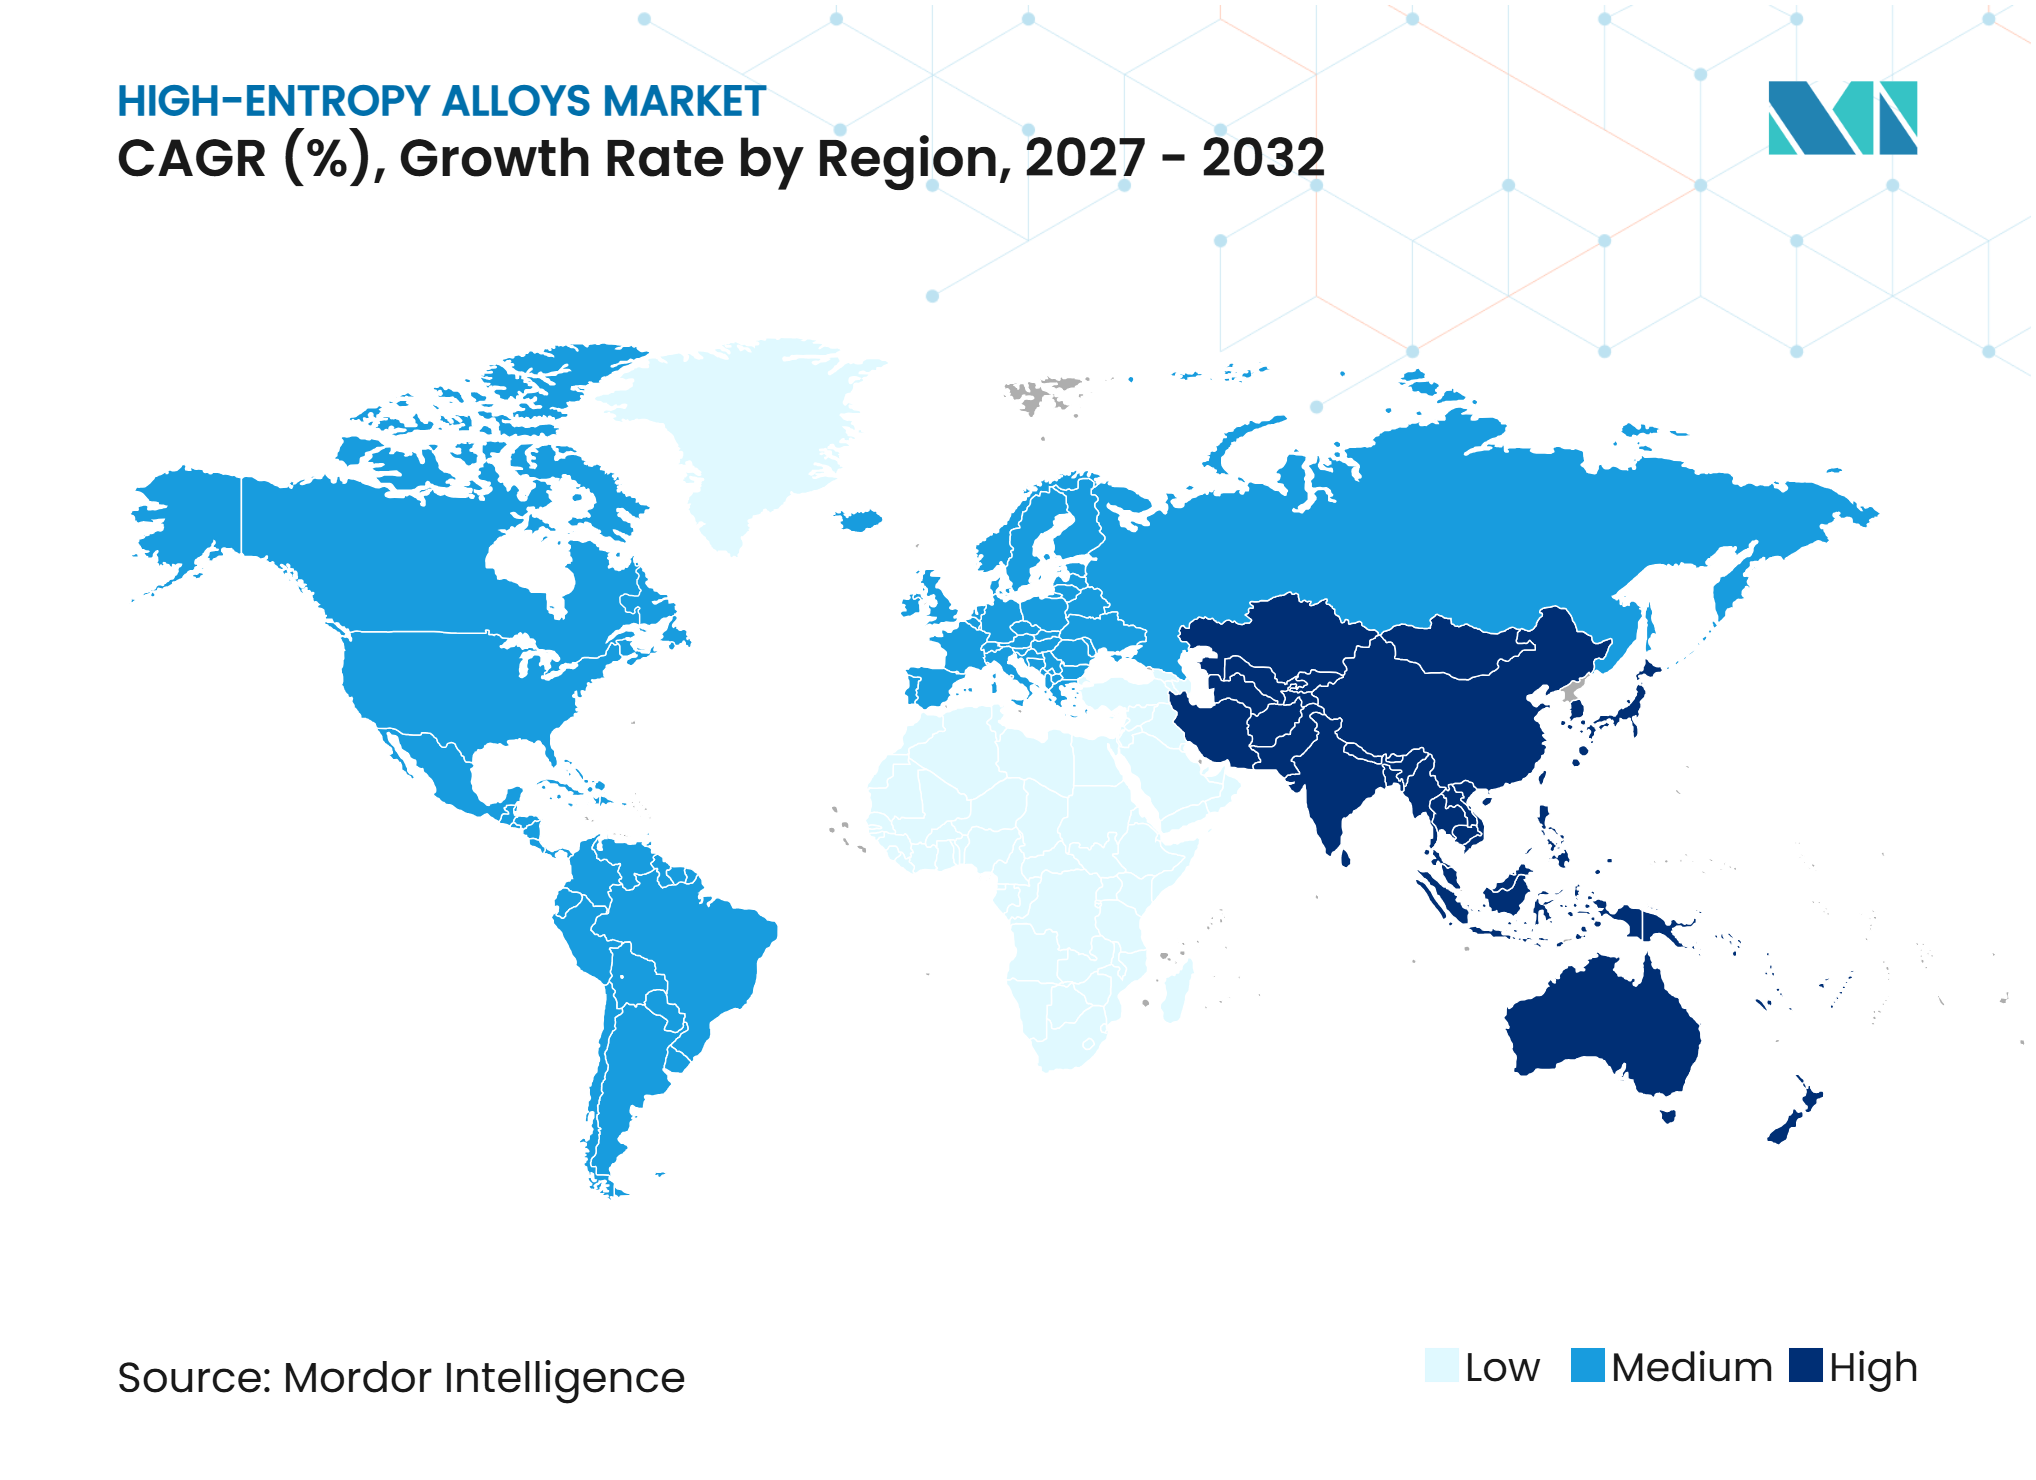
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 36,33% und wird bis 2032 voraussichtlich mit einer CAGR von 11,44% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Luft- und Raumfahrt- sowie Verteidigungsmaterialien für extreme Umgebungen | +2.5% | Global, konzentriert in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Staatliche Förderung für Hyperschall-, Raumfahrt- und Verteidigungsmaterialien | +1.8% | Nordamerika, Asien-Pazifik, einschließlich China, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Ausbau der additiven Fertigung und pulverbasierten Produktion | +2.2% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Halbleiter- und Sputtertarget-Anwendungen | +1.5% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Computergestütztes Legierungsdesign und KI-gestützte Materialentdeckung | +1.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Luft- und Raumfahrt- sowie Verteidigungsmaterialien für extreme Umgebungen
Der Bedarf an Materialien, die unter extremer Hitze betrieben werden können, treibt die Nachfrage nach Hochentropie-Legierungen in Hyperschall- und fortschrittlichen Antriebsprogrammen an. Herkömmliche Nickelsuperlegierungen können mit fortschrittlicher Kühlung bei nahezu 1.100°C betrieben werden, während Hyperschallfahrzeugoberflächen höheren, anhaltenden thermischen Belastungen ausgesetzt sind. Im August 2025 erhielt die Universität Arizona 5 Millionen USD vom U.S. Army, um maschinenlerngestützte additive Fertigungsverfahren für kritische Hyperschallteile zu entwickeln, nach einer früheren Förderung von 3,1 Millionen USD für die Entwicklung feuerfester Legierungen, wobei Raytheon die Prototypenproduktion unterstützte[1]. Das Verteidigungsministerium der Vereinigten Staaten identifiziert Hochentropie-Legierungen als eine Materialklasse, die für die Überlebensfähigkeit von Plattformen in extremen Umgebungen relevant ist. Diese institutionelle Unterstützung weitet die Nachfrage über die explorative Forschung hinaus aus und bietet Herstellern einen klareren Weg zur Finanzierung von Validierungsarbeiten. Sie stärkt auch die Position von Lieferanten, die Pulverqualität, Komponentenverarbeitung und nachvollziehbare Testdaten anbieten können.
Staatliche Förderung für Hyperschall-, Raumfahrt- und Verteidigungsmaterialien
Staatlich geförderte Test- und Entwicklungsprogramme senken die technischen und finanziellen Hürden für den Markt für Hochentropie-Legierungen. Kratos erhielt im Oktober 2025 einen US-Vertrag über 68,3 Millionen USD zum Bau von Projekt Helios, einem Lichtbogenstrahl- und Lasertestzentrum, das der breiteren Industriebasis dienen soll. In Japan zielt das Flugzeugmotormaterialienprogramm der Neuen Energie- und Industrietechnologie-Entwicklungsorganisation (NEDO) auf mindestens zwei leichte und hitzebeständige Legierungen sowie eine jährliche Produktion von 20.000 experimentellen Datensätzen durch automatisierte Synthese und Analyse ab. Chinas Ministerium für Industrie und Informationstechnologie hat in seinem Nichteisenmetallplan für 2025 bis 2026 Unterstützungsmaßnahmen für neue Materialien aufgenommen, die Recycling und inländische Versorgungsmaßnahmen für Spezialmetalle abdecken. Die Europäische Kommission hat auch Rückmeldungen zu einem Gesetz über fortschrittliche Materialien eingeholt, das die Produktionskapazität und Zertifizierung für fortschrittliche Materialklassen unterstützen soll. Diese Programme schaffen separate Beschaffungs- und Entwicklungswege in den wichtigsten Produktionsregionen und verringern die Abhängigkeit von einer einzigen Nachfragequelle.
Ausbau der additiven Fertigung und pulverbasierten Produktion
Die additive Fertigung erweitert den Markt für Hochentropie-Legierungen, indem sie die Herstellung von Komponenten mit Geometrien ermöglicht, die durch Gießen schwer zu erreichen sind. Forscher, die von der Japan Science and Technology Agency unterstützt werden, berichteten im März 2025, dass eine 3D-gedruckte Ti-Zr-Nb-Mo-Ta-Legierung eine Zellgrenzstruktur entwickelte, die die Festigkeit durch schnelle Erstarrung verbesserte. Dieser Befund ist bedeutsam, weil die Verarbeitung nützliche Mikrostrukturen erzeugen kann, anstatt lediglich die Eigenschaften von Gussmaterial zu replizieren. Das EWI Additive Manufacturing Consortium nahm die Entwicklung von Prozessparametern für die AlCoCrFeNiCu-Legierung in seine Forschungsagenda 2025 auf. Luft- und Raumfahrtpulverlieferanten müssen anspruchsvolle Rückverfolgbarkeits- und Qualitätsanforderungen erfüllen, einschließlich AS9100-basierter Qualitätssysteme, wo anwendbar. Diese Anforderungen erhöhen die Markteintrittsbarrieren, begünstigen aber auch Hersteller, die Pulvermorphologie, Chemie und Chargendokumentation kontrollieren können.
Halbleiter- und Sputtertarget-Anwendungen
Halbleiteranwendungen bieten dem Markt für Hochentropie-Legierungen einen Weg mit kürzeren Qualifikationszyklen als bei strukturellen Luft- und Raumfahrtprogrammen. Sputtertargets mit mehreren Hauptelementen können Dünnschichtzusammensetzungen unterstützen, die von Einzel- oder Binärtargets nicht verfügbar sind. Materion meldete für das Gesamtjahr 2025 einen Nettoumsatz von 1,79 Milliarden USD und baute seine Position im Bereich Halbleitermaterialien in Südkorea durch seine Tantal-Fertigungsanlagen aus. Eine Studie des U.S. Army Research Laboratory vom März 2026 ergab, dass HfNbTaTi- und HfNbTaTiV-Zusammensetzungen nach der Wärmebehandlung homogene, porenfreie Einphasenstrukturen bildeten, ein Befund, der für die Leistung von Sputtertargets relevant ist. Fortschrittliche Halbleiterknoten erfordern Barriere- und Funktionsschichten mit eng kontrollierter Chemie. Dieser Kanal kann daher die Nachfrage über Genehmigungspläne für Flugzeugzellen hinaus diversifizieren und eine höherwertige Pulver- und Targetversorgung unterstützen.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Legierungselemente und feuerfeste Ausgangsmaterialien | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Langwierige Qualifikations- und Zertifizierungszyklen | -1.2% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Begrenzte Standardisierung von Pulvermorphologie und -zusammensetzung | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Legierungselemente und feuerfeste Ausgangsmaterialien
Die Kosten für feuerfeste Ausgangsmaterialien bleiben die unmittelbarste kommerzielle Einschränkung für den Markt für Hochentropie-Legierungen. Wolfram, Niob, Tantal, Rhenium und Hafnium werden aus einer begrenzten Anzahl von Minen und Verarbeitungsanlagen bezogen. Sandvik erklärte in seinem Jahresbericht 2025, dass die Wolframknappheit die Nachfrage und die Preise im Laufe des Jahres erhöhte und dass tarifbedingte Auswirkungen Preisanpassungen erforderlich machten[2]. Eine Mehrprinzipalelement-Zusammensetzung erfordert mehrere Eingaben mit kontrollierter Reinheit, sodass eine Bewegung bei einem Eingabematerial die Gesamtlegierungskosten stärker beeinflussen kann als bei einfacheren Legierungssystemen. Chinas Politikplan für 2025 bis 2026 erkennt den Bedarf an Recycling und angebotsseitiger Unterstützung bei Nichteisenmetallen an. Hersteller mit langfristigen Lieferverträgen oder internen Verarbeitungskapazitäten sind daher besser positioniert, um Margen zu schützen und Kundendurchlaufzeiten einzuhalten.
Langwierige Qualifikations- und Zertifizierungszyklen
Qualifikationszeiträume begrenzen die Geschwindigkeit, mit der vielversprechende Zusammensetzungen im Markt für Hochentropie-Legierungen zur kommerziellen Nutzung gelangen. Luft- und Raumfahrt- sowie Nuklearkunden benötigen Daten zu Kriechen, Ermüdung, Bruchzähigkeit, Korrosion und Langzeitbetrieb, bevor sie ein neues Material akzeptieren. AS9100-Praktiken und Luft- und Raumfahrtmaterialspezifikationen (AMS) können jahrelange Belege erfordern, während die ASME-Abschnitt-III-Anforderungen für den Nuklearbetrieb umfangreiche Langzeittestdaten verlangen. VDM Metals erhielt im Oktober 2025 einen ASME Code Case für VDM Alloy 699 XA nach einem mehrjährigen Testprozess, was den erforderlichen Aufwand für eine formelle Materialgenehmigung verdeutlicht. Bestehende Lieferanten können qualifizierte Legierungsplattformen oft leichter erweitern als Neueinsteiger, was ihre Position in regulierten Anwendungen stärkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Legierungstyp:
Feuerfeste Qualitäten gewinnen an Dynamik gegenüber der Dominanz von ÜbergangsmetallenÜbergangsmetalllegierungen machen im Jahr 2026 47,14% des Marktanteils für Hochentropie-Legierungen aus, unterstützt durch etablierte Verarbeitungsrouten wie Gießen, Pulvermetallurgie und additive Fertigung. Ihre Zusammensetzungsbibliotheken umfassen die CoCrFeMnNi-Familie und verwandte Varianten, die von einer breiteren Basis an Forschungs- und Verarbeitungswissen profitieren. Dies unterstützt die Verwendung in Strukturteilen, Funktionsbeschichtungen und Sputtertargets. Die Bandbreite der Anwendungen ermöglicht es Lieferanten, Luft- und Raumfahrt-, Elektronik- und industrielle Werkzeugkunden von verwandten Legierungsplattformen aus zu bedienen. Leichtgewichtige Legierungen auf Basis von Aluminium, Magnesium oder Titan gewinnen ebenfalls an Aufmerksamkeit, wo sowohl Gewichtsreduzierung als auch Hitzebeständigkeit erforderlich sind. Eine Übersicht aus dem Jahr 2025 in cMat dokumentierte die Struktur, Eigenschaften und Anwendungen von leichtgewichtigen Hochentropie-Legierungen. Qualitäten mit Edelmetall- und Seltenerdanteilen bleiben spezialisierter, da ihre Rohstoffkosten eine breite Akzeptanz einschränken. Diese Qualitäten sind hauptsächlich für katalytische und magnetische Anwendungen relevant, bei denen ihre Leistung höhere Materialkosten rechtfertigt.
Feuerfeste Legierungen werden voraussichtlich bis 2032 mit einer CAGR von 10,89% wachsen, der höchsten Rate innerhalb des Legierungstypsegments. Die Marktgröße für Hochentropie-Legierungen bei feuerfesten Legierungen wird durch Forschungsprogramme im Zusammenhang mit Verteidigungs-, Energie- und Luft- und Raumfahrtanwendungen unterstützt. Das U.S. Army Research Laboratory bewertete 15 feuerfeste Zusammensetzungen und identifizierte HfNbTaTi und HfNbTaTiV als vielversprechende Einphasenkandidaten für die skalierte Produktion. Die ULTERA-Datenbank hatte bis Mai 2025 mehr als 12.540 manuell extrahierte experimentelle Datenpunkte über mehr als 4.270 Zusammensetzungen, was den Zugang zu Screening-Daten für diese Legierungen verbessert. Bessere Daten können den experimentellen Aufwand vor dem gezielten physischen Testen reduzieren. Eine Übersicht aus dem Jahr 2025 berichtete, dass kubisch-raumzentrierte feuerfeste Zusammensetzungen die Hochtemperaturleistung von Nickelbasis-Superlegierungen oberhalb von 1.200°C übertreffen können. Ihre Einführung bleibt abhängig von der Kontrolle der Ausgangsmaterialkosten, der Herstellbarkeit und der Qualifikationsnachweise.



Nach Herstellungsverfahren:
Additive Fertigung fordert die Vorherrschaft des Gießens herausGießen und Erstarrung machten im Jahr 2026 35,56% des Anteils am Herstellungsverfahren aus. Das Verfahren bleibt für die Großserienproduktion von Übergangsmetallzusammensetzungen mit handhabbaren Schmelzbereichen und etablierter Prozesskontrolle attraktiv. Die Pulvermetallurgie unterstützt die Nettformfertigung und feine Mikrostrukturen, die das Gießen möglicherweise nicht erreicht. Die Initiative der Neuen Energie- und Industrietechnologie-Entwicklungsorganisation (NEDO) für Flugzeugmotormaterialien unterstützt die Hochdurchsatz-Legierungsentwicklung und automatisierte Bewertung, was auch das Produktionswissen für pulverbasierte Routen verbessern kann. Die Dünnschichtabscheidung wird in Sputtertarget- und Sensorbeschichtungsanwendungen eingesetzt, bei denen eine gleichmäßige Filmchemie wichtig ist. Weitere Routen umfassen Sprühformen, mechanisches Legieren und elektrochemische Ansätze, die eingesetzt werden, wenn die Schmelzverarbeitung ungeeignet ist. Zusammen bieten diese Routen der Hochentropie-Legierungsbranche mehrere Verarbeitungsoptionen für Zusammensetzungen, die sich erheblich in Schmelztemperatur und Reaktivität unterscheiden. Die Wahl des Verfahrens wird bei der Bestimmung der Materialleistung und der Kosten genauso wichtig wie die Legierungszusammensetzung.
Die additive Fertigung wird voraussichtlich bis 2032 mit einer CAGR von 11,32% wachsen. Diese Methode reproduziert nicht nur Gusseigenschaften, da ihre schnelle Abkühlung die Elementverteilung, Phasenbildung und Versetzungsstruktur beeinflussen kann. Von der Japan Science and Technology Agency unterstützte Arbeiten an einer 3D-gedruckten Ti-Zr-Nb-Mo-Ta-Legierung zeigten, dass Zellgrenzmerkmale die Festigkeit verbessern können. NEDO hat sechs Konsortiumsprojekte in Japan finanziert, um fortschrittliche metallische additive Fertigungssysteme zu entwickeln, die Pulverproduktion, Formgebung und Qualitätssicherung integrieren. Dieser integrierte Ansatz kann die Zuverlässigkeit inländischer Lieferketten für kritische Anwendungen verbessern. AS9100- und National Aerospace and Defense Contractors Accreditation Program (NADCAP)-Anforderungen bleiben wichtige Compliance-Faktoren für Luft- und Raumfahrtkomponenten, die durch additive Methoden hergestellt werden. Der Markt für Hochentropie-Legierungen wird Unternehmen bevorzugen, die eine wiederholbare Prozesskontrolle über aufeinanderfolgende Bauten und Pulverchargen nachweisen können. Die additive Fertigung wird daher wahrscheinlich am direktesten mit dem Gießen bei komplexen, geringvolumigen, hochwertigen Teilen konkurrieren, anstatt bei Standardformen.
Nach Anwendung:
Anwendungen in extremen Umgebungen bewegen sich in Richtung missionskritischer NutzungStrukturkomponenten machten im Jahr 2026 41,37% der Anwendungsnachfrage aus. Ihr Anteil an Hochentropie-Legierungen spiegelt die Nachfrage aus Luft- und Raumfahrtstrukturen, industriellen Werkzeugen und Verteidigungsausrüstung wider. Diese Anwendungen erfordern eine Kombination aus Festigkeit, Duktilität, Ermüdungsbeständigkeit und Hochtemperaturstabilität. Funktionale Anwendungen umfassen magnetische, thermoelektrische und katalytische Rollen, bei denen die Zusammensetzungsabstimmung nützliche Eigenschaftskombinationen ergeben kann. Im Juni 2025 berichtete die Universität Nagoya über einen mesoporösen Einkristall-Mehrprinzipalelement-Katalysator mit dem 2,9-fachen der Methanolzersetzungsleistung von Platin und 93% Retention nach 2.500 Zyklen. Beschichtungen und Oberflächenbehandlungen verwenden ebenfalls Hochentropiezusammensetzungen zur Verbesserung der Oxidationsbeständigkeit. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass HVOF-gespritzte FeCoNiCrAl-Haftschichten nach 150 Stunden bei 1.150°C eine bessere Oxidationsbeständigkeit als Standard-MCrAlX-Beschichtungen aufwiesen. Diese Beispiele geben Herstellern ein Portfolio, das über tragende Teile hinausgeht.
Anwendungen in extremen Umgebungen werden voraussichtlich bis 2032 mit einer CAGR von 11,63% wachsen. Diese Expansion verbindet die Materialentwicklung mit fortschrittlichen Nuklearsystemen, Hochtemperatur-Kraftzyklen, wiederverwendbaren Raketentriebwerken und Hyperschallfahrzeugen. Das Idaho National Laboratory hat vorläufige Ergebnisse zu Basislegierungen, die im Labor hergestellt wurden, und zur Lichtbogen-Draht-additiven Fertigung für fortschrittliche ultra-superkritische Dampfanwendungen berichtet. Ein separater DOE-Datensatz umfasst schnelle Bayes'sche Legierungsdesigns, die mittels Lichtbogen-Draht-additiver Fertigung hergestellt wurden. Metalysis entwickelt feuerfestes Legierungspulver für ein von der Europäischen Weltraumorganisation (ESA) gefördertes Skyrora-Raumantriebsprojekt und bringt HEA-bezogene Materialien in die Entwicklung wiederverwendbarer Raketentriebwerke ein. Der Markt für Hochentropie-Legierungen profitiert, wenn diese Nachfragekanäle unabhängig voneinander voranschreiten, da eine Verlangsamung in einem Endverwendungsbereich nicht alle fortschrittlichen Materialbedürfnisse beseitigt. Jeder Kanal erfordert jedoch weiterhin komponentenspezifische Tests vor dem breiten Einsatz. Lieferanten mit Leistungsdaten über thermische, Korrosions- und mechanische Bedingungen werden innerhalb dieser Anwendungsgruppe besser positioniert sein.
Nach Endverbraucherbranche:
Energie und Strom entwickeln sich zu einem WachstumskatalysatorLuft- und Raumfahrt sowie Verteidigung machten im Jahr 2026 42,78% der Endverbrauchernachfrage aus. Lange Qualifikationszyklen können Materialien nach der Genehmigung in Programme einschließen und eine dauerhafte Nachfrage nach spezialisierten Legierungsformen unterstützen. Kommerzielle Luft- und Raumfahrtrückstände fördern auch die Entwicklung von Materialien für Triebwerkssysteme mit höheren Temperaturen. ATI meldete für das Geschäftsjahr 2025 einen Umsatz von 4,6 Milliarden USD, wobei Luft- und Raumfahrt sowie Verteidigung 68% des Umsatzes ausmachten. Im Juni 2025 nahm ATI eine Titanlegierungsblech-Anlage in South Carolina im Rahmen einer mehrjährigen Vereinbarung mit Airbus in Betrieb. Die Hochentropie-Legierungsbranche schöpft aus demselben Bedarf an technisch anspruchsvollen Legierungsformen, obwohl die Materialqualifikation zusammensetzungsspezifisch bleibt. Industrielle Werkzeuge, Halbleiter, Automobil, chemische Verarbeitung und Elektronik bieten zusätzliche Nachfragekanäle. Sputtertargets und Werkzeugbeschichtungen gehören zu den kommerziell etablierteren Anwendungen außerhalb der Luft- und Raumfahrt sowie Verteidigung.
Energie und Strom wird voraussichtlich bis 2032 mit einer CAGR von 11,89% wachsen, der stärksten Rate unter den Endverbrauchergruppen. Hochentropie-Legierungen können Korrosions- und Oxidationsherausforderungen in ultra-superkritischen Dampfzyklen, Salzschmelzensystemen und solarthermischen Empfängern begegnen. Fortschrittliche Dampfsysteme können bei 650°C bis 700°C unter aggressiven chemischen Bedingungen betrieben werden, wo konventionelle Materialgrenzen Effizienz und Betriebsdauer beeinflussen können. Nuklearmodernisierungsprogramme in den Vereinigten Staaten, Frankreich, Südkorea und Japan bewerten auch Materialien, die Strahlung, Kriechen und korrosiven Umgebungen standhalten können. Eine Studie aus dem Journal of Alloys and Compounds von 2025 ergab, dass High Velocity Oxy-Fuel (HVOF)- und Kaltspray-HEA-Beschichtungen ein verbessertes Korrosionsverhalten in aggressiven Umgebungen zeigten. Chemische und petrochemische Betreiber können auch von korrosionsbeständigeren Oberflächen in chlorid- und schwefelhaltigen Strömen profitieren. Die Marktgröße für Hochentropie-Legierungen bei Energieanwendungen wird davon abhängen, ob Testdaten in anerkannte Designcodes übersetzt werden können. Die lange Betriebsdauer von Energieanlagen macht nachgewiesene Zuverlässigkeit wichtiger als frühe Laborleistung.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 36,33% des Marktanteils für Hochentropie-Legierungen aus und wird bis 2032 voraussichtlich mit einer CAGR von 11,44% wachsen. China hat materialbezogene Unterstützung in Politikmaßnahmen für Nichteisenmetalle aufgenommen, die Versorgungsstabilität, Recycling und inländische Kapazitäten abdecken. Japans NEDO-Programm zielt darauf ab, mindestens zwei leichte, hitzebeständige Legierungskandidaten zu kommerzialisieren und durch automatisierte Forschungssysteme 20.000 experimentelle Datensätze pro Jahr zu produzieren. Südkoreanische Forscher überprüften im Jahr 2025 Pulvermetallurgierouten für CoCrFeMnNi-Legierungen, einschließlich Korngrenz- und Dispersionsverfestigungsansätze. Die Region kombiniert Forschungskapazität mit Halbleiterfertigung, Luft- und Raumfahrtaktivitäten und relativ direktem Zugang zu bestimmten Seltenerdelement- und feuerfesten Metalllieferketten. Diese Kombination unterstützt sowohl die Komponentenproduktion als auch die Nachfrage nach Sputtertargets, Beschichtungen und Hochtemperaturmaterialien. Der Markt für Hochentropie-Legierungen in der Region profitiert auch von einer breiten Basis an Metallverarbeitungskapazitäten, obwohl Materialqualitätsstandards und Exportkontrollen Versorgungsentscheidungen beeinflussen können.
Nordamerika
Nordamerika verfügt über eine breite Basis an verteidigungsfinanzierten Forschungs-, Pulverentwicklungs- und Fortschrittsmaterialkunden. Im August 2025 erhielt Radical AI einen AFWERX Direct-to-Phase-II-Vertrag über 1,2 Millionen USD für KI-gestützte Zusammensetzungsentdeckung für hyperschall-thermomechanische Anwendungen. Projekt Helios soll Lichtbogenstrahl- und gekoppelte Lasertestkapazitäten zwischen Laborscreening und den größten staatlichen Testanlagen bereitstellen. 6K Additive meldete einen Börsengang und eine Finanzierung über 31,4 Millionen USD, die eine Kapazitätssteigerung von 200 Tonnen auf 1.000 Tonnen pro Jahr in seiner Anlage in Pennsylvania unterstützt. Materion meldete 2025 einen Umsatz von 1,79 Milliarden USD und liefert fortschrittliche Materialien für verteidigungsbezogene Anwendungen, was die Breite der Nachfrage nach Spezialmaterialien in der Region verdeutlicht. Regulatorische Anforderungen, einschließlich AS9100, Luft- und Raumfahrtmaterialspezifikationen (AMS) und Verteidigungsqualifikationsstandards, schaffen hohe Markteintrittsbarrieren. Diese Anforderungen können den Markteintritt verlangsamen, schützen aber auch Lieferanten, die etablierte Qualitätssysteme und Kundengenehmigungen vorweisen können.
Europa, Südamerika sowie Naher Osten und Afrika
Europa baut einen institutionellen Rahmen für fortschrittliche Materialien auf, während Südamerika, der Nahe Osten und Afrika sich in einem früheren Entwicklungsstadium befinden. Die Europäische Kommission hat Interessenträger zu einem Gesetz über fortschrittliche Materialien konsultiert, das Zertifizierungswege, Produktionskapazität und Versorgungsresilienz verbessern soll. Diese regulatorische Ausrichtung kann europäischen Herstellern helfen, größere lokale Kapazitäten in feuerfesten und Spezialmaterialien zu entwickeln. Metalysis hat feuerfestes Pulver für ein von der Europäischen Weltraumorganisation (ESA) unterstütztes Raumantriebsprogramm geliefert und damit einen europäischen Weg in anspruchsvolle Luft- und Raumfahrtanwendungen demonstriert. Die südamerikanische Aktivität ist hauptsächlich mit akademischer Forschung und der Mineralbasis der Region verbunden, einschließlich Niob- und Seltenerderessourcen. Die Aktivität im Nahen Osten und in Afrika ist enger mit korrosionsbeständigen Beschichtungen für chemische und petrochemische Betriebe verbunden. Diese gemischte geografische Gruppe hat Wachstumspotenzial, benötigt jedoch eine skalierbarere Verarbeitungs- und Qualifikationsinfrastruktur, bevor sie die derzeitigen regionalen Marktführer herausfordern kann.
Wettbewerbslandschaft
Marktkonzentration
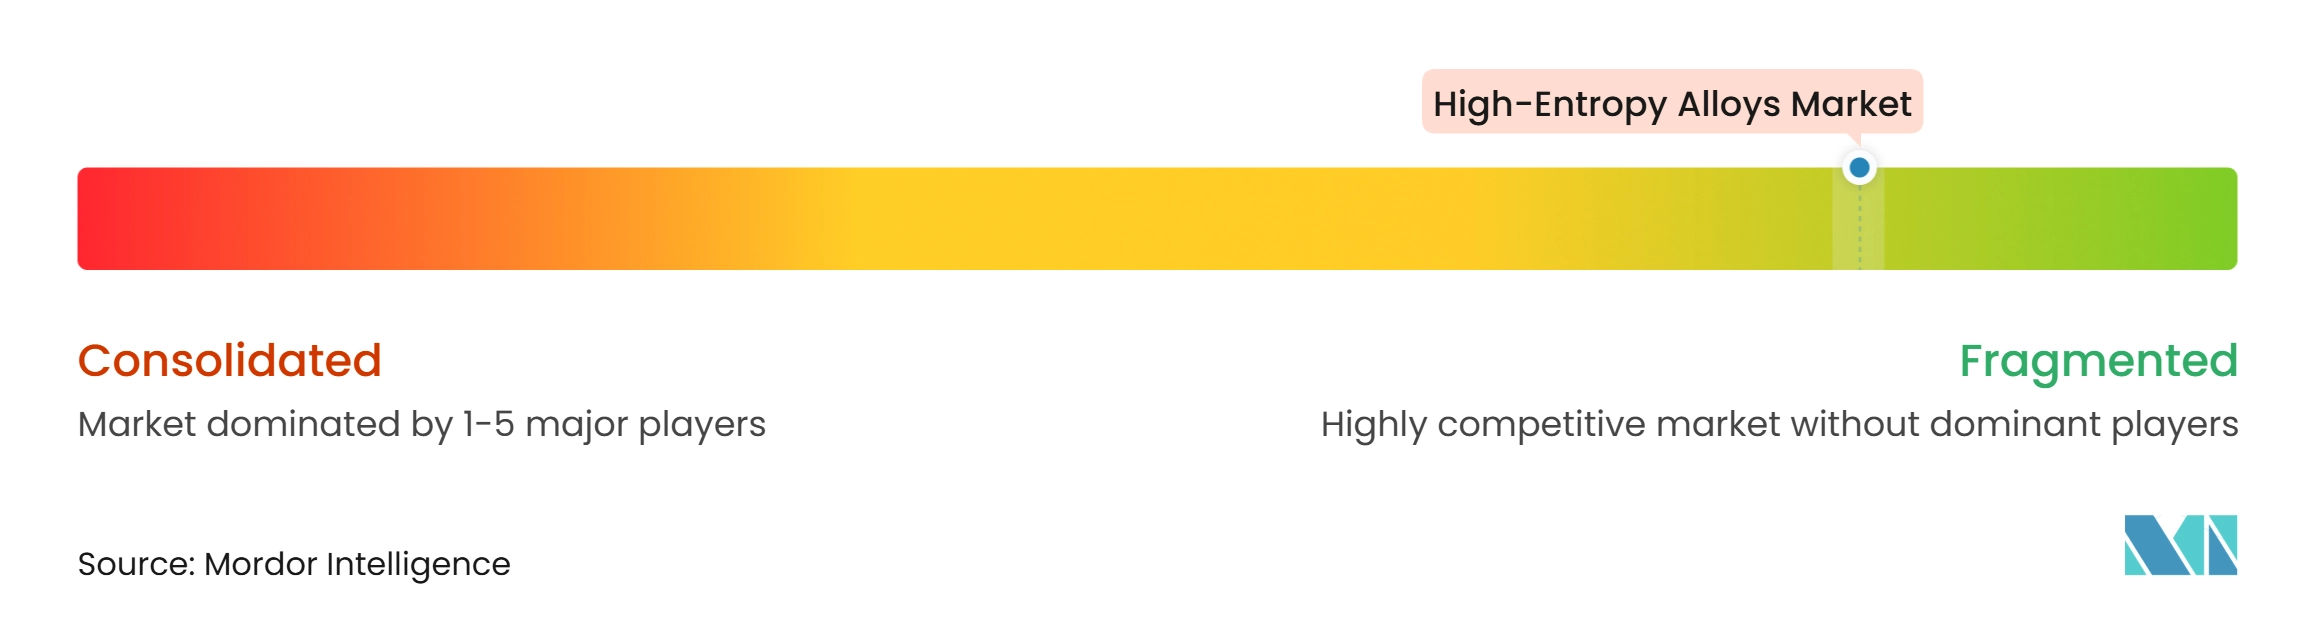
Der Markt für Hochentropie-Legierungen ist fragmentiert, wobei kein einzelner Lieferant identifiziert wurde, der mehr als einen niedrigen zweistelligen Anteil über alle Zusammensetzungen und Produktformen hinweg kontrolliert. Integrierte Speziallegierungslieferanten konkurrieren auf der Grundlage von Portfoliobreite, Kundenbeziehungen und Produktionsumfang. ATI, Aperam und Sandviks Pulveraktivitäten repräsentieren etablierte Kapazitäten bei der Lieferung fortschrittlicher Legierungen. ATI meldete für das Geschäftsjahr 2025 einen Auftragsbestand von 3,7 Milliarden USD, was eine langfristige Nachfragesichtbarkeit anzeigt, die Investitionen in neue Materialkapazitäten unterstützen kann. Feuerfeste Spezialisten wie Plansee, VDM Metals und Höganäs bringen Erfahrung in der Pulvermetallurgie und der Verarbeitung von Metallen mit hohem Schmelzpunkt mit. Sandvik brachte 2025 auch Osprey MAR 55 auf den Markt, eine hochfeste Legierung, die für Schweißbarkeit ausgelegt ist, was die kontinuierliche Produktentwicklung bei Spezialmetallpulver widerspiegelt. Der Wettbewerb basiert daher ebenso sehr auf der Tiefe der Qualifikationen und der Prozessexpertise wie auf dem Produktionsumfang.
Computergestütztes Legierungsdesign wird zu einer wichtigen Wettbewerbsebene im Markt für Hochentropie-Legierungen. QuesTek hat seine Integrated Computational Materials Design (ICMD)-Plattform auf die Entwicklung druckbarer, brennbeständiger Legierungen für kommerzielle Raumfahrtanwendungen angewendet. Im Juni 2025 kündigten Aubert & Duval und QuesTek Arbeiten zur Weiterentwicklung des prädiktiven Legierungsdesigns unter Verwendung der ICMD-Plattform an. Diese Fähigkeiten können die anfängliche Designphase verkürzen, aber die resultierenden Zusammensetzungen erfordern weiterhin die Validierung von Prozessen und Dienstleistungen. Lieferanten mit Pulverkapazität, aber begrenzten Designfähigkeiten, können Lizenzierungs- oder technische Partnerschaften anstreben. Metalysis verwendet einen elektrochemischen Ansatz, der Legierungspulver ohne Schmelzverarbeitung produzieren kann, was nützlich ist, wenn Elemente sehr unterschiedliche Schmelzpunkte haben. Der Markt für Hochentropie-Legierungen wird wahrscheinlich Unternehmen bevorzugen, die proprietäre Pulverrouten mit Designwerkzeugen und anwendungsspezifischen Qualifikationsnachweisen verknüpfen.
Geistiges Eigentum und Zertifizierung prägen auch die Wettbewerbspositionen. Oerlikon Metco erhielt im Juli 2025 ein US-Patent für Hochentropieoxid-Wärmedämmschicht-Deckschichten, die darauf ausgelegt sind, bei hohen Betriebstemperaturen einkristalline Strukturen aufrechtzuerhalten. Das Unternehmen brachte im Juli 2025 auch eine digitale Thermospritzbeschichtungsplattform auf den Markt, die das Prozessmanagement für Beschichtungsoperationen unterstützt. VDM Metals' ASME Code Case demonstriert den Wert von Langzeittests und anerkannten Genehmigungen in Energie- und Chemieanwendungen. Neueinsteiger können neuartige Zusammensetzungen anbieten, stehen aber vor einem anspruchsvollen Weg zur Akzeptanz in Luft- und Raumfahrt-, Nuklear- und Verteidigungsprogrammen. Etablierte Lieferanten haben einen Vorteil, wenn bestehende Materialien, Qualitätssysteme und Kundenbeziehungen auf verwandte Qualitäten ausgedehnt werden können. Spezialisierte Start-ups bleiben relevant, weil sie computergestütztes Design und elektrochemische Prozesse einführen können, die etablierte gießereigeführte Hersteller möglicherweise nicht besitzen. Die Marktführerschaft wird von der Integration von Zusammensetzungsdesign, Pulverkontrolle, geistigem Eigentum und Qualifikationsdurchführung abhängen.
Marktführer in der Hochentropie-Legierungsbranche
-
Sandvik AB
-
Oerlikon Management AG
-
American Elements
-
Plansee SE
-
CRS Holdings, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hochentropie-Legierungen Unternehmen in diesem Bericht
- 6K Inc.
- American Elements
- Aperam S.A.
- ATI
- CRS Holdings, LLC
- HAYNES INTERNATIONAL
- Hitachi, Ltd.
- Höganäs AB
- Materion Corporation
- Metalysis
- Oerlikon Management AG
- Plansee SE
- QuesTek Innovations LLC
- Sandvik AB
- VDM Metals
Neueste Industrielle Entwicklungen in Markt für Hochentropie-Legierungen
- Oktober 2025: Das U.S. Verteidigungsministerium vergab an Kratos Defense einen Vertrag über 68,3 Millionen USD (Projekt Helios) zum Entwurf und Bau eines mittelgroßen Lichtbogenstrahl- und gekoppelten Faserlaser-Hyperschallmaterialtestzentrums. Die Anlage kombiniert einen 20–25-MW-Lichtbogenstrahl mit 200 kW Laserkapazität und adressiert direkt Lücken in der Qualifikationsinfrastruktur für Hochentropie-Legierungen in der US-amerikanischen Verteidigungsindustriebasis.
- Oktober 2025: VDM Metals International GmbH erhielt einen neuen ASME Code Case für VDM Alloy 699 XA im Rahmen des ASME-Normungssystems, der dessen Verwendung im Druckbehälterdesign ermöglicht. Dieser Qualifikationsmeilenstein erforderte umfangreiche mehrjährige Tests und erweiterte den adressierbaren Markt für Hochentropie-Legierungen in der chemischen Verarbeitung und Energieanwendungen.
Globaler Berichtsumfang für den Markt für Hochentropie-Legierungen
Hochentropie-Legierungen (HEAs) sind metallische Werkstoffe, die aus fünf oder mehr Hauptelementen in gleichen oder nahezu gleichen atomaren Anteilen bestehen, typischerweise zwischen 5% und 35% je Element. Im Gegensatz zu herkömmlichen Legierungen, die auf einem einzigen dominanten Basismetall wie Eisen oder Aluminium mit geringen Zusätzen beruhen, verteilen HEAs das Zusammensetzungsgewicht auf mehrere Elemente.
Der Markt für Hochentropie-Legierungen ist nach Legierungstyp, Herstellungsverfahren, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Legierungstyp ist der Markt in Übergangsmetall-Hochentropie-Legierungen, feuerfeste Hochentropie-Legierungen, leichtgewichtige Hochentropie-Legierungen, Edelmetall-Hochentropie-Legierungen, seltenerdhaltige Hochentropie-Legierungen und sonstige segmentiert. Nach Herstellungsverfahren ist der Markt in Gießen und Erstarrung, Pulvermetallurgie, additive Fertigung, Dünnschichtabscheidung und sonstige segmentiert. Nach Anwendung ist der Markt in Strukturkomponenten, funktionale Anwendungen, Beschichtungen und Oberflächenbehandlungen, Anwendungen in extremen Umgebungen und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Luft- und Raumfahrt sowie Verteidigung, Energie und Strom, Industrie und Werkzeugbau, Halbleiter und Elektronik, Automobil und Transport, Chemie und Petrochemie sowie sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Hochentropie-Legierungen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Übergangsmetall-Hochentropie-Legierungen |
| Feuerfeste Hochentropie-Legierungen |
| Leichtgewichtige Hochentropie-Legierungen |
| Edelmetall-Hochentropie-Legierungen |
| Seltenerdhaltige Hochentropie-Legierungen |
| Sonstige |
| Gießen und Erstarrung |
| Pulvermetallurgie |
| Additive Fertigung |
| Dünnschichtabscheidung |
| Sonstige |
| Strukturkomponenten |
| Funktionale Anwendungen |
| Beschichtungen und Oberflächenbehandlungen |
| Anwendungen in extremen Umgebungen |
| Sonstige |
| Luft- und Raumfahrt sowie Verteidigung |
| Energie und Strom |
| Industrie und Werkzeugbau |
| Halbleiter und Elektronik |
| Automobil und Transport |
| Chemie und Petrochemie |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Legierungstyp | Übergangsmetall-Hochentropie-Legierungen | |
| Feuerfeste Hochentropie-Legierungen | ||
| Leichtgewichtige Hochentropie-Legierungen | ||
| Edelmetall-Hochentropie-Legierungen | ||
| Seltenerdhaltige Hochentropie-Legierungen | ||
| Sonstige | ||
| Nach Herstellungsverfahren | Gießen und Erstarrung | |
| Pulvermetallurgie | ||
| Additive Fertigung | ||
| Dünnschichtabscheidung | ||
| Sonstige | ||
| Nach Anwendung | Strukturkomponenten | |
| Funktionale Anwendungen | ||
| Beschichtungen und Oberflächenbehandlungen | ||
| Anwendungen in extremen Umgebungen | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Luft- und Raumfahrt sowie Verteidigung | |
| Energie und Strom | ||
| Industrie und Werkzeugbau | ||
| Halbleiter und Elektronik | ||
| Automobil und Transport | ||
| Chemie und Petrochemie | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Hochentropie-Legierungen?
Die Marktgröße für Hochentropie-Legierungen wurde im Jahr 2026 auf 1,46 Milliarden USD geschätzt und wird voraussichtlich von 1,60 Milliarden USD im Jahr 2027 auf 2,59 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,13% während des Prognosezeitraums (2027–2032).
Welcher Legierungstyp wächst am schnellsten?
Feuerfeste Legierungen werden bis 2032 voraussichtlich mit einer CAGR von 10,89% wachsen, aufgrund der Nachfrage nach Hochtemperatur-Verteidigungs-, Luft- und Raumfahrt- sowie Energieanwendungen.
Warum ist die additive Fertigung für Hochentropie-Legierungen relevant?
Sie wird voraussichtlich mit einer CAGR von 11,32% wachsen und kann komplexe Komponenten mit Mikrostrukturen herstellen, die sich von denen von Gussmaterialien unterscheiden.
Welche Region führt die Nachfrage nach Hochentropie-Legierungen an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 36,33% und wird bis 2032 voraussichtlich mit einer CAGR von 11,44% wachsen.