
Tamaño y Participación del Mercado de Aleaciones de Alta Entropía
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.59 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aleaciones de Alta Entropía por Mordor Intelligence
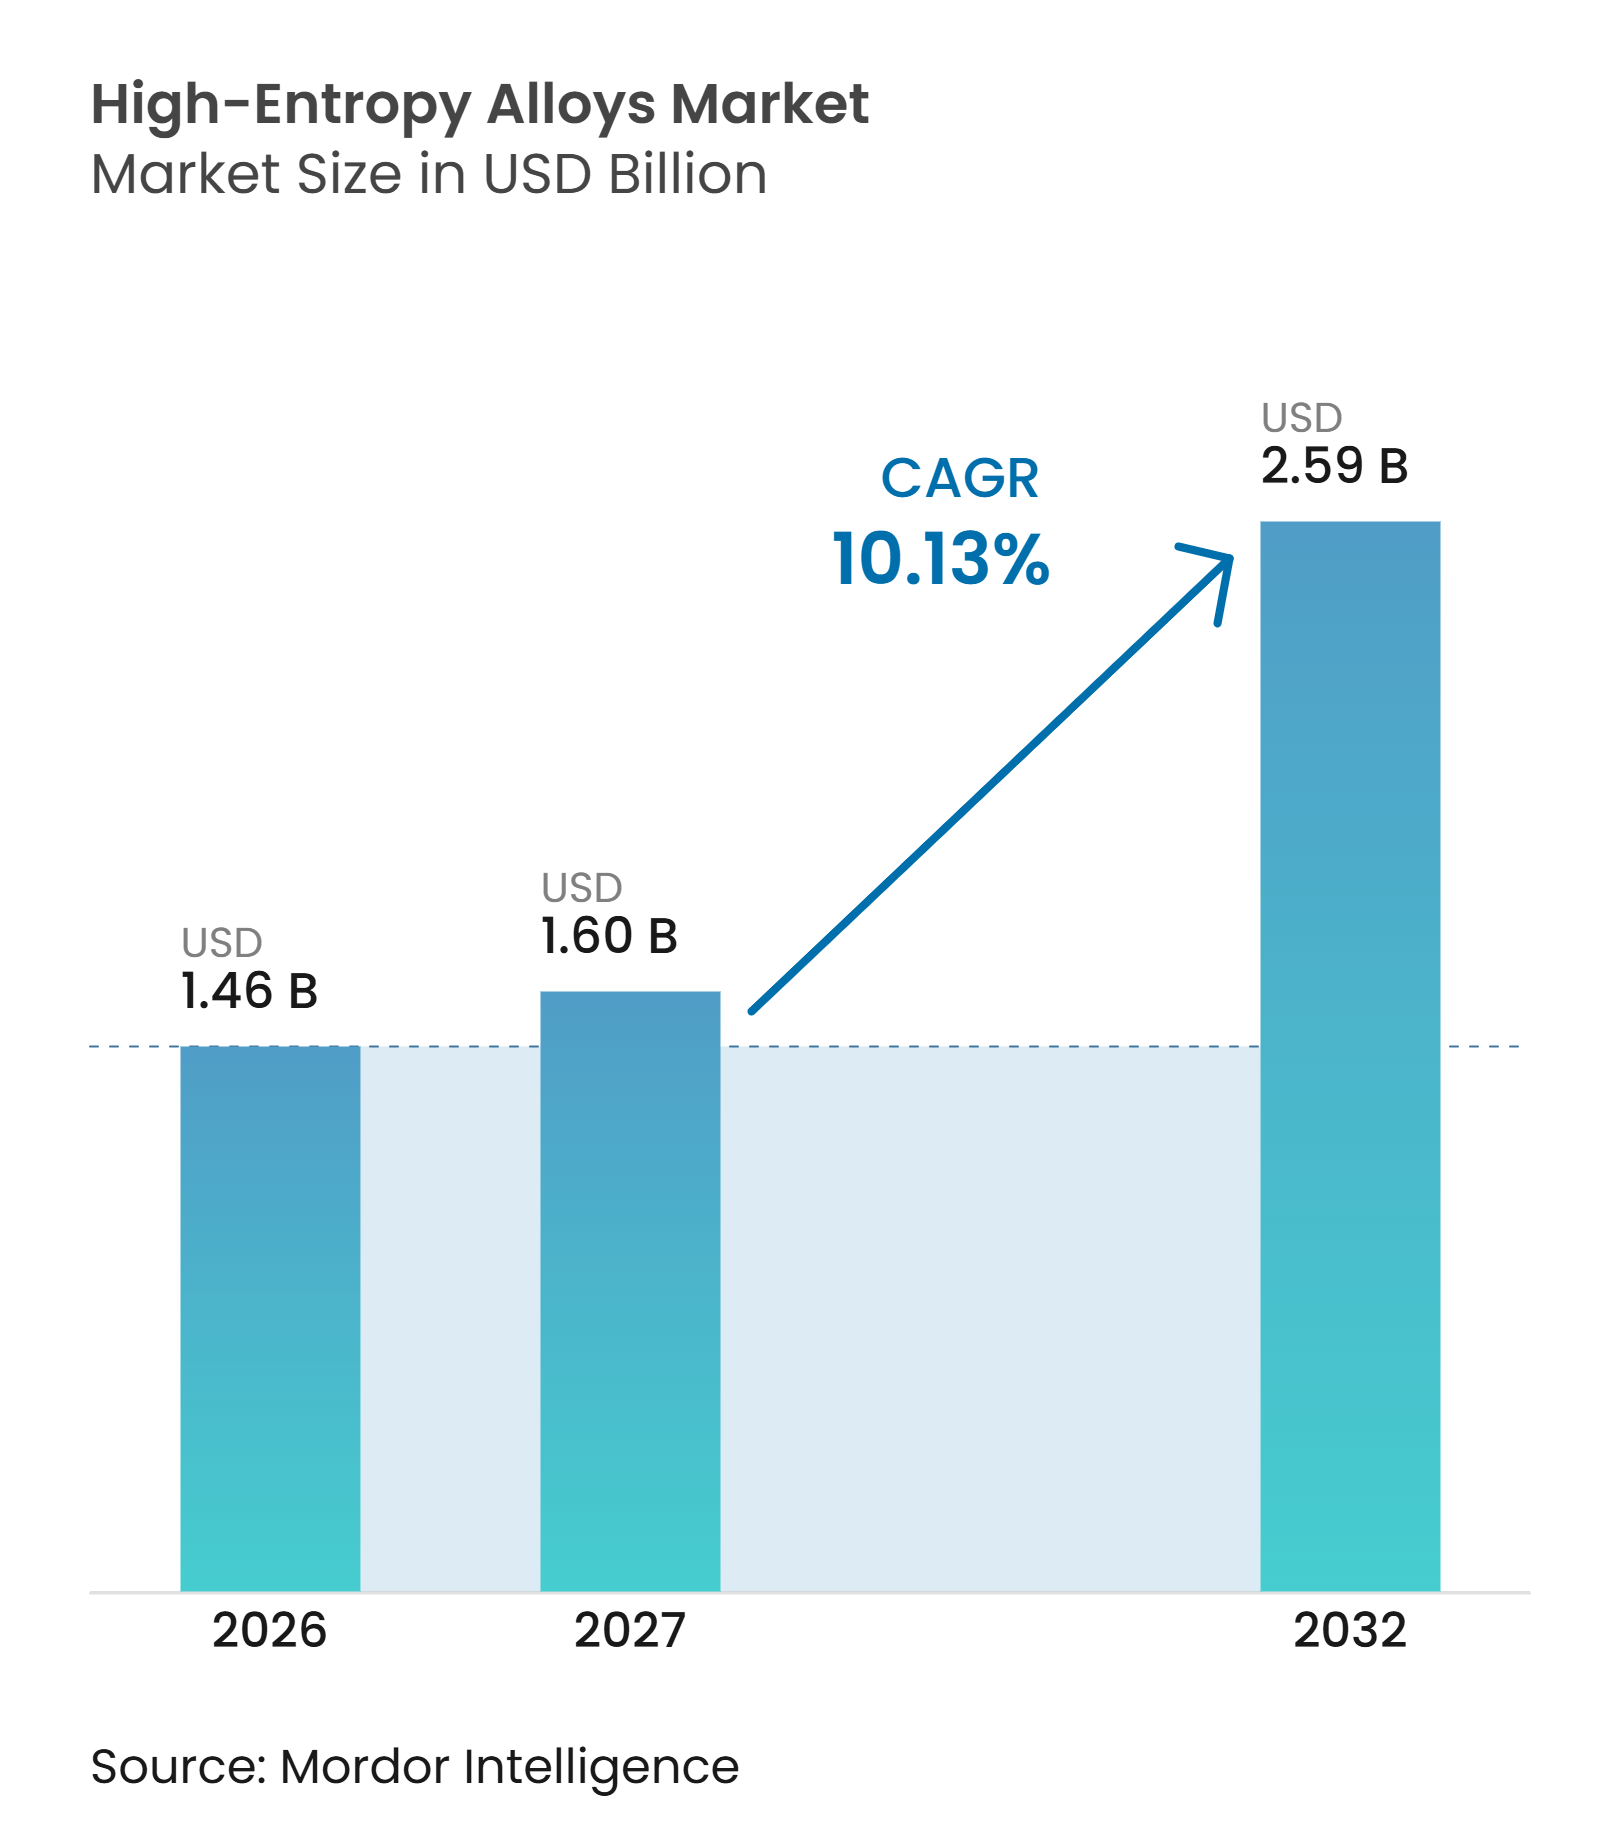
El tamaño del mercado de aleaciones de alta entropía fue valorado en 1,46 mil millones de USD en 2026 y se estima que crecerá desde 1,60 mil millones de USD en 2027 hasta 2,59 mil millones de USD para 2032, a una CAGR del 10,13% durante el período de pronóstico (2027-2032). El mercado de aleaciones de alta entropía está transitando del desarrollo liderado por laboratorios hacia el uso calificado en aplicaciones aeroespaciales, de defensa, energéticas y de semiconductores. La demanda está impulsada por materiales que mantienen su rendimiento bajo calor, corrosión, radiación y carga mecánica repetida. Los programas públicos están mejorando el acceso a pruebas, producción de polvo y datos de aleaciones, acortando el camino desde el diseño de composición hasta la validación. La competencia está cada vez más determinada por la capacidad de un proveedor para combinar la producción de polvo calificado con el diseño computacional y la experiencia en fabricación. La disponibilidad de materias primas y los prolongados ciclos de aprobación siguen siendo restricciones clave en la capacidad del mercado para convertir el interés técnico en ingresos.
Conclusiones Clave del Informe
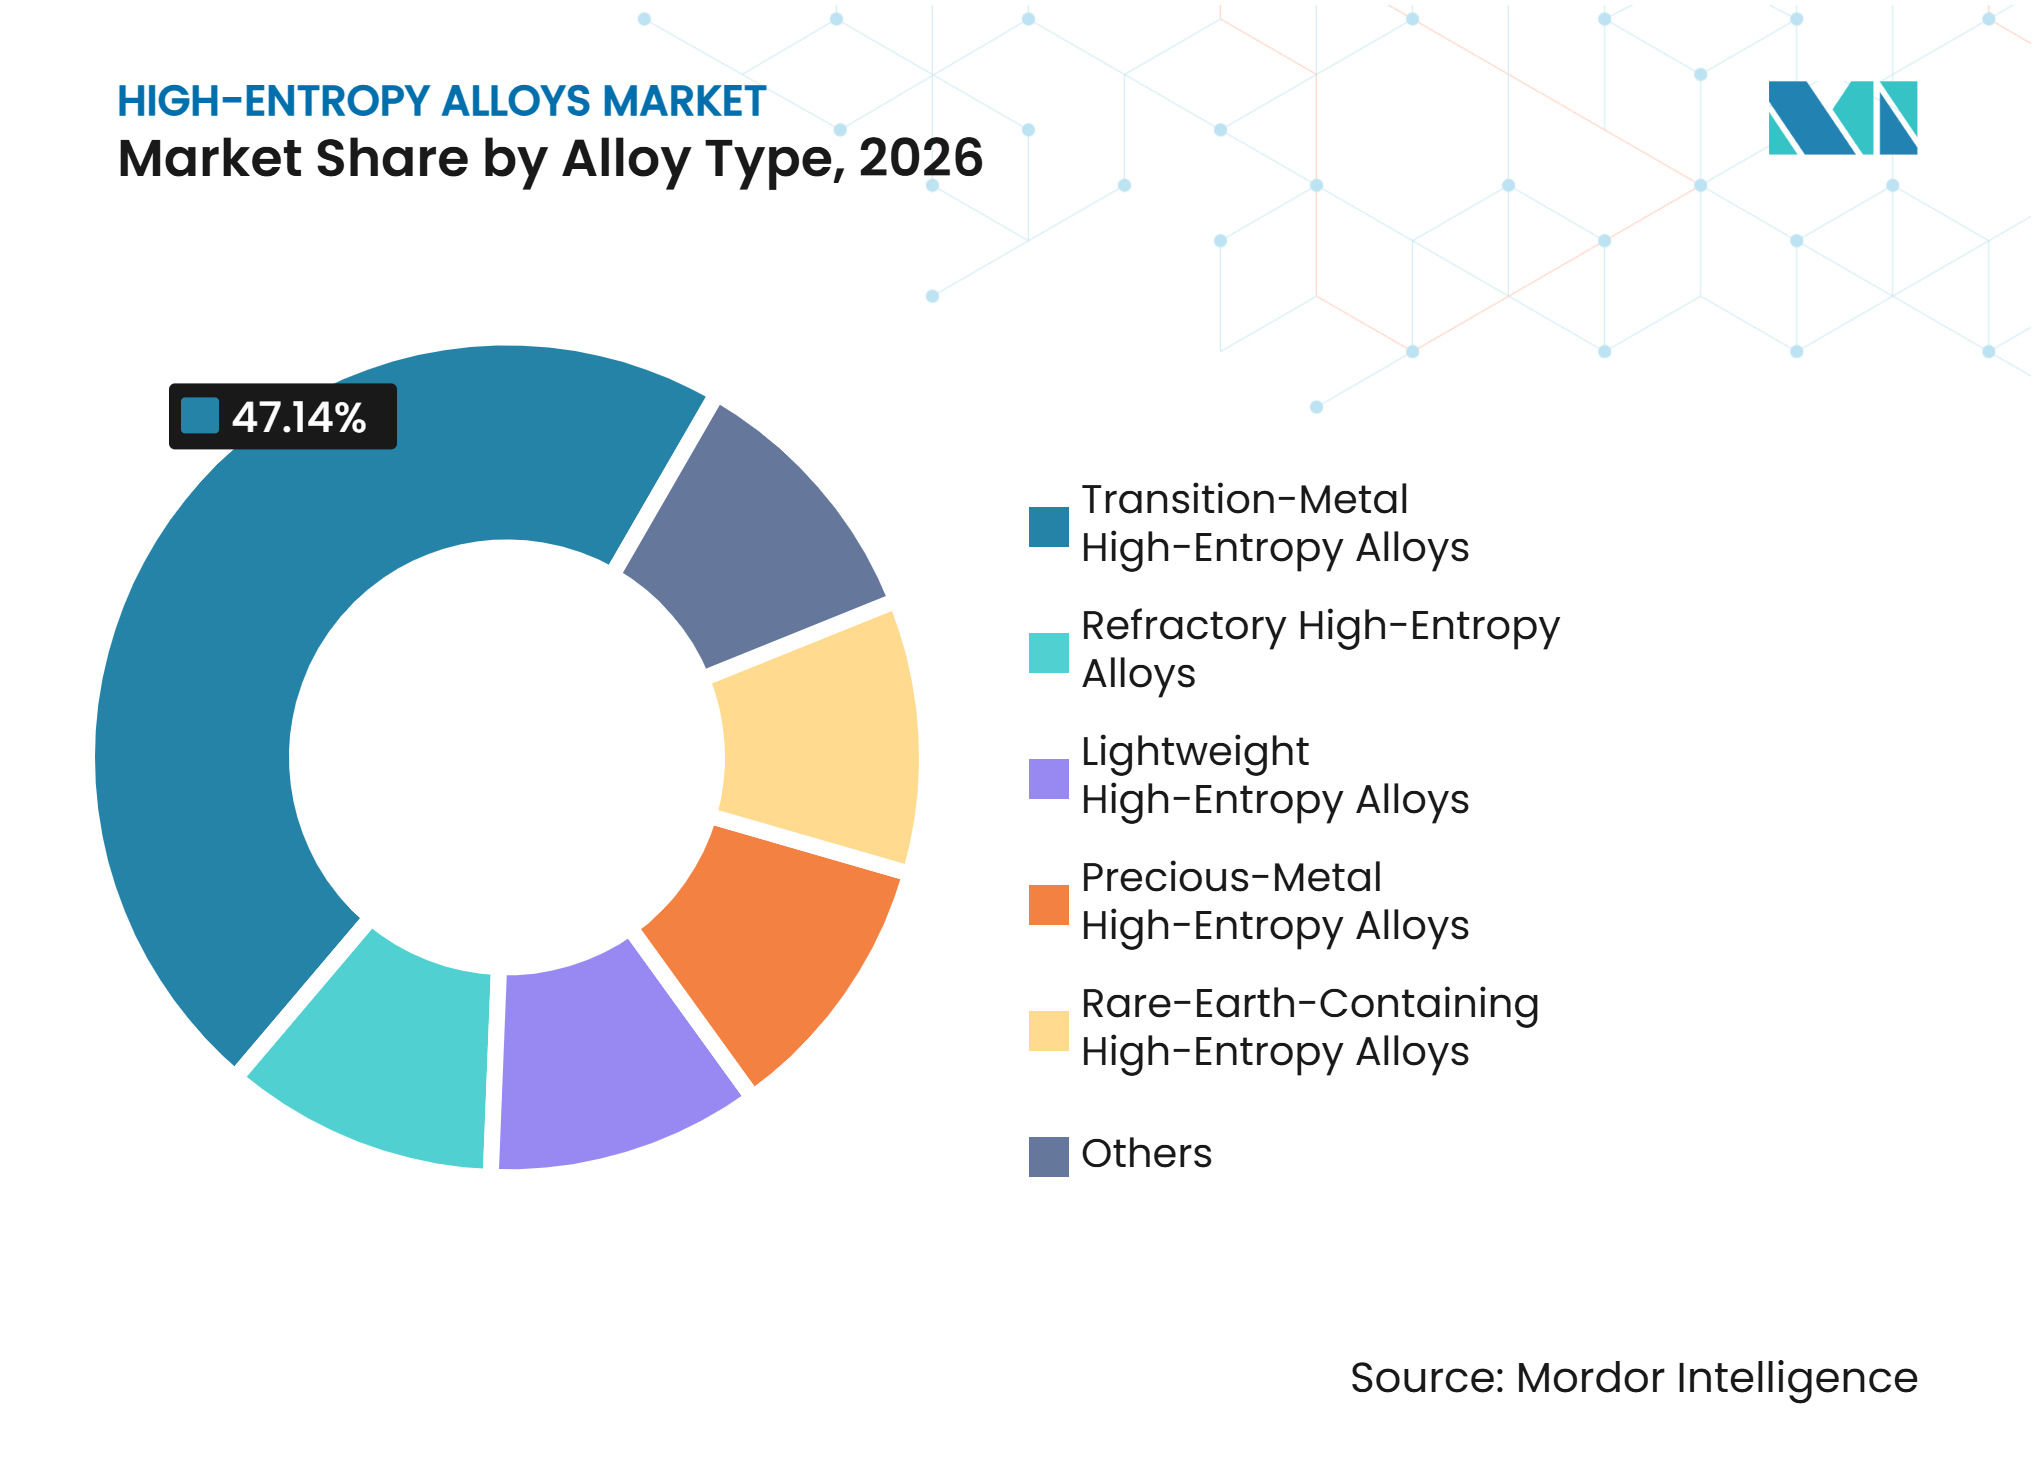
- Por tipo de aleación, las aleaciones de alta entropía de metales de transición representaron el 47,14% de la participación del mercado de aleaciones de alta entropía en 2026, mientras que se prevé que las aleaciones refractarias crezcan a una CAGR del 10,89% hasta 2032.
- Por proceso de fabricación, la fundición y solidificación representó una participación de mercado del 35,56% en 2026, mientras que se prevé que la fabricación aditiva crezca a una CAGR del 11,32% hasta 2032.
- Por aplicación, los componentes estructurales representaron el 41,37% de la participación de mercado en 2026, mientras que se prevé que las aplicaciones en entornos extremos crezcan a una CAGR del 11,63% hasta 2032.
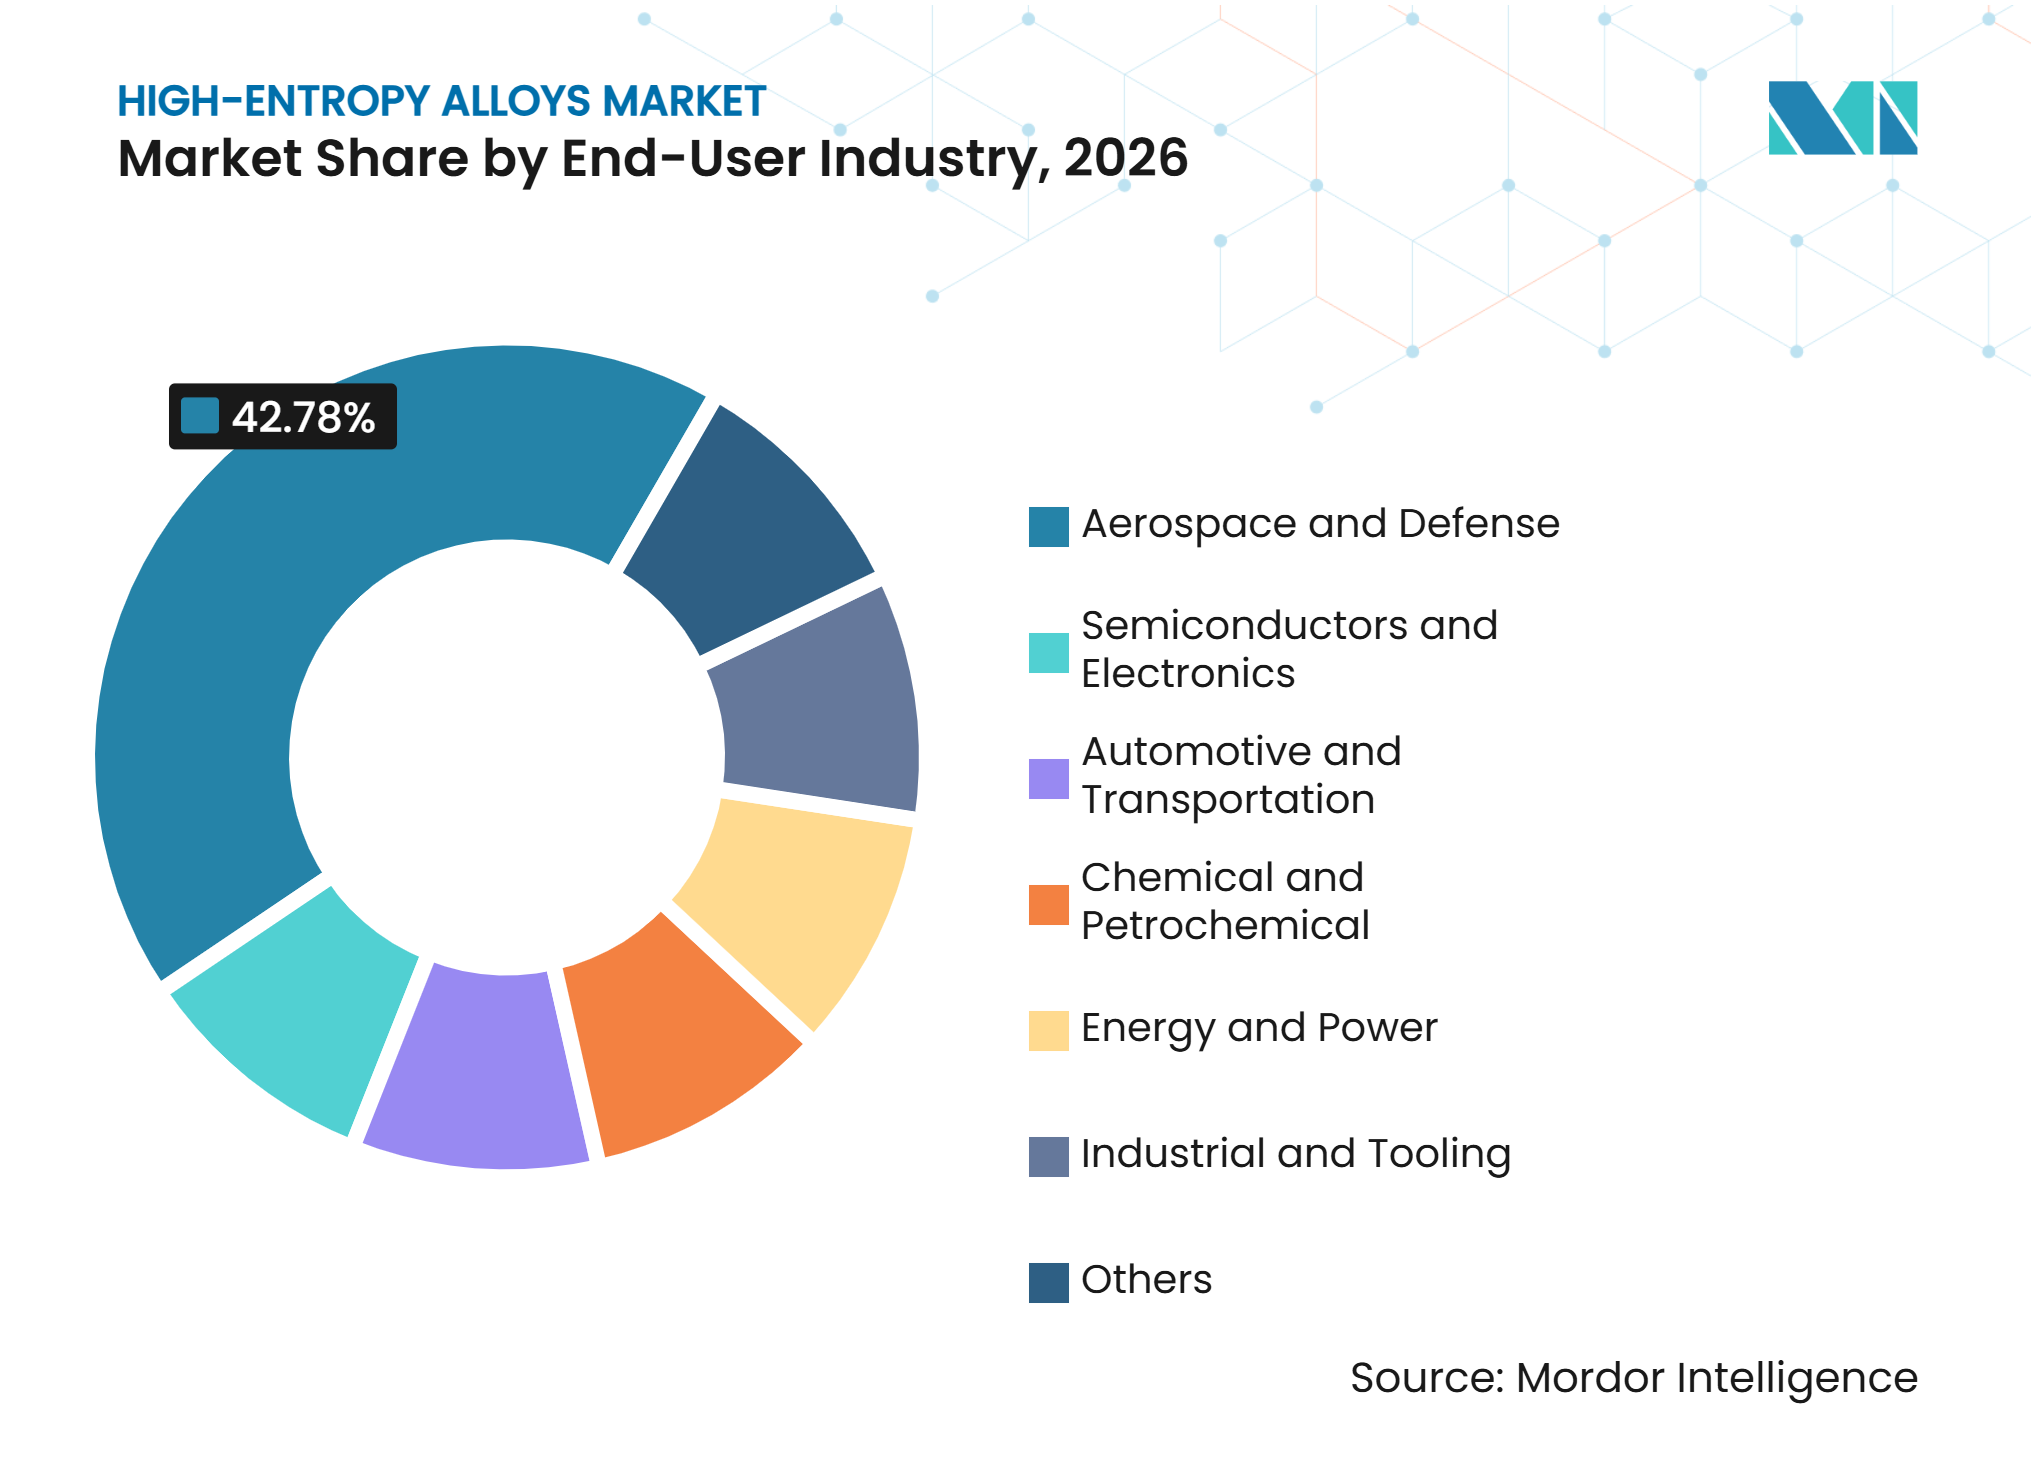
- Por industria de usuario final, el sector aeroespacial y de defensa representó una participación de mercado del 42,78% en 2026, mientras que se prevé que energía y electricidad crezcan a una CAGR del 11,89% hasta 2032.
- Por geografía, Asia-Pacífico representó una participación de mercado del 36,33% en 2026 y se prevé que crezca a una CAGR del 11,44% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Materiales Aeroespaciales y de Defensa para Entornos Extremos | +2.5% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Financiación Gubernamental para Materiales Hipersónicos, Espaciales y de Defensa | +1.8% | América del Norte, Asia-Pacífico, incluidos China, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Expansión de la Fabricación Aditiva y la Producción Basada en Polvo | +2.2% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Aplicaciones de Semiconductores y Blancos de Pulverización Catódica | +1.5% | Núcleo en Asia-Pacífico, con extensión a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Diseño Computacional de Aleaciones y Descubrimiento de Materiales Asistido por IA | +1.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Materiales Aeroespaciales y de Defensa para Entornos Extremos
La necesidad de materiales que operen bajo calor extremo está impulsando la demanda de aleaciones de alta entropía en programas hipersónicos y de propulsión avanzada. Las superaleaciones de níquel convencionales pueden operar cerca de los 1.100°C con refrigeración avanzada, mientras que las superficies de vehículos hipersónicos experimentan cargas térmicas más elevadas y sostenidas. En agosto de 2025, la Universidad de Arizona recibió 5 millones de USD del Ejército de los EE. UU. para desarrollar procesos de fabricación aditiva habilitados por aprendizaje automático para piezas hipersónicas críticas, tras un premio anterior de 3,1 millones de USD para el desarrollo de aleaciones refractarias, con Raytheon apoyando la producción de prototipos[1]. El Departamento de Defensa identifica las aleaciones de alta entropía como una clase de material relevante para la supervivencia de plataformas en entornos extremos. Este respaldo institucional extiende la demanda más allá de la investigación exploratoria y proporciona a los productores un camino más claro para financiar el trabajo de validación. También fortalece la posición de los proveedores que pueden ofrecer calidad de polvo, procesamiento de componentes y datos de prueba trazables.
Financiación Gubernamental para Materiales Hipersónicos, Espaciales y de Defensa
Los programas de prueba y desarrollo financiados por el gobierno están reduciendo las barreras técnicas y financieras para el mercado de aleaciones de alta entropía. Kratos recibió un contrato de 68,3 millones de USD de los EE. UU. en octubre de 2025 para construir el Proyecto Helios, un centro de pruebas de arco de plasma y láser destinado a servir a la base industrial en general. En Japón, el programa de materiales para motores de aeronaves de la Organización para el Desarrollo de Nuevas Energías y Tecnologías Industriales (NEDO) tiene como objetivo al menos dos aleaciones ligeras y resistentes al calor y una producción anual de 20.000 conjuntos de datos experimentales mediante síntesis y análisis automatizados. El Ministerio de Industria y Tecnología de la Información de China incluyó medidas de apoyo a nuevos materiales en su plan de metales no ferrosos 2025-2026, que abarca el reciclaje y las medidas de suministro doméstico para metales especiales. La Comisión Europea también ha solicitado comentarios sobre una Ley de Materiales Avanzados destinada a apoyar la capacidad de producción y la certificación para clases de materiales avanzados. Estos programas crean rutas de adquisición y desarrollo separadas en las principales regiones productoras, reduciendo la dependencia de una única fuente de demanda.
Expansión de la Fabricación Aditiva y la Producción Basada en Polvo
La fabricación aditiva amplía el mercado de aleaciones de alta entropía al permitir la producción de componentes con geometrías difíciles de lograr mediante fundición. Investigadores apoyados por la Agencia Japonesa de Ciencia y Tecnología informaron en marzo de 2025 que una aleación Ti-Zr-Nb-Mo-Ta impresa en 3D desarrolló una estructura de límite de celda que mejoró la resistencia mediante solidificación rápida. Este hallazgo es significativo porque el procesamiento puede crear microestructuras útiles en lugar de simplemente replicar las propiedades del material fundido. El Consorcio de Fabricación Aditiva de EWI incluyó el desarrollo de parámetros de proceso para la aleación AlCoCrFeNiCu en su agenda de investigación de 2025. Los proveedores de polvo aeroespacial deben cumplir con exigentes requisitos de trazabilidad y calidad, incluidos sistemas de calidad basados en AS9100 donde corresponda. Estos requisitos elevan las barreras de entrada, pero también favorecen a los productores que pueden controlar la morfología del polvo, la química y la documentación por lotes.
Aplicaciones de Semiconductores y Blancos de Pulverización Catódica
Las aplicaciones de semiconductores ofrecen al mercado de aleaciones de alta entropía una ruta con ciclos de calificación más cortos que los de los programas aeroespaciales estructurales. Los blancos de pulverización catódica de múltiples elementos principales pueden soportar composiciones de película delgada que no están disponibles en blancos de un solo elemento o binarios. Materion reportó 1,79 mil millones de USD en ventas netas del año completo 2025 y amplió su posición en materiales para semiconductores en Corea del Sur a través de sus activos de fabricación de tántalo. Un estudio del Laboratorio de Investigación del Ejército de los EE. UU. de marzo de 2026 encontró que las composiciones HfNbTaTi y HfNbTaTiV formaron estructuras monofásicas homogéneas de baja porosidad después del tratamiento térmico, un hallazgo relevante para el rendimiento de los blancos de pulverización catódica. Los nodos de semiconductores avanzados requieren películas de barrera y funcionales con química estrictamente controlada. Este canal puede, por tanto, diversificar la demanda más allá de los calendarios de aprobación de estructuras de aeronaves y apoyar el suministro de polvo y blancos de mayor valor.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Elementos de Aleación y Materias Primas Refractarias | -1.8% | Global | Corto plazo (≤ 2 años) |
| Prolongados Ciclos de Calificación y Certificación | -1.2% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Estandarización Limitada de Morfología y Composición de Polvo | -0.8% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Elementos de Aleación y Materias Primas Refractarias
Los costos de las materias primas refractarias siguen siendo la restricción comercial más inmediata para el mercado de aleaciones de alta entropía. El tungsteno, el niobio, el tántalo, el renio y el hafnio se obtienen de un número limitado de minas e instalaciones de procesamiento. Sandvik declaró en su informe anual de 2025 que la escasez de tungsteno aumentó la demanda y los precios durante el año y que los efectos relacionados con los aranceles requirieron ajustes de precios[2]. Una composición de múltiples elementos principales requiere varias entradas de pureza controlada, por lo que un movimiento en una entrada puede afectar el costo total de la aleación de manera más pronunciada que en sistemas de aleación más simples. El plan de política de China para 2025-2026 reconoce la necesidad de reciclaje y apoyo del lado de la oferta en metales no ferrosos. Los productores con acuerdos de suministro a largo plazo o capacidades de procesamiento interno están, por tanto, mejor posicionados para proteger los márgenes y cumplir con los plazos de entrega de los clientes.
Prolongados Ciclos de Calificación y Certificación
Los plazos de calificación limitan la velocidad a la que las composiciones prometedoras alcanzan el uso comercial en el mercado de aleaciones de alta entropía. Los clientes aeroespaciales y nucleares requieren datos sobre fluencia, fatiga, tenacidad a la fractura, corrosión y servicio de larga duración antes de aceptar un nuevo material. Las prácticas AS9100 y las Especificaciones de Materiales Aeroespaciales (AMS) pueden requerir años de evidencia de respaldo, mientras que los requisitos de la Sección III del ASME para servicio nuclear exigen datos de prueba extensos a largo plazo. VDM Metals recibió un Caso de Código ASME para VDM Alloy 699 XA en octubre de 2025 tras un proceso de prueba de varios años, lo que ilustra la inversión necesaria para obtener la aprobación formal del material. Los proveedores existentes a menudo pueden ampliar las plataformas de aleaciones calificadas con mayor facilidad que los nuevos participantes, lo que refuerza su posición en aplicaciones reguladas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Aleación:
Las Calidades Refractarias Ganan Impulso Frente al Dominio de los Metales de TransiciónLas aleaciones de metales de transición representan el 47,14% de la participación del mercado de aleaciones de alta entropía en 2026, respaldadas por rutas de procesamiento establecidas como la fundición, la pulvimetalurgia y la fabricación aditiva. Sus bibliotecas de composición incluyen la familia CoCrFeMnNi y variantes relacionadas, que se benefician de una base más amplia de conocimiento de investigación y procesamiento. Esto apoya el uso en piezas estructurales, recubrimientos funcionales y blancos de pulverización catódica. La variedad de aplicaciones permite a los proveedores atender a clientes aeroespaciales, electrónicos y de herramientas industriales desde plataformas de aleaciones relacionadas. Las aleaciones ligeras que utilizan aluminio, magnesio o titanio también están ganando atención donde se requiere tanto reducción de peso como resistencia al calor. Una revisión de 2025 en cMat documentó la estructura, las propiedades y las aplicaciones de las aleaciones de alta entropía ligeras. Las calidades que contienen metales preciosos y tierras raras siguen siendo más especializadas, ya que sus costos de materias primas limitan la adopción generalizada. Estas calidades son principalmente relevantes para aplicaciones catalíticas y magnéticas, donde su rendimiento justifica un mayor costo del material.
Se prevé que las aleaciones refractarias se expandan a una CAGR del 10,89% hasta 2032, la tasa más alta dentro del segmento de tipo de aleación. El tamaño del mercado de aleaciones de alta entropía para aleaciones refractarias está respaldado por programas de investigación vinculados a aplicaciones de defensa, energía y aeroespaciales. El Laboratorio de Investigación del Ejército de los EE. UU. evaluó 15 composiciones refractarias e identificó HfNbTaTi y HfNbTaTiV como candidatos monofásicos prometedores para la producción a escala. La base de datos ULTERA tenía más de 12.540 puntos de datos experimentales extraídos manualmente en más de 4.270 composiciones para mayo de 2025, mejorando el acceso a datos de cribado para estas aleaciones. Mejores datos pueden reducir el trabajo experimental requerido antes de que comiencen las pruebas físicas específicas. Una revisión de 2025 informó que las composiciones refractarias de estructura cúbica centrada en el cuerpo pueden superar el rendimiento a alta temperatura de las superaleaciones a base de níquel por encima de los 1.200°C. Su adopción sigue dependiendo del control del costo de las materias primas, la manufacturabilidad y la evidencia de calificación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proceso de Fabricación:
La Fabricación Aditiva Desafía la Supremacía de la FundiciónLa fundición y solidificación representó el 35,56% de la participación del proceso de fabricación en 2026. El proceso sigue siendo atractivo para la producción a gran escala de composiciones de metales de transición con rangos de fusión manejables y control de proceso establecido. La pulvimetalurgia apoya la fabricación de forma neta y microestructuras finas que la fundición puede no lograr. La iniciativa de materiales para motores de aeronaves de la Organización para el Desarrollo de Nuevas Energías y Tecnologías Industriales (NEDO) apoya el desarrollo de aleaciones de alto rendimiento y la evaluación automatizada, lo que también puede mejorar el conocimiento de producción necesario para las rutas basadas en polvo. La deposición de película delgada se utiliza en aplicaciones de blancos de pulverización catódica y recubrimientos de sensores donde es importante la química uniforme de la película. Otras rutas incluyen la conformación por pulverización, la aleación mecánica y los enfoques electroquímicos, que se utilizan cuando el procesamiento por fusión no es adecuado. En conjunto, estas rutas ofrecen a la industria de aleaciones de alta entropía varias opciones de procesamiento para composiciones que difieren considerablemente en temperatura de fusión y reactividad. La elección del proceso está adquiriendo tanta importancia como la composición de la aleación para determinar el rendimiento y el costo del material.
Se prevé que la fabricación aditiva crezca a una CAGR del 11,32% hasta 2032. Este método hace más que reproducir las propiedades de fundición, ya que su enfriamiento rápido puede influir en la distribución elemental, la formación de fases y la estructura de dislocaciones. El trabajo apoyado por la Agencia Japonesa de Ciencia y Tecnología sobre una aleación Ti-Zr-Nb-Mo-Ta impresa en 3D demostró que las características de límite de celda pueden mejorar la resistencia. NEDO ha financiado seis proyectos de consorcio en Japón para desarrollar sistemas avanzados de fabricación aditiva de metales que integran la producción de polvo, la conformación y el aseguramiento de la calidad. Este enfoque integrado puede mejorar la fiabilidad de las cadenas de suministro domésticas para aplicaciones críticas. Los requisitos AS9100 y del Programa Nacional de Acreditación de Contratistas Aeroespaciales y de Defensa (NADCAP) siguen siendo factores de cumplimiento importantes para los componentes aeroespaciales producidos por métodos aditivos. El mercado de aleaciones de alta entropía favorecerá a las empresas que puedan demostrar un control de proceso repetible en sucesivas construcciones y lotes de polvo. Por tanto, es probable que la fabricación aditiva compita más directamente con la fundición en piezas complejas, de bajo volumen y alto valor, en lugar de en formas de uso general.
Por Aplicación:
Las Aplicaciones en Entornos Extremos Avanzan Hacia el Uso en Misiones CríticasLos componentes estructurales representaron el 41,37% de la demanda de aplicaciones en 2026. Su participación en aleaciones de alta entropía refleja la demanda de estructuras aeroespaciales, herramientas industriales y equipos de defensa. Estas aplicaciones requieren una combinación de resistencia, ductilidad, resistencia a la fatiga y estabilidad a temperatura elevada. Las aplicaciones funcionales incluyen roles magnéticos, termoeléctricos y catalíticos, donde el ajuste de la composición puede producir combinaciones útiles de propiedades. En junio de 2025, la Universidad de Nagoya informó de un catalizador mesoporoso de monocristal de múltiples elementos principales con 2,9 veces el rendimiento de descomposición de metanol del platino y una retención del 93% después de 2.500 ciclos. Los recubrimientos y tratamientos superficiales también emplean composiciones de alta entropía para mejorar la resistencia a la oxidación. Una investigación publicada en 2025 encontró que los recubrimientos de unión FeCoNiCrAl aplicados por HVOF superaron a los recubrimientos MCrAlX estándar en resistencia a la oxidación a 1.150°C después de 150 horas. Estos ejemplos ofrecen a los productores una cartera que se extiende más allá de las piezas de carga.
Se prevé que las aplicaciones en entornos extremos crezcan a una CAGR del 11,63% hasta 2032. Esta expansión conecta el desarrollo de materiales con sistemas nucleares avanzados, ciclos de potencia a alta temperatura, motores de cohetes reutilizables y vehículos hipersónicos. El Laboratorio Nacional de Idaho ha informado de resultados preliminares sobre aleaciones de referencia producidas en el laboratorio y sobre la fabricación aditiva por arco de alambre para aplicaciones de vapor ultrasupercrítico avanzado. Un registro separado del DOE cubre diseños rápidos de aleaciones bayesianas fabricadas mediante fabricación aditiva por arco de alambre. Metalysis está desarrollando polvo de aleación refractaria para un proyecto de propulsión espacial de Skyrora financiado por la Agencia Espacial Europea (ESA), incorporando materiales relacionados con las aleaciones de alta entropía al desarrollo de motores de cohetes reutilizables. El mercado de aleaciones de alta entropía se beneficia cuando estos canales de demanda progresan de forma independiente, ya que una desaceleración en un uso final no elimina todas las necesidades de materiales avanzados. Sin embargo, cada canal aún requiere pruebas específicas del componente antes de un despliegue amplio. Los proveedores con datos de rendimiento en condiciones térmicas, de corrosión y mecánicas estarán mejor posicionados dentro de este grupo de aplicaciones.
Por Industria de Usuario Final:
La Energía y la Electricidad Emergen como Catalizador de CrecimientoEl sector aeroespacial y de defensa representó el 42,78% de la demanda de usuarios finales en 2026. Los prolongados ciclos de calificación pueden vincular los materiales a los programas tras su aprobación, apoyando una demanda duradera de formas de aleación especializadas. Los pedidos pendientes de la aviación comercial también fomentan el desarrollo de materiales para sistemas de motores a temperaturas más altas. ATI reportó 4,6 mil millones de USD en ingresos del ejercicio fiscal 2025, con el sector aeroespacial y de defensa representando el 68% de las ventas. En junio de 2025, ATI puso en marcha una instalación de láminas de aleación de titanio en Carolina del Sur bajo un acuerdo plurianual con Airbus. La industria de aleaciones de alta entropía se nutre de la misma necesidad de formas de aleación técnicamente exigentes, aunque la calificación del material sigue siendo específica de la composición. Las herramientas industriales, los semiconductores, el sector automotriz, el procesamiento químico y la electrónica proporcionan canales de demanda adicionales. Los blancos de pulverización catódica y los recubrimientos para herramientas se encuentran entre las aplicaciones más establecidas comercialmente fuera del sector aeroespacial y de defensa.
Se prevé que la energía y la electricidad crezcan a una CAGR del 11,89% hasta 2032, la tasa más sólida entre los grupos de usuarios finales. Las aleaciones de alta entropía pueden abordar los desafíos de corrosión y oxidación en ciclos de vapor ultrasupercrítico, sistemas de sales fundidas y receptores solares térmicos. Los sistemas de vapor avanzados pueden operar a 650°C-700°C bajo condiciones químicas agresivas, donde los límites de los materiales convencionales pueden afectar la eficiencia y la vida útil del servicio. Los programas de modernización nuclear en los Estados Unidos, Francia, Corea del Sur y Japón también están evaluando materiales capaces de soportar radiación, fluencia y entornos corrosivos. Un estudio de 2025 del Journal of Alloys and Compounds encontró que los recubrimientos de aleaciones de alta entropía aplicados por Oxicombustión de Alta Velocidad (HVOF) y por proyección en frío mostraron un comportamiento de corrosión mejorado en entornos agresivos. Los operadores químicos y petroquímicos también pueden beneficiarse de superficies más resistentes a la corrosión en corrientes con cloruros y azufre. El tamaño del mercado de aleaciones de alta entropía para aplicaciones energéticas dependerá de si los datos de prueba pueden traducirse en códigos de diseño reconocidos. La larga vida útil de los activos energéticos hace que la fiabilidad probada sea más importante que el rendimiento inicial en laboratorio.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
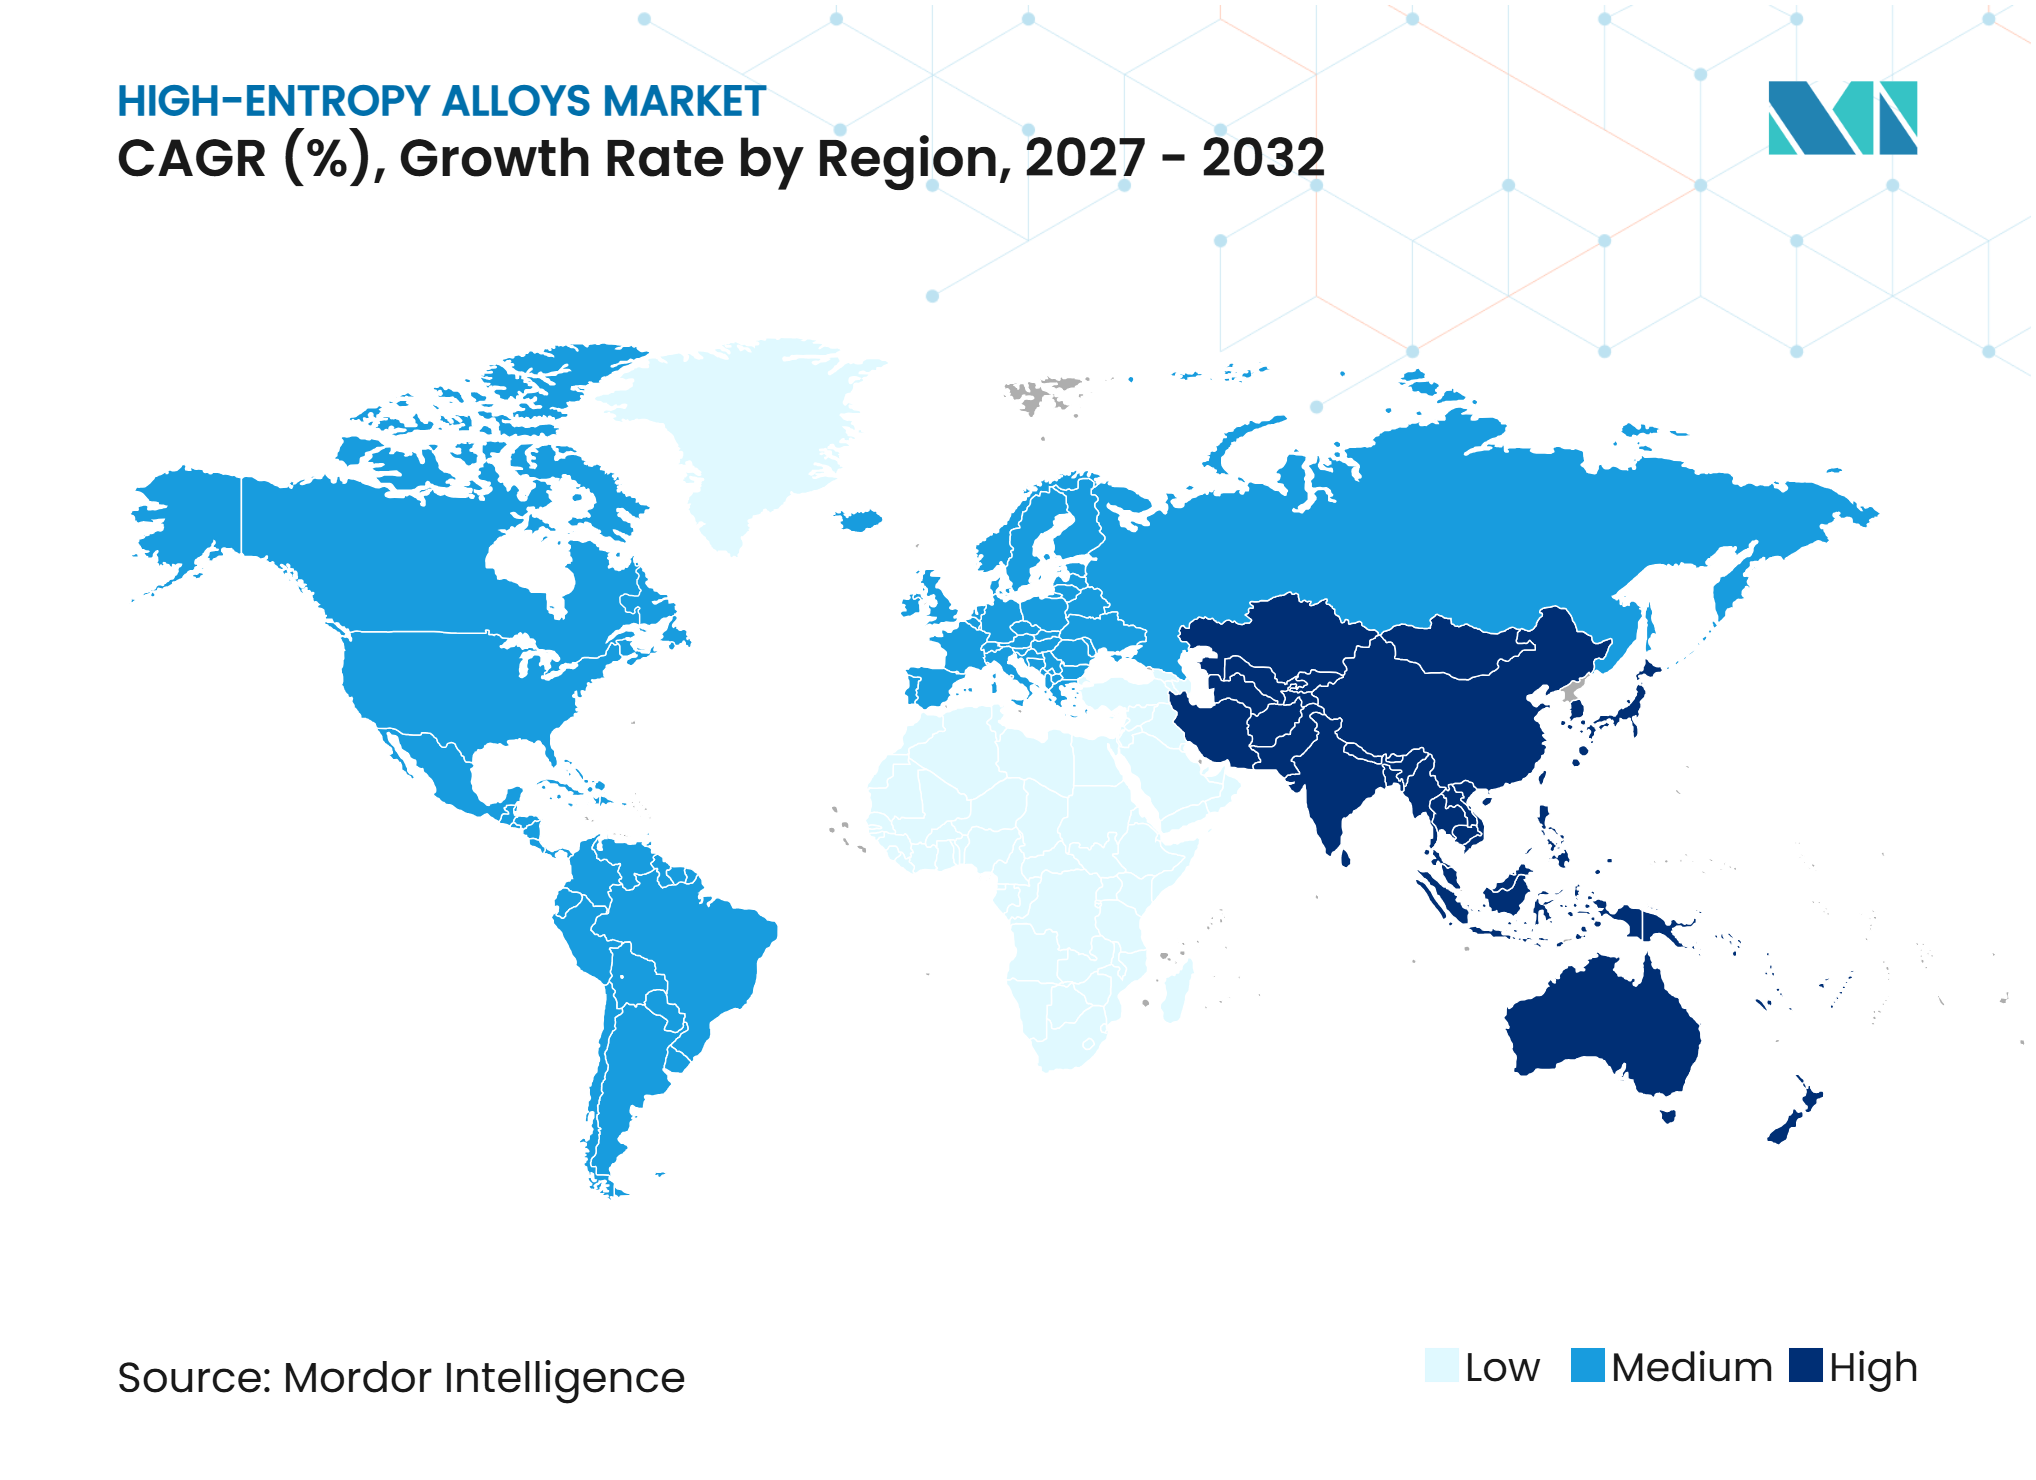
Asia-Pacífico representó el 36,33% de la participación del mercado de aleaciones de alta entropía en 2026 y se prevé que crezca a una CAGR del 11,44% hasta 2032. China ha incluido medidas de apoyo relacionadas con materiales en las políticas para metales no ferrosos, que abarcan la estabilidad del suministro, el reciclaje y la capacidad doméstica. El programa NEDO de Japón tiene como objetivo comercializar al menos dos candidatos de aleaciones ligeras y resistentes al calor y producir 20.000 conjuntos de datos experimentales por año a través de sistemas de investigación automatizados. Investigadores surcoreanos revisaron en 2025 las rutas de pulvimetalurgia para aleaciones CoCrFeMnNi, incluidos los enfoques de refuerzo de límites de grano y dispersión. La región combina capacidad de investigación con fabricación de semiconductores, actividad aeroespacial y acceso relativamente directo a ciertas cadenas de suministro de metales de tierras raras y refractarios. Esta combinación apoya tanto la producción de componentes como la demanda de blancos de pulverización catódica, recubrimientos y materiales de alta temperatura. El mercado de aleaciones de alta entropía en la región también se beneficia de una amplia base de capacidades de procesamiento de metales, aunque los estándares de calidad de los materiales y los controles de exportación pueden afectar las decisiones de suministro.
América del Norte
América del Norte cuenta con una amplia base de investigación financiada por la defensa, desarrollo de polvo y clientes de materiales avanzados. En agosto de 2025, Radical AI recibió un contrato AFWERX Directo a Fase II de 1,2 millones de USD para el descubrimiento de composiciones impulsado por IA para aplicaciones termomecánicas hipersónicas. El Proyecto Helios está destinado a proporcionar capacidades de prueba de arco de plasma y láser acoplado entre el cribado de laboratorio y los mayores centros de prueba gubernamentales. 6K Additive reportó una oferta pública inicial y financiación de 31,4 millones de USD que apoya un aumento de capacidad de 200 toneladas métricas a 1.000 toneladas métricas por año en su instalación de Pensilvania. Materion reportó 1,79 mil millones de USD en ventas en 2025 y suministra materiales avanzados para aplicaciones relacionadas con la defensa, lo que ilustra la amplitud de la demanda de materiales especializados en la región. Los requisitos regulatorios, incluidos AS9100, las Especificaciones de Materiales Aeroespaciales (AMS) y los estándares de calificación de defensa, crean altas barreras de entrada. Estos requisitos pueden ralentizar la entrada al mercado, pero también protegen a los proveedores que han establecido sistemas de calidad y aprobaciones de clientes.
Europa, América del Sur y Oriente Medio y África
Europa está construyendo un marco institucional para materiales avanzados, mientras que América del Sur, Oriente Medio y África se encuentran en una etapa de desarrollo más temprana. La Comisión Europea ha consultado a las partes interesadas sobre una Ley de Materiales Avanzados destinada a mejorar las vías de certificación, la capacidad de producción y la resiliencia del suministro. Esta dirección regulatoria puede ayudar a los productores europeos a desarrollar mayor capacidad local en materiales refractarios y especiales. Metalysis ha suministrado polvo refractario para un programa de propulsión espacial apoyado por la Agencia Espacial Europea (ESA), demostrando una ruta europea hacia aplicaciones aeroespaciales exigentes. La actividad en América del Sur está principalmente vinculada a la investigación académica y a la base mineral de la región, incluidos el niobio y los recursos de tierras raras. La actividad en Oriente Medio y África está más estrechamente asociada con recubrimientos resistentes a la corrosión para operaciones químicas y petroquímicas. Este grupo de geografía mixta tiene margen de crecimiento, pero requiere una infraestructura de procesamiento y calificación más escalable antes de poder desafiar a los líderes regionales actuales.
Panorama Competitivo
Concentración del Mercado
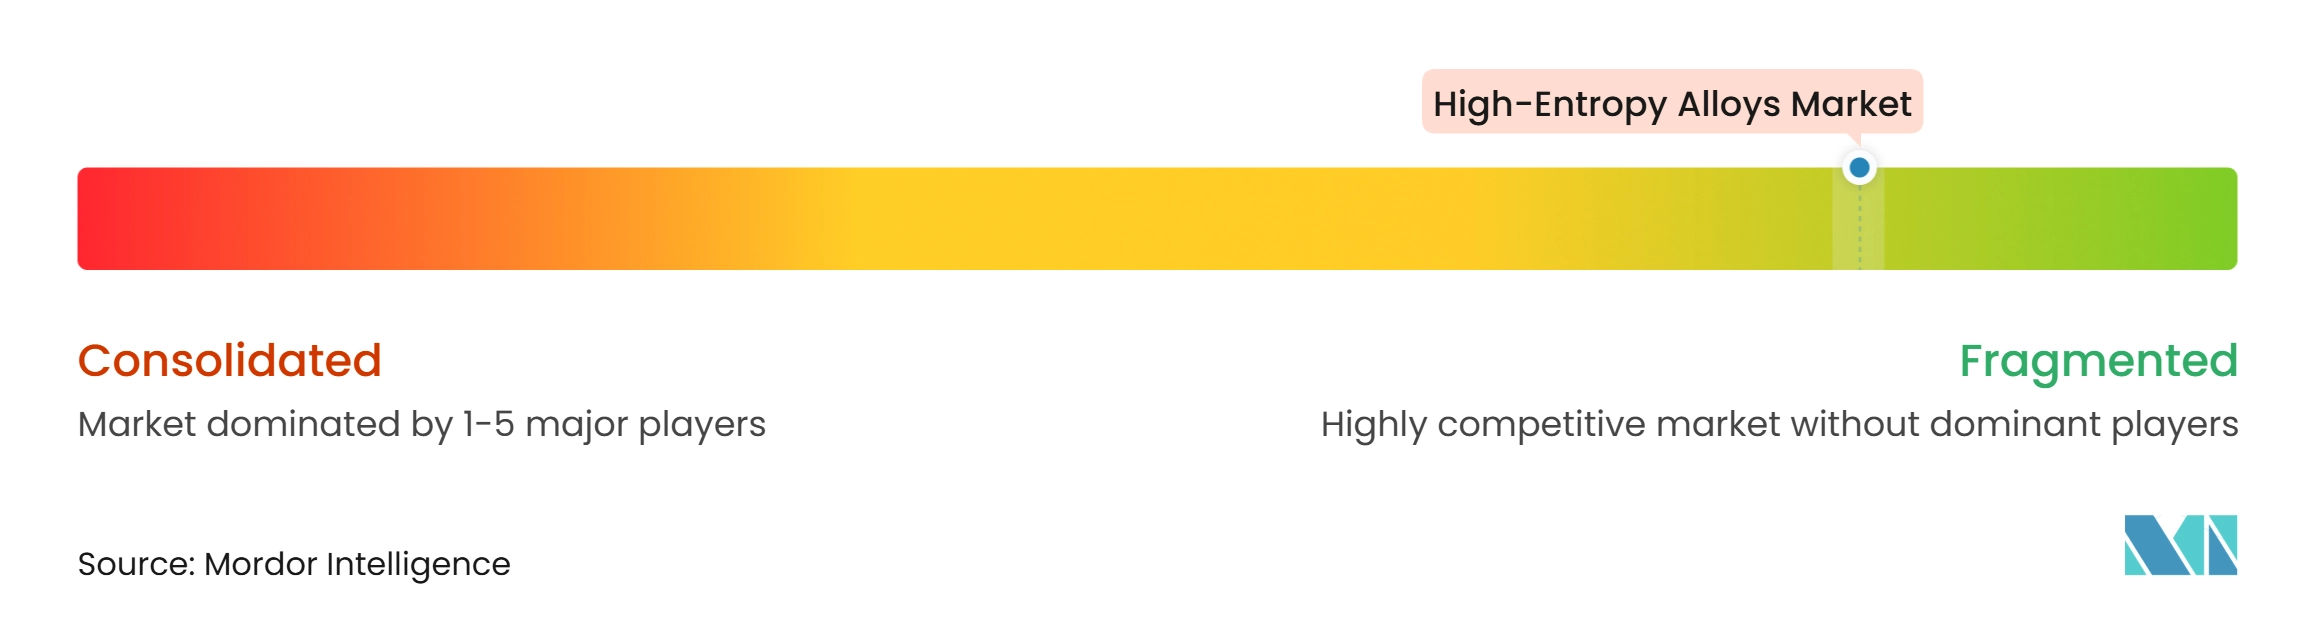
El mercado de aleaciones de alta entropía está fragmentado, sin que ningún proveedor haya sido identificado como controlador de más de una participación de dígitos bajos en todas las composiciones y formas de producto. Los proveedores de aleaciones especiales integradas compiten en amplitud de cartera, relaciones con clientes y escala de producción. ATI, Aperam y las actividades de polvo de Sandvik representan capacidades establecidas en el suministro de aleaciones avanzadas. ATI reportó una cartera de pedidos de 3,7 mil millones de USD para el ejercicio fiscal 2025, lo que indica una visibilidad de demanda a largo plazo que puede apoyar la inversión en nuevas capacidades de materiales. Los especialistas en refractarios como Plansee, VDM Metals y Höganäs aportan experiencia en pulvimetalurgia y procesamiento de metales de alto punto de fusión. Sandvik también lanzó Osprey MAR 55 en 2025, una aleación de alta resistencia diseñada para la soldabilidad, lo que refleja el continuo desarrollo de productos en polvo de metales especiales. La competencia se basa, por tanto, en la profundidad de las calificaciones y la experiencia en procesos tanto como en la escala de producción.
El diseño computacional de aleaciones se está convirtiendo en una capa competitiva importante en el mercado de aleaciones de alta entropía. QuesTek ha aplicado su plataforma de Diseño Computacional Integrado de Materiales (ICMD) al desarrollo de aleaciones imprimibles y resistentes a la combustión para aplicaciones espaciales comerciales. En junio de 2025, Aubert & Duval y QuesTek anunciaron trabajos para avanzar en el diseño predictivo de aleaciones utilizando la plataforma ICMD. Estas capacidades pueden acortar la etapa de diseño inicial, pero las composiciones resultantes aún requieren validación de procesos y servicios. Los proveedores con capacidad de polvo pero con capacidad de diseño limitada pueden buscar licencias o asociaciones técnicas. Metalysis utiliza un enfoque electroquímico que puede producir polvos de aleación sin procesamiento por fusión, lo que es útil cuando los elementos tienen puntos de fusión muy diferentes. Es probable que el mercado de aleaciones de alta entropía favorezca a las empresas que vinculen rutas de polvo propias con herramientas de diseño y evidencia de calificación específica de la aplicación.
La propiedad intelectual y la certificación también están configurando las posiciones competitivas. Oerlikon Metco recibió una patente de los EE. UU. en julio de 2025 para recubrimientos de barrera térmica de óxido de alta entropía destinados a mantener estructuras cristalinas monofásicas a altas temperaturas de operación. La empresa también lanzó una plataforma digital de proyección térmica en julio de 2025, que apoya la gestión de procesos para operaciones de recubrimiento. El Caso de Código ASME de VDM Metals demuestra el valor de las pruebas a largo plazo y las aprobaciones reconocidas en aplicaciones energéticas y químicas. Los nuevos participantes pueden ofrecer composiciones novedosas, pero se enfrentan a un camino exigente hacia la aceptación en programas aeroespaciales, nucleares y de defensa. Los proveedores establecidos tienen ventaja donde los materiales existentes, los sistemas de calidad y las relaciones con los clientes pueden extenderse a calidades relacionadas. Las empresas emergentes especializadas siguen siendo relevantes porque pueden introducir diseño computacional y procesos electroquímicos que los productores establecidos orientados a la fundición pueden no poseer. El liderazgo del mercado dependerá de la integración del diseño de composición, el control del polvo, la propiedad intelectual y la ejecución de la calificación.
Líderes de la Industria de Aleaciones de Alta Entropía
-
Sandvik AB
-
Oerlikon Management AG
-
American Elements
-
Plansee SE
-
CRS Holdings, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aleaciones de Alta Entropía Empresas cubiertas en este informe
- 6K Inc.
- American Elements
- Aperam S.A.
- ATI
- CRS Holdings, LLC
- HAYNES INTERNATIONAL
- Hitachi, Ltd.
- Höganäs AB
- Materion Corporation
- Metalysis
- Oerlikon Management AG
- Plansee SE
- QuesTek Innovations LLC
- Sandvik AB
- VDM Metals
Desarrollos recientes de la industria en Mercado de Aleaciones de Alta Entropía
- Octubre de 2025: El Departamento de Guerra de los EE. UU. otorgó a Kratos Defense un contrato de 68,3 millones de USD (Proyecto Helios) para diseñar y construir un centro de pruebas de materiales hipersónicos de nivel intermedio con arco de plasma y láser de fibra acoplado. La instalación combina un arco de plasma de 20-25 MW con 200 kW de capacidad láser, abordando directamente las brechas en la infraestructura de calificación de aleaciones de alta entropía en la base industrial de defensa de los EE. UU.
- Octubre de 2025: VDM Metals International GmbH recibió un nuevo Caso de Código ASME para VDM Alloy 699 XA bajo el sistema de normalización ASME, habilitando su uso en el diseño de recipientes a presión. Este hito de calificación requirió extensas pruebas de varios años y amplió el mercado potencial de las aleaciones de alta entropía en el procesamiento químico y las aplicaciones energéticas.
Alcance del Informe del Mercado Global de Aleaciones de Alta Entropía
Las aleaciones de alta entropía (HEA) son materiales metálicos compuestos por cinco o más elementos principales en proporciones atómicas iguales o casi iguales, que típicamente oscilan entre el 5% y el 35% cada uno. A diferencia de las aleaciones tradicionales, que se basan en un único metal base dominante como el hierro o el aluminio con aditivos menores, las HEA distribuyen el peso composicional entre múltiples elementos.
El mercado de aleaciones de alta entropía está segmentado por tipo de aleación, proceso de fabricación, aplicación, industria de usuario final y geografía. Por tipo de aleación, el mercado está segmentado en aleaciones de alta entropía de metales de transición, aleaciones de alta entropía refractarias, aleaciones de alta entropía ligeras, aleaciones de alta entropía de metales preciosos, aleaciones de alta entropía con contenido de tierras raras y otros. Por proceso de fabricación, el mercado está segmentado en fundición y solidificación, pulvimetalurgia, fabricación aditiva, deposición de película delgada y otros. Por aplicación, el mercado está segmentado en componentes estructurales, aplicaciones funcionales, recubrimientos y tratamientos superficiales, aplicaciones en entornos extremos y otros. Por industria de usuario final, el mercado está segmentado en aeroespacial y defensa, energía y electricidad, industrial y herramientas, semiconductores y electrónica, automotriz y transporte, químico y petroquímico, y otros. El informe también cubre los tamaños de mercado y los pronósticos para las aleaciones de alta entropía en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Aleaciones de Alta Entropía de Metales de Transición |
| Aleaciones de Alta Entropía Refractarias |
| Aleaciones de Alta Entropía Ligeras |
| Aleaciones de Alta Entropía de Metales Preciosos |
| Aleaciones de Alta Entropía con Contenido de Tierras Raras |
| Otros |
| Fundición y Solidificación |
| Pulvimetalurgia |
| Fabricación Aditiva |
| Deposición de Película Delgada |
| Otros |
| Componentes Estructurales |
| Aplicaciones Funcionales |
| Recubrimientos y Tratamientos Superficiales |
| Aplicaciones en Entornos Extremos |
| Otros |
| Aeroespacial y Defensa |
| Energía y Electricidad |
| Industrial y Herramientas |
| Semiconductores y Electrónica |
| Automotriz y Transporte |
| Químico y Petroquímico |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Aleación | Aleaciones de Alta Entropía de Metales de Transición | |
| Aleaciones de Alta Entropía Refractarias | ||
| Aleaciones de Alta Entropía Ligeras | ||
| Aleaciones de Alta Entropía de Metales Preciosos | ||
| Aleaciones de Alta Entropía con Contenido de Tierras Raras | ||
| Otros | ||
| Por Proceso de Fabricación | Fundición y Solidificación | |
| Pulvimetalurgia | ||
| Fabricación Aditiva | ||
| Deposición de Película Delgada | ||
| Otros | ||
| Por Aplicación | Componentes Estructurales | |
| Aplicaciones Funcionales | ||
| Recubrimientos y Tratamientos Superficiales | ||
| Aplicaciones en Entornos Extremos | ||
| Otros | ||
| Por Industria de Usuario Final | Aeroespacial y Defensa | |
| Energía y Electricidad | ||
| Industrial y Herramientas | ||
| Semiconductores y Electrónica | ||
| Automotriz y Transporte | ||
| Químico y Petroquímico | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Aleaciones de Alta Entropía?
El tamaño del mercado de aleaciones de alta entropía fue valorado en 1,46 mil millones de USD en 2026 y se estima que crecerá desde 1,60 mil millones de USD en 2027 hasta 2,59 mil millones de USD para 2032, a una CAGR del 10,13% durante el período de pronóstico (2027-2032).
¿Qué tipo de aleación está creciendo más rápido?
Se prevé que las aleaciones refractarias crezcan a una CAGR del 10,89% hasta 2032 debido a la demanda de aplicaciones de defensa, aeroespaciales y energéticas a alta temperatura.
¿Por qué es relevante la fabricación aditiva para las aleaciones de alta entropía?
Se prevé que crezca a una CAGR del 11,32% y puede producir componentes complejos con microestructuras que difieren de las de los materiales fundidos.
¿Qué región lidera la demanda de aleaciones de alta entropía?
Asia-Pacífico representó una participación del 36,33% en 2026 y se prevé que crezca a una CAGR del 11,44% hasta 2032.