
Taille et part du marché des alliages à haute entropie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
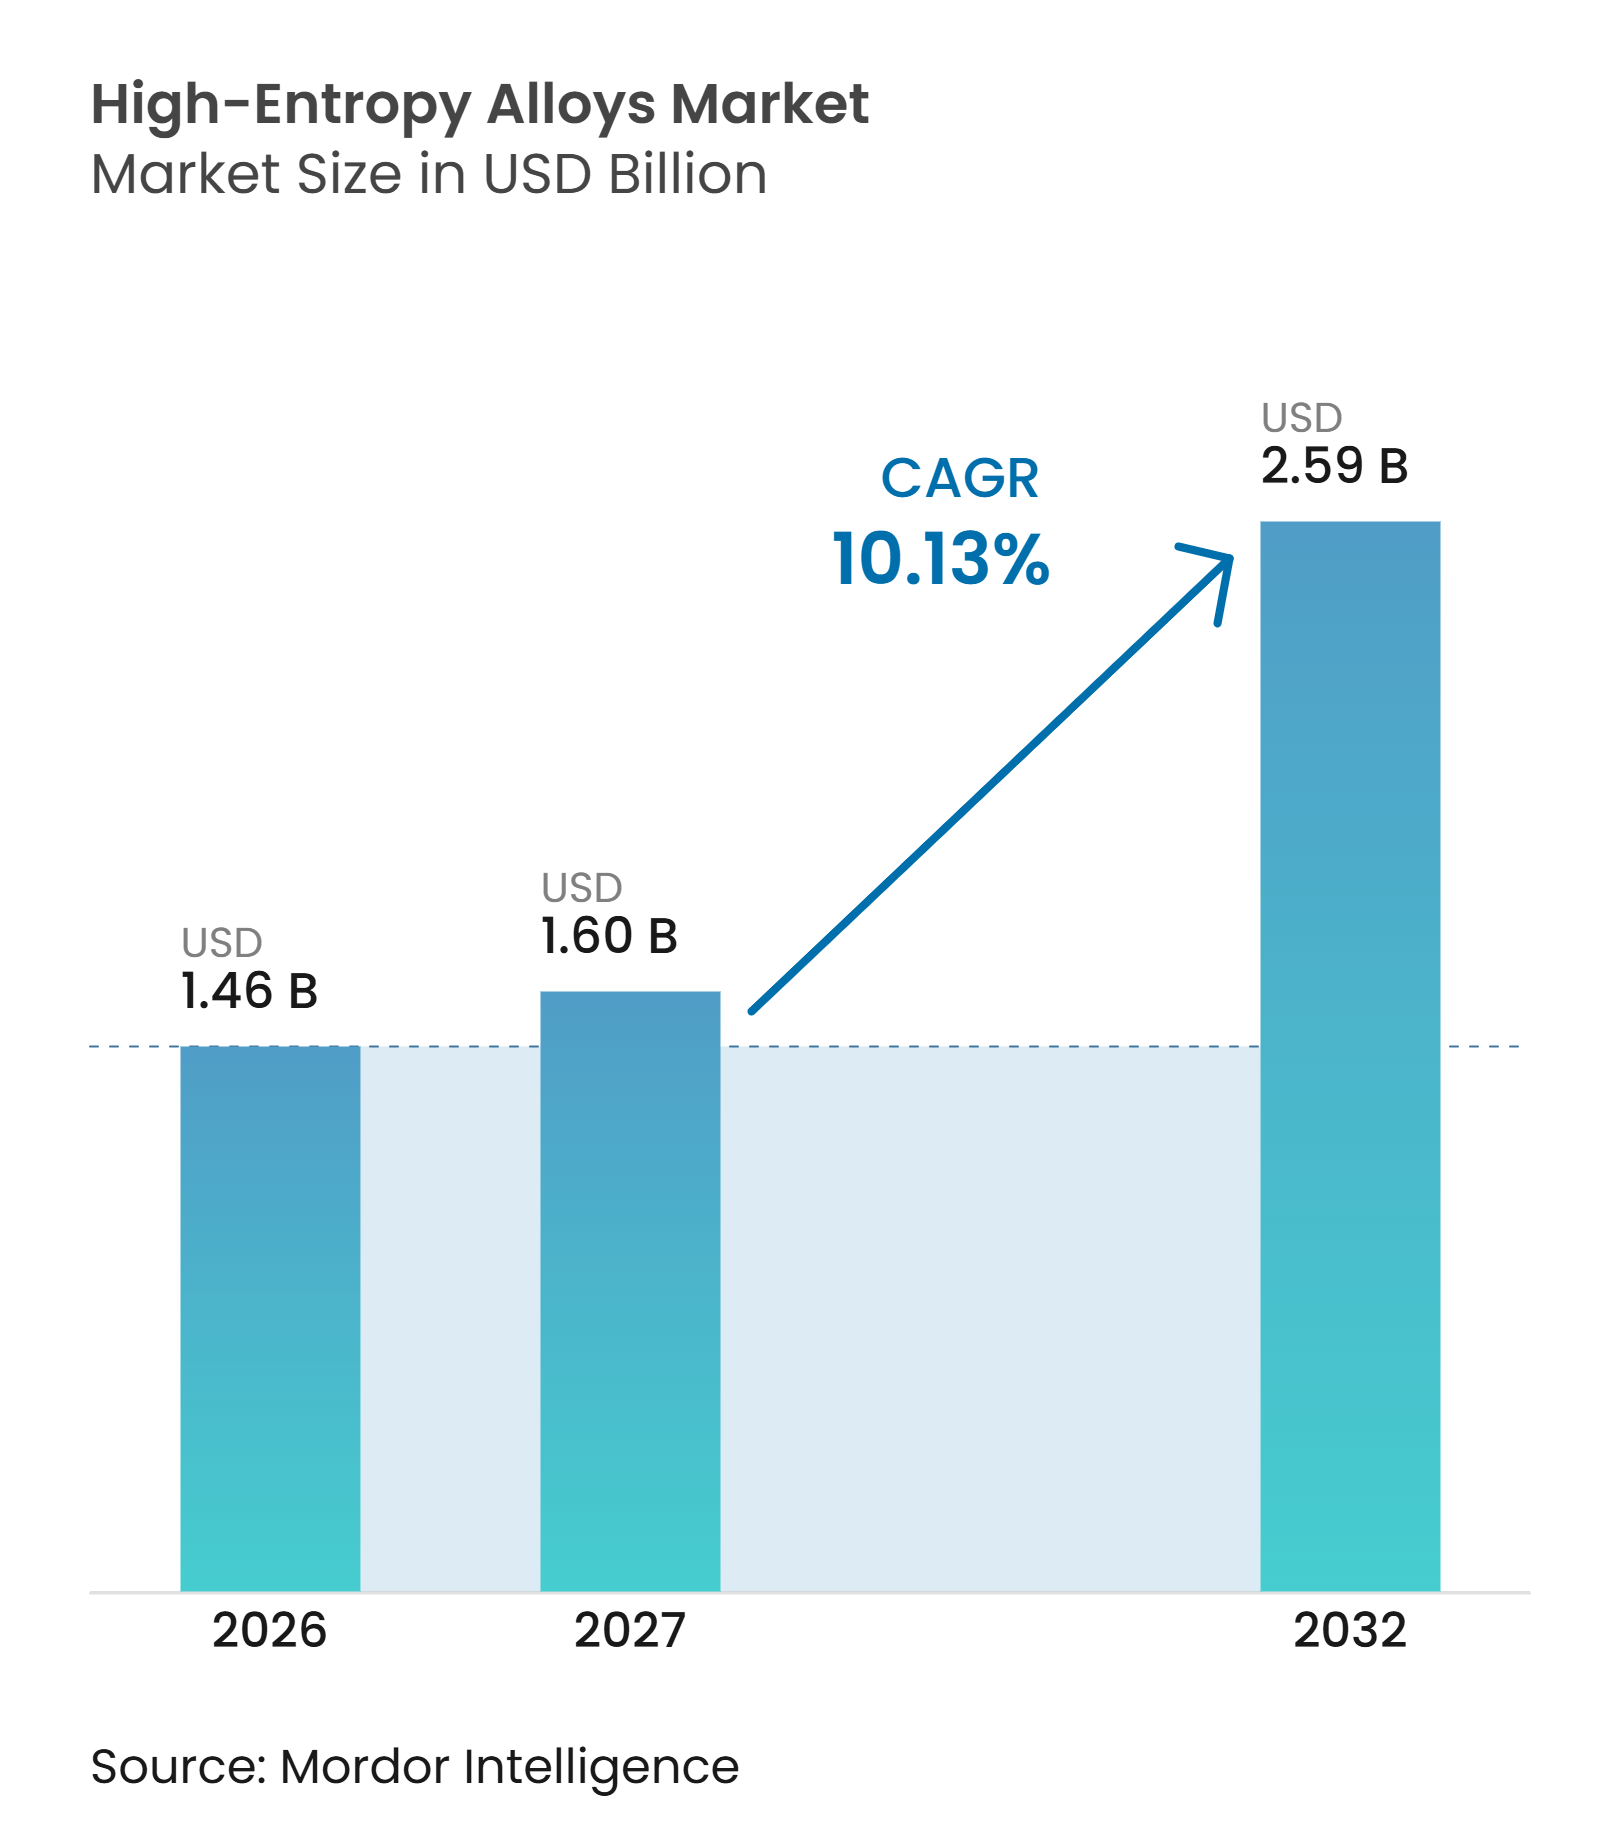
| Taille du Marché (2027) | 1.60 Milliards de dollars |
| Taille du Marché (2032) | 2.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.13 % |
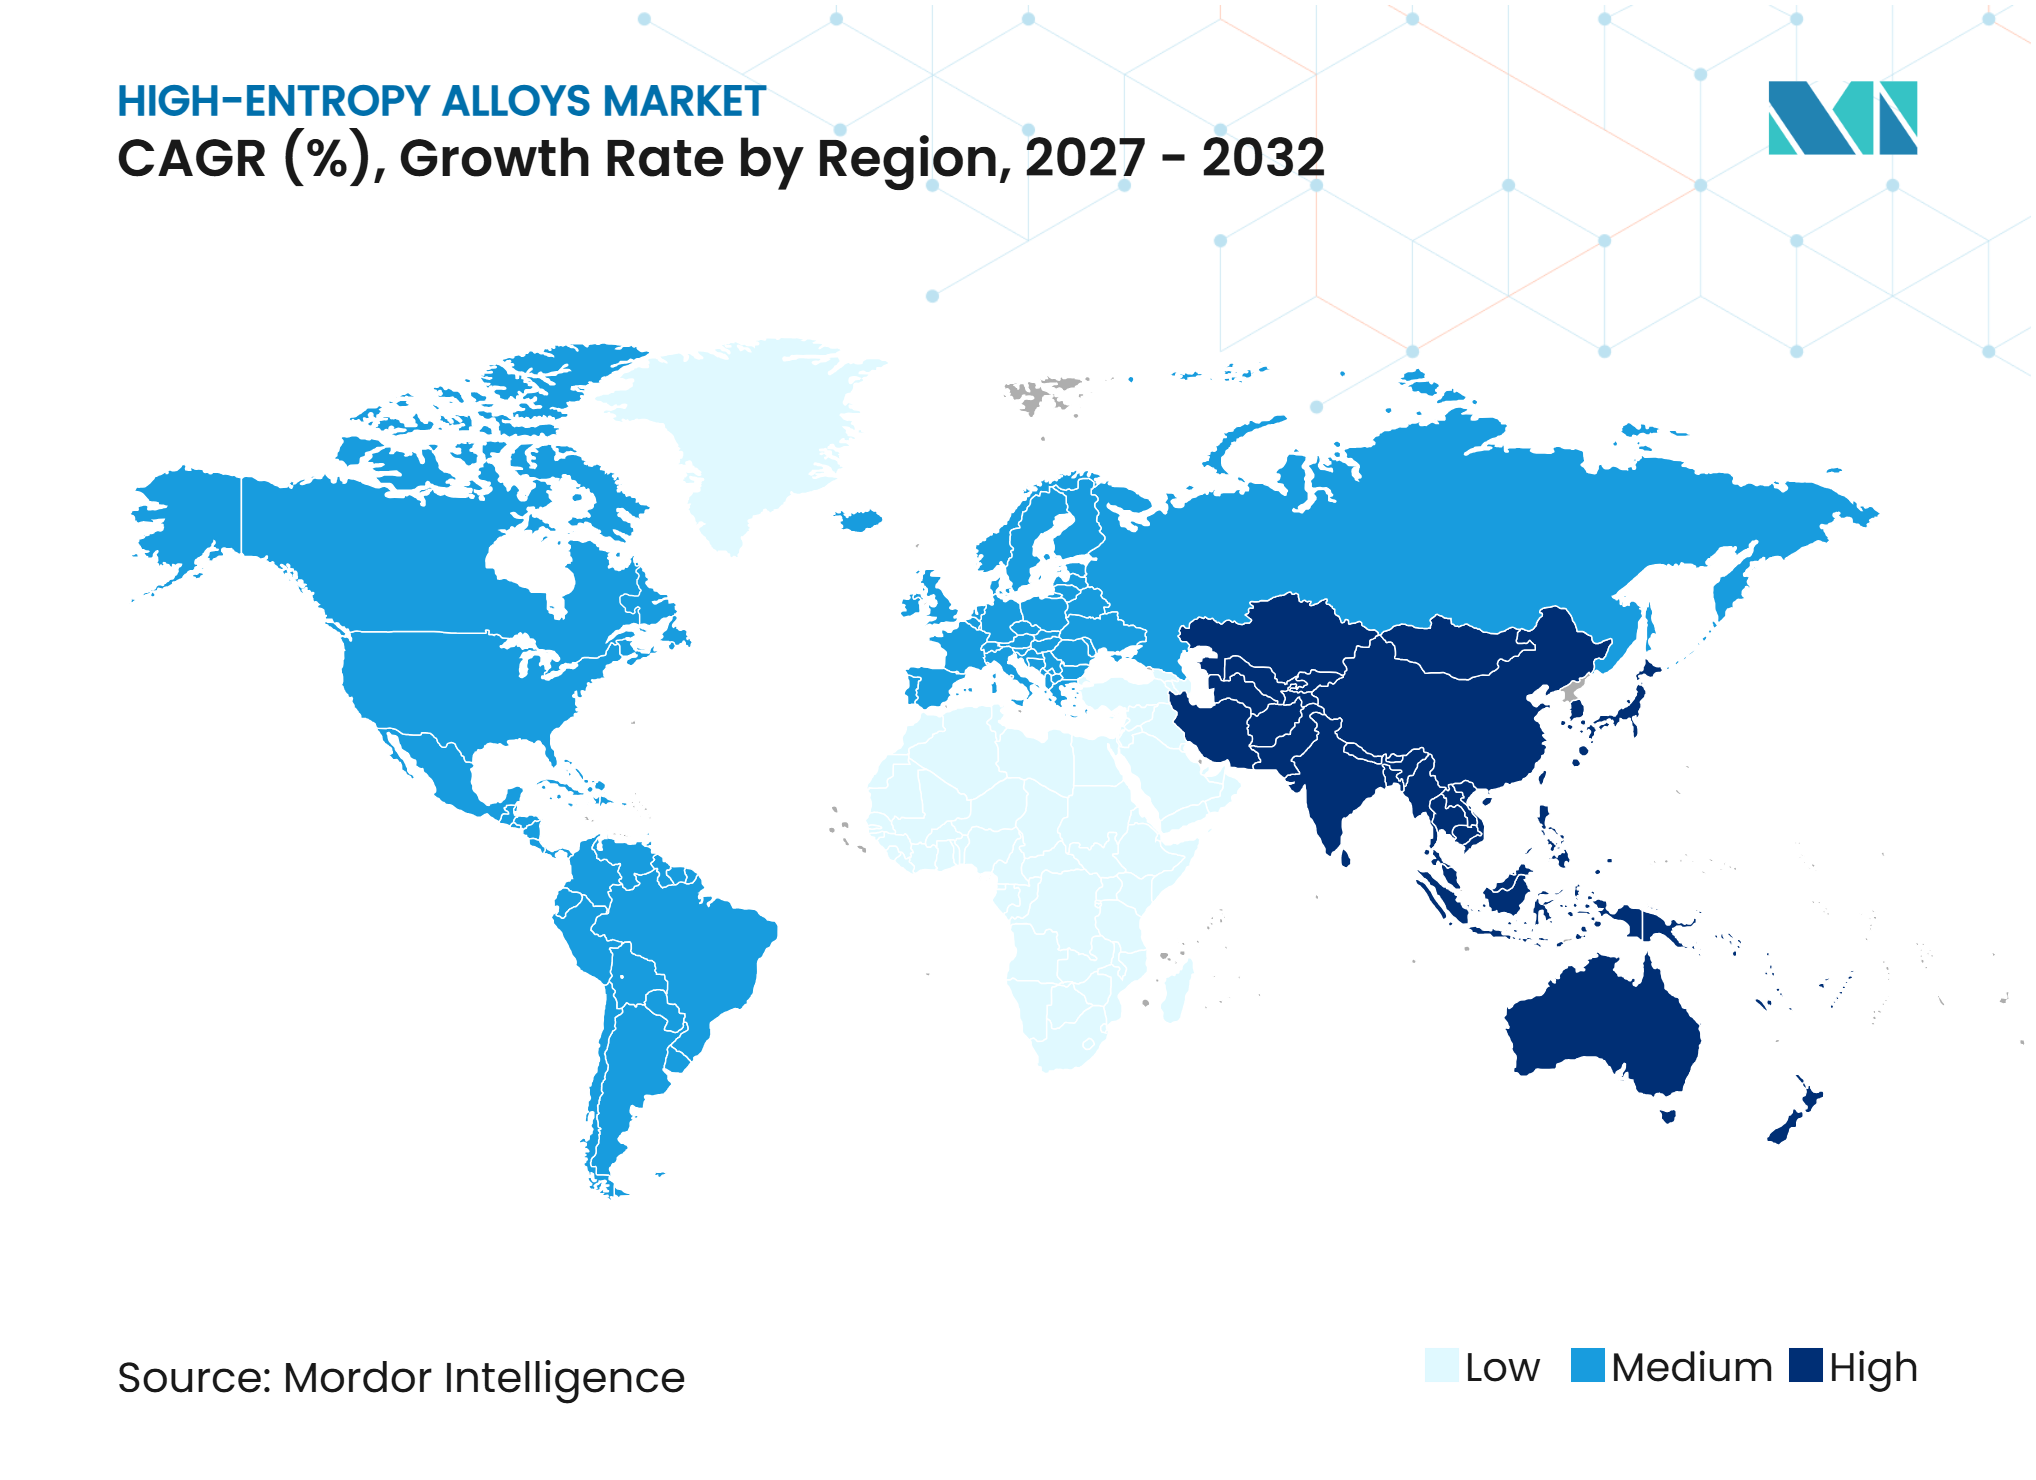
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des alliages à haute entropie par Mordor Intelligence
La taille du marché des alliages à haute entropie était évaluée à 1,46 milliard USD en 2026 et devrait progresser de 1,60 milliard USD en 2027 à 2,59 milliards USD d'ici 2032, à un CAGR de 10,13 % durant la période de prévision (2027-2032). Le marché des alliages à haute entropie est en transition, passant d'un développement piloté par les laboratoires vers une utilisation qualifiée dans les applications aérospatiales, de défense, énergétiques et semi-conductrices. La demande est portée par des matériaux qui conservent leurs performances sous l'effet de la chaleur, de la corrosion, des rayonnements et des sollicitations mécaniques répétées. Les programmes publics améliorent l'accès aux essais, à la production de poudres et aux données sur les alliages, raccourcissant ainsi le chemin entre la conception de la composition et la validation. La concurrence est de plus en plus déterminée par la capacité d'un fournisseur à combiner une production de poudres qualifiées avec une conception computationnelle et une expertise en fabrication. La disponibilité des matières premières et les longs cycles d'approbation demeurent des contraintes majeures pour la capacité du marché à convertir l'intérêt technique en revenus.
Points clés du rapport
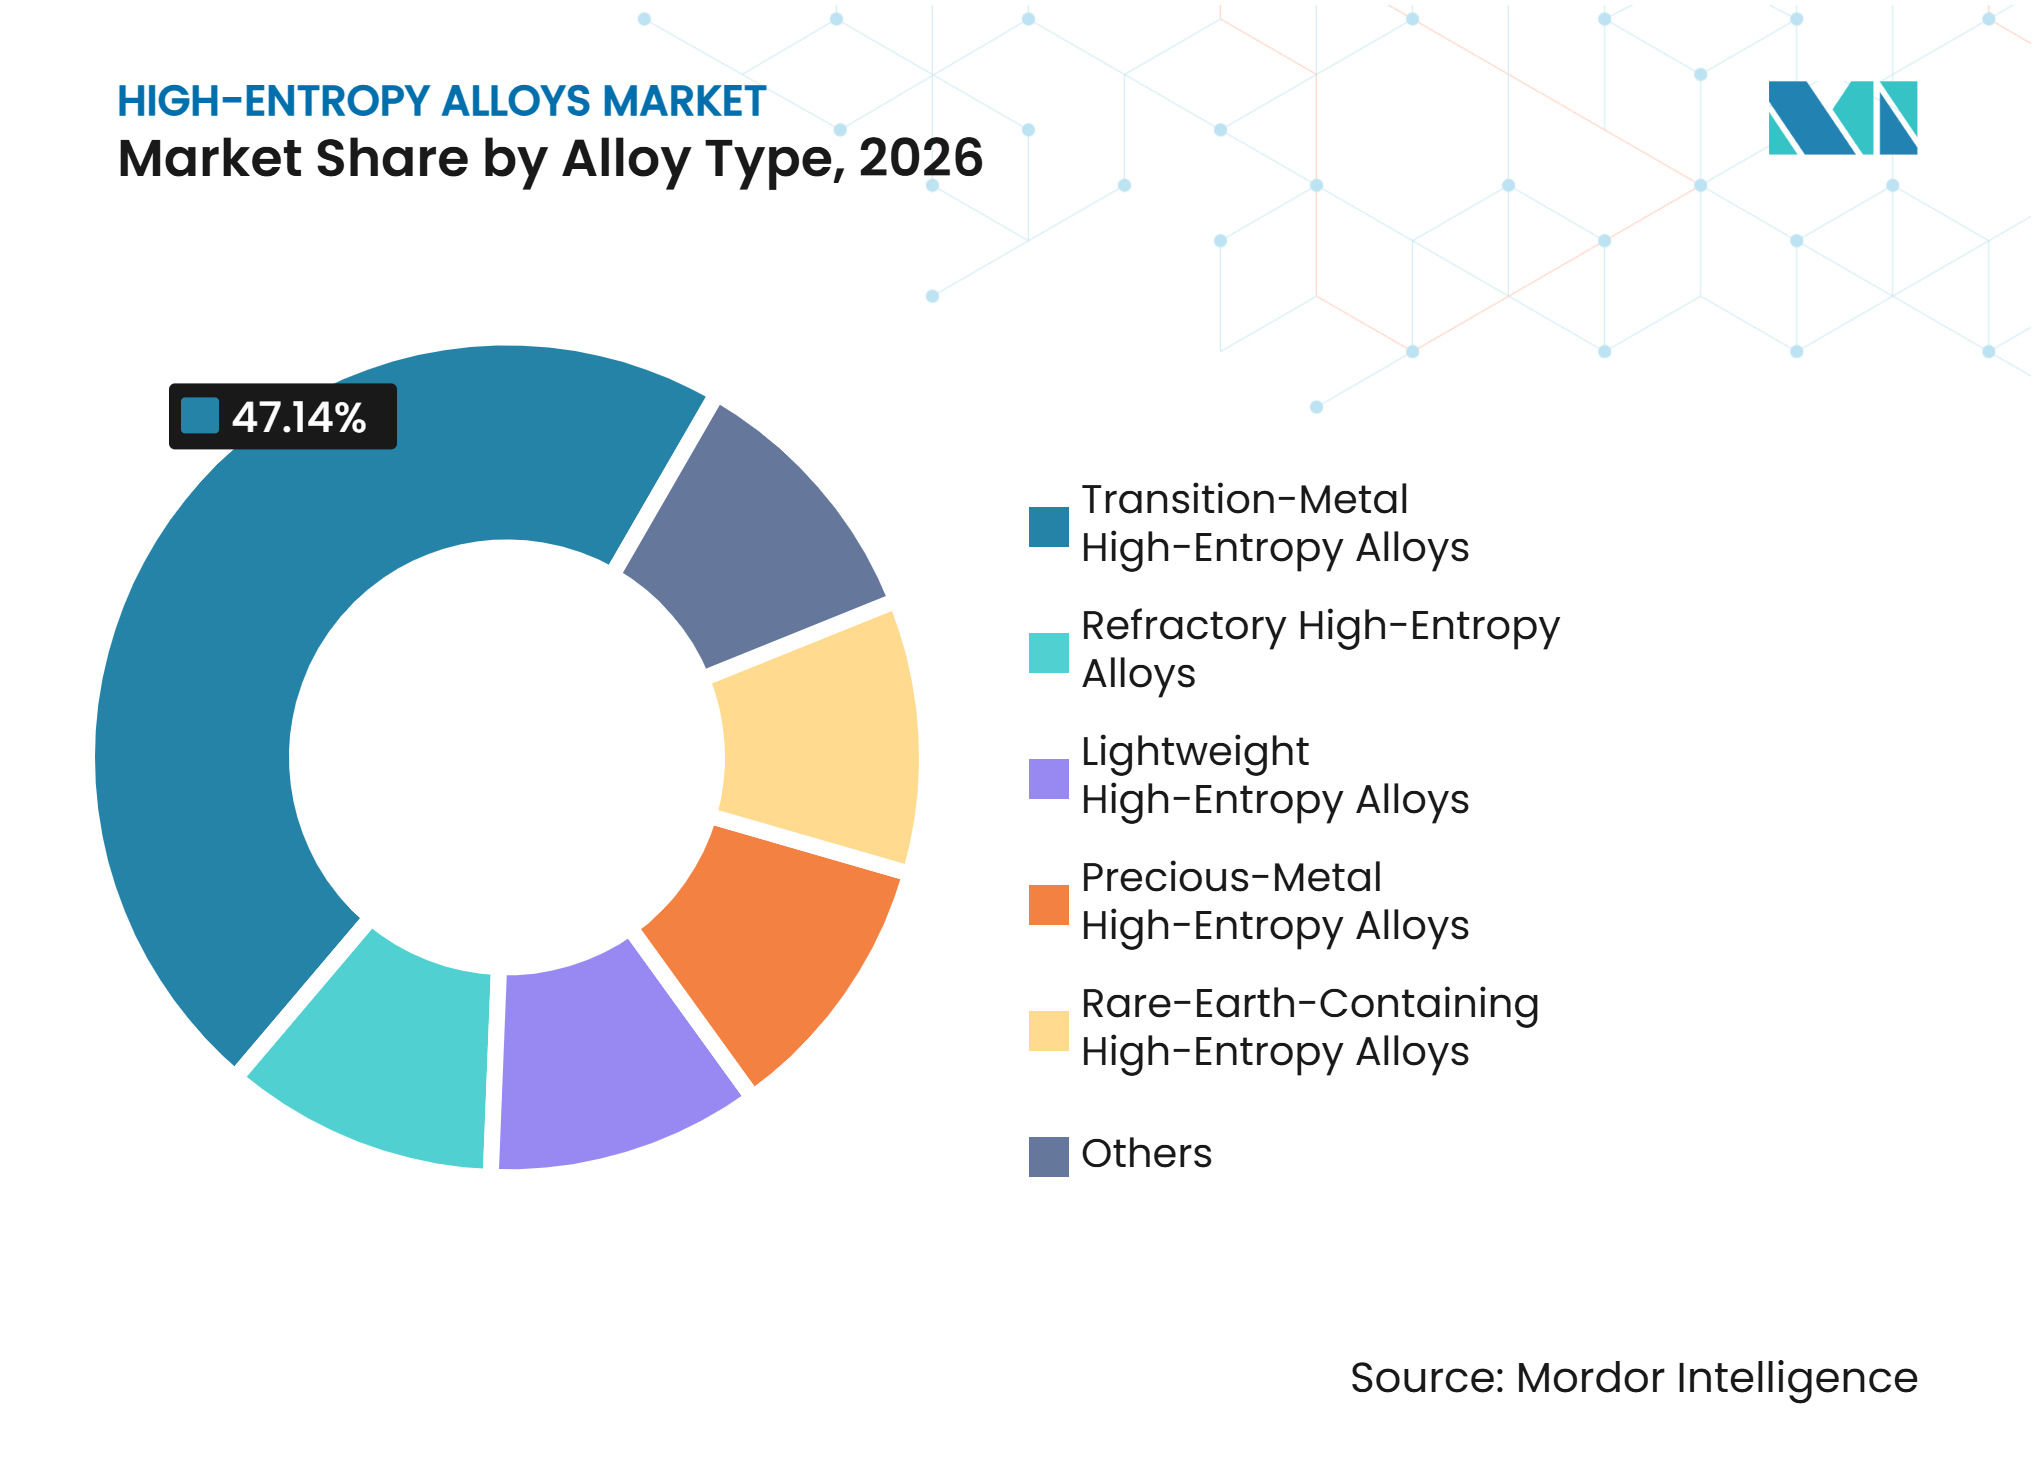
- Par type d'alliage, les alliages à haute entropie à métaux de transition détenaient 47,14 % de la part du marché des alliages à haute entropie en 2026, tandis que les alliages réfractaires devraient croître à un CAGR de 10,89 % jusqu'en 2032.
- Par procédé de fabrication, la coulée et la solidification détenaient une part de marché de 35,56 % en 2026, tandis que la fabrication additive devrait croître à un CAGR de 11,32 % jusqu'en 2032.
- Par application, les composants structurels représentaient 41,37 % de la part de marché en 2026, tandis que les applications en environnement extrême devraient croître à un CAGR de 11,63 % jusqu'en 2032.
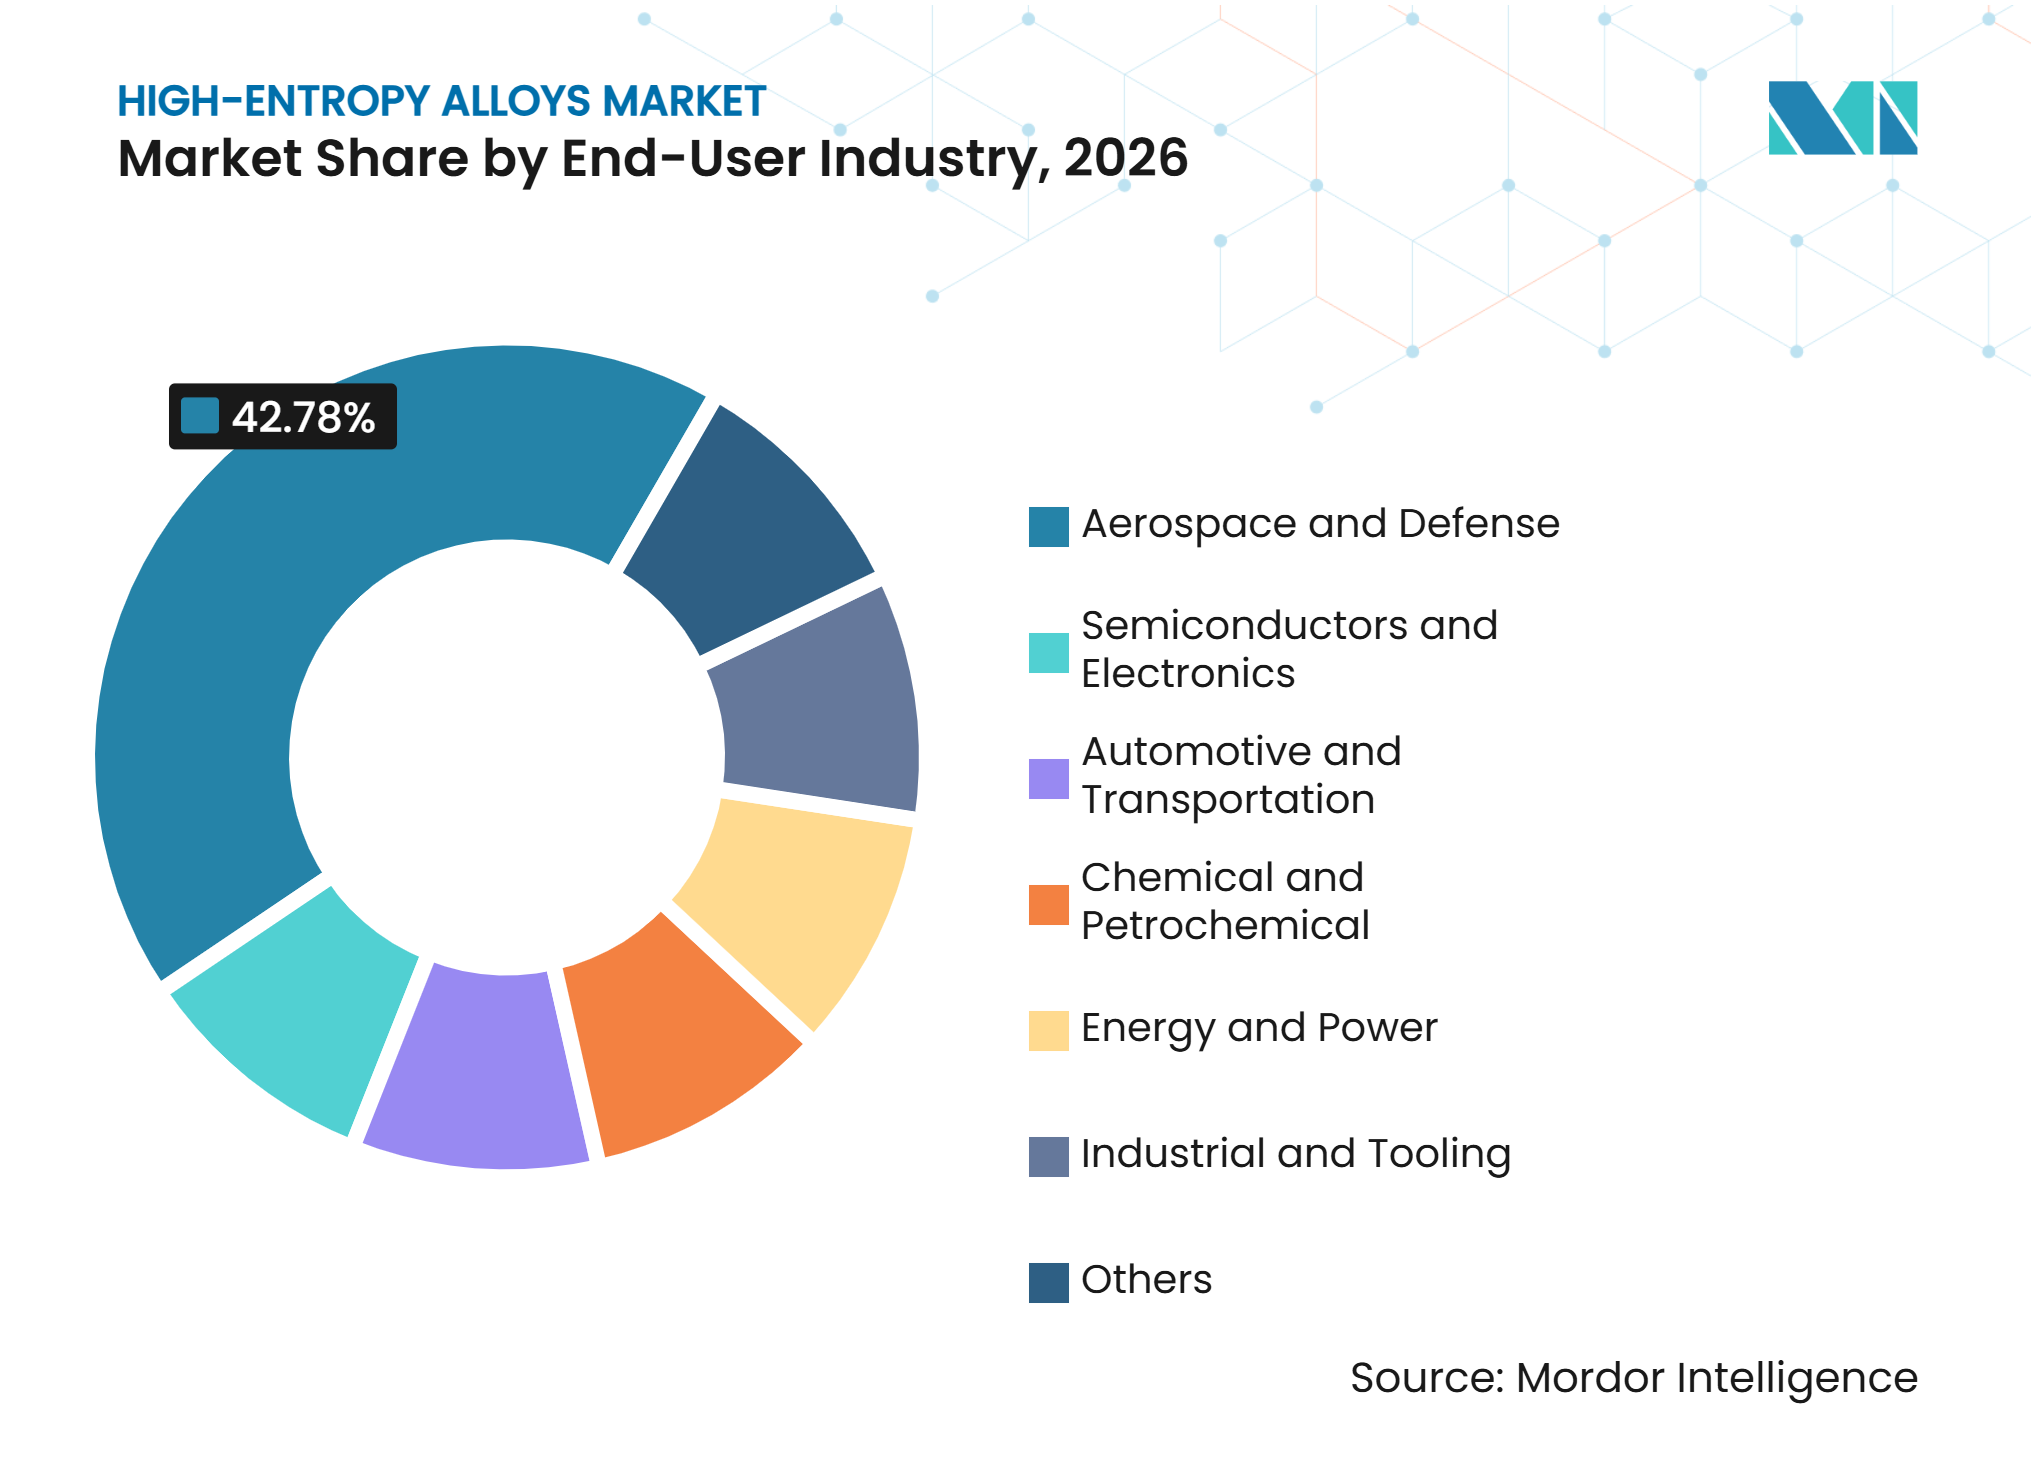
- Par secteur d'utilisation finale, l'aérospatiale et la défense représentaient une part de marché de 42,78 % en 2026, tandis que l'énergie et la production d'électricité devraient croître à un CAGR de 11,89 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de marché de 36,33 % en 2026 et devrait croître à un CAGR de 11,44 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de matériaux aérospatiaux et de défense pour environnements extrêmes | +2.5% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Financements publics pour les matériaux hypersoniques, spatiaux et de défense | +1.8% | Amérique du Nord, Asie-Pacifique, dont la Chine, le Japon et la Corée du Sud | Moyen terme (2-4 ans) |
| Expansion de la fabrication additive et de la production à base de poudres | +2.2% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Applications semi-conductrices et cibles de pulvérisation cathodique | +1.5% | Cœur Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Conception computationnelle des alliages et découverte de matériaux assistée par l'IA | +1.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de matériaux aérospatiaux et de défense pour environnements extrêmes
Le besoin de matériaux capables de fonctionner sous des chaleurs extrêmes stimule la demande d'alliages à haute entropie dans les programmes hypersoniques et de propulsion avancée. Les superalliages à base de nickel conventionnels peuvent fonctionner près de 1 100°C avec un refroidissement avancé, tandis que les surfaces des véhicules hypersoniques subissent des charges thermiques plus élevées et soutenues. En août 2025, l'Université d'Arizona a reçu 5 millions USD de l'Armée américaine pour développer des procédés de fabrication additive assistés par apprentissage automatique pour des pièces hypersoniques critiques, faisant suite à une attribution antérieure de 3,1 millions USD pour le développement d'alliages réfractaires, avec Raytheon soutenant la production de prototypes[1]. Le Département de la Défense identifie les alliages à haute entropie comme une classe de matériaux pertinente pour la survie des plateformes en environnements extrêmes. Ce soutien institutionnel étend la demande au-delà de la recherche exploratoire et offre aux producteurs une voie plus claire pour financer les travaux de validation. Il renforce également la position des fournisseurs capables d'offrir la qualité des poudres, le traitement des composants et des données d'essai traçables.
Financements publics pour les matériaux hypersoniques, spatiaux et de défense
Les programmes de test et de développement financés par les gouvernements réduisent les obstacles techniques et financiers pour le marché des alliages à haute entropie. Kratos a reçu un contrat américain de 68,3 millions USD en octobre 2025 pour construire le Projet Helios, un centre d'essais à jet d'arc et laser destiné à servir la base industrielle au sens large. Au Japon, le programme de matériaux pour moteurs d'aéronefs de l'Organisation pour le développement des nouvelles énergies et des technologies industrielles (NEDO) vise au moins deux alliages légers et résistants à la chaleur et une production annuelle de 20 000 jeux de données expérimentaux grâce à la synthèse et à l'analyse automatisées. Le ministère de l'Industrie et des Technologies de l'Information de Chine a inclus des mesures de soutien aux nouveaux matériaux dans son plan 2025-2026 pour les métaux non ferreux, couvrant le recyclage et les mesures d'approvisionnement intérieur pour les métaux spéciaux. La Commission européenne a également sollicité des retours sur une loi sur les matériaux avancés destinée à soutenir la capacité de production et la certification pour les classes de matériaux avancés. Ces programmes créent des voies d'approvisionnement et de développement distinctes dans les principales régions productrices, réduisant la dépendance à une source unique de demande.
Expansion de la fabrication additive et de la production à base de poudres
La fabrication additive élargit le marché des alliages à haute entropie en permettant la production de composants aux géométries difficiles à obtenir par coulée. Des chercheurs soutenus par l'Agence japonaise pour la science et la technologie ont rapporté en mars 2025 qu'un alliage Ti-Zr-Nb-Mo-Ta imprimé en 3D avait développé une structure aux joints de cellules qui améliorait la résistance grâce à une solidification rapide. Cette découverte est significative car le traitement peut créer des microstructures utiles plutôt que de simplement reproduire les propriétés du matériau coulé. Le Consortium de fabrication additive EWI a inclus le développement de paramètres de procédé pour l'alliage AlCoCrFeNiCu dans son programme de recherche 2025. Les fournisseurs de poudres pour l'aérospatiale doivent satisfaire à des exigences strictes en matière de traçabilité et de qualité, notamment des systèmes qualité basés sur l'AS9100 le cas échéant. Ces exigences élèvent les barrières à l'entrée, mais favorisent également les producteurs capables de contrôler la morphologie des poudres, leur composition et la documentation des lots.
Applications semi-conductrices et cibles de pulvérisation cathodique
Les applications semi-conductrices offrent au marché des alliages à haute entropie une voie avec des cycles de qualification plus courts que ceux des programmes aérospatiaux structurels. Les cibles de pulvérisation cathodique à éléments multiples principaux peuvent prendre en charge des compositions de couches minces non disponibles à partir de cibles mono-élémentaires ou binaires. Materion a déclaré 1,79 milliard USD de ventes nettes pour l'exercice complet 2025 et a renforcé sa position dans les matériaux semi-conducteurs en Corée du Sud grâce à ses actifs de fabrication de tantale. Une étude du Laboratoire de recherche de l'Armée américaine de mars 2026 a révélé que les compositions HfNbTaTi et HfNbTaTiV formaient des structures homogènes, à faible porosité et monophasées après traitement thermique, une découverte pertinente pour les performances des cibles de pulvérisation cathodique. Les nœuds semi-conducteurs avancés nécessitent des films barrières et fonctionnels à chimie étroitement contrôlée. Ce canal peut donc diversifier la demande au-delà des calendriers d'approbation des cellules d'aéronefs et soutenir un approvisionnement en poudres et en cibles à plus haute valeur ajoutée.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des éléments d'alliage et des matières premières réfractaires | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Longs cycles de qualification et de certification | -1.2% | Mondial, plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Standardisation limitée de la morphologie et de la composition des poudres | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des éléments d'alliage et des matières premières réfractaires
Les coûts des matières premières réfractaires demeurent la contrainte commerciale la plus immédiate sur le marché des alliages à haute entropie. Le tungstène, le niobium, le tantale, le rhénium et le hafnium sont extraits d'un nombre limité de mines et d'installations de traitement. Sandvik a indiqué dans son rapport annuel 2025 que la rareté du tungstène avait accru la demande et les prix au cours de l'année et que les effets liés aux droits de douane avaient nécessité des ajustements de prix[2]. Une composition à éléments multiples principaux nécessite plusieurs intrants de pureté contrôlée, de sorte qu'une variation d'un intrant peut affecter le coût total de l'alliage plus fortement que dans des systèmes d'alliages plus simples. Le plan politique 2025-2026 de la Chine reconnaît la nécessité du recyclage et d'un soutien côté offre dans les métaux non ferreux. Les producteurs disposant d'accords d'approvisionnement à long terme ou de capacités de traitement internes sont donc mieux positionnés pour protéger leurs marges et respecter les délais de livraison des clients.
Longs cycles de qualification et de certification
Les délais de qualification limitent la vitesse à laquelle les compositions prometteuses atteignent un usage commercial sur le marché des alliages à haute entropie. Les clients de l'aérospatiale et du nucléaire exigent des données sur le fluage, la fatigue, la ténacité à la rupture, la corrosion et le service de longue durée avant d'accepter un nouveau matériau. Les pratiques AS9100 et les Spécifications de matériaux aérospatiaux (AMS) peuvent nécessiter des années de preuves à l'appui, tandis que les exigences de la Section III de l'ASME pour le service nucléaire exigent des données d'essai à long terme étendues. VDM Metals a reçu un Code Case ASME pour l'alliage VDM 699 XA en octobre 2025 après un processus de test de plusieurs années, illustrant l'investissement requis pour obtenir une approbation formelle de matériau. Les fournisseurs existants peuvent souvent étendre plus facilement les plateformes d'alliages qualifiés que les nouveaux entrants, ce qui renforce leur position dans les applications réglementées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'alliage :
les grades réfractaires gagnent en dynamisme face à la domination des métaux de transitionLes alliages à métaux de transition représentent 47,14 % de la part du marché des alliages à haute entropie en 2026, soutenus par des voies de traitement établies telles que la coulée, la métallurgie des poudres et la fabrication additive. Leurs bibliothèques de compositions comprennent la famille CoCrFeMnNi et ses variantes connexes, qui bénéficient d'une base plus large de connaissances en recherche et en traitement. Cela soutient leur utilisation dans les pièces structurelles, les revêtements fonctionnels et les cibles de pulvérisation cathodique. La gamme d'applications permet aux fournisseurs de servir les clients de l'aérospatiale, de l'électronique et de l'outillage industriel à partir de plateformes d'alliages connexes. Les alliages légers à base d'aluminium, de magnésium ou de titane retiennent également l'attention là où une réduction de poids et une résistance à la chaleur sont simultanément requises. Une revue de 2025 dans cMat a documenté la structure, les propriétés et les applications des alliages à haute entropie légers. Les grades contenant des métaux précieux et des terres rares restent plus spécialisés, car leurs coûts en matières premières limitent leur adoption à grande échelle. Ces grades sont principalement pertinents pour les applications catalytiques et magnétiques, où leurs performances justifient un coût de matériau plus élevé.
Les alliages réfractaires devraient se développer à un CAGR de 10,89 % jusqu'en 2032, le taux le plus élevé au sein du segment par type d'alliage. La taille du marché des alliages à haute entropie pour les alliages réfractaires est soutenue par des programmes de recherche liés aux applications de défense, d'énergie et d'aérospatiale. Le Laboratoire de recherche de l'Armée américaine a évalué 15 compositions réfractaires et identifié HfNbTaTi et HfNbTaTiV comme des candidats monophasés prometteurs pour une production à grande échelle. La base de données ULTERA comptait plus de 12 540 points de données expérimentaux extraits manuellement sur plus de 4 270 compositions en mai 2025, améliorant l'accès aux données de criblage pour ces alliages. De meilleures données peuvent réduire le travail expérimental requis avant le début des essais physiques ciblés. Une revue de 2025 a rapporté que les compositions réfractaires à structure cubique centrée peuvent dépasser les performances à haute température des superalliages à base de nickel au-dessus de 1 200°C. Leur adoption reste tributaire du contrôle des coûts des matières premières, de la fabricabilité et des preuves de qualification.



Par procédé de fabrication :
la fabrication additive remet en cause la suprématie de la couléeLa coulée et la solidification représentaient 35,56 % de la part du procédé de fabrication en 2026. Le procédé reste attractif pour la production à grande échelle de compositions à métaux de transition avec des plages de fusion gérables et un contrôle de procédé établi. La métallurgie des poudres soutient la fabrication de formes quasi nettes et des microstructures fines que la coulée peut ne pas atteindre. L'initiative de matériaux pour moteurs d'aéronefs de l'Organisation pour le développement des nouvelles énergies et des technologies industrielles (NEDO) soutient le développement d'alliages à haut débit et l'évaluation automatisée, ce qui peut également améliorer les connaissances de production nécessaires aux voies à base de poudres. Le dépôt en couche mince est utilisé dans les applications de cibles de pulvérisation cathodique et de revêtements de capteurs où une chimie de film uniforme est importante. D'autres voies comprennent la projection par atomisation, l'alliage mécanique et les approches électrochimiques, utilisées lorsque le traitement par fusion est inadapté. Ensemble, ces voies offrent au secteur des alliages à haute entropie plusieurs options de traitement pour des compositions qui diffèrent considérablement en termes de température de fusion et de réactivité. Le choix du procédé devient aussi important que la composition de l'alliage pour déterminer les performances et le coût du matériau.
La fabrication additive devrait croître à un CAGR de 11,32 % jusqu'en 2032. Cette méthode fait plus que reproduire les propriétés de la coulée, car son refroidissement rapide peut influencer la distribution des éléments, la formation des phases et la structure des dislocations. Les travaux soutenus par l'Agence japonaise pour la science et la technologie sur un alliage Ti-Zr-Nb-Mo-Ta imprimé en 3D ont démontré que les caractéristiques aux joints de cellules peuvent améliorer la résistance. Le NEDO a financé six projets de consortium au Japon pour développer des systèmes avancés de fabrication additive métallique intégrant la production de poudres, le formage et l'assurance qualité. Cette approche intégrée peut améliorer la fiabilité des chaînes d'approvisionnement nationales pour les applications critiques. Les exigences AS9100 et du Programme national d'accréditation des contractants aérospatiaux et de défense (NADCAP) restent des facteurs de conformité importants pour les composants aérospatiaux produits par des méthodes additives. Le marché des alliages à haute entropie favorisera les entreprises capables de démontrer un contrôle de procédé reproductible sur des constructions et des lots de poudres successifs. La fabrication additive est donc susceptible de concurrencer le plus directement la coulée dans les pièces complexes, en faible quantité et à haute valeur ajoutée plutôt que dans les formes de commodité.
Par application :
les applications en environnement extrême évoluent vers un usage critiqueLes composants structurels représentaient 41,37 % de la demande par application en 2026. Leur part dans les alliages à haute entropie reflète la demande des structures aérospatiales, de l'outillage industriel et des équipements de défense. Ces applications nécessitent une combinaison de résistance, de ductilité, de résistance à la fatigue et de stabilité à haute température. Les applications fonctionnelles comprennent les rôles magnétiques, thermoélectriques et catalytiques, où l'ajustement de la composition peut produire des combinaisons de propriétés utiles. En juin 2025, l'Université de Nagoya a rapporté un catalyseur mésopore monocristallin à éléments multiples principaux avec 2,9 fois les performances de décomposition du méthanol du platine et une rétention de 93 % après 2 500 cycles. Les revêtements et traitements de surface emploient également des compositions à haute entropie pour améliorer la résistance à l'oxydation. Des recherches publiées en 2025 ont révélé que les couches de liaison FeCoNiCrAl projetées par HVOF surpassaient les revêtements MCrAlX standard en résistance à l'oxydation à 1 150°C après 150 heures. Ces exemples offrent aux producteurs un portefeuille qui s'étend au-delà des pièces porteuses de charge.
Les applications en environnement extrême devraient croître à un CAGR de 11,63 % jusqu'en 2032. Cette expansion relie le développement des matériaux aux systèmes nucléaires avancés, aux cycles de puissance à haute température, aux moteurs de fusées réutilisables et aux véhicules hypersoniques. Le Laboratoire national d'Idaho a rapporté des résultats préliminaires sur des alliages de référence produits au laboratoire et sur la fabrication additive par arc-fil pour des applications à vapeur ultra-supercritique avancée. Un enregistrement distinct du DOE couvre des conceptions d'alliages bayésiennes rapides fabriquées par fabrication additive par arc-fil. Metalysis développe des poudres d'alliages réfractaires pour un projet de propulsion spatiale Skyrora financé par l'ESA, intégrant des matériaux liés aux alliages à haute entropie dans le développement de moteurs de fusées réutilisables. Le marché des alliages à haute entropie bénéficie lorsque ces canaux de demande progressent indépendamment, car un ralentissement dans un usage final n'élimine pas tous les besoins en matériaux avancés. Cependant, chaque canal nécessite encore des essais spécifiques aux composants avant un déploiement à grande échelle. Les fournisseurs disposant de données de performance dans des conditions thermiques, de corrosion et mécaniques seront mieux positionnés au sein de ce groupe d'applications.
Par secteur d'utilisation finale :
l'énergie et la production d'électricité émergent comme catalyseur de croissanceL'aérospatiale et la défense représentaient 42,78 % de la demande par secteur d'utilisation finale en 2026. Les longs cycles de qualification peuvent ancrer les matériaux dans les programmes après approbation, soutenant une demande durable pour des formes d'alliages spécialisées. Les carnets de commandes de l'aérospatiale commerciale encouragent également le développement de matériaux pour des systèmes de moteurs à plus haute température. ATI a déclaré 4,6 milliards USD de revenus pour l'exercice 2025, l'aérospatiale et la défense représentant 68 % des ventes. En juin 2025, ATI a mis en service une installation de feuilles d'alliage de titane en Caroline du Sud dans le cadre d'un accord pluriannuel avec Airbus. Le secteur des alliages à haute entropie répond au même besoin de formes d'alliages techniquement exigeantes, bien que la qualification des matériaux reste spécifique à la composition. L'outillage industriel, les semi-conducteurs, l'automobile, la transformation chimique et l'électronique constituent des canaux de demande supplémentaires. Les cibles de pulvérisation cathodique et les revêtements d'outils figurent parmi les applications les plus commercialement établies en dehors de l'aérospatiale et de la défense.
L'énergie et la production d'électricité devraient croître à un CAGR de 11,89 % jusqu'en 2032, le taux le plus élevé parmi les groupes d'utilisateurs finaux. Les alliages à haute entropie peuvent répondre aux défis de corrosion et d'oxydation dans les cycles à vapeur ultra-supercritique, les systèmes à sels fondus et les récepteurs solaires thermiques. Les systèmes à vapeur avancés peuvent fonctionner à 650°C à 700°C dans des conditions chimiques agressives, où les limites des matériaux conventionnels peuvent affecter l'efficacité et la durée de vie en service. Les programmes de modernisation nucléaire aux États-Unis, en France, en Corée du Sud et au Japon évaluent également des matériaux capables de résister aux rayonnements, au fluage et aux environnements corrosifs. Une étude de 2025 publiée dans le Journal of Alloys and Compounds a révélé que les revêtements d'alliages à haute entropie par projection à haute vitesse oxy-combustible (HVOF) et par projection à froid présentaient un comportement amélioré à la corrosion dans des environnements agressifs. Les opérateurs chimiques et pétrochimiques pourraient également bénéficier de surfaces plus résistantes à la corrosion dans les flux contenant des chlorures et du soufre. La taille du marché des alliages à haute entropie pour les applications énergétiques dépendra de la capacité à traduire les données d'essai en codes de conception reconnus. La longue durée de vie des actifs énergétiques rend la fiabilité éprouvée plus importante que les performances initiales en laboratoire.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 36,33 % de la part du marché des alliages à haute entropie en 2026 et devrait croître à un CAGR de 11,44 % jusqu'en 2032. La Chine a inclus des mesures de soutien aux matériaux dans ses politiques pour les métaux non ferreux, couvrant la stabilité de l'approvisionnement, le recyclage et les capacités nationales. Le programme NEDO du Japon vise à commercialiser au moins deux candidats d'alliages légers et résistants à la chaleur et à produire 20 000 jeux de données expérimentaux par an grâce à des systèmes de recherche automatisés. Des chercheurs sud-coréens ont examiné en 2025 les voies de métallurgie des poudres pour les alliages CoCrFeMnNi, notamment les approches de renforcement aux joints de grains et par dispersion. La région combine une capacité de recherche avec la fabrication de semi-conducteurs, l'activité aérospatiale et un accès relativement direct à certaines chaînes d'approvisionnement en terres rares et en métaux réfractaires. Cette combinaison soutient à la fois la production de composants et la demande de cibles de pulvérisation cathodique, de revêtements et de matériaux à haute température. Le marché des alliages à haute entropie dans la région bénéficie également d'une large base de capacités de traitement des métaux, bien que les normes de qualité des matériaux et les contrôles à l'exportation puissent affecter les décisions d'approvisionnement.
Amérique du Nord
L'Amérique du Nord dispose d'une large base de recherche financée par la défense, de développement de poudres et de clients en matériaux avancés. En août 2025, Radical AI a reçu un contrat AFWERX Direct-to-Phase II de 1,2 million USD pour la découverte de compositions par intelligence artificielle pour des applications thermomécaniques hypersoniques. Le Projet Helios est destiné à fournir des capacités d'essais à jet d'arc et laser couplé entre le criblage en laboratoire et les plus grands sites d'essais gouvernementaux. 6K Additive a annoncé une introduction en bourse initiale et un financement de 31,4 millions USD qui soutient une augmentation de capacité de 200 tonnes métriques à 1 000 tonnes métriques par an dans son installation en Pennsylvanie. Materion a déclaré 1,79 milliard USD de ventes en 2025 et fournit des matériaux avancés pour des applications liées à la défense, illustrant l'étendue de la demande de matériaux spécialisés dans la région. Les exigences réglementaires, notamment AS9100, les Spécifications de matériaux aérospatiaux (AMS) et les normes de qualification de défense, créent des barrières à l'entrée élevées. Ces exigences peuvent ralentir l'entrée sur le marché, mais elles protègent également les fournisseurs qui ont établi des systèmes qualité et des approbations clients.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe construit un cadre institutionnel pour les matériaux avancés, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique en sont à un stade de développement plus précoce. La Commission européenne a consulté les parties prenantes sur une loi sur les matériaux avancés destinée à améliorer les voies de certification, la capacité de production et la résilience de l'approvisionnement. Cette orientation réglementaire peut aider les producteurs européens à développer une plus grande capacité locale dans les matériaux réfractaires et spéciaux. Metalysis a fourni des poudres réfractaires pour un programme de propulsion spatiale soutenu par l'Agence spatiale européenne (ESA), démontrant une voie européenne vers des applications aérospatiales exigeantes. L'activité en Amérique du Sud est principalement liée à la recherche académique et à la base minérale de la région, notamment le niobium et les ressources en terres rares. L'activité au Moyen-Orient et en Afrique est plus étroitement associée aux revêtements résistants à la corrosion pour les opérations chimiques et pétrochimiques. Ce groupe géographique mixte a une marge de croissance, mais nécessite des infrastructures de traitement et de qualification plus évolutives avant de pouvoir défier les leaders régionaux actuels.
Paysage concurrentiel
Concentration du Marché
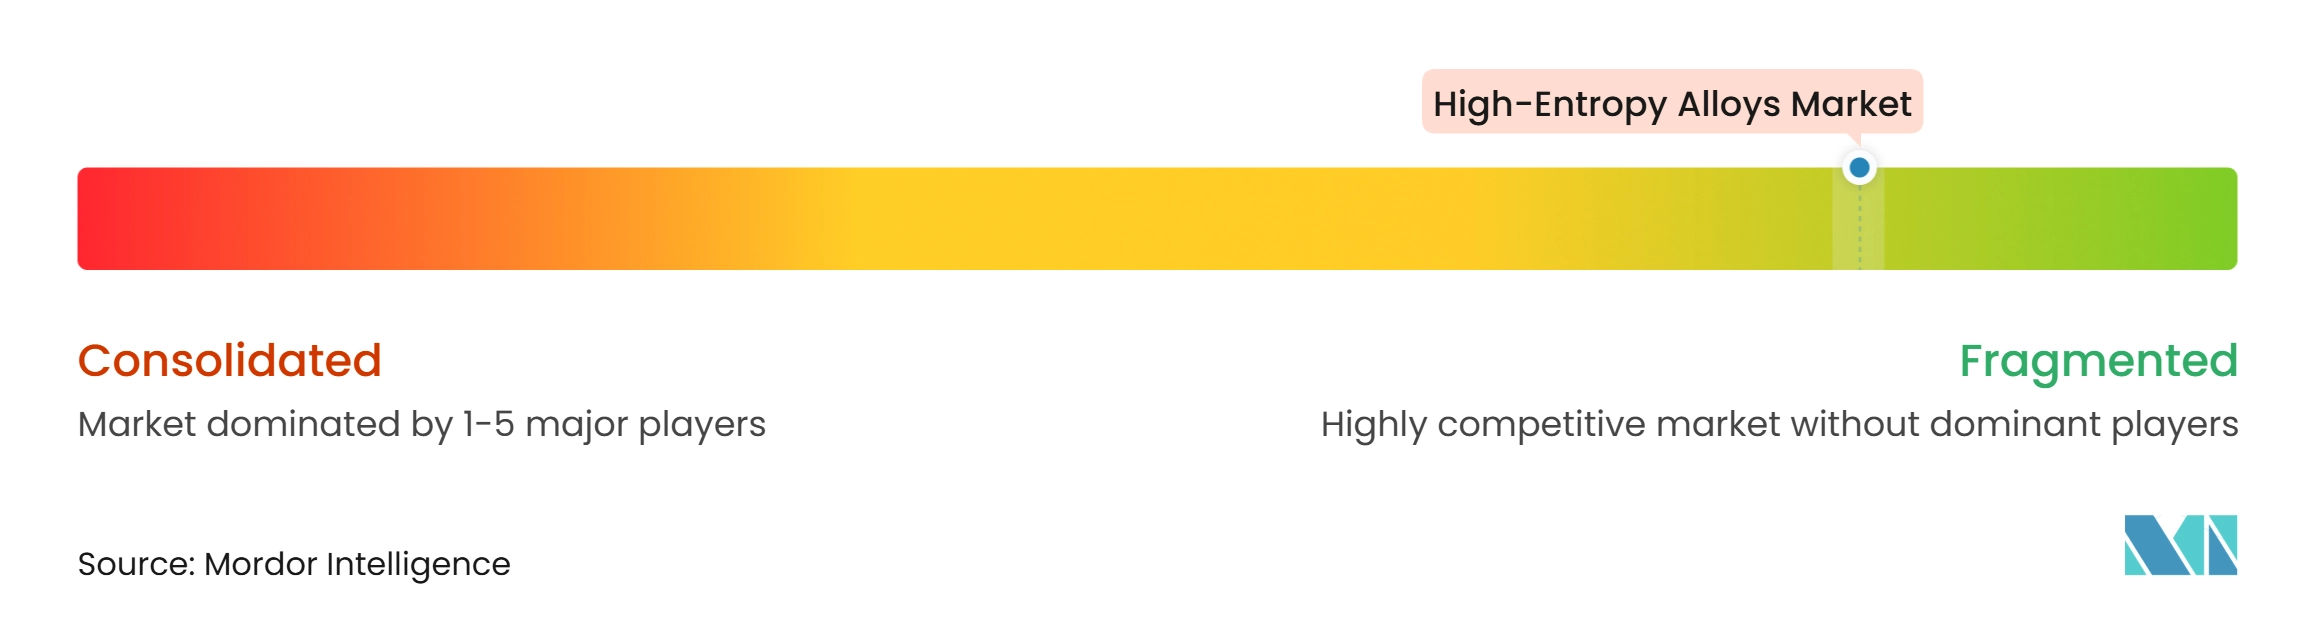
Le marché des alliages à haute entropie est fragmenté, aucun fournisseur unique n'étant identifié comme contrôlant plus d'une part à deux chiffres bas sur l'ensemble des compositions et des formes de produits. Les fournisseurs d'alliages spéciaux intégrés se font concurrence sur l'étendue du portefeuille, les relations clients et l'échelle de production. ATI, Aperam et les activités de poudres de Sandvik représentent des capacités établies dans la fourniture d'alliages avancés. ATI a déclaré un carnet de commandes de 3,7 milliards USD pour l'exercice 2025, indiquant une visibilité de la demande à long cycle qui peut soutenir l'investissement dans de nouvelles capacités de matériaux. Les spécialistes des réfractaires tels que Plansee, VDM Metals et Höganäs apportent une expérience en métallurgie des poudres et en traitement des métaux à point de fusion élevé. Sandvik a également lancé Osprey MAR 55 en 2025, un alliage haute résistance conçu pour la soudabilité, reflétant le développement continu de produits en poudres métalliques spéciales. La concurrence repose donc autant sur la profondeur des qualifications et l'expertise des procédés que sur l'échelle de production.
La conception computationnelle des alliages devient une couche concurrentielle importante sur le marché des alliages à haute entropie. QuesTek a appliqué sa plateforme de Conception intégrée computationnelle des matériaux (ICMD) au développement d'alliages imprimables et résistants à la combustion pour des applications spatiales commerciales. En juin 2025, Aubert & Duval et QuesTek ont annoncé des travaux pour faire progresser la conception prédictive des alliages en utilisant la plateforme ICMD. Ces capacités peuvent raccourcir la phase de conception initiale, mais les compositions résultantes nécessitent encore la validation des procédés et des services. Les fournisseurs disposant d'une capacité de production de poudres mais d'une capacité de conception limitée peuvent rechercher des licences ou des partenariats techniques. Metalysis utilise une approche électrochimique qui peut produire des poudres d'alliages sans traitement par fusion, ce qui est utile lorsque les éléments ont des points de fusion très différents. Le marché des alliages à haute entropie favorisera probablement les entreprises qui associent des voies de production de poudres propriétaires à des outils de conception et à des preuves de qualification spécifiques aux applications.
La propriété intellectuelle et la certification façonnent également les positions concurrentielles. Oerlikon Metco a reçu un brevet américain en juillet 2025 pour des couches de surface de barrière thermique à oxyde à haute entropie destinées à maintenir des structures cristallines monophasées à des températures de fonctionnement élevées. La société a également lancé une plateforme numérique de projection thermique en juillet 2025, qui soutient la gestion des procédés pour les opérations de revêtement. Le Code Case ASME de VDM Metals démontre la valeur des essais à long terme et des approbations reconnues dans les applications énergétiques et chimiques. Les nouveaux entrants peuvent proposer des compositions novatrices, mais font face à un chemin exigeant vers l'acceptation dans les programmes aérospatiaux, nucléaires et de défense. Les fournisseurs établis ont un avantage là où les matériaux existants, les systèmes qualité et les relations clients peuvent être étendus à des grades connexes. Les start-ups spécialisées restent pertinentes car elles peuvent introduire des procédés de conception computationnelle et électrochimiques que les producteurs établis axés sur la coulée peuvent ne pas posséder. Le leadership du marché dépendra de l'intégration de la conception des compositions, du contrôle des poudres, de la propriété intellectuelle et de l'exécution de la qualification.
Leaders du secteur des alliages à haute entropie
-
Sandvik AB
-
Oerlikon Management AG
-
American Elements
-
Plansee SE
-
CRS Holdings, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des alliages à haute entropie Entreprises couvertes dans ce rapport
- 6K Inc.
- American Elements
- Aperam S.A.
- ATI
- CRS Holdings, LLC
- HAYNES INTERNATIONAL
- Hitachi, Ltd.
- Höganäs AB
- Materion Corporation
- Metalysis
- Oerlikon Management AG
- Plansee SE
- QuesTek Innovations LLC
- Sandvik AB
- VDM Metals
Développements industriels récents dans Marché des alliages à haute entropie
- Octobre 2025 : Le Département de la Guerre américain a attribué à Kratos Defense un contrat de 68,3 millions USD (Projet Helios) pour concevoir et construire un centre d'essais de matériaux hypersoniques à jet d'arc et laser à fibre couplé de niveau intermédiaire. L'installation combine un jet d'arc de 20-25 MW avec 200 kW de capacité laser, répondant directement aux lacunes de l'infrastructure de qualification des alliages à haute entropie dans la base industrielle de défense américaine.
- Octobre 2025 : VDM Metals International GmbH a reçu un nouveau Code Case ASME pour l'alliage VDM 699 XA dans le cadre du système de normalisation ASME, permettant son utilisation dans la conception de récipients sous pression. Cette étape de qualification a nécessité des essais pluriannuels étendus et a élargi le marché adressable pour les alliages à haute entropie dans les applications de transformation chimique et d'énergie.
Périmètre du rapport mondial sur le marché des alliages à haute entropie
Les alliages à haute entropie (AHE) sont des matériaux métalliques composés de cinq éléments principaux ou plus en proportions atomiques égales ou quasi égales, allant généralement de 5 % à 35 % chacun. Contrairement aux alliages traditionnels, qui reposent sur un seul métal de base dominant tel que le fer ou l'aluminium avec des additifs mineurs, les AHE répartissent le poids compositionnel sur plusieurs éléments.
Le marché des alliages à haute entropie est segmenté par type d'alliage, procédé de fabrication, application, secteur d'utilisation finale et géographie. Par type d'alliage, le marché est segmenté en alliages à haute entropie à métaux de transition, alliages à haute entropie réfractaires, alliages à haute entropie légers, alliages à haute entropie à métaux précieux, alliages à haute entropie contenant des terres rares et autres. Par procédé de fabrication, le marché est segmenté en coulée et solidification, métallurgie des poudres, fabrication additive, dépôt en couche mince et autres. Par application, le marché est segmenté en composants structurels, applications fonctionnelles, revêtements et traitements de surface, applications en environnement extrême et autres. Par secteur d'utilisation finale, le marché est segmenté en aérospatiale et défense, énergie et production d'électricité, industrie et outillage, semi-conducteurs et électronique, automobile et transport, chimie et pétrochimie et autres. Le rapport couvre également les tailles de marché et les prévisions pour les alliages à haute entropie dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Alliages à haute entropie à métaux de transition |
| Alliages à haute entropie réfractaires |
| Alliages à haute entropie légers |
| Alliages à haute entropie à métaux précieux |
| Alliages à haute entropie contenant des terres rares |
| Autres |
| Coulée et solidification |
| Métallurgie des poudres |
| Fabrication additive |
| Dépôt en couche mince |
| Autres |
| Composants structurels |
| Applications fonctionnelles |
| Revêtements et traitements de surface |
| Applications en environnement extrême |
| Autres |
| Aérospatiale et défense |
| Énergie et production d'électricité |
| Industrie et outillage |
| Semi-conducteurs et électronique |
| Automobile et transport |
| Chimie et pétrochimie |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'alliage | Alliages à haute entropie à métaux de transition | |
| Alliages à haute entropie réfractaires | ||
| Alliages à haute entropie légers | ||
| Alliages à haute entropie à métaux précieux | ||
| Alliages à haute entropie contenant des terres rares | ||
| Autres | ||
| Par procédé de fabrication | Coulée et solidification | |
| Métallurgie des poudres | ||
| Fabrication additive | ||
| Dépôt en couche mince | ||
| Autres | ||
| Par application | Composants structurels | |
| Applications fonctionnelles | ||
| Revêtements et traitements de surface | ||
| Applications en environnement extrême | ||
| Autres | ||
| Par secteur d'utilisation finale | Aérospatiale et défense | |
| Énergie et production d'électricité | ||
| Industrie et outillage | ||
| Semi-conducteurs et électronique | ||
| Automobile et transport | ||
| Chimie et pétrochimie | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des alliages à haute entropie ?
La taille du marché des alliages à haute entropie était évaluée à 1,46 milliard USD en 2026 et devrait progresser de 1,60 milliard USD en 2027 à 2,59 milliards USD d'ici 2032, à un CAGR de 10,13 % durant la période de prévision (2027-2032).
Quel type d'alliage connaît la croissance la plus rapide ?
Les alliages réfractaires devraient croître à un CAGR de 10,89 % jusqu'en 2032 en raison de la demande pour des applications de défense, aérospatiales et énergétiques à haute température.
Pourquoi la fabrication additive est-elle pertinente pour les alliages à haute entropie ?
Elle devrait croître à un CAGR de 11,32 % et peut produire des composants complexes avec des microstructures différentes de celles des matériaux coulés.
Quelle région est en tête de la demande d'alliages à haute entropie ?
L'Asie-Pacifique détenait une part de 36,33 % en 2026 et devrait croître à un CAGR de 11,44 % jusqu'en 2032.