
ハイエントロピー合金市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.60 十億米ドル |
| 市場規模 (2032) | 2.59 十億米ドル |
| 成長率 (2027 - 2032) | 10.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハイエントロピー合金市場分析
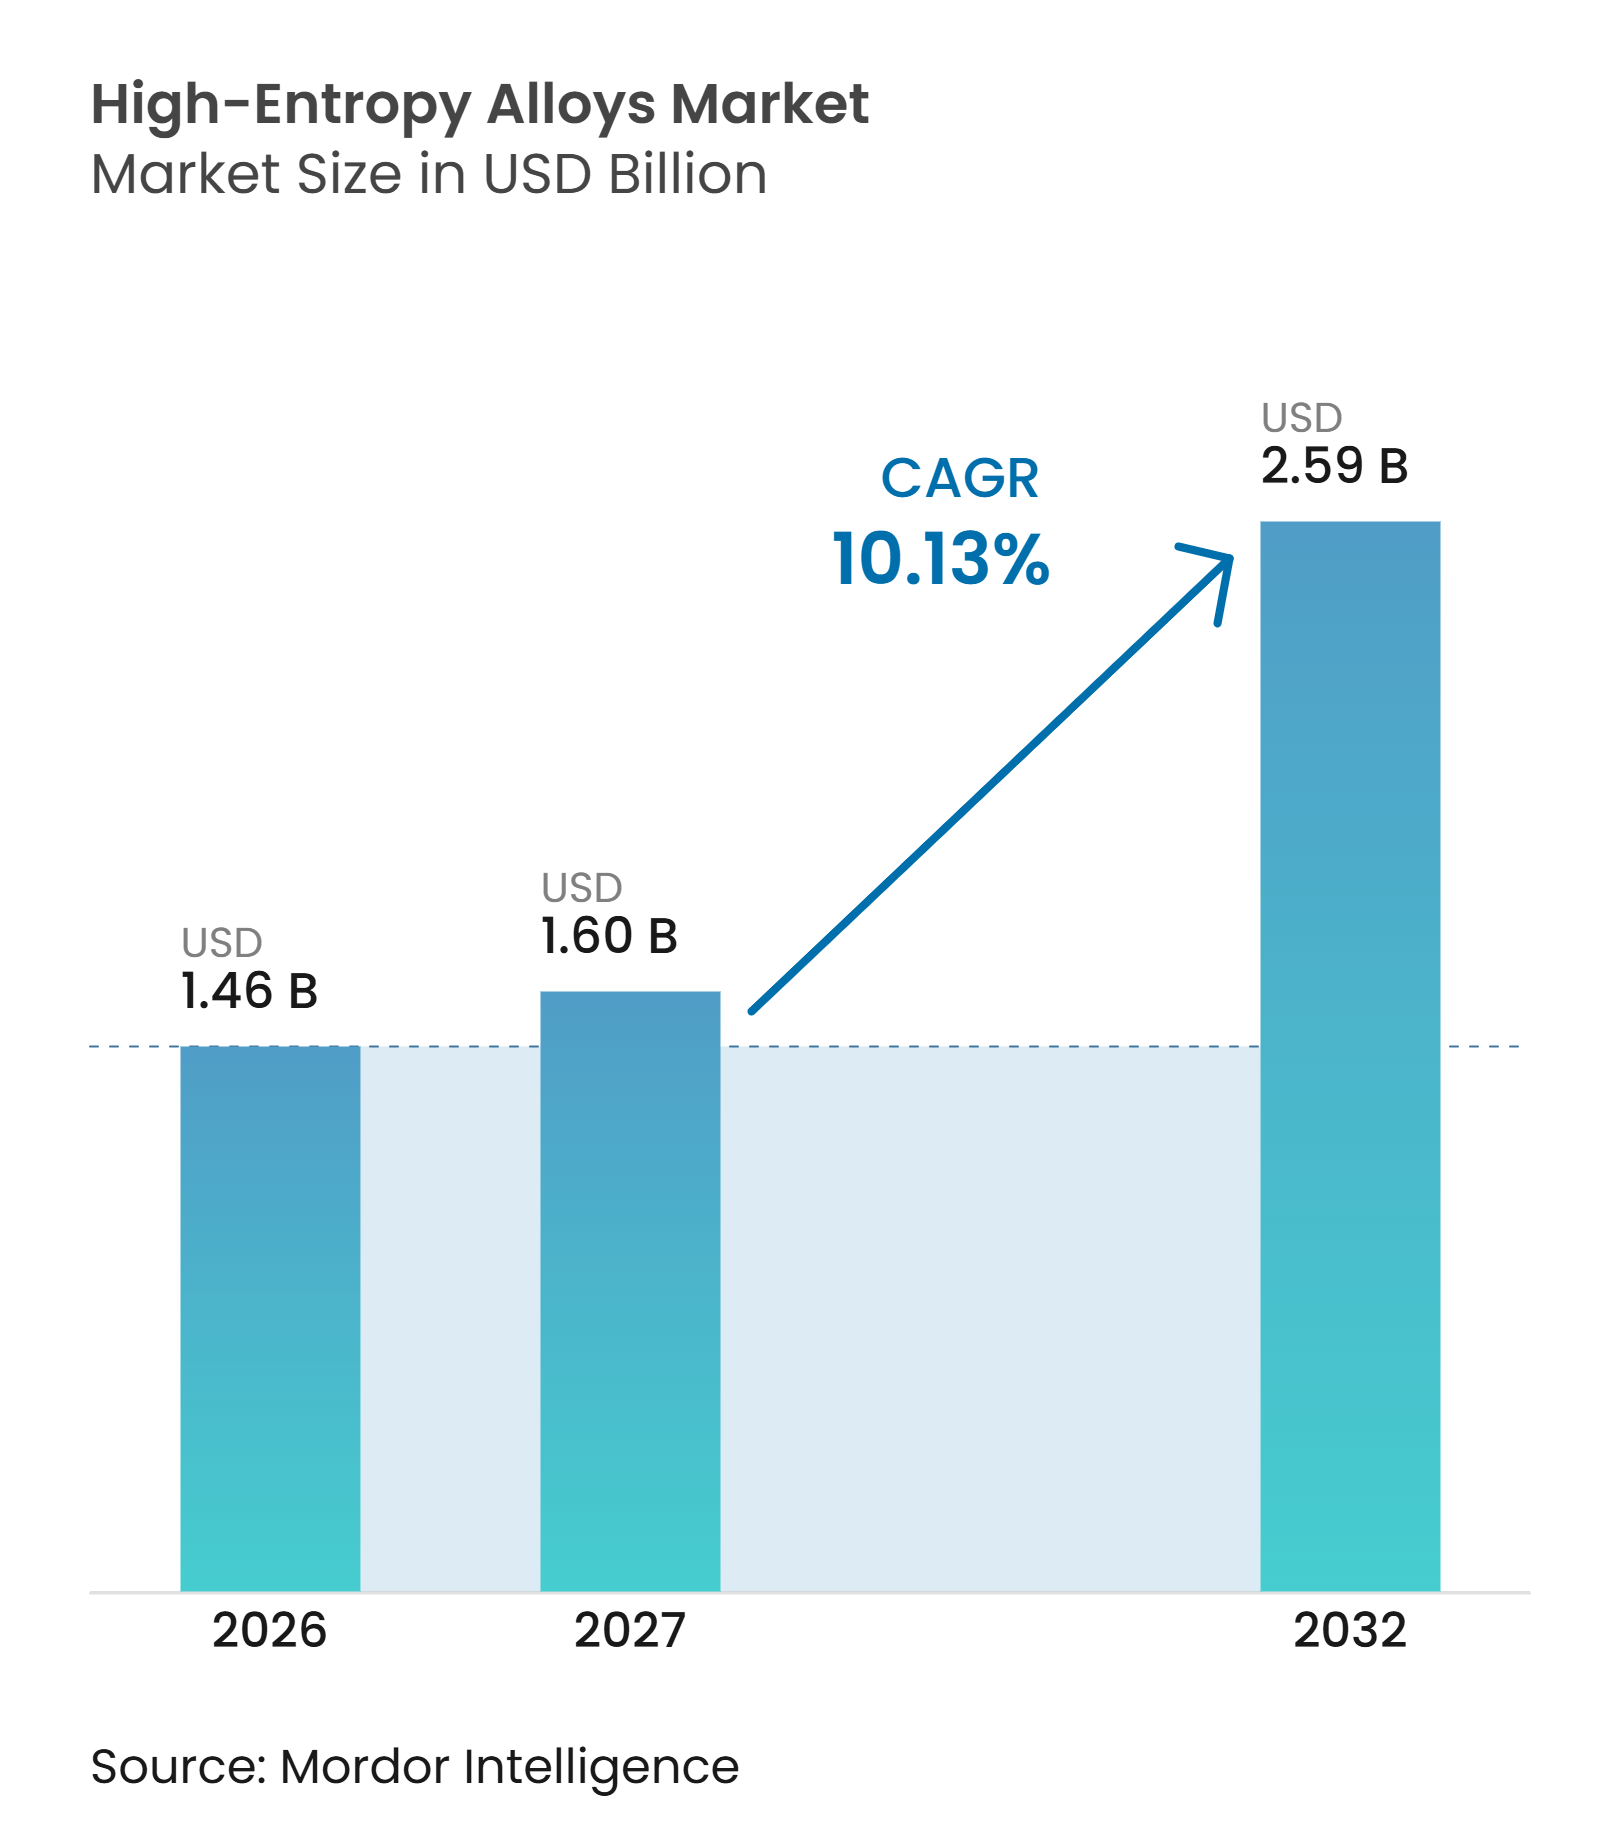
ハイエントロピー合金市場規模は2026年に1.46 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 10.13%で、2027年の1.60 ビリオン 米ドルから2032年には2.59 ビリオン 米ドルへと成長すると推定されます。ハイエントロピー合金市場は、研究室主導の開発段階から、航空宇宙、防衛、エネルギー、半導体用途における認定使用へと移行しつつあります。需要は、熱、腐食、放射線、繰り返しの機械的負荷下でも性能を維持する材料によって牽引されています。公的プログラムは、試験、粉末製造、合金データへのアクセスを改善し、組成設計から検証までの道筋を短縮しています。競争は、認定済み粉末製造と計算設計および製造専門知識を組み合わせるサプライヤーの能力によってますます形成されています。原料の入手可能性と長期にわたる承認サイクルは、市場が技術的関心を収益に転換する能力に対する主要な制約として残っています。
レポートの主要ポイント
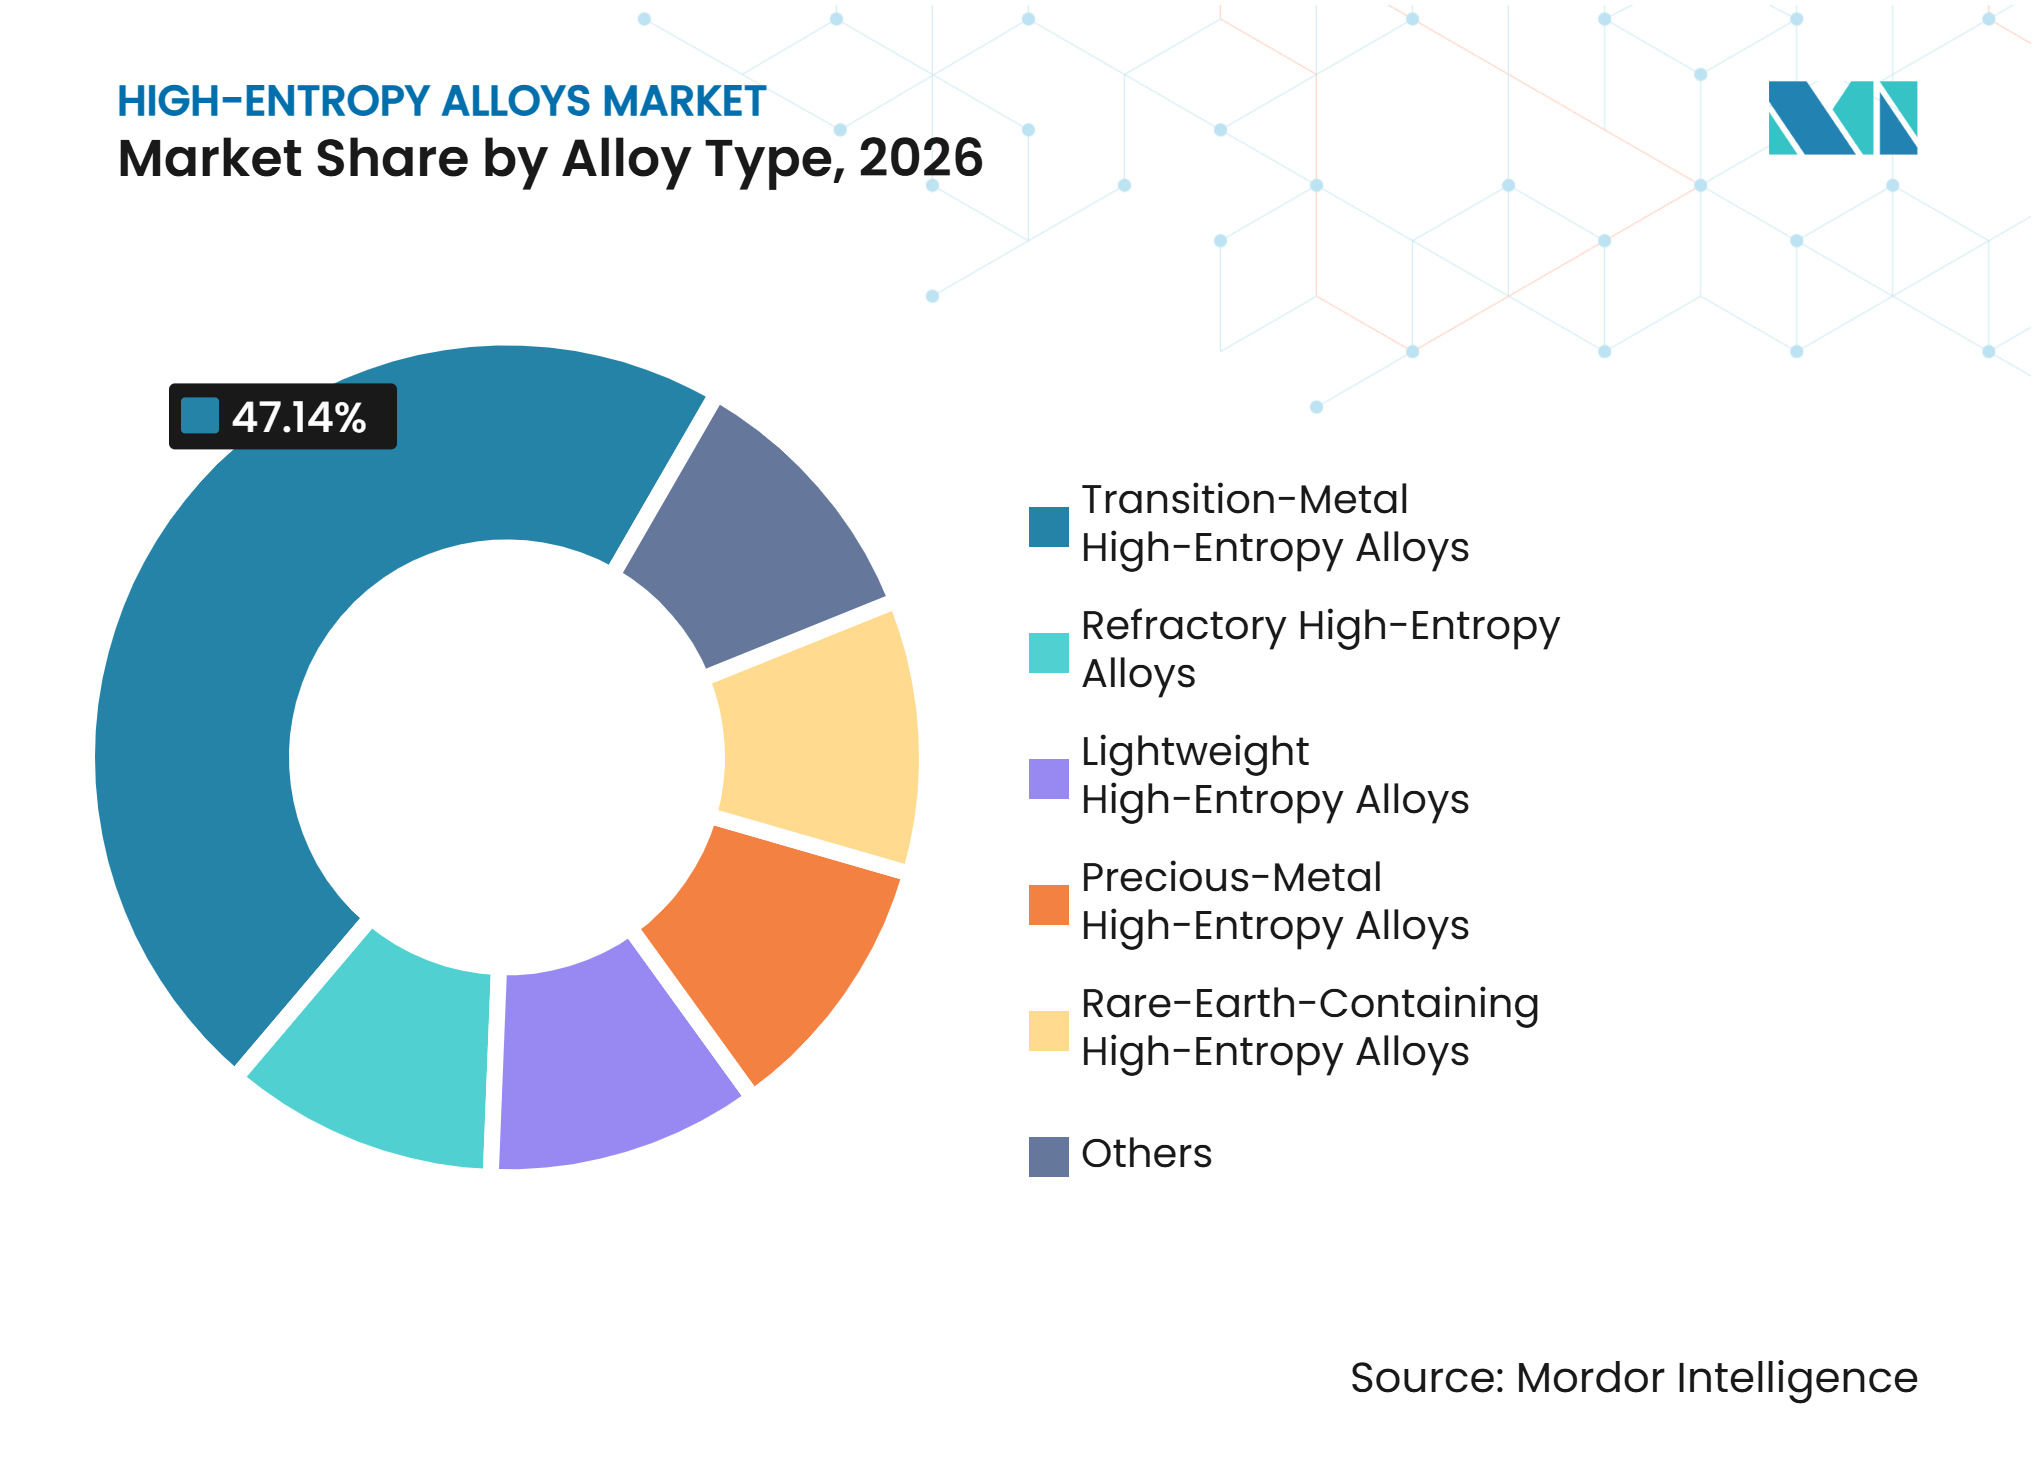
- 合金タイプ別では、遷移金属ハイエントロピー合金が2026年のハイエントロピー合金市場シェアの47.14%を占め、耐火物合金は2032年までCAGR 10.89%で成長すると予測されています。
- 製造プロセス別では、鋳造・凝固が2026年に市場シェア35.56%を占め、積層造形は2032年までCAGR 11.32%で成長すると予測されています。
- 用途別では、構造部品が2026年に市場シェアの41.37%を占め、極限環境用途は2032年までCAGR 11.63%で成長すると予測されています。
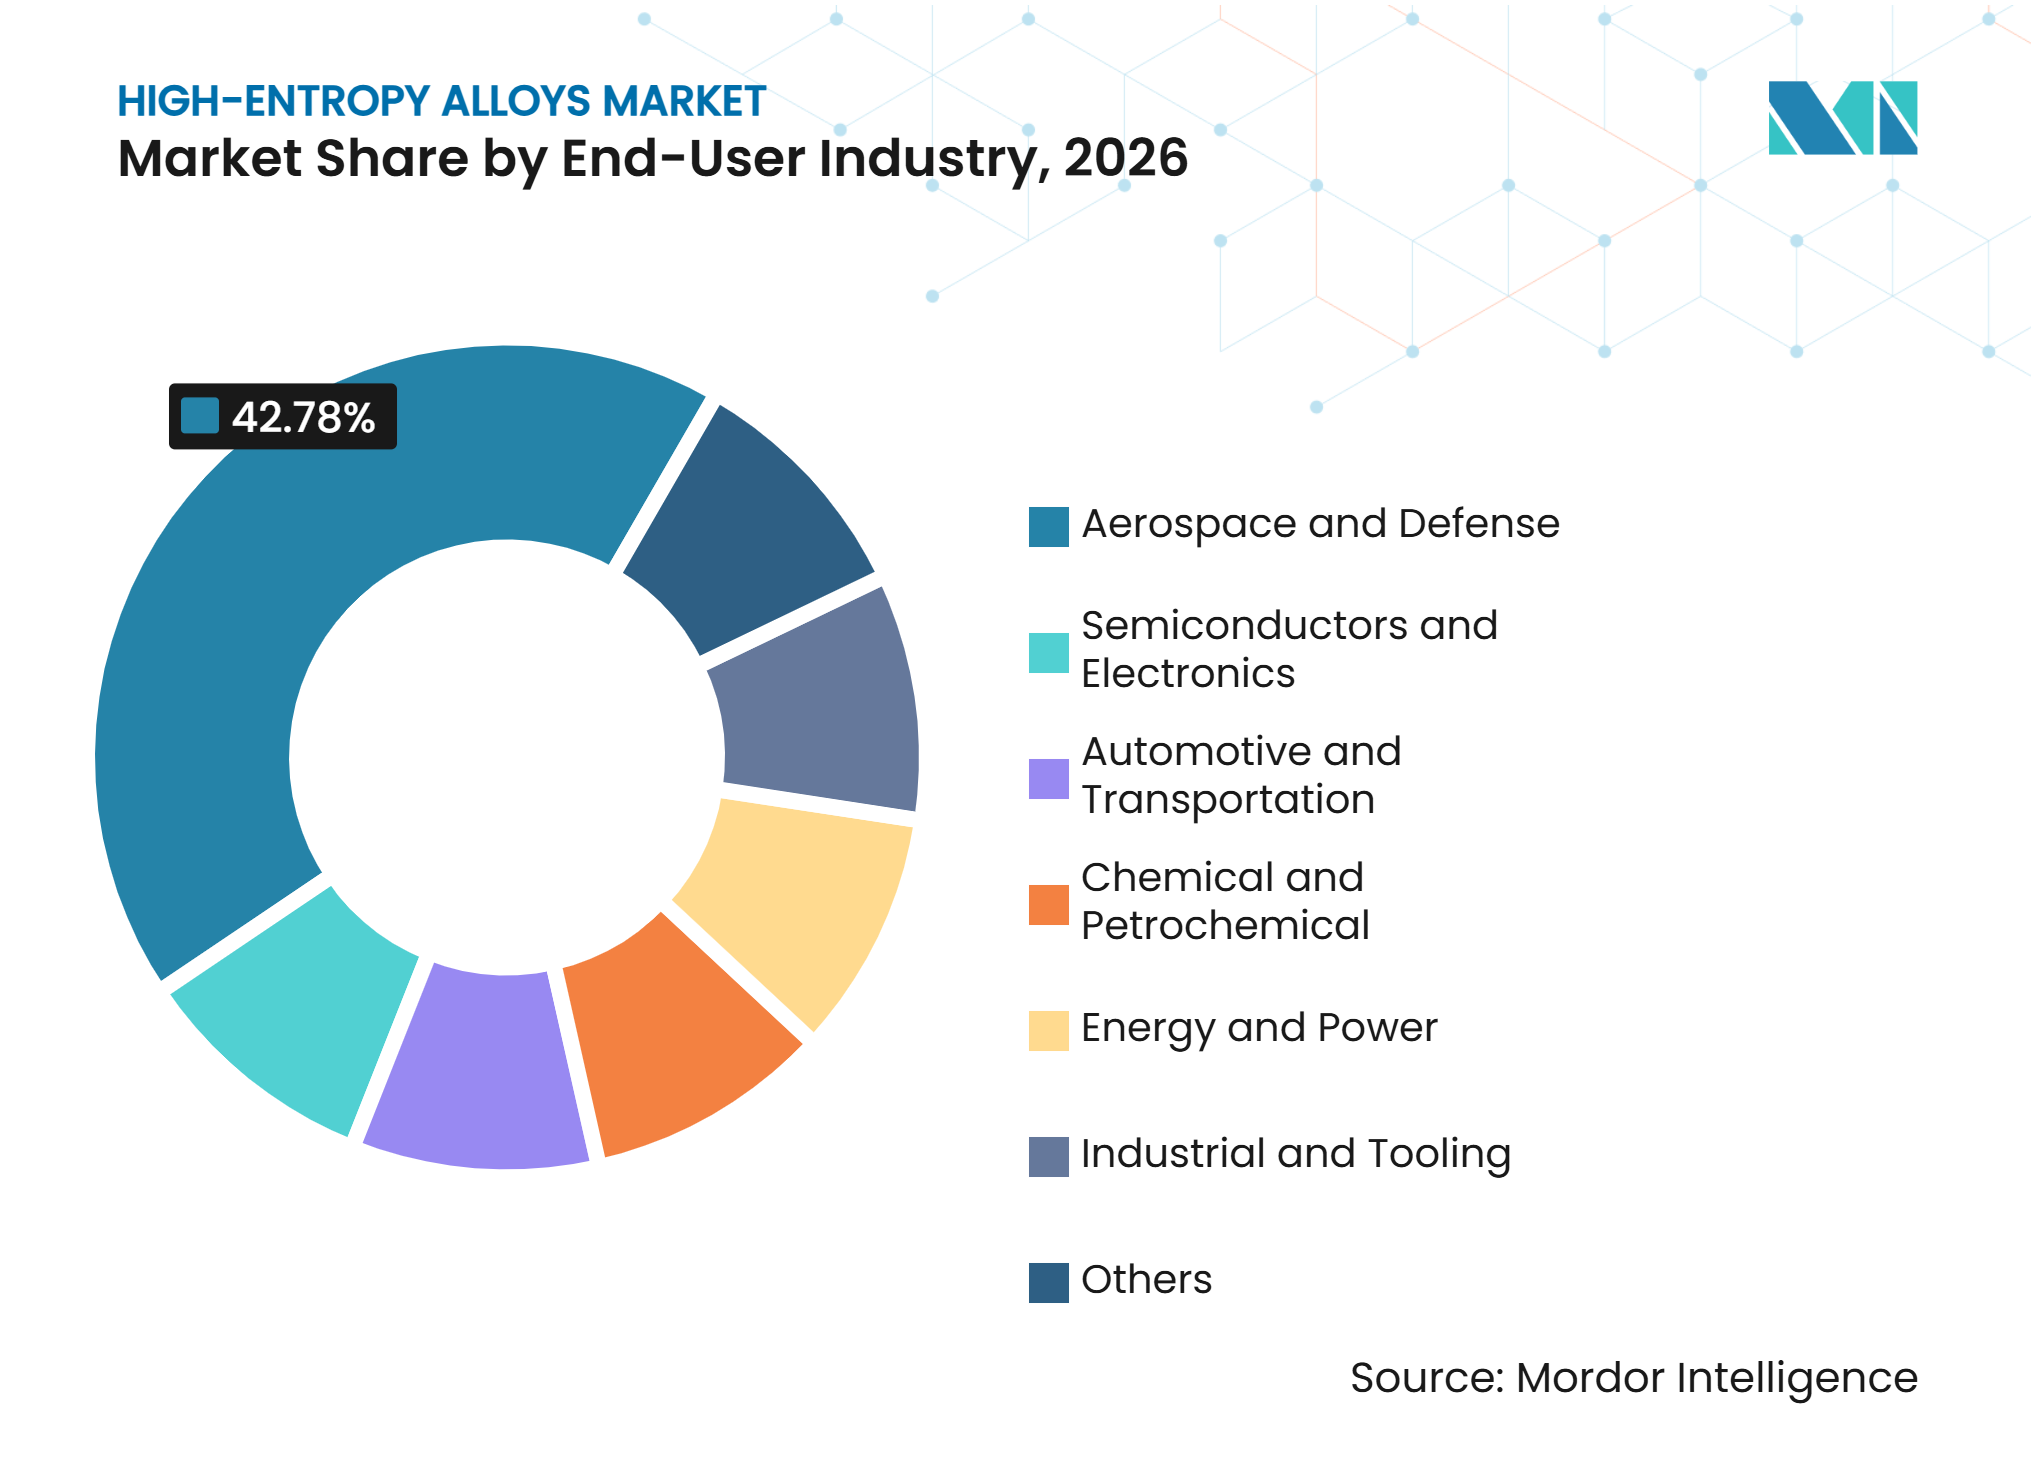
- エンドユーザー産業別では、航空宇宙・防衛が2026年に市場シェアの42.78%を占め、エネルギー・電力は2032年までCAGR 11.89%で成長すると予測されています。
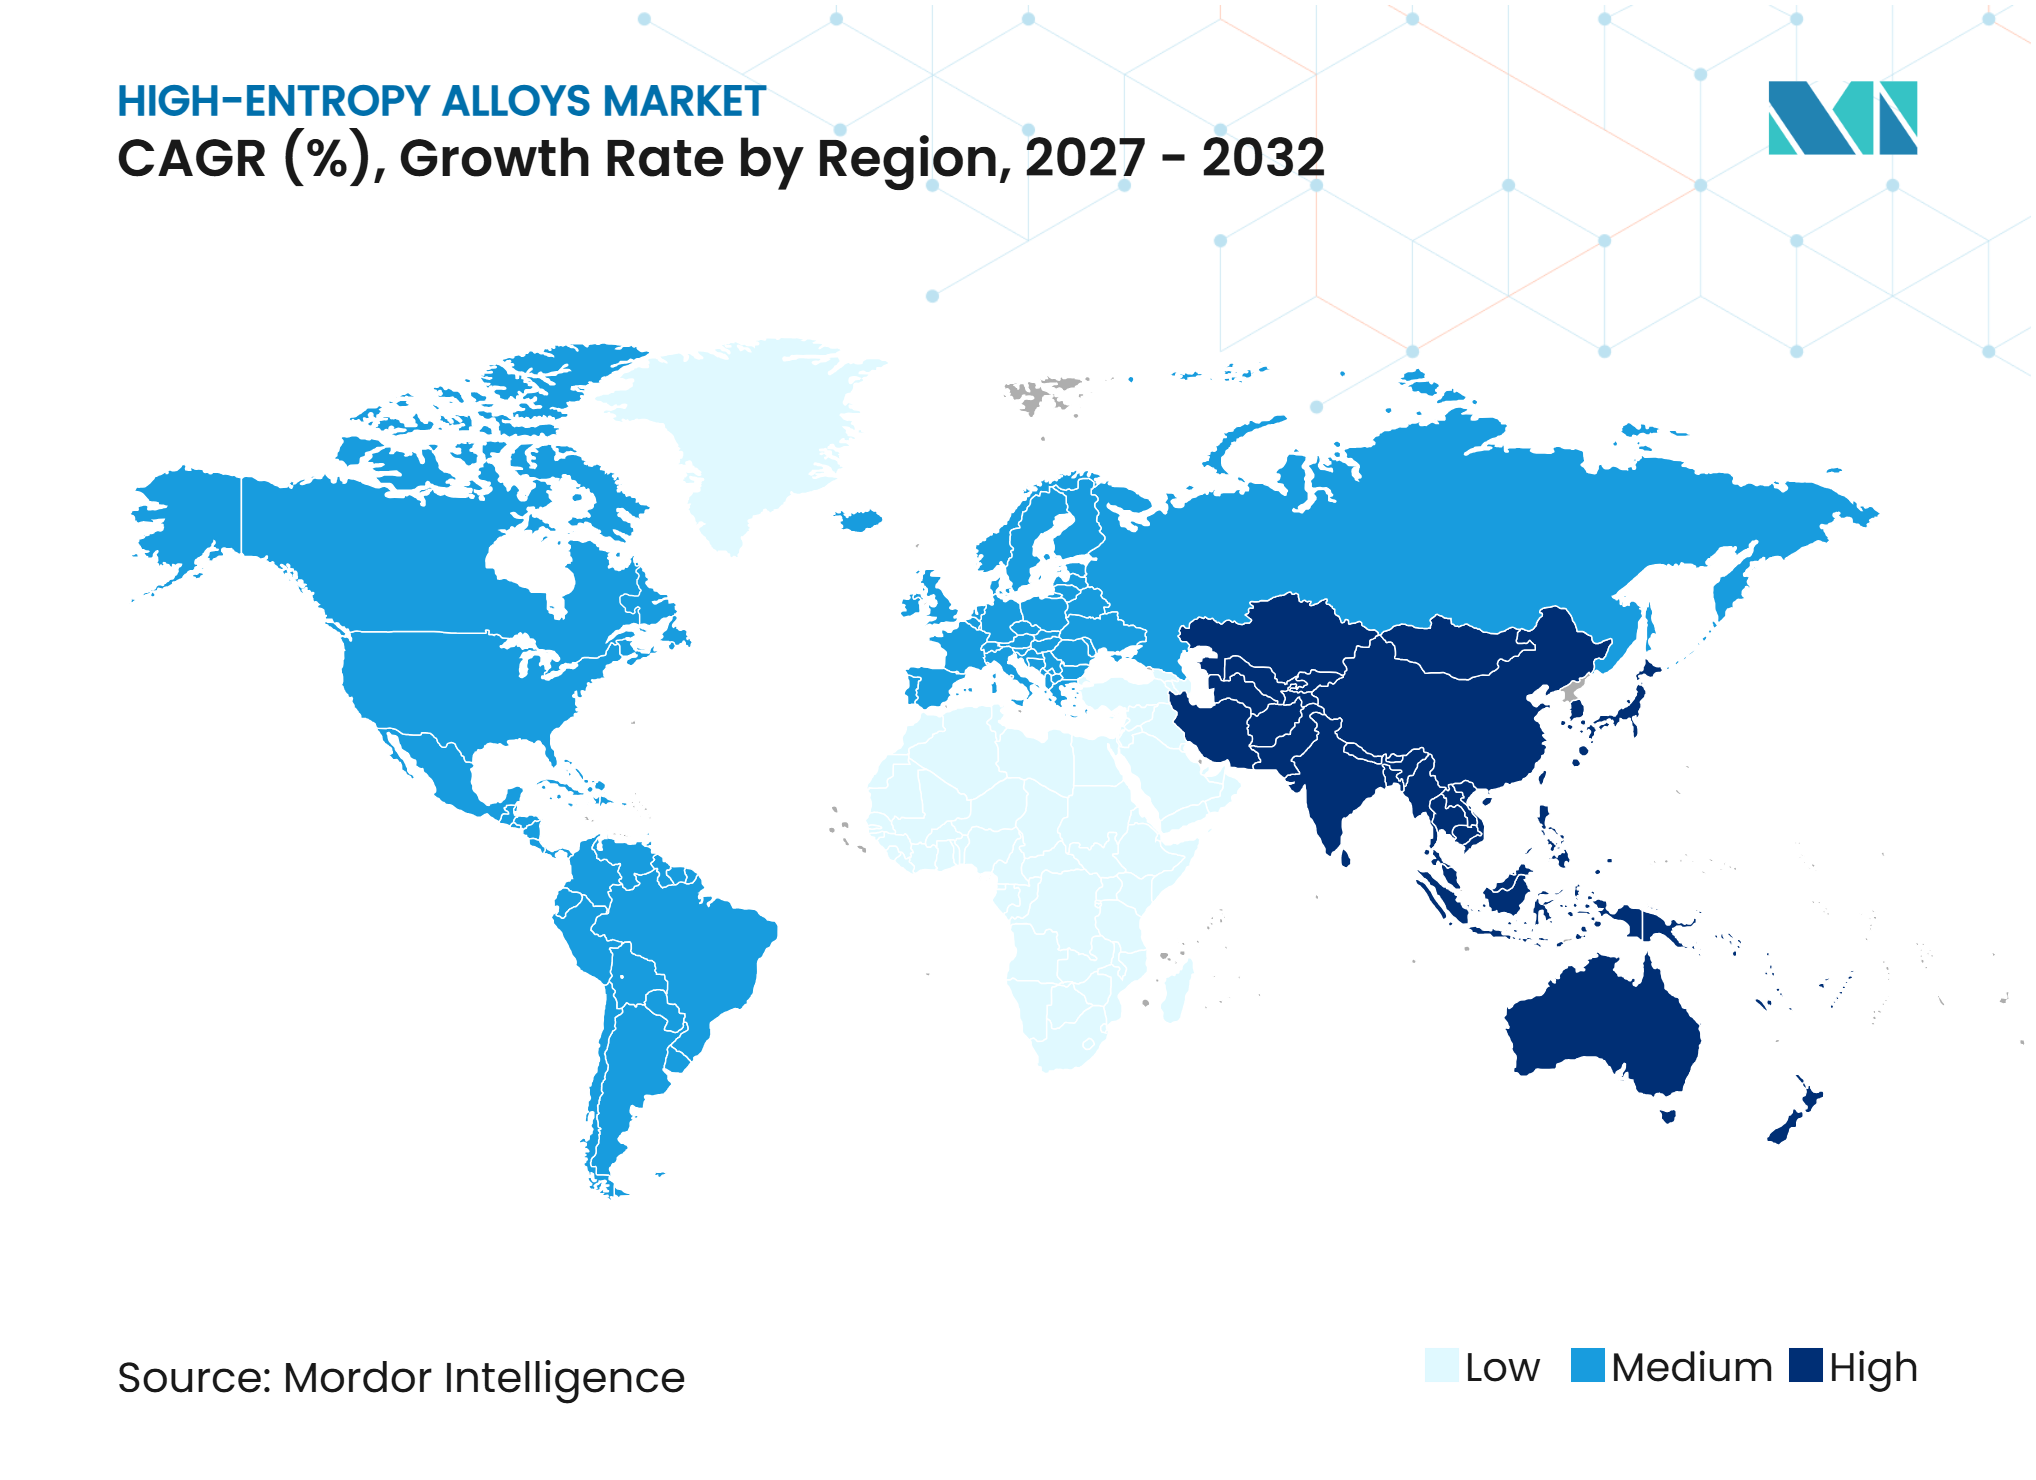
- 地域別では、アジア太平洋が2026年に市場シェアの36.33%を占め、2032年までCAGR 11.44%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極限環境向け航空宇宙・防衛材料への需要 | +2.5% | グローバル、北米およびアジア太平洋に集中 | 短期(2年以内) |
| 極超音速・宇宙・防衛材料に対する政府資金援助 | +1.8% | 北米、アジア太平洋(中国、日本、韓国を含む) | 中期(2~4年) |
| 積層造形および粉末ベース製造の拡大 | +2.2% | グローバル、北米および欧州が主導 | 中期(2~4年) |
| 半導体およびスパッタリングターゲット用途 | +1.5% | アジア太平洋がコア、北米および欧州への波及あり | 短期(2年以内) |
| 計算合金設計およびAI支援材料探索 | +1.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
極限環境向け航空宇宙・防衛材料への需要
極限的な熱環境下で動作する材料への需要が、極超音速および先進推進プログラムにおけるハイエントロピー合金の需要を牽引しています。従来のニッケル超合金は高度な冷却により約1,100°Cで動作可能ですが、極超音速機の表面はより高い持続的熱負荷にさらされます。2025年8月、アリゾナ大学は米国陸軍から500万 米ドルを受領し、重要な極超音速部品向けの機械学習対応積層造形プロセスを開発することになりました。これは耐火物合金開発に対する以前の310万 米ドルの助成金に続くものであり、Raytheonがプロトタイプ製造を支援しています[1]。国防総省はハイエントロピー合金を、極限環境におけるプラットフォームの生存性に関連する材料クラスとして位置づけています。この制度的支援は需要を探索的研究の枠を超えて拡大させ、生産者に検証作業への資金調達のより明確な道筋を提供します。また、粉末品質、部品加工、追跡可能な試験データを提供できるサプライヤーの地位を強化します。
極超音速・宇宙・防衛材料に対する政府資金援助
政府が資金援助する試験・開発プログラムは、ハイエントロピー合金市場における技術的・財政的障壁を低減しています。Kratosは2025年10月に6,830万 米ドルの米国契約を受領し、より広い産業基盤に対応することを目的としたアークジェットおよびレーザー試験センターであるプロジェクト・ヘリオスを建設することになりました。日本では、新エネルギー・産業技術総合開発機構(NEDO)の航空機エンジン材料プログラムが、少なくとも2種類の軽量・耐熱合金を対象とし、自動合成・分析を通じて年間20,000件の実験データセットの出力を目標としています。中国の産業情報技術省は、専門金属のリサイクルおよび国内供給措置を含む新材料支援措置を2025年から2026年の非鉄金属計画に盛り込みました。欧州委員会も、先進材料クラスの生産能力と認証を支援することを目的とした先進材料法に関するフィードバックを求めています。これらのプログラムは主要生産地域にわたって個別の調達・開発ルートを創出し、単一の需要源への依存を低減します。
積層造形および粉末ベース製造の拡大
積層造形は、鋳造では達成困難な形状を持つ部品の製造を可能にすることで、ハイエントロピー合金市場を拡大します。科学技術振興機構(JST)の支援を受けた研究者らは2025年3月、3Dプリントされたチタン-ジルコニウム-ニオブ-モリブデン-タンタル合金が急速凝固によって強度を高めるセル境界構造を発達させたと報告しました。この知見は、加工が単に鋳造材料の特性を再現するだけでなく、有用なミクロ組織を生み出せることを示すため重要です。EWI積層造形コンソーシアムは、AlCoCrFeNiCu合金のプロセスパラメータ開発を2025年の研究アジェンダに含めました。航空宇宙用粉末サプライヤーは、該当する場合はAS9100ベースの品質システムを含む、厳格なトレーサビリティおよび品質要件を満たす必要があります。これらの要件は参入障壁を高めますが、粉末形態、化学組成、バッチ文書を管理できる生産者を優遇します。
半導体およびスパッタリングターゲット用途
半導体用途は、構造的航空宇宙プログラムよりも短い認定サイクルを持つルートをハイエントロピー合金市場に提供します。多主成分スパッタリングターゲットは、単一元素または二元ターゲットでは得られない薄膜組成をサポートできます。Materionは2025年通期の純売上高として1.79 ビリオン 米ドルを報告し、タンタル製造資産を通じて韓国における半導体材料での地位を拡大しました。2026年3月の米国陸軍研究所の研究では、HfNbTaTiおよびHfNbTaTiV組成が熱処理後に均質で低気孔率の単相構造を形成することが判明し、これはスパッタリングターゲット性能に関連する知見です。先進半導体ノードは、厳密に制御された化学組成を持つバリアおよび機能膜を必要とします。このチャネルは、機体承認スケジュールを超えて需要を多様化し、より高付加価値の粉末およびターゲット供給を支援できます。
制約の影響分析*
| 制約 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い合金元素および耐火物原料コスト | -1.8% | グローバル | 短期(2年以内) |
| 長期にわたる認定・認証サイクル | -1.2% | グローバル、北米および欧州で最も深刻 | 長期(4年以上) |
| 粉末形態および組成標準化の限界 | -0.8% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い合金元素および耐火物原料コスト
耐火物原料コストは、ハイエントロピー合金市場に対する最も直接的な商業的制約として残っています。タングステン、ニオブ、タンタル、レニウム、ハフニウムは、限られた数の鉱山および処理施設から調達されます。Sandvikは2025年の年次報告書において、タングステンの希少性が年間を通じて需要と価格を押し上げ、関税関連の影響が価格調整を必要としたと述べています[2]。多主成分元素組成は複数の管理された純度の投入物を必要とするため、1つの投入物の変動が、より単純な合金システムよりも合金総コストに鋭く影響する可能性があります。中国の2025年から2026年の政策計画は、非鉄金属のリサイクルおよび供給側支援の必要性を認識しています。長期供給契約または内部処理能力を持つ生産者は、マージンを保護し顧客のリードタイムを満たすうえでより有利な立場にあります。
長期にわたる認定・認証サイクル
認定のタイムラインは、有望な組成がハイエントロピー合金市場において商業利用に到達する速度を制限します。航空宇宙および原子力の顧客は、新材料を受け入れる前に、クリープ、疲労、破壊靭性、腐食、長期使用に関するデータを要求します。AS9100の慣行および航空宇宙材料仕様(AMS)は数年間の裏付けデータを必要とする場合があり、原子力使用向けのASMEセクションIII要件は広範な長期試験データを要求します。VDM Metalsは2025年10月に、複数年にわたる試験プロセスの後にVDM合金699 XAのASMEコードケースを取得し、正式な材料承認を得るために必要な投資を示しました。既存のサプライヤーは、新規参入者よりも認定済み合金プラットフォームを容易に拡張できることが多く、規制された用途における地位を支えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
合金タイプ別:
耐火物グレードが遷移金属の優位性に対して勢いを増す遷移金属合金は2026年のハイエントロピー合金市場シェアの47.14%を占め、鋳造、粉末冶金、積層造形などの確立された加工ルートによって支えられています。その組成ライブラリにはCoCrFeMnNiファミリーおよび関連バリアントが含まれており、より広範な研究・加工知識の基盤から恩恵を受けています。これにより、構造部品、機能性コーティング、スパッタリングターゲットへの使用が支援されます。用途の幅広さにより、サプライヤーは関連する合金プラットフォームから航空宇宙、電子機器、産業用工具の顧客にサービスを提供できます。アルミニウム、マグネシウム、またはチタンを使用した軽量合金も、重量削減と耐熱性の両方が求められる場面で注目を集めています。2025年のcMat誌のレビューでは、軽量ハイエントロピー合金の構造、特性、用途が記録されました。貴金属および希土類含有グレードは、原材料コストが広範な採用を制限するため、より特殊化されたままです。これらのグレードは主に、その性能がより高い材料コストを正当化する触媒および磁気用途に関連しています。
耐火物合金は2032年までCAGR 10.89%で拡大すると予測されており、合金タイプセグメント内で最高の成長率です。耐火物合金のハイエントロピー合金市場規模は、防衛、エネルギー、航空宇宙用途に関連する研究プログラムによって支えられています。米国陸軍研究所は15種類の耐火物組成を評価し、HfNbTaTiおよびHfNbTaTiVをスケールアップ生産の有望な単相候補として特定しました。ULTERAデータベースは2025年5月時点で4,270以上の組成にわたる12,540以上の手動抽出実験データポイントを保有しており、これらの合金のスクリーニングデータへのアクセスを改善しています。より良いデータは、標的を絞った物理試験が始まる前に必要な実験作業を削減できます。2025年のレビューでは、体心立方耐火物組成が1,200°C以上でニッケル基超合金の高温性能を超えられることが報告されました。その採用は、原料コスト、製造可能性、および認定証拠の管理に依然として依存しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製造プロセス別:
積層造形が鋳造の優位性に挑戦鋳造・凝固は2026年の製造プロセスシェアの35.56%を占めました。このプロセスは、管理可能な溶融範囲と確立されたプロセス制御を持つ遷移金属組成の大規模生産において依然として魅力的です。粉末冶金は、鋳造では達成できない場合のあるニアネットシェイプ製造と微細なミクロ組織をサポートします。新エネルギー・産業技術総合開発機構(NEDO)の航空機エンジン材料イニシアチブは、高スループット合金開発と自動評価を支援しており、粉末ベースのルートに必要な製造知識の向上にも貢献する可能性があります。薄膜堆積は、均一な膜化学が重要なスパッタリングターゲットおよびセンサーコーティング用途に使用されます。その他のルートには、溶融加工が適さない場合に使用されるスプレーフォーミング、メカニカルアロイング、電気化学的アプローチが含まれます。これらのルートを合わせると、ハイエントロピー合金産業は、溶融温度と反応性が大きく異なる組成に対していくつかの加工オプションを提供します。プロセスの選択は、材料性能とコストを決定するうえで合金組成と同様に重要になりつつあります。
積層造形は2032年までCAGR 11.32%で成長すると予測されています。この方法は鋳造特性を再現するだけでなく、急速冷却が元素分布、相形成、転位構造に影響を与えることができます。科学技術振興機構(JST)が支援する3Dプリントされたチタンジルコニウムニオブモリブデンタンタル合金に関する研究では、セル境界の特徴が強度を高めることが実証されました。NEDOは日本おいて、粉末製造、成形、品質保証を統合した先進金属積層造形システムを開発するための6つのコンソーシアムプロジェクトに資金を提供しています。この統合的アプローチは、重要用途向けの国内サプライチェーンの信頼性を向上させることができます。AS9100および国家航空宇宙防衛請負業者認定プログラム(NADCAP)の要件は、積層造形法で製造された航空宇宙部品にとって引き続き重要なコンプライアンス要因です。ハイエントロピー合金市場は、連続するビルドおよび粉末バッチにわたって繰り返し可能なプロセス制御を実証できる企業を優遇するでしょう。したがって、積層造形は汎用品形態よりも複雑で少量・高付加価値の部品において鋳造と最も直接的に競合する可能性が高いです。
用途別:
極限環境用途がミッションクリティカルな使用に向けて前進構造部品は2026年の用途需要の41.37%を占めました。そのハイエントロピー合金シェアは、航空宇宙構造、産業用工具、防衛装備からの需要を反映しています。これらの用途は、強度、延性、疲労抵抗、高温安定性の組み合わせを必要とします。機能的用途には磁気、熱電、触媒的役割が含まれ、組成調整によって有用な特性の組み合わせを生み出すことができます。2025年6月、名古屋大学は、白金の2.9倍のメタノール分解性能と2,500サイクル後93%の保持率を持つメソポーラス単結晶多主成分元素触媒を報告しました。コーティングおよび表面処理もハイエントロピー組成を採用して酸化抵抗性を高めています。2025年に発表された研究では、HVOF溶射FeCoNiCrAlボンドコートが150時間後の1,150°Cにおける酸化抵抗性において標準的なMCrAlXコーティングを上回ることが判明しました。これらの例は、生産者に荷重支持部品を超えたポートフォリオを提供します。
極限環境用途は2032年までCAGR 11.63%で成長すると予測されています。この拡大は、先進核システム、高温電力サイクル、再使用可能なロケットエンジン、極超音速機との材料開発を結びつけます。アイダホ国立研究所は、研究所で製造されたベースライン合金と先進超超臨界蒸気用途向けのワイヤーアーク積層造形に関する予備的結果を報告しています。別のエネルギー省の記録は、ワイヤーアーク積層造形によって製造された迅速なベイズ合金設計を対象としています。Metalysisは欧州宇宙機関(ESA)が資金援助するSkyrora宇宙推進プロジェクト向けに耐火物合金粉末を開発しており、HEA関連材料を再使用可能なロケットエンジン開発に取り込んでいます。ハイエントロピー合金市場は、これらの需要チャネルが独立して進展する場合に恩恵を受けます。なぜなら、1つのエンドユースの減速がすべての先進材料ニーズを排除するわけではないからです。ただし、各チャネルは広範な展開の前に部品固有の試験を依然として必要とします。熱的、腐食的、機械的条件にわたる性能データを持つサプライヤーは、この用途グループ内でより有利な立場に置かれるでしょう。
エンドユーザー産業別:
エネルギー・電力が成長の触媒として台頭航空宇宙・防衛は2026年のエンドユーザー需要の42.78%を占めました。長い認定サイクルは、承認後にプログラムに材料を固定し、特殊合金形態への持続的な需要を支援します。民間航空宇宙のバックログも、より高温のエンジンシステム向け材料の開発を促進します。ATIは2025年度の売上高として4.6 ビリオン 米ドルを報告し、航空宇宙・防衛が売上の68%をめました。2025年6月、ATIはエアバスとの複数年契約のもと、サウスカロライナ州にチタン合金シート施設を稼働させました。ハイエントロピー合金産業は技術的に要求の高い合金形態への同様のニーズから恩恵を受けますが、材料認定は組成固有のままです。産業用工具、半導体、自動車、化学処理、電子機器が追加の需要チャネルを提供します。スパッタリングターゲットおよびツールコーティングは、航空宇宙・防衛以外でより商業的に確立された用途の一つです。
エネルギー・電力は2032年までCAGR 11.89%で成長すると予測されており、エンドユーザーグループの中で最も強い成長率です。ハイエントロピー合金は、超超臨界蒸気サイクル、溶融塩システム、太陽熱受熱器における腐食・酸化の課題に対応できます。先進蒸気システムは、従来の材料限界が効率と耐用年数に影響を与える可能性のある攻撃的な化学条件下で650°Cから700°Cで動作する場合があります。米国、フランス、韓国、日本の原子力近代化プログラムも、放射線、クリープ、腐食環境に耐えられる材料を評価しています。2025年のジャーナル・オブ・アロイズ・アンド・コンパウンズの研究では、高速フレーム溶射(HVOF)およびコールドスプレーHEAコーティングが攻撃的環境において改善された腐食挙動を示すことが判明しました。化学・石油化学オペレーターも、塩化物および硫黄含有流体においてより腐食抵抗性の高い表面から恩恵を受ける可能性があります。エネルギー用途のハイエントロピー合金市場規模は、試験データが認められた設計コードに転換できるかどうかに依存します。エネルギー資産の長い運用寿命は、初期の研究室性能よりも実証された信頼性をより重要にします。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のハイエントロピー合金市場シェアの36.33%を占め、2032年までCAGR 11.44%で成長すると予測されています。中国は非鉄金属の政策措置に材料関連の支援を盛り込み、供給安定性、リサイクル、国内能力をカバーしています。日本のNEDOプログラムは、少なくとも2種類の軽量・耐熱合金候補を商業化し、自動化された研究システムを通じて年間20,000件の実験データセットを生産することを目指しています。韓国の研究者らは2025年に、粒界および分散強化アプローチを含むCoCrFeMnNi合金の粉末冶金ルートをレビューしました。この地域は、研究能力と半導体製造、航空宇宙活動、および特定の希土類・耐火物金属サプライチェーンへの比較的直接的なアクセスを組み合わせています。この組み合わせは、部品製造とスパッタリングターゲット、コーティング、高温材料への需要の両方を支援します。この地域のハイエントロピー合金市場は、広範な金属加工能力の基盤からも恩恵を受けていますが、材料品質基準と輸出規制が供給決定に影響を与える可能性あります。
北米
北米は、防衛資金による研究、粉末開発、先進材料顧客の広範な基盤を持っています。2025年8月、Radical AIは極超音速熱機械用途向けのAI駆動組成探索のためにAFWERX直接フェーズII契約として120万 米ドルを受領しました。プロジェクト・ヘリオスは、研究室スクリーニングと最大規模の政府試験施設の間でアークジェットおよびカップルドレーザー試験能力を提供することを目的としています。6K Additiveは3,140万 米ドルの新規株式公開および資金調達を報告し、ペンシルベニア州の施設における年間200メートルトンから1,000メートルトンへの能力増強を支援します。Materionは2025年の売上高として1.79 ビリオン 米ドルを報告し、防衛関連用途向けの先進材料を供給しており、この地域における専門材料への需要の幅広さを示しています。AS9100、航空宇宙材料仕様(AMS)、防衛認定基準を含む規制要件は、高い参入障壁を生み出します。これらの要件は市場参入を遅らせる可能性がありますが、確立された品質システムと顧客承認を持つサプライヤーを保護します。
欧州、南米、中東・アフリカ
欧州は先進材料の制度的枠組みを構築しており、南米、中東、アフリカはより早期の発展段階にあります。欧州委員会は、認証経路、生産能力、供給レジリエンスの改善を目的とした先進材料法についてステークホルダーに意見を求めました。この規制の方向性は、欧州の生産者が耐火物および特殊材料においてより大きな地域能力を開発するのに役立つ可能性があります。Metalysisは欧州宇宙機関(ESA)が支援する宇宙推進プログラムに耐火物粉末を供給し、要求の高い航空宇宙用途への欧州ルートを実証しました。南米の活動は主に学術研究と、ニオブや希土類資源を含む地域の鉱物基盤に関連しています。中東・アフリカの活動は、化学・石油化学操業向けの耐腐食コーティングとより密接に関連しています。この混合地域グループには成長の余地がありますが、現在の地域リーダーに挑戦する前に、よりスケーラブルな加工・認定インフラが必要です。
競合環境
市場集中度
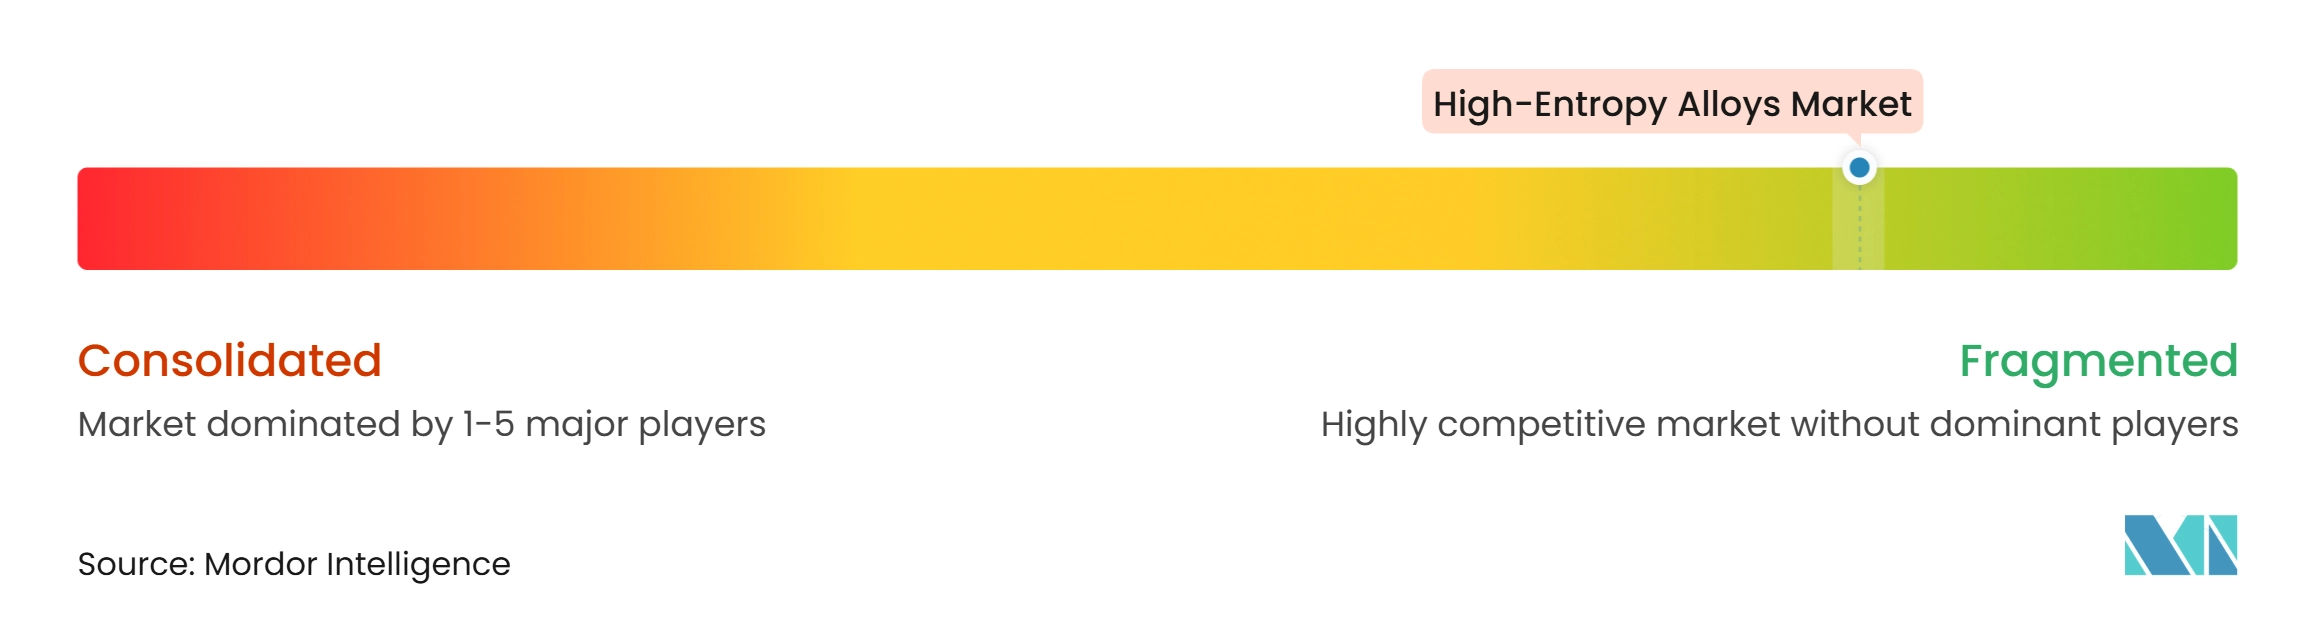
ハイエントロピー合金市場は断片化しており、すべての組成および製品形態にわたって10%台前半を超えるシェアを支配していると特定された単一のサプライヤーはいません。統合型特殊合金サプライヤーは、ポートフォリオの幅広さ、顧客関係、生産規模で競争しています。ATI、Aperam、Sandvikの粉末活動は、先進合金供給における確立された能力を代表しています。ATIは2025年度のバックログとして37億 米ドルを報告しており、新材料能力への投資を支援できる長期サイクルの需要可視性を示しています。Plansee、VDM Metals、Höganäsなどの耐火物専門企業は、粉末冶金および高融点金属加工における経験を持ち込んでいます。Sandvikも2025年に溶接性のために設計された高強度合金であるOsprey MAR 55を発売し、特殊金属粉末における継続的な製品開発を反映しています。競争は、したがって、出力規模と同様に資格の深さとプロセス専門知識に基づいています。
計算合金設計は、ハイエントロピー合金市場において重要な競争層になりつつあります。QuesTekは、商業宇宙用途向けの印刷可能な耐燃焼性合金の開発に統合計算材料設計(ICMD)プラットフォームを適用しました。2025年6月、Aubert & DuvalとQuesTekは、ICMDプラットフォームを使用した予測合金設計の推進に向けた取り組みを発表しました。これらの能力は初期設計段階を短縮できますが、結果として得られる組成はプロセスとサービスの検証を依然として必要とします。粉末能力を持つが設計能力が限られているサプライヤーは、ライセンスまたは技術パートナーシップを求める可能性があります。Metalysisは、元素の融点が大きく異なる場合に有用な、溶融加工なしで合金粉末を製造できる電気化学的アプローチを使用しています。ハイエントロピー合金市場は、独自の粉末ルートを設計ツールおよび用途固有の認定証拠と結びつける企業を優遇する可能性が高いです。
知的財産と認定も競争上の地位を形成しています。Oerlikon Metcoは2025年7月に、高動作温度で単相結晶構造を維持することを目的としたハイエントロピー酸化物熱バリアコーティングトップコートの米国特許を取得しました。同社は2025年7月にデジタル溶射プラットフォームも発売し、コーティング操業のプロセス管理をサポートします。VDM MetalsのASMEコードケースは、エネルギーおよび化学用途における長期試験と認められた承認の価値を示しています。新規参入者は新規組成を提供できますが、航空宇宙、原子力、防衛プログラムでの受け入れへの要求の高い道筋に直面します。既存のサプライヤーは、既存の材料、品質システム、顧客関係を関連グレードに拡張できる場合に優位性を持ちます。専門スタートアップは、確立された鋳造主導の生産者が持っていない可能性のある計算設計と電気化学プロセスを導入できるため、依然として関連性があります。市場リーダーシップは、組成設計、粉末制御、知的財産、認定実行の統合に依存するでしょう。
ハイエントロピー合金産業のリーダー企業
-
Sandvik AB
-
Oerlikon Management AG
-
American Elements
-
Plansee SE
-
CRS Holdings, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
ハイエントロピー合金市場 このレポートでカバーされる企業
- 6K Inc.
- American Elements
- Aperam S.A.
- ATI
- CRS Holdings, LLC
- HAYNES INTERNATIONAL
- Hitachi, Ltd.
- Höganäs AB
- Materion Corporation
- Metalysis
- Oerlikon Management AG
- Plansee SE
- QuesTek Innovations LLC
- Sandvik AB
- VDM Metals
最近の産業開発事情 ハイエントロピー合金市場
- 2025年10月:米国国防総省はKratos Defenseに6,830万 米ドルの契約(プロジェクト・ヘリオス)を授与し、中間層アークジェットおよびカップルドファイバーレーザー極超音速材料試験センターの設計・建設を委託しました。この施設は20~25 MWのアークジェットと200 kWのレーザー能力を組み合わせ、米国防衛産業基盤におけるハイエントロピー合金認定インフラのギャップに直接対応します。
- 2025年10月:VDM Metals International GmbHはASME標準化システムのもとでVDM合金699 XAの新しいASMEコードケースを取得し、圧力容器設計への使用を可能にしました。この認定マイルストーンは広範な複数年にわたる試験を必要とし、化学処理およびエネルギー用途におけるハイエントロピー合金の対応可能市場を拡大しました。
グローバルハイエントロピー合金市場レポートの範囲
ハイエントロピー合金(HEA)は、通常それぞれ5%から35%の範囲で、等量または近等量の原子比率で5種類以上の主要元素から構成される金属材料です。鉄やアルミニウムなどの単一の主要ベース金属に微量添加物を加えることに依存する従来の合金とは異なり、HEAは複数の元素にわたって組成上の重みを分散させます。
ハイエントロピー合金市場は、合金タイプ、製造プロセス、用途、エンドユーザー産業、地域別にセグメント化されています。合金タイプ別では、市場は遷移金属ハイエントロピー合金、耐火物ハイエントロピー合金、軽量ハイエントロピー合金、貴金属ハイエントロピー合金、希土類含有ハイエントロピー合金、その他にセグメント化されています。製造プロセス別では、市場は鋳造・凝固、粉末冶金、積層造形、薄膜堆積、その他にセグメント化されています。用途別では、市場は構造部品、機能的用途、コーティング・表面処理、極限環境用途、その他にセグメント化されています。エンドユーザー産業別では、市場は航空宇宙・防衛、エネルギー・電力、産業・工具、半導体・電子機器、自動車・輸送、化学・石油化学、その他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるハイエントロピー合金の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 遷移金属ハイエントロピー合金 |
| 耐火物ハイエントロピー合金 |
| 軽量ハイエントロピー合金 |
| 貴金属ハイエントロピー合金 |
| 希土類含有ハイエントロピー合金 |
| その他 |
| 鋳造・凝固 |
| 粉末冶金 |
| 積層造形 |
| 薄膜堆積 |
| その他 |
| 構造部品 |
| 機能的用途 |
| コーティング・表面処理 |
| 極限環境用途 |
| その他 |
| 航空宇宙・防衛 |
| エネルギー・電力 |
| 産業・工具 |
| 半導体・電子機器 |
| 自動車・輸送 |
| 化学・石油化学 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 合金タイプ別 | 遷移金属ハイエントロピー合金 | |
| 耐火物ハイエントロピー合金 | ||
| 軽量ハイエントロピー合金 | ||
| 貴金属ハイエントロピー合金 | ||
| 希土類含有ハイエントロピー合金 | ||
| その他 | ||
| 製造プロセス別 | 鋳造・凝固 | |
| 粉末冶金 | ||
| 積層造形 | ||
| 薄膜堆積 | ||
| その他 | ||
| 用途別 | 構造部品 | |
| 機能的用途 | ||
| コーティング・表面処理 | ||
| 極限環境用途 | ||
| その他 | ||
| エンドユーザー産業別 | 航空宇宙・防衛 | |
| エネルギー・電力 | ||
| 産業・工具 | ||
| 半導体・電子機器 | ||
| 自動車・輸送 | ||
| 化学・石油化学 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ハイエントロピー合金市場の現在の市場規模は?
ハイエントロピー合金市場規模は2026年に1.46 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 10.13%で、2027年の1.60 ビリオン 米ドルから2032年には2.59 ビリオン 米ドルへと成長すると推定されます。
最も速く成長している合金タイプは何ですか?
耐火物合金は、高温防衛、航空宇宙、エネルギー用途への需要により、2032年までCAGR 10.89%で成長すると予測されています。
積層造形がハイエントロピー合金に関連する理由は何ですか?
CAGR 11.32%で成長すると予測されており、鋳造材料とは異なるミクロ組織を持つ複雑な部品を製造できます。
どの地域がハイエントロピー合金需要をリードしていますか?
アジア太平洋は2026年に36.33%のシェアを占め、2032年までCAGR 11.44%で成長すると予測されています。