
Tamanho e Participação do Mercado de Helicópteros
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
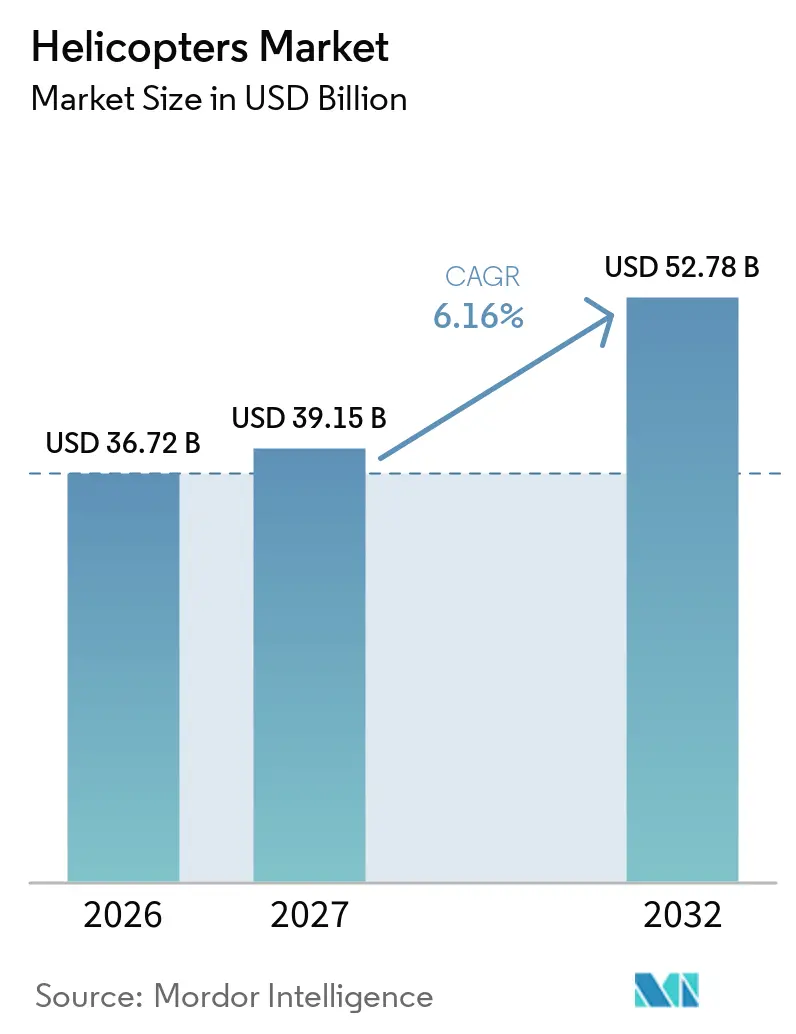
| Tamanho do Mercado (2027) | 39.15 Bilhões de dólares |
| Tamanho do Mercado (2032) | 52.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.16 % |
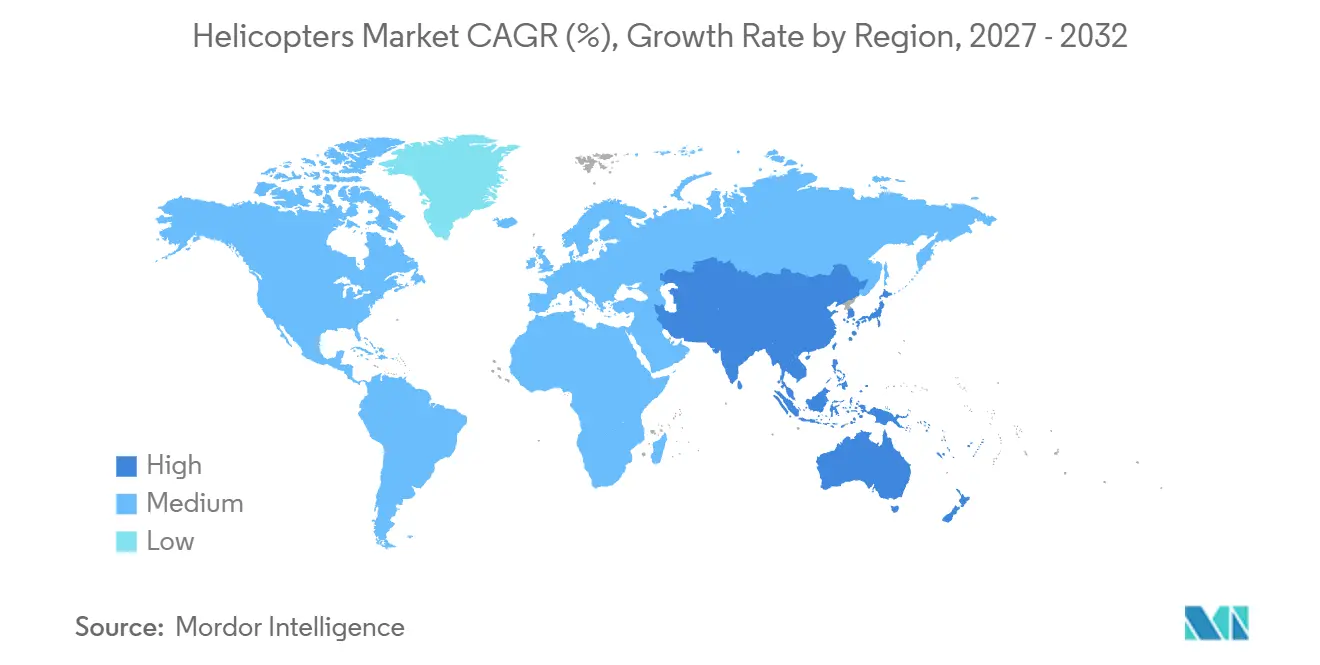
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
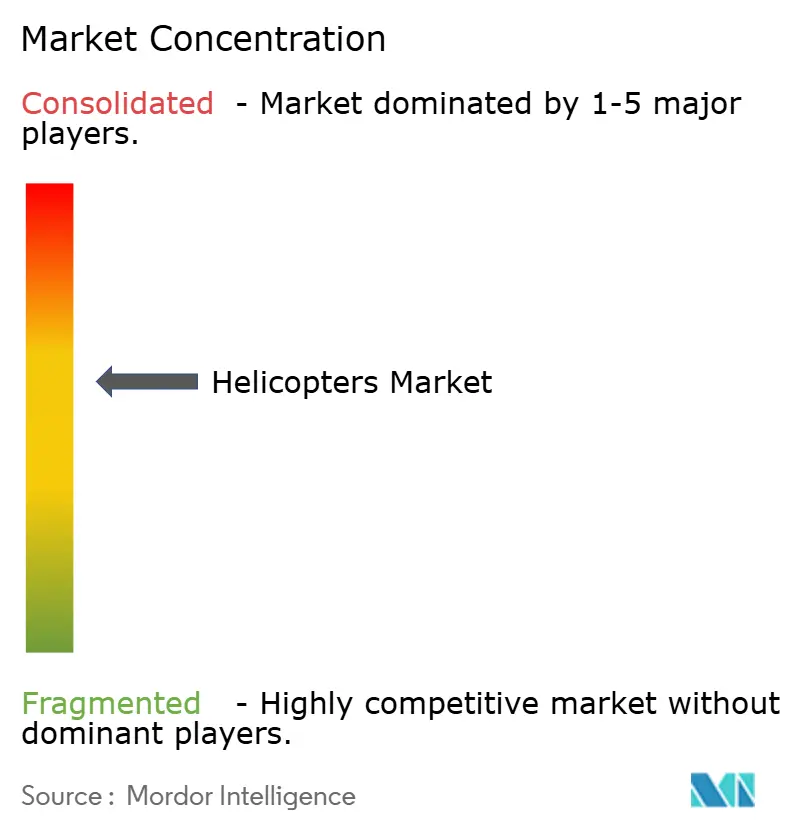
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Helicópteros pela Mordor Intelligence
O tamanho do mercado de helicópteros foi avaliado em 36,72 bilhões de USD em 2026 e tem previsão de crescimento de 39,15 bilhões de USD em 2027 para 52,78 bilhões de USD até 2032, a um CAGR de 6,16% durante o período de previsão (2027-2032). Os programas de substituição de defesa permanecem a maior fonte de valor, enquanto os serviços médicos de emergência, a energia offshore e os contratos de segurança pública adicionam demanda fora dos ciclos de aquisição militar. O mercado também se beneficia de contratos de serviço mais longos, que proporcionam aos operadores maior visibilidade de receita e apoiam o financiamento de frotas. A demanda está se deslocando para aeronaves capazes de apoiar missões complexas, incluindo voo por instrumentos, transporte offshore, busca e salvamento e operações tripuladas-não tripuladas. As restrições de oferta provavelmente manterão os volumes de entrega abaixo da demanda no curto prazo e sustentarão os valores das aeronaves, as taxas de arrendamento e as atividades de pós-venda. Essas condições favorecem fabricantes e operadores com capacidade de produção estabelecida, redes de serviço e relacionamentos de longo prazo com clientes.
Principais Conclusões do Relatório
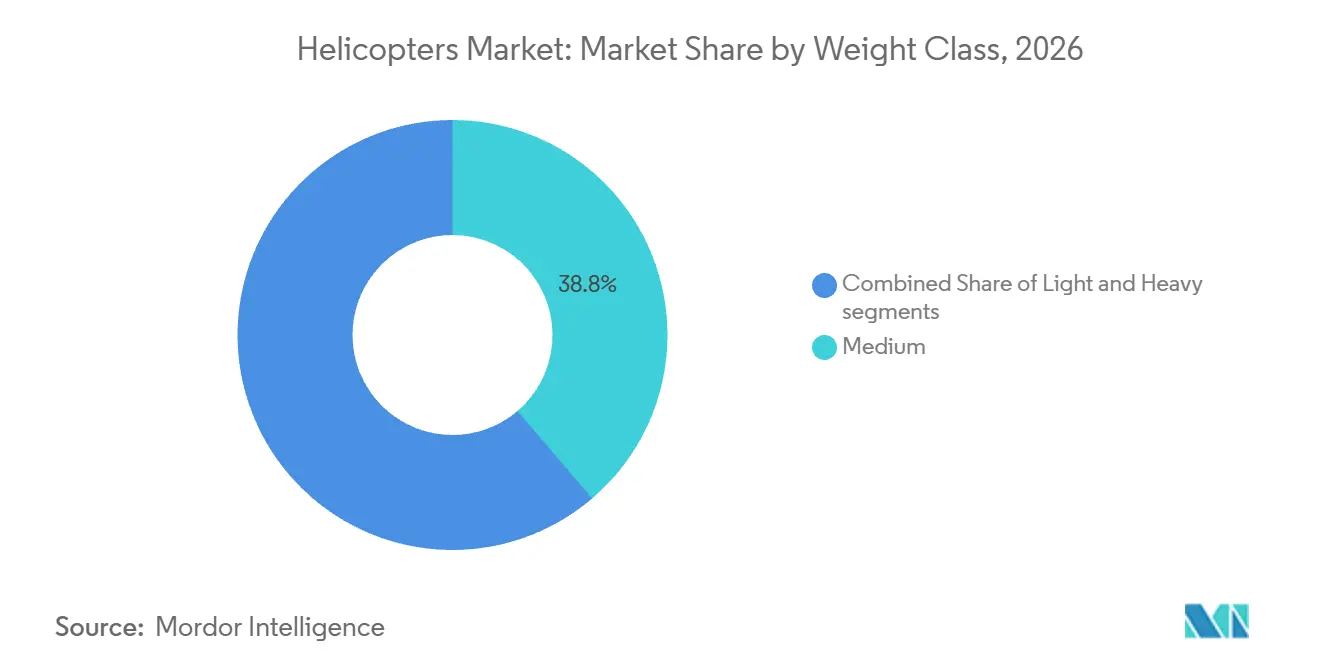
- Por classe de peso, os helicópteros de peso médio detinham 38,75% da participação global de receita em 2026, enquanto os helicópteros de peso pesado têm previsão de crescimento a um CAGR de 9,33% até 2032.
- Por configuração de motor, os helicópteros de motor único detinham 61,56% da participação global de receita em 2026, enquanto os helicópteros de motor duplo têm previsão de crescimento a um CAGR de 7,65% até 2032.
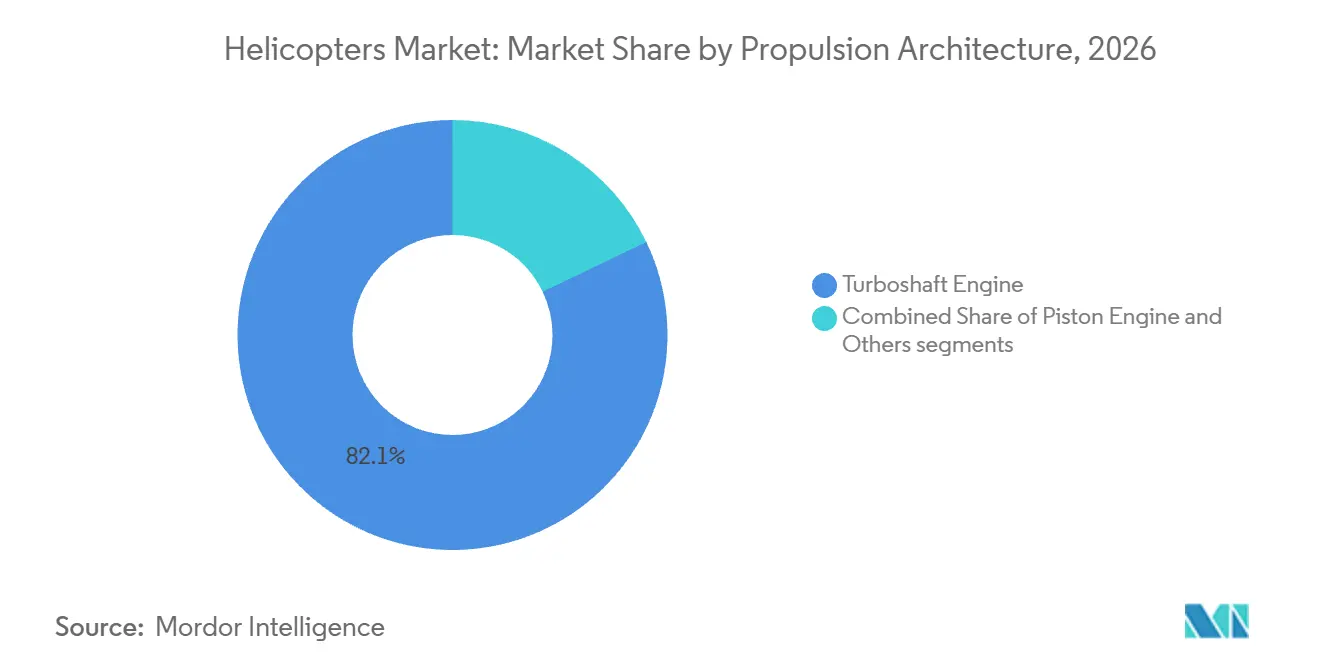
- Por arquitetura de propulsão, o turboeixo detinha 82,12% da participação global de receita em 2026, enquanto outros têm previsão de crescimento a um CAGR de 12,76% até 2032.
- Por usuário final, o segmento militar detinha 74,34% da participação global de receita em 2026, enquanto o segmento civil e comercial tem previsão de crescimento a um CAGR de 8,24% até 2032.
- Por geografia, a América do Norte representou 35,76% da receita global em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,17% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da frota de defesa e substituição de aeronaves envelhecidas | +1.8% | Global, com gastos concentrados na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Renovação de frotas de SME terceirizadas | +1.2% | América do Norte e Europa, com expansão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão da energia eólica offshore e de energia em águas profundas | +0.9% | Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Contratação para combate a incêndios florestais, resposta a desastres e segurança pública | +0.6% | Europa e América do Norte, com expansão para Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Digitalização de sistemas de missão e operações tripuladas-não tripuladas | +0.8% | América do Norte e Europa, com relevância secundária na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Arrendamento de helicópteros e escassez de oferta de aeronaves usadas | +0.5% | Global, mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Frota de Defesa e Substituição de Aeronaves Envelhecidas
A substituição de frotas de asas rotativas envelhecidas permanece o maior impulsionador estrutural do mercado de helicópteros. Em setembro de 2025, o Departamento de Defesa dos EUA e a Sikorsky assinaram um acordo de aquisição de 5 anos para até 99 helicópteros CH-53K King Stallion, com valor máximo de 10,90 bilhões de USD. Espera-se que o programa entregue 1,50 bilhão de USD em economias em comparação com a contratação anual, ao fornecer aos fornecedores sinais de demanda mais claros e possibilitar compromissos de compra maiores. Esse modelo apoia o planejamento da produção e torna o mercado de helicópteros menos dependente de decisões orçamentárias anuais. Os governos europeus também estão substituindo frotas mais antigas por aeronaves que podem atuar como plataformas de missão conectadas e trabalhar com sistemas não tripulados. Esses programas de substituição ampliam a demanda para produção de aeronaves, peças de reposição, treinamento e sustentação.
Renovação de Frotas de SME Terceirizadas
O SME está criando demanda no mercado de helicópteros que não se alinha com os orçamentos de defesa. A Air Methods, que transporta mais de 100.000 pacientes por ano, assinou acordos para quase 50 novos helicópteros na VERTICON 2025, incluindo aeronaves Bell 407GXi, Bell 429, Airbus H125 e Airbus H135.[1] Essas aquisições mostram que os operadores estão renovando frotas para atender aos requisitos de disponibilidade, segurança e serviço clínico. A Airbus também assinou acordos para até 15 aeronaves H140 com a Global Medical Response e para 10 aeronaves H140 com a ADAC Luftrettung e a ÖAMTC Flugrettung. Essas decisões de frota sustentam a demanda por helicópteros leves e médios de motor duplo com capacidade de voo por instrumentos.
Expansão da Energia Eólica Offshore e de Energia em Águas Profundas
A energia offshore está criando uma base de demanda separada para o mercado de helicópteros, incluindo tanto atividades de petróleo e gás quanto projetos de energia eólica offshore. A NHV começou a usar um H175 em configuração completa de içamento no parque eólico offshore Deutsche Bucht em abril de 2025, marcando o primeiro uso de um helicóptero super-médio para esse tipo de operação no Mar do Norte. A aeronave pode reduzir os tempos de transferência de técnicos em comparação com embarcações e pode operar quando as condições do mar limitam aeronaves menores. A NHV também estendeu as operações do H175 ao Parque Eólico Offshore Baltic Power na Polônia durante 2025. A CHC Helicopter recebeu um contrato de 21 meses da Ørsted para operar um H175 e um AW139 para a fase de construção de 2,90 GW do Hornsea 3, com serviços iniciando em março de 2026. Esses contratos geralmente têm duração de vários anos e melhoram a previsibilidade da receita dos operadores.
Contratação para Combate a Incêndios Florestais, Resposta a Desastres e Segurança Pública
Os incêndios florestais e os requisitos de resposta a desastres estão deslocando a demanda sazonal para contratos de prazo mais longo no mercado de helicópteros. A Andaluzia aprovou um quadro de 112 milhões de EUR (125,36 milhões de USD) para helicópteros pesados e semipesados de combate a incêndios no âmbito do seu plano INFOCA para 2026 a 2031. A estrutura de 60 meses oferece aos operadores uma base mais sólida para investimento em frota do que os fretamentos sazonais de curto prazo. A Grécia encomendou 8 helicópteros Airbus H215 para combate a incêndios, indicando que os governos também estão usando modelos de propriedade direta para manter a capacidade essencial de resposta aérea. Nos Estados Unidos, agências federais e estaduais continuam a usar contratos de uso exclusivo e de acionamento sob demanda para aeronaves pesadas de combate a incêndios. Esses arranjos criam um piso de demanda menos exposto aos preços de commodities e às condições gerais de viagens corporativas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de aquisição, combustível e ciclo de vida | -1.2% | Global, mais agudo nos mercados emergentes da Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Escassez de pilotos e técnicos de manutenção | -0.9% | Global, agudo na América do Norte e Europa e se aprofundando na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Gargalos na cadeia de suprimentos e longos prazos de entrega dos fabricantes de equipamentos originais | -0.8% | Global, com maior impacto de curto prazo na América do Norte | Curto prazo (≤ 2 anos) |
| Restrições de espaço aéreo, ruído, emissões e certificação | -0.4% | Europa e América do Norte, com maior relevância por meio de estruturas internacionais de aviação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição, Combustível e Ciclo de Vida
Os altos custos de propriedade e operação permanecem uma restrição persistente no mercado de helicópteros. As aeronaves de asa rotativa exigem investimento significativo na célula, motores, treinamento, manutenção, seguro e equipamentos de missão. Os custos de combustível também mantêm as despesas operacionais acima das de aeronaves de asa fixa em rotas onde o acesso vertical ou a resposta rápida não são essenciais. Essa economia é especialmente difícil para operadores que dependem de orçamentos públicos ou têm acesso limitado a financiamento de longo prazo. Em mercados de menor renda, os preços de compra em moeda forte e as peças importadas podem limitar a renovação da frota mesmo quando há demanda de missão. Isso cria uma divisão entre mercados bem financiados com receita contratada e mercados onde o interesse em novas aeronaves não é acompanhado pela capacidade de financiamento.
Escassez de Pilotos e Técnicos de Manutenção
A escassez de mão de obra limita a disponibilidade da frota e pode desacelerar o crescimento em todo o mercado de helicópteros. De acordo com a Vertical Aviation International, as operações civis de helicópteros precisarão de mais de 7.500 pilotos e mais de 40.000 técnicos de manutenção nos próximos 15 anos. Habilidades especializadas são particularmente importantes para operações offshore, helicópteros pesados, trabalho utilitário em baixa altitude e SME. The Boeing Company prevê que a aviação comercial precisará de 728.000 novos técnicos de manutenção nos próximos 20 anos, aumentando a pressão sobre o mercado de trabalho de manutenção em geral.[2] Os investimentos em treinamento podem aliviar a escassez ao longo do tempo, mas não substituiro rapidamente o pessoal experiente específico por tipo de aeronave.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Peso:
Plataformas Pesadas Crescem com a Expansão dos Contratos de DefesaOs helicópteros médios detinham 38,75% da participação do mercado de helicópteros em 2026. Sua posição de liderança reflete um equilíbrio de carga útil, alcance, capacidade de cabine e custo operacional para missões de transporte offshore, SME, busca e salvamento e utilitárias. A categoria atende missões em que uma plataforma leve não consegue transportar o equipamento ou as pessoas necessárias, mas em que uma aeronave pesada adicionaria custo operacional desnecessário. Os operadores frequentemente podem atribuir a mesma célula a transferência de tripulação, transporte de pacientes, segurança pública e suporte de infraestrutura ao longo de sua vida útil. As configurações de cabine podem ser adaptadas para passageiros, equipamentos médicos, pessoal de resgate ou carga. Essa versatilidade melhora a utilização da aeronave e ajuda os clientes a distribuir os custos de financiamento por vários tipos de contrato.
Os helicópteros pesados têm previsão de expansão a um CAGR de 9,33% até 2032, a taxa mais rápida entre as classes de peso. O tamanho do mercado de helicópteros para plataformas pesadas é sustentado pelo acordo de aquisição do CH-53K e pela demanda por grandes cargas de passageiros em operações de energia em águas profundas. Essas aeronaves podem transportar mais de 20 passageiros em um único voo em algumas missões offshore. Seu tamanho e capacidade de elevação também atendem às necessidades de transporte aéreo militar que não podem ser atendidas por aeronaves utilitárias menores. Os longos ciclos de produção significam que os clientes geralmente fazem pedidos de aeronaves pesadas bem antes de suas frotas existentes se aposentarem. Os fabricantes estão, portanto, alinhando a produção com a demanda contratada de longo prazo e com a capacidade de serviço necessária após a entrega.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Configuração de Motor:
Aeronaves de Motor Duplo Ganham Terreno com os Requisitos de SegurançaOs helicópteros de motor único detinham 61,56% da participação do mercado de helicópteros em 2026. Sua posição reflete o uso de grandes frotas para treinamento, trabalho utilitário, aplicação da lei, fretamento e serviços de curto alcance. As aeronaves Robinson R44 e R66, o Airbus H125 e as variantes do Bell 407 continuam amplamente utilizadas nessas funções. Os operadores frequentemente selecionam uma plataforma de motor único quando uma missão não necessita de um segundo motor ou de capacidade avançada de voo por instrumentos. A categoria é particularmente relevante onde as rotas são familiares, as horas de voo diárias são moderadas e uma plataforma mais leve é mais prática. Os menores custos de aquisição e operação também apoiam o uso por operadores de frotas menores e escolas de aviação.
Os helicópteros de motor duplo têm projeção de crescimento a um CAGR de 7,65% até 2032. O crescimento reflete os requisitos de segurança e operação em missões offshore, médicas de emergência e de busca e salvamento. Esses serviços frequentemente operam à noite, sobre a água ou longe de locais de pouso alternativos. Um segundo motor oferece aos operadores redundância adicional para essas condições e pode ajudar a atender aos requisitos dos clientes ou regulatórios. O Airbus H140 foi apresentado na VERTICON 2025 como uma plataforma leve de motor duplo para missões de SME. O segmento também se beneficia da demanda por aeronaves que mantêm a economia operacional da categoria leve enquanto atendem a padrões mais exigentes.
Por Arquitetura de Propulsão:
Plataformas de Turboeixo Permanecem Centrais Enquanto Alternativas se DesenvolvemOs helicópteros de turboeixo representavam 82,12% do tamanho do mercado de helicópteros em 2026. Sua posição reflete um sistema maduro de provedores de manutenção, tripulações treinadas, peças aprovadas e procedimentos operacionais. Os motores de turboeixo atendem aeronaves militares, de SME, offshore e utilitárias na maioria das classes de peso. As aeronaves de motor a pistão permanecem relevantes no treinamento de nível básico e na aviação privada, onde o menor custo de aquisição é uma prioridade. Os operadores também se beneficiam de registros de manutenção estabelecidos, programas de suporte a motores e treinamento de técnicos para frotas movidas a turbina. Essas vantagens práticas reduzem o risco em trabalhos sensíveis ao tempo e conferem às aeronaves a turbina a gás uma vantagem contínua em missões de alta utilização.
Outros sistemas de propulsão têm projeção de crescimento a um CAGR de 12,76% até 2032. Essa categoria inclui arquiteturas híbrido-elétricas, de célula de combustível de hidrogênio e outras arquiteturas alternativas em estágios iniciais de desenvolvimento. A taxa reflete o investimento a partir de uma base inicial pequena, e não de uma grande frota instalada. O conceito Eco-Mode da Safran tem como alvo uma economia de combustível de 15% ao permitir que um motor opere de forma mais eficiente durante o cruzeiro em um helicóptero de motor duplo.[3] A adoção ampla exigirá sistemas certificados, processos de manutenção confiáveis e regras operacionais claras. Também dependerá da capacidade dos operadores de suportar novos sistemas de propulsão em serviço ativo.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Usuário Final:
Aplicações Civis e Comerciais Crescem Mais Rápido do que a Demanda MilitarOs operadores militares representavam 74,34% do tamanho do mercado de helicópteros em 2026. Essa participação reflete o alto valor de aeronaves de combate, transporte, vigilância e equipadas para missões. As frotas de defesa exigem treinamento extensivo, sustentação, comunicações e integração de armamentos ao longo de suas vidas úteis. Os programas também envolvem compromissos industriais nacionais que podem continuar muito após a entrega inicial. Os países da OTAN e várias nações da Ásia-Pacífico estão substituindo células mais antigas à medida que os custos de manutenção aumentam e os requisitos de missão mudam. A modernização militar, portanto, permanece a base de receita central para os principais fabricantes de helicópteros.
As aplicações civis e comerciais têm previsão de crescimento a um CAGR de 8,24% até 2032. O SME, a energia offshore, a busca e salvamento e o trabalho de segurança pública estão aumentando o uso de frotas de múltiplas missões. A Avincis encomendou 30 helicópteros da Airbus e da Leonardo em junho de 2026 para operações de SME, busca e salvamento, evacuação médica e offshore. Esses contratos fortalecem o argumento para que os operadores adquiram aeronaves projetadas para transitar entre várias funções especializadas. A demanda civil torna a receita dos fabricantes menos dependente exclusivamente da aquisição de defesa.
Análise Geográfica
A América do Norte deteve 35,76% da receita global em 2026. A região combina a maior base de aquisição de defesa com uma densa rede de transporte aéreo médico e uma frota substancial para o setor de energia offshore. O acordo CH-53K no valor de 10,90 bilhões de USD fornece uma grande base de demanda plurianual para aeronaves de transporte pesado. O Canadá está estendendo a vida útil de sua frota CH-149 Cormorant, adicionando 3 aeronaves. A Europa é um centro significativo para modernização da defesa, serviços médicos de emergência e suporte a parques eólicos offshore. Os projetos de energia eólica offshore europeus sustentam a demanda por aeronaves super-médias capazes de realizar operações de içamento e transferências de tripulação a longa distância. A Europa também financia sistemas tripulados e não tripulados e equipamentos de missão avançados por meio de programas de aquisição de defesa. Esses fatores sustentam tanto os pedidos de frota quanto o trabalho de manutenção de longo prazo necessário para manter as aeronaves prontas para missões exigentes.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,17% até 2032. A Airbus está construindo uma linha de montagem final do H125 em Vemagal, Karnataka, para apoiar o objetivo declarado da Índia de aumentar a capacidade de fabricação de aeronaves de asa rotativa. Taiwan está desenvolvendo serviços de suporte a parques eólicos offshore, incluindo uma equipe dedicada de manutenção de helicópteros estabelecida pela Dong Fang Offshore em maio de 2025. A demanda regional é sustentada pela modernização militar, requisitos de frota civil e operações energéticas emergentes. A América do Sul e o Oriente Médio e África permanecem mercados menores, mas as entregas do UH-60M ao Brasil e o contínuo investimento regional em defesa indicam uma modernização de frota em andamento.
Cenário Competitivo
O mercado de helicópteros é moderadamente concentrado entre Airbus SE, Leonardo S.p.A., Lockheed Martin Corporation, Bell Textron Inc. e The Boeing Company. Os operadores são mais fragmentados nas frotas offshore, médicas e de serviço público. A Airbus SE registrou 536 pedidos líquidos de 205 clientes em 50 países durante 2025. A empresa também reportou uma participação de 51% nas unidades civis e parapúblicas. A empresa recebeu 149 pedidos para o H145, sublinhando a importância do modelo em aplicações de missões leves e médias. Sua gama de produtos e rede de suporte permitem que a Airbus atenda clientes civis, de serviço público e de defesa em várias categorias de peso.
A Leonardo S.p.A. está fortalecendo sua posição por meio de programas militares, aeronaves de múltiplas missões e capacidades de missão digital. O AW249 combina capacidades de helicóptero de ataque com a capacidade de apoiar operações tripuladas-não tripuladas. Essa capacidade pode aumentar os custos de mudança para clientes militares e apoiar trabalhos de sistemas de acompanhamento. Os fabricantes também estão investindo em resiliência de produção para limitar as interrupções causadas por componentes restritos e longos prazos de entrega. Esses movimentos mostram que o controle da cadeia de suprimentos e a capacidade digital importam tanto quanto o desempenho da aeronave. Eles também aumentam o valor dos relacionamentos de serviço de longo prazo com operadores de defesa e civis.
Oportunidades permanecem em aeronaves médicas de emergência leves de motor duplo, suporte de longo alcance a energia eólica offshore e pacotes de sustentação vinculados às entregas de aeronaves. Turkish Aerospace Industries e Hindustan Aeronautics Limited estão desenvolvendo plataformas apoiadas pelo Estado que podem competir em mercados focados em custo e participação industrial local. Os fabricantes também estão desenvolvendo capacidades de missão conectadas com os clientes. O mercado de helicópteros está se movendo em direção a contratos que combinam aeronaves, manutenção, treinamento, sistemas de missão e suporte de software. Esses pacotes podem melhorar a retenção de clientes ao vincular a prontidão operacional à organização de serviços do fabricante. Eles também oferecem aos operadores uma estrutura mais clara para gerenciar a disponibilidade de aeronaves ao longo de um período plurianual.
Líderes do Setor de Helicópteros
-
Airbus SE
-
Bell Textron Inc.
-
Leonardo S.p.A.
-
Lockheed Martin Corporation
-
The Boeing Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Helicópteros Empresas cobertas neste relatório
- Airbus SE
- Bell Textron Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Russian Helicopters (Rostec)
- Robinson Helicopter Company
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Turkish Aerospace Industries, Inc.
- Kawasaki Heavy Industries, Ltd.
- Aviation Industry Corporation of China
- Kaman Corporation
- MD Helicopters, LLC
- Enstrom Helicopter Corporation
- Erickson Incorporated
- Helicopteres Guimbal S.A.S
Desenvolvimentos industriais recentes em Mercado de Helicópteros
- Junho de 2026: A Airbus Helicopters e a República da Armênia assinaram um contrato para a aquisição de seis helicópteros H145. Os helicópteros H145 multiuso serão utilizados para missões de transporte.
- Outubro de 2026: O governo romeno assinou um contrato para adquirir 12 helicópteros Airbus H225M para fortalecer suas capacidades de defesa.
- Março de 2025: Na conferência VERTICON 2025 em Dallas, a Air Methods assinou acordos de compra importantes com Bell Textron Inc. e Airbus Helicopters para expandir sua frota em quase 50 aeronaves. Esses acordos reforçam o compromisso da empresa em expandir os serviços de transporte médico de emergência aéreo em todo o país e atender mais pacientes necessitados.
Escopo do Relatório Global do Mercado de Helicópteros
O mercado de helicópteros compreende aeronaves de asa rotativa projetadas para decolagem e pouso vertical, voo pairado e operações em aplicações militares, civis e comerciais. O escopo inclui helicópteros adquiridos para novas aquisições de frota, expansão de frota e substituição de aeronaves envelhecidas por operadores militares e civis.
O mercado de helicópteros é segmentado por classe de peso, configuração de motor, arquitetura de propulsão, usuário final e geografia. Por classe de peso, o mercado é segmentado em helicópteros leves, médios e pesados. Por configuração de motor, o mercado é segmentado em motor único e motor duplo. Por arquitetura de propulsão, o mercado é segmentado em motor a pistão, motor turboeixo e outros. Por usuário final, o mercado é segmentado em militar e civil e comercial. O relatório também abrange tamanhos de mercado e previsões para o mercado de helicópteros nos principais países das regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Leve |
| Médio |
| Pesado |
| Motor Único |
| Motor Duplo |
| Motor a Pistão |
| Motor Turboeixo |
| Outros |
| Militar | Combate e Apoio Aéreo Aproximado |
| Transporte de Tropas | |
| Assistência Humanitária e Resposta a Desastres | |
| Treinamento de Pilotos | |
| Civil e Comercial | Petróleo e Gás Offshore |
| Serviços Médicos de Emergência | |
| Fretamento Corporativo e VIP | |
| Busca e Salvamento/Combate a Incêndios | |
| Outros |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
| Por Classe de Peso | Leve | ||
| Médio | |||
| Pesado | |||
| Por Configuração de Motor | Motor Único | ||
| Motor Duplo | |||
| Por Arquitetura de Propulsão | Motor a Pistão | ||
| Motor Turboeixo | |||
| Outros | |||
| Por Usuário Final | Militar | Combate e Apoio Aéreo Aproximado | |
| Transporte de Tropas | |||
| Assistência Humanitária e Resposta a Desastres | |||
| Treinamento de Pilotos | |||
| Civil e Comercial | Petróleo e Gás Offshore | ||
| Serviços Médicos de Emergência | |||
| Fretamento Corporativo e VIP | |||
| Busca e Salvamento/Combate a Incêndios | |||
| Outros | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Israel | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Egito | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de helicópteros até 2032?
O mercado de helicópteros está previsto para atingir 52,78 bilhões de USD até 2032, a partir de 36,72 bilhões de USD em 2026, a um CAGR de 6,16% durante o período de 2027 a 2032. Esta perspectiva do mercado de helicópteros reflete uma demanda sustentada nos setores de defesa e serviços civis. Ciclos de aquisição mais longos e contratos de serviço plurianuais também contribuem para uma base mais estável no planejamento de produção dos fabricantes em todas as principais linhas de produtos e serviços globais.
Qual classe de peso lidera a receita de helicópteros?
Os helicópteros médios lideram com uma participação de receita de 38,75% em 2026, pois são capazes de apoiar missões offshore, de serviços médicos de emergência (SME), de busca e salvamento e de utilidade geral. Sua capacidade de carga e economia operacional se adequam a uma ampla gama de serviços contratados.
Por que os helicópteros pesados estão crescendo rapidamente?
Os helicópteros pesados têm previsão de crescimento a um CAGR de 9,33% até 2032, sustentados pela aquisição de defesa e pelos requisitos de transporte offshore em águas profundas. Eles atendem missões que exigem alta capacidade de elevação e maiores cargas de passageiros.
O que está impulsionando a demanda por helicópteros de motor duplo?
As operações offshore, de serviços médicos de emergência (SME) e de busca e salvamento (SAR) exigem maior redundância de segurança e capacidade de voo por instrumentos, sustentando um CAGR de 7,65% para plataformas bimotor. Essas condições frequentemente envolvem voos noturnos, locais remotos ou operações sobre a água.
Qual região está crescendo mais rapidamente em demanda de helicópteros?
A Ásia-Pacífico está prevista para crescer a um CAGR de 8,17% até 2032, impulsionada pela modernização da defesa, adições à frota civil e atividade de energia eólica offshore. A Índia e Taiwan ilustram a crescente atividade de fabricação e serviços offshore da região.
Quão concentrada é a concorrência entre os fabricantes de helicópteros?
O mercado de helicópteros tem uma base de fabricantes moderadamente concentrada, com Airbus Helicopters, Leonardo, Sikorsky, Boeing e Bell Textron como participantes líderes, enquanto os mercados de operadores permanecem mais fragmentados. A concorrência também depende de redes de suporte, sistemas digitais e da capacidade de garantir contratos de longo prazo.