
ヘリコプター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 39.15 十億米ドル |
| 市場規模 (2032) | 52.78 十億米ドル |
| 成長率 (2027 - 2032) | 6.16 % |
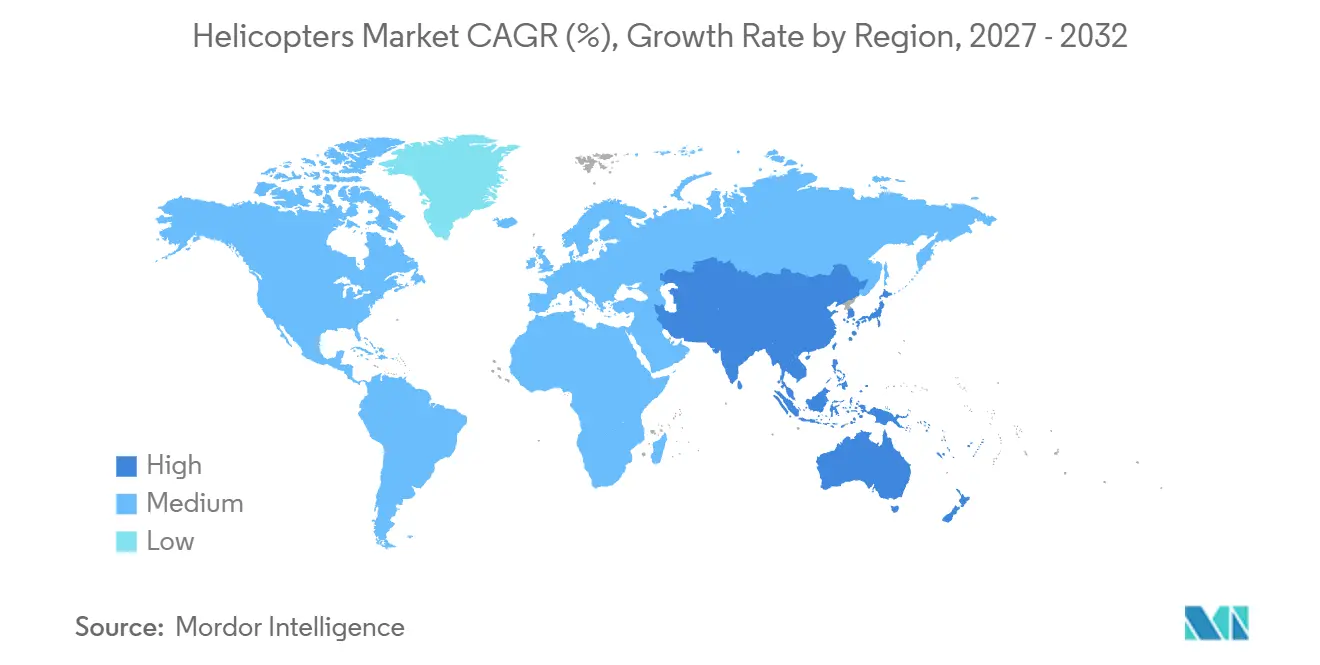
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
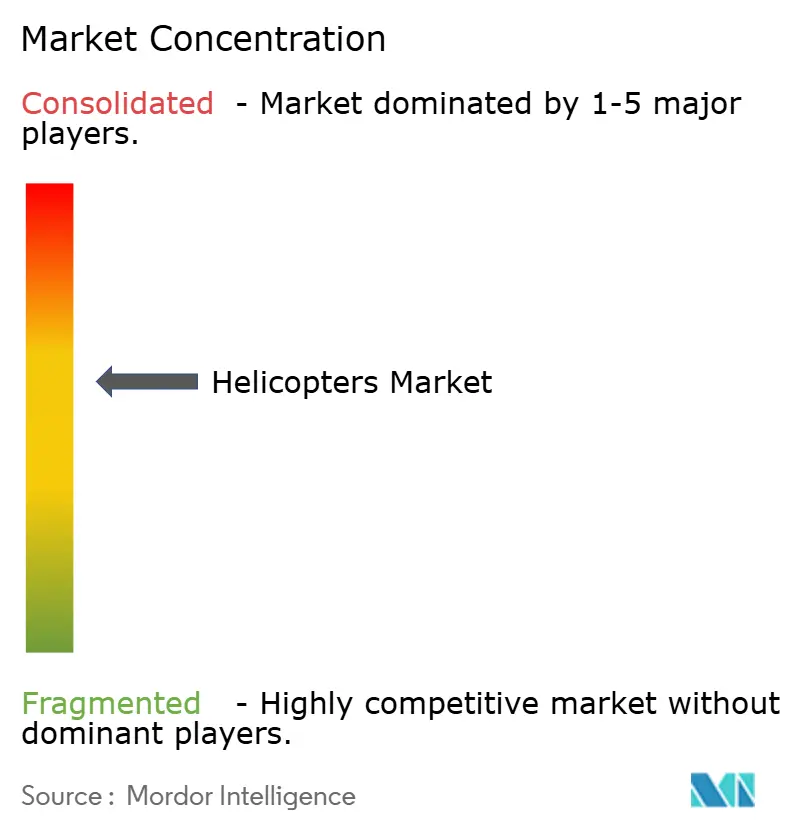
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘリコプター市場分析
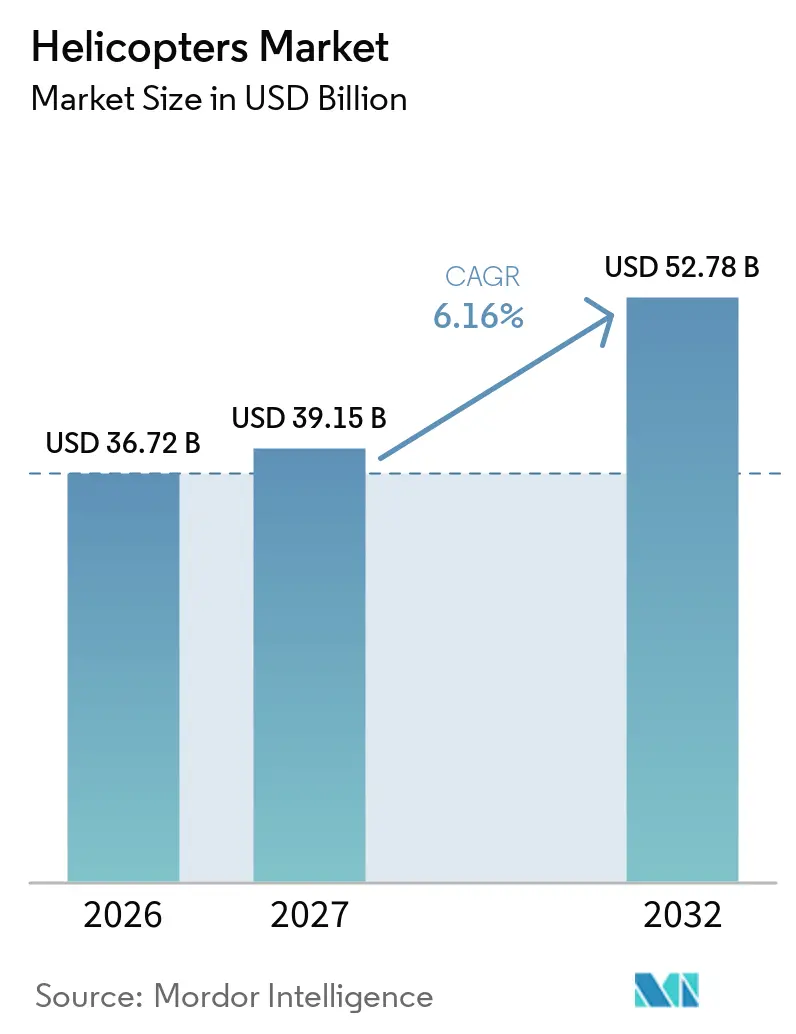
ヘリコプター市場規模は2026年に36.72 ビリオン 米ドルと評価され、2027年の39.15 ビリオン 米ドルから2032年には52.78 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中に6.16%のCAGRで成長します。防衛更新プログラムは引き続き最大の価値源であり、緊急医療サービス、洋上エネルギー、および公共安全契約が軍事調達サイクル外での需要を追加しています。市場はまた、長期サービス契約の恩恵を受けており、これによりオペレーターは収益の見通しをより明確に把握し、フリートファイナンスを支援することができます。需要は、計器飛行、洋上輸送、捜索救助、および有人・無人機チーミングを含む複雑なミッションをサポートできる航空機へとシフトしています。供給制約にり、近い将来の納入量は需要を下回る可能性が高く、航空機の価値、リース料率、およびアフターマーケット活動を支援します。これらの条件は、確立された生産能力、サービスネットワーク、および長期的な顧客関係を持つメーカーおよびオペレーターに有利に働きます。
レポートの主要なポイント
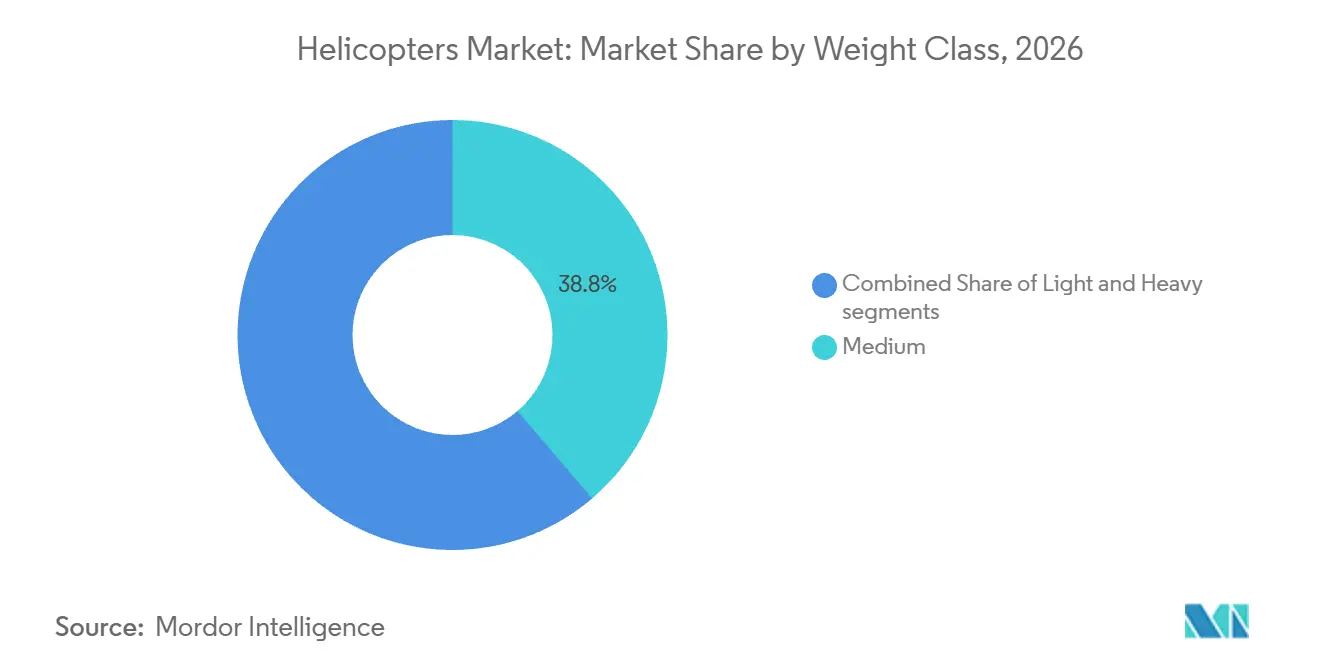
- 重量クラス別では、中量ヘリコプターが2026年の世界収益シェアの38.75%を占め、重量ヘリコプターは2032年まで9.33%のCAGRで成長すると予測されています。
- エンジン構成別では、単発エンジンヘリコプターが2026年の世界収益シェアの61.56%を占め、双発エンジンヘリコプターは2032年まで7.65%のCAGRで成長すると予測されています。
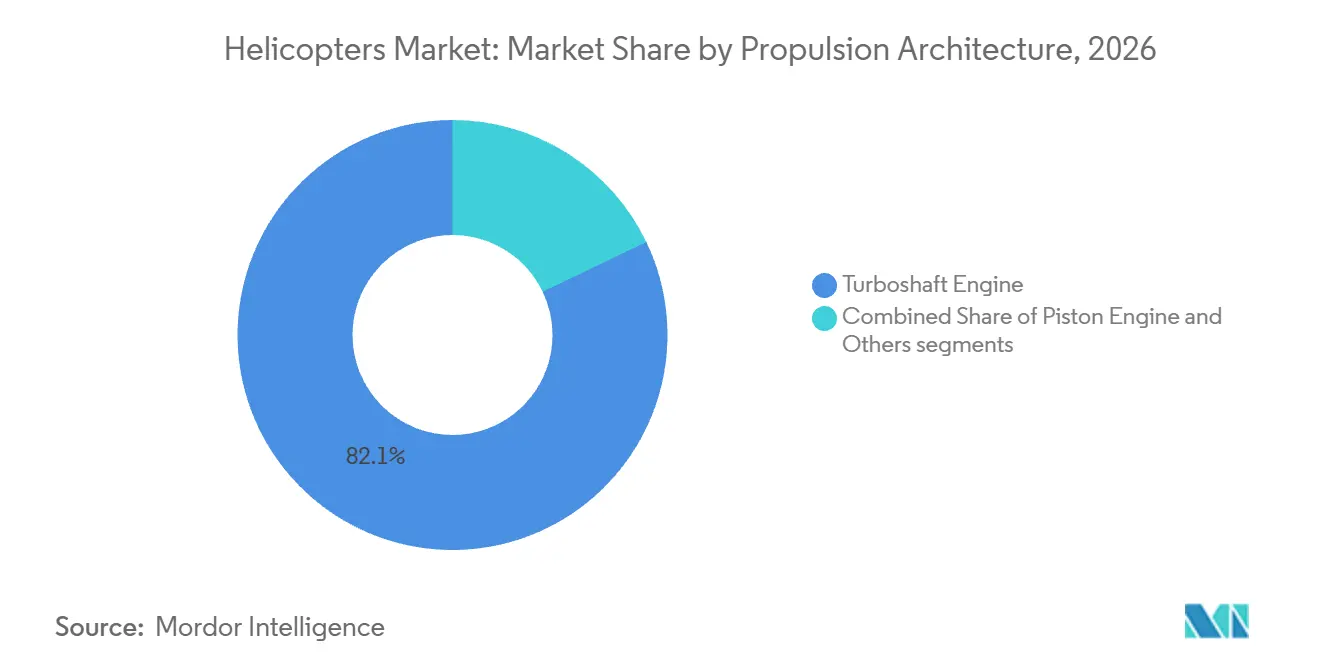
- 推進アーキテクチャ別では、ターボシャフトが2026年の世界収益シェアの82.12%を占め、その他は2032年まで12.76%のCAGRで成長すると予測されています。
- エンドユーザー別では、軍事が2026年の世界収益シェアの74.34%を占め、民間・商業は2032年まで8.24%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の世界収益の35.76%を占め、アジア太平洋は2032年まで8.17%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 防衛フリートの近代化と老朽化航空機の更新 | +1.8% | 北米、欧州、アジア太平洋に集中した支出を伴うグローバル | 長期(4年以上) |
| 外部委託によるEMSフリートの刷新 | +1.2% | 北米および欧州、アジア太平洋および中東・アフリカへの拡大 | 中期(2~4年) |
| 洋上風力および深海エネルギーの拡大 | +0.9% | 欧州およびアジア太平洋 | 中期(2~4年) |
| 山火事、災害対応、および公共安全契約 | +0.6% | 欧州および北米、アジア太平洋への拡大 | 短期(2年以内) |
| ミッションシステムのデジタル化と有人・無人機チーミング | +0.8% | 北米および欧州、アジア太平洋での二次的関連性 | 長期(4年以上) |
| ヘリコプターリースと中古機の供給逼迫 | +0.5% | グローバル、北米および欧州で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
防衛フリートの近代化と老朽化航空機の更新
老朽化した回転翼機フリートの更新は、ヘリコプター市場における最大の構造的ドライバーであり続けています。2025年9月、米国国防総省とSikorskyは、最大99機のCH-53Kキングスタリオンヘリコプターに関する5年間の調達契約を締結し、最大契約額は10.90 ビリオン 米ドルに上ります。このプログラムは、サプライヤーに対してより明確な需要シグナルを提供し、より大規模な購入コミットメントを可能にすることで、年間契約と比較して1.50 ビリオン 米ドルのコスト削減をもたらすと期待されています。このモデルは生産計画を支援し、ヘリコプター市場が単年度予算決定への依存度を低下させます。欧州各国政府も、接続されたミッションプラットフォームとして機能し、無人システムと連携できる航空機で旧式フリートを更新しています。これらの更新プログラムは、航空機生産、スペアパーツ、訓練、および維持管理にわたって需要を拡大します。
外部委託によるEMSフリートの刷新
EMSは、防衛予算とは連動しないヘリコプター市場における需要を創出しています。年間10万人以上の患者を搬送するAir Methodsは、VERTICON 2025において、Bell 407GXi、Bell 429、Airbus H125、およびAirbus H135機を含む約50機の新型ヘリコプターに関する契約を締結しました。[1] これらの購入は、オペレーターが可用性、安全性、および臨床サービス要件を満たすためにフリートを刷新していることを示しています。Airbusはまた、Global Medical Responseと最大15機のH140機、ADACルフトレットゥングおよびÖAMTCフルークレットゥングと10機のH140機に関する契約を締結しました。これらのフリート決定は、計器飛行対応の軽量および中量双発エンジンヘリコプターへの需要を支援します。
洋上風力および深海エネルギーの拡大
洋上エネルギーは、石油・ガス活動と洋上風力プロジェクトの両方を含む、ヘリコプター市場における独立した需要基盤を創出しています。NHVは2025年4月、ドイツのDeutsche Bucht洋上風力発電所においてH175をフルホイスト構成で使用し始め、この種の北海作業にスーパーミディアムヘリコプターが初めて使用されました。この航空機は、海況が小型機の運航を制限する場合でも、船舶と比較して技術者の移送時間を短縮できます。NHVはまた、2025年中にポーランドのバルティック・パワー洋上風力発電所へのH175運航を拡大しました。CHCヘリコプターは、Ørstedから2.90 ギガワットのHornsea 3建設フェーズ向けにH175とAW139を運航する21ヶ月の契約を受注し、サービスは2026年3月に開始されます。このような契約は通常数年間継続し、オペレーター収益の予測可能性を向上させます。
山火事、災害対応、および公共安全契約
山火事および災害対応の要件により、ヘリコプター市場における季節的需要が長期契約へとシフトしています。アンダルシア州は、2026年から2031年のINFOCAプランの下、重量および準重量消防ヘリコプターに対して1億1,200万ユーロ(1億2,536万米ドル)の枠組み契約を承認しました。60ヶ月の構造は、短期の季節チャーターよりもオペレーターにフリート投資のより強固な基盤を提供します。ギリシャは消防用にAirbus H215ヘリコプター8機を発注し、政府が必要不可欠な航空対応能力を維持するために直接所有モデルも活用していることを示しています。米国では、連邦および州機関が重量消防機に対して専用使用契約および要請時契約を引き続き使用しています。これらの取り決めは、商品価格や一般的な企業出張条件の影響を受けにくい需要の下限を形成します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い取得コスト、燃料コスト、およびライフサイクルコスト | -1.2% | グローバル、アジア太平洋新興市場および南米で最も深刻 | 長期(4年以上) |
| パイロットおよび整備技術者の不足 | -0.9% | グローバル、北米および欧州で深刻、アジア太平洋でも深刻化 | 中期(2~4年) |
| サプライチェーンのボトルネックとOEMの長いリードタイム | -0.8% | グローバル、北米での近期影響が最大 | 短期(2年以内) |
| 空域、騒音、排出、および認証上の制約 | -0.4% | 欧州および北米、国際航空フレームワークを通じてより広い関連性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い取得コスト、燃料コスト、およびライフサイクルコスト
高い所有コストおび運用コストは、ヘリコプター市場における持続的な抑制要因であり続けています。回転翼機は、機体、エンジン、訓練、整備、保険、およびミッション機器への多大な投資を必要とします。燃料コストも、垂直アクセスや迅速な対応が不可欠でないルートでは、固定翼機を上回る運用費用を維持します。これらの経済性は、公的予算に依存するオペレーターや長期ファイナンスへのアクセスが限られているオペレーターにとって特に困難です。低所得市場では、ハードカレンシーでの購入価格と輸入部品がミッション需要が存在する場合でもフリートの更新を制限する可能性があります。これにより、契約収益を持つ資金力のある市場と、新型航空機への関心がファイナンス能力と一致しない市場との間に格差が生じます。
パイロットおよび整備技術者の不足
労働力不足はフリートの可用性を制限し、ヘリコプター市場全体の成長を鈍化させる可能性があります。Vertical Aviation Internationalによると、民間ヘリコプター運航は今後15年間で7,500人以上のパイロットと40,000人以上の整備技術者を必要とします。専門的なスキルは、洋上作業、重量ヘリコプター、低高度ユーティリティ作業、およびEMSにおいて特に重要です。The Boeing Companyは、商業航空が今後20年間で728,000人の新規整備技術者を必要とすると予測しており、より広い整備労働力プールへの圧力を高めています。[2] 訓練への投資は時間をかけて不足を緩和できますが、経験豊富な機種別専門要員を迅速に補充することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
重量クラス別:
防衛契約の拡大に伴い重量プラットフォームが成長中量ヘリコプターは2026年のヘリコプター市場シェアの38.75%を占めました。その主導的な地位は、洋上輸送、EMS、捜索救助、およびユーティリティミッションにおけるペイロード、航続距離、客室容量、および運用コストのバランスを反映しています。このカテゴリーは、軽量プラットフォームでは必要な機器や人員を搭載できないが、重量機では不必要な運用コストが増加するミッションに対応します。オペレーターは多くの場合、同じ機体をその耐用年数にわたってクルー移送、患者搬送、公共安全、およびインフラ支援に割り当てることができます。客室構成は、乗客、医療機器、救助要員、または貨物に合わせて適応させることができます。この汎用性は航空機の稼働率を向上させ、顧客が複数の契約タイプにわたってファイナンスコストを分散させるのに役立ちます。
重量ヘリコプターは2032年まで9.33%のCAGRで拡大すると予測されており、重量クラスの中で最も速い成長率です。重量プラットフォームのヘリコプター市場規模は、CH-53K調達契約と深海エネルギー作業における大型乗客輸送需要によって支えられています。これらの航空機は、一部の洋上ミッションで1回のリフトで20人以上の乗客を輸送できます。そのサイズとリフト能力は、小型ユーティリティ機では対応できない軍事空輸ニーズにも応えます。長い生産サイクルにより、顧客は通常、既存フリートが退役するかなり前に重量機の発注を行います。したがってメーカーは、長期契約需要と納入後に必要なサービス能力に合わせて生産を調整しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンジン構成別:
安全要件により双発エンジン機が地位を拡大単発エンジンヘリコプターは2026年のヘリコプター市場シェアの61.56%を占めました。その地位は、訓練、ユーティリティ作業、法執行、チャーター、および短距離サービスへの大型フリートの使用を反映しています。Robinson R44およびR66機、Airbus H125、およびBell 407バリアントはこれらの役割で広く使用され続けています。オペレーターは、ミッションが第2のパワープラントや高度な計器飛行能力を必要としない場合、単発エンジンプラットフォームを選択することが多いです。このカテゴリーは、ルートが熟知されており、日々の飛行時間が適度で、より軽量なプラットフォームがより実用的な場合に特に関連性があります。低い取得コストおよび運用コストも、小規模フリートオペレーターや飛行学校による使用を支援します。
双発エンジンヘリコプターは2032年まで7.65%のCAGRで成長すると予測されています。この成長は、洋上、緊急医療、および捜索救助ミッションにおける安全性および運用要件を反映しています。これらのサービスは多くの場合、夜間、水上、または代替着陸地点から遠い場所で運航されます。第2のエンジンはオペレーターにそれらの条件に対する追加の冗長性を提供し、顧客または規制要件を満たすのに役立ちます。Airbus H140はVERTICON 2025においてEMSミッション向けの軽量双発プラットフォームとして発表されました。このセグメントはまた、より要求の高い基準を満たしながら軽量カテゴリーの運用経済性を維持する航空機への需要からも恩恵を受けています。
推進アーキテクチャ別:
ターボシャフトプラットフォームが中心的地位を維持しながら代替技術が発展ターボシャフトヘリコプターは2026年のヘリコプター市場規模の82.12%を占めました。その地位は、整備プロバイダー、訓練を受けたクルー、承認済み部品、および運用手順の成熟したシステムを反映しています。ターボシャフトエンジンは、ほとんどの重量クラスにわたって軍事、EMS、洋上、およびユーティリティ機に対応しています。ピストンエンジン機は、低い取得コストが優先される入門レベルの訓練および個人飛行において引き続き関連性があります。オペレーターはまた、タービン動力フリートの確立された整備記録、エンジンサポートプログラム、および技術者訓練の恩恵を受けています。これらの実際的な利点は、時間的制約のある作業におけるリスクを低減し、ガスタービン機に高稼働率ミッションにおける継続的な優位性を与えます。
その他の推進システムは2032年まで12.76%のCAGRで成長すると予測されています。このカテゴリーには、開発初期段階にあるハイブリッド電気、水素燃料電池、およびその他の代替アーキテクチャが含まれます。この成長率は、大規模な既存フリートではなく小さな出発点からの投資を反映しています。SafranのEco-Modeコンセプトは、双発エンジンヘリコプターの巡航中に一のエンジンをより効率的に運転できるようにすることで、15%の燃料節約を目標としています。[3] 広範な普及には、認証済みシステム、信頼性の高い整備プロセス、および明確な運用規則が必要です。また、オペレーターが現役サービスで新しい動力システムをサポートする能力にも依存します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
民間・商業用途が軍事需要より速く拡大軍事オペレーターは2026年のヘリコプター市場規模の74.34%を占めました。このシェアは、戦闘、輸送、監視、およびミッション装備機の高い価値を反映しています。防衛フリートは、その耐用年数にわたって広範な訓練、維持管理、通信、および兵器統合を必要とします。プログラムはまた、初期納入後も長期間継続する可能性のある国家産業コミットメントを伴います。NATO加盟国およびいくつかのアジア太平洋諸国は、整備コストの増加とミッション要件の変化に伴い、旧式機体を更新しています。したがって軍事近代化は、主要なヘリコプターメーカーにとって中核的な収益基盤であり続けています。
民間・商業用途は2032年まで8.24%のCAGRで成長すると予測されています。EMS、洋上エネルギー、捜索救助、および公共安全作業がマルチミッションフリートの使用を増加させています。Avincisは2026年6月にEMS、捜索救助、医療搬送、および洋上作業向けにAirbusおよびLeonardoから30機のヘリコプターを発注しました。これらの契約は、複数の専門的な役割間で移動できるよう設計された航空機を取得するオペレーターの事業性を強化します。民間需要により、メーカーの収益は防衛調達のみへの依存度が低下します。
地域分析
北米は2026年の世界収益の35.76%を占めた。同地域は最大規模の防衛調達基盤と、高密度の航空医療ネットワーク、および相当規模の洋上エネルギー向けフリートを兼ね備えている。10.90 ビリオン 米ドルのCH-53K契約は、大型重量物輸送機に対する大規模な複数年需要基盤を提供している。カナダはCH-149コーモラントフリートの耐用年数を延長しつつ、3機を追加導入している。欧州は防衛近代化、救急医療サービス(EMS)、および洋上風力支援における重要な拠点である。欧州の洋上風力プロジェクトは、ホイスト作業および長距離乗員移送が可能なスーパーミディアム機への需要を支えている。欧州はまた、防衛調達プログラムを通じて有人・無人システムおよび高度なミッション機器への資金を提供している。これらの要因は、フリート発注と、航空機を過酷なミッションに対応可能な状態に維持するために必要な長期整備業務の双方を支えている。
アジア太平洋地域は2032年にかけて8.17%のCAGRで成長すると予測されている。Airbus SEはインドのカルナータカ州ヴェマガルにH125の最終組立ラインを建設しており、回転翼機製造能力の向上というインドの目標を支援している。台湾は洋上風力支援サービスを開発しており、2025年5月にDong Fang Offshoreが設立した専任ヘリコプター整備チームもその一環である。同地域の需要は、軍の近代化、民間フリートの需要、および新興エネルギー事業によって支えられいる。南米ならびに中東・アフリカは依然として小規模市場にとどまるが、ブラジルへのUH-60M納入および継続的な地域防衛投資は、フリート近代化が進行中であることを示している。
競合ランドスケープ
ヘリコプター市場は、Airbus SE、Leonardo S.p.A.、Lockheed Martin Corporation、Bell Textron Inc.、およびThe Boeing Companyの間で中程度に集中しています。オペレーターは洋上、医療、および公共サービスフリートにわたってより分散しています。Airbus SEは2025年中に50カ国205社の顧客から536件の純受注を記録しました。また、民間・準公共ユニットの51%のシェアを報告しました。同社はH145に対して149件の受注を受け、軽量および中量ミッション用途におけるこのモデルの重要性を強調しています。その製品ラインナップとサポートネットワークにより、Airbusは複数の重量カテゴリーにわたって民間、公共サービス、および防衛顧客にサービスを提供できます。
Leonardo S.p.A.は、軍事プログラム、マルチミッション機、およびデジタルミッション能力を通じてその地位を強化しています。AW249は攻撃ヘリコプター能力と有人・無人機チーミングをサポートする能力を組み合わせています。この能力は軍事顧客のスイッチングコストを高め、後続システム作業を支援する可能性があります。メーカーはまた、制約された部品と長いリードタイムによる混乱を制限するために生産の強靭性に投資しています。これらの動きは、サプライチェーン管理とデジタル能力が航空機性能と並んで重要であることを示しています。また、防衛および民間オペレーターとの長期サービス関係の価値を高めます。
軽量双発緊急医療機、長距離洋上風力支援、および航空機納入に連動した維持管理パッケージに機会が残っています。Turkish Aerospace IndustriesおよびHindustan Aeronauticsは、コストと地域産業参加を重視する市場で競合する可能性のある国家支援プラットフォームを開発しています。メーカーはまた、顧客と接続されたミッション能力を開発しています。ヘリコプター市場は、航空機、整備、訓練、ミッションシステム、およびソフトウェアサポートを組み合わせた契約へと移行しています。これらのパッケージは、運用準備状態をメーカーのサービス組織に結びつけることで顧客維持を向上させることができます。また、オペレーターに複数年にわたる航空機可用性管理のより明確な枠組みを提供します。
ヘリコプター産業のリーダー企業
-
Airbus SE
-
Bell Textron Inc.
-
Leonardo S.p.A.
-
Lockheed Martin Corporation
-
The Boeing Company
- 注:主要企業の掲載順は順位を示すものではありません。
ヘリコプター市場 このレポートでカバーされる企業
- Airbus SE
- Bell Textron Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Russian Helicopters (Rostec)
- Robinson Helicopter Company
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Turkish Aerospace Industries, Inc.
- Kawasaki Heavy Industries, Ltd.
- Aviation Industry Corporation of China
- Kaman Corporation
- MD Helicopters, LLC
- Enstrom Helicopter Corporation
- Erickson Incorporated
- Helicopteres Guimbal S.A.S
最近の産業開発事情 ヘリコプター市場
- 2026年6月:Airbus Helicoptersとアルメニア共和国が6機のH145ヘリコプター取得契約を締結しました。多目的H145ヘリコプターは輸送ミッションに使用されます。
- 2026年10月:ルーマニア政府が防衛能力強化のため12機のAirbus H225Mヘリコプター調達契約を締結しました。
- 2025年3月:ダラスで開催されたVERTICON 2025カンファレンスにおいて、Air MethodsがBell Textron Inc.およびAirbus Helicoptersと約50機の航空機によるフリート拡大に関する主要購入契約を締結しました。これらの契約は、全国的な緊急医療搬送サービスの拡大と、より多くの患者への対応に対する同社のコミットメントを強化するものです。
世界のヘリコプター市場レポートの範囲
ヘリコプター市場は、VTOL、ホバリング、および軍事、民間、商業用途にわたる運用向け設計された回転翼機で構成されています。この範囲には、軍事および民間オペレーターによる新規フリート取得、フリート拡大、および老朽化航空機の更新のために調達されたヘリコプターが含まれます。
ヘリコプター市場は、重量クラス、エンジン構成、推進アーキテクチャ、エンドユーザー、および地域によってセグメント化されています。重量クラス別では、市場は軽量、中量、および重量ヘリコプターにセグメント化されています。エンジン構成別では、市場は単発エンジンおよび双発エンジンにセグメント化されています。推進アーキテクチャ別では、市場はピストンエンジン、ターボシャフトエンジン、およびその他にセグメント化されています。エンドユーザー別では、市場は軍事および民間・商業にセグメント化されています。レポートはまた、各地域の主要国のヘリコプター市場規模と予測もカバーしています。各セグメントの市場規模は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 軽量 |
| 中量 |
| 重量 |
| 単発エンジン |
| 双発エンジン |
| ピストンエンジン |
| ターボシャフトエンジン |
| その他 |
| 軍事 | 戦闘および近接航空支援 |
| 部隊輸送 | |
| 人道支援および災害救援 | |
| パイロット訓練 | |
| 民間・商業 | 洋上石油・ガス |
| 緊急医療サービス | |
| 企業・VIPチャーター | |
| 捜索救助・消防 | |
| その他 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
| 重量クラス別 | 軽量 | ||
| 中量 | |||
| 重量 | |||
| エンジン構成別 | 単発エンジン | ||
| 双発エンジン | |||
| 推進アーキテクチャ別 | ピストンエンジン | ||
| ターボシャフトエンジン | |||
| その他 | |||
| エンドユーザー別 | 軍事 | 戦闘および近接航空支援 | |
| 部隊輸送 | |||
| 人道支援および災害救援 | |||
| パイロット訓練 | |||
| 民間・商業 | 洋上石油・ガス | ||
| 緊急医療サービス | |||
| 企業・VIPチャーター | |||
| 捜索救助・消防 | |||
| その他 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| イスラエル | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| アフリカその他 | |||
レポートで回答される主要な質問
2032年のヘリコプター市場の予測値は?
ヘリコプター市場は、2026年の36.72 ビリオン 米ドルから2032年までに52.78 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて6.16%のCAGRで成長する見込みである。このヘリコプター市場の見通しは、防衛および民間サービス需要の持続的な拡大を反映している。長期化する調達サイクルおよび複数年にわたるサービス契約もまた、主要なグローバル製品ラインおよびサービス全体にわたるメーカーの生産計画に対して、より安定した基盤を提供するうえで寄与している。
どの重量クラスがヘリコプター収益をリードしていますか?
中型ヘリコプターは、オフショア、救急医療サービス(EMS)、捜索救助、およびユーティリティ任務に対応できることから、2026年において38.75%の収益シェアでトップを占めている。そのペイロード能力と運用経済性は、幅広い契約サービスに適合している。
重量ヘリコプターが急速に成長している理由は何ですか?
重量ヘリコプターは、防衛調達と深海洋上輸送要件に支えられ、2032年まで9.33%のCAGRで成長すると予測されています。これらの航空機は、高いリフト能力と大型乗客輸送を必要とするミッションに対応します。
双発エンジンヘリコプターへの需要を牽引しているものは何ですか?
オフショア、EMS、および捜索救助(SAR)オペレーションは、より高い安全冗長性および計器飛行能力を必要としており、これが双発エンジン機に対する7.65%のCAGRを支えている。これら運用条件には、夜間飛行、遠隔地、または洋上での運用が含まれることが多い。
ヘリコプター需要で最も速く成長している地域はどこですか?
アジア太平洋地域は、防衛近代化、民間機材の追加導入、およびオフショア風力発電活動に支えられ、2032年までに8.17%のCAGRで成長すると予測されている。インドおよび台湾は、同地域における製造業およびオフショアサービス活動の拡大を示す好例である。
ヘリコプターメーカー間の競争はどの程度集中していますか?
ヘリコプター市場は、Airbus Helicopters、Leonardo、Sikorsky、Boeing、およびBell Textronが主要参加者として中程度に集中したメーカー基盤を持ち、オペレーター市場はより分散しています。競争はまた、サポートネットワーク、デジタルシステム、および長期契約を確保する能力にも依存します。