
Hubschraubermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 39.15 Milliarden US-Dollar |
| Marktgröße (2032) | 52.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hubschraubermarkt Analyse von Mordor Intelligence
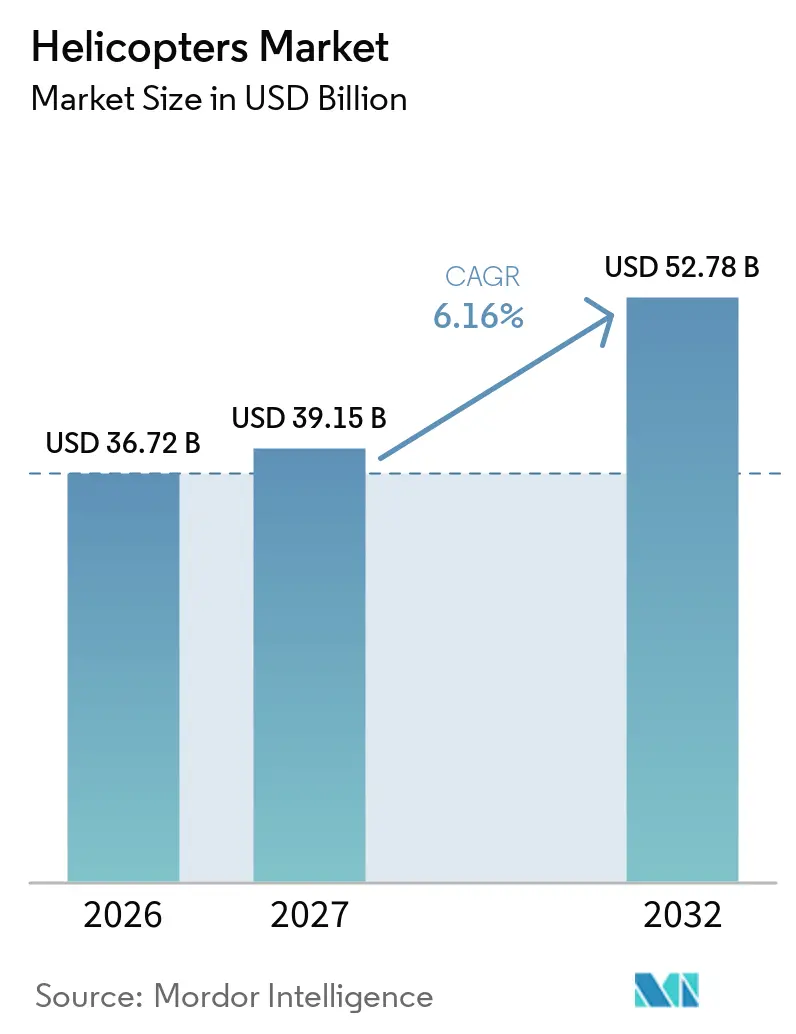
Die Größe des Hubschraubermarktes wurde 2026 auf 36,72 Milliarden USD bewertet und soll von 39,15 Milliarden USD im Jahr 2027 auf 52,78 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,16% während des Prognosezeitraums (2027–2032). Ersatzprogramme im Verteidigungsbereich bleiben die größte Wertquelle, während Notfallrettungsdienste, Offshore-Energie und Verträge im Bereich der öffentlichen Sicherheit die Nachfrage außerhalb militärischer Beschaffungszyklen steigern. Der Markt profitiert auch von längeren Serviceverträgen, die Betreibern eine klarere Umsatztransparenz bieten und die Flottenfinanzierung unterstützen. Die Nachfrage verlagert sich hin zu Luftfahrzeugen, die komplexe Missionen unterstützen können, darunter Instrumentenflug, Offshore-Transport, Such- und Rettungseinsätze sowie die Zusammenarbeit zwischen bemannten und unbemannten Systemen. Lieferengpässe werden das Liefervolumen kurzfristig wahrscheinlich unter der Nachfrage halten und Luftfahrzeugwerte, Leasingraten sowie Aftermarket-Aktivitäten stützen. Diese Bedingungen begünstigen Hersteller und Betreiber mit etablierten Produktionskapazitäten, Servicenetzwerken und langfristigen Kundenbeziehungen.
Wichtigste Erkenntnisse des Berichts
- Nach Gewichtsklasse hielten mittelgewichtige Hubschrauber 2026 einen globalen Umsatzanteil von 38,75%, während schwergewichtige Hubschrauber bis 2032 voraussichtlich mit einem CAGR von 9,33% wachsen werden.
- Nach Motorkonfiguration hielten einmotorige Hubschrauber 2026 einen globalen Umsatzanteil von 61,56%, während zweimotorige Hubschrauber bis 2032 voraussichtlich mit einem CAGR von 7,65% wachsen werden.
- Nach Antriebsarchitektur hielt der Turbowellenantrieb 2026 einen globalen Umsatzanteil von 82,12%, während sonstige Antriebe bis 2032 voraussichtlich mit einem CAGR von 12,76% wachsen werden.
- Nach Endnutzer hielt das Militär 2026 einen globalen Umsatzanteil von 74,34%, während zivile und kommerzielle Anwendungen bis 2032 voraussichtlich mit einem CAGR von 8,24% wachsen werden.
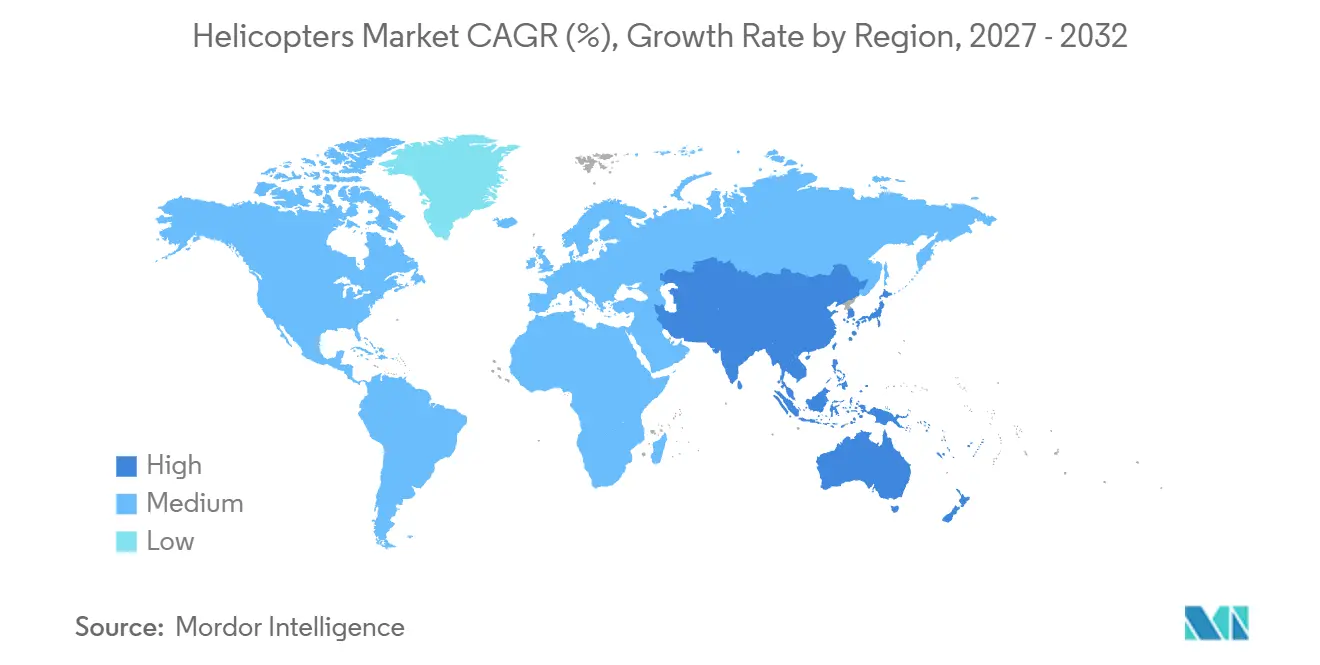
- Nach Geografie entfiel auf Nordamerika 2026 ein Anteil von 35,76% am globalen Umsatz, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,17% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung der Verteidigungsflotte und Ersatz veralteter Luftfahrzeuge | +1.8% | Global, mit konzentrierten Ausgaben in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Erneuerung ausgelagerter Rettungsdienstflotten | +1.2% | Nordamerika und Europa, mit Expansion nach Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Offshore-Wind- und Tiefseeenergie-Expansion | +0.9% | Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Waldbrand-, Katastrophenschutz- und Verträge im Bereich der öffentlichen Sicherheit | +0.6% | Europa und Nordamerika, mit Expansion nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung von Missionssystemen und Zusammenarbeit zwischen bemannten und unbemannten Systemen | +0.8% | Nordamerika und Europa, mit nachrangiger Relevanz in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Hubschrauber-Leasing und Angebotsknappheit bei Gebrauchtflugzeugen | +0.5% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung der Verteidigungsflotte und Ersatz veralteter Luftfahrzeuge
Der Ersatz veralteter Drehflüglerflotten bleibt der größte strukturelle Treiber für den Hubschraubermarkt. Im September 2025 unterzeichneten das US-Verteidigungsministerium und Sikorsky eine 5-jährige Beschaffungsvereinbarung für bis zu 99 CH-53K King Stallion Hubschrauber mit einem Höchstwert von 10,90 Milliarden USD. Das Programm soll im Vergleich zur jährlichen Auftragsvergabe Einsparungen von 1,50 Milliarden USD erzielen, indem es Lieferanten klarere Nachfragesignale gibt und größere Kaufverpflichtungen ermöglicht. Dieses Modell unterstützt die Produktionsplanung und macht den Hubschraubermarkt weniger abhängig von einjährigen Haushaltsentscheidungen. Europäische Regierungen ersetzen ebenfalls ältere Flotten durch Luftfahrzeuge, die als vernetzte Missionsplattformen fungieren und mit unbemannten Systemen zusammenarbeiten können. Diese Ersatzprogramme erstrecken die Nachfrage auf Luftfahrzeugproduktion, Ersatzteile, Ausbildung und Instandhaltung.
Erneuerung ausgelagerter Rettungsdienstflotten
Der Rettungsdienst schafft Nachfrage im Hubschraubermarkt, die nicht mit Verteidigungsbudgets übereinstimmt. Air Methods, das jährlich mehr als 100.000 Patienten befördert, unterzeichnete auf der VERTICON 2025 Vereinbarungen für fast 50 neue Hubschrauber, darunter Bell 407GXi, Bell 429, Airbus H125 und Airbus H135.[1] Diese Käufe zeigen, dass Betreiber ihre Flotten erneuern, um Verfügbarkeits-, Sicherheits- und klinische Serviceanforderungen zu erfüllen. Airbus unterzeichnete außerdem Vereinbarungen für bis zu 15 H140-Luftfahrzeuge mit Global Medical Response sowie für 10 H140-Luftfahrzeuge mit ADAC Luftrettung und ÖAMTC Flugrettung. Diese Flottenentscheidungen stützen die Nachfrage nach instrumentenflugfähigen leichten und mittelschweren zweimotorigen Hubschraubern.
Offshore-Wind- und Tiefseeenergie-Expansion
Offshore-Energie schafft eine separate Nachfragebasis für den Hubschraubermarkt, die sowohl Öl- und Gasaktivitäten als auch Offshore-Windprojekte umfasst. NHV begann im April 2025 mit dem Einsatz einer H175 in vollständiger Winschenkonfiguration am Offshore-Windpark Deutsche Bucht und markierte damit den ersten Einsatz eines Super-Medium-Hubschraubers für diese Art von Nordsee-Operation. Das Luftfahrzeug kann die Transferzeiten für Techniker im Vergleich zu Schiffen verkürzen und bei Seebedingungen operieren, die kleinere Luftfahrzeuge einschränken. NHV weitete den H175-Betrieb 2025 auch auf den Offshore-Windpark Baltic Power in Polen aus. CHC Helicopter erhielt einen 21-monatigen Vertrag von Ørsted für den Betrieb einer H175 und einer AW139 für die 2,90-GW-Bauphase von Hornsea 3, mit Dienstleistungsbeginn im März 2026. Solche Verträge laufen üblicherweise mehrere Jahre und verbessern die Planbarkeit der Betreibereinnahmen.
Waldbrand-, Katastrophenschutz- und Verträge im Bereich der öffentlichen Sicherheit
Waldbrände und Katastrophenschutzanforderungen verlagern die saisonale Nachfrage im Hubschraubermarkt hin zu längerfristiger Auftragsvergabe. Andalusien genehmigte einen Rahmen von 112 Millionen EUR (125,36 Millionen USD) für schwere und halbschwere Feuerwehrhubschrauber im Rahmen seines INFOCA-Plans für 2026 bis 2031. Die 60-monatige Struktur gibt Betreibern eine stärkere Grundlage für Flotteninvestitionen als kurzfristige Saisoncharter. Griechenland bestellte 8 Airbus H215-Hubschrauber für die Brandbekämpfung, was darauf hindeutet, dass Regierungen auch direkte Eigentumsmodelle nutzen, um wesentliche Luftrettungskapazitäten aufrechtzuerhalten. In den Vereinigten Staaten nutzen Bundes- und Staatsbehörden weiterhin Exklusivnutzungs- und Bedarfsabrufverträge für schwere Feuerwehrluftfahrzeuge. Diese Vereinbarungen schaffen eine Nachfragebasis, die weniger anfällig für Rohstoffpreise und allgemeine Geschäftsreisebedingungen ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs-, Kraftstoff- und Lebenszykluskosten | -1.2% | Global, am stärksten in aufstrebenden Asien-Pazifik-Märkten und Südamerika | Langfristig (≥ 4 Jahre) |
| Mangel an Piloten und Wartungstechnikern | -0.9% | Global, akut in Nordamerika und Europa und zunehmend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe und lange OEM-Lieferzeiten | -0.8% | Global, mit den größten kurzfristigen Auswirkungen in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Luftraum-, Lärm-, Emissions- und Zertifizierungsbeschränkungen | -0.4% | Europa und Nordamerika, mit weiterer Relevanz durch internationale Luftfahrtrahmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs-, Kraftstoff- und Lebenszykluskosten
Hohe Besitz- und Betriebskosten bleiben ein dauerhaftes Hemmnis für den Hubschraubermarkt. Drehflügler erfordern erhebliche Investitionen in Zelle, Triebwerke, Ausbildung, Wartung, Versicherung und Missionsausrüstung. Kraftstoffkosten halten die Betriebskosten auch über denen von Starrflüglern auf Strecken, bei denen vertikaler Zugang oder schnelle Reaktion nicht wesentlich sind. Diese Wirtschaftlichkeit ist besonders schwierig für Betreiber, die auf öffentliche Budgets angewiesen sind oder nur begrenzten Zugang zu langfristiger Finanzierung haben. In einkommensschwächeren Märkten können Kaufpreise in Hartwährung und importierte Teile die Flottenerneuerung einschränken, selbst wenn Missionsbedarf vorhanden ist. Dies schafft eine Kluft zwischen gut finanzierten Märkten mit vertraglich gesichertem Umsatz und Märkten, in denen das Interesse an neuen Luftfahrzeugen nicht mit der Finanzierungskapazität übereinstimmt.
Mangel an Piloten und Wartungstechnikern
Arbeitskräftemangel schränkt die Flottenverfügbarkeit ein und kann das Wachstum im gesamten Hubschraubermarkt verlangsamen. Laut Vertical Aviation International werden zivile Hubschrauberoperationen in den nächsten 15 Jahren mehr als 7.500 Piloten und mehr als 40.000 Wartungstechniker benötigen. Spezialisierte Fähigkeiten sind besonders wichtig für Offshore-Operationen, schwere Hubschrauber, Tiefflug-Versorgungsarbeiten und den Rettungsdienst. The Boeing Company prognostiziert, dass die kommerzielle Luftfahrt in den nächsten 20 Jahren 728.000 neue Wartungstechniker benötigen wird, was den Druck auf den allgemeinen Wartungsarbeitsmarkt erhöht.[2] Ausbildungsinvestitionen können den Mangel langfristig lindern, werden jedoch erfahrene typspezifische Fachkräfte nicht schnell ersetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gewichtsklasse:
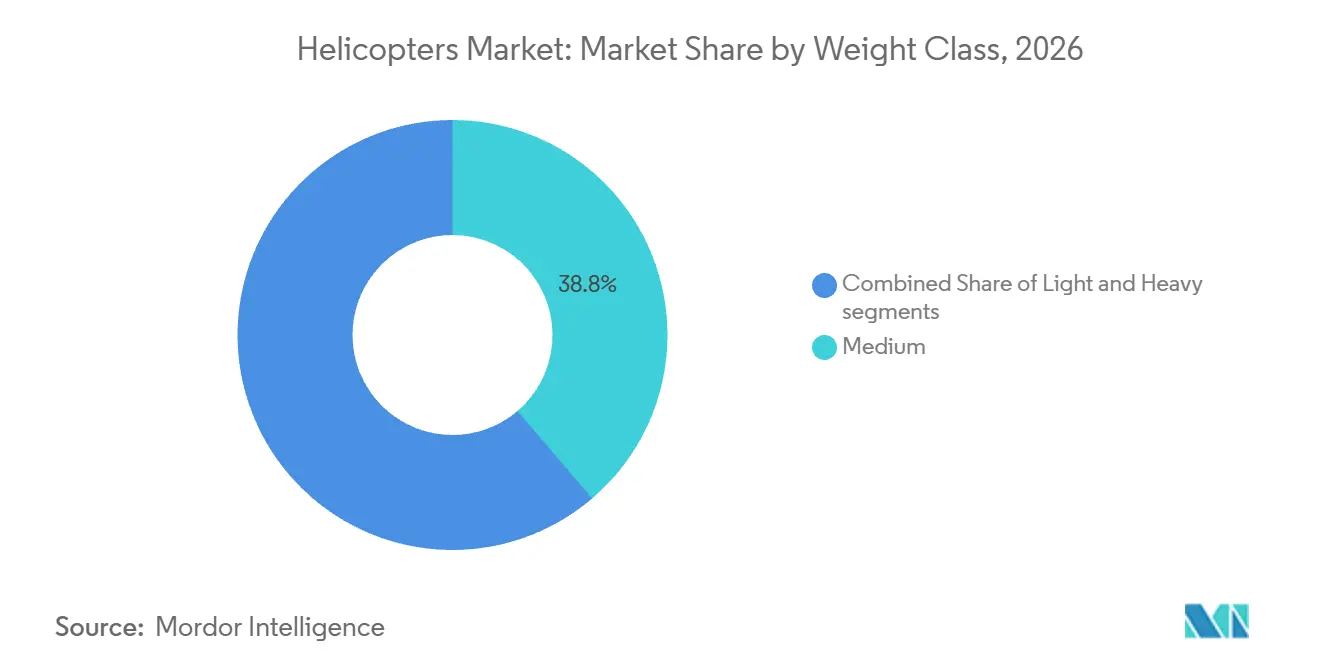
Schwere Plattformen wachsen mit der Ausweitung von VerteidigungsverträgenMittelschwere Hubschrauber hielten 2026 einen Marktanteil von 38,75% im Hubschraubermarkt. Ihre führende Position spiegelt eine Balance aus Nutzlast, Reichweite, Kabinenkapazität und Betriebskosten für Offshore-Transport, Rettungsdienst, Such- und Rettungseinsätze sowie Versorgungsmissionen wider. Die Kategorie bedient Missionen, bei denen eine leichte Plattform die erforderliche Ausrüstung oder Personen nicht transportieren kann, ein schweres Luftfahrzeug jedoch unnötige Betriebskosten verursachen würde. Betreiber können denselben Zelltyp oft für Besatzungstransfer, Patiententransport, öffentliche Sicherheit und Infrastrukturunterstützung über seine Betriebslebensdauer einsetzen. Kabinenkonfigurationen können für Passagiere, medizinische Ausrüstung, Rettungspersonal oder Fracht angepasst werden. Diese Vielseitigkeit verbessert die Luftfahrzeugauslastung und hilft Kunden, Finanzierungskosten auf mehrere Vertragstypen zu verteilen.
Schwere Hubschrauber werden voraussichtlich mit einem CAGR von 9,33% bis 2032 wachsen, der schnellsten Rate unter den Gewichtsklassen. Die Marktgröße des Hubschraubermarktes für schwere Plattformen wird durch die CH-53K-Beschaffungsvereinbarung und die Nachfrage nach großen Passagierkapazitäten bei Tiefseeenergie-Operationen gestützt. Diese Luftfahrzeuge können bei einigen Offshore-Missionen mehr als 20 Passagiere in einem Flug befördern. Ihre Größe und Traglastkapazität erfüllen auch militärische Lufttransportanforderungen, die von kleineren Versorgungsluftfahrzeugen nicht erfüllt werden können. Lange Produktionszyklen bedeuten, dass Kunden Bestellungen für schwere Luftfahrzeuge in der Regel weit vor dem Ausscheiden ihrer bestehenden Flotten aufgeben. Hersteller richten ihre Produktion daher auf langfristig vertraglich gesicherte Nachfrage und die nach der Lieferung erforderliche Servicekapazität aus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Motorkonfiguration:
Zweimotorige Luftfahrzeuge gewinnen aufgrund von Sicherheitsanforderungen an BedeutungEinmotorige Hubschrauber hielten 2026 einen Marktanteil von 61,56% im Hubschraubermarkt. Ihre Position spiegelt den Einsatz großer Flotten für Ausbildung, Versorgungsarbeiten, Strafverfolgung, Charter und Kurzstreckenservices wider. Robinson R44- und R66-Luftfahrzeuge, der Airbus H125 und Bell 407-Varianten werden in diesen Rollen weiterhin häufig eingesetzt. Betreiber wählen oft eine einmotorige Plattform, wenn eine Mission kein zweites Triebwerk oder eine fortgeschrittene Instrumentenflugfähigkeit erfordert. Die Kategorie ist besonders relevant, wo Strecken vertraut sind, die täglichen Flugstunden moderat sind und eine leichtere Plattform praktischer ist. Niedrigere Anschaffungs- und Betriebskosten unterstützen auch den Einsatz durch kleinere Flottenbetreiber und Flugschulen.
Zweimotorige Hubschrauber werden voraussichtlich mit einem CAGR von 7,65% bis 2032 wachsen. Das Wachstum spiegelt Sicherheits- und Betriebsanforderungen bei Offshore-, Notfallrettungs- und Such- und Rettungsmissionen wider. Diese Dienste operieren oft nachts, über Wasser oder weit entfernt von alternativen Landeplätzen. Ein zweites Triebwerk gibt Betreibern zusätzliche Redundanz für diese Bedingungen und kann helfen, Kunden- oder regulatorische Anforderungen zu erfüllen. Der Airbus H140 wurde auf der VERTICON 2025 als leichte Zweimotorer-Plattform für Rettungsdienstmissionen vorgestellt. Das Segment profitiert auch von der Nachfrage nach Luftfahrzeugen, die leichte Betriebswirtschaftlichkeit beibehalten und gleichzeitig anspruchsvollere Standards erfüllen.
Nach Antriebsarchitektur:
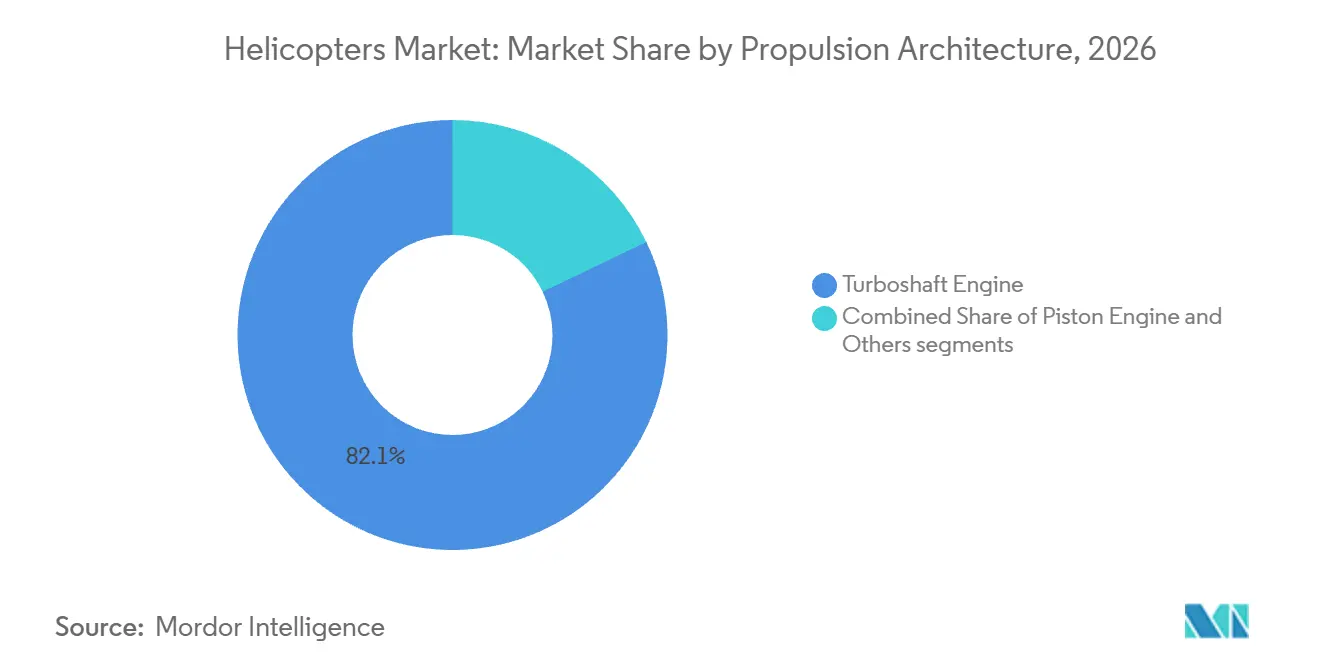
Turbowellenplattformen bleiben zentral, während sich Alternativen entwickelnTurbowellen-Hubschrauber machten 2026 82,12% der Hubschraubermarktgröße aus. Ihre Position spiegelt ein ausgereiftes System von Wartungsanbietern, ausgebildeten Besatzungen, zugelassenen Teilen und Betriebsverfahren wider. Turbowellentriebwerke bedienen militärische, Rettungsdienst-, Offshore- und Versorgungsluftfahrzeuge in den meisten Gewichtsklassen. Kolbenmotorluftfahrzeuge bleiben in der Einstiegsausbildung und im Privatflug relevant, wo niedrigere Anschaffungskosten Priorität haben. Betreiber profitieren auch von etablierten Wartungsaufzeichnungen, Triebwerksunterstützungsprogrammen und Technikerschulungen für turbinenbetriebene Flotten. Diese praktischen Vorteile reduzieren das Risiko bei zeitkritischen Arbeiten und verschaffen Gasturbinen-Luftfahrzeugen einen anhaltenden Vorteil bei Hochauslastungsmissionen.
Andere Antriebssysteme werden voraussichtlich mit einem CAGR von 12,76% bis 2032 wachsen. Diese Kategorie umfasst hybrid-elektrische, Wasserstoff-Brennstoffzellen- und andere alternative Architekturen in frühen Entwicklungsstadien. Die Rate spiegelt Investitionen von einer kleinen Ausgangsbasis wider, nicht eine große installierte Flotte. Safrans Eco-Mode-Konzept zielt auf 15% Kraftstoffeinsparungen ab, indem ein Triebwerk im Reiseflug eines zweimotorigen Hubschraubers effizienter betrieben werden kann.[3] Eine breite Einführung erfordert zertifizierte Systeme, zuverlässige Wartungsprozesse und klare Betriebsvorschriften. Sie hängt auch von der Fähigkeit der Betreiber ab, neue Antriebssysteme im aktiven Betrieb zu unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Zivile und kommerzielle Anwendungen wachsen schneller als die militärische NachfrageMilitärische Betreiber machten 2026 74,34% der Hubschraubermarktgröße aus. Dieser Anteil spiegelt den hohen Wert von Kampf-, Transport-, Überwachungs- und missionsausgerüsteten Luftfahrzeugen wider. Verteidigungsflotten erfordern über ihre Betriebslebensdauer umfangreiche Ausbildung, Instandhaltung, Kommunikation und Waffenintegration. Programme beinhalten auch nationale Industrieverpflichtungen, die weit über die Erstlieferung hinaus andauern können. NATO-Länder und mehrere Asien-Pazifik-Nationen ersetzen ältere Zellen, da Wartungskosten steigen und Missionsanforderungen sich ändern. Die militärische Modernisierung bleibt daher die Kernertragsgrundlage für große Hubschrauberhersteller.
Zivile und kommerzielle Anwendungen werden voraussichtlich mit einem CAGR von 8,24% bis 2032 wachsen. Rettungsdienst, Offshore-Energie, Such- und Rettungseinsätze sowie Arbeiten im Bereich der öffentlichen Sicherheit erhöhen den Einsatz von Mehrzweckflotten. Avincis bestellte im Juni 2026 30 Hubschrauber von Airbus und Leonardo S.p.A. für Rettungsdienst-, Such- und Rettungs-, Medevac- und Offshore-Operationen. Diese Verträge stärken die Argumentation für Betreiber, Luftfahrzeuge zu erwerben, die für den Wechsel zwischen mehreren spezialisierten Rollen ausgelegt sind. Die zivile Nachfrage macht die Herstellereinnahmen weniger abhängig von der Verteidigungsbeschaffung allein.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 35,76 % am globalen Umsatz. Die Region vereint die größte Verteidigungsbeschaffungsbasis mit einem dichten Luftrettungsnetzwerk und einer umfangreichen Offshore-Energieflotte. Der CH-53K-Vertrag im Wert von 10,90 Milliarden USD bildet eine große mehrjährige Nachfragebasis für Schwerlasthubschrauber. Kanada verlängert die Nutzungsdauer seiner CH-149-Cormorant-Flotte und ergänzt diese um 3 Luftfahrzeuge. Europa ist ein bedeutendes Zentrum für Verteidigungsmodernisierung, Luftrettung und Offshore-Windunterstützung. Europäische Offshore-Windprojekte stützen die Nachfrage nach Super-Medium-Hubschraubern, die Hebeoperationen und Langstrecken-Besatzungstransfers durchführen können. Europa finanziert zudem bemannte und unbemannte Systeme sowie fortschrittliche Missionsausrüstung durch Verteidigungsbeschaffungsprogramme. Diese Faktoren unterstützen sowohl Flottenbestellungen als auch die langfristigen Wartungsarbeiten, die erforderlich sind, um die Luftfahrzeuge für anspruchsvolle Einsätze einsatzbereit zu halten.
Für den asiatisch-pazifischen Raum wird ein CAGR von 8,17 % bis 2032 prognostiziert. Airbus baut in Vemagal, Karnataka, eine H125-Endmontagelinie auf, um Indiens erklärtes Ziel zu unterstützen, die Fertigungskapazitäten für Drehflügler zu steigern. Taiwan entwickelt Offshore-Windunterstützungsdienste, darunter ein dediziertes Hubschrauber-Wartungsteam, das im Mai 2025 von Dong Fang Offshore gegründet wurde. Die regionale Nachfrage wird durch militärische Modernisierung, zivile Flottenanforderungen und aufkommende Energieoperationen gestützt. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte, doch die UH-60M-Lieferungen an Brasilien und anhaltende regionale Verteidigungsinvestitionen deuten auf eine fortlaufende Flottenmodernisierung hin.
Wettbewerbslandschaft
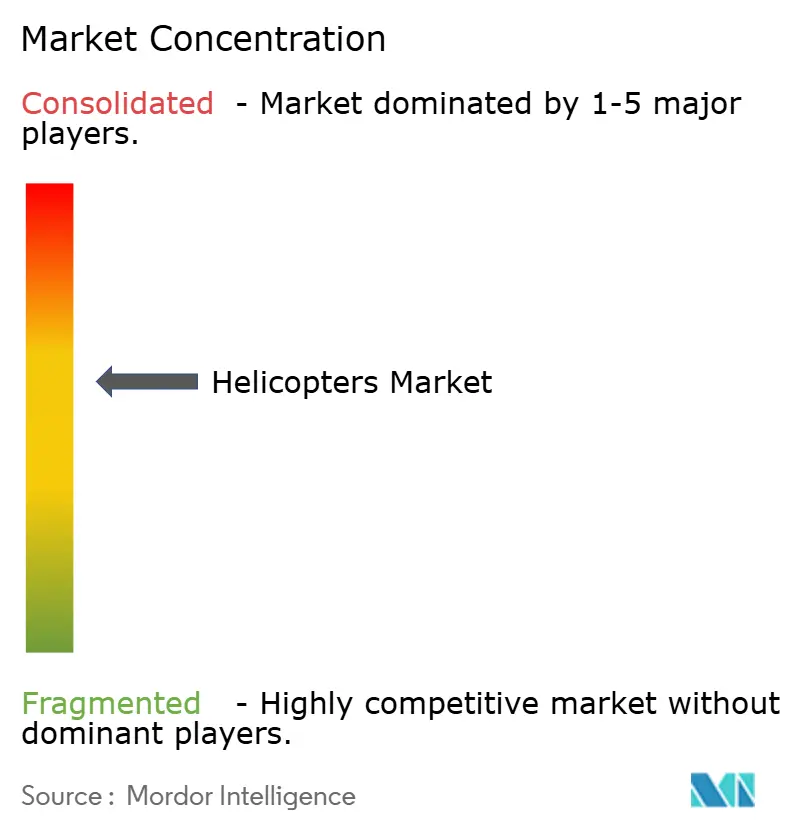
Der Hubschraubermarkt ist mäßig konzentriert unter Airbus SE, Leonardo S.p.A., Lockheed Martin Corporation, Bell Textron Inc. und The Boeing Company. Betreiber sind stärker fragmentiert über Offshore-, Medizin- und öffentliche Dienstleistungsflotten verteilt. Airbus SE verzeichnete 2025 536 Nettobestellungen von 205 Kunden in 50 Ländern. Das Unternehmen meldete außerdem einen Anteil von 51% bei zivilen und paraöffentlichen Einheiten. Das Unternehmen erhielt 149 Bestellungen für die H145, was die Bedeutung des Modells in leichten und mittelschweren Missionsanwendungen unterstreicht. Sein Produktspektrum und Supportnetzwerk ermöglichen es Airbus, zivile, öffentliche Dienst- und Verteidigungskunden in mehreren Gewichtskategorien zu bedienen.
Leonardo S.p.A. stärkt seine Position durch Militärprogramme, Mehrzweckluftfahrzeuge und digitale Missionsfähigkeiten. Der AW249 kombiniert Kampfhubschrauberfähigkeiten mit der Fähigkeit, die Zusammenarbeit zwischen bemannten und unbemannten Systemen zu unterstützen. Diese Fähigkeit kann die Wechselkosten für Militärkunden erhöhen und Folgearbeiten an Systemen unterstützen. Hersteller investieren auch in Produktionsresilienz, um Störungen durch knappe Komponenten und lange Lieferzeiten zu begrenzen. Diese Schritte zeigen, dass Lieferkettensteuerung und digitale Fähigkeiten neben der Luftfahrzeugleistung von Bedeutung sind. Sie erhöhen auch den Wert langfristiger Servicebeziehungen mit Verteidigungs- und Zivilbetreibern.
Chancen bestehen bei leichten zweimotorigen Notfallrettungsluftfahrzeugen, Langstrecken-Offshore-Wind-Unterstützung und Instandhaltungspaketen, die mit Luftfahrzeuglieferungen verknüpft sind. Turkish Aerospace Industries und Hindustan Aeronautics Limited entwickeln staatlich unterstützte Plattformen, die in Märkten mit Fokus auf Kosten und lokale Industriebeteiligung konkurrieren könnten. Hersteller entwickeln auch vernetzte Missionsfähigkeiten gemeinsam mit Kunden. Der Hubschraubermarkt bewegt sich hin zu Verträgen, die Luftfahrzeuge, Wartung, Ausbildung, Missionssysteme und Softwareunterstützung kombinieren. Diese Pakete können die Kundenbindung verbessern, indem die Betriebsbereitschaft an die Serviceorganisation des Herstellers geknüpft wird. Sie geben Betreibern auch einen klareren Rahmen für das Management der Luftfahrzeugverfügbarkeit über einen mehrjährigen Zeitraum.
Hubschrauberindustrie Marktführer
-
Airbus SE
-
Bell Textron Inc.
-
Leonardo S.p.A.
-
Lockheed Martin Corporation
-
The Boeing Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hubschraubermarkt Unternehmen in diesem Bericht
- Airbus SE
- Bell Textron Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Russian Helicopters (Rostec)
- Robinson Helicopter Company
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Turkish Aerospace Industries, Inc.
- Kawasaki Heavy Industries, Ltd.
- Aviation Industry Corporation of China
- Kaman Corporation
- MD Helicopters, LLC
- Enstrom Helicopter Corporation
- Erickson Incorporated
- Helicopteres Guimbal S.A.S
Neueste Industrielle Entwicklungen in Hubschraubermarkt
- Juni 2026: Airbus Helicopters und die Republik Armenien unterzeichneten einen Vertrag über den Erwerb von sechs H145-Hubschraubern. Die Mehrzweck-H145-Hubschrauber werden für Transportmissionen eingesetzt.
- Oktober 2026: Die rumänische Regierung unterzeichnete einen Vertrag über die Beschaffung von 12 Airbus H225M-Hubschraubern zur Stärkung ihrer Verteidigungsfähigkeiten.
- März 2025: Auf der VERTICON 2025-Konferenz in Dallas unterzeichnete Air Methods wichtige Kaufvereinbarungen mit Bell Textron Inc. und Airbus Helicopters, um seine Flotte um fast 50 Luftfahrzeuge zu erweitern. Diese Vereinbarungen bekräftigen das Engagement des Unternehmens zur Ausweitung der Notfallrettungstransportdienste im ganzen Land und zur Versorgung weiterer hilfsbedürftiger Patienten.
Globaler Hubschraubermarkt Berichtsumfang
Der Hubschraubermarkt umfasst Drehflüglerluftfahrzeuge, die für VTOL, Schwebeflug und Operationen in militärischen, zivilen und kommerziellen Anwendungen ausgelegt sind. Der Umfang schließt Hubschrauber ein, die für neue Flottenakquisitionen, Flottenexpansion und den Ersatz veralteter Luftfahrzeuge durch militärische und zivile Betreiber beschafft werden.
Der Hubschraubermarkt ist nach Gewichtsklasse, Motorkonfiguration, Antriebsarchitektur, Endnutzer und Geografie segmentiert. Nach Gewichtsklasse ist der Markt in leichte, mittelschwere und schwere Hubschrauber segmentiert. Nach Motorkonfiguration ist der Markt in einmotorige und zweimotorige Hubschrauber segmentiert. Nach Antriebsarchitektur ist der Markt in Kolbenmotor, Turbowellenmotor und Sonstige segmentiert. Nach Endnutzer ist der Markt in Militär sowie Zivil und Kommerziell segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Hubschraubermarkt in den wichtigsten Ländern der jeweiligen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Leicht |
| Mittel |
| Schwer |
| Einmotorig |
| Zweimotorig |
| Kolbenmotor |
| Turbowellenmotor |
| Sonstige |
| Militär | Kampf und Luftnahunterstützung |
| Truppentransport | |
| Humanitäre Hilfe und Katastrophenschutz | |
| Pilotenausbildung | |
| Zivil und Kommerziell | Offshore-Öl und -Gas |
| Notfallrettungsdienste | |
| Unternehmens- und VIP-Charter | |
| Such- und Rettungseinsätze/Brandbekämpfung | |
| Sonstige |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Gewichtsklasse | Leicht | ||
| Mittel | |||
| Schwer | |||
| Nach Motorkonfiguration | Einmotorig | ||
| Zweimotorig | |||
| Nach Antriebsarchitektur | Kolbenmotor | ||
| Turbowellenmotor | |||
| Sonstige | |||
| Nach Endnutzer | Militär | Kampf und Luftnahunterstützung | |
| Truppentransport | |||
| Humanitäre Hilfe und Katastrophenschutz | |||
| Pilotenausbildung | |||
| Zivil und Kommerziell | Offshore-Öl und -Gas | ||
| Notfallrettungsdienste | |||
| Unternehmens- und VIP-Charter | |||
| Such- und Rettungseinsätze/Brandbekämpfung | |||
| Sonstige | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Israel | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Hubschraubermarkt bis 2032 erreichen?
Der Hubschraubermarkt wird voraussichtlich bis 2032 einen Wert von 52,78 Milliarden USD erreichen, ausgehend von 36,72 Milliarden USD im Jahr 2026, bei einer CAGR von 6,16 % im Zeitraum 2027 bis 2032. Dieser Ausblick auf den Hubschraubermarkt spiegelt eine anhaltende Nachfrage aus dem Verteidigungs- und Zivildienstbereich wider. Längere Beschaffungszyklen und mehrjährige Serviceverträge tragen zudem dazu bei, eine stabilere Grundlage für die Produktionsplanung der Hersteller über alle wichtigen globalen Produktlinien und Dienstleistungen hinweg zu schaffen.
Welche Gewichtsklasse führt beim Hubschrauberumsatz?
Mittlere Hubschrauber führen mit einem Umsatzanteil von 38,75 % im Jahr 2026, da sie Offshore-, Rettungsdienst-, Such- und Rettungs- sowie Versorgungseinsätze unterstützen können. Ihre Nutzlast und Betriebswirtschaftlichkeit eignen sich für ein breites Spektrum an Vertragsdienstleistungen.
Warum wachsen schwere Hubschrauber schnell?
Schwere Hubschrauber werden voraussichtlich mit einem CAGR von 9,33% bis 2032 wachsen, unterstützt durch Verteidigungsbeschaffung und Anforderungen an den Tiefseeenergie-Offshore-Transport. Sie bedienen Missionen, die hohe Traglastkapazität und größere Passagierlasten erfordern.
Was treibt die Nachfrage nach zweimotorigen Hubschraubern?
Offshore-, Rettungsdienst- und Such- und Rettungseinsätze (SAR) erfordern eine höhere Sicherheitsredundanz und Instrumentenflugfähigkeit, was eine CAGR von 7,65 % für Zweimotorenplattformen unterstützt. Diese Bedingungen umfassen häufig Nachtflüge, abgelegene Standorte oder Einsätze über Wasser.
Welche Region wächst am schnellsten bei der Hubschraubernachfrage?
Für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 8,17 % prognostiziert, gestützt durch Verteidigungsmodernisierung, Erweiterungen der Zivilflotte und Offshore-Windaktivitäten. Indien und Taiwan veranschaulichen die wachsende Fertigungs- und Offshore-Dienstleistungsaktivität der Region.
Wie konzentriert ist der Wettbewerb unter den Hubschrauberherstellern?
Der Hubschraubermarkt verfügt über eine mäßig konzentrierte Herstellerbasis mit Airbus Helicopters, Leonardo S.p.A., Sikorsky, Boeing und Bell Textron als führenden Teilnehmern, während die Betreibermärkte stärker fragmentiert bleiben. Der Wettbewerb hängt auch von Supportnetzwerken, digitalen Systemen und der Fähigkeit ab, langfristige Verträge zu sichern.