
Taille et part du marché des hélicoptères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 39.15 Milliards de dollars |
| Taille du Marché (2032) | 52.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.16 % |
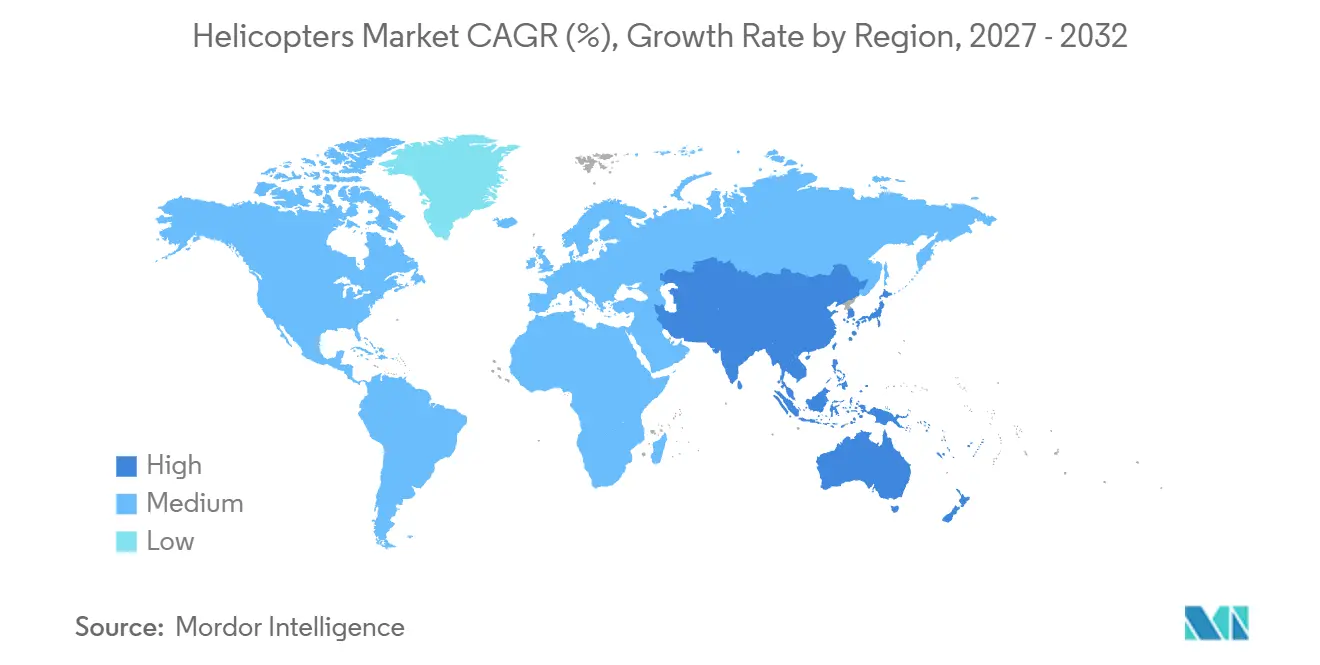
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
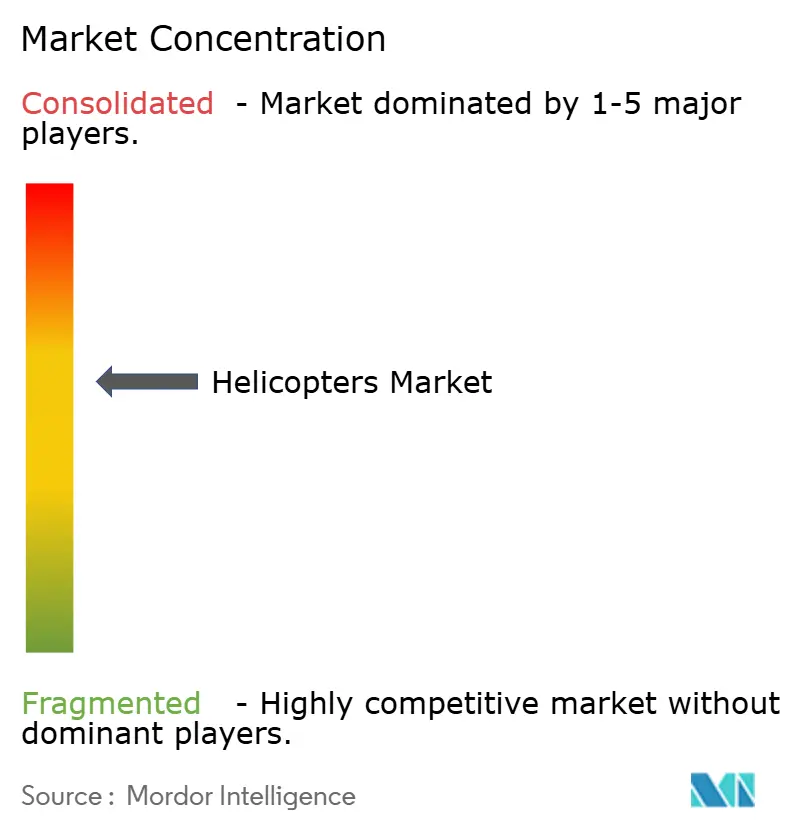
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hélicoptères par Mordor Intelligence
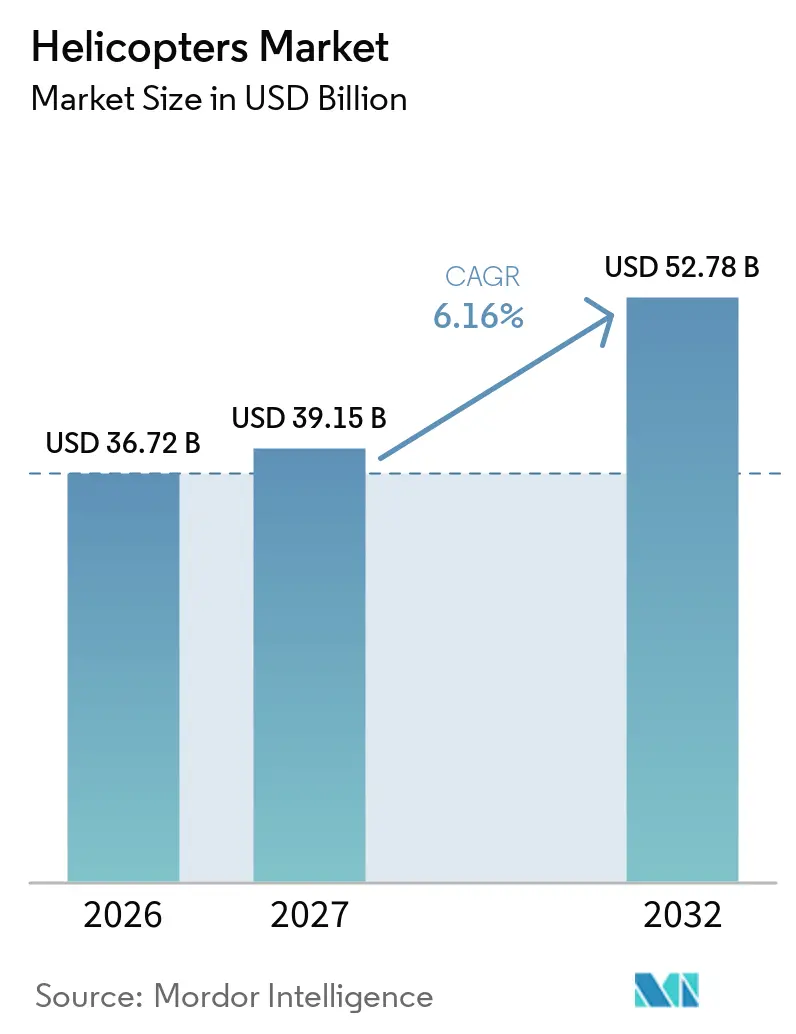
La taille du marché des hélicoptères était évaluée à 36,72 milliards USD en 2026 et devrait croître de 39,15 milliards USD en 2027 pour atteindre 52,78 milliards USD d'ici 2032, à un CAGR de 6,16 % durant la période de prévision (2027-2032). Les programmes de remplacement dans le secteur de la défense restent la principale source de valeur, tandis que les services médicaux d'urgence, l'énergie offshore et les contrats de sécurité publique génèrent une demande en dehors des cycles d'approvisionnement militaire. Le marché bénéficie également de contrats de service plus longs, qui offrent aux opérateurs une meilleure visibilité sur leurs revenus et facilitent le financement des flottes. La demande se déplace vers des aéronefs capables de soutenir des missions complexes, notamment le vol aux instruments, le transport offshore, la recherche et le sauvetage, et la coopération entre équipages et systèmes non habités. Les contraintes d'approvisionnement devraient maintenir les volumes de livraison en deçà de la demande à court terme et soutenir les valeurs des aéronefs, les taux de location et l'activité du marché secondaire. Ces conditions favorisent les fabricants et les opérateurs disposant d'une capacité de production établie, de réseaux de services et de relations clients à long terme.
Points clés du rapport
- Par classe de poids, les hélicoptères de poids moyen détenaient 38,75 % de la part de revenus mondiale en 2026, tandis que les hélicoptères lourds devraient croître à un CAGR de 9,33 % jusqu'en 2032.
- Par configuration moteur, les hélicoptères monomoteurs détenaient 61,56 % de la part de revenus mondiale en 2026, tandis que les hélicoptères bimoteurs devraient croître à un CAGR de 7,65 % jusqu'en 2032.
- Par architecture de propulsion, les turboshafts détenaient 82,12 % de la part de revenus mondiale en 2026, tandis que les autres architectures devraient croître à un CAGR de 12,76 % jusqu'en 2032.
- Par utilisateur final, le secteur militaire détenait 74,34 % de la part de revenus mondiale en 2026, tandis que le civil et le commercial devraient croître à un CAGR de 8,24 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 35,76 % des revenus mondiaux en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,17 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Modernisation des flottes de défense et remplacement des aéronefs vieillissants | +1.8% | Mondial, avec des dépenses concentrées en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Renouvellement des flottes de SMUR externalisées | +1.2% | Amérique du Nord et Europe, avec expansion vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Expansion de l'éolien offshore et de l'énergie en eaux profondes | +0.9% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Contrats liés aux incendies de forêt, à la réponse aux catastrophes et à la sécurité publique | +0.6% | Europe et Amérique du Nord, avec expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Numérisation des systèmes de mission et coopération entre équipages et systèmes non habités | +0.8% | Amérique du Nord et Europe, avec une pertinence secondaire en Asie-Pacifique | Long terme (≥ 4 ans) |
| Location d'hélicoptères et tension sur l'offre d'aéronefs d'occasion | +0.5% | Mondial, plus marqué en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Modernisation des flottes de défense et remplacement des aéronefs vieillissants
Le remplacement des flottes d'aéronefs à voilure tournante vieillissantes reste le principal moteur structurel du marché des hélicoptères. En septembre 2025, le Département de la Défense américain et Sikorsky ont signé un accord d'approvisionnement sur 5 ans portant sur jusqu'à 99 hélicoptères CH-53K King Stallion, pour une valeur maximale de 10,90 milliards USD. Le programme devrait générer 1,50 milliard USD d'économies par rapport à la contractualisation annuelle, en fournissant aux fournisseurs des signaux de demande plus clairs et en permettant des engagements d'achat plus importants. Ce modèle soutient la planification de la production et rend le marché des hélicoptères moins dépendant des décisions budgétaires annuelles. Les gouvernements européens remplacent également les flottes plus anciennes par des aéronefs pouvant servir de plateformes de mission connectées et travailler avec des systèmes non habités. Ces programmes de remplacement étendent la demande à la production d'aéronefs, aux pièces de rechange, à la formation et au soutien en service.
Renouvellement des flottes de SMUR externalisées
Le SMUR génère une demande sur le marché des hélicoptères qui ne s'aligne pas sur les budgets de défense. Air Methods, qui transporte plus de 100 000 patients chaque année, a signé des accords portant sur près de 50 nouveaux hélicoptères lors de VERTICON 2025, notamment des Bell 407GXi, Bell 429, Airbus H125 et Airbus H135.[1] Ces achats montrent que les opérateurs renouvellent leurs flottes pour répondre aux exigences de disponibilité, de sécurité et de service clinique. Airbus a également signé des accords portant sur jusqu'à 15 aéronefs H140 avec Global Medical Response et sur 10 aéronefs H140 avec ADAC Luftrettung et ÖAMTC Flugrettung. Ces décisions de flotte soutiennent la demande d'hélicoptères légers et bimoteurs moyens capables de vol aux instruments.
Expansion de l'éolien offshore et de l'énergie en eaux profondes
L'énergie offshore crée une base de demande distincte pour le marché des hélicoptères, englobant à la fois les activités pétrolières et gazières et les projets éoliens offshore. NHV a commencé à utiliser un H175 en configuration de treuillage complet sur le parc éolien offshore Deutsche Bucht en avril 2025, marquant la première utilisation d'un hélicoptère super-medium pour ce type d'opération en mer du Nord. L'aéronef peut réduire les temps de transfert des techniciens par rapport aux navires et peut opérer lorsque les conditions de mer limitent les aéronefs plus petits. NHV a également étendu les opérations de l'H175 au parc éolien offshore Baltic Power en Pologne au cours de 2025. CHC Helicopter a reçu un contrat de 21 mois d'Ørsted pour exploiter un H175 et un AW139 pour la phase de construction de 2,90 GW de Hornsea 3, avec des services débutant en mars 2026. De tels contrats s'étendent généralement sur plusieurs années et améliorent la prévisibilité des revenus des opérateurs.
Contrats liés aux incendies de forêt, à la réponse aux catastrophes et à la sécurité publique
Les incendies de forêt et les besoins en matière de réponse aux catastrophes font évoluer la demande saisonnière vers une contractualisation à plus long terme sur le marché des hélicoptères. L'Andalousie a approuvé un cadre de 112 millions EUR (125,36 millions USD) pour des hélicoptères de lutte contre les incendies lourds et semi-lourds dans le cadre de son plan INFOCA pour 2026 à 2031. La structure de 60 mois offre aux opérateurs une base plus solide pour l'investissement dans les flottes que les affrètements saisonniers courts. La Grèce a commandé 8 hélicoptères Airbus H215 pour la lutte contre les incendies, indiquant que les gouvernements utilisent également des modèles de propriété directe pour maintenir une capacité de réponse aérienne essentielle. Aux États-Unis, les agences fédérales et étatiques continuent d'utiliser des contrats à usage exclusif et des contrats à la demande pour les aéronefs lourds de lutte contre les incendies. Ces dispositifs créent un plancher de demande moins exposé aux prix des matières premières et aux conditions générales de déplacement professionnel.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés d'acquisition, de carburant et de cycle de vie | -1.2% | Mondial, plus aigu sur les marchés émergents d'Asie-Pacifique et d'Amérique du Sud | Long terme (≥ 4 ans) |
| Pénuries de pilotes et de techniciens de maintenance | -0.9% | Mondial, aigu en Amérique du Nord et en Europe, et s'aggravant en Asie-Pacifique | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement et longs délais de livraison des équipementiers | -0.8% | Mondial, avec l'impact à court terme le plus élevé en Amérique du Nord | Court terme (≤ 2 ans) |
| Contraintes liées à l'espace aérien, au bruit, aux émissions et à la certification | -0.4% | Europe et Amérique du Nord, avec une pertinence plus large à travers les cadres internationaux de l'aviation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'acquisition, de carburant et de cycle de vie
Les coûts élevés de possession et d'exploitation restent un frein persistant sur le marché des hélicoptères. Les aéronefs à voilure tournante nécessitent des investissements importants dans la cellule, les moteurs, la formation, la maintenance, l'assurance et les équipements de mission. Les coûts de carburant maintiennent également les dépenses d'exploitation au-dessus de celles des aéronefs à voilure fixe sur les routes où l'accès vertical ou la réponse rapide n'est pas essentiel. Ces aspects économiques sont particulièrement difficiles pour les opérateurs qui dépendent de budgets publics ou dont l'accès au financement à long terme est limité. Sur les marchés à faibles revenus, les prix d'achat en devises fortes et les pièces importées peuvent limiter le renouvellement des flottes même lorsque la demande de mission est présente. Cela crée un fossé entre les marchés bien financés avec des revenus contractuels et les marchés où l'intérêt pour les nouveaux aéronefs n'est pas compensé par une capacité de financement.
Pénuries de pilotes et de techniciens de maintenance
Les pénuries de main-d'œuvre limitent la disponibilité des flottes et peuvent ralentir la croissance sur l'ensemble du marché des hélicoptères. Selon Vertical Aviation International, les opérations civiles d'hélicoptères auront besoin de plus de 7 500 pilotes et de plus de 40 000 techniciens de maintenance au cours des 15 prochaines années. Les compétences spécialisées sont particulièrement importantes pour les opérations offshore, les hélicoptères lourds, les travaux utilitaires à basse altitude et le SMUR. The Boeing Company prévoit que l'aviation commerciale aura besoin de 728 000 nouveaux techniciens de maintenance au cours des 20 prochaines années, ce qui accentue la pression sur le vivier de main-d'œuvre de maintenance au sens large.[2] Les investissements dans la formation peuvent atténuer la pénurie à terme, mais ils ne remplaceront pas rapidement le personnel expérimenté spécialisé par type d'aéronef.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de poids :
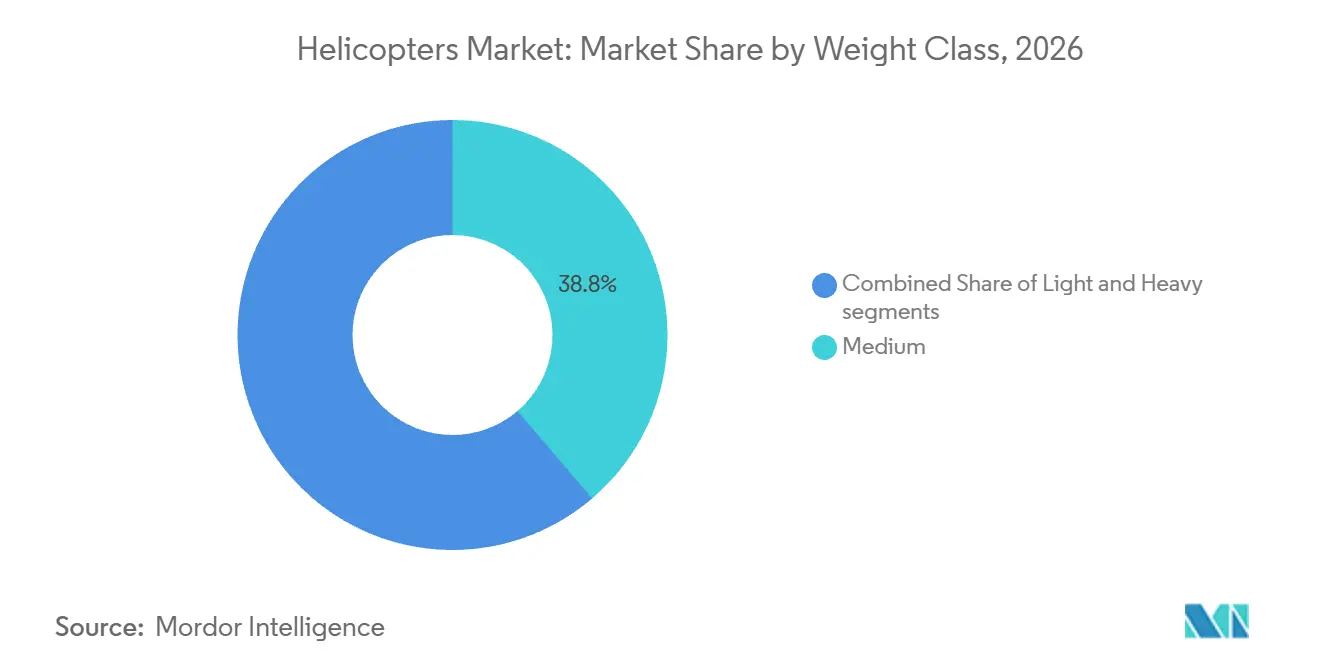
les plateformes lourdes progressent à mesure que les contrats de défense s'élargissentLes hélicoptères moyens détenaient 38,75 % de la part du marché des hélicoptères en 2026. Leur position dominante reflète un équilibre entre charge utile, autonomie, capacité de cabine et coût d'exploitation pour les missions de transport offshore, de SMUR, de recherche et sauvetage et d'utilité. La catégorie sert des missions où une plateforme légère ne peut pas transporter l'équipement ou le personnel requis, mais où un aéronef lourd ajouterait des coûts d'exploitation inutiles. Les opérateurs peuvent souvent affecter la même cellule au transfert d'équipage, au transport de patients, à la sécurité publique et au soutien aux infrastructures tout au long de sa durée de vie en service. Les configurations de cabine peuvent être adaptées pour les passagers, le matériel médical, le personnel de sauvetage ou le fret. Cette polyvalence améliore l'utilisation des aéronefs et aide les clients à répartir les coûts de financement sur plusieurs types de contrats.
Les hélicoptères lourds devraient se développer à un CAGR de 9,33 % jusqu'en 2032, le taux le plus rapide parmi les classes de poids. La taille du marché des hélicoptères pour les plateformes lourdes est soutenue par l'accord d'approvisionnement du CH-53K et la demande de grandes capacités de transport de passagers dans les opérations énergétiques en eaux profondes. Ces aéronefs peuvent transporter plus de 20 passagers en un seul vol sur certaines missions offshore. Leur taille et leur capacité de levage répondent également aux besoins de transport aérien militaire qui ne peuvent être satisfaits par des aéronefs utilitaires plus petits. Les longs cycles de production signifient que les clients passent généralement des commandes d'aéronefs lourds bien avant que leurs flottes existantes ne soient retirées du service. Les fabricants alignent donc leur production sur la demande contractuelle à long terme et sur la capacité de service requise après la livraison.

Par configuration moteur :
les aéronefs bimoteurs gagnent du terrain grâce aux exigences de sécuritéLes hélicoptères monomoteurs détenaient 61,56 % de la part du marché des hélicoptères en 2026. Leur position reflète l'utilisation de grandes flottes pour la formation, les travaux utilitaires, les forces de l'ordre, le charter et les services à courte portée. Les aéronefs Robinson R44 et R66, l'Airbus H125 et les variantes du Bell 407 restent largement utilisés dans ces rôles. Les opérateurs choisissent souvent une plateforme monomoteur lorsqu'une mission ne nécessite pas un second groupe motopropulseur ou une capacité avancée de vol aux instruments. La catégorie est particulièrement pertinente lorsque les routes sont familières, que les heures de vol quotidiennes sont modérées et qu'une plateforme plus légère est plus pratique. Les coûts d'acquisition et d'exploitation plus faibles soutiennent également l'utilisation par les opérateurs de flottes plus petites et les écoles de pilotage.
Les hélicoptères bimoteurs devraient croître à un CAGR de 7,65 % jusqu'en 2032. Cette croissance reflète les exigences de sécurité et d'exploitation dans les missions offshore, médicales d'urgence et de recherche et sauvetage. Ces services opèrent souvent de nuit, au-dessus de l'eau ou loin des sites d'atterrissage alternatifs. Un second moteur offre aux opérateurs une redondance supplémentaire dans ces conditions et peut aider à satisfaire les exigences des clients ou des autorités réglementaires. L'Airbus H140 a été présenté à VERTICON 2025 comme une plateforme bimoteur légère pour les missions de SMUR. Le segment bénéficie également de la demande d'aéronefs qui conservent les économies d'exploitation de la catégorie légère tout en répondant à des normes plus exigeantes.
Par architecture de propulsion :
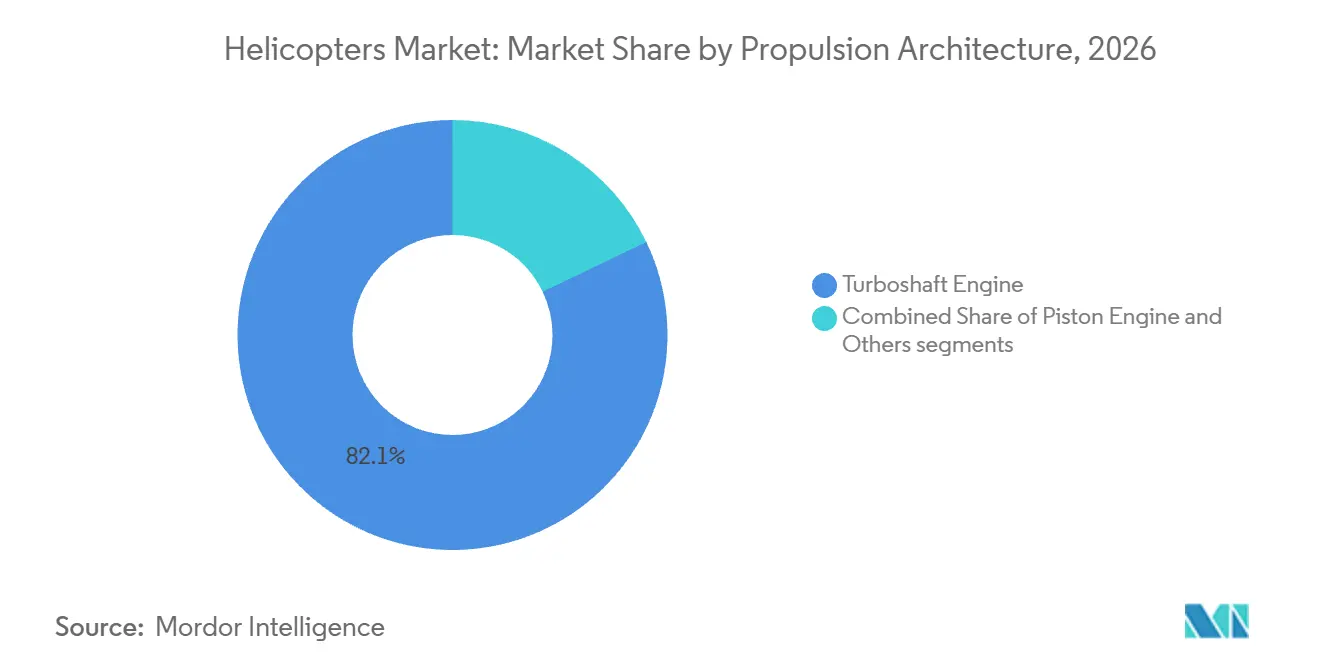
les plateformes turboshaft restent centrales tandis que les alternatives se développentLes hélicoptères à turboshaft représentaient 82,12 % de la taille du marché des hélicoptères en 2026. Leur position reflète un système mature de prestataires de maintenance, d'équipages formés, de pièces approuvées et de procédures d'exploitation. Les moteurs turboshaft servent les aéronefs militaires, de SMUR, offshore et utilitaires dans la plupart des classes de poids. Les aéronefs à moteur à pistons restent pertinents dans la formation initiale et le vol privé, où le coût d'acquisition réduit est une priorité. Les opérateurs bénéficient également de dossiers de maintenance établis, de programmes de soutien moteur et de formation des techniciens pour les flottes à turbine. Ces avantages pratiques réduisent les risques dans les travaux urgents et confèrent aux aéronefs à turbine à gaz un avantage continu dans les missions à forte utilisation.
Les autres systèmes de propulsion devraient croître à un CAGR de 12,76 % jusqu'en 2032. Cette catégorie comprend les architectures hybrides-électriques, à pile à combustible à hydrogène et autres architectures alternatives aux premiers stades de développement. Ce taux reflète les investissements à partir d'une base de départ réduite plutôt qu'une grande flotte installée. Le concept Eco-Mode de Safran vise 15 % d'économies de carburant en permettant à un moteur de fonctionner plus efficacement en croisière sur un hélicoptère bimoteur.[3] Une adoption large nécessitera des systèmes certifiés, des processus de maintenance fiables et des règles d'exploitation claires. Elle dépendra également de la capacité des opérateurs à soutenir de nouveaux systèmes de propulsion en service actif.
Par utilisateur final :
les applications civiles et commerciales se développent plus rapidement que la demande militaireLes opérateurs militaires représentaient 74,34 % de la taille du marché des hélicoptères en 2026. Cette part reflète la valeur élevée des aéronefs de combat, de transport, de surveillance et équipés pour des missions spécifiques. Les flottes de défense nécessitent une formation, un soutien en service, des communications et une intégration d'armements étendus tout au long de leur durée de vie. Les programmes impliquent également des engagements industriels nationaux qui peuvent se poursuivre bien après la livraison initiale. Les pays de l'OTAN et plusieurs nations d'Asie-Pacifique remplacent les cellules plus anciennes à mesure que les coûts de maintenance augmentent et que les exigences de mission évoluent. La modernisation militaire reste donc la base de revenus principale pour les grands fabricants d'hélicoptères.
Les applications civiles et commerciales devraient croître à un CAGR de 8,24 % jusqu'en 2032. Le SMUR, l'énergie offshore, la recherche et le sauvetage et la sécurité publique augmentent l'utilisation des flottes multi-missions. Avincis a commandé 30 hélicoptères à Airbus et Leonardo en juin 2026 pour des opérations de SMUR, de recherche et sauvetage, d'évacuation médicale et offshore. Ces contrats renforcent l'intérêt pour les opérateurs d'acquérir des aéronefs conçus pour passer entre plusieurs rôles spécialisés. La demande civile rend les revenus des fabricants moins dépendants des seuls marchés publics de défense.
Analyse géographique
L'Amérique du Nord a représenté 35,76 % du chiffre d'affaires mondial en 2026. La région combine la plus grande base d'approvisionnement en matière de défense avec un dense réseau médical aérien et une flotte substantielle dédiée à l'énergie offshore. L'accord CH-53K d'une valeur de 10,90 milliards USD constitue une large base de demande pluriannuelle pour les aéronefs à sustentation lourde. Le Canada prolonge la durée de vie opérationnelle de sa flotte de CH-149 Cormorant tout en ajoutant 3 appareils. L'Europe est un centre important pour la modernisation de la défense, les services médicaux d'urgence et le soutien à l'éolien offshore. Les projets éoliens offshore européens soutiennent la demande d'appareils super-médiums capables d'effectuer des opérations de treuillage et des transferts d'équipage sur longue distance. L'Europe finance également des systèmes habités et non habités ainsi que des équipements de mission avancés dans le cadre de programmes d'approvisionnement en matière de défense. Ces facteurs soutiennent à la fois les commandes de flottes et les travaux de maintenance à long terme nécessaires pour maintenir les appareils opérationnels lors de missions exigeantes.
La région Asie-Pacifique devrait croître à un CAGR de 8,17 % jusqu'en 2032. Airbus construit une ligne d'assemblage final de l'H125 à Vemagal, dans le Karnataka, afin de soutenir l'objectif déclaré de l'Inde d'accroître ses capacités de fabrication de giravions. Taïwan développe des services de soutien à l'éolien offshore, notamment une équipe dédiée à la maintenance des hélicoptères créée par Dong Fang Offshore en mai 2025. La demande régionale est soutenue par la modernisation militaire, les besoins des flottes civiles et les opérations énergétiques émergentes. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique demeurent des marchés plus modestes, mais les livraisons d'UH-60M au Brésil et les investissements continus dans la défense régionale témoignent d'une modernisation des flottes en cours.
Paysage concurrentiel
Le marché des hélicoptères est modérément concentré autour d'Airbus SE, Leonardo S.p.A., Lockheed Martin Corporation, Bell Textron Inc. et The Boeing Company. Les opérateurs sont plus fragmentés sur les flottes offshore, médicales et de service public. Airbus SE a enregistré 536 commandes nettes auprès de 205 clients dans 50 pays au cours de 2025. La société a également déclaré une part de 51 % des unités civiles et parapubliques. La société a reçu 149 commandes pour l'H145, soulignant l'importance du modèle dans les applications de mission légère et moyenne. Sa gamme de produits et son réseau de soutien permettent à Airbus de servir des clients civils, de service public et de défense dans plusieurs catégories de poids.
Leonardo S.p.A. renforce sa position grâce à des programmes militaires, des aéronefs multi-missions et des capacités de mission numérique. L'AW249 combine les capacités d'un hélicoptère d'attaque avec la capacité de soutenir la coopération entre équipages et systèmes non habités. Cette capacité peut augmenter les coûts de changement pour les clients militaires et soutenir les travaux sur les systèmes de suivi. Les fabricants investissent également dans la résilience de la production pour limiter les perturbations causées par des composants contraints et de longs délais de livraison. Ces initiatives montrent que le contrôle de la chaîne d'approvisionnement et la capacité numérique comptent autant que les performances des aéronefs. Elles augmentent également la valeur des relations de service à long terme avec les opérateurs de défense et civils.
Des opportunités subsistent dans les aéronefs médicaux d'urgence bimoteurs légers, le soutien à l'éolien offshore longue portée et les forfaits de soutien en service liés aux livraisons d'aéronefs. Turkish Aerospace Industries et Hindustan Aeronautics développent des plateformes soutenues par l'État qui pourraient concurrencer sur les marchés axés sur le coût et la participation industrielle locale. Les fabricants développent également des capacités de mission connectées avec leurs clients. Le marché des hélicoptères évolue vers des contrats combinant aéronefs, maintenance, formation, systèmes de mission et soutien logiciel. Ces forfaits peuvent améliorer la fidélisation des clients en liant la disponibilité opérationnelle à l'organisation de service du fabricant. Ils offrent également aux opérateurs un cadre plus clair pour gérer la disponibilité des aéronefs sur une période pluriannuelle.
Leaders du secteur des hélicoptères
-
Airbus SE
-
Bell Textron Inc.
-
Leonardo S.p.A.
-
Lockheed Martin Corporation
-
The Boeing Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des hélicoptères Entreprises couvertes dans ce rapport
- Airbus SE
- Bell Textron Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Russian Helicopters (Rostec)
- Robinson Helicopter Company
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Turkish Aerospace Industries, Inc.
- Kawasaki Heavy Industries, Ltd.
- Aviation Industry Corporation of China
- Kaman Corporation
- MD Helicopters, LLC
- Enstrom Helicopter Corporation
- Erickson Incorporated
- Helicopteres Guimbal S.A.S
Développements industriels récents dans Marché des hélicoptères
- Juin 2026 : Airbus Helicopters et la République d'Arménie ont signé un contrat pour l'acquisition de six hélicoptères H145. Les hélicoptères H145 polyvalents seront utilisés pour des missions de transport.
- Octobre 2026 : Le gouvernement roumain a signé un contrat pour l'acquisition de 12 hélicoptères Airbus H225M afin de renforcer ses capacités de défense.
- Mars 2025 : Lors de la conférence VERTICON 2025 à Dallas, Air Methods a signé d'importants accords d'achat avec Bell Textron Inc. et Airbus Helicopters pour élargir sa flotte de près de 50 aéronefs. Ces accords renforcent l'engagement de la société à développer les services de transport médical d'urgence à l'échelle nationale et à servir davantage de patients dans le besoin.
Périmètre du rapport mondial sur le marché des hélicoptères
Le marché des hélicoptères comprend les aéronefs à voilure tournante conçus pour le décollage et l'atterrissage verticaux (VTOL), le vol stationnaire et les opérations dans les domaines militaire, civil et commercial. Le périmètre inclut les hélicoptères acquis pour de nouvelles acquisitions de flottes, l'expansion des flottes et le remplacement des aéronefs vieillissants par des opérateurs militaires et civils.
Le marché des hélicoptères est segmenté par classe de poids, configuration moteur, architecture de propulsion, utilisateur final et géographie. Par classe de poids, le marché est segmenté en hélicoptères légers, moyens et lourds. Par configuration moteur, le marché est segmenté en monomoteur et bimoteur. Par architecture de propulsion, le marché est segmenté en moteur à pistons, moteur turboshaft et autres. Par utilisateur final, le marché est segmenté en militaire et civil et commercial. Le rapport couvre également les tailles de marché et les prévisions pour le marché des hélicoptères dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Léger |
| Moyen |
| Lourd |
| Monomoteur |
| Bimoteur |
| Moteur à pistons |
| Moteur turboshaft |
| Autres |
| Militaire | Combat et appui aérien rapproché |
| Transport de troupes | |
| Aide humanitaire et secours en cas de catastrophe | |
| Formation des pilotes | |
| Civil et commercial | Pétrole et gaz offshore |
| Services médicaux d'urgence | |
| Charter d'entreprise et VIP | |
| Recherche et sauvetage / lutte contre les incendies | |
| Autres |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Par classe de poids | Léger | ||
| Moyen | |||
| Lourd | |||
| Par configuration moteur | Monomoteur | ||
| Bimoteur | |||
| Par architecture de propulsion | Moteur à pistons | ||
| Moteur turboshaft | |||
| Autres | |||
| Par utilisateur final | Militaire | Combat et appui aérien rapproché | |
| Transport de troupes | |||
| Aide humanitaire et secours en cas de catastrophe | |||
| Formation des pilotes | |||
| Civil et commercial | Pétrole et gaz offshore | ||
| Services médicaux d'urgence | |||
| Charter d'entreprise et VIP | |||
| Recherche et sauvetage / lutte contre les incendies | |||
| Autres | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Israël | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des hélicoptères d'ici 2032 ?
Le marché des hélicoptères devrait atteindre 52,78 milliards USD d'ici 2032, contre 36,72 milliards USD en 2026, à un CAGR de 6,16 % sur la période 2027-2032. Ces perspectives du marché des hélicoptères reflètent une demande soutenue dans les secteurs de la défense et des services civils. Des cycles d'approvisionnement plus longs et des contrats de service pluriannuels contribuent également à offrir une base plus stable pour la planification de la production des fabricants sur l'ensemble des principales gammes de produits et services à l'échelle mondiale.
Quelle classe de poids domine les revenus des hélicoptères ?
Les hélicoptères de taille moyenne occupent la première place avec une part de revenus de 38,75 % en 2026, car ils peuvent assurer des missions offshore, de service médical d'urgence (SMU), de recherche et sauvetage, et de transport utilitaire. Leur capacité de charge utile et leur économie d'exploitation conviennent à un large éventail de services sous contrat.
Pourquoi les hélicoptères lourds connaissent-ils une croissance rapide ?
Les hélicoptères lourds devraient croître à un CAGR de 9,33 % jusqu'en 2032, soutenus par les marchés publics de défense et les besoins de transport offshore en eaux profondes. Ils servent des missions nécessitant une grande capacité de levage et des charges de passagers plus importantes.
Qu'est-ce qui stimule la demande d'hélicoptères bimoteurs ?
Les opérations offshore, de service médical d'urgence (SMU) et de recherche et sauvetage (SAR) nécessitent une redondance de sécurité accrue et une capacité de vol aux instruments, soutenant un CAGR de 7,65 % pour les plateformes bimoteurs. Ces conditions impliquent souvent des vols de nuit, des zones éloignées ou des opérations au-dessus de l'eau.
Quelle région connaît la croissance la plus rapide de la demande d'hélicoptères ?
La région Asie-Pacifique devrait croître à un CAGR de 8,17 % jusqu'en 2032, soutenue par la modernisation de la défense, l'ajout d'appareils à la flotte civile et le développement de l'éolien offshore. L'Inde et Taïwan illustrent l'essor des activités de fabrication et de services offshore dans la région.
Quelle est la concentration de la concurrence parmi les fabricants d'hélicoptères ?
Le marché des hélicoptères présente une base de fabricants modérément concentrée, avec Airbus Helicopters, Leonardo, Sikorsky, Boeing et Bell Textron comme principaux acteurs, tandis que les marchés des opérateurs restent plus fragmentés. La concurrence dépend également des réseaux de soutien, des systèmes numériques et de la capacité à obtenir des contrats à long terme.