
Tamaño y Participación del Mercado de Helicópteros
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 39.15 Mil millones de dólares |
| Tamaño del Mercado (2032) | 52.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
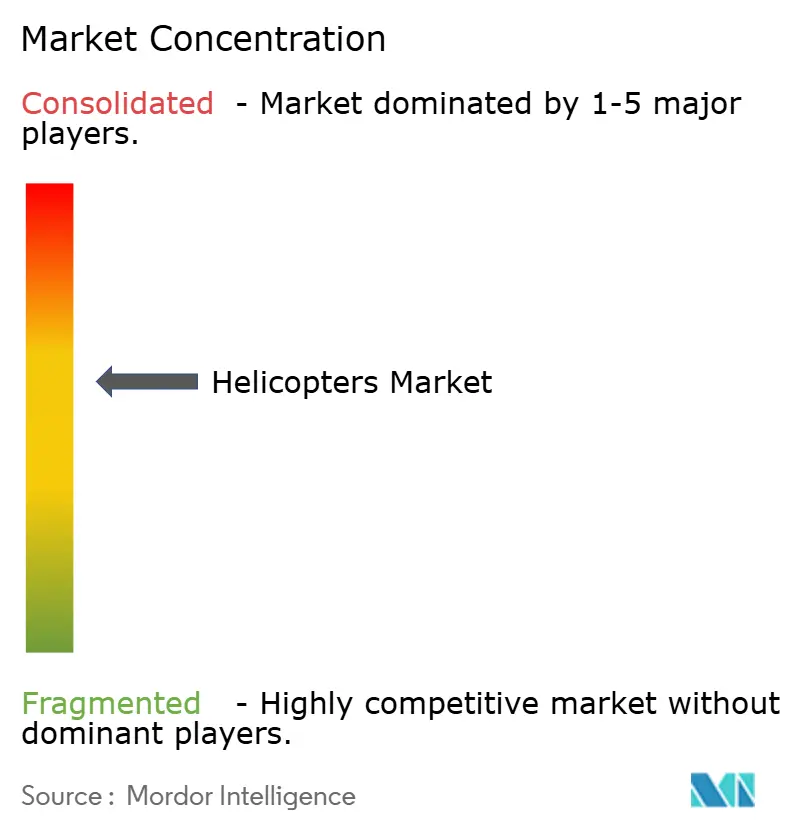
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Helicópteros por Mordor Intelligence
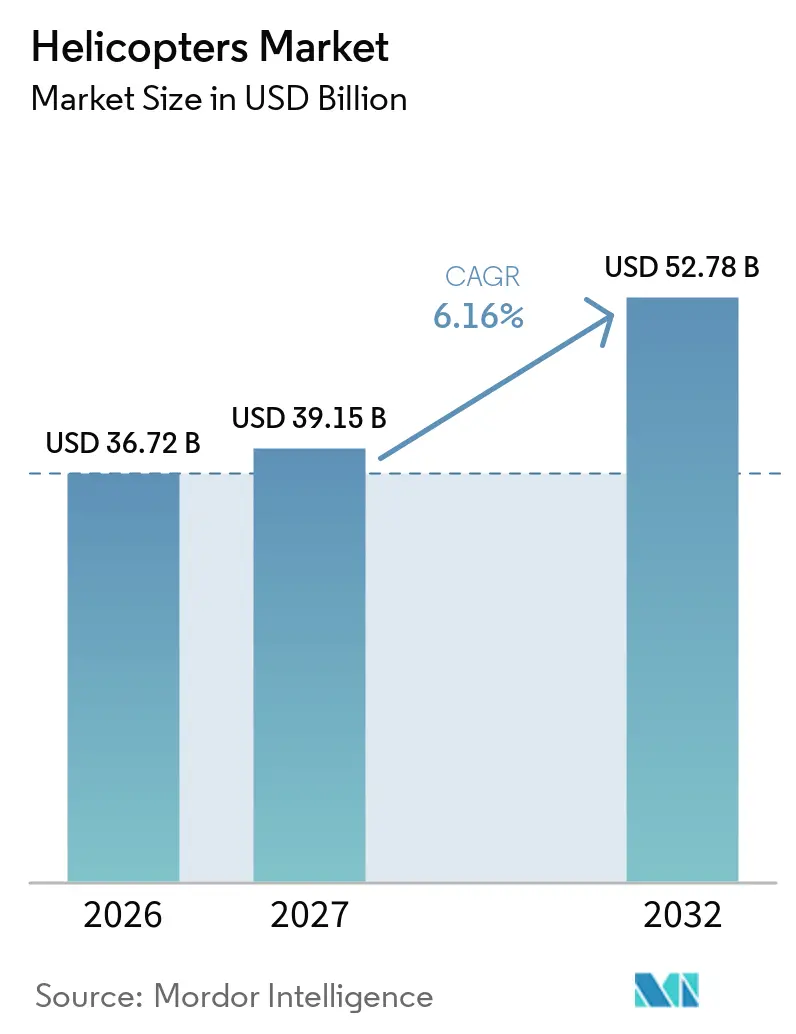
El tamaño del mercado de helicópteros se valoró en 36,72 mil millones de USD en 2026 y se prevé que crezca desde 39,15 mil millones de USD en 2027 hasta alcanzar 52,78 mil millones de USD en 2032, a una CAGR del 6,16% durante el período de pronóstico (2027-2032). Los programas de reemplazo de defensa siguen siendo la mayor fuente de valor, mientras que los servicios médicos de emergencia, la energía offshore y los contratos de seguridad pública añaden demanda fuera de los ciclos de adquisición militar. El mercado también se beneficia de contratos de servicio más prolongados, que proporcionan a los operadores una mayor visibilidad de ingresos y apoyan la financiación de flotas. La demanda se está desplazando hacia aeronaves capaces de apoyar misiones complejas, incluido el vuelo por instrumentos, el transporte offshore, la búsqueda y rescate y la colaboración entre tripulados y no tripulados. Las restricciones de suministro probablemente mantendrán los volúmenes de entrega por debajo de la demanda en el corto plazo y sostendrán los valores de las aeronaves, las tasas de arrendamiento y la actividad posventa. Estas condiciones favorecen a los fabricantes y operadores con capacidad de producción establecida, redes de servicio y relaciones a largo plazo con los clientes.
Conclusiones Clave del Informe
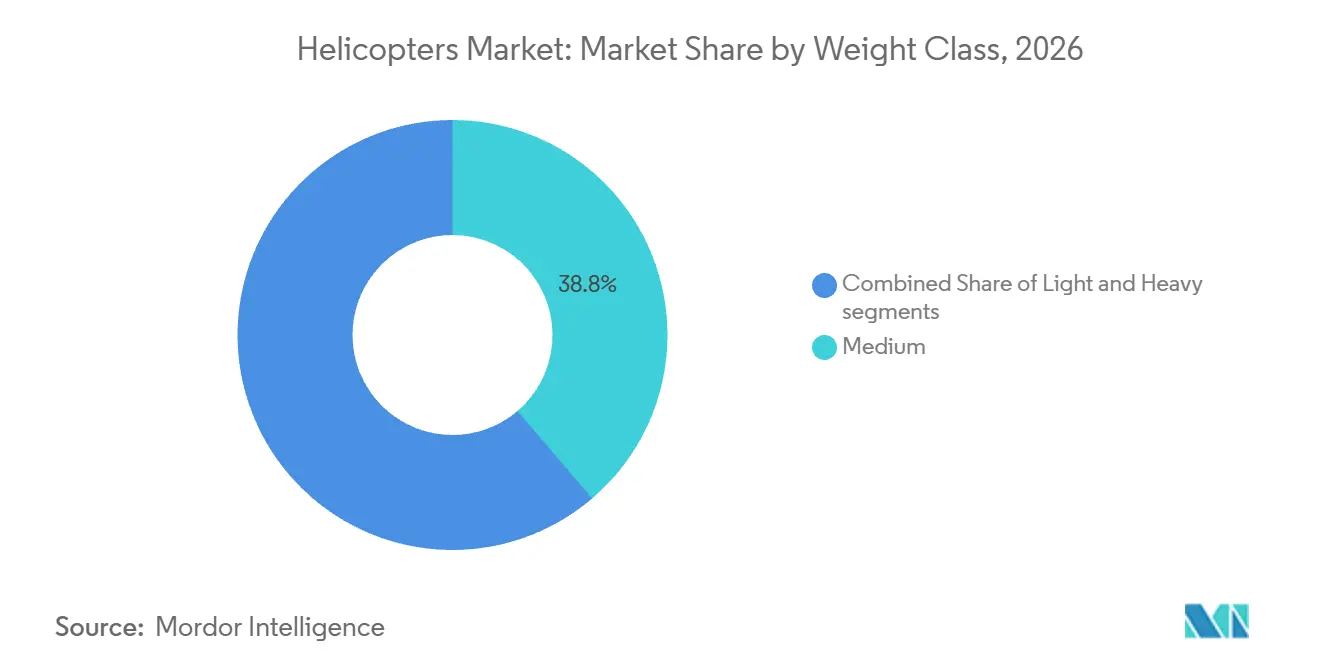
- Por clase de peso, los helicópteros de peso mediano representaron el 38,75% de la participación en los ingresos globales en 2026, mientras que se prevé que los helicópteros de peso pesado crezcan a una CAGR del 9,33% hasta 2032.
- Por configuración de motor, los helicópteros de motor único representaron el 61,56% de la participación en los ingresos globales en 2026, mientras que se prevé que los helicópteros de motor doble crezcan a una CAGR del 7,65% hasta 2032.
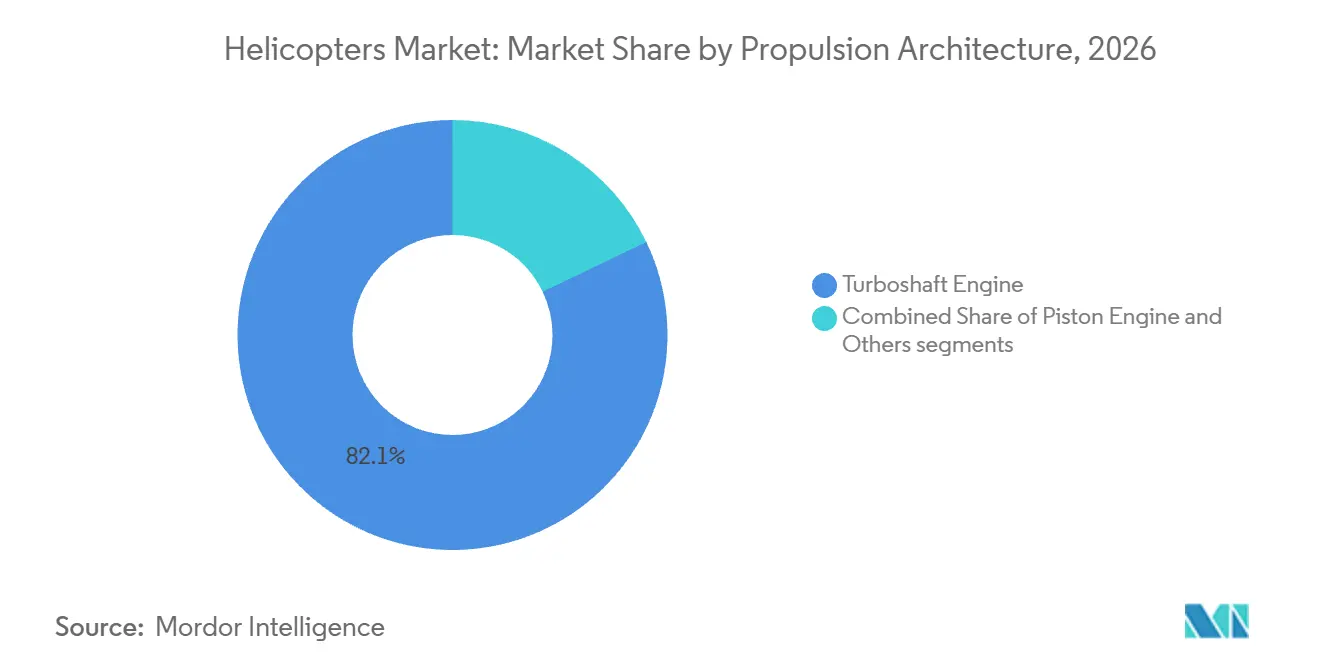
- Por arquitectura de propulsión, el turboshaft representó el 82,12% de la participación en los ingresos globales en 2026, mientras que se prevé que otros crezcan a una CAGR del 12,76% hasta 2032.
- Por usuario final, el sector militar representó el 74,34% de la participación en los ingresos globales en 2026, mientras que se prevé que el sector civil y comercial crezca a una CAGR del 8,24% hasta 2032.
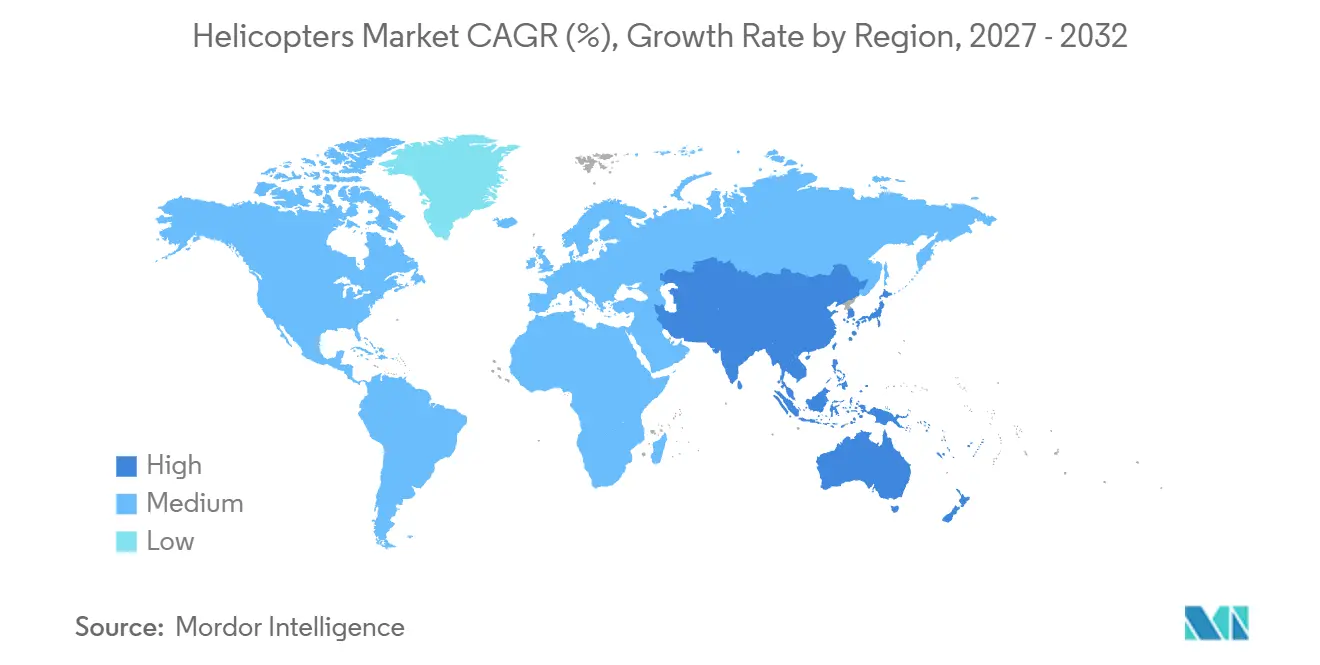
- Por geografía, América del Norte representó el 35,76% de los ingresos globales en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,17% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de flotas de defensa y sustitución de aeronaves envejecidas | +1.8% | Global, con gasto concentrado en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Renovación de flotas de SEM externalizadas | +1.2% | América del Norte y Europa, con expansión hacia Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de la energía eólica offshore y de aguas profundas | +0.9% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Contratación para incendios forestales, respuesta a desastres y seguridad pública | +0.6% | Europa y América del Norte, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Digitalización de sistemas de misión y colaboración entre tripulados y no tripulados | +0.8% | América del Norte y Europa, con relevancia secundaria en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Arrendamiento de helicópteros y escasez de oferta de aeronaves de segunda mano | +0.5% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Modernización de Flotas de Defensa y Sustitución de Aeronaves Envejecidas
La sustitución de flotas de ala rotatoria envejecidas sigue siendo el principal impulsor estructural del mercado de helicópteros. En septiembre de 2025, el Departamento de Defensa de EE. UU. y Sikorsky firmaron un acuerdo de adquisición a 5 años para hasta 99 helicópteros CH-53K King Stallion, con un valor máximo de 10,90 mil millones de USD. Se espera que el programa genere 1,50 mil millones de USD en ahorros en comparación con la contratación anual, al proporcionar a los proveedores señales de demanda más claras y permitir compromisos de compra de mayor volumen. Este modelo apoya la planificación de la producción y hace que el mercado de helicópteros sea menos dependiente de las decisiones presupuestarias anuales. Los gobiernos europeos también están reemplazando flotas más antiguas con aeronaves que pueden actuar como plataformas de misión conectadas y trabajar con sistemas no tripulados. Estos programas de reemplazo extienden la demanda a través de la producción de aeronaves, repuestos, formación y sostenimiento.
Renovación de Flotas de SEM Externalizadas
El SEM está creando demanda en el mercado de helicópteros que no se alinea con los presupuestos de defensa. Air Methods, que transporta a más de 100.000 pacientes cada año, firmó acuerdos para casi 50 nuevos helicópteros en VERTICON 2025, incluidos aeronaves Bell 407GXi, Bell 429, Airbus H125 y Airbus H135.[1] Estas adquisiciones demuestran que los operadores están renovando sus flotas para cumplir con los requisitos de disponibilidad, seguridad y servicio clínico. Airbus también firmó acuerdos para hasta 15 aeronaves H140 con Global Medical Response y para 10 aeronaves H140 con ADAC Luftrettung y ÖAMTC Flugrettung. Estas decisiones de flota respaldan la demanda de helicópteros ligeros y medianos de motor doble con capacidad de vuelo por instrumentos.
Expansión de la Energía Eólica Offshore y de Aguas Profundas
La energía offshore está creando una base de demanda independiente para el mercado de helicópteros, que incluye tanto la actividad de petróleo y gas como los proyectos de energía eólica offshore. NHV comenzó a utilizar un H175 en configuración completa de izado en el parque eólico offshore Deutsche Bucht en abril de 2025, marcando el primer uso de un helicóptero súper-mediano para este tipo de operación en el Mar del Norte. La aeronave puede reducir los tiempos de traslado de técnicos en comparación con los buques y puede operar cuando las condiciones del mar limitan a las aeronaves más pequeñas. NHV también extendió las operaciones del H175 al Parque Eólico Offshore Baltic Power en Polonia durante 2025. CHC Helicopter recibió un contrato de 21 meses de Ørsted para operar un H175 y un AW139 durante la fase de construcción de 2,90 GW de Hornsea 3, con servicios que comenzarán en marzo de 2026. Dichos contratos suelen tener una duración de varios años y mejoran la previsibilidad de los ingresos del operador.
Contratación para Incendios Forestales, Respuesta a Desastres y Seguridad Pública
Los incendios forestales y los requisitos de respuesta a desastres están desplazando la demanda estacional hacia contratos a más largo plazo en el mercado de helicópteros. Andalucía aprobó un marco de 112 millones de EUR (125,36 millones de USD) para helicópteros pesados y semipesados de extinción de incendios en el marco de su plan INFOCA para 2026 a 2031. La estructura de 60 meses ofrece a los operadores una base más sólida para la inversión en flotas que los contratos estacionales de corta duración. Grecia encargó 8 helicópteros Airbus H215 para la extinción de incendios, lo que indica que los gobiernos también utilizan modelos de propiedad directa para mantener la capacidad de respuesta aérea esencial. En los Estados Unidos, las agencias federales y estatales continúan utilizando contratos de uso exclusivo y de llamada cuando se necesitan para aeronaves pesadas de extinción de incendios. Estos acuerdos crean un nivel mínimo de demanda que está menos expuesto a los precios de las materias primas y a las condiciones generales de los viajes corporativos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de adquisición, combustible y ciclo de vida | -1.2% | Global, más agudo en los mercados emergentes de Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Escasez de pilotos y técnicos de mantenimiento | -0.9% | Global, agudo en América del Norte y Europa y en profundización en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro y largos plazos de entrega de los fabricantes de equipos originales | -0.8% | Global, con mayor impacto a corto plazo en América del Norte | Corto plazo (≤ 2 años) |
| Restricciones de espacio aéreo, ruido, emisiones y certificación | -0.4% | Europa y América del Norte, con mayor relevancia a través de los marcos internacionales de aviación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Adquisición, Combustible y Ciclo de Vida
Los altos costos de propiedad y operación siguen siendo una restricción persistente en el mercado de helicópteros. Los rotores requieren una inversión significativa en la célula, los motores, la formación, el mantenimiento, el seguro y el equipo de misión. Los costos de combustible también mantienen los gastos operativos por encima de los de las aeronaves de ala fija en rutas donde el acceso vertical o la respuesta rápida no son esenciales. Esta economía es especialmente difícil para los operadores que dependen de presupuestos públicos o tienen acceso limitado a financiación a largo plazo. En los mercados de menores ingresos, los precios de compra en divisas fuertes y las piezas importadas pueden limitar la renovación de flotas incluso cuando existe demanda de misiones. Esto crea una brecha entre los mercados bien financiados con ingresos contratados y los mercados donde el interés en nuevas aeronaves no está respaldado por capacidad de financiación.
Escasez de Pilotos y Técnicos de Mantenimiento
La escasez de mano de obra limita la disponibilidad de flotas y puede ralentizar el crecimiento en todo el mercado de helicópteros. Según Vertical Aviation International, las operaciones civiles de helicópteros necesitarán más de 7.500 pilotos y más de 40.000 técnicos de mantenimiento durante los próximos 15 años. Las habilidades especializadas son particularmente importantes para las operaciones offshore, los helicópteros pesados, el trabajo de utilidad a baja altura y el SEM. The Boeing Company prevé que la aviación comercial requerirá 728.000 nuevos técnicos de mantenimiento durante los próximos 20 años, lo que añade presión sobre el conjunto más amplio de mano de obra de mantenimiento.[2] Las inversiones en formación pueden aliviar la escasez con el tiempo, pero no reemplazarán rápidamente al personal experimentado específico de cada tipo de aeronave.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Peso:
Las Plataformas Pesadas Crecen a Medida que se Amplían los Contratos de DefensaLos helicópteros medianos representaron el 38,75% de la participación del mercado de helicópteros en 2026. Su posición de liderazgo refleja un equilibrio de carga útil, alcance, capacidad de cabina y costo operativo para misiones de transporte offshore, SEM, búsqueda y rescate y utilidad. La categoría sirve a misiones donde una plataforma ligera no puede transportar el equipo o las personas requeridas, pero donde una aeronave pesada añadiría costos operativos innecesarios. Los operadores a menudo pueden asignar la misma célula a la transferencia de tripulaciones, el transporte de pacientes, la seguridad pública y el apoyo a infraestructuras a lo largo de su vida útil. Las configuraciones de cabina pueden adaptarse para pasajeros, equipo médico, personal de rescate o carga. Esta versatilidad mejora la utilización de las aeronaves y ayuda a los clientes a distribuir los costos de financiación entre varios tipos de contratos.
Se prevé que los helicópteros pesados se expandan a una CAGR del 9,33% hasta 2032, la tasa más rápida entre las clases de peso. El tamaño del mercado de helicópteros para plataformas pesadas está respaldado por el acuerdo de adquisición del CH-53K y la demanda de grandes cargas de pasajeros en operaciones de energía en aguas profundas. Estas aeronaves pueden transportar a más de 20 pasajeros en un solo vuelo en algunas misiones offshore. Su tamaño y capacidad de elevación también satisfacen las necesidades de transporte aéreo militar que no pueden ser atendidas por aeronaves de utilidad más pequeñas. Los largos ciclos de producción significan que los clientes generalmente realizan pedidos de aeronaves pesadas mucho antes de que sus flotas existentes se retiren. Los fabricantes, por lo tanto, están alineando la producción con la demanda contratada a largo plazo y con la capacidad de servicio requerida después de la entrega.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Configuración de Motor:
Las Aeronaves de Motor Doble Ganan Terreno por Requisitos de SeguridadLos helicópteros de motor único representaron el 61,56% de la participación del mercado de helicópteros en 2026. Su posición refleja el uso de grandes flotas para formación, trabajo de utilidad, aplicación de la ley, chárter y servicios de corto alcance. Las aeronaves Robinson R44 y R66, el Airbus H125 y las variantes del Bell 407 siguen siendo ampliamente utilizadas en estos roles. Los operadores a menudo seleccionan una plataforma de motor único cuando una misión no necesita un segundo motor o capacidad avanzada de vuelo por instrumentos. La categoría es particularmente relevante donde las rutas son conocidas, las horas de vuelo diarias son moderadas y una plataforma más ligera es más práctica. Los menores costos de adquisición y operación también apoyan el uso por parte de operadores de flotas más pequeñas y escuelas de vuelo.
Se proyecta que los helicópteros de motor doble crezcan a una CAGR del 7,65% hasta 2032. El crecimiento refleja los requisitos de seguridad y operación en misiones offshore, médicas de emergencia y de búsqueda y rescate. Estos servicios a menudo operan de noche, sobre el agua o lejos de sitios de aterrizaje alternativos. Un segundo motor proporciona a los operadores redundancia adicional para esas condiciones y puede ayudar a cumplir con los requisitos del cliente o regulatorios. El Airbus H140 fue presentado en VERTICON 2025 como una plataforma bimotor ligera para misiones de SEM. El segmento también se beneficia de la demanda de aeronaves que mantienen la economía operativa de categoría ligera mientras cumplen con estándares más exigentes.
Por Arquitectura de Propulsión:
Las Plataformas Turboshaft Siguen Siendo Centrales Mientras se Desarrollan AlternativasLos helicópteros turboshaft representaron el 82,12% del tamaño del mercado de helicópteros en 2026. Su posición refleja un sistema maduro de proveedores de mantenimiento, tripulaciones capacitadas, piezas aprobadas y procedimientos operativos. Los motores turboshaft sirven a aeronaves militares, de SEM, offshore y de utilidad en la mayoría de las clases de peso. Las aeronaves de motor de pistón siguen siendo relevantes en la formación de nivel básico y el vuelo privado, donde el menor costo de adquisición es una prioridad. Los operadores también se benefician de registros de mantenimiento establecidos, programas de soporte de motores y formación de técnicos para flotas propulsadas por turbinas. Estas ventajas prácticas reducen el riesgo en el trabajo urgente y dan a las aeronaves de turbina de gas una ventaja continua en misiones de alta utilización.
Se proyecta que otros sistemas de propulsión crezcan a una CAGR del 12,76% hasta 2032. Esta categoría incluye arquitecturas híbrido-eléctricas, de celda de combustible de hidrógeno y otras alternativas en las primeras etapas de desarrollo. La tasa refleja la inversión desde una base de partida pequeña en lugar de una gran flota instalada. El concepto Eco-Mode de Safran tiene como objetivo un ahorro de combustible del 15% al permitir que un motor funcione de manera más eficiente durante el crucero en un helicóptero bimotor.[3] La adopción generalizada requerirá sistemas certificados, procesos de mantenimiento confiables y reglas operativas claras. También dependerá de la capacidad de los operadores para dar soporte a los nuevos sistemas de propulsión en servicio activo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Aplicaciones Civiles y Comerciales se Expanden Más Rápido que la Demanda MilitarLos operadores militares representaron el 74,34% del tamaño del mercado de helicópteros en 2026. Esta participación refleja el alto valor de las aeronaves de combate, transporte, vigilancia y equipadas para misiones. Las flotas de defensa requieren una amplia formación, sostenimiento, comunicaciones e integración de armamento a lo largo de su vida útil. Los programas también implican compromisos industriales nacionales que pueden continuar mucho después de la entrega inicial. Los países de la OTAN y varias naciones de Asia-Pacífico están reemplazando células más antiguas a medida que aumentan los costos de mantenimiento y cambian los requisitos de las misiones. La modernización militar sigue siendo, por lo tanto, la base de ingresos principal para los principales fabricantes de helicópteros.
Se prevé que las aplicaciones civiles y comerciales crezcan a una CAGR del 8,24% hasta 2032. El SEM, la energía offshore, la búsqueda y rescate y el trabajo de seguridad pública están aumentando el uso de flotas multimisión. Avincis encargó 30 helicópteros a Airbus y Leonardo en junio de 2026 para operaciones de SEM, búsqueda y rescate, evacuación médica y offshore. Estos contratos refuerzan el argumento para que los operadores adquieran aeronaves diseñadas para moverse entre varios roles especializados. La demanda civil hace que los ingresos de los fabricantes sean menos dependientes únicamente de la adquisición de defensa.
Análisis Geográfico
América del Norte concentró el 35,76% de los ingresos globales en 2026. La región combina la mayor base de adquisiciones de defensa con una densa red de transporte aéreo médico y una flota sustancial para el sector energético costa afuera. El acuerdo del CH-53K por 10,90 mil millones de USD proporciona una amplia base de demanda plurianual para aeronaves de elevación pesada. Canadá está extendiendo la vida útil de su flota de CH-149 Cormorant al tiempo que incorpora 3 aeronaves adicionales. Europa es un centro relevante para la modernización de la defensa, los servicios médicos de emergencia y el apoyo a la energía eólica marina. Los proyectos europeos de energía eólica marina impulsan la demanda de aeronaves súper medianas capaces de realizar operaciones de izado y traslados de tripulación a larga distancia. Europa también financia sistemas tripulados y no tripulados, así como equipos de misión avanzados, a través de programas de adquisición de defensa. Estos factores respaldan tanto los pedidos de flotas como el trabajo de mantenimiento a largo plazo necesario para mantener las aeronaves operativas en misiones exigentes.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,17% hasta 2032. Airbus está construyendo una línea de ensamblaje final del H125 en Vemagal, Karnataka, para apoyar el objetivo declarado de India de incrementar su capacidad de fabricación de aeronaves de ala rotatoria. Taiwán está desarrollando servicios de apoyo a la energía eólica marina, incluido un equipo dedicado al mantenimiento de helicópteros establecido por Dong Fang Offshore en mayo de 2025. La demanda regional está respaldada por la modernización militar, los requisitos de flotas civiles y las operaciones energéticas emergentes. América del Sur y Oriente Medio y África siguen siendo mercados más pequeños, aunque las entregas del UH-60M a Brasil y la continua inversión regional en defensa indican una modernización de flotas en curso.
Panorama Competitivo
El mercado de helicópteros está moderadamente concentrado entre Airbus SE, Leonardo S.p.A., Lockheed Martin Corporation, Bell Textron Inc. y The Boeing Company. Los operadores están más fragmentados en las flotas offshore, médicas y de servicio público. Airbus SE registró 536 pedidos netos de 205 clientes en 50 países durante 2025. También reportó una participación del 51% en unidades civiles y parapúblicas. La empresa recibió 149 pedidos del H145, lo que subraya la importancia del modelo en aplicaciones de misiones ligeras y medianas. Su gama de productos y red de soporte permiten a Airbus atender a clientes civiles, de servicio público y de defensa en varias categorías de peso.
Leonardo S.p.A. está fortaleciendo su posición a través de programas militares, aeronaves multimisión y capacidades de misión digital. El AW249 combina capacidades de helicóptero de ataque con la capacidad de apoyar la colaboración entre tripulados y no tripulados. Esta capacidad puede aumentar los costos de cambio para los clientes militares y apoyar el trabajo de sistemas de seguimiento. Los fabricantes también están invirtiendo en la resiliencia de la producción para limitar las interrupciones causadas por componentes restringidos y largos plazos de entrega. Estos movimientos muestran que el control de la cadena de suministro y la capacidad digital importan junto con el rendimiento de las aeronaves. También aumentan el valor de las relaciones de servicio a largo plazo con operadores de defensa y civiles.
Las oportunidades permanecen en aeronaves médicas de emergencia bimotor ligeras, apoyo a la energía eólica offshore de largo alcance y paquetes de sostenimiento vinculados a las entregas de aeronaves. Turkish Aerospace Industries y Hindustan Aeronautics Limited están desarrollando plataformas respaldadas por el Estado que pueden competir en mercados centrados en el costo y la participación industrial local. Los fabricantes también están desarrollando capacidades de misión conectadas con los clientes. El mercado de helicópteros se está moviendo hacia contratos que combinan aeronaves, mantenimiento, formación, sistemas de misión y soporte de software. Estos paquetes pueden mejorar la retención de clientes al vincular la disponibilidad operativa con la organización de servicio del fabricante. También ofrecen a los operadores un marco más claro para gestionar la disponibilidad de aeronaves durante un período plurianual.
Líderes de la Industria de Helicópteros
-
Airbus SE
-
Bell Textron Inc.
-
Leonardo S.p.A.
-
Lockheed Martin Corporation
-
The Boeing Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Helicópteros Empresas cubiertas en este informe
- Airbus SE
- Bell Textron Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Russian Helicopters (Rostec)
- Robinson Helicopter Company
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Turkish Aerospace Industries, Inc.
- Kawasaki Heavy Industries, Ltd.
- Aviation Industry Corporation of China
- Kaman Corporation
- MD Helicopters, LLC
- Enstrom Helicopter Corporation
- Erickson Incorporated
- Helicopteres Guimbal S.A.S
Desarrollos recientes de la industria en Mercado de Helicópteros
- Junio de 2026: Airbus Helicopters y la República de Armenia firmaron un contrato para adquirir seis helicópteros H145. Los helicópteros H145 multipropósito se utilizarán para misiones de transporte.
- Octubre de 2026: El gobierno rumano firmó un contrato para adquirir 12 helicópteros Airbus H225M con el fin de reforzar sus capacidades de defensa.
- Marzo de 2025: En la conferencia VERTICON 2025 en Dallas, Air Methods firmó importantes acuerdos de compra con Bell Textron Inc. y Airbus Helicopters para ampliar su flota en casi 50 aeronaves. Estos acuerdos refuerzan el compromiso de la empresa con la expansión de los servicios de transporte médico de emergencia aéreo a nivel nacional y la atención a más pacientes que lo necesitan.
Alcance del Informe Global del Mercado de Helicópteros
El mercado de helicópteros comprende aeronaves de ala rotatoria diseñadas para despegue y aterrizaje vertical, vuelo estacionario y operaciones en aplicaciones militares, civiles y comerciales. El alcance incluye helicópteros adquiridos para nuevas adquisiciones de flotas, expansión de flotas y la sustitución de aeronaves envejecidas por operadores militares y civiles.
El mercado de helicópteros está segmentado por clase de peso, configuración de motor, arquitectura de propulsión, usuario final y geografía. Por clase de peso, el mercado está segmentado en helicópteros ligeros, medianos y pesados. Por configuración de motor, el mercado está segmentado en motor único y motor doble. Por arquitectura de propulsión, el mercado está segmentado en motor de pistón, motor turboshaft y otros. Por usuario final, el mercado está segmentado en militar y civil y comercial. El informe también cubre los tamaños de mercado y las previsiones para el mercado de helicópteros en los principales países de las regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Ligero |
| Mediano |
| Pesado |
| Motor Único |
| Motor Doble |
| Motor de Pistón |
| Motor Turboshaft |
| Otros |
| Militar | Combate y Apoyo Aéreo Cercano |
| Transporte de Tropas | |
| Ayuda Humanitaria y Respuesta a Desastres | |
| Formación de Pilotos | |
| Civil y Comercial | Petróleo y Gas Offshore |
| Servicios Médicos de Emergencia | |
| Chárter Corporativo y VIP | |
| Búsqueda y Rescate/Extinción de Incendios | |
| Otros |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
| Por Clase de Peso | Ligero | ||
| Mediano | |||
| Pesado | |||
| Por Configuración de Motor | Motor Único | ||
| Motor Doble | |||
| Por Arquitectura de Propulsión | Motor de Pistón | ||
| Motor Turboshaft | |||
| Otros | |||
| Por Usuario Final | Militar | Combate y Apoyo Aéreo Cercano | |
| Transporte de Tropas | |||
| Ayuda Humanitaria y Respuesta a Desastres | |||
| Formación de Pilotos | |||
| Civil y Comercial | Petróleo y Gas Offshore | ||
| Servicios Médicos de Emergencia | |||
| Chárter Corporativo y VIP | |||
| Búsqueda y Rescate/Extinción de Incendios | |||
| Otros | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Israel | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de helicópteros para 2032?
Se prevé que el mercado de helicópteros alcance los 52,78 mil millones de USD en 2032, desde los 36,72 mil millones de USD en 2026, a una CAGR del 6,16% durante el período 2027-2032. Esta perspectiva del mercado de helicópteros refleja una demanda sostenida en los sectores de defensa y servicios civiles. Los ciclos de adquisición más prolongados y los contratos de servicio plurianuales también contribuyen a proporcionar una base más estable para la planificación de la producción de los fabricantes en todas las principales líneas de productos y servicios a nivel mundial.
¿Qué clase de peso lidera los ingresos de helicópteros?
Los helicópteros medianos lideran con una cuota de ingresos del 38,75% en 2026, ya que pueden apoyar misiones offshore, de servicios médicos de emergencia (SME), de búsqueda y rescate, y de utilidad general. Su capacidad de carga y su economía operativa se adaptan a una amplia gama de servicios contratados.
¿Por qué los helicópteros pesados están creciendo rápidamente?
Se prevé que los helicópteros pesados crezcan a una CAGR del 9,33% hasta 2032, respaldados por la adquisición de defensa y los requisitos de transporte offshore en aguas profundas. Sirven a misiones que requieren alta capacidad de elevación y mayores cargas de pasajeros.
¿Qué está impulsando la demanda de helicópteros de motor doble?
Las operaciones offshore, de servicios médicos de emergencia y de búsqueda y rescate (SAR) requieren una mayor redundancia de seguridad y capacidad de vuelo instrumental, lo que respalda una CAGR del 7,65% para las plataformas bimotor. Estas condiciones suelen implicar vuelos nocturnos, ubicaciones remotas u operaciones sobre el agua.
¿Qué región está creciendo más rápido en la demanda de helicópteros?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,17% hasta 2032, impulsado por la modernización de la defensa, la incorporación de flotas civiles y la actividad en energía eólica offshore. India y Taiwán ilustran la creciente actividad manufacturera y de servicios offshore de la región.
¿Qué tan concentrada es la competencia entre los fabricantes de helicópteros?
El mercado de helicópteros tiene una base de fabricantes moderadamente concentrada, con Airbus Helicopters, Leonardo, Sikorsky, Boeing y Bell Textron como participantes líderes, mientras que los mercados de operadores siguen siendo más fragmentados. La competencia también depende de las redes de soporte, los sistemas digitales y la capacidad de asegurar contratos a largo plazo.