
Tamanho e Participação do Mercado de Aviônica para Helicópteros
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.51 % |
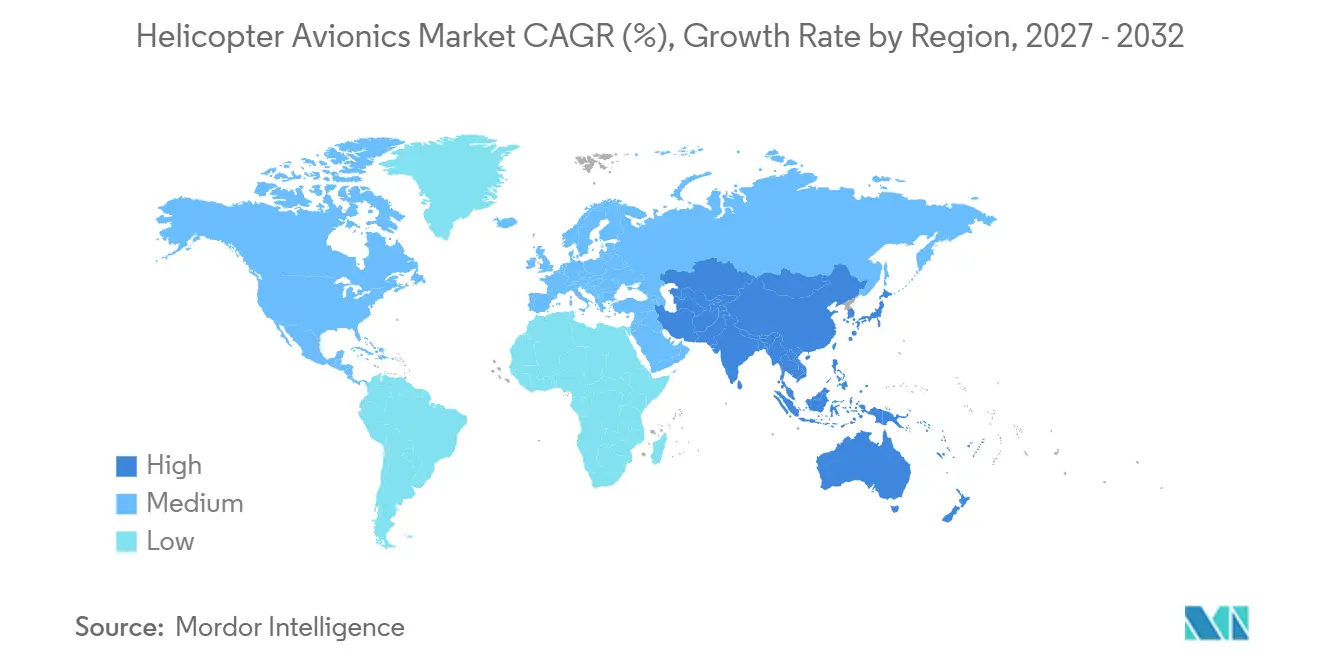
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
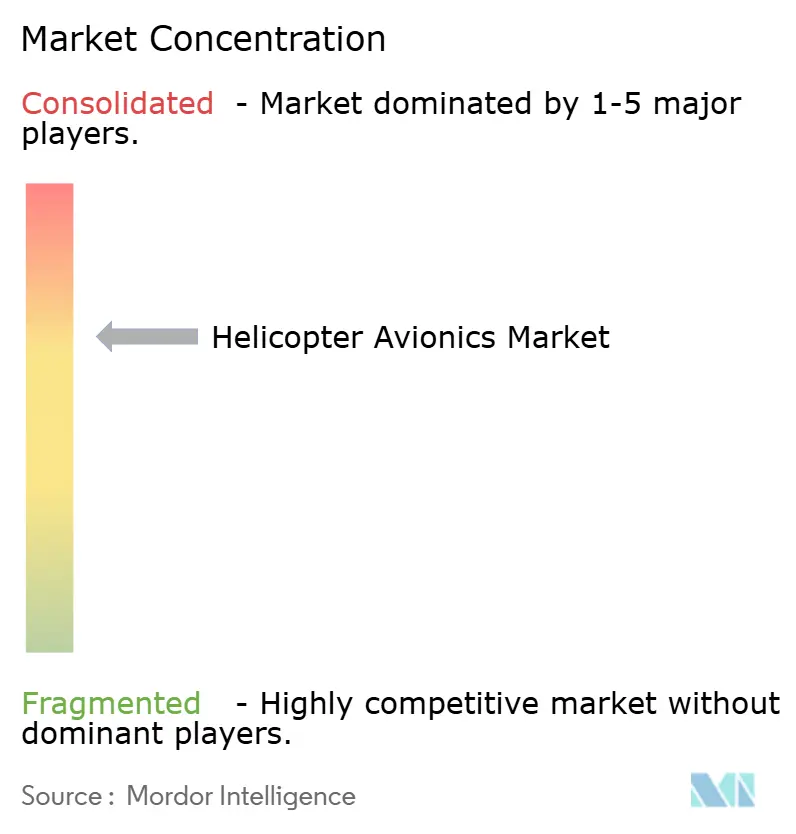
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aviônica para Helicópteros pela Mordor Intelligence
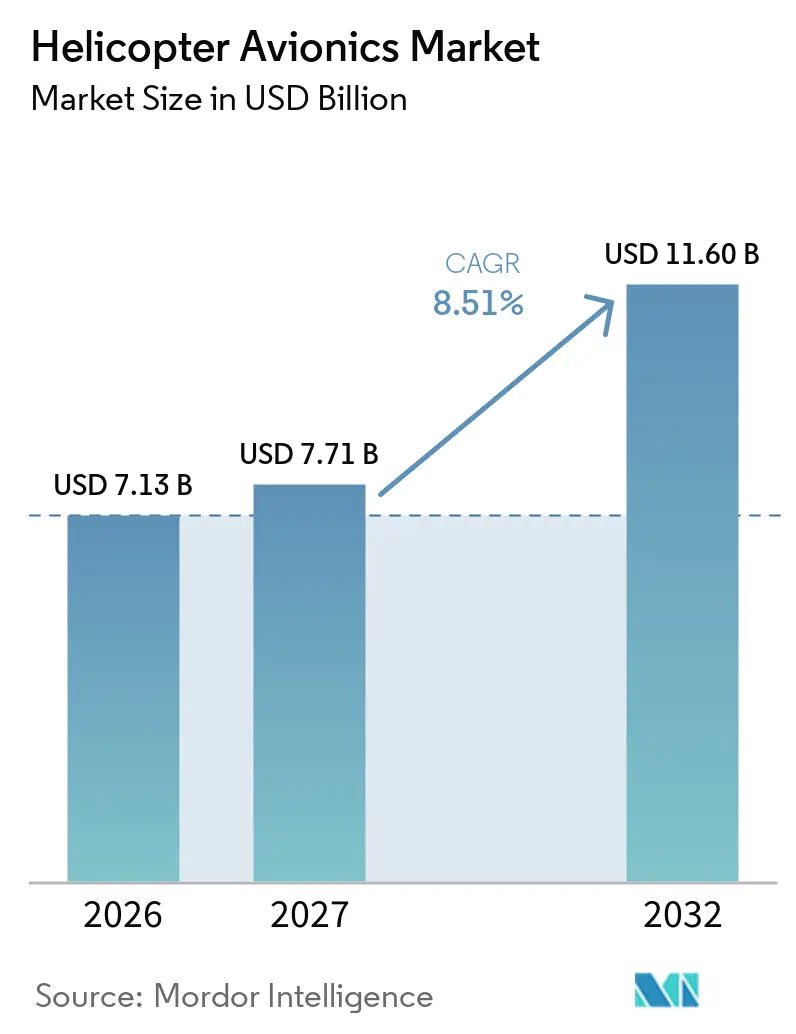
O tamanho do mercado de aviônica para helicópteros foi avaliado em 7,13 bilhões de USD em 2026 e prevê-se que cresça de 7,71 bilhões de USD em 2027 para atingir 11,60 bilhões de USD até 2032, a um CAGR de 8,51% durante o período de previsão (2027-2032). A recapitalização da frota de defesa, a conformidade com o espaço aéreo e a crescente demanda por operações de emergência e missões especiais sustentam o mercado. O mercado de aviônica para helicópteros está crescendo mais rapidamente do que as entregas de helicópteros porque o conteúdo de aviônica está aumentando tanto em aeronaves novas quanto em serviço. Os operadores estão estendendo a vida útil das aeronaves e adquirindo sistemas de cockpit digital, navegação e missão para manter a certificação e ampliar a capacidade operacional. As aquisições militares levam a cronogramas de entrega mais longos, enquanto os operadores civis enfrentam requisitos de conformidade e operacionais mais imediatos. Fornecedores capazes de apoiar certificação, integração e sustentação de equipamentos a longo prazo estão, portanto, posicionados para atender à demanda mais duradoura no mercado de aviônica para helicópteros.
Principais Conclusões do Relatório
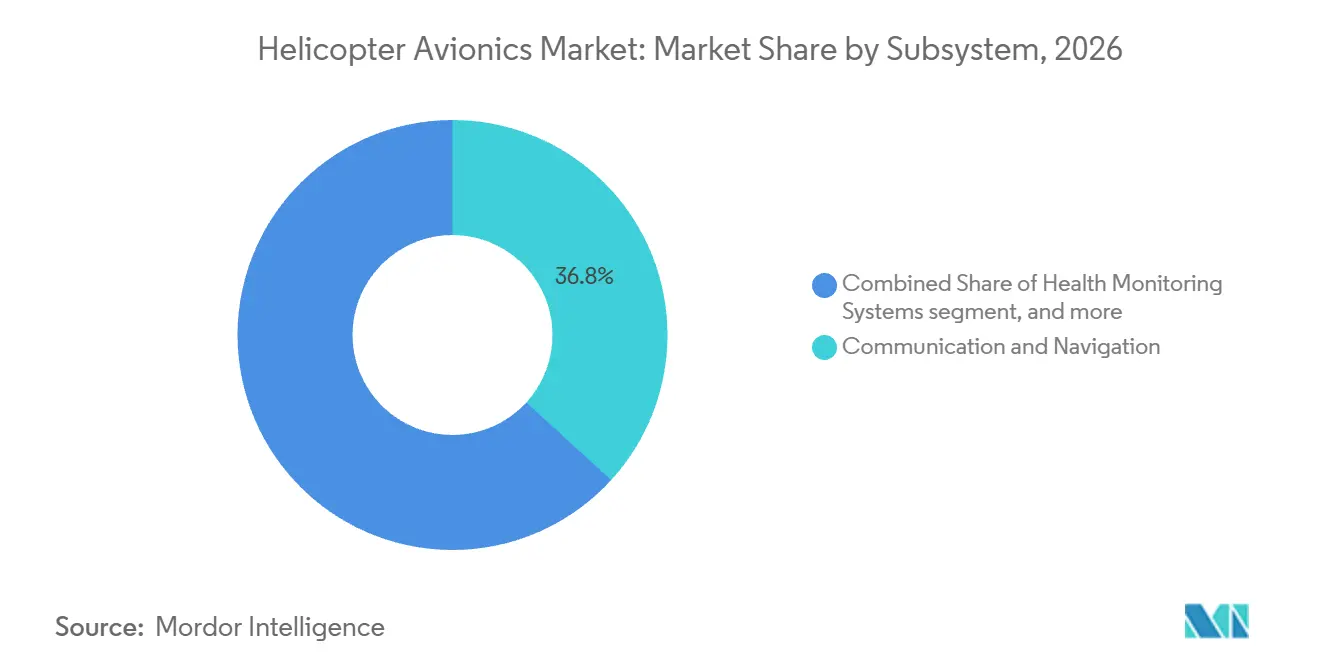
- Por subsistema, comunicação e navegação detinham 36,78% da participação do mercado de aviônica para helicópteros em 2026, enquanto gerenciamento e controle de voo tem previsão de crescer a um CAGR de 9,43% até 2032.
- Por aplicação, as aplicações militares detinham 47,56% da participação do mercado de aviônica para helicópteros em 2026, enquanto as aplicações civis têm previsão de crescer a um CAGR de 9,62% até 2032.
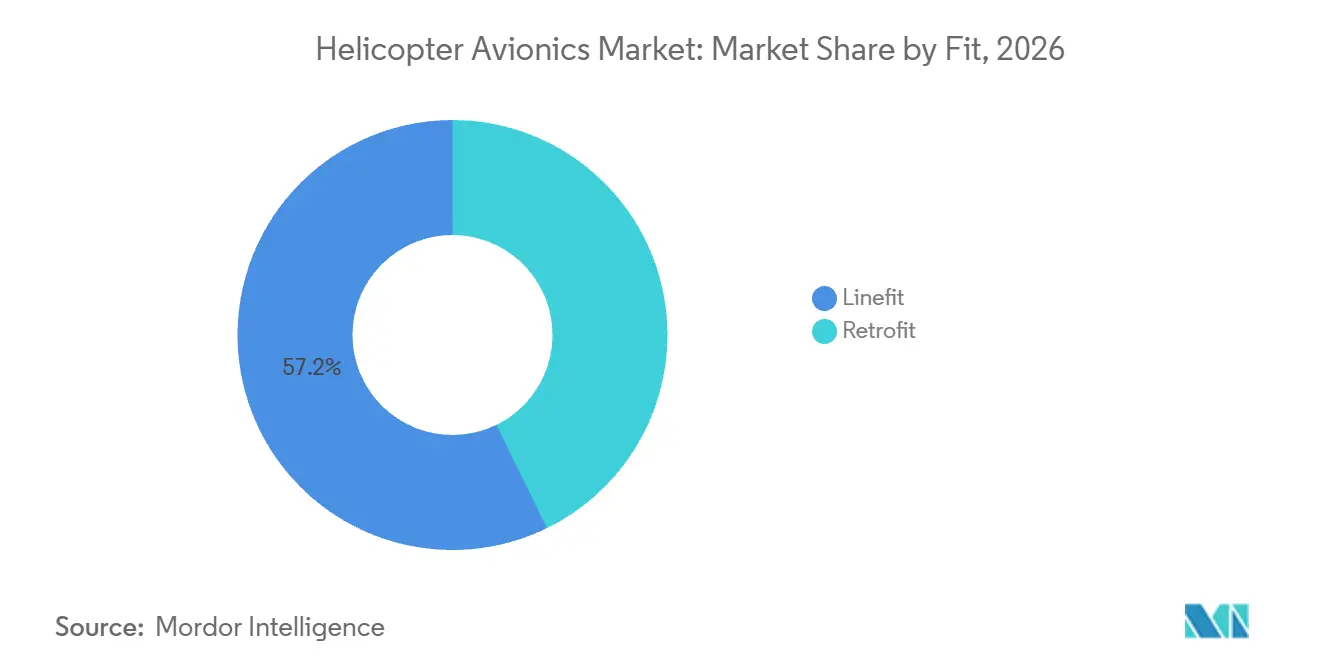
- Por configuração, o linefit detinha 57,24% da receita em 2026, enquanto o retrofit tem previsão de crescer a um CAGR de 10,78% até 2032.
- Por tipo de motor, os helicópteros bimotor detinham 61,25% da receita em 2026, enquanto os helicópteros monomotor têm previsão de crescer a um CAGR de 10,45% até 2032.
- Por geografia, a América do Norte detinha 37,45% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 9,87% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização das frotas militar e civil | +2.50% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Atualizações de segurança, navegação e conformidade com o espaço aéreo | +1.30% | Global, com ganhos iniciais na América do Norte, UE e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão das operações de SME, SAR e utilitárias de helicópteros | +1.10% | Global, particularmente forte na Europa, Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Adoção de cockpit digital integrado | +1.20% | América do Norte e Europa, com expansão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Capacidade de retrofit de arquitetura aberta para gestão de obsolescência | +0.90% | Global, com alta tração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Conectividade segura para operações de missão distribuída | +0.70% | América do Norte, Europa e nações selecionadas da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização das Frotas Militar e Civil
Programas ativos de recapitalização nas forças de defesa da OTAN e do Indo-Pacífico são uma importante fonte de demanda para o mercado de aviônica para helicópteros. Em março de 2025, o Exército dos EUA concedeu à Collins Aerospace um contrato de 80 milhões de USD para o H-60M MOSA, visando substituir os sistemas de cockpit legados do Black Hawk por equipamentos modulares.[1] A Collins Aerospace também recebeu um contrato no valor de até 472 milhões de USD em agosto de 2026 para apoiar a modernização da aviônica do CH-47 Chinook, incluindo mitigação de obsolescência e padronização de arquitetura aberta. Esses programas estendem os gastos com aviônica além de um único ciclo de substituição no mercado de aviônica para helicópteros, pois as aeronaves permanecem em serviço enquanto seu software e equipamentos são atualizados. Sistemas abertos podem ampliar a participação de fornecedores no software, mantendo o trabalho de integração e sustentação para os contratantes principais.
O programa de modernização de helicópteros da Espanha inclui 50 unidades adicionais do NH90, 50 helicópteros H-145M, 13 helicópteros H-135 e 6 helicópteros H-175, enquanto o Tiger Mk III avançou em direção aos testes de voo. A aquisição abrange várias classes de plataformas e sustenta a demanda por equipamentos em toda a frota. O Exército dos EUA buscou contribuições da indústria em dezembro de 2025 sobre a modernização do UH-60M e declarou planos de operar a plataforma além de 2050. Compromissos de longo prazo de serviço alteram a base comercial para fornecedores de aviônica, pois cada aeronave pode exigir várias atualizações tecnológicas. A modernização da frota civil segue a mesma direção geral, embora esteja mais estreitamente ligada às aprovações operacionais, ao planejamento de manutenção e à economia disponível de cada retrofit. Esses fatores mantêm a modernização relevante em frotas militares e civis.
Atualizações de Segurança, Navegação e Conformidade com o Espaço Aéreo
A modernização do espaço aéreo cria requisitos obrigatórios de atualização para os operadores no mercado de aviônica para helicópteros. ADS-B Out, transponders Modo S e aprovações para voo por instrumentos exigem que os operadores avaliem equipamentos de navegação, vigilância e cockpit. A Administração Federal de Aviação propôs uma diretiva de aeronavegabilidade em outubro de 2026 abordando as limitações do altímetro de rádio próximo às operações da Banda C Inferior 5G no espaço aéreo canadense. Essa ação demonstra como mudanças externas podem desencadear a remediação de aviônica em frotas civis. Os gastos com conformidade são menos discricionários do que uma atualização geral de cabine ou conforto, pois podem afetar o acesso ao espaço aéreo e as operações permitidas. Também podem tornar a disponibilidade de componentes, a capacidade de instalação e os cronogramas de aprovação importantes para o plano de manutenção de um operador. A demanda resultante no mercado de aviônica para helicópteros está distribuída entre equipamentos de comunicação, navegação, piloto automático e informações de voo.
A FAA certificou o Airbus H125 para operações IFR com piloto único em março de 2025, utilizando um cockpit aprimorado, novo piloto automático e sistemas redundantes desenvolvidos com a Genesys Aerosystems da Moog.[2] Essa certificação amplia o uso operacional de uma plataforma monomotor para missões que exigem capacidades mais robustas de navegação e gerenciamento de voo. Mais de 4.300 helicópteros da família H125 operam em todo o mundo, proporcionando uma base instalada considerável para atualizações qualificadas. As condições especiais da FAA emitidas em agosto de 2026 para um Robinson R66 modificado pela Skyryse também mostram que os caminhos de certificação para controles digitais fly-by-wire estão se desenvolvendo em helicópteros leves. À medida que as aprovações se tornam mais estabelecidas, os fornecedores podem aplicar arquiteturas certificadas a mais modelos de helicópteros. As demandas de segurança e conformidade, portanto, apoiam simultaneamente a substituição de equipamentos e novos papéis operacionais.
Expansão das Operações de SME, SAR e Utilitárias de Helicópteros
Os serviços médicos de emergência, busca e salvamento e operações utilitárias exigem capacidade confiável de navegação, automação e monitoramento de saúde. Essas missões operam em condições exigentes de clima, terreno e despacho, tornando a complexidade da aviônica mais importante do que o preço de compra da célula. A HALO-Flight tornou-se o primeiro operador de ambulância aérea de helicóptero dos EUA a implementar o HUMS Foresight MX em sua frota Bell 407GXi em fevereiro de 2025. O operador planejou uma adoção mais ampla juntamente com atualizações para a capacidade IFR. Essa combinação reflete a ligação entre disponibilidade de aeronaves, segurança operacional e conclusão de missões. O equipamento pode fornecer uma base mais clara para manutenção planejada e ajudar os operadores a identificar problemas em desenvolvimento antes que afetem o despacho. Também expande o uso de sistemas que anteriormente tinham maior adoção em frotas militares.
A FAA emitiu condições especiais em março de 2026 para o sistema de controle automático de voo de busca e salvamento do Airbus EC175B. As condições abordam modos de piloto automático específicos para SAR e estabelecem uma base de certificação definida para programas futuros. Operadores sem capacidade comparável de controle automático de voo podem enfrentar um conjunto de missões mais restrito à medida que os padrões operacionais aumentam. Usuários utilitários e de aplicação da lei também se beneficiam de sistemas integrados de cockpit, consciência meteorológica e comunicações confiáveis. O mercado de aviônica para helicópteros, portanto, se beneficia do crescimento das missões mesmo quando os pedidos de células permanecem limitados. A demanda no mercado de aviônica para helicópteros é particularmente relevante para operadores que precisam voar com segurança em baixa visibilidade, à noite ou em terrenos difíceis. Essas condições de missão aumentam o valor de um sistema de controle de voo confiável, informações claras de cockpit e procedimentos operacionais qualificados.
Capacidade de Retrofit de Arquitetura Aberta para Gestão de Obsolescência
A gestão de obsolescência está criando trabalho sustentado de retrofit à medida que o fornecimento de componentes analógicos diminui e o suporte do fabricante para equipamentos legados termina. A Astronautics e a WCF Aerospace submeteram um pedido de certificado de tipo suplementar à FAA em março de 2026 para o instrumento de voo eletrônico RoadRunner para os helicópteros Sikorsky UH-60A/L Black Hawk. O pedido visa a substituição de instrumentos analógicos obsoletos de atitude e direção. A Astronautics também buscou a covalidação pelo Escritório de Aviação Civil do Japão do certificado FAA relacionado para o helicóptero Leonardo série A109. Uma única campanha de certificação pode, portanto, apoiar vários mercados e tipos de plataformas. O mercado de aviônica para helicópteros se beneficia quando pacotes de retrofit qualificados tornam as atualizações práticas para aeronaves que não seriam substituídas.
Em julho de 2026, o Exército Português selecionou o Conjunto de Aviônica Genesys da Moog e o piloto automático de 4 eixos GRC 4000 para sua frota UH-60L Black Hawk por meio do Escritório de Suporte de Aviação da NSPA da OTAN. O programa inclui um cockpit de vidro com capacidade IFR e entregas até 2028. A aquisição multilateral pode fornecer aos operadores aliados acesso a soluções de retrofit sem exigir uma rota de aquisição bilateral separada. Equipamentos modulares no mercado de aviônica para helicópteros também suportam futuras alterações de software e hardware sem exigir a compra de uma nova célula. Cockpits digitais e conectividade segura acrescentam a esse efeito porque as missões dependem cada vez mais de dados integrados e sistemas em rede. A arquitetura aberta pode, portanto, deslocar a receita do fornecedor de uma instalação única para atividades contínuas de suporte, integração e atualização.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de certificação e ciclo de vida | -1.50% | Global, mais agudo na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Complexidade de integração em células legadas | -1.00% | Global, concentrado em frotas militares envelhecidas na UE e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ônus de conformidade com segurança cibernética e controle de exportações | -0.80% | América do Norte, UE e programas militares transfronteiriços | Médio prazo (2-4 anos) |
| Restrições de SWaP e resfriamento de energia em aeronaves de asas rotativas | -0.60% | Global, particularmente agudo em plataformas leves monomotor | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Certificação e Ciclo de Vida
Os custos de certificação e ciclo de vida limitam o ritmo com que os operadores podem modernizar equipamentos no mercado de aviônica para helicópteros. Novas arquiteturas podem exigir de 3 a 5 anos de trabalho de certificação pela FAA ou EASA e gastos substanciais de qualificação. Os processos de software DO-178C e hardware DO-254 são importantes para sistemas críticos de segurança, mas tornam as mudanças rápidas de produtos dispendiosas. Isso favorece fornecedores com experiência de certificação existente e um portfólio de equipamentos aprovados. Operadores menores no mercado de aviônica para helicópteros podem descobrir que o custo de um retrofit é alto em relação ao valor de um helicóptero mais antigo. Eles devem ponderar o custo de instalação em relação à vida útil restante esperada da célula, à receita de missão disponível e aos benefícios de reter a aeronave. O resultado é uma modernização desigual, com plataformas de maior valor geralmente recebendo pacotes qualificados primeiro.
O ônus de custo continua após a instalação por meio de atualizações de software, atividade de aeronavegabilidade contínua, suporte a componentes e manutenção em células que podem permanecer em operação por mais de 30 anos. A diretiva proposta pela FAA em 2026 sobre altímetros de rádio ilustra como um novo requisito de conformidade pode criar trabalho necessário enquanto aumenta os custos para operadores menores. As licenças de exportação sob ITAR e EAR acrescentam prazos e trabalho administrativo para vendas militares transfronteiriças e equipamentos de uso dual. Os requisitos de segurana cibernética também acrescentam trabalho de projeto, teste e sustentação à medida que os links de dados seguros se tornam mais comuns. Essas restrições não eliminam a demanda, mas podem atrasar programas ou limitar seu escopo. Fornecedores que reduzem os encargos de certificação e suporte podem melhorar a economia da modernização.
Complexidade de Integração em Células Legadas
Equipamentos modernos no mercado de aviônica para helicópteros são difíceis de integrar em células projetadas em torno de instrumentos analógicos, barramentos de dados proprietários, margens elétricas limitadas e espaço de instalação restrito. As aeronaves de asas rotativas também enfrentam limites de tamanho, peso, energia e resfriamento que podem restringir os equipamentos disponíveis para um retrofit. A Bell entregou 6 helicópteros Bell 412EP à Aviação do Exército Indonésio em março de 2025 com Kits de Retrofit de Cockpit de Vidro BasiX-Pro que combinavam displays da Astronautics e aviônica da Garmin. A instalação exigiu coordenação entre o fabricante da aeronave, um centro de manutenção autorizado e fornecedores de aviônica. Isso ilustra por que o custo de integração varia materialmente por plataforma. Alterações de fiação, testes de interface e posicionamento de equipamentos exigem atenção ao projeto original do helicóptero e à configuração aprovada. Retrofits complexos precisam de controle de configuração, suporte de engenharia e qualificações que são menos exigentes em uma linha de produção.
Aeronaves militares de alto perfil podem atrair programas de integração financiados nacionalmente, enquanto aeronaves civis e utilitárias menores podem não ter um kit de atualização viável. Em abril de 2026, a NAHEMA e a NHIndustries assinaram um contrato de estudo de arquitetura NH90 Bloco 2 que enfatiza a uniformidade de configuração e a aviônica modular. O trabalho busca reduzir os encargos de integração do ciclo de vida em uma frota de quase 200 helicópteros NH90. A arquitetura comum pode facilitar futuras mudanças de equipamentos, mas não remove os desafios das frotas legadas que carecem de certificados de tipo suplementares aprovados. Os mesmos limites técnicos afetam a adoção de conectividade segura de missão, displays avançados e capacidade de computação adicional. Essas restrições preservam um papel para integradores especializados com profundo conhecimento de plataforma.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Subsistema:
Comunicação e Navegação Ancora o Valor Enquanto o Gerenciamento de Voo AceleraComunicação e navegação representaram 36,78% da participação do mercado de aviônica para helicópteros em 2026. Os ciclos de atualização de ADS-B Out, Modo S e GNSS impulsionam a demanda porque estão vinculados à conformidade operacional em toda a frota de aeronaves de asas rotativas. Os operadores não podem adiar esses sistemas tão facilmente quanto melhorias discricionárias de cabine ou missão que não afetam o acesso ao espaço aéreo e os procedimentos aprovados. Os equipamentos de comunicação também suportam a troca segura de informações necessárias para missões civis e militares. Essa base confiável torna a categoria uma fonte central de valor de subsistema. É relevante em aeronaves mais antigas que precisam de atualizações de conformidade e em novos helicópteros entregues com sistemas integrados mais capazes. A amplitude desses requisitos significa que a demanda por comunicação e navegação não está limitada a uma única categoria de missão, região ou classe de célula.
O gerenciamento e controle de voo tem previsão de expandir a um CAGR de 9,43% até 2032. A Honeywell Aerospace, Inc. e a Near Earth Autonomy concluíram um voo de teste autônomo de um Leonardo AW139 em junho de 2025, com modos de piloto automático controlados por software embarcado.[3] Esse desenvolvimento apoia futuros programas de logística e automação. Os sistemas de cockpit, visualização e exibição também estão evoluindo para conjuntos de tela sensível ao toque integrados que reduzem peso e volume. Os sistemas de monitoramento de saúde estão se expandindo das aplicações militares para as frotas civis à medida que os operadores valorizam mais a disponibilidade de aeronaves e o planejamento de manutenção. Os equipamentos de guerra eletrônica (GE) e de registro de dados permanecem categorias menores, mas as condições de ameaça e os requisitos de missão apoiam seu uso em plataformas utilitárias e de transporte.

Por Aplicação:
Escala Militar Encontra Expansão IndustrialAs aplicações militares representaram 47,56% do mercado de aviônica para helicópteros em 2026. Cronogramas de aquisição plurianuais, configurações de plataforma complexas e maior conteúdo de equipamentos por aeronave conferem ao segmento uma grande base de receita. Os clientes de defesa estão combinando cada vez mais novos pedidos de aeronaves com programas de extensão de vida útil e recapitalização. Isso reduz a distinção entre receita de equipamento original e de atualização dentro da demanda militar. Os programas de modernização para as frotas Black Hawk e Chinook mostram como plataformas de longa duração continuam a consumir aviônica após seu período de produção original. As aplicações militares também exigem comunicações resilientes, navegação, computadores de missão, controles de voo, equipamentos de autoproteção e suporte confiável. Esses requisitos aumentam o valor do conteúdo de aviônica e tornam o suporte de sustentação uma parte contínua de muitos contratos de defesa.
As aplicações civis têm projeção de crescer a um CAGR de 9,62% até 2032. Operadores de energia offshore, utilitários e de aplicação da lei usam atualizações de cockpit e monitoramento para melhorar a confiabilidade do despacho e suportar perfis de voo exigentes. Suas aeronaves devem atender a requisitos exigentes de disponibilidade, clima, navegação e segurança sem a escala de um grande programa militar. As aplicações civis continuam a depender de frotas de SME, fretamento e transporte de passageiros que precisam de sistemas integrados de cockpit, visão sintética e consciência de terreno. Os sistemas combinados de registro de dados e monitoramento de saúde estão se tornando mais comuns em pacotes de retrofit. Essas aplicações expandem a demanda além dos ciclos convencionais de aquisição de defesa. Seus requisitos podem suportar trabalho recorrente em monitoramento, registro, comunicações e manutenção qualificada de sistemas em frotas que atendem a necessidades operacionais especializadas em todo o mundo.
Por Configuração:
O Retrofit Supera o Linefit na Trajetória de CrescimentoOs equipamentos linefit representaram 57,24% do mercado de aviônica para helicópteros em 2026, refletindo a influência dos fabricantes de equipamentos originais sobre as configurações de novas aeronaves. As plataformas de nova geração frequentemente carregam cockpit premium, comunicações, navegação e equipamentos de missão desde a entrega. As instalações linefit são eficientes porque os equipamentos são integrados durante a produção, e não após a entrada em serviço. Elas também estabelecem a linha de base técnica para trabalhos posteriores de serviço e atualização. A força contínua desse segmento reflete a demanda por plataformas militares e civis entregues com sistemas digitais mais capazes. Permanece importante mesmo com a aceleração da atividade de retrofit. As instalações originais também criam uma base de suporte que pode posteriormente exigir manutenção, alterações certificadas e trabalho de compatibilidade ao longo da vida operacional do helicóptero. Essa relação vincula as entregas de produção à atividade subsequente de pós-venda.
O retrofit tem previsão de aumentar a um CAGR de 10,78% até 2032, apoiado pela extensão da vida útil das aeronaves e pela necessidade de capacidades que as novas entregas por si só não podem fornecer. A Garmin recebeu aprovação de certificado de tipo suplementar em julho de 2025 para a instalação de retrofit do GFC 600H em helicópteros Airbus H130. O sistema adiciona assistência de pairamento, proteção de estabilidade e capacidade de aproximação acoplada. A seleção do G5000H pela Garmin para 24 helicópteros UH-60L da Força Aérea Brasileira em dezembro de 2025 também demonstra o uso de equipamentos comerciais de arquitetura aberta na modernização militar. Aeronaves originalmente projetadas para 20 a 25 anos estão sendo retidas por 35 a 40 anos ou mais. Essa vida estendida cria oportunidades repetidas para a substituição de aviônica.
Por Tipo de Motor:
A Dominância Bimotor Mascara a Oportunidade MonomotorOs helicópteros bimotores no mercado de aviônica para helicópteros detinham 61,25% da receita em 2026, refletindo seu amplo uso em operações militares, offshore e de SME. Essas missões valorizam a redundância, a carga útil e a capacidade para todas as condições climáticas. FADEC duplo, navegação e comunicações redundantes e requisitos complexos de gerenciamento de voo aumentam o conteúdo de aviônica por aeronave. O segmento, portanto, produz maior valor de equipamento do que as plataformas leves monomotor. Sua posição é reforçada por operadores de defesa e emergência que exigem aeronaves capazes de realizar missões exigentes. Os helicópteros bimotores permanecerão uma importante base de receita para aviônica integrada e trabalho de sustentação a longo prazo. Seu perfil de missão e redundância de sistema tornam seus requisitos de equipamento mais extensos do que os de muitos helicópteros leves. Essa necessidade apoia decks de voo integrados capazes e trabalho de sustentação relacionado.
Os helicópteros monomotor têm previsão de crescer a um CAGR de 10,45% até 2032. A certificação da FAA do H125 para operações IFR com piloto único fornece um caminho para maior capacidade de cockpit, piloto automático e navegação em uma família de aeronaves amplamente operada. O H125 detém cerca de 80% da categoria intermediária monomotor e tem mais de 4.300 aeronaves em serviço. A Enstrom também introduziu um display Garmin G500H opcional com ADS-B In e Out para novas entregas de turbina 480B em 2026. Esses desenvolvimentos mostram a crescente presença de cockpits de vidro em helicópteros de turbina leve. Eles também estendem a capacidade de conformidade moderna a operadores menores. Custos mais baixos de eletrônica e requisitos operacionais mais exigentes melhoram o caso para investimento em certificação em volumes de unidades maiores.
Análise Geográfica
A América do Norte detinha 37,45% da participação do mercado de aviônica para helicópteros em 2026, apoiada por grandes aquisições militares dos EUA e atividade de modernização. O trabalho de modernização do H-60M do Exército dos EUA e seu contrato Chinook de agosto de 2026 fornecem demanda substancial para integração, inserção de capacidade e suporte. A operação planejada do UH-60M além de 2050 também prolonga o ciclo de atualização endereçável. Os operadores civis acrescentam demanda por meio de sistemas de monitoramento de saúde e equipamentos de cockpit de grau IFR. A grande frota instalada também suporta uma ampla base de atividades de manutenção, retrofit e certificação. Canadá e México contribuem por meio de operações de busca e salvamento e de petróleo e gás. A região combina grandes programas com um ecossistema maduro de certificação e serviços.
A Ásia-Pacífico deve registrar um CAGR de 9,87% até 2032, a taxa regional mais rápida. A Bharat Electronics recebeu um contrato de INR 2.210 crore (261,54 milhões de USD) em abril de 2025 para um conjunto de GE indígena para helicópteros Mi-17 V5 da Força Aérea Indiana. A Aitech também recebeu um contrato de 63 milhões de USD em maio de 2026 para fornecer soluções de computação de aviônica para 156 Helicópteros Leves de Combate indianos. A Índia é tanto um comprador de tecnologia quanto uma crescente base de produção, apoiando importações de curto prazo enquanto reformula as aquisições locais ao longo do tempo. Esse papel duplo sustenta a demanda atual enquanto apoia o desenvolvimento de capacidade local e a participação de fornecedores ao longo do tempo.
As atualizações do H60 e CH-47F do Japão e a modernização do AS365 de Taiwan demonstram uma demanda mais ampla em toda a região Ásia-Pacífico. A Europa permanece o segundo maior mercado regional porque França, Alemanha, Reino Unido, Itália e Espanha apoiam programas de helicópteros relacionados à OTAN. O estudo NH90 Bloco 2 definirá a arquitetura modular, conectividade, manutenção e requisitos de trabalho em equipe tripulado-não tripulado para quase 200 aeronaves ao longo de um longo horizonte operacional.
A demanda no Oriente Médio e África é apoiada por frotas de energia e aquisições de defesa, incluindo o acordo de serviço da Honeywell com a Abu Dhabi Aviation até 2029. A América do Sul participa por meio da atividade de retrofit militar brasileiro. Essas regiões ampliam o mercado de aviônica para helicópteros além dos gastos norte-americanos. Seus programas criam oportunidades para fornecedores de equipamentos que podem apoiar certificação local, acordos de manutenção e requisitos de operadores a longo prazo.
Cenário Competitivo
O mercado de aviônica para helicópteros é moderadamente consolidado entre os integradores de plataformas, incluindo Collins Aerospace (RTX Corporation), Honeywell Aerospace Inc., Garmin Ltd., Safran SA e Thales Group. Essas empresas competem por meio de conjuntos integrados, suporte à certificação e sustentação a longo prazo, e não apenas por vendas individuais de hardware. Moog, Inc., Elbit Systems Ltd., Curtiss-Wright Corporation e outros especialistas estão ativos em programas de retrofit e missões específicas. A GPMS International ilustra o papel de um fornecedor focado em sistemas de monitoramento de saúde. A concorrência está aumentando no setor de helicópteros civis leves, onde a economia de uma atualização está melhorando. Essas aeronaves historicamente ofereceram gastos limitados com aviônica, mas os custos mais baixos de eletrônica e os requisitos IFR estão tornando soluções qualificadas mais viáveis para proprietários de frotas. Os fornecedores podem atender a esse grupo com pacotes de retrofit direcionados nos quais o benefício operacional justifica os custos de instalação e aprovação.
A arquitetura definida por software e a experiência em certificação são pontos centrais de diferenciação. A plataforma Mosarc da Collins Aerospace suporta aviônica modular com capacidade para terceiros nos Black Hawks do Exército dos EUA. O conjunto FlytX da Thales e a abordagem de display integrado abordam as limitações de tamanho e peso consolidando funções em menos unidades. Fornecedores alinhados com a arquitetura NH90 Bloco 2 podem obter vantagem à medida que os requisitos futuros se estabelecem. O teste de voo autônomo do AW139 da Honeywell também destaca como a experiência certificada em controle de voo e gerenciamento de voo cria uma barreira à entrada. Novos participantes como a Skyryse estão buscando rotas de certificação em segmentos onde os concorrentes estabelecidos tiveram menos presença. O sucesso competitivo depende do conhecimento da plataforma, do histórico de aprovações e da capacidade de suportar atualizações ao longo de longas vidas úteis.
Movimentos estratégicos recentes mostram como os fornecedores estão assegurando posições por meio de contratos, certificações e parcerias. A Collins Aerospace expandiu seu trabalho nas frotas H-60M e CH-47 por meio de programas de modernização modular. A seleção do Exército Português pela Moog posiciona seu conjunto Genesys em um programa de retrofit do Black Hawk apoiado pela OTAN. As aprovações da Garmin e a seleção de cockpit militar demonstram sua capacidade de oferecer tecnologia comercial para atualizações civis e de defesa. O conjunto de empresas é diverso, mas os grandes integradores mantêm uma posição forte em grandes programas aprovados onde a qualificação em toda a plataforma e o suporte a longo prazo são necessários. Os especialistas podem competir efetivamente onde um retrofit aprovado resolve uma necessidade de equipamento definida. Essa combinação sustenta a concentração moderada do mercado e preserva rotas para concorrentes de nicho qualificados.
Líderes do Setor de Aviônica para Helicópteros
-
Collins Aerospace (RTX Corporation)
-
Honeywell Aerospace Inc.
-
Thales Group
-
Garmin Ltd.
-
Safran SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aviônica para Helicópteros Empresas cobertas neste relatório
- Collins Aerospace (RTX Corporation)
- Honeywell Aerospace Inc.
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- Safran SA
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Northrop Grumman Corporation
- Airbus SE
- Avidyne Corporation
- Universal Avionics Systems Corporation
- Moog Inc.
- Astronautics Corporation of America
- BAE Systems plc
- GE Aerospace (General Electric Company)
- Curtiss-Wright Corporation
- Aspen Avionics, Inc.
Desenvolvimentos industriais recentes em Mercado de Aviônica para Helicópteros
- Agosto de 2026: O Exército dos EUA concedeu à Collins Aerospace (RTX Corporation) um contrato no valor de até 472 milhões de USD para fornecer serviços de engenharia que apoiam a modernização e sustentação da frota CH-47 Chinook. Os serviços de engenharia fornecerão atualizações de aviônica para integrar novas capacidades, abordar a obsolescência e fortalecer a arquitetura de aviônica da aeronave para apoiar a prontidão contínua da missão em um ambiente operacional em evolução.
- Julho de 2026: O Exército Português selecionou o conjunto de aviônica e o piloto automático de quatro eixos da Moog para a modernização de sua frota de helicópteros UH-60L Black Hawk. A modernização incluirá o Conjunto de Aviônica Genesys e o piloto automático GRC 4000 da Moog, que integram funções de navegação, comunicações, gerenciamento de voo e exibição de cockpit.
- Fevereiro de 2026: O Ministério da Defesa de Israel assinou um acordo com a Elbit Systems para integrar tecnologias israelenses, incluindo comando e controle, aviônica, sistemas de GE e o sistema anti-míssil DIRCM, em 12 novos helicópteros.
Escopo do Relatório do Mercado Global de Aviônica para Helicópteros
O mercado de aviônica para helicópteros compreende sistemas eletrônicos e tecnologias integradas projetadas para apoiar operações de voo, navegação, comunicação, monitoramento, controle e funções críticas de missão em helicópteros militares, civis e de missão especial. O escopo inclui sistemas de aviônica fornecidos para a produção de novos helicópteros e programas de retrofit, incluindo aqueles integrados em helicópteros monomotor e bimotor usados para operações militares, transporte de passageiros, serviços médicos de emergência, busca e salvamento, operações offshore, aplicação da lei e aplicações industriais e de missão especial.
O mercado de aviônica para helicópteros é segmentado por subsistema, aplicação, configuração, tipo de motor e geografia. Por subsistema, o mercado é segmentado em sistemas de monitoramento de saúde, sistemas de gerenciamento e controle de voo, comunicação e navegação, sistemas de cockpit, sistemas de visualização e exibição e outros subsistemas. Por aplicação, o mercado é segmentado em militar e civil. Por configuração, o mercado é segmentado em linefit e retrofit. Por tipo de motor, o mercado é segmentado em helicópteros monomotor e bimotor. O relatório também abrange os tamanhos de mercado e previsões para o mercado de sistemas de aviônica para helicópteros nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Sistemas de Monitoramento de Saúde |
| Sistemas de Gerenciamento e Controle de Voo |
| Comunicação e Navegação |
| Sistemas de Cockpit |
| Sistemas de Visualização e Exibição |
| Outros Subsistemas |
| Militar |
| Civil |
| Linefit |
| Retrofit |
| Monomotor |
| Bimotor |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Subsistema | Sistemas de Monitoramento de Saúde | ||
| Sistemas de Gerenciamento e Controle de Voo | |||
| Comunicação e Navegação | |||
| Sistemas de Cockpit | |||
| Sistemas de Visualização e Exibição | |||
| Outros Subsistemas | |||
| Por Aplicação | Militar | ||
| Civil | |||
| Por Configuração | Linefit | ||
| Retrofit | |||
| Por Tipo de Motor | Monomotor | ||
| Bimotor | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Alemanha | |||
| França | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por aviônica para helicópteros?
A modernização da frota, as atualizações obrigatórias de navegação e a expansão das missões de SME, SAR e utilitárias sustentam a demanda. O setor tem projeção de crescer a um CAGR de 8,51% até 2032.
Qual subsistema de aviônica para helicópteros tem a maior participação?
Comunicação e navegação lideraram com 36,78% da receita em 2026, apoiados pelos requisitos de atualização de ADS-B Out, Modo S e GNSS.
Qual aplicação está crescendo mais rapidamente até 2032?
As aplicações civis têm previsão de crescer a um CAGR de 9,62% até 2032, à medida que os operadores atualizam cockpits e a capacidade de monitoramento de saúde.
Por que a aviônica de retrofit está crescendo rapidamente?
O retrofit tem previsão de crescer a um CAGR de 10,78% à medida que os operadores estendem a vida útil dos helicópteros e adicionam capacidade atual de cockpit e controle de voo.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico tem projeção de registrar um CAGR de 9,87% até 2032, apoiada por programas de aquisição e cockpit digital na Índia, Coreia do Sul, Japão e Taiwan.
Quão concentrado é o setor de aviônica para helicópteros?
Os principais integradores têm posições fortes em grandes programas, mas fornecedores especializados permanecem ativos em retrofit e sistemas de nicho, tornando a base competitiva moderadamente concentrada.