
Tamaño y Participación del Mercado de Aviónica para Helicópteros
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aviónica para Helicópteros por Mordor Intelligence
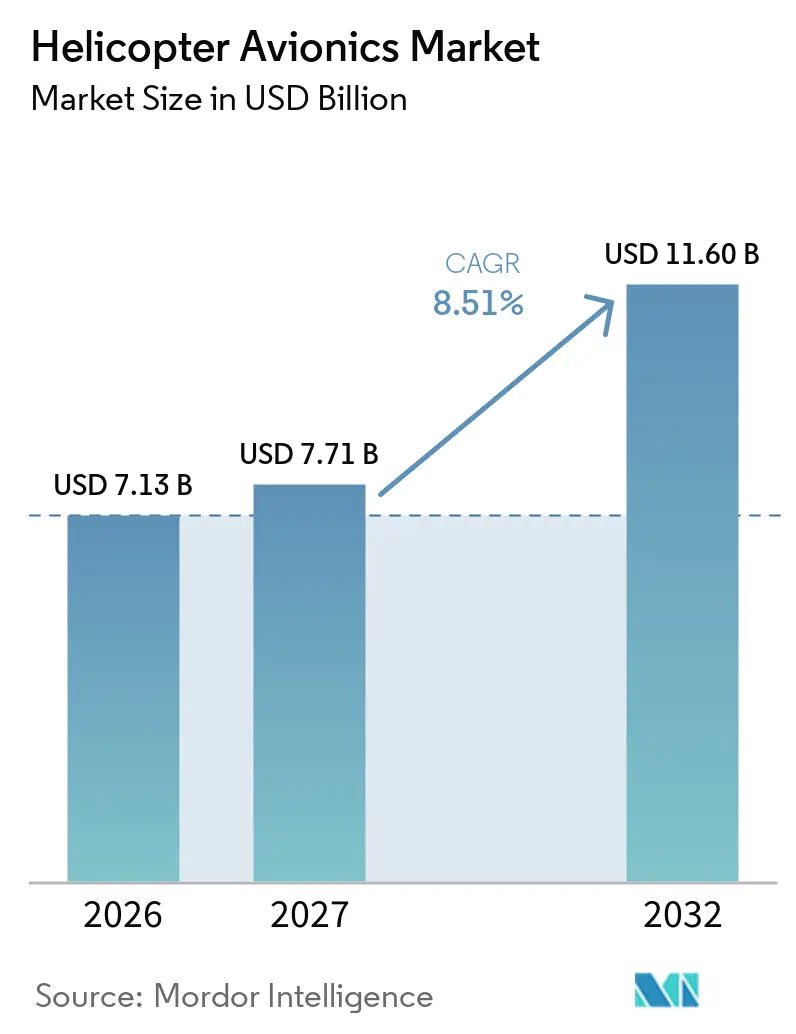
El tamaño del mercado de aviónica para helicópteros fue valorado en 7,13 mil millones de USD en 2026 y se prevé que crezca desde 7,71 mil millones de USD en 2027 hasta alcanzar los 11,60 mil millones de USD para 2032, a una CAGR del 8,51% durante el período de pronóstico (2027-2032). La recapitalización de flotas de defensa, el cumplimiento del espacio aéreo y la creciente demanda de operaciones de emergencia y misiones especiales brindan soporte. El mercado de aviónica para helicópteros crece más rápido que las entregas de helicópteros porque el contenido de aviónica está aumentando tanto en aeronaves nuevas como en servicio. Los operadores están extendiendo la vida útil de las aeronaves y adquiriendo sistemas de cabina digital, navegación y misión para mantener la certificación y ampliar la capacidad operativa. Las adquisiciones militares conllevan plazos de entrega más largos, mientras que los operadores civiles enfrentan requisitos de cumplimiento y operativos más inmediatos. Los proveedores que pueden respaldar la certificación, la integración y el mantenimiento de equipos a largo plazo están, por tanto, posicionados para atender la demanda más duradera en el mercado de aviónica para helicópteros.
Conclusiones Clave del Informe
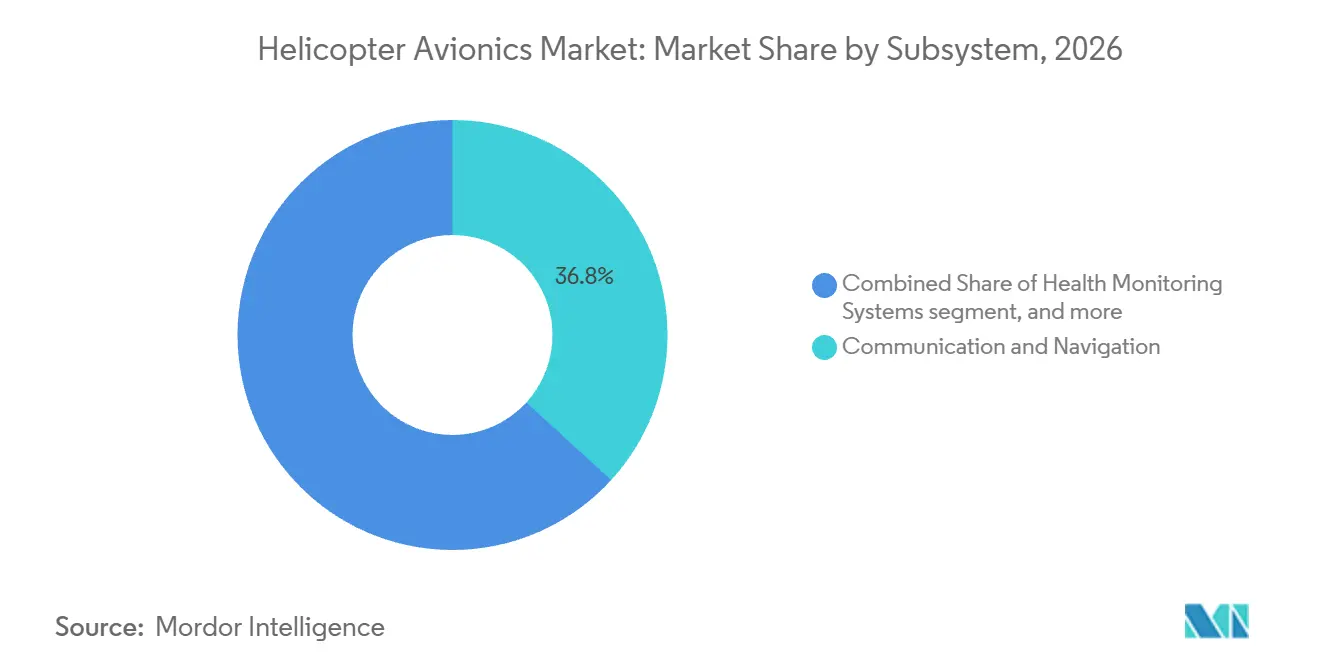
- Por subsistema, comunicación y navegación representó el 36,78% de la participación del mercado de aviónica para helicópteros en 2026, mientras que se prevé que gestión y control de vuelo crezca a una CAGR del 9,43% hasta 2032.
- Por aplicación, las aplicaciones militares representaron el 47,56% de la participación del mercado de aviónica para helicópteros en 2026, mientras que se prevé que las aplicaciones civiles crezcan a una CAGR del 9,62% hasta 2032.
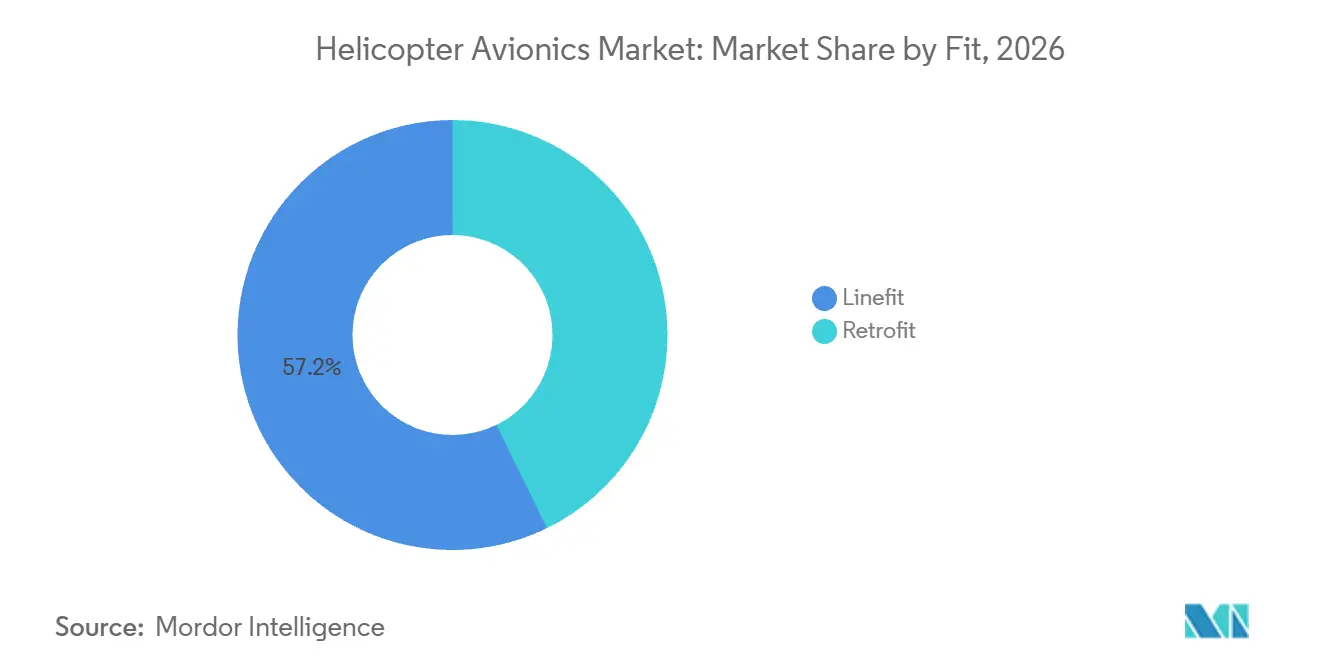
- Por instalación, la instalación de línea representó el 57,24% de los ingresos en 2026, mientras que se prevé que la modernización crezca a una CAGR del 10,78% hasta 2032.
- Por tipo de motor, los helicópteros bimotores representaron el 61,25% de los ingresos en 2026, mientras que se prevé que los helicópteros monomotores crezcan a una CAGR del 10,45% hasta 2032.
- Por geografía, América del Norte representó el 37,45% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,87% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de flotas militares y civiles | +2.50% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Actualizaciones de seguridad, navegación y cumplimiento del espacio aéreo | +1.30% | Global, con ganancias tempranas en América del Norte, UE y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de operaciones de helicópteros de SME, SAR y utilitarios | +1.10% | Global, particularmente fuerte en Europa, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Adopción de cabinas digitales integradas | +1.20% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Capacidad de modernización con arquitectura abierta para la gestión de obsolescencia | +0.90% | Global, con alta tracción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Conectividad segura para operaciones de misión distribuida | +0.70% | América del Norte, Europa y naciones selectas de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de Flotas Militares y Civiles
Los programas activos de recapitalización en los establecimientos de defensa de la OTAN y del Indo-Pacífico son una fuente importante de demanda para el mercado de aviónica para helicópteros. En marzo de 2025, el Ejército de los EE. UU. adjudicó a Collins Aerospace un contrato MOSA para el H-60M por valor de 80 millones de USD para reemplazar los sistemas de cabina heredados del Black Hawk con equipos modulares.[1] Collins Aerospace también recibió un contrato por un valor de hasta 472 millones de USD en agosto de 2026 para apoyar la modernización de la aviónica del CH-47 Chinook, incluyendo la mitigación de obsolescencia y la estandarización de arquitectura abierta. Estos programas extienden el gasto en aviónica más allá de un único ciclo de reemplazo en el mercado de aviónica para helicópteros, ya que las aeronaves permanecen en servicio mientras su software y equipos se actualizan. Los sistemas abiertos pueden ampliar la participación de proveedores en software, al tiempo que retienen el trabajo de integración y mantenimiento para los contratistas principales.
El programa de modernización de helicópteros de España incluye 50 unidades adicionales del NH90, 50 helicópteros H-145M, 13 helicópteros H-135 y 6 helicópteros H-175, mientras que el Tiger Mk III ha avanzado hacia las pruebas de vuelo. La adquisición abarca varias clases de plataformas y respalda la demanda de equipos en toda la flota. El Ejército de los EE. UU. solicitó información a la industria en diciembre de 2025 sobre la modernización del UH-60M y declaró planes para operar la plataforma más allá de 2050. Los compromisos de servicio prolongados cambian la base comercial para los proveedores de aviónica porque cada aeronave puede requerir varias actualizaciones tecnológicas. La modernización de la flota civil sigue la misma dirección general, aunque está más estrechamente vinculada a las aprobaciones operativas, la planificación del mantenimiento y la economía disponible de cada modernización. Estos factores mantienen la modernización relevante en las flotas militares y civiles.
Actualizaciones de Seguridad, Navegación y Cumplimiento del Espacio Aéreo
La modernización del espacio aéreo crea requisitos de actualización obligatorios para los operadores en el mercado de aviónica para helicópteros. ADS-B Out, los transpondedores Modo S y las aprobaciones de reglas de vuelo por instrumentos requieren que los operadores evalúen los equipos de navegación, vigilancia y cabina. La Administración Federal de Aviación propuso una directiva de aeronavegabilidad en octubre de 2026 que aborda las limitaciones del radioaltímetro cerca de las operaciones de la Banda C Inferior 5G en el espacio aéreo canadiense. Esta acción demuestra cómo los cambios externos pueden desencadenar la corrección de aviónica en las flotas civiles. El gasto en cumplimiento es menos discrecional que una actualización general de cabina o de confort porque puede afectar el acceso al espacio aéreo y los procedimientos aprobados. También puede hacer que la disponibilidad de componentes, la capacidad de instalación y los calendarios de aprobación sean importantes para el plan de mantenimiento de un operador. La demanda resultante en el mercado de aviónica para helicópteros se distribuye entre equipos de comunicación, navegación, piloto automático e información de vuelo.
La FAA certificó el Airbus H125 para operaciones IFR con un solo piloto en marzo de 2025, utilizando una cabina mejorada, un nuevo piloto automático y sistemas redundantes desarrollados con Genesys Aerosystems de Moog.[2] Esta certificación amplía el uso operativo de una plataforma monomotor para misiones que requieren capacidades más sólidas de navegación y gestión de vuelo. Más de 4.300 helicópteros de la familia H125 operan en todo el mundo, proporcionando una base instalada considerable para actualizaciones calificadas. Las condiciones especiales de la FAA emitidas en agosto de 2026 para un Robinson R66 modificado por Skyryse también muestran que las vías de certificación para controles digitales de vuelo por cable se están desarrollando en helicópteros ligeros. A medida que las aprobaciones se consolidan, los proveedores pueden aplicar arquitecturas certificadas a más modelos de helicópteros. Las demandas de seguridad y cumplimiento, por tanto, respaldan simultáneamente el reemplazo de equipos y los nuevos roles operativos.
Expansión de Operaciones de Helicópteros de SME, SAR y Utilitarios
Los servicios médicos de emergencia, las operaciones de búsqueda y rescate y las operaciones utilitarias requieren capacidades confiables de navegación, automatización y monitoreo de salud. Estas misiones operan en condiciones exigentes de clima, terreno y despacho, lo que hace que la complejidad de la aviónica sea más importante que el precio de compra de la célula. HALO-Flight se convirtió en el primer operador de ambulancias aéreas en helicóptero de los EE. UU. en implementar el HUMS Foresight MX en su flota Bell 407GXi en febrero de 2025. El operador planeó una adopción más amplia junto con actualizaciones de la capacidad IFR. Esta combinación refleja el vínculo entre la disponibilidad de la aeronave, la seguridad operativa y la finalización de la misión. El equipo puede proporcionar una base más clara para el mantenimiento planificado y ayudar a los operadores a identificar problemas en desarrollo antes de que afecten al despacho. También amplía el uso de sistemas que anteriormente tenían una adopción más sólida en las flotas militares.
La FAA emitió condiciones especiales en marzo de 2026 para el sistema de control automático de vuelo de búsqueda y rescate del Airbus EC175B. Las condiciones abordan los modos de piloto automático específicos de SAR y establecen una base de certificación definida para futuros programas. Los operadores sin una capacidad de control automático de vuelo comparable pueden enfrentar un conjunto de misiones más reducido a medida que aumentan los estándares operativos. Los usuarios utilitarios y de aplicación de la ley también se benefician de los sistemas de cabina integrados, la conciencia meteorológica y las comunicaciones confiables. El mercado de aviónica para helicópteros, por tanto, se beneficia del crecimiento de las misiones incluso cuando los pedidos de células permanecen limitados. La demanda en el mercado de aviónica para helicópteros es particularmente relevante para los operadores que necesitan volar de forma segura con baja visibilidad, de noche o a través de terrenos difíciles. Estas condiciones de misión aumentan el valor de un sistema de control de vuelo confiable, información clara de cabina y procedimientos operativos calificados.
Capacidad de Modernización con Arquitectura Abierta para la Gestión de Obsolescencia
La gestión de la obsolescencia está generando un trabajo de modernización sostenido a medida que el suministro de componentes analógicos disminuye y el soporte del fabricante para los equipos heredados llega a su fin. Astronautics y WCF Aerospace presentaron una solicitud de certificado de tipo suplementario de la FAA en marzo de 2026 para el instrumento de vuelo electrónico RoadRunner para los helicópteros Sikorsky UH-60A/L Black Hawk. La solicitud tiene como objetivo reemplazar los instrumentos analógicos obsoletos de actitud y rumbo. Astronautics también buscó la co-validación por parte de la Oficina de Aviación Civil de Japón del certificado de la FAA relacionado para el helicóptero Leonardo de la serie A109. Una sola campaña de certificación puede, por tanto, respaldar varios mercados y tipos de plataformas. El mercado de aviónica para helicópteros se beneficia cuando los paquetes de modernización calificados hacen que las actualizaciones sean prácticas para aeronaves que de otro modo no serían reemplazadas.
En julio de 2026, el Ejército Portugués seleccionó el conjunto de aviónica Genesys de Moog y el piloto automático de 4 ejes GRC 4000 para su flota de UH-60L Black Hawk a través de la Oficina de Apoyo a la Aviación de la NSPA de la OTAN. El programa incluye una cabina de cristal con capacidad IFR y entregas hasta 2028. La adquisición multilateral puede proporcionar a los operadores aliados acceso a soluciones de modernización sin requerir una ruta de adquisición bilateral separada. Los equipos modulares en el mercado de aviónica para helicópteros también respaldan futuros cambios de software y hardware sin requerir la compra de una nueva célula. Las cabinas digitales y la conectividad segura añaden a este efecto porque las misiones dependen cada vez más de datos integrados y sistemas en red. La arquitectura abierta puede, por tanto, desplazar los ingresos de los proveedores de una instalación única a actividades continuas de soporte, integración y actualización.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de certificación y ciclo de vida | -1.50% | Global, más agudo en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Complejidad de integración en células heredadas | -1.00% | Global, concentrado en flotas militares envejecidas en la UE y Asia-Pacífico | Mediano plazo (2-4 años) |
| Carga de cumplimiento de ciberseguridad y control de exportaciones | -0.80% | América del Norte, UE y programas militares transfronterizos | Mediano plazo (2-4 años) |
| Restricciones de tamaño, peso, potencia y refrigeración en aeronaves de rotor | -0.60% | Global, particularmente agudo en plataformas ligeras monomotoras | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Certificación y Ciclo de Vida
Los costos de certificación y ciclo de vida limitan el ritmo al que los operadores pueden modernizar los equipos en el mercado de aviónica para helicópteros. Las arquitecturas novedosas pueden requerir de 3 a 5 años de trabajo de certificación de la FAA o la EASA y un gasto sustancial en calificación. Los procesos de software DO-178C y hardware DO-254 son importantes para los sistemas críticos de seguridad, pero hacen que los cambios rápidos de productos sean costosos. Esto favorece a los proveedores con experiencia de certificación existente y una cartera de equipos aprobados. Los operadores más pequeños en el mercado de aviónica para helicópteros pueden encontrar que el costo de una modernización es alto en relación con el valor de un helicóptero más antiguo. Deben sopesar el costo de instalación frente a la vida útil restante esperada de la célula, los ingresos de misión disponibles y los beneficios de retener la aeronave. El resultado es una modernización desigual, con plataformas de mayor valor que generalmente reciben paquetes calificados primero.
La carga de costos continúa después de la instalación a través de actualizaciones de software, actividad de aeronavegabilidad continua, soporte de componentes y mantenimiento en células que pueden permanecer en operación durante más de 30 años. La directiva de radioaltímetro propuesta por la FAA en 2026 ilustra cómo un nuevo requisito de cumplimiento puede crear trabajo necesario al tiempo que aumenta los costos para los operadores más pequeños. Las licencias de exportación bajo ITAR y EAR añaden plazos de entrega y trabajo administrativo para las ventas militares transfronterizas y los equipos de doble uso. Los requisitos de ciberseguridad también añaden trabajo de diseño, prueba y mantenimiento a medida que los enlaces de datos seguros se vuelven más comunes. Estas restricciones no eliminan la demanda, pero pueden retrasar los programas o limitar su alcance. Los proveedores que reducen las cargas de certificación y soporte pueden mejorar la economía de la modernización.
Complejidad de Integración en Células Heredadas
Los equipos modernos en el mercado de aviónica para helicópteros son difíciles de integrar en células diseñadas en torno a instrumentos analógicos, buses de datos propietarios, márgenes eléctricos limitados y espacio de instalación restringido. Los aerodinos de rotor también enfrentan límites de tamaño, peso, potencia y refrigeración que pueden restringir el equipo disponible para una modernización. Bell entregó 6 helicópteros Bell 412EP a la Aviación del Ejército de Indonesia en marzo de 2025 con kits de modernización de cabina de cristal BasiX-Pro que combinaban pantallas de Astronautics y aviónica de Garmin. La instalación requirió coordinación entre el fabricante de la aeronave, un centro de mantenimiento autorizado y los proveedores de aviónica. Esto ilustra por qué el costo de integración varía materialmente según la plataforma. Los cambios de cableado, las pruebas de interfaz y la colocación de equipos requieren cada uno atención al diseño original del helicóptero y a la configuración aprobada. Las modernizaciones complejas necesitan control de configuración, soporte de ingeniería y calificaciones que son menos exigentes en una línea de producción.
Las aeronaves militares de alto perfil pueden atraer programas de integración financiados a nivel nacional, mientras que las aeronaves civiles y utilitarias más pequeñas pueden carecer de un kit de actualización viable. En abril de 2026, NAHEMA y NHIndustries firmaron un contrato de estudio de arquitectura NH90 Bloque 2 que enfatiza la uniformidad de configuración y la aviónica modular. El trabajo busca reducir las cargas de integración del ciclo de vida en una flota de casi 200 helicópteros NH90. La arquitectura común puede facilitar futuros cambios de equipos, pero no elimina los desafíos de las flotas heredadas que carecen de certificados de tipo suplementarios aprobados. Los mismos límites técnicos afectan la adopción de conectividad de misión segura, pantallas avanzadas y capacidad de computación adicional. Estas restricciones preservan un papel para los integradores especializados con profundo conocimiento de la plataforma.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Subsistema:
Comunicación y Navegación Ancla el Valor Mientras la Gestión de Vuelo AceleraComunicación y navegación representó el 36,78% de la participación del mercado de aviónica para helicópteros en 2026. Los ciclos de actualización de ADS-B Out, Modo S y GNSS impulsan la demanda porque están vinculados al cumplimiento operativo en toda la flota de aerodinos de rotor. Los operadores no pueden diferir estos sistemas tan fácilmente como las mejoras discrecionales de cabina o misión que no afectan el acceso al espacio aéreo y los procedimientos aprobados. Los equipos de comunicación también respaldan el intercambio seguro de información necesario para las misiones civiles y militares. Esta base confiable convierte a la categoría en una fuente central de valor de subsistema. Es relevante en aeronaves más antiguas que necesitan actualizaciones de cumplimiento y en nuevos helicópteros entregados con sistemas integrados más capaces. La amplitud de estos requisitos significa que la demanda de comunicación y navegación no se limita a una sola categoría de misión, región o clase de célula.
Se prevé que la gestión y el control de vuelo se expandan a una CAGR del 9,43% hasta 2032. Honeywell Aerospace, Inc. y Near Earth Autonomy completaron un vuelo de prueba autónomo de un Leonardo AW139 en junio de 2025, con modos de piloto automático controlados por software a bordo.[3] Este desarrollo respalda futuros programas de logística y automatización. Los sistemas de cabina, visualización y pantalla también están evolucionando hacia conjuntos de pantalla táctil integrados que reducen el peso y el volumen. Los sistemas de monitoreo de salud se están extendiendo desde las aplicaciones militares a las flotas civiles a medida que los operadores otorgan más valor a la disponibilidad de las aeronaves y a la planificación del mantenimiento. Los equipos de guerra electrónica y registro de datos siguen siendo categorías más pequeñas, pero las condiciones de amenaza y los requisitos de misión respaldan su uso en plataformas utilitarias y de transporte.

Por Aplicación:
La Escala Militar se Encuentra con la Expansión IndustrialLas aplicaciones militares representaron el 47,56% del mercado de aviónica para helicópteros en 2026. Los calendarios de adquisición plurianuales, las configuraciones de plataforma complejas y el mayor contenido de equipos por aeronave otorgan al segmento una gran base de ingresos. Los clientes de defensa combinan cada vez más los pedidos de nuevas aeronaves con programas de extensión de vida útil y recapitalización. Esto reduce la distinción entre los ingresos por equipos originales y por actualizaciones dentro de la demanda militar. Los programas de modernización para las flotas Black Hawk y Chinook muestran cómo las plataformas de larga duración continúan consumiendo aviónica después de su período de producción original. Las aplicaciones militares también requieren comunicaciones resilientes, navegación, computadoras de misión, controles de vuelo, equipos de autoprotección y soporte confiable. Estos requisitos aumentan el valor del contenido de aviónica y hacen del soporte de mantenimiento una parte continua de muchos contratos de defensa.
Se proyecta que las aplicaciones civiles crezcan a una CAGR del 9,62% hasta 2032. Los operadores de energía costa afuera, utilitarios y de aplicación de la ley utilizan actualizaciones de cabina y monitoreo para mejorar la confiabilidad del despacho y respaldar perfiles de vuelo exigentes. Sus aeronaves deben cumplir con exigentes requisitos de disponibilidad, clima, navegación y seguridad sin la escala de un gran programa militar. Las aplicaciones civiles continúan dependiendo de las flotas de SME, chárter y transporte de pasajeros que necesitan sistemas integrados de cabina, visión sintética y conciencia del terreno. Los sistemas combinados de registro de datos y monitoreo de salud se están volviendo más comunes en los paquetes de modernización. Estas aplicaciones amplían la demanda más allá de los ciclos convencionales de adquisición de defensa. Sus requisitos pueden respaldar trabajo recurrente en monitoreo, registro, comunicaciones y mantenimiento calificado de sistemas en flotas que atienden necesidades operativas especializadas en todo el mundo.
Por Instalación:
La Modernización Supera a la Instalación de Línea en la Trayectoria de CrecimientoLos equipos de instalación de línea representaron el 57,24% del mercado de aviónica para helicópteros en 2026, lo que refleja la influencia de los fabricantes de equipos originales sobre las configuraciones de nuevas aeronaves. Las plataformas de nueva generación a menudo llevan equipos premium de cabina, comunicaciones, navegación y misión desde la entrega. Las instalaciones de línea son eficientes porque el equipo se integra durante la producción en lugar de hacerlo después de la entrada en servicio. También establecen la línea de base técnica para el trabajo posterior de servicio y actualización. La continua fortaleza de este segmento refleja la demanda de plataformas militares y civiles que se entregan con sistemas digitales más capaces. Sigue siendo importante incluso a medida que la actividad de modernización se acelera. Las instalaciones originales también crean una base de soporte que puede requerir posteriormente mantenimiento, cambios certificados y trabajo de compatibilidad a lo largo de la vida operativa del helicóptero. Esta relación vincula las entregas de producción con la actividad posterior del mercado de posventa.
Se prevé que la modernización aumente a una CAGR del 10,78% hasta 2032, respaldada por la extensión de la vida útil de las aeronaves y la necesidad de capacidades que las nuevas entregas por sí solas no pueden proporcionar. Garmin recibió la aprobación del certificado de tipo suplementario en julio de 2025 para la instalación de modernización del GFC 600H en helicópteros Airbus H130. El sistema añade asistencia de vuelo estacionario, protección de estabilidad y capacidad de aproximación acoplada. La selección del G5000H de Garmin para 24 helicópteros UH-60L de la Fuerza Aérea Brasileña en diciembre de 2025 también demuestra el uso de equipos comerciales de arquitectura abierta en la modernización militar. Las aeronaves diseñadas originalmente para 20 a 25 años se están reteniendo durante 35 a 40 años o más. Esa vida extendida crea oportunidades repetidas para el reemplazo de aviónica.
Por Tipo de Motor:
El Dominio Bimotor Enmascara la Oportunidad MonomotoraLos helicópteros bimotores en el mercado de aviónica para helicópteros representaron el 61,25% de los ingresos en 2026, lo que refleja su amplio uso en operaciones militares, costa afuera y de SME. Estas misiones otorgan una prima a la redundancia, la carga útil y la capacidad para todo tipo de clima. Los requisitos duales de FADEC, navegación y comunicaciones redundantes y gestión de vuelo compleja aumentan el contenido de aviónica por aeronave. El segmento, por tanto, produce un mayor valor de equipos que las plataformas ligeras monomotoras. Su posición se ve reforzada por los operadores de defensa y emergencia que requieren aeronaves capaces de realizar misiones exigentes. Los helicópteros bimotores seguirán siendo una base de ingresos importante para la aviónica integrada y el trabajo de mantenimiento a largo plazo. Su perfil de misión y la redundancia del sistema hacen que sus requisitos de equipos sean más extensos que los de muchos helicópteros ligeros. Esta necesidad respalda cabinas de vuelo integradas capaces y el trabajo de mantenimiento relacionado.
Se prevé que los helicópteros monomotores crezcan a una CAGR del 10,45% hasta 2032. La certificación de la FAA del H125 para operaciones IFR con un solo piloto proporciona una vía para una mayor capacidad de cabina, piloto automático y navegación en una familia de aeronaves ampliamente operada. El H125 tiene cerca del 80% de la categoría intermedia monomotora y tiene más de 4.300 aeronaves en servicio. Enstrom también introdujo una pantalla Garmin G500H opcional con ADS-B In y Out para las nuevas entregas de turbinas 480B en 2026. Estos desarrollos muestran la creciente presencia de cabinas de cristal en helicópteros de turbina ligeros. También extienden la capacidad de cumplimiento moderno a los operadores más pequeños. Los menores costos de electrónica y los requisitos operativos más exigentes mejoran el caso para la inversión en certificación en volúmenes de unidades más grandes.
Análisis Geográfico
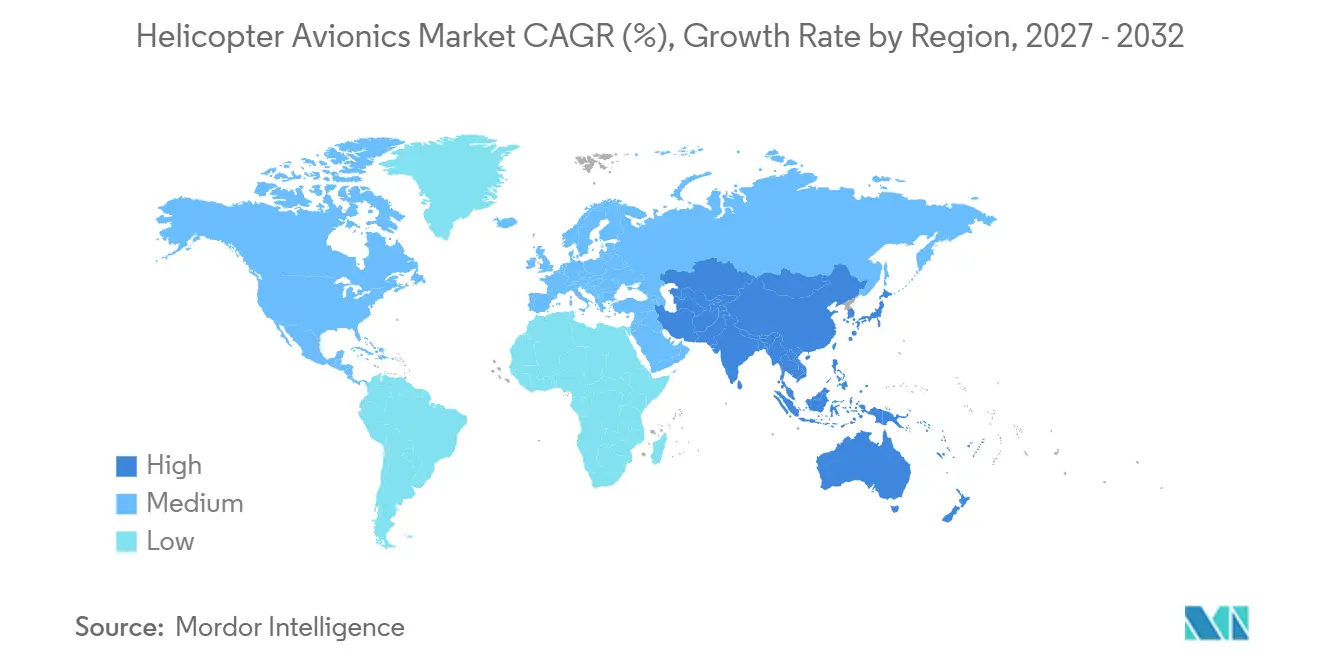
América del Norte representó el 37,45% de la participación del mercado de aviónica para helicópteros en 2026, respaldada por las principales adquisiciones militares de los EE. UU. y la actividad de modernización. El trabajo de modernización del H-60M del Ejército de los EE. UU. y su contrato Chinook de agosto de 2026 proporcionan una demanda sustancial de integración, inserción de capacidades y soporte. La operación planificada del UH-60M más allá de 2050 también alarga el ciclo de actualización direccionable. Los operadores civiles añaden demanda a través de sistemas de monitoreo de salud y equipos de cabina de grado IFR. La gran flota instalada también respalda una amplia base de actividad de mantenimiento, modernización y certificación. Canadá y México contribuyen a través de operaciones de búsqueda y rescate y de petróleo y gas. La región combina grandes programas con un ecosistema maduro de certificación y servicio.
Se espera que Asia-Pacífico registre una CAGR del 9,87% hasta 2032, la tasa regional más rápida. Bharat Electronics recibió un contrato de 2.210 crore INR (261,54 millones de USD) en abril de 2025 para un conjunto de guerra electrónica indígena para los helicópteros Mi-17 V5 de la Fuerza Aérea India. Aitech también recibió un contrato de 63 millones de USD en mayo de 2026 para suministrar soluciones de computación de aviónica para 156 Helicópteros de Combate Ligero de India. India es tanto un comprador de tecnología como una base de producción en crecimiento, lo que respalda las importaciones a corto plazo mientras remodela las adquisiciones locales con el tiempo. Este doble papel sostiene la demanda actual al tiempo que respalda el desarrollo de capacidades locales y la participación de proveedores con el tiempo.
Las actualizaciones del H60 y CH-47F de Japón y la modernización del AS365 de Taiwán demuestran una demanda más amplia en toda la región de Asia-Pacífico. Europa sigue siendo el segundo mercado regional más grande porque Francia, Alemania, el Reino Unido, Italia y España respaldan los programas de helicópteros relacionados con la OTAN. El estudio del NH90 Bloque 2 definirá los requisitos de arquitectura modular, conectividad, mantenimiento y trabajo en equipo tripulado-no tripulado para casi 200 aeronaves durante un largo horizonte operativo.
La demanda de Oriente Medio y África está respaldada por las flotas de energía y las adquisiciones de defensa, incluido el acuerdo de servicio de Honeywell con Abu Dhabi Aviation hasta 2029. América del Sur participa a través de la actividad de modernización militar brasileña. Estas regiones amplían el mercado de aviónica para helicópteros más allá del gasto de América del Norte. Sus programas crean oportunidades para los proveedores de equipos que pueden respaldar la certificación local, los acuerdos de mantenimiento y los requisitos de los operadores a largo plazo.
Panorama Competitivo
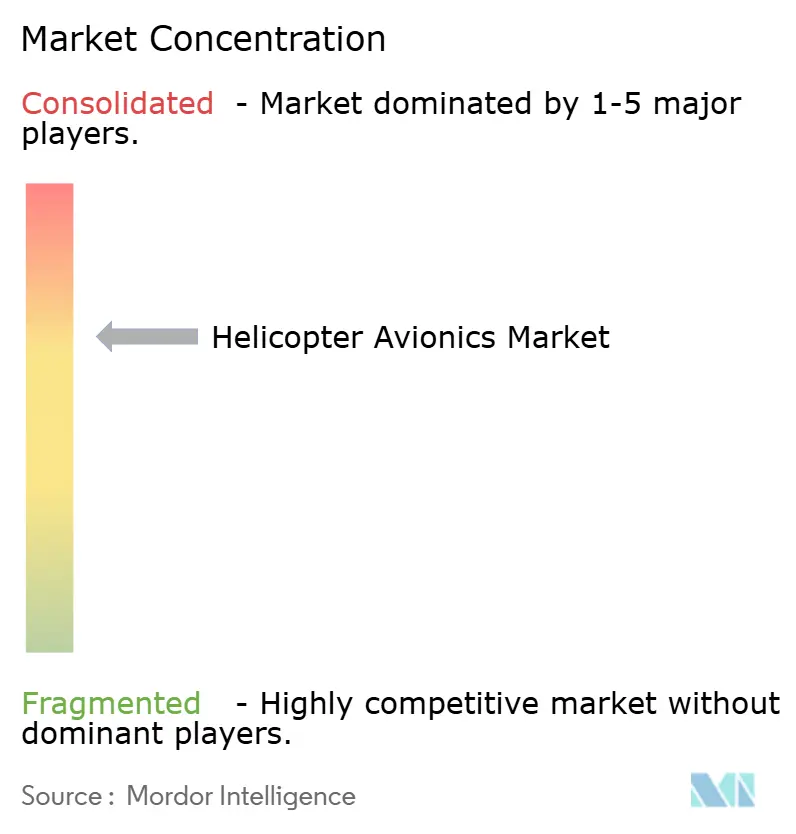
El mercado de aviónica para helicópteros está moderadamente consolidado entre los integradores de plataformas, incluidos Collins Aerospace (RTX Corporation), Honeywell Aerospace Inc., Garmin Ltd., Safran SA y Thales Group. Estas empresas compiten a través de conjuntos integrados, soporte de certificación y mantenimiento a largo plazo en lugar de ventas individuales de hardware únicamente. Moog, Inc., Elbit Systems Ltd., Curtiss-Wright Corporation y otros especialistas están activos en programas de modernización y misiones específicas. GPMS International ilustra el papel de un proveedor especializado en sistemas de monitoreo de salud. La competencia está aumentando en el sector de helicópteros civiles ligeros, donde la economía de una actualización está mejorando. Estas aeronaves han ofrecido históricamente un gasto limitado en aviónica, pero los menores costos de electrónica y los requisitos IFR están haciendo que las soluciones calificadas sean más viables para los propietarios de flotas. Los proveedores pueden dirigirse a este grupo con paquetes de modernización específicos en los que el beneficio operativo justifica los costos de instalación y aprobación.
La arquitectura definida por software y la experiencia en certificación son puntos centrales de diferenciación. La plataforma Mosarc de Collins Aerospace respalda la aviónica modular con capacidad para terceros en los Black Hawks del Ejército de los EE. UU. El conjunto FlytX de Thales y el enfoque de pantalla integrada abordan las limitaciones de tamaño y peso consolidando funciones en menos unidades. Los proveedores que se alineen con la arquitectura NH90 Bloque 2 pueden obtener una ventaja a medida que se establezcan los requisitos futuros. La prueba de vuelo autónomo del AW139 de Honeywell también destaca cómo la experiencia certificada en control de vuelo y gestión de vuelo crea una barrera de entrada. Los nuevos participantes como Skyryse están buscando rutas de certificación en segmentos donde los competidores establecidos han tenido menos presencia. El éxito competitivo depende del conocimiento de la plataforma, el historial de aprobaciones y la capacidad de respaldar las actualizaciones durante largas vidas de servicio.
Los movimientos estratégicos recientes muestran cómo los proveedores están asegurando posiciones a través de contratos, certificaciones y asociaciones. Collins Aerospace amplió su trabajo en las flotas H-60M y CH-47 a través de programas de modernización modular. La selección del Ejército Portugués de Moog posiciona su conjunto Genesys en un programa de modernización del Black Hawk respaldado por la OTAN. Las aprobaciones de Garmin y la selección de cabina militar demuestran su capacidad para ofrecer tecnología comercial tanto para actualizaciones civiles como de defensa. El conjunto de empresas es diverso, pero los grandes integradores mantienen una posición sólida en programas grandes y aprobados donde se requieren la calificación a nivel de plataforma y el soporte a largo plazo. Los especialistas pueden competir eficazmente donde una modernización aprobada resuelve una necesidad de equipo definida. Esta combinación respalda la concentración moderada del mercado y preserva las rutas para los competidores de nicho calificados.
Líderes de la Industria de Aviónica para Helicópteros
-
Collins Aerospace (RTX Corporation)
-
Honeywell Aerospace Inc.
-
Thales Group
-
Garmin Ltd.
-
Safran SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aviónica para Helicópteros Empresas cubiertas en este informe
- Collins Aerospace (RTX Corporation)
- Honeywell Aerospace Inc.
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- Safran SA
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Northrop Grumman Corporation
- Airbus SE
- Avidyne Corporation
- Universal Avionics Systems Corporation
- Moog Inc.
- Astronautics Corporation of America
- BAE Systems plc
- GE Aerospace (General Electric Company)
- Curtiss-Wright Corporation
- Aspen Avionics, Inc.
Desarrollos recientes de la industria en Mercado de Aviónica para Helicópteros
- Agosto de 2026: El Ejército de los EE. UU. adjudicó a Collins Aerospace (RTX Corporation) un contrato por un valor de hasta 472 millones de USD para proporcionar servicios de ingeniería que respalden la modernización y el mantenimiento de la flota CH-47 Chinook. Los servicios de ingeniería entregarán actualizaciones de aviónica para integrar nuevas capacidades, abordar la obsolescencia y fortalecer la arquitectura de aviónica de la aeronave para respaldar la preparación continua de la misión en un entorno operativo en evolución.
- Julio de 2026: El Ejército Portugués seleccionó el conjunto de aviónica y el piloto automático de cuatro ejes de Moog para la modernización de su flota de helicópteros UH-60L Black Hawk. La modernización incluirá el Conjunto de Aviónica Genesys y el piloto automático GRC 4000 de Moog, que integran funciones de navegación, comunicaciones, gestión de vuelo y pantalla de cabina.
- Febrero de 2026: El Ministerio de Defensa de Israel firmó un acuerdo con Elbit Systems para integrar tecnologías israelíes, incluidos sistemas de mando y control, aviónica, sistemas de guerra electrónica y el sistema antimisiles DIRCM, en 12 nuevos helicópteros.
Alcance del Informe Global del Mercado de Aviónica para Helicópteros
El mercado de aviónica para helicópteros comprende sistemas electrónicos y tecnologías integradas diseñadas para respaldar las operaciones de vuelo, navegación, comunicación, monitoreo, control y funciones críticas de misión en helicópteros militares, civiles y de misión especial. El alcance incluye los sistemas de aviónica suministrados para la producción de nuevos helicópteros y los programas de modernización, incluidos los integrados en helicópteros monomotores y bimotores utilizados para operaciones militares, transporte de pasajeros, servicios médicos de emergencia, búsqueda y rescate, operaciones costa afuera, aplicación de la ley, y aplicaciones industriales y de misión especial.
El mercado de aviónica para helicópteros está segmentado por subsistema, aplicación, instalación, tipo de motor y geografía. Por subsistema, el mercado está segmentado en sistemas de monitoreo de salud, sistemas de gestión y control de vuelo, comunicación y navegación, sistemas de cabina, sistemas de visualización y pantalla, y otros subsistemas. Por aplicación, el mercado está segmentado en militar y civil. Por instalación, el mercado está segmentado en instalación de línea y modernización. Por tipo de motor, el mercado está segmentado en helicópteros monomotores y bimotores. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de sistemas de aviónica para helicópteros en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Sistemas de Monitoreo de Salud |
| Sistemas de Gestin y Control de Vuelo |
| Comunicación y Navegación |
| Sistemas de Cabina |
| Sistemas de Visualización y Pantalla |
| Otros Subsistemas |
| Militar |
| Civil |
| Instalación de Línea |
| Modernización |
| Monomotor |
| Bimotor |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Subsistema | Sistemas de Monitoreo de Salud | ||
| Sistemas de Gestin y Control de Vuelo | |||
| Comunicación y Navegación | |||
| Sistemas de Cabina | |||
| Sistemas de Visualización y Pantalla | |||
| Otros Subsistemas | |||
| Por Aplicación | Militar | ||
| Civil | |||
| Por Instalación | Instalación de Línea | ||
| Modernización | |||
| Por Tipo de Motor | Monomotor | ||
| Bimotor | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de aviónica para helicópteros?
La modernización de flotas, las actualizaciones de navegación obligatorias y la expansión de las misiones de SME, SAR y utilitarios respaldan la demanda. Se proyecta que el sector crezca a una CAGR del 8,51% hasta 2032.
¿Qué subsistema de aviónica para helicópteros tiene la mayor participación?
Comunicación y navegación lideró con el 36,78% de los ingresos en 2026, respaldado por los requisitos de actualización de ADS-B Out, Modo S y GNSS.
¿Qué aplicación crece más rápido hasta 2032?
Se prevé que las aplicaciones civiles crezcan a una CAGR del 9,62% hasta 2032 a medida que los operadores actualizan las cabinas y la capacidad de monitoreo de salud.
¿Por qué la aviónica de modernización crece rápidamente?
Se prevé que la modernización crezca a una CAGR del 10,78% a medida que los operadores extienden la vida útil de los helicópteros y añaden capacidad actual de cabina y control de vuelo.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico registre una CAGR del 9,87% hasta 2032, respaldada por programas de adquisición y cabina digital en India, Corea del Sur, Japón y Taiwán.
¿Qué tan concentrado está el sector de aviónica para helicópteros?
Los principales integradores tienen posiciones sólidas en grandes programas, pero los proveedores especializados siguen activos en sistemas de modernización y de nicho, lo que hace que la base competitiva esté moderadamente concentrada.