
ヘリコプター・アビオニクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
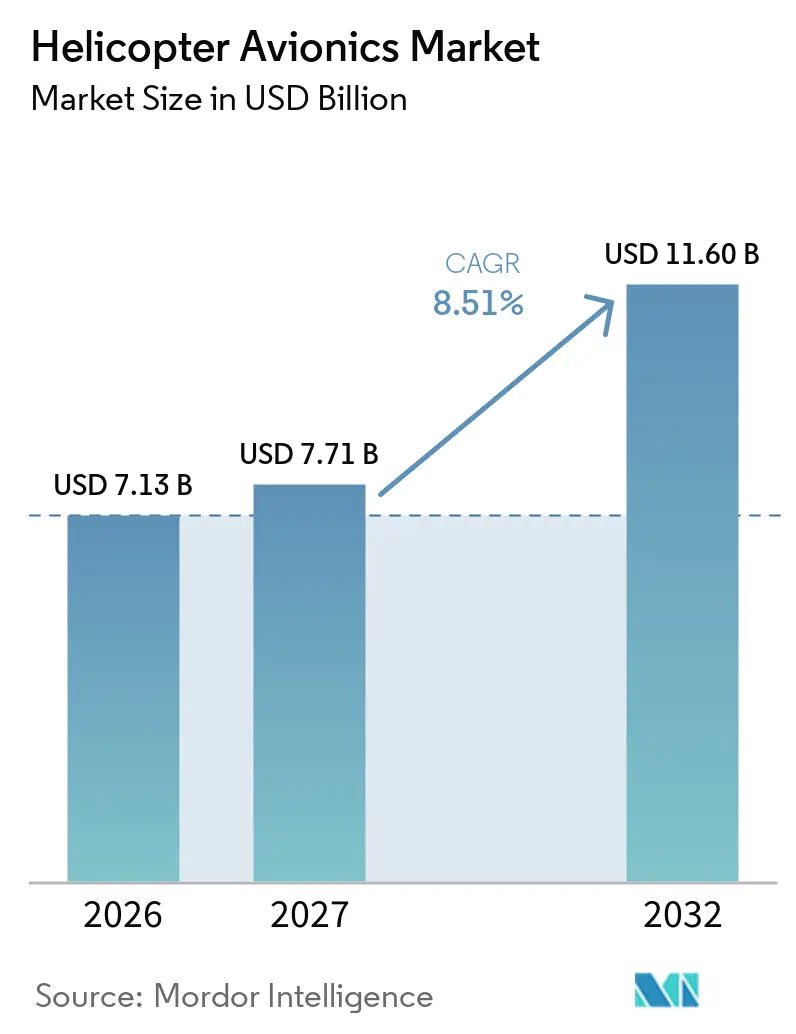
| 市場規模 (2027) | 7.71 十億米ドル |
| 市場規模 (2032) | 11.60 十億米ドル |
| 成長率 (2027 - 2032) | 8.51 % |
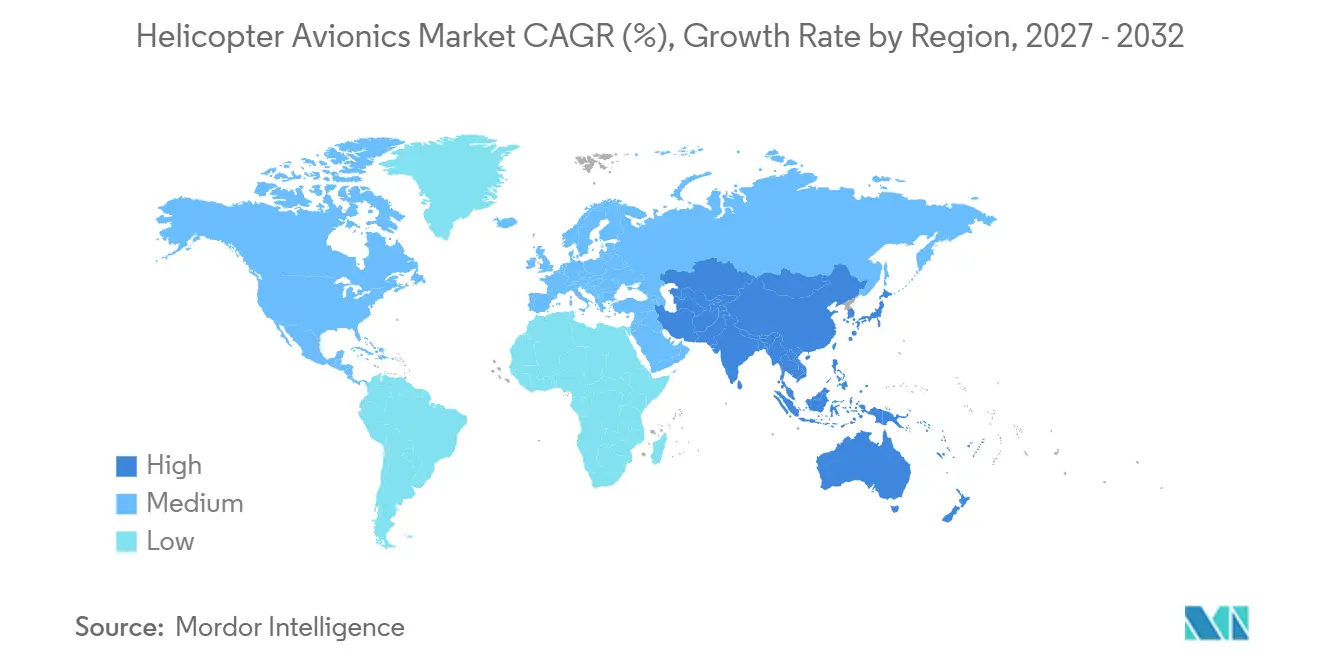
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
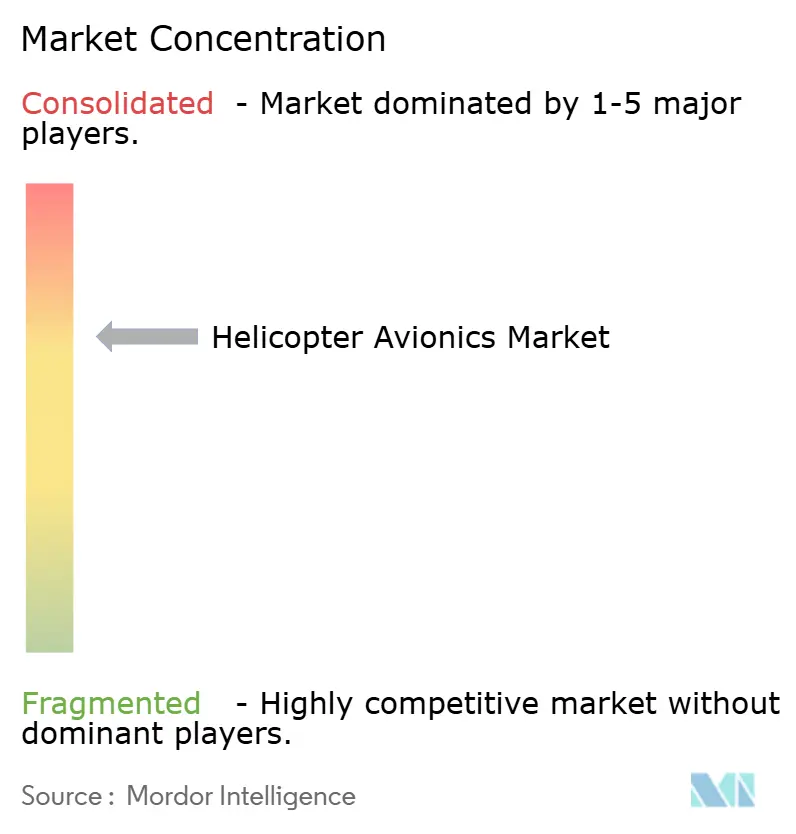
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘリコプター・アビオニクス市場分析
ヘリコプター・アビオニクス市場規模は2026年に7.13 ビリオン 米ドルと評価され、2027年の7.71 ビリオン 米ドルから2032年には11.60 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中に8.51%のCAGRで成長します。防衛艦隊の再整備、空域コンプライアンス、緊急・特殊任務運用に対する需要拡大が成長を支えています。ヘリコプター・アビオニクス市場は、新造機および現役機の双方でアビオニクス搭載量が増加しているため、ヘリコプター納入数よりも速いペースで成長しています。オペレーターは機体の耐用年数を延長し、認証維持と任務能力拡大のためにデジタルコックピット、航法システム、ミッションシステムを導入しています。軍の調達は納期が長くなる傾向がある一方、民間オペレーターはより即時的なコンプライアンスおよび運用上要件に直面しています。したがって、認証、統合、長期的な機器維持管理を支援できるサプライヤーは、ヘリコプター・アビオニクス市場において最も持続的な需要に対応できる立場にあります。
レポートの主要ポイント
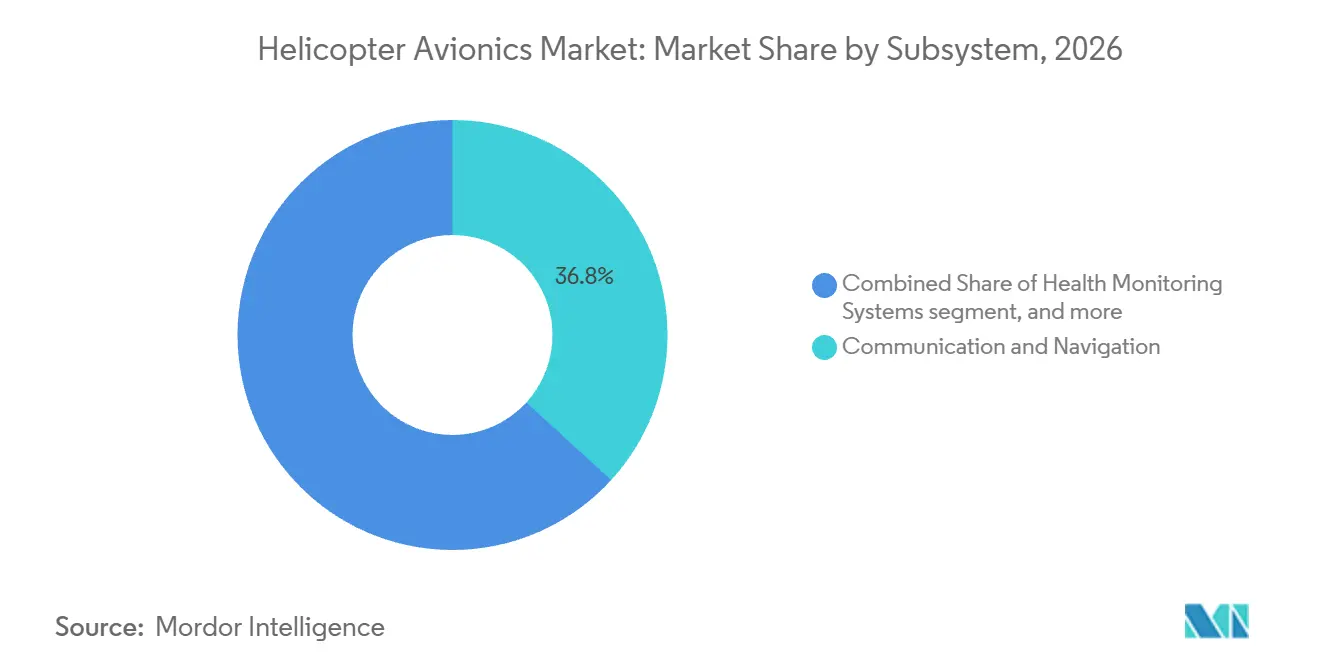
- サブシステム別では、通信・航法が2026年のヘリコプター・アビオニクス市場シェアの36.78%を占め、飛行管理・制御システムは2032年にかけて9.43%のCAGRで成長すると予測されています。
- 用途別では、軍用が2026年のヘリコプター・アビオニクス市場シェアの47.56%を占め、民間用途は2032年にかけて9.62%のCAGRで成長すると予測されています。
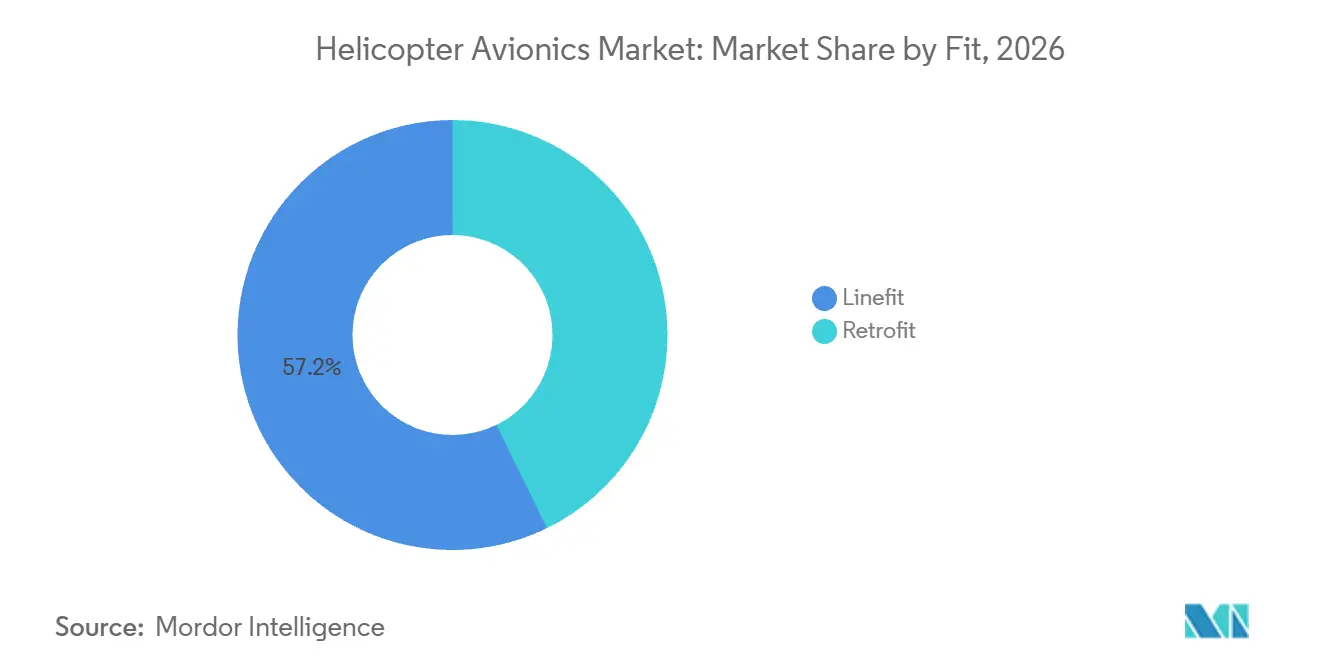
- 搭載形態別では、ラインフィットが2026年の売上の57.24%を占め、レトロフィットは2032年にかけて10.78%のCAGRで成長すると予測されています。
- エンジンタイプ別では、双発ヘリコプターが2026年の売上の61.25%を占め、単発ヘリコプターは2032年にかけて10.45%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の売上の37.45%を占め、アジア太平洋地域は2032年にかけて9.87%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軍用・民間艦隊の近代化 | +2.50% | グローバル、北米および欧州に集中 | 中期(2~4年) |
| 安全性、航法、空域コンプライアンスのアップグレード | +1.30% | グローバル、北米・EU・アジア太平洋での早期成果 | 短期(2年以内) |
| ヘリコプターEMS、SAR、ユーティリティ運用の拡大 | +1.10% | グローバル、特に欧州・アジア太平洋・北米で強い | 中期(2~4年) |
| 統合デジタルコックピットの採用 | +1.20% | 北米および欧州、アジア太平洋・中東・アフリカへの波及 | 中期(2~4年) |
| 陳腐化管理のためのオープンアーキテクチャによるレトロフィット適応性 | +0.90% | グローバル、北米および欧州で高い牽引力 | 中期(2~4年) |
| 分散型ミッション運用のためのセキュア接続 | +0.70% | 北米、欧州、および一部のアジア太平洋諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軍用・民間艦隊の近代化
NATOおよびインド太平洋の防衛機関における積極的な再整備プログラムは、ヘリコプター・アビオニクス市場における主要な需要源となっています。2025年3月、米陸軍はCollins Aerospaceに対し、レガシーなブラックホークのコックピットシステムをモジュール式機器に置き換えるH-60M MOSAコントラクトとして8,000万米ドルを授与しました。[1] Collins Aerospaceはまた、2026年8月に最大4億7,200万米ドル相当のCH-47チヌークのアビオニクス近代化(陳腐化対策およびオープンアーキテクチャの標準化を含む)を支援する契約を受注しました。これらのプログラムは、機体が運用を継続しながらソフトウェアと機器が更新されるため、ヘリコプター・アビオニクス市場におけるアビオニクス支出を単一の交換サイクルを超えて延長します。オープンシステムは、統合・維持管理業務をプライムコントラクターにしつつ、ソフトウェアへのサプライヤー参入を拡大できます。
スペインのヘリコプター近代化プログラムには、NH90を50機追加、H-145Mを50機、H-135を13機、H-175を6機が含まれており、タイガーMk IIIは飛行試験に向けて進展しています。この調達は複数のプラットフォームクラスをカバーし、艦隊全体の機器需要を支えています。米陸軍は2025年12月にUH-60M近代化に関する産業界の意見を求め、2050年以降もこのプラットフォームを運用する計画を表明しました。長期的な運用コミットメントは、各機体が複数回の技術更新を必要とする可能性があるため、アビオニクスサプライヤーにとっての商業的基盤を変化させます。民間艦隊の近代化も同様の方向性をたどっていますが、運用承認、整備計画、および各レトロフィットの経済性とより密接に結びついています。これらの要因により、軍用・民間艦隊の双方で近代化の重要性が維持されています。
安全性、航法、空域コンプライアンスのアップグレード
空域の近代化は、ヘリコプター・アビオニクス市場のオペレーターに対して義務的なアップグレード要件を生み出しています。ADS-B Out、モードSトランスポンダー、計器飛行方式(IFR)承認は、オペレーターに航法、監視、コックピット機器の評価を求めます。連邦航空局(FAA)は2026年10月、カナダ空域における5G下位Cバンド運用付近での電波高度の制限に対処する耐空性指令案を提案しました。この措置は、外部の変化が民間艦隊全体でアビオニクスの改修を引き起こす可能性を示しています。コンプライアンス支出は、空域へのアクセスや承認された運用に影響を与える可能性があるため、一般的なキャビンや快適性のアップグレードよりも裁量の余地が少ないです。また、部品の入手可能性、設置能力、承認スケジュールがオペレーターの整備計画にとって重要になる場合もあります。ヘリコプター・アビオニクス市場における結果的な需要は、通信、航法、オートパイロット、飛行情報機器にわたって分散しています。
FAAは2025年3月、Moog社のGenesys Aerosystemsと共同で開発されたアップグレードされたコックピット、新型オートパイロット、冗長システムを使用して、エアバスH125の単独操縦IFR運用を認証しました。[2] この認証により、より強力な航法・飛行管理能力を必要とするミッションへの単発機プラットフォームの運用範囲が広がります。H125ファミリーのヘリコプターは世界で4,300機以上が運用されており、適格なアップグレードのための相当な設置ベースを提供しています。2026年8月にFAAがSkyryse改造のロビンソンR66に対して発行した特別条件も、軽量ヘリコプターにおけるデジタルフライ・バイ・ワイヤ制御の認証経路が発展していることを示しています。承認がより確立されるにつれて、サプライヤーは認証済みアーキテクチャをより多くのヘリコプターモデルに適用できます。したがって、安全性とコンプライアンスの需要は、機器の交換と新たな運用役割を同時に支援します。
ヘリコプターEMS、SAR、ユーティリティ運用の拡大
救急医療サービス(EMS)、捜索救助(SAR)、ユーティリティ運用には、信頼性の高い航法、自動化、健全性監視能力が必要です。これらのミッションは過酷な気象、地形、出動条件下で運用されるため、アビオニクスの複雑さは機体の購入価格よりも重要です。HALO-Flightは2025年2月、ベル407GXi艦隊にForesight MX HUMSを導入した米国初のヘリコプター救急オペレーターとなりました。同オペレーターはIFR能力へのアップグレードと並行して、より広範な採用を計画していました。この組み合わせは、機体の可用性、運用安全性、ミッション完遂の間の関連性を反映しています。この機器は計画的整備のより明確な根拠を提供し、オペレーターが出動に影響を与える前に発展中の問題を特定するのに役立ちます。また、以前は軍用艦隊でより強く採用されていたシステムの使用を拡大します。
FAAは2026年3月、エアバスEC175Bの捜索救助用自動飛行制御システムに関する特別条件を発行しました。この条件はSAR固有のオートパイロットモードに対処し、将来のプログラムのための明確な認証基盤を確立します。同等の自動飛行制御能力を持たないオペレーターは、運用基準が高まるにつれてより狭いミッションセットに直面する可能性があります。ユーティリティおよび法執行機関のユーザーも、統合コックピットシステム、気象認識、信頼性の高い通信から恩恵を受けます。したがって、ヘリコプター・アビオニクス場は、機体の受注が限られている場合でもミッションの成長から利益を得ます。ヘリコプター・アビオニクス市場における需要は、低視程、夜間、または困難な地形を安全に飛行する必要があるオペレーターに特に関連しています。これらのミッション条件は、信頼性の高い飛行制御システム、明確なコックピット情報、および適格な運用手順の価値を高めます。
陳腐化管理のためのオープンアーキテクチャによるレトロフィット適応性
アナログ部品の供給が減少し、レガシー機器に対するメーカーサポートが終了するにつれて、陳腐化管理は持続的なレトロフィット作業を生み出しています。AstronauticsとWCF Aerospaceは2026年3月、シコルスキーUH-60A/Lブラックホークヘリコプター向けRoadRunner電子飛行計器のFAA補足型式証明申請を提出しました。この申請は、陳腐化したアナログ姿勢・方位計器の交換を目的としています。Astronauticsはまた、レオナルドA109シリーズヘリコプター向けの関連FAA証明書について、日本国土交通省航空局との共同検証を進めました。単一の認証キャンペーンにより、複数の市場とプラットフォームタイプをサポートできます。適格なレトロフィットパッケージが交換されない機体のアップグレードを実用的にする場合、ヘリコプター・アビオニクス市場は恩恵を受けます。
2026年7月、ポルトガル陸軍はNATOのNSPA航空支援局を通じて、UH-60Lブラックホーク艦隊向けにMoogのGenesysアビオニクススイートとGRC 4000 4軸オートパイロットを選定しました。このプログラムにはIFR対応グラスコックピットが含まれ、2028年まで納入が続きます。多国間調達により、同盟国のオペレーターは個別の二国間調達ルートを必要とせずにレトロフィットソリューションにアクセスできます。ヘリコプター・アビオニクス市場のモジュール式機器は、新たな機体購入を必要とせずに将来のソフトウェアおよびハードウェアの変更もサポートします。ミッションがますます統合データとネットワークシステムに依存するようになるにつれて、デジタルコックピットとセキュア接続がこの効果を高めます。したがって、オープンアーキテクチャはサプライヤーの収益を一回限りの設置から継続的なサポート、統合、更新活動へとシフトさせる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い認証・ライフサイクルコスト | -1.50% | グローバル、北米およびEUで最も深刻 | 長期(4年以上) |
| レガシー機体統合の複雑さ | -1.00% | グローバル、EUおよびアジア太平洋の老朽化した軍用艦隊に集中 | 中期(2~4年) |
| サイバーセキュリティおよび輸出管理コンプライアンスの負担 | -0.80% | 北米、EU、および国境を越えた軍事プログラム | 中期(2~4年) |
| 回転翼機のSWaPおよび電力冷却の制約 | -0.60% | グローバル、特に軽量単発プラットフォームで深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い認証・ライフサイクルコスト
認証・ライフサイクルコストは、ヘリコプター・アビオニクス市場においてオペレーターが機器を近代化できるペースを制限しています。新しいアーキテクチャは、FAAまたはEASAの認証作業に3~5年を要し、相当な適格性確認支出が必要になる場合があります。DO-178CソフトウェアおよびDO-254ハードウェアプロセスは安全性が重要なシステムにとって重要ですが、製品の迅速な変更を高コストにします。これは、既存の認証経験と承認済み機器のポートフォリを持つサプライヤーに有利です。ヘリコプター・アビオニクス市場の小規模オペレーターは、レトロフィットのコストが古いヘリコプターの価値に対して高いと感じる場合があります。彼らは設置コストを、予想される残存機体寿命、利用可能なミッション収益、および機体を維持することの利点と比較検討する必要があります。その結果、近代化は不均一となり、より高価値なプラットフォームが一般的に最初に適格なパッケージを受け取ります。
コスト負担は、30年以上運用が続く可能性のある機体全体にわたるソフトウェア更新、継続的耐空性活動、部品サポート、整備を通じて設置後も続きます。FAAが提案した2026年の電波高度計指令は、新たなコンプライアンス要件が必要な作業を生み出しながら、小規模オペレーターのコストを増加させる可能性を示しています。ITARおよびEARに基づく輸出ライセンスは、国境を越えた軍事販売およびデュアルユース機器のリードタイムと管理業務を追加します。セキュアデータリンクがより一般的になるにつれて、サイバーセキュリティ要件も設計、テスト、維持管理業務を追加します。これらの抑制要因は需要を排除するものではありませんが、プログラムを遅延させたり、その範囲を制限したりする可能性があります。認証・サポートの負担を軽減できるサプライヤーは、近代化の経済性を改善できます。
レガシー機体統合の複雑さ
ヘリコプター・アビオニクス市場の最新機器は、アナログ計器、独自のデータバス、限られた電気的余裕、制約された設置スペースを中心に設計された機体への統合が困難です。回転翼機はまた、レトロフィットに利用できる機器を制限する可能性のあるサイズ、重量、電力、冷却の制限に直面しています。ベルは2025年3月、インドネシア陸軍航空隊にAstronauticsディスプレイとGarminアビオニクスを組み合わせたBasiX-Proグラスコックピットレトロフィットキットを搭載したベル412EP 6機を納入しました。この設置には、航空機メーカー、認定整備センター、アビオニクスサプライヤー間の調整が必要でした。これは、統合コストがプラットフォームによって大きく異なる理由を示しています。配線の変更、インターフェーステスト、機器の配置はそれぞれ、ヘリコプターの元の設計と承認された構成への注意を必要とします。複雑なレトロフィットには、生産ラインよりも要求の少ない構成管理、エンジニアリングサポート、および適格性確認が必要です。
高知名度の軍用機は国家資金による統合プログラムを引き付けることができますが、小規模な民間・ユーティリティ機は実行可能なアップグレードキットを欠く場合があります。2026年4月、NAHEMAとNHIndustriesは、構成の共通性とモジュール式アビオニクスを重視したNH90ブロック2アーキテクチャ研究契約を締結しました。この作業は、約200機のNH90艦隊全体のライフサイクル統合負担を軽減することを目指しています。共通アーキテクチャは将来の機器変更を容易にしますが、承認された補足型式証明書を持たないレガシー艦隊の課題を取り除くものではありません。同じ技術的制限が、セキュアミッション接続、高度なディスプレイ、追加のコンピューティング能力の採用に影響します。これらの制約は、深いプラットフォーム知識を持つ専門統合業者の役割を維持します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブシステム別:
通信・航法が価値を支え、飛行管理が加速通信・航は2026年のヘリコプター・アビオニクス市場シェアの36.78%を占めました。ADS-B Out、モードS、GNSSのアップグレードサイクルは、回転翼機艦隊全体の運用コンプライアンスに結びついているため需要を牽引します。オペレーターは、空域へのアクセスや承認された手順に影響を与えない裁量的なキャビンやミッション強化と同様に、これらのシステムを先送りすることはできません。通信機器はまた、民間・軍用ミッションに必要な情報のセキュアな交換をサポートします。この信頼性の高い基盤により、このカテゴリーはサブシステム価値の中心的な源となっています。コンプライアンスアップグレードを必要とする古い機体と、より高性能な統合システムを搭載して納入される新型ヘリコプターの双方に関連しています。これらの要件の広さは、通信・航法への需要が単一のミッションカテゴリー、地域、または機体クラスに限定されないことを意味します。
飛行管理・制御システムは2032年にかけて9.43%のCAGRで拡大すると予測されています。Honeywell Aerospace, Inc.とNear Earth Autonomyは2025年6月、機上ソフトウェアによって制御されるオートパイロットモードを使用して、レオナルドAW139の自律飛行試験を完了しました。[3] この開発は将来の物流・自動化プログラムを支援します。コックピット、可視化、ディスプレイシステムも、重量と体積を削減する統合タッチスクリーンスイートへと移行しています。健全性監視システムは、オペレーターが機体の可用性と整備計画をより重視するにつれて、軍用アプリケーションから民間艦隊へと拡大しています。電子戦(EW)およびデータ記録機器は小規模なカテゴリーにとどまりますが、脅威条件とミッション要件がユーティリティおよび輸送プラットフォームでの使用を支えています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
軍用の規模と産業の拡大軍用アプリケーションは2026年のヘリコプター・アビオニクス市場の47.56%を占めました。複数年にわたる調達スケジュール、複雑なプラットフォーム構成、機体あたりの高い機器搭載量により、このセグメントは大きな収益基盤を持ちます。防衛顧客はますます新規機体の発注と耐用年数延長・再整備プログラムを組み合わせています。これにより、軍用需要内での純正機器とアップグレード収益の区別が薄れています。ブラックホークおよびチヌーク艦隊の近代化プログラムは、長寿命プラットフォームが元の生産期間後もアビオニクスを消費し続ける様子を示しています。軍用アプリケーションはまた、耐障害性の高い通信、航法、ミッションコンピューター、飛行制御、自己防衛機器、信頼性の高いサポートを必要とします。これらの要件はアビオニクス搭載量の価値を高め、維持管理サポートを多くの防衛契約の継続的な部分とします。
民間アプリケーションは2032年にかけて9.62%のCAGRで成長すると予測されています。オフショアエネルギー、ユーティリティ、法執行機関のオペレーターは、出動信頼性を向上させ、要求の厳しい飛行プロファイルをサポートするためにコックピットおよび監視アップグレードを使用しています。彼らの機体は、大規模な軍事プログラムの規模なしに、厳しい可用性、気象、航法、安全性の要件を満たす必要があります。民間アプリケーションは引き続き、統合コックピット、合成視覚、地形認識システムを必要とするEMS、チャーター、旅客輸送艦隊に依存しています。統合データ記録・健全性監視システムはレトロフィットパッケージでより一般的になっています。これらのアプリケーションは、従来の防衛調達サイクルを超えて需要を拡大します。それらの要件は、世界中の特殊な運用ニーズに対応する艦隊全体にわたる監視、記録、通信、適格なシステム整備における継続的な作業を支援できます。
搭載形態別:
レトロフィットが成長軌道でラインフィットを追い越すラインフィット機器は2026年のヘリコプター・アビオニクス市場の57.24%を占め、新型機の構成に対する機体メーカーの影響力を反映しています。次世代プラットフォームは多くの場合、納入時にプレミアムなコックピット、通信、航法、ミッション機器を搭載しています。ラインフィット設置は、機器が就役後ではなく生産中に統合されるため効率的です。また、後のサービスおよびアップグレード作業の技術的基盤を確立します。このセグメントの継続的な強さは、より高性能なデジタルシステムを搭載して納入される軍用・民間プラットフォームへの需要を反映しています。レトロフィット活動が加速する中でも重要であり続けます。元の設置はまた、後に整備、認証変更、ヘリコプターの運用寿命全体にわたる互換性作業を必要とする可能性のあるサポートベースを生み出します。この関係は生産納入を後続のアフターマーケット活動に結びつけます。
レトロフィットは2032年にかけて10.78%のCAGRで増加すると予測されており、機体の耐用年数延長と新規納入だけでは提供できない能力の必要性によって支えられています。Garminは2025年7月、エアバスH130ヘリコプターへのGFC 600Hレトロフィット設置の補足型式証明承認を受けました。このシステムはホバーアシスト、安定性保護、カップルドアプローチ能力を追加します。Garminが2025年12月にブラジル空軍のUH-60L 24機向けにG5000Hを選定したことも、軍事近代化における商用オープンアーキテクチャ機器の使用を示しています。元々20~25年向けに設計された機体が35~40年以上保持されています。その延長された寿命がアビオニクス交換の繰り返しの機会を生み出します。
エンジンタイプ別:
双発の優位性が単発の機会を覆い隠すヘリコプタ・アビオニクス市場における双発ヘリコプターは2026年の売上の61.25%を占め、軍用、オフショア、EMS運用での広範な使用を反映しています。これらのミッションは冗長性、ペイロード、全天候能力を重視します。デュアルFADEC、冗長な航法・通信、複雑な飛行管理要件により、機体あたりのアビオニクス搭載量が増加します。したがって、このセグメントは軽量単発プラットフォームよりも高い機器価値を生み出します。その地位は、要求の厳しいミッションを遂行できる機体を必要とする防衛・緊急オペレーターによって強化されています。双発ヘリコプターは統合アビオニクスと長期維持管理作業の重要な収益基盤であり続けます。そのミッションプロファイルとシステム冗長性により、機器要件は多くの軽量ヘリコプターよりも広範です。このニーズは、高性能な統合フライトデッキと関連する維持管理作業を支援します。
単発ヘリコプターは2032年にかけて10.45%のCAGRで成長すると予測されています。FAAによるH125の単独操縦IFR運用認証は、広く運用されている機体ファミリーにおけるより強力なコックピット、オートパイロット、航法能力への経路を提供します。H125は中型単発カテゴリーの約80%を占め、4,300機以上が就役しています。Enstromはまた、2026年の新型480Bタービン納入向けにADS-B InおよびOutを搭載したオプションのGarmin G500Hディスプレイを導入しました。これらの開発は、軽量タービンヘリコプターにおけるグラスコックピットの存在感の高まりを示しています。また、現代のコンプライアンス能力を小規模オペレーターにも拡大します。電子機器コストの低下とより厳しい運用要件により、より大きな生産量全体での認証投資の根拠が改善されています。
地域分析
北米は2026年のヘリコプター・アビオニクス市場シェアの37.45%を占め、米国の主要な軍事調達・近代化活動によって支えられています。米陸軍のH-60M近代化作業と2026年8月のチヌーク契約は、統合、能力挿入、サポートに対する相当な需要を提供します。2050年以降もUH-60Mを運用する計画もアップグレードサイクルの対象期間を延長します。民間オペレーターは健全性監視システムとIFRグレードのコックピット機器を通じて需要を追加します。大規模な設置ベースはまた、整備、レトロフィット、認証活動の広範な基盤を支えています。カナダとメキシコは捜索救助および石油・ガス運用を通じて貢献しています。この地域は大規模プログラムと成熟した認証・サービスエコシステムを組み合わせています。
アジア太平洋地域は2032年にかけて9.87%のCAGRを記録すると予想されており、最速の地域成長率です。バーラト・エレクトロニクスは2025年4月、インド空軍のMi-17 V5ヘリコプター向け国産EWスイートとして2,210クロール(2億6,154万米ドル)の契約を受注しました。Aitechはまた、2026年5月に156機のインド軽戦闘ヘリコプター向けアビオニクスコンピューティングソリューションを供給する6,300万米ドルの契約を受注しました。インドは技術の購入者であると同時に成長する生産拠点でもあり、近期の輸入を支えながら時間をかけて現地調達を再形成しています。この二重の役割は現在の需要を維持しながら、時間をかけて現地能力開発とサプライヤー参入を支援します。
日本のH60およびCH-47Fのアップグレードと台湾のAS365近代化は、アジア太平洋地域全体でのより広範な需要を示しています。欧州は、フランス、ドイツ、英国、タリア、スペインがNATO関連のヘリコプタープログラムを支援しているため、第2位の地域市場であり続けています。NH90ブロック2研究は、長い運用期間にわたる約200機のモジュール式アーキテクチャ、接続性、整備、有人・無人チーミング要件を定義します。
中東・アフリカの需要は、2029年までのHoneywellとアブダビ・アビエーションとのサービス契約を含むエネルギー艦隊と防衛調達によって支えられています。南米はブラジルの軍事レトロフィット活動を通じて参加しています。これらの地域はヘリコプター・アビオニクス市場を北米の支出を超えて広げます。それらのプログラムは、現地認証、整備手配、長期的なオペレーター要件をサポートできる機器サプライヤーに機会を生み出します。
競合ランドスケープ
ヘリコプター・アビオニクス市場は、Collins Aerospace (RTX Corporation)、Honeywell Aerospace Inc.、Garmin Ltd.、Safran SA、Thales Groupなどのプラットフォーム統合業者の間で適度に集中しています。これらの企業は、個別のハードウェア販売だけでなく、統合スイート、認証サポート、長期維持管理を通じて競争しています。Moog, Inc.、Elbit Systems Ltd.、Curtiss-Wright Corporation、およびその他の専門業者はレトロフィットおよびミッション固有のプログラムで活躍しています。GPMS Internationalは健全性監視システムにおける専門サプライヤーの役割を示しています。軽量民間ヘリコプターセクターでは競争が激化しており、アップグレードの経済性が改善されています。これらの機体は歴史的にアビオニクス支出が限られていましたが、電子機器コストの低下とIFR要件により、艦隊オーナーにとって適格なソリューションがより実行可能になっています。サプライヤーは、運用上の利点が設置・承認コストを正当化するターゲットを絞ったレトロフィットパッケージでこのグループに対応できます。
ソフトウェア定義アーキテクチャと認証経験は差別化の中心的なポイントです。Collins AerospaceのMosarcプラットフォームは、米陸軍ブラックホークにモジュール式・サードパーティ対応アビオニクスをサポートします。ThalesのFlytXスイートと統合ディスプレイアプローチは、機能をより少ないユニットに統合することでサイズと重量の制限に対処します。NH90ブロック2アーキテクチャに沿ったサプライヤーは、将来の要件が確立されるにつれて優位性を得ることができます。HoneywellのAW139自律飛行試験も、認証済みの飛行制御・飛行管理経験が参入障壁を生み出す方法を示しています。Skyryseなどの新規参入者は、既存の競合他社がより少ない存在感を持っていたセグメントで認証ルートを追求しています。競争上の成功は、プラットフォーム知識、承認履歴、長い耐用年数にわたるアップグレードをサポートする能力に依存します。
最近の戦略的動向は、サプライヤーが契約、認証、パートナーシップを通じてポジションを確保している様子を示しています。Collins Aerospaceはモジュール式近代化プログラムを通じてH-60MおよびCH-47艦隊で作業を拡大しました。MoogのポルトガルArmyへの選定は、NATOが支援するブラックホークレトロフィットプログラムにGenesysスイートを位置づけます。Garminの承認と軍事コックピット選定は、民間・防衛アップグレードの双方に商用技術を提供する能力を示しています。企業セットは多様ですが、大規模な統合業者はプラットフォーム全体の適格性確認と長期サポートが必要な大規模な承認済みプログラムで強い地位を維持しています。専門業者は、承認されたレトロフィットが定義された機器ニーズを解決する場合に効果的に競争できます。このミックスは市場の適度な集中を支え、適格なニッチ競合他社のルートを維持します。
ヘリコプター・アビオニクス産業リーダー
-
Collins Aerospace (RTX Corporation)
-
Honeywell Aerospace Inc.
-
Thales Group
-
Garmin Ltd.
-
Safran SA
- 注:主要企業の掲載順は順位を示すものではありません。
ヘリコプター・アビオニクス市場 このレポートでカバーされる企業
- Collins Aerospace (RTX Corporation)
- Honeywell Aerospace Inc.
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- Safran SA
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Northrop Grumman Corporation
- Airbus SE
- Avidyne Corporation
- Universal Avionics Systems Corporation
- Moog Inc.
- Astronautics Corporation of America
- BAE Systems plc
- GE Aerospace (General Electric Company)
- Curtiss-Wright Corporation
- Aspen Avionics, Inc.
最近の産業開発事情 ヘリコプター・アビオニクス市場
- 2026年8月:米陸軍はCollins Aerospace (RTX Corporation)に対し、CH-47チヌーク艦隊の近代化・維持管理を支援するエンジニアリングサービスとして最大4億7,200万米ドルの契約を授与しました。このエンジニアリングサービスは、新機能の統合、陳腐化への対処、進化する運用環境における継続的なミッション即応性をサポートするための機体のアビオニクスアーキテクチャ強化のためのアビオニクスアップグレードを提供します。
- 2026年7月:ポルトガル陸軍はUH-60Lブラックホークヘリコプター艦隊の近代化のためにMoogのアビオニクススイートと4軸オートパイロットを選定しました。この近代化には、航法、通信、飛行管理、コックピットディスプレイ機能を統合するMoogのGenesysアビオニクススイートとGRC 4000オートパイロットが含まれます。
- 2026年2月:イスラエル国防省はElbit Systemsと、指揮統制、アビオニクス、EWシステム、対ミサイルDIRCMシステムを含むイスラエル技術を12機の新型ヘリコプターに統合する契約を締結しました。
ヘリコプター・アビオニクス市場レポートのグローバルスコープ
ヘリコプター・アビオニクス市場は、軍用、民間、特殊任務ヘリコプターにわたる飛行運用、航法、通信、監視、制御、ミッションクリティカルな機能をサポートするために設計された電子システムおよび統合技術で構成されています。スコープには、軍事運用、旅客輸送、救急医療サービス、捜索救助、オフショア運用、法執行、産業・特殊任務アプリケーションに使用される単発・双発ヘリコプターに統合されたものを含む、新型ヘリコプター生産およびレトロフィットプログラム向けに供給されるアビオニクスシステムが含まれます。
ヘリコプター・アビオニクス市場は、サブシステム、用途、搭載形態、エンジンタイプ、地域によって区分されています。サブシステム別では、市場は健全性監視システム、飛行管理・制御システム、通信・航法、コックピットシステム、可視化・ディスプレイシステム、その他のサブシステムに区分されています。用途別では、市場は軍用と民間に区分されています。搭載形態別では、市場はラインフィットとレトロフィットに区分されています。エンジンタイプ別では、市場は単発・双発ヘリコプターに区分されています。本レポートはまた、異なる地域の主要国におけるヘリコプター・アビオニクスシステム市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 健全性監視システム |
| 飛行管理・制御システム |
| 通信・航法 |
| コックピットシステム |
| 可視化・ディスプレイシステム |
| その他のサブシステム |
| 軍用 |
| 民間 |
| ラインフィット |
| レトロフィット |
| 単発 |
| 双発 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| サブシステム別 | 健全性監視システム | ||
| 飛行管理・制御システム | |||
| 通信・航法 | |||
| コックピットシステム | |||
| 可視化・ディスプレイシステム | |||
| その他のサブシステム | |||
| 用途別 | 軍用 | ||
| 民間 | |||
| 搭載形態別 | ラインフィット | ||
| レトロフィット | |||
| エンジンタイプ別 | 単発 | ||
| 双発 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| 欧州その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
ヘリコプター・アビオニクスの需要を牽引しているものは何ですか?
艦隊の近代化、義務的な航法アップグレード、EMS・SAR・ユーティリティミッションの拡大が需要を支えています。このセクターは2032年にかけて8.51%のCAGRで成長すると予測されています。
最大のシェアを持つヘリコプター・アビオニクスのサブシステムはどれですか?
通信・航法がADS-B Out、モードS、GNSSのアップグレード要件に支えられ、2026年の売上の36.78%でリードしています。
2032年にかけて最も速く成長しているアプリケーションはどれですか?
民間アプリケーションは、オペレーターがコックピットと健全性監視能力をアップグレードするにつれて、2032年にかけて9.62%のCAGRで成長すると予測されています。
レトロフィット・アビオニクスが急速に成長しているのはなぜですか?
レトロフィットは、オペレーターがヘリコプターの耐用年数を延長し、現在のコックピットおよび飛行制御能力を追加するにつれて、10.78%のCAGRで成長すると予測されています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は、インド、韓国、日本、台湾での調達・デジタルコックピットプログラムに支えられ、2032年にかけて9.87%のCAGRを記録すると予測されています。
ヘリコプター・アビオニクスセクターはどの程度集中していますか?
主要な統合業者は大規模プログラムで強い地位を持っていますが、専門サプライヤーはレトロフィットおよびニッチシステムで引き続き活躍しており、競争基盤は適度に集中しています。