
Marktgröße und Marktanteil der Hubschrauber-Avionik
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 7.71 Milliarden US-Dollar |
| Marktgröße (2032) | 11.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.51 % |
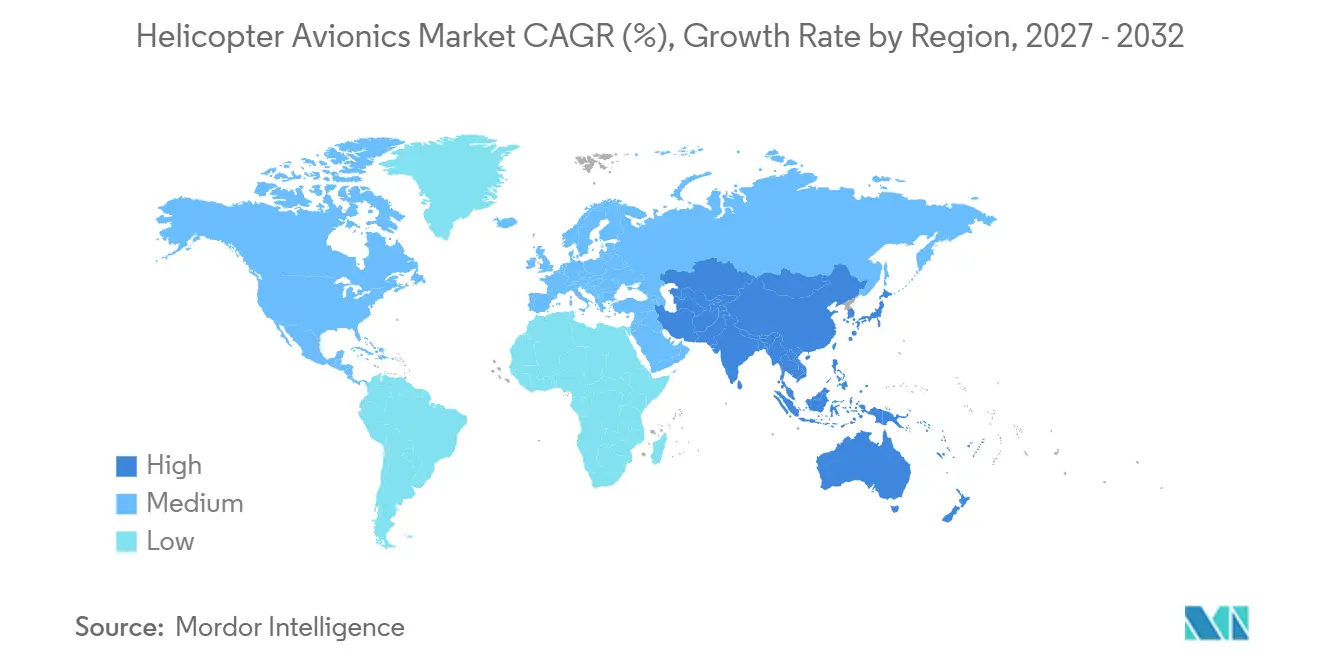
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
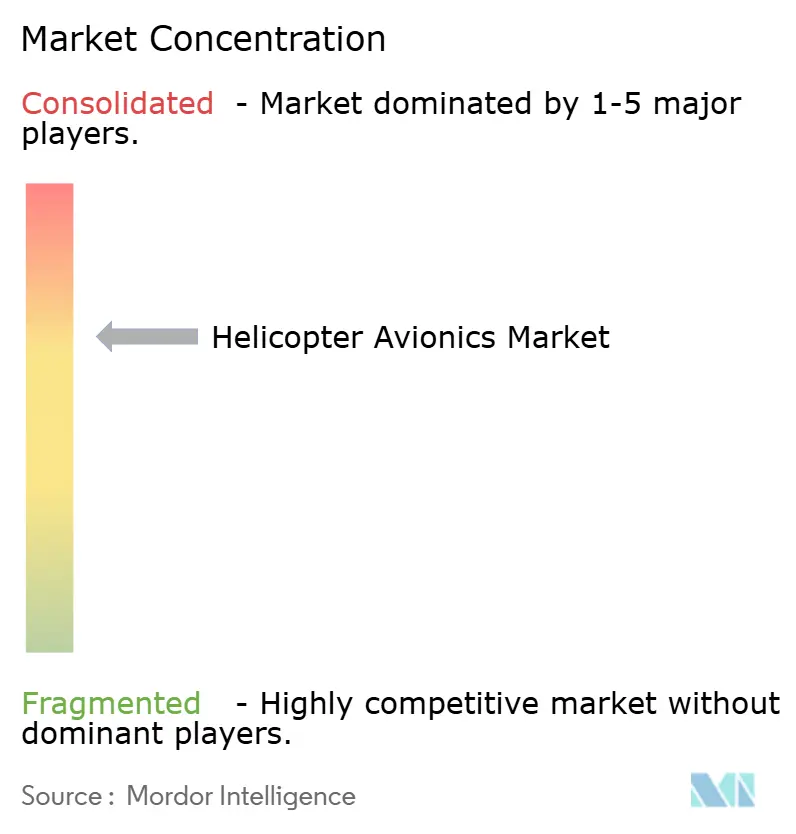
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Hubschrauber-Avionik von Mordor Intelligence
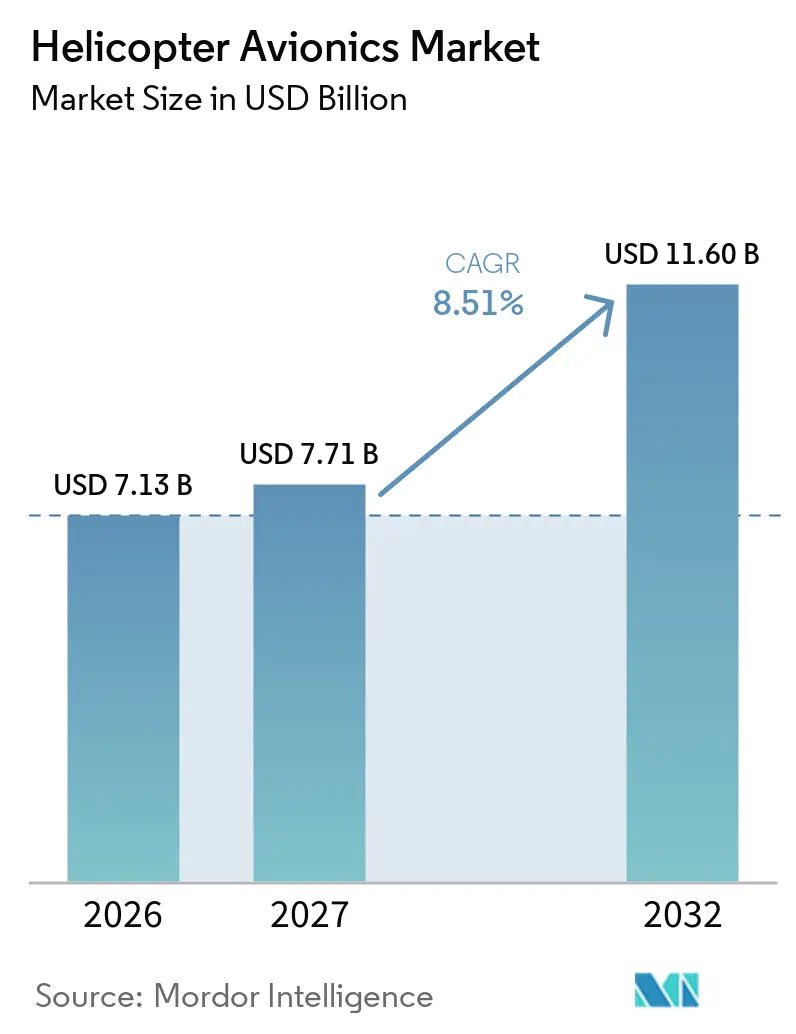
Die Marktgröße der Hubschrauber-Avionik wurde im Jahr 2026 auf 7,13 Milliarden USD geschätzt und wird voraussichtlich von 7,71 Milliarden USD im Jahr 2027 auf 11,60 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,51 % während des Prognosezeitraums (2027–2032). Die Modernisierung von Verteidigungsflotten, die Einhaltung von Luftraumvorschriften sowie die wachsende Nachfrage nach Notfall- und Sondereinsätzen stützen das Wachstum. Der Markt für Hubschrauber-Avionik wächst schneller als die Hubschrauberauslieferungen, da der Avionikanteil sowohl bei neuen als auch bei bereits im Betrieb befindlichen Luftfahrzeugen zunimmt. Betreiber verlängern die Betriebslebensdauer ihrer Luftfahrzeuge und beschaffen digitale Cockpit-, Navigations- und Missionssysteme, um die Zertifizierung aufrechtzuerhalten und die Missionsfähigkeit zu erweitern. Militärische Beschaffungsprogramme führen zu längeren Lieferzeiten, während zivile Betreiber unmittelbareren Compliance- und Betriebsanforderungen gegenüberstehen. Lieferanten, die Zertifizierung, Integration und langfristige Geräteinstandhaltung unterstützen können, sind daher gut positioniert, um die dauerhafteste Nachfrage im Markt für Hubschrauber-Avionik zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Subsystem hielt Kommunikation und Navigation im Jahr 2026 einen Marktanteil von 36,78 % am Markt für Hubschrauber-Avionik, während Flugmanagement und Steuerung bis 2032 voraussichtlich mit einem CAGR von 9,43 % wachsen wird.
- Nach Anwendung hielten militärische Anwendungen im Jahr 2026 einen Marktanteil von 47,56 % am Markt für Hubschrauber-Avionik, während zivile Anwendungen bis 2032 voraussichtlich mit einem CAGR von 9,62 % wachsen werden.
- Nach Einbauart hielt Linefit im Jahr 2026 einen Umsatzanteil von 57,24 %, während Retrofit bis 2032 voraussichtlich mit einem CAGR von 10,78 % wachsen wird.
- Nach Triebwerkstyp hielten Zweimotorige Hubschrauber im Jahr 2026 einen Umsatzanteil von 61,25 %, während Einmotorige Hubschrauber bis 2032 voraussichtlich mit einem CAGR von 10,45 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,45 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,87 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung von Militär- und Zivilflotten | +2.50% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Upgrades für Sicherheit, Navigation und Luftraumkonformität | +1.30% | Global, mit frühen Gewinnen in Nordamerika, EU und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Hubschrauber-Rettungsdienst-, Such- und Rettungs- sowie Versorgungseinsätzen | +1.10% | Global, besonders stark in Europa, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung integrierter digitaler Cockpits | +1.20% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachrüstbarkeit offener Architekturen für das Obsoleszenzmanagement | +0.90% | Global, mit hoher Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Sichere Konnektivität für verteilte Missionseinsätze | +0.70% | Nordamerika, Europa und ausgewählte Länder in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung von Militär- und Zivilflotten
Aktive Rekapitalisierungsprogramme bei NATO- und Indo-Pazifik-Verteidigungseinrichtungen sind eine wesentliche Nachfragequelle für den Markt für Hubschrauber-Avionik. Im März 2025 vergab die US-Armee an Collins Aerospace einen H-60M-MOSA-Vertrag im Wert von 80 Millionen USD, um veraltete Black-Hawk-Cockpitsysteme durch modulare Ausrüstung zu ersetzen.[1] Collins Aerospace erhielt im August 2026 außerdem einen Vertrag im Wert von bis zu 472 Millionen USD zur Unterstützung der Avionikmodernisierung des CH-47 Chinook, einschließlich Obsoleszenzminderung und Standardisierung offener Architekturen. Diese Programme verlängern die Avionikausgaben über einen einzelnen Ersatzzyklus hinaus im Markt für Hubschrauber-Avionik, da Luftfahrzeuge im Betrieb verbleiben, während ihre Software und Ausrüstung aktualisiert werden. Offene Systeme können die Lieferantenbeteiligung bei Software erweitern, während Integrations- und Instandhaltungsarbeiten bei den Hauptauftragnehmern verbleiben.
Spaniens Hubschraubermodernisierungsprogramm umfasst 50 zusätzliche NH90-Einheiten, 50 H-145M-Hubschrauber, 13 H-135-Hubschrauber und 6 H-175-Hubschrauber, während der Tiger Mk III in Richtung Flugerprobung vorangeschritten ist. Die Beschaffung umfasst mehrere Plattformklassen und unterstützt die Ausrüstungsnachfrage über die gesamte Flotte. Die US-Armee holte im Dezember 2025 Branchenbeiträge zur UH-60M-Modernisierung ein und erklärte, den Betrieb der Plattform über 2050 hinaus fortzuführen. Langfristige Betriebsverpflichtungen verändern die kommerzielle Grundlage für Avioniklieferanten, da jedes Luftfahrzeug mehrere Technologieauffrischungen erfordern kann. Die Modernisierung ziviler Flotten folgt der gleichen allgemeinen Richtung, ist jedoch enger an Betriebsgenehmigungen, Wartungsplanung und die verfügbare Wirtschaftlichkeit jeder Nachrüstung gebunden. Diese Faktoren halten die Modernisierung sowohl bei Militär- als auch bei Zivilflotten relevant.
Upgrades für Sicherheit, Navigation und Luftraumkonformität
Die Modernisierung des Luftraums schafft verbindliche Aufrüstungsanforderungen für Betreiber im Markt für Hubschrauber-Avionik. ADS-B Out, Mode-S-Transponder und Genehmigungen für Instrumentenflugregeln verpflichten Betreiber zur Bewertung von Navigations-, Überwachungs- und Cockpitausrüstung. Die Federal Aviation Administration schlug im Oktober 2026 eine Lufttüchtigkeitsanweisung vor, die Einschränkungen des Funkhöhenmessers in der Nähe von 5G-Lower-C-Band-Betrieb im kanadischen Luftraum betrifft. Diese Maßnahme zeigt, wie externe Veränderungen Avionik-Sanierungsmaßnahmen bei zivilen Flotten auslösen können. Compliance-Ausgaben sind weniger diskretionär als ein allgemeines Kabinen- oder Komfort-Upgrade, da sie den Zugang zum Luftraum und genehmigte Betriebsverfahren beeinflussen können. Sie können auch die Verfügbarkeit von Komponenten, Installationskapazitäten und Genehmigungspläne für den Wartungsplan eines Betreibers wichtig machen. Die daraus resultierende Nachfrage im Markt für Hubschrauber-Avionik verteilt sich auf Kommunikations-, Navigations-, Autopilot- und Fluginformationsausrüstung.
Die FAA zertifizierte den Airbus H125 im März 2025 für Einpiloten-IFR-Betrieb unter Verwendung eines aufgerüsteten Cockpits, eines neuen Autopiloten und redundanter Systeme, die mit Moog's Genesys Aerosystems entwickelt wurden.[2] Diese Zertifizierung erweitert den operativen Einsatz einer einmotorigen Plattform für Missionen, die stärkere Navigations- und Flugmanagementfähigkeiten erfordern. Mehr als 4.300 Hubschrauber der H125-Familie sind weltweit im Einsatz und bieten eine beträchtliche installierte Basis für qualifizierte Upgrades. FAA-Sonderbedingungen, die im August 2026 für einen von Skyryse modifizierten Robinson R66 herausgegeben wurden, zeigen auch, dass Zertifizierungswege für digitale Fly-by-Wire-Steuerungen bei leichten Hubschraubern entwickelt werden. Da Genehmigungen etablierter werden, können Lieferanten zertifizierte Architekturen auf mehr Hubschraubermodelle anwenden. Sicherheits- und Compliance-Anforderungen unterstützen daher gleichzeitig den Geräteaustausch und neue Betriebsrollen.
Ausweitung von Hubschrauber-Rettungsdienst-, Such- und Rettungs- sowie Versorgungseinsätzen
Rettungsdienst-, Such- und Rettungs- sowie Versorgungseinsätze erfordern zuverlässige Navigations-, Automatisierungs- und Gesundheitsüberwachungsfähigkeiten. Diese Missionen werden unter anspruchsvollen Wetter-, Gelände- und Einsatzbedingungen durchgeführt, was die Avionik-Komplexität wichtiger macht als den Kaufpreis des Luftfahrzeugs. HALO-Flight wurde im Februar 2025 zum ersten US-amerikanischen Hubschrauber-Luftrettungsbetreiber, der das Foresight MX HUMS auf seiner Bell-407GXi-Flotte implementierte. Der Betreiber plante eine breitere Einführung zusammen mit Upgrades auf IFR-Fähigkeit. Diese Kombination spiegelt den Zusammenhang zwischen Luftfahrzeugverfügbarkeit, Betriebssicherheit und Missionserfüllung wider. Die Ausrüstung kann eine klarere Grundlage für geplante Wartung bieten und Betreibern helfen, sich entwickelnde Probleme zu erkennen, bevor sie den Einsatz beeinträchtigen. Sie erweitert auch die Nutzung von Systemen, die zuvor eine stärkere Verbreitung in Militärflotten hatten.
Die FAA erließ im März 2026 Sonderbedingungen für das automatische Flugsteuerungssystem des Airbus EC175B für Such- und Rettungseinsätze. Die Bedingungen befassen sich mit SAR-spezifischen Autopilotmodi und legen eine definierte Zertifizierungsgrundlage für zukünftige Programme fest. Betreiber ohne vergleichbare automatische Flugsteuerungsfähigkeit können mit einem engeren Missionsspektrum konfrontiert sein, da die Betriebsstandards steigen. Versorgungs- und Strafverfolgungsnutzer profitieren ebenfalls von integrierten Cockpitsystemen, Wetterbewusstsein und zuverlässiger Kommunikation. Der Markt für Hubschrauber-Avionik profitiert daher vom Missionswachstum, auch wenn Luftfahrzeugbestellungen begrenzt bleiben. Die Nachfrage im Markt für Hubschrauber-Avionik ist besonders relevant für Betreiber, die bei schlechter Sicht, nachts oder in schwierigem Gelände sicher fliegen müssen. Diese Missionsbedingungen erhöhen den Wert eines zuverlässigen Flugsteuerungssystems, klarer Cockpitinformationen und qualifizierter Betriebsverfahren.
Nachrüstbarkeit offener Architekturen für das Obsoleszenzmanagement
Das Obsoleszenzmanagement schafft anhaltende Nachrüstarbeiten, da das Angebot an analogen Komponenten zurückgeht und die Herstellerunterstützung für veraltete Ausrüstung endet. Astronautics und WCF Aerospace reichten im März 2026 einen FAA-Ergänzungstypenzeugnis-Antrag für das elektronische Fluginstrument RoadRunner für die Sikorsky UH-60A/L Black Hawk Hubschrauber ein. Der Antrag zielt auf den Ersatz veralteter analoger Lage- und Kursinstrumente ab. Astronautics verfolgte auch eine gemeinsame Validierung durch das Japan Civil Aviation Bureau des zugehörigen FAA-Zertifikats für den Hubschrauber der Leonardo-A109-Serie. Eine einzige Zertifizierungskampagne kann somit mehrere Märkte und Plattformtypen unterstützen. Der Markt für Hubschrauber-Avionik profitiert, wenn qualifizierte Nachrüstpakete Upgrades für Luftfahrzeuge praktikabel machen, die nicht ersetzt werden würden.
Im Juli 2026 wählte die portugiesische Armee Moog's Genesys Avionics Suite und den GRC-4000-4-Achs-Autopiloten für ihre UH-60L-Black-Hawk-Flotte über das NATO-NSPA-Luftfahrtunterstützungsbüro aus. Das Programm umfasst ein IFR-fähiges Glascockpit und Lieferungen bis 2028. Multilaterale Beschaffung kann alliierten Betreibern Zugang zu Nachrüstlösungen verschaffen, ohne einen separaten bilateralen Beschaffungsweg zu erfordern. Modulare Ausrüstung im Markt für Hubschrauber-Avionik unterstützt auch zukünftige Software- und Hardwareänderungen, ohne einen neuen Luftfahrzeugkauf zu erfordern. Digitale Cockpits und sichere Konnektivität verstärken diesen Effekt, da Missionen zunehmend von integrierten Daten und vernetzten Systemen abhängen. Offene Architektur kann daher die Lieferanteneinnahmen von einer einmaligen Installation auf laufende Support-, Integrations- und Aktualisierungsaktivitäten verlagern.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Zertifizierungs- und Lebenszykluskosten | -1.50% | Global, am stärksten in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Komplexität der Integration in veraltete Luftfahrzeugzellen | -1.00% | Global, konzentriert in alternden Militärflotten in EU und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Belastung durch Cybersicherheit und Exportkontroll-Compliance | -0.80% | Nordamerika, EU und grenzüberschreitende Militärprogramme | Mittelfristig (2–4 Jahre) |
| SWaP- und Leistungskühlungsbeschränkungen bei Drehflüglern | -0.60% | Global, besonders ausgeprägt bei leichten einmotorigen Plattformen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Zertifizierungs- und Lebenszykluskosten
Zertifizierungs- und Lebenszykluskosten begrenzen das Tempo, mit dem Betreiber Ausrüstung im Markt für Hubschrauber-Avionik modernisieren können. Neuartige Architekturen können 3 bis 5 Jahre FAA- oder EASA-Zertifizierungsarbeit und erhebliche Qualifizierungsausgaben erfordern. DO-178C-Software- und DO-254-Hardwareprozesse sind für sicherheitskritische Systeme wichtig, machen aber schnelle Produktänderungen kostspielig. Dies begünstigt Lieferanten mit vorhandener Zertifizierungserfahrung und einem Portfolio genehmigter Ausrüstung. Kleinere Betreiber im Markt für Hubschrauber-Avionik können feststellen, dass die Kosten einer Nachrüstung im Verhältnis zum Wert eines älteren Hubschraubers hoch sind. Sie müssen die Installationskosten gegen die erwartete verbleibende Lebensdauer der Luftfahrzeugzelle, die verfügbaren Missionseinnahmen und die Vorteile des Verbleibs des Luftfahrzeugs abwägen. Das Ergebnis ist eine ungleichmäßige Modernisierung, wobei höherwertige Plattformen im Allgemeinen zuerst qualifizierte Pakete erhalten.
Die Kostenlast setzt sich nach der Installation durch Software-Updates, Aktivitäten zur Aufrechterhaltung der Lufttüchtigkeit, Komponentenunterstützung und Wartung über Luftfahrzeugzellen fort, die möglicherweise mehr als 30 Jahre im Betrieb bleiben. Die vorgeschlagene FAA-Funkhöhenmesser-Richtlinie von 2026 veranschaulicht, wie eine neue Compliance-Anforderung notwendige Arbeiten schaffen und gleichzeitig die Kosten für kleinere Betreiber erhöhen kann. Exportlizenzen gemäß ITAR und EAR fügen Vorlaufzeiten und Verwaltungsaufwand für grenzüberschreitende Militärverkäufe und Dual-Use-Ausrüstung hinzu. Cybersicherheitsanforderungen fügen auch Design-, Test- und Instandhaltungsarbeiten hinzu, da sichere Datenverbindungen häufiger werden. Diese Hemmnisse beseitigen die Nachfrage nicht, können aber Programme verzögern oder ihren Umfang einschränken. Lieferanten, die Zertifizierungs- und Supportbelastungen reduzieren, können die Wirtschaftlichkeit der Modernisierung verbessern.
Komplexität der Integration in veraltete Luftfahrzeugzellen
Moderne Ausrüstung im Markt für Hubschrauber-Avionik ist schwierig in Luftfahrzeugzellen zu integrieren, die um analoge Instrumente, proprietäre Datenbusse, begrenzte elektrische Reserven und eingeschränkten Einbauraum konzipiert wurden. Drehflügler unterliegen auch Größen-, Gewichts-, Leistungs- und Kühlungsbeschränkungen, die die für eine Nachrüstung verfügbare Ausrüstung einschränken können. Bell lieferte im März 2025 6 Bell-412EP-Hubschrauber an die indonesische Heeresluftfahrt mit BasiX-Pro-Glascockpit-Nachrüstsätzen, die Astronautics-Displays und Garmin-Avionik kombinierten. Die Installation erforderte die Koordination zwischen dem Flugzeughersteller, einem autorisierten Wartungszentrum und Avioniklieferanten. Dies veranschaulicht, warum die Integrationskosten je nach Plattform erheblich variieren. Verkabelungsänderungen, Schnittstellentests und die Platzierung von Ausrüstung erfordern jeweils Aufmerksamkeit für das ursprüngliche Design und die genehmigte Konfiguration des Hubschraubers. Komplexe Nachrüstungen erfordern Konfigurationskontrolle, Ingenieurunterstützung und Qualifikationen, die auf einer Produktionslinie weniger anspruchsvoll sind.
Hochkarätige Militärluftfahrzeuge können national finanzierte Integrationsprogramme anziehen, während kleinere zivile und Versorgungsluftfahrzeuge möglicherweise kein geeignetes Upgrade-Kit haben. Im April 2026 unterzeichneten NAHEMA und NHIndustries einen NH90-Block-2-Architekturstudienvertrag, der Konfigurationsgemeinsamkeit und modulare Avionik betont. Die Arbeit zielt darauf ab, die Lebenszyklusintegrationsbelastungen über eine Flotte von fast 200 NH90-Hubschraubern zu reduzieren. Eine gemeinsame Architektur kann zukünftige Ausrüstungsänderungen erleichtern, beseitigt jedoch nicht die Herausforderungen veralteter Flotten, denen genehmigte Ergänzungstypenzeugnis fehlen. Dieselben technischen Einschränkungen beeinflussen die Einführung sicherer Missionskonnektivität, erweiterter Displays und zusätzlicher Rechenkapazität. Diese Einschränkungen erhalten eine Rolle für Spezialintegratoren mit tiefem Plattformwissen aufrecht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Subsystem:
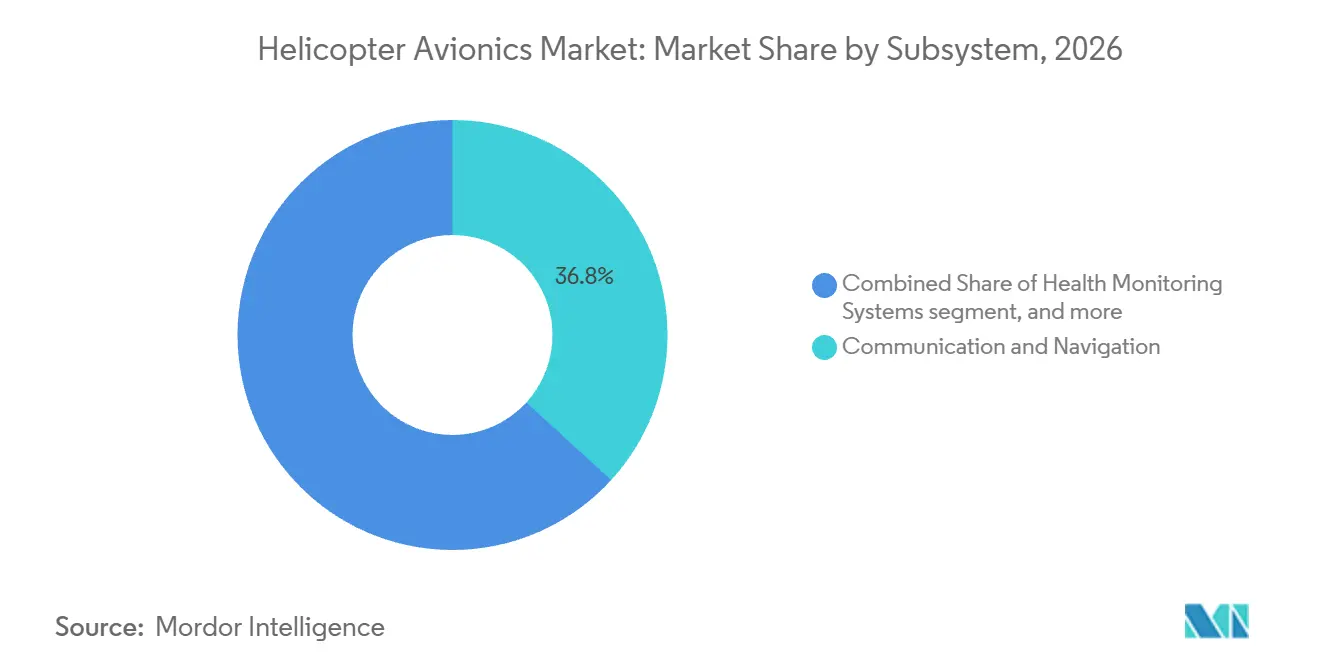
Kommunikation und Navigation verankert den Wert, während Flugmanagement beschleunigtKommunikation und Navigation machten im Jahr 2026 36,78 % des Marktanteils der Hubschrauber-Avionik aus. ADS-B-Out-, Mode-S- und GNSS-Upgrade-Zyklen treiben die Nachfrage an, da sie mit der Betriebskonformität über die gesamte Drehflüglerflotte verbunden sind. Betreiber können diese Systeme nicht so leicht aufschieben wie diskretionäre Kabinen- oder Missionserweiterungen, die den Luftraumzugang und genehmigte Verfahren nicht beeinflussen. Kommunikationsausrüstung unterstützt auch den sicheren Informationsaustausch, der für zivile und militärische Missionen erforderlich ist. Diese zuverlässige Basis macht die Kategorie zu einer zentralen Quelle des Subsystemwerts. Sie ist relevant für ältere Luftfahrzeuge, die Compliance-Upgrades benötigen, und für neue Hubschrauber, die mit leistungsfähigeren integrierten Systemen ausgeliefert werden. Die Breite dieser Anforderungen bedeutet, dass die Nachfrage nach Kommunikation und Navigation nicht auf eine einzelne Missionskategorie, Region oder Luftfahrzeugklasse beschränkt ist.
Flugmanagement und Steuerung wird voraussichtlich bis 2032 mit einem CAGR von 9,43 % wachsen. Honeywell Aerospace, Inc. und Near Earth Autonomy absolvierten im Juni 2025 einen autonomen Testflug eines Leonardo AW139, wobei Autopilotmodi durch bordeigene Software gesteuert wurden.[3] Diese Entwicklung unterstützt zukünftige Logistik- und Automatisierungsprogramme. Cockpit-, Visualisierungs- und Anzeigesysteme entwickeln sich ebenfalls zu integrierten Touchscreen-Suiten, die Gewicht und Volumen reduzieren. Gesundheitsüberwachungssysteme weiten sich von militärischen Anwendungen auf zivile Flotten aus, da Betreiber der Luftfahrzeugverfügbarkeit und Wartungsplanung mehr Bedeutung beimessen. Elektronische Kriegsführungs- (EW) und Datenaufzeichnungsausrüstung bleiben kleinere Kategorien, aber Bedrohungsbedingungen und Missionsanforderungen unterstützen ihren Einsatz auf Versorgungs- und Transportplattformen.

Nach Anwendung:
Militärische Größenordnung trifft auf industrielle ExpansionMilitärische Anwendungen machten im Jahr 2026 47,56 % des Marktes für Hubschrauber-Avionik aus. Mehrjährige Beschaffungspläne, komplexe Plattformkonfigurationen und ein höherer Ausrüstungsinhalt pro Luftfahrzeug verleihen dem Segment eine große Umsatzbasis. Verteidigungskunden kombinieren zunehmend neue Luftfahrzeugbestellungen mit Programmen zur Verlängerung der Betriebslebensdauer und Rekapitalisierung. Dies verringert die Unterscheidung zwischen Originalausrüstungs- und Upgrade-Umsätzen innerhalb der militärischen Nachfrage. Modernisierungsprogramme für Black-Hawk- und Chinook-Flotten zeigen, wie langlebige Plattformen nach ihrer ursprünglichen Produktionsperiode weiterhin Avionik verbrauchen. Militärische Anwendungen erfordern auch widerstandsfähige Kommunikation, Navigation, Missionsrechner, Flugsteuerungen, Selbstschutzausrüstung und zuverlässigen Support. Diese Anforderungen erhöhen den Wert des Avionikgehalts und machen Instandhaltungssupport zu einem fortlaufenden Bestandteil vieler Verteidigungsverträge.
Zivile Anwendungen werden voraussichtlich bis 2032 mit einem CAGR von 9,62 % wachsen. Offshore-Energie-, Versorgungs- und Strafverfolgungsbetreiber nutzen Cockpit- und Überwachungs-Upgrades, um die Einsatzzuverlässigkeit zu verbessern und anspruchsvolle Flugprofile zu unterstützen. Ihre Luftfahrzeuge müssen anspruchsvolle Verfügbarkeits-, Wetter-, Navigations- und Sicherheitsanforderungen erfüllen, ohne die Größenordnung eines großen Militärprogramms. Zivile Anwendungen stützen sich weiterhin auf Rettungsdienst-, Charter- und Passagiertransportflotten, die integrierte Cockpit-, synthetische Sicht- und Geländewarnsysteme benötigen. Kombinierte Datenaufzeichnungs- und Gesundheitsüberwachungssysteme werden in Nachrüstpaketen häufiger. Diese Anwendungen erweitern die Nachfrage über konventionelle Verteidigungsbeschaffungszyklen hinaus. Ihre Anforderungen können wiederkehrende Arbeiten in den Bereichen Überwachung, Aufzeichnung, Kommunikation und qualifizierte Systemwartung über Flotten unterstützen, die weltweit spezialisierte Betriebsanforderungen erfüllen.
Nach Einbauart:
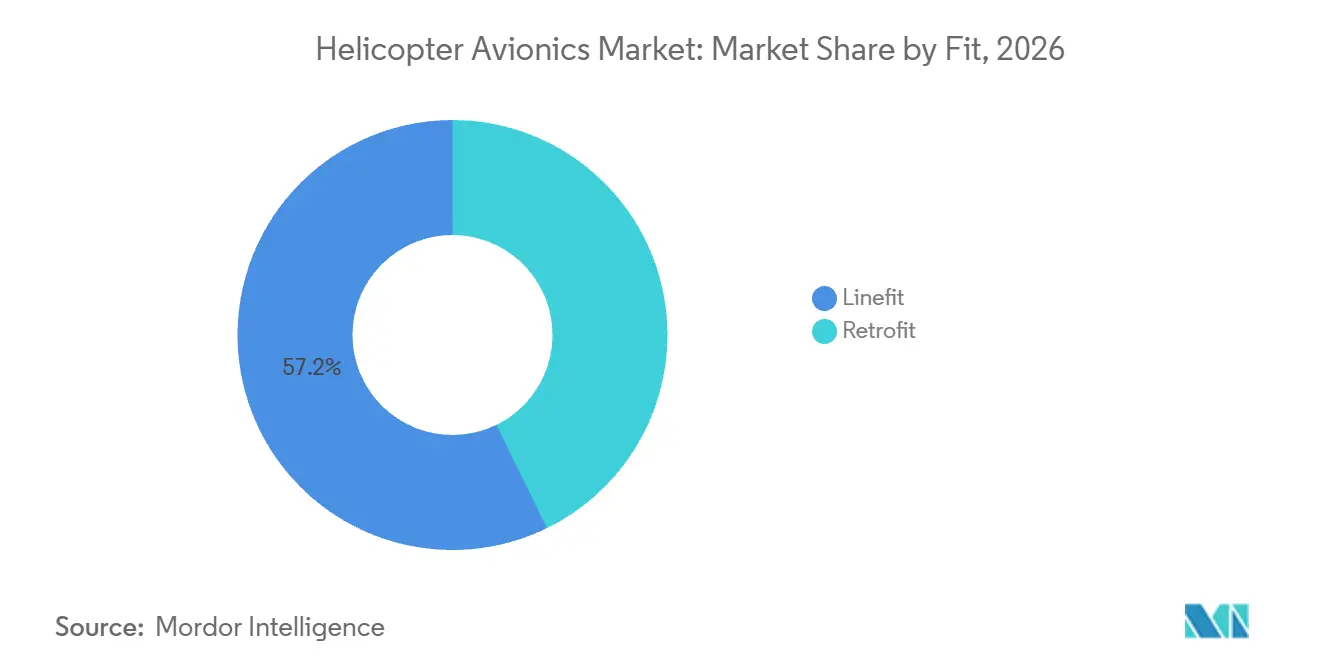
Retrofit überholt Linefit auf dem WachstumspfadLinefit-Ausrüstung machte im Jahr 2026 57,24 % des Marktes für Hubschrauber-Avionik aus und spiegelt den Einfluss der Originalhersteller auf neue Luftfahrzeugkonfigurationen wider. Plattformen der neuen Generation werden oft mit Premium-Cockpit-, Kommunikations-, Navigations- und Missionsausrüstung ab Auslieferung geliefert. Linefit-Installationen sind effizient, da Ausrüstung während der Produktion und nicht nach der Inbetriebnahme integriert wird. Sie legen auch die technische Ausgangsbasis für spätere Service- und Upgrade-Arbeiten fest. Die anhaltende Stärke dieses Segments spiegelt die Nachfrage nach Militär- und Zivilplattformen wider, die mit leistungsfähigeren digitalen Systemen ausgeliefert werden. Es bleibt wichtig, auch wenn die Nachrüstaktivität zunimmt. Originalinstallationen schaffen auch eine Supportbasis, die später Wartung, zertifizierte Änderungen und Kompatibilitätsarbeiten während der gesamten Betriebslebensdauer des Hubschraubers erfordern kann. Diese Beziehung verbindet Produktionsauslieferungen mit nachfolgenden Aftermarket-Aktivitäten.
Retrofit wird voraussichtlich bis 2032 mit einem CAGR von 10,78 % zunehmen, unterstützt durch Verlängerungen der Luftfahrzeuglebensdauer und den Bedarf an Fähigkeiten, die neue Auslieferungen allein nicht bieten können. Garmin erhielt im Juli 2025 die Genehmigung eines Ergänzungstypenzeugnis für die GFC-600H-Nachrüstinstallation auf Airbus-H130-Hubschraubern. Das System fügt Schwebeflugunterstützung, Stabilitätsschutz und gekoppelte Anflugfähigkeit hinzu. Garmins Auswahl des G5000H für 24 UH-60L-Hubschrauber der brasilianischen Luftwaffe im Dezember 2025 demonstriert auch den Einsatz kommerzieller Ausrüstung mit offener Architektur bei der militärischen Modernisierung. Luftfahrzeuge, die ursprünglich für 20 bis 25 Jahre ausgelegt waren, werden für 35 bis 40 Jahre oder länger im Betrieb gehalten. Diese verlängerte Lebensdauer schafft wiederkehrende Möglichkeiten für den Avionikersatz.
Nach Triebwerkstyp:
Dominanz der Zweimotorigen verdeckt Chancen bei EinmotorigenZweimotorige Hubschrauber im Markt für Hubschrauber-Avionik hielten im Jahr 2026 61,25 % des Umsatzes und spiegeln ihre weite Verbreitung in Militär-, Offshore- und Rettungsdienstbetrieb wider. Diese Missionen legen großen Wert auf Redundanz, Nutzlast und Allwetterfähigkeit. Doppelte FADEC, redundante Navigation und Kommunikation sowie komplexe Flugmanagementanforderungen erhöhen den Avionikgehalt pro Luftfahrzeug. Das Segment erzeugt daher einen höheren Ausrüstungswert als leichte einmotorige Plattformen. Seine Position wird durch Verteidigungs- und Notfallbetreiber gestärkt, die Luftfahrzeuge benötigen, die anspruchsvolle Missionen erfüllen können. Zweimotorige Hubschrauber werden eine wichtige Umsatzbasis für integrierte Avionik und langfristige Instandhaltungsarbeiten bleiben. Ihr Missionsprofil und ihre Systemredundanz machen ihre Ausrüstungsanforderungen umfangreicher als die vieler leichter Hubschrauber. Dieser Bedarf unterstützt leistungsfähige integrierte Flugdecks und damit verbundene Instandhaltungsarbeiten.
Einmotorige Hubschrauber werden voraussichtlich bis 2032 mit einem CAGR von 10,45 % wachsen. Die FAA-Zertifizierung des H125 für Einpiloten-IFR-Betrieb bietet einen Weg für stärkere Cockpit-, Autopilot- und Navigationsfähigkeiten auf einer weit verbreiteten Luftfahrzeugfamilie. Der H125 hält nahezu 80 % der mittleren einmotorigen Kategorie und hat mehr als 4.300 Luftfahrzeuge im Einsatz. Enstrom führte 2026 auch ein optionales Garmin-G500H-Display mit ADS-B In und Out für neue 480B-Turbinen-Auslieferungen ein. Diese Entwicklungen zeigen die zunehmende Präsenz von Glascockpits in leichten Turbinenhubschraubern. Sie erweitern auch moderne Compliance-Fähigkeiten auf kleinere Betreiber. Niedrigere Elektronikkosten und anspruchsvollere Betriebsanforderungen verbessern die Grundlage für Zertifizierungsinvestitionen über größere Stückzahlen hinweg.
Geografische Analyse
Nordamerika hielt im Jahr 2026 37,45 % des Marktanteils der Hubschrauber-Avionik, unterstützt durch umfangreiche US-Militärbeschaffungs- und Modernisierungsaktivitäten. Die H-60M-Modernisierungsarbeiten der US-Armee und ihr Chinook-Vertrag vom August 2026 schaffen erhebliche Nachfrage nach Integration, Fähigkeitserweiterung und Support. Der geplante Betrieb der UH-60M über 2050 hinaus verlängert auch den adressierbaren Upgrade-Zyklus. Zivile Betreiber fügen Nachfrage durch Gesundheitsüberwachungssysteme und IFR-fähige Cockpitausrüstung hinzu. Die große installierte Flotte unterstützt auch eine breite Basis von Wartungs-, Nachrüst- und Zertifizierungsaktivitäten. Kanada und Mexiko tragen durch Such- und Rettungs- sowie Öl- und Gasoperationen bei. Die Region kombiniert große Programme mit einem ausgereiften Zertifizierungs- und Serviceökosystem.
Asien-Pazifik wird voraussichtlich bis 2032 einen CAGR von 9,87 % verzeichnen, die schnellste regionale Rate. Bharat Electronics erhielt im April 2025 einen Vertrag im Wert von INR 2.210 Crore (261,54 Millionen USD) für eine einheimische EW-Suite für Mi-17-V5-Hubschrauber der indischen Luftwaffe. Aitech erhielt im Mai 2026 auch einen Vertrag im Wert von 63 Millionen USD zur Lieferung von Avionik-Computerlösungen für 156 indische leichte Kampfhubschrauber. Indien ist sowohl ein Technologiekäufer als auch eine wachsende Produktionsbasis, die kurzfristige Importe unterstützt und gleichzeitig die lokale Beschaffung im Laufe der Zeit umgestaltet. Diese Doppelrolle erhält die aktuelle Nachfrage aufrecht und unterstützt gleichzeitig die Entwicklung lokaler Fähigkeiten und die Lieferantenbeteiligung im Laufe der Zeit.
Japans H60- und CH-47F-Upgrades sowie Taiwans AS365-Modernisierung demonstrieren eine breitere Nachfrage in der gesamten Asien-Pazifik-Region. Europa bleibt der zweitgrößte regionale Markt, da Frankreich, Deutschland, das Vereinigte Königreich, Italien und Spanien NATO-bezogene Hubschrauberprogramme unterstützen. Die NH90-Block-2-Studie wird modulare Architektur, Konnektivität, Wartung und Anforderungen für die Zusammenarbeit zwischen bemannten und unbemannten Systemen für fast 200 Luftfahrzeuge über einen langen Betriebshorizont definieren.
Die Nachfrage im Nahen Osten und Afrika wird durch Energieflotten und Verteidigungsbeschaffung unterstützt, einschließlich Honeywells Servicevereinbarung mit Abu Dhabi Aviation bis 2029. Südamerika beteiligt sich durch brasilianische Militärnachrüstungsaktivitäten. Diese Regionen erweitern den Markt für Hubschrauber-Avionik über nordamerikanische Ausgaben hinaus. Ihre Programme schaffen Möglichkeiten für Ausrüstungslieferanten, die lokale Zertifizierung, Wartungsvereinbarungen und langfristige Betreiberanforderungen unterstützen können.
Wettbewerbslandschaft
Der Markt für Hubschrauber-Avionik ist mäßig konsolidiert unter Plattformintegratoren, darunter Collins Aerospace (RTX Corporation), Honeywell Aerospace Inc., Garmin Ltd., Safran SA und Thales Group. Diese Unternehmen konkurrieren durch integrierte Suiten, Zertifizierungssupport und langfristige Instandhaltung und nicht allein durch individuelle Hardwareverkäufe. Moog, Inc., Elbit Systems Ltd., Curtiss-Wright Corporation und andere Spezialisten sind in Nachrüst- und missionsspezifischen Programmen aktiv. GPMS International veranschaulicht die Rolle eines fokussierten Lieferanten bei Gesundheitsüberwachungssystemen. Der Wettbewerb nimmt im Sektor der leichten Zivilhubschrauber zu, wo sich die Wirtschaftlichkeit eines Upgrades verbessert. Diese Luftfahrzeuge haben historisch gesehen begrenzte Avionikausgaben geboten, aber niedrigere Elektronikkosten und IFR-Anforderungen machen qualifizierte Lösungen für Flottenbesitzer praktikabler. Lieferanten können diese Gruppe mit gezielten Nachrüstpaketen ansprechen, bei denen der betriebliche Nutzen die Installations- und Genehmigungskosten rechtfertigt.
Softwaredefinierte Architektur und Zertifizierungserfahrung sind zentrale Differenzierungspunkte. Collins Aerospaces Mosarc-Plattform unterstützt modulare, drittanbieterfähige Avionik auf US-Armee-Black-Hawks. Thales' FlytX-Suite und integrierter Display-Ansatz begegnen Größen- und Gewichtsbeschränkungen durch die Konsolidierung von Funktionen in weniger Einheiten. Lieferanten, die sich an der NH90-Block-2-Architektur ausrichten, können einen Vorteil erlangen, wenn zukünftige Anforderungen etabliert werden. Honeywells autonomer AW139-Flugtest unterstreicht auch, wie zertifizierte Flugsteuerungs- und Flugmanagementerfahrung eine Markteintrittsbarriere schafft. Neue Marktteilnehmer wie Skyryse verfolgen Zertifizierungswege in Segmenten, in denen etablierte Wettbewerber weniger präsent waren. Wettbewerbserfolg hängt von Plattformkenntnissen, Genehmigungshistorie und der Fähigkeit ab, Upgrades über lange Betriebslebensdauern zu unterstützen.
Jüngste strategische Schritte zeigen, wie Lieferanten Positionen durch Verträge, Zertifizierungen und Partnerschaften sichern. Collins Aerospace erweiterte seine Arbeit an den H-60M- und CH-47-Flotten durch modulare Modernisierungsprogramme. Moog's Auswahl durch die portugiesische Armee positioniert seine Genesys-Suite in einem NATO-gestützten Black-Hawk-Nachrüstprogramm. Garmins Genehmigungen und militärische Cockpitauswahl demonstrieren seine Fähigkeit, kommerzielle Technologie sowohl für zivile als auch für Verteidigungsupgrades anzubieten. Das Unternehmensset ist vielfältig, aber große Integratoren behalten eine starke Position in großen, genehmigten Programmen, bei denen plattformweite Qualifikation und langfristiger Support erforderlich sind. Spezialisten können effektiv konkurrieren, wo eine genehmigte Nachrüstung einen definierten Ausrüstungsbedarf löst. Diese Mischung unterstützt die moderate Konzentration des Marktes und erhält Wege für qualifizierte Nischenwettbewerber aufrecht.
Marktführer der Hubschrauber-Avionik-Branche
-
Collins Aerospace (RTX Corporation)
-
Honeywell Aerospace Inc.
-
Thales Group
-
Garmin Ltd.
-
Safran SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hubschrauber-Avionik Unternehmen in diesem Bericht
- Collins Aerospace (RTX Corporation)
- Honeywell Aerospace Inc.
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- Safran SA
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Northrop Grumman Corporation
- Airbus SE
- Avidyne Corporation
- Universal Avionics Systems Corporation
- Moog Inc.
- Astronautics Corporation of America
- BAE Systems plc
- GE Aerospace (General Electric Company)
- Curtiss-Wright Corporation
- Aspen Avionics, Inc.
Neueste Industrielle Entwicklungen in Markt für Hubschrauber-Avionik
- August 2026: Die US-Armee vergab an Collins Aerospace (RTX Corporation) einen Vertrag im Wert von bis zu 472 Millionen USD zur Erbringung von Ingenieurdienstleistungen zur Unterstützung der Modernisierung und Instandhaltung der CH-47-Chinook-Flotte. Die Ingenieurdienstleistungen werden Avionik-Upgrades liefern, um neue Fähigkeiten zu integrieren, Obsoleszenz zu beheben und die Avionik-Architektur des Luftfahrzeugs zu stärken, um die fortlaufende Missionsbereitschaft in einem sich entwickelnden Betriebsumfeld zu unterstützen.
- Juli 2026: Die portugiesische Armee wählte Moog's Avionik-Suite und Vierachsen-Autopiloten für die Modernisierung ihrer UH-60L-Black-Hawk-Hubschrauberflotte aus. Die Modernisierung wird Moog's Genesys Avionics Suite und den GRC-4000-Autopiloten umfassen, die Navigations-, Kommunikations-, Flugmanagement- und Cockpit-Display-Funktionen integrieren.
- Februar 2026: Das israelische Verteidigungsministerium unterzeichnete einen Vertrag mit Elbit Systems zur Integration israelischer Technologien, darunter Führungs- und Kontrollsysteme, Avionik, EW-Systeme und das Anti-Raketen-DIRCM-System, in 12 neue Hubschrauber.
Globaler Berichtsumfang des Marktes für Hubschrauber-Avionik
Der Markt für Hubschrauber-Avionik umfasst elektronische Systeme und integrierte Technologien, die zur Unterstützung von Flugbetrieb, Navigation, Kommunikation, Überwachung, Steuerung und missionskritischen Funktionen bei Militär-, Zivil- und Sondereinsatzhubschraubern entwickelt wurden. Der Umfang umfasst Avionik-Systeme, die für neue Hubschrauberproduktion und Nachrüstprogramme geliefert werden, einschließlich solcher, die in einmotorige und zweimotorige Hubschrauber integriert sind, die für Militäreinsätze, Passagiertransport, Rettungsdienste, Such- und Rettungseinsätze, Offshore-Betrieb, Strafverfolgung sowie industrielle und Sondereinsatzanwendungen genutzt werden.
Der Markt für Hubschrauber-Avionik ist nach Subsystem, Anwendung, Einbauart, Triebwerkstyp und Geografie segmentiert. Nach Subsystem ist der Markt in Gesundheitsüberwachungssysteme, Flugmanagement- und Steuerungssysteme, Kommunikation und Navigation, Cockpitsysteme, Visualisierungs- und Anzeigesysteme sowie weitere Subsysteme segmentiert. Nach Anwendung ist der Markt in Militär und Zivilluftfahrt segmentiert. Nach Einbauart ist der Markt in Linefit und Retrofit segmentiert. Nach Triebwerkstyp ist der Markt in einmotorige und zweimotorige Hubschrauber segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Markt für Hubschrauber-Avionik-Systeme in den wichtigsten Ländern verschiedener Regionen ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Gesundheitsüberwachungssysteme |
| Flugmanagement- und Steuerungssysteme |
| Kommunikation und Navigation |
| Cockpitsysteme |
| Visualisierungs- und Anzeigesysteme |
| Weitere Subsysteme |
| Militär |
| Zivilluftfahrt |
| Linefit |
| Retrofit |
| Einmotorig |
| Zweimotorig |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Subsystem | Gesundheitsüberwachungssysteme | ||
| Flugmanagement- und Steuerungssysteme | |||
| Kommunikation und Navigation | |||
| Cockpitsysteme | |||
| Visualisierungs- und Anzeigesysteme | |||
| Weitere Subsysteme | |||
| Nach Anwendung | Militär | ||
| Zivilluftfahrt | |||
| Nach Einbauart | Linefit | ||
| Retrofit | |||
| Nach Triebwerkstyp | Einmotorig | ||
| Zweimotorig | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Hubschrauber-Avionik an?
Flottenmodernisierung, vorgeschriebene Navigations-Upgrades sowie wachsende Rettungsdienst-, Such- und Rettungs- und Versorgungsmissionen stützen die Nachfrage. Der Sektor wird voraussichtlich bis 2032 mit einem CAGR von 8,51 % wachsen.
Welches Subsystem der Hubschrauber-Avionik hat den größten Anteil?
Kommunikation und Navigation führte im Jahr 2026 mit 36,78 % des Umsatzes, unterstützt durch ADS-B-Out-, Mode-S- und GNSS-Upgrade-Anforderungen.
Welche Anwendung wächst bis 2032 am schnellsten?
Zivile Anwendungen werden voraussichtlich bis 2032 mit einem CAGR von 9,62 % wachsen, da Betreiber Cockpits und Gesundheitsüberwachungsfähigkeiten aufrüsten.
Warum wächst die Nachrüst-Avionik schnell?
Retrofit wird voraussichtlich mit einem CAGR von 10,78 % wachsen, da Betreiber die Betriebslebensdauer von Hubschraubern verlängern und aktuelle Cockpit- und Flugsteuerungsfähigkeiten hinzufügen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich bis 2032 einen CAGR von 9,87 % verzeichnen, unterstützt durch Beschaffungs- und Digitalcockpit-Programme in Indien, Südkorea, Japan und Taiwan.
Wie konzentriert ist der Sektor der Hubschrauber-Avionik?
Die führenden Integratoren haben starke Positionen in großen Programmen, aber Speziallieferanten bleiben in Nachrüst- und Nischensystemen aktiv, was die Wettbewerbsbasis mäßig konzentriert macht.