
Taille et part du marché des avioniques pour hélicoptères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.71 Milliards de dollars |
| Taille du Marché (2032) | 11.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.51 % |
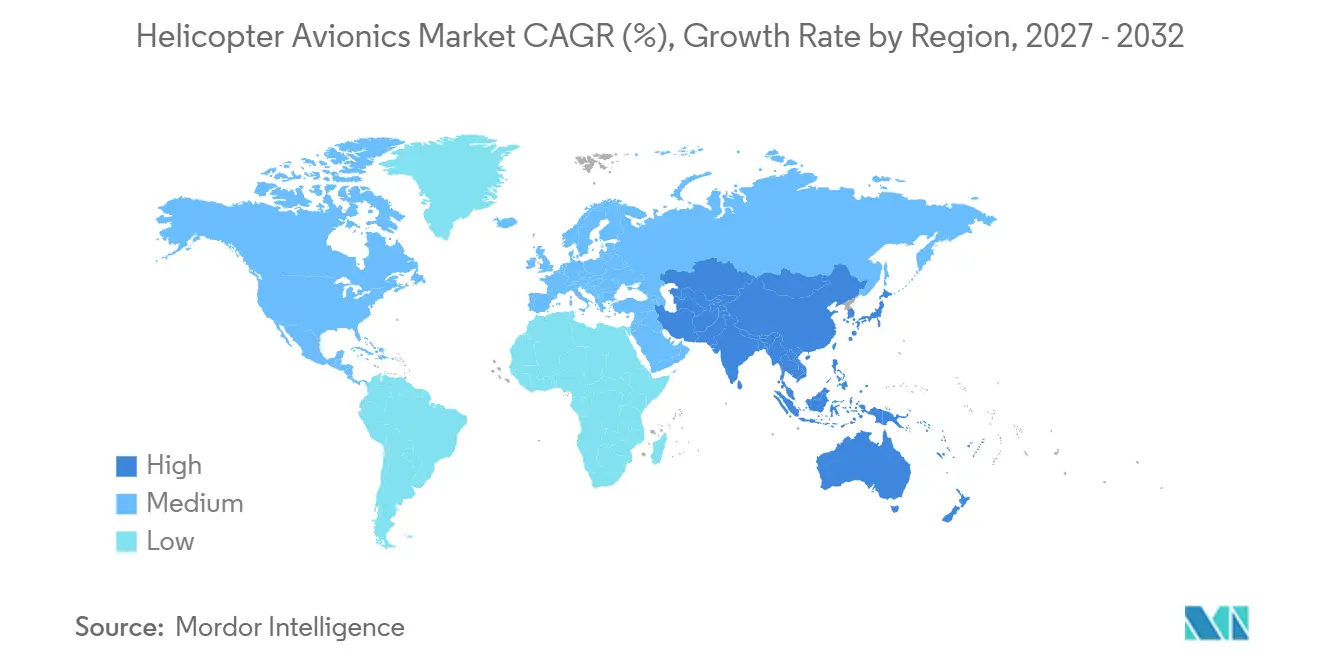
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
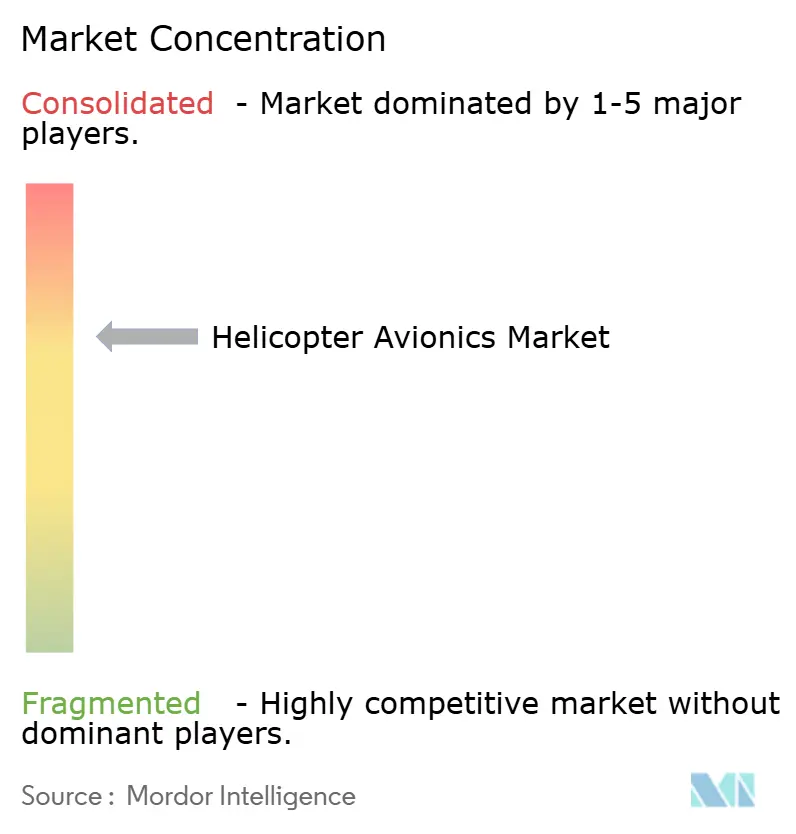
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des avioniques pour hélicoptères par Mordor Intelligence
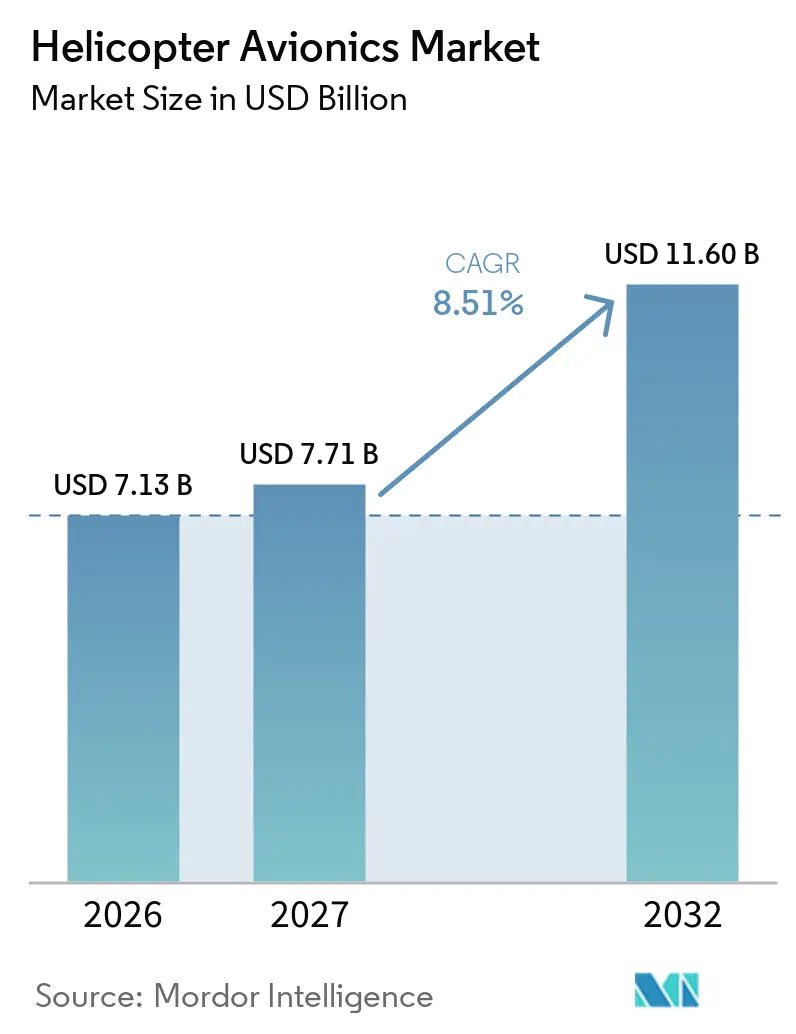
La taille du marché des avioniques pour hélicoptères était évaluée à 7,13 milliards USD en 2026 et devrait croître de 7,71 milliards USD en 2027 pour atteindre 11,60 milliards USD d'ici 2032, à un CAGR de 8,51 % durant la période de prévision (2027-2032). La recapitalisation des flottes de défense, la conformité aux espaces aériens et l'expansion de la demande pour les opérations d'urgence et de missions spéciales soutiennent cette croissance. Le marché des avioniques pour hélicoptères croît plus rapidement que les livraisons d'hélicoptères, car le contenu avionique augmente sur les appareils neufs comme sur les appareils en service. Les opérateurs prolongent la durée de vie des appareils et acquièrent des systèmes de cockpit numérique, de navigation et de mission pour maintenir leur certification et élargir leurs capacités opérationnelles. Les achats militaires entraînent des délais de livraison plus longs, tandis que les opérateurs civils font face à des exigences de conformité et opérationnelles plus immédiates. Les fournisseurs capables d'assurer la certification, l'intégration et la pérennité des équipements à long terme sont donc bien positionnés pour répondre à la demande la plus durable du marché des avioniques pour hélicoptères.
Principaux enseignements du rapport
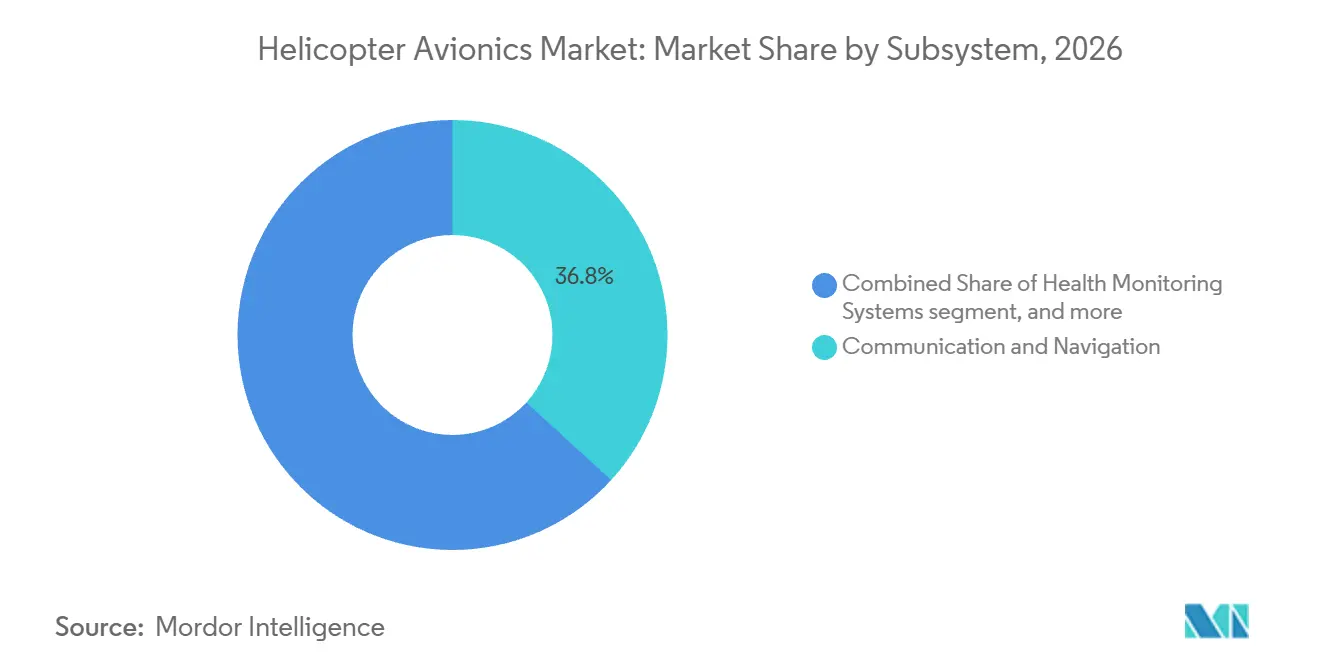
- Par sous-système, la communication et la navigation détenaient 36,78 % de la part du marché des avioniques pour hélicoptères en 2026, tandis que la gestion et le contrôle du vol devraient croître à un CAGR de 9,43 % jusqu'en 2032.
- Par application, les applications militaires détenaient 47,56 % de la part du marché des avioniques pour hélicoptères en 2026, tandis que les applications civiles devraient croître à un CAGR de 9,62 % jusqu'en 2032.
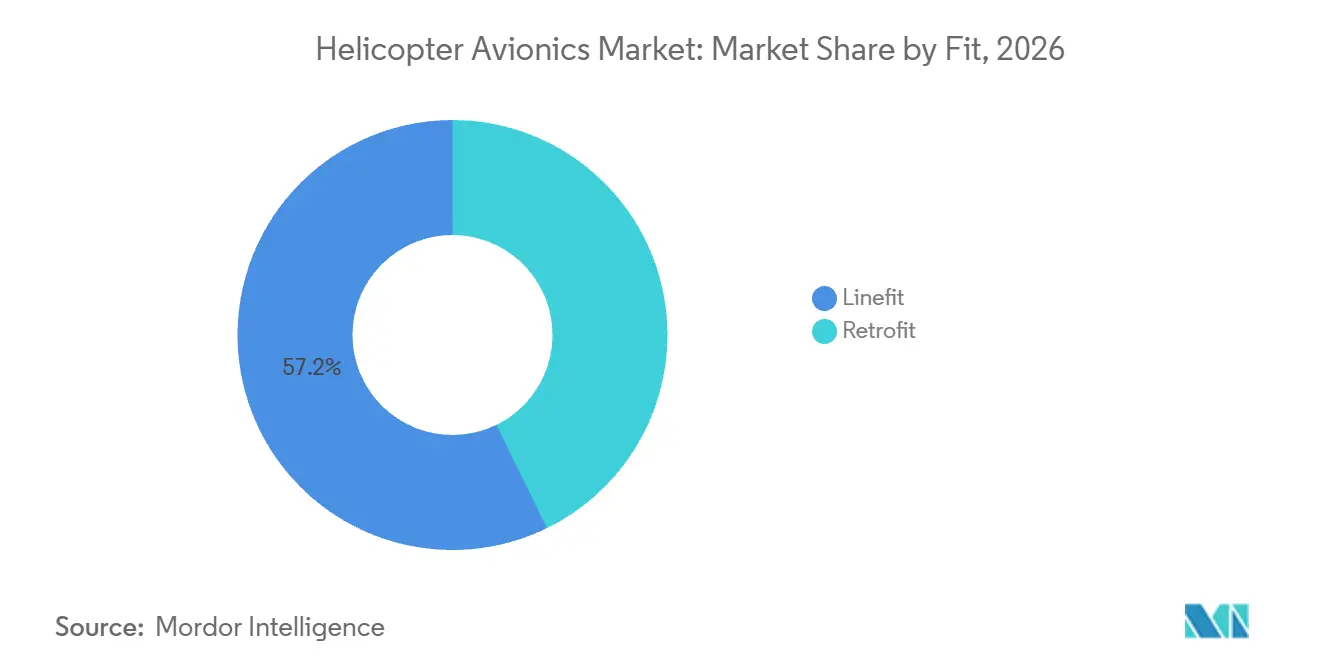
- Par type d'installation, l'installation d'origine représentait 57,24 % du chiffre d'affaires en 2026, tandis que le rétrofit devrait croître à un CAGR de 10,78 % jusqu'en 2032.
- Par type de moteur, les hélicoptères bimoteurs représentaient 61,25 % du chiffre d'affaires en 2026, tandis que les hélicoptères monomoteurs devraient croître à un CAGR de 10,45 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 37,45 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,87 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation des flottes militaires et civiles | +2.50% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Mises à niveau de sécurité, de navigation et de conformité aux espaces aériens | +1.30% | Mondial, avec des gains précoces en Amérique du Nord, dans l'UE et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des opérations d'hélicoptères SMUR, SAR et utilitaires | +1.10% | Mondial, particulièrement fort en Europe, en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Adoption des cockpits numériques intégrés | +1.20% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique, le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Capacité de rétrofit en architecture ouverte pour la gestion de l'obsolescence | +0.90% | Mondial, avec une forte traction en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Connectivité sécurisée pour les opérations de mission distribuées | +0.70% | Amérique du Nord, Europe et certaines nations d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation des flottes militaires et civiles
Les programmes actifs de recapitalisation au sein des établissements de défense de l'OTAN et de la région Indo-Pacifique constituent une source majeure de demande pour le marché des avioniques pour hélicoptères. En mars 2025, l'armée américaine a attribué à Collins Aerospace un contrat MOSA H-60M d'une valeur de 80 millions USD pour remplacer les systèmes de cockpit Black Hawk hérités par des équipements modulaires.[1] Collins Aerospace a également reçu un contrat d'une valeur pouvant atteindre 472 millions USD en août 2026 pour soutenir la modernisation des avioniques du CH-47 Chinook, incluant l'atténuation de l'obsolescence et la standardisation en architecture ouverte. Ces programmes prolongent les dépenses avioniques au-delà d'un seul cycle de remplacement sur le marché des avioniques pour hélicoptères, les appareils restant en service tandis que leurs logiciels et équipements sont mis à jour. Les systèmes ouverts peuvent élargir la participation des fournisseurs dans le domaine des logiciels tout en conservant les travaux d'intégration et de maintien en condition opérationnelle pour les maîtres d'œuvre.
Le programme de modernisation des hélicoptères espagnols comprend 50 unités NH90 supplémentaires, 50 hélicoptères H-145M, 13 hélicoptères H-135 et 6 hélicoptères H-175, tandis que le Tiger Mk III a progressé vers les essais en vol. Le programme d'acquisition couvre plusieurs classes de plateformes et soutient la demande en équipements à travers la flotte. L'armée américaine a sollicité des contributions de l'industrie en décembre 2025 sur la modernisation du UH-60M et a annoncé son intention d'exploiter la plateforme au-delà de 2050. Les engagements de service à long terme modifient la base commerciale pour les fournisseurs d'avioniques, car chaque appareil peut nécessiter plusieurs mises à jour technologiques. La modernisation des flottes civiles suit la même direction générale, bien qu'elle soit plus étroitement liée aux autorisations d'exploitation, à la planification de la maintenance et à l'économie disponible de chaque rétrofit. Ces facteurs maintiennent la pertinence de la modernisation à travers les flottes militaires et civiles.
Mises à niveau de sécurité, de navigation et de conformité aux espaces aériens
La modernisation des espaces aériens crée des exigences de mise à niveau obligatoires pour les opérateurs du marché des avioniques pour hélicoptères. L'ADS-B Out, les transpondeurs Mode S et les approbations de vol aux instruments obligent les opérateurs à évaluer leurs équipements de navigation, de surveillance et de cockpit. La Federal Aviation Administration a proposé une directive de navigabilité en octobre 2026 concernant les limitations des radioaltimètres à proximité des opérations de la bande C inférieure 5G dans l'espace aérien canadien. Cette mesure démontre comment des changements externes peuvent déclencher des remises à niveau avioniques sur les flottes civiles. Les dépenses de conformité sont moins discrétionnaires qu'une mise à niveau générale de la cabine ou du confort, car elles peuvent affecter l'accès à l'espace aérien et les opérations autorisées. Elles peuvent également rendre la disponibilité des composants, la capacité d'installation et les calendriers d'approbation importants pour le plan de maintenance d'un opérateur. La demande qui en résulte sur le marché des avioniques pour hélicoptères est répartie entre les équipements de communication, de navigation, de pilote automatique et d'information de vol.
La FAA a certifié l'Airbus H125 pour les opérations IFR monopilote en mars 2025, en utilisant un cockpit amélioré, un nouveau pilote automatique et des systèmes redondants développés avec Moog's Genesys Aerosystems.[2] Cette certification élargit l'utilisation opérationnelle d'une plateforme monomoteur pour des missions nécessitant des capacités de navigation et de gestion du vol plus robustes. Plus de 4 300 hélicoptères de la famille H125 sont en service dans le monde, constituant une base installée importante pour les mises à niveau qualifiées. Les conditions spéciales de la FAA émises en août 2026 pour un Robinson R66 modifié par Skyryse montrent également que les voies de certification pour les commandes de vol électriques numériques se développent dans les hélicoptères légers. À mesure que les approbations se consolident, les fournisseurs peuvent appliquer des architectures certifiées à davantage de modèles d'hélicoptères. Les exigences de sécurité et de conformité soutiennent donc simultanément le remplacement des équipements et les nouveaux rôles opérationnels.
Expansion des opérations d'hélicoptères SMUR, SAR et utilitaires
Les services médicaux d'urgence, les opérations de recherche et sauvetage et les opérations utilitaires nécessitent des capacités fiables de navigation, d'automatisation et de surveillance de l'état. Ces missions opèrent dans des conditions météorologiques, de terrain et de déploiement exigeantes, rendant la complexité avionique plus importante que le prix d'achat de la cellule. HALO-Flight est devenu le premier opérateur américain d'ambulances aériennes par hélicoptère à mettre en œuvre le système HUMS Foresight MX sur sa flotte Bell 407GXi en février 2025. L'opérateur a planifié une adoption plus large parallèlement aux mises à niveau de la capacité IFR. Cette combinaison reflète le lien entre la disponibilité des appareils, la sécurité opérationnelle et l'accomplissement des missions. L'équipement peut fournir une base plus claire pour la maintenance planifiée et aider les opérateurs à identifier les problèmes en développement avant qu'ils n'affectent le déploiement. Il étend également l'utilisation de systèmes qui avaient auparavant une adoption plus forte dans les flottes militaires.
La FAA a émis des conditions spéciales en mars 2026 pour le système de contrôle automatique du vol de recherche et sauvetage de l'Airbus EC175B. Ces conditions traitent des modes de pilote automatique spécifiques au SAR et établissent une base de certification définie pour les programmes futurs. Les opérateurs ne disposant pas d'une capacité de contrôle automatique du vol comparable pourraient faire face à un ensemble de missions plus restreint à mesure que les normes opérationnelles s'élèvent. Les utilisateurs utilitaires et des forces de l'ordre bénéficient également de systèmes de cockpit intégrés, de la conscience météorologique et de communications fiables. Le marché des avioniques pour hélicoptères bénéficie donc de la croissance des missions même lorsque les commandes de cellules restent limitées. La demande sur le marché des avioniques pour hélicoptères est particulièrement pertinente pour les opérateurs qui doivent voler en toute sécurité par faible visibilité, de nuit ou sur des terrains difficiles. Ces conditions de mission augmentent la valeur d'un système de contrôle du vol fiable, d'informations claires dans le cockpit et de procédures opérationnelles qualifiées.
Capacité de rétrofit en architecture ouverte pour la gestion de l'obsolescence
La gestion de l'obsolescence génère un travail de rétrofit soutenu à mesure que l'approvisionnement en composants analogiques diminue et que le support des fabricants pour les équipements hérités prend fin. Astronautics et WCF Aerospace ont soumis une demande de certificat de type supplémentaire à la FAA en mars 2026 pour l'instrument de vol électronique RoadRunner destiné aux hélicoptères Sikorsky UH-60A/L Black Hawk. La demande vise le remplacement des instruments analogiques d'attitude et de cap obsolètes. Astronautics a également poursuivi la co-validation par le Bureau de l'aviation civile du Japon du certificat FAA connexe pour l'hélicoptère Leonardo de la série A109. Une seule campagne de certification peut ainsi soutenir plusieurs marchés et types de plateformes. Le marché des avioniques pour hélicoptères bénéficie lorsque des kits de rétrofit qualifiés rendent les mises à niveau pratiques pour des appareils qui ne seraient pas remplacés.
En juillet 2026, l'armée portugaise a sélectionné la suite avionique Genesys de Moog et le pilote automatique GRC 4000 à 4 axes pour sa flotte UH-60L Black Hawk par l'intermédiaire du Bureau de soutien à l'aviation de l'NSPA de l'OTAN. Le programme comprend un cockpit à écrans tactiles compatible IFR et des livraisons jusqu'en 2028. Les achats multilatéraux peuvent offrir aux opérateurs alliés un accès à des solutions de rétrofit sans nécessiter une voie d'approvisionnement bilatérale distincte. Les équipements modulaires sur le marché des avioniques pour hélicoptères soutiennent également les futures modifications logicielles et matérielles sans nécessiter l'achat d'une nouvelle cellule. Les cockpits numériques et la connectivité sécurisée s'ajoutent à cet effet, car les missions dépendent de plus en plus de données intégrées et de systèmes en réseau. L'architecture ouverte peut donc faire évoluer les revenus des fournisseurs d'une installation ponctuelle vers des activités continues de support, d'intégration et de mise à jour.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de certification et de cycle de vie | -1.50% | Mondial, le plus aigu en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Complexité d'intégration sur les cellules héritées | -1.00% | Mondial, concentré dans les flottes militaires vieillissantes de l'UE et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Charge de conformité en matière de cybersécurité et de contrôle des exportations | -0.80% | Amérique du Nord, UE et programmes militaires transfrontaliers | Moyen terme (2 à 4 ans) |
| Contraintes de masse, d'encombrement, de puissance et de refroidissement des giravions | -0.60% | Mondial, particulièrement aigu sur les plateformes légères monomoteurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de certification et de cycle de vie
Les coûts de certification et de cycle de vie limitent le rythme auquel les opérateurs peuvent moderniser leurs équipements sur le marché des avioniques pour hélicoptères. Les nouvelles architectures peuvent nécessiter de 3 à 5 ans de travaux de certification FAA ou EASA et des dépenses de qualification substantielles. Les processus logiciels DO-178C et matériels DO-254 sont importants pour les systèmes critiques pour la sécurité, mais ils rendent les modifications rapides de produits coûteuses. Cela favorise les fournisseurs disposant d'une expérience de certification existante et d'un portefeuille d'équipements approuvés. Les opérateurs de taille modeste sur le marché des avioniques pour hélicoptères peuvent constater que le coût d'un rétrofit est élevé par rapport à la valeur d'un hélicoptère plus ancien. Ils doivent peser le coût d'installation par rapport à la durée de vie résiduelle prévue de la cellule, aux revenus de mission disponibles et aux avantages du maintien de l'appareil. Il en résulte une modernisation inégale, les plateformes à plus haute valeur recevant généralement les kits qualifiés en premier.
La charge de coûts se poursuit après l'installation à travers les mises à jour logicielles, les activités de maintien de la navigabilité, le support des composants et la maintenance sur des cellules pouvant rester en exploitation pendant plus de 30 ans. La directive proposée par la FAA en 2026 sur les radioaltimètres illustre comment une nouvelle exigence de conformité peut créer des travaux nécessaires tout en augmentant les coûts pour les opérateurs de taille modeste. Les licences d'exportation au titre de l'ITAR et de l'EAR ajoutent des délais et des travaux administratifs pour les ventes militaires transfrontalières et les équipements à double usage. Les exigences en matière de cybersécurité ajoutent également des travaux de conception, de test et de maintien en condition opérationnelle à mesure que les liaisons de données sécurisées deviennent plus courantes. Ces freins n'éliminent pas la demande, mais peuvent retarder les programmes ou limiter leur portée. Les fournisseurs qui réduisent les charges de certification et de support peuvent améliorer l'économie de la modernisation.
Complexité d'intégration sur les cellules héritées
Les équipements modernes du marché des avioniques pour hélicoptères sont difficiles à intégrer dans des cellules conçues autour d'instruments analogiques, de bus de données propriétaires, de marges électriques limitées et d'un espace d'installation contraint. Les giravions font également face à des limites de masse, d'encombrement, de puissance et de refroidissement qui peuvent restreindre les équipements disponibles pour un rétrofit. Bell a livré 6 hélicoptères Bell 412EP à l'aviation de l'armée indonésienne en mars 2025 avec des kits de rétrofit de cockpit à écrans BasiX-Pro combinant des afficheurs Astronautics et des avioniques Garmin. L'installation a nécessité une coordination entre le constructeur de l'appareil, un centre de maintenance agréé et les fournisseurs d'avioniques. Cela illustre pourquoi le coût d'intégration varie sensiblement selon la plateforme. Les modifications de câblage, les tests d'interface et le positionnement des équipements nécessitent chacun une attention à la conception d'origine de l'hélicoptère et à sa configuration approuvée. Les rétrofits complexes nécessitent un contrôle de configuration, un support d'ingénierie et des qualifications moins exigeants sur une ligne de production.
Les aéronefs militaires de premier plan peuvent bénéficier de programmes d'intégration financés nationalement, tandis que les appareils civils et utilitaires plus petits peuvent manquer d'un kit de mise à niveau viable. En avril 2026, la NAHEMA et NHIndustries ont signé un contrat d'étude d'architecture NH90 Block 2 qui met l'accent sur la commonalité de configuration et les avioniques modulaires. Ces travaux visent à réduire les charges d'intégration du cycle de vie sur une flotte de près de 200 hélicoptères NH90. Une architecture commune peut faciliter les futures modifications d'équipements, mais elle ne supprime pas les défis des flottes héritées qui ne disposent pas de certificats de type supplémentaires approuvés. Les mêmes limites techniques affectent l'adoption de la connectivité de mission sécurisée, des afficheurs avancés et de la capacité de calcul supplémentaire. Ces contraintes préservent un rôle pour les intégrateurs spécialisés disposant d'une connaissance approfondie des plateformes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par sous-système :
la communication et la navigation ancrent la valeur tandis que la gestion du vol s'accélèreLa communication et la navigation représentaient 36,78 % de la part du marché des avioniques pour hélicoptères en 2026. Les cycles de mise à niveau ADS-B Out, Mode S et GNSS stimulent la demande car ils sont liés à la conformité opérationnelle à travers la flotte de giravions. Les opérateurs ne peuvent pas différer ces systèmes aussi facilement que les améliorations discrétionnaires de cabine ou de mission qui n'affectent pas l'accès à l'espace aérien et les procédures approuvées. Les équipements de communication soutiennent également l'échange sécurisé d'informations nécessaires aux missions civiles et militaires. Cette base fiable fait de cette catégorie une source centrale de valeur pour les sous-systèmes. Elle est pertinente pour les appareils plus anciens nécessitant des mises à niveau de conformité et pour les nouveaux hélicoptères livrés avec des systèmes intégrés plus performants. L'étendue de ces exigences signifie que la demande de communication et de navigation n'est pas limitée à une seule catégorie de mission, région ou classe de cellule.
La gestion et le contrôle du vol devraient se développer à un CAGR de 9,43 % jusqu'en 2032. Honeywell Aerospace, Inc. et Near Earth Autonomy ont réalisé un vol d'essai autonome d'un Leonardo AW139 en juin 2025, avec des modes de pilote automatique contrôlés par un logiciel embarqué.[3] Ce développement soutient les futurs programmes de logistique et d'automatisation. Les systèmes de cockpit, de visualisation et d'affichage évoluent également vers des suites à écrans tactiles intégrés qui réduisent la masse et le volume. Les systèmes de surveillance de l'état s'étendent des applications militaires aux flottes civiles à mesure que les opérateurs accordent plus de valeur à la disponibilité des appareils et à la planification de la maintenance. Les équipements de guerre électronique et d'enregistrement des données restent des catégories plus modestes, mais les conditions de menace et les exigences de mission soutiennent leur utilisation sur les plateformes utilitaires et de transport.

Par application :
l'envergure militaire rencontre l'expansion industrielleLes applications militaires représentaient 47,56 % du marché des avioniques pour hélicoptères en 2026. Les calendriers d'approvisionnement pluriannuels, les configurations de plateformes complexes et un contenu en équipements plus élevé par appareil confèrent au segment une large base de revenus. Les clients de la défense combinent de plus en plus les commandes de nouveaux appareils avec des programmes de prolongation de durée de vie et de recapitalisation. Cela réduit la distinction entre les revenus des équipements d'origine et des mises à niveau au sein de la demande militaire. Les programmes de modernisation des flottes Black Hawk et Chinook montrent comment les plateformes à longue durée de vie continuent de consommer des avioniques après leur période de production initiale. Les applications militaires nécessitent également des communications résilientes, la navigation, des calculateurs de mission, des commandes de vol, des équipements d'autoprotection et un support fiable. Ces exigences augmentent la valeur du contenu avionique et font du support de maintien en condition opérationnelle une partie continue de nombreux contrats de défense.
Les applications civiles devraient croître à un CAGR de 9,62 % jusqu'en 2032. Les opérateurs du secteur de l'énergie offshore, utilitaires et des forces de l'ordre utilisent des mises à niveau de cockpit et de surveillance pour améliorer la fiabilité du déploiement et soutenir des profils de vol exigeants. Leurs appareils doivent répondre à des exigences exigeantes de disponibilité, de météorologie, de navigation et de sécurité sans l'envergure d'un grand programme militaire. Les applications civiles continuent de s'appuyer sur les flottes SMUR, charter et de transport de passagers qui nécessitent des systèmes intégrés de cockpit, de vision synthétique et de conscience du terrain. Les systèmes combinés d'enregistrement des données et de surveillance de l'état deviennent plus courants dans les kits de rétrofit. Ces applications élargissent la demande au-delà des cycles d'approvisionnement de défense conventionnels. Leurs exigences peuvent soutenir des travaux récurrents en matière de surveillance, d'enregistrement, de communications et de maintenance qualifiée des systèmes à travers les flottes desservant des besoins opérationnels spécialisés dans le monde entier.
Par type d'installation :
le rétrofit dépasse l'installation d'origine sur la trajectoire de croissanceLes équipements d'installation d'origine représentaient 57,24 % du marché des avioniques pour hélicoptères en 2026, reflétant l'influence des constructeurs d'équipements d'origine sur les configurations des nouveaux appareils. Les plateformes de nouvelle génération embarquent souvent des équipements de cockpit, de communications, de navigation et de mission haut de gamme dès la livraison. Les installations d'origine sont efficaces car les équipements sont intégrés pendant la production plutôt qu'après l'entrée en service. Elles établissent également la base technique pour les travaux de service et de mise à niveau ultérieurs. La solidité continue de ce segment reflète la demande de plateformes militaires et civiles livrées avec des systèmes numériques plus performants. Il reste important même si l'activité de rétrofit s'accélère. Les installations d'origine créent également une base de support qui peut nécessiter ultérieurement une maintenance, des modifications certifiées et des travaux de compatibilité tout au long de la durée de vie opérationnelle de l'hélicoptère. Cette relation lie les livraisons de production à l'activité après-vente ultérieure.
Le rétrofit devrait augmenter à un CAGR de 10,78 % jusqu'en 2032, soutenu par la prolongation de la durée de vie des appareils et le besoin de capacités que les nouvelles livraisons seules ne peuvent pas fournir. Garmin a reçu l'approbation du certificat de type supplémentaire en juillet 2025 pour l'installation en rétrofit du GFC 600H sur les hélicoptères Airbus H130. Le système ajoute une assistance au vol stationnaire, une protection de stabilité et une capacité d'approche couplée. La sélection par Garmin du G5000H pour 24 hélicoptères UH-60L de la Force aérienne brésilienne en décembre 2025 démontre également l'utilisation d'équipements commerciaux en architecture ouverte dans la modernisation militaire. Les appareils initialement conçus pour 20 à 25 ans sont conservés pendant 35 à 40 ans ou plus. Cette durée de vie prolongée crée des opportunités répétées de remplacement des avioniques.
Par type de moteur :
la domination des bimoteurs masque les opportunités des monomoteursLes hélicoptères bimoteurs du marché des avioniques pour hélicoptères représentaient 61,25 % du chiffre d'affaires en 2026, reflétant leur large utilisation dans les opérations militaires, offshore et SMUR. Ces missions accordent une prime à la redondance, à la charge utile et à la capacité tous temps. Le double FADEC, la navigation et les communications redondantes, et les exigences complexes de gestion du vol augmentent le contenu avionique par appareil. Le segment produit donc une valeur d'équipement plus élevée que les plateformes légères monomoteurs. Sa position est renforcée par les opérateurs de défense et d'urgence qui nécessitent des appareils capables d'effectuer des missions exigeantes. Les hélicoptères bimoteurs resteront une base de revenus importante pour les avioniques intégrées et les travaux de maintien en condition opérationnelle à long terme. Leur profil de mission et la redondance de leurs systèmes rendent leurs exigences en équipements plus étendues que celles de nombreux hélicoptères légers. Ce besoin soutient des postes de pilotage intégrés performants et les travaux de maintien en condition opérationnelle associés.
Les hélicoptères monomoteurs devraient croître à un CAGR de 10,45 % jusqu'en 2032. La certification FAA du H125 pour les opérations IFR monopilote ouvre une voie vers des capacités de cockpit, de pilote automatique et de navigation plus robustes sur une famille d'appareils largement exploitée. Le H125 détient près de 80 % de la catégorie intermédiaire monomoteur et compte plus de 4 300 appareils en service. Enstrom a également introduit un afficheur Garmin G500H optionnel avec ADS-B In et Out pour les nouvelles livraisons de turbines 480B en 2026. Ces développements montrent la présence croissante des cockpits à écrans dans les hélicoptères à turbine légers. Ils étendent également la capacité de conformité moderne aux opérateurs de taille modeste. La baisse des coûts de l'électronique et des exigences opérationnelles plus strictes améliorent le cas pour l'investissement en certification sur des volumes unitaires plus importants.
Analyse géographique
L'Amérique du Nord détenait 37,45 % de la part du marché des avioniques pour hélicoptères en 2026, soutenue par les principaux achats militaires américains et les activités de modernisation. Les travaux de modernisation H-60M de l'armée américaine et son contrat Chinook d'août 2026 génèrent une demande substantielle pour l'intégration, l'insertion de capacités et le support. L'exploitation planifiée du UH-60M au-delà de 2050 allonge également le cycle de mise à niveau adressable. Les opérateurs civils ajoutent de la demande à travers les systèmes de surveillance de l'état et les équipements de cockpit de niveau IFR. La grande flotte installée soutient également une large base d'activités de maintenance, de rétrofit et de certification. Le Canada et le Mexique contribuent à travers les opérations de recherche et sauvetage et d'exploitation pétrolière et gazière. La région combine de grands programmes avec un écosystème de certification et de service mature.
L'Asie-Pacifique devrait enregistrer un CAGR de 9,87 % jusqu'en 2032, le taux régional le plus rapide. Bharat Electronics a reçu un contrat de 2 210 crores INR (261,54 millions USD) en avril 2025 pour une suite de guerre électronique indigène destinée aux hélicoptères Mi-17 V5 de la Force aérienne indienne. Aitech a également reçu un contrat de 63 millions USD en mai 2026 pour fournir des solutions informatiques avioniques pour 156 hélicoptères légers de combat indiens. L'Inde est à la fois un acheteur de technologie et une base de production en croissance, soutenant les importations à court terme tout en reconfigurant les achats locaux au fil du temps. Ce double rôle soutient la demande actuelle tout en favorisant le développement des capacités locales et la participation des fournisseurs au fil du temps.
Les mises à niveau des H60 et CH-47F japonais et la modernisation de l'AS365 taïwanais démontrent une demande plus large à travers la région Asie-Pacifique. L'Europe reste le deuxième marché régional car la France, l'Allemagne, le Royaume-Uni, l'Italie et l'Espagne soutiennent les programmes d'hélicoptères liés à l'OTAN. L'étude NH90 Block 2 définira les exigences d'architecture modulaire, de connectivité, de maintenance et de coopération entre équipages et systèmes sans pilote pour près de 200 appareils sur un long horizon opérationnel.
La demande au Moyen-Orient et en Afrique est soutenue par les flottes énergétiques et les achats de défense, notamment l'accord de service de Honeywell avec Abu Dhabi Aviation jusqu'en 2029. L'Amérique du Sud participe à travers les activités de rétrofit militaire brésiliennes. Ces régions élargissent le marché des avioniques pour hélicoptères au-delà des dépenses nord-américaines. Leurs programmes créent des opportunités pour les fournisseurs d'équipements capables de soutenir la certification locale, les arrangements de maintenance et les exigences opérationnelles à long terme.
Paysage concurrentiel
Le marché des avioniques pour hélicoptères est modérément consolidé parmi les intégrateurs de plateformes, notamment Collins Aerospace (RTX Corporation), Honeywell Aerospace Inc., Garmin Ltd., Safran SA et Thales Group. Ces entreprises se différencient par des suites intégrées, le support à la certification et le maintien en condition opérationnelle à long terme plutôt que par des ventes de matériel individuel seules. Moog, Inc., Elbit Systems Ltd., Curtiss-Wright Corporation et d'autres spécialistes sont actifs dans les programmes de rétrofit et de missions spécifiques. GPMS International illustre le rôle d'un fournisseur spécialisé dans les systèmes de surveillance de l'état. La concurrence s'intensifie dans le secteur des hélicoptères civils légers, où l'économie d'une mise à niveau s'améliore. Ces appareils ont historiquement offert des dépenses avioniques limitées, mais la baisse des coûts de l'électronique et les exigences IFR rendent les solutions qualifiées plus viables pour les propriétaires de flottes. Les fournisseurs peuvent s'adresser à ce groupe avec des kits de rétrofit ciblés dans lesquels le bénéfice opérationnel justifie les coûts d'installation et d'approbation.
L'architecture définie par logiciel et l'expérience en certification sont des points de différenciation centraux. La plateforme Mosarc de Collins Aerospace prend en charge des avioniques modulaires et compatibles avec des tiers sur les Black Hawks de l'armée américaine. La suite FlytX de Thales et son approche d'affichage intégré répondent aux limitations de masse et d'encombrement en consolidant les fonctions en moins d'unités. Les fournisseurs qui s'alignent sur l'architecture NH90 Block 2 peuvent acquérir un avantage à mesure que les futures exigences se consolident. Le vol d'essai autonome AW139 de Honeywell souligne également comment l'expérience certifiée en contrôle du vol et en gestion du vol crée une barrière à l'entrée. De nouveaux entrants comme Skyryse poursuivent des voies de certification dans des segments où les concurrents établis ont eu moins de présence. Le succès concurrentiel dépend de la connaissance des plateformes, de l'historique d'approbation et de la capacité à soutenir les mises à niveau sur de longues durées de service.
Les récentes initiatives stratégiques montrent comment les fournisseurs sécurisent leurs positions à travers des contrats, des certifications et des partenariats. Collins Aerospace a élargi ses travaux sur les flottes H-60M et CH-47 à travers des programmes de modernisation modulaire. La sélection de Moog par l'armée portugaise positionne sa suite Genesys dans un programme de rétrofit Black Hawk soutenu par l'OTAN. Les approbations de Garmin et la sélection de son cockpit militaire démontrent sa capacité à offrir une technologie commerciale pour les mises à niveau civiles et de défense. L'ensemble des entreprises est diversifié, mais les grands intégrateurs conservent une position forte dans les grands programmes approuvés où la qualification à l'échelle de la plateforme et le support à long terme sont requis. Les spécialistes peuvent concurrencer efficacement là où un rétrofit approuvé répond à un besoin d'équipement défini. Cette combinaison soutient la concentration modérée du marché et préserve des voies pour les concurrents de niche qualifiés.
Leaders du secteur des avioniques pour hélicoptères
-
Collins Aerospace (RTX Corporation)
-
Honeywell Aerospace Inc.
-
Thales Group
-
Garmin Ltd.
-
Safran SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des avioniques pour hélicoptères Entreprises couvertes dans ce rapport
- Collins Aerospace (RTX Corporation)
- Honeywell Aerospace Inc.
- Thales Group
- Garmin Ltd.
- L3Harris Technologies, Inc.
- Safran SA
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Northrop Grumman Corporation
- Airbus SE
- Avidyne Corporation
- Universal Avionics Systems Corporation
- Moog Inc.
- Astronautics Corporation of America
- BAE Systems plc
- GE Aerospace (General Electric Company)
- Curtiss-Wright Corporation
- Aspen Avionics, Inc.
Développements industriels récents dans Marché des avioniques pour hélicoptères
- Août 2026 : L'armée américaine a attribué à Collins Aerospace (RTX Corporation) un contrat d'une valeur pouvant atteindre 472 millions USD pour fournir des services d'ingénierie soutenant la modernisation et le maintien en condition opérationnelle de la flotte CH-47 Chinook. Les services d'ingénierie fourniront des mises à niveau avioniques pour intégrer de nouvelles capacités, traiter l'obsolescence et renforcer l'architecture avionique de l'appareil afin de soutenir la disponibilité opérationnelle continue dans un environnement opérationnel en évolution.
- Juillet 2026 : L'armée portugaise a sélectionné la suite avionique et le pilote automatique à quatre axes de Moog pour la modernisation de sa flotte d'hélicoptères UH-60L Black Hawk. La modernisation comprendra la suite avionique Genesys de Moog et le pilote automatique GRC 4000, qui intègrent les fonctions de navigation, de communications, de gestion du vol et d'affichage du cockpit.
- Février 2026 : Le ministère de la Défense israélien a signé un accord avec Elbit Systems pour intégrer des technologies israéliennes, notamment des systèmes de commandement et de contrôle, des avioniques, des systèmes de guerre électronique et le système anti-missile DIRCM, dans 12 nouveaux hélicoptères.
Périmètre du rapport mondial sur le marché des avioniques pour hélicoptères
Le marché des avioniques pour hélicoptères comprend les systèmes électroniques et les technologies intégrées conçus pour soutenir les opérations de vol, la navigation, la communication, la surveillance, le contrôle et les fonctions critiques de mission sur les hélicoptères militaires, civils et de missions spéciales. Le périmètre inclut les systèmes avioniques fournis pour la production de nouveaux hélicoptères et les programmes de rétrofit, y compris ceux intégrés dans les hélicoptères monomoteurs et bimoteurs utilisés pour les opérations militaires, le transport de passagers, les services médicaux d'urgence, la recherche et le sauvetage, les opérations offshore, les forces de l'ordre et les applications industrielles et de missions spéciales.
Le marché des avioniques pour hélicoptères est segmenté par sous-système, application, type d'installation, type de moteur et géographie. Par sous-système, le marché est segmenté en systèmes de surveillance de l'état, systèmes de gestion et de contrôle du vol, communication et navigation, systèmes de cockpit, systèmes de visualisation et d'affichage, et autres sous-systèmes. Par application, le marché est segmenté en militaire et civil. Par type d'installation, le marché est segmenté en installation d'origine et rétrofit. Par type de moteur, le marché est segmenté en hélicoptères monomoteurs et bimoteurs. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes avioniques pour hélicoptères dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de surveillance de l'état |
| Systèmes de gestion et de contrôle du vol |
| Communication et navigation |
| Systèmes de cockpit |
| Systèmes de visualisation et d'affichage |
| Autres sous-systèmes |
| Militaire |
| Civil |
| Installation d'origine |
| Rétrofit |
| Monomoteur |
| Bimoteur |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par sous-système | Systèmes de surveillance de l'état | ||
| Systèmes de gestion et de contrôle du vol | |||
| Communication et navigation | |||
| Systèmes de cockpit | |||
| Systèmes de visualisation et d'affichage | |||
| Autres sous-systèmes | |||
| Par application | Militaire | ||
| Civil | |||
| Par type d'installation | Installation d'origine | ||
| Rétrofit | |||
| Par type de moteur | Monomoteur | ||
| Bimoteur | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| Allemagne | |||
| France | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles répond le rapport
Quels sont les facteurs qui stimulent la demande d'avioniques pour hélicoptères ?
La modernisation des flottes, les mises à niveau de navigation obligatoires et l'expansion des missions SMUR, SAR et utilitaires soutiennent la demande. Le secteur devrait croître à un CAGR de 8,51 % jusqu'en 2032.
Quel sous-système d'avioniques pour hélicoptères détient la plus grande part ?
La communication et la navigation étaient en tête avec 36,78 % du chiffre d'affaires en 2026, soutenues par les exigences de mise à niveau ADS-B Out, Mode S et GNSS.
Quelle application connaît la croissance la plus rapide jusqu'en 2032 ?
Les applications civiles devraient croître à un CAGR de 9,62 % jusqu'en 2032, les opérateurs modernisant leurs cockpits et leurs capacités de surveillance de l'état.
Pourquoi les avioniques en rétrofit connaissent-elles une croissance rapide ?
Le rétrofit devrait croître à un CAGR de 10,78 % à mesure que les opérateurs prolongent la durée de vie des hélicoptères et ajoutent des capacités actuelles de cockpit et de contrôle du vol.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait enregistrer un CAGR de 9,87 % jusqu'en 2032, soutenue par les programmes d'approvisionnement et de cockpit numérique en Inde, en Corée du Sud, au Japon et à Taïwan.
Quelle est la concentration du secteur des avioniques pour hélicoptères ?
Les principaux intégrateurs occupent des positions solides dans les grands programmes, mais les fournisseurs spécialisés restent actifs dans les systèmes de rétrofit et de niche, rendant la base concurrentielle modérément concentrée.