
Tamanho e Participação do Mercado de Tratamento Térmico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 115.51 Bilhões de dólares |
| Tamanho do Mercado (2032) | 144.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.56 % |
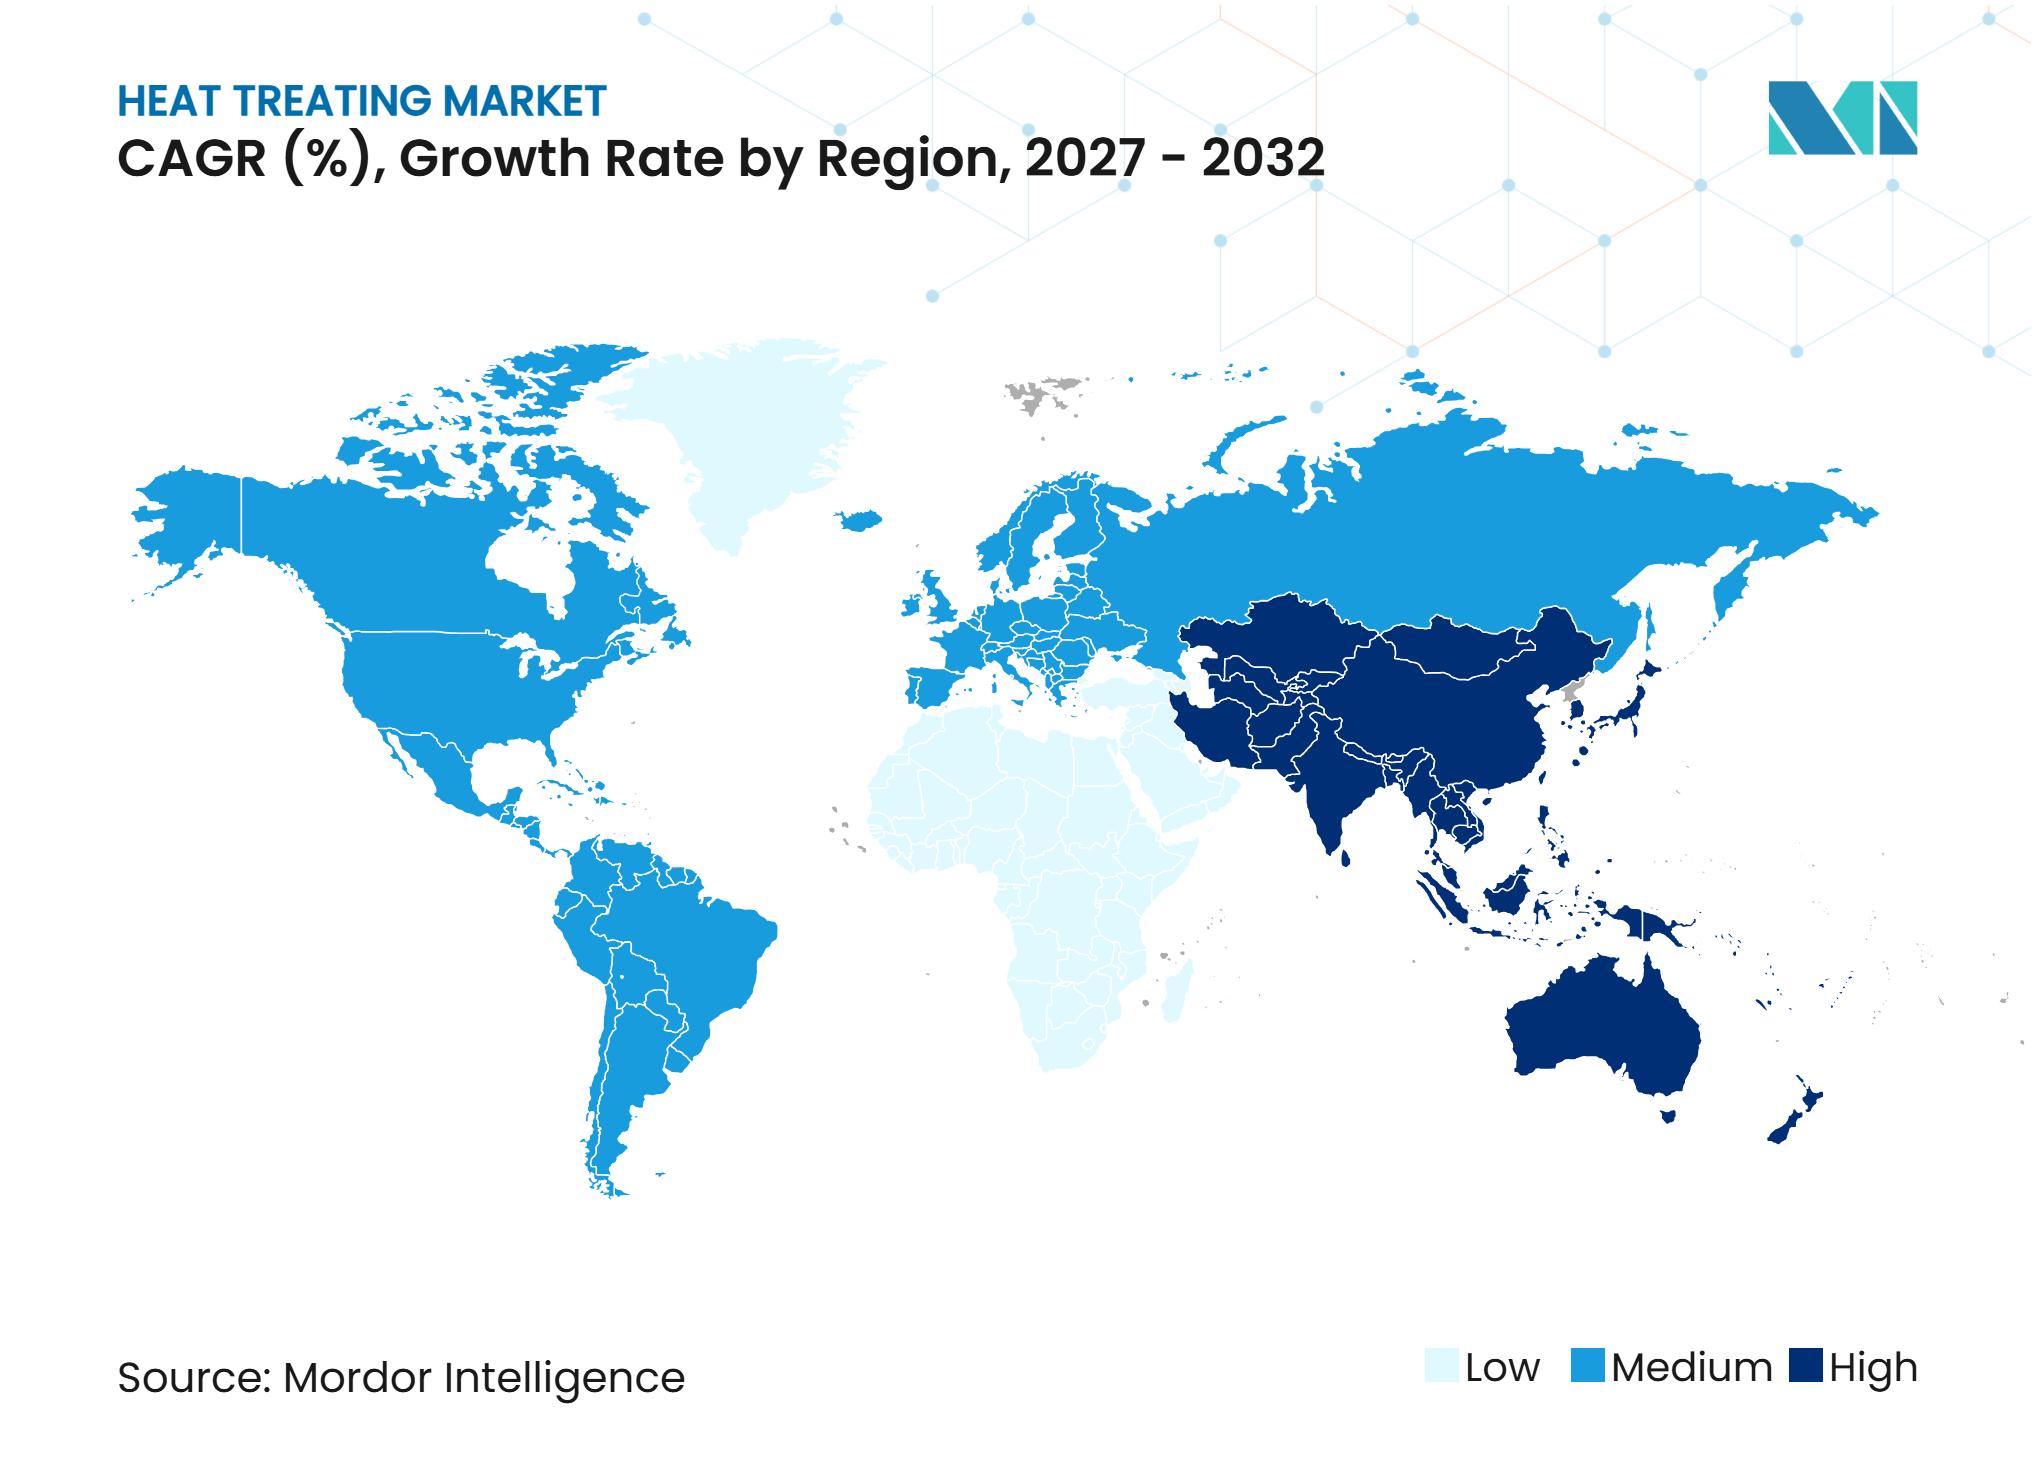
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento Térmico por Mordor Intelligence
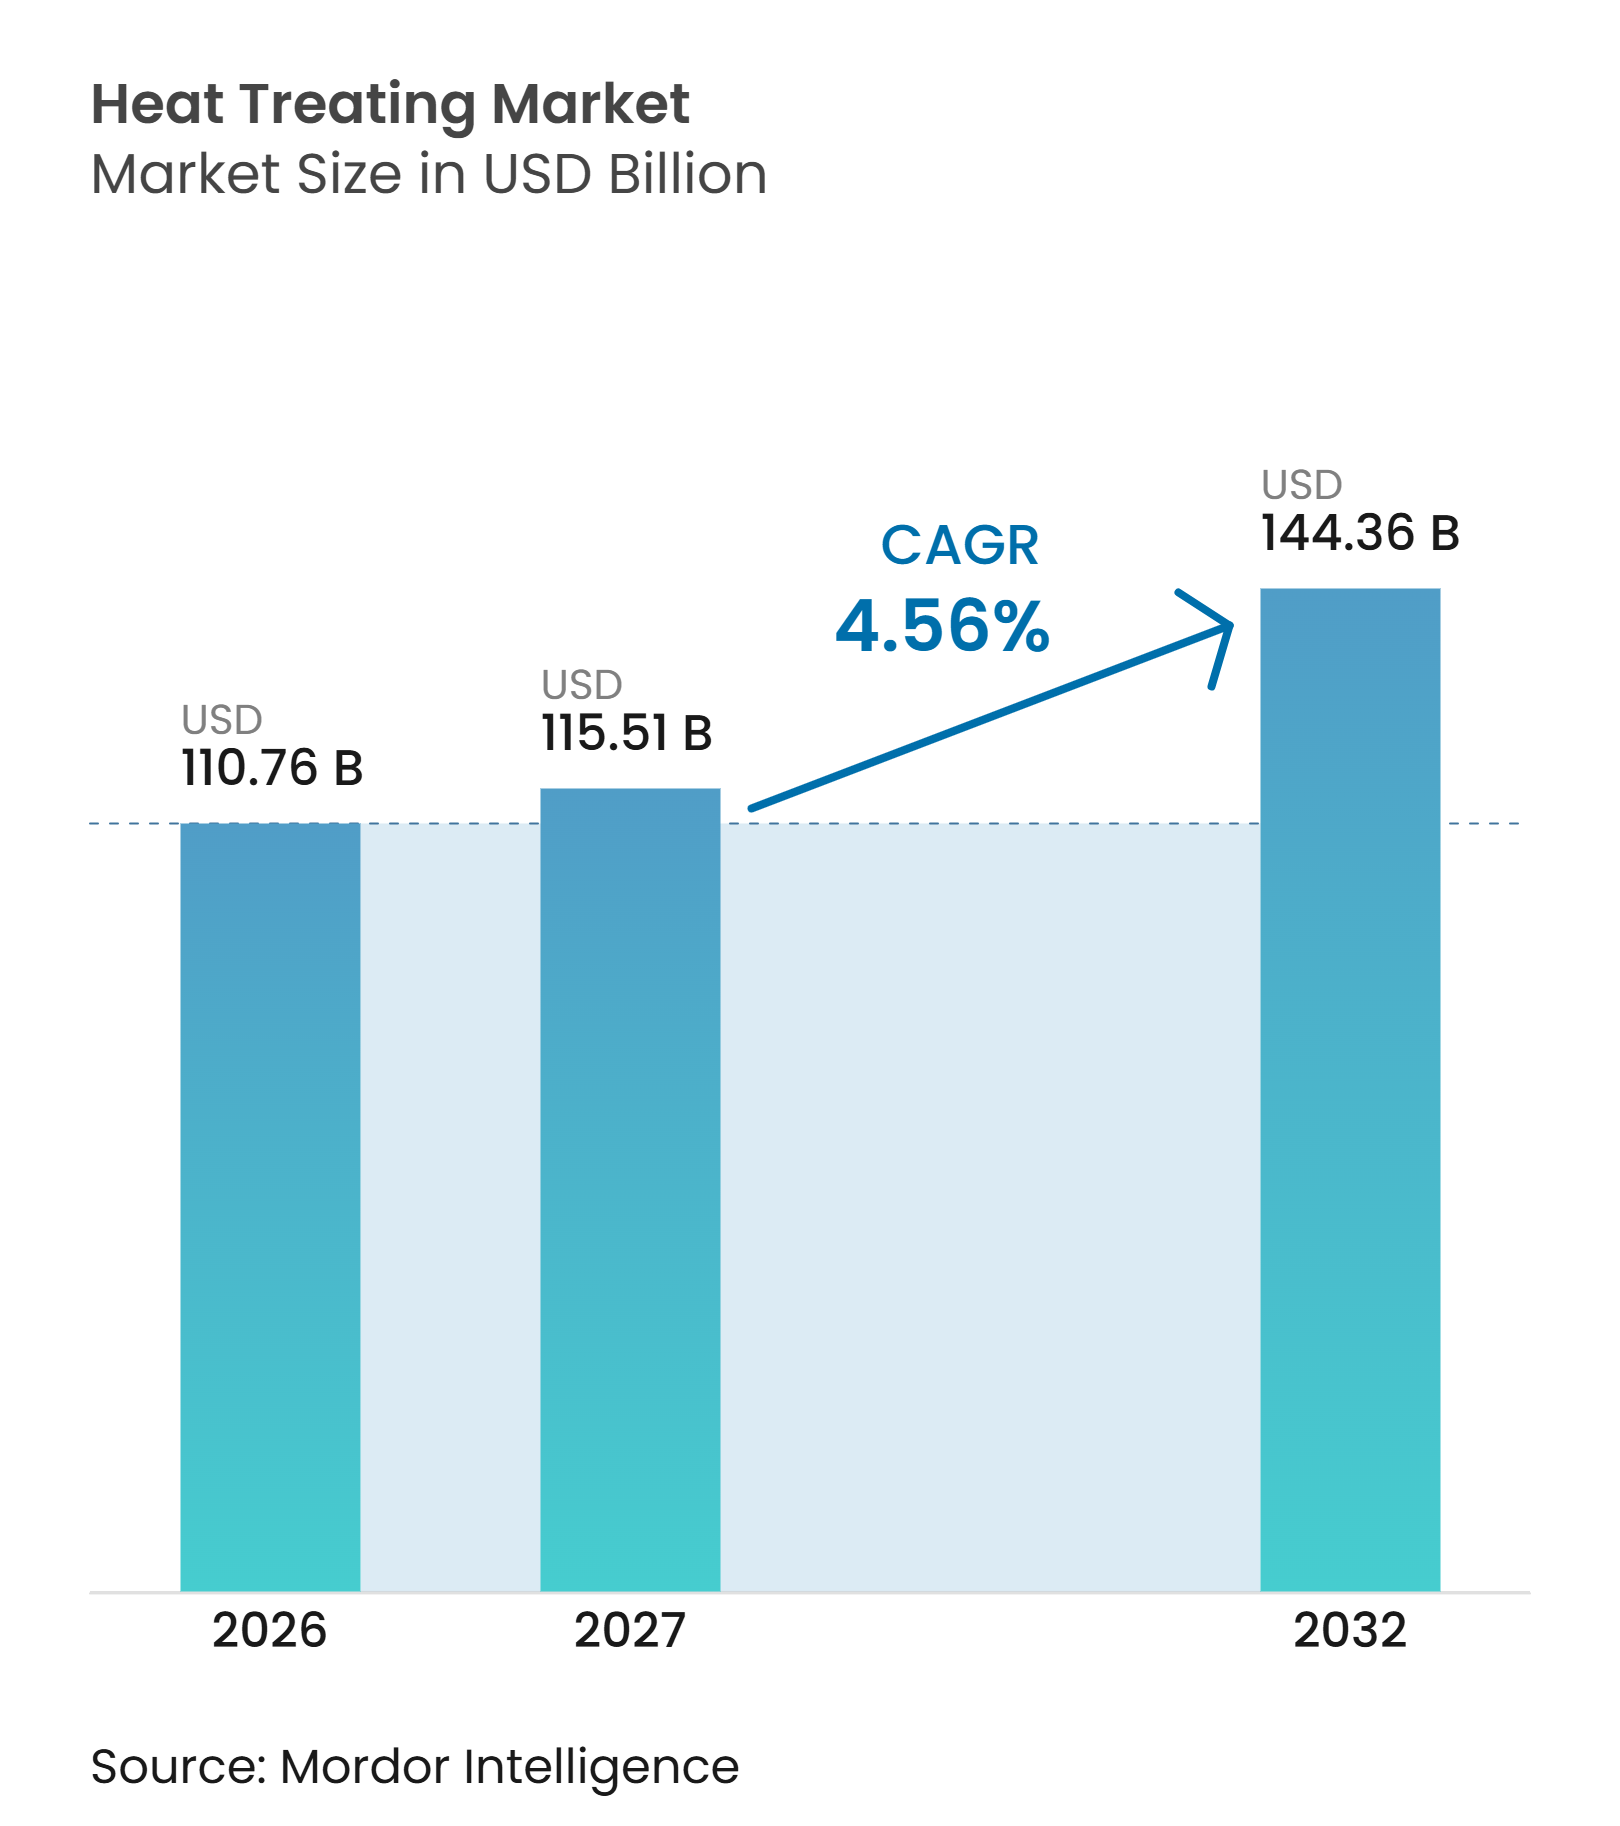
O tamanho do mercado de tratamento térmico foi avaliado em 110,76 bilhões de USD em 2026 e estima-se que cresça de 115,51 bilhões de USD em 2027 para 144,36 bilhões de USD até 2032, a um CAGR de 4,56% durante o período de previsão (2027-2032). O mercado de tratamento térmico é sustentado pela demanda por componentes que atendem aos requisitos de fadiga, desgaste, precisão dimensional e rastreabilidade. Os altos custos de energia e os longos ciclos de investimento em fornos restringem o ritmo de expansão da capacidade entre os fornecedores. Como resultado, a confiabilidade do processo é uma consideração fundamental para os prestadores de serviços comerciais de tratamento térmico. Trens de força de veículos elétricos, ligas para turbinas e maquinário de precisão requerem processamento térmico controlado em suas rotas de produção. Os investimentos nas indústrias automotiva, aeroespacial e de maquinário industrial geram padrões de demanda distintos para processos individuais de tratamento térmico; no entanto, todas essas aplicações dependem de controle de processo confiável. Os fornecedores estão expandindo as capacidades de processo, implementando registros digitais e adotando projetos de fornos com menores emissões. Os custos de energia e os longos períodos de retorno dos equipamentos continuam sendo barreiras ao investimento, particularmente para prestadores de serviços de menor porte.
Principais Conclusões do Relatório
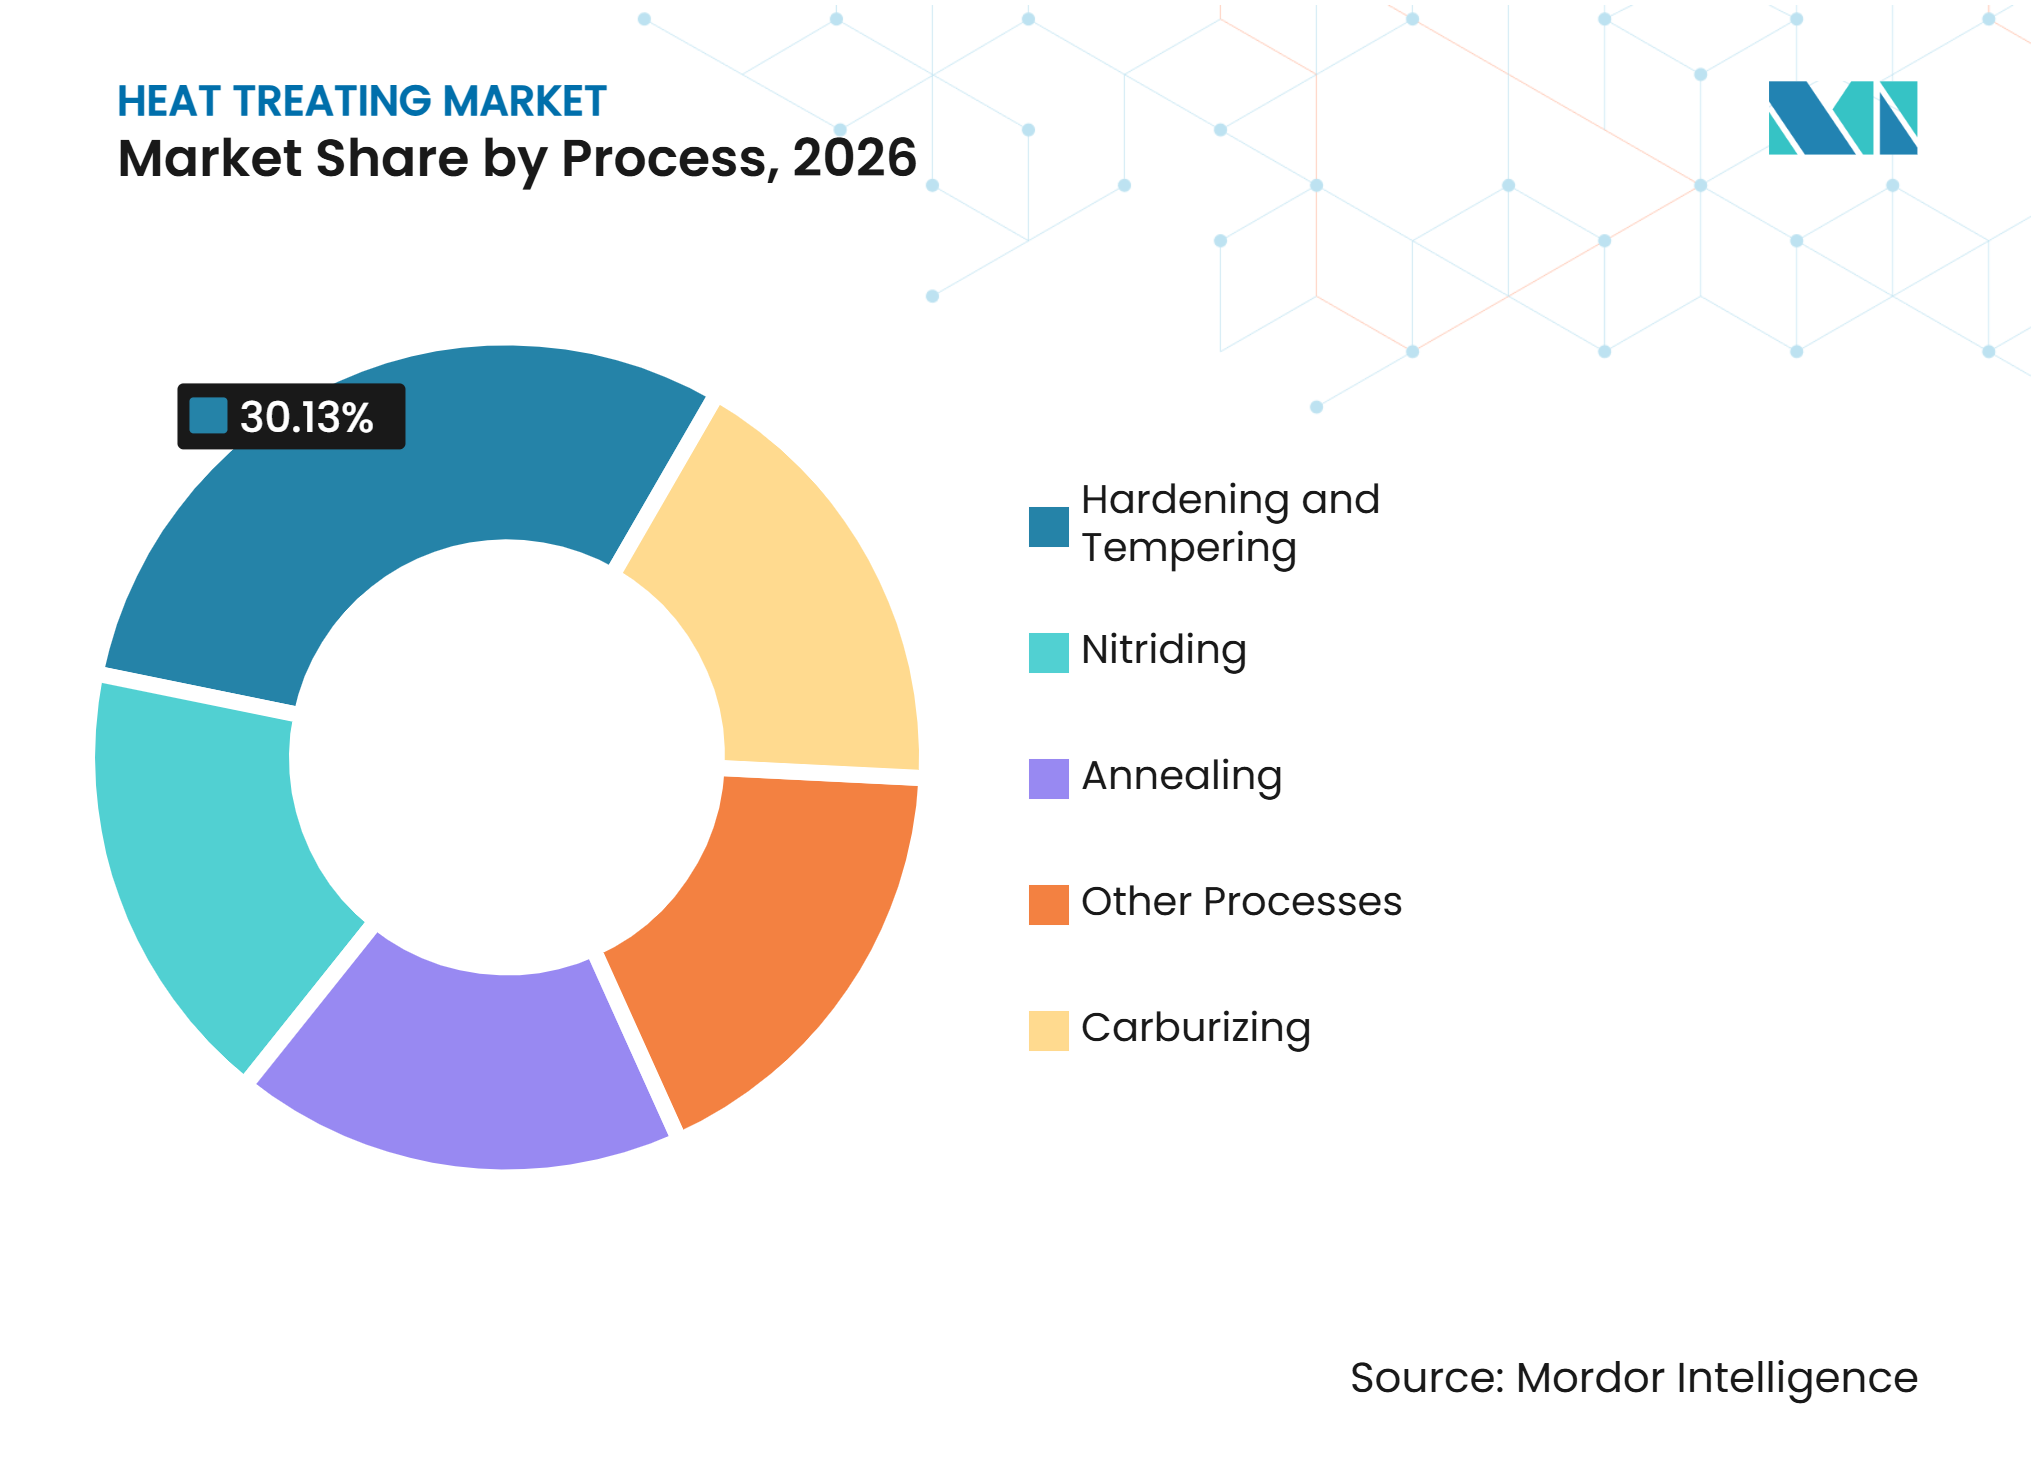
- Por processo, Têmpera e Revenimento deteve uma participação de 30,13% em 2026, enquanto a Nitretação tem previsão de crescer a um CAGR de 5,15% até 2032.
- Por material, o Aço representou uma participação de 65,12% em 2026, enquanto as Ligas de Alumínio têm previsão de crescer a um CAGR de 5,42% até 2032.
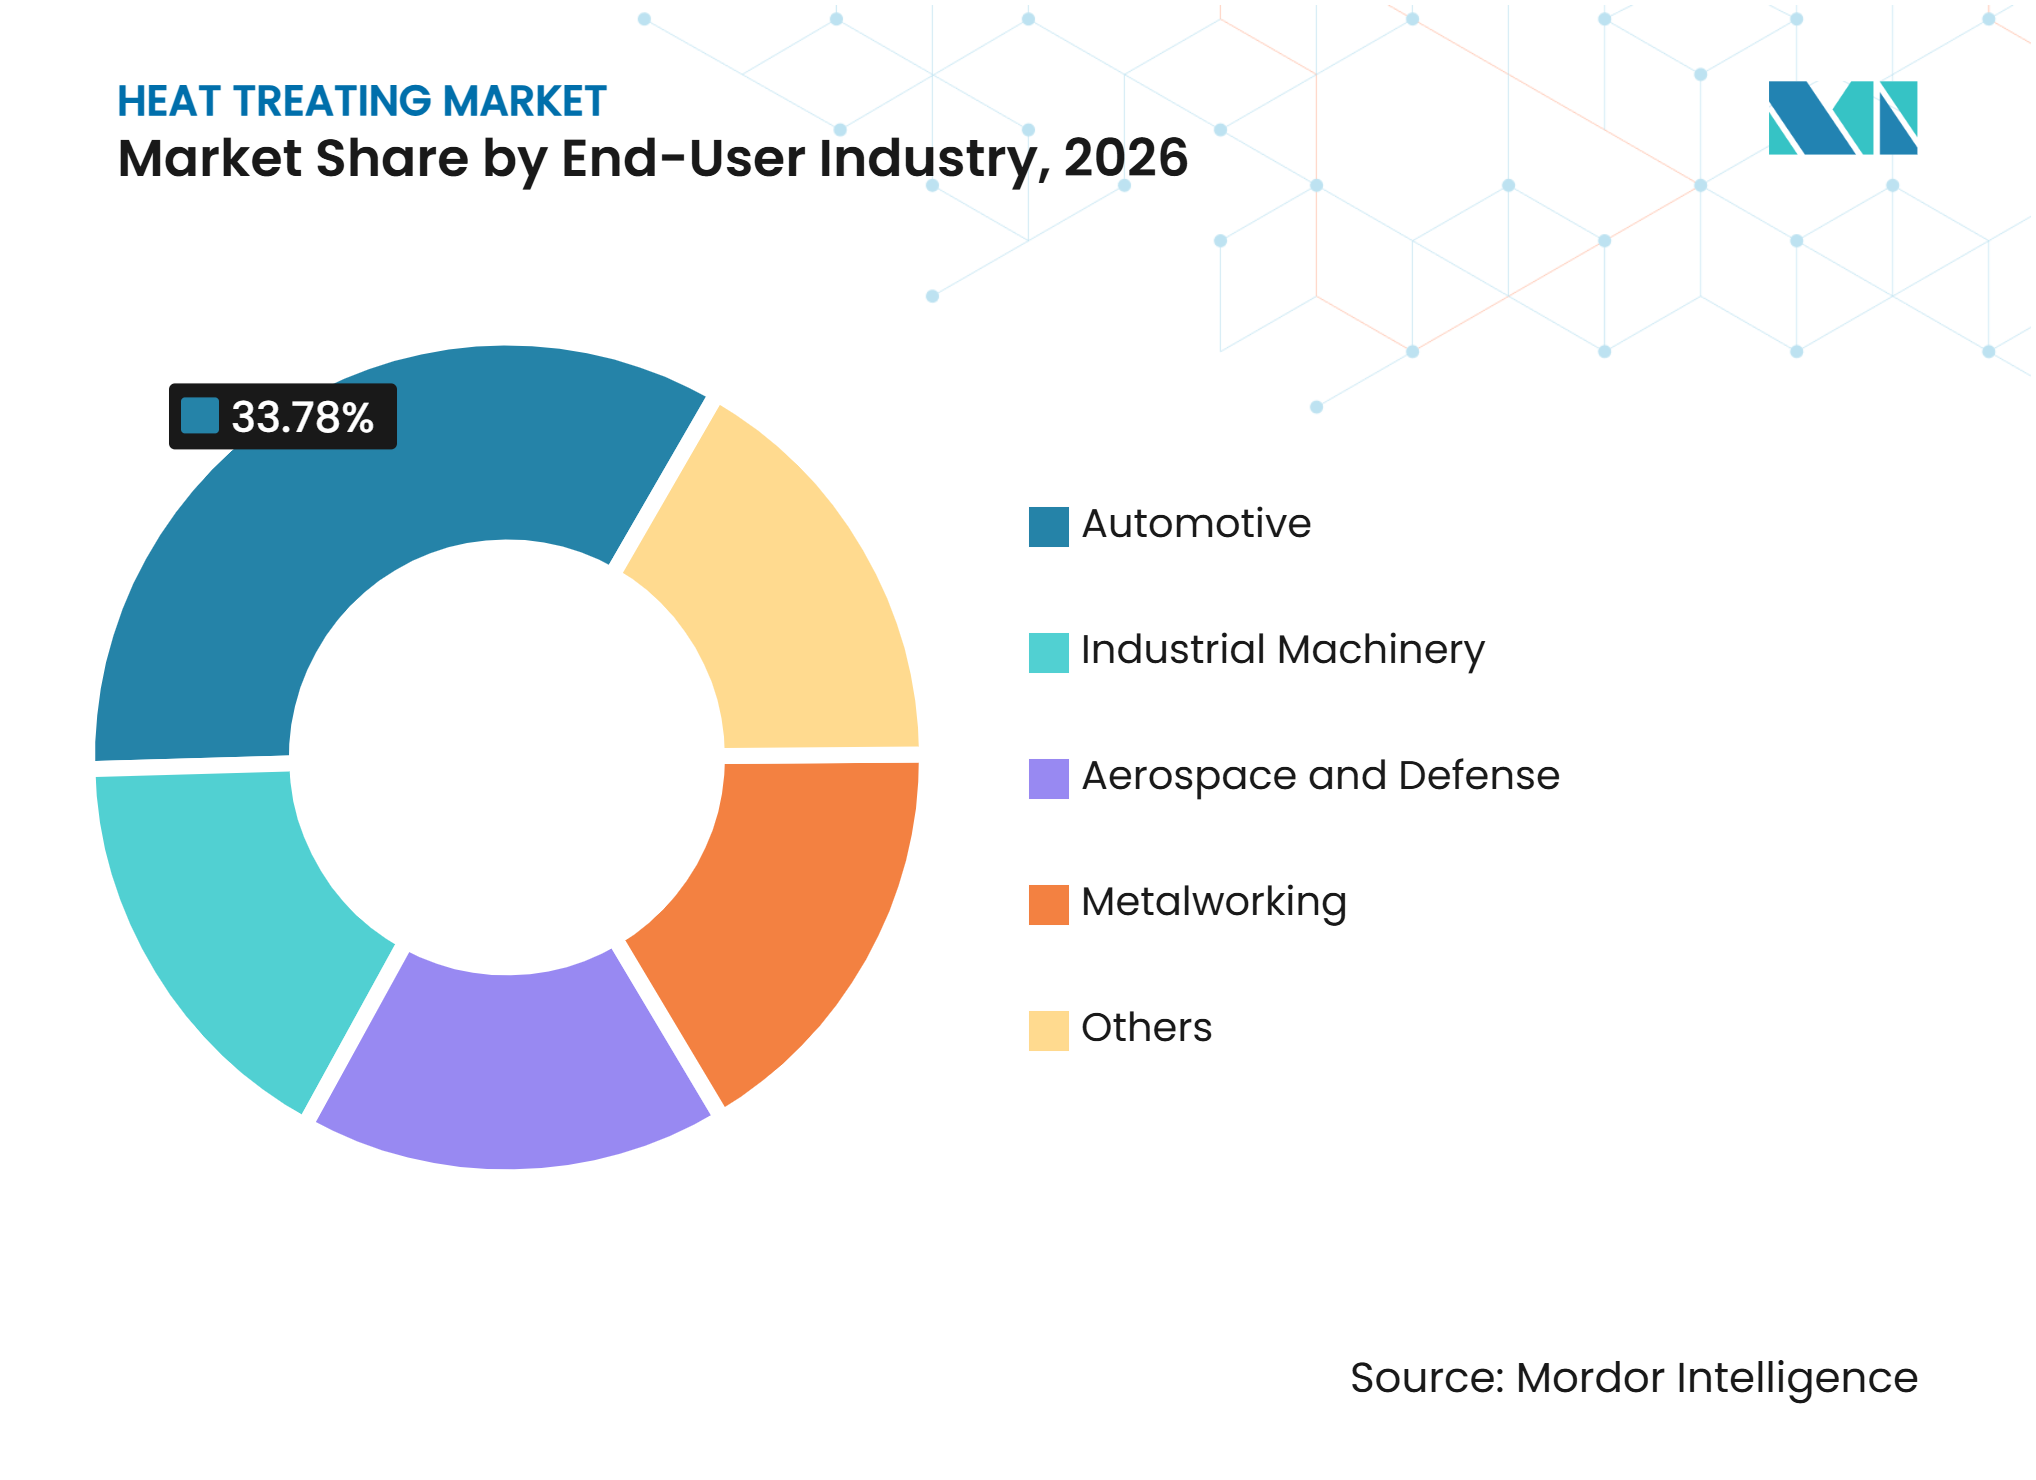
- Por indústria de uso final, o Automotivo deteve uma participação de 33,78% em 2026, enquanto Aeroespacial e Defesa tem previsão de crescer a um CAGR de 5,81% até 2032.
- Por geografia, a Ásia-Pacífico deteve uma participação de 43,27% em 2026 e tem previsão de crescer a um CAGR de 5,66% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Componentes de Precisão Automotivos e de Veículos Elétricos (VE) | +1.4% | Global, mais forte na China, Coreia do Sul, Japão, México e Alemanha | Curto prazo (≤ 2 anos) |
| Demanda por Ligas Qualificadas para Aeroespacial e Defesa | +0.9% | América do Norte e Europa, com relevância crescente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Investimento em Maquinário Industrial e Infraestrutura | +0.7% | China e Índia, com efeitos na América do Sul e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Eletrificação de Fornos de Baixo Carbono e Aquecimento Híbrido | +0.6% | Europa, China e América do Norte | Longo prazo (≥ 4 anos) |
| Rastreabilidade Digital e Controle de Processo Assistido por Inteligência Artificial | +0.5% | Global, com adoção antecipada na Alemanha, Estados Unidos, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Componentes de Precisão Automotivos e de Veículos Elétricos
A transição para veículos elétricos altera as especificações térmicas dos componentes do trem de força, sem eliminar a necessidade de tratamento térmico. As caixas de redução de veículos de passeio podem transmitir mais de 400 N·m de torque instantâneo, exigindo engrenagens cementadas com profundidades de camada efetivas de 0,6 mm a 1,2 mm. Esse intervalo supera os 0,4-0,8 mm tipicamente utilizados para engrenagens de transmissão de motores de combustão interna. A China produziu 16,52 milhões de veículos de nova energia em 2025, sustentando assim a demanda por engrenagens, eixos e componentes de acionamento de redução com tratamento térmico de precisão[1]. A cementação a baixa pressão e a nitretação a plasma apoiam a conformidade com os novos requisitos de qualificação e as especificações de menor distorção. O mercado de tratamento térmico está registrando aumento da demanda à medida que os fabricantes de equipamentos originais revisam os requisitos de fornecedores aprovados para componentes de veículos elétricos.
Demanda por Ligas Qualificadas para Aeroespacial e Defesa
As aplicações aeroespaciais e de defesa sustentam a demanda por processamento térmico controlado de ligas de níquel e titânio. A acreditação Nadcap sob a norma AC7102 e a qualificação de pirometria conforme a AMS 2750 continuam sendo requisitos para hardware crítico de voo. Esses requisitos criam barreiras de entrada para instalações sem capacidades de processos especiais acreditados. O tratamento térmico em alto vácuo reduz a oxidação intergranular durante o processamento de ligas utilizadas em seções quentes de motores e estruturas de aeronaves. A SECO/WARWICK reportou pedidos de fornos a vácuo provenientes da China, apoiando a expansão da capacidade de processamento de grau aeroespacial. O mercado de tratamento térmico é sustentado pelos requisitos de aquisição aeroespacial para controles de processo, documentação e resultados reproduzíveis.
Investimento em Maquinário Industrial e Infraestrutura
A automação industrial na Ásia sustenta a demanda por componentes de máquinas de precisão com tratamento térmico. A China produziu 773.074 robôs industriais em 2025, enquanto a produção de maquinário de uso geral aumentou 8,0% no mesmo período. Robôs, máquinas-ferramenta e equipamentos de automação utilizam engrenagens com cementação superficial, guias com têmpera por indução e fusos nitretados. Esses componentes requerem processamento controlado para proporcionar resistência ao desgaste, resistência à fadiga e estabilidade dimensional. A visão FY2025 do Japão para peças de máquinas e ferramentas visa aumentar a participação dos fabricantes de peças que atendem a campos de alto valor de 30% para 50% até 2040. Essas iniciativas sustentam o mercado de tratamento térmico, pois a produção de equipamentos avançados depende do desempenho consistente dos materiais nos componentes acabados.
Eletrificação de Fornos de Baixo Carbono e Aquecimento Híbrido
A descarbonização industrial está expandindo os investimentos em calor de processo eletrificado. A Comissão Europeia lançou o Leilão IF25 de Calor, com 1 bilhão de EUR em financiamento proveniente das receitas do Sistema de Comércio de Emissões da União Europeia para projetos de descarbonização de calor de processo industrial. As tecnologias elegíveis incluem aquecimento por indução, aquecimento por resistência, bombas de calor e alternativas renováveis diretas. A norma JB/T 14951-2025 da China estabelece requisitos de avaliação de fábrica verde para instalações de tratamento térmico, incluindo considerações sobre uso de energia, automação e emissões. Os sistemas de fornos híbridos podem alternar entre gás natural, hidrogênio e eletricidade, reduzindo a incerteza relacionada à disponibilidade de combustível e às regulamentações futuras. Essa transição de equipamentos sustenta o mercado de tratamento térmico, embora a adoção dependa da disponibilidade de capital e da economia energética local.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Energia e Custos de Conformidade com Emissões | -0.9% | Global, mais forte na Europa e em economias dependentes de importação de energia | Curto prazo (≤ 2 anos) |
| Alta Intensidade de Capital e Longo Retorno sobre Equipamentos | -0.7% | Global, com maior pressão em regiões com altos custos de captação | Médio prazo (2-4 anos) |
| Lacunas em Mão de Obra Qualificada, Dados de Processo e Cibersegurança | -0.4% | Global, com maior pressão na Ásia-Pacífico emergente e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Energia e Custos de Conformidade com Emissões
O tratamento térmico é intensivo em energia, com a energia representando de 30% a 40% dos custos operacionais variáveis. Os contratos de serviço a preço fixo podem reduzir as margens quando os preços do gás ou da eletricidade aumentam inesperadamente. O Sistema de Comércio de Emissões da UE abrange a combustão em fornos industriais, adicionando custos de carbono às decisões operacionais. Os operadores devem avaliar os insumos de energia e os custos de conformidade ao longo da vida útil dos ativos, que tipicamente varia de 10 a 15 anos. Esses fatores podem atrasar as decisões de investimento entre os tratadores térmicos comerciais de pequeno e médio porte que não dispõem de recursos dedicados à aquisição de energia. O mercado de tratamento térmico permanece exposto a essa restrição porque a economia do processo depende de energia térmica confiável e acessível.
Alta Intensidade de Capital e Longo Retorno sobre Equipamentos
Os fornos modernos de tratamento térmico a vácuo podem custar mais de 1 milhão de USD por unidade, enquanto sistemas maiores para aplicações aeroespaciais e de energia podem exigir investimentos totais de vários milhões de USD. Os períodos típicos de retorno dos equipamentos variam de 7 a 10 anos, tornando a visibilidade da demanda uma consideração crítica de investimento. A política de atualização de equipamentos da China apoia a modernização em categorias industriais elegíveis, incluindo equipamentos de tratamento térmico. Esse apoio pode direcionar investimentos para mercados com incentivos públicos e forte demanda industrial. Fornecedores com maior capacidade financeira podem substituir sistemas obsoletos mais rapidamente do que operadores independentes. Consequentemente, o mercado de tratamento térmico pode desenvolver uma lacuna de capacidade entre grupos maiores e instalações menores que continuam a operar equipamentos legados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo:
Têmpera de Precisão Lidera, Nitretação Ganha TerrenoA têmpera e o revenimento representaram 30,13% da participação do mercado de tratamento térmico em 2026. O processo é utilizado para engrenagens, eixos, rolamentos e componentes estruturais em aplicações automotivas e de maquinário industrial. Proporciona dureza superficial, tenacidade do núcleo e recuperação dimensional para componentes ferrosos. Sua compatibilidade com fornos tanto de atmosfera quanto a vácuo apoia instalações com requisitos de processo variados. A cementação continua sendo um processo significativo porque produz camadas duras e resistentes ao desgaste em componentes de aço. As engrenagens de redução de veículos elétricos estão aumentando o interesse na cementação a vácuo de baixa pressão, que pode proporcionar uniformidade consistente de profundidade de camada com menor distorção.
A nitretação tem projeção de registrar o CAGR mais rápido, de 5,15%, de 2027 a 2032. De acordo com a Advanced Heat Treat Corp., a nitretação a plasma e a gás utilizam ambientes controlados e podem evitar emissões diretas de dióxido de carbono durante o tratamento. O processo proporciona resistência ao desgaste e resistência à fadiga com distorção mínima, reduzindo a necessidade de usinagem de acabamento após o tratamento térmico de componentes complexos. O recozimento continua sendo importante para o aço elétrico utilizado em núcleos de motores e laminações de transformadores, onde o controle de grão afeta o desempenho magnético. A têmpera por indução, a têmpera por chama e a prensagem isostática a quente atendem a requisitos especializados em ferramentas, manufatura aditiva e aplicações aeroespaciais no mercado de tratamento térmico.



Por Material:
Aço Domina, Ligas de Alumínio AceleramO aço deteve 65,12% da participação do mercado de tratamento térmico em 2026, refletindo seu uso em trens de força automotivos, maquinário industrial e equipamentos de infraestrutura. Engrenagens cementadas, eixos de aço temperados, fusos nitretados e perfis estruturais recozidos representam uma parcela substancial da demanda de processamento comercial. O ferro fundido continua sendo utilizado em maquinário pesado e aplicações de blocos de motor devido às suas propriedades de amortecimento de vibração e usinabilidade. As ligas de níquel e titânio atendem a aplicações menores, porém de maior valor, nas indústrias aeroespacial e de energia. Esses materiais requerem tratamento térmico a vácuo rigorosamente controlado e conformidade com os requisitos das Especificações de Material Aeroespacial (AMS) 2759 e Especificações de Material Aeroespacial (AMS) 2750 para trabalhos aeroespaciais aprovados.
As ligas de alumínio têm projeção de registrar o maior CAGR, de 5,42%, de 2027 a 2032. Iniciativas de redução de peso, invólucros de baterias de veículos elétricos e estruturas de aeronaves sustentam essa demanda. O tratamento de solubilização e o envelhecimento são processos críticos para alumínio de grau aeroespacial em fornecedores acreditados. Os requisitos do Programa Nacional de Acreditação de Contratantes Aeroespaciais e de Defesa (Nadcap) AC7102/2 orientam as auditorias para tratamento térmico de alumínio em cadeias de suprimentos aeroespaciais. Em dezembro de 2025, a JTEKT Thermo Systems Corporation lançou equipamentos para embalagem avançada de semicondutores, indicando o papel crescente dos equipamentos térmicos em aplicações além dos componentes ferrosos tradicionais. As ligas de cobre e titânio geram demanda especializada adicional nas aplicações elétrica, marítima, médica e aeroespacial.
Por Indústria de Uso Final:
Automotivo Ancora a Demanda, Defesa AceleraO automotivo deteve uma participação de mercado de 33,78% em 2026. Os veículos de passeio contêm engrenagens e componentes de trem de força com tratamento térmico, sustentando a demanda. As plataformas de veículos elétricos estão deslocando o mix de componentes em direção a caixas de redução, eixos de motores e componentes estruturais de invólucros de baterias. Esses componentes podem exigir diferentes temperaturas, especificações e configurações de fornos. O maquinário industrial se beneficia dos investimentos em automação, enquanto a metalurgia sustenta a demanda por ferramentas, matrizes e ferramentas de corte. As aplicações de energia, construção e equipamentos médicos também requerem processamento térmico no mercado de tratamento térmico mais amplo.
Aeroespacial e defesa têm projeção de registrar o CAGR mais rápido, de 5,81%, de 2027 a 2032. A recuperação da produção de aeronaves comerciais, as aquisições de defesa e o maior uso de superligas de titânio e níquel sustentam esse crescimento. A acreditação Nadcap, os registros de pirometria e os controles de processo auditados continuam sendo essenciais para aplicações críticas de voo. A Bodycote reportou que a receita de seu segmento Aeroespacial e Turbinas a Gás Industriais acelerou no segundo semestre de 2025 à medida que as condições de fornecimento melhoraram. O maquinário industrial e a metalurgia devem crescer a uma taxa próxima à taxa de crescimento geral do mercado, sustentados por investimentos na China, Índia e Sudeste Asiático. Esse mix de demanda distribui a demanda entre aplicações de alto volume e de alta especificação na indústria de tratamento térmico.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico deteve uma participação de mercado de 43,27% em 2026 e tem projeção de registrar o maior CAGR de 5,66% até 2032. A China produziu 16,52 milhões de veículos de nova energia e 773.074 robôs industriais em 2025, sustentando a demanda por processamento de componentes de trem de força e de máquinas. As atividades de montagem automotiva e manufatura avançada na China, Índia, Japão e Coreia do Sul sustentam a demanda regional. Os requisitos de fábrica verde da China para tratamento térmico abordam fontes de energia, automação e emissões, impulsionando atualizações de equipamentos. Liaoning publicou padrões de classificação de desempenho para tratamento de superfície de metais e processos de tratamento térmico em 2025. A Aichelin abriu um escritório em Pune em abril de 2026 e planeja estabelecer uma instalação de produção local, refletindo a demanda das indústrias automotiva, de defesa e eletrônica da Índia[2]. O Japão e a Coreia do Sul continuam sendo mercados-chave para equipamentos de semicondutores, componentes aeroespaciais e ligas especiais.
América do Norte
A América do Norte possui uma base estabelecida de tratamento térmico comercial, sustentada pelas aquisições de defesa e pela recuperação da produção aeroespacial. O Metal Treating Institute identificou o setor aeroespacial como uma área de crescimento líder para seus membros de tratamento térmico nos Estados Unidos em 2025. A Aalberts Surface Technologies concluiu a aquisição da Paulo Products Company em maio de 2025, expandindo sua presença de serviços na América do Norte. A Ipsen USA reportou um aumento de 45% ano a ano nas vendas de novas unidades de equipamentos em 2025 e garantiu seu maior pedido de equipamentos em janeiro de 2026. A demanda veio de clientes dos setores aeroespacial, de defesa, tecnologia médica e energia. O Departamento de Energia dos Estados Unidos continua a identificar a eficiência do calor de processo como uma prioridade para a descarbonização industrial. Isso sustenta a demanda por plataformas de fornos híbridos e eletrificados, embora os custos de capital e energia continuem sendo fatores significativos.
Europa, América do Sul, e Oriente Médio e África
A Europa possui uma base de tratamento térmico na Alemanha, Itália, França e nos países nórdicos, embora a fraca produção automotiva e industrial tenha afetado a demanda em 2025. O Leilão IF25 de Calor da UE apoia a modernização de fornos industriais a partir de 2026, financiando projetos verificados de redução de carbono. Esse apoio regulatório pode aumentar a adoção de calor de processo eletrificado em países com estruturas favoráveis de coinvestimento. A América do Sul está centrada na base industrial do Brasil e na cadeia de suprimentos automotiva da Argentina. A Tenova garantiu um contrato em agosto de 2025 para fornecer um forno de soleira móvel à Vinton Steel, refletindo a demanda por equipamentos de produção relacionados ao aço e à mineração. No Oriente Médio e África, a demanda está vinculada ao desenvolvimento industrial da Arábia Saudita, às atividades de mineração e à produção automotiva na África do Sul. O crescimento nessas regiões depende do investimento local em manufatura, das competências da força de trabalho e do acesso à tecnologia moderna de fornos.
Cenário Competitivo
Concentração do Mercado
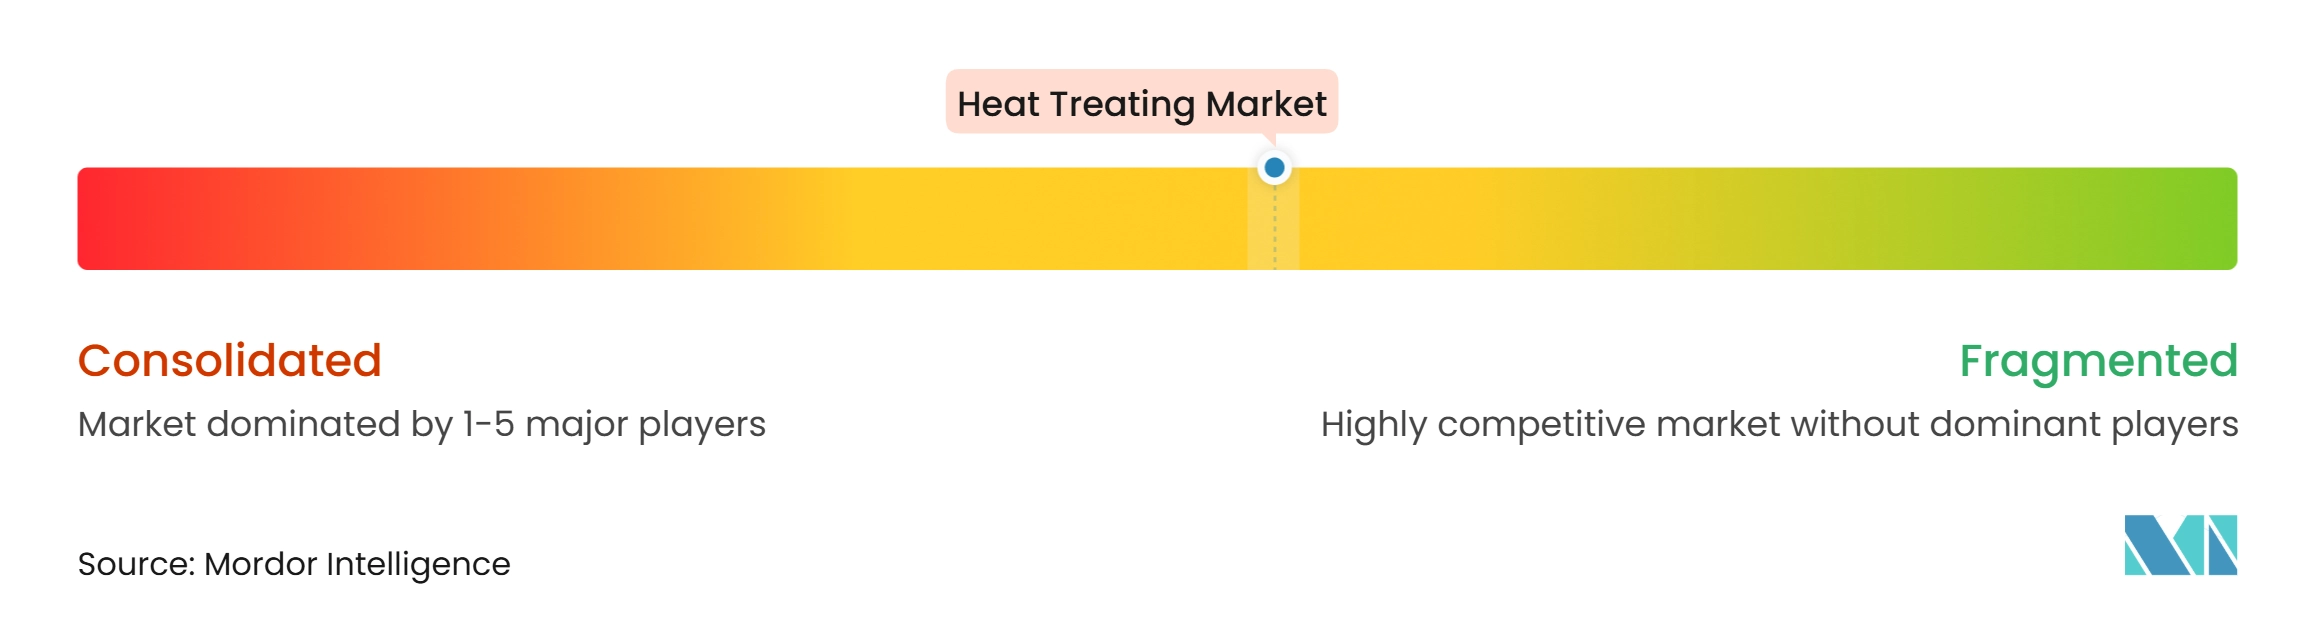
O mercado de tratamento térmico é moderadamente fragmentado, composto por um pequeno grupo de prestadores de serviços globais e fabricantes de equipamentos, bem como por numerosas empresas regionais de tratamento térmico comercial. A concorrência é baseada em cobertura geográfica, certificações de processo, registros digitais de lotes e capacidade de atender a fabricantes de equipamentos originais (OEMs) multinacionais. A Bodycote opera 136 instalações em 22 países, proporcionando uma ampla presença de processamento comercial. As certificações Nadcap e ISO 9001:2015 continuam sendo importantes para fornecedores que atendem a clientes aeroespaciais e industriais. Redes maiores podem implementar controles de processo consistentes em múltiplos locais à medida que os OEMs centralizam a qualificação de fornecedores e buscam reduzir a complexidade da cadeia de suprimentos.
A Aalberts Surface Technologies expandiu sua presença na América do Norte por meio da aquisição da Paulo Products Company em maio de 2025. Em 2025, a Aichelin adquiriu as divisões NTS e UPC da NITREX, adicionando tecnologias e serviços relacionados à nitretação. A Ipsen continuou a desenvolver tecnologia de fornos híbridos que suporta uso flexível de energia e havia planejado lançar um sistema operacional de próxima geração em 2026. Esses desenvolvimentos mostram como os fornecedores combinam equipamentos, expertise em processamento térmico e serviços de dados de processo. A Nabertherm também introduziu soluções de fornos híbridos para pós-processamento térmico em manufatura aditiva em 2025. Consequentemente, o mercado de tratamento térmico coloca ênfase crescente em sistemas que suportam controle de produção e operações com menores emissões.
A acreditação Nadcap sob a norma AC7102 e a conformidade com os requisitos de pirometria AMS 2750 limitam o acesso a trabalhos aeroespaciais e de defesa. Esses requisitos exigem investimento contínuo em documentação, equipamentos e treinamento. Os fornecedores de aquecimento por indução também estão introduzindo sistemas conectados para geometrias específicas de peças em produção em larga escala. Onde as condições de produção são adequadas, esses sistemas podem competir com fornos de atmosfera em lote convencionais. O cenário competitivo permanece diversificado, pois o processamento comercial de uso geral e o processamento de precisão acreditado têm requisitos distintos.
Líderes da Indústria de Tratamento Térmico
-
JTEKT Thermo Systems Corporation
-
Ipsen
-
Chugai Ro Co., Ltd
-
Takasago Industry Co., Ltd.
-
SECO/WARWICK, INC.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento Térmico Empresas cobertas neste relatório
- Aalberts Surface Technologies
- Advanced Heat Treat Corp.
- Aichelin Group
- ALD Vacuum Technologies GmbH
- Bodycote
- Chugai Ro Co., Ltd
- Enrx
- GH Induction
- Inductotherm Group
- Ipsen
- JTEKT Thermo Systems Corporation
- Nabertherm GmbH
- SECO/WARWICK, INC.
- Takasago Industry Co., Ltd.
- Tenova S.p.A.
Desenvolvimentos industriais recentes em Mercado de Tratamento Térmico
- Janeiro de 2026: A Bodycote plc concluiu a aquisição da Spectrum Thermal Processing, uma empresa de tratamento térmico de precisão com foco aeroespacial sediada em Rhode Island, Estados Unidos. A aquisição complementar adicionou capacidade de tratamento térmico aeroespacial acreditada pelo Nadcap no nordeste dos Estados Unidos. A Bodycote também anunciou investimentos em sua primeira instalação S3P (Processamento de Tecnologias Especializadas) na Ásia e aumento da capacidade de prensagem isostática a quente para aplicações aeroespaciais e de defesa.
- Dezembro de 2025: A JTEKT Thermo Systems Corporation lançou o SO2-60-F, um dispositivo de tratamento térmico para aplicações avançadas de embalagem de semicondutores. O dispositivo tem como alvo a fabricação de interposers de camada de redistribuição (RDL) e interposers de vidro relacionados à inteligência artificial e ao 5G. Opera em concentrações de oxigênio abaixo de 10 ppm e acomoda tamanhos de substrato de até 600 × 600 mm, expandindo o portfólio de equipamentos de tratamento térmico da empresa para aplicações de embalagem avançada.
Escopo do Relatório Global do Mercado de Tratamento Térmico
O tratamento térmico é um processo de fabricação industrial que envolve o aquecimento e o resfriamento controlados de metais ou ligas para modificar propriedades físicas, mecânicas e, em alguns casos, químicas, mantendo a forma e as dimensões originais do material.
O mercado de tratamento térmico é segmentado por processo, material, indústria de uso final e geografia. Por processo, o mercado é segmentado em cementação, nitretação, têmpera e revenimento, recozimento e outros processos. Por material, o mercado é segmentado em aço, ferro fundido, ligas de alumínio, ligas de cobre, ligas de níquel, ligas de titânio e outros materiais. Por indústria de uso final, o mercado é segmentado em automotivo, aeroespacial e defesa, metalurgia, maquinário industrial e outros. O relatório também abrange tamanhos de mercado e previsões para tratamento térmico em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Cementação |
| Nitretação |
| Têmpera e Revenimento |
| Recozimento |
| Outros Processos |
| Aço |
| Ferro Fundido |
| Ligas de Alumínio |
| Ligas de Cobre |
| Ligas de Níquel |
| Ligas de Titânio |
| Outros Materiais |
| Automotivo |
| Aeroespacial e Defesa |
| Metalurgia |
| Maquinário Industrial |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Processo | Cementação | |
| Nitretação | ||
| Têmpera e Revenimento | ||
| Recozimento | ||
| Outros Processos | ||
| Por Material | Aço | |
| Ferro Fundido | ||
| Ligas de Alumínio | ||
| Ligas de Cobre | ||
| Ligas de Níquel | ||
| Ligas de Titânio | ||
| Outros Materiais | ||
| Por Indústria de Uso Final | Automotivo | |
| Aeroespacial e Defesa | ||
| Metalurgia | ||
| Maquinário Industrial | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Tratamento Térmico?
O tamanho do mercado de tratamento térmico foi avaliado em 110,76 bilhões de USD em 2026 e estima-se que cresça de 115,51 bilhões de USD em 2027 para 144,36 bilhões de USD até 2032, a um CAGR de 4,56% durante o período de previsão (2027-2032).
Qual processo tem expectativa de crescer mais rapidamente?
A nitretação tem o maior CAGR projetado, de 5,15%, até 2032.
Por que os veículos elétricos são relevantes para a demanda por processamento térmico?
As caixas de redução de veículos elétricos requerem profundidades de camada precisas e tratamento de baixa distorção para engrenagens e eixos de alto torque. A cementação a baixa pressão e a nitretação a plasma podem ajudar os fornecedores a atender às especificações atualizadas de componentes à medida que os fabricantes de veículos elétricos desenvolvem listas de fornecedores aprovados. Isso torna a capacidade de processamento térmico um fator de seleção nas cadeias de suprimentos de trens de força elétricos, em vez de uma etapa de acabamento de rotina.
Qual região impulsiona a demanda por serviços de tratamento térmico?
A Ásia-Pacífico lidera com uma participação de 43,27% em 2026 e tem o maior CAGR projetado de 5,66% até 2032.