
Taille et Part du Marché du Traitement Thermique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
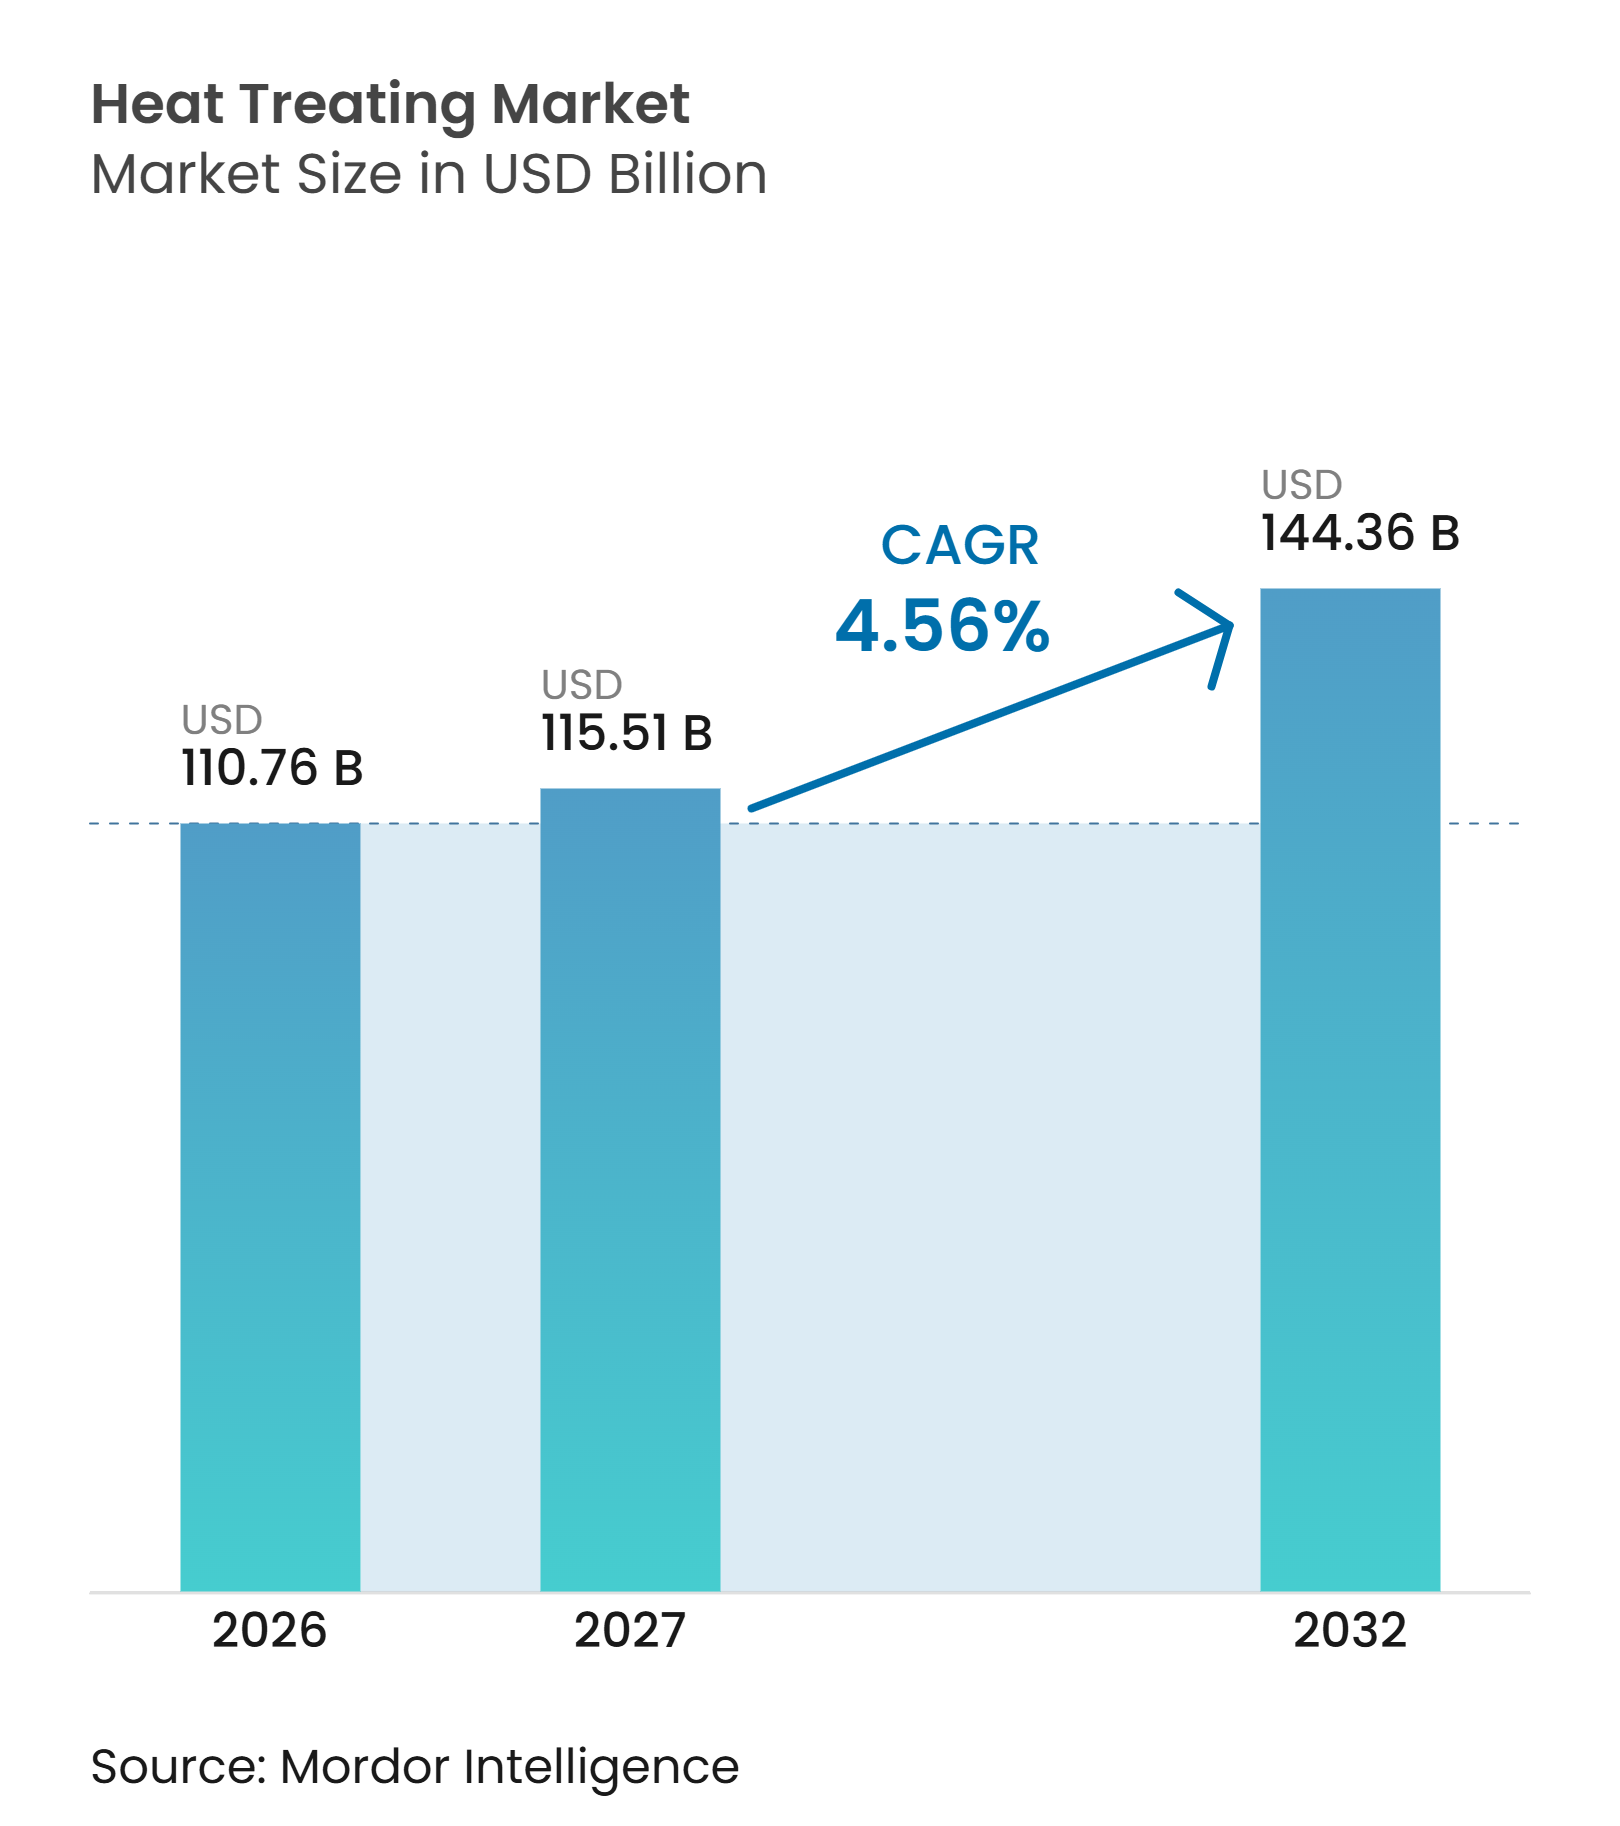
| Taille du Marché (2027) | 115.51 Milliards de dollars |
| Taille du Marché (2032) | 144.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.56 % |
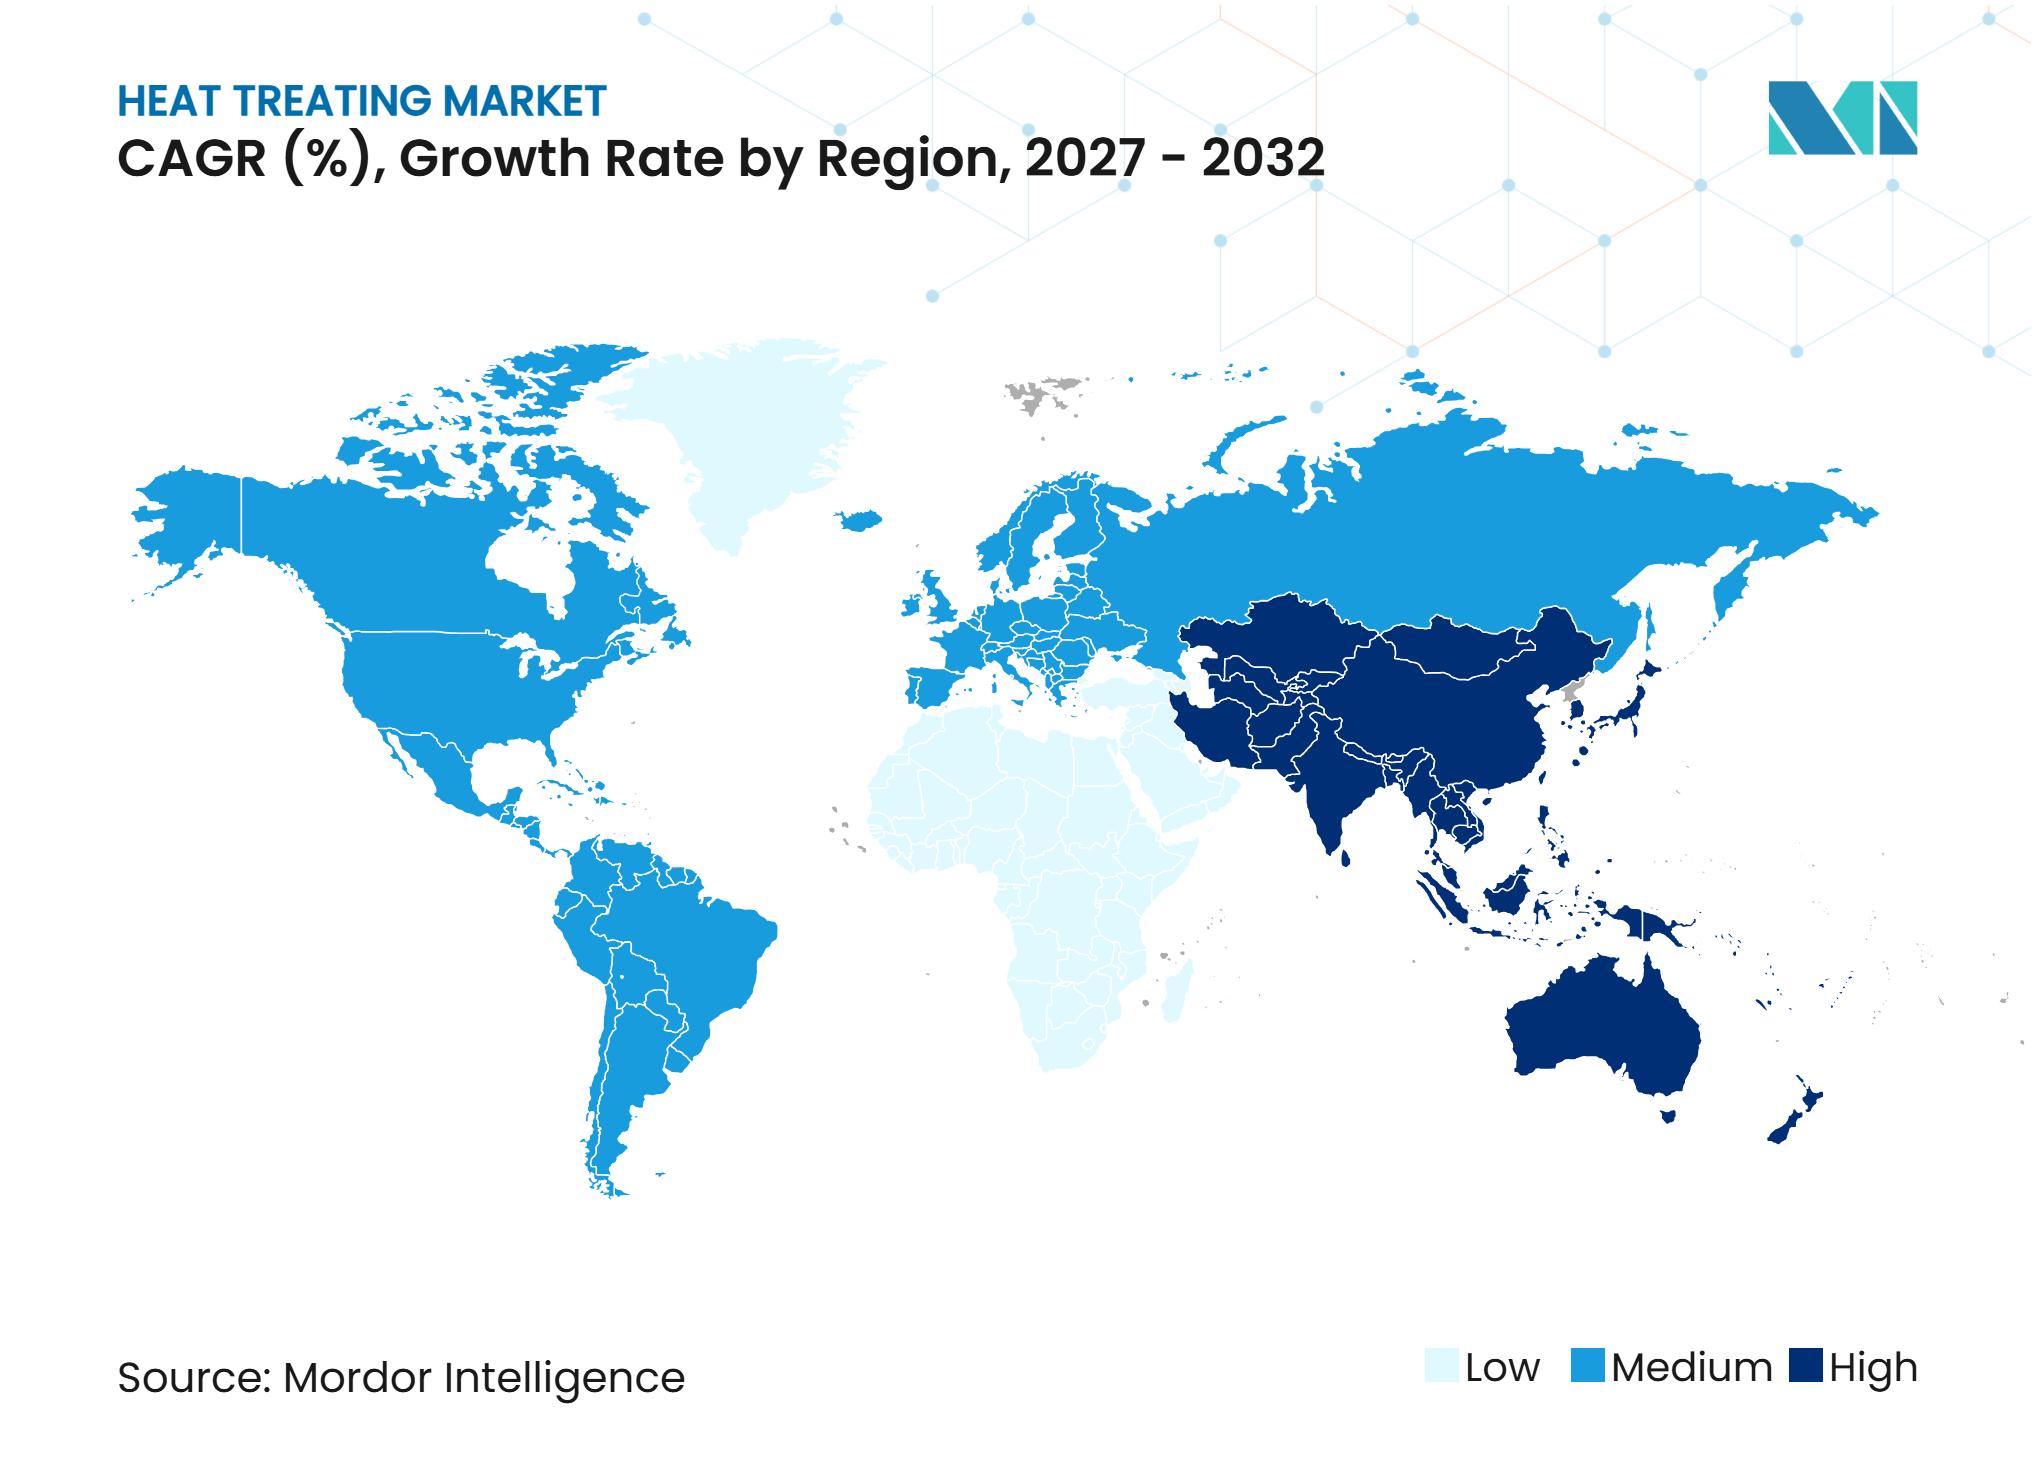
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Traitement Thermique par Mordor Intelligence
La taille du marché du traitement thermique était évaluée à 110,76 milliards USD en 2026 et devrait croître de 115,51 milliards USD en 2027 à 144,36 milliards USD d'ici 2032, à un CAGR de 4,56 % pendant la période de prévision (2027-2032). Le marché du traitement thermique est soutenu par la demande de composants répondant aux exigences de fatigue, d'usure, de précision dimensionnelle et de traçabilité. Les coûts énergétiques élevés et les longs cycles d'investissement dans les fours contraignent le rythme d'expansion des capacités chez les fournisseurs. Par conséquent, la fiabilité des procédés est une considération clé pour les prestataires de services de traitement thermique commerciaux. Les groupes motopropulseurs de véhicules électriques, les alliages pour turbines et les machines de précision nécessitent un traitement thermique contrôlé dans leurs gammes de fabrication. Les investissements dans les secteurs automobile, aérospatial et des machines industrielles génèrent des schémas de demande distincts pour les différents procédés de traitement thermique ; cependant, toutes ces applications dépendent d'un contrôle fiable des procédés. Les fournisseurs élargissent leurs capacités de traitement, mettent en œuvre des systèmes d'enregistrement numérique et adoptent des conceptions de fours à moindres émissions. Les coûts énergétiques et les longues périodes d'amortissement des équipements restent des obstacles à l'investissement, en particulier pour les prestataires de services de plus petite taille.
Points Clés du Rapport
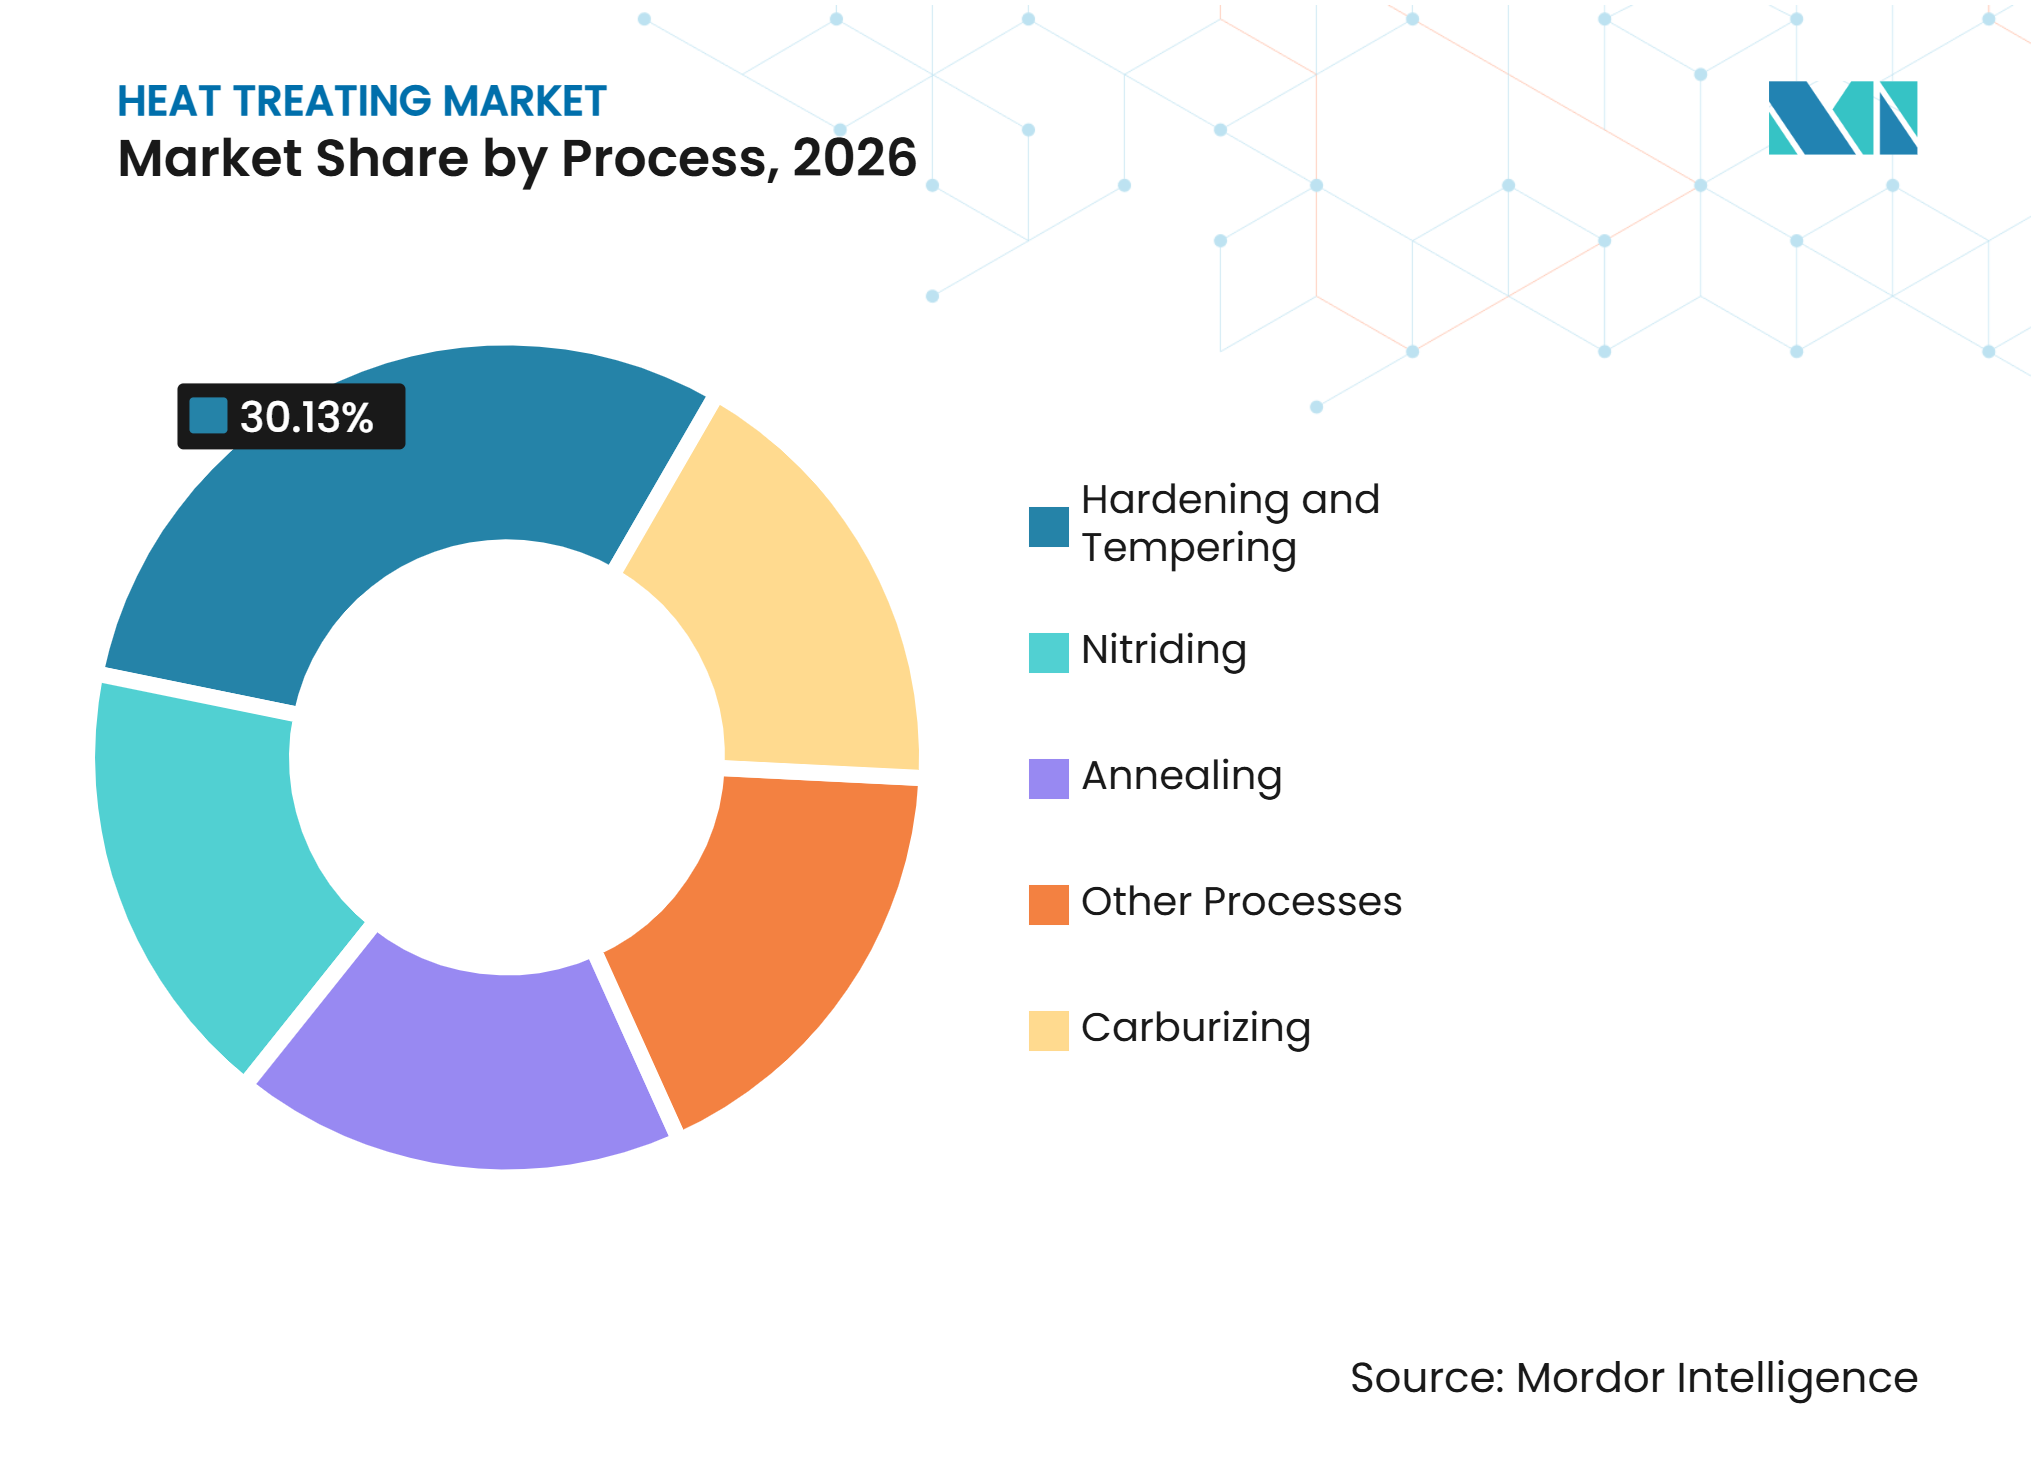
- Par procédé, la trempe et le revenu détenaient une part de 30,13 % en 2026, tandis que la nitruration devrait croître à un CAGR de 5,15 % jusqu'en 2032.
- Par matériau, l'acier représentait une part de 65,12 % en 2026, tandis que les alliages d'aluminium devraient croître à un CAGR de 5,42 % jusqu'en 2032.
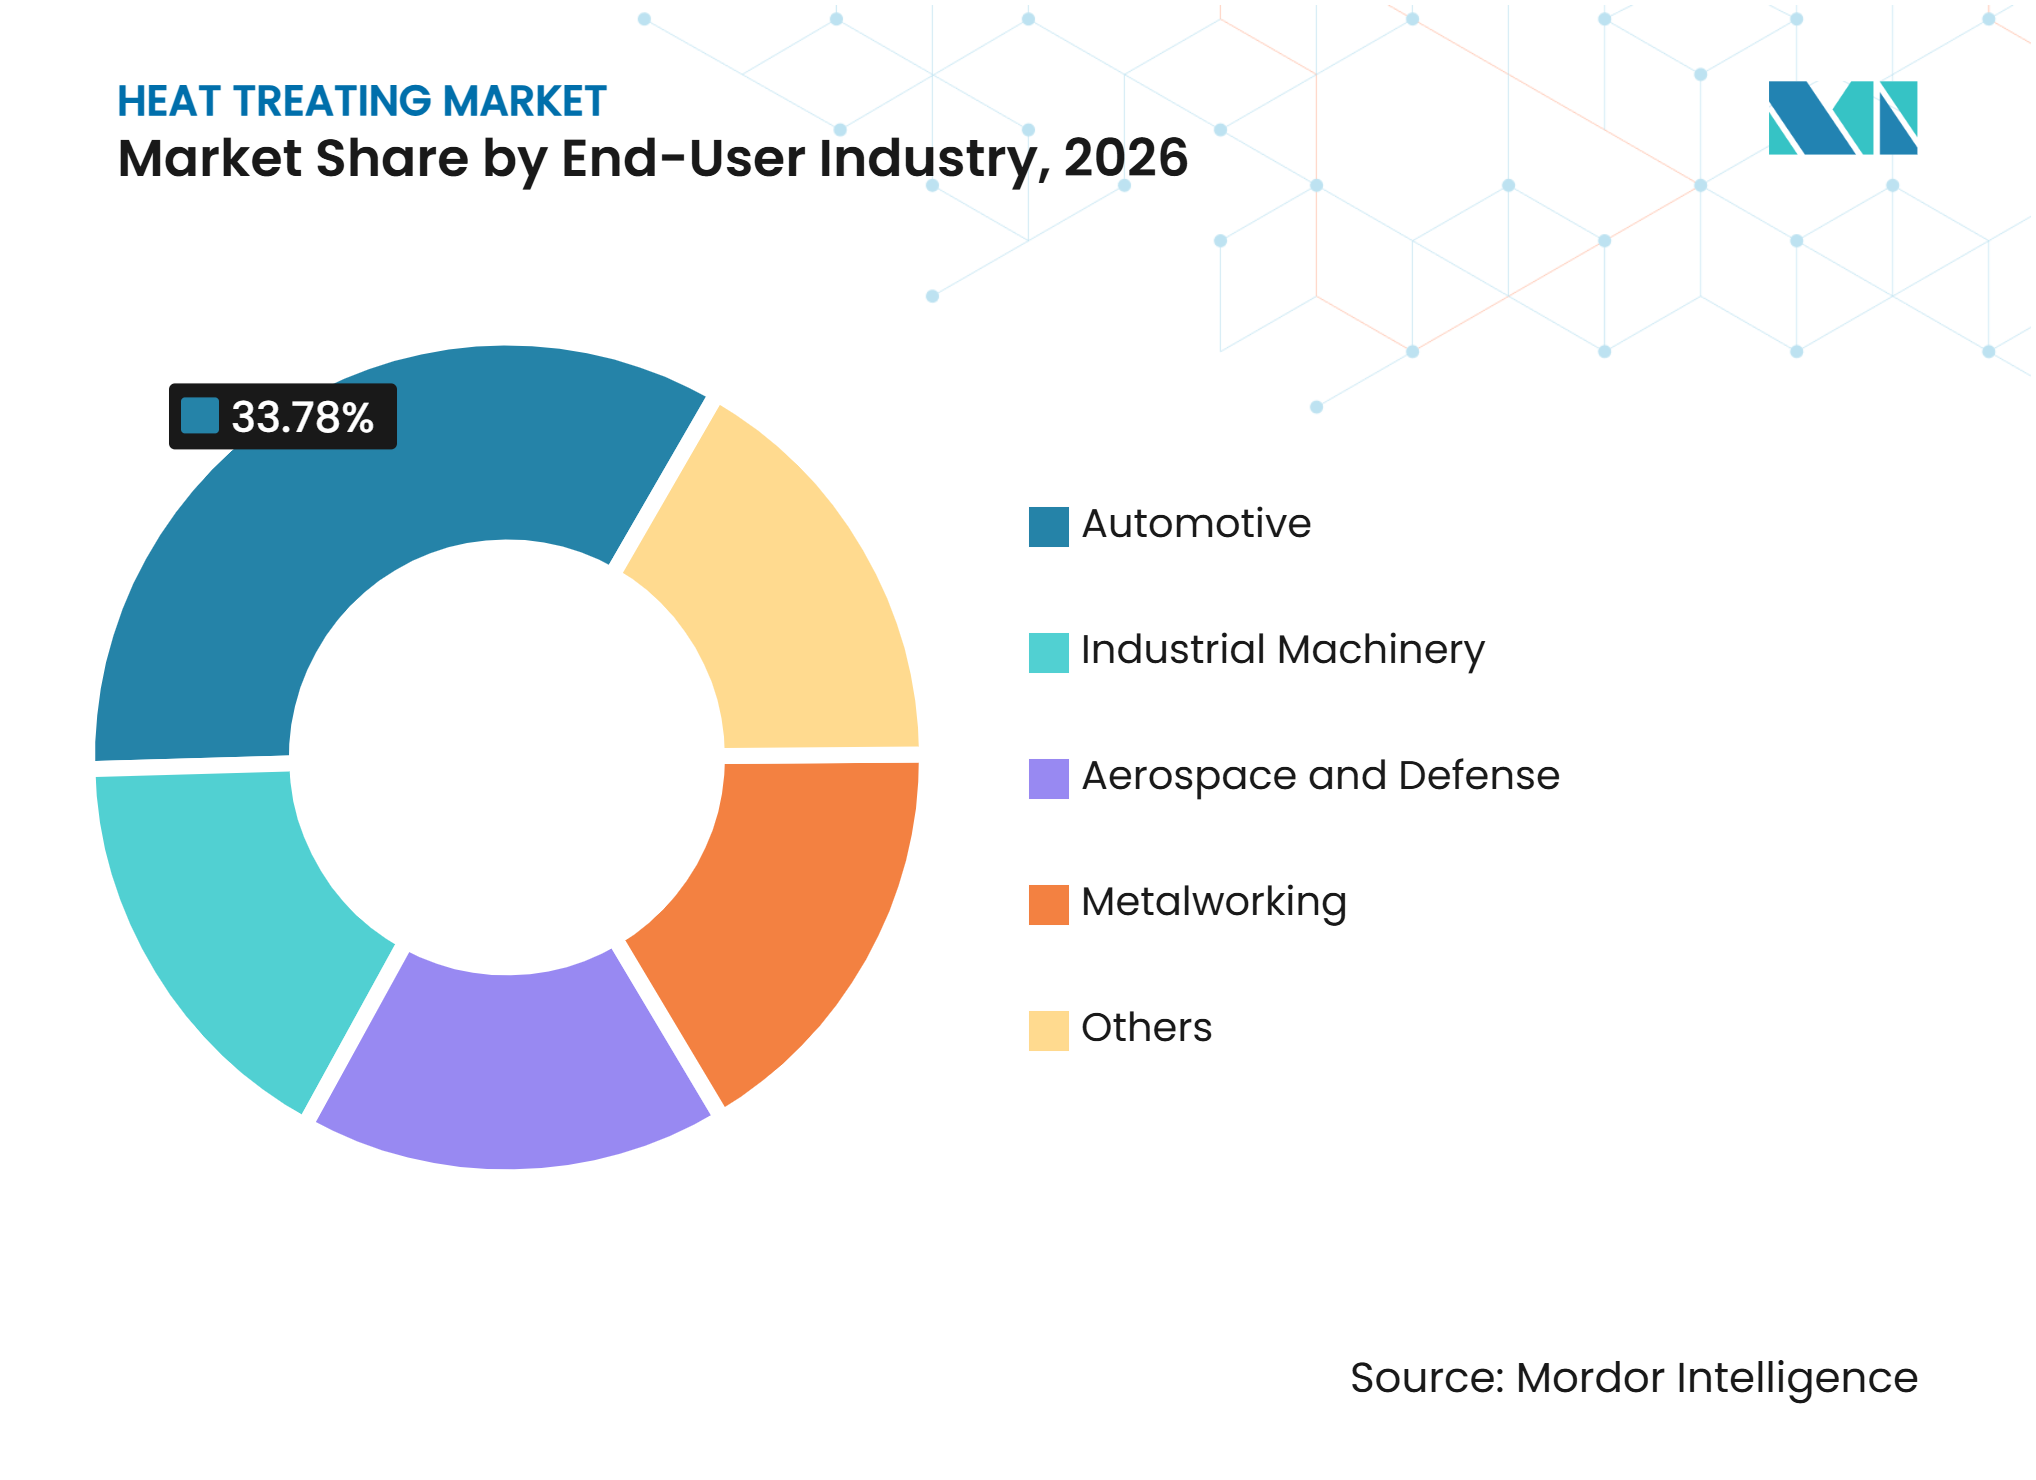
- Par industrie utilisatrice finale, l'automobile détenait une part de 33,78 % en 2026, tandis que l'aérospatiale et la défense devraient croître à un CAGR de 5,81 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 43,27 % en 2026 et devrait croître à un CAGR de 5,66 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Composants de Précision Automobiles et Véhicules Électriques | +1.4% | Mondial, plus fort en Chine, en Corée du Sud, au Japon, au Mexique et en Allemagne | Court terme (≤ 2 ans) |
| Demande d'Alliages Qualifiés pour l'Aérospatiale et la Défense | +0.9% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Machines Industrielles et Investissement en Infrastructure | +0.7% | Chine et Inde, avec des effets en Amérique du Sud et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Électrification des Fours à Faible Émission de Carbone et Chauffage Hybride | +0.6% | Europe, Chine et Amérique du Nord | Long terme (≥ 4 ans) |
| Traçabilité Numérique et Contrôle des Procédés Assisté par Intelligence Artificielle | +0.5% | Mondial, avec adoption précoce en Allemagne, aux États-Unis, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Composants de Précision Automobiles et Véhicules Électriques
La transition vers les véhicules électriques modifie les spécifications thermiques des composants du groupe motopropulseur plutôt que d'éliminer le besoin de traitement thermique. Les boîtes de réduction pour véhicules particuliers peuvent transmettre plus de 400 N·m de couple instantané, nécessitant des engrenages cémentés avec des profondeurs de couche efficaces de 0,6 mm à 1,2 mm. Cette plage dépasse les 0,4-0,8 mm généralement utilisés pour les engrenages de transmission à moteur à combustion interne. La Chine a produit 16,52 millions de véhicules à nouvelles énergies en 2025, soutenant ainsi la demande de pignons, d'arbres et de composants de transmission à réduction traités thermiquement avec précision[1]. La cémentation basse pression et la nitruration plasma soutiennent la conformité aux nouvelles exigences de qualification et aux spécifications à moindre distorsion. Le marché du traitement thermique connaît une demande accrue alors que les équipementiers révisent leurs exigences relatives aux fournisseurs agréés pour les composants de véhicules électriques.
Demande d'Alliages Qualifiés pour l'Aérospatiale et la Défense
Les applications aérospatiales et de défense soutiennent la demande de traitement thermique contrôlé des alliages de nickel et de titane. L'accréditation Nadcap selon AC7102 et la qualification pyrométrique selon AMS 2750 restent des exigences pour les équipements critiques en vol. Ces exigences créent des barrières à l'entrée pour les installations ne disposant pas de capacités de procédés spéciaux accrédités. Le traitement thermique sous vide poussé réduit l'oxydation intergranulaire lors du traitement des alliages utilisés dans les sections chaudes des moteurs et les structures de cellules. SECO/WARWICK a signalé des commandes de fours à vide en provenance de Chine, soutenant l'expansion des capacités de traitement de qualité aérospatiale. Le marché du traitement thermique est soutenu par les exigences d'approvisionnement aérospatial en matière de contrôles des procédés, de documentation et de résultats reproductibles.
Machines Industrielles et Investissement en Infrastructure
L'automatisation industrielle en Asie soutient la demande de composants de machines de précision traités thermiquement. La Chine a produit 773 074 robots industriels en 2025, tandis que la production de machines à usage général a augmenté de 8,0 % au cours de la même période. Les robots, les machines-outils et les équipements d'automatisation utilisent des engrenages cémentés, des glissières trempées par induction et des broches nitrurées. Ces composants nécessitent un traitement contrôlé pour assurer la résistance à l'usure, la résistance à la fatigue et la stabilité dimensionnelle. La vision FY2025 du Japon pour les pièces mécaniques et l'outillage vise à augmenter la part des fabricants de pièces servant des domaines à haute valeur ajoutée de 30 % à 50 % d'ici 2040. Ces initiatives soutiennent le marché du traitement thermique, car la production d'équipements avancés dépend de performances matérielles constantes dans les composants finis.
Électrification des Fours à Faible Émission de Carbone et Chauffage Hybride
La décarbonation industrielle stimule les investissements dans la chaleur de procédé électrifiée. La Commission européenne a lancé l'appel d'offres IF25 pour la chaleur, avec 1 milliard EUR de financement provenant des recettes du Système d'Échange de Quotas d'Émissions de l'Union européenne pour des projets de décarbonation de la chaleur de procédé industriel. Les technologies éligibles comprennent le chauffage par induction, le chauffage par résistance, les pompes à chaleur et les alternatives renouvelables directes. La norme JB/T 14951-2025 de la Chine établit des exigences d'évaluation des usines vertes pour les installations de traitement thermique, incluant la consommation d'énergie, l'automatisation et les considérations relatives aux émissions. Les systèmes de fours hybrides peuvent basculer entre le gaz naturel, l'hydrogène et l'électricité, réduisant l'incertitude liée à la disponibilité des combustibles et aux réglementations futures. Cette transition d'équipements soutient le marché du traitement thermique, bien que l'adoption dépende de la disponibilité des capitaux et de l'économie énergétique locale.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix de l'Énergie et Coûts de Conformité aux Émissions | -0.9% | Mondial, plus fort en Europe et dans les économies dépendantes des importations d'énergie | Court terme (≤ 2 ans) |
| Intensité Capitalistique Élevée et Long Amortissement des Équipements | -0.7% | Mondial, avec une pression plus forte dans les régions à coûts d'emprunt élevés | Moyen terme (2-4 ans) |
| Lacunes en Main-d'Œuvre Qualifiée, Données de Procédés et Cybersécurité | -0.4% | Mondial, avec une pression plus forte en Asie-Pacifique émergente et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix de l'Énergie et Coûts de Conformité aux Émissions
Le traitement thermique est énergivore, l'énergie représentant 30 % à 40 % des coûts d'exploitation variables. Les contrats de service à prix fixe peuvent réduire les marges lorsque les prix du gaz ou de l'électricité augmentent de manière imprévue. Le Système d'Échange de Quotas d'Émissions de l'UE couvre la combustion dans les fours industriels, ajoutant des coûts carbone aux décisions d'exploitation. Les opérateurs doivent évaluer les intrants énergétiques et les coûts de conformité sur des durées de vie des actifs qui s'étendent généralement de 10 à 15 ans. Ces facteurs peuvent retarder les décisions d'investissement parmi les petits et moyens prestataires de traitement thermique commerciaux qui ne disposent pas de ressources dédiées à l'approvisionnement en énergie. Le marché du traitement thermique reste exposé à cette contrainte car l'économie des procédés dépend d'une énergie thermique fiable et abordable.
Intensité Capitalistique Élevée et Long Amortissement des Équipements
Les fours modernes de traitement thermique sous vide peuvent coûter plus d'1 million USD par unité, tandis que les systèmes plus grands destinés aux applications aérospatiales et énergétiques peuvent nécessiter des investissements totaux de plusieurs millions USD. Les périodes d'amortissement typiques des équipements s'étendent de 7 à 10 ans, faisant de la visibilité de la demande une considération d'investissement critique. La politique de mise à niveau des équipements de la Chine soutient la modernisation dans les catégories industrielles éligibles, y compris les équipements de traitement thermique. Ce soutien peut orienter les investissements vers des marchés bénéficiant d'incitations publiques et d'une forte demande industrielle. Les prestataires disposant d'une plus grande capacité financière peuvent remplacer les systèmes vieillissants plus rapidement que les opérateurs indépendants. Par conséquent, le marché du traitement thermique pourrait développer un écart de capacité entre les grands groupes et les petites installations qui continuent d'exploiter des équipements anciens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Procédé :
La Trempe de Précision en Tête, la Nitruration ProgresseLa trempe et le revenu représentaient 30,13 % de la part du marché du traitement thermique en 2026. Le procédé est utilisé pour les engrenages, les arbres, les roulements et les composants structurels dans les applications automobiles et de machines industrielles. Il assure la dureté de surface, la ténacité à cœur et la récupération dimensionnelle des composants ferreux. Sa compatibilité avec les fours à atmosphère et sous vide soutient les installations aux exigences de procédés variées. La cémentation reste un procédé important car elle produit des couches dures et résistantes à l'usure sur les composants en acier. Les engrenages de réduction pour véhicules électriques suscitent un intérêt croissant pour la cémentation basse pression sous vide, qui peut assurer une uniformité constante de la profondeur de couche avec une moindre distorsion.
La nitruration devrait enregistrer le CAGR le plus rapide, à 5,15 %, de 2027 à 2032. Selon Advanced Heat Treat Corp., la nitruration plasma et gazeuse utilise des environnements contrôlés et peut éviter les émissions directes de dioxyde de carbone pendant le traitement. Le procédé assure la résistance à l'usure et la résistance à la fatigue avec une distorsion minimale, réduisant le besoin d'usinage dur après le traitement thermique de composants complexes. Le recuit reste important pour les aciers électriques utilisés dans les noyaux de moteurs et les tôles de transformateurs, où le contrôle du grain affecte les performances magnétiques. La trempe par induction, la trempe à la flamme et la compression isostatique à chaud répondent à des exigences spécialisées dans les applications d'outillage, de fabrication additive et aérospatiales au sein du marché du traitement thermique.



Par Matériau :
L'Acier Domine, les Alliages d'Aluminium s'AccélèrentL'acier détenait 65,12 % de la part du marché du traitement thermique en 2026, reflétant son utilisation dans les groupes motopropulseurs automobiles, les machines industrielles et les équipements d'infrastructure. Les engrenages cémentés, les arbres en acier trempé, les broches nitrurées et les profilés structurels recuits représentent une part substantielle de la demande de traitement commercial. La fonte continue d'être utilisée dans les machines lourdes et les applications de blocs moteurs en raison de ses propriétés d'amortissement des vibrations et d'usinabilité. Les alliages de nickel et de titane servent des applications plus restreintes mais à plus haute valeur ajoutée dans les secteurs aérospatial et énergétique. Ces matériaux nécessitent un traitement thermique sous vide étroitement contrôlé et la conformité aux exigences de la Spécification de Matériaux Aérospatiaux (AMS) 2759 et de la Spécification de Matériaux Aérospatiaux (AMS) 2750 pour les travaux aérospatiaux approuvés.
Les alliages d'aluminium devraient enregistrer le CAGR le plus élevé, à 5,42 %, de 2027 à 2032. Les initiatives d'allègement, les boîtiers de batteries pour véhicules électriques et les structures d'aéronefs soutiennent cette demande. Le traitement en solution et le vieillissement sont des procédés critiques pour l'aluminium de qualité aérospatiale chez les fournisseurs accrédités. Les exigences du Programme National d'Accréditation des Sous-Traitants Aérospatiaux et de Défense (Nadcap) AC7102/2 guident les audits pour le traitement thermique de l'aluminium dans les chaînes d'approvisionnement aérospatiales. En décembre 2025, JTEKT Thermo Systems Corporation a lancé des équipements pour l'encapsulation avancée de semi-conducteurs, indiquant le rôle croissant des équipements thermiques dans des applications au-delà des composants ferreux traditionnels. Les alliages de cuivre et de titane génèrent une demande spécialisée supplémentaire dans les applications électriques, marines, médicales et aérospatiales.
Par Industrie Utilisatrice Finale :
L'Automobile Ancre la Demande, la Défense s'AccélèreL'automobile détenait une part de marché de 33,78 % en 2026. Les véhicules particuliers contiennent des engrenages et des composants de groupe motopropulseur traités thermiquement, soutenant la demande. Les plateformes de véhicules électriques font évoluer la composition des composants vers les boîtes de réduction, les arbres de moteurs et les composants structurels de boîtiers de batteries. Ces composants peuvent nécessiter des températures, des spécifications et des configurations de fours différentes. Les machines industrielles bénéficient des investissements dans l'automatisation, tandis que le travail des métaux soutient la demande d'outillage, de matrices et d'outils de coupe. Les applications dans les secteurs de l'énergie, de la construction et des équipements médicaux nécessitent également un traitement thermique dans le marché du traitement thermique au sens large.
L'aérospatiale et la défense devraient enregistrer le CAGR le plus rapide, à 5,81 %, de 2027 à 2032. La reprise de la production d'aéronefs commerciaux, les achats de défense et l'utilisation accrue de superalliages de titane et de nickel soutiennent cette croissance. L'accréditation Nadcap, les enregistrements pyrométriques et les contrôles de procédés audités restent essentiels pour les applications critiques en vol. Bodycote a indiqué que les revenus de son segment Aérospatiale et Turbines à Gaz Industrielles se sont accélérés au second semestre 2025 à mesure que les conditions d'approvisionnement s'amélioraient. Les machines industrielles et le travail des métaux devraient croître à un rythme proche du taux de croissance global du marché, soutenus par les investissements en Chine, en Inde et en Asie du Sud-Est. Cette composition de la demande répartit la demande entre les applications à haute production et à haute spécification dans le secteur du traitement thermique.

Analyse Géographique
Asie-Pacifique
L'Asie-Pacifique détenait une part de marché de 43,27 % en 2026 et devrait enregistrer le CAGR le plus élevé, à 5,66 %, jusqu'en 2032. La Chine a produit 16,52 millions de véhicules à nouvelles énergies et 773 074 robots industriels en 2025, soutenant la demande de traitement des composants de groupes motopropulseurs et de machines. Les activités d'assemblage automobile et de fabrication avancée en Chine, en Inde, au Japon et en Corée du Sud soutiennent la demande régionale. Les exigences chinoises en matière d'usines vertes pour le traitement thermique portent sur les sources d'énergie, l'automatisation et les émissions, stimulant les mises à niveau des équipements. Le Liaoning a publié des normes de classement des performances pour le traitement de surface des métaux et les procédés de traitement thermique en 2025. Aichelin a ouvert un bureau à Pune en avril 2026 et prévoit d'établir une installation de production locale, reflétant la demande des secteurs automobile, de la défense et de l'électronique en Inde[2]. Le Japon et la Corée du Sud restent des marchés clés pour les équipements de semi-conducteurs, les composants aérospatiaux et les alliages spéciaux.
Amérique du Nord
L'Amérique du Nord dispose d'une base de traitement thermique commercial établie, soutenue par les achats de défense et la reprise de la production aérospatiale. Le Metal Treating Institute a identifié l'aérospatiale comme un domaine de croissance de premier plan pour ses membres américains du secteur du traitement thermique en 2025. Aalberts Surface Technologies a finalisé l'acquisition de Paulo Products Company en mai 2025, élargissant son empreinte de services en Amérique du Nord. Ipsen USA a signalé une augmentation de 45 % en glissement annuel des ventes unitaires de nouveaux équipements en 2025 et a obtenu sa plus grande commande d'équipements en janvier 2026. La demande provenait de clients des secteurs aérospatial, de la défense, des technologies médicales et de l'énergie. Le Département de l'Énergie des États-Unis continue d'identifier l'efficacité de la chaleur de procédé comme une priorité pour la décarbonation industrielle. Cela soutient la demande de plateformes de fours hybrides et électrifiés, bien que les coûts en capital et en énergie restent des facteurs importants.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe dispose d'une base de traitement thermique en Allemagne, en Italie, en France et dans les pays nordiques, bien que la faiblesse de la production automobile et industrielle ait affecté la demande en 2025. L'appel d'offres IF25 de l'UE pour la chaleur soutient la modernisation des fours industriels à partir de 2026 en finançant des projets vérifiés de réduction des émissions de carbone. Ce soutien réglementaire pourrait accroître l'adoption de la chaleur de procédé électrifiée dans les pays disposant de structures de co-investissement favorables. L'Amérique du Sud est centrée sur la base industrielle du Brésil et la chaîne d'approvisionnement automobile de l'Argentine. Tenova a obtenu un contrat en août 2025 pour fournir un four à longerons marchants à Vinton Steel, reflétant la demande d'équipements de production liés à l'acier et aux mines. Au Moyen-Orient et en Afrique, la demande est liée au développement industriel de l'Arabie Saoudite, aux activités minières et à la production automobile en Afrique du Sud. La croissance dans ces régions dépend des investissements manufacturiers locaux, des compétences de la main-d'œuvre et de l'accès aux technologies modernes de fours.
Paysage Concurrentiel
Concentration du Marché
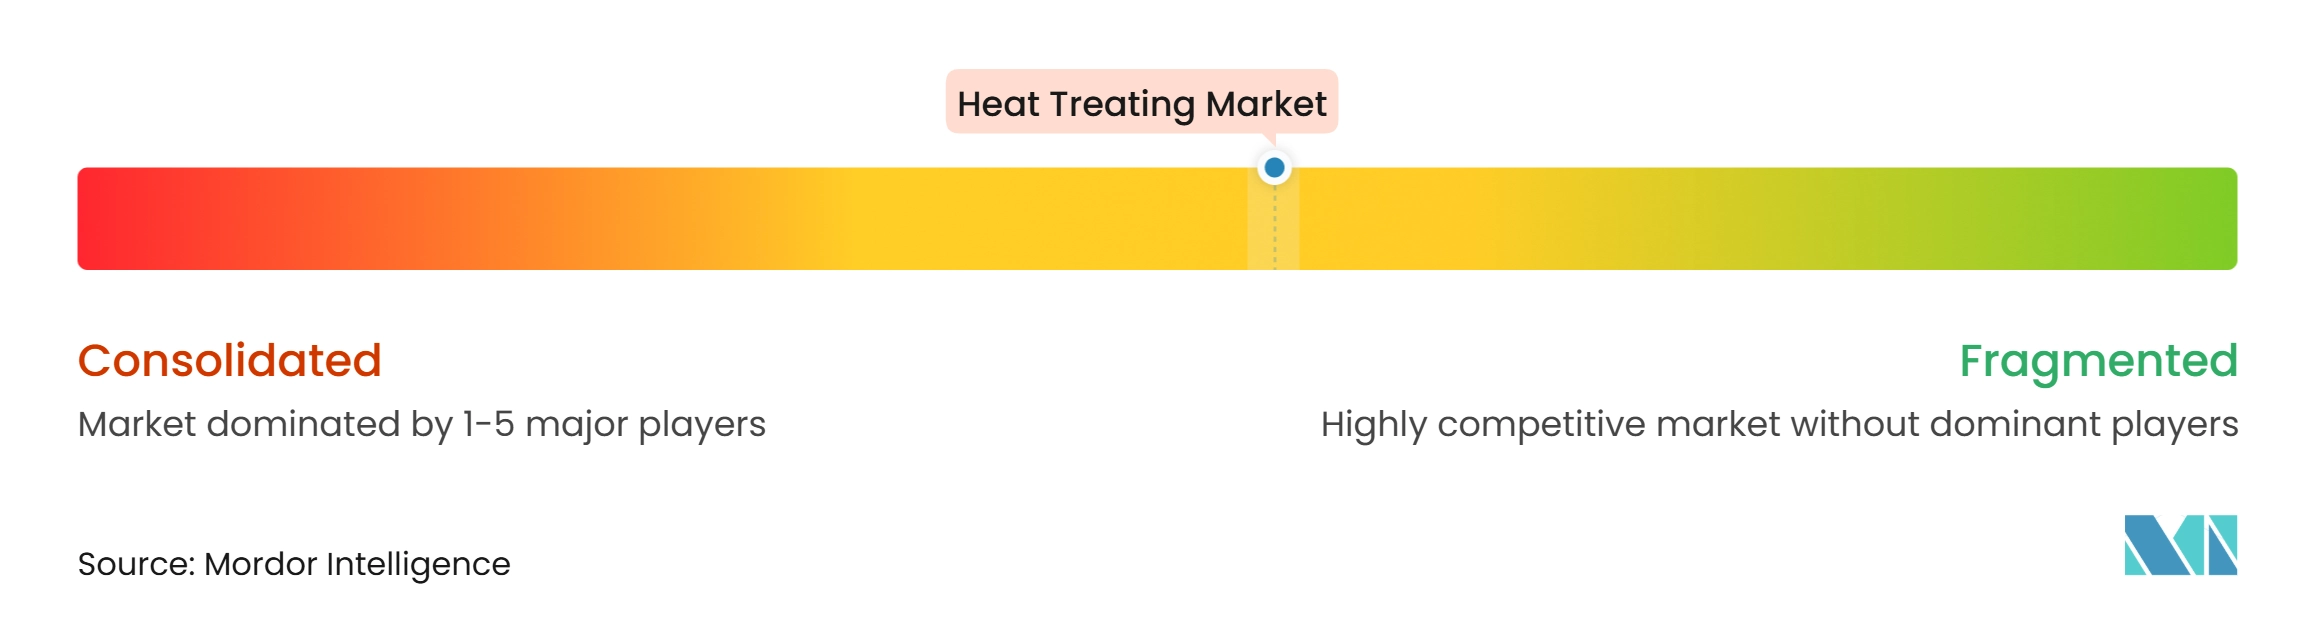
Le marché du traitement thermique est modérément fragmenté, comprenant un petit groupe de prestataires de services mondiaux et de fabricants d'équipements, ainsi que de nombreuses entreprises régionales de traitement thermique commercial. La concurrence repose sur la couverture géographique, les certifications de procédés, les enregistrements numériques de lots et la capacité à servir les équipementiers (OEM) multinationaux. Bodycote exploite 136 installations dans 22 pays, offrant une large empreinte de traitement commercial. Les certifications Nadcap et ISO 9001:2015 restent importantes pour les fournisseurs au service des clients aérospatiaux et industriels. Les grands réseaux peuvent mettre en œuvre des contrôles de procédés cohérents sur plusieurs sites à mesure que les équipementiers centralisent la qualification des fournisseurs et cherchent à réduire la complexité de la chaîne d'approvisionnement.
Aalberts Surface Technologies a élargi sa présence en Amérique du Nord grâce à l'acquisition de Paulo Products Company en mai 2025. En 2025, Aichelin a acquis les divisions NTS et UPC de NITREX, ajoutant des technologies et services liés à la nitruration. Ipsen a continué à développer une technologie de four hybride soutenant une utilisation flexible de l'énergie et avait prévu de lancer un système d'exploitation de nouvelle génération en 2026. Ces développements montrent comment les prestataires combinent équipements, expertise en traitement thermique et services de données de procédés. Nabertherm a également introduit des solutions de fours hybrides pour le post-traitement thermique en fabrication additive en 2025. Par conséquent, le marché du traitement thermique met de plus en plus l'accent sur les systèmes soutenant le contrôle de la production et des opérations à moindres émissions.
L'accréditation Nadcap selon AC7102 et la conformité aux exigences pyrométriques AMS 2750 limitent l'accès aux travaux aérospatiaux et de défense. Ces exigences nécessitent des investissements continus en documentation, équipements et formation. Les fournisseurs de chauffage par induction introduisent également des systèmes connectés pour des géométries de pièces spécifiques en production à grande échelle. Lorsque les conditions de production sont adaptées, ces systèmes peuvent concurrencer les fours à atmosphère conventionnels à traitement par lots. Le paysage concurrentiel reste diversifié, car le traitement commercial à usage général et le traitement de précision accrédité ont des exigences distinctes.
Leaders du Secteur du Traitement Thermique
-
JTEKT Thermo Systems Corporation
-
Ipsen
-
Chugai Ro Co., Ltd
-
Takasago Industry Co., Ltd.
-
SECO/WARWICK, INC.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement Thermique Entreprises couvertes dans ce rapport
- Aalberts Surface Technologies
- Advanced Heat Treat Corp.
- Aichelin Group
- ALD Vacuum Technologies GmbH
- Bodycote
- Chugai Ro Co., Ltd
- Enrx
- GH Induction
- Inductotherm Group
- Ipsen
- JTEKT Thermo Systems Corporation
- Nabertherm GmbH
- SECO/WARWICK, INC.
- Takasago Industry Co., Ltd.
- Tenova S.p.A.
Développements industriels récents dans Marché du Traitement Thermique
- Janvier 2026 : Bodycote plc a finalisé l'acquisition de Spectrum Thermal Processing, une entreprise de traitement thermique de précision axée sur l'aérospatiale, basée dans le Rhode Island, aux États-Unis. Cette acquisition complémentaire a ajouté des capacités de traitement thermique aérospatial accrédité Nadcap dans le nord-est des États-Unis. Bodycote a également annoncé des investissements dans sa première installation S3P (Traitement par Technologies Spécialisées) en Asie et une augmentation des capacités de compression isostatique à chaud pour les applications aérospatiales et de défense.
- Décembre 2025 : JTEKT Thermo Systems Corporation a lancé le SO2-60-F, un dispositif de traitement thermique pour les applications d'encapsulation avancée de semi-conducteurs. Le dispositif cible la fabrication d'interposeurs à couche de redistribution (RDL) et d'interposeurs en verre liés à l'intelligence artificielle et à la 5G. Il fonctionne à des concentrations d'oxygène inférieures à 10 ppm et peut accueillir des tailles de substrats allant jusqu'à 600 × 600 mm, élargissant le portefeuille d'équipements de traitement thermique de l'entreprise pour les applications d'encapsulation avancée.
Périmètre du Rapport sur le Marché Mondial du Traitement Thermique
Le traitement thermique est un procédé de fabrication industrielle qui implique le chauffage et le refroidissement contrôlés des métaux ou alliages pour modifier les propriétés physiques, mécaniques et, dans certains cas, chimiques, tout en maintenant la forme et les dimensions d'origine du matériau.
Le marché du traitement thermique est segmenté par procédé, matériau, industrie utilisatrice finale et géographie. Par procédé, le marché est segmenté en cémentation, nitruration, trempe et revenu, recuit et autres procédés. Par matériau, le marché est segmenté en acier, fonte, alliages d'aluminium, alliages de cuivre, alliages de nickel, alliages de titane et autres matériaux. Par industrie utilisatrice finale, le marché est segmenté en automobile, aérospatiale et défense, travail des métaux, machines industrielles et autres. Le rapport couvre également les tailles de marché et les prévisions pour le traitement thermique dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cémentation |
| Nitruration |
| Trempe et Revenu |
| Recuit |
| Autres Procédés |
| Acier |
| Fonte |
| Alliages d'Aluminium |
| Alliages de Cuivre |
| Alliages de Nickel |
| Alliages de Titane |
| Autres Matériaux |
| Automobile |
| Aérospatiale et Défense |
| Travail des Métaux |
| Machines Industrielles |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et Afrique |
| Par Procédé | Cémentation | |
| Nitruration | ||
| Trempe et Revenu | ||
| Recuit | ||
| Autres Procédés | ||
| Par Matériau | Acier | |
| Fonte | ||
| Alliages d'Aluminium | ||
| Alliages de Cuivre | ||
| Alliages de Nickel | ||
| Alliages de Titane | ||
| Autres Matériaux | ||
| Par Industrie Utilisatrice Finale | Automobile | |
| Aérospatiale et Défense | ||
| Travail des Métaux | ||
| Machines Industrielles | ||
| Autres | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché du traitement thermique ?
La taille du marché du traitement thermique était évaluée à 110,76 milliards USD en 2026 et devrait croître de 115,51 milliards USD en 2027 à 144,36 milliards USD d'ici 2032, à un CAGR de 4,56 % pendant la période de prévision (2027-2032).
Quel procédé devrait connaître la croissance la plus rapide ?
La nitruration présente le CAGR projeté le plus élevé, à 5,15 %, jusqu'en 2032.
Pourquoi les véhicules électriques sont-ils pertinents pour la demande de traitement thermique ?
Les boîtes de réduction de véhicules électriques nécessitent des profondeurs de couche précises et un traitement à faible distorsion pour les engrenages et arbres à couple élevé. La cémentation basse pression et la nitruration plasma peuvent aider les fournisseurs à satisfaire les spécifications de composants mises à jour à mesure que les fabricants de véhicules électriques développent leurs listes de fournisseurs agréés. Cela fait de la capacité de traitement thermique un facteur de sélection dans les chaînes d'approvisionnement des groupes motopropulseurs électriques plutôt qu'une étape de finition de routine.
Quelle région stimule la demande de services de traitement thermique ?
L'Asie-Pacifique est en tête avec une part de 43,27 % en 2026 et présente le CAGR projeté le plus élevé, à 5,66 %, jusqu'en 2032.