
Wärmebehandlungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
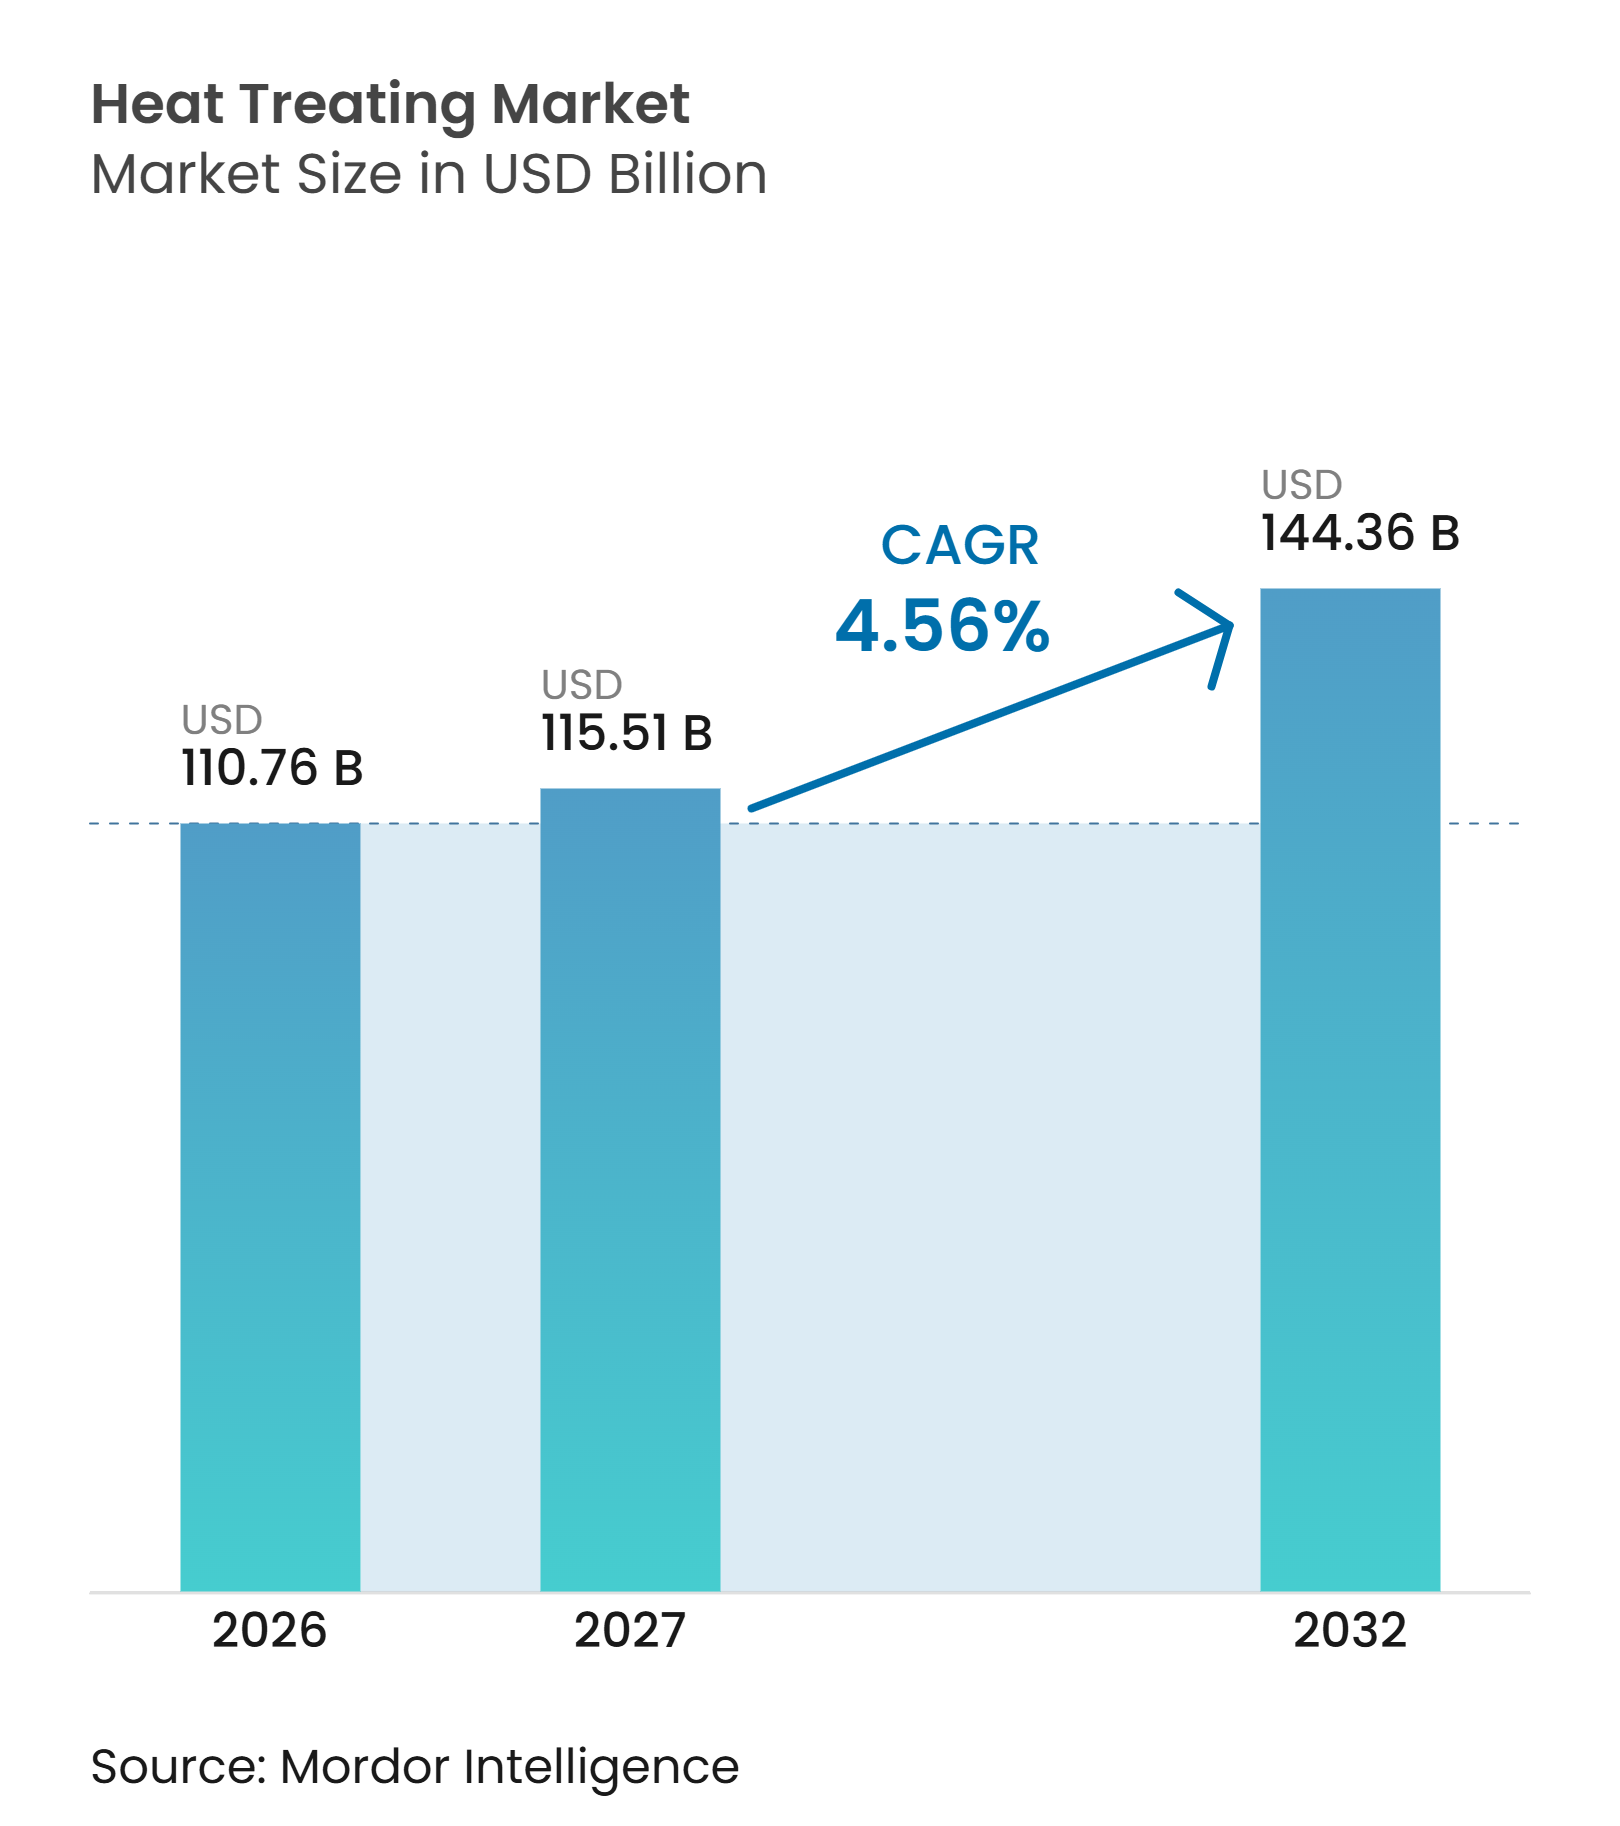
| Marktgröße (2027) | 115.51 Milliarden US-Dollar |
| Marktgröße (2032) | 144.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wärmebehandlungsmarkt Analyse von Mordor Intelligence
Die Größe des Wärmebehandlungsmarktes wurde 2026 auf 110,76 Milliarden USD bewertet und wird voraussichtlich von 115,51 Milliarden USD im Jahr 2027 auf 144,36 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,56% während des Prognosezeitraums (2027–2032). Der Wärmebehandlungsmarkt wird durch die Nachfrage nach Bauteilen gestützt, die Anforderungen an Ermüdungsfestigkeit, Verschleißbeständigkeit, Maßhaltigkeit und Rückverfolgbarkeit erfüllen. Hohe Energiekosten und lange Investitionszyklen für Öfen schränken das Tempo der Kapazitätserweiterung bei Anbietern ein. Daher ist die Prozesszuverlässigkeit ein wesentlicher Gesichtspunkt für kommerzielle Wärmebehandlungsdienstleister. Elektrische Fahrzeugantriebsstränge, Turbinenlegierungen und Präzisionsmaschinen erfordern kontrollierte thermische Verarbeitung in ihren Produktionsabläufen. Investitionen in der Automobil-, Luft- und Raumfahrt- sowie Industriemaschinenbaubranche erzeugen unterschiedliche Nachfragemuster für einzelne Wärmebehandlungsverfahren; alle diese Anwendungen sind jedoch auf eine zuverlässige Prozesskontrolle angewiesen. Anbieter erweitern ihre Prozesskapazitäten, implementieren digitale Aufzeichnungssysteme und übernehmen emissionsärmere Ofenkonzepte. Energiekosten und lange Amortisationszeiten für Anlagen bleiben Investitionshindernisse, insbesondere für kleinere Dienstleister.
Wichtige Erkenntnisse des Berichts
- Nach Prozess hielt Härten und Anlassen im Jahr 2026 einen Marktanteil von 30,13%, während Nitrieren bis 2032 mit einem CAGR von 5,15% wachsen soll.
- Nach Material entfiel auf Stahl im Jahr 2026 ein Marktanteil von 65,12%, während Aluminiumlegierungen bis 2032 mit einem CAGR von 5,42% wachsen sollen.
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2026 einen Marktanteil von 33,78%, während Luft- und Raumfahrt sowie Verteidigung bis 2032 mit einem CAGR von 5,81% wachsen sollen.
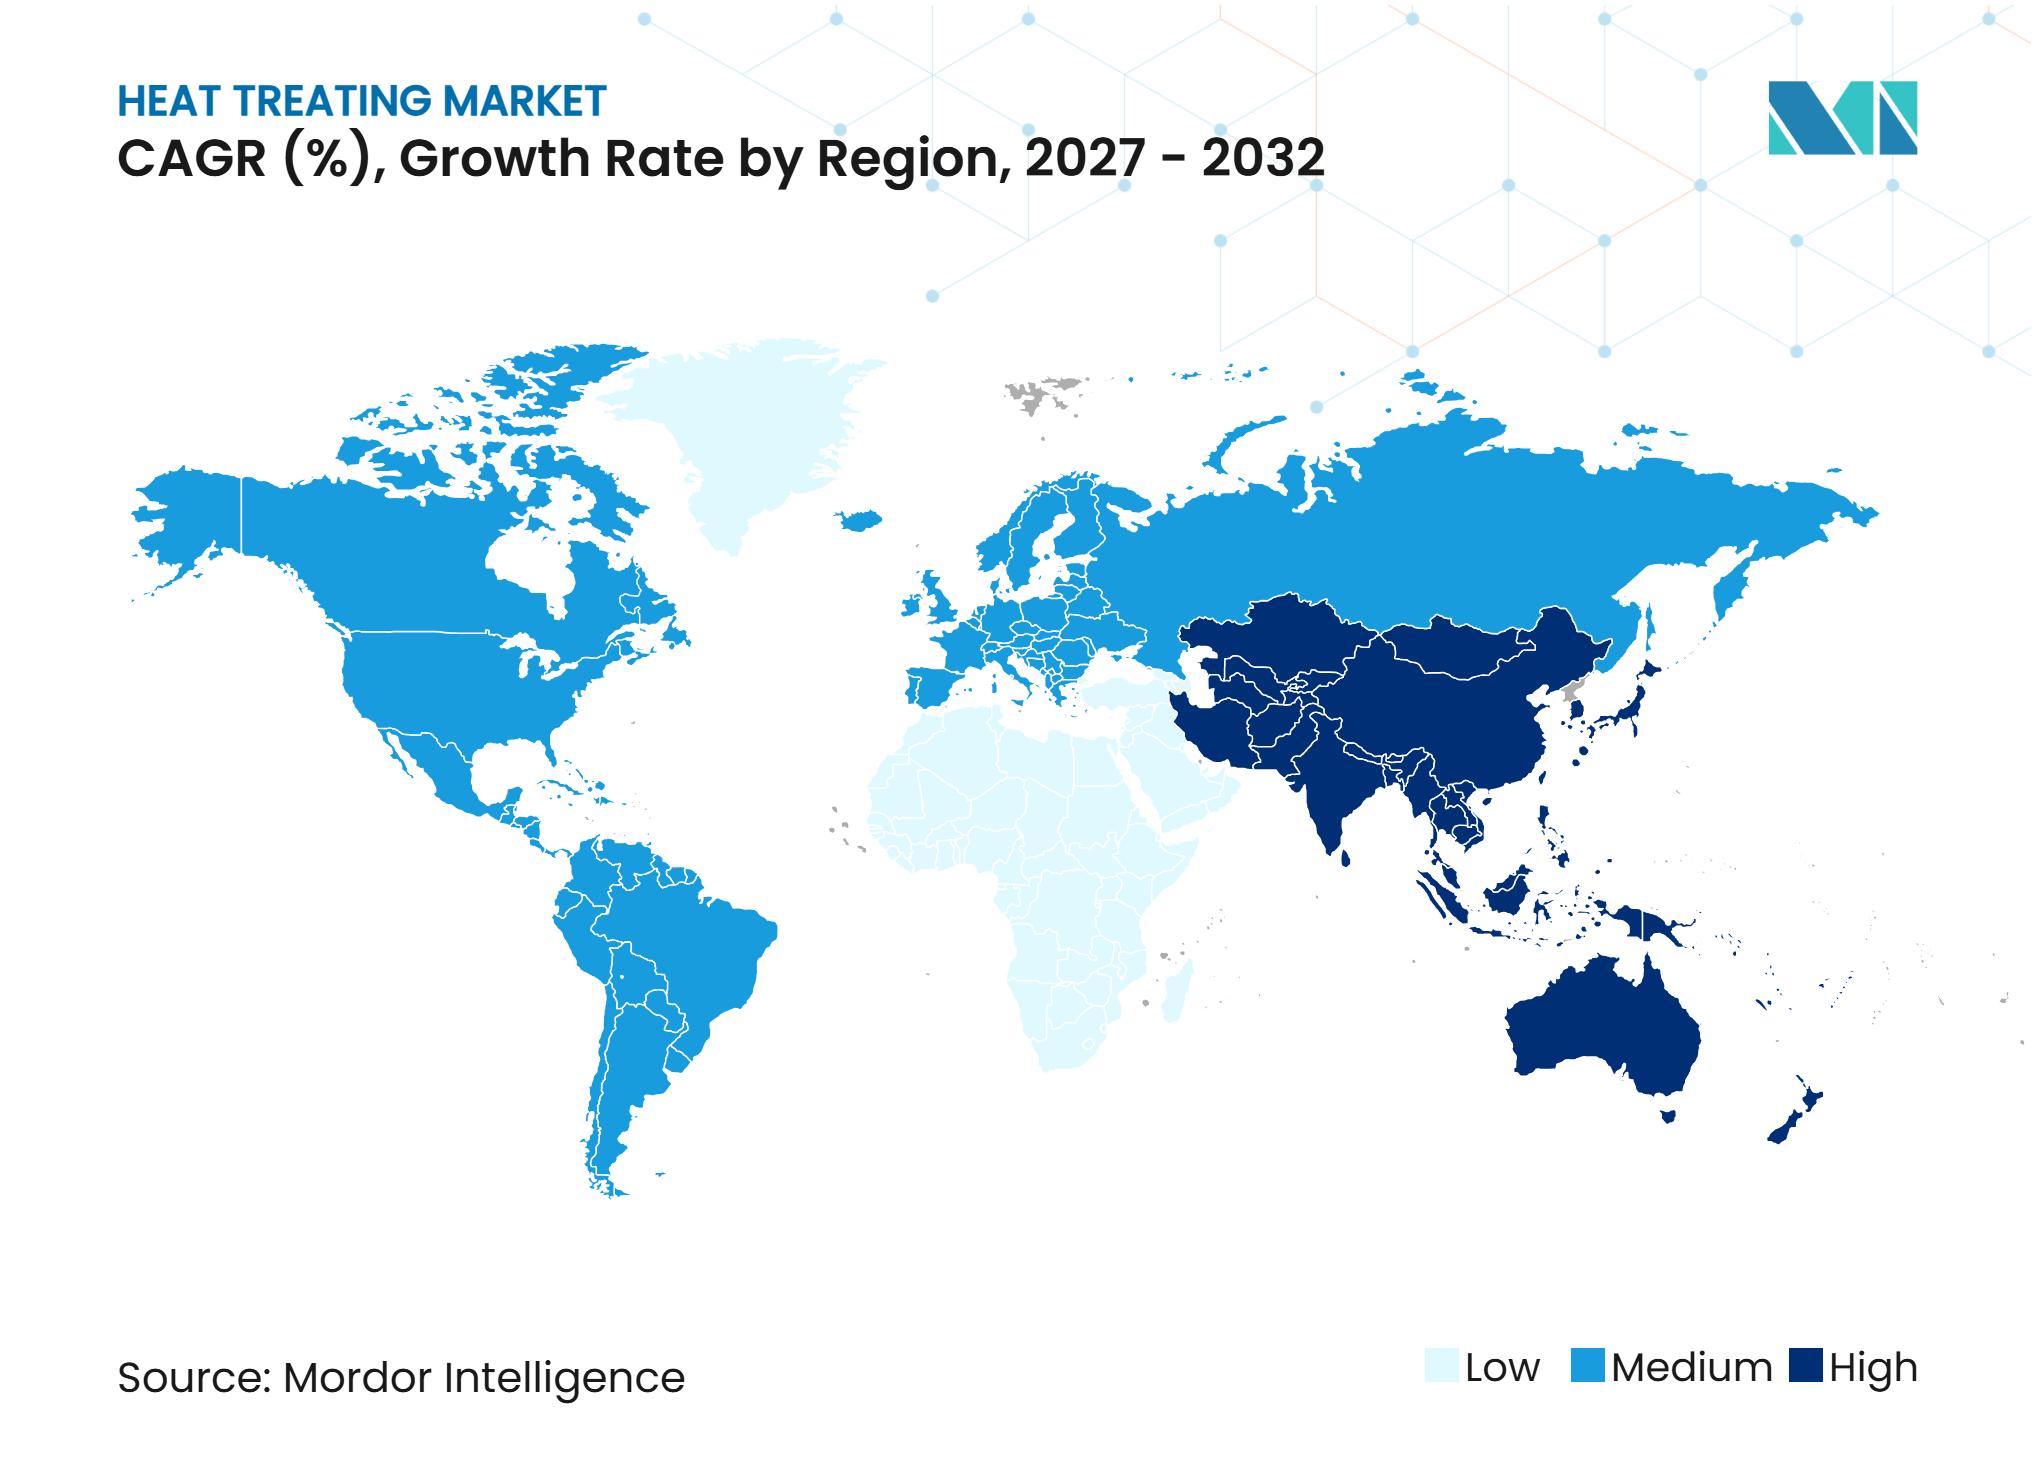
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 43,27% und soll bis 2032 mit einem CAGR von 5,66% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präzisionsbauteile für Automobil und Elektrofahrzeuge (EV) | +1.4% | Global, am stärksten in China, Südkorea, Japan, Mexiko und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach qualifizierten Legierungen in der Luft- und Raumfahrt sowie Verteidigung | +0.9% | Nordamerika und Europa, mit wachsender Relevanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Investitionen in Industriemaschinen und Infrastruktur | +0.7% | China und Indien, mit Auswirkungen in Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Niederemissionsöfen und Hybridheizung | +0.6% | Europa, China und Nordamerika | Langfristig (≥ 4 Jahre) |
| Digitale Rückverfolgbarkeit und KI-gestützte Prozesskontrolle | +0.5% | Global, mit früher Einführung in Deutschland, den Vereinigten Staaten, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präzisionsbauteile für Automobil und Elektrofahrzeuge
Der Übergang zu Elektrofahrzeugen verändert die thermischen Spezifikationen von Antriebsstrangkomponenten, anstatt den Bedarf an Wärmebehandlung zu beseitigen. Reduktionsgetriebe in Personenkraftwagen können mehr als 400 N·m Momentanmoment übertragen und erfordern aufgekohlte Zahnräder mit effektiven Einsatzhärtetiefen von 0,6 mm bis 1,2 mm. Dieser Bereich überschreitet die typischerweise für Verbrennungsmotor-Getrieberäder verwendeten 0,4–0,8 mm. China produzierte 2025 16,52 Millionen Fahrzeuge mit neuer Energie und stützte damit die Nachfrage nach präzisionswärmebehandelten Zahnrädern, Wellen und Reduktionsantriebskomponenten[1]. Niederdruckaufkohlung und Plasmanitrieren unterstützen die Einhaltung neuer Qualifikationsanforderungen und Spezifikationen für geringere Verzüge. Der Wärmebehandlungsmarkt verzeichnet eine steigende Nachfrage, da Erstausrüster die Anforderungen an zugelassene Lieferanten für Elektrofahrzeugkomponenten überarbeiten.
Nachfrage nach qualifizierten Legierungen in der Luft- und Raumfahrt sowie Verteidigung
Anwendungen in der Luft- und Raumfahrt sowie Verteidigung stützen die Nachfrage nach kontrollierter thermischer Verarbeitung von Nickel- und Titanlegierungen. Die Nadcap-Akkreditierung gemäß AC7102 und die Pyrometrie-Qualifikation nach AMS 2750 bleiben Anforderungen für flugsicherheitskritische Hardware. Diese Anforderungen schaffen Markteintrittsbarrieren für Einrichtungen ohne akkreditierte Sonderprozesskompetenz. Hochvakuum-Wärmebehandlung reduziert intergranulare Oxidation bei der Verarbeitung von Legierungen, die in Triebwerksheißabschnitten und Flugzeugstrukturen verwendet werden. SECO/WARWICK meldete Aufträge für Vakuumöfen aus China und unterstützte damit die Erweiterung der Verarbeitungskapazitäten in Luft- und Raumfahrtqualität. Der Wärmebehandlungsmarkt wird durch Beschaffungsanforderungen der Luft- und Raumfahrt für Prozesskontrollen, Dokumentation und reproduzierbare Ergebnisse gestützt.
Investitionen in Industriemaschinen und Infrastruktur
Industrielle Automatisierung in Asien stützt die Nachfrage nach wärmebehandelten Präzisionsmaschinenkomponenten. China produzierte 2025 773.074 Industrieroboter, während die Produktion von Allzweckmaschinen im gleichen Zeitraum um 8,0% zunahm. Roboter, Werkzeugmaschinen und Automatisierungsanlagen verwenden einsatzgehärtete Zahnräder, induktionsgehärtete Führungsbahnen und nitrierte Spindeln. Diese Komponenten erfordern eine kontrollierte Verarbeitung, um Verschleißbeständigkeit, Ermüdungsfestigkeit und Maßstabilität zu gewährleisten. Japans Vision FY2025 für Maschinenteile und Werkzeuge zielt darauf ab, den Anteil der Teilehersteller, die hochwertige Bereiche bedienen, bis 2040 von 30% auf 50% zu erhöhen. Diese Initiativen stützen den Wärmebehandlungsmarkt, da die Produktion fortschrittlicher Anlagen von einer konsistenten Materialleistung in Fertigbauteilen abhängt.
Elektrifizierung von Niederemissionsöfen und Hybridheizung
Die industrielle Dekarbonisierung weitet Investitionen in elektrifizierte Prozesswärme aus. Die Europäische Kommission startete die IF25-Wärmeauktion mit 1 Milliarde EUR Förderung aus den Einnahmen des EU-Emissionshandelssystems für Projekte zur Dekarbonisierung industrieller Prozesswärme. Förderfähige Technologien umfassen Induktionsheizung, Widerstandsheizung, Wärmepumpen und direkte erneuerbare Alternativen. Chinas JB/T 14951-2025 legt Anforderungen zur Bewertung von Grünen Fabriken für Wärmebehandlungsanlagen fest, einschließlich Energieverbrauch, Automatisierung und Emissionsaspekten. Hybride Ofensysteme können zwischen Erdgas, Wasserstoff und Strom wechseln und reduzieren so die Unsicherheit in Bezug auf Kraftstoffverfügbarkeit und künftige Vorschriften. Dieser Ausrüstungsübergang stützt den Wärmebehandlungsmarkt, obwohl die Einführung von der Kapitalverfügbarkeit und der lokalen Energiewirtschaft abhängt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energiepreisvolatilität und Kosten der Emissionskonformität | -0.9% | Global, am stärksten in Europa und energieimportabhängigen Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalintensität und lange Amortisationszeiten für Anlagen | -0.7% | Global, mit höherem Druck in Regionen mit hohen Kreditkosten | Mittelfristig (2–4 Jahre) |
| Lücken bei Fachkräften, Prozessdaten und Cybersicherheit | -0.4% | Global, mit größerem Druck im aufstrebenden Asien-Pazifik sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiepreisvolatilität und Kosten der Emissionskonformität
Wärmebehandlung ist energieintensiv, wobei Energie 30% bis 40% der variablen Betriebskosten ausmacht. Festpreisdienstleistungsverträge können die Margen verringern, wenn Gas- oder Strompreise unerwartet steigen. Das EU-Emissionshandelssystem erfasst die Verbrennung in Industrieöfen und fügt den Betriebsentscheidungen Kohlenstoffkosten hinzu. Betreiber müssen Energieeinsatz und Konformitätskosten über Anlagenlebensdauern bewerten, die typischerweise zwischen 10 und 15 Jahren liegen. Diese Faktoren können Investitionsentscheidungen bei kleinen und mittelgroßen kommerziellen Wärmebehandlern verzögern, denen dedizierte Energiebeschaffungsressourcen fehlen. Der Wärmebehandlungsmarkt bleibt diesem Hemmnis ausgesetzt, da die Prozesswirtschaftlichkeit von zuverlässiger und erschwinglicher thermischer Energie abhängt.
Hohe Kapitalintensität und lange Amortisationszeiten für Anlagen
Moderne Vakuum-Wärmebehandlungsöfen können mehr als 1 Million USD pro Einheit kosten, während größere Systeme für Luft- und Raumfahrt- sowie Energieanwendungen Gesamtinvestitionen von mehreren Millionen USD erfordern können. Typische Amortisationszeiten für Anlagen liegen zwischen 7 und 10 Jahren, was die Nachfragesichtbarkeit zu einem entscheidenden Investitionsgesichtspunkt macht. Chinas Politik zur Anlagenmodernisierung unterstützt die Modernisierung in förderfähigen Industriekategorien, einschließlich Wärmebehandlungsanlagen. Diese Unterstützung kann Investitionen in Märkte mit öffentlichen Anreizen und starker Industrienachfrage lenken. Anbieter mit größerer Finanzkraft können veraltete Systeme schneller ersetzen als unabhängige Betreiber. Folglich könnte sich im Wärmebehandlungsmarkt eine Kompetenzlücke zwischen größeren Gruppen und kleineren Einrichtungen entwickeln, die weiterhin Altanlagen betreiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prozess:
Präzisionshärten führt, Nitrieren gewinnt an BedeutungHärten und Anlassen machte 2026 einen Marktanteil von 30,13% am Wärmebehandlungsmarkt aus. Das Verfahren wird für Zahnräder, Wellen, Lager und Strukturbauteile in Automobil- und Industriemaschinenbauanwendungen eingesetzt. Es bietet Oberflächenhärte, Kernzähigkeit und Maßrückgewinnung für Eisenbauteile. Seine Kompatibilität mit Atmosphären- und Vakuumöfen unterstützt Einrichtungen mit unterschiedlichen Prozessanforderungen. Aufkohlung bleibt ein bedeutendes Verfahren, da es harte, verschleißbeständige Einsatzschichten auf Stahlbauteilen erzeugt. Reduktionsgetriebe für Elektrofahrzeuge steigern das Interesse an der Niederdruckvakuumaufkohlung, die eine gleichmäßige Einsatzhärtetiefe bei geringerem Verzug bieten kann.
Nitrieren soll mit dem schnellsten CAGR von 5,15% von 2027 bis 2032 wachsen. Laut Advanced Heat Treat Corp. verwenden Plasma- und Gasnitrieren kontrollierte Umgebungen und können direkte Kohlendioxidemissionen während der Behandlung vermeiden. Das Verfahren bietet Verschleißbeständigkeit und Ermüdungsfestigkeit bei minimalem Verzug und reduziert den Bedarf an Hartbearbeitung nach der thermischen Behandlung komplexer Bauteile. Glühen bleibt wichtig für Elektrostahl, der in Motorkernen und Transformatorblechen verwendet wird, wo die Kornkontrolle die magnetischen Eigenschaften beeinflusst. Induktionshärten, Flammhärten und heißisostatisches Pressen dienen spezialisierten Anforderungen in den Bereichen Werkzeugbau, additive Fertigung und Luft- und Raumfahrt im Wärmebehandlungsmarkt.


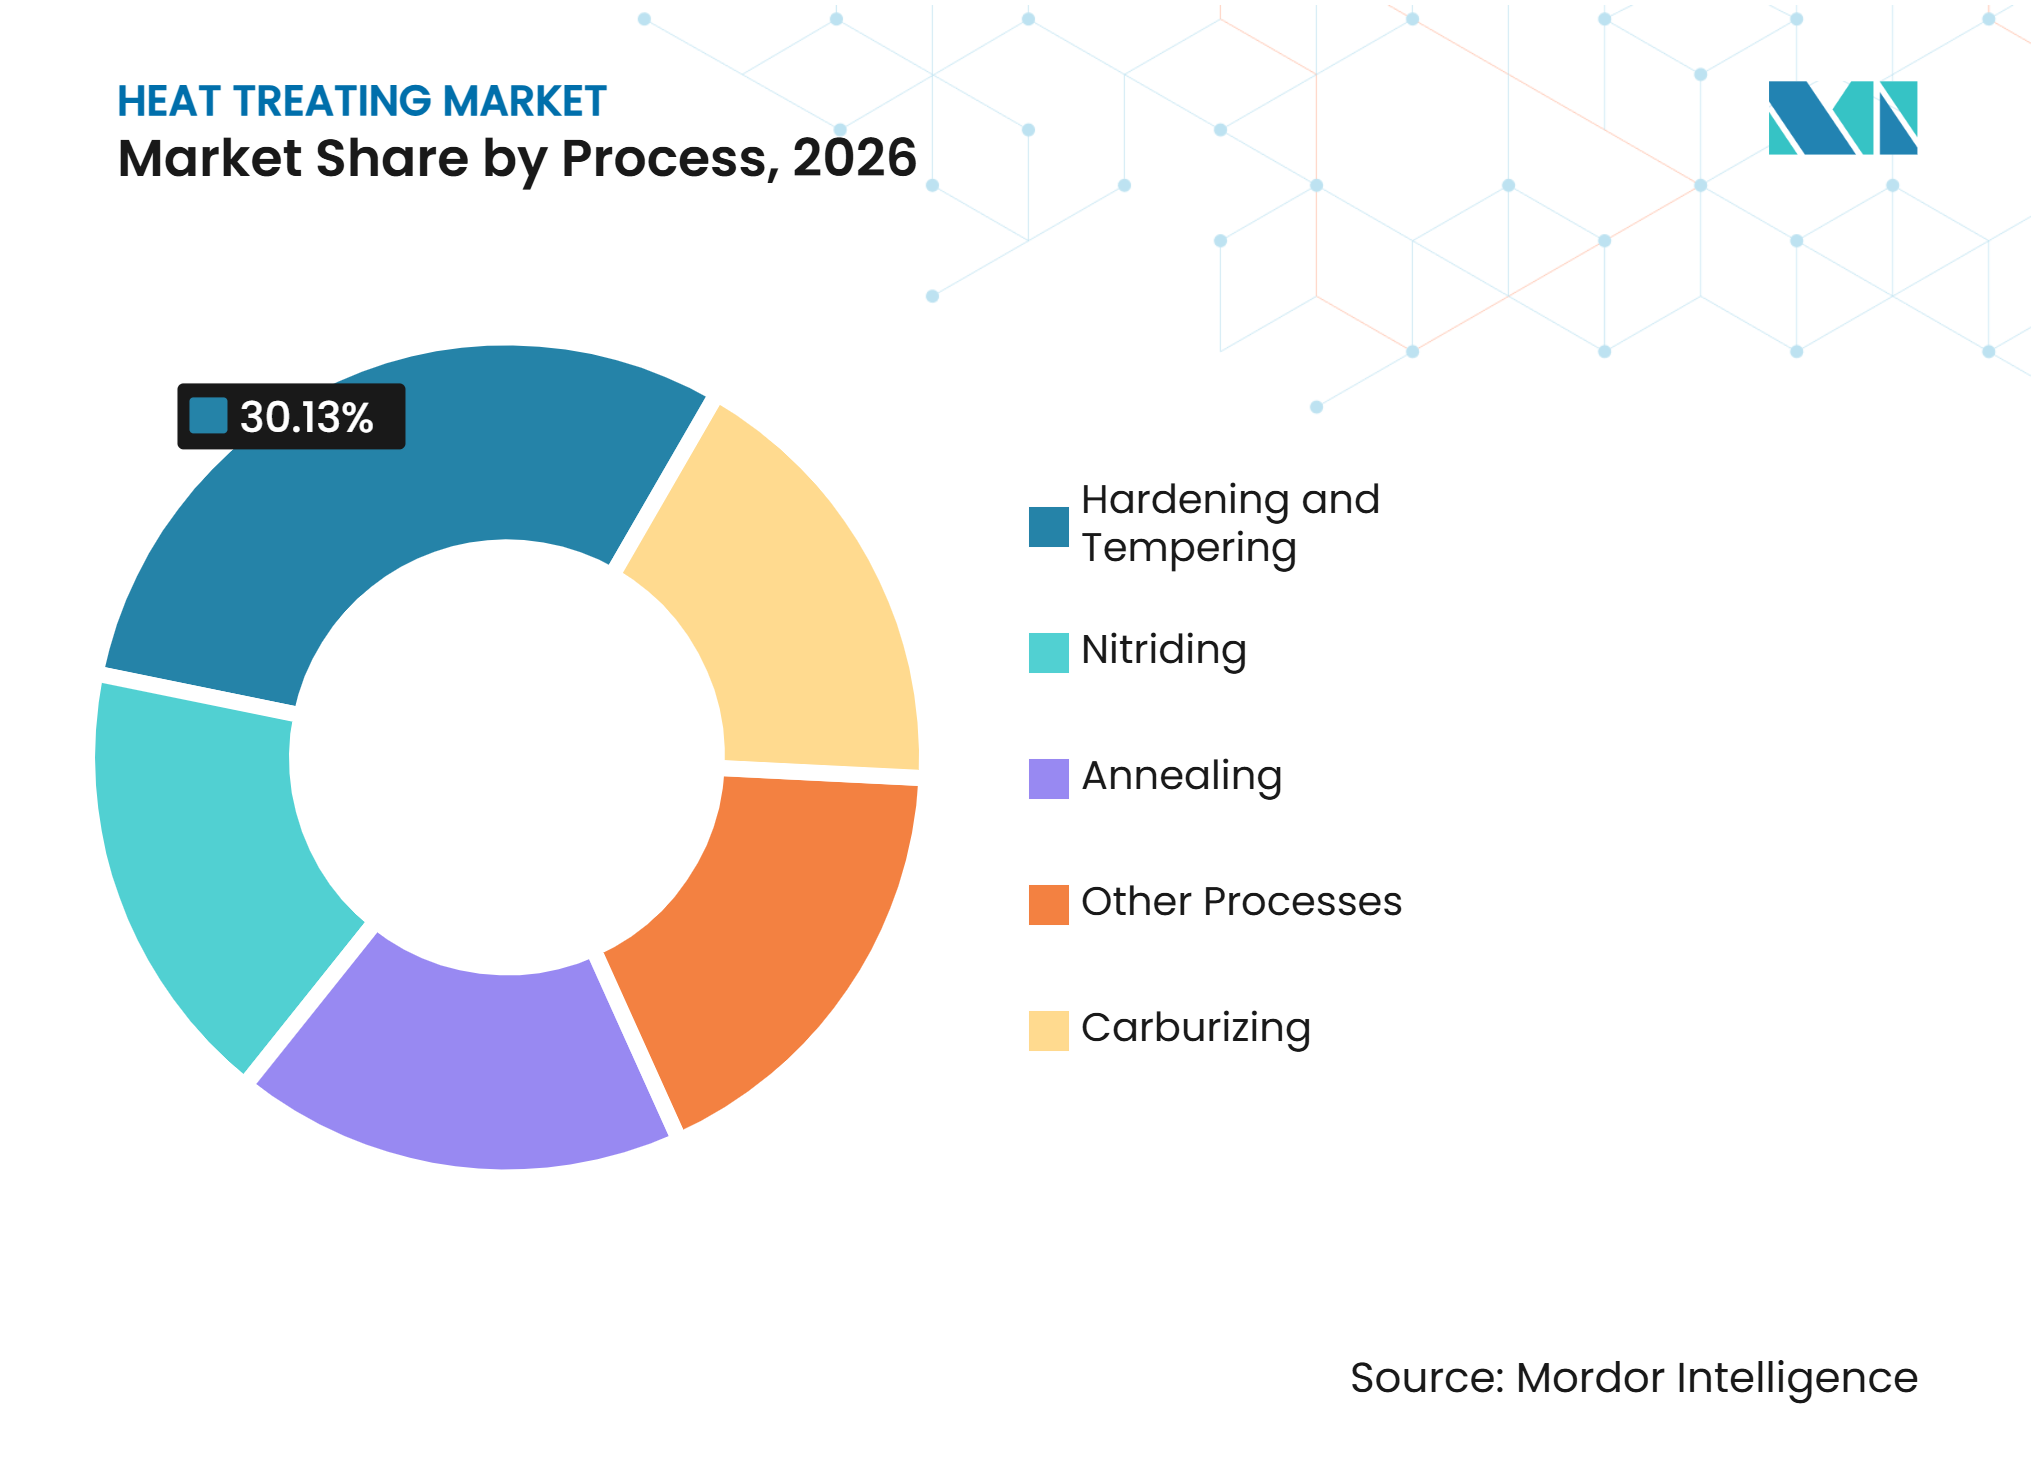
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Stahl dominiert, Aluminiumlegierungen beschleunigen sichStahl hielt 2026 einen Marktanteil von 65,12% am Wärmebehandlungsmarkt, was seinen Einsatz in Automobilantriebssträngen, Industriemaschinen und Infrastrukturanlagen widerspiegelt. Aufgekohlte Zahnräder, gehärtete Stahlwellen, nitrierte Spindeln und geglühte Strukturprofile machen einen erheblichen Anteil der kommerziellen Verarbeitungsnachfrage aus. Gusseisen wird weiterhin in schweren Maschinen und Motorblöcken eingesetzt, aufgrund seiner Schwingungsdämpfung und Bearbeitbarkeit. Nickel- und Titanlegierungen bedienen kleinere, aber höherwertige Anwendungen in der Luft- und Raumfahrt- sowie Energiebranche. Diese Materialien erfordern eine streng kontrollierte Vakuumwärmebehandlung und die Einhaltung der Anforderungen der Aerospace Material Specification (AMS) 2759 und Aerospace Material Specification (AMS) 2750 für zugelassene Luft- und Raumfahrtarbeiten.
Aluminiumlegierungen sollen den höchsten CAGR von 5,42% von 2027 bis 2032 verzeichnen. Leichtbauinitiativen, Batteriegehäuse für Elektrofahrzeuge und Flugzeugstrukturen stützen diese Nachfrage. Lösungsglühen und Auslagern sind kritische Verfahren für Aluminiumlegierungen in Luft- und Raumfahrtqualität bei akkreditierten Lieferanten. Die Anforderungen des National Aerospace and Defense Contractors Accreditation Program (Nadcap) AC7102/2 leiten Audits für die Aluminiumwärmebehandlung in Luft- und Raumfahrtlieferketten. Im Dezember 2025 brachte JTEKT Thermo Systems Corporation Anlagen für fortschrittliche Halbleiterverpackungen auf den Markt, was die wachsende Rolle von Wärmeanlagen in Anwendungen jenseits traditioneller Eisenbauteile verdeutlicht. Kupfer- und Titanlegierungen erzeugen zusätzliche spezialisierte Nachfrage in elektrischen, maritimen, medizinischen und Luft- und Raumfahrtanwendungen.
Nach Endverbraucherbranche:
Automobil verankert die Nachfrage, Verteidigung beschleunigt sichDie Automobilindustrie hielt 2026 einen Marktanteil von 33,78%. Personenkraftwagen enthalten wärmebehandelte Zahnräder und Antriebsstrangkomponenten, die die Nachfrage aufrechterhalten. Elektrofahrzeugplattformen verschieben den Komponentenmix hin zu Reduktionsgetrieben, Motorwellen und strukturellen Batteriegehäusekomponenten. Diese Bauteile können unterschiedliche Temperaturen, Spezifikationen und Ofenkonfigurationen erfordern. Industriemaschinen profitieren von Investitionen in die Automatisierung, während die Metallverarbeitung die Nachfrage nach Werkzeugen, Gesenken und Schneidwerkzeugen stützt. Energie-, Bau- und Medizingeräteanwendungen erfordern ebenfalls thermische Verarbeitung im breiteren Wärmebehandlungsmarkt.
Luft- und Raumfahrt sowie Verteidigung sollen mit dem schnellsten CAGR von 5,81% von 2027 bis 2032 wachsen. Die Erholung der Produktion von Verkehrsflugzeugen, Verteidigungsbeschaffung und der verstärkte Einsatz von Titan- und Nickelsuperlegierungen stützen dieses Wachstum. Nadcap-Akkreditierung, Pyrometrieaufzeichnungen und geprüfte Prozesskontrollen bleiben für flugsicherheitskritische Anwendungen unerlässlich. Bodycote berichtete, dass die Einnahmen aus seinem Segment Luft- und Raumfahrt sowie industrielle Gasturbinen in der zweiten Hälfte des Jahres 2025 mit der Verbesserung der Versorgungsbedingungen zunahmen. Industriemaschinen und Metallverarbeitung sollen nahe der Gesamtmarktwachstumsrate wachsen, gestützt durch Investitionen in China, Indien und Südostasien. Dieser Nachfragemix verteilt die Nachfrage auf hochvolumige und hochspezifizierte Anwendungen in der Wärmebehandlungsbranche.

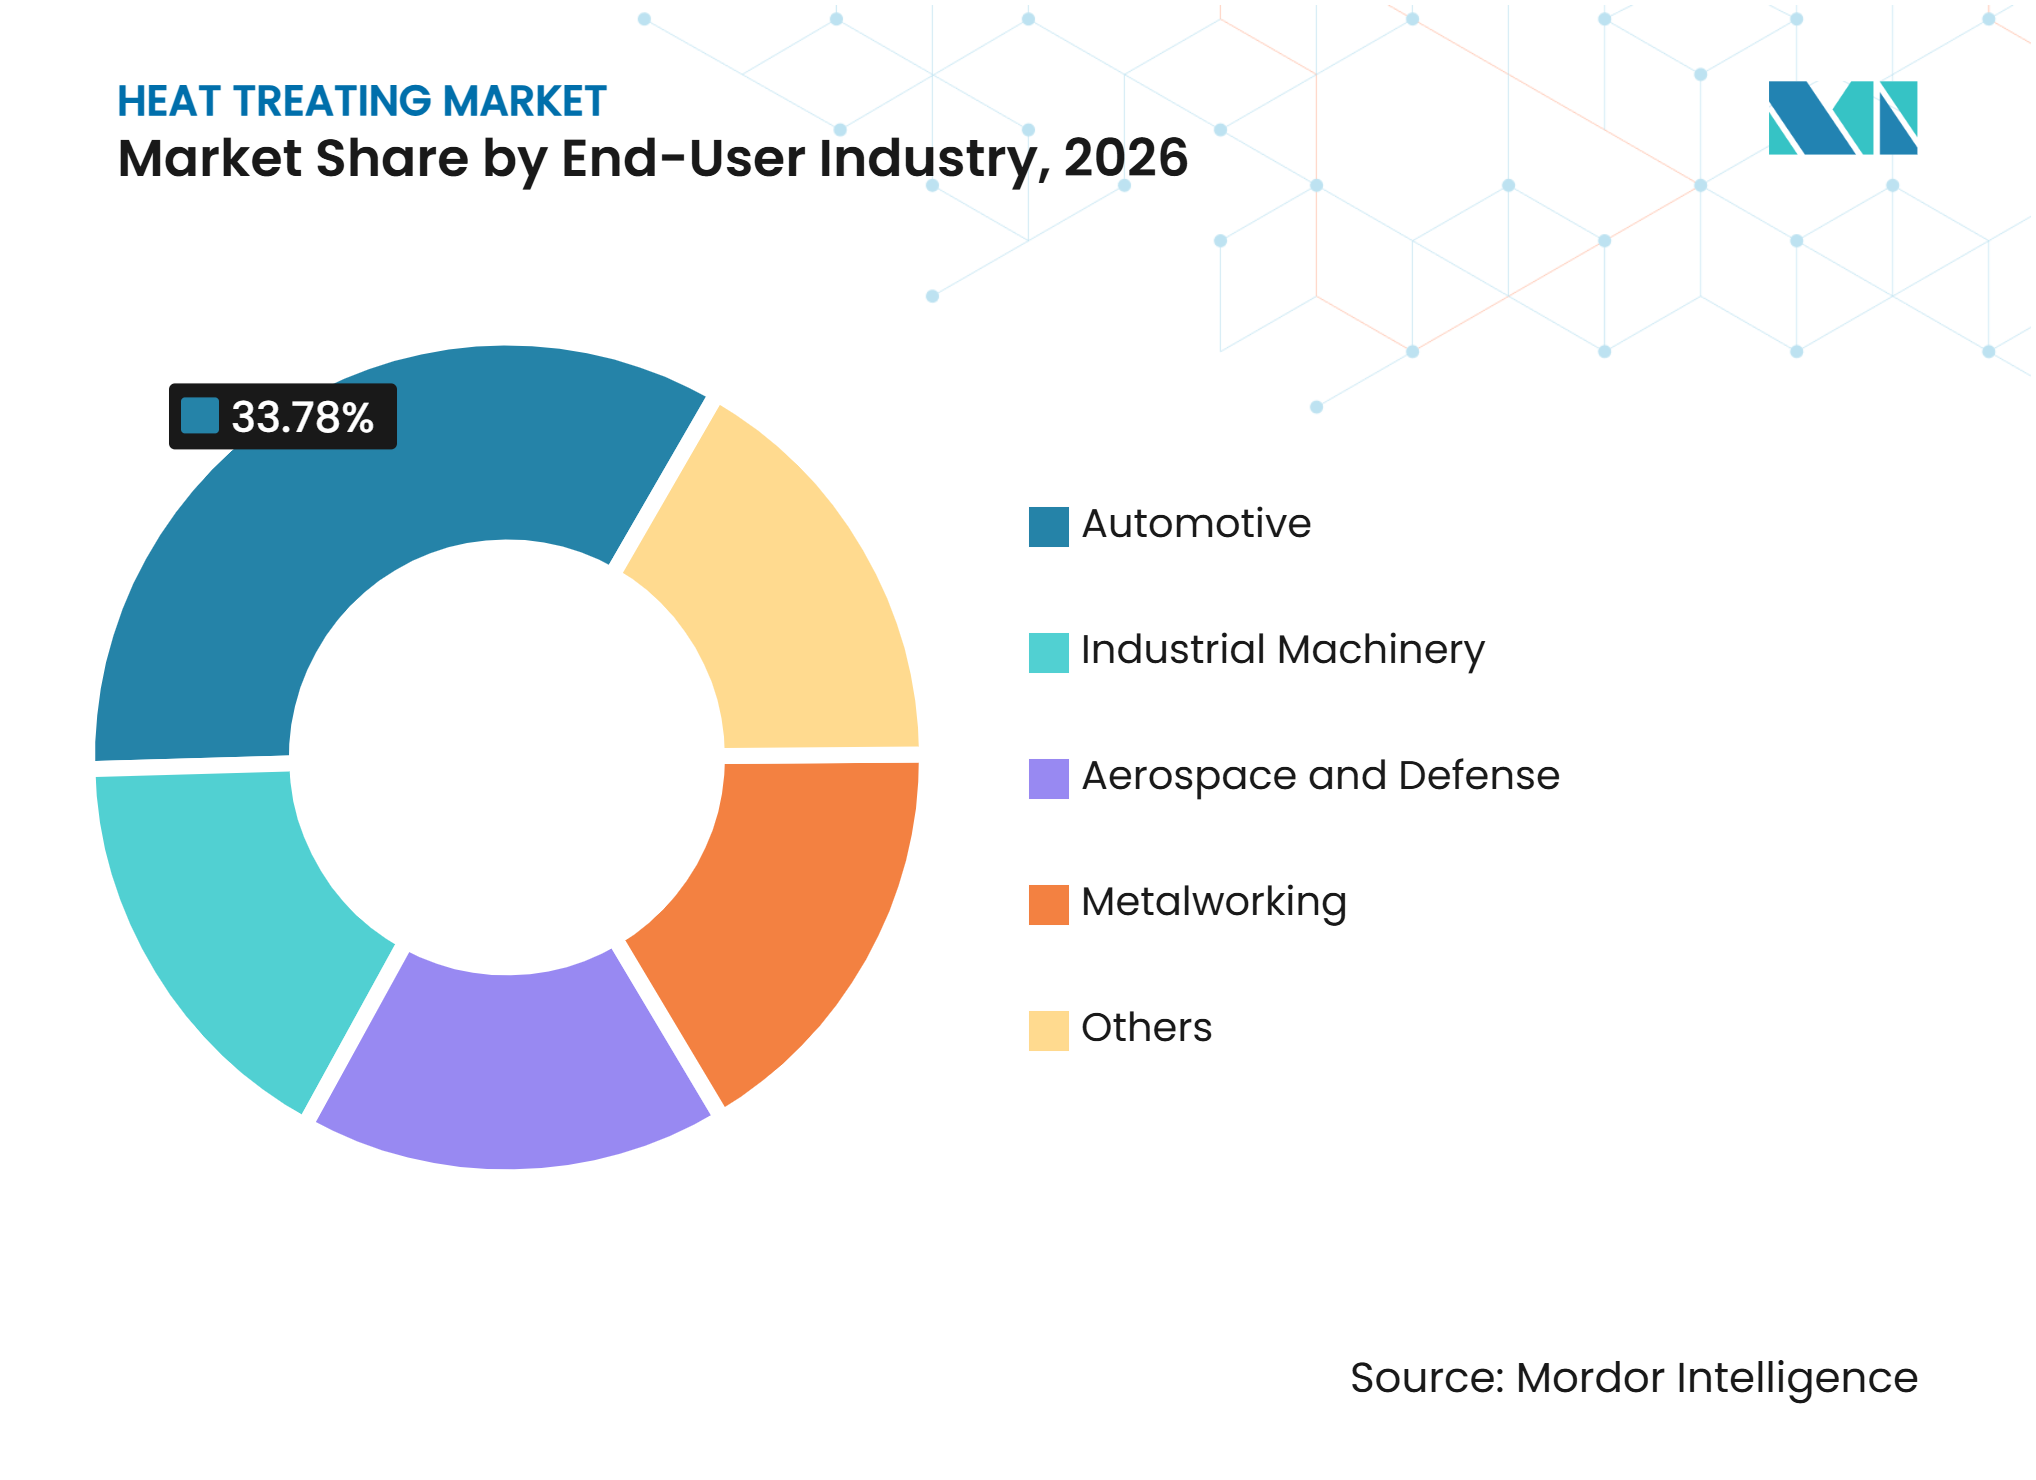
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt 2026 einen Marktanteil von 43,27% und soll bis 2032 den höchsten CAGR von 5,66% verzeichnen. China produzierte 2025 16,52 Millionen Fahrzeuge mit neuer Energie und 773.074 Industrieroboter und stützte damit die Verarbeitung von Antriebsstrang- und Maschinenkomponenten. Automobilmontage und fortschrittliche Fertigungsaktivitäten in China, Indien, Japan und Südkorea stützen die regionale Nachfrage. Chinas Anforderungen an Grüne Fabriken für die Wärmebehandlung befassen sich mit Energiequellen, Automatisierung und Emissionen und treiben Anlagenaufrüstungen voran. Liaoning veröffentlichte 2025 Leistungsbewertungsstandards für Metalloberflächenbehandlungs- und Wärmebehandlungsverfahren. Aichelin eröffnete im April 2026 ein Büro in Pune und plant die Einrichtung einer lokalen Produktionsstätte, was die Nachfrage aus Indiens Automobil-, Verteidigungs- und Elektronikindustrie widerspiegelt[2]. Japan und Südkorea bleiben wichtige Märkte für Halbleiteranlagen, Luft- und Raumfahrtkomponenten und Speziallegierungen.
Nordamerika
Nordamerika verfügt über eine etablierte kommerzielle Wärmebehandlungsbasis, gestützt durch Verteidigungsbeschaffung und die Erholung der Luft- und Raumfahrtproduktion. Das Metal Treating Institute identifizierte die Luft- und Raumfahrt 2025 als führenden Wachstumsbereich für seine US-amerikanischen Wärmebehandlungsmitglieder. Aalberts Surface Technologies schloss im Mai 2025 die Übernahme von Paulo Products Company ab und erweiterte damit seinen nordamerikanischen Dienstleistungsstandort. Ipsen USA meldete 2025 einen Anstieg der Verkäufe neuer Anlageneinheiten um 45% im Jahresvergleich und sicherte sich im Januar 2026 seinen größten Anlagenauftrag. Die Nachfrage kam von Kunden aus den Bereichen Luft- und Raumfahrt, Verteidigung, Medizintechnik und Energie. Das US-amerikanische Energieministerium identifiziert die Effizienz von Prozesswärme weiterhin als Priorität für die industrielle Dekarbonisierung. Dies stützt die Nachfrage nach hybriden und elektrifizierten Ofenplattformen, obwohl Kapital- und Energiekosten weiterhin bedeutende Faktoren bleiben.
Europa, Südamerika sowie Naher Osten und Afrika
Europa verfügt über eine Wärmebehandlungsbasis in Deutschland, Italien, Frankreich und den nordischen Ländern, obwohl schwache Automobil- und Industrieproduktion die Nachfrage im Jahr 2025 beeinträchtigte. Die IF25-Wärmeauktion der EU unterstützt die Modernisierung industrieller Öfen ab 2026 durch die Finanzierung verifizierter Kohlenstoffminderungsprojekte. Diese regulatorische Unterstützung kann die Einführung elektrifizierter Prozesswärme in Ländern mit günstigen Co-Investitionsstrukturen fördern. Südamerika konzentriert sich auf Brasiliens Industriebasis und Argentiniens Automobillieferkette. Tenova sicherte sich im August 2025 einen Auftrag zur Lieferung eines Hubbalkenofens an Vinton Steel, was die Nachfrage nach Stahl- und bergbaubezogenen Produktionsanlagen widerspiegelt. Im Nahen Osten und Afrika ist die Nachfrage mit Saudi-Arabiens industrieller Entwicklung, Bergbauaktivitäten und der Automobilproduktion in Südafrika verknüpft. Das Wachstum in diesen Regionen hängt von lokalen Fertigungsinvestitionen, Arbeitskräftequalifikationen und dem Zugang zu moderner Ofentechnologie ab.
Wettbewerbslandschaft
Marktkonzentration
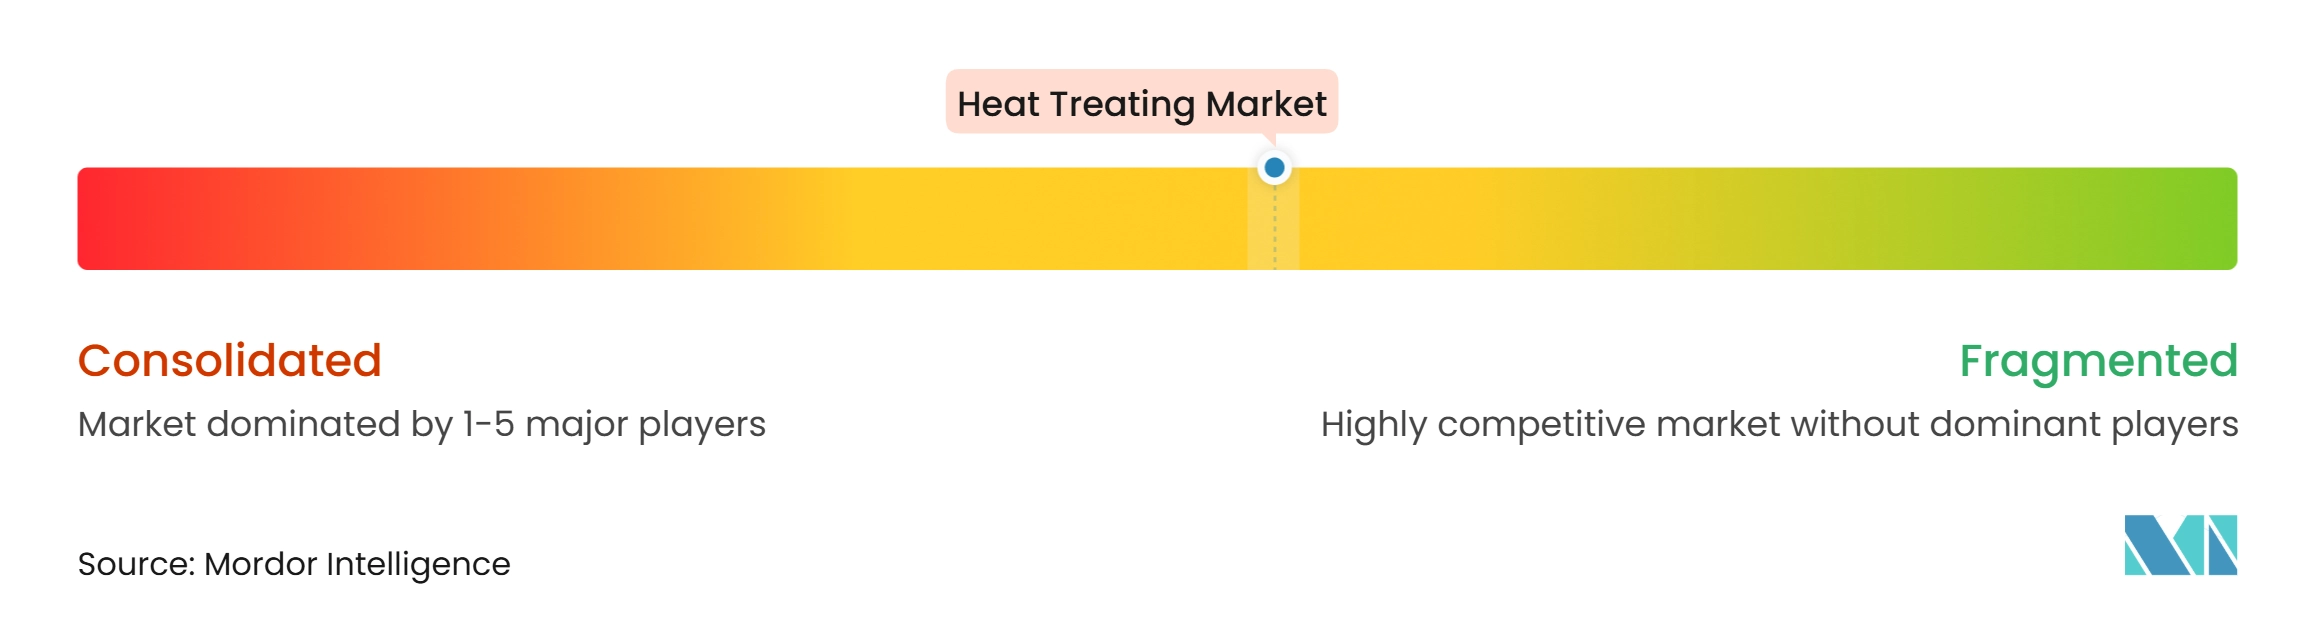
Der Wärmebehandlungsmarkt ist mäßig fragmentiert und umfasst eine kleine Gruppe globaler Dienstleister und Anlagenhersteller sowie zahlreiche regionale kommerzielle Wärmebehandlungsunternehmen. Der Wettbewerb basiert auf geografischer Abdeckung, Prozesszertifizierungen, digitalen Chargenprotokollen und der Fähigkeit, multinationale Erstausrüster (OEMs) zu bedienen. Bodycote betreibt 136 Einrichtungen in 22 Ländern und bietet damit einen breiten kommerziellen Verarbeitungsstandort. Nadcap- und ISO 9001:2015-Zertifizierungen bleiben wichtig für Lieferanten, die Luft- und Raumfahrt- sowie Industriekunden bedienen. Größere Netzwerke können konsistente Prozesskontrollen über mehrere Standorte hinweg implementieren, da OEMs die Lieferantenqualifikation zentralisieren und die Komplexität der Lieferkette reduzieren möchten.
Aalberts Surface Technologies erweiterte seine nordamerikanische Präsenz durch die Übernahme von Paulo Products Company im Mai 2025. Im Jahr 2025 übernahm Aichelin die NTS- und UPC-Divisionen von NITREX und fügte damit nitrierungsbezogene Technologien und Dienstleistungen hinzu. Ipsen entwickelte weiterhin hybride Ofentechnologie, die einen flexiblen Energieeinsatz unterstützt, und hatte geplant, 2026 ein Betriebssystem der nächsten Generation einzuführen. Diese Entwicklungen zeigen, wie Anbieter Anlagen, Wärmebehandlungsexpertise und Prozessdatendienste kombinieren. Nabertherm führte 2025 ebenfalls hybride Ofenlösungen für die thermische Nachbearbeitung in der additiven Fertigung ein. Folglich legt der Wärmebehandlungsmarkt zunehmend Wert auf Systeme, die Produktionskontrolle und emissionsärmeren Betrieb unterstützen.
Die Nadcap-Akkreditierung gemäß AC7102 und die Einhaltung der AMS 2750-Pyrometrieanforderungen schränken den Zugang zu Luft- und Raumfahrt- sowie Verteidigungsarbeiten ein. Diese Anforderungen erfordern laufende Investitionen in Dokumentation, Anlagen und Schulungen. Induktionsheizungsanbieter führen ebenfalls vernetzte Systeme für spezifische Bauteilgeometrien in der Großserienproduktion ein. Wo Produktionsbedingungen geeignet sind, können diese Systeme mit konventionellen Chargenatmosphärenöfen konkurrieren. Die Wettbewerbslandschaft bleibt vielfältig, da allgemeine kommerzielle Verarbeitung und akkreditierte Präzisionsverarbeitung unterschiedliche Anforderungen haben.
Wärmebehandlungsbranche Marktführer
-
JTEKT Thermo Systems Corporation
-
Ipsen
-
Chugai Ro Co., Ltd
-
Takasago Industry Co., Ltd.
-
SECO/WARWICK, INC.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wärmebehandlungsmarkt Unternehmen in diesem Bericht
- Aalberts Surface Technologies
- Advanced Heat Treat Corp.
- Aichelin Group
- ALD Vacuum Technologies GmbH
- Bodycote
- Chugai Ro Co., Ltd
- Enrx
- GH Induction
- Inductotherm Group
- Ipsen
- JTEKT Thermo Systems Corporation
- Nabertherm GmbH
- SECO/WARWICK, INC.
- Takasago Industry Co., Ltd.
- Tenova S.p.A.
Neueste Industrielle Entwicklungen in Wärmebehandlungsmarkt
- Januar 2026: Bodycote plc schloss die Übernahme von Spectrum Thermal Processing ab, einem auf Luft- und Raumfahrt spezialisierten Präzisionswärmebehandlungsunternehmen mit Sitz in Rhode Island, Vereinigte Staaten. Die ergänzende Übernahme fügte Nadcap-akkreditierte Luft- und Raumfahrt-Wärmebehandlungskapazität im Nordosten der Vereinigten Staaten hinzu. Bodycote kündigte außerdem Investitionen in seine erste S3P-Einrichtung (Specialist Technologies Processing) in Asien und eine erhöhte heißisostatische Presskapazität für Luft- und Raumfahrt- sowie Verteidigungsanwendungen an.
- Dezember 2025: JTEKT Thermo Systems Corporation brachte das SO2-60-F auf den Markt, ein Wärmebehandlungsgerät für fortschrittliche Halbleiterverpackungsanwendungen. Das Gerät zielt auf die Fertigung von KI- und 5G-bezogenen Redistribution-Layer (RDL)-Interposern und Glasinterposern ab. Es arbeitet bei Sauerstoffkonzentrationen unter 10 ppm und nimmt Substratgrößen bis zu 600 × 600 mm auf, wodurch das Wärmebehandlungsanlagenportfolio des Unternehmens für fortschrittliche Verpackungsanwendungen erweitert wird.
Globaler Wärmebehandlungsmarkt Berichtsumfang
Wärmebehandlung ist ein industrieller Fertigungsprozess, der kontrolliertes Erhitzen und Abkühlen von Metallen oder Legierungen umfasst, um physikalische, mechanische und in einigen Fällen chemische Eigenschaften zu verändern, während die ursprüngliche Form und die Abmessungen des Materials erhalten bleiben.
Der Wärmebehandlungsmarkt ist nach Prozess, Material, Endverbraucherbranche und Geografie segmentiert. Nach Prozess ist der Markt in Aufkohlung, Nitrieren, Hrten und Anlassen, Glühen und sonstige Verfahren segmentiert. Nach Material ist der Markt in Stahl, Gusseisen, Aluminiumlegierungen, Kupferlegierungen, Nickellegierungen, Titanlegierungen und sonstige Materialien segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil, Luft- und Raumfahrt sowie Verteidigung, Metallverarbeitung, Industriemaschinen und sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für die Wärmebehandlung in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aufkohlung |
| Nitrieren |
| Härten und Anlassen |
| Glühen |
| Sonstige Verfahren |
| Stahl |
| Gusseisen |
| Aluminiumlegierungen |
| Kupferlegierungen |
| Nickellegierungen |
| Titanlegierungen |
| Sonstige Materialien |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Metallverarbeitung |
| Industriemaschinen |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Prozess | Aufkohlung | |
| Nitrieren | ||
| Härten und Anlassen | ||
| Glühen | ||
| Sonstige Verfahren | ||
| Nach Material | Stahl | |
| Gusseisen | ||
| Aluminiumlegierungen | ||
| Kupferlegierungen | ||
| Nickellegierungen | ||
| Titanlegierungen | ||
| Sonstige Materialien | ||
| Nach Endverbraucherbranche | Automobil | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Metallverarbeitung | ||
| Industriemaschinen | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Wärmebehandlungsmarktes?
Die Größe des Wärmebehandlungsmarktes wurde 2026 auf 110,76 Milliarden USD bewertet und wird voraussichtlich von 115,51 Milliarden USD im Jahr 2027 auf 144,36 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,56% während des Prognosezeitraums (2027–2032).
Welches Verfahren soll am schnellsten wachsen?
Nitrieren hat den höchsten prognostizierten CAGR von 5,15% bis 2032.
Warum sind Elektrofahrzeuge für die Nachfrage nach thermischer Verarbeitung relevant?
Reduktionsgetriebe für Elektrofahrzeuge erfordern präzise Einsatzhärtetiefen und verzugsarme Behandlung für hochdrehmomentfeste Zahnräder und Wellen. Niederdruckaufkohlung und Plasmanitrieren können Lieferanten dabei helfen, aktualisierte Bauteilspezifikationen zu erfüllen, da Elektrofahrzeughersteller Listen zugelassener Lieferanten entwickeln. Dies macht die Wärmebehandlungskompetenz zu einem Auswahlkriterium in elektrischen Antriebsstranglieferketten und nicht zu einem routinemäßigen Veredelungsschritt.
Welche Region treibt die Nachfrage nach Wärmebehandlungsdienstleistungen an?
Asien-Pazifik führt mit einem Marktanteil von 43,27% im Jahr 2026 und hat den höchsten prognostizierten CAGR von 5,66% bis 2032.