
熱処理市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
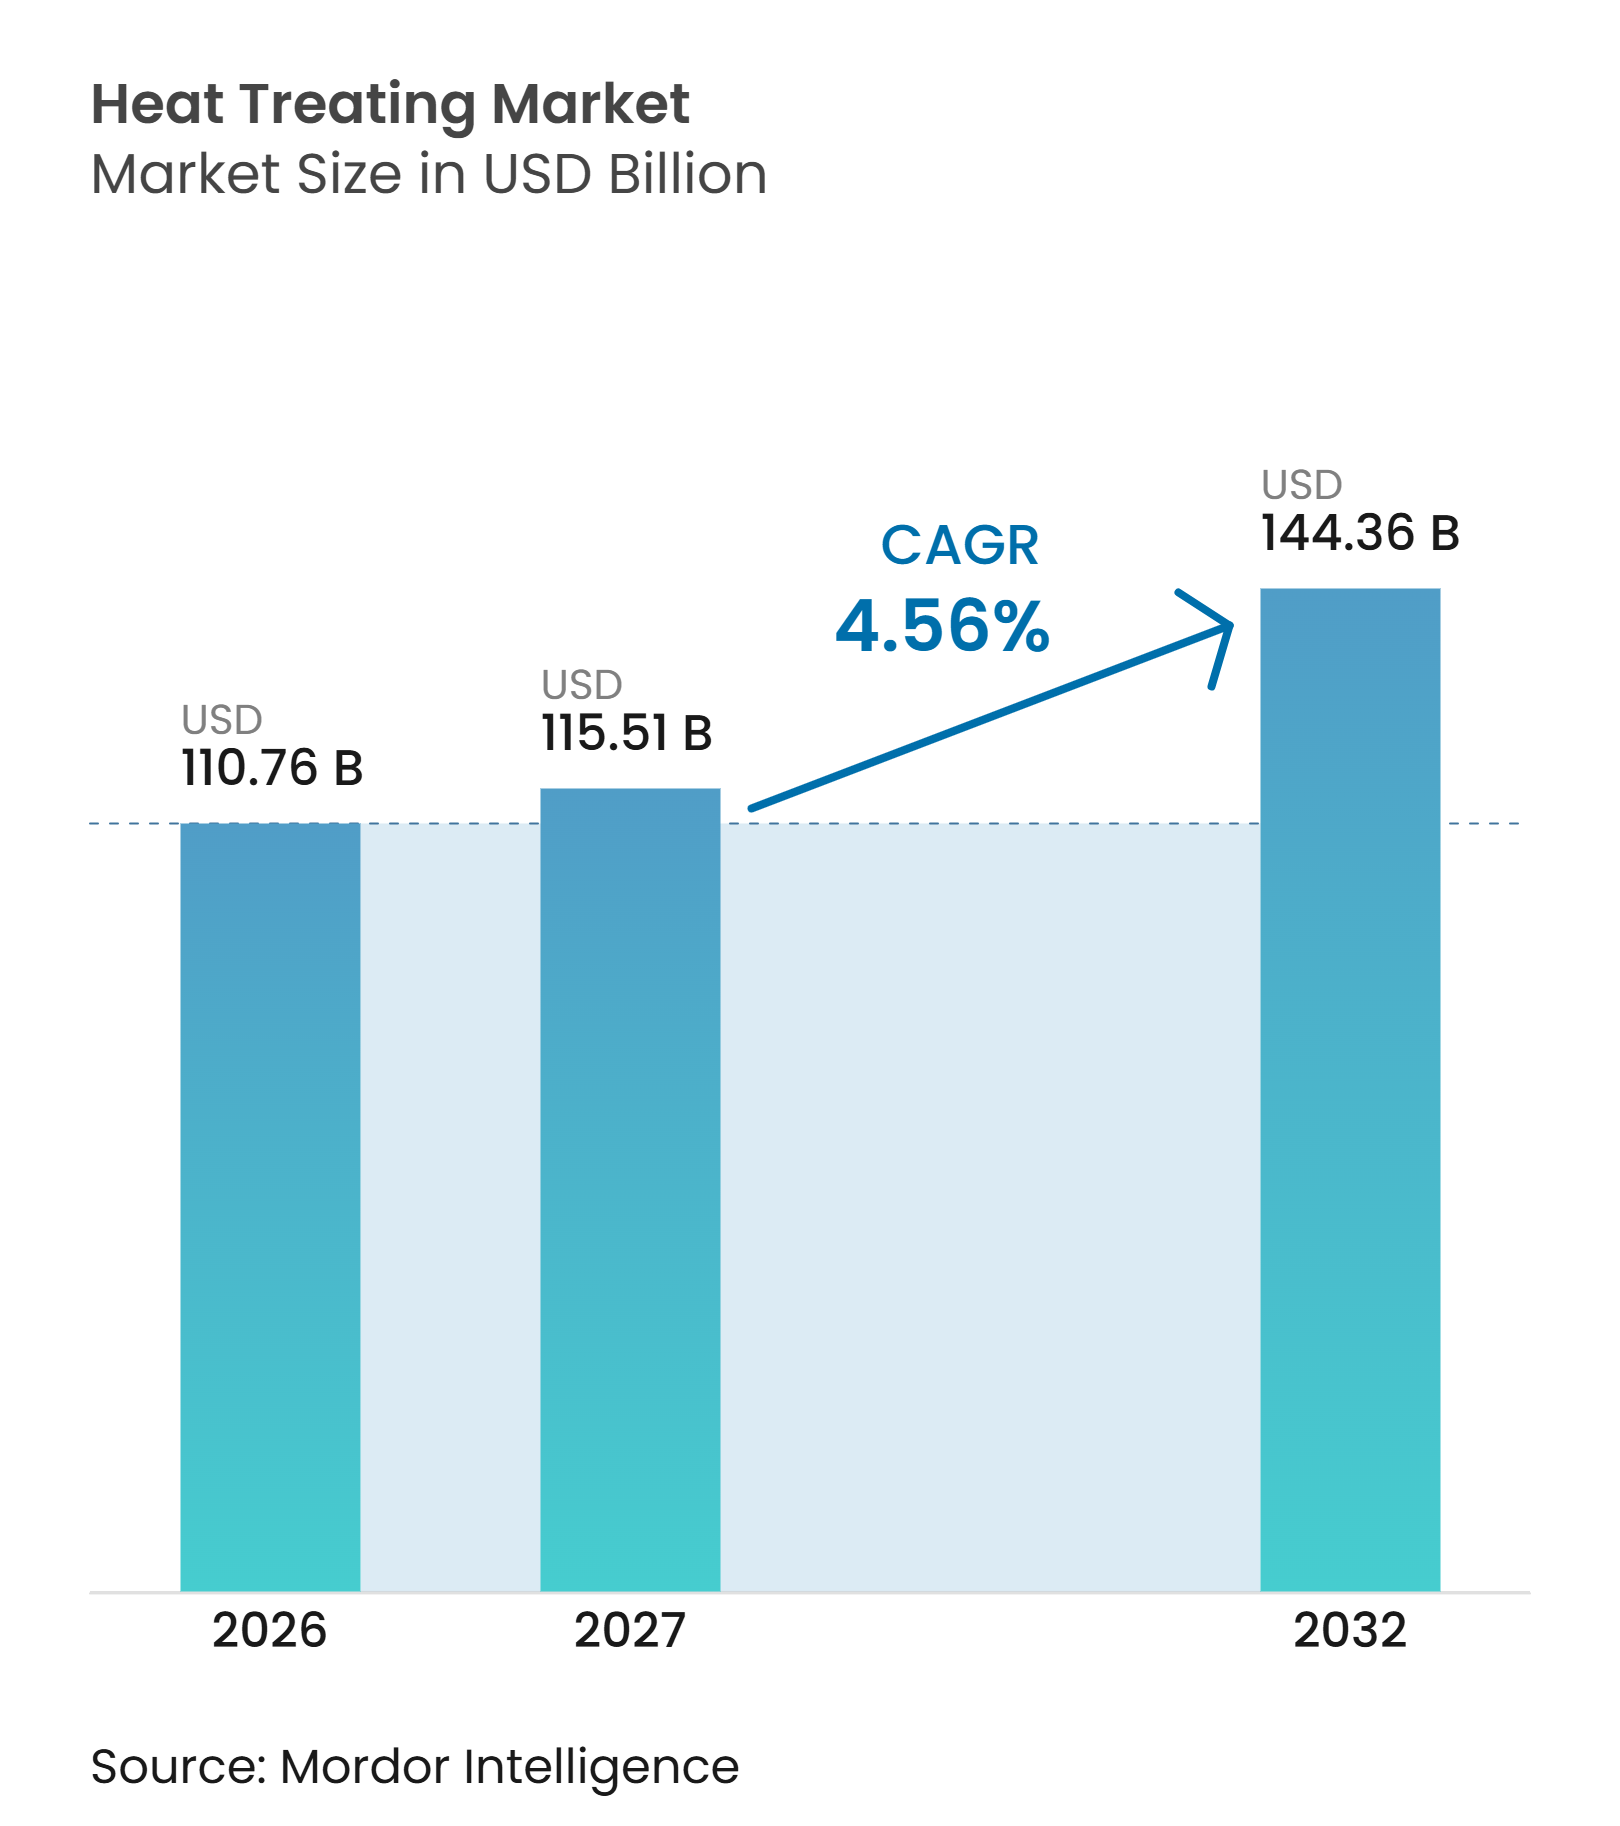
| 市場規模 (2027) | 115.51 十億米ドル |
| 市場規模 (2032) | 144.36 十億米ドル |
| 成長率 (2027 - 2032) | 4.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱処理市場分析
熱処理市場規模は2026年に110.76 ビリオン 米ドルと評価され、2027年の115.51 ビリオン 米ドルから2032年には144.36 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは4.56%と推定されます。熱処理市場は、疲労、摩耗、法精度、トレーサビリティ要件を満たす部品への需要に支えられています。高いエネルギーコストと長い炉への投資サイクルが、サプライヤーの設備拡張ペースを制約しています。その結果、プロセスの信頼性は商業的熱処理サービスプロバイダーにとって重要な考慮事項となっています。電気自動車のドライブトレイン、タービン合金、精密機械は、その製造工程において制御された熱処理を必要とします。自動車、航空宇宙、産業機械産業への投資は、個々の熱処理プロセスに対して異なる需要パターンを生み出しますが、これらすべての用途は信頼性の高いプロセス制御に依存しています。サプライヤーはプロセス能力の拡大、デジタル記録管理の導入、低排出炉設計の採用を進めています。エネルギーコストと長い設備回収期間は、特に中小規模のサービスプロバイダーにとって投資の障壁となっています。
主要レポートのポイント
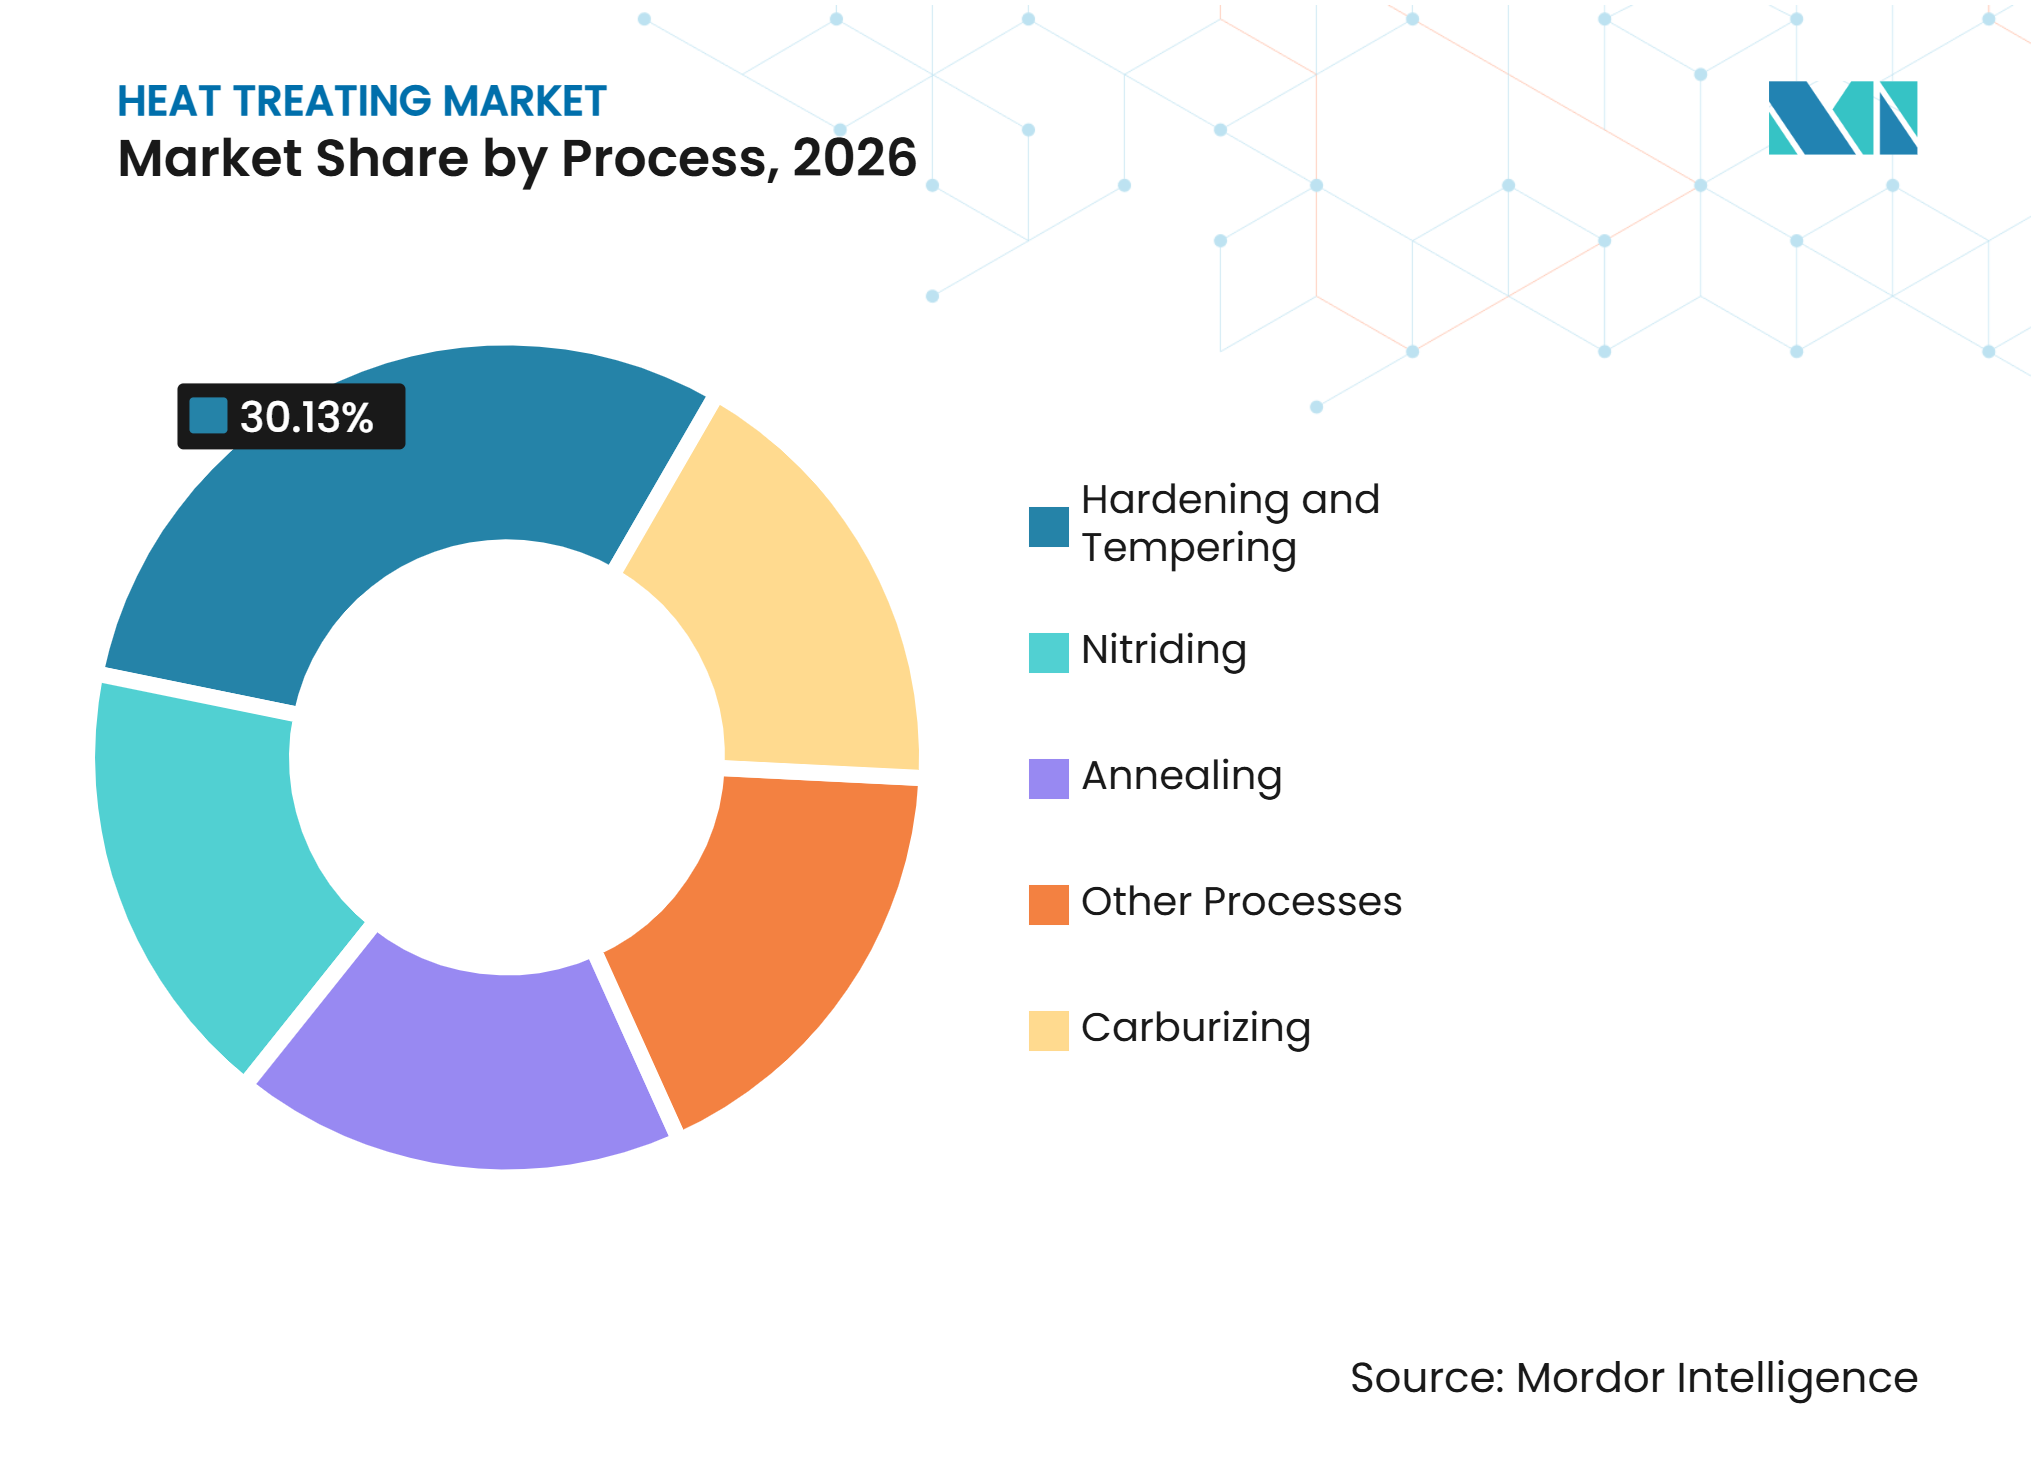
- プロセス別では、焼入れ・焼戻しが2026年に30.13%のシェアを占め、窒化は2032年までCAGR 5.15%で成長すると予測されています。
- 材料別では、鋼が2026年に65.12%のシェアを占め、アルミニウム合金は2032年までCAGR 5.42%で成長すると予測されています。
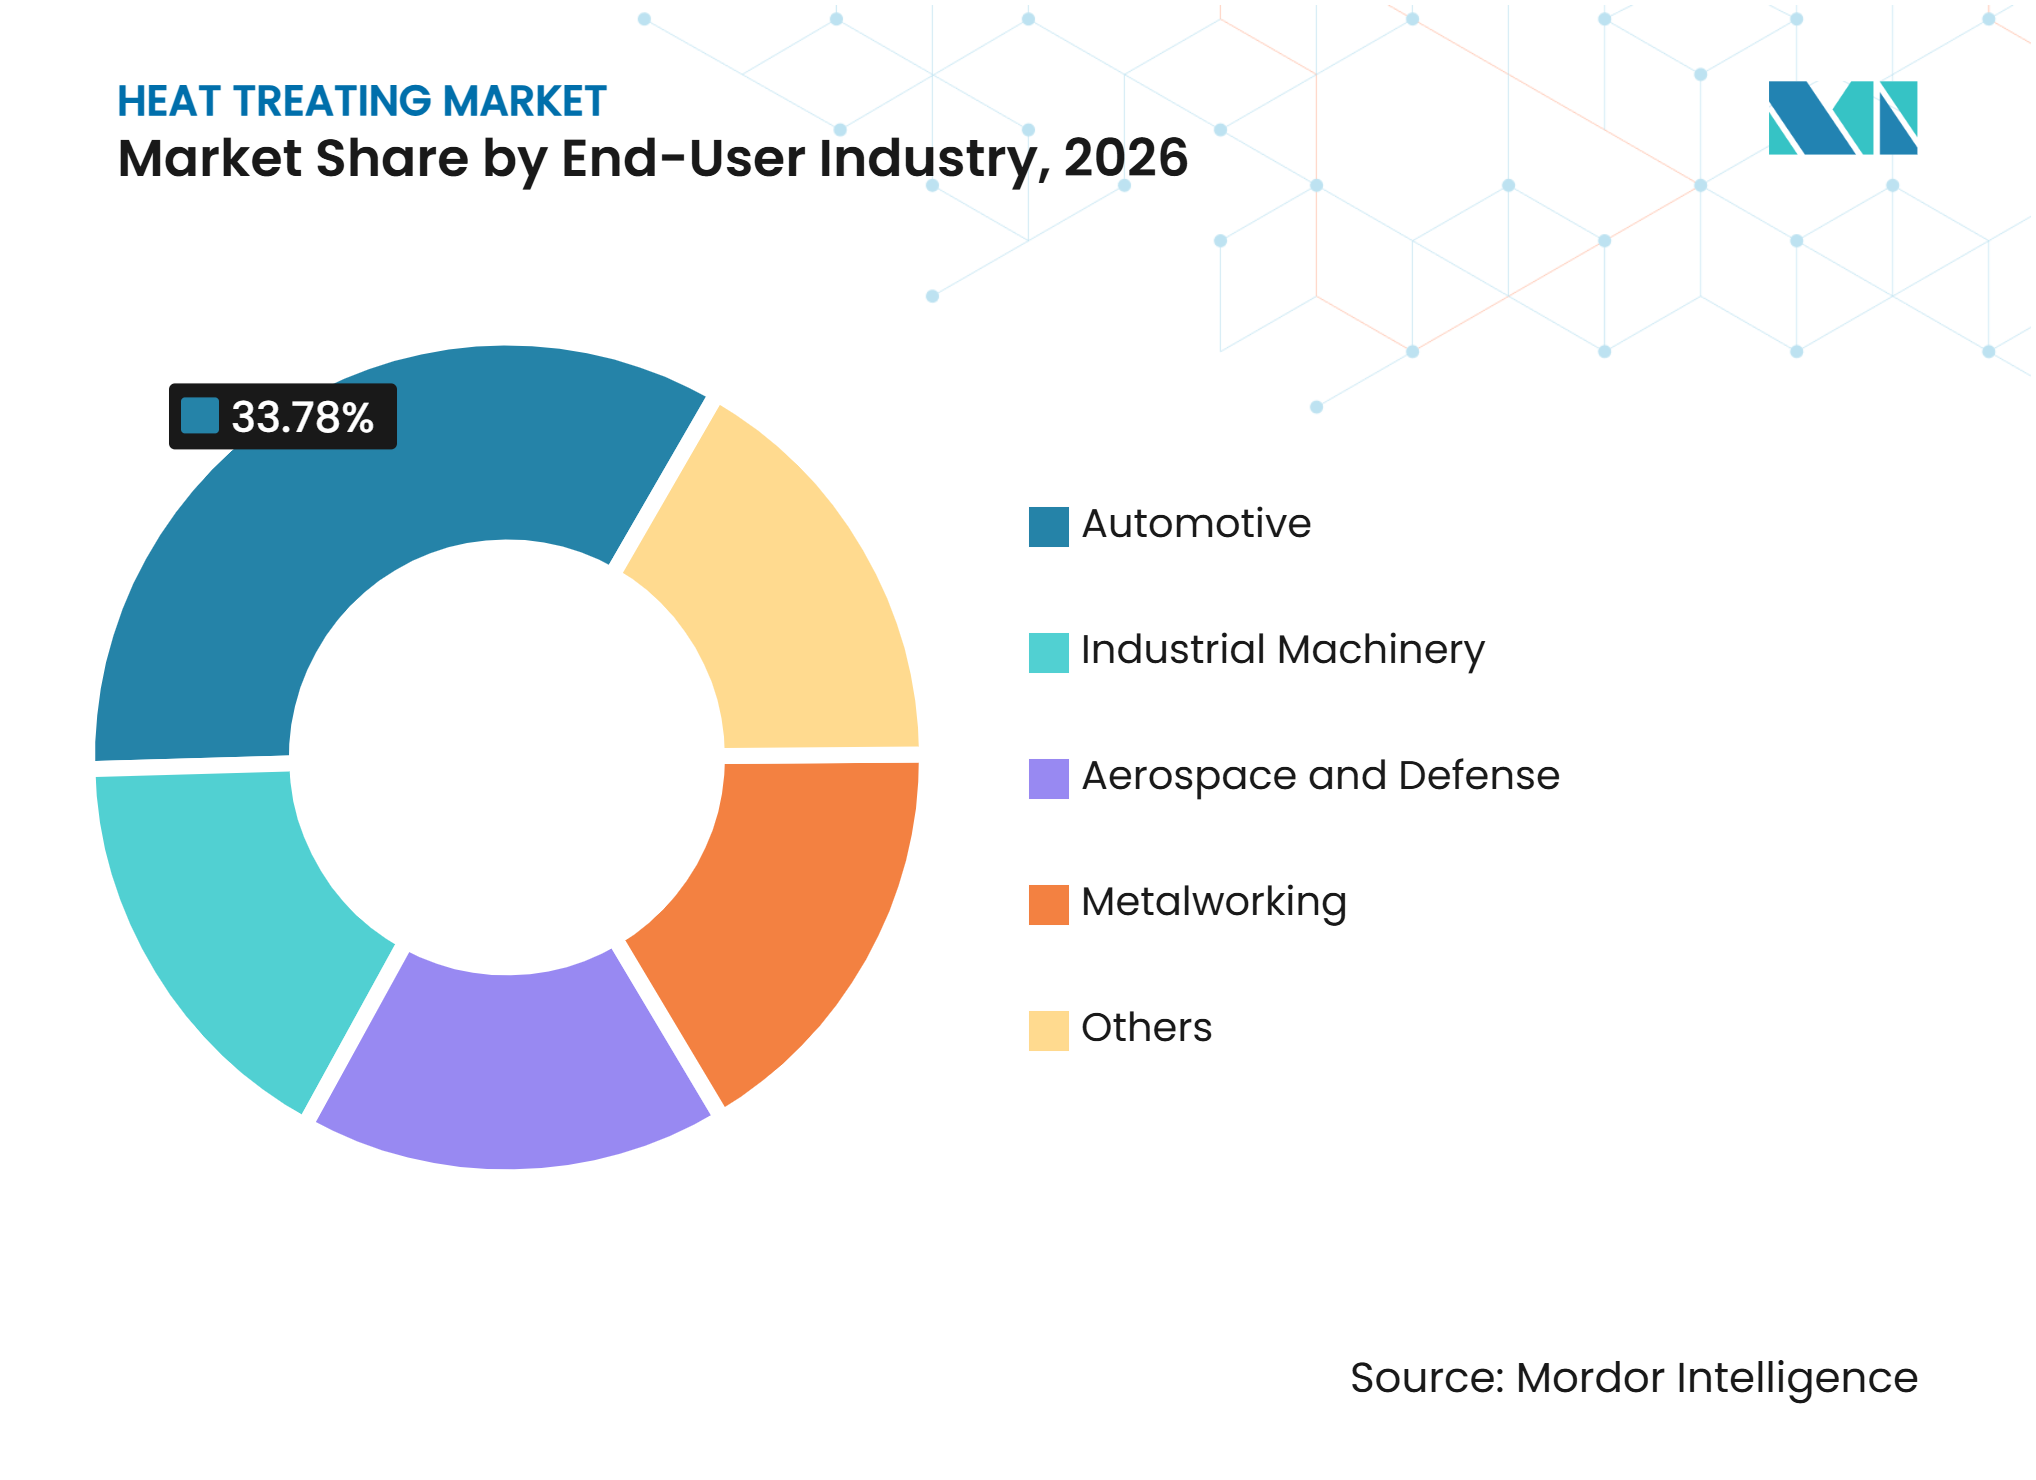
- エンドユーザー産業別では、自動車が2026年に33.78%のシェアを占め、航空宇宙・防衛は2032年までCAGR 5.81%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に43.27%のシェアを占め、2032年までCAGR 5.66%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自動車および電気自動車(EV)精密部品 | +1.4% | 世界全体、特に中国、韓国、日本、メキシコ、ドイツで顕著 | 短期(2年以内) |
| 航空宇宙・防衛向け認定合金需要 | +0.9% | 北米および欧州、アジア太平洋での関連性も拡大 | 中期(2~4年) |
| 産業機械およびインフラ投資 | +0.7% | 中国およびインド、南米・中東・アフリカへの波及効果 | 中期(2~4年) |
| 低炭素炉の電化とハイブリッド加熱 | +0.6% | 欧州、中国、北米 | 長期(4年以上) |
| デジタルトレーサビリティとAI支援プロセス制御 | +0.5% | 世界全体、ドイツ、米国、日本、韓国での早期採用 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
自動車およびEV精密部品
電気自動車への移行は、熱処理の必要性をなくすのではなく、ドライブトレイン部品の熱仕様を変化させます。乗用車の減速ギアボックスは400 N·mを超える瞬間トルクを伝達する場合があり、有効浸炭深さ0.6 mmから1.2 mmの浸炭歯車が必要です。この範囲は、内燃機関トランスミッション歯車に一般的に使用される0.4~0.8 mmを超えています。中国は2025年に1,652万台の新エネルギー車を生産し、精密熱処理された歯車、シャフト、減速ドライブ部品への需要を支えました[1]。低圧浸炭とプラズマ窒化は、新たな認定要件および低歪み仕様への適合を支援します。熱処理市場では、電気自動車部に対する認定サプライヤー要件を完成車メーカーが見直すにつれ、需要が増加しています。
航空宇宙・防衛向け認定合金需要
航空宇宙・防衛用途は、ニッケルおよびチタン合金の制御された熱処理への需要を支えています。AC7102に基づくNadcap認定およびAMS 2750に基づく高温測定認定は、飛行安全上重要なハードウェアの要件として引き続き求められています。これらの要件は、認定された特殊プロセス能力を持たない施設にとって参入障壁となっています。高真空熱処理は、エンジン高温部およびエアフレーム構造に使用される合金の加工中における粒界酸化を低減します。SECO/WARWICKは中国からの真空炉の受注を報告しており、航空宇宙グレードの処理能力の拡大を支援しています。熱処理市場は、プロセス管理、文書化、および再現性のある結果に対する航空宇宙調達要件に支えられています。
産業機械およびインフラ投資
アジアにおける産業オートメーションは、熱処理された精密機械部品への需要を支えています。中国は2025年に773,074台の産業用ロボットを生産し、同期間に汎用機械生産量が8.0%増加しました。ロボット、工作機械、オートメーション機器は、浸炭焼入れ歯車、高周波焼入れガイドウェイ、窒化スピンドルを使用しています。これらの部品は、耐摩耗性、疲労強度、寸法安定性を確保するための制御された処理を必要とします。日本の2025年度機械部品・工具産業ビジョンは、高付加価値分野に対応する部品メーカーの割合を2040年までに30%から50%に引き上げることを目指しています。先進設備の生産は完成部品における一貫した材料性能に依存しているため、これらの取り組みは熱処理市場を支援します。
低炭素炉の電化とハイブリッド加熱
産業の脱炭素化が電化プロセス熱への投資を拡大しています。欧州委員会はIF25熱オークションを開始し、産業プロセス熱の脱炭素化プロジェクトに対して欧州連合排出権取引制度の収益から10億ユーロの資金を提供しています。対象技術には誘導加熱、抵抗加熱、ヒートポンプ、直接再生可能エネルギー代替が含まれます。中国のJB/T 14951-2025は、エネルギー使用、オートメーション、排出に関する考慮事項を含む熱処理施設のグリーン工場評価要件を定めています。ハイブリッド炉システムは天然ガス、水素、電力を切り替えることができ、燃料供給と将来の規制に関する不確実性を低減します。この設備移行は熱処理市場を支援しますが、採用は資本の利用可能性と地域のエネルギー経済に依存します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エネルギー価格の変動と排出規制コスト | -0.9% | 世界全体、特に欧州およびエネルギー輸入依存経済圏で顕著 | 短期(2年以内) |
| 高い資本集約度と長い設備回収期間 | -0.7% | 世界全体、借入コストが高い地域でより大きな圧力 | 中期(2~4年) |
| 熟練労働力、プロセスデータ、サイバーセキュリティのギャップ | -0.4% | 世界全体、新興アジア太平洋および中東・アフリカでより大きな圧力 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー価格の変動と排出規制コスト
熱処理はエネルギー集約型であり、エネルギーは変動運営コストの30%から40%を占めています。固定価格のサービス契約は、ガスまたは電力価格が予期せず上昇した場合にマージン圧迫する可能性があります。EU排出権取引制度は産業炉の燃焼を対象としており、運営上の意思決定に炭素コストを加えています。事業者は通常10年から15年に及ぶ資産寿命にわたってエネルギー投入量とコンプライアンスコストを評価する必要があります。これらの要因は、専任のエネルギー調達リソースを持たない中小規模の商業熱処理業者の投資決定を遅らせる可能性があります。プロセス経済は信頼性が高く手頃な熱エネルギーに依存しているため、熱処理市場はこの制約にさらされ続けています。
高い資本集約度と長い設備回収期間
最新の真空熱処理炉は1台あたり100万 米ドルを超えるコストがかかる場合があり、航空宇宙・エネルギー用途向けの大型システムでは数百万 米ドルの総投資が必要になる場合があります。典型的な設備回収期間は7年から10年であり、需要の可視性が重要な投資上の考慮事項となっています。中国の設備アップグレード政策は、熱処理設備を含む対象産業カテゴリー全体の近代化を支援しています。この支援は、公的インセンティブと強い産業需要がある市場への投資を誘導する可能性があります。財務能力の高いプロバイダーは、独立系事業者よりも迅速に老朽化したシステムを更新できます。その結果、熱処理市場では、大規模グループとレガシー設備を使い続ける小規模施設との間に能力格差が生じる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロセス別:
精密焼入れがリード、窒化が台頭焼入れ・焼戻しは2026年の熱処理市場シェアの30.13%を占めました。このプロセスは、自動車および産業機械用途における歯車、シャフト、軸受、構造部品に使用されています。鉄系部品に対して表面硬度、芯部靭性、寸法回復を提供します。雰囲気炉と真空炉の両方との互換性は、さまざまなプロセス要件を持つ施設を支援します。浸炭は鋼部品に硬く耐摩耗性のある浸炭層を形成するため、依然として重要なプロセスです。電気自動車の減速歯車は、一貫した浸炭深さの均一性を低歪みで実現できる低圧真空浸炭への関心を高めています。
窒化は2027年から2032年にかけてCAGR 5.15%という最も高い成長率を記録すると予測されています。Advanced Heat Treat Corp.によると、プラズマおよびガス窒化は制御された環境を使用し、処理中の二酸化炭素の直接排出を回避できます。このプロセスは最小限の歪みで耐摩耗性と疲労強度を提供し、複雑な部品の熱処理後の硬質加工の必要性を低減します。焼鈍しは、モーターコアおよびトランスフォーマー積層板に使用される電磁鋼板において引き続き重要であり、粒子制御が磁気特性に影響します。高周波焼入れ、火炎焼入れ、熱間等方圧加圧は、熱処理市場内の工具、付加製造、航空宇宙用途における特殊な要件に対応します。



材料別:
鋼が支配、アルミニウム合金が加速鋼は2026年の熱処理市場シェアの65.12%を占め、自動車ドライブトレイン、業機械、インフラ設備での使用を反映しています。浸炭歯車、焼入れ鋼シャフト、窒化スピンドル、焼鈍し構造断面は、商業処理需要の相当なシェアを占めています。鋳鉄は振動減衰性と被削性から、重機およびエンジンブロック用途に引き続き使用されています。ニッケルおよびチタン合金は、航空宇宙・エネルギー産業において規模は小さいながらも高付加価値の用途に対応しています。これらの材料は、認定航空宇宙作業に対して厳密に制御された真空熱処理と航空宇宙材料仕様(AMS)2759および航空宇宙材料仕様(AMS)2750要件への適合が必要です。
アルミニウム合金は2027年から2032年にかけてCAGR 5.42%という最も高い成長率を記録すると予測されています。軽量化イニシアチブ、電気自動車バッテリーハウジング、航空機構造がこの需要を支えています。溶体化処理と時効処理は、認定サプライヤーにおける航空宇宙グレードアルミニウムの重要なプロセスです。国家航空宇宙・防衛請負業者認定プログラム(Nadcap)AC7102/2要件は、航空宇宙サプライチェーン全体のアルミニウム熱処理の監査を指導しています。2025年12月、JTEKT Thermo Systems Corporationは先進半導体パッケージング向け設備を発売し、従来の鉄系部品を超えた用途における熱処理設備の役割の拡大を示しました。銅およびチタン合金は、電気、海洋、医療、航空宇宙用途にわたって追加の特殊需要を生み出しています。
エンドユーザー産業別:
自動車が需要を支え、防衛が加速自動車は2026年に33.78%の市場シェアを占めました。乗用車には熱処理された歯車とドライブトレイン部品が含まれており、需要を持続させています。電気自動車プラットフォームは、部品構成を減速ギアボックス、モーターシャフト、構造用バッテリーハウジング部品へとシフトさせています。これらの部品は異なる温度、仕様、炉構成を必要とする場合があります。産業機械はオートメーションへの投資から恩恵を受け、金属加工は工具、金型、切削工具への需要を支えています。エネルギー、建設、医療機器用途も、より広い熱処理市場全体で熱処理を必要としています。
航空宇宙・防衛は2027年から2032年にかけてCAGR 5.81%という最も高い成長率を記録する予測されています。民間航空機生産の回復、防衛調達、チタンおよびニッケル超合金の使用増加がこの成長を支えています。Nadcap認定、高温測定記録、監査済みプロセス管理は、飛行安全上重要な用途において引き続き不可欠です。Bodycoteは、供給状況が改善した2025年後半に航空宇宙・産業用ガスタービンセグメントの収益が加速したと報告しました。産業機械と金属加工は、中国、インド、東南アジアへの投資に支えられ、市場全体の成長率に近い速度で成長すると予測されています。この需要構成は、熱処理産業における高生産量と高仕様用途全体に需要を分散させています。

地域析
アジア太平洋
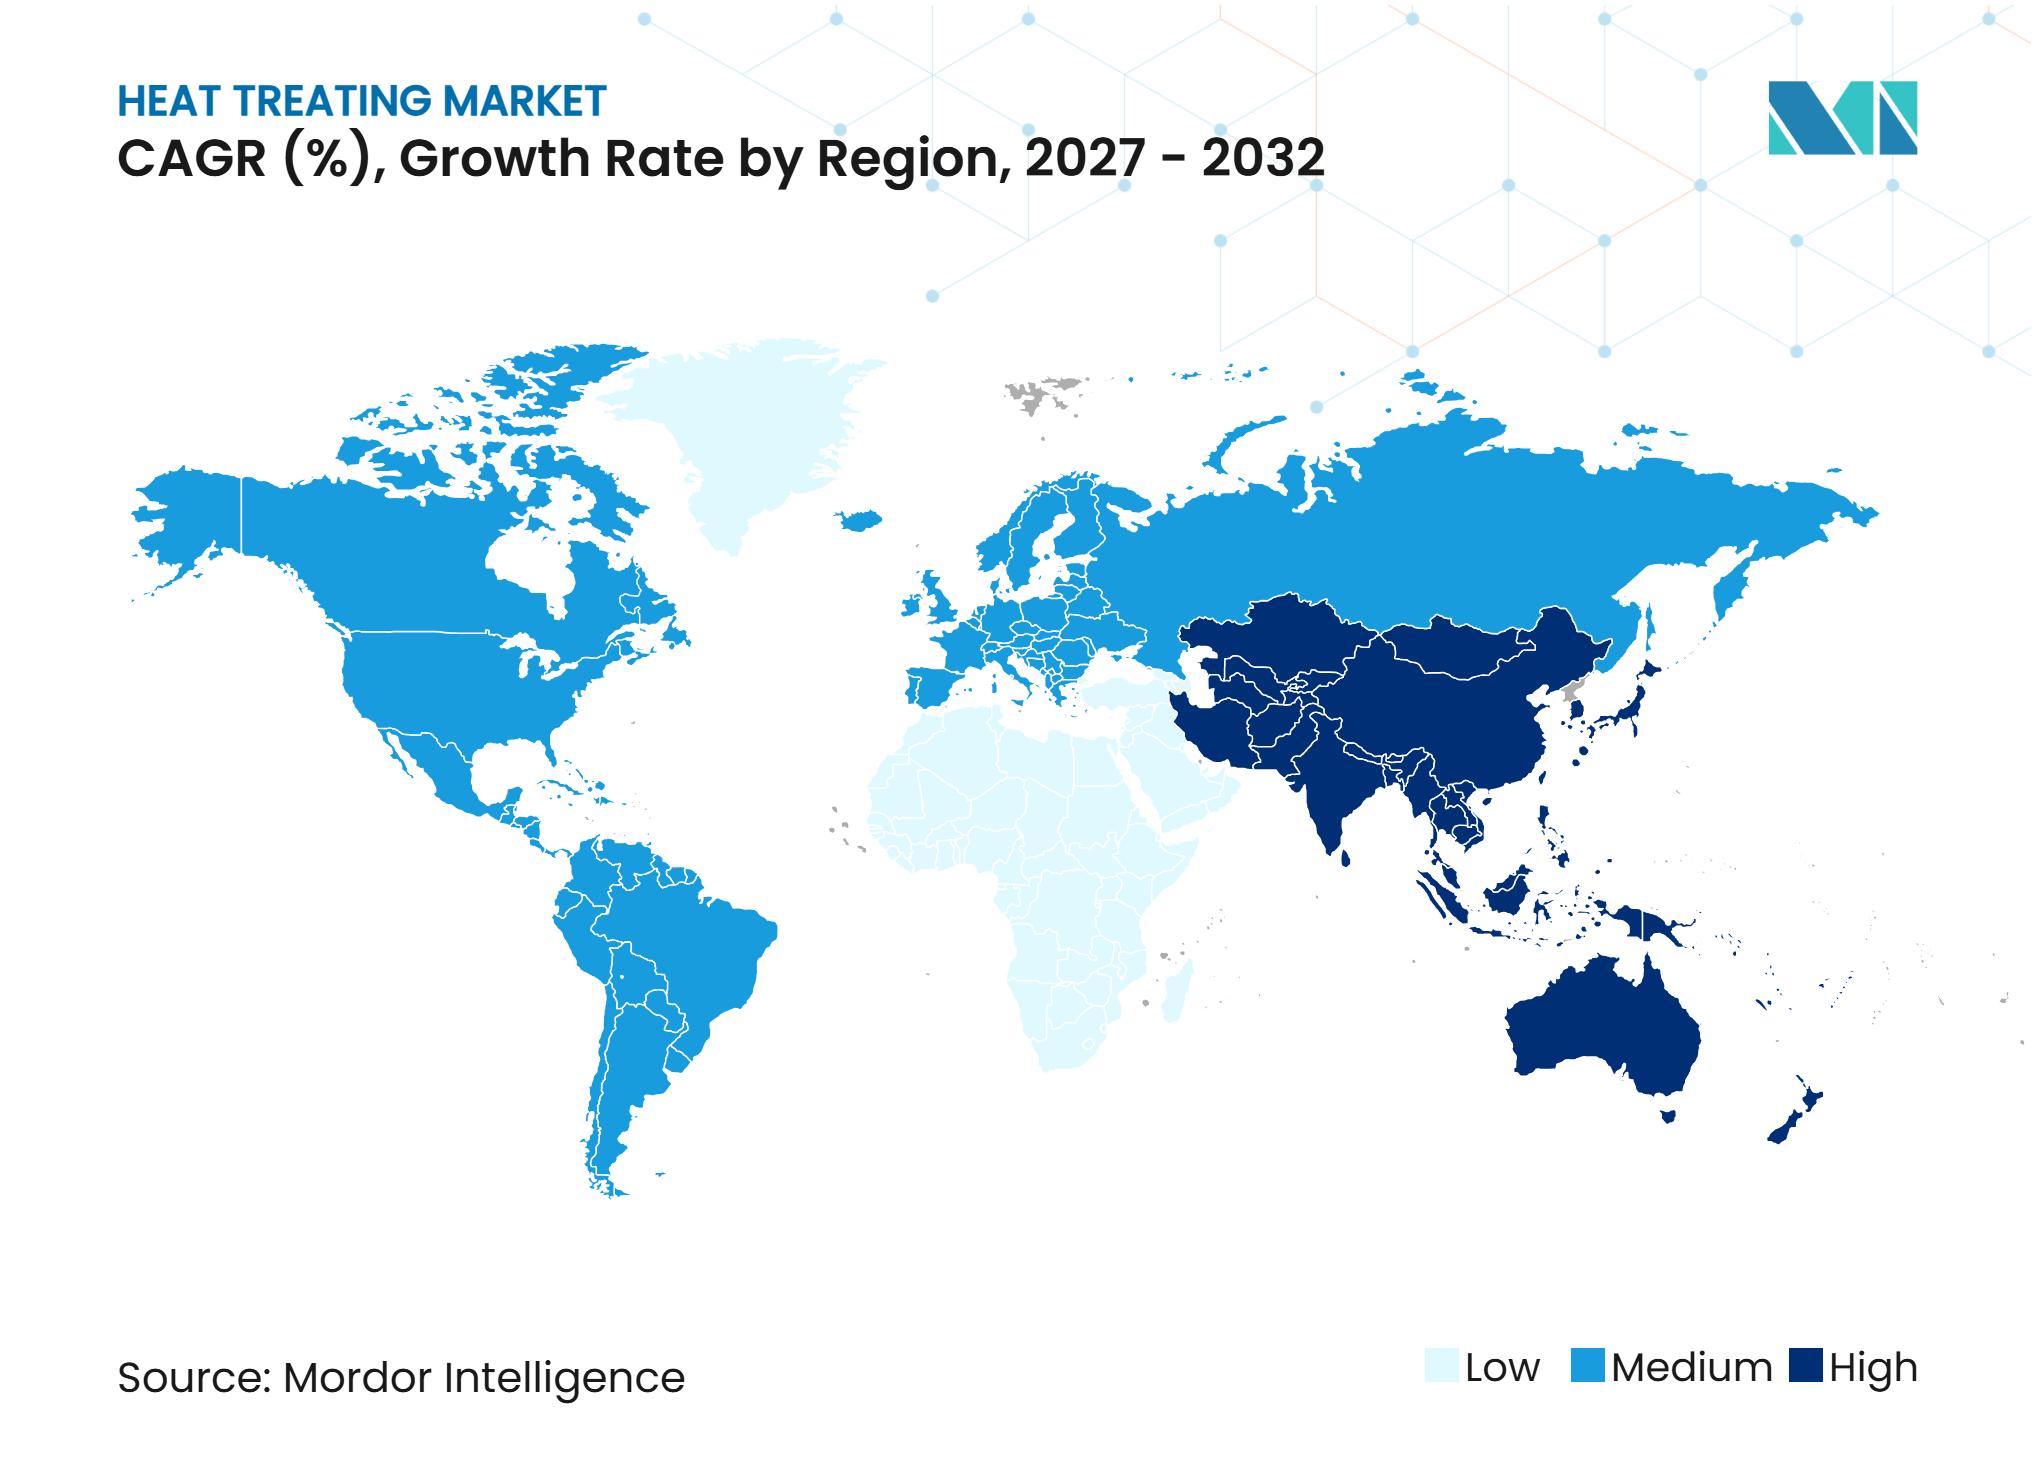
アジア太平洋は2026年に43.27%の市場シェアを占め、2032年までCAGR 5.66%という最も高い成長率を記録すると予測されています。中国は2025年に1,652万台の新エネルギー車と773,074台の産業用ロボットを生産し、ドライブトレインおよび機械部品処理への需要を支えました。中国、インド、日本、韓国における自動車組立および先進製造活動が地域需要を支えています。熱処理に関する中国のグリーン工場要件は、エネルギー源、オートメーション、排出に対応しており、設備アップグレードを促進しています。遼寧省は2025年に金属表面処理および熱処理プロセスの性能評価基準を公表しました。Aichelinは2026年4月にプネーにオフィスを開設し、地域生産施設の設立を計画しており、インドの自動車、防衛、電子産業からの需要を反映しています[2]日本と韓国は半導体装置、航空宇宙部品、特殊合金の主要市場であり続けています。
北米
北米は、防衛調達と航空宇宙生産の回復に支えられた確立された商業熱処理基盤を有しています。金属処理協会(Metal Treating Institute)は2025年に航空宇宙を米国の熱処理会員にとっての主要成長分野として特定しました。Aalberts Surface Technologiesは2025年5月にPaulo Products Companyの買収を完了し、北米のサービス拠点を拡大しました。Ipsen USAは2025年に新規設備の販売台数が前年比45%増加したと報告し、2026年1月には同社最大の設備受注を獲得しました。需要は航空宇宙、防衛、医療技術、エネルギー顧客から来ています。米国エネルギー省は引き続きプロセス熱効率を産業脱炭素化の優先事項として特定しています。これはハイブリッドおよび電化炉プラットフォームへの需要を支援しますが、資本とエネルギーコストは依然として重要な要因です。
欧州、南米、中東・アフリカ
欧州はドイツ、イタリア、フランス、北欧諸国に熱処理基盤を有していますが、2025年は自動車・産業生産の低迷が需要に影響しました。EUのIF25熱オークションは、検証済みの炭素削減プロジェクトへの資金提供により、2026年から産業炉の近代化を支援します。この規制支援は、有利な共同投資構造を持つ国々における電化プロセス熱の採用を増させる可能性があります。南米はブラジルの産業基盤とアルゼンチンの自動車サプライチェーンを中心としています。Tenovaは2025年8月にVinton Steelへのウォーキングハース炉の供給契約を獲得し、鉄鋼・鉱業関連の生産設備への需要を反映しています。中東・アフリカでは、需要はサウジアラビアの産業開発、鉱業活動、南アフリカの自動車生産に関連しています。これらの地域全体の成長は、地域の製造投資、労働力スキル、最新炉技術へのアクセスに依存しています。
競合ランドスケープ
市場集中度
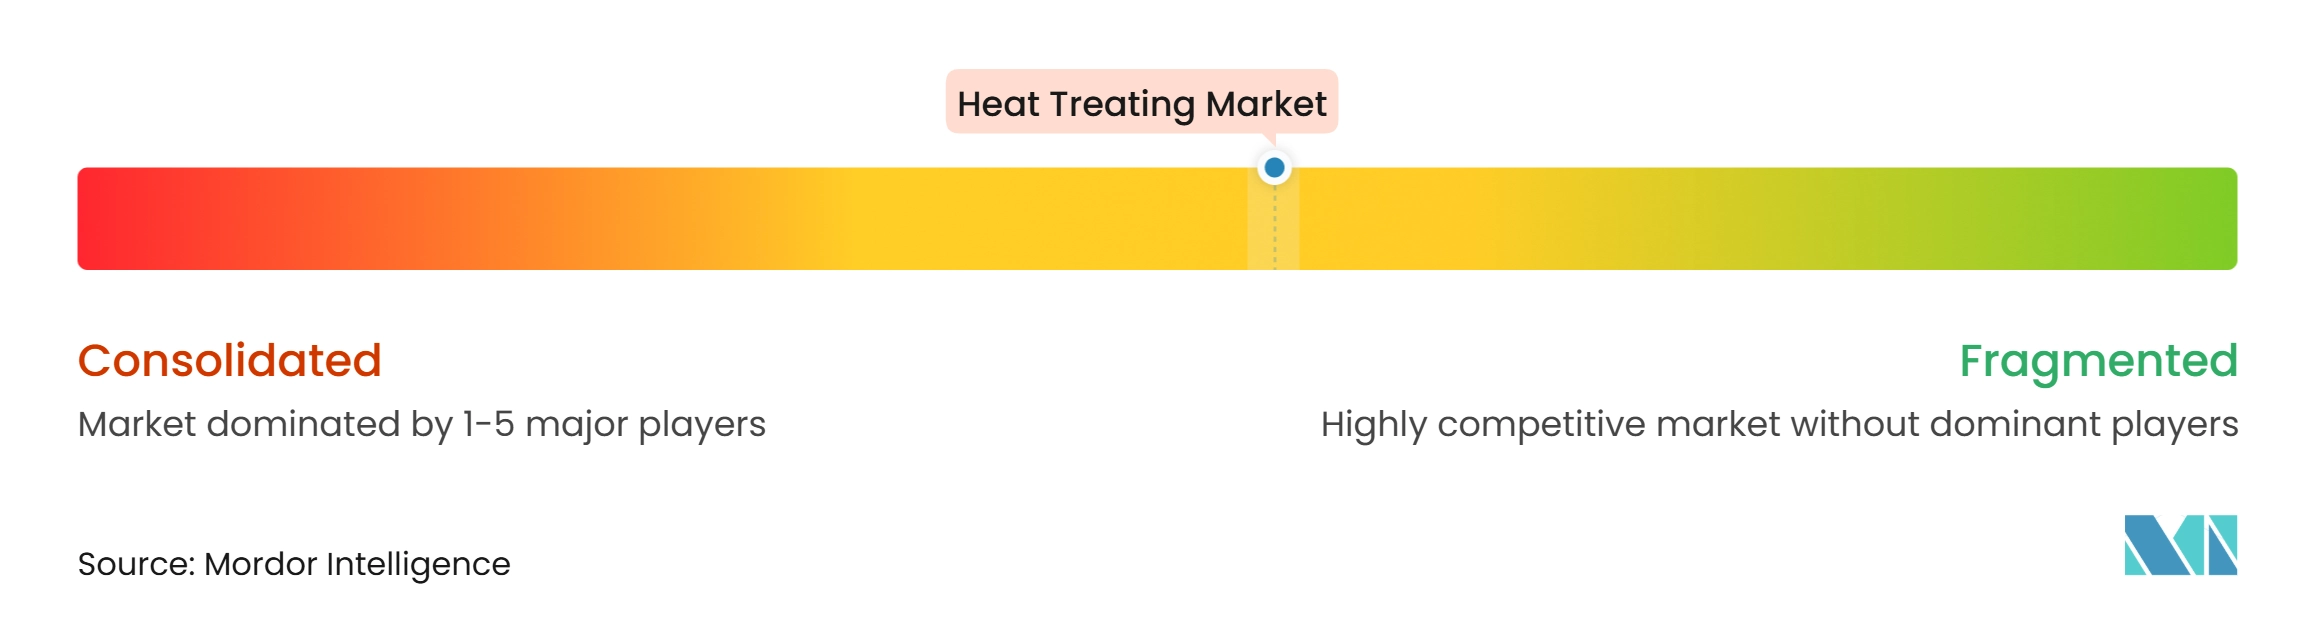
熱処理市場は中程度に分散しており、少数のグローバルサービスプロバイダーおよび設備メーカーと、多数の地域商業熱処理企業で構成されています。競争は地理的カバレッジ、プロセス認定、デジタルバッチ記録、および多国籍完成車メーカー(OEM)への対応能力に基づいています。Bodycoteは22カ国に136施設を運営し、幅広い商業処理拠点を提供しています。NadcapおよびISO 9001:2015認定は、航空宇宙および産業顧客にサービスを提供するサプライヤーにとって引き続き重要です。OEMがサプライヤー認定を集中化し、サプライチェーンの複雑さを軽減しようとする中、大規模ネットワークは複数拠点にわたって一貫したプロセス管理を実施できます。
Aalberts Surface Technologiesは2025年5月にPaulo Products Companyの買収を通じて北米でのプレゼンスを拡大しました。2025年、AichelinはNITREXのNTSおよびUPC部門を買収し、窒化関連技術とサービスを追加しました。Ipsenは柔軟なエネルギー使用を支援するハイブリッド炉技術の開発を継続し、2026年に次世代オペレーティングシステムの発売を計画していました。これらの動向は、プロバイダーが設備、熱処理の専門知識、プロセスデータサービスを組み合わせる方法を示しています。Naberthermも2025年に付加製造における熱後処理向けハイブリッド炉ソリューションを導入しました。その結果、熱処理市場では生産管理と低排出運営を支援するシステムへの重点が高まっています。
AC7102に基づくNadcap認定およびAMS 2750高温測定要件への適合は、航空宇宙・防衛作業へのアクセスを制限します。これらの要件は、文書化、設備、トレーニングへの継続的な投資を必要とします。誘導加熱サプライヤーも、大規模生産における特定の部品形状向けに接続されたシステムを導入しています。生産条件が適切な場合、これらのシステムは従来のバッチ雰囲気炉と競合できます。汎用商業処理と認定精密処理は異なる要件を持つため、競合ランドスケープは多様なままです。
熱処理産業リーダー
-
JTEKT Thermo Systems Corporation
-
Ipsen
-
Chugai Ro Co., Ltd
-
Takasago Industry Co., Ltd.
-
SECO/WARWICK, INC.
- 注:主要企業の掲載順は順位を示すものではありません。
熱処理市場 このレポートでカバーされる企業
- Aalberts Surface Technologies
- Advanced Heat Treat Corp.
- Aichelin Group
- ALD Vacuum Technologies GmbH
- Bodycote
- Chugai Ro Co., Ltd
- Enrx
- GH Induction
- Inductotherm Group
- Ipsen
- JTEKT Thermo Systems Corporation
- Nabertherm GmbH
- SECO/WARWICK, INC.
- Takasago Industry Co., Ltd.
- Tenova S.p.A.
最近の産業開発事情 熱処理市場
- 2026年1月:Bodycote plcは、米国ロードアイランド州を拠点とする航空宇宙特化型精密熱処理企業Spectrum Thermal Processingの買収を完了しました。このボルトオン買収により、米国北東部にNadcap認定の航空宇宙熱処理能力が追加されました。Bodycoteはまた、アジアにおける初のS3P(スペシャリスト・テクノロジーズ・プロセッシング)施設への投資と、航空宇宙・防衛用途向け熱間等方圧加圧能力の増強も発表しました。
- 2025年12月:JTEKT Thermo Systems Corporationは、先進半導体パッケージング用途向け熱処理装置SO2-60-Fを発売しました。この装置はAIおよび5G関連の再配線層(RDL)インターポーザーおよびガラスインターポーザー製造を対象としています。酸素濃度10 ppm未満で動作し、最大600×600 mmの基板サイズに対応し、先進パッケージング用途向けの同社の熱処理設備ポートフォリオを拡大しています。
世界の熱処理市場レポートの範囲
熱処理は、材料の元の形状と寸法を維持しながら、金属または合金の物理的、機械的、場合によっては化学的特性を変化させるために、制御された加熱と冷却を行う産業製造プロセスです。
熱処理市場は、プロセス、材料、エンドユーザー産業、地域別にセグメント化されています。プロセス別では、市場は炭、窒化、焼入れ・焼戻し、焼鈍し、その他のプロセスにセグメント化されています。材料別では、市場は鋼、鋳鉄、アルミニウム合金、銅合金、ニッケル合金、チタン合金、その他の材料にセグメント化されています。エンドユーザー産業別では、市場は自動車、航空宇宙・防衛、金属加工、産業機械、その他にセグメント化されています。レポートはまた、主要地域の15カ国における熱処理の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 浸炭 |
| 窒化 |
| 焼入れ・焼戻し |
| 焼鈍し |
| その他のプロセス |
| 鋼 |
| 鋳鉄 |
| アルミニウム合金 |
| 銅合金 |
| ニッケル合金 |
| チタン合金 |
| その他の材料 |
| 自動車 |
| 航空宇宙・防衛 |
| 金属加工 |
| 産業機械 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| プロセス別 | 浸炭 | |
| 窒化 | ||
| 焼入れ・焼戻し | ||
| 焼鈍し | ||
| その他のプロセス | ||
| 材料別 | 鋼 | |
| 鋳鉄 | ||
| アルミニウム合金 | ||
| 銅合金 | ||
| ニッケル合金 | ||
| チタン合金 | ||
| その他の材料 | ||
| エンドユーザー産業別 | 自動車 | |
| 航空宇宙・防衛 | ||
| 金属加工 | ||
| 産業機械 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
熱処理市場の現在の市場規模は?
熱処理市場規模は2026年に110.76 ビリオン 米ドルと評価され、2027年の115.51 ビリオン 米ドルから2032年には144.36 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは4.56%と推定されます。
最も速く成長すると予測されるプロセスは何ですか?
窒化は2032年までCAGR 5.15%という最も高い予測成長率を有しています。
電気自動車が熱処理需要に関連する理由は何ですか?
電気自動車の減速ギアボックスは、高トルク歯車とシャフトに対して正確な浸炭深さと低歪み処理を必要とします。低圧浸炭とプラズマ窒化は、電気自動車メーカーが認定サプライヤーリストを整備する中で、サプライヤーが更新された部品仕様を満たすのを支援できます。これにより、熱理能力は電動ドライブトレインのサプライチェーンにおける通常の仕上げ工程ではなく、選定要因となっています。
熱処理サービスの需要を牽引する地域はどこですか?
アジア太平洋が2026年に43.27%のシェアでリードし、2032年までCAGR 5.66%という最も高い予測成長率を有しています。