
Tamaño y Participación del Mercado de Tratamiento Térmico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 115.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 144.36 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento Térmico por Mordor Intelligence
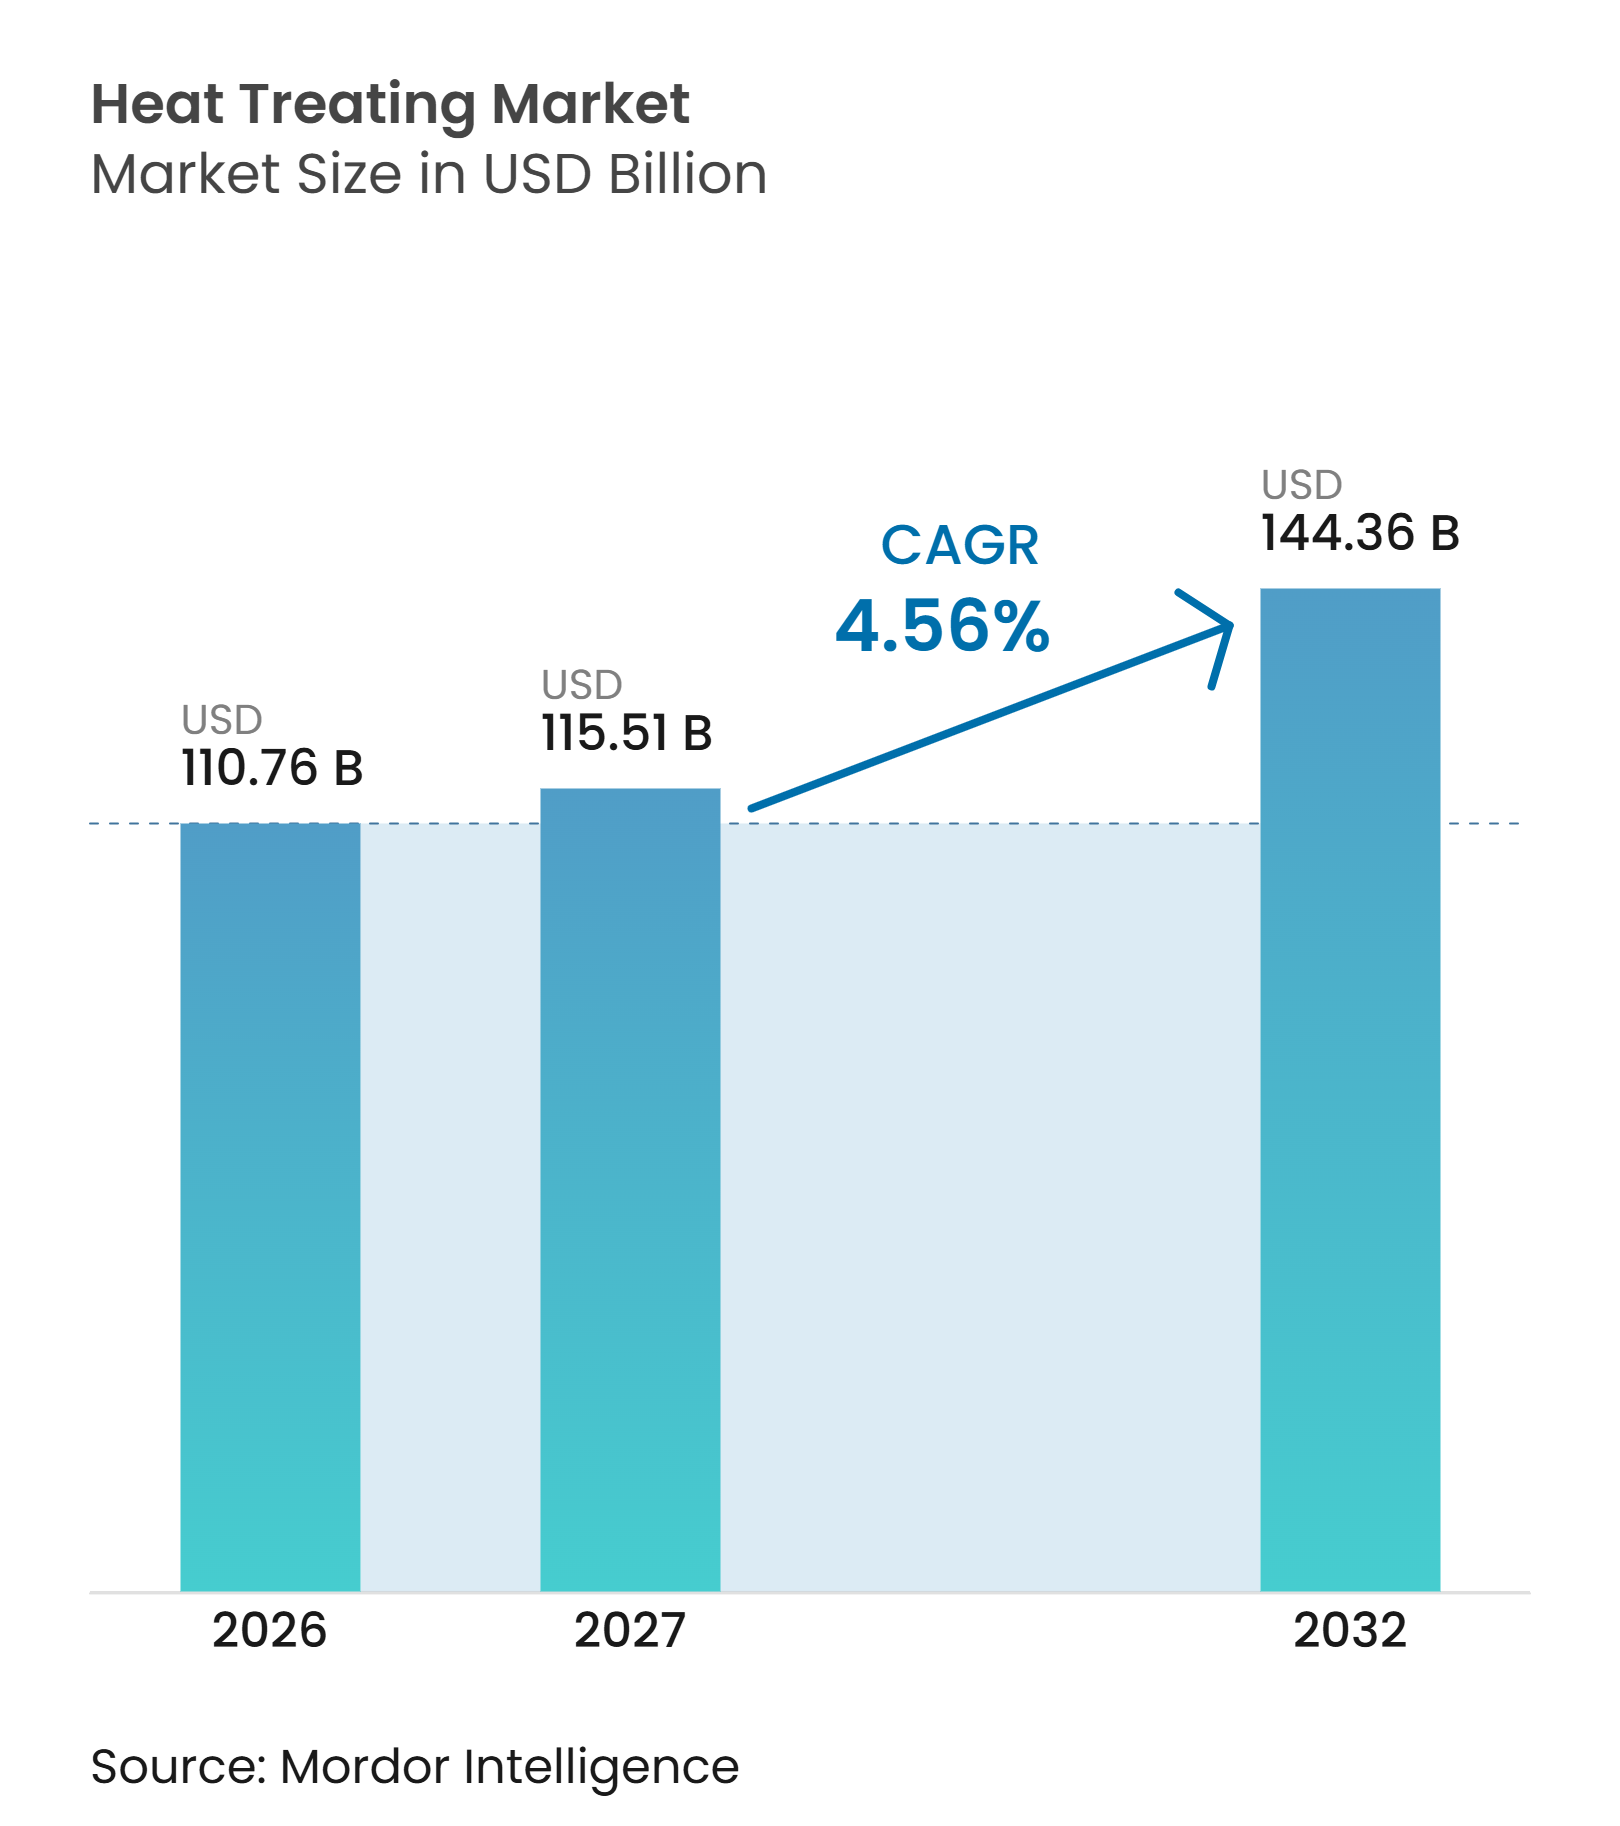
El tamaño del mercado de tratamiento térmico fue valorado en 110,76 mil millones de USD en 2026 y se estima que crecerá desde 115,51 mil millones de USD en 2027 hasta 144,36 mil millones de USD para 2032, a una CAGR del 4,56% durante el período de pronóstico (2027-2032). El mercado de tratamiento térmico está respaldado por la demanda de componentes que cumplen con los requisitos de fatiga, desgaste, precisión dimensional y trazabilidad. Los altos costos de energía y los largos ciclos de inversión en hornos limitan el ritmo de expansión de capacidad entre los proveedores. Como resultado, la confiabilidad del proceso es una consideración clave para los proveedores comerciales de servicios de tratamiento térmico. Los trenes de transmisión de vehículos eléctricos, las aleaciones para turbinas y la maquinaria de precisión requieren procesamiento térmico controlado en sus rutas de producción. Las inversiones en las industrias automotriz, aeroespacial y de maquinaria industrial generan patrones de demanda distintos para los procesos individuales de tratamiento térmico; sin embargo, todas estas aplicaciones dependen de un control de proceso confiable. Los proveedores están ampliando las capacidades de proceso, implementando registros digitales y adoptando diseños de hornos con menores emisiones. Los costos de energía y los largos períodos de recuperación de la inversión en equipos siguen siendo barreras para la inversión, particularmente para los proveedores de servicios más pequeños.
Conclusiones Clave del Informe
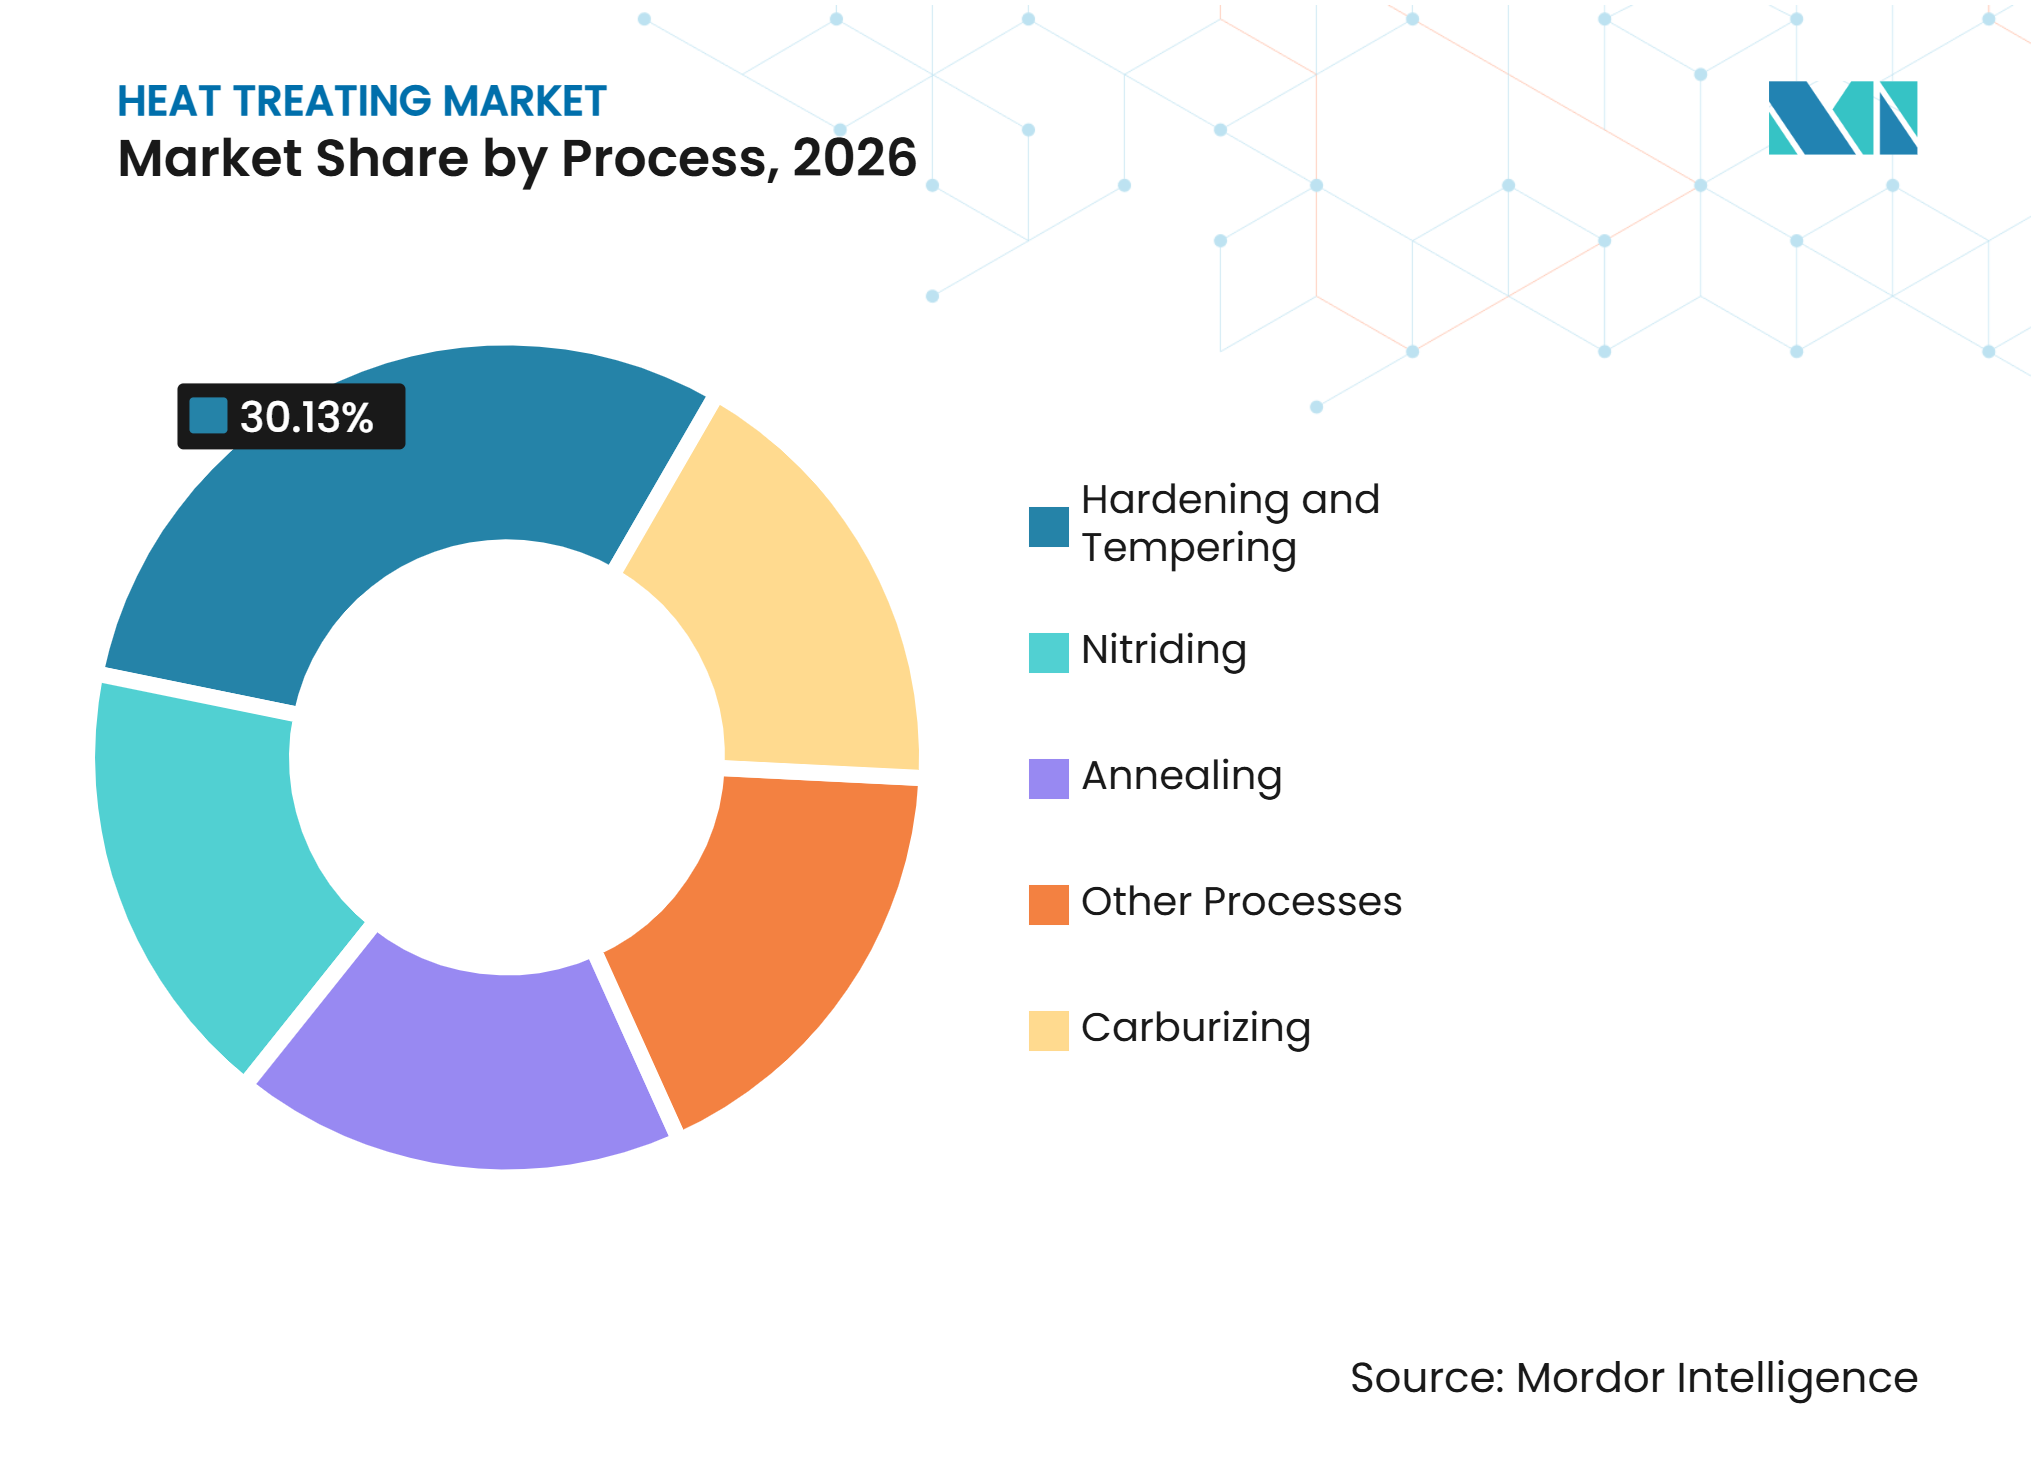
- Por proceso, el Endurecimiento y Revenido tuvo una participación del 30,13% en 2026, mientras que se prevé que la Nitruración crezca a una CAGR del 5,15% hasta 2032.
- Por material, el Acero representó una participación del 65,12% en 2026, mientras que se prevé que las Aleaciones de Aluminio crezcan a una CAGR del 5,42% hasta 2032.
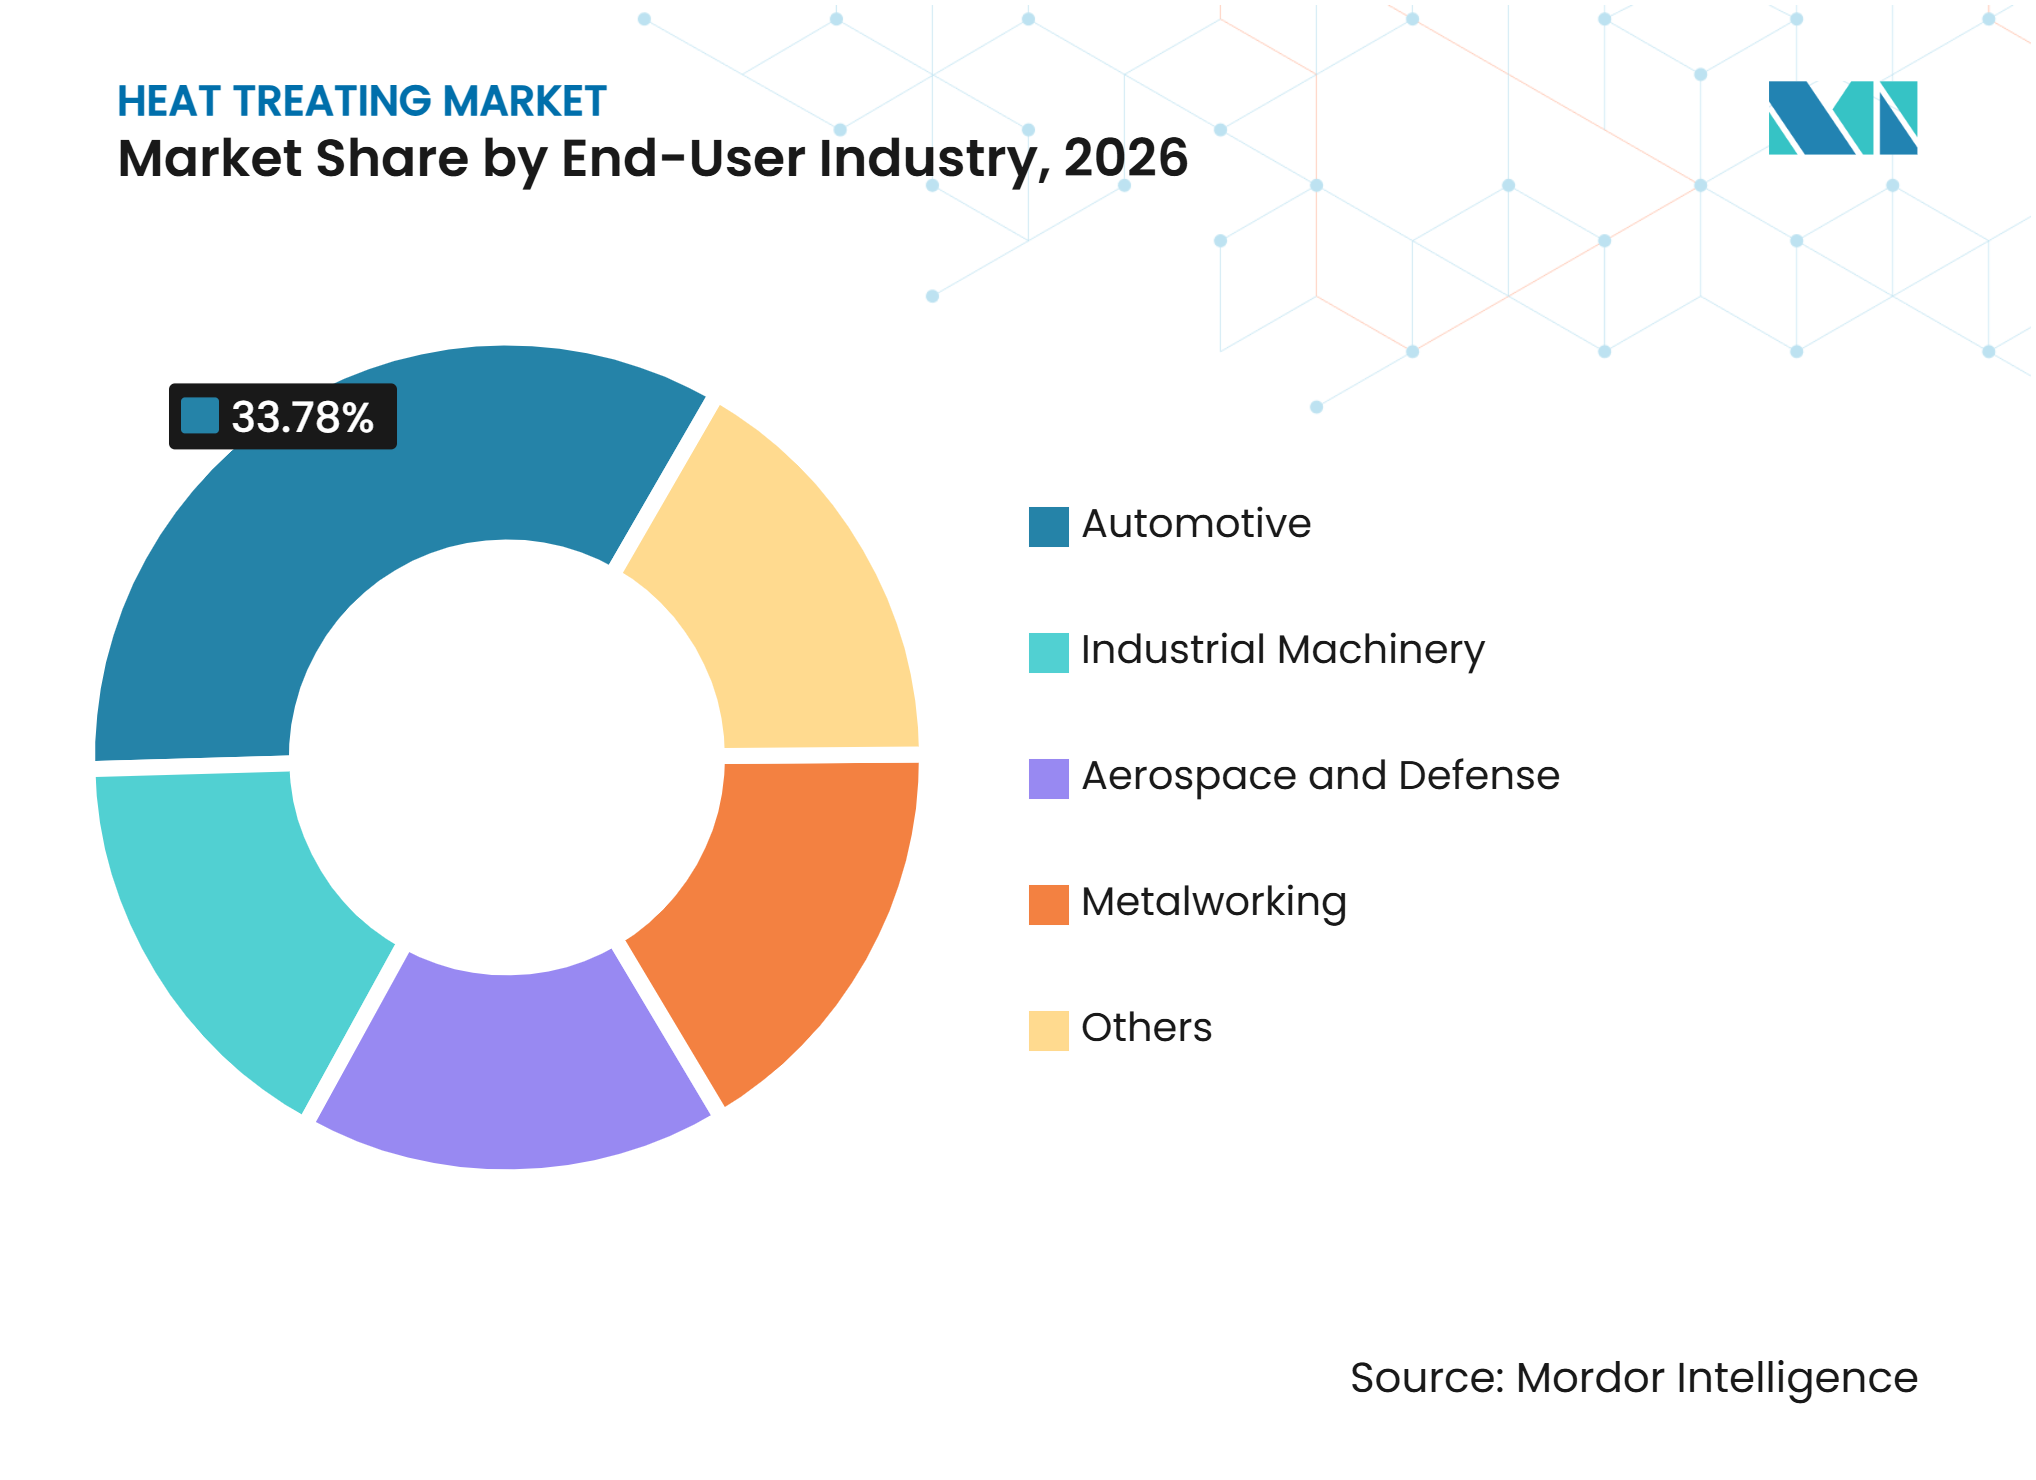
- Por industria de usuario final, el sector Automotriz tuvo una participación del 33,78% en 2026, mientras que se prevé que Aeroespacial y Defensa crezca a una CAGR del 5,81% hasta 2032.
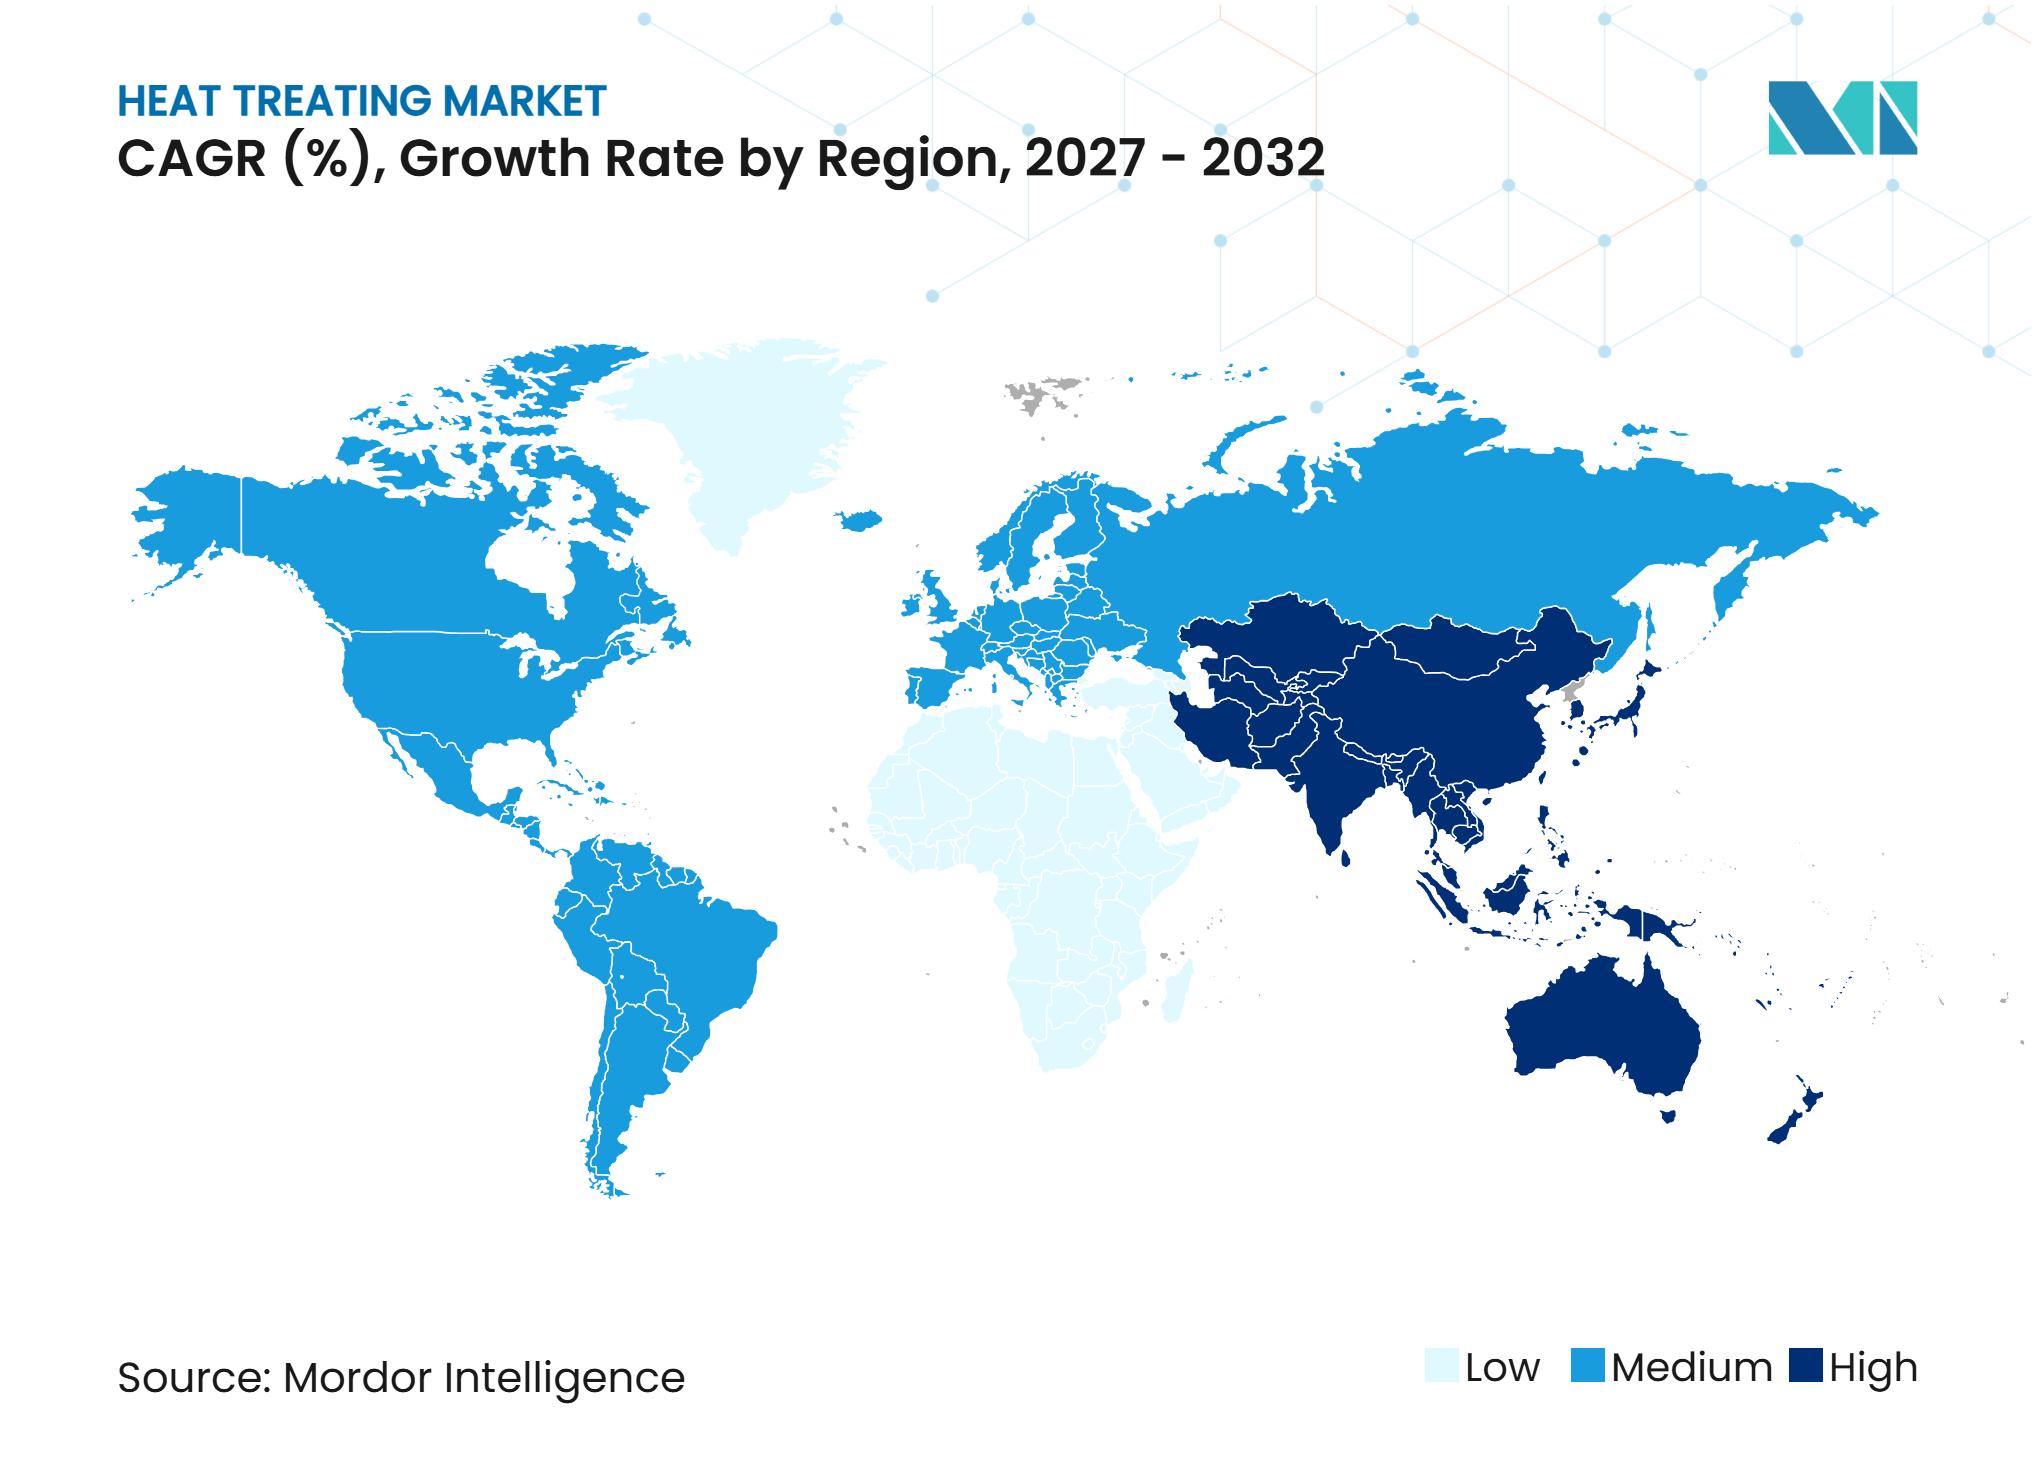
- Por geografía, Asia-Pacífico tuvo una participación del 43,27% en 2026 y se prevé que crezca a una CAGR del 5,66% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Componentes de Precisión Automotrices y de Vehículos Eléctricos (EV) | +1.4% | Global, con mayor fuerza en China, Corea del Sur, Japón, México y Alemania | Corto plazo (≤ 2 años) |
| Demanda de Aleaciones Calificadas para Aeroespacial y Defensa | +0.9% | América del Norte y Europa, con creciente relevancia en Asia-Pacífico | Mediano plazo (2-4 años) |
| Inversión en Maquinaria Industrial e Infraestructura | +0.7% | China e India, con efectos en América del Sur y Medio Oriente y África | Mediano plazo (2-4 años) |
| Electrificación de Hornos de Bajo Carbono y Calefacción Híbrida | +0.6% | Europa, China y América del Norte | Largo plazo (≥ 4 años) |
| Trazabilidad Digital y Control de Procesos Asistido por Inteligencia Artificial | +0.5% | Global, con adopción temprana en Alemania, Estados Unidos, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Componentes de Precisión Automotrices y de Vehículos Eléctricos
La transición hacia los vehículos eléctricos cambia las especificaciones térmicas de los componentes del tren de transmisión en lugar de eliminar la necesidad del tratamiento térmico. Las cajas reductoras de vehículos de pasajeros pueden transmitir más de 400 N·m de par instantáneo, lo que requiere engranajes cementados con profundidades de capa efectivas de 0,6 mm a 1,2 mm. Este rango supera los 0,4-0,8 mm utilizados típicamente para engranajes de transmisión de motores de combustión interna. China produjo 16,52 millones de vehículos de nueva energía en 2025, respaldando así la demanda de engranajes, ejes y componentes de transmisión de reducción tratados térmicamente con precisión[1]. La cementación a baja presión y la nitruración por plasma apoyan el cumplimiento de los nuevos requisitos de calificación y las especificaciones de menor distorsión. El mercado de tratamiento térmico está experimentando un aumento de la demanda a medida que los fabricantes de equipos originales revisan los requisitos de proveedores aprobados para los componentes de vehículos eléctricos.
Demanda de Aleaciones Calificadas para Aeroespacial y Defensa
Las aplicaciones aeroespaciales y de defensa respaldan la demanda de procesamiento térmico controlado de aleaciones de níquel y titanio. La acreditación Nadcap bajo AC7102 y la calificación de pirometría según AMS 2750 siguen siendo requisitos para el hardware crítico de vuelo. Estos requisitos crean barreras de entrada para instalaciones sin capacidades de procesos especiales acreditados. El tratamiento térmico en alto vacío reduce la oxidación intergranular durante el procesamiento de aleaciones utilizadas en secciones calientes de motores y estructuras de células de aeronaves. SECO/WARWICK reportó pedidos de hornos de vacío provenientes de China, respaldando la expansión de la capacidad de procesamiento de grado aeroespacial. El mercado de tratamiento térmico está respaldado por los requisitos de adquisición aeroespacial para controles de proceso, documentación y resultados repetibles.
Inversión en Maquinaria Industrial e Infraestructura
La automatización industrial en Asia respalda la demanda de componentes de máquinas de precisión tratados térmicamente. China produjo 773.074 robots industriales en 2025, mientras que la producción de maquinaria de uso general aumentó un 8,0% durante el mismo período. Los robots, las máquinas herramienta y los equipos de automatización utilizan engranajes endurecidos superficialmente, guías endurecidas por inducción y husillos nitrurados. Estos componentes requieren un procesamiento controlado para proporcionar resistencia al desgaste, resistencia a la fatiga y estabilidad dimensional. La visión FY2025 de Japón para piezas de máquinas y herramientas tiene como objetivo aumentar la participación de los fabricantes de piezas que sirven a campos de alto valor del 30% al 50% para 2040. Estas iniciativas respaldan el mercado de tratamiento térmico, ya que la producción de equipos avanzados depende del rendimiento consistente de los materiales en los componentes terminados.
Electrificación de Hornos de Bajo Carbono y Calefacción Híbrida
La descarbonización industrial está expandiendo la inversión en calor de proceso electrificado. La Comisión Europea lanzó la Subasta IF25 de Calor, con 1 mil millones de EUR en financiamiento proveniente de los ingresos del Sistema de Comercio de Emisiones de la Unión Europea para proyectos de descarbonización del calor de proceso industrial. Las tecnologías elegibles incluyen calefacción por inducción, calefacción por resistencia, bombas de calor y alternativas renovables directas. El estándar JB/T 14951-2025 de China establece requisitos de evaluación de fábricas verdes para instalaciones de tratamiento térmico, incluyendo consideraciones de uso de energía, automatización y emisiones. Los sistemas de hornos híbridos pueden alternar entre gas natural, hidrógeno y electricidad, reduciendo la incertidumbre relacionada con la disponibilidad de combustible y las regulaciones futuras. Esta transición de equipos respalda el mercado de tratamiento térmico, aunque la adopción depende de la disponibilidad de capital y la economía energética local.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de la Energía y Costos de Cumplimiento de Emisiones | -0.9% | Global, con mayor fuerza en Europa y economías dependientes de la importación de energía | Corto plazo (≤ 2 años) |
| Alta Intensidad de Capital y Largo Período de Recuperación de Equipos | -0.7% | Global, con mayor presión en regiones con altos costos de endeudamiento | Mediano plazo (2-4 años) |
| Brechas en Mano de Obra Calificada, Datos de Proceso y Ciberseguridad | -0.4% | Global, con mayor presión en Asia-Pacífico emergente y Medio Oriente y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de la Energía y Costos de Cumplimiento de Emisiones
El tratamiento térmico es intensivo en energía, con la energía representando entre el 30% y el 40% de los costos operativos variables. Los contratos de servicio a precio fijo pueden reducir los márgenes cuando los precios del gas o la electricidad aumentan inesperadamente. El Sistema de Comercio de Emisiones de la Unión Europea cubre la combustión de hornos industriales, añadiendo costos de carbono a las decisiones operativas. Los operadores deben evaluar los insumos energéticos y los costos de cumplimiento durante la vida útil de los activos, que típicamente oscila entre 10 y 15 años. Estos factores pueden retrasar las decisiones de inversión entre los tratadores térmicos comerciales pequeños y medianos que carecen de recursos dedicados a la adquisición de energía. El mercado de tratamiento térmico sigue expuesto a esta restricción porque la economía del proceso depende de energía térmica confiable y asequible.
Alta Intensidad de Capital y Largo Período de Recuperación de Equipos
Los hornos modernos de tratamiento térmico al vacío pueden costar más de 1 millón de USD por unidad, mientras que los sistemas más grandes para aplicaciones aeroespaciales y energéticas pueden requerir inversiones totales de varios millones de USD. Los períodos típicos de recuperación de la inversión en equipos oscilan entre 7 y 10 años, lo que hace que la visibilidad de la demanda sea una consideración crítica para la inversión. La política de actualización de equipos de China apoya la modernización en las categorías industriales elegibles, incluidos los equipos de tratamiento térmico. Este apoyo puede dirigir la inversión hacia mercados con incentivos públicos y fuerte demanda industrial. Los proveedores con mayor capacidad financiera pueden reemplazar los sistemas obsoletos más rápidamente que los operadores independientes. En consecuencia, el mercado de tratamiento térmico puede desarrollar una brecha de capacidad entre los grupos más grandes y las instalaciones más pequeñas que continúan operando equipos heredados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso:
El Endurecimiento de Precisión Lidera, la Nitruración Gana TerrenoEl endurecimiento y revenido representó el 30,13% de la participación del mercado de tratamiento térmico en 2026. El proceso se utiliza para engranajes, ejes, rodamientos y componentes estructurales en aplicaciones automotrices y de maquinaria industrial. Proporciona dureza superficial, tenacidad del núcleo y recuperación dimensional para componentes ferrosos. Su compatibilidad con hornos de atmósfera y de vacío respalda instalaciones con requisitos de proceso variables. La cementación sigue siendo un proceso significativo porque produce capas duras y resistentes al desgaste en componentes de acero. Los engranajes de reducción de vehículos eléctricos están aumentando el interés en la cementación al vacío a baja presión, que puede proporcionar una uniformidad consistente de la profundidad de capa con menor distorsión.
Se proyecta que la nitruración registre la CAGR más rápida del 5,15% de 2027 a 2032. Según Advanced Heat Treat Corp., la nitruración por plasma y por gas utilizan entornos controlados y pueden evitar emisiones directas de dióxido de carbono durante el tratamiento. El proceso proporciona resistencia al desgaste y resistencia a la fatiga con una distorsión mínima, reduciendo la necesidad de mecanizado duro después del tratamiento térmico de componentes complejos. El recocido sigue siendo importante para el acero eléctrico utilizado en núcleos de motores y laminaciones de transformadores, donde el control del grano afecta el rendimiento magnético. El endurecimiento por inducción, el endurecimiento por llama y el prensado isostático en caliente sirven a requisitos especializados en herramientas, fabricación aditiva y aplicaciones aeroespaciales dentro del mercado de tratamiento térmico.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Material:
El Acero Domina, las Aleaciones de Aluminio se AceleranEl acero tuvo el 65,12% de la participación del mercado de tratamiento térmico en 2026, reflejando su uso en trenes de transmisión automotrices, maquinaria industrial y equipos de infraestructura. Los engranajes cementados, los ejes de acero endurecidos, los husillos nitrurados y las secciones estructurales recocidas representan una parte sustancial de la demanda de procesamiento comercial. El hierro fundido continúa siendo utilizado en maquinaria pesada y aplicaciones de bloques de motor debido a su amortiguación de vibraciones y maquinabilidad. Las aleaciones de níquel y titanio sirven a aplicaciones más pequeñas pero de mayor valor en las industrias aeroespacial y energética. Estos materiales requieren un tratamiento térmico al vacío estrictamente controlado y el cumplimiento de los requisitos de la Especificación de Material Aeroespacial (AMS) 2759 y la Especificación de Material Aeroespacial (AMS) 2750 para trabajos aeroespaciales aprobados.
Se proyecta que las aleaciones de aluminio registren la CAGR más alta, del 5,42%, de 2027 a 2032. Las iniciativas de reducción de peso, las carcasas de baterías de vehículos eléctricos y las estructuras de aeronaves respaldan esta demanda. El tratamiento de solución y el envejecimiento son procesos críticos para el aluminio de grado aeroespacial en proveedores acreditados. Los requisitos del Programa Nacional de Acreditación de Contratistas Aeroespaciales y de Defensa (Nadcap) AC7102/2 guían las auditorías para el tratamiento térmico de aluminio en las cadenas de suministro aeroespaciales. En diciembre de 2025, JTEKT Thermo Systems Corporation lanzó equipos para el empaquetado avanzado de semiconductores, lo que indica el creciente papel de los equipos térmicos en aplicaciones más allá de los componentes ferrosos tradicionales. Las aleaciones de cobre y titanio generan demanda especializada adicional en aplicaciones eléctricas, marinas, médicas y aeroespaciales.
Por Industria de Usuario Final:
El Sector Automotriz Ancla la Demanda, la Defensa se AceleraEl sector automotriz tuvo una participación de mercado del 33,78% en 2026. Los vehículos de pasajeros contienen engranajes y componentes del tren de transmisión tratados térmicamente, lo que sostiene la demanda. Las plataformas de vehículos eléctricos están desplazando la combinación de componentes hacia cajas reductoras, ejes de motor y componentes estructurales de carcasas de baterías. Estos componentes pueden requerir diferentes temperaturas, especificaciones y configuraciones de hornos. La maquinaria industrial se beneficia de las inversiones en automatización, mientras que la metalurgia respalda la demanda de herramientas, matrices y herramientas de corte. Las aplicaciones de energía, construcción y equipos médicos también requieren procesamiento térmico en el mercado de tratamiento térmico más amplio.
Se proyecta que el sector aeroespacial y de defensa registre la CAGR más rápida del 5,81% de 2027 a 2032. La recuperación de la producción de aeronaves comerciales, las adquisiciones de defensa y el mayor uso de superaleaciones de titanio y níquel respaldan este crecimiento. La acreditación Nadcap, los registros de pirometría y los controles de proceso auditados siguen siendo esenciales para las aplicaciones críticas de vuelo. Bodycote informó que los ingresos de su segmento Aeroespacial y Turbinas de Gas Industrial se aceleraron en la segunda mitad de 2025 a medida que mejoraron las condiciones de suministro. Se espera que la maquinaria industrial y la metalurgia crezcan a una tasa cercana a la tasa de crecimiento general del mercado, respaldadas por inversiones en China, India y el Sudeste Asiático. Esta combinación de demanda distribuye la demanda entre aplicaciones de alta producción y alta especificación en la industria de tratamiento térmico.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tuvo una participación de mercado del 43,27% en 2026 y se proyecta que registre la CAGR más alta del 5,66% hasta 2032. China produjo 16,52 millones de vehículos de nueva energía y 773.074 robots industriales en 2025, respaldando la demanda de procesamiento de componentes de trenes de transmisión y máquinas. Las actividades de ensamblaje automotriz y fabricación avanzada en China, India, Japón y Corea del Sur respaldan la demanda regional. Los requisitos de fábrica verde de China para el tratamiento térmico abordan las fuentes de energía, la automatización y las emisiones, impulsando las actualizaciones de equipos. Liaoning publicó estándares de clasificación de rendimiento para el tratamiento de superficies metálicas y procesos de tratamiento térmico en 2025. Aichelin abrió una oficina en Pune en abril de 2026 y planea establecer una instalación de producción local, lo que refleja la demanda de las industrias automotriz, de defensa y electrónica de India[2]. Japón y Corea del Sur siguen siendo mercados clave para equipos de semiconductores, componentes aeroespaciales y aleaciones especiales.
América del Norte
América del Norte cuenta con una base establecida de tratamiento térmico comercial, respaldada por las adquisiciones de defensa y la recuperación de la producción aeroespacial. El Metal Treating Institute identificó el sector aeroespacial como un área de crecimiento líder para sus miembros de tratamiento térmico en Estados Unidos en 2025. Aalberts Surface Technologies completó su adquisición de Paulo Products Company en mayo de 2025, ampliando su presencia de servicios en América del Norte. Ipsen USA reportó un aumento del 45% interanual en las ventas de unidades de nuevos equipos en 2025 y aseguró su mayor pedido de equipos en enero de 2026. La demanda provino de clientes de los sectores aeroespacial, de defensa, tecnología médica y energía. El Departamento de Energía de Estados Unidos continúa identificando la eficiencia del calor de proceso como una prioridad para la descarbonización industrial. Esto respalda la demanda de plataformas de hornos híbridos y electrificados, aunque los costos de capital y energía siguen siendo factores significativos.
Europa, América del Sur, y Medio Oriente y África
Europa cuenta con una base de tratamiento térmico en Alemania, Italia, Francia y los países nórdicos, aunque la débil producción automotriz e industrial afectó la demanda en 2025. La Subasta IF25 de Calor de la Unión Europea apoya la modernización de hornos industriales a partir de 2026 mediante la financiación de proyectos verificados de reducción de carbono. Este apoyo regulatorio puede aumentar la adopción de calor de proceso electrificado en países con estructuras de coinversión favorables. América del Sur se centra en la base industrial de Brasil y la cadena de suministro automotriz de Argentina. Tenova aseguró un contrato en agosto de 2025 para suministrar un horno de solera de vigas caminantes a Vinton Steel, lo que refleja la demanda de equipos de producción relacionados con el acero y la minería. En Medio Oriente y África, la demanda está vinculada al desarrollo industrial de Arabia Saudita, las actividades mineras y la producción automotriz en Sudáfrica. El crecimiento en estas regiones depende de la inversión manufacturera local, las habilidades de la fuerza laboral y el acceso a tecnología moderna de hornos.
Panorama Competitivo
Concentración del Mercado
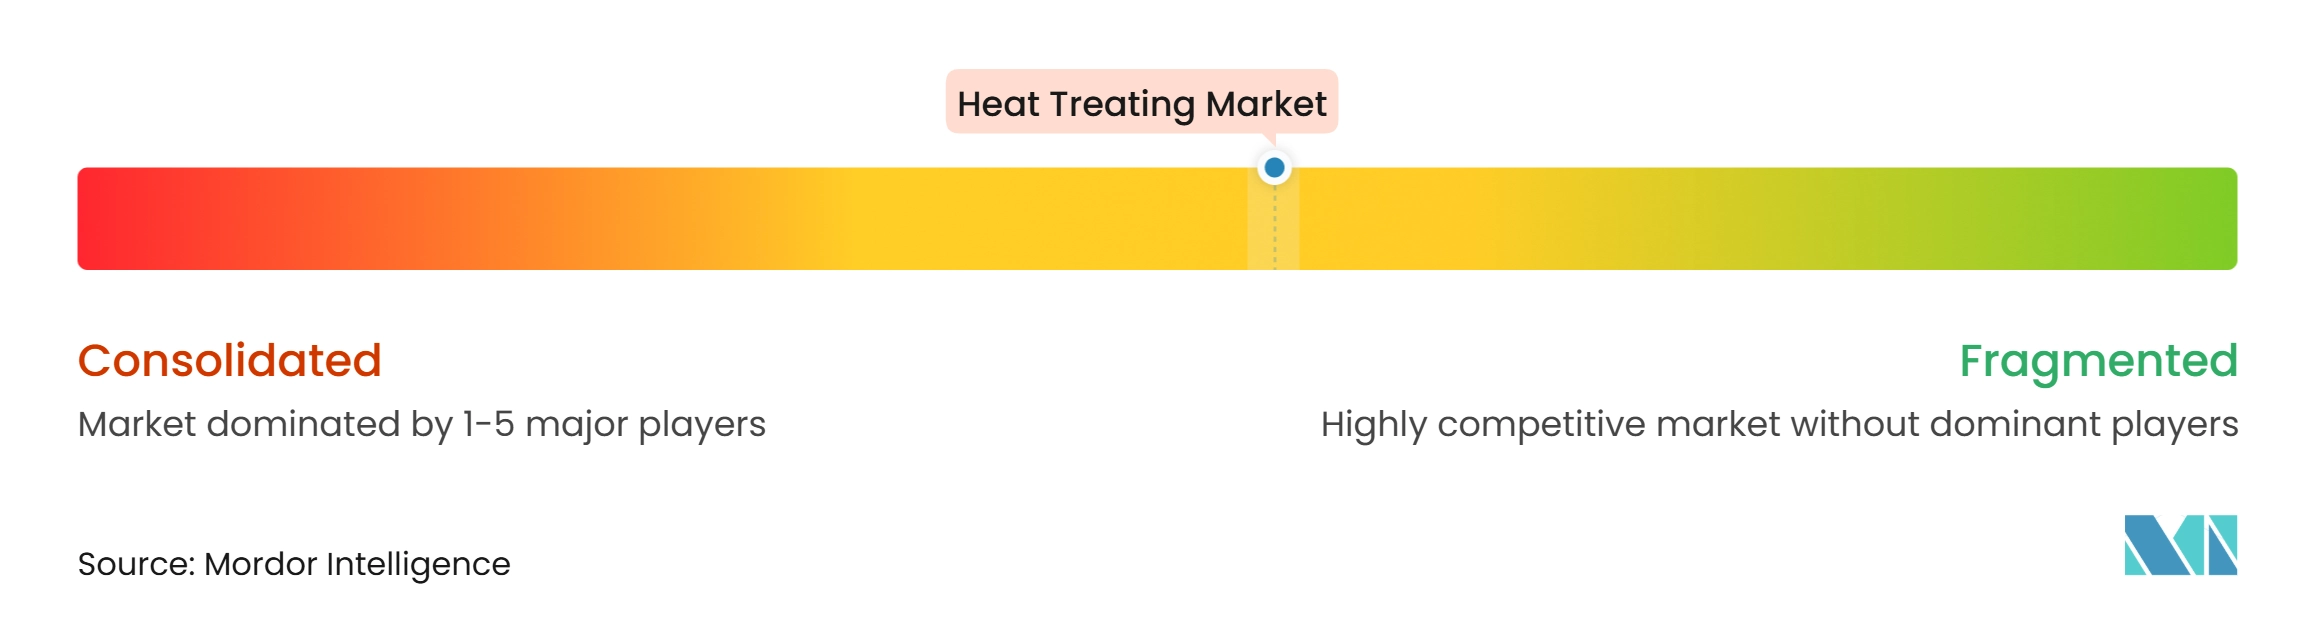
El mercado de tratamiento térmico está moderadamente fragmentado, comprendiendo un pequeño grupo de proveedores de servicios globales y fabricantes de equipos, así como numerosas empresas comerciales regionales de tratamiento térmico. La competencia se basa en la cobertura geográfica, las certificaciones de proceso, los registros digitales de lotes y la capacidad de atender a fabricantes de equipos originales (OEM) multinacionales. Bodycote opera 136 instalaciones en 22 países, proporcionando una amplia presencia de procesamiento comercial. Las certificaciones Nadcap e ISO 9001:2015 siguen siendo importantes para los proveedores que atienden a clientes aeroespaciales e industriales. Las redes más grandes pueden implementar controles de proceso consistentes en múltiples sitios a medida que los OEM centralizan la calificación de proveedores y buscan reducir la complejidad de la cadena de suministro.
Aalberts Surface Technologies amplió su presencia en América del Norte mediante la adquisición de Paulo Products Company en mayo de 2025. En 2025, Aichelin adquirió las divisiones NTS y UPC de NITREX, añadiendo tecnologías y servicios relacionados con la nitruración. Ipsen continuó desarrollando tecnología de hornos híbridos que admite el uso flexible de energía y tenía previsto lanzar un sistema operativo de próxima generación en 2026. Estos desarrollos muestran cómo los proveedores combinan equipos, experiencia en procesamiento térmico y servicios de datos de proceso. Nabertherm también introdujo soluciones de hornos híbridos para el postprocesamiento térmico en la fabricación aditiva en 2025. En consecuencia, el mercado de tratamiento térmico pone un énfasis creciente en los sistemas que respaldan el control de producción y las operaciones con menores emisiones.
La acreditación Nadcap bajo AC7102 y el cumplimiento de los requisitos de pirometría AMS 2750 limitan el acceso al trabajo aeroespacial y de defensa. Estos requisitos exigen una inversión continua en documentación, equipos y capacitación. Los proveedores de calefacción por inducción también están introduciendo sistemas conectados para geometrías de piezas específicas en producción a gran escala. Donde las condiciones de producción son adecuadas, estos sistemas pueden competir con los hornos de atmósfera convencionales de procesamiento por lotes. El panorama competitivo sigue siendo diverso, ya que el procesamiento comercial de uso general y el procesamiento de precisión acreditado tienen requisitos distintos.
Líderes de la Industria de Tratamiento Térmico
-
JTEKT Thermo Systems Corporation
-
Ipsen
-
Chugai Ro Co., Ltd
-
Takasago Industry Co., Ltd.
-
SECO/WARWICK, INC.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento Térmico Empresas cubiertas en este informe
- Aalberts Surface Technologies
- Advanced Heat Treat Corp.
- Aichelin Group
- ALD Vacuum Technologies GmbH
- Bodycote
- Chugai Ro Co., Ltd
- Enrx
- GH Induction
- Inductotherm Group
- Ipsen
- JTEKT Thermo Systems Corporation
- Nabertherm GmbH
- SECO/WARWICK, INC.
- Takasago Industry Co., Ltd.
- Tenova S.p.A.
Desarrollos recientes de la industria en Mercado de Tratamiento Térmico
- Enero de 2026: Bodycote plc completó la adquisición de Spectrum Thermal Processing, una empresa de tratamiento térmico de precisión enfocada en el sector aeroespacial con sede en Rhode Island, Estados Unidos. La adquisición complementaria añadió capacidad de tratamiento térmico aeroespacial acreditada por Nadcap en el noreste de Estados Unidos. Bodycote también anunció inversiones en su primera instalación S3P (Procesamiento de Tecnologías Especializadas) en Asia y aumentó la capacidad de prensado isostático en caliente para aplicaciones aeroespaciales y de defensa.
- Diciembre de 2025: JTEKT Thermo Systems Corporation lanzó el SO2-60-F, un dispositivo de tratamiento térmico para aplicaciones avanzadas de empaquetado de semiconductores. El dispositivo está orientado a la fabricación de interposers de capa de redistribución (RDL) e interposers de vidrio relacionados con inteligencia artificial y 5G. Opera a concentraciones de oxígeno por debajo de 10 ppm y admite tamaños de sustrato de hasta 600 × 600 mm, ampliando la cartera de equipos de tratamiento térmico de la empresa para aplicaciones de empaquetado avanzado.
Alcance del Informe Global del Mercado de Tratamiento Térmico
El tratamiento térmico es un proceso de fabricación industrial que implica el calentamiento y enfriamiento controlados de metales o aleaciones para modificar las propiedades físicas, mecánicas y, en algunos casos, químicas, manteniendo la forma y las dimensiones originales del material.
El mercado de tratamiento térmico está segmentado por proceso, material, industria de usuario final y geografía. Por proceso, el mercado está segmentado en cementación, nitruración, endurecimiento y revenido, recocido y otros procesos. Por material, el mercado está segmentado en acero, hierro fundido, aleaciones de aluminio, aleaciones de cobre, aleaciones de níquel, aleaciones de titanio y otros materiales. Por industria de usuario final, el mercado está segmentado en automotriz, aeroespacial y defensa, metalurgia, maquinaria industrial y otros. El informe también cubre los tamaños de mercado y los pronósticos para el tratamiento térmico en 15 países en las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Cementación |
| Nitruración |
| Endurecimiento y Revenido |
| Recocido |
| Otros Procesos |
| Acero |
| Hierro Fundido |
| Aleaciones de Aluminio |
| Aleaciones de Cobre |
| Aleaciones de Níquel |
| Aleaciones de Titanio |
| Otros Materiales |
| Automotriz |
| Aeroespacial y Defensa |
| Metalurgia |
| Maquinaria Industrial |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Medio Oriente y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Proceso | Cementación | |
| Nitruración | ||
| Endurecimiento y Revenido | ||
| Recocido | ||
| Otros Procesos | ||
| Por Material | Acero | |
| Hierro Fundido | ||
| Aleaciones de Aluminio | ||
| Aleaciones de Cobre | ||
| Aleaciones de Níquel | ||
| Aleaciones de Titanio | ||
| Otros Materiales | ||
| Por Industria de Usuario Final | Automotriz | |
| Aeroespacial y Defensa | ||
| Metalurgia | ||
| Maquinaria Industrial | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Tratamiento Térmico?
El tamaño del mercado de tratamiento térmico fue valorado en 110,76 mil millones de USD en 2026 y se estima que crecerá desde 115,51 mil millones de USD en 2027 hasta 144,36 mil millones de USD para 2032, a una CAGR del 4,56% durante el período de pronóstico (2027-2032).
¿Qué proceso se espera que crezca más rápido?
La nitruración tiene la CAGR proyectada más alta del 5,15% hasta 2032.
¿Por qué son relevantes los vehículos eléctricos para la demanda de procesamiento térmico?
Las cajas reductoras de vehículos eléctricos requieren profundidades de capa precisas y tratamiento de baja distorsión para engranajes y ejes de alto par. La cementación a baja presión y la nitruración por plasma pueden ayudar a los proveedores a cumplir con las especificaciones actualizadas de componentes a medida que los fabricantes de vehículos eléctricos desarrollan listas de proveedores aprobados. Esto convierte la capacidad de procesamiento térmico en un factor de selección en las cadenas de suministro de trenes de transmisión eléctricos en lugar de un paso de acabado rutinario.
¿Qué región impulsa la demanda de servicios de tratamiento térmico?
Asia-Pacífico lidera con una participación del 43,27% en 2026 y tiene la CAGR proyectada más alta del 5,66% hasta 2032.